ドイツの復活は、旧来の成功モデルへの幻滅から始まる:経済再生への道
Xpert プレリリース

27言語に対応 📢
GoogleでXpert.Digitalを優先するⓘ公開日:2026年10月4日 / 更新日:2026年10月4日 – 著者: Konrad Wolfenstein
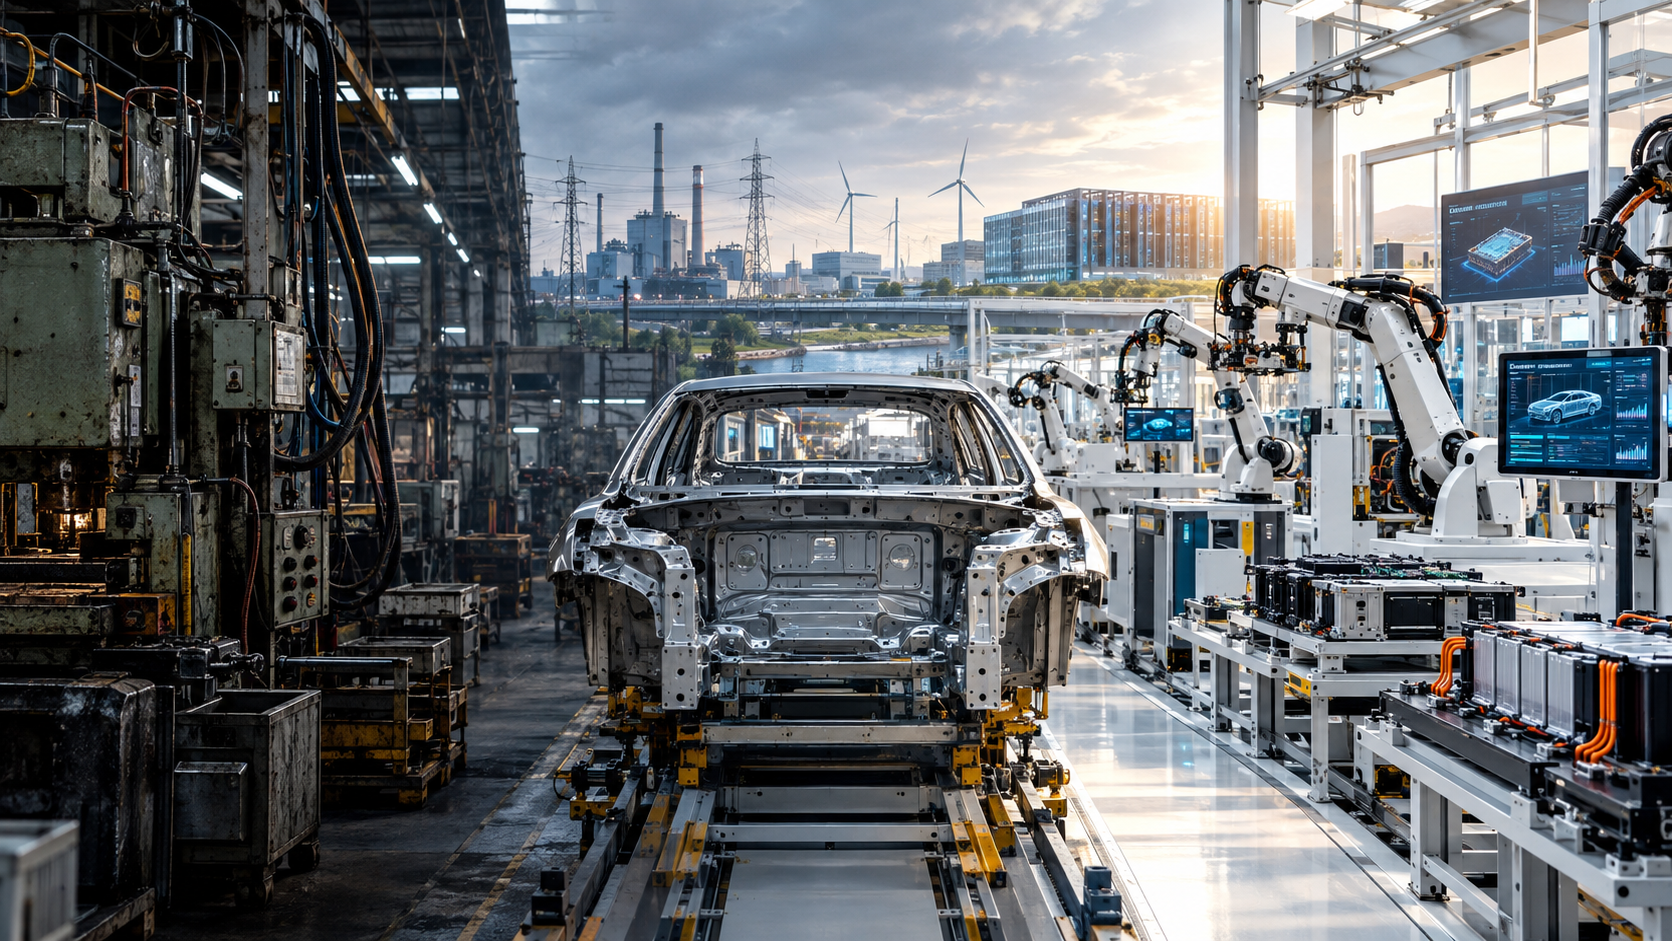
ドイツの復活は、旧来の成功モデルへの幻滅から始まる:経済再生への道筋 ― AIを活用したクリエイティブなイメージ:Xpert.Digital
未来に向けた改革:ドイツの構造転換に焦点を当てる
危機から好機へ:ドイツの産業が直面する課題
回復への道:エネルギー価格と官僚主義 ― ドイツの立地要因は転換期を迎えている
現在進行中の経済的困難は一時的な現象ではなく、経済モデルの根本的な構造的再編の表れである。数十年にわたり、ドイツは強力な産業部門、有利なエネルギー価格、そして世界市場との緊密な統合の恩恵を受けてきた。しかし時代は変わり、高騰する労働コスト、人口動態の変化、デジタル化の遅れ、そして地政学的な緊張がドイツ経済に大きな打撃を与えている。.
現在の経済データは景気回復を示唆しているかもしれないが、既存の問題点を覆い隠すべきではない。成長は健全な経済基盤よりも政府支出に依存している場合が多い。フォルクスワーゲンなどの企業は、時代遅れのビジネスモデルから生じる課題を典型的に示している。競争力を維持し、復活を遂げるためには、大胆な改革が不可欠だ。ドイツは産業プロセスを最適化するだけでなく、イノベーション、投資、そして熟練労働者のための枠組みを構築しなければならない。そうして初めて、ドイツは再びビジネスと産業の中心地となることができるだろう。.
衰退は避けられないものではなく、根本的な改革への意志がなければ失敗に終わるのだ。
ドイツは、金利引き下げ、政府支出の増加、そして多少の楽観論で解決するような典型的な景気後退を経験しているわけではない。ドイツは経済モデルの構造的な再編の過程にある。数十年にわたり、ドイツの成功は、高パフォーマンスの産業部門、比較的安価なエネルギー、中国との緊密な関係、開かれたグローバル市場、技術的に優れた製品、そして信頼できる政府に基づいていた。しかし、これらの前提条件のいくつかは、現在では限定的にしか当てはまらないか、あるいは全く当てはまらない。同時に、人口増加圧力、高騰する労働コスト、遅い許認可手続き、複雑な税制と移転制度、過重な負担を抱える自治体、デジタル化の遅れ、そして地政学的な分断の進行といった新たな負担も生じている。.
状況は深刻ではあるが、決して絶望的ではない。ドイツは依然として、豊富な産業資本、高度なスキルを持つ専門家、効率的な研究機関、有力な中堅企業、世界的に認知されたブランド、そして欧州単一市場における中心的な立地を有している。したがって、問題は経済基盤の不足ではなく、既存の基盤を迅速に新製品、拡張可能なビジネスモデル、そして生産的な投資へと転換する能力の低下にある。まさにここに真の危険が潜んでいる。ドイツは改革への圧力を抑えるだけの力はまだ持っているが、これ以上躊躇する余裕は既にない。.
上昇局面は構造的侵食を覆い隠している
一見すると、2026年の経済データは安心感を与えるシグナルを発している。2年間の非常に低迷と2025年の実質成長率がわずか0.2%だった後、経済生産は再び回復すると予想されている。2026年秋の時点で、年間全体の主要予測値はおよそ1.1~1.3%の範囲だった。この改善は歓迎すべきものだが、永続的な好転と勘違いしてはならない。成長の大部分は、政府支出、インフラ整備計画、防衛投資、税制優遇措置、そしてより安定した国内需要によるものである。かつてドイツ経済成長の柱であった貿易は、弱い、あるいはマイナスの推進力しか提供していない。.
重要な違いは、景気循環的成長と潜在成長にある。景気循環的成長は、経済が短期的に低迷期からどれだけ力強く回復できるかを示す。一方、潜在成長は、新たな不均衡を生み出すことなく、経済がどれだけ迅速に持続的に成長できるかを示す。まさにここに、ドイツの根本的な問題がある。潜在生産高成長率の推定値は現在、わずか数十分の1パーセントポイント程度にとどまっている。改革が行われなければ、成長は今世紀末までにほぼ停滞する可能性がある。そうなれば、一時的な上昇は、ますます平坦化する長期的な成長軌道の中での単なる回復に過ぎなくなるだろう。.
この診断は、経済心理と実際の経済実績が一時的に乖離する理由を説明する。たとえ受注残高が増加し、消費者の支出が再び増加し、公共投資が回復したとしても、高い運営コスト、低い生産性向上率、そして縮小する労働力供給は依然として存在する。経済の好転は時間稼ぎにはなるが、改革に取って代わるものではない。最悪の場合、根本的な問題が解決される前に、改革を求める政治的圧力さえも議論から取り除いてしまうことになる。.
フォルクスワーゲンは、産業モデルのストレステストの場である。
フォルクスワーゲンは、ドイツ産業の危機を象徴する企業と言える。なぜなら、ドイツ国内のあらゆる問題が、この企業内部に集中しているからだ。高額な固定費、複雑な企業構造、政治的影響力、厳しい団体交渉協定、並行する技術戦略、中国からの競争圧力の高まり、困難なソフトウェアプロジェクト、新たな貿易障壁、そして電気自動車への移行に伴うコストなど、様々な問題が山積している。フォルクスワーゲンが弱体化しているのは、自動車を製造できないからではない。かつて成功を収めたビジネスモデルの経済論理が、もはや通用しなくなったからこそ、同社は大きなプレッシャーにさらされているのだ。.
これらの数字は、そのプレッシャーを如実に物語っている。フォルクスワーゲンは2025年に約3219億ユーロの売上高を達成したが、営業利益は約89億ユーロにまで落ち込み、半分以下に減少した。売上高営業利益率は5.9%から2.8%に低下した。特別費用、米国の関税、為替変動、そしてポルシェの製品戦略の調整が、この結果に大きく影響した。しかし、これらの要因を調整した後でも、収益性は、バッテリー、ソフトウェア、電子アーキテクチャ、新プラットフォーム、工場設備のアップグレードへの多額の投資を正当化するために、資本集約型のグローバル企業に求められる水準を下回ったままだった。.
フォルクスワーゲンは、ドイツ産業の必然的な衰退の証拠ではなく、むしろ必要な調整が危険なほど遅れていることを示している。多種多様な車種、ブランド、プラットフォーム、意思決定段階が多すぎると、コストが増加し、プロセスが遅くなる。同時に、工場はフル稼働させ、雇用を確保し、地域の利益を考慮しなければならない。ビジネスの観点からは一貫した簡素化に見えるものが、すぐに政治的、社会的な対立へと発展する。この緊張こそが、産業界全体を特徴づけている。ドイツは必要な変化を認識していることが多いものの、コスト、リスク、そして移行を迅速に分散させるための十分な枠組みを欠いているのだ。.
したがって、重要な教訓は、ドイツがフォルクスワーゲンを救済しなければならないということではない。むしろ、ドイツは、たとえ大規模な工業企業であっても、より迅速な意思決定を行い、より費用対効果の高い生産を行い、新たな技術を収益性の高い形で拡大できるような環境を整える必要がある。企業自身もこのプロセスにおいて責任を負う。立地政策は、非効率な構造を永続させるものであってはならない。構造変化の結果を左右するのではなく、投資を促進し、競争を可能にし、社会保障を提供するものでなければならない。.
中国の台頭は、快適な分業体制を終わらせる
かつての独中関係はシンプルで非常に収益性の高いモデルだった。ドイツ企業は高品質の自動車、機械、化学製品、設備を急成長する市場に販売し、中国はそれに対し安価な消費財や中間製品を供給していた。しかし、この分業体制はもはや成り立たない。中国企業はもはや多くの産業においてコスト効率の高いサプライヤーであるだけでなく、技術的に強力な競争相手となっている。これは特に電気自動車、バッテリー、太陽光発電技術、パワーエレクトロニクス、デジタルプラットフォーム、そしてますます機械工学の分野で顕著に表れている。.
中国の自動車市場では、2025年までに新車販売台数の約55%が電気自動車になると予測されている。1年間で1300万台以上の電気自動車が販売され、2026年には約60%に達すると見込まれている。同時に、2025年までに中国のバッテリー式電気自動車の10台のうち7台は、同等の内燃機関車の平均価格よりも安価になると予測されている。これは競争環境を根本的に変える。ドイツのメーカーはもはや国営の低価格サプライヤーだけでなく、国内市場が大きく、開発サイクルが短く、社内にバッテリー技術の専門知識を持ち、高性能ソフトウェアを備え、積極的な価格戦略を展開する高度に統合された企業と対峙することになる。.
中国市場は、収益源から戦略的なテストの場へと変貌を遂げた。ドイツのサプライヤーは、中国で現地向け製品をより迅速に開発し、中国のソフトウェアエコシステムに効果的に適応すると同時に、重要な技術力がヨーロッパから完全に流出するのを阻止しなければならない。これに加えて、輸出圧力も高まっている。2026年に中国国内市場が弱体化した際、中国の自動車メーカーは自動車輸出を大幅に増加させた。特に電気自動車が重要な役割を果たした。そのため、競争は中国だけでなく、ヨーロッパ、南米、東南アジア、中東でも激化している。.
しかし、ヨーロッパを孤立させることは誤った解決策となるだろう。関税は不公平な競争条件を是正し、調整のための時間を生み出すことはできるが、生産性の不足を補うことはできない。保護措置のみに基づいて競争する企業は、変革のコストを増加させ、イノベーションへのインセンティブを弱めることになる。むしろ、ドイツとヨーロッパには二重戦略が必要である。すなわち、明白な歪みが認められる場合には一貫した貿易政策による抵抗を行う一方で、投資、規模拡大、そしてより迅速な産業協力を可能にする、開放的で競争的な単一市場を構築することである。.
自動車業界は、売上だけでなく収益性も失っている。
ドイツの自動車産業は依然として経済の原動力となっている。2025年には約5,337億ユーロの収益を上げ、平均で約73万2,000人を雇用した。しかし同時に、総収益は1.5%、雇用は5.3%減少した。特にサプライヤーや部品メーカーの間で雇用喪失が顕著だった。海外売上高は減少したが、ドイツ国外への投資はより大幅に増加した。この状況は、自動車産業が単に消滅するのではなく、その価値創造が地理的にも技術的にも再分配されていることを示している。.
2026年上半期、プレッシャーはさらに強まった。ドイツの大手自動車メーカー3社、フォルクスワーゲン、メルセデス・ベンツ、BMWの売上高合計は約2,840億ユーロで、前年同期比2.9%減となった。金利・税引前利益(EBIT)は約19%減の130億ユーロに落ち込んだ。特に問題なのは、販売台数と市場シェアの低下だけでなく、高収益から十分な利益を生み出す能力も低下している点だ。利益率の低下は、ひいては事業変革の資金調達を弱体化させる。.
ドイツ自動車産業は依然として高い革新力を有している。2024年、ドイツの自動車メーカーは世界中で約594億ユーロを研究開発に費やし、そのうち310億ユーロ以上が国内投資だった。これは、業界が技術革新の波に完全に乗り遅れたという単純な主張を覆すものである。真の問題は、研究不足というよりも、研究成果を競争力があり、手頃な価格で、かつ拡張性のある製品へと転換するスピードにある。ドイツは多くの技術開発を行っているが、工業化のスピードとコストがしばしば遅すぎるのだ。.
したがって、自動車産業の将来的な強さは、従来の自動車製造におけるドイツブランドのシェアだけで測られるものではない。重要なのは、新たなバリューチェーンのどの部分が国内に残るかということだ。具体的には、バッテリーセルとバッテリー管理、パワーエレクトロニクス、半導体、車両ソフトウェア、自動運転、産業用データスペース、リサイクル、そしてデジタルサービスといった分野である。たとえ多くの車両を組み立て続けても、最も収益性の高い技術、プラットフォーム、データエコシステムが他国に支配されてしまうと、その国は戦略的重要性を失ってしまう可能性がある。.
エネルギー価格は地域を示す指標であり、周辺的な問題ではない。
ドイツのエネルギー問題は、しばしば誇張されたり、過小評価されたりするが、どちらも誤解を招く。すべての企業がエネルギー集約型というわけではなく、大企業と中小企業では料金体系が異なる。とはいえ、ドイツの電気料金は他のヨーロッパ諸国と比べて著しく高い。年間消費量が500~2,000メガワット時の中規模商業消費者の場合、2025年後半の価格は100キロワット時あたり22.64ユーロだった。EU平均は18.37ユーロだった。これにより、ドイツはEU内で最も電気料金が高い国の一つとなった。.
化学品、金属、ガラス、紙、建築資材、自動車部品などの業界では、こうした違いが投資判断に直接影響を与える。さらに重要なのは、将来のコスト予測である。企業は10年、20年、あるいはそれ以上の耐用年数を持つ設備に投資する。そのため、送電網料金、発電所容量、水素、CO₂価格、産業救済措置に関する規制が不明確だと、継続的なコストが増加するだけでなく、リスク認識も高まる。不確実性によって資本コストが増加するため、実際のエネルギー不足が発生する前に、立地が経済的に魅力のないものになってしまう可能性がある。.
一時的な産業用電力価格は、エネルギー集約型の価値創造を安定させる可能性があるが、機能的なエネルギーシステムの恒久的な代替手段となってはならない。重要な要素としては、送電網の迅速な拡張、保証容量の拡大、貯蔵と柔軟な需要に対する市場ベースのインセンティブ、水素とその誘導体の現実的な輸入オプション、そして欧州におけるより良い連携が挙げられる。政府が課す価格構成要素と送電網コストも見直される必要がある。エネルギー転換の成功は、再生可能エネルギーの割合だけでなく、供給の安定性、気候変動対策、そして競争力のある総合コストが同時に達成されるかどうかによっても測られる。.
官僚主義は、何よりもスピードを阻害する。
ドイツにおける官僚主義に関する議論は、労働時間とユーロ金額のみに焦点を当てて行われることが多いという問題点を抱えている。企業が負担する官僚主義的なコストは年間600億ユーロ以上に上る。この金額は確かに大きいが、負担のごく一部に過ぎない。より大きな損害は、遅延、不確実性、そして企業家精神の喪失から生じる。投資が数年にわたって承認され、報告義務を複数回履行しなければならず、当局間でデータ交換ができない場合、標準的な計算方法では完全に把握できない機会費用が発生する。.
これは特に中小企業(SME)に大きな打撃を与えている。大企業は、法務、サステナビリティ報告、輸出管理、データ保護、許可管理といった業務を自社で担当できる。しかし中小企業にとって、これらの業務は利用可能な熟練労働者のかなりの割合を拘束することになる。調査によると、近年、大多数の企業が官僚的な負担の増加を感じている。中には、新製品の開発や顧客獲得のためではなく、規制対応のために人員を増員せざるを得なかった企業もある。.
効果的な官僚主義の削減には、個々の様式を単に廃止するだけでは不十分です。第一に、報告義務を各部署や行政レベルを横断して統合する必要があります。第二に、政府は原則としてデータを一度だけ収集し、その後は法令を遵守した方法で再利用すべきです。第三に、新たな法律では中小企業を対象とした実地試験を義務付ける必要があります。第四に、許可手続きは逐次的にではなく並行して実施されるべきです。第五に、期限、責任、およびデジタルインターフェースは明確に定義され、強制力を持つ必要があります。.
規制緩和は、規則の廃止を意味するものではありません。信頼できる環境、労働、消費者保護基準は、分かりやすく、技術中立的で、効率的な方法で実施されれば、競争上の優位性となります。したがって、目標は法の支配を弱体化させることではなく、より効果的な法の支配を構築することです。監視が不可能で、決定に何年もかかり、幾重にもわたる文書作成を必要とする規則は、より良い保護を提供するものではありません。それは単に、合理的な規制の受容を弱めるだけです。.
国家は、申請者から支援者へと自らを変革しなければならない。
行政におけるデジタル化の弱点は、利便性の問題ではなく、生産性の阻害要因となっている。ドイツは半導体、産業オートメーション、機械工学、エッジテクノロジーにおいて卓越した専門知識を有している。しかしながら、行政におけるデジタル化のパフォーマンスは欧州平均を下回っている。2025年、ドイツは市民向けデジタルサービスで100点満点中78.11点を獲得したが、EU平均は84.64点だった。企業向けサービスでは、ドイツのスコアは77.76点であり、EU平均の88.59点を下回っている。.
業務の滞りは、ソフトウェア不足だけが原因ではありません。連邦政府における責任分担、一貫性のない登録簿、異なる技術標準、そして複雑な法的枠組みが、包括的なデジタル化を阻んでいます。多くのプロセスは表面的なデジタル化にとどまっており、PDFファイルはオンラインでダウンロードできますが、完了後は内部で手作業で処理されます。しかし、効率的な行政運営には、申請から決定までのワークフローのデジタル化、共通のID、相互運用可能な登録簿、そして自動化された妥当性チェックが不可欠です。.
企業にとって、中央集権型のデジタルビジネスアカウントは、政府や社会保障機関とのあらゆるやり取りを統合する役割を担うべきです。マスターデータ、許可証、統計レポート、税務情報、補助金申請などは、単一データ入力の原則に基づき、そこで管理できます。人工知能は、申請の事前審査、法改正の適用、事務スタッフの負担軽減など、さらなる支援を提供できます。ただし、そのためには、明確な責任分担、安全なデータスペース、標準化されたインターフェースが必要です。.
したがって、重要な改革は国家の構造に関わるものである。ドイツは、すべての自治体アプリケーションを中央集権的に管理することなく、拘束力のある共通基準と中央集権的な基本構成要素を必要としている。連邦制は多様性を可能にするべきであり、永続的な技術的非互換性を正当化するものではない。同一の行政サービスが提供される場合には、同一のデジタル構成要素を使用すべきである。国家は、個々の孤立したソリューションを提供する存在から、信頼性の高いプラットフォームの運営者へと進化しなければならない。.
EUとドイツにおける事業開発、販売、マーケティングの専門知識

EUおよびドイツにおける事業開発、販売、マーケティングの専門知識 - 画像: Xpert.Digital
業界重点分野:B2B、デジタル化(AIからXRまで)、機械工学、物流、再生可能エネルギー、産業
詳細はこちら:
洞察と専門知識を提供するテーマ別ハブ:
- 世界および地域の経済、イノベーション、業界特有のトレンドを網羅した知識プラットフォーム
- 当社の主要重点分野に関する分析、洞察、背景情報のコレクションです。
- ビジネスとテクノロジーの最新動向に関する専門知識と情報を提供する場所
- 市場、デジタル化、業界のイノベーションに関する情報を探している企業のためのハブ。
インフラ投資:成功への鍵
高税は熟練労働者不足をさらに悪化させる。
ドイツは労働者数が不足しているだけでなく、既存の労働力も十分に活用できていない。2024年、平均的な単身者の税負担は総労働コストの47.9%に達し、OECD諸国の中で2番目に高い水準となった。OECD平均は34.9%だった。これは企業にとって雇用コストの上昇を招き、同時に従業員にとって追加労働による経済的利益を減少させる。.
高い限界税率は特に問題です。労働時間を増やしたり、非正規雇用から正規雇用に切り替えたりすると、同時に給付金が減額され、税金や社会保障費の負担が増える可能性があります。これは、副収入を得ている人、ひとり親世帯、低所得世帯や中所得世帯に特に影響を及ぼします。したがって、いかなる改革においても、所得税、社会保障費、住宅手当、児童手当、その他の給付金の相互関係を考慮する必要があります。他の部分で給付金が突然廃止されると、個人の税制優遇措置は効果を失います。.
政府が税制優遇措置を見直し、課税対象を拡大し、支出の優先順位をより一貫性のあるものにすれば、労働者への税負担を軽減することは財政的に実現可能である。夫婦合算課税も、個人の就労意欲とより密接に連動させるべきである。これは家族を不利にすることを意味するものではない。目標は、労働参加率の低さを優遇するのではなく、子どもの養育状況や実際のニーズに合わせた支援をより適切に提供することである。.
さらに、ドイツにはより柔軟な勤務時間制度、より充実した育児支援、外国資格の迅速な承認、そして技能に基づく移民制度が必要です。雇用は道徳的な訴えによって生まれるのではなく、より良いインセンティブと信頼できるインフラによって生み出されます。フルタイム雇用を求める人々は、育児支援、移動の自由、継続的な研修、そして実質的な収入が、フルタイム勤務を魅力的なものにするよう保証しなければなりません。.
人口動態の変化により、改革は避けられない。
人口動態の変化は、短期的な経済変動よりもはるかに深刻な形で経済情勢を変えつつある。ドイツの労働年齢人口は今後10年以内に約9%減少する可能性がある。長期的には、2060年までに約22%減少する可能性さえある。同時に、労働年齢人口に対する高齢者の比率は著しく増加している。これは労働力供給の減少だけでなく、年金、医療、介護の財源にも大きな負担をかけることになる。.
対策を講じなければ、悪循環に陥る。社会保障費の増加は人件費を押し上げ、雇用意欲を低下させ、企業に負担をかける。労働力供給の減少は生産と税収を制限する。同時に、高齢化に伴う支出も増加する。その結果、政府は教育、デジタル化、国防、インフラ整備に割ける資金が少なくなる。特に若い従業員や企業に負担が集中すれば、移住と投資意欲の低下を加速させることになる。.
実現可能な解決策は、いくつかの要素から構成される。定年年齢を引き上げ、早期退職のインセンティブを減らし、自発的な継続雇用をより魅力的なものにする必要がある。女性は、信頼できる保育サービスと税制上の不利な要素を減らすことで、より容易に長時間労働ができるようにしなければならない。熟練移民には、ビザの迅速な発給、デジタル化された手続き、手頃な価格の住宅、そしてより良い社会統合が求められる。労働力不足が成長を阻害する分野では、自動化と人工知能を戦略的に導入する必要がある。.
単一の対策で人口動態の影響を完全に打ち消すことはできません。しかし、労働力参加率の向上、労働寿命の延長、移民の増加、生産性の向上といった要素が組み合わさることで、人口減少を大幅に緩和することが可能です。政治的に厄介なのは、その成果が目に見えるようになるまでには数年かかるという点です。まさにこの理由から、対策の実施は直ちに開始しなければなりません。.
インフラが民間投資を左右する
ドイツは長年にわたり、質の低い資本ストックに依存してきた。道路、橋、学校、鉄道、送電網、行政庁舎などは、多くの場所で近代化が遅々として進まなかった。自治体が認識する投資の遅れは、2024年には約2157億ユーロに達し、わずか1年で15.9%増加した。学校施設だけで678億ユーロ、道路や交通インフラだけで534億ユーロを占めている。.
このインフラ整備の遅れは、企業に直接的な影響を及ぼします。老朽化した橋は配送時間を長期化させ、電力供給の不足は新たな施設の建設を阻害し、ネットワークの遅さはデジタルビジネスモデルの発展を妨げ、劣悪な学校は長期的に熟練労働者不足を悪化させます。したがって、公共投資と民間投資は必ずしも相反するものではありません。近代的なインフラ整備は民間プロジェクトの収益性を高め、新たな資本を呼び込む効果があります。.
政府の新たな投資規模は、大きな転換点となる可能性を秘めている。しかし、資金だけでは効果は保証されない。計画能力が不足し、入札が過度に複雑で、建設コストが上昇し、許可取得に何年もかかる場合、予算が増えても、主に価格上昇につながるだけだろう。必要なのは、より標準化された建設手順、長期的なプロジェクト計画、専門知識の共有、そして自治体へのより充実した財政資源である。資金は、最大の経済効果を生み出す分野に、透明性のある優先順位に基づいて配分されなければならない。.
したがって、重要な指標は、政治的に約束された資金の額ではなく、実際に建設された機能的な施設、ネットワーク、学校、交通網の数であるべきである。投資国家は、プロジェクトを選定、承認、実施できる場合にのみ成長を促進できる。つまり、実施能力そのものが経済インフラの一形態となるのである。.
借金は時間稼ぎにはなるが、競争力を高めることはできない。
財政余地の拡大は、インフラ整備や国防への支出増を可能にする。投資の遅れや地政学的状況を鑑みれば、これは基本的に正当化される。しかし、債務の増加が構造的な弱点を覆い隠すと考えるのは危険である。政府支出は工場のフル稼働を維持し、所得を安定させることはできる。しかし、それだけでエネルギーコストが下がり、許認可手続きが迅速化され、生産性が向上するわけではない。.
債務が持続可能であるのは、主に将来の生産能力を高める場合である。ネットワーク、教育、研究、デジタル行政、防衛能力への投資は、この条件を満たすことができる。消費主導型の支出、恒久的に補助金が支給される運営費、政治的な動機に基づく個別の援助策は、多くの場合、この条件を満たさない。したがって、あらゆる主要な支出プログラムには、確固たる影響評価と明確な成功基準が必要となる。.
同様に重要なのは、資金の追加性である。新たな特別資金が既存の通常予算からの投資を単に置き換えるだけであれば、近代化への追加的な推進力は得られない。その結果、中核予算は他の支出に充てられる余地が生まれる一方で、目に見える投資効果は約束されたほど大きくはならない。したがって、資金の透明性のある分離、複数年計画、そして独立した監督が不可欠である。.
財政政策と構造政策は連携して機能しなければならない。改革を伴わない投資は、予算制約によって停滞するリスクがある。投資を伴わない改革は、企業や国民に時代遅れのインフラへの対応を強いることになる。ドイツの復興には、より生産性の高い資本と、その利用に関するより良いルール、この両方が必要である。.
イノベーションは、拡張性の欠如が原因で失敗することがあまりにも多い。
ドイツはイノベーションに乏しい国ではない。優れた大学、フラウンホーファー研究所、産業研究機関、特許、そして高度に専門化された中小企業を擁している。起業家精神も好調だ。2026年上半期には3,053社のスタートアップ企業が設立され、過去最多を記録した。2025年には、ドイツのスタートアップ企業に約72億ユーロのベンチャーキャピタルが流入した。防衛技術、人工知能、気候・エネルギー技術といった分野は特にダイナミックに発展した。.
弱点は、創業が成功した後にしばしば現れる。成長企業には、大規模な資金調達、国際的な販売能力、コンピューティング能力、熟練した人材、そして実績のある顧客の迅速な獲得が必要となる。ドイツやヨーロッパの資本市場は、成長後期の段階では米国市場に比べて規模が小さい。そのため、企業は本社を移転したり、早期に売却したり、あるいは成長ペースを緩やかにしたりする。結果として、研究開発や初期のイノベーションはドイツで行われるものの、最大の価値創造は他国で行われるというパターンが生じる。.
効果的な戦略には、成長資金のための機関投資家の資本動員を増やすことが不可欠です。保険会社、年金基金、公的資金は、明確なリスク管理ルールの下で、長期資本のより大きな割合を提供することができます。同時に、欧州にはより魅力的な証券取引所、より良い従業員参加条件、そして真に統合された資本市場が必要です。公的資金は民間投資家を補完するものであり、排除するものであってはなりません。.
政府もまた、賢明な早期導入者として行動できる。特に防衛、サイバーセキュリティ、行政、エネルギー、医療分野においては、公共調達は新興テクノロジー企業の市場参入を促進する。決定的な要素は、供給者の出身地だけではなく、問題をより良く、より速く、より効果的に解決できる能力であるべきだ。イノベーション主導型の需要政策は、断片的な補助金を繰り返すよりも効果的な場合が多い。.
生産性こそが、真の繁栄を左右する問題である。
ドイツの改革論争は、既存の所得分配に焦点を当てることが多い。しかし、成長潜在力の弱い高齢化社会においては、これだけでは不十分だ。生産性の向上がなければ、あらゆる分配をめぐる対立は激化するだろう。賃金、年金、企業利益、国防費、そして気候変動対策への投資が、わずかにしか伸びない経済生産高をめぐって競合することになる。.
生産性とは、従業員の作業量を増やしたり、ワークフローを容赦なく強化したりすることではありません。それは、一定の労働力と資本でどれだけの価値を生み出すかを示すものです。最新のソフトウェア、自動化されたプロセス、高性能な機械、迅速な事務処理、熟練した労働者、そしてより効率的なエネルギー供給は、いずれも生産性向上に貢献します。ドイツでは、既存技術の幅広い活用において、特に大きな可能性が秘められています。.
人工知能は万能薬でもなければ脅威でもありません。文書作成の自動化、生産設備の予測保守、開発期間の短縮、そして管理部門や企業における熟練労働者不足の緩和に貢献できます。最大のメリットは、少数の画期的なモデルからではなく、中小企業(SME)における数千もの具体的なアプリケーションから生まれる可能性が高いでしょう。その前提条件としては、安全なクラウドおよびデータインフラストラクチャ、明確な責任規制、十分なコンピューティング能力、そしてシステムを使いこなせる資格を持った従業員が挙げられます。.
生産性重視の政策は、学習プロセス、投資、そして希少資源のより効果的な活用を可能にするかどうかという観点から施策を評価する。そのためには、成果を上げていないプログラムを中止することも必要となる。ドイツは、象徴的な補助金政策を減らし、学習のための制度的能力を高める必要がある。.
産業政策には目標が必要であり、特定の企業を優遇するべきではない。
エネルギー供給、安全保障、インフラ、技術的依存関係は公共の利益に影響を与えるため、国家は構造改革を市場に完全に委ねることはできない。同時に、国家は個々の勝者を正確に予測することはほとんどできない。したがって、現代の産業政策は明確な目標と枠組みを設定しつつ、最良の解決策をめぐる競争を維持すべきである。.
戦略目標には、供給の安定確保、気候変動に配慮した生産、技術主権、軍事力などが含まれる。しかし、これは既存のすべての工場や国営企業を永久に保護すべきという意味ではない。補助金は、測定可能な投資、イノベーション、生産性向上、そして期限と連動させるべきである。失敗の可能性を残しておく必要がある。そうでなければ、補助金は企業の社会的責任を回避するための保険となってしまう。.
欧州規模での展開は特に重要である。ドイツ単独では、多くのプラットフォーム、クラウド、半導体、防衛関連プロジェクトにとって規模が小さすぎる。欧州単一市場は十分な需要と資金を提供しているものの、異なる規則、承認制度、そして各国の利害関係によって分断されたままである。したがって、真剣な欧州産業政策は、資金援助プログラムの拡充から始まるのではなく、共通規格、開かれた調達市場、そして統合された資本市場から始まるべきである。.
ドイツにとって、これは意識改革を意味する。国家統制は必ずしも経済主権と同義ではない。競争力のある欧州の供給業者は、恒常的に補助金を受けている国内生産者よりも戦略的に価値が高い場合がある。主権は自給自足からではなく、行動の選択肢から生まれるのだ。.
改革には明確な順序が必要だ
数々の問題が山積しているからといって、優先順位のない改革リストを作成してはならない。投資を直接的に加速させる措置を優先すべきである。これには、許可取得の期限設定、並行審査プロセスの導入、デジタルビジネスアカウントの導入、データ要件の標準化、ネットワーク接続の高速化などが含まれる。これらの改革は比較的低コストで実施でき、民間プロジェクトを迅速に活性化させることができる。.
次に、労働供給と生産性を強化する必要がある。追加労働に対する限界税率の引き下げ、育児支援の改善、熟練移民の誘致、さらなる研修の提供、高齢者にとってより魅力的な雇用環境の整備は、人口動態上の圧力に直接的に対抗する。同時に、企業は自動化、ソフトウェア、人工知能への投資をより容易に減価償却できるようにすべきである。.
第3段階は、年金、医療、介護、エネルギー、地方財政といった主要な制度に関わるものです。ここでは移行期間と社会保障制度が必要となりますが、まさにこの理由から、準備をこれ以上先延ばしにすることはできません。深刻な金融危機の中で初めて改革に着手する者は、より厳しく不公平な措置を講じざるを得なくなるでしょう。.
最後に、ドイツは実施体制の制度改革を必要としている。法律には、目的、責任、期限、そして評価指標を明記すべきである。進捗状況は公に比較可能でなければならない。各省庁や機関は、デジタル化、プロジェクト管理、そして影響評価に関する専門知識をさらに強化する必要がある。政治的成功は、もはや新規プログラムの数ではなく、検証可能な成果によって評価されるべきである。.
社会的な均衡は変化を妨げてはならない
産業構造の変化は、勝者と敗者を生み出す。伝統的な自動車供給やエネルギー集約型生産の割合が高い地域は、特に脆弱である。責任ある政策は、抽象的な市場原理だけを指摘して従業員を見捨てるべきではない。高等教育、人材の流動性、起業家精神、そして地域インフラの整備を促進すべきである。.
しかし、社会保障制度が既存の構造をすべて維持しようとするならば、逆効果となる。短時間勤務制度、移転会社、地域支援などは、移行を促進するのに役立つ。一方で、競争力のないビジネスモデルへの恒久的な補助金は、資本と労働力を拘束し、それらが他の分野で不足する原因となる。重要なのは、すべての雇用を現状維持することではなく、人々を守ることである。.
ここでは正直さが極めて重要です。すべての仕事が現状のまま維持されるわけではありません。同時に、エネルギー技術、防衛、ソフトウェア、データセンター、ネットワーク拡張、ヘルスケア、産業サービスといった分野で新たな仕事が生まれています。政策立案者は、この変化を言葉で否定するのではなく、加速させるべきです。優れた構造政策とは、適応への明確な意思表示と確実な支援を組み合わせたものです。.
企業にも責任がある。長年にわたり高収益を分配し、技術革新の決定を先延ばしにし、複雑な組織構造を構築してきた企業は、是正措置にかかる費用を従業員や国家に一方的に押し付けることはできない。信頼できる改革システムには、より効率的な企業、より効果的な国家、そして従業員への適切な配慮といった、すべての利害関係者の貢献が不可欠である。.
ドイツの強みは、協力の可能性にある。
ドイツ経済は引き続き卓越した能力を有している。中小企業は、高度な技術力とグローバルな顧客関係を融合させている。大企業は、資本、ブランド、そして国際的な生産ネットワークを活用できる。研究機関は技術基盤を構築している。欧州単一市場は事業規模の拡大の機会を提供し、エネルギー転換は機械、ネットワーク、ストレージ技術、デジタルシステムに対する新たな需要を生み出している。防衛費の増加もまた、産業能力と技術開発を強化する可能性がある。.
しかし、これらの強みは相互に連携して初めて真価を発揮する。成長資金のない研究は研究室に留まる。迅速な承認のない資金は他所へ流出する。送電網のない再生可能エネルギーは産業コストを削減しない。住宅やデジタル行政のない移民は人材不足を解消しない。計画能力のない政府投資はインフラを構築しない。したがって、立地の質は、単一の優れた指標よりも、システム全体の機能性に大きく左右される。.
まさにここにこそチャンスがある。ドイツが抱える問題の多くは自ら招いたものであり、したがって原則として解決可能である。ドイツにはインフラの近代化、労働者の負担軽減、行政のデジタル化、そしてイノベーションへの資金提供に必要な資源が十分にある。問題は資金不足ではなく、優先順位、スピード、そして一貫性の欠如にある。したがって、改革政策は福祉国家を解体したり、産業の伝統を捨て去ったりする必要はない。国家、企業、そして社会保障制度を、変化した現実に適応させるべきなのだ。.
復活劇は、不快なほど正直な告白から始まる。
ドイツは衰退か旧態依然とした状態への回帰かという二者択一を迫られているわけではない。旧態依然とした状態は二度と戻ってこない。安価なロシア産エネルギー、中国とのリスクフリーな取引、着実に増加する労働力供給、そして揺るぎない技術的リーダーシップは、過去の状況であって、永続的な保証ではない。したがって、説得力のある復興計画は、未来を見据えたものでなければならない。.
その根拠はこうだ。ドイツは再び成長と産業の中心地となることができるが、それは単に旧来のモデルに戻るだけでは実現しない。必要なのは、より生産的で、デジタル化され、欧州に根ざし、適応力のある経済である。フォルクスワーゲンは、変化の遅れがもたらす大きな代償を示している。同時に、同社の産業力は、複雑さを軽減し、意思決定を迅速化し、イノベーションを経済的に規模拡大することで、変革が依然として可能であることを示している。.
最大の危険は改革案の欠如ではない。エネルギー価格、官僚主義、税制、人口動態、インフラ、資本市場、デジタル化といった問題は、長年にわたり周知の課題である。真の危険は、競争力の緩やかな低下に対する政治的な無関心にある。国は長期間繁栄しているように見えても、将来の価値創造基盤は徐々に蝕まれていく可能性がある。だからこそ、深刻な危機によってあらゆる選択肢が失われる前に、改革段階を開始しなければならないのだ。.
公共投資が構造改革と結びつき、社会変革が組織的に進められ、測定可能な成果が求められるならば、ドイツの復活は現実的だ。それは決して無料でも、紛争のない道でもないだろう。しかし、代替案はより高くつくことになる。産業価値の創出の減少、税収の減少、社会保障の弱体化、そして政治的影響力の喪失といった事態を招くからだ。ドイツは規模を縮小する必要はない。より迅速な意思決定を行い、より明確な優先順位付けを行い、知識を経済力に転換する方法を改めて学ぶ必要があるのだ。.
🎯🎯🎯 データ駆動型B2B業界ハブを準社内ソリューションとして活用

準社内ソリューション:Xpert.DigitalがB2Bマーケティングとセールスの運用上のギャップをどのように解消するか – スマートコンテンツ主導型ビジネス - 画像:Xpert.Digital
Xpert.Digitalは、 Konrad Wolfenstein が率いるデータ駆動型のB2B業界ハブです。同社は、業界パートナーにとって外部の準社内ソリューションとして機能し、クライアント側に追加のリソースを必要とせずに、マーケティング、コンテンツ、販売における運用上のギャップを埋めます。.
詳細はこちら:
グローバルマーケティングとビジネス開発のパートナー
☑️ 当社のビジネス言語は英語またはドイツ語です。
☑️ 新機能: 母国語での対応!

Konrad Wolfenstein
私と私のチームは、あなたの個人アドバイザーとして喜んでお手伝いさせていただきます。.
こちらの問い合わせフォームにご記入いただくか[email protected]。、 +49 7348 4088 965までお電話ください。メールアドレスはです
私たちの共同プロジェクトを楽しみにしています。.