株式市場の衝撃:AI関連株の売り浴びせの背景とは? – 時価総額が3兆ドル減少 – AIを活用したクリエイティブな画像:Xpert.Digital
AIブームは現実を突きつけられつつある。これらのリスクが今、明らかになりつつあるのだ。
AIブームが過ぎ去った今、重要なのは収益性だ。では、どの企業が今、プレッシャーにさらされているのだろうか?
データセンター、電力、利益:AI熱狂が限界に達しつつある理由
AIブームは長年にわたり株式市場を牽引してきた。しかし今、投資家は厄介な疑問を抱いている。半導体、データセンター、エネルギーインフラへの巨額投資は、既に株価に織り込まれている利益を本当に生み出すのだろうか?テクノロジー株の急落は、市場がもはや未来への壮大な約束だけに注目しているわけではないことを示している。ますます重要視されるのは、具体的な収益、信頼できる顧客、そして大規模投資を資金調達できる能力なのだ。.
これは単なる取引日の低迷以上の問題です。データセンター建設の遅延、電力需要の増加、政治的不確実性などが、AI業界の成長に対する期待を変える可能性があります。同時に、多額の投資が必ずしも持続的に収益性の高いビジネスモデルの証明になるわけではありません。重要なのは、企業がAIサービスで十分な有料顧客を獲得し、コストを賄えるかどうかです。したがって、株式市場のショックはAIブームの終焉を証明するものでも、損失を単なる買いのチャンスとして軽視する理由でもありません。むしろ、どの企業が実際に価値を創造しているのか、そしてどの企業が主に高い期待によって動かされていたのかを明らかにする再評価のきっかけとなるはずです。.
これに関連して:

未来が高価になりすぎたとき:もはや重要なのは約束ではなく、利益だ。
単なる悪い取引日よりも重大な株式市場のショック
国際株式市場は、個々の取引日の損失にとどまらない、より広範な意味を持つ再評価の過程にある。その核心にあるのは、人工知能の急速な発展期に技術革新への熱狂に隠れがちだった問い、すなわち、企業の期待利益のかなりの部分が不確実な将来にしか生み出されない場合、企業は現在どれほどの価値を持つべきなのか、という問いである。最近の株価急落は、投資家がこの問いに再び、より厳密に答えようとしていることを示している。.
2026年11月5日(木)、ナスダック100指数は約6.4%下落した。より広範なナスダック総合指数は約5.5%下落し、直近の高値から10%以上も値を下げた。この違いは重要である。両指数は異なる企業グループを表しており、名称が似ていても同一視すべきではない。特に半導体企業や、AIインフラの拡大と密接に関連する事業を展開する企業の間で、下落幅が顕著だった。.
米国株式市場の全体的な損失は、時価総額で約3兆米ドルと推定された。ユーロ換算の約2兆6800億ユーロは、為替レートに左右される換算値であり、独立した損失額ではない。金曜日も国際的な不確実性が続いた。韓国株式市場は一時的に約9%下落し、DAX指数は前日に過去最高値を記録した翌日に約2.4%下落した。.
これらの数字は、信頼感の急激な低下を示しているものの、一律の経済危機に至っているわけではない。重要なのは、損失の分布が不均一であることだ。特に野心的なAIビジネスモデルは圧力にさらされている一方で、医療、食品、製造業の一部企業は比較的良好な業績を維持している。株式市場は、約束された成長と既に生み出された収益との区別を、再びより明確にしつつある。.
市場価値の喪失は現金の消失ではない
1日で数兆ドルもの資金が消滅したという事実は、衝撃の大きさを伝えるものの、経済的には誤解を招く可能性がある。市場価値は、発行済み株式数に現在の市場価格を掛けて算出される。市場価格が下落すれば、実際に取引されたのは一部の株式のみであっても、理論上の全株式の価値は減少する。.
したがって、3兆ドルが必ずしもポートフォリオから引き出され、他の分野に投資されたわけではない。むしろ、買い手と売り手がより低い価格を受け入れたのである。これらの新たな価格は、誰も売却しなかった株式の価値も再評価する。つまり、価格の下落は、必ずしもそれと同額の資金が他のセクターに流入することを意味するわけではない。.
経済的に見ると、こうした評価額の変動は決して軽視できるものではない。投資家の資金は減少し、企業は増資で一株当たりの資金調達額が減少する可能性があり、レバレッジをかけたポジションは圧迫される可能性がある。担保価値が下落すれば、追加資金の要求やポジションの強制売却を余儀なくされる場合もある。.
実体経済も影響を受ける可能性がある。経済的に苦しくなった人々は、大きな支出を延期するかもしれない。企業は資金調達が困難になると投資を見直す。したがって、株式市場のショックは必ずしも取引画面の中だけに留まるわけではない。しかし、これがより広範な経済的負担につながるかどうかは、損失がどれほど長く続くか、そしてそれが資金調達、消費、投資にどれほど深刻な影響を与えるかによって決まる。.
政治的な安堵感が収まった後には、コスト計算が待っている。
米国中間選挙後の市場心理の急速な変化は、政治的出来事が資本市場でどのように処理されるかを示している。当初、明確な選挙結果が出ると、多数派や責任に関する不確実性が低下するため、安心感をもたらす。その後になって初めて、投資家は新たな政治情勢が個々のセクターにどのような経済的影響を与えるかをより詳細に検討するようになる。.
AI関連株にとって、データセンターに対する潜在的な規制が中心的な焦点となった。データセンターの設置を制限、一時停止、あるいは新たな設置場所への規制強化を求める政治家が選挙で勝利を収めたことで、AIの普及ペースの鈍化への懸念が高まった。これは必ずしもAIの長期的な重要性を変えるものではないが、インフラ整備のペースには影響を与えた。.
株式市場においては、確率の変化だけで十分だ。投資家が利益期待を下げるのに、特定の法律が制定される必要すらない。プロジェクトの開始が遅れる可能性があれば、受注、売上、キャッシュフローが遅れる。同時に、計画費用や資金調達費用が増加する可能性もある。.
しかしながら、冷静な分析を行うには、選挙公約、法的可能性、そして実際に実施された措置を区別する必要がある。すべての政治的要求が同じように実現するとは限らない。州や地方自治体の責任の違い、既存の契約、そして経済的利害関係が、行動の範囲を制限するのである。.
したがって、不確実性は確かに存在するが、その最終的な範囲は未知数である。特に、評価がほぼ問題なく拡張が進むことを前提としている場合、この問題は深刻化する。.
無限の可能性を秘めていると思われていたデジタル化は、物理的なボトルネックに直面している。
人工知能は、しばしば純粋にデジタルな発展であると捉えられがちです。しかし実際には、人工知能は物理的なインフラに依存しており、それは容易に構築できるものではありません。高性能プロセッサには、建物、電源接続、冷却装置、データ回線、そして安定した動作環境が必要です。これらの要素のいずれかがボトルネックとなる可能性があります。.
データセンターが予定通りに完成しなければ、注文したチップは経済的な利益を生み出さない。完成した建物も、約束されたネットワーク容量が不足していれば、生産性は低いままとなる。また、高性能な施設であっても、容量が部分的にしか利用されていなかったり、顧客が価格交渉で値下げを要求したりすれば、自動的に収益を生み出すわけではない。.
こうした依存関係によって、ある一箇所で発生した問題がサプライチェーン全体に波及する理由が説明できます。データセンター運営者はハードウェアの発注を延期し、サプライヤーは生産計画を調整し、機器メーカーは収益の遅延を予測し、金融機関はより長い期間にわたる資金繰りに対応しなければなりません。.
技術進歩は、経済的および物理的な制約の中で進行する。プロセッサの短いイノベーションサイクルとエネルギーインフラの長い計画サイクルとの調整は特に重要である。ハードウェアがより高性能な世代に急速に置き換えられる一方で、建設プロジェクトが遅延すると、投資計画が完全に実施される前に見直しを迫られるリスクが高まる。.
これは重要な課題を生み出す。成功は単一企業の最高速度によって決まるのではなく、インフラ全体の協調的な開発によって決まるのだ。.
データセンターへの抵抗は、流通上の問題である。
新たなデータセンター建設に対する政治的な抵抗は、単なる技術恐怖症だけでは十分に説明できない。多くの場合、それはコストと利益の配分に関わる問題である。自治体にとって、大規模プロジェクトは追加投資と税収の増加を意味する。同時に、土地利用、建設交通、電力需要、地域インフラの拡張といった負担も生み出す。.
追加のネットワーク容量の費用を誰が負担するかという問題は、特にデリケートな問題である。費用が料金を通じて広く分散される場合、家計や企業に負担がかかる可能性がある。データセンター事業者がより大きな負担を負う場合、プロジェクトの収益性が低下する恐れがある。どちらの選択肢も、政治的および経済的な影響を及ぼす。.
常勤雇用の数も重要な要素です。資本集約型のデータセンターは、同等の産業用地と比べて、運用期間中に同数の雇用を生み出すとは限らず、多額の投資が必要となる場合があります。したがって、投資額だけでは地域への恩恵を十分に測る指標とは言えません。.
国際通貨基金(IMF)の調査は、電力需要の重要性を強調している。AI事業を垂直統合している企業では、総経費に占める電力コストの割合が2019年から2023年の間に平均で0.8%から1.6%に上昇した。純粋なデータセンター企業では、その割合はさらに高く、13%から15%に達した。これらの数値は異なるビジネスモデルを反映したものであり、すべての企業に直接適用できるわけではない。しかし、エネルギー供給が経済方程式の重要な要素であることを示している。.
重要な疑問は、AIから実際に利益を得るのは誰なのか、ということだ。
初期投資額の大きさは、その後の収益性をほとんど示さない。企業はコンピューティング能力に数十億ドルを投資しても、妥当な収益を上げるのに苦労する可能性がある。重要なのは、顧客が運営コスト、減価償却費、資金調達費用、そして妥当な資本収益率を賄える価格を継続的に支払う意思があるかどうかである。.
バリューチェーン全体を通して、利害関係は様々である。半導体メーカーは販売時に高い利益を上げることができるが、顧客は購入したハードウェアを経済的に活用する必要がある。クラウドプロバイダーは追加収益を上げることができる一方で、サービスを利用する企業はまだAIアプリケーションから十分な恩恵を受けていない。.
逆に、技術はユーザーにとって非常に価値のあるものであっても、提供者が長期的に莫大な利益を上げることを可能にするとは限らない。競争と技術効率によって価格が下がると、顧客は恩恵を受ける一方で、個々のインフラ事業者の投資収益率は圧迫されることになる。.
したがって、経済全体の発展と株主利益は異なる要因である。人工知能の普及が成功したとしても、関連するすべての株式が魅力的な投資対象となるわけではない。.
投資サイクルが長期的に持続可能となるのは、主に独立系顧客が処理時間の短縮、エラー率の低下、設備稼働率の向上、あるいは収益の増加といった目に見えるメリットを実感できた場合である。こうした成果のみが、新たな資金調達やますます楽観的になる将来予測に恒久的に依存しない、安定した需要を生み出す。.
高い期待は、たとえ優良企業であっても脆弱なものにする。
優れた企業であっても、株価がその成功を過度に反映している場合、投資対象としては不向きとなる可能性がある。この単純な区別こそが、現在の市場動向の重要な部分を説明する。.
株価は、現在の利益だけでなく、将来のキャッシュフローに対する期待も反映する。こうした期待収益の成長が見込まれるほど、またそれが将来のより遠い未来に及ぶほど、株価評価は前提条件の変化に対してより敏感になる。.
純粋に例示的な例を挙げると、この関係性は明らかです。ある企業が予想年間利益の50倍で評価されていたとして、その後市場がその35倍しか受け入れなくなった場合、利益が変わらないと仮定すると、計算上の企業価値は30%低下します。同時に利益予想が10%低下した場合、合計で37%の低下となります。これは、破産や事業の完全な崩壊を必ずしも必要とするものではありません。.
まさにそれが、問題の企業が成長を続けていても株価が急落する可能性がある理由です。単に、以前の株価が予想していたよりも成長が鈍化しているだけなのかもしれません。.
AI関連株は、収益の遅延、利益率の低下、資金調達コストの上昇、より慎重な評価指標など、複数の要因が重なる状況に直面する可能性がある。その結果、市場は単一の四半期予測だけでなく、場合によっては全体的な見通しを調整することになる。.
したがって、価格下落を評価する者は、以前の価格にどのような前提が織り込まれていたのかを問わなければならない。以前の最高価格は、経済的価値の独立した証明にはならない。.
半導体企業が特に強く反応している理由
半導体業界が売り浴びせの中心となっているのは、その需要が他社の投資予算と密接に連動しているためだ。データセンターの拡張が加速すれば、プロセッサ、メモリ、その他の部品の受注が増加する。逆に拡張が延期されれば、収益予測はたちまち圧迫される可能性がある。.
今週初めからアメリカの半導体株が約16%下落したことは、この脆弱性を如実に示している。NVIDIAでさえ年初来でマイナス圏に転落したという事実は、強固な市場ポジションが短期的な株価変動に対してどれほど脆弱であるかを示している。.
しかし、業界は均一ではありません。企業によって製品、顧客、製造モデル、販売市場が異なります。データセンターを主な顧客とする企業は、産業用電子機器、自動車技術、通信など幅広い事業を展開するサプライヤーとは異なるリスクに直面します。製品の互換性や顧客との交渉力も異なります。.
さらに、延期された需要と失われた需要を区別する必要がある。データセンターが数か月後に建設された場合、その後発注を行うことができる。プロジェクトが恒久的に中止されたり、より効率的な技術ソリューションに置き換えられたりした場合、長期的な需要は変化する。.
過去に30~40%の下落とその後の回復が見られたことから、このセクターでは高いボラティリティが発生することが分かります。しかし、これは自動的に買い推奨となるルールではありません。現在の状況、株価評価、需要サイクルは、必ずしも現在の状況に合致するとは限りません。.
🎯🎯🎯 データ駆動型B2B業界ハブを準社内ソリューションとして活用


準社内ソリューション:Xpert.DigitalがB2Bマーケティングとセールスの運用上のギャップをどのように解消するか – スマートコンテンツ主導型ビジネス - 画像:Xpert.Digital
Xpert.Digitalは、 Konrad Wolfenstein が率いるデータ駆動型のB2B業界ハブです。同社は、業界パートナーにとって外部の準社内ソリューションとして機能し、クライアント側に追加のリソースを必要とせずに、マーケティング、コンテンツ、販売における運用上のギャップを埋めます。.
詳細はこちら:
AI分野における欧州の相対的な強さ
ドットコムバブルから得られる教訓は、技術に対する悲観論ではない。
2000年との比較は当然のことだが、慎重に用いるべきである。ドットコムバブルは、インターネットが経済的に重要でないことを証明したわけではない。むしろ、技術の方向性を正しく評価することが、企業の評価の不正確さに直結する可能性があることを示したのだ。.
AIにおいては、この2つの主張は同時に成り立つ可能性がある。すなわち、この技術は経済プロセスを根本的に変革する一方で、一部の株式は依然として割高である。これらの可能性を矛盾と捉える人は、社会全体の利益と個人が達成可能な投資収益を混同している。.
しかし、今日の市場と当時の状況を単純に比較することは問題がある。テクノロジー分野内には、収益性の高い大企業、専門サプライヤー、そして多額の資金を必要とする資本集約型事業者など、大きな違いが存在する。したがって、過剰反応が必ずしも市場全体に均等に影響を与えるとは限らない。.
3つの質問を分けて考えると良いでしょう。その技術は長期的に見て関連性があるか?その企業はそこから持続的な利益を生み出すことができるか?そして、現在の株価はこれらの利益に見合った妥当な水準か?
3つのレベルすべてが説得力をもって整合して初めて、健全な投資根拠が浮かび上がる。AIが10年後には今日よりも重要になるという単なる主張は、評価の問題に答えるものではない。同様に、価格の急落は、その技術が過大評価されていたことを証明するものではない。それは、市場がその経済的利益を、時期と財務的影響の両面において過大評価していたことを意味するに過ぎない。.
共通の上昇傾向の中から、収穫物の品質に基づいて選抜が行われます。
好景気の間、実に多様な企業が同じ包括的なシナリオから恩恵を受けることができた。このシナリオでは、AIの普及はデータセンターの増加、チップの増加、電力需要の増加を意味し、ひいてはバリューチェーン全体にわたる利益の増加につながると考えられていた。しかし、最近の調整局面は、この単純な関連性に疑問を投げかけている。.
今や、その違いはより明確になってきている。長期にわたる安定した契約と健全な財務体質を持つ企業は、設備投資を事前に済ませ、顧客獲得は後回しにするプロバイダーとは異なる評価を受けるべきである。代替が困難な技術を持つ製造業者は、代替可能なサービスを提供するプロバイダーとは異なる選択肢を持っている。.
AI分野以外でも、より詳細な精査が行われている。医療や食品分野は、比較的安定した需要の恩恵を受ける可能性がある。しかしながら、利益の増加や株価の安定は保証されていない。規制、競争、コスト上昇、そして既に高い企業価値評価は依然として重要な要素である。.
産業部門は、しばしば景気変動に強い分野とみなされるが、特に慎重に扱うべきである。多くの産業グループは、景気循環、資本財需要、国際貿易に大きく依存している。一方、保守サービスや特殊な消費者向け製品からの継続的な収益に大きく依存しているグループもある。.
したがって、新たな境界線は、現代産業と伝統産業の間というよりも、むしろ収益性の質の違いによって引かれる。単なる成長の約束よりも、安定した需要、十分な利益率、そして限られた資金調達ニーズが重要性を増している。.
ヨーロッパの相対的な強さは、当初はその構成によるものである。
欧州株式市場は、特に大きな打撃を受けているAI関連企業の比重が低いことから恩恵を受ける可能性がある。大手ヘルスケア企業、食品企業、製造業企業は、ナスダック100指数よりも多くの欧州株価指数において大きな影響力を持っている。.
しかし、これは必ずしも欧州の経済全体の優位性を意味するものではありません。市場の下落幅が産業構成によって小さくなる場合、それはまず指数構成における構造的な違いです。有意義な比較を行うには、類似の産業やビジネスモデルを持つ企業同士を比較する必要があります。.
企業の本社所在地は、必ずしもその経済圏と一致するとは限りません。ヨーロッパの製造業者がアメリカでの事業に大きく依存している場合もありますし、アメリカのヘルスケア企業が世界中で収益を上げている場合もあります。したがって、国別の比重だけに注目しても、真のリスク分布の一部しか捉えることができません。.
ユーロ圏の投資家にとって、為替レートも重要な要素となる。ドル建てでの利益は、不利な為替変動によって相殺される可能性がある。逆に、ドル高は株式市場の損失の一部を相殺する効果もある。.
したがって、欧州の相対的な強さは、米国との明確な乖離というよりも、むしろ産業嗜好の変化として理解されるべきである。欧州企業が恒久的に魅力的な企業となるには、単に指数におけるAIの比率を下げるだけでは不十分であり、競争力のある製品、生産的な投資、そして妥当な企業価値評価が不可欠となる。.
最大の集中リスクは、しばしば自身のポートフォリオの中に潜んでいる。
多くの投資家は、自身が認識している以上にテクノロジーやAI関連のリスクを抱えている。グローバルETF、NVIDIA株の追加購入、半導体ファンド、AI関連ファンドなどは、それぞれ独立した投資に見えるかもしれない。しかし、経済的な観点から見ると、これらは同じ企業や同じ将来予測を複数回含んでいる可能性がある。.
したがって、ポジション数だけでは実際の分散状況はほとんど分からない。重要なのは、それらのリターンが共通の要因にどれほど強く依存しているかである。複数の投資が、データセンターへの急速な投資、ハイテク企業の評価額の高さ、有利な資金調達に依存している場合、市場が混乱する時期には、それらすべてが同時に下落する可能性がある。.
時価総額加重型のグローバル指数は、意図的にこの関係性を強化するものではありませんが、結果的にそれを反映しています。個々の大企業の時価総額が上昇すれば、指数におけるその企業の比重も増加します。そして、その後にこれらの企業の株式を追加購入する人は、既に存在する集中度をさらに高めることになります。.
したがって、有意義なポートフォリオ分析では、銘柄名や国名だけでなく、共通の経済的依存関係も考慮に入れる必要がある。これには、業界、顧客、通貨、資金調達、そして利益が現在期待できるのか、それとも遠い将来にしか期待できないのかといった点が含まれる。.
他の資産に加えて、全体的な財務状況も考慮する必要があります。職業生活がテクノロジー投資に大きく依存している人や、関連会社を所有している人は、ポートフォリオ以外にも、この分野で既に大きな財務リスクに直面している可能性があります。したがって、分散投資は証券ポートフォリオだけでなく、財務状況全体を考慮して行うべきです。.
世界指数がニュースの見出しほど劇的ではない理由
MSCIオールカントリー・ワールド指数は最近、過去最高値から約6%下落して取引されているものの、年初来では依然として約8%上昇している。このことから、個々の市場セグメントの急落が、必ずしも世界株式市場の同様の大幅な下落につながるわけではないことがわかる。.
同時に、結果の解釈には注意が必要です。広範な指数は、国、セクター、企業間の差異を平準化するため、個々のポートフォリオが既に大きな損失を被っていても、指数全体としては比較的安定しているように見えることがあります。.
さらに、個人の投資収益は投資開始時期によって異なります。年初に投資した人と、ピーク直前に購入した人では、同じ市場の動きでも異なる結果になります。両者とも同じ指数を見ても、結果は全く異なるものになるでしょう。.
過去最高値との差がわずかであっても、必ずしも株価が割安であるとは限りません。収益予想が株価の下落よりも大きく落ち込んだ場合、収益予想との比率で見ると、株価は下落したにもかかわらず割高になっている可能性があります。.
したがって、グローバル指数の数値は、世界経済の完全な崩壊という概念を現実的な視点から捉え直すものである。しかしながら、さらなる損失や問題の深刻化を排除するものではない。重要な問題は、今回の調整が特に過剰な評価額に限定されるのか、それとも経済の広範な分野における資金調達や投資活動に影響を与えるのか、という点である。.
評価調整が資金調達上の問題になる仕組み
株価の下落は、それまでの成長予測の根拠となっていたプロジェクトの実施を阻害する場合に特に危険となる。株価の下落は増資の魅力を低下させる。リスクプレミアムの上昇は融資コストの上昇につながる。収益見通しの不確実性は、貸し手が投資を延期する原因となる可能性がある。.
これは潜在的なフィードバックループを生み出す可能性がある。事業拡大への懸念が企業価値を低下させ、企業価値の低下が資金調達を困難にし、資金調達の困難化が今度は事業拡大を遅らせる。このメカニズムはすべての企業に均等に影響を与えるわけではない。.
財務的に健全で継続的なキャッシュフローが豊富な企業は、投資段階を自力で乗り切る可能性が高い。一方、多額の負債による資金調達を必要とする専門プロバイダーは、投資家からの継続的な信頼に大きく依存する。.
さらに、緊密な取引関係はリスクの移転につながる可能性がある。主要顧客が支出を削減した場合、直接の供給業者だけでなく、他の機器メーカーや融資パートナーにも影響が及ぶ可能性がある。企業が少数の主要顧客に集中すればするほど、この相関関係は顕著になる。.
このことから、実用的な評価基準が導き出される。すなわち、収益成長は常にキャッシュフロー、負債、および資本要件と併せて検討されるべきである。急速に成長している企業は、流動性が安定しており投資ニーズが限られている緩やかな成長の企業よりも、財務的に脆弱である可能性がある。.
エネルギーとインフラは、依然として大きな可能性を秘めた分野であると同時に、固有のリスクも抱えている。
代替手段の模索は必然的にエネルギー供給、ネットワーク、冷却、産業インフラへと繋がる。これらの分野はデジタル経済の長期的なニーズから恩恵を受けることができる。しかしながら、これらを自動的に確実な代替手段とみなすのは誤りであろう。.
電力会社は、どこかで需要が増加したからといって、必ずしも収益が増えるわけではありません。立地、利用可能な発電容量、契約条件、規制条件など、すべてが関係してきます。送電網設備のサプライヤーは、大量注文を受けたとしても、コスト増やプロジェクトの遅延といった影響を受ける可能性があります。.
資本集約度も非常に重要です。新規設備の建設費用が高額になり、資金調達コストが増加すると、さらなる成長は収益を希薄化させる可能性があります。つまり、収益の増加が必ずしも株主価値の増加につながるわけではないのです。.
追加的な発電能力の確保も、経済全体の評価において重要な要素となる。国際通貨基金(IMF)のモデル計算によると、データセンター需要の急増と、再生可能エネルギーおよび送電網の拡大の限界が相まって、電力価格に相当な圧力がかかる可能性がある。ただし、これらはあくまで条件付きシナリオであり、確実な価格予測ではない。.
したがって、経済的な機会は「エネルギー」という流行語にあるのではなく、ボトルネックを効率的に解決し、その対価として適切な報酬を得られる具体的なビジネスモデルにある。.
AIを除けば、同じ評価ルールが適用される。
アナリストが他のセクターに可能性を見出すのは理解できる。長期間にわたり少数のテクノロジー株に注目と資金が集中してきた場合、他の企業への注目度は低くなる可能性がある。これは新たな機会を生み出す可能性はあるが、必ずしも全体的な過小評価を意味するものではない。.
医療関連企業にとって、製品の品質、償還制度、規制リスク、そして該当する場合は特許保護が極めて重要です。消費財メーカーにとっては、ブランド力、販売量、そしてコスト増を価格に転嫁できる能力が鍵となります。製造業グループにとっては、受注品質、設備稼働率、そして資本収益率が最重要事項です。.
アナリストの目標株価は、確実なリターンを保証するものではありません。それは、収益、評価指標、経済状況に関する仮定に基づいています。大きな市場変動の後には、目標株価が変更されずに公表されていても、これらの仮定は時代遅れになる可能性があります。.
したがって、現在の価格と目標価格の差が大きいということは、全く異なる2つのことを意味する可能性がある。1つはより有利な参入機会を意味すること、もう1つはより悪い見通しへのモデル調整が遅れることを意味することである。.
最高価格目標を追求するよりも、さまざまなシナリオを比較検討する方が賢明なアプローチです。通常の事業環境下で、企業はどのような業績を上げるでしょうか?需要が弱まった場合はどうなるでしょうか?景気回復が長引いた場合、企業はどの程度の財務的な柔軟性を持っているでしょうか?こうした問いこそが、単なる価格回復への希望と、健全な分析を区別するものです。.
適切なエントリーポイントは、過去の最高価格に左右されるものではない。
大きな損失を出した後、株価が割安になっているという理由だけで株を買いたくなる誘惑に駆られる。30%の下落は掘り出し物のように感じられる。しかし、それは本質的価値がそれほど低下していない場合に限り、経済的に魅力的な選択肢となる。.
価格の下落は、必ずしも割安とは限らないものの、過熱状態を是正する可能性がある。同様に、長期的なリターンがほぼ変わらない場合、比較的小幅な下落でも魅力的な投資機会となる可能性がある。前回の高値からの乖離は、この問いに対する答えにはならない。.
投資期間についても、しばしば誤解が生じます。長期的な視点とは、あらゆる中間的な動向を無視することではありません。特に、企業が経済的に存続可能であり、投資した資本が長期間必要とされない場合には、長期的な視点は非常に有効です。.
段階的に購入することで、投資額全額を不利なタイミングで投資してしまうリスクを軽減できます。しかし、ビジネスモデルの弱さや過大評価による損失を防ぐことはできません。計画的な購入は、自動的な品質管理策ではありません。.
投資資金と予測可能な負債を明確に区別することは特に重要です。税金、経常費用、あるいは計画されている大きな購入のための資金は、長期的に利用可能な資産とは異なる目的を持ちます。戦略が強靭であると言えるのは、長期にわたる不利な市場環境に耐えうる場合のみです。.
心理的ストレス検査は経済的要因の一つである。
投資家が損失に耐えられるかどうかは、単に個人の冷静さの問題ではない。それは実際の投資成果に直接影響を与える。急落後に慌てて売却し、回復後に再び投資するような投資家は、たとえ投資対象が健全なものであっても、悪い結果を招く可能性がある。.
金銭的な損失許容度と感情的なリスク選好度は同じものではない。投資家は十分な資金を蓄えていても、日々の変動によって大きな損失を被る可能性がある。逆に、経済状況がそれを支えきれないにもかかわらず、あえて高いリスクを取る人もいる。.
ポートフォリオを頻繁に監視すると、短期的な変動に対する意識も高まります。変動の激しい株式の場合、あらゆる動きに反応しなければならないという印象が容易に生じます。そのため、長期的なアプローチが意図せず短期的な取引へと変質してしまう可能性があります。.
あらかじめ定義された論理があると役立ちます。そのポジションはどのような目的を果たすのか?投資を支える前提条件は何か?これらの前提条件を実際に覆すような変化とはどのようなものか?こうすることで、通常の価格変動と根本的な悪化を区別しやすくなります。.
したがって、今回の売り浴びせにおけるストレステストは、損失に耐えることだけにあるのではない。自身のポートフォリオが、実際の経済状況や心理状態に適切かどうかを見極めることにあるのだ。.
一見確実な予測ではなく、3つの発展経路
今後の展開は、単一の価格予測よりもシナリオで説明する方がより有意義である。最良のシナリオでは、政治的な制約は限定的であり、エネルギーのボトルネックは徐々に解消され、AIの利用は十分に収益性の高い形で拡大する。その場合、今回の景気後退は、後から振り返ってみると、重要ではあるものの、一時的な評価調整であったと判明する可能性がある。.
穏健なシナリオでは、より緩やかなペースで、地域分散型の事業拡大が想定される。投資額は高水準を維持するものの、優先順位付けはより厳密に行われる。資金力の弱い企業や、他社製品と競合する製品を提供する企業は苦境に立たされる一方、収益性の高い市場リーダーや、優れたユーザー企業は生き残ることができるだろう。その結果、株価は企業の質に応じてより大きく乖離するようになる。.
最悪のシナリオでは、有料AIアプリケーションへの需要、資金調達の選択肢、インフラ拡張のスピードがすべて同時に期待外れとなる可能性がある。そうなれば、プロジェクトの中止、受注の減少、さらなる利益修正につながる恐れがある。こうした事態は、テクノロジー分野にとどまらず、より広範な影響を及ぼすだろう。.
これらのシナリオは確率を示すものではありません。監視すべき経済関係を示すものです。特に重要なのは、実際の投資支出、契約の質、設備稼働率、営業キャッシュフロー、そして利用者間の生産性向上効果です。.
すべての新型モデルやすべての華々しい製品発表が、これらの経済的な疑問に答えるわけではない。.
新しい証券取引所規則は、実証可能な価値創造を評価するものである。
最近の株価下落は、人工知能の終焉というよりも、その恩恵を受ける企業に対する過度に一般化された評価の終焉を示唆している。個々の企業の収益が低迷し、一部の株価が下落し続ける中でも、この技術は経済的に重要な意味を持ち続ける可能性がある。.
決定的な変化は規模にある。投資家は、追加のコンピューティング能力が実際にどれだけの収益を生み出す需要につながるのか、投資が回収されるまでにどれくらいの時間がかかるのか、電力網、施設、資金調達のコストは誰が負担するのかといった点について、より具体的な質問を投げかけている。これらの質問は経済発展の妨げとなるものではなく、むしろ発展が持続的に資金調達可能であることを保証するための前提条件となる。.
これは、ヨーロッパおよび従来のAIハブ以外のセクターにとって、相対的な機会をもたらす。しかし、これらの機会が持続可能な投資見通しにつながるのは、堅実なビジネスモデルが妥当な価格と結びついた場合に限られる。単にこれまで株式市場で人気だった銘柄を捨てるだけでは不十分だ。.
したがって、明確に論理的な経済的観点は次のとおりです。市場はAIが良いか悪いかを判断する必要はありません。市場が判断すべきは、どの投資が生産的か、どの企業が恩恵を受けられるか、そしてどの評価額が適切かということです。そして、まさにこの区別が今、大きな力をもって復活しつつあります。.
したがって、人工知能の未来は、ますます強力になるモデルだけに依存するものではない。電力供給、信頼できる顧客関係、効率的な資本配分、そして常に新たな期待を抱くことなく資金調達できる利益にも依存する。.
📈🚀 可視性から信頼へ 👀🤝 Xpert.Digital で拡張可能な道筋

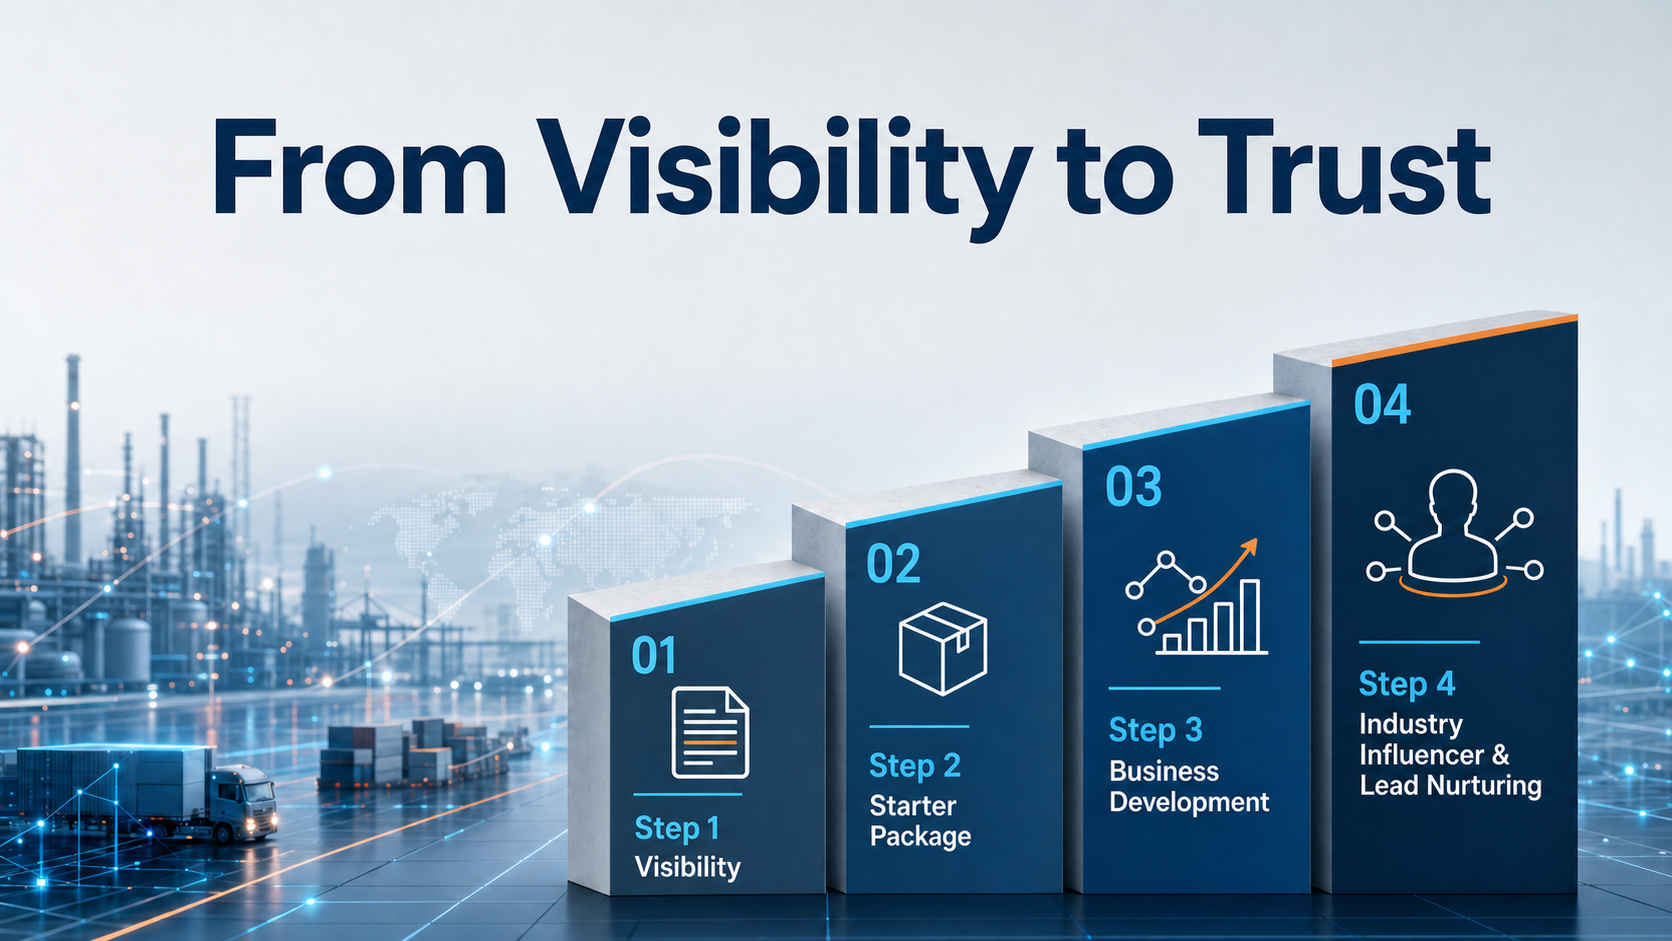
可視性から信頼へ:Xpert.Digitalで実現する拡張性の高い道筋 - 画像:Xpert.Digital
産業分野のB2Bビジネスにおいて、持続可能なビジネス関係は一夜にして築かれるものではありません。認知度の向上、専門性の向上、継続的な接点、そして信頼関係の構築といった段階を経て、徐々に発展していくものです。Xpert.Digitalの4段階モデルはまさにこの点に対応しています。管理しやすい入り口から始まり、必要に応じてビジネス開発におけるより深い協業へと発展させることができる、構造化された道筋を提供します。.
このモデルは、大げさなマーケティングの約束に頼るのではなく、関係性を最優先に考えています。企業はまず、明確に定義され、容易に計算可能な指標を設定し、自社の経験に基づいて、どの程度まで協力関係を拡大するかを決定します。この円滑な信頼構築プロセスにおける重要な要素は、プラットフォームが煩わしい広告を一切排除し、編集内容が企業の専門知識のみに焦点を当てていることです。.
詳細はこちら:
グローバルマーケティングとビジネス開発のパートナー
☑️ 当社のビジネス言語は英語またはドイツ語です。
☑️ 新機能: 母国語での対応!

Konrad Wolfenstein
私と私のチームは、あなたの個人アドバイザーとして喜んでお手伝いさせていただきます。.
こちらの問い合わせフォームにご記入いただくかwolfenstein@xpert.digital。、 +49 7348 4088 965までお電話ください。メールアドレスはです
私たちの共同プロジェクトを楽しみにしています。.