未来の技術:防衛ロジスティクスにおける自律性とデジタル化
Xpert プレリリース

Available in 27 languages 📢
GoogleでXpert.Digitalを優先するⓘ公開日:2026年9月30日 / 更新日:2026年9月30日 – 著者: Konrad Wolfenstein
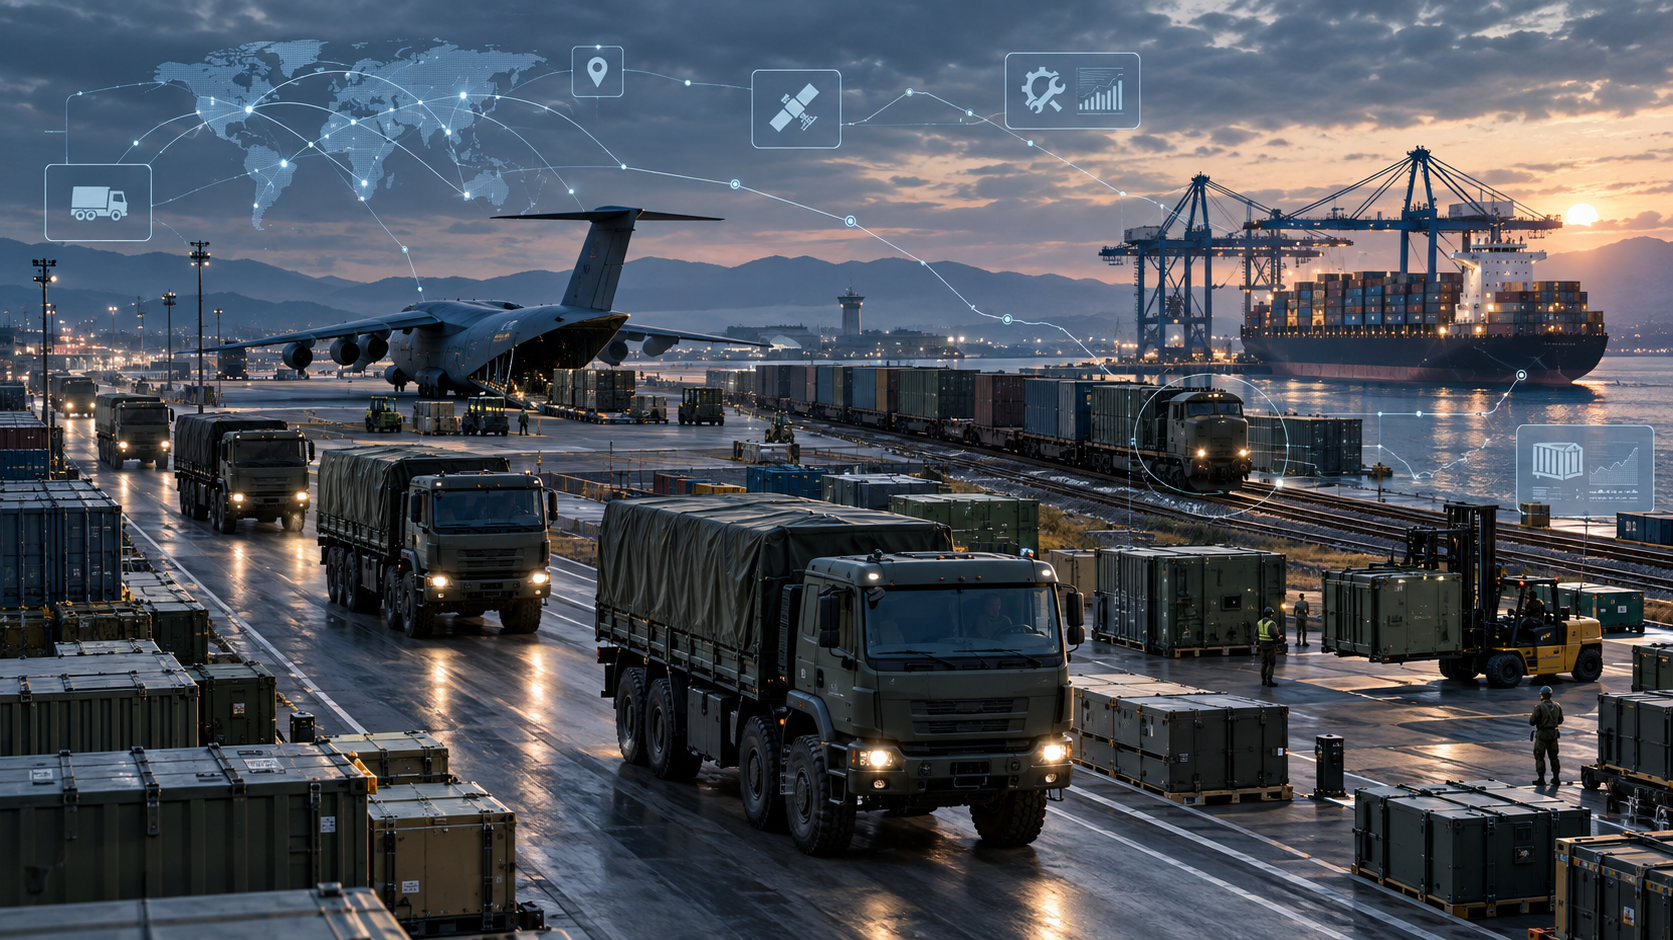
未来のテクノロジー:防衛ロジスティクスにおける自律性とデジタル化 – AIを活用したクリエイティブなイメージ:Xpert.Digital
コストセンターから戦略的パワーファクターへ:防衛ロジスティクスの役割
燃料とスペアパーツが戦争の結果を左右する
3440億ドル:軍事ロジスティクスの未来 ― なぜ可用性が新たな金となるのか
防衛ロジスティクスは、しばしば見過ごされがちだが、国の軍事力を大きく左右する極めて重要な分野である。2034年までに3,443億5,000万ドルという驚異的な規模に達すると予測される世界市場において、燃料、スペアパーツ、そして最新のデータ管理システムの重要性はますます明らかになっている。地政学的緊張の高まりと複雑な軍事作戦の時代において、ロジスティクス上の課題を克服する能力は、戦略的な優位性となりつつある。この動向は、軍事即応態勢が兵器システムの数だけでなく、何よりも支援インフラの可用性と有効性に左右されることを示している。今後数年間で、この市場がどのように進化し、増大する需要を満たすためにどのような技術と戦略が重要となるかが明らかになるだろう。.
防衛ロジスティクス:軍事力を支える3440億ドル規模の市場
戦車は戦闘に勝利をもたらすが、燃料、予備部品、そしてデータが戦争の勝敗を左右する。
世界の防衛ロジスティクス市場は、極めて力強い成長期を迎える態勢が整っている。その規模は2025年には1,825億ドルに達すると予測されている。2026年には1,959億ドル、2034年には3,443億5,000万ドルに達すると見込まれており、これは2026年から2034年までの平均年間成長率が7.3%に相当する。これらの数字の背景には、単なる輸送量の増加以上のものがある。防衛ロジスティクスは、支援的な管理・供給機能から、現代の軍隊が高価な兵器システムを持続的に運用できるかどうかを左右する戦略的能力へと進化しつつある。.
この発展は、単純な経済原理に基づいています。兵器システムは、購入ではなく、運用可能な時間によって軍事的利益を生み出します。航空機には予備部品、熟練した整備士によるメンテナンス、そして安全な飛行場が必要です。地上システムには燃料、弾薬、そして移動式修理能力が必要です。船舶は港湾、補給基地、そして長いサプライチェーンに依存しています。プラットフォームが複雑化し、ソフトウェアの使用量が増えるほど、数十年にわたって運用準備態勢を維持するために必要な労力も大きくなります。そのため、バリューチェーンの大部分は、プラットフォームの一括販売から、ライフサイクルサポート、データ管理、メンテナンス、トレーニング、そして供給へと移行しつつあります。.
防衛予算の増加だけでなく、兵站目標システムの高度化も市場の成長を後押ししている。コスト効率は依然として重要だが、それだけではもはや十分ではない。同時に、スピード、冗長性、セキュリティ、相互運用性、そして攻撃下でも運用を継続できる能力が求められる。こうした状況から、物理インフラ、産業能力、デジタルシステム、そして地政学的リスク軽減策がますます密接に絡み合う市場が生まれている。.
コストセンターから戦略的なパワーファクターへ
防衛ロジスティクスは、人員、装備、弾薬、燃料、予備部品、医療物資、およびサービスの計画、移動、保管、保守、および配送を網羅する。これには、道路、鉄道、航空、海上輸送に加え、補給廠、野営地、作業場、基地、ITシステム、および国際サプライチェーンの管理が含まれる。その経済的な核心は、適切な能力を適切なタイミングで適切な場所に提供することにある。商業ネットワークでは、配送の遅延は収益の損失につながる。軍事作戦においては、それは作戦上の選択肢の喪失を意味する。.
この違いが、システムの最適な設計を変える。民間物流は、数十年にわたり在庫削減、ネットワーク統合、高稼働率を目指したプロセス最適化に取り組んできた。一方、軍事的なレジリエンス(回復力)には、予備、代替ルート、追加の輸送手段、分散保管場所が必要となる。こうした冗長性は、平時には非効率なコストに見える。しかし、危機時には、システム全体の機能不全に対する保険料となる。そのため、より多くの物資を輸送することではなく、既存の供給サービスをより強固に組織化することに重点を置く市場も成長している。.
これに加えて、軍用プラットフォームの耐用年数が長いことも挙げられます。戦闘機、艦船、装甲車両は数十年にわたって運用され、その間に近代化が行われます。スペアパーツの供給は、技術革新、部品の老朽化、サプライヤー製品の生産中止、そして変化するセキュリティ要件に対応しなければなりません。そのため、多くの民間物流市場よりも景気循環の影響を受けにくい、継続的な需要が生まれます。しかしながら、政治的な優先事項、予算決定、そして安全保障情勢には大きく左右されます。.
市場規模が倍増する見込み
2025年から2034年にかけて、市場規模は1,618億5,000万米ドル、すなわち約88.7%増加すると予測されています。2025年から2026年だけでも、134億米ドル、すなわち約7.3%の増加となります。この規模は、これがニッチな市場ではなく、世界の防衛経済において重要な位置を占めていることを示しています。ただし、この予測は収益を保証するものではありません。これは、防衛費の高水準の継続、近代化の継続、そして物流サービスの外部委託の増加を前提としたシナリオです。.
マクロ経済的な追い風は相当なものだ。世界の軍事費は2025年には約2兆8870億ドルに達した。特にヨーロッパ、アジア、オセアニアでは大幅な増加が見られた。同時に、NATO加盟国は2035年まで、年間経済生産高の合計5%を核防衛および防衛・安全保障関連分野に支出することを約束している。このうち3.5%は核防衛に、最大1.5%はインフラ、レジリエンス、産業基盤といった関連分野に充てられる。特に後者は、軍事機動性、港湾、鉄道、燃料システム、通信、安全なサプライチェーンに対する需要を大幅に増加させる可能性がある。.
成長は複数の分野で同時に進行している。新しいプラットフォームには統合されたサポートパッケージが必要であり、準備態勢の強化にはより多くの在庫とメンテナンスが求められる。分散型オペレーションの概念は、サービス提供が必要な拠点の数を増加させる。デジタル化はデータプラットフォーム、センサー、サイバーセキュリティへの需要を生み出す。地域化と戦略的な倉庫管理には追加の資本が必要となる。このように、市場は量的な成長(取引量の増加)と質的な成長(より高度なサービスの提供)の両面で拡大している。.
戦時能力は平時の効率性を凌駕する
ウクライナとの戦争は、軍事ロジスティクスの経済的評価を根本的に変えた。紛争初期には、不十分な整備、燃料不足、脆弱な補給線、そして柔軟性に欠ける補給体制といった問題が顕在化した。長距離輸送、少数の輸送ルートへの過度な依存、そして不十分な野戦修理能力が作戦遂行を阻害した。同時に、たとえ大量の物資備蓄があったとしても、必要な場所にタイムリーに届けられなければほとんど意味がないことも明らかになった。.
一方で、分散型で適応性の高いサプライチェーンの重要性が高まった。小規模な機動修理チーム、事前配置された備蓄物資、分散型倉庫、そして民間支援ネットワークの活用により、対応力が向上した。しかし、この紛争は双方の適応力も示した。兵站拠点は再配置され、修理は前線近くに移され、民間車両がより広く活用され、新たな供給源が開発された。したがって、最も重要な教訓は、特定のモデルが常に優れているということではなく、学習し適応する能力そのものが、兵站における中核的な能力になりつつあるということである。.
市場経済の観点から言えば、これは最大限の効率性から回復力のあるパフォーマンスへの移行を意味します。平時においては、複数の小規模な倉庫よりも単一の大規模な倉庫の方が安価です。しかし、ドローンや精密兵器の脅威にさらされると、それは危険な障害点となり得ます。集中型ITプラットフォームは透明性と規模の経済性をもたらしますが、セキュリティ対策が不十分な場合、サイバー攻撃による被害リスクが増大します。そのため、集中制御と分散実行を組み合わせたシステムへの需要が高まっています。.
道路は依然として大動脈である
道路輸送は、2026年には全輸送手段の中で最大のシェア(53.49%)を占めると予測されている。これは、市場規模にして約1,048億米ドルに相当する。道路が港湾、鉄道駅、空港、倉庫、配備拠点を結ぶ最終手段となるため、このような優位性は十分に考えられる。軍用トラック、装甲輸送車、タンカー、移動式整備工場などは、他のどの輸送手段にも匹敵しない柔軟性を提供する。.
道路の強みは同時に弱みでもある。輸送隊には人員、燃料、警備、そして機能する道路が不可欠だ。橋梁の荷重、トンネルの形状、建設現場、国境手続き、そして損傷したインフラはすべて輸送速度を低下させる可能性がある。紛争地帯では、車両はドローンによる偵察、地雷、破壊工作、そして長距離兵器による攻撃の危険にさらされる。経済的な解決策は、単にトラックを増やすことではない。必要なのは、インテリジェントなルート計画、柔軟な積み替え地点、偽装、安全な通信、技術の標準化、そして異なる輸送手段間で迅速に貨物を移送できる能力である。.
航空輸送は、予測期間中に年平均7.4%の成長が見込まれています。費用がかさみ、輸送量には限界がありますが、スピードと航続距離に優れています。海上輸送は、重機や大量の貨物輸送に不可欠ですが、安全な港湾と長いリードタイムが必要です。鉄道は大量の貨物を長距離にわたって効率的に輸送できますが、固定ルート、互換性のあるネットワーク、適切なターミナルに依存します。したがって、防衛ロジスティクスの成功は、単一の輸送手段を選択することではなく、道路、鉄道、航空、海上を強固な総合ネットワークとして管理する能力にかかっています。.
弾薬が支配的であり、入手可能性が決定的な要因となる。
武器、弾薬、爆発物分野は、2026年には市場シェア52.86%に達すると予測されています。市場予測に基づくと、これは約1,036億米ドルに相当します。この高いシェアは、セキュリティ、保管、文書化、取り扱い、およびタイムリーな配送に関する特別な要件によるものです。多くの民生品とは異なり、これらの製品は厳格な規制の下で輸送および監視され、盗難、改ざん、および損傷から保護されなければなりません。.
高強度戦闘は消費の論理も変化させる。長期戦における弾薬需要は平時の想定をはるかに超える可能性がある。これにより、生産能力、原材料、中間製品、備蓄、輸送ルートが相互に絡み合ったボトルネックとなる。爆薬、推進薬、電子部品、あるいは熟練した人員が不足していれば、新たな生産ラインを増設しても無意味である。逆に、貯蔵場所が脆弱であったり、部隊への供給が滞ったりすれば、大量の備蓄も不十分となる。.
技術サポートとメンテナンスは、第二の戦略的中核を成す。現代のシステムは、複雑な電子機器、ソフトウェア、センサー、および特殊な機械部品で構成されている。システムの可用性は、診断機能、スペアパーツ、ドキュメント、ツール、および訓練を受けた技術者に依存する。一方、医療物流には、温度管理されたサプライチェーン、安全な在庫、および迅速な配送が求められる。その他のサービスを合わせたセグメントは、年間8.5%という特にダイナミックな成長が見込まれる。これは、統合サービス、データ、トレーニング、および柔軟なサポートパッケージを通じたサプライチェーン管理の傾向の高まりを反映している。.
軍隊は最も大きな継続的負荷を発生させる。
エンドユーザーの観点から見ると、2026年までに軍が52.51%を占め、市場を席巻すると予想されている。これは約1,029億米ドルに相当する。陸軍は、その人員規模、地理的な分布、そして使用する車両の種類の多さから、特に幅広い供給需要を生み出す。燃料、弾薬、食料、スペアパーツ、医療サービス、そして整備は、広範囲にわたる距離と地形にわたって供給されなければならない。.
空軍は、年間8.0%という市場全体の成長率を上回る成長が見込まれています。これは、空軍の技術的な複雑さと、予期せぬダウンタイムによるコストの高さが原因です。部品の欠落は、非常に高価な航空機の運用停止につながる可能性があります。そのため、状態監視、予知保全、デジタル構成管理、そして精密なスペアパーツ予測の重要性がますます高まっています。同時に、飛行場自体も、燃料、弾薬、地上支援機器、IT、セキュリティ、修理能力を必要とする物流システムへと進化しています。.
海軍にとって、距離、展開期間、港湾への依存度は特に重要である。艦船は大量の物資を輸送できるが、定期的な補給、造船所、特殊なスペアパーツに依存している。3つのエンドユーザーセグメントは、輸送タイプやサービスエリアに基づくセグメントと合算すべきではない。これらは同じ市場の異なる側面を表している。例えば、陸軍向けの弾薬輸送隊は、道路物流、防衛部門、陸軍補給のいずれにも同時に該当する。.
北米が基準を設定する
2025年、北米は最大の地域市場であり、米国全体の収益の33.19%にあたる605億7000万ドルを占めた。この数字は2026年には645億3000万ドルに達すると予測されており、約6.5%の増加となる。この地域は主に、世界的な米軍の駐留、大規模な戦略輸送船団、密集した軍事施設ネットワーク、そして高度に発達した民間防衛産業の恩恵を受けている。.
米国市場は2026年には約529億5000万ドルに達すると予測されている。これは、米国が北米市場の約82%、世界市場の約27%を占めることを意味する。これらの数字を踏まえると、米国が世界の需要のほぼ半分を占めているという主張は成り立たないだろう。しかしながら、米国のニーズは技術標準、データアーキテクチャ、ビジネスモデルを形成することが多く、それらは同盟国や国際的なサプライヤーにも影響を与えるため、米国の重要性は依然として極めて高い。.
特に重要なのは、軍事補給廠、民間請負業者、グローバルな輸送能力、そしてデジタル制御の相互作用である。米国の防衛ロジスティクス向けAI搭載商用クラウドは、大規模データセット、需要予測、および運用上の意思決定をより緊密に統合しようとする試みを象徴している。医療分野における長期的な省庁間協力は、需要と供給を統合することで規模の経済を生み出す方法を示している。カナダは、NATOにおける責任と、広大な距離、乏しいインフラ、そして極端な環境条件によってロジスティクス準備のコストが増大する北極圏特有の課題を抱えており、この地域を補完する存在となっている。.
アジア太平洋地域が差を縮める
アジア太平洋地域の市場規模は2025年に533億4000万米ドルに達し、全体の29.23%を占めた。2026年には579億5000万米ドルに達すると予測されている。この短期的な増加率は約8.6%で、他の主要地域の成長率を上回っている。これにより、同地域は北米地域に近づいている。.
中国は2026年に約192億6000万米ドル、日本は143億4000万米ドル、インドは98億7000万米ドルに達すると予測されている。これら3カ国を合わせると434億7000万米ドルとなり、地域市場の約4分の3を占める。動機はそれぞれ異なるものの、方向性は共通している。中国は海洋力と技術力を拡大し、日本は即応性と展開能力を強化し、インドは近代化と国内生産の拡大を両立させている。韓国とオーストラリアは、さらにメンテナンス、弾薬供給、海上物流、パートナー国との協力に対する需要を高めている。.
地理的条件から、インド太平洋地域は特に困難な兵站環境となっている。広大な距離、島嶼群、海上輸送のボトルネック、港湾や飛行場への依存といった要因が、事前配置された装備や分散型基地の必要性を高めている。同時に、広範囲にわたる配備はコストと調整の負担を増大させる可能性がある。したがって、どの国がプラットフォームの調達だけでなく、タンカー、輸送船、空輸、補給基地、修理施設、そして安全なデータリンクの資金調達も担うのかが極めて重要となる。この地域は、兵站の深みを伴わない軍事的到達範囲は、たちまち理論上の概念に過ぎないことを明確に示している。.
セキュリティと防衛のハブ - アドバイスと情報

セキュリティと防衛のハブ - 画像: Xpert.Digital
安全保障・防衛ハブは、企業や組織が欧州の安全保障・防衛政策における役割を強化できるよう、専門的なアドバイスと最新情報を提供しています。SMEコネクト防衛ワーキンググループと緊密に連携し、防衛分野におけるイノベーション力と競争力の強化を目指す中小企業を特に支援しています。ハブは、窓口として、中小企業と欧州防衛戦略をつなぐ重要な架け橋となっています。.
これに関連して:
防衛ロジスティクスのための革新的なソリューション
ヨーロッパのボトルネックは移動手段だ
欧州市場は2025年に393億7000万米ドルに達し、世界市場シェアの21.57%を占める見込みです。2026年には422億9000万米ドルに達すると予測されており、これは約7.4%の成長に相当します。英国市場は99億9000万米ドル、ドイツ市場は83億2000万米ドルに達すると予想されています。これら2カ国を合わせると、欧州市場全体の43%強を占めます。.
中央ヨーロッパにおける課題は、装備の入手可能性だけでなく、国境を越えた迅速な移動にもある。手続きの違い、各国の責任分担、限られたターミナル容量、不適切な橋梁、鉄道網の不足、そして統一されていないデジタルシステムなどが、配備の遅延につながる可能性がある。そのため、軍事機動性は、ますますヨーロッパ全体のインフラ問題として認識されるようになっている。道路、鉄道、港湾、空港、燃料ネットワーク、そして国境を越えた許可手続きへの投資は、軍事面と民間面の両方にメリットをもたらす。.
信頼性の高い回廊は、東部および南東部の側面において特に重要である。ポーランド、ルーマニア、ブルガリアは、通過、受け入れ、支援地域として重要性を増している。黒海沿岸の港湾、ドナウ川沿いの接続路、鉄道網、道路網は、相互接続されたシステムとして捉える必要がある。インフラが軍民両用で計画されていれば、こうした投資による経済的利益は防衛分野にとどまらず、より広範な分野に及ぶ可能性がある。同時に、国境を越えるボトルネックに一貫して対処することなく、多数の個別の国家プロジェクトが開発されるリスクも存在する。.
したがって、欧州の予算増加は、問題を自動的に解決するものではない。共通規格、予測可能な需要、相互運用可能な保守・供給システムは、追加資金と同等、あるいはそれ以上に重要である。こうした調整がなければ、資金が増えても価格上昇や、並行して存在する互換性のない構造につながる可能性がある。このような調整を行うことで、欧州は産業基盤を強化すると同時に、物流バリューチェーンにおける欧州域内でのシェアを拡大することができる。.
残りの地域は、より多様な地域に分かれるだろう。
その他の地域では、2025年に総額292億2000万米ドル、市場全体の16.01%を占めました。このうち、ラテンアメリカが139億3000万米ドル、中東・アフリカが152億9000万米ドルでした。2026年には総額311億3000万米ドルに達すると予想されています。この集計カテゴリーは、セキュリティ状況、インフラレベル、調達モデルが大きく異なるため、分析上の価値は限られています。.
中東地域では、高度な輸入プラットフォーム、地域的な緊張、そして国家の自立性向上への願望が需要を押し上げています。サウジアラビアとアラブ首長国連邦は、複雑な空軍、陸軍、海軍の運用を維持するために、高性能な整備、訓練、支援システムを必要としています。これは、現地パートナーシップ、技術移転、そして国家的な整備能力の開発の機会を生み出しています。長期的な価値創造は、個々の輸送業務よりも、持続的な技術的専門知識の開発にこそあるのです。.
アフリカでは、広大な距離、限られたインフラ、そして厳しい環境条件により、堅牢な車両、移動式メンテナンス、そしてシンプルで修理しやすいシステムの運用上の重要性が高まっています。ラテンアメリカでは、国境警備、海上監視、災害救援、そして平和維持活動が最重要課題となる場合が多くあります。ブラジルは、その規模と産業基盤の規模から、特別な位置を占めています。これらの市場のサプライヤーにとって、高度に複雑なソリューションが必ずしも優れているとは限りません。システムは、手頃な価格で、現地の環境下で保守可能であり、既存のインフラと互換性がある必要があります。.
倉庫からデジタル戦闘ネットワークへ
デジタル化は、バリューチェーン全体にわたって市場を変革しています。リアルタイム追跡により、資材の移動状況の可視性が向上します。状態データにより、メンテナンスを実際の摩耗状況により密接に対応させることができます。統合プラットフォームは、在庫、輸送能力、需要予測、および展開計画を連携させます。デジタルツインは、工場、車両、またはサプライネットワークを仮想的にマッピングし、物理的なリソースを移動する前にシナリオをテストできます。.
経済的なメリットは主に、可用性の向上と不確実性の低減から生まれます。部品の実際の状態を把握することで、不要なメンテナンスを回避し、重大な故障を早期に発見できます。組織全体で在庫レベルが可視化されると、過剰在庫と局所的な品不足が同時に発生するリスクが軽減されます。人工知能は、需要予測、ルート計画、および故障診断を改善できます。しかし、信頼性の高いマスターデータや堅牢なプロセスに取って代わるものではありません。質の低いデータは、より強力なアルゴリズムを使用しても自動的に改善されるわけではありません。.
ブロックチェーンは、改ざん防止機能を備えたサプライチェーンのツールとしても議論されています。その有用性は、複数の組織が共有された信頼できる取引履歴を実際に必要とするかどうかにかかっています。多くの用途では、従来型のセキュリティ対策が施されたデータベースの方が効率的な場合があります。さらに、あらゆるデジタル台帳は正確な入力に依存しています。不変で不正確なデータ記録は進歩とは言えません。したがって、市場は流行語ではなく、通信が途絶した場合でも稼働時間と機能を確実に向上させるソリューションによって決まるでしょう。.
自律性と3Dプリンティングはサプライチェーンのエッジを変えつつある
無人航空機および無人地上車両は、物資輸送任務への活用がますます進んでいます。その最大の利点は、大型輸送車両を完全に置き換えることではなく、危険を伴う輸送や時間的制約のある輸送区間を担うことにあります。小型ドローンは、医療物資、バッテリー、特定のスペアパーツなどを輸送できます。無人地上車両は、危険なラストマイル配送における人員負担を軽減できます。いずれの場合も、航続距離、積載量、耐干渉性、メンテナンス、コストを現実的に評価する必要があります。.
積層造形技術は、特定のスペアパーツを、使用場所に近い場所で製造できる可能性を秘めています。これにより、納期を短縮し、めったに必要とされない在庫部品への依存度を低減できます。シンプルな部品、工具、ブラケット、あるいは既存のサプライチェーンが既に存在しない部品などは、特に注目に値します。しかし、安全性が極めて重要な部品については、材料の品質、認証、知的財産、そして文書化されたプロセス管理が依然として大きな課題となっています。したがって、3Dプリンティングは既存の産業基盤に取って代わるものではなく、小ロット生産、長い納期、あるいは輸送ルートの中断が最大のボトルネックとなっている分野において、既存の産業基盤を補完するものです。.
自律走行と積層造形技術の発展は、求められる資格要件にも変化をもたらしています。運転手や倉庫作業員の減少は、必ずしも雇用の減少を意味するわけではありません。必要なのは、ソフトウェアの専門知識、システム統合、サイバーセキュリティ、材料試験、そして技術認証です。トレーニング、データ接続、メンテナンスを提供せずにハードウェアだけを提供する企業は、バリューチェーンのごく一部しか獲得できません。最も魅力的なビジネスモデルは、製品、デジタル制御、そして長期サービスを組み合わせたものです。.
民間プロバイダーがコア機能に進出している
軍隊は、基本的な作戦、保守、安全な輸送、訓練、サプライチェーン管理の一部を民間企業に委託するケースが増えている。このモデルはしばしば「ロジスティクス・アズ・ア・サービス」と呼ばれる。これにより、固定費をより予測可能な成果報酬型に転換し、専門知識へのアクセスを提供し、近代化を加速させることができる。同時に、民間企業の能力、人材、データプラットフォームへの依存度が高まるという側面もある。.
したがって、中心的な問題は、アウトソーシングが行われるかどうかではなく、どの機能をどのような条件でアウトソーシングできるかということである。平時においては、商用ネットワークは非常に効率的である。しかし、危機時には、リスクの増大、国境閉鎖、サイバー攻撃、人員不足などにもかかわらず、契約上、技術上、そして人員面でサービスが継続して稼働しなければならない。国家は、サービスの管理・統制能力を完全に失ってはならない。データ所有権、ソフトウェアへのアクセス、そしてプロバイダー変更時のサービスの継続性も考慮に入れなければならない。.
DHLやKühne+Nagelといった商業物流企業は、グローバルネットワーク、通関に関する専門知識、複雑なサプライチェーンにおける経験を提供します。一方、大手防衛企業は、プラットフォームに関する深い知識と技術データへのアクセスを有しています。専門サービスプロバイダーは、基本的な運用、技術サポート、およびミッションロジスティクスを担当します。これにより、民間の規模の経済性と軍事的なセキュリティ要件を組み合わせたパートナーシップが構築されます。これらの多様な能力を信頼性の高い全体モデルに統合できるかどうかが、競争力にとって極めて重要となるでしょう。.
この競争は、ライフサイクル全体にわたって繰り広げられる。
ロッキード・マーティン、ボーイング、RTX、ノースロップ・グラマン、ジェネラル・ダイナミクス、BAEシステムズは、複雑なプラットフォームの統合ライフサイクルサポートを担っています。これらの企業の強みは、技術データ、システム知識、保守手順、そして長年にわたる顧客との関係にあります。KBR、アメンタム、レイダス、フルーアは、アウトソーシングサービス、基本運用、技術サポート、大規模プログラムの実施において卓越した能力を発揮しています。グローバル物流プロバイダーは、輸送、貨物輸送、サプライチェーン管理における専門知識で、この分野を補完しています。.
この市場は参入障壁が高いのが特徴です。セキュリティチェック、輸出規制、承認、機密データ、そして長年にわたる信頼関係などが参入を制限しています。しかし、新規参入企業は明確なニーズを満たすことができれば成功する可能性があります。こうしたニーズには、サイバーセキュリティ、センサー技術、AIを活用した予測、デジタルツイン、モバイルエネルギー供給、自律システム、あるいは認証済みの積層造形などが含まれます。新規参入企業は通常、すぐに総合請負業者になるのではなく、より大きなエコシステムの一部となることが多いです。.
プラットフォームメーカーの支配的な地位は、顧客にとって囲い込みのリスクをもたらします。保守データ、スペアパーツ、ソフトウェアが単一の供給元からしか入手できない場合、長期的にはコストと依存度が高まります。オープンなインターフェースと明確に定義されたデータ権利は競争を促進する可能性がありますが、セキュリティと責任の問題と両立する必要があります。経済的な観点から見ると、競争は最も安価な個々の製品から、長年にわたる一定レベルの可用性に対する信頼できるコミットメントへと移行しつつあります。.
人員とインフラが深刻な制約となっている。
予算の増加は短期的には需要増につながる可能性があるが、必ずしも有資格者の確保につながるわけではない。保守技術者、運転手、ITセキュリティ専門家、エンジニア、危険物取扱専門家などは容易に確保できる人材ではない。研修には時間がかかり、セキュリティクリアランスの取得にも時間を要し、多くの民間産業が同じスキルを持つ人材を巡って競争している。そのため、こうした人材不足は成長の阻害要因となり得る。.
インフラについても同様です。ターミナルが不足していれば、列車を増便してもほとんど意味がありません。橋が重量に耐えられないのであれば、大型車両を増やしても問題は解決しません。車両数を増やすには、適切な安全な保管場所が必要です。航空機を増やすには、整備格納庫、燃料、地上支援設備、そして人員が必要です。これらのインフラを構築するには多額の資金が必要であり、多くの場合、プラットフォームを購入するよりも時間がかかります。.
したがって、最も経済的に合理的な近代化は、ボトルネック分析から始まります。システム内のすべてのポイントを同時に最大容量まで拡張する必要はありません。重要なのは、どの単一の障害がネットワーク全体に最も大きな影響を与えるかを特定することです。そのような弱点としては、ポート、予備部品、許可、データ接続、あるいは特定の専門家グループなどが考えられます。一見地味なコンポーネントへの投資は、名声のある新規買収よりも、投資意欲を高める可能性があります。.
サイバーセキュリティは配送能力にとって不可欠となる
デジタル物流が進むにつれて、攻撃対象領域は拡大する。在庫レベル、配送ルート、メンテナンス状況、優先順位といった情報は貴重だ。データが改ざんされると、誤った配送が発生したり、メンテナンスが遅延したり、重要な在庫の所在が露呈したりする可能性がある。攻撃は必ずしもネットワーク全体を破壊する必要はない。輸送拠点や識別システムへの標的を絞った妨害攻撃でさえ、重大な遅延を引き起こす可能性がある。.
したがって、サイバーセキュリティは付加機能として扱うべきではありません。暗号化された通信、強力なID管理、セグメント化されたネットワーク、改ざん防止プロトコル、そして堅牢な復旧手順は、運用能力にとって不可欠です。アナログまたはローカルのフォールバックオプションも同様に重要です。常時クラウド接続でしか機能しないシステムは、不安定な環境には適さない可能性があります。.
これにより、プロバイダーの開発および検証コストが増加します。同時に、セキュアなクラウドインフラストラクチャ、データ統合、脅威分析、継続的監視のための魅力的な市場が出現しています。重要な要素は、ITセキュリティと物理的な物流の連携です。ソフトウェアのみを保護し、センサー、端末、サプライヤーを見落とすと、重大な脆弱性が残ります。サプライチェーン全体をシステムとして保護する必要があります。.
持続可能性は、実現可能な範囲の問題となる。
防衛ロジスティクスにおいて、持続可能性の重要性がますます高まっている理由は2つあります。第一に、燃料消費量とエネルギー集約型の基地は運用コストを増加させます。第二に、燃料輸送を節約するたびに、脆弱な輸送移動を回避できることになります。したがって、エネルギー効率は直接的な軍事的価値を持ちます。ハイブリッド推進システム、より効率的な発電機、現地発電、そしてインテリジェントなエネルギー管理は、航続距離と滞空時間を向上させることができます。.
代替燃料や低排出システムは、供給の安定性、性能、互換性が保証されて初めて広く普及するだろう。環境に優しい燃料も、危機時に十分な量が確保できなければほとんど役に立たない。逆に、地域の再生可能エネルギー源は、長距離輸送ルートへの依存度を低減できる。したがって、評価においては、ライフサイクルコスト、軍事的利点、供給の安定性を統合的に考慮する必要がある。.
堅牢で修理可能、かつ長寿命なシステムも、持続可能なロジスティクスの重要な要素です。耐用年数が長くなれば、材料消費量が削減され、スペアパーツのサプライチェーンへの負担も軽減されます。したがって、この市場における持続可能性は、イメージの問題というよりも、エネルギー、材料、および輸送の最適化の問題と言えます。環境面と運用面でのメリットが両立する分野で、持続可能性は最も急速に進展するでしょう。.
高額な予算があれば、すべての問題が解決するわけではない。
明るい見通しにもかかわらず、市場は依然として大きな制約にさらされている。防衛予算は政治的な思惑に左右され、政権交代、景気後退、あるいは新たな優先事項によって変動する可能性がある。兵站は、目に見える形での兵器調達と競合することが多い。新型航空機の政治的メリットは、たとえ後者が短期的に稼働率を向上させる可能性があったとしても、予備部品倉庫やデジタル在庫管理のメリットよりも伝えやすい。.
規制、輸出管理、そして国家安全保障上の利益は、コストを増加させ、意思決定プロセスを長期化させる。これらは単なる官僚主義ではなく、機密性の高い技術やサプライチェーンを保護することを目的としている。異なる規則が不必要に協力を妨げたり、イノベーションを阻害したりする場合に問題が生じる。特にヨーロッパでは、国家統制と共通基準の必要性との間に緊張関係が存在する。.
サプライヤーの集中や重要な原材料の調達状況も、さらなるリスク要因となります。電子機器、希少材料、特殊化学品、特定の機械部品などは、ごく少数のサプライヤーから調達されている場合があります。そのため、形式的にはサプライヤーリストが広くても、実際には同じ中間製品に深く依存しているという実態が隠蔽されてしまう可能性があります。レジリエンス(回復力)を高めるには、サプライチェーンの複数の段階にわたる透明性が不可欠です。これは労力を要しますが、目立たない部品一つで数十億ドル規模のシステムが停止してしまう事態を防ぐことができます。.
プロバイダーが最適な機会を見つけることができる場所
最も魅力的な成長分野は、物理物流とデジタル物流の接点にある。移動式倉庫、迅速に展開可能な保管システム、モジュール式ワークショップ、無人補充ソリューションは、分散型オペレーションへのトレンドに対応する。予知保全、デジタルツイン、セキュアなデータプラットフォームは、既存システムの可用性を向上させる。積層造形は、入手困難な部品や小ロット生産の機会を生み出す。.
従来のインフラも成長市場になりつつある。港湾、鉄道ターミナル、道路、橋梁、燃料供給網、軍用飛行場など、いずれも近代化が求められている。軍民両用というコンセプトは、これらの施設が民間サプライチェーンも強化するため、国民の受容度と経済的利益を高めることができる。これにより、これまで防衛関連企業が独占していた市場に、建設、エネルギー、通信、物流企業が参入できる道が開かれる。.
規制に関する専門知識、サイバーセキュリティ、運用信頼性を兼ね備えた企業は、大きな市場機会に恵まれています。技術的に優れた製品であっても、認証取得、統合、現場での保守が不可能であれば不十分です。既存のレガシーシステムと連携し、段階的に導入できるソリューションは特に需要が高いと言えます。ほとんどの軍隊は、兵站システムをゼロから近代化するのではなく、作戦遂行中に近代化を進めています。.
予報が語らないこと
市場予測は正確さを感じさせるものですが、価格、為替レート、定義、政治情勢に関する仮定に基づいています。名目上の増加は、インフレを部分的に反映している可能性があります。調査によって、保守、インフラ、輸送、あるいは国内軍事サービスの定義が異なる場合もあります。したがって、3,443億5,000万米ドルという数字は、正確な予測ではなく、妥当な市場シナリオとして理解されるべきです。.
地域的な成長は、個々の事業者の収益性についてはほとんど何も語らない。大規模なプログラムは、利益率が低く、初期投資額が大きく、重大な賠償責任リスクを伴う可能性がある。セキュリティ要件と長い支払いサイクルは、資本需要を増加させる。同時に、参入障壁の高い小規模で専門的な分野は、大量輸送サービスよりも魅力的な場合がある。.
もう一つの盲点は、実際の運用準備状況です。支出を増やしたり契約数を増やしたりしても、必ずしも良い結果が得られるとは限りません。重要な要素は、納期、技術的な可用性、修理期間、通信範囲、在庫精度、そして障害発生時にも運用を継続できる能力です。したがって、市場を評価する際には、収益や成長率だけでなく、主要な運用パフォーマンス指標も考慮する必要があります。.
準備こそが新たな価値基準だ
防衛ロジスティクス市場は、各国政府が信頼できる支援なしには軍事能力の価値が限られることを認識し始めているため、成長を続けている。2034年までに3,443億5,000万ドルに拡大すると予測されているこの市場規模は、予算の増加だけでなく、保守、機動性、データ、在庫、および産業能力の構造的な再評価を反映している。道路輸送と陸軍作戦は依然として最大のセグメントであり、武器と弾薬がサービス分野を支配している一方、空軍ロジスティクス、デジタルソリューション、その他の統合サービスは平均を上回る成長を遂げている。.
明確な経済的観点は次のとおりです。最大の利益は必ずしも物資の増加からではなく、既存物資の入手可能性の向上から生まれます。兵器システムを追加すれば理論上の能力は向上しますが、予備部品の供給改善、修理の迅速化、あるいは安全な輸送ルートの確保は、艦隊全体の実際の運用能力を向上させることができます。この論理は、純粋な調達からライフサイクル管理と測定可能な即応性成果への転換を提唱するものです。.
国家にとって、重要な統制権を放棄することなく民間と軍事のリソースを統合できる能力は極めて重要となる。企業にとってのチャンスは、ハードウェア、データ、セキュリティ、サービスを組み合わせた統合ソリューションにある。欧州にとって最大の課題は、支出の増加を共有モビリティ、産業基盤の強化、そして強靭な国境を越えたネットワークへと転換することである。したがって、今後数年間の競争は戦場だけでなく、工場、港湾、データセンター、倉庫、そして軍事力を機動的に展開する輸送回廊においても決着がつくことになるだろう。.
コンサルティング - 計画 - 実装
コンサルティング - 計画 - 実装

Konrad Wolfenstein
喜んであなたの個人アドバイザーを務めさせていただきます。.
wolfenstein∂xpert.digital で私に連絡できます。
+49 7348 4088 965までお電話ください。