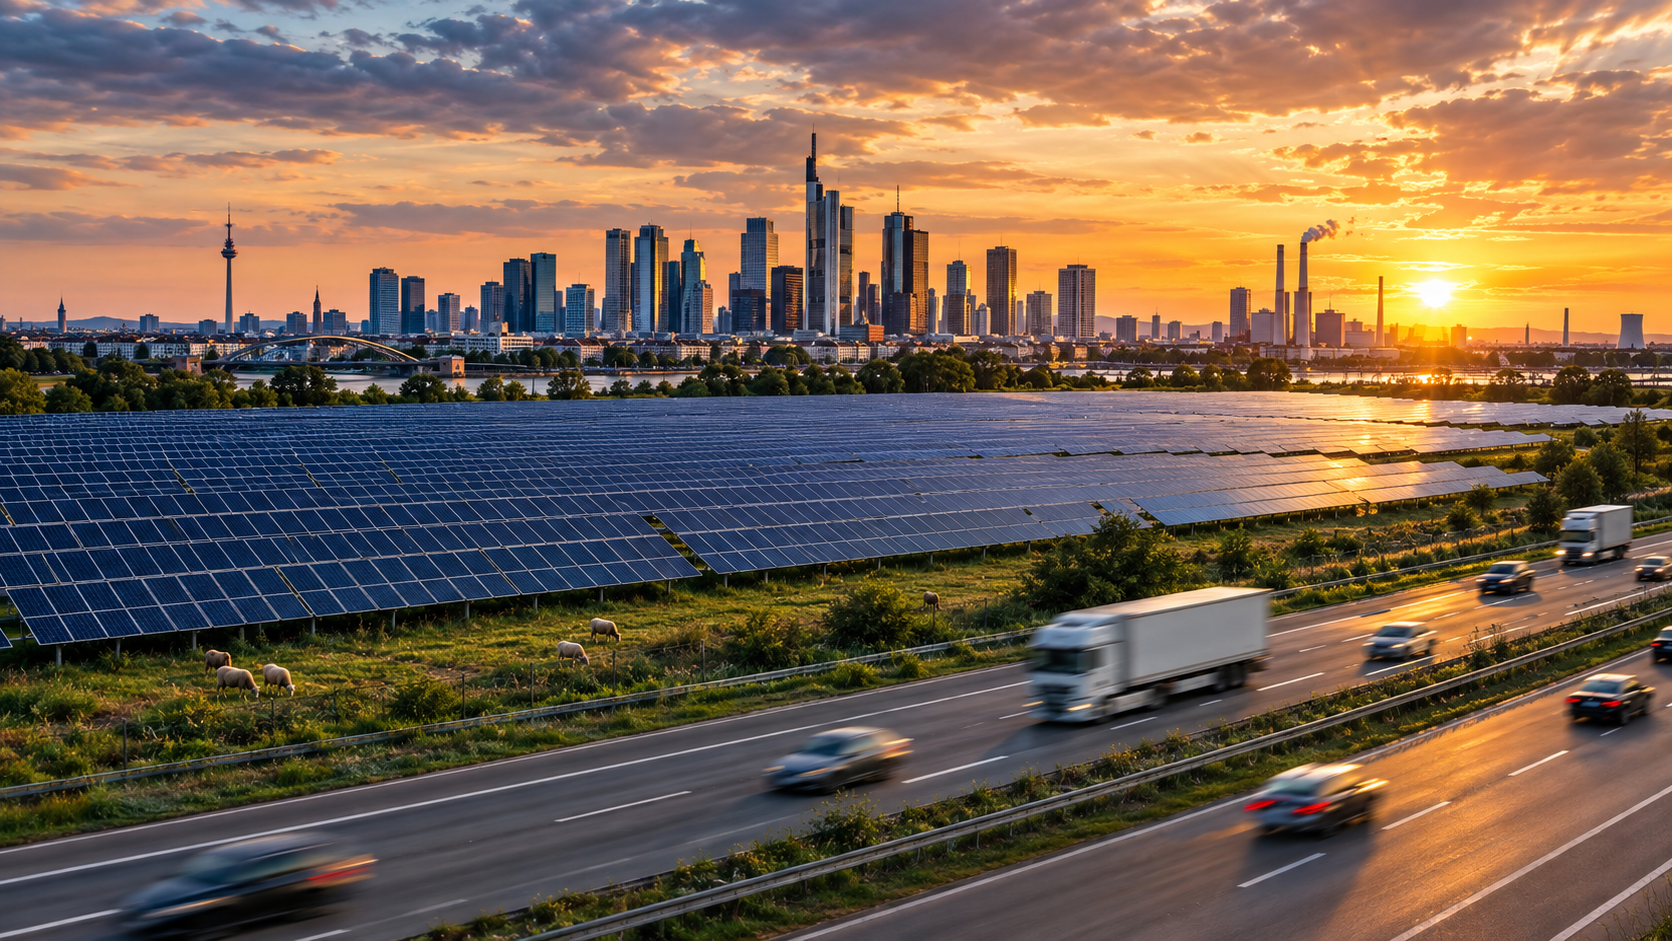
ラインエネルギー社は、A555号線沿いのロンドルフ地区に都市型太陽光発電所を建設中です。このテーマに関するクリエイティブなイメージは、AI(Xpert.Digital)を用いて作成されました。
旧来の太陽光発電の論理の終焉:A555号線沿いの新たな巨大太陽光発電所が明らかにするもの
高速道路沿いの電力変革:ケルンに設置された1万7000枚の太陽光発電モジュールが市場をどのように変革しているか
マイナスの電気料金:バッテリーとスマートソーラーパークが企業を救う方法
ドイツのエネルギー転換は根本的なパラダイムシフトに直面しており、ケルン南部のA555高速道路沿いの目立たない農地が、図らずもこの新時代の象徴となりつつある。ラインエネルギー社がロンドルフにこれまでで最大規模の都市型太陽光発電プロジェクトを建設するにあたり、もはや単にグリーンキロワット時や洗練された気候保護実績だけが目的ではない。10.5メガワットのこの太陽光発電所は、数十年にわたる業界の論理の静かな、しかし決定的な終焉を告げるものだ。小規模な屋上設置や制御不能な売電から、消費者の近くに位置する巨大な送電網支援型発電所へと移行する。電力価格が急速にマイナス化している時代、つまり正午に太陽光発電が一時的に価値を失うような時代には、エネルギー供給業者が単に発電するだけではもはや十分ではない。今日重要なのは、適切な場所で、適切な時間に、そして賢明なバッファリングによって電力を供給することである。この分析では、ケルンの灯台プロジェクトを例にとり、再生可能エネルギーの未来が、ネットワーク化された蓄電システム、産業やサービスとの近接性にかかっている理由、そして、この数十億ドル規模の変革を決定づける厳しい経済的現実とは何かを明らかにします。.
電力が必要な場所で発電される
A555号線沿いの小さな油田が、エネルギー産業の最大の変革を明らかにする理由
高速道路とケルン郊外の間にある10ヘクタールの農地は、一見するとエネルギー転換における取るに足らない存在のように思えるかもしれない。しかし、A555高速道路沿いのロンドルフ地区にラインエネルギー社が建設中の太陽光発電所は、ケルンで現在進行中の最大規模の太陽光発電プロジェクトというだけではない。それは、ドイツにおける再生可能エネルギーの経済性が根本的に変化していることを示す好例である。つまり、特定の地域におけるキロワット時発電量という単純な指標から、立地、タイミング、そしてシステム全体のメリットという問題へと移行しているのだ。本稿では、ロンドルフ発電所を起点として、地域密着型で「システムに貢献する」太陽光発電への潮流の背後にある経済的論理を明らかにし、批判的に分析する。.
記録の裏にある厳しい事実
ロンドルフ太陽光発電所は、ケルン南部のA555高速道路とロンドルフ地区の間にある、かつて農業用地だった約10ヘクタールの土地に建設されています。最大設備容量は10.5メガワットで、ケルン市内で最大規模の太陽光発電所となり、理論上は約3,000世帯に電力を供給できます。17,000枚以上の太陽光モジュールが設置され、高速道路沿いに約500メートルにわたって設置されます。建設工事は6月から9月にかけて行われ、2026年秋の稼働開始が予定されています。.
敷地面積はサッカー場約14面分に相当し、土地の大部分はラインエネルギー社が所有し、一部は長期リース契約となっている。景観への配慮も特筆すべき点で、高速道路と農地の間の森林地帯は保全され、モジュール下やモジュール間のエリアの維持管理には羊の放牧が検討されている。これは、業界全体で重要性を増している原則、すなわち、一つのエリアは複数の機能を果たすべきであるという考え方を反映している。.
以下の概要では、主要な技術的および経済的データをまとめています。.
| 主要人物 | 価値 |
|---|---|
| 位置 | ケルン-ロンドルフ間、A555号線沿い |
| エリア | 約10ヘクタール(サッカー場約14面分) |
| 最高のパフォーマンス | 10.5 MWp |
| モジュール数 | 17,000人以上 |
| 理論的に供給可能な世帯 | 約3,000 |
| 建設期間 | 2026年6月~9月 |
| 試運転 | 2026年秋 |
| 建物の所有者および運営者 | ラインエネルギー |
屋上からの静かな退場
ロンドルフ・プロジェクトの真に注目すべき点は、その規模ではなく、それが象徴する戦略的な転換点にある。ラインエネルギー社はこのプロジェクトで従来のアプローチから脱却し、屋上設置型太陽光発電に重点を置くのではなく、大規模な地上設置型システムに投資している。これは単なる電力会社の気まぐれではなく、太陽光発電のコスト構造に対応した、健全な経営判断なのである。.
地上設置型太陽光発電所は、屋上設置型システムに比べて、発電量1キロワット時あたりのコストが格段に安い。フラウンホーファーISEの均等化発電コスト調査によると、1メガワットを超える大型地上設置型発電所の具体的なコストは1キロワットあたり約700~900ユーロであるのに対し、商業・産業部門の大型屋上設置型システムは1キロワットあたり900~1,600ユーロとなっている。10.5メガワットの発電所の場合、この差は耐用年数全体で数百万ユーロにもなる。ロンドルフの投資基準として業界で挙げられている1メガワットあたり約100万ユーロという数字は、この状況に合致しており、地上設置型発電所の魅力的なコスト水準を示す下限値となっている。.
これに加えて、許可取得費用と運用コストの拡張性も重要です。1か所に17,000枚以上のモジュールを設置する広大な敷地は、それぞれ構造設計、所有者、送電網接続点が異なる数百もの屋根に同じ発電量を分散させる場合と比べて、取引コストが大幅に低くなります。発電を中核事業とし、単に個人顧客向けの太陽光発電設備設置業者ではない電力会社にとって、大規模な自社所有地に集中することは、経済的に最も抵抗の少ない道と言えるでしょう。.
価値観は量から瞬間へと変化する。
これは経済構造の変化の第一段階を説明するものです。第二段階は、はるかに深刻なもので、収益面に関わるものです。数十年にわたり、太陽光発電の世界では単純な論理が支配的でした。システムが発電するキロワット時が多ければ多いほど良い、という論理です。しかし、この論理は今や崩れつつあり、その理由は一つの数字に集約されます。2026年上半期には、太陽光発電の4メガワット時のうち1メガワット時が電力価格がマイナスの期間に送電網に供給されました。その1年前は、3メガワット時のうち1メガワット時がマイナスでした。.
マイナスの電力価格は、制御不能な供給が需要を上回ったときに発生し、ほぼ例外なく、すべての太陽光発電システムが同時に最大出力に達する日照時間の最も長い正午の時間帯に発生します。この現象は劇的に加速しています。2023年にはドイツで約300時間のマイナス価格が記録され、2024年には約460時間、2025年には約573時間という記録が樹立されました。この傾向は2026年も続き、7月1日までにすでに298時間のマイナス価格が発生し、5月1日には1メガワット時あたりマイナス499.99ユーロという過去最低値を記録しました。一部の専門ポータルでは、年間で最大900時間のマイナス価格が発生する可能性があると見ています。.
投資計算の根幹を揺るがすため、経済的影響は深刻です。2025年2月から施行されている太陽光発電ピーク法によれば、新規設置の太陽光発電設備は、まさに価格がマイナスとなる時間帯に固定価格買取制度(FIT)の適用を受けられません。太陽光発電の市場価値、つまり太陽光発電1キロワット時あたりに実際に市場で生み出される平均収益は、それに応じて変動します。2026年5月には3.16セントまで下落し、6月には6.19セントに倍増しましたが、7月には再び5.23セントまで下落しました。したがって、今日太陽光発電所を建設する者は、もはや単に電力を販売しているのではなく、特定の時期における特定の発電プロファイルの価値を投機していることになります。年間発電量そのものは、収益性の信頼できる指標ではなくなりつつあります。.
顧客との距離をビジネス上の強みとして活用する
このことから、大都市郊外の高速道路に隣接する土地が、遠隔地の同面積の土地よりも突然価値が高くなる理由が説明できます。業界のトレンドは、農村部での大規模設置から、主要な消費拠点がある大都市圏や都市部でのプロジェクトへと移行しています。太陽光発電は、分散型で地域密着型の拡張に最適です。なぜなら、消費地から遠く離れた集中型発電よりも送電網への負荷が少ないからです。.
その論理は物理的にも経済的にも理にかなっています。電力が消費地で発電されれば、送電距離が短縮され、送電損失が減少し、高額な送電網拡張を回避できます。経済的な観点から言えば、送電網の拡張を最小限に抑え、設備を最初から送電網への負荷が少ない形でシステムに統合する方が有利です。このように、送電網に優しい運用は、システムにおける最大の課題である送電線の容量不足に対処するものであり、送電網のコスト削減と拡張の必要性の低減に直接貢献します。ロンドルフ社が提供するような、近隣の畑の端を利用したシンプルな送電網接続は、技術的な詳細ではなく、具体的なコストメリットなのです。.
ラインエネルギーのような地方自治体の電力会社にとって、単なる発電所の計算を超えた別の側面が重要になります。ロンドルフで発電される電力は地域内で生産され、地域内に留まります。地域性は、顧客との関係を強化し、地域経済への貢献を可視化するため、地方自治体の電力会社のマーケティングにおいてそれ自体が価値となります。2022年からすべての住宅および商業顧客に認証済みのグリーン電力を供給してきた電力会社は、すぐそばにある太陽光発電所を目に見える形で示すことで、脱炭素化は単に証明書の取引ではなく、具体的な現実であることを説得力をもって証明できます。.
新着:米国の特許 - 太陽光発電所の設置が最大 30% 安く、40% 速く簡単に - 説明ビデオ付き!

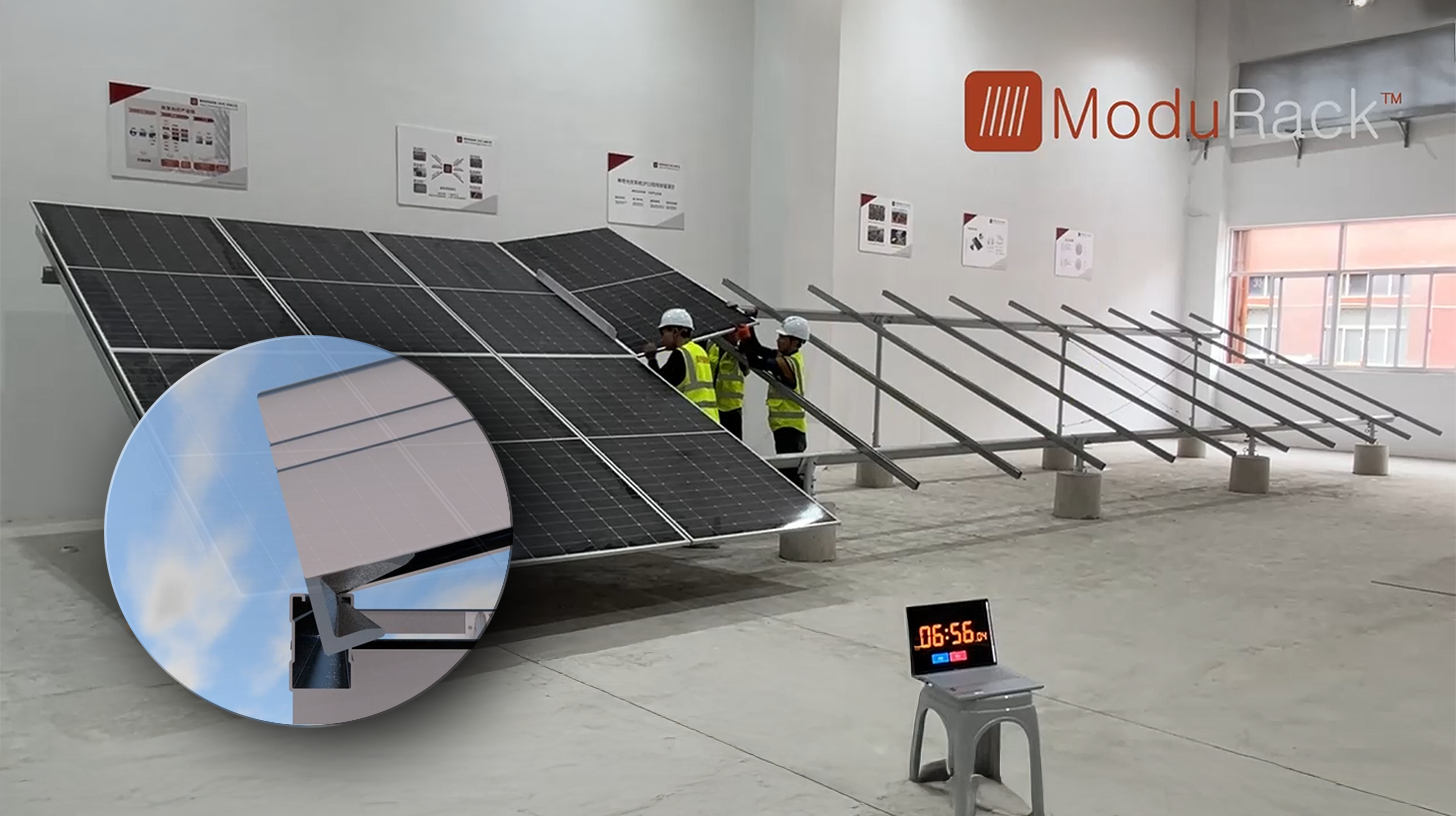
新着:米国特許 - 太陽光発電所の設置費用を最大30%削減、設置期間を最大40%短縮・簡素化 - 説明ビデオ付き! - 画像:Xpert.Digital
この技術革新の核心は、数十年にわたり標準となってきた従来のクランプ固定からの意図的な脱却にあります。時間とコスト効率に優れたこの新しい固定システムは、根本的に異なる、よりインテリジェントなコンセプトでこの問題に対処します。モジュールを特定の箇所でクランプ固定するのではなく、モジュールを連続した特殊形状のサポートレールに挿入し、しっかりと固定します。この設計により、雪による静的荷重から風による動的荷重まで、あらゆる力がモジュールフレームの全長にわたって均等に分散されます。.
詳細はこちら:
大型蓄電池のない新しい太陽光発電所が経済的リスクとなる理由
保管場所がなければ、ビジネスの半分は失われる。
立地条件の論理は確かに魅力的だが、根本的な問題の半分しか解決していない。消費地に近い場所に太陽光発電所を設置すれば、需要に近いタイミングで電力を供給できるものの、供給時間帯が適切ではない。つまり、すでに電力余剰が発生している正午に供給してしまうのだ。したがって、重要な第二の手段は、発電と蓄電の組み合わせである。蓄電池システムは、供給地点での発電量のピークを平準化し、送電網への電力供給量を削減できる。まさにここに、経済的な実現可能性の未来がかかっている。.
エネルギー貯蔵事業の魅力は、太陽光発電そのものに内在する価格変動性に直接起因する。2026年第2四半期には、正午には価格がマイナス圏にまで落ち込む一方で、夜間には一時的に1メガワット時あたり600ユーロを超えるまで上昇した。これは、その時間帯にガス火力発電所が電力供給を担う必要が生じるためである。価格がマイナスまたは最低水準の時に電力を蓄え、価格の高い夜間に再び販売する蓄電池システムは、まさにこの価格変動性を収益へと転換する。この価格変動性こそが、純粋な太陽光発電所の存続を脅かす要因なのである。実際、2026年には、蓄電池はプラス3セントからマイナス2セントの価格帯で電力を蓄え、5セントから10セントで再び販売した。.
ラインエネルギー社はこの論理を長年理解しており、体系的にそれを発展させてきました。メクレンブルク=フォアポンメルン州では、同社はこれまでで最大規模となる32メガワットの太陽光発電所を稼働させ、蓄電池システムも導入しました。将来の真の競争優位性は、もはや太陽光発電所そのものにあるのではなく、発電、蓄電、販売のインテリジェントな統合にあります。単に広大な土地にモジュールを設置するだけの企業は、未加工の製品を最低価格で販売することになります。一方、蓄電システムと制御システムを追加する企業は、市場が求めるまさにその時に、洗練された製品を販売することができるのです。.
電力供給業者からシステムサービスプロバイダーへ
これは、ラインエネルギーにとっておそらく最も重要な戦略的動きの枠組みとなるものであり、太陽光発電事業をはるかに超えるものです。同社は、契約事業として知られるエネルギーサービス事業を、主要な成長ドライバーへと体系的に拡大しています。2026年夏、ラインエネルギーは、約200の発電所を擁するEnBWの全国規模の契約事業を買収することに合意しました。この取引は独占禁止法上の承認が必要であり、2027年初頭までに完了する見込みですが、これにより同社の設備容量は一気に約1.1ギガワット、発電所数は約800に倍増することになります。.
請負とは、電力会社が、自社では建設・運営したくない、あるいはできない産業企業、大規模住宅企業、自治体、公共事業体などの発電所を建設・運営することを意味する。ラインエネルギー社によれば、同社はドイツにおける複合エネルギーサービスの主要プロバイダー3社のうちの1社であり、自治体を背景とするプロバイダーとしては最大規模である。この事業の経済的な魅力は、その安定性にある。請負契約は長期にわたり、収益は予測可能であり、単に電力を販売するよりもスポット市場の日々の変動の影響をはるかに受けにくい。これはまさに、太陽光発電が市場にもたらす変動性に対する財務的な保護策となる。.
太陽光発電と請負事業の結びつきは偶然ではない。大規模な工業用建物、物流センター、スタジアム、商業施設などは、太陽光パネルの設置に適した屋根や表面を備え、日中の自家消費率も高いため、発電した電力を送電網に送る必要なく、敷地内で直接利用できる。これにより、電力が過負荷状態にある送電網に送る必要がないため、日中の電力不足問題も巧みに回避できる。電力会社にとっては、太陽光発電が発電を担い、請負事業が安定した顧客と収益をもたらすという、自己強化型のビジネスモデルが構築される。.
産業廃棄物地帯は真の資源である
ラインエネルギー社の次の大きな一歩は、同社の将来の方向性を示し、経済的なメッセージを強化するものです。エクソンモービルとシェルの合弁会社であるドイツ・インフィネウムの工業用地であるケルン=ニールでは、18メガワットの地上設置型太陽光発電所が建設中で、2027年に稼働開始予定です。約12ヘクタールの敷地に約25,300枚のモジュールが設置され、年間約1,800万キロワット時の発電量が見込まれており、ドイツの都心部の工業用地に設置される地上設置型太陽光発電所としては最大級の規模となります。そのため、ロンドルフで樹立された記録は、おそらく短命に終わるでしょう。.
決定的な違いは、土地そのものにある。ロンドルフはかつての農地に建設されているため、農業との土地利用上の衝突を受け入れているのに対し、ニールは既に舗装された、あるいは工業的に開発された土地を利用している。ブラウンフィールド(汚染された土地)の利用は、土地利用上の衝突を最小限に抑える上で重要性を増している。経済的に見ても、これは二重に魅力的だ。こうした土地は、多くの場合、都市計画法の下で開発が容易であり、食料生産と競合せず、そして当然ながら、既に産業、ひいては高電力消費が存在する場所に位置している。新たな収益モデルの観点から見ると、大規模な産業直接消費者と既に開発された土地の組み合わせは、ほぼ理想的と言える。.
以下の比較は、ケルンの2つの主要プロジェクトの戦略的な発展を示している。.
| 特徴 | ロンドルフ | ニール(インフィニアム) |
|---|---|---|
| パフォーマンス | 10.5 MWp | 18MW |
| エリア | 約10ヘクタール | 約12ヘクタール |
| モジュール数 | 17,000人以上 | 約25,300 |
| 表面タイプ | かつての農地 | 都心部の工業地帯 |
| 試運転 | 2026年秋 | 2027 |
| パートナーモデル | ラインエネルギー社独自のプロジェクト | 業界パートナーであるInfineumと共に |
土地紛争はアキレス腱となる
戦略がどれほど理にかなっていようとも、無批判に採用すべきではない。ロンドルフの事例は、このモデルの限界も明らかにしている。発電所はかつて農業に使われていた土地に建設されており、計画されている羊の放牧は魅力的ではあるものの、生産性の高い農地が食料生産のために失われているという事実は変わらない。地上設置型太陽光発電の拡大は、まさにこの点で危機的な局面を迎える。土地は有限であり、エネルギー生産、農業、住宅、そして自然保護の間で土地をめぐる競争は激化するだろう。.
議会はこの緊張関係に既に対応している。農地に設置する地上設置型太陽光発電設備については、80ギガワットの拡張制限が設けられており、この制限を超えると、当該地域への補助金付き入札は受け付けられなくなる。これは、一見単純に見える耕作地を経由するルートが、政治的に無制限ではないことを示している。したがって、ニーエルなどのブラウンフィールド用地や、農業と発電を同一地で組み合わせるアグリボルタイクスへの注目の高まりは、単なる好みではなく、必然的なものとなっている。ラインエネルギー社は既に、ケル・アム・ゼーに最初のアグリボルタイクス発電所を建設し、この補完的なアプローチを推進しており、同発電所も2026年秋に稼働開始予定である。.
オークションシステムにおける収益の落とし穴
2つ目の重要な側面は、現在の支援制度における収益の安定性に関するものです。1メガワット以上の発電設備は、固定の保証された売電価格を受け取る代わりに、連邦ネットワーク庁が開催する競争入札を通じて電力を販売しなければなりません。地上設置型太陽光発電設備の場合、2026年7月の入札期限時点での平均的な数量加重落札価格は、法定上限の5.90セントに対し、1キロワット時あたりわずか4.79セントでした。入札は大幅に応募超過となり、約148%のカバー率を記録し、激しい競争と継続的な価格圧力を示しています。.
これらの数字は、期待収益の厳しい現実を浮き彫りにしている。露天設置の落札価格が5.8~6.5セントであることから、自己資本利益率はわずか6~8%と算出される。これは十分な水準ではあるものの、決して余裕があるとは言えず、建設費、金利、発電量予測に関する計算ミスの余地はほとんどない。さらに悪いことに、売電価格がマイナスの期間には、保証された固定価格買取制度は失効する。そのため、補助金付きの系統連系売電のみに頼る事業者は、綱渡りをしているようなものだ。これはまさに、蓄電、自家消費、契約販売を伴わない純粋な発電事業が、経済的にますます脆弱になっている理由を説明している。未来の太陽光発電所は、蓄電、直接販売、顧客近接といった大規模システムへの統合にもかかわらず、あるいは統合があるからこそ、もはや収益を上げられるものではなくなるだろう。.
数十億ドル規模のプログラムで、セーフティネットも完備
個々のプロジェクトは、ロンドルフの重要性を改めて認識させ、強調する規模を持つ全体戦略の一部です。ラインエネルギー社は、今後数年間で再生可能エネルギー発電所の容量を現在の約300メガワットから最大600メガワットに倍増させる計画です。同社は現在、50メガワットの新規太陽光発電設備を開発中で、10.5メガワットのロンドルフはその一部に過ぎません。これは、電力網、地域暖房ネットワーク、地域暖房発電、そしてもちろん再生可能エネルギーとエネルギーサービスへの投資をまとめた、総額約38億ユーロの包括的なエネルギー転換パッケージに組み込まれています。.
これらの数字は、A555号線沿いの太陽光発電所の背後にある真の経済的実態を明らかにしています。ロンドルフの10.5メガワットの発電能力は、それ自体ではこの規模の電力会社の収支を左右するほどのものではありません。その価値は、それが発信するメッセージと、システム全体におけるその重要性にあります。発電の脱炭素化、送電網の変革、蓄電の拡大、サービス部門の成長は、個別のプロジェクトではなく、発電量ではなく、適切なタイミングと場所での電力供給に価値が置かれるエネルギーシステムへの、統合された単一の投資の構成要素であることを、これらは目に見える形で証明しているのです。.
A555号線沿いの畑が実際に示していること
ロンドルフ太陽光発電所は、3,000世帯に電力を供給するという単なる地域的な成功事例にとどまらない。10ヘクタールの農地の中に、ドイツのエネルギー転換における3つの主要な経済的変化が凝縮されている。第一に、送電網への近接性が定量化可能なコスト優位性となったため、発電は遠隔地から消費地に近い人口密度の高い都市中心部へと移行している。第二に、太陽光発電の価値は発電量そのものから切り離されつつある。正午の同時発電は供給過剰、マイナス価格、そして固定価格買取制度の喪失につながるためである。第三に、発電は蓄電、直接販売、長期サービス契約を含む統合システムの一部としてのみ、ますます収益性が高くなっている。.
これら3つの開発をまとめて考察すれば、真の革新は高速道路沿いに輝くモジュールにあるのではなく、その背後にあるビジネスモデルの構造にあることに気づくだろう。キロワット時を生産し、固定価格で供給する従来の電力販売業者はもはや過去の存在だ。その代わりに、発電、蓄電、送電網の負担軽減、顧客維持を一体化したシステムサービスプロバイダーが登場した。ケルンの記録をニーエルにあるさらに大規模な発電所が急速に更新したことは、ロンドルフの計画と矛盾するものではなく、むしろ論理的な延長線上にある。A555号線沿いのこの発電所は、変革の終わりではなく、まさにこれから始まる変革の始まりを告げるものなのだ。.
太陽光発電と建設分野における事業開発のパートナー
産業用屋上太陽光発電から太陽光発電所、さらに大規模な太陽光発電駐車場まで
☑️ 当社のビジネス言語は英語またはドイツ語です。
☑️ 新機能: 母国語での対応!

Konrad Wolfenstein
私と私のチームは、あなたの個人アドバイザーとして喜んでお手伝いさせていただきます。.
こちらの問い合わせフォームにご記入いただくかwolfenstein@xpert.digital。、 +49 7348 4088 965までお電話ください。メールアドレスはです
私たちの共同プロジェクトを楽しみにしています。.