米国における長期在庫保管:産業界にとって過小評価されているボトルネック ― 不適切な保管方法が原因で、米国の産業攻勢は失敗に終わる可能性も ― AIを活用したクリエイティブな画像:Xpert.Digital
戦略的な在庫管理の問題点:なぜアメリカの産業界は長尺物倉庫に依存するのか
目に見えない課題:長期にわたる商品保管とそれがアメリカ経済において果たす役割
変革期にある米国:貨物倉庫が産業景観をどれくらいの期間変えているのか
米国における長尺物保管の需要は近年著しく増加しており、これは単なる一時的な傾向と捉えるべきではありません。むしろ、米国の産業、エネルギー、物流業界における根本的な変革の結果と言えるでしょう。鋼管、形鋼、梁、棒鋼、アルミニウム押出材といった資材は、工場での生産だけでなく、送電網、パイプライン、橋梁などのインフラ建設にも不可欠です。こうした超長尺資材を効率的かつ安全に保管できない場合、遅延、管理不能な在庫、作業員の危険増加といった形で、高額な間接コストが発生します。.
本分析の中心的な主張は、米国では保管スペースの広範な不足は存在しないものの、重量物、長尺物、多様な貨物に適した保管・搬送技術へのニーズが高まっているという点である。米国の倉庫はパレット積み貨物やeコマース物流向けに設計されていることが多いが、長尺貨物は保管構造、耐荷重、安全対策において特有の要求を突きつける。この不一致は産業界に広範な影響を及ぼし、保管ソリューションの計画と導入の見直しを必要とする。本包括的な分析は、米国の長尺貨物保管市場における現状の動向、課題、機会を明らかにし、この分野が米国産業の将来的な発展にとってなぜ重要なのかを示すものである。.
スペース不足ではなく、技術不足が原因:標準化された倉庫が原因でアメリカの産業ブームが失敗に終わる理由
米国における長尺物保管の必要性の高まりは、単なる一時的な傾向ではなく、米国の産業、エネルギー、物流の状況における根本的な変化の結果として生じています。鋼管、形鋼、梁、棒鋼、レール、アルミニウム押出材、木材製品、その他の超長尺材料は、数多くのバリューチェーンの起点となっています。これらは、工場、データセンター、送電網、パイプライン、橋梁、倉庫、輸送インフラ、機械、車両、住宅など、あらゆる場所で必要とされています。これらの商品を安全かつコンパクトに、そして迅速にアクセスできる状態で保管できない場合、間接コストが増大します。スペースが占有され、材料の取り扱いが何度も繰り返され、在庫管理が困難になり、注文が遅延し、従業員が不必要に危険な環境で働くことになります。.
したがって、中心的な経済学的テーゼは次のとおりである。米国ではあらゆる種類の保管スペースが広く不足しているわけではないが、重量物、長尺物、多様な商品に適した保管・取り扱い技術が不足しつつある。この区別は極めて重要である。米国市場には非常に多くの倉庫スペースが存在するが、その大部分はパレット積み商品、消費財、または大量のeコマース物流向けに設計されている。一方、長尺物には、異なる建物の形状、より高い点荷重および面荷重、より大きな扉、明確に定義された輸送経路、特殊なラックシステム、サイドローダー、多方向フォークリフト、クレーン、または自動マテリアルハンドリング機器が必要となる。したがって、空いている標準的な倉庫が、必ずしも長尺物倉庫として利用できるとは限らない。.
今後数年間は、特に産業投資、エネルギーインフラ、地域サプライチェーンが集積する地域で需要が増加すると予想されます。これには、米国南部および南西部、中西部工業地帯、メキシコ湾岸、大西洋沿岸地域の一部、メキシコ国境沿いの特定の地域が含まれます。同時に、市場は依然として景気循環の影響を受けます。高金利、住宅需要の低迷、鉄鋼価格の変動、貿易政策介入、建設プロジェクトの延期などは、いずれも投資判断を阻害する可能性があります。したがって、最も有力な見通しは、全面的な好況でも、差し迫った崩壊でもなく、むしろ材料グループ、地域、自動化レベルによって大きく異なるものの、構造的に需要が増加するというものです。.
独自の統計データを持たない巨大市場
長尺物保管システムの市場規模を、単一の信頼できる指標で定量化することは困難です。公式統計では、投資は通常、ラックシステム、産業用トラック、クレーン、倉庫自動化、工業用不動産、または一般的なマテリアルハンドリング技術といった項目に分類されます。さらに、長尺物保管システムは非常に多様な産業で使用されています。鉄鋼サービスセンター、パイプ供給業者、木材卸売業者、アルミニウム加工業者、風力タービン部品メーカーなど、いずれも同様の幾何学的保管問題を解決していますが、統計上は異なる産業に分類されています。.
したがって、健全な市場分析には需要指標が不可欠です。これらの指標には、鉄鋼生産量と出荷量、生産設備への投資、パイプラインおよび送電網プロジェクト、インフラ整備計画、データセンター建設、非住宅建設活動、住宅建設および改修、工業用不動産開発、自動化への投資意欲などが含まれます。これらの指標は、長尺製品の生産、輸入、加工、保管、地域内での流通を増やす必要があるかどうかを示します。しかし、どの保管システムが経済的に最も適しているかを自動的に示すものではありません。.
アメリカの製鉄所は2025年に約9100万ネットトンを出荷し、前年より約5%増加しました。同時に、鉄鋼輸入総量は大幅に減少し、完成品の鉄鋼輸入量はさらに大幅に減少し、可視消費量の約18%しか占めませんでした。これは必ずしも保管技術の販売量が比例して増加することを意味するものではありません。しかし、国内生産にますます重点を置くバリューチェーン内で、より多くの材料が移動および保管されたことを示しています。特に重要なのは、建設業界と自動車業界が依然として最も重要な最終市場の一つであるという事実です。さらに、パイプ製品、厚肉形材、棒鋼、鉄筋、機械用チューブは、長尺物の保管に不可欠です。.
一方、短期的な月次データは、しばしば矛盾したシグナルを発する。米国の鉄鋼サービスセンターは、2025年に月によってわずかな増加、停滞、または減少を報告した。このような変動は投資家にとって重要である。なぜなら、倉庫技術は現在の受注のためだけに購入されることはほとんどなく、長年の耐用年数を想定して設計されているからである。業績の悪い月だけに反応する企業は投資不足のリスクを負う。逆に、すべての長期的な成長傾向を短期的な好景気と解釈する企業は、早すぎる時期に過剰な資本を拘束してしまう可能性がある。.
長尺物はパレット保管の論理を覆す。
長尺物の取り扱いは、長さ、重量、形状を同時に考慮する必要があるため、物流面で困難を伴います。パイプは転がったり、形材は絡まったり、束はたるんだり、個々の棒材は不適切な取り扱いによって破損したりする可能性があります。また、材質や表面仕上げが異なるため、保管場所を分けたり、適切な支持点を用意したりする必要があります。ステンレス鋼、アルミニウム、またはコーティングされた製品の場合、傷や接触腐食によって製品の価値が低下する可能性があります。木材の場合は、湿気、反り、品質等級も考慮すべき要素となります。.
経済的な問題は、単に保管場所そのものだけではありません。重要なのは、商品の受け取りから品質管理、保管、ピッキング、加工、梱包、出荷に至るまでの全工程です。従来のフロントローディング式フォークリフトで長尺物を運搬する場合、広い旋回スペースが必要となり、スペース効率が著しく低下します。サイドローディング式フォークリフト、多方向フォークリフト、狭通路用フォークリフト、クレーン式システムなどを使用すれば、必要な通路面積を縮小できますが、これらには適切な床材、ラック、安全対策、およびプロセスが必要です。.
片持ち式ラックは、多くの用途で標準的なソリューションとなっています。これは、荷物が正面からアクセス可能であり、前面の支柱が保管を妨げないためです。パイプ、梁、棒、木材、形材、その他長尺またはかさばる物品に適しています。ただし、このシステムクラス内でも大きな違いがあります。フォークリフトで手動操作する屋外倉庫は、カセット、昇降機構、デジタル在庫管理を備えた自動化された高層倉庫とは、コストとパフォーマンスのロジックが異なります。重要な要素には、処理能力、製品範囲、単位重量、材料の長さ、必要なアクセス、建設コスト、許容投資リスクなどがあります。.
したがって、実際には、保管密度を最大化することだけが目的ではありません。頻繁に使用する品目へのアクセスが遅かったり、取り出しに複数回の移送が必要になったりする場合、極端に高密度な倉庫は経済的に不利になる可能性があります。逆に、広々とした床面積の保管スペースは安価に見えるかもしれませんが、検索時間の長期化、破損、安全上のリスク、過剰なスペース消費につながる可能性があります。最適なソリューションは、十分な密度と直接アクセス、そして実際の注文構造に合わせた資材の流れを組み合わせたものです。.
再工業化は持続的な基礎需要を生み出す
2021年末以降、アメリカの製造施設への投資は実質的にほぼ倍増した。2025年末までに、製造工場への民間建設支出は年間総額約2200億ドルに達した。この成長の大部分は、半導体、電子機器、電池、電気機器、その他の戦略的支援産業によるものであった。この著しい急増の後、2025年には数ヶ月にわたって減速が見られたが、それでもなお歴史的に高い水準を維持した。.
新規工場建設のための鉄鋼需要は、長尺材市場にとって唯一の関連要因ではありません。新たな生産施設が完成すれば、その後も継続的な資材の流れが発生します。機械メーカーは棒鋼、軸材、形鋼を必要とし、プラントメーカーはパイプや梁を加工します。サプライヤーは様々な合金、寸法、グレードの原材料を在庫しています。保守・修理会社はすぐに利用できるスペアパーツを必要としています。サプライチェーンが地域化されるほど、地域における在庫確保の重要性が高まります。.
リショアリングやニアショアリングは、必ずしもすべての地域で在庫要件を増加させるわけではありません。生産拠点を海外工場から高度に統合された米国内の施設に移管するだけであれば、計画の改善によって在庫レベルが減少することさえあります。しかし実際には、再編は多くの場合、当初は追加の安全在庫につながります。企業は、関税の変更、輸送の混乱、政治的リスク、長いリードタイムから身を守るために、在庫を確保します。このようなレジリエンス戦略は、少量多品種を容易に入手できる地域サービスセンターや流通センターに有利に働きます。.
米国とメキシコの関係は特に興味深い。北米のサプライチェーンにおける産業統合は、テキサス州、アリゾナ州、および近隣の国内市場における輸送回廊を強化している。資材は沿岸港から内陸部へ輸送されるだけでなく、工場、供給業者、加工業者間を南北に移動する。鉄道アクセス、州間高速道路へのアクセス、十分な工業用地、そして金属加工業や建設業への近接性を兼ね備えた場所では、長尺貨物の保管機会が生まれる。.
データセンターは鉄鋼とエネルギーの論理を変えつつある
データセンター建設は、アメリカの建設業界で最もダイナミックな分野の一つです。2025年にはデータセンターへの支出が30%以上増加した一方、建設全体の支出はわずかに減少しました。投資額は2021年初頭から数倍に増加しています。データセンターは統計上、オフィスビルとして分類されることが多いですが、その資材、エネルギー、インフラに関する要件は、従来のオフィスビルとはほとんど共通点がありません。.
長尺材の直接的な需要は、鉄骨構造物、屋根トラス、パイプライン、ケーブル保護システム、冷却技術、非常用電源システム、変電所、送電網接続などから生じます。さらに重要なのは間接的な影響です。データセンターの普及は電力需要を増加させ、送配電網、発電所、蓄電施設、変電所、そして場合によっては新たなガスインフラへの投資を促します。これにより、パイプ、鉄塔、形材、送電線部品、機械部品の需要が増加します。.
しかし、このブームは地理的に集中している。バージニア州北部は依然として重要な中核市場だが、ネットワークのボトルネック、接続時間の長さ、そして地元住民の抵抗により、プロジェクトは他の地域へと移行しつつある。テキサス州、中西部、南東部の一部、そしてエネルギーと土地が豊富な地域が重要性を増している。したがって、長尺物保管サービスを提供する事業者にとって、計画されているデータセンターの数は唯一の関連要因ではない。重要なのは、建設会社、鉄鋼加工業者、電気機器サプライヤー、パイプサプライヤー、インフラサービスプロバイダーが近隣に集積するかどうかである。.
データセンターの建設においては、納期厳守と文書管理に対する要求も非常に高い。資材はプロジェクト要件に従って束ねられ、明確に識別され、定められた順序で搬入されなければならない。これにより、長尺物倉庫は単なる受動的な在庫バッファから、建設現場の物流における能動的な構成要素へと変化する。デジタルロケーション管理、バッチ追跡、事前ピッキング済みカセットを備えたシステムは、単に床面積を増やすよりも大きな経済的メリットをもたらす。.
エネルギーインフラは、パイプ製造の最も強力な推進力になりつつある。
パイプや管状製品は、特殊な長尺物保管施設の最も重要な需要要因の一つです。米国市場は、天然ガス生産、LNG輸出、パイプラインプロジェクト、石油化学産業、水インフラ、発電所の近代化といった恩恵を受けています。2025年には、1日あたり約63億立方フィートの天然ガスパイプライン容量が追加されました。2026年と2027年には、さらに大規模な容量拡張が計画されており、そのかなりの部分が既に建設中です。.
こうしたプロジェクトは、大型パイプラインだけでなく、小径パイプ、バルブ部品、支持構造物、フランジ、パイプブラケット、そして数多くの特殊グレードの材料に対する需要も生み出します。これらの保管需要は、製造業者、輸入業者、サービスセンター、プロジェクト倉庫、建設現場の資材置き場などに分散しています。特にメキシコ湾岸地域では、LNG、製油所、石油化学プラント、輸出ターミナルを中心に、複雑な資材の流れが生じています。.
都市の上下水道インフラも関連しています。老朽化した配管網は、個々の新規建設サイクルに左右されない交換の必要性を生み出します。連邦政府および州政府のプログラムは、飲料水および下水処理システムに多額の資金を提供しています。この市場は、大規模なエネルギーパイプラインの建設よりも細分化されていますが、地域のトレーダーや倉庫業者にとってはより安定している可能性があります。必要な製品は、材質、直径、コーティング、および自治体の仕様が異なるため、在庫として保管する必要のあるバリエーションの数が増加します。.
エネルギー転換に伴い、用途範囲は拡大しています。風力発電、太陽光発電所、蓄電池、そして新たな送電線など、あらゆる用途で鋼材、鉄塔、パイプ、梁、締結具が必要となります。同時に、許認可、資金調達条件、送電網接続の変動がプロジェクトの遅延につながっています。そのため、サプライヤーは単一のエネルギー技術に頼るべきではありません。堅牢な長尺材料コンセプトは、様々な製品群に対応できるため、プロジェクト構成が変化しても使用可能です。.
建設業界は量こそ多いものの、持続的な勢いには欠ける。
非住宅建設は、アメリカの鉄鋼市場にとって極めて重要な位置を占めている。工業プラント、橋梁、交通インフラ、病院、教育機関、倉庫、発電所などは、大量の形鋼、鋼管、梁を必要とする。公共インフラ投資は需要を安定させる一方、民間プロジェクトは資金調達コストや経済予測の影響を受けやすい。この二極化は2025年にも顕著に表れており、公共および戦略的プロジェクトは比較的堅調に推移したが、一部の民間プロジェクトは遅延を経験した。.
構造用鋼材の建設は、長期的には再工業化、データセンター、インフラ整備の恩恵を受ける。しかし、短期的には、材料価格の高騰や関税が受注を抑制する可能性がある。鉄鋼メーカーや販売業者は、2025年に安定した問い合わせと、場合によっては健全な受注残高を報告したが、計画段階で停滞しているプロジェクトも報告した。これは倉庫運営者にとって矛盾した影響をもたらす。計画されているプロジェクトは能力拡張を示唆しているが、開始日が不明確なため、新しい施設が当初は十分に活用されないリスクが高まる。.
住宅市場と木材市場の状況は、より低調です。北米における木材製品需要の約70~80%は、住宅建設や改修に直接的または間接的に関連しています。2025年と2026年には、高金利と住宅購入能力の低さが市場の重荷となりました。予測によっては、本格的な回復は2027年まで見込まれません。とはいえ、長期的な住宅不足は依然として重要な根本的要因です。木材販売業者、建材供給業者、プレハブ部材メーカーは、長尺材を保管するための気密性、耐候性、アクセスしやすい保管ソリューションを引き続き必要としています。.
供給業者にとって、これは鉄鋼やパイプの保管が、建設用木材だけに注力するよりも、短期的にはより魅力的な成長分野となることが多いことを意味します。しかしながら、木材は依然として大きな市場であり、交換や近代化に対する需要も高いです。特に、古い、スペースを多く必要とする保管エリアは、屋根付きの片持ち式ラック、マルチルート技術、在庫管理の改善などによって、完全自動化された高層倉庫を必要とせずに、生産性を向上させることができます。.
サービスセンターは重要な販売チャネルになりつつある
金属加工サービスセンターは、長尺材の保管ニーズを満たす最適な拠点です。製鉄所や輸入業者から大量に仕入れ、幅広い寸法とグレードの材料を在庫し、加工を行い、顧客指定の数量を配送します。そのビジネスモデルは、在庫の確保、迅速な対応、豊富な製品ラインナップ、そして付加価値の高いサービスに支えられています。これらの要素が組み合わさることで、多数の保管場所を確保し、より小規模な在庫にも頻繁にアクセスできるようになります。.
サービスセンターの収益性は、限られた面積と人員でどれだけの量の資材を処理できるかに大きく左右されます。倉庫の管理が不十分だと、見つけにくい余剰資材に資金が滞留し、クレーンやフォークリフトの稼働回数が増え、注文処理時間も長くなります。資材の保管場所、ロット、重量、余剰資材などをデジタルで記録することで、より正確な在庫管理が可能になります。これにより、廃棄ロスや不必要な再発注を削減できます。.
この新たな開発方向性の好例として、シカゴ近郊にある大規模な金属加工センターが挙げられます。このセンターは2024年から20台の自律型サイドローダーを稼働させています。非常に狭い通路で、これらの車両は長さ24フィート(約7.3メートル)、重量7,000ポンド(約3,175キログラム)を超える荷物を運搬します。このシステムは、約6,000種類の品目を保管するための約18,000か所の保管場所を備えています。通路の幅は約58インチ(約147センチ)しかありません。この事例は、ラック、車両、搬送ステーション、ソフトウェアを最初から統合システムとして計画することで、効率性を大幅に向上させる可能性を示しています。.
しかし、このような大規模プロジェクトは一般的ではありません。多くのアメリカのサービスセンターは中規模企業であり、既存の建物を使用しているため、全面的な改修のために業務を中断する余裕はありません。こうした企業にとって、モジュール式のソリューションの方が経済的に魅力的です。例えば、カンチレバー式ラックの段階的な導入、従来のフォークリフトを多方向移動式車両に置き換えること、デジタル倉庫管理、明確な搬送ゾーンの設定、そしてその後の部分的な自動化などが挙げられます。したがって、最大の市場は、壮大な新築ビルだけでなく、限られた投資で実施される数百件もの近代化プロジェクトで構成される可能性が高いでしょう。.
LTWイントラロジスティクスソリューション

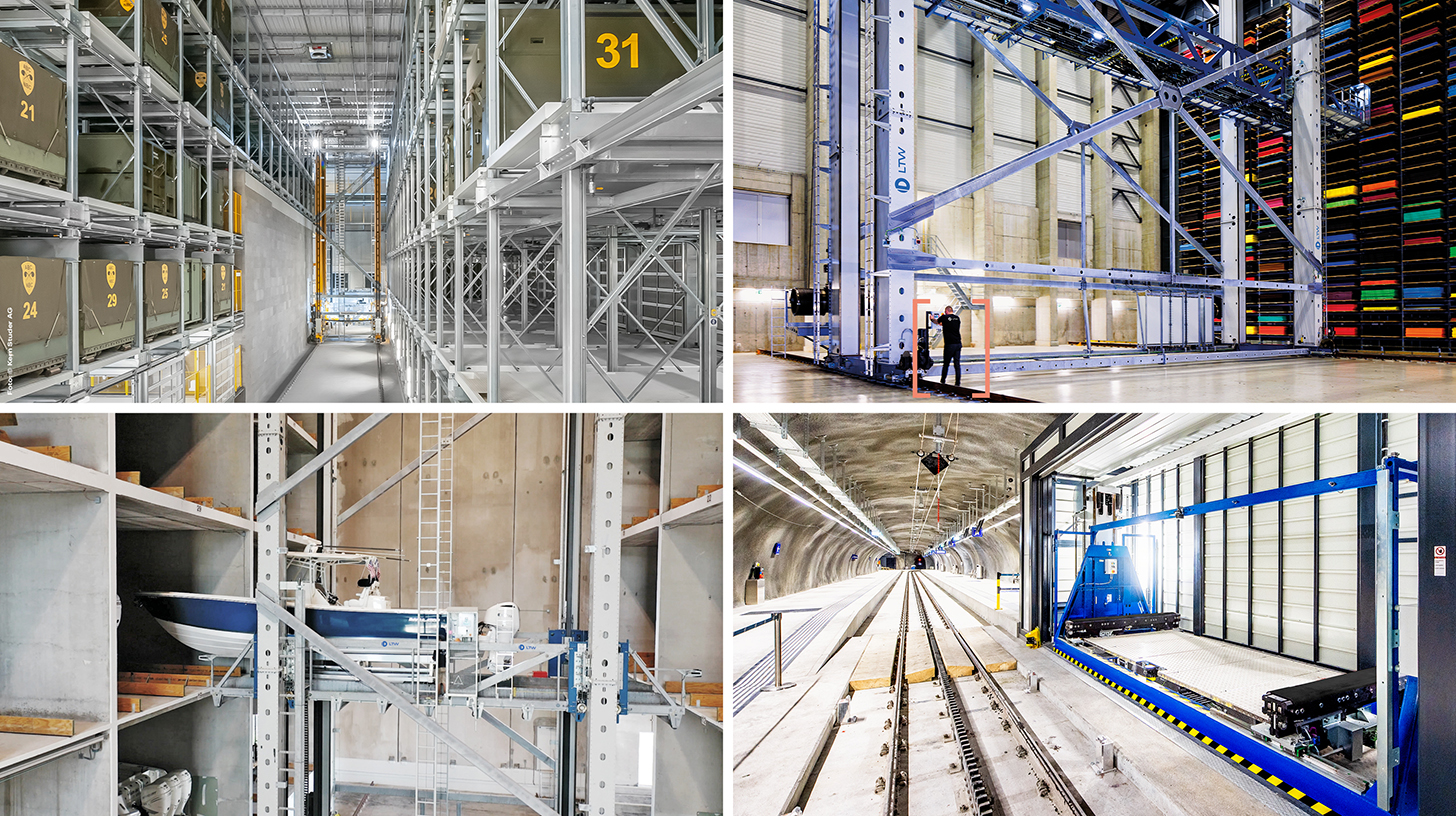
LTW Intralogistics – フローのエンジニア - 画像: LTW Intralogistics GmbH
LTWは、個々のコンポーネントではなく、統合された包括的なソリューションをお客様に提供しています。コンサルティング、プランニング、機械・電気技術コンポーネント、制御・自動化技術、そしてソフトウェアとサービスまで、すべてがネットワーク化され、精密に調整されています。.
主要部品の内製化は特に有利であり、品質、サプライチェーン、インターフェースを最適に管理できます。.
LTWは信頼性、透明性、そして協力的なパートナーシップを象徴しています。忠誠心と誠実さは当社の理念にしっかりと根付いており、握手は今でも私たちの大切な絆です。.
これに関連して:
長期保管の必要性における地域差
南部と中西部が立地競争をリードしている
需要は地域によって偏りがある。テキサス州とメキシコ湾岸地域は、エネルギー、石油化学、LNG、港湾物流、建設、そして急速に増加する人口といった要素が融合している。ヒューストンは特にパイプ製品とエネルギーサービスにとって重要な地域である。ダラス・フォートワースは、大規模な物流市場、産業開発、そして良好な輸送網を提供している。サンアントニオをはじめとする南北回廊沿いの地域は、メキシコとの相互接続性から恩恵を受けている。.
中西部は、多くの金属バリューチェーンにおける産業の中心地であり続けている。イリノイ州、インディアナ州、オハイオ州、ミシガン州、ウィスコンシン州、ペンシルベニア州は、鉄鋼生産、金属加工、機械工学、自動車製造、そして密集した鉄道網と道路網を誇る。これらの地域では、老朽化した倉庫設備の更新が特に喫緊の課題となっている。多くの拠点は顧客との強固な関係と経験豊富な従業員を擁しているものの、自動化された物流や高密度な長尺物物流に対応できるよう設計されていない建物で操業している。.
米国南東部では、自動車工場、バッテリー関連プロジェクト、航空業界、港湾、そして人口増加が需要を牽引しています。ジョージア州、テネシー州、アラバマ州、ノースカロライナ州、サウスカロライナ州は、製造拠点として重要性を増しています。この地域の利点は、比較的土地が利用しやすく、投資しやすい立地条件にあることです。一方、欠点としては、高度に専門的なメンテナンスやシステム統合に対応できるサプライヤー基盤が比較的希薄であるため、サービスコンセプトを早期に明確にする必要がある点が挙げられます。.
アリゾナ州、ネバダ州、その他の南西部市場は半導体および電子機器への投資から恩恵を受けているものの、水、エネルギー、暖房、長距離輸送といった課題に直面している。西海岸では、港湾と大規模な消費市場が依然として重要であるが、土地価格、許認可、建設費が新たな倉庫プロジェクトの妨げとなっている。そこでは、特に省スペース型のシステムが大きな価値を生み出す可能性があるが、そのためには、追加の資本要件が高騰する土地価格によって正当化される必要がある。.
高い空室率は長尺商品の問題を解決するものではない
2025年、アメリカの産業用不動産市場では空室率が上昇した。調査によって異なるものの、年末時点の全国平均空室率は約7.1~7.6%だった。大型物流施設は特に影響を受け、大型倉庫の空室率は10%近くに達した。一方で、小規模な産業用スペースは依然として供給不足が深刻で、空室率は約5%にとどまった。これらの数字は、一部の分野ではテナント有利の市場となっているものの、すべての好立地で供給過剰になっているわけではないことを示唆している。.
現在の市場状況は、長尺商品の利用者にとって好機をもたらしています。家主は改修工事、賃料免除期間の延長、投資補助金などの交渉に前向きです。企業は、床材、ドア、照明、防火設備などが改善された新しい建物を選ぶことができます。ただし、耐荷重、柱間隔、天井高、外部環境、動線などは慎重に検討する必要があります。賃料が安い倉庫でも、大規模な補強工事や非効率的なレイアウト変更が必要になった場合、高額な費用がかかる可能性があります。.
いわゆる「品質重視」の傾向は特に注目に値する。近代的な建物はテナントを惹きつける一方、古い建物は空室率が高くなっている。一般的な物流において、高品質とは高い天井、多数の荷積み場、良好な高速道路アクセスを意味する。長尺物を扱う場合は、側面からの積み下ろし、十分な奥行き、安全なクレーン軌道、十分な作業スペース、ラックをしっかりと固定できる能力といった追加基準が重要になる。これらの要件を考慮する不動産開発業者は、画一的な標準倉庫との差別化を図ることができる。.
新規建設活動の減少は、中期的に再び供給不足を引き起こす可能性が高い。2025年には完成件数が大幅に減少し、多くの開発業者が投機的なプロジェクトを縮小した。同時に、下半期には需要が再び回復した。生産とインフラ投資が継続すれば、特定の市場における利用者の現在の有利な交渉力は急速に失われる可能性がある。したがって、長期プロジェクトにおいては、現在の賃料だけでなく、適切な用地の戦略的な確保も極めて重要となる。.
労働力不足により自動化が経済的に実現可能になる
労働力不足は、倉庫自動化を推進する最大の要因の一つであり続けている。大規模な業界調査によると、生産・サプライチェーンの専門家や管理者の83%が、熟練労働者の不足を課題として挙げている。半数以上がサプライチェーン技術とイノベーションへの投資を増やしており、かなりの割合が100万米ドル以上の支出を計画している一方、約5分の1は1000万米ドルを超える投資を見込んでいる。.
長尺物の取り扱いは、作業が困難で安全性が極めて高いため、自動化への圧力は特に高まります。運転手は、長尺物を正確に移動させ、距離を正確に判断し、ラック、建物、または他の車両との衝突を回避しなければなりません。熟練したクレーンやフォークリフトのオペレーターは、すべての場所に容易に確保できるわけではありません。自動化された車両は、反復的な保管および取り出し作業を担い、従業員は品質管理、例外処理、および顧客関連業務を担当することができます。.
しかし、自動化はそれ自体が目的ではありません。自動化は、十分な高生産性と予測可能性、繰り返し使用される運搬手段、標準化された移送ポイント、そして信頼性の高いマスターデータがある場合に特に有効です。積荷が非常に不規則で、寸法が大きく変動し、計画外の緊急注文が多数発生する企業では、柔軟な手作業による手法の方が生産性が向上する場合があります。多くの場合、ハイブリッドモデルが最適なアプローチとなります。つまり、定義されたゾーン間の自動輸送、複雑な注文の手動処理、そして全体の流れのデジタル制御を組み合わせたものです。.
ソフトウェアの品質がボトルネックとなる。自動搬送車は、保管場所、寸法、重量、ロット番号、および出荷状況が正しく記録されていなければ、正しい品目を取り出すことができない。マスターデータの誤りは、検索時間の増加につながるだけでなく、安全上のリスクも生み出す可能性がある。したがって、センサー、ラベリング、倉庫管理システム、およびERPシステムとのインターフェースへの投資は、ラックや搬送車そのものと同じくらい重要である。.
セキュリティは、コスト要因から投資対象へと変化しつつある。
アメリカの職場安全規則では、保管されている資材が滑ったり、落下したり、広がったり、崩れたりしないように固定することが義務付けられています。パイプ、棒、構造用鋼材、その他の円筒形または長尺の物品は、適切なラックに保管するか、積み重ねて固定し、転倒したり転がり落ちたりしないようにしなければなりません。通路と避難経路は常に確保し、耐荷重を超えてはならず、保管場所は定期的に点検する必要があります。.
作業員にとって、安全は単に規制遵守の問題ではありません。衝突、落下物、ラックの損傷は、従業員の負傷、資材の破損、作業の中断につながる可能性があります。長尺の荷物の場合、潜在的な危険区域はコンパクトなパレットの場合よりも広くなります。そのため、通路、ピッキング区域、作業員エリア、および積み替えステーションは明確に分離する必要があります。.
専門的なシステムには、耐荷重仕様、衝撃保護、定期点検、記録された修理、訓練を受けた人員が含まれます。棚の改造は、追加の穴あけ、アームの位置変更、または未試験の部品の使用によって耐荷重能力が変化する可能性があるため、即席で行うべきではありません。防火対策とスプリンクラーの設置間隔も考慮する必要があります。特に高密度に保管された商品の場合、防火対策が最初から組み込まれていないと、後々の調整に費用がかかる可能性があります。.
安全性の向上は、同時に効率性の向上にもつながります。損傷の減少は保険料や修理費の削減につながり、明確な通路は業務の中断を最小限に抑え、人間工学に基づいたプロセスは人材採用を促進します。したがって、企業は節約できる面積や労働時間といった観点だけでなく、事故の防止、資材損失の削減、稼働率の向上といった点も考慮に入れるべきであり、これらこそが投資対効果の真の構成要素なのです。.
投資収益は、物質の流れ全体にわたって発生する。
長尺物倉庫の経済効率は、保管スペースあたりの価格だけで測れるものではありません。重要なのは、トン当たり、注文当たり、または納品品目当たりの総コストの変化です。これには、スペースコスト、人件費、エネルギーコスト、メンテナンスコスト、資金調達コスト、保険料、資材の損傷コスト、検索時間、在庫差異、生産停止時間などが含まれます。処理能力が向上し、同時にいくつかの隠れたコストが削減されるのであれば、より高価なシステムでも費用対効果が高くなる可能性があります。.
最大のメリットは、多くの場合、スペースの有効活用にあります。幅の広いフォークリフト通路を狭通路や多方向通路に置き換えることで、同じ設置面積でより多くの資材を保管できるようになります。あるいは、計画していた倉庫拡張を回避または延期することも可能です。この効果は、土地や建設費が高い地域では特に有効です。しかし、物価が比較的安い地方市場では、シンプルで堅牢な屋外保管の方が経済的である場合もあります。.
2つ目の重要な要素は生産性です。移動距離の短縮、直接アクセス、システムによる注文処理は、移動にかかる時間を短縮します。従業員数を変えずに処理できる注文数が増えれば、企業は持続的なメリットを得られます。平均処理量だけを考慮すべきではありません。多くの顧客は、緊急かつ短期間での注文に確実に対応できる能力に基づいてサプライヤーを評価します。ピーク時の管理能力に優れた倉庫は、収益を確保し、サービス品質の向上にもつながります。.
3つ目の要素は、拘束資本の削減です。在庫レベルの透明性を高めることで、安全マージン、重複注文、売れ残りの在庫を削減できます。特に高品質の合金や大口径パイプの場合、在庫切れを少しでも回避できれば、かなりの金額を節約できます。デジタル在庫管理は、余剰在庫を販売したり、新規注文に組み込んだりする能力も向上させます。.
健全な投資計算には、複数のシナリオを含めるべきです。基本シナリオでは、現実的な取扱量、適度な賃金上昇、および通常の稼働率を想定します。ストレスシナリオでは、プロジェクトの遅延、売上の低迷、および資金調達コストの上昇を考慮します。成長シナリオでは、システムがさらなる変更なしに追加の取扱量を処理できるかどうかを検証します。立ち上げは特に重要です。自動化倉庫は、稼働初日にその潜在能力を最大限に発揮することはめったにありません。トレーニング、データクレンジング、およびプロセスの安定化には時間がかかります。.
すべてのシステムが完全自動化を必要とするわけではない。
適切なシステム選択は、ビジネスモデルによって異なります。床置き保管やシンプルな屋外保管エリアは、初期投資が少なく柔軟性がありますが、広いスペースを必要とし、直接アクセスが困難です。従来型の片持ち式ラックは整理整頓と安全性を向上させますが、フォークリフトとオペレーターに依存します。多方向フォークリフトは、システム全体の自動化を必要とせずに、より狭い通路を可能にします。この組み合わせは、多くの中規模企業にとって賢明な出発点となります。.
クレーン式システムは、倉庫の高さを有効活用し、重量物を安全に移動できます。特に、材料がすでに切断機や加工機に搬送されている場合に適しています。カセット式保管システムは、材料の種類ごとに保管場所を分け、高密度な保管を可能にします。完全自動化された高層倉庫は、最大限の密度、トレーサビリティ、再現性のあるプロセスを実現しますが、標準化された搬送装置と高い技術可用性が求められます。.
屋外保管は依然として重要です。溶融亜鉛めっきされたラック、屋根付きの保管場所、頑丈な車両は、耐候性のある製品にとって費用対効果の高い解決策となり得ます。ただし、腐食、排水、積雪、風、照明、土壌の質などを考慮する必要があります。南部諸州では、高温と豪雨がより重要な要素となります。北部では、霜、積雪、道路の融雪剤が重要な考慮事項となります。.
最適な解決策は、多くの場合、ゾーニングです。回転率の高い商品は加工・出荷場所の近くに配置され、使用頻度の低い商品はより密集したエリアや離れた場所に配置されます。高品質で繊細な素材は屋内に安全に保管され、頑丈な製品は屋外に保管されます。自動化は反復的な動作に重点を置き、特殊な荷物は柔軟に対応します。これにより、オペレーション全体を単一の技術コンセプトに縛ることなく、多くのメリットを実現できます。.
サプライヤーは棚を売るだけでは不十分だ。
アメリカ市場は、ラック、自動倉庫システム、サイドローディング式および多方向フォークリフト、クレーン、ソフトウェア、安全装置などのメーカーにとって大きなビジネスチャンスを提供しています。しかし、競争は製品の機能だけで決まるわけではありません。顧客は、計画立案、許認可取得支援、組み立て、試運転、トレーニング、メンテナンス、そして迅速なスペアパーツ供給を期待しています。自動化システムにおいては、車両、制御システム、エンタープライズソフトウェアを統合できる能力も非常に重要です。.
欧州のサプライヤーにとって、需要の高まりは魅力的だが、市場参入は容易ではない。アメリカの規格、現地の建築基準、耐震要件、防火対策、賠償責任問題、そして労働組合や地域ごとの設置規制など、あらゆる要素を考慮しなければならない。技術的に優れたシステムであっても、サービス担当者やスペアパーツの入手までに長い待ち時間が発生するようでは、信頼性を失ってしまう。.
したがって、純粋な輸出志向型アプローチよりも、現地パートナーシップの方が多くの場合賢明です。システムインテグレーター、ラックメーカー、マテリアルハンドリング機器販売業者、建設会社は、顧客基盤と地域における豊富な経験を有しています。海外サプライヤーは、専門的な技術、ソフトウェア、またはエンジニアリングを提供できます。長期的には、現地での組み立てや製造によって納期を短縮し、貿易政策上のリスクを軽減することができます。.
標準化されつつもモジュール式で適応可能なソリューションは、特に有望です。アメリカの顧客は、複雑なカスタム設計よりも、明確な性能と価格の選択肢を好む傾向があります。同時に、負荷、長さ、プロセスは非常に多様であるため、完全に固定された製品では不十分です。成功しているプロバイダーは、繰り返し使用できるモジュールと、堅牢なプロジェクト計画、耐荷重能力、性能、拡張性に関する明確な前提条件を組み合わせています。.
関税は倉庫投資を促進する側面と阻害する側面の両方を持つ。
アメリカの貿易政策は双方向的に作用する。鉄鋼とアルミニウムへの関税引き上げは国内生産者を強化し、サプライチェーンを変化させる。国内生産の増加と安全在庫の拡大は、保管能力の必要性を高める可能性がある。同時に、ラック、倉庫、車両、その他の資本財(これら自体も金属を多く含む)のコストが上昇する。資材価格の高騰によって予算が圧迫されれば、建設プロジェクトが延期される可能性もある。.
この矛盾した効果は、問い合わせの増加が必ずしもすぐに受注につながるとは限らない理由を説明しています。企業は長期的なニーズを認識しているものの、価格、資金調達条件、プロジェクトのスケジュールがより明確になるまで待つ傾向があります。そのため、サプライヤーは段階的なアプローチを採用すべきです。第1段階ではセキュリティと組織体制を改善し、第2段階ではスペース利用率を高め、第3段階では自動化を導入することができます。これにより、一度に大規模な意思決定を行うリスクを軽減できます。.
為替レートとサプライチェーンのリスクも考慮すべき要素です。不利な為替レートでは輸入技術の価格が上昇する可能性があり、一方、現地生産部品は技術的な専門性が低い場合があります。そのため、適切な調達戦略では、重要なコア技術と互換性のある部品を明確に区別する必要があります。制御システム、センサー、特殊車両などは国際的に調達し、鉄骨構造、組立、標準部品などは現地で生産するのが良いでしょう。.
政治的な不確実性は解消されないだろう。したがって、個々の資金調達プログラムが変更されたり、特定のプロジェクトが遅延したりした場合でも、投資は経済的に実行可能なものでなければならない。複数の材料タイプと顧客セグメントに対応できるシステムは、単一市場に依存する高度に専門化された工場よりも回復力が高い。.
市場は爆発的に成長するのではなく、選択的に成長している。
2030年まで、長尺貨物保管に対する構造的な需要増加の兆候は数多く見られるものの、継続的なブームにはならない見込みです。基本シナリオでは、データセンター、電力網、エネルギーインフラ、都市再生、および一部の生産投資が引き続き最も重要な推進力となるでしょう。労働力不足、セキュリティ要件、およびスペースコストがさらなる近代化を促しているため、最新の保管技術に対する需要は、長尺貨物全体の物理的な量よりも速いペースで増加しています。.
成長シナリオでは、2027年以降、再工業化、住宅建設、ネットワークの近代化が加速する。その時点で、産業用不動産における新規建設活動がこれまで減少していた一方で、資材量の増加が同時に起こる。適切な用地と有資格者が不足するため、自動化された高密度システムの魅力が高まる。特にテキサス州、米国南東部、中西部工業地帯では、複数の需要の波が同時に発生する可能性がある。.
リスクシナリオでは、金利は高止まりし、民間建設プロジェクトは引き続き延期され、住宅需要の回復は緩慢にとどまる。エネルギー価格や貿易政策も投資にさらなる負担をかける可能性がある。この場合、大規模で完全自動化された新築は減少し、費用対効果の高い近代化、中古技術、モジュール式拡張の重要性が高まるだろう。需要は消滅するわけではないが、生産能力の拡大から生産性向上や安全性向上プロジェクトへとシフトするだろう。.
投資家やサプライヤーにとって、一般的な市場予測よりも、ターゲット顧客の選定の質の方が重要となる。魅力的な顧客は、在庫水準が高く、製品バリエーションが豊富で、長尺商品の取り扱いが頻繁で、オフィススペースが高額であったり、深刻な人員不足を抱えていたりする。一方、売上高が非常に低く、屋外スペースが安価で、個々のプロジェクトが大きく変動する企業は魅力に欠ける。複数の経済問題が同時に解決されるような市場こそが、最大のビジネスチャンスと言えるだろう。.
倉庫スペースは産業インフラへと変貌を遂げつつある。
アメリカにおける長尺物保管のニーズは確かに存在するが、それは目覚ましい新産業というよりは、既存産業における近代化の波として現れている。鉄鋼サービスセンター、パイプ販売業者、金属加工業者、木材・建材販売業者、そして産業資材供給業者は、迅速な供給体制、熟練労働者の不足、セキュリティ要件の強化、そしてデジタルによる透明性がますます重要になる世界に合わせて、保管体制を適応させなければならない。.
最も強い需要は、単に取扱量の増加から生じるものではないと予想されます。それは、同じ量、あるいは中程度に増加する取扱量を、より小さな設置面積で、より少ない手作業で、より高い配送信頼性で処理する必要性から生じます。これにより、経済的価値は個々の棚ユニットから、建物、倉庫技術、車両、ソフトウェア、プロセスを含む統合ソリューションへと移行します。.
事業者にとっての戦略的な課題は、最も高価な技術に早急に投資することを避けると同時に、スペースを大量に消費しリスクの高いプロセスに長く固執しないことである。理論上の最大限の自動化よりも、モジュール性、拡張性、そして信頼性の高いデータの方が重要である。サプライヤーにとっての鍵は、現地でのサービス能力、業界特有のエンジニアリング、そして資材の流れ全体を網羅する投資分析にある。.
長尺物倉庫は、目立たないながらもアメリカの産業政策において極めて重要な役割を担いつつある。工場、データセンター、パイプライン、送電網などは、資材供給網が円滑に機能する速度でしか建設・運用できない。倉庫を単なる保管場所と捉える者は、その影響力を過小評価している。倉庫を生産インフラとして計画する者は、空間、資本、労働力をより効率的に活用できる。そして、そこにこそアメリカの真の市場潜在力が秘められているのだ。.
コンサルティング - 計画 - 実装

Konrad Wolfenstein
喜んであなたの個人アドバイザーを務めさせていただきます。.
wolfenstein∂xpert.digital で私に連絡できます。
+49 7348 4088 965までお電話ください。
イントラロジスティクスの専門家

高層倉庫および自動保管システム向けの包括的なソリューションのコンサルティング、計画、実装 - 画像: Xpert.Digital
詳細はこちら: