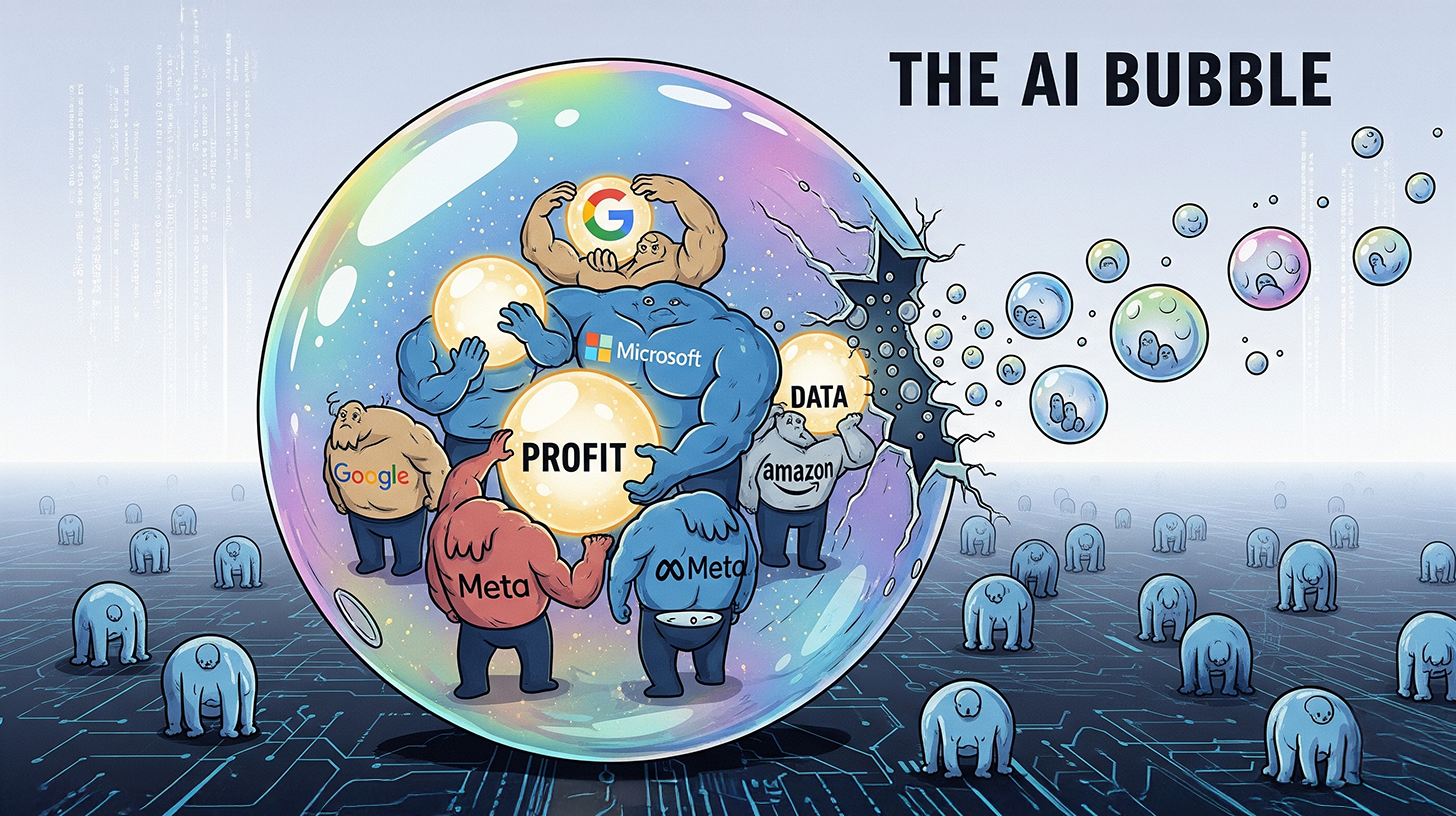
巨大な AI バブルが崩壊: 誇大宣伝が終わり、大手企業だけが勝利している理由。
数十億ドルが投資されたのに、利益はゼロ?AIに対する大きな幻滅の真の原因は何なのか?
### まさかのChatGPTのCEOが警鐘を鳴らす:AI業界は崩壊寸前なのか? ### AIの大絶滅:なぜ小規模スタートアップが一斉に資金難に陥っているのか ### AIゴールドラッシュは終わった:今や数十億ドルを稼いでいるのはごく一部の企業だけ ###
熱狂から冷水浴へ:AIに対する当初の熱狂が冷めてしまった理由
パーティーは終わりを迎えた。限りない熱狂と、まるで終わりなき投資の時代を経て、AI業界には明らかな幻滅感が漂い始めている。かつて無数のスタートアップを支えた潤沢なベンチャーキャピタルは、今や既存企業との大規模な取引へと集中している。ゴールドラッシュ的な思考から戦略的な統合へと向かうこのパラダイムシフトは、業界全体にとって転換点となるだろう。.
その兆候は明白だ。小規模で革新的なAIスタートアップ企業は資金調達に苦戦し、「大絶滅」の危機に瀕している一方で、OpenAIのような巨大テクノロジー企業のプレゼンテーションでさえ、もはや満場一致の熱狂ではなく、大きな批判を浴びている。ブームを巻き起こす上で重要な役割を果たしたサム・アルトマンのような重要人物でさえ、バブルの兆候を公に警告しているのだから、それは単なるかすかな警告信号ではない。この変化の核心には、根本的な矛盾が存在する。1000億ドルを超える天文学的な企業評価額と投資額は、調査によれば、大多数のAIプロジェクトがまだ目に見える利益を生み出していないという現実と対比されているのだ。本稿では、この幻滅の理由を分析し、この変化が投資家、巨大テクノロジー企業、そしてスタートアップエコシステム全体に及ぼす影響を明らかにする。.
AI投資分野における現在のパラダイムシフトとは、具体的に何を意味するのでしょうか?
AI投資市場は現在、根本的な変革期を迎えている。長年にわたる熱狂と、様々なAIスタートアップへの小規模な投資を経て、選択的な大規模投資へと明確な戦略的転換が進んでいる。この変化は、投資行動に永続的な影響を与えるであろういくつかの特徴によって特徴づけられる。.
投資家は、実績のあるビジネスモデルを持つ既存企業や、有望な大規模プロジェクトに集中投資する傾向を強めている。多数の小規模なAIスタートアップに資金を分散させるのではなく、成功の可能性が高い戦略的な大規模投資に資金を集中させているのだ。こうした動きは、AI業界に対する現実的な再評価を反映しており、当初の熱狂は、実際の市場潜在力に対する冷静な分析へと変化しつつある。.
この傾向は数字によって明確に裏付けられている。AIへの投資額は2024年に倍増し、1000億ドルを超え、世界のベンチャーキャピタル市場の37%を占めるようになったが、これらの資金はますます少数の企業に集中している。同時に、資金調達ラウンドの総数は減少しており、投資家がより戦略的に資金を活用していることが示唆される。.
失望感が高まっていることを示す具体的な兆候は何ですか?
この幻滅感は様々なレベルで現れ、いくつかの具体的な出来事によって明らかになった。特に顕著な例は、OpenAIのGPT-5の導入である。期待された熱狂とは裏腹に、批判の嵐を巻き起こした。ニューヨーク大学の心理学・神経科学名誉教授であるゲイリー・マーカス氏のような専門家は、この新しいモデルを「遅すぎた、過大評価された、期待外れのモデル」と評した。.
ユーザーの反応はさらに過激だった。発表からわずか数時間後には、ソーシャルメディア上で新モデルへの反発が巻き起こった。批判の内容は、回答が短く不十分であること、AIのスタイルがより押し付けがましいこと、そして以前のモデルにあった「個性」が欠けていることなどだった。多くのユーザーは、GPT-5が「アップグレード」として宣伝されたにもかかわらず、実際には制限をもたらしたことを特に問題視した。.
科学的な評価も同様に厳しいものだった。MITの研究によると、企業で調査されたAIプロジェクトの95%は、これまで目に見える利益貢献を全くもたらしていないことが明らかになった。インタラクティブ・ブローカーズのチーフストラテジストであるスティーブ・ソスニック氏は、これらの結果を「侮辱」と表現し、巨額の投資と実際に得られたリターンの間の乖離を浮き彫りにした。.
この動向は、小規模なAIスタートアップ企業にどのような影響を与えるのでしょうか?
小規模なAIスタートアップにとって、状況は劇的に悪化している。大規模投資に重点が置かれているため、初期段階の資金調達に利用できる資金が減少しているのだ。この傾向はすでに具体的な数字にも表れており、例えばドイツでは、100万ユーロ未満の小規模取引件数が前四半期と比べて5分の1以上も大幅に減少した。.
特に、設立間もないAIスタートアップにとっては、この状況は憂慮すべき事態だ。2021年に設立された企業はこれまでに合計約5億3500万ドルの資金を調達しているのに対し、2022年と2023年に設立されたスタートアップは合わせて約9300万ドルしか調達できていない。appliedAI InstituteのシニアAIエキスパートであるフィリップ・ハッチンソン博士は、この傾向を懸念しており、「2022年以降に設立されたAIスタートアップにとって、資金調達はますます困難になっている」と述べている。.
AIモデルのトレーニングにかかる高額な費用と、AI専門家の人件費の高さが、この問題をさらに悪化させている。小規模なスタートアップ企業は、競争力のあるAIソリューションを開発するために必要な莫大な資金を調達できないことが多い。これは悪循環を生み出す。十分な資金がなければ競争力のある製品を開発できず、魅力的な製品がなければ資金を得ることができないのだ。.
EU/DEデータセキュリティ | あらゆるビジネスニーズに対応する独立したクロスデータソースAIプラットフォームの統合
欧州企業にとっての戦略的選択肢としての独立系AIプラットフォーム - 画像: Xpert.Digital
AIゲームチェンジャー:最も柔軟なAIプラットフォーム - コストを削減し、意思決定を改善し、効率を高めるカスタムメイドのソリューション
独立したAIプラットフォーム:関連するすべての企業データソースを統合
- 迅速な AI 統合: 数か月ではなく、数時間または数日で企業向けのカスタマイズされた AI ソリューションを実現します。
- 柔軟なインフラストラクチャ: クラウドベースまたは独自のデータセンターでのホスティング (ドイツ、ヨーロッパ、場所は自由に選択可能)
- 最大限のデータセキュリティ: 法律事務所での使用は反駁できない証拠となります。
- さまざまなエンタープライズデータソースにわたる展開
- 独自の AI モデルまたは異なる AI モデルの選択 (DE、EU、USA、CN)
詳細はこちら:
AI投資:巨人たちの壮絶な決戦
よりによってサム・アルトマンがAIバブルについて警告しているのはなぜなのか?
サム・アルトマン氏がAIバブルの可能性について警告を発したことは、特に驚きをもって受け止められている。なぜなら、彼はOpenAIのCEOとして、現在のAIブームを牽引する上で重要な役割を果たしてきたからだ。彼の批判的な発言には、いくつかの動機が考えられるが、いずれも戦略的な性質のものである可能性がある。.
まず、投資家からの圧力は劇的に高まっている。あらゆるAIアプローチに対する盲信と無制限の資金提供の時代は終焉を迎えつつある。賢明な投資家は、堅牢なビジネスモデルと具体的な成果をますます求めるようになっている。アルトマンの警告は、賢明な先制攻撃と言えるだろう。バブルの兆候を最初に警告することで、無知な追随者ではなく、先見の明のある慎重な声として自らを位置づけることができるからだ。.
第二に、これは大規模な淘汰が始まる前に、弱い競合他社を市場から排除しようとする試みである可能性もある。アルトマン氏が「一部の投資家は多額の損失を被るだろう」と公言したことで、投資家はOpenAIのような実績のある企業に資金をより集中させるようになるかもしれない。.
財務状況もこの解釈を裏付けている。OpenAIは2024年に売上高を約37億ドルと3倍に伸ばしたものの、約50億ドルの損失を計上したと報じられている。さらに、危険なコストスパイラルも存在する。OpenAIのo3モデルは、前モデルに比べて約100倍も高価だったのだ。.
「大規模投資動向」という用語は、具体的に何を意味するのでしょうか?
大規模投資への傾向は、投資戦略の根本的な変化によって特徴づけられる。投資家は、多数のスタートアップ企業に少額ずつ投資するのではなく、少数の非常に大規模な資金調達ラウンドに集中するようになっている。この傾向は、いくつかの具体的な事例で示すことができる。.
Databricksは、2024年最大規模の資金調達ラウンドの一つとなる100億ドルのシリーズJ資金調達ラウンドを成功させた。Thrive Capitalが主導したこのラウンドにより、同社の企業価値は620億ドルに上昇し、OpenAI、xAI、Waymoといった巨大企業をも凌駕した。.
この傾向はドイツでも同様に顕著だ。ミュンヘンに拠点を置き、防衛産業向け人工知能を専門とするHelsing社は4億5000万ユーロを調達した。ケルンに拠点を置く翻訳サービスDeepL社は2億7700万ユーロ、アーヘンに拠点を置くBlack Semiconductor社は2億5400万ユーロを調達した。これら3件だけで、ドイツにおけるAI投資総額のかなりの部分を占めている。.
統計データはこの変化の規模を如実に示している。2024年には、ドイツで少なくとも5,000万ユーロの資金調達額を伴う大型投資が29件あり、前年より8件増加した。同時に、資金調達ラウンドの総数は12%減少しており、資金調達を受けた企業の数は減ったものの、資金調達を受けた企業1社あたりの調達額は大幅に増加したことを示している。.
この発展において、巨大テクノロジー企業はどのような役割を担っているのでしょうか?
大手テクノロジー企業は、AI投資を少数の大規模プロジェクトに集中させる上で重要な役割を果たしている。Meta、Amazon、Microsoft、Alphabetといった企業は、投資戦略を根本的に見直し、AIインフラの拡張に数十億ドルを投じている。.
Metaは2025年に投資額を倍増させ、Amazonは巨大なAWSキャンパスを建設し、Microsoftは大量の新しいデータセンターを建設している。こうした大規模なインフラ投資は数十億ドルを費やし、利益は増加しているものの、フリーキャッシュフローが急激に減少するという逆説的な状況を生み出している。米国の主要テクノロジー企業4社では、2023年以降、フリーキャッシュフローは約30%減少している。.
テクノロジー大手各社は明確な戦略を掲げている。それは、AI市場を自社で分割し、新たな競合企業が出現するたびに支配または買収することだ。これらの企業による大規模な資金調達や買収は、市場の様相をますます大きく左右している。これは、ごく少数の大手企業が市場の動向を決定する寡占構造を生み出している。.
この展開は地理的な意味合いも持っている。世界のベンチャーキャピタル投資において米国が62%の市場シェアを占める一方、欧州は初めてアジアを追い抜き、世界第2位のベンチャーキャピタル投資地域となった。とはいえ、絶対的な差は依然として非常に大きい。2024年第2四半期に米国のスタートアップ企業が受け取ったベンチャーキャピタル投資額は414億ユーロだったのに対し、ドイツではわずか18億ユーロにとどまった。.
AI企業の評価額はどのように推移しているのか?
AI分野の企業評価額は、場合によっては異常なほど高騰しており、長期的に利益が劇的に増加する場合にのみ正当化される。テスラは現在、株価収益率(PER)が約200倍、NVIDIAは約60倍で取引されている。これらの水準は、将来に対する極端な期待を反映しており、多くの専門家の間で懐疑的な見方が広がっている。.
企業価値と実際の収益との乖離は特に問題である。AI企業は天文学的な企業価値を達成しているものの、そのほとんどは依然として黒字化には程遠い状況にある。約3000億ドルの評価額を持つOpenAIは、今後も巨額の損失を計上し続けると予測されている。.
市場の極端な集中度にも、バリュエーションバブルの兆候が表れている。NvidiaとMicrosoftは現在、S&P500指数の約15%を占めており、これはテクノロジーに傾倒する米国市場においても前例のない割合である。このような集中度の高さは、市場全体を調整局面に対して脆弱なものにしている。なぜなら、これらの企業にとって些細な問題であっても、市場全体に大きな影響を与える可能性があるからだ。.
警告の兆候はますます強まっている。Nvidiaは3日間で3.6%、Microsoftは3%下落し、Palantirのような他の企業ではさらに深刻な14%の下落となった。この変動の激しさは、市場がますます神経質になっていることを示唆している。.
特に影響を受ける産業分野や応用分野はどれか?
AI投資の変革は、さまざまな業界やアプリケーション分野に多様な影響を与えている。特に、消費者向けAIアプリケーションや従来のSaaS(Software-as-a-Service)ソリューションは大きな影響を受けており、企業価値の低下に苦しんでいる。.
対照的に、専門分野は大規模投資への注力から恩恵を受けている。医療分野は10億3900万スイスフランの資金を集め、スイスのスタートアップ企業への投資額の45%を占め、資金調達額の大半を占めている。バイオテクノロジー系スタートアップ企業だけでも7億300万スイスフランの資金を受け取った。.
防衛産業は特に好景気に沸いている。防衛産業向け人工知能を専門とするヘルシング社のようなドイツのAI企業は、巨額の投資を集めている。こうした動きは、社会の変化や地政学的な緊張の高まりを反映しており、AIの軍事応用への注目が高まっている。.
特に、従来型の電子商取引やオンライン小売企業にとって、状況は深刻だ。この分野で伝統的に強みを持つベルリンは、資金調達の大幅な減少を受け入れざるを得なかった一方、テクノロジーとAIに注力するバイエルン州は、資金調達額において初めて首都ベルリンを上回った。.
🎯🎯🎯 Xpert.Digitalの5つの専門知識を1つの包括的なサービスパッケージで活用しましょう | BD、R&D、XR、PR、デジタル可視性の最適化
Xpert.Digitalの5つの専門知識を包括的サービスパッケージで活用 | R&D、XR、PR、デジタル可視性の最適化 - 画像: Xpert.Digital
Xpert.Digitalは、様々な業界にわたる深い知識を有しています。これにより、お客様の特定の市場セグメントのニーズと課題に的確に合致した、カスタマイズされた戦略を策定することができます。市場トレンドを継続的に分析し、業界の動向をモニタリングすることで、先を見越した行動を取り、革新的なソリューションを提供することができます。経験と専門知識を組み合わせることで付加価値が生まれ、お客様に決定的な競争優位性を提供します。.
詳細はこちら:
AIバブルか、それとも再始動か?真の課題解決者だけが生き残る理由とは?
スタートアップのエコシステムにとって、長期的にどのような影響があるのでしょうか?
現在の動向が長期的に及ぼす影響は、スタートアップのエコシステム全体を根本的に変えるだろう。大規模投資への偏重は二極化を招き、ごく一部の企業が多額の資金を得る一方で、大多数のスタートアップは深刻な資金調達難に苦しんでいる。.
この状況は、生存機会の不平等という既存の問題をさらに悪化させる。確固たるビジネスモデルを持つ既存のスタートアップ企業は引き続き資金調達が可能だが、革新的ではあるもののまだ実績のないビジネスアイデアが、必要なシード資金を得ることはますます困難になっている。.
数字がすべてを物語っている。2024年には、ドイツで336社のスタートアップ企業が破産を申請し、前年比17%増加した。調査対象となったスタートアップ企業の約11%が、今後12ヶ月以内に破産する見込みだと回答しており、これも前年比で大幅な増加となっている。.
初期段階の資金調達の動向は特に問題です。100万ユーロ未満の小規模投資の減少は、主にまだ発展段階にある若い企業に影響を与えています。この資金不足は、長期的にはエコシステム全体のイノベーション能力を弱体化させる可能性があります。.
この発展において、どのような地域差が顕著に表れているか?
AI投資環境における地域差はますます顕著になりつつあり、異なる戦略的アプローチを反映している。米国は世界のベンチャーキャピタル投資の62%を占め、依然として圧倒的な優位性を保っている一方、ヨーロッパやドイツでは異なるパターンが展開しつつある。.
ドイツでは、注目すべき地理的な変化が起きている。2024年、バイエルン州は資金調達額で初めてベルリン州を上回り、23億3000万ユーロを獲得した。これは2023年よりも6億ユーロ多い額である。一方、ベルリン州はわずか21億7000万ユーロしか獲得できず、2億ユーロの減少となった。この変化は主に、バイエルン州が伝統的に強みを持つテクノロジーとAIのブームによるものだ。.
ノルトライン=ヴェストファーレン州も力強い成長を見せ、9億5100万ユーロに達し、6億2000万ユーロの増加となった。こうした地域的な再配分は、投資の優先順位が、ベルリンの伝統的な強みである従来のオンライン小売業から、テクノロジー志向の分野へと移行していることを示している。.
ヨーロッパ全体で見ると、状況はまちまちだ。ヨーロッパはアジアを抜いて世界第2位のベンチャーキャピタル(VC)投資地域となったものの、絶対額は依然として控えめだ。フランスでは、2024年第2四半期にスタートアップ企業が受け取ったVC投資額は21億ユーロ、英国では51億ユーロだったが、いずれも米国の414億ユーロには遠く及ばない。.
投資家は市場環境の変化にどのように反応しているのでしょうか?
投資家は戦略を根本的に見直し、より選択的なアプローチを取るようになっている。期待内部収益率(IRR)は全体的に低下しており、初期段階の投資では36%から31%に、成長資金調達では32%から25%にそれぞれ低下した。後期段階の投資のみIRRが24%から28%に上昇しており、これはリスクの低い後期段階の投資を好む傾向を反映している。.
こうしたリスク選好の変化は、保有期間の長期化とセカンダリー取引の増加につながっている。事業売却やIPOがますます稀になるにつれ、投資家は代替的な出口戦略を模索している。ベンチャーキャピタルのセカンダリー取引は、完全なイグジットを待つことなく流動性を生み出す機会を提供する。.
デューデリジェンスのプロセスはより厳格化している。投資家は企業をより綿密に調査し、ビジネスモデルや収益性への道筋に対してより高い要求を突きつけている。好景気の時代には、アイデアやチーム自体に資金が提供されることが多かったが、今日の投資家は市場の可能性と競争力を示す具体的な証拠を求めている。.
大型案件における外国人投資家の役割は特に注目に値する。ドイツにおける5,000万ユーロを超えるベンチャーキャピタル案件のほぼ半数は、外国人投資家のみによって行われている。これは一種の評価裁定取引を示唆している。つまり、外国人投資家は、より有利な欧州の評価額で投資を行い、その後、より高い評価額で米国で売却することを目的としているのだ。.
AI分野の将来について、どのような結論が導き出せるだろうか?
AI分野における現在の動向は、根本的な市場統合を示唆しており、これは機会とリスクの両方をもたらす。大規模投資への集中は寡占化につながり、少数の大手企業が市場を支配する可能性が高い。このような状況は、小規模企業による革新的なアイデアが資金調達の機会を失うため、イノベーションを阻害する恐れがある。.
同時に、より選択的な投資戦略は、より持続可能なビジネスモデルにつながる可能性がある。収益性と拡張性を備えたソリューションの開発圧力は、企業にAIアプリケーションへのより現実的なアプローチを促している。MITの研究によると、AIプロジェクトの95%は測定可能な投資収益率をもたらしていないことが明らかになっており、この修正の必要性を浮き彫りにしている。.
地理的な変化は今後さらに加速する可能性が高い。バイエルン州やバーデン=ヴュルテンベルク州のように、技術系大学が充実し、確立されたテクノロジーエコシステムを持つ地域は重要性を増す一方、消費者向けアプリケーションに特化した従来のスタートアップ拠点は衰退する可能性がある。.
これは政策立案者が行動を起こすべき重要な分野を示している。提案されているAIバウチャー制度や中小企業とスタートアップ企業間の連携強化は、資金不足の解消に役立つ可能性がある。小規模なイノベーターへの的を絞った支援がなければ、ドイツとヨーロッパは世界のAI競争でさらに後れを取るリスクがある。.
サム・アルトマン氏が警告するAIバブルは、たとえ戦略的な意図があったとしても、真剣に受け止めるべきだ。ドットコムバブルとの類似点は否定できない。過剰な企業評価、実行可能なビジネスモデルの欠如、そしてテクノロジーへの盲信といった点だ。企業評価の抑制された下落は有益であり、AI分野のより持続可能な発展につながる可能性がある。.
最終的に、AI分野は重大な試練に直面している。具体的な成果を伴わない無制限の資金提供の時代は終焉を迎えつつある。真の課題を解決し、目に見える価値を創造する企業だけが、長期的に成功を収めるだろう。この変化は苦痛を伴うかもしれないが、社会と経済に真の利益をもたらす、より成熟した持続可能なAI産業へとつながる可能性がある。.
コンサルティング、計画、実装、プロジェクト管理など、あらゆる面でサポートいたします。
☑️ 戦略、コンサルティング、計画、実装における中小企業のサポート
☑️ AI戦略の策定または再調整
☑️ パイオニア事業開発

Konrad Wolfenstein
喜んであなたの個人アドバイザーを務めさせていただきます。.
下記の連絡フォームにご記入いただくか、 +49 7348 4088 965 。
私たちの共同プロジェクトを楽しみにしています。.
私に手紙を書いてください


Xpert.Digital - Konrad Wolfenstein
Xpert.Digital は、デジタル化、機械工学、物流/イントラロジスティクス、太陽光発電に重点を置いた業界のハブです。.
当社の 360° ビジネス開発ソリューションでは、新規事業からアフターセールスまで有名企業をサポートします。.
市場情報、マーケティング、マーケティング自動化、コンテンツ開発、PR、メールキャンペーン、パーソナライズされたソーシャルメディア、リード育成は、当社のデジタルツールの一部です。.
詳細については、 www.xpert.digital 、 www.xpert.solar 、 www.xpert.plus
連絡を取り合う