官僚的迷宮とその設計者:行政とコンサルティング業界の役割の比較分析
Xpert プレリリース

Available in 27 languages 📢
GoogleでXpert.Digitalを優先するⓘ公開日: 2025年7月20日 / 更新日: 2025年7月20日 – 著者: Konrad Wolfenstein
官僚主義の迷宮とその設計者:行政とコンサルティング業界の役割の比較分析 – 画像:Xpert.Digital
官僚機構の迷宮とその設計者:ヨーロッパ、アメリカ、日本の行政の比較分析とコンサルティング業界の役割
官僚制の解剖学:3つのシステムの歴史
本稿は根本的な問題を提示する。欧州、特にEUとドイツにおける官僚制の本質を定義し、分析した上で、米国と日本の制度を批判的な対照として用い、欧州モデルの独自の特徴と課題を浮き彫りにする。.
これに関連して:

ヨーロッパの迷宮:EUとその加盟国における官僚主義の解体
このセクションでは、欧州の官僚制度は単なる規則の集まりではなく、多層的な統治、特定の行政文化、および重大なデジタル不足の独特な組み合わせから生じる体系的な問題であると主張します。.
必要悪と否定的な認識
本分析は、官僚制の二面性を認識することから始まります。官僚制は、民主的に正当化された国家にとって、公共の利益を守るために不可欠な組織機構である一方で、しばしば「怪物」として否定的に捉えられています。これが本分析の中心的な緊張関係を生み出しています。ウェーバーが理想とする、合理性に基づき、ルールに基づいてすべての人に平等な待遇を保証する行政は、過剰な複雑性と非効率性という現実と対比されています。官僚制はしばしば「行政」と同義語として用いられますが、本質的に否定的なものではなく、むしろ国家機構に不可欠な組織です。しかしながら、欧州連合(EU)の官僚主義に対する批判は、メディアにおいても欧州研究においても、至る所で見られます。欧州統合における否定的な展開や行き過ぎは、EUの官僚主義的負担に起因するとされることが多いのです。この否定的な意味合いは、対抗努力にもかかわらず、依然として広く浸透しています。.
構造的要因:EUの多層的ガバナンス
根本的な構造的問題は、EU自体の制度的枠組みにあります。EUは、欧州委員会、欧州議会、欧州連合理事会、そして多数の政府機関や専門機関を含む、意思決定機関と執行機関の複雑なネットワークです。主要な執行機関である欧州委員会は、その発議権を行使して新たな法律を提案します。これらの法律はその後、欧州議会と欧州連合理事会によって審査され、採択されます。しかし、重要な点は、立法が国レベルおよびEUレベルにおける決定的な行動手段である一方で、その実施は個々の州および地方自治体に委ねられているということです。.
この責任分担は、「カスケード・オブ・デリゲーション(委任のカスケード)」と呼ばれる現象につながります。立法はEUレベルから中央政府、そして地方自治体へと流れていきます。このプロセスは、各段階で解釈、規制、行政手続きといった複雑な要素を必然的に追加していくものであり、多くの場合、地方レベルでの実際的な実現可能性(「実施」)が十分に考慮されることはありません。立法と執行のこの分離は、近代化プロセスを遅らせ、不必要な官僚主義につながるインセンティブを生み出します。例えば、自治体が食品管理などの新しいEU法を施行しなければならない場合、費用償還原則(発注者が支払う)を適用できないため、執行費用を民間企業や事業体に転嫁せざるを得ない状況に陥ることがよくあります。.
EUの「官僚主義的権力」としての本質は、委任と政府間意思決定という内部構造に深く根ざしている。この構造は、ルールに基づく多国間アプローチをEUに促している。この構造は結束を強める一方で、他の統治形態よりも複雑な規制による解決策を本質的に好む傾向がある。EUは多国間主義とルールに基づく政策アプローチを優先する傾向を特徴としており、これは対外政策を形成する一方で、内部プロセスを複雑化させている。.
文化的・歴史的要因:ドイツのケーススタディ
ドイツなどの主要加盟国の特有の行政文化は、EUの構造的問題を著しく悪化させています。.
- リスク回避と「法的健全性」の追求:ドイツの行政の顕著な特徴は、あらゆる行動を「法的に健全」なものにしようとすること、つまり、法的に争えない、裁判で認められるものにしようとすることである。潜在的な法的異議申し立てに対するこの予防的防御は、実用的かつ効率的な解決策を阻害し、過度に詳細で厳格、かつ文書化されたプロセスに偏重する。この文化的特徴は、EU発の複雑さを著しく悪化させている。行政は実行可能な解決策を見出すのではなく、しばしば潜在的な裁判所の判決を予測し、考えられるあらゆる異議を事前に無効化しようとする行動をとる。.
- 不信と統制:行政機関間、そして国家と国民・企業間の不信感は、過剰な統制努力と高い検証負担につながっています。官僚的労力を大幅に削減できる無作為抽出、デミニマス閾値、定額料金といった原則に頼る代わりに、高度な統制が採用されています。これは、効率性向上策を阻害する根深い不信感を反映しています。.
- サイロ思考:部門間および機関間のサイロ化(「サイロ思考」)が深く根付いているため、部門間の連携やプロジェクトベースの業務が阻害されます。これらはプロセスの近代化と効率化に不可欠です。このパラダイムはネットワーク構築、特に部門横断的なプロジェクト業務を阻害し、大幅な効率低下につながります。.
これらの文化的要因の組み合わせは、欧州官僚主義の問題がブリュッセルだけに起因するものではないことを意味しています。これは、EUの超国家的な立法構造と、ドイツなどの主要加盟国の既存の経路依存的な行政文化との相互作用から生じる体系的な欠陥です。EU指令は自己執行的ではなく、各国法に置き換えられます。多くの国を対象に策定された複雑な指令が、リスク回避的で法的な、そしてサイロ化された各国の官僚主義に直面すると、複雑さと行政負担の認識が飛躍的に増大します。したがって、「ブリュッセル」だけを責めるのは単純化しすぎです。国民や企業が最終的に経験する結果には、各国レベルでの摩擦と強化が、同等、あるいはそれ以上に責任を負っているのです。.
これに関連して:

官僚主義の増幅要因としてのデジタルバックログ
ドイツにおける行政のデジタル化の著しい遅れは、不必要な官僚主義を生み出す大きな原因となっています。EUの2019年デジタル経済社会指数(DESI)報告書によると、ドイツの電子政府ランキングは28カ国中24位でした。この遅れは主に技術的な問題ではなく、行政における文化的な変化の欠如を反映しています。行政はデジタル化に伴う変化を受け入れ、実行できていないのです。.
その影響は広範囲に及んでいます。手続きは依然として紙ベースで行われ、コミュニケーションは不透明で、市民や企業は理解しにくい書類や不明確な要件に直面しています。責任の所在が不明確で、要求された書類に明確なラベルが貼られていないと、煩わしく不必要な官僚主義が生じます。対照的に、経済的に最も強力な経済圏では、規制要件を満たすために電子システムやオンラインプラットフォームが広く活用されています。このように、欧州、特にドイツにおけるデジタル化の遅れは、既存の官僚主義的障壁をさらに悪化させています。.
神話と現実:EUは「官僚主義の怪物」なのか?
分析では、キュウリやバナナの曲率に関する規制などに象徴されるような、よくある批判にも対処する必要がある。一部の情報源は、これは根強い誤解であり、EUの行政機関はそれほど大きくないと主張する。彼らは、EUの言語的多様性は広範な翻訳を必要とするが、これは文化の多様性を維持するための必要な代償であり、EUの複雑さを増している点を指摘している。.
しかしながら、EUを「官僚主義の怪物」と捉える認識は、上述の通り、まさに現実的な構造的・文化的問題に起因している。その複雑さは必ずしも官僚の数に起因しているわけではない。欧州委員会の職員数は多くの大都市の行政機関よりも少ない。むしろ、EUの立法・行政プロセスが多面的でリスク回避的であり、かつデジタル化が不十分であることに起因している。EUが「日常生活の構造」に不合理に介入する「官僚主義の怪物」であるという批判は誇張されているかもしれないが、その根底には非効率性と過剰規制という具体的な経験がある。社会学的に言えば、問題はEUの官僚化の程度ではなく、むしろヨーロッパレベルにおける官僚制の具体的な形態にある。この形態は、EU特有の制度構造に起因する、過剰規制とパターナリズムへの顕著な傾向を特徴とする。.
アメリカと日本の対比:代替的な行政モデル
このセクションでは、米国と日本の定量データと具体的な政策例を使用して、欧州モデルとの明確な対比を作成し、規制と改革に対するさまざまなアプローチを強調します。.
定量的な出発点:世界銀行の「ビジネス・メイド・イージー」指数
分析は世界銀行の「ビジネス活動報告書2020」に基づいています。この指標はデータの不備により後に廃止されましたが、当時の企業を取り巻く規制環境を標準化したスナップショットを提供しています。この報告書は、インフラや犯罪といったより広範な状況ではなく、企業に直接影響を与える規制を測定していました。.
以下の表は、比較対象となる経済圏の主要指標をまとめたものであり、客観的でデータに基づいた比較分析の基盤を提供します。これにより、欧州モデル(ドイツとフランスに代表される)が米国や日本と比較して平均以下のパフォーマンスを示す領域を詳細に分析することが可能になります。.
「ビジネスを簡単にする」比較指標(ビジネス活動レポート 2020)
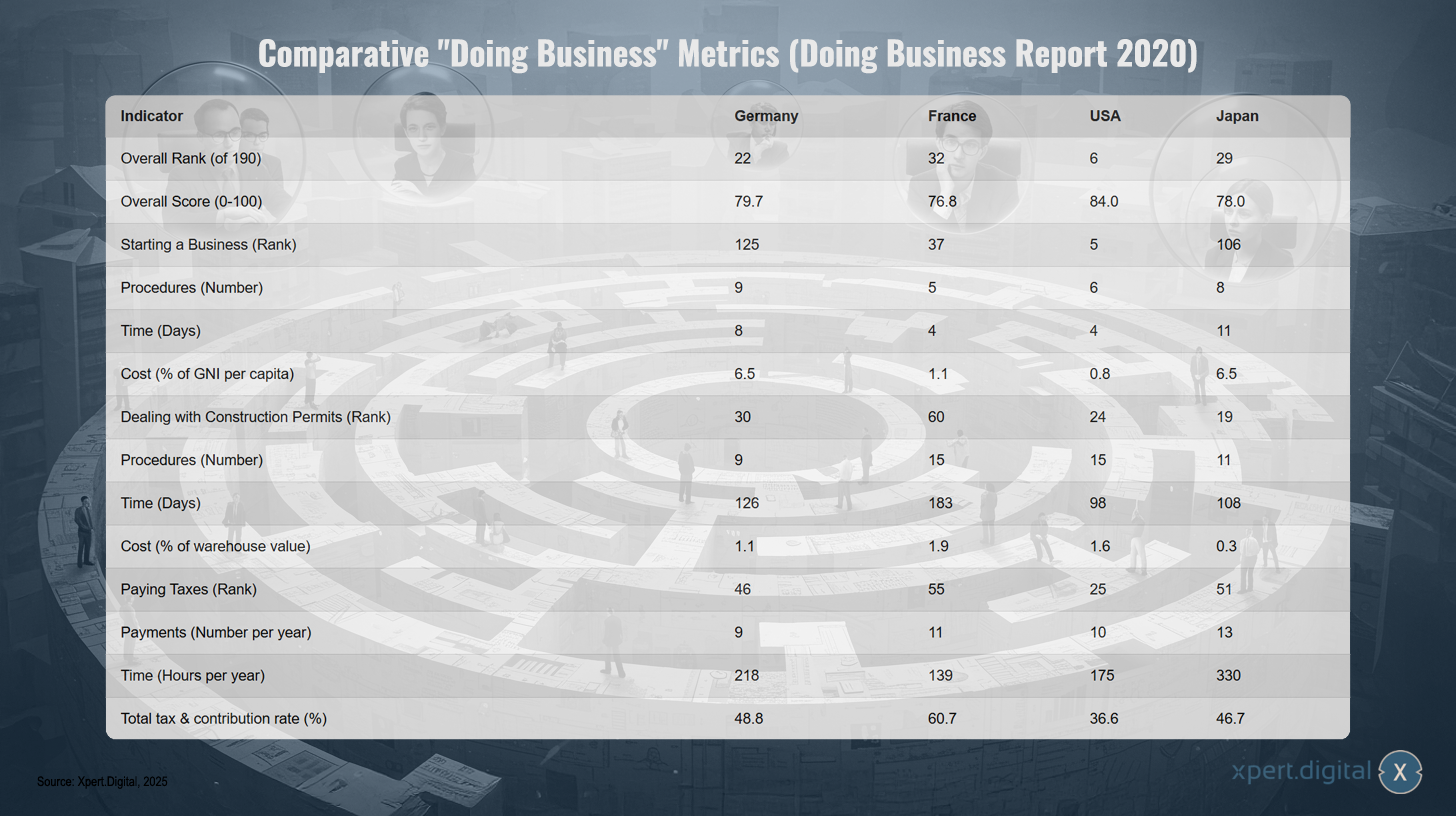
「ビジネスを簡単にする」比較指標(ビジネス活動レポート 2020)– 画像: Xpert.Digital
表を分析すると、2020年の総合ランキングにおいて、米国(6位)はドイツ(22位)、日本(29位)、フランス(32位)よりも大幅に高い成績を収めていることがわかります。特にドイツで顕著な結果は、「起業」(125位)の順位が非常に低いことです。起業には9つの手続きと8日間が必要です。これは、起業における手続き上のハードルの高さを示しており、第1節で論じた官僚的負担の具体的な証拠となっています。フランスは、建築許可(60位)と税負担(55位、合計率60.7%)の点で特に低い評価となっています。一方、日本は納税回数が多く(13回)、申告にかかる時間も非常に長く(330時間)、税務官僚機構が複雑であることを示唆しています。.
2020年のビジネス活動報告では、ドイツ、フランス、米国、日本の各種経済指標を比較概観しています。総合的に見ると、米国は6位で総合得点84.0を獲得し、トップの座を維持しています。一方、ドイツは22位で79.7ポイントと中間的な位置にあります。.
起業に関しては、大きな違いが見られます。米国はわずか4日で、一人当たり所得の0.8%という最小限のコストで5位にランクされています。一方、ドイツは8日で、起業コストが6.5%で125位にランクされています。.
建築許可に関しては、ドイツはフランス(60位)よりも上位の30位にランクされていますが、手続きに126日かかります。米国はより効率的で、処理時間は98日で24位にランクされています。.
特に興味深いのは税負担です。フランスは税負担率と拠出金の合計が60.7%と最も高いのに対し、アメリカは36.6%と大幅に低くなっています。ドイツは48.8%で中間的な水準です。納税回数と納付期間も国によって大きく異なります。.
米国モデル:細分化とコスト削減への重点
米国の制度は、連邦規制と州規制の併存など、独自の複雑さを伴いますが、ビジネスを行う上で手続きの煩雑さが少ない環境を提供していることが多く、それが高いランキングに反映されています。米国における改革は、直接的なコスト削減に重点を置くことが多くあります。例えば、法人税率の引き下げは「納税」指標を直接的に改善します。これは、手続きの正確性と法的確実性に重点を置く欧州とは対照的です。米国はまた、オンライン申請の導入を通じて事業設立を容易にしています。効率性とコスト削減に重点を置いたこの実用的なアプローチが、「ビジネスを容易にする」ランキングで米国が上位にランクインしている大きな理由です。.
日本モデル:政府主導、内部主導のデジタル変革
日本は、欧州モデルに代わる最も魅力的な戦略的選択肢を提供しています。行政の非効率性を認識した日本政府は、2021年に新たなデジタル庁を設立しました。.
- ミッションと体制:本庁のミッションは、システムの標準化と政府機関間のデータサイロ化の打破を通じて、国のデジタル変革の「司令塔」として機能することです。その目標は、公共サービスを根本的に改善し、非効率的な過去の慣行を排除することです。具体的な目標の一つは、国民にとっての「ワンストップサービス」を提供することで、複数の政府機関で同じ情報を繰り返し入力する必要をなくすことです。.
- 専門知識への新たなアプローチ:デジタル庁の戦略は、単にプロジェクトをコンサルティング会社にアウトソーシングするのではなく、民間セクターから専門家を積極的に採用し、政府機関に統合することである。これは、公共サービスを閉鎖的なシステムから開放的なシステムへと変革し、内部に知識を蓄積するための意図的な一歩である。これは、主権国家の能力を構築するための直接的な試みである。デジタル庁は、国レベルと地方レベルの両方で政府を前進させるための改革の「潤滑油」であり、原動力として機能することを目指している。.
このアプローチは、数十年にわたり欧米の公共部門改革を支配してきたニュー・パブリック・マネジメント(NPM)パラダイムからの意図的な戦略的転換を表しています。これはアウトソーシングモデルへの暗黙の批判であり、国家の衰退という問題(パートIIで詳細に検討されるテーマ)に積極的に取り組む試みです。NPMモデルは非中核機能と定義される機能のアウトソーシングを奨励し、批評家はそれが内部能力の喪失と依存度の増大につながると主張していますが、日本のモデルは正反対のことをしています。つまり、民間セクターから人材と手法(アジャイル開発など)をインソースすることで、持続可能な内部政府能力を構築するのです。これは単なる戦術の違いではなく、ガバナンスの哲学の違いです。これは、欧米で深く根付いたコンサルタント依存モデルに伴う長期的なリスクを日本政府の最高レベルで認識していることを示しています。これにより、日本の改革は純粋に技術的な取り組みから、政治的かつ戦略的な転換へと大きく転換することになります。.
🎯🎯🎯 Xpert.Digitalの5つの専門知識を1つの包括的なサービスパッケージで活用しましょう | BD、R&D、XR、PR、デジタル可視性の最適化

Xpert.Digitalの5つの専門知識を包括的サービスパッケージで活用 | R&D、XR、PR、デジタル可視性の最適化 - 画像: Xpert.Digital
Xpert.Digitalは、様々な業界にわたる深い知識を有しています。これにより、お客様の特定の市場セグメントのニーズと課題に的確に合致した、カスタマイズされた戦略を策定することができます。市場トレンドを継続的に分析し、業界の動向をモニタリングすることで、先を見越した行動を取り、革新的なソリューションを提供することができます。経験と専門知識を組み合わせることで付加価値が生まれ、お客様に決定的な競争優位性を提供します。.
詳細はこちら:
見えない原動力:経営コンサルタントが政府を操る方法
影の政府:外部顧問の広範な影響力
このセクションでは、官僚機構の内部特性から、強力な外部アクターであるコンサルティング業界の役割へと焦点を移します。市場を定量化し、コンサルタントを雇用する理由を説明し、これらの企業が影響力を行使するメカニズム(しばしば公共部門の能力を損なわせる)を詳細に解説します。.
これに関連して:

公共部門におけるコンサルティングのゴールドラッシュ
このセクションでは、この現象の範囲と、政府が外部アドバイザーにこれほど依存するようになった根本的な理由を明らかにすることを目的としています。.
市場マッピング:規模、成長、地域差
公共部門コンサルティングサービスの世界市場は数十億ドル規模の産業です。しかし、その規模の推定値は情報源や方法論によって大きく異なり、このセクターの透明性の欠如を浮き彫りにしています。2025年には約760億ドル、2023年には5,180億ドルを超えるとされる数値も存在します。この乖離は、「コンサルティング」の定義が異なっていることを反映しており、戦略的な助言からIT導入、アウトソーシングまで、あらゆるものを包含しています。.
公共部門におけるコンサルティングサービスの市場概要:地域比較
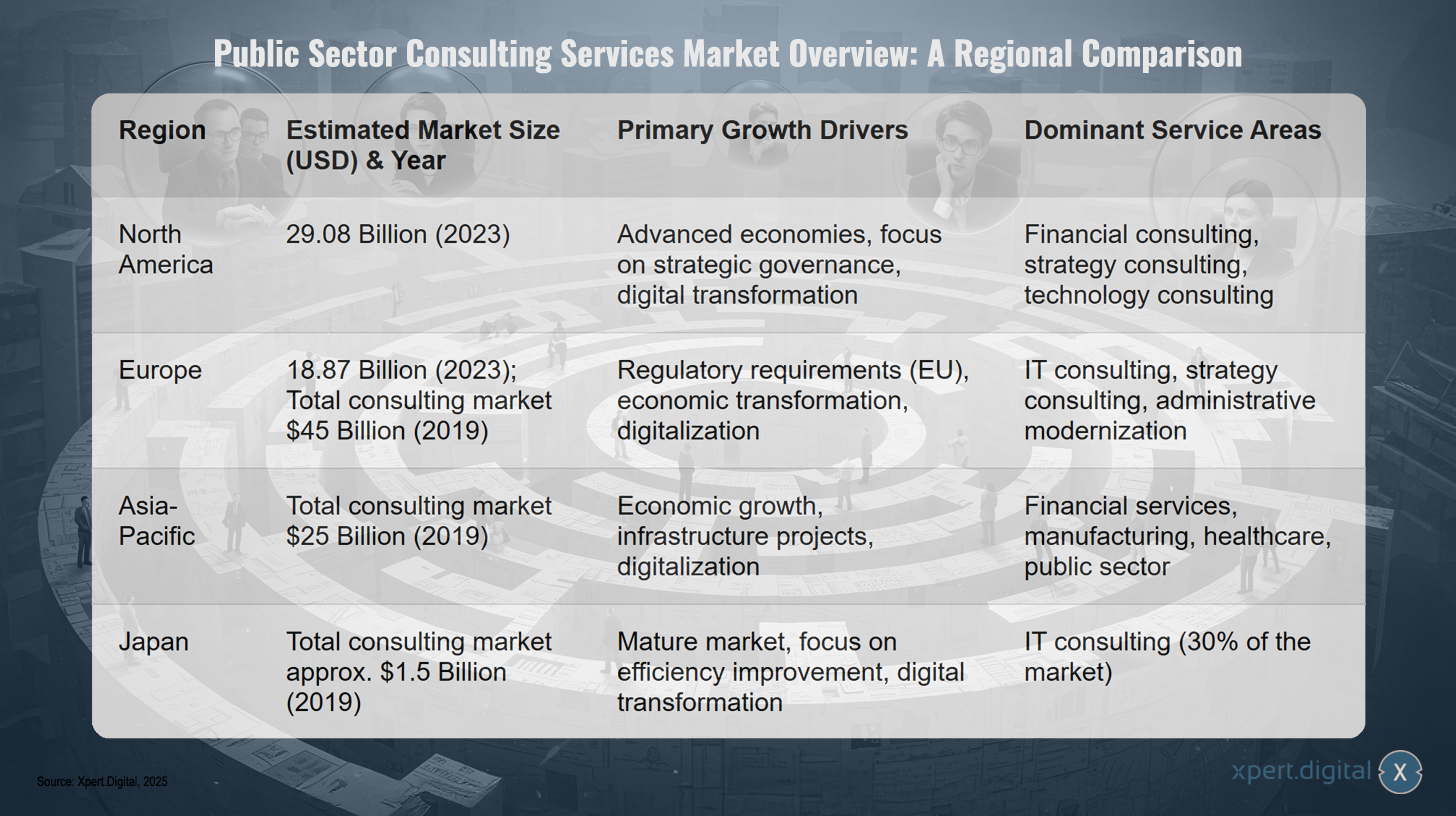
公共部門コンサルティングサービスの市場概要:地域比較 – 画像:Xpert.Digital
地域別では、北米が市場を支配していることがわかります。欧州では、ドイツとフランスが主要市場です。コンサルティング会社の収益に占める公共部門の割合は、米国(約20%)と英国(26%)ではドイツ(10%)よりも大幅に高く、依存度の差が見られます。日本市場は成熟していますが、絶対規模では規模が小さいです。世界的な成長は、デジタル技術の導入拡大、アウトソーシングサービスの需要増加、そしてサイバーセキュリティや持続可能な開発といった分野における専門コンサルティングのニーズの高まりによって牽引されています。.
公共部門コンサルティングサービスの世界市場は、地域によって大きく異なるダイナミクスを示しています。北米は、先進国経済と戦略的ガバナンスおよびデジタルトランスフォーメーションへの注力に牽引され、2023年には290.8億米ドルの市場規模に達すると推定され、市場を牽引しています。北米のコンサルティングサービスは、主に財務、戦略、テクノロジーコンサルティングに重点を置いています。.
ヨーロッパは、2019年の450億米ドルから2023年には188.7億米ドルに減少し、コンサルティング市場規模は2019年の450億米ドルから縮小しています。ヨーロッパのコンサルティング市場は、規制要件、経済変革、デジタル化が特徴となっています。主な注力分野としては、ITコンサルティング、戦略コンサルティング、行政の近代化などが挙げられます。.
アジア太平洋地域のコンサルティング市場は、経済成長、インフラプロジェクト、デジタル化の進展により、2019年には総額250億ドルに達しました。金融サービス、製造業、ヘルスケア、公共部門がこの市場で重要な役割を果たしています。.
日本は、2019年の市場規模が約15億ドルと、より成熟した市場として位置づけられており、効率性の向上とデジタルトランスフォーメーションに明確な重点が置かれています。特に注目すべきは、ITコンサルティングが既に日本のコンサルティング市場の30%を占めていることです。.
このコミットメントの理由:政府が扉を開く理由
政府によるコンサルタントの大量使用には、実際的かつイデオロギー的な本質を持つ深い理由がある。.
- 能力ギャップ:政府は、デジタル化、行政の近代化、気候変動政策といった新たな複雑な課題に直面している際に、知識と能力のギャップを埋めるためにコンサルタントを活用するケースが増えています。外部の専門知識を適切に活用することで、行政機関は急速に変化する環境において、新たな複雑な問題に対する適切な答えを見出すことができます。この必要性は、数十年にわたる公共部門の削減によって内部の専門知識が損なわれ、しばしば悪化しています。社会学者のシルケ・ファン・ダイクは、公共サービスの一部が「細分化」され、専門知識が失われているという事実を批判しています。.
- 「ニュー・パブリック・マネジメント」(NPM)の台頭:分析においては、NPMが中心的なイデオロギー的推進力であることを明確にする必要がある。1980年代、マーガレット・サッチャーやロナルド・レーガンといった政治家の政権下で台頭したこの教義は、国家を本質的に非効率なものと位置づけ、民間セクターによる経営主義的論理の導入を推奨する。コンサルタントはこの論理の主たる提唱者であり、擁護者である。コンサルタントは歴史的に、市場支配を阻止し、専門的な専門サービスへの需要に応えるために行政に導入されてきた。新自由主義は単に公共支出を削減するだけという想定とは異なり、より正確には、公共支出をより強力な市場の役割へと方向転換することを指している。したがって、サッチャー政権下では政府支出が実質的に増加した一方、英国の公共部門におけるコンサルタントへの支出は40倍に増加した。.
- 正当性とリスク軽減:マッキンゼー、ボストン コンサルティング グループ(BCG)、あるいは「ビッグ4」(PwC、デロイト、KPMG、EY)といった著名な企業を起用することで、物議を醸す決定にも権威と客観性が付与されます。こうした企業はスケープゴートとして機能し、政治家や高官が責任転嫁を可能にします。プロジェクトが失敗した場合、コンサルタントに責任を押し付けることができます。経営幹部は、人員削減や研究開発予算の削減など、本来行う予定だった決定を、コンサルタントに承認してもらうために利用することがしばしばあります。.
これらの要因は自己強化的な関係を生み出します。ニュー・パブリック・マネジメント(NPM)のイデオロギーはアウトソーシングを正当化しますが、これは政府内部の能力の浸食につながり、政府は将来の業務においてコンサルタントへの依存をさらに強めます。政府がアウトソーシングすればするほど、自ら物事を行う方法を知ることが難しくなります。これは政府を幼児化させ、コンサルティング業界の永続的な顧客へと変貌させます。問題(能力不足)と解決策(コンサルタントの雇用)は、コンサルタントのビジネスモデルに利益をもたらすフィードバックループに陥っています。.
影響力のメカニズムと国家能力の侵食
このセクションでは、「なぜ」から「どのように」へと移り、コンサルタントがポリシーを形成する具体的な方法と、過度の依存がもたらす悪影響について説明します。.
コンサルタントから議題設定者へ
コンサルタントは中立的な助言提供者ではなく、政治的アジェンダを形成する積極的な政治主体です。彼らは様々なメカニズムを通じてこれを行います。
- 情報統制と問題の枠組み設定:彼らは、自らが望む(そして利益をもたらす)解決策に有利な形で政治問題を枠組みに組み込む、影響力のある報告書や研究成果を作成します。経済コンサルティング会社は、この手法を用いて、大手テクノロジー企業などのクライアントに代わって立法に影響を与えることがあります。例えば、独占禁止当局に経済研究を大量に提出するなどです。.
- キュレーターとしての機能:改革プロセスにおいて、彼らはモデレーターやゲートキーパーとして機能し、特定の利益団体(自らの団体も含む)の声を増幅させ、他の団体の声を軽視する。改革パッケージへの意見をキュレーションし、特定のコンテンツを推進する一方で、利害関係者への説明責任を損なう一種の自己破壊行為を行っている。.
- 回転ドアの悪用:政府、規制当局、コンサルティング会社間の人事異動は、強力な非公式ネットワークと潜在的な利益相反を生み出します。欧州および各国の競争当局の元職員がコンサルティング会社に雇用され、内部情報とアクセスを獲得しています。欧州オンブズマンは、EU職員が自らの知識とネットワークを民間セクターの関連分野に持ち込むことによる悪影響を過小評価する傾向があることを指摘しています。.
公式の批判:ドイツ連邦会計検査院による起訴状
ドイツ連邦会計検査院は、連邦政府のコンサルタント活用について、公式かつ厳しい批判を発表しました。その結論は抽象的なものではなく、90件を超える実際のプロジェクトの監査に基づいています。.
会計検査院の主な批判は、10の主要点にまとめられており、さまざまな欠点をカバーしています。
- 問題と目標の定義が不十分: わかりやすい問題分析に基づいて意思決定が行われることはほとんどありません。.
- 必要性評価の欠如:行政自身がサービスを提供できるかどうかを批判的に検討していない。.
- 不十分な経済分析: 社内拠出金を含む代替案が適切に評価されていません。.
- サービスの説明が曖昧: 希望するサービスが明確かつ包括的に説明されていません。.
- 不明確な契約設計: 契約は曖昧な場合が多く、監視が困難になります。.
- 契約の授与における競争の欠如: 契約は公に広告されるのではなく、正式な入札プロセスなしで授与されることがよくあります。.
- 不十分な制御と管理: 行政がプロジェクトを適切に管理していません。.
- パフォーマンス監視の欠如: 最終的な検証可能なパフォーマンス レビューが実施されないことがよくあります。.
- 透明性の欠如: 協議結果に関する部門間の情報交換が不十分です。.
- 不十分なドキュメント: プロセス全体がわかりやすい形で文書化されていません。.
特に深刻なのは、仕様書の作成や請負業者の監視といった中核的な管理業務が外部委託されているという点です。この公式監査は、外部からの広範な批判を政府内部から強力に裏付けるものです。.
国家の「浸食」
アドバイザーへの過度の依存がもたらす最も有害な長期的結果は、州自身の能力の低下であり、これはマッツカート氏とコリントン氏の研究の中心となる概念である。.
- 組織的知識の喪失:コア業務をアウトソーシングすると、組織は実践を通して学ぶことができなくなります。コンサルタントは知識を生み出しますが、その知識はクライアントに効果的に還元されないことが多く、あるいはクライアントの専有情報として残ってしまうのです。これは永続的な依存関係を生み出します。搾取的なビジネスモデルを持つ大手コンサルティングファームを継続的に利用することで、イノベーション、能力開発、そして学習が阻害されます。.
- イノベーションの阻害:国家は自らの課題解決能力とイノベーション能力を失い、「過去に囚われ」、進化することができなくなります。例えばIT分野など、かつて国家主導で行われていたイノベーションは、その能力が民間部門に委譲されたため、今ではほとんど考えられません。数十年にわたる民営化、公務員の給与低下、そして国家の非効率性という定説は、国家がもはや重要な機能をどのように遂行すべきか分かっていないという自己成就的予言を生み出しました。.
コンサルティング業務の不透明かつ非公式な性質は、「影の統治」構造を生み出し、民主的な説明責任を弱めます。コンサルティングサービスはしばしば単なる「調達」として扱われ、他の非国家主体や常勤職員との連携に関する規則の網の目から漏れてしまいます。この透明性の欠如は、重要な政策立案活動が国民の監視の及ばないところで行われていることを意味します。欧州委員会へのコンサルティング報告書のタイトルさえも、しばしば非公開です。これは「政治的説明責任を曖昧にし」、政策立案者が「責任を回避」することを可能にします。その結果、選挙で選ばれていない営利主体が不透明な形で公共政策に大きな影響力を及ぼすシステムが生まれ、公選職者と彼らが制定する政策、そして国民への説明責任との間のつながりが弱まります。これは民主的な統治にとって根本的な課題となります。.
当社のおすすめ: 🌍 無限のリーチ 🔗 つながり 🌐 多言語 💪 販売力: 💡 戦略に基づいた本物 🚀 革新と直感の融合

ローカルからグローバルへ:中小企業が巧みな戦略で世界市場を制覇 - 画像:Xpert.Digital
企業のデジタルプレゼンスが成功を左右する時代において、真にパーソナライズされ、広範囲に及ぶプレゼンスを構築することが課題となっています。Xpert.Digitalは、業界ハブ、ブログ、そしてブランドアンバサダーの交差点に位置する革新的なソリューションを提供します。コミュニケーションと販売チャネルの利点を単一のプラットフォームに統合し、18言語での配信を可能にします。パートナーポータルとの連携、Googleニュースへの記事掲載、そして約8,000人のジャーナリストと読者を擁するプレス配信リストにより、コンテンツのリーチと可視性を最大限に高めます。これは、外部セールス&マーケティング(SMarketing)において重要な要素となります。.
詳細はこちら:
コンサルティング業界の実態:専門家が国家を搾取する実態
### 官僚的複雑さの解読:経営コンサルタントの戦略 ### 信頼の大トリック:コンサルタントが改革を妨害するとき ### 生命維持装置に繋がれた国家:外部コンサルタントが行政を麻痺させる方法 ### 利益を生み出すマシンとしてのコンサルティング:国家の効率性に対する組織的攻撃 ### 影に潜む数十億ドル規模の詐欺:経営コンサルティングのダークサイド ###
大いなる欺瞞:核心仮説の検証
このセクションでは、ユーザーの最も刺激的な疑問、「コンサルタントは自らの利益のために意図的に改革を妨害しているのか?」に直接的に答えます。このセクションでは、「大詐欺」というテーゼをレンズとして用い、コンサルティング業界のビジネスモデルとインセンティブを分析します。.
コンサルタントのジレンマ:利益 vs. 公共の利益
このセクションでは、コンサルティング業界のビジネス モデルは根本的に公共の利益と相容れないという中心的な議論を解体します。.
「大いなる欺瞞」論(マッツカート&コリントン)
本書『大いなる欺瞞』の中心的な主張は、産業界が「信用詐欺」に手を染めているというものだ。産業界は自らを客観的な付加価値の源泉と位置付けているものの、実際にはほとんど付加価値を提供できず、むしろ「経済的レント」、つまり実際に提供した価値をはるかに上回る収入を得ている。.
これは、コンサルタントが「空洞化しリスクを嫌う政府」から利益を得るという力関係によって可能になっている。彼らは、独立して行動する自信や能力のない顧客に、安心感と専門知識を売りつけている。著者らは、マッキンゼー、BCG、PwC、デロイト、KPMG、EYといった企業への経済の依存が、イノベーションを阻害し、企業と政治の説明責任を曖昧にし、気候変動を食い止めるという私たちの共通の使命を阻害していると主張している。「大いなる詐欺」は、金融化と民営化から気候危機に至るまで、現代資本主義の弊害を巧みに利用している。.
批判の収束:監査人と学者
以下の表は、ドイツ連邦会計検査院の批判と「大いなる欺瞞」の中心的な主張を対比させている。この比較は本報告書の分析の核心であり、批判が急進的な学者だけによるものではないことを示している。保守的な国家監査機関と批判的な経済学者による症状の描写における驚くべき一致は、本分析に大きな重みを与えている。.
批判の総合:連邦会計検査院対「大詐欺」
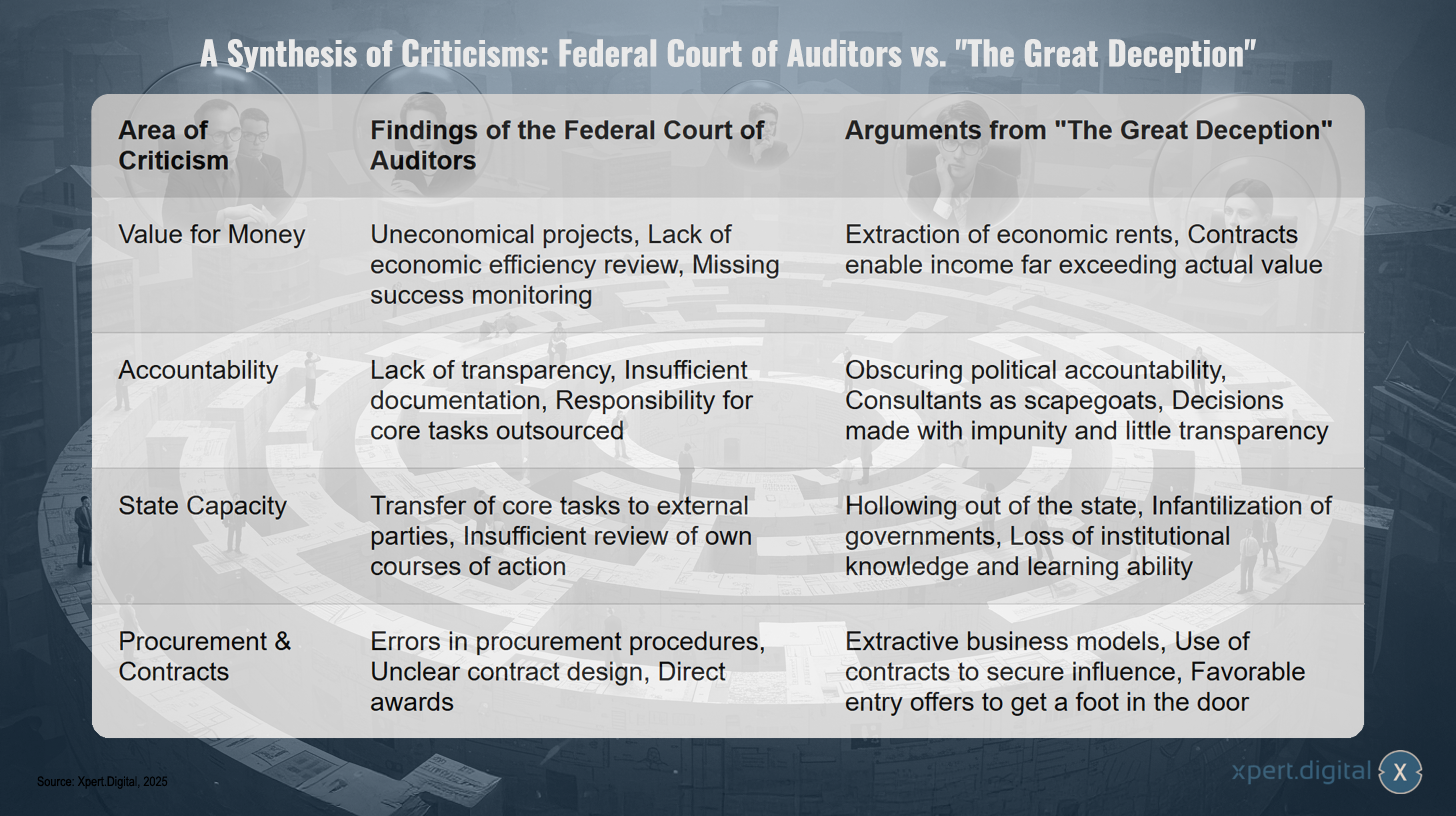
批判の総合:連邦会計検査院対「大不正」 – 画像:Xpert.Digital
連邦会計検査院の報告書と書籍『大いなる欺瞞』の分析は、国家機関と外部コンサルタントの関係について、憂慮すべき側面を明らかにしている。どちらの資料も、行政における体系的な問題について同様の様相を呈している。.
連邦会計検査院はまず、プロジェクトの経済的非効率性とその結果の監視の欠如を批判した。具体的には、非経済的なプロジェクト、費用便益分析の欠如、そして不十分なパフォーマンス監視を批判している。同時に、「大いなる欺瞞」の著者らは、これが経済的レントの組織的な搾取にあたり、契約が実際の価値をはるかに超える収益を生み出すと主張している。.
もう一つの重要な点は説明責任です。連邦会計検査院は透明性と文書化の欠陥を指摘し、中核業務が外部委託されていることを指摘しています。本書はさらに踏み込み、政治的責任が意図的に曖昧にされ、コンサルタントがスケープゴートにされ、実質的な影響を伴わない意思決定がなされていると指摘しています。.
国家の行動能力の評価は特に憂慮すべきものである。会計検査院が中核的任務の外部主体への移譲を批判する一方で、著者らは国家構造の根本的な崩壊を指摘している。彼らは、政府の「幼児化」のプロセスと、制度的知識と学習能力の劇的な喪失を描いている。.
調達・契約慣行も厳しく批判されている。入札プロセスにおける誤り、不明確な契約条件、不透明な調達手続きなどが問題として挙げられている。『大いなる詐欺』は、これを搾取的なビジネスモデルの一部と解釈しており、契約は主に影響力を確保し、有利なアクセスを確立するために使用されるとしている。.
これら二つの視点の収束は注目に値する。公的資金が浪費され、説明責任が回避され、国家の能力が体系的に損なわれているという、制度的な欠陥を指摘している。これは、公共部門と外部コンサルタントの関係に関する憂慮すべき診断であり、根本的な改革とガバナンスの見直しを迫るものとなっている。.
複雑性と失敗に関するケーススタディ
この論点を裏付ける具体的な事例を挙げてみましょう。1974年にマッキンゼーが主導した英国国民保健サービス(NHS)の再編は、官僚主義の削減という当初の目標が、事務作業の増加と行政の階層化という逆の結果に繋がった典型的な事例です。これは、この問題が新しいものではないことを示しています。.
英国とフランスにおけるCOVID-19パンデミックへの対応は、過剰な支出と不適切な管理を特徴とする、コンサルタント主導型の対応など、最近の事例がこの傾向を裏付けています。また、コンサルタント費用が重荷となり、医療従事者が危険にさらされたスウェーデンの病院の例もあります。これらの事例は、コスト削減を目的としてコンサルタントが民間セクターから導入した管理手法が、公共セクターの具体的な業務内容や目的を無視し、悪影響をもたらす可能性があることを如実に示しています。.
自己利益の動機: 意図的な複雑さか、それとも体系的な欠陥か?
このセクションでは、意図に関する質問に対して微妙な答えを提示し、その結果は、意識的な悪意ではなく、コンサルティング ビジネス モデルの固有の論理に基づいていると主張します。.
依存のビジネスモデル
コンサルティング会社は営利企業です。彼らのビジネスモデルは将来の収益源の確保に基づいています。そのため、以下のような行為が強く奨励されます。
- 獲得と拡大:初期の業務を安価または無料で提供することで、組織への足掛かりを築き、組織を理解し、他のサービスのアップセルやクロスセルの機会を模索します。手頃な価格で提供することで、企業は政府機関の中枢にアクセスし、影響力、名声、そして知名度を獲得することができます。.
- 段階的なソリューションの提案: 長期的な収益源を確保するために、継続的なサポート、メンテナンス、および将来の作業の「フェーズ」を必要とするソリューションを設計します。.
- 知識の隠蔽:顧客が将来のニーズに対応できるよう、知識の完全な移転は避けてください。組織は将来のタスクに活用できる知識を習得できず、コンサルタントへの依存が継続します。.
複雑性に対応する市場の創出
コンサルタントは必ずしも複雑な問題を作り出す必要はありません。問題を複雑かつ経営的な性質を持つものとして捉え、独自の専門知識の必要性を示す必要があります。コンサルタントは、組織に対し、課題は単純な内部対策では解決できず、洗練された外部からの戦略的介入が必要であることを納得させることで成功を収めます。.
これはユーザーの質問を言い換えたものです。つまり、コンサルタントが官僚機構の削減を阻害しているのではなく、むしろ、コンサルタントが改革の推進力を、彼ら独自の立場で主導できる複雑で多段階の「変革プロジェクト」へと転用しているのではないかということです。そうすることで、彼らは改革予算を自ら確保しているのです。これは官僚機構を削減するどころか、「組織、委員会、会議、プロセス、報告書などの増殖」につながることが多いのです。.
反論:評判と真の複雑さの役割
報告書はバランスの取れた視点を取り入れなければなりません。コンサルタントの評判は、成功体験に基づいて築かれるものであり、完全な失敗は評判を損なうリスクを伴います。デジタルトランスフォーメーション、気候変動緩和、サプライチェーン・ロジスティクスといった公共部門の課題の多くは実に複雑であり、政府機関が内部で保有していない可能性のある専門知識を必要とします。.
さらに、クライアントは「操り人形」ではない。コンサルタントの推奨を拒否する権利があり、実際に拒否している。両者の関係は双方向であり、契約を効果的に管理し、成果を監視できない公共部門のクライアントにも責任がある。連邦会計検査院の批判は、行政機関自身の欠陥に明確に向けられている。.
根本的な問題は、必ずしも陰謀というわけではなく、インセンティブの根本的な不一致にあります。コンサルタントの主な義務は、パートナーや株主に対するものであり、公共の利益ではありません。公共部門の主な義務はその逆です。後者がその中核機能を前者にアウトソーシングすると、当然のことながら、利益追求の動機が公共の利益を覆い隠してしまうようなシステムが生まれます。問題はコンサルタントが悪であるということではなく、営利企業に公共問題の解決を求め、彼らがしばしば公共の利益を犠牲にして利益を最大化する方法でそれを実行することに驚かされるようなシステムを私たちが作り上げてしまったことです。.
統合と戦略的提言
この最後の部分では、すべてのスレッドをまとめて最終的な統合を提供し、対象読者に実用的な推奨事項を提供します。.
結論:システムを調整し、能力を回復する
結果の統合
この記事の主な調査結果の最終的な要約は次のとおりです。
- 欧州の官僚主義は、その多層的な統治構造と、加盟国のリスク回避志向とデジタル化の遅れた行政文化との独特な相互作用から生じる、顕著かつ深刻な問題です。この複雑さはブリュッセルでのみ生み出されるのではなく、各国レベルでも増幅されています。.
- 米国と日本は対照的なモデルを提供しています。米国は理論上はよりビジネスフレンドリーですが、日本は改革を推進するために政府内部の能力を構築するという意図的な戦略を追求しています。.
- コンサルティング業界は、公共部門において強力な勢力となり、しばしば説明責任を負わない。ニュー・パブリック・マネジメント(NPM)のイデオロギーと依存を生み出すビジネスモデルに駆り立てられ、その過剰な利用は政府の能力低下を招いている。.
- コンサルタントが利益のために規制緩和を弱体化させているという仮説は、意図的な陰謀としてではなく、利益の動機が公共の利益と相容れないシステムの論理的帰結として理解するのが最善です。彼らは、シンプルで持続可能な解決策を推進するのではなく、改革の衝動を複雑で収益性の高いプロジェクトへと向かわせます。.
今後の道筋:日本モデルからの教訓
本稿は、日本のデジタル庁を他国にとって最も有望な戦略的青写真として再考することで締めくくられています。重要な教訓は、公共部門内に主権に基づく内部能力を構築することの重要性です。これは、コンサルタントへの過度な依存によって生み出される依存の悪循環に対する唯一の持続可能かつ長期的な解決策です。専門知識をアウトソーシングするのではなく、インソースすることで、組織内の知識を創出し、イノベーションを促進し、民主的な説明責任を強化する必要があります。.
公共部門のリーダーに対する戦略的提言
連邦会計検査院の批判と記事全体の分析に基づいて、一連の明確で実行可能な推奨事項が策定されています。
- 内部リソースを優先する:公共部門の人材に投資する。民間部門と競争力のあるキャリアパスを構築する。日本のデジタルエージェンシーのようなモデルを採用し、専門知識を単なるアウトソーシングではなく、政府内に取り込む。ドイツに既に存在するPD – Berater der öffentlichen Hand GmbH(公共部門コンサルタント株式会社)のような、社内コンサルティングチームを設立する。.
- 厳格な調達と管理を実施する:コンサルタントを雇用する前に、必須かつ厳格で独立した必要性と費用対効果の評価を実施します。明確かつ測定可能な成果物と、違反した場合の罰則を盛り込んだ、漏れのない契約書を作成します(連邦会計検査院の推奨に従い、工事契約の要素を活用します)。.
- 完全な知識移転を要求する:すべてのデータ、モデル、および手法を公共部門の職員に完全に移転することを、交渉の余地のない契約上の要件とします。これにより、知識の隠蔽を防ぎ、社内の専門知識を構築できます。.
- 「まず実行」の原則を確立する:アウトソーシングを検討する前に、まずは社内でタスクを試してみるのが標準的な手順です。社内での「失敗」は、組織学習と能力構築に不可欠な要素であることを受け入れましょう。これが「幼児化」の悪循環から抜け出す唯一の方法です。.
- 透明性の向上:すべてのコンサルタント契約、コンサルタントが担当する主要な課題、そして最終報告書の要約を公表するよう命じる。これは、民主的な説明責任を回復し、「影の政府」の影響を抑制するための重要な一歩である。.
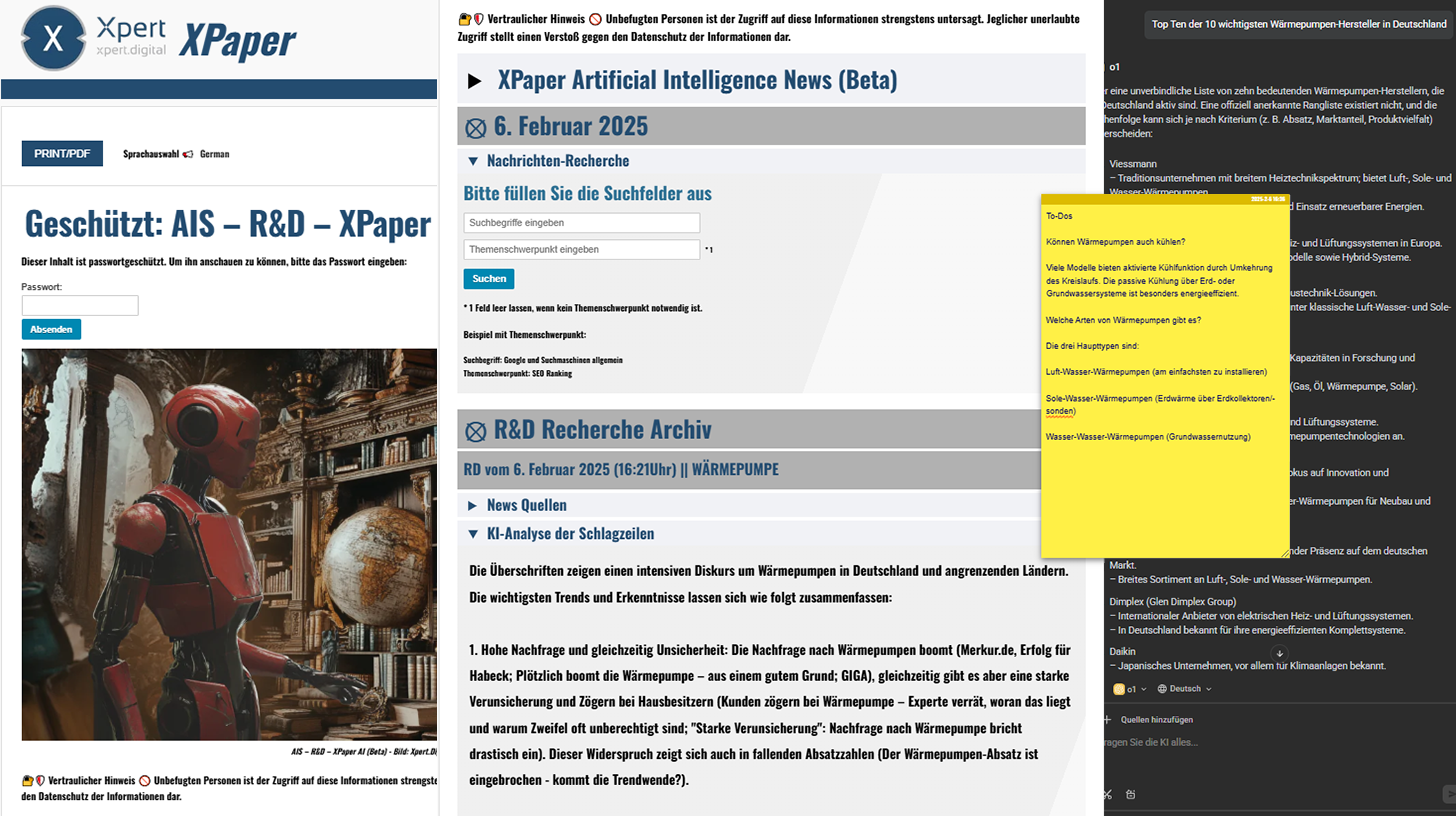
XPaper AIS - ビジネス開発、マーケティング、PR、コンテンツハブのための研究開発
XPaper AISのビジネス開発、マーケティング、PR、そして業界ハブ(コンテンツ)への応用可能性 - 画像:Xpert.Digital
この記事は手書きです。私が独自に開発したR&Dリサーチツール「XPaper」。このツールは主にグローバルビジネス開発に使用しており、合計23言語に対応しています。より明確で流れるような文章にするために、文体と文法の修正を行いました。トピックの選定、原稿作成、資料の収集はすべて編集チームが担当しました。
人工知能検索をベースとしており、SEO技術とは根本的に異なります。しかし、どちらのアプローチも、ユーザーが関連情報にアクセスできるようにするという目標を共有しています。AISは検索技術、SEOはコンテンツの側面を重視しています。
XPaperは毎晩、世界中の最新ニュースを24時間体制で継続的に更新し、精査しています。私は、扱いにくい汎用ツールに毎月数千ユーロを投資する代わりに、ビジネス開発(BD)の仕事で最新情報を入手するための独自のツールを開発しました。XPaperシステムは、金融セクターで使用されているツールに似ており、毎時数千万のデータポイントを収集・分析します。同時に、XPaperはビジネス開発だけでなく、マーケティングやPRの分野でも活用されています。コンテンツファクトリーのインスピレーション源として、あるいは記事。このツールを使えば、世界中のあらゆるソースを評価・分析できます。データソースがどんな言語を話していていても、AIにとっては問題ありません。さまざまなAIモデルが用意されています。AI分析は、現在何が起こっているのか、最新のトレンドはどこにあるのかを示す要約を迅速かつ明確に生成します。XPaperはこれを18の言語で提供しています。 XPaper を使用すると、一般的なトピックから特定のニッチなトピックまで、独立した主題領域の分析が可能になり、データを過去の期間と比較したり分析したりすることができます。
コンサルティング、計画、実装、プロジェクト管理など、あらゆる面でサポートいたします。
☑️ 戦略、コンサルティング、計画、実装における中小企業のサポート
☑️ デジタル戦略とデジタル化の策定または再調整
☑️ 国際販売プロセスの拡大と最適化
☑️ グローバル&デジタルB2B取引プラットフォーム
☑️ パイオニア事業開発

Konrad Wolfenstein
喜んであなたの個人アドバイザーを務めさせていただきます。.
下記の連絡フォームにご記入いただくか、 +49 89 89 674 804 (ミュンヘン)。
私たちの共同プロジェクトを楽しみにしています。.
私に手紙を書いてください

Xpert.Digital - Konrad Wolfenstein
Xpert.Digital は、デジタル化、機械工学、物流/イントラロジスティクス、太陽光発電に重点を置いた業界のハブです。.
当社の 360° ビジネス開発ソリューションでは、新規事業からアフターセールスまで有名企業をサポートします。.
市場情報、マーケティング、マーケティング自動化、コンテンツ開発、PR、メールキャンペーン、パーソナライズされたソーシャルメディア、リード育成は、当社のデジタルツールの一部です。.
詳細については、 www.xpert.digital 、 www.xpert.solar 、 www.xpert.plus
連絡を取り合う