中国が欧州のヒートポンプ産業に与える影響:新たな支配時代の到来か?
Xpert プレリリース

27言語に対応 📢
GoogleでXpert.Digitalを優先するⓘ公開日:2026年10月14日 / 更新日:2026年10月14日 – 著者: Konrad Wolfenstein
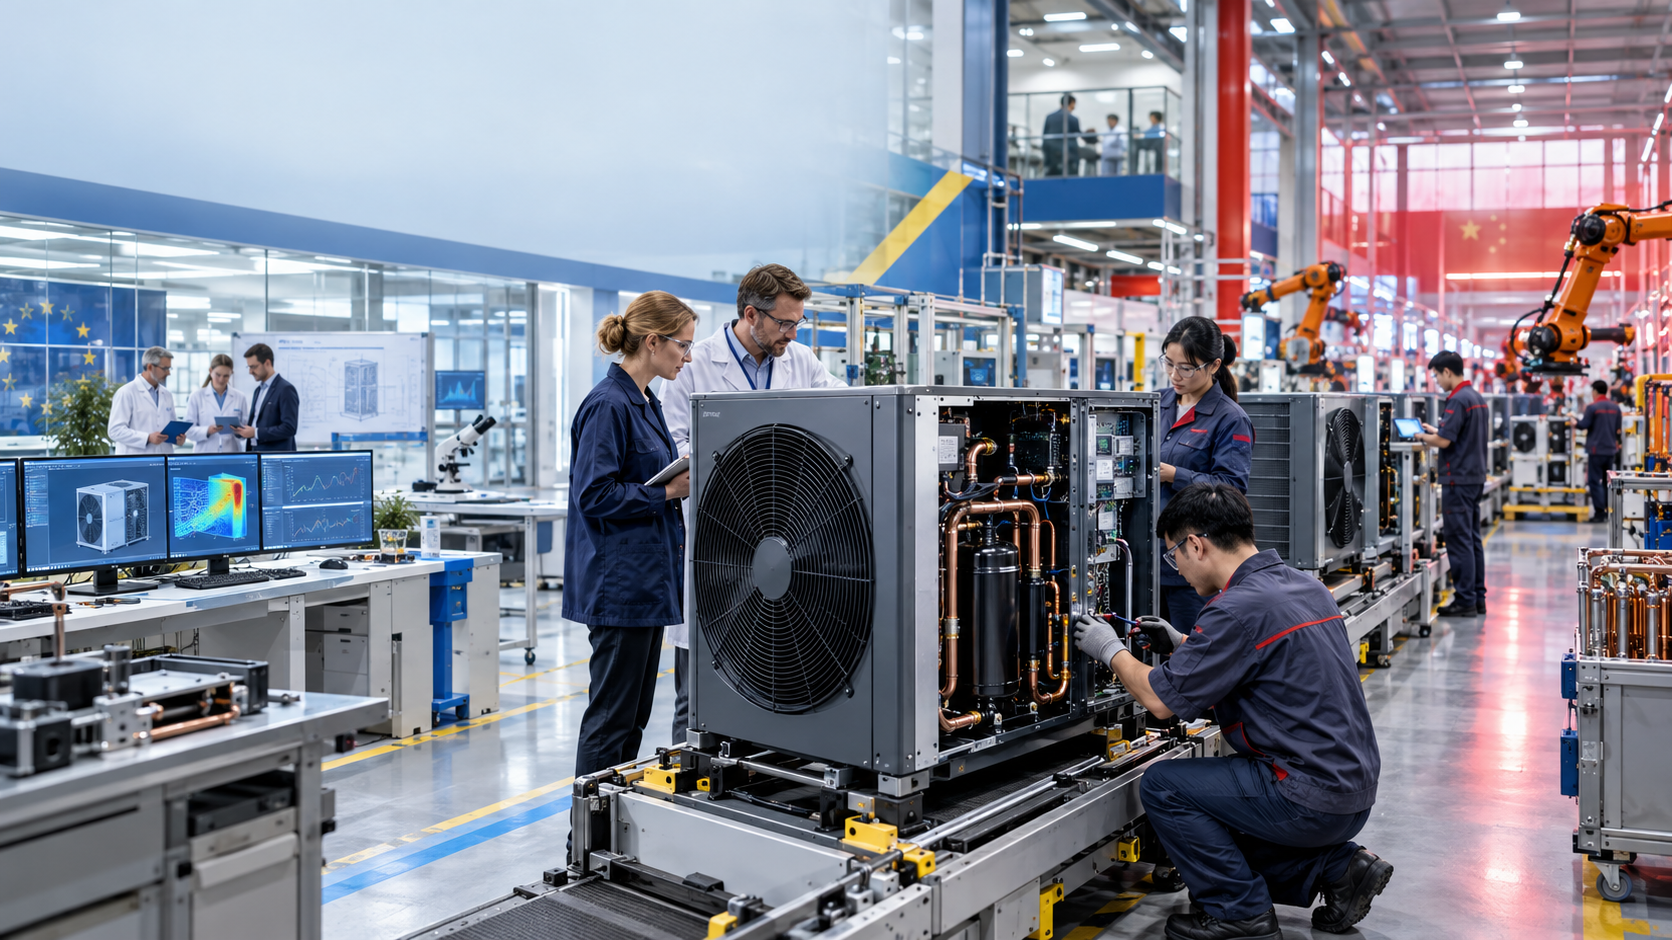
中国が欧州のヒートポンプ産業に与える影響:新たな支配時代の到来か? – AIで作成された、このテーマに関するクリエイティブな画像:Xpert.Digital
ヒートポンプと地政学的な権力闘争:欧州市場を支配するのは誰か?
中国による欧州企業買収:産業にとって脅威か、それともチャンスか?
ヒートポンプをめぐる戦い:中国はいかにしてヨーロッパ市場を席巻しているのか
欧州のヒートポンプ産業は、経済面だけでなく地政学的な側面においても、大きな変革期を迎えようとしている。中国のメーカーは、欧州の企業や生産施設の買収または投資にますます関心を示している。この動きは、欧州連合(EU)が公的資金を欧州の価値創造と持続可能性に結びつけようとする取り組みによってさらに加速されている。欧州産業は中国からの本格的な輸出から自国を守ろうとしている一方で、逆説的な状況が生じる可能性がある。ヒートポンプの輸入規制が厳しくなればなるほど、中国企業にとってEU域内で生産施設を運営することがより魅力的になるのだ。.
こうした背景のもと、ヒートポンプは暖房器具としての機能にとどまらず、その役割を大きく拡大する重要な製品となりつつあります。ヨーロッパにおけるエネルギー政策、気候変動対策、そして技術開発の中核を担う存在と言えるでしょう。この分野における生産、技術、そしてデータの支配権を握る者は、熱供給だけでなく、ヨーロッパ大陸の将来の産業主権をも左右することになります。したがって、ヒートポンプ産業の変革は、単なる技術の問題ではなく、ますます相互につながり合う世界における地政学的な力関係の問題でもあるのです。.
欧州のヒートポンプ産業は中国の支配下にある
欧州のヒートポンプ市場は、産業政策をめぐる権力闘争の舞台となりつつある。複数の中国メーカーが、欧州連合(EU)域内での生産能力の獲得、欧州企業への出資、あるいは既存工場のヒートポンプ生産への転換を検討している。その背景には、長期的な販売市場拡大の見込みだけではない。重要なのは、EUが公的資金を欧州における付加価値創造、供給の安定性、そして持続可能な生産とより密接に結びつけようとしていることだ。国内産業の保護を目的としたこの政策は、実際には中国からの直接投資と企業買収の新たな波を引き起こす可能性がある。.
これは逆説的な状況を生み出します。欧州が中国で完全に製造されたヒートポンプの輸入を制限すればするほど、中国企業にとってEU域内で生産することがより魅力的になるのです。したがって、規制は必ずしも欧州市場を中国の供給業者から閉ざすものではありません。むしろ、参入形態を変えるのです。輸出業者から現地生産者へ、供給業者から株主へ、そして場合によっては競合企業から確立された欧州ブランドの所有者へと。これは経済的な観点からは必ずしもマイナスではありませんが、管理、技術、サプライチェーン、雇用、そして産業価値創造の長期的な分配について疑問を投げかけるものです。.
ヒートポンプは、単なる暖房器具以上の存在です。建築政策、電力市場、気候変動対策、エネルギー供給、機械工学、冷凍技術、半導体、パワーエレクトロニクス、デジタル制御など、様々な要素が複雑に絡み合っています。この市場において、生産量、主要部品、データアクセス、流通チャネルを支配する者が、ヨーロッパの将来の熱供給に大きな影響を与えます。したがって、今後の決定は個々のメーカーだけでなく、ヨーロッパが自国の競争力のある産業によって電化暖房への移行を主導するのか、それとも最終的には外国企業に販売市場を提供するだけになるのかという問題にも影響を及ぼすのです。.
暖房器具から基幹産業まで
ヒートポンプの戦略的価値は、エネルギーシステムにおけるその役割に由来する。建物はヨーロッパにおける最大のエネルギー消費源の一つであり、ガス需要のかなりの部分は暖房と給湯に使われている。ヒートポンプは、空気、地中、または水から周囲の熱を利用し、1単位の電力で複数の熱量を生成するため、この消費量を削減できる。したがって、ヒートポンプの普及は化石燃料の輸入への依存を根本的に低減させる一方で、電力網、柔軟な料金体系、蓄電、デジタル負荷管理の重要性を同時に高めることになる。.
産業的な観点から見ると、これは複雑なシステム製品です。製造業者は、コンプレッサー、熱交換器、バルブ、ポンプ、センサー、冷媒回路、パワーエレクトロニクス、制御ソフトウェア、筐体などを統合し、信頼性の高いユニットを構築する必要があります。さらに、騒音レベル、効率、耐凍害性、高流量温度、サイバーセキュリティ、建物のエネルギー管理システムへの統合といった要件も求められます。特にヨーロッパの既存建築物では、断熱性能が低く、暖房面積が一定ではなく、外気温が低い場合でも高流量温度が必要となるため、技術的な課題は非常に困難です。.
従来、このことが欧州メーカーにハイエンド分野における優位性をもたらしてきた。欧州メーカーは、温水暖房システム、厳しい気候条件、現地の規格、設置方法、そして熟練した職人、卸売業者、顧客サービス担当者からなる密接なネットワークに関する豊富な経験を有している。一方、中国のサプライヤーは、空調・冷凍技術における莫大な規模の経済、緊密に統合されたサプライヤー基盤、そして自動化製造における高度な専門知識を強みとしている。まさにこの組み合わせこそが、競争を激化させている要因である。欧州はシステム統合と応用において強みを発揮する一方、中国は産業規模、部品、そしてコスト面で卓越しているのだ。.
市場は成長しているが、直線的な成長ではない。
長期的な需要見通しは堅調だが、欧州のヒートポンプ市場は近年、政治経済情勢への強い依存度を示している。エネルギー危機をきっかけとしたブームの後、2023年、特に2024年には販売が大幅に減少した。補助金の変更、高金利、新規建設活動の低迷、消費者の不確実性、ガス価格の下落、建築規制に関する議論の激化などが、販売を抑制した。多くの企業は以前に生産能力を増強していたが、その後、稼働率の低下、過剰在庫、コスト圧力に直面した。.
2025年に回復が始まった。調査対象となったヨーロッパ21カ国では、約290万台のヒートポンプが販売され、前年比約13%増となった。稼働中のユニット総数は約2930万台に増加した。特にドイツでは力強い成長が見られ、約29万9000台が販売され、ヒートポンプは同国で初めて最も売れた暖房システムとなり、新規熱発生器販売台数のほぼ半分を占めた。販売台数ではフランスが50万台以上で最大の市場であり続け、イタリアがそれに続いた。.
しかしながら、この回復を確実な成長軌道と捉えるべきではありません。国によって状況は大きく異なります。北欧諸国では設置率が高い一方、ポーランドや英国のような国では、世帯数に比べて依然として大きな潜在的可能性が残されています。販売は補助金の状況、電気料金とガス料金の比率、そして資格のある設置業者の確保状況に左右されます。したがって、20年の耐用年数を持つ工場への投資は、政治的な発表や予算決定によって短期的に需要が大きく変動する可能性のある市場に参入することになります。.
こうした変動性の高さこそが、統合への圧力を高めている。稼働率の低い工場、脆弱な財務体質、延期された投資などが、買収機会を生み出している。そのため、資金力のある中国企業にとって、欧州への投資は、全く新しい拠点を建設するという長いプロセスよりも有利になる可能性がある。生産設備、経験豊富な従業員、認証、ブランド、流通ネットワーク、熟練した職人との関係など、すべてを一度に手に入れることができるからだ。欧州のオーナーにとっては、戦略的投資家の参画によって、資金需要と拡張性の不足という課題を同時に解決できる可能性がある。.
ブリュッセルの原産地規則が競争を変えつつある
欧州の産業政策は、需要促進を目的とした、概ね技術中立的なアプローチから、原産地、回復力、持続可能性をより重視するアプローチへと徐々に移行しつつある。ネットゼロ産業法は、特定の公共調達および資金提供措置に質的な基準を導入している。これには、環境の持続可能性、供給能力、サイバーセキュリティ、調達先の多様化などが含まれる。提案されている産業加速化法案はさらに踏み込み、戦略的技術分野における欧州の付加価値創造をより具体的に促進することを目指している。.
水冷式ヒートポンプについては、現行案では、移行期間後、特定の公的支援制度の適用を受けるためには、欧州連合域内で製造されたものでなければならないと規定されている。決定的な要素は筐体に付されたブランドロゴではなく、製品の経済的な原産地と付加価値の割合である。詳細は立法過程で変更される可能性がある。とはいえ、現行の政策方針は既に強力な投資インセンティブを提供しており、製造業者は拘束力のある規則が発効する何年も前から立地戦略を計画する必要がある。.
加盟国も補助金政策を厳格化している。例えばフランスは現在、特定のプログラムにおいて、定められた欧州原産地基準と環境基準を満たす製品のみを補助対象としている。ドイツは2027年以降、補助金の差別化をさらに進める計画で、EU域外で製造されたヒートポンプへの補助金は、欧州製品への補助金よりも大幅に低くなる。一般家庭の場合、この差額は数千ユーロにもなる可能性がある。これにより、原産地は抽象的な産業政策基準から、販売交渉における具体的な競争要因へと変化する。.
経済的に見ると、こうした規制は投資のフィルターとして機能します。必ずしも従来の関税を通じてすべての輸入品のコストを上昇させるわけではありませんが、補助金対象製品の実質的な最終価格を変化させます。中国の製造業者は、これに対し3つの方法で対応できます。対象となる顧客基盤の縮小を受け入れる、ヨーロッパに自社工場を建設する、またはヨーロッパの製造業者を買収もしくは投資する、のいずれかです。3番目の選択肢は、製造に加え、技術力、市場知識、サービス能力も同時に活用できるため、多くの場合最も迅速な対応策となります。.
中国資本も昇進に追随
業界レポートによると、少なくとも3社の中国企業がEU域内のヒートポンプ工場への参入を目指している。完全買収、過半数または少数株の取得、欧州メーカーとの提携、他業種からの既存工場の買収などについて協議が進められている。こうした関心は理解できる。原産地規則の厳格化が本格化する前に欧州に生産拠点を確立した企業は、サプライチェーンや製品をタイムリーに調整できるからだ。.
これは単に資金調達の障害を回避するためだけではありません。現地生産は納期短縮、保管・輸送コスト削減、国内規制への対応容易化、設置業者からの信頼向上につながります。標準化された家電製品とは異なり、ヒートポンプは価格だけで販売されることはほとんどありません。計画、サイズ選定、油圧システムの統合、試運転、メンテナンス、そしてスペアパーツの供給が経済的な成功を左右します。したがって、ヨーロッパの生産拠点は、単なる組み立てにとどまらない、はるかに大きな戦略的価値を持つことができるのです。.
美的集団(Midea)は、説得力のある事例を示している。2016年、この中国の複合企業は、イタリアの空調・ヒートポンプ専門企業であるクリベット(Clivet)の株式の過半数を取得し、フェルトレにある同社の拠点を欧州における生産・開発センターへと転換した。2026年9月、クリベットは同地に約1万4000平方メートルの新工場を稼働させた。この2400万ユーロの投資により、一部の商用製品ラインの生産能力が倍増し、フル稼働時には年間約8800台の生産が見込まれている。この事例は、中国資本による所有と欧州での生産が両立可能であることを示している。.
さらに、ハイアールと美的集団は、米国企業キャリアからイタリアの暖房技術メーカーであるリエロを買収しようと試みた。イタリア政府は、戦略企業に対する特別介入権を行使し、中国企業への売却を阻止した。最終的に、リエロはイタリアのメーカーであるアリストンに売却された。この事例は、投資の自由と安全保障上の利益が今後ますます衝突していくことを示している。経済的に健全に見えても、すべての取引が政治的に受け入れられるとは限らないのだ。.
ヨーロッパの強さは工場の門で終わる
一見すると、ヨーロッパは有利な立場にあるように見える。ヨーロッパに設置されているヒートポンプの約70%は、ヨーロッパで組み立てられている。業界にはユニットや部品の製造拠点が約300ヶ所あり、推定では約43万3000人の直接的および間接的な雇用を創出している。ヨーロッパ企業は、高度な水冷システム、大型産業用ヒートポンプ、地域暖房ネットワークへの統合といった分野で、技術リーダーとしての地位を確立している。.
しかし、これらの数字はより深い依存関係を覆い隠している。最終組み立ては産業主権とは異なる。部品は設計にもよるが、生産コストのおよそ60~85%を占める。冷媒を閉ループ内で圧縮し、システムの技術的な中核を成すコンプレッサーは特に重要である。中国は特定のロータリーコンプレッサーの世界生産能力の約90%を保有しており、四方弁、冷媒、パワーエレクトロニクス、希土類元素においても強い地位を占めている。.
2024年における世界のヒートポンプ製造能力は年間約145ギガワットであった。そのうち中国が約35%、米国が約25%、欧州連合が約20%を占めた。完成品の生産は太陽光発電モジュールやバッテリーセルに比べて地域分散が進んでいるものの、サプライチェーンにおける依存度はより深い。欧州のシステムは形式的にはEUで組み立てられたとしても、中国製の主要部品が含まれている可能性がある。.
これは原産地規則に関してジレンマを生み出す。規則が表面的に定義されすぎると、欧州での限定的な最終組立で十分とされ、研究開発、部品生産、知的財産、そして利益の大部分がEU域外に残ってしまう。一方、規則が厳密に定義されすぎると、一部の部品について欧州製の代替品が十分な量で入手できないため、短期的にはコストと供給のボトルネックが増加する。したがって、信頼できる産業政策は、単なるドライバーの組立と、非現実的な自給自足の要求とを明確に区別する必要がある。.
価格優位性は構造的なものである
中国の製造業者は、低賃金だけでなく、様々な面で恩恵を受けている。その強みは、大量生産、高度な自動化、緊密に統合されたサプライネットワーク、有利な資金調達条件、そして世界の空調機器生産拠点との地理的な近さにある。空気熱源ヒートポンプの多くの部品は、中国で既に大量生産されている関連技術から派生している。これにより、購入価格、開発期間、そしてユニットあたりの投資コストが削減される。.
ヒートポンプの最終組み立てにかかる費用は、ヨーロッパでは中国の約2倍と推定されている。空気対水システムの場合、ヨーロッパの製造コストは中国に比べて約60%も低い可能性がある。こうした差は補助金だけでは解消できない。これは、工具製造、電子機器、モーター、コンプレッサー、熱交換器、物流、資金調達など、産業エコシステム全体の構造を反映している。.
したがって、欧州のメーカーは、標準化された機器との価格競争に陥ることを避ける必要がある。欧州メーカーの強みは、低温環境下での高い効率性、静音性、耐久性の高い構造、自然冷媒の使用、高流量温度、インテリジェントな制御、そして信頼性の高いサービスにある。しかし、こうした差別化は、顧客が付加価値を認識し、設置業者がそれを効果的に伝えられる場合にのみ有効となる。公的補助金がほぼ購入価格のみを対象とするようになると、意図せずして製造コストが最も低いサプライヤーを優遇することになる。.
同時に、ヨーロッパのコスト面での不利を美化すべきではない。高コストな生産は品質の証ではない。中国の製造業者は急速に技術を向上させ、研究開発に多額の投資を行い、開発、生産管理、保守に人工知能を活用している。生産性、標準化、拡張性を向上させることなく規制に頼るヨーロッパの企業は、単に時間を稼いでいるに過ぎない。非効率な構造を永久に保護することは、消費者に負担をかけ、エネルギー転換を遅らせることになるだろう。.
新着:米国の特許 - 太陽光発電所の設置が最大 30% 安く、40% 速く簡単に - 説明ビデオ付き!

新着:米国特許 - 太陽光発電所の設置費用を最大30%削減、設置期間を最大40%短縮・簡素化 - 説明ビデオ付き! - 画像:Xpert.Digital
この技術革新の核心は、数十年にわたり標準となってきた従来のクランプ固定からの意図的な脱却にあります。時間とコスト効率に優れたこの新しい固定システムは、根本的に異なる、よりインテリジェントなコンセプトでこの問題に対処します。モジュールを特定の箇所でクランプ固定するのではなく、モジュールを連続した特殊形状のサポートレールに挿入し、しっかりと固定します。この設計により、雪による静的荷重から風による動的荷重まで、あらゆる力がモジュールフレームの全長にわたって均等に分散されます。.
詳細はこちら:
欧州のヒートポンプ市場における中国の投資:機会とリスク
買収は欧州の産業を強化する可能性がある
海外直接投資は大きなメリットをもたらします。中国の投資家は、新たな生産ラインへの資金提供、購買コストの削減、国際販売市場の開拓、そして欧州拠点をグローバル生産ネットワークに統合するなど、様々な支援を提供できます。既存の雇用を維持し、新たな雇用を創出し、研究開発プロジェクトを加速させることも可能です。特に、高い資金調達コストと需要の変動に悩む欧州の中規模製造業者にとって、財務的に強固なパートナーは、必要な規模拡大を実現するための大きな力となります。.
現地生産は波及効果も生み出します。サプライヤーは受注を獲得し、従業員は新たなスキルを習得し、地域の大学は開発センターと連携し、物流はヨーロッパにしっかりと根付きます。企業がヨーロッパ市場向けに開発・生産を行う場合、現地の基準、建築設備、顧客ニーズに対応する必要があります。これは双方向の真の技術移転につながる可能性があります。.
クリベット社の事例は、買収が投資や事業拡大につながる可能性を示している。したがって、中国資本を全面的に拒否することは、経済的に近視眼的である。欧州は気候変動対策目標を達成するために投資を必要としており、外国企業の関与が必ずしも支配権の喪失や移転につながるわけではない。日本企業や韓国企業は長年にわたり欧州で生産活動を行っており、欧州の産業基盤の一部として受け入れられている。.
条件は極めて重要です。研究開発、製品責任、熟練労働者の雇用、主要サプライヤーとの関係がヨーロッパで発展すれば、プラスの効果が生まれます。ヨーロッパのブランド名を維持しながら、工場を輸入部品の最小限の組み立てに縮小するモデルは、説得力に欠けます。したがって、経済評価は組み立てられたデバイスの数だけに限定されるべきではありません。特許、ソフトウェア、購買力、データ、経営判断、そして利益がどこにあるのかを考慮する必要があります。.
制御不能は抽象的なリスクではない。
買収によって、重要な知識、販売チャネル、戦略的意思決定が欧州の支配下から永久に失われる場合、問題が生じる可能性がある。独自のコンプレッサー技術、パワーエレクトロニクス、制御ソフトウェア、あるいは強力な設置業者ネットワークを持つ企業は特に脆弱である。そのようなサプライヤーが非欧州企業に統合されると、新たな親会社は研究の優先順位、調達、投資を自社のグローバルな利益に合わせることができる。.
運用データへのアクセスも重要性を増している。最新のヒートポンプはネットワーク接続された機器であり、温度、消費量、稼働時間、場合によっては建物やユーザーの行動に関する情報も記録する。スマートグリッドでは、数百万ものシステムを柔軟な負荷として制御できる。これにより、サイバーセキュリティ、データストレージ、ソフトウェアアップデート、そしてセキュリティ脆弱性に対する明確な責任体制の重要性が高まる。このような状況下では、筐体の材質よりも、クラウドプラットフォーム、ファームウェア、インターフェースの制御の方が重要となる。.
もう一つのリスク要因は、相互補助の可能性です。グローバル企業は、市場シェアと流通チャネルを獲得するために、ヨーロッパで一時的に非常に低い価格を設定することがあります。これが地元の競合他社に圧力をかけると、長期的には市場構造が縮小する可能性があります。ヨーロッパの独立系製造業者の数が減少すれば、ヨーロッパは生産能力だけでなく、交渉力と技術的多様性も失うことになります。.
しかし、これは中国企業による買収をすべて禁止すべきという意味ではない。全面的な禁止は投資を阻害し、対抗措置を招き、欧州企業を重要なサプライチェーンから切り離す可能性がある。より賢明なアプローチは、技術的な重要性、データへのアクセス、市場における地位、国家による潜在的な影響力、競争への影響、立地上のコミットメント、そして欧州における企業の代替可能性といった明確な基準に基づいた、差別化された評価を行うことである。.
補助金は消費者にとって非常に高額になる可能性がある。
産業政策における原産地基準には代償が伴う。安価な製品への補助金が減れば、家計は自己負担を増やすか、政府がより多くの資金を提供する必要が生じる。これは、特に低所得世帯や改修費用が高額な未改修の建物において、ヒートポンプの普及を遅らせる可能性がある。製造業者に対する過剰な保護は、化石燃料暖房システムをできるだけ早く置き換えるという気候変動対策の目標と矛盾することになる。.
ヒートポンプの総コストは、本体価格だけではありません。計画、設置、油圧バランス調整、電気工事、場合によっては新しいラジエーターや電力網への接続費用も、投資額のかなりの部分を占めます。多くの市場では、ボトルネックはメーカーよりも熟練した職人であることが多いのです。したがって、本体の購入に重点を置きすぎた補助金制度では、真のコスト問題を見落としてしまう可能性があります。.
同時に、購入価格が最も低いことが必ずしも経済全体にとって最善の選択肢とは限りません。スペアパーツの入手が困難であったり、寿命が短かったり、効率が不十分な機器は、最終的にはコスト増につながります。欧州の資金援助が、品質、修理可能性、効率、安全性の基準を原産地要件と結びつければ、市場をより耐久性の高いシステムへと導くことができるでしょう。そのためには、基準が測定可能で、透明性があり、技術中立でなければなりません。.
重要な課題は、気候変動対策と産業政策の対立を避けることである。補助金は、長期的な依存関係を招くことなく、売上を安定させるものでなければならない。急激な排除よりも、段階的なモデルの方が適しているだろう。欧州産付加価値の割合は段階的に引き上げることができ、特に効率が良く、修理可能で、電力網に接続された機器には追加的な優遇措置が与えられる。製造業者は計画の確実性を得ることができ、消費者は突然の急激な価格上昇に直面することもなくなる。.
所有権と起源は2つの異なる問題である
ヨーロッパで製造された機器が中国企業に所有されている場合もある。逆に、ヨーロッパのブランドであっても、部品の大部分を中国から調達している場合もある。したがって、単にヨーロッパ製と中国製のヒートポンプを区別するだけでは不十分である。有意義な評価を行うには、最終組み立て場所、主要部品の原産地、技術とデータの管理、そして実質的な所有者の所在地という少なくとも4つの要素を考慮する必要がある。.
これらのレベルに応じて、異なる政策対応が必要となる場合がある。雇用創出や地域価値創造においては、生産拠点が重要となる。供給の安定性を確保するためには、重要部品の原産地が重要となる。イノベーション能力は、研究、特許、そして有能な開発チームに依存する。戦略的な支配権を確保するためには、所有権、議決権、そしてデータへのアクセスが重要となる。単一の原産地表示では、これらの違いを完全に反映することはできない。.
したがって、EUは形式的な原産地と産業主権を同一視すべきではない。企業が輸入モジュールをヨーロッパで組み立てるだけであれば、依存度を大幅に減らすことなく最低限の要件を満たすことができるかもしれない。逆に、ヨーロッパで研究開発を行い、現地で部品を製造し、長期的な拠点確保に尽力する外国資本の企業は、生産の大部分を外部委託しているヨーロッパのブランド企業よりも、より大きな貢献をすることができる。.
したがって、現代の産業政策は付加価値に基づいたものでなければならない。材料、部品、ソフトウェア、研究開発、製造のうち、ヨーロッパ原産の割合を正確に記録する必要がある。これは行政上の負担を増やすものの、象徴的なローカライゼーションを防ぐことができる。デジタル製品パスポートや監査可能なサプライチェーンデータは、原産地と持続可能性をより確実に証明するのに役立つだろう。.
真のボトルネックはエンジンルームにある。
政治的な議論では、完成したヒートポンプや目に見えるブランドに焦点が当てられることが多い。しかし、一見取るに足らないように見える部品の中にも、戦略的に非常に重要なものがある。コンプレッサーは、効率、騒音レベル、寿命、運転範囲を大きく左右する。パワーエレクトロニクスは速度を制御し、暖房需要に応じて柔軟な調整を可能にする。バルブは冷媒の流れを制御し、センサーは運転データを提供し、ソフトウェアはシステム全体を最適化します。.
したがって、欧州は限られた資金を最終組立の増設だけに投資すべきではない。この分野には既に相当な生産能力が存在し、市場低迷期にはその一部が十分に活用されていなかった。組立工場への補助金競争をさらに進めれば、過剰生産能力を生み出し、同時にコンプレッサーや電子機器への依存度を高めることになるだろう。より効果的な産業政策は、重要部品の生産を重点的に開発するとともに、自然冷媒、静音システム、高供給温度に関する研究を行うことである。.
これには規模の拡大が不可欠だ。小規模なヨーロッパのコンプレッサー工場では、アジアの大規模生産と価格競争で勝つことは難しい。購入保証、共通規格、長期調達契約、そしてヨーロッパの生産提携によって、必要な需要を集約できるだろう。同時に、ヨーロッパは日本、韓国、その他の技術力の高い国々とのパートナーシップを拡大し、中国への依存を単一の新たな供給元に単純に移行させることを避けるべきだ。.
リサイクルと循環型経済も、レジリエンス(回復力)の一部です。ヒートポンプには、銅、アルミニウム、電子部品、そして場合によっては希土類元素が必要です。これらの材料を欧州で回収することで、輸入依存度を低減し、長期的にコストを安定させることができます。修理可能な設計、標準化されたインターフェース、そして部品の再製造は、産業サービス部門の創出にもつながります。.
設置業者が市場シェアを決定する。
優れた工場戦略であっても、有能な専門家がいなければ失敗に終わる。ヒートポンプは、適切なサイズ選定、設置、調整が不可欠だ。計画や油圧系統のミスは、エネルギー消費量の増加、騒音、そして顧客満足度の低下につながる。そのため、高性能な設置業者ネットワークを持つメーカーは、容易に模倣できない競争優位性を獲得できる。.
中国企業にとって、欧州企業の買収はこうした理由からも魅力的です。彼らは機械や建物だけでなく、卸売業者、プランナー、エネルギー供給業者、職人といった関係性も手に入れることができるからです。また、知名度の高い現地ブランドは、顧客にとってのリスク認識を軽減します。綿密なコンサルティングが求められる市場においては、こうした信頼関係という利点は、わずかな価格差よりも重要になり得るのです。.
欧州の製造業者は、戦略的な防波堤として、サービスとデジタルサポートを拡充すべきである。自動設計、遠隔試運転、予知保全、迅速なスペアパーツ供給は、設置コストを削減し、顧客満足度を高めることができる。熟練した職人の生産性を向上させることは、政治的な訴えよりも効果的に市場シェアを守るだろう。.
政策立案者にとって、これは研修・再訓練プログラムを二次的な問題として扱わないことを意味する。業界は今後数年間で、エンジニア、技術者、設置担当者に対する非常に高い需要増を見込んでいる。これらの人材がいなければ、補助金があっても需要は限定的なままであり、工場は十分に稼働せず、拡張は意図したエネルギー政策効果を達成できないだろう。.
ヨーロッパには、セキュリティチェックポイントを備えた開かれた門が必要だ。
実行可能な戦略は、開放性と統制を両立させる必要がある。欧州は中国からの投資を全面的に拒否すべきではないが、すべての現地組立プロジェクトを成功とみなすべきでもない。重要な部品の生産能力を増強し、欧州における研究開発を定着させ、雇用を創出し、検証可能な安全基準を満たす投資が望ましい。.
戦略的に重要な企業の買収においては、当局は拘束力のある約束を要求できるべきである。これには、最低限の投資、研究施設の維持、機密データの保護、長期的な供給義務、将来の移転に関する明確な規則などが含まれる。こうした条件は検証可能でなければならず、制裁措置と連動させる必要がある。閉鎖後に再構築が困難な産業能力に関しては、拘束力のない約束では不十分である。.
同時に、欧州は、より迅速な許認可手続き、競争力のあるエネルギー価格、そして自国製造業者向けのより良い資金調達手段を必要としている。原産地要件だけでは、構造的な不利な点を解消することはできない。欧州の工場が恒常的に高い電気料金、建設費、設備投資費、そして規制コストに直面する場合、補助金があっても、その生産物の競争力は限定的なものにとどまるだろう。したがって、産業政策はコスト構造全体を考慮に入れなければならない。.
競争政策は依然として重要である。合併によって、少数のグローバル企業が価格、データプラットフォーム、スペアパーツ供給を支配するような市場構造が生じてはならない。オープンな技術インターフェース、データの互換性、修理情報へのアクセスは、個々のメーカーへの依存度を低減するのに役立つ。これは市場の安全性を高めるだけでなく、イノベーションを促進する効果も期待できる。.
考えられる3つの発展経路
最初のシナリオでは、生産の現地化が成功します。中国企業はヨーロッパの工場、研究開発、サプライヤーに投資します。ヨーロッパの製造業者は生産性と専門性を同時に向上させます。補助金によって需要が安定し、明確な原産地規則によって現地での部品生産の発展が促進されます。消費者は競争の激化、サプライチェーンの短縮、技術的に適応した製品の恩恵を受けます。このシナリオは、気候変動対策と産業再生を両立させたものです。.
2つ目のシナリオでは、表面的な欧州化が起こります。多くのメーカーは最終組み立てのみをEUに移転し、コンプレッサー、電子機器、ソフトウェア、および重要な部品は引き続き中国から調達します。形式的な資金援助の基準は満たされますが、戦略的な依存関係は残ります。欧州ブランドは徐々に独立性を失い、利益の大部分が非欧州の本社に流れていきます。政策立案者は、真の主権を獲得することなく、高額な補助金を支払うことになる可能性があります。.
3つ目のシナリオでは、保護主義がエスカレートします。欧州が原産地規則を急激に強化すると、中国は貿易制限や部品・原材料の入手困難化で対抗します。家電製品の価格は上昇し、投資は延期され、ヒートポンプの生産拡大は鈍化します。欧州のメーカーは短期的な保護を得ますが、中間製品の価格上昇に苦しみ、中国市場へのアクセスを失う可能性があります。このシナリオは、気候、消費者、そして産業にとって同様に有害となるでしょう。.
最初の2つの経路の組み合わせが最も可能性が高いでしょう。中国企業はヨーロッパに本格的な生産拠点を設立すると同時に、輸入部品を通じて世界的なコスト優位性を活用するでしょう。ヨーロッパの政治的な課題は、サプライチェーンを混乱させることなく、現地生産の割合を徐々に高めていくことです。成功は単一の工場開設で測られるものではなく、むしろ長年にわたって独立したイノベーションと供給のエコシステムが構築されるかどうかによって測られるべきです。.
エネルギー転換は、所有権の問題になりつつある。
中国メーカーによる欧州企業買収の模索は、驚くべき副次的効果ではなく、新たな資金調達構造に対する論理的な反応である。公的資金が欧州産地とより強く結びつくと、国際資本は欧州産地の製品が生産できる場所へと移動する。EUはこのように強力な手段を作り出したが、望ましい結果を明確に定義する必要がある。.
単にヨーロッパ域内でより多くの機器を組み立てることが目的であれば、中国からの投資によってこの目標は迅速に達成できるだろう。しかし、技術主権の確立が目的であれば、それだけでは不十分だ。コンプレッサー、パワーエレクトロニクス、ソフトウェア、研究開発、データ管理といった分野に、より一層の配慮が必要となる。組み立てラインの立地は目に見えるが、戦略的な力は、バリューチェーンの目に見えにくい部分にこそ宿っていることが多いのだ。.
欧州にとって最善の対応策は、孤立主義でもなければ、ナイーブな対応でもない。欧州は、中国資本が新たな産業基盤を創出する分野では積極的に受け入れ、重要な技術、データ、市場構造が危険にさらされる分野では一定の制限を設けるべきだ。同時に、欧州企業は生産性を向上させ、生産規模を拡大し、品質、システム統合、サービスにおける優位性を着実に強化していく必要がある。.
ヒートポンプ単独では、ヨーロッパの気候変動の未来を決定づけるものではない。しかし、ヒートポンプは、EUが太陽光発電、蓄電池、デジタルプラットフォームといった分野での経験から教訓を得たかどうかを検証する試金石となるだろう。自由競争、地域における価値創造、そして戦略的な管理を賢明に組み合わせることができれば、中国の関与はヨーロッパの産業基盤を補完するものとなり得る。しかし、形式的な原産地表示と短期的な補助金のみが実施される場合、次の重要な技術はヨーロッパの工場で製造されるものの、ヨーロッパの管理下には置かれないというリスクが生じる。.
太陽光発電と建設分野における事業開発のパートナー
産業用屋上太陽光発電から太陽光発電所、さらに大規模な太陽光発電駐車場まで
☑️ 当社のビジネス言語は英語またはドイツ語です。
☑️ 新機能: 母国語での対応!

Konrad Wolfenstein
私と私のチームは、あなたの個人アドバイザーとして喜んでお手伝いさせていただきます。.
こちらの問い合わせフォームにご記入いただくか[email protected]。、 +49 7348 4088 965までお電話ください。メールアドレスはです
私たちの共同プロジェクトを楽しみにしています。.