太陽光発電事業の破綻とボルタ社の売却:シェルがグリーンビジネスから撤退 – 顧客が今知っておくべきこと – AIを活用したクリエイティブな画像:Xpert.Digital
充電ステーション、蓄電、ソフトウェア:シェルのエネルギー転換投資が頓挫するとき
シェル、ボルタ、ゾンネン:グリーンテクノロジーからの撤退の背景にあるものとは?
グリーンテクノロジーを購入したものの、その後放棄してしまったのか?シェル社の事例が真に示していることとは?
シェルは充電インフラ、バッテリーストレージ、デジタルエネルギーサービスに投資したが、これらの事業のいくつかは後に再編、売却、または廃止された。その結果は、自治体の充電ステーションに必要なソフトウェア移行から、ストレージメーカーSonnenの顧客に対する不確実性まで多岐にわたる。この話は、石油会社が意図的にグリーン競合企業を排除したという非難よりも複雑だ。Voltaの場合、事業のかなりの部分が後に買収されることが合意され、Sonnenの場合、破産申請は完全な清算を意味するものではない。しかし、これらの事例は根本的なリスクを浮き彫りにしている。長期的に技術システムに投資する者は、企業が後に放棄するソフトウェア、サービス、ビジネスモデルに依存し続ける可能性がある。Greenlots、Volta、Sonnenで実際に何が起こったのか、そして事業者と顧客は今何を認識すべきなのか。.
シェル社の環境政策の方向転換:収益性の問題で未来の技術が失敗に終わる時。
グリーンは買われ、リスクは売られた――その代償は残る
シェル、グリーンロッツ、ボルタ、ゾンネンの事例は、エネルギー転換に内在する根本的な矛盾を浮き彫りにしている。顧客は長期にわたる技術に投資する一方で、企業はいつでも戦略的優先事項を変更できるのだ。気候変動に配慮した未来への一歩として始まったものが、後にソフトウェアの停止、事業売却、あるいは大規模な組織再編という結果に終わることもある。そして、その経済的影響は、当初の投資家だけでなく、家計、地域社会、従業員、そしてビジネスパートナーにも及ぶ。.
事態は、石油会社がグリーンエネルギーの競合他社を組織的に買収し、その後排除するという単純な構図よりも複雑だ。ゾンネンの場合、シェルによる完全買収は2018年ではなく2019年に行われた。ボルタの場合、操業停止の発表後、別の事業者がネットワークの大部分を引き継ぐことで合意に至った。これらの違いは極めて重要だ。なぜなら、客観的な評価を行うには、検証可能な決定、経済的理由、そして推測される意図を区別する必要があるからだ。.
したがって、最も説得力のある非難は、エネルギー転換を意図的に妨害したという証拠が示されたことではない。問題は構造的なところにある。つまり、顧客の長期的な投資が、所有者の短期的な意思決定によって価値を失う可能性があるということだ。そのため、信頼できるエネルギー転換には、新技術への資金だけでなく、その長期的な存続可能性を保証するルールとビジネスモデルも必要となる。.
3つの症例、骨折箇所が異なる
Greenlots、Volta、Sonnenは、充電インフラ用ソフトウェア、広告機能を備えた公共充電ネットワーク、蓄電池、ネットワーク型エネルギーサービスなど、電化エネルギーシステムのさまざまな構成要素を担っていた。これらの企業が撤退したり、所有権が変更されたりする際に明らかになった経済的問題は、それぞれ異なったものだった。.
Greenlots、正確にはShell Skyの場合、問題は第三者所有の充電機器向けデジタルオペレーティングプラットフォームの提供中止でした。Voltaの場合、当初は充電とメディア事業を統合した事業の閉鎖が発表されましたが、その後、重要な資産の買収が合意されました。Sonnenの場合、2026年夏にShellによる売却が行われた後、10月にドイツ企業による破産申請が確定しました。.
ソフトウェアの停止、インフラの売却、そして破産申請は、経済的に同一のプロセスではありません。それぞれ原因が異なり、必要な解決策も異なります。しかし、共通しているのは、施設の長期的な利用は、所有者が限られた範囲でしか影響を与えられない決定に左右されるということです。.
家庭にとって、デジタル機能が収益性の低さ、新たな企業戦略、あるいは財政難といった理由で廃止されるかどうかは、二次的な問題です。重要なのは、どのサービスが維持されるのか、どのような代替手段が存在するのか、そして追加費用は誰が負担するのかということです。企業意思決定が単にポートフォリオ最適化として説明される場合、こうした視点がしばしば見落とされています。.
グリーンロッツ:プラグはクラウドにある
シェルは2019年1月にグリーンロッツを買収した。グリーンロッツは、自治体、企業、車両フリート、エネルギー供給業者向けの充電インフラ管理ソフトウェアなどを開発していた。この技術は、個々の充電プロセスを可能にするだけでなく、より大規模なネットワークの運用を組織化することも目的としていた。.
2024年12月下旬、シェルは米国とカナダにおけるサードパーティ製商用充電器向けのシェルスカイプラットフォームのサポートを2025年4月30日をもって終了すると発表した。これはシェルの国際的な充電事業全体の終了を意味するものではなく、サードパーティのインフラ向けにデジタル運用環境を提供するという特定のビジネスモデルに影響を与えるものだった。.
この区別は経済的な観点から重要です。自治体は充電ステーションを購入し、電力網への接続費用を支払い、駐車スペースを設置したとしても、その通常の運用は外部プラットフォームに依存している場合があります。適切なソフトウェアがなければ、システムによっては認証、課金、監視などの機能が損なわれる可能性があります。.
ハードウェアを所有しているからといって、その完全な使用権限を自動的に保持できるわけではない。物理的に損傷のないデバイスであっても、デジタル動作基盤が失われれば、経済的価値を失う可能性がある。.
しかし、これは影響を受けるすべての充電ステーションが必ずしも永久的に使用不能になるという意味ではありません。Shell Skyはオープンな通信プロトコルであるOCPPを採用しており、原則として他の互換性のある管理プラットフォームへの移行が可能でした。したがって、重要な問題は、切り替えが技術的に実現可能かどうかだけでなく、実際にどれだけの速さとコストで実現できるかということでした。.
シアトル市が移転費用を公表
シアトル市の電力供給会社であるシアトル・シティ・ライトは、合計37か所に設置された72か所の公共充電ポイント(DC急速充電器14基、低速充電器58基を含む)を新しい管理プラットフォームに移行する必要があった。2025年2月の試験運用を経て、3月に本格的な移行が開始され、6月には最後の充電ポイントがChargePointに切り替わった。.
この事例は、ソフトウェアプラットフォームの提供を中止しても、接続されたインフラストラクチャが必ずしも終了するわけではないことを示しています。オープンな技術標準は、既存の投資を保護し、継続的な運用を可能にします。.
同時に、この切り替えは無料で自動的に行われるプロセスではありませんでした。シアトル市は、数か月以内に移行を管理するために、プロジェクトチームと外部の請負業者および技術者を投入しました。したがって、プロバイダーの変更を成功させるには、組織的な能力、技術的な作業、およびユーザーとのコミュニケーションが必要でした。.
まさにここに、小規模事業者にとっての問題点がある。独自の技術部門を持つ都市と、充電ポイントを数カ所しか持たない単独企業では、利用できるリソースが異なる。そのため、ソフトウェアプロバイダーによる戦略的な撤退であっても、経済的な影響は大きく異なる可能性がある。.
こうした背景を踏まえると、OCPPは重要な安全策ではあるものの、綿密な契約書作成の完全な代替手段とは言えません。事業者は、オープンプロトコルに対する正式なサポートを要求するだけでなく、アクセス認証情報、十分なドキュメント、エクスポート可能な運用データ、そして追跡可能な移行パスも必要とします。これらの要素が揃って初めて、理論上のオープン性が実際に利用可能な代替手段へと変わるのです。.
ボルタ:シャットダウンは最終章ではなかった
シェルは2023年3月、約1億6900万米ドルの株式取得価格でボルタの買収を完了した。当時の買収契約には、米国の31の州および準州にある3000基以上の充電ポイントに加え、さらに3400基以上の充電ポイントの開発計画が含まれていた。.
Voltaは充電インフラとデジタル屋外広告を組み合わせた。充電ステーションに設置されたスクリーンは、追加収益を生み出し、充電サービスの資金調達を支援することを目的としていた。設置場所には、ショッピングセンター、スーパーマーケット、薬局などが含まれていた。.
2025年8月、Volta ChargingとVolta Mediaの事業閉鎖計画が発表されました。これには、2,000基を超える充電ステーション網の解体と、11月にメディア事業を廃止することが含まれており、約190名の従業員に影響が出ました。一部の従業員には、シェルグループの他の部門での職に応募する機会が提供されました。.
この決定は重大なものであった。しかし、それがその後に起こったことの全てを説明するものではない。.
2025年11月、オーストラリアの充電・メディアプロバイダーであるJOLTは、シェル傘下のVolta Media Networkの相当部分を買収することで合意した。発表されたこの取引には、数千カ所の充電・メディア拠点が含まれており、当初は2026年1月1日に完了予定だったが、いくつかの条件を満たす必要があった。.
これは、旧ボルタ発電所の全施設が引き続き稼働していること、あるいは当初の廃止計画が完全に実施されたことを証明するものではありません。しかし、一つ明らかなことがあります。シェルが代替設備なしでネットワーク全体を解体したという包括的な主張は、その後合意された重要な部分の移管を無視しています。特にこの展開は、経済評価を大きく変えるものです。.
弱いビジネスは無価値ではない
その後のJOLT協定は重要な違いを浮き彫りにしている。つまり、事業は所有者にとって魅力的でなくても、あらゆる経営者にとって経済的に無価値になるわけではないということだ。.
シェルは、自社または自社ブランドの充電ステーションにおける急速充電に重点を置きたいと考えていた。一方、JOLTは、充電インフラとデジタル屋外広告を組み合わせたビジネスモデルを明確に追求している。一方の企業の戦略に合わなくなった資産は、組織的に他方の企業に配置すればより適している可能性がある。.
これは、JOLTが買収したすべての店舗で利益を上げることを証明するものではありません。しかし、閉店を過去の企業提携関係のみに基づいて判断すべきではない理由を示しています。.
Volta社は2024年に約1億4000万米ドルの損失を計上したと報告したが、この数字は公表された概算値であり、別途監査を受けた年次報告書ではない。このような財政的負担は、事業再編または売却の正当な理由となる。.
しかし、これは必ずしも全ての拠点が損失に同じ割合で寄与したことを意味するものではありません。ネットワークは通常、立地条件、契約条件、投資ニーズなどにおいて多様性があります。個々のデータがなければ、事業の完全継続も完全解体も、いずれも説得力をもって正当化することはできません。.
したがって、部分的な売却、運営者の変更、または技術的な調整によって、単一の統合取引よりも大きな価値を生み出せるかどうかを検討することは、経済的に理にかなっている。JOLTとのその後の合意は、少なくともそのような移転オプションが実際に存在したことを証明している。.
なぜ広告は自動的に店舗の資金源にならないのか
Voltaの基本原理は、当初は魅力的に聞こえる。人々は買い物をしながら電気自動車を充電でき、小売業者は追加サービスを得ることができ、広告主はインフラ整備の一部を資金面で支援する。.
問題は、二つの異なる市場を融合させることにある。魅力的な充電スポットが、必ずしも広告掲載に有利な場所とは限らない。逆に、視認性の高いスクリーンは経済的に採算が取れる可能性がある一方で、コネクテッド充電ステーションは十分に活用されていない場合もある。.
充電に関しては、接続コスト、電力消費量、設備利用率、技術的な可用性といった要素が重要となる。広告ビジネスにおいては、リーチ、ターゲット層の質、マーケティング、そして測定可能な効果といった要素が極めて重要となる。両方のサービスを提供する企業は、それぞれの分野における専門知識を身につける必要がある。.
新たな収益源は収益性を向上させる可能性がある。しかし、同時にコスト増や組織の複雑化を招く可能性もある。特に、ある分野における楽観的な見通しが、別の分野の不十分な収益性を覆い隠してしまう場合に、問題が生じる。.
したがって、健全な投資分析を行うには、充電設備と広告の実際の経済的貢献を個別に検討する必要がある。さらに、広告収入の減少や電気自動車の普及率の低下といった状況下でも、システム全体が存続可能かどうかを明確にする必要がある。.
単一のプロバイダーの失敗は、複合モデルを根本的に無効にするものではない。同様に、専門性の高い競合他社による買収は、その長期的な成功を証明するものではない。重要なのは、当初のビジネスアイデアの魅力ではなく、実際のコスト、契約、そして収益である。.
サン:その有名な名前は保護にはならなかった
Sonnenを正しく理解するには、正しい時系列が鍵となる。シェルは2018年5月にこのエネルギー貯蔵会社の株式を取得し、完全買収は2019年2月に合意された。したがって、Sonnenが2018年に完全に買収されたという一般的な主張は、この2つの異なる出来事を混同している。.
同社はスマートホーム向けエネルギー貯蔵のパイオニアの一つであり、バッテリー技術とデジタルエネルギーサービス、そして家庭間のネットワーク接続を組み合わせた。そのため、同社の経済的意義は個々の機器の販売だけにとどまらなかった。Sonnenは、分散型システムを制御可能なエネルギーシステムに統合する可能性を象徴する存在だった。.
2026年8月、シェルは、アウレリウスの共同創業者であるゲルト・プルケルトのファミリーオフィスであるティヴェンへの売却が完了したことを確認した。アウレリウスとの関連性によって、関係するすべての企業が法的または経済的に同等に扱われるべきではない。.
2026年10月22日、Sonnen GmbHの破産申請が承認され、本社に残る約400名の従業員にその旨が伝えられた。当初、15万人を超える既存顧客への事業およびサービスは継続される予定だったが、多数の子会社については清算または自主的な破産手続きが計画された。.
しかし、破産申請は清算手続きの完了とは異なります。さらに、顧客との取引継続の発表は、機器の耐用期間全体にわたって既存のすべてのサービスが変更されないことを保証するものではありません。.
開拓者というイメージの裏には、甚大な損失があった。
Sonnen GmbHの入手可能な財務データを見ると、所有権変更以前から既に深刻な経営悪化が見られた。2024年のロビー登録簿に提出された書類によると、売上高は約7,840万ユーロで、2023年の約2億6,350万ユーロから大幅に減少している。同時に、純損失は約880万ユーロから約1億660万ユーロに増加した。.
したがって、収益の減少率は約70%に相当する。特に注目すべきは、2024年の年間損失が同年の収益を上回ったことである。.
これらの数値の意義を明確に定義する必要があります。添付ファイルは草案であり、Sonnen GmbHに関するもので、国際グループ全体のすべての企業に自動的に適用されるものではありません。したがって、綿密な検討なしに、完全な監査済みの連結財務諸表として扱うべきではありません。.
こうした制約があるにもかかわらず、深刻な問題が明らかになった。売上高が大幅に減少したにもかかわらず、2024年の人件費は約5,230万ユーロに達し、前年とほぼ同水準だった。これは、業績悪化に迅速に対応できるようなコスト構造になっていなかったことを示している。.
しかし、年間純損失は直接的な現金流出とは異なります。減価償却、評価損、その他の会計上の影響が結果に影響を与える可能性があります。そのため、詳細な情報がない限り、損失のうち継続生産、組織上の問題、または特別な事情に起因する割合を確実に判断することは不可能です。.
しかし、これらの数字は、過去の好景気時の高需要が自動的に恒久的な収益を生み出すという考えに明らかに反している。.
新着:米国の特許 - 太陽光発電所の設置が最大 30% 安く、40% 速く簡単に - 説明ビデオ付き!

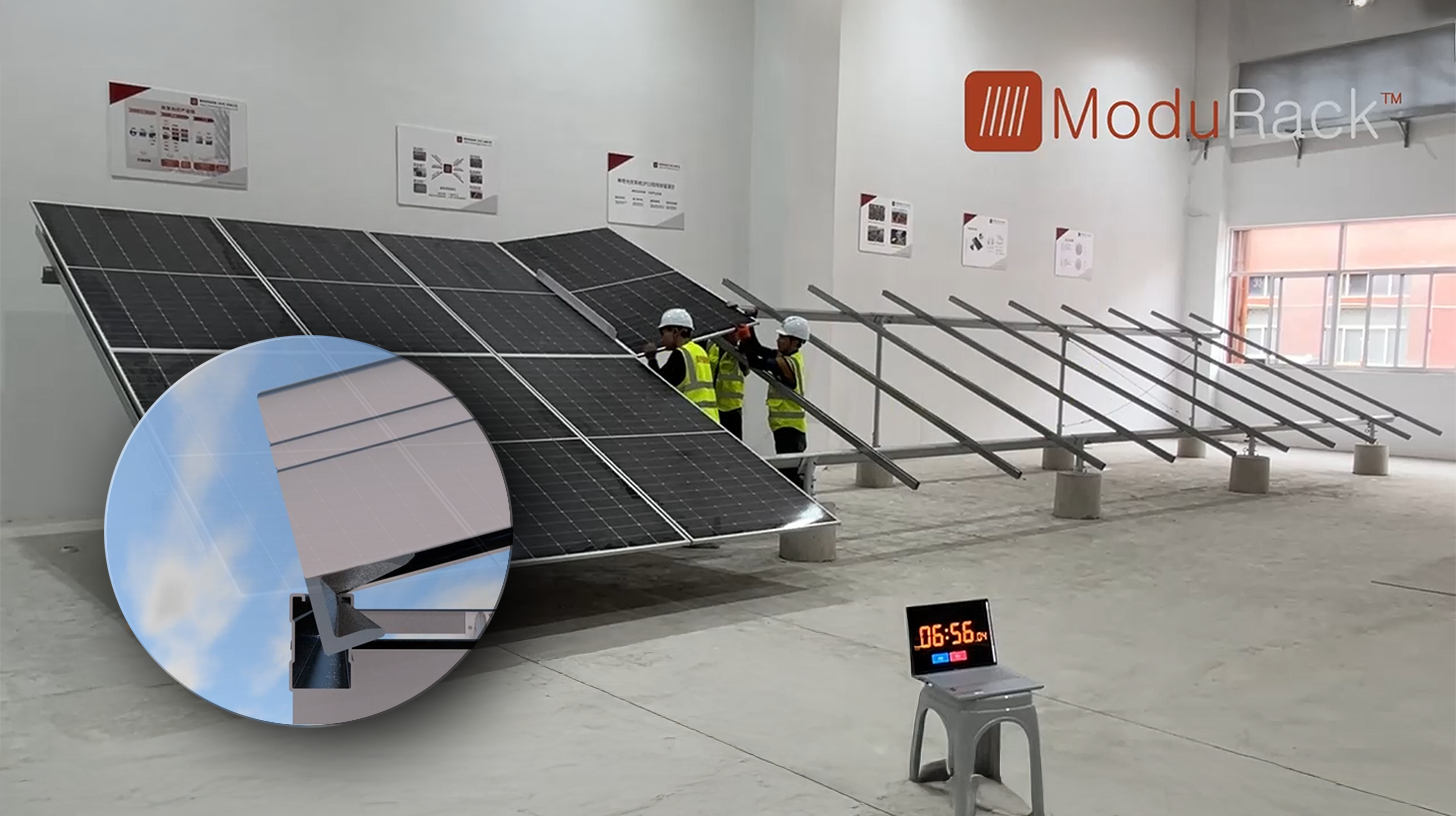
新着:米国特許 - 太陽光発電所の設置費用を最大30%削減、設置期間を最大40%短縮・簡素化 - 説明ビデオ付き! - 画像:Xpert.Digital
この技術革新の核心は、数十年にわたり標準となってきた従来のクランプ固定からの意図的な脱却にあります。時間とコスト効率に優れたこの新しい固定システムは、根本的に異なる、よりインテリジェントなコンセプトでこの問題に対処します。モジュールを特定の箇所でクランプ固定するのではなく、モジュールを連続した特殊形状のサポートレールに挿入し、しっかりと固定します。この設計により、雪による静的荷重から風による動的荷重まで、あらゆる力がモジュールフレームの全長にわたって均等に分散されます。.
詳細はこちら:
エネルギー転換における秩序ある撤退の必要性
ストレージ市場は依然として成長を続けている。
ある有名メーカーの危機は、技術全体の危機とは異なります。ドイツでは、2026年の最初の9ヶ月間に、合計容量8.2ギガワット時の定置型蓄電池システムが約49万3000台新たに登録されました。遅れて登録される予定のシステムを考慮すると、設置台数は約53万4000台と推定されています。.
新たに設置された容量は、前年同期比で91%増加した。特に大規模蓄電システムは著しい成長を見せ、今回の比較対象期間において、新たに設置された容量は約0.9ギガワット時から3.8ギガワット時に増加した。.
5キロワット時から20キロワット時の家庭用蓄電システムの分野も拡大し、新規登録システムの数は約26万1000台から30万3000台に増加し、関連する容量は約2.6ギガワット時から3.2ギガワット時に増加した。.
これは、Sonnen社の危機をストレージ需要の全般的な崩壊だけで説明することはできないことを意味する。しかし、市場全体の成長は、個々の企業を損失から守るものではない。.
メーカーは市場シェアを失ったり、過剰なコストを負担したり、価格性能比がもはや魅力的でない製品を提供したりする可能性があります。さらに、家庭用蓄電システム、業務用蓄電システム、大規模系統連系システムは、販売、資金調達、技術要件の面で大きく異なります。.
一般家庭向けに確固たる地位を築いているサプライヤーであっても、大型蓄電池システムのブームから必ずしも恩恵を受けられるとは限らない。技術的な近さは、適切な製品や、新たな顧客層に経済的に対応できる能力の代わりにはならない。.
バッテリー価格の下落は圧力を高める
国際的な価格動向が、こうした調整圧力を強めている。リチウムイオン電池パックの平均価格は、2024年には1キロワット時あたり115米ドルまで下落し、2025年には108米ドルとなった。定置型蓄電パックについては、2025年の平均価格は1キロワット時あたり約70米ドルと決定された。.
これらの数値は、設置済みの家庭用蓄電システムの最終顧客価格とは異なります。インバーター、制御システム、設置費用、販売費、サービス費用は含まれていません。.
しかしながら、バッテリー価格の下落は競争環境を変化させている。顧客はより手頃な価格帯の製品を期待し、競合他社は新製品をより安価に提供できるようになり、古い在庫品は価値を失う可能性がある。.
これは製造業者にとって困難な移行期となる。既存の組織は、多くの場合、過去の価格と成長に関する想定に基づいて構築されている。販売価格が管理費、開発費、流通費よりも速いペースで下落すると、利益率が圧迫される。.
高い技術水準だけでは十分ではありません。高価格には、優れた統合性、信頼性の高いサービス、あるいは追加的な経済的な用途など、明確な利点が伴わなければなりません。.
特に老舗プロバイダーの倒産は、不快な限界を露呈する。長期保証や知名度の高いブランドは信頼を生み出すことはできるが、サービス事業の持続可能な資金調達に取って代わるものではない。.
米国のビジネスは、全面的な操業停止とは矛盾している。
Sonnenの米国における事業展開には、さらなる差別化が必要である。米国事業部門は、2026年10月時点で前年比2倍の売上高と3倍の生産量を報告しており、年間を通じて180メガワット時を超える家庭用蓄電容量の納入が見込まれている。.
これらの数値は、最終的な監査済み年次決算ではなく、企業データ、場合によっては予測に基づいています。とはいえ、これらの数値は、ゾンネン・グループのすべての部門が等しく経済的に重要性を失ったという包括的な見方を裏付けるものではありません。.
仮想発電所は成長の主要な原動力として挙げられており、同社によれば、テキサス州では既に6,000世帯以上がこうしたモデルに組み込まれているという。.
仮想発電所は、分散型システムを組み合わせ、それらの制御能力を統合的に活用する。経済的には、個々の蓄電システムの合計よりも多くの電力を発電できる可能性があり、個々のシステムだけでは家庭の電力消費量を増やすだけになってしまう。.
こうした付加的なメリットが実際に収益につながるかどうかは、市場によって異なります。関連する要因としては、アクセス性、報酬規定、技術的な可用性、事業者と世帯間の収益分配などが挙げられます。.
米国の事例は、必ずしも救済策を保証するものでも、特定のビジネスモデルの根本的な優位性を証明するものでもありません。しかし、同じ基本的な技術的アイデアでも、市場環境が異なれば全く異なる結果を生み出す可能性があることを示しています。健全な事業再編には、こうした違いを考慮に入れる必要があります。.
シェルの資本は、期待収益率に連動する。
シェルにとって、新たなエネルギーサービスは、既存の事業分野と資本をめぐって競合している。経営上の中心的な課題は、どの技術が社会的に望ましいかということだけではなく、どの投資が適切なリスク調整後リターンを約束するかということである。.
2025年、同社は約429億米ドルの営業キャッシュフローを生み出し、約209億米ドルのキャッシュフロー効果の高い投資を行った。同時に、約224億米ドルが株主に還元され、その内訳は自社株買いに139億米ドル、配当金に85億米ドルであった。.
これらの数字は、シェル全体として相当な資金力を持っていたことを示している。しかし、すべての赤字投資が追加資金によって持続的に再構築できたことを証明するものではない。.
重要な違いは、企業がさらなる損失を吸収しても、それによって将来の存続可能性を確保できるとは限らないという点にある。決定的な要素は、追加資金が持続可能なビジネスモデルの現実的な見通しをもたらすかどうかである。.
逆に、高配当は自然法則に基づく必然的な要件ではない。それは積極的な資本配分戦略の一環である。企業が将来を見据えた事業の一部を縮小する一方で、株主に多額の資金を還元する場合、その企業の優先順位が明らかになる。.
これは、資本収益率を重視する企業経営の観点からすれば理解できる。しかし、財務的に強固なオーナーであれば、どんな技術でも長期にわたる立ち上げ段階や危機的状況を乗り越えて維持できるという期待と混同してはならない。.
電気自動車の完全な放棄ではない
別の数字は、シェルが撤退しているという画一的な見方に反論している。シェルが所有または自社ブランドで運営する公共充電ポイントの数は、2024年末の約7万3000基から2025年末には約8万8000基に増加した。.
この指標は、ローミングでアクセス可能な充電ポイントの総数とは異なります。また、完全に自社所有の場所のみを自動的に示すものでもありません。.
しかし、この動きは、シェルが公共充電事業から完全に撤退したわけではないことを示している。むしろ、同社は事業モデルの選択を変え、自社の戦略に合致する分野により重点を置くようになったのだ。.
既存のモビリティプロバイダーにとって、自社ブランドの急速充電ステーションを所有または運営することは、顧客との直接的な接点、サービスの管理、その他のサービスからの追加収益など、いくつかの利点をもたらします。一方、サードパーティ事業者向けのソフトウェアプラットフォームや広告収入で運営される充電ネットワークは、異なる経済的および組織的なアプローチを必要とします。.
マクロ経済的な観点から見ると、この焦点は依然として曖昧なままだ。急速充電ハブを追加しても、住宅地や商業施設における低速充電を自動的に置き換えることはできない。充電オプションはそれぞれ異なるニーズに対応するものだ。.
したがって、設置された充電ポイントの数そのものは、それほど重要な意味を持ちません。場所、アクセス性、価格、信頼性も、充電サービスの質に大きく影響します。ネットワーク全体の拡大は、同時に地域にとって重要なサービスの喪失につながる可能性もあります。.
意図と結果は同じではない
既存企業が、自社の事業に対する脅威を抑えるために、新興の競合企業を買収する可能性があるという疑念は、原則として経済的な議論の対象となる。しかし、この特定のケースにおいては、それが意図的な予防戦略であるとはまだ証明されていない。.
これには追加情報が必要となる。これには、社内決定、意図的に阻止された移転オプション、あるいは現実的な代替案が存在するにもかかわらず、有望な事業が意図的に過小評価されたことを示す確固たる証拠などが含まれる可能性がある。.
さらに、買収が行われなかった場合の展開も考慮に入れなければならない。新たな資金がなければ早期に失敗していたであろうスタートアップ企業が、後に閉鎖したからといって、自動的に反競争的戦略の犠牲者となるわけではない。.
逆に、複数年にわたる資金調達は、将来起こりうるあらゆる障害を排除するものではありません。投資は当初は成長に重点を置いていても、後にはより防御的な戦略へと移行する可能性があります。.
したがって、評価においては、動機と結果の区別が極めて重要となる。企業は、意図的にエネルギー転換を阻止しようとしなくても、エネルギー転換に悪影響を与える可能性がある。事業所が放棄されたり、デジタルサービスが停止されたり、サービスが不安定になったりすれば、たとえ企業の視点から見て経済的に正当化される決定であっても、深刻な不利益が生じる可能性がある。.
このより的確な批判は、単なる妨害行為という非難よりも説得力がある。それは、明白な結果に焦点を当て、将来同様のリスクをどのように抑制できるかという問題に着目している。.
離脱に伴う目に見えないコスト
連結財務諸表は主に企業自身が負担した費用を示す。マクロ経済財務諸表はさらに詳細な情報を提供する。.
事業者は新しいソフトウェアプラットフォームを導入する必要が生じるかもしれません。サイトパートナーは、既にスペースを提供したり構造的な調整を行ったりした契約を失う可能性があります。世帯は、メンテナンス費用の増加や追加補償の喪失を覚悟しなければならないかもしれません。.
これらの不利益のすべてが、必ずしも法的に賠償可能な損害となるわけではない。しかしながら、それらは経済的に大きな影響を及ぼす可能性がある。.
顧客が当初の購入時にリスクをほとんど認識できなかった場合、リスクの移転は特に問題となる。よく知られた企業ロゴは、具体的な契約内容に長期的な保護措置が含まれていない場合でも、安定感を与える可能性がある。.
これは、認識されている安全性と実際に約束されたパフォーマンスとの間にギャップを生み出す。このギャップは投資判断に影響を与え、ひいては信頼を損なう可能性がある。.
適切な対応は、損失を出している事業をいつまでも続けることではない。むしろ、秩序だった撤退戦略を事業モデルに組み込むべきである。十分な準備期間、事業譲渡の選択肢、明確な責任体制を設けることで、その後のコストを大幅に削減できる。.
したがって、システムの経済的な質は、通常の運用状況だけでなく、顧客やパートナーがプロバイダーの戦略変更にどれだけうまく対応できるかという点にも表れる。.
サン・マイクロシステムズの顧客に必要なのは、パニックではなく明確な説明だ。
既存のお客様にとって重要なのは、破産申請が必ずしも即座に技術的なサービス停止を意味するわけではないことをご理解いただくことです。当初の計画では、Sonnenの既存顧客との取引は継続される予定です。.
これは、予防的な保管設備の交換が必要であることを意味するものではなく、また、すべてのサービスが長期的に変更されないことを保証するものでもありません。したがって、体系的な在庫管理を行うことをお勧めします。.
購入・設置契約書、請求書、支払証明書、保証条件、試運転関連書類、保守記録などは、顧客ポータルとは別にバックアップしておく必要があります。シリアル番号、エラーログ、過去のやり取りなども役立ちます。.
契約当事者の正確な身元は特に重要です。機器の販売、設置、電力供給、仮想発電所への参加は、それぞれ異なる企業が提供する法的に区別されたサービスとなり得ます。Sonnenの組織構造内でも、蓄電設備の製造と特定のエネルギーサービスは、それぞれ異なる企業に割り当てられていました。.
注文したシステムの納品をまだ待っている方は、配送状況と今後の手続きについて書面で確認してください。追加の無担保前払いは一般的に財務リスクを高めますが、だからといって契約上のすべての支払いを保留する権利が一律に発生するわけではありません。.
顧客とのコミュニケーションについても、冷静な評価が必要です。関係者全員に期限までに速やかに情報が伝達されたかどうかを確実に判断することはできません。したがって、不完全な情報を根拠のない確信で補うべきではありません。特にこのような状況では、一般的な安心材料よりも、サービス内容、担当者、支払い方法に関する具体的な詳細情報の方が重要です。.
保証の約束は、デフォルト保険ではありません。
欠陥に対する法定責任と製造業者の保証は、別々に検討する必要があります。保証請求は一般的に、製造業者ではなく、販売者または合意されたサービスを提供する契約相手に対して行われます。.
独立系の専門会社がシステムを販売した場合、製造元の倒産によって顧客に対する義務が自動的に消滅するわけではありません。ただし、スペアパーツの入手や技術サポートの受け方が難しくなる可能性があります。.
保証期間に関する一般的な記述はリスクを伴います。新品の商品は通常2年間の保証が付いていますが、太陽光発電システムの場合は、契約の種類や設置状況によってより長い期間が適用される場合があります。決定的な要素は、個々の契約の法的分類です。.
自主的な保証は原則として法的権利を一切生み出さないと主張するのも同様に誤りである。保証を提供するという決定は当初は自主的なものだが、有効に発行されれば、法的拘束力のある権利を生み出す可能性がある。.
破産手続きにおいて、問題となるのはしばしば債権の執行可能性である。法的に有効な債権であっても、債務者に十分な支払能力がない場合、経済的な価値は著しく低下する可能性がある。.
販売者の破産と製造者の破産は区別されなければならない。製造者の保証に基づく請求は、法的に独立した販売店の破産の影響を受けない可能性がある。.
これは今後の購入判断において重要な教訓となる。保証期間の長さだけでなく、保証を発行する会社、保証内容、そして追加保険の有無も重要だ。.
電力供給は継続されますが、その他の便益が必ずしも保証されるわけではありません。
原則として、供給業者の破産は、電力供給契約に基づく特別な解約権を自動的に発生させるものではありません。供給が継続している限り、合意された契約条件および解約予告期間が適用されます。.
したがって、支払いを予定より早く終了したり、一方的に停止したりすると、新たな問題が発生する可能性があります。支払い処理の変更は、信頼できる通知に基づいて検討されるべきです。.
実際に電力供給が中断された場合、地域のデフォルト供給業者または代替供給業者が通常の家庭用接続を引き継ぎます。したがって、以前の供給業者が倒産したとしても、通常は家庭が突然電気を使えなくなるわけではありません。.
経済的には、依然として不利な状況となる可能性がある。代替供給は通常の料金プランよりも高額になることが多く、顧客は予告期間を設けずに新しい供給業者に切り替えることができる。.
電力供給会社を切り替える際は、メーターの読み取り値を記録し、関係各所に通知する必要があります。これにより、以前の供給会社と新しい供給会社の消費量を容易に区別できます。.
ただし、この電力供給保証は、他のサービスに代わるものではありません。特定のアプリの継続的な動作を保証するものではなく、仮想発電所からの収益を保証するものでもありません。.
したがって、家庭は安定した電力供給を受け続けられる一方で、当初の蓄電設備投資において重要だった経済的メリットを失う可能性がある。特にセット販売の場合は、基本的な技術機能、電気料金、保証、および販売契約を個別に検討する必要がある。.
エネルギー転換には秩序だった段階的廃止が必要である。
これらの事例から得られる政治的・経済的な教訓は、既存のエネルギー企業による買収をすべて阻止すべきではないということだ。そうした買収企業は、新興企業が持ち合わせていない資本、市場へのアクセス、そして製造能力を提供できるからである。.
必要なのは、顧客の長期的な投資をより強力に保護することだ。長年の使用を想定して設計された技術を販売する企業は、所有権の変更、事業閉鎖、または倒産が発生した場合でも、その技術の基本的な機能がどのように維持されるかを説明する義務を負うべきである。.
デジタル制御インフラストラクチャの場合、これにはオープンインターフェース、データアクセス、文書化された移行パス、および適切な移行期間が含まれます。特に重要なソフトウェアについては、適切なドキュメントやソースコードリポジトリも役立ちます。ただし、これは別の事業者が実際に法的かつ技術的にシステムを引き継ぐことができる場合にのみ有効です。.
長期サービスに関する約束についても、より透明性のある評価を行うべきである。顧客は、その約束が製造業者の将来の支払能力のみに依存するのか、それとも何らかの担保が付いているのかを区別できなければならない。.
こうした安全策にはコストがかかる。これは安全策に反対するものではなく、むしろこれまで見過ごされてきた投資の側面を明らかにするものである。.
これは企業にとって具体的な競争機会を生み出す。継続的な運用権、信頼性の高いサービス、そして真の譲渡可能性を提供する企業は、単に技術を販売するだけでなく、リスクの軽減も提供していることになる。.
したがって、信頼できるエネルギー転換を決定づける指標は、企業がどれだけ多くの環境関連企業を買収したかではない。重要なのは、戦略が変更されたとしても、既に費用を支払ったインフラが引き続き利用可能であるかどうかである。将来の存続可能性は、買収の約束から始まるのではなく、所有者が去った後も何が機能し続けるかによって示されるのだ。.
太陽光発電と建設分野における事業開発のパートナー
産業用屋上太陽光発電から太陽光発電所、さらに大規模な太陽光発電駐車場まで
☑️ 当社のビジネス言語は英語またはドイツ語です。
☑️ 新機能: 母国語での対応!

Konrad Wolfenstein
私と私のチームは、あなたの個人アドバイザーとして喜んでお手伝いさせていただきます。.
こちらの問い合わせフォームにご記入いただくかwolfenstein@xpert.digital。、 +49 7348 4088 965までお電話ください。メールアドレスはです
私たちの共同プロジェクトを楽しみにしています。.