ジャストインタイムではなく、ジャストインケース:世界が突然巨大倉庫を必要とする理由 – AIを活用したクリエイティブな画像:Xpert.Digital
世界経済のオペレーティングシステム:舞台裏の巨大倉庫がいかにして私たちの物資供給を確保しているか
エネルギーは立地よりも重要:立地はもう関係ない ― 電力接続が不動産の未来を左右する理由。
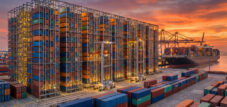
物流センターの世界的な拡大は、根本的な変革期を迎えている。長らく倉庫は、商品を保管するための、目立たないシンプルなコンクリート構造物と考えられてきた。しかし、eコマースの止まらない成長、地政学的な不確実性、そして純粋な「ジャストインタイム」方式からの脱却といった要因により、倉庫はますます高度に複雑なサイバーフィジカルハブへと進化を遂げている。今や、グローバル経済の物理的なオペレーティングシステムとなっているのだ。.
現在の市場を、パンデミックによって引き起こされた建設ブームの単なる継続と捉える人は、大きな間違いを犯している。市場は二極化している。世界中で何百万平方メートルもの不適切なスペースが空室になっている一方で、将来性のある優良物件は深刻な不足に陥っている。新たなボトルネックはもはやコンクリートではなく、電力、自動化技術、デジタルネットワーク、そして熟練労働者の確保である。以下の分析では、この新たな供給構造が、力、成長、そして依存関係をどのように根本的に変革しているか、そして現代の物流インフラへの投資において、適応力が将来の成功か、あるいは数十億ドルの損失を左右する理由を明らかにする。.
新たな供給の地理:物流センターはいかにして権力、成長、そして依存関係を再編成するのか
物流センターの世界的な拡大は、単なる不動産ブームにとどまりません。それは、より高速化、デジタル化、混乱への対応力の向上、そしてセキュリティ意識の高まりを同時に進めるグローバル経済の空間的な帰結です。倉庫、フルフィルメントセンター、冷蔵倉庫、地域配送ハブは、これまで別々に考えられていた機能を担うようになっています。供給途絶の緩衝材となり、配送時間の短縮を可能にし、生産ラインの稼働を維持し、返品処理を統合し、データ駆動型ビジネスモデルの物理的なインターフェースとしての役割をますます果たすようになっています。これにより、物流施設の経済的役割は変化しています。物流不動産はもはや単なる在庫を囲むシェルではなく、立地、エネルギー供給、技術設備、拡張性によってサプライチェーン全体の効率性を左右する生産資産となっているのです。.
世界には倉庫スペースがいくらあっても足りないという挑発的な主張は、「十分」を単に面積の総和として捉えない場合にのみ真実となる。世界的に見れば、不適切なスペースが過剰に存在する一方で、近代的で接続性が良く、十分な電力供給を備えた施設が深刻に不足している状況は確かに存在する。決定的なボトルネックはコンクリートそのものではなく、適切な場所にある機能的なスペースである。耐荷重床がなく、高性能な電力接続がなく、十分な作業スペースがなく、集中的な操業許可もない天井の低い倉庫は、自動化されたフルフィルメントネットワークにとってほとんど役に立たない。逆に、技術的に優れた建物であっても、労働力、輸送網、あるいは安定した需要が不足している地域では、経済的に失敗する可能性がある。.
世界の市場規模に関する数値が大きく異なっていることからも、一般化された数値をいかに慎重に解釈すべきかがわかる。不動産ポートフォリオの価値、年間取引件数、賃貸収入、プロジェクト開発、物流関連サービスなど、調査で考慮する項目によって、2020年代半ばの推定値は1,000億ドル強から1兆ドルをはるかに超える額まで幅がある。市場調査の中には、2026年の市場規模を約1,140億ドルと予測するものもあれば、2025年の市場規模を1兆8,000億ドルと予測するものもある。これらの数値は定義が異なるため、直接比較することはできない。したがって、世界全体の驚異的な総額よりも、利用率、空室率、新規建設量、賃料動向、事前リース率、電力供給状況、既存ポートフォリオの質といった指標の方が信頼性が高いと言える。.
したがって、明確な見通しは次のとおりです。高性能物流インフラに対する構造的なニーズは依然として高いものの、そのブームはより選別的なものになりつつあります。次の成長段階では、すべての開発業者、立地、投資家が恩恵を受けるわけではありません。販売市場と生産市場への近接性、変動する物流フローへの柔軟性、自動化機能、安定したエネルギー供給、気候への適合性、そして社会的受容性といった複数のボトルネックを同時に解決できる施設が有利になるでしょう。これこそが、持続可能なインフラトレンドと投機的な建設ブームとの違いなのです。.
高揚感が冷めた後、選考プロセスが始まる。
2020年から2022年にかけては、産業・物流スペースに対する需要が異常に高まった時期でした。小売業者、製造業者、物流業者は、オンライン小売の爆発的な成長、供給のボトルネック、そして異常に高い在庫水準を同時に管理しようと試みました。開発業者は、投機的なプロジェクトを大幅に拡大することでこれに対応しました。消費、金利、サプライチェーンが正常化するにつれ、多くの新規建設プロジェクトは、時間差はあったものの、より慎重なテナント需要に直面しました。その結果、多くの市場で空室率が上昇し、賃料の伸びが鈍化しました。この展開は、長期的な物流トレンドに反するものではなく、むしろ歴史的に前例のない過熱期を経ての周期的な調整を表していました。.
2026年、主要なサブマーケットで新たな局面が到来しています。米国では、第2四半期の工業用空室率が2022年第2四半期以来初めて低下し、リース活動が活発化し、需要は従来のサードパーティロジスティクスプロバイダー以外にも広がりました。同時に、約2億5200万平方フィートが建設中でした。そのため、新規建設パイプラインは好況期に見られた水準を大幅に下回っていましたが、建設開始は最近やや回復しています。他の市場関係者は、異なる定義を用いて、正確な全国空室率を6.9~7.3%と算出しましたが、同じ転換点を確認しました。2022年以来初めて、第2四半期に需要が新規完成供給を上回りました。.
同様のメカニズムは世界的に見られる。2025年には賃料の伸びが大幅に鈍化したものの、2026年の物流施設の賃料は平均で2020年より約36%高かった。クッシュマン・アンド・ウェイクフィールドは、建設活動が限定的で空室率が再び低下した場合、テナントに有利な条件を備えた調査対象市場の割合が2026年の52%から2029年には33%に低下すると予測している。これは賃料の大幅な上昇を保証するものではない。むしろ、多くの市場で交渉力が徐々に好立地の物件所有者に戻る可能性を示唆している。.
欧州の景気回復はより緩慢だ。CBREは、2026年の欧州主要物流施設の賃料成長率をわずか1.8%と予測しており、平均を上回る機会は主にイベリア半島、ダブリン、および一部の中央・東欧市場にあると見ている。ドイツは、安定化と抑制が同時に起こっていることを示している。2026年第1四半期には、約130万平方メートルが取引され、前年同期比で2%減少したが、工業・物流施設の取引額は16%増加し、14億ユーロに達した。つまり、投資家の復帰ペースは、利用者の需要の伸びを上回っている。これは景気回復への有益な前兆となる可能性があるが、資本価格が事業運営のファンダメンタルズを上回るリスクも伴う。.
真の市場格差は、国間だけでなく、建物のグレード間にも存在します。利用者は、より高い天井高、より水平な床、より高い耐荷重、より多くのエネルギー、充電インフラ、そして持続可能な建築技術をますます求めるようになっています。多くのヨーロッパのプロジェクトにおける現在の技術的基準は、天井高約12.2メートル、床耐荷重約5,000キログラム/平方メートル、荷積みドック1基/1,000平方メートルです。同時に、電力容量、自然光、ソーラールーフ、充電ポイントといった品質要素もますます重要になっています。そのため、市場は単にスペースを増やすのではなく、適切なスペースを評価し、不適切なスペースを排除しているのです。その主な経済的影響は、将来性のある高級物件と、技術的に改修が困難、あるいは経済的に採算が合わない既存の建物との間の評価額の差が拡大していることです。.
より近い距離、より豊富な在庫、より広いスペース
電子商取引は、パンデミック時に見られたような驚異的な成長率には達しなくなったとはいえ、依然としてスペース需要の根本的な原動力となっています。オンライン小売は、分散した拠点からより幅広い商品を提供する必要があり、個々の注文をピッキングする必要があり、梱包と発送には追加の処理ゾーンが必要であり、返品は別の商品の流れとなるため、従来の店舗よりも多くの物流スペースを必要とします。CBREは、オンライン売上が10億ドル増加すると、約125万平方フィートの追加配送スペースが必要になると推定しており、電子商取引のサプライチェーンは、平均して従来の店舗型サプライチェーンの約3倍の物流スペースを必要とすると想定しています。この経験則は絶対的なルールではなく、商品構成、自動化、在庫回転率、配送速度など、すべてがスペース需要に影響します。しかし、これは、デジタル化が緩やかな成長であっても、建物のインフラに大きな影響を与える可能性がある理由を示しています。.
オンラインでのシェア以上に重要なのは、即時入手可能性への期待です。当日配送や翌日配送モデルは、在庫と顧客間の地理的な距離を短縮します。企業は、より多くの地域ハブ、より精度の高い需要予測、またはより高価な輸送手段によって、このスピードを実現できます。実際には、これらのアプローチの組み合わせが一般的です。回転率の低い商品には中央倉庫が適していますが、需要の高い商品は大都市圏に近い場所に配置されます。これにより、輸入センター、全国配送センター、地域フルフィルメントハブ、都市配送拠点といった多層構造のネットワークが構築されます。スペース要件は、取扱量の増加だけでなく、特定の在庫を複数の場所に重複して保管することによっても生じます。.
これに加えて、最大限の効率性を追求しない戦略的な転換も見られます。企業は、在庫を最小限に抑え、供給元を1つに絞って最適化されたサプライチェーンでは、地政学的紛争、港湾閉鎖、異常気象、重要部品の不足などが発生した場合に、多大なコストが発生する可能性があることを学んでいます。そのため、新しい標準は、ジャストインタイム方式から無差別なジャストインケース方式への完全な切り替えではありません。むしろ、ハイブリッドモデルが出現しています。予測可能な標準品は引き続き効率的に管理され、重要部品は安全在庫、代替サプライヤー、または地域備蓄によって確保されます。英国の調査報告によると、調査対象企業の77%がジャストインタイム方式と並行して安全在庫を使用しています。このように、レジリエンスを高めることで、拘束される運転資金が増えるだけでなく、物理的な緩衝材の必要性も高まります。.
ニアショアリングとリショアリングは、政治的な流行語が示唆するよりも微妙な形ではあるものの、この傾向をさらに強めている。生産が完全に高コストな国内市場に戻されることは稀である。多くの場合、地域的な生産ネットワークが出現する。メキシコは北米に供給し、中央ヨーロッパと東ヨーロッパは西ヨーロッパの拠点を補完し、東南アジア諸国はこれまで中国に集中していたサプライチェーンの一部を引き継ぐ。こうした移転によって、新たな回廊、国境倉庫、サプライヤーパーク、集約センターが生まれる。同時に、既存の長距離輸送ルートがすぐに消滅するわけではない。移行期間中、企業は旧ネットワークと新ネットワークを並行して運用する必要があり、一時的にスペース需要が増加する。.
この回復力には代償が伴う。在庫の増加は資本を拘束し、保険料、エネルギーコスト、陳腐化コストを発生させ、予測が不正確であれば償却される可能性もある。分散化はラストマイル輸送距離を短縮する一方で、複雑さを増し、在庫最適化をより困難にする。したがって、すべての追加スペースが生産的であるとは限らない。重要なのは、そのスペースが運用コストの増加よりも効果的に配送の中断による損失を軽減できるかどうかである。現代の物流ブームは、冗長性の再評価も意味する。安定した時代には非効率に見えたものが、不安定な世界では収益性の高い保険となり得るのだ。.
その倉庫は、サイバーフィジカルファクトリーへと変貌を遂げつつある。
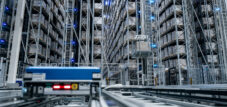
最も重要な質的変化は、建物そのものの中で起こっています。現代の配送センターは、ソフトウェア、コンベア技術、センサー、ロボット、そして人が一体となって、資材の連続的な流れを生み出すサイバーフィジカルな生産施設です。経済的な成果は、もはや主に占有面積ではなく、1時間あたりの注文数、在庫精度、納期遵守率、単位あたりのエネルギー消費量、そして品質を損なうことなくピーク負荷に対応できる能力によって測られます。この視点は、不動産に関する意思決定を変革しています。処理能力を高め、従業員の移動経路を短縮し、自動化を簡素化できるのであれば、高価な建物でもライフサイクル全体で見ると、より費用対効果が高いことが証明されるでしょう。.
ロボットは主に、搬送、仕分け、および取り出し作業を担います。自律移動ロボットは、歩行距離を短縮し、コンテナや棚を固定ピッキングステーションに移動させ、季節的なピーク時には段階的に補完することができます。これは、多くの従来型倉庫の従業員がピッキング時間の約50~60%を歩行に費やしているという、生産性の著しい低下に対処するものです。高度にダイナミックなシャトルシステムと自動化された小型部品倉庫は在庫を垂直方向に統合し、自動化されたパレット倉庫は小さな設置面積で大量の商品を移動させます。2024年には、世界中で合計542,000台の産業用ロボットが設置され、これは10年前の2倍以上の数です。この数字は物流用途にとどまらず、基盤となるロボット技術の産業的な成熟度と拡張性を示しています。.
人工知能は、予測機能とオーケストレーション機能によって機械システムを補完します。システムは、注文パターンを認識し、人員とロボットの能力を計画し、保管場所を動的に割り当て、ルートを最適化し、差し迫った混乱を早期に警告することができます。デジタルツインは、オペレーターが高額な変更を行う前に、レイアウトの変更やピーク負荷をシミュレートします。センサーは、商品の動き、温度、湿度、振動、および技術機器の状態を監視します。しかし、これらのメリットは、マスターデータ、インターフェース、およびプロセスが一貫している場合にのみ実現します。管理が不十分な倉庫は、AIを追加しただけで自動的にインテリジェントになるわけではなく、エラーを悪化させるだけです。.
コスト面での障壁は依然として大きい。北米の倉庫における大規模な自動化プロジェクトは、規模にもよるが、1拠点あたり500万ドルから2000万ドルの投資が必要となる場合が多い。これに加えて、計画、ソフトウェア統合、ネットワーク技術、トレーニング、メンテナンス、建物の改修費用も必要となる。特にサードパーティロジスティクスプロバイダーはジレンマに直面している。技術システムは長年にわたって投資回収が見込まれる一方、顧客との契約期間はそれよりもかなり短い場合が多い。さらに、製品の種類、梱包サイズ、注文プロファイルが変化すると、柔軟性に欠けるシステムでは価値が失われる可能性がある。そのため、モジュール式のソリューション、標準化されたインターフェース、そして最も安定した労働集約的なプロセスから着手する段階的な自動化が、経済的に非常に魅力的な選択肢となる。.
接続性の向上に伴い、運用リスクも増大します。手動サブシステムが故障した場合、多くの場合、臨機応変な対応で対処できます。しかし、中央倉庫管理システム、無線ネットワーク、自動搬送システムなどが故障すると、サイト全体が麻痺する可能性があります。倉庫制御システム、IoTデバイス、アクセス制御システムへのサイバー攻撃は、サプライチェーンにおける深刻なリスクとなります。オペレーターは、ネットワークをセグメント化し、通信を暗号化し、アクセスを制限し、復旧計画をテストする必要があります。したがって、自動化による生産性向上は、メンテナンス、データ品質、サイバーセキュリティ、および技術的専門知識に対する要求の高まりと引き換えにのみ実現するのです。.
LTWイントラロジスティクスソリューション

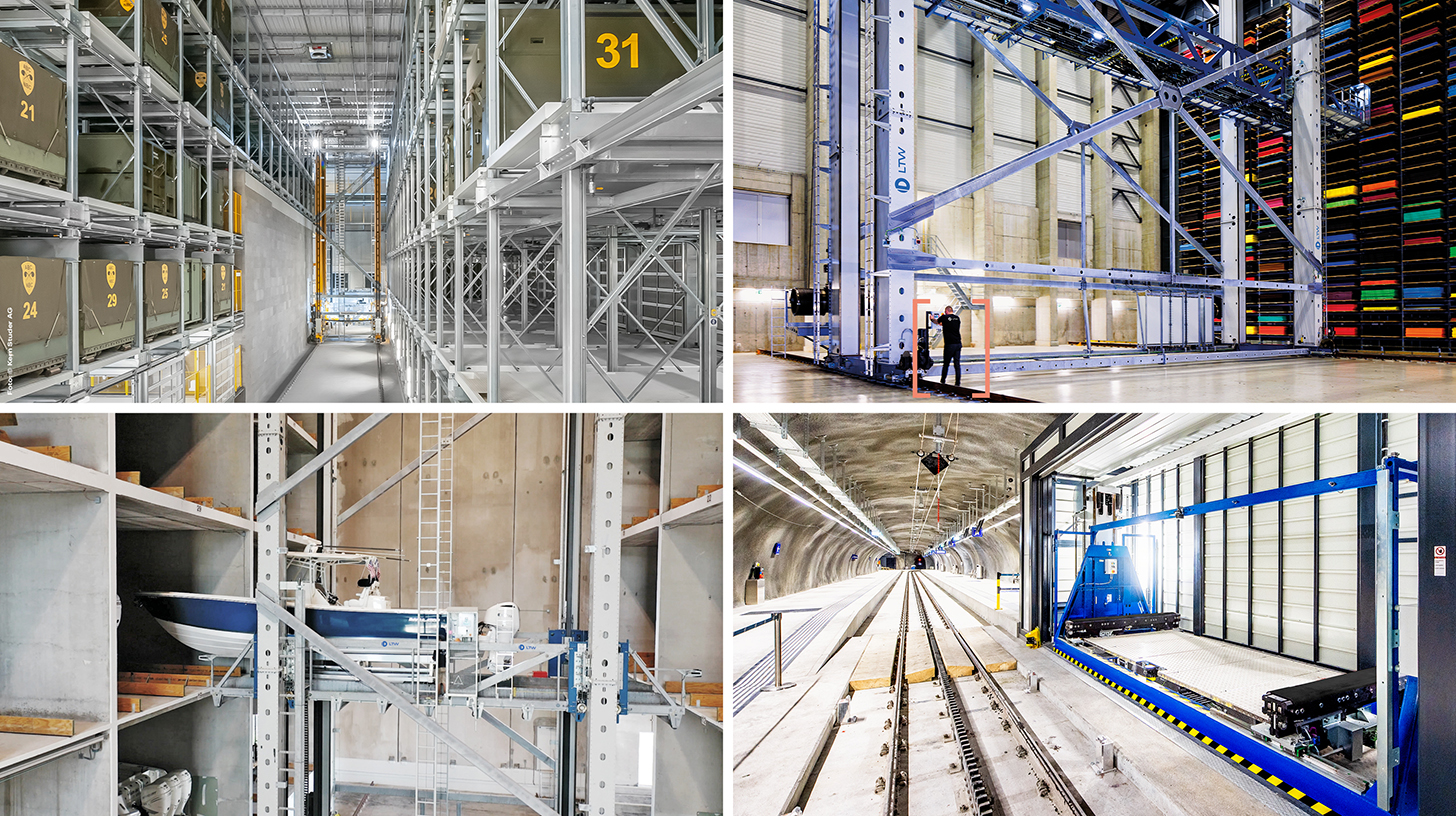
LTW Intralogistics – フローのエンジニア - 画像: LTW Intralogistics GmbH
LTWは、個々のコンポーネントではなく、統合された包括的なソリューションをお客様に提供しています。コンサルティング、プランニング、機械・電気技術コンポーネント、制御・自動化技術、そしてソフトウェアとサービスまで、すべてがネットワーク化され、精密に調整されています。.
主要部品の内製化は特に有利であり、品質、サプライチェーン、インターフェースを最適に管理できます。.
LTWは信頼性、透明性、そして協力的なパートナーシップを象徴しています。忠誠心と誠実さは当社の理念にしっかりと根付いており、握手は今でも私たちの大切な絆です。.
これに関連して:
なぜ突然、電気の接続が物件の立地よりも重要になったのか
電力供給は立地よりも重要になる
従来の不動産理論では、立地が決定的な要素とされてきました。次世代の物流施設においても、このことは依然として基本的事実ですが、立地の定義は拡大しています。高速道路へのアクセス、顧客への近さ、そして労働力の確保だけではもはや十分ではありません。立地には、信頼性の高い電力供給能力、短い送電網接続時間、デジタル接続、そして必要に応じてオンサイトでの発電・蓄電設備といった要素がますます求められるようになっています。JLLは、信頼性が高く手頃な価格のエネルギーを2026年までの将来の課題ではなく、所有者と利用者にとって喫緊の優先事項と位置付けています。したがって、送電網への接続は、不動産の経済的価値を構成する要素の一つとなっています。.
自動化、冷却、充電インフラ、データ処理は、基本電力負荷を増加させます。同時に、配送車両の電動化や化石燃料暖房システムの置き換えも進められています。必要な接続容量が数年後にしか確保できない場合、建物の構造は完成していても、完全には使用できない可能性があります。このリスクはプロジェクト開発に影響を与えます。送電網事業者はより早い段階から関与し、容量予備を契約で確保し、拡張経路は土地購入段階から検討する必要があります。既存の大容量供給設備がある場所は構造的な優位性を得られますが、現実的なエネルギーソリューションがないまま安価に見える建築用地は、コストの罠となる可能性があります。.
これは特に冷蔵倉庫施設において顕著です。温度制御システムには、途切れることのない供給、特殊な断熱材、高性能冷凍技術、そして複雑な安全対策が求められます。冷却は、こうした建物のエネルギー消費量の最大70%を占める場合もあります。業界の統計によると、最新の自動化された冷蔵倉庫施設の建設費用は1平方フィートあたり約250ドルから400ドルで、従来の常温倉庫施設よりも大幅に高額ですが、賃料も高額になる傾向があります。この分野の魅力は、食品小売業界、製薬業界、そして温度管理が重要なサプライチェーンにおける需要の高まりにあります。しかしながら、このビジネスモデルは、電気料金、冷媒規制、そして技術的な不具合の影響を受けやすいという課題を抱えています。.
逆に、広い屋根面積は、エネルギー需要の一部を自給自足できる機会を提供します。太陽光発電、蓄電池、ヒートポンプ、熱回収、インテリジェントな負荷管理により、運用コストを安定させ、電力網への負担を軽減できます。業界の概算では、5,000平方メートルの倉庫の屋根の場合、太陽光発電の最大容量は約500キロワット、年間発電量は約475,000キロワット時と想定されています。しかし、実際の経済的実現可能性は、耐荷重、日陰、電気料金、自家消費、資金調達、電力網への接続状況に大きく左右されます。したがって、ソーラー屋根は単なるエネルギー性能の装飾ではなく、統合エネルギー事業の一部となり得るのです。.
データセンター、半導体工場、電化産業の拡大に伴い、電力需要の競争は激化している。皮肉なことに、人工知能の発展は同時に新たな物流需要を生み出している。サーバー、変圧器、開閉装置、冷却システム、光ファイバー部品、大型ラックなどは、設置日に正確に受け入れ、テストし、一時保管し、事前設定を行い、配送する必要がある。こうした需要に対応するため、大規模データセンターキャンパスの近くに専用の保管エリアが設けられつつある。こうした需要は魅力的ではあるものの、プロジェクト固有のものであり、建設完了後に減少することもある。したがって、投資家はAIサイト周辺の一時的な占有が恒久的な構造ニーズを意味すると考えるべきではない。.
3つの大陸、3つの成長パターン
アジア太平洋地域は、依然として最も多様な成長地域である。中国は巨大な製造業と電子商取引ネットワークを誇り、インドは断片化された在庫の専門化を進めており、東南アジアは国際サプライチェーンの多様化の恩恵を受け、日本は人口増加が鈍化しているにもかかわらず物流インフラの近代化を進めている。インドでは、2030年までに約8億5000万平方フィートの在庫が見込まれており、特に最新のグレードA施設と二級都市の重要性が高まっている。この拡大は、消費者の増加だけでなく、専門的なリースモデルの採用、全国的な貿易の流れ、そして国際的なユーザーからの高い品質要求によっても推進されている。.
しかし、この地域は均一に発展しているわけではない。オーストラリアでは、サードパーティロジスティクスプロバイダーが古い建物から新しい超高級施設に事業を統合しているが、燃料費と運営費の上昇が需要の重荷となる可能性がある。日本では、首都圏が以前の供給ピークから回復しつつあり、空室率は再び低下傾向にある。オーストラリアでは、2026年上半期の平均産業用空室率は約3.2%と報告されており、空室は古い高級物件や二次的な物件に集中する傾向が強まる一方、最新の最高級物件は好調だった。これは世界的な品質プレミアムを裏付けるものであると同時に、国の平均が地域のボトルネックを覆い隠す可能性があることも示している。.
北米は、電子商取引、メキシコとの産業統合、データセンターの拡大という3つの力によって牽引されている。広大な国内市場と長距離輸送は、地域ネットワークに有利に働く。同時に、ブーム期以降、新規建設活動は急激に減少しており、需要が回復すると、大規模で近代的な施設はすぐに不足する可能性がある。2026年に開設されたコロラド州ラブランドにあるロボット支援型アマゾンセンターは、その規模と資本集約度を示している。約350万平方フィートのスペース、4億ドルを超える投資、そして数千台のロボットと共に働く1,100人以上の従業員がいる。この施設はまた、計画から完成、そして本格稼働までの期間がどれほど長くなるかを示している。.
ヨーロッパの成長は鈍化しているものの、その計画はより複雑化している。人口密度の高さ、土地の不足、野心的な気候目標、そして長期にわたる許認可手続きが、大規模開発を制限している。その結果、ブラウンフィールド(汚染された土地)の活用、多層階建ての建物、都心部の積み替え拠点、既存倉庫の近代化などが重要性を増している。投資家は、複数のテナントが入居する物件を好む傾向が強まっている。これは、テナントの入れ替えリスクやテナントの集中リスクを軽減できるためだ。同時に、技術とリース条件が適切に整合していれば、信用力の高いテナント向けにカスタマイズされたオーダーメイドのプロジェクトは特に安定していると言える。.
中央・東ヨーロッパは戦略的に重要な中間的な位置を占めています。この地域は、比較的競争力のあるコストと、EU単一市場および産業クラスターへのアクセスを兼ね備えています。ポーランド、チェコ共和国、スロバキア、ハンガリー、ルーマニア、ブルガリアは、輸送・エネルギーインフラ、許認可手続き、労働力供給が競争力のある水準であれば、ニアショアリングの恩恵を受けることができます。ブルガリアはEU、トルコ、黒海地域に挟まれた位置にあるため物流面で有利ですが、国境管理、鉄道の質、地域的な労働力不足、大規模で開発済みの土地の有無が、この地理的な潜在力が実際の投資につながるかどうかを左右します。東南ヨーロッパ市場にとって、機会は単に安価な土地で西ヨーロッパを出し抜くことにあるのではありません。より成功するアプローチは、物流と生産、修理、梱包、通関手続き、デジタルサービス、地域配送を組み合わせることです。.
資本が求めるのは、ホールではなくプラットフォームだ。
この分野のプロフェッショナル化は、主要企業のビジネスモデルに顕著に表れている。2025年時点で、プロロジスは20か国にまたがる約13億平方フィートの不動産および開発プロジェクトに投資していた。このようなプラットフォームの利点は、その規模だけにあるのではない。土地、顧客データ、資金調達、プロジェクト開発、エネルギー供給、機関投資家の資金へのアクセスを統合できるのだ。大規模ユーザーは、単一のパートナーを通じて複数の国にある複数の拠点を管理でき、オーナーは幅広いポートフォリオ全体にわたる需要の変動を緩和できる。.
Amazonは、ユーザー、開発者、そして技術の先駆者としての役割を果たしています。そのネットワークに関する意思決定は、地域の不動産市場、労働市場、そして技術標準に影響を与えます。Prologisにとって、Amazonは最近まで最大の単一顧客であり、連結純実質賃料の6.3%、占有面積約3,500万平方フィートを占めていました。この関係は、集中リスクも浮き彫りにしています。大規模なプラットフォーム顧客は莫大な需要を生み出すことができますが、戦略的なネットワークの合理化、自動化、あるいは消費者の行動の変化によって、物件の価値が急速に低下する可能性もあります。したがって、オーナーは信用力と依存度を区別する必要があります。.
機関投資家は現在、物流施設をインフレ調整後の収益が見込める長期インフラとして捉えている。これは低金利時代には特に魅力的だった。しかし、金利の上昇は状況を変える。賃料が一定だと仮定すると、必要利回りが上昇すれば資本価値は低下する。そのため、開発プロジェクトは総コストと安定した市場価値との間に、より大きな緩衝資金を確保する必要がある。同時に、建設費、エネルギー接続費、技術設備費などが初期投資額を増加させる。こうした背景から、投機的な大規模プロジェクトから、事前リース、オーダーメイド建設、段階的建設、既存施設の近代化へとシフトしているのである。.
この文脈において、「コア」という用語は新たな意味を持つ。建物の技術がすぐに陳腐化したり、テナントの支配力が強すぎたり、設備接続が拡張を許さなかったりすれば、長期リース契約だけでは物件のリスクが低いとは言えない。逆に、現実的な近代化によって天井高、アクセスドア、エネルギー効率、自動化機能などが改善されるのであれば、付加価値の高い物件は魅力的になり得る。重要なのは、改修費用と将来の賃料収入または流動性による利益との差である。最良の投資は、資本が解決可能なボトルネックを解消する場所で行われるのであって、単に一時的な流行を追う場所で行われるのではない。.
経営も変化しています。オーナーは、建物内の利用者がどのように収益を生み出しているかをより深く理解する必要があります。関連する主要業績評価指標(KPI)には、1平方メートルあたりの賃料だけでなく、スループット、ピーク負荷、エネルギー強度、技術的なダウンタイム、拡張性、輸送コストなどが含まれます。自動化、太陽光発電、蓄電、充電インフラへの投資はオーナーと利用者で分担する必要があるため、リース契約はより複雑化しています。初期費用は誰が負担するのか、エネルギー節約の恩恵を受けるのは誰なのか、テナントが変わった場合、恒久的に設置された技術はどうなるのか。このように、物流施設はより運用重視、資本集約型、そして知識依存型になっています。これは専門プラットフォームに有利に働く一方で、立地と利用者を深く理解している地域開発業者にとってニッチな市場も開拓しています。.
副作用を伴う生産性
大規模な物流センターは、地域経済に大きな恩恵をもたらす可能性があります。建設段階では、計画、土木工事、建築技術、熟練工などの契約が締結されます。操業開始後は、倉庫スタッフ、シフトスーパーバイザー、保守担当者、ITスペシャリスト、警備員、運転手、外部サービスプロバイダーなどが必要となります。ラブランドにあるアマゾンの物流センターは、1つの拠点で1,100人以上の直接雇用を生み出した好例です。さらに、自治体の歳入増加、地元企業からの需要増、そして地域企業のサプライチェーン改善にも貢献する可能性があります。.
しかし、こうした効果の質は、業務の種類によって異なります。高度に自動化された倉庫では、1平方メートルあたりの単純な仕事は減少するかもしれませんが、より技術的で高給な仕事が増える可能性があります。同時に、肉体的に負担の大きい、反復的な作業も残ります。自動化はすべての仕事をなくすのではなく、むしろ業務をシフトさせます。長距離の歩行や重い荷物の持ち上げといった作業から、監視、トラブルシューティング、メンテナンス、データ管理といった作業へと移行するのです。さらなる研修がなければ、このシフトによって地元の労働者が排除され、雇用全体の減少にもかかわらず、技能不足が悪化する可能性があります。.
マクロ経済レベルでは、優れた物流は商品の入手がより迅速かつ確実になるため、生産性を向上させます。生産停止の頻度が減り、在庫レベルの透明性が高まり、返品の再利用が容易になり、輸送ネットワークの予測可能性が高まります。特に中小企業(SME)は、専門のサードパーティロジスティクスプロバイダーを利用することで、高度に自動化されたセンターを自社で構築する費用をかけずに最新のインフラを活用できるため、大きなメリットを得られます。このように、物流プラットフォームは、デジタル経済におけるクラウドインフラと同様に、共有生産リソースとなります。.
しかしながら、外部コストは紛れもなく現実のものである。大規模倉庫は、トラックや配送車両の通行量、騒音、光害、土壌の被覆といった問題を引き起こす。地域レベルでは、新たな物流拠点の開発によって交通量が大幅に増加する可能性がある。さらに、駐車トラックや長時間の稼働は、近隣の住宅地との摩擦を悪化させる。自治体は、非対称的な費用対効果分析に直面する。税収や雇用は目に見える形で得られる一方、道路の摩耗、交差点の拡張、消防署の能力、環境への影響などは、一部は一般市民が負担することになる。したがって、健全な事業開発政策は、インフラのライフサイクル全体を通して、コストと便益のバランスを取る必要がある。.
気候変動対策の観点からも、状況は一概には言えません。太陽光発電屋根を備えたエネルギー効率の高い倉庫は、複数の旧式の施設よりも出荷あたりのエネルギー消費量を削減できます。計画的に整備された複合一貫輸送拠点は、輸送手段を鉄道に切り替えることができます。逆に、スペースの拡張は、輸送ルートの延長、消費量の増加、新たな輸送量の増加につながる可能性があります。したがって、持続可能性は建物の認証だけで測るべきではありません。重要な要素には、建設、運用、輸送からの絶対排出量、既に密閉されている表面の使用、従業員のアクセス性、そして物流ネットワーク全体の効率性の向上などが含まれます。2026年以降、規制、利用者の要求、資本市場によって、欧州の物流施設の持続可能性評価はさらに厳しくなっています。.
ブームは厳しい限界に達しつつある
最大の財務リスクは、資本と需要のミスマッチです。物流施設の開発サイクルは長く、土地の購入、許認可、建設、賃貸契約まで数年かかることもあります。プロジェクトが景気循環のピーク時に開始された場合、完成時には市場が低迷している可能性があります。パンデミック後の高い空室率は、この遅延が直接的な原因の一つでした。現代の建物はますます技術的に高度化するにつれて、絶対的な資本支出が増加し、その結果、賃料、入居率、資金調達に関する想定が実現しない場合の潜在的な損失も増加します。.
金利は二重の効果をもたらします。資金調達コストを増加させると同時に、より高い収益率要件を通じて将来の賃貸収入の価値を低下させます。開発業者はより多くの自己資本を必要とし、銀行は事前リースを要求し、投資家はテナントの信用力をより厳しく審査します。同時に、高金利は供給を制限し、中期的に既存の高品質物件の賃料を支える可能性があります。したがって、健全なバランスシートを持つオーナーにとって、困難な資金調達段階はチャンスとなり得る一方、多額の負債を抱えたプロジェクトは圧力にさらされます。市場の結果は単なる危機ではなく、財務的に強く、経営能力の高いプレーヤーに有利な富の再分配と言えるでしょう。.
2つ目のリスクは、技術の陳腐化です。自動化は、その技術が製品プロファイルに適しており、変化するプロセスに適応できる場合にのみ、建物の価値を高めます。独自システム、スペアパーツの不足、またはソフトウェア統合の不備は、その場所を企業に長期的に縛り付ける可能性があります。これに加えて、古い倉庫の座礁資産リスクもあります。高さ不足、床の弱さ、スプリンクラーシステムの不足、電力容量の低さ、またはエネルギー効率の悪さは、必ずしも経済的に改善できるとは限りません。このような物件は、理論的には総床面積が限られているにもかかわらず、永久に空室のままになる可能性があります。.
3つ目のリスクは、インフラ競争です。物流、データセンター、産業、電気自動車はすべて、限られた送電網容量、土地、熟練労働力を巡って競合しています。そのため、電力は単なる資源ではなく、許認可や開発に関するリスクでもあります。約束された送電網接続が遅れる可能性があり、地域的な拡張コストによって計算が変わることもあります。同様に、新たな環境規制、より厳格な冷媒規制、あるいは自治体による交通規制によって、追加投資が必要になる場合もあります。したがって、投資家の視点から見ると、サステナビリティはイメージの問題というよりも、技術的および規制上のリスクを軽減する手段と言えるでしょう。.
最後に、需要は政治的な影響を受けやすいという側面もあります。貿易摩擦はニアショアリングを加速させる一方で、商品と投資の量を減少させる可能性があります。補助金によって生産クラスターが形成されることもありますが、政権交代後にはその収益性が疑問視されるかもしれません。AIブームは専門的なステージング需要を生み出していますが、データセンター投資の減少は、特にAIに依存しているサブマーケットに大きな打撃を与えるでしょう。正しい解決策は成長を諦めることではなく、可逆的な意思決定を行うことです。具体的には、分割可能なホール、複数の潜在的なユーザーグループ、モジュール式技術、十分なエネルギー供給経路、そして複数の需要要因を持つ立地などが挙げられます。.
最も適応力のある者が勝つだろう。
事業者にとって、最も重要な課題は、不動産、プロセス、テクノロジーに関する共同意思決定を行うことです。まず、注文プロファイル、製品構成、ピーク負荷、サービス提供義務、および人員配置状況を把握する必要があります。そうして初めて、より広いスペース、高密度化、ロボット化、またはネットワークの変更が最大の効果をもたらすかどうかを評価できます。自動化は、単なる見栄のためのプロジェクトであってはなりません。明確なボトルネックを解消し、測定可能な生産性向上を実現し、需要の変化にも柔軟に対応できるものでなければなりません。.
投資家にとって、技術的なデューデリジェンスは、立地や賃貸契約と同様に重要になっています。検討すべき要素には、ネットワーク容量、拡張オプション、土壌の質、屋根の耐荷重、防火対策、移動深度、分割可能性、許可状況、洪水・熱対策、そして設置済みシステムの代替用途への実際の適合性などが含まれます。賃料の高い建物は、テナントが退去時に特殊設備を完全に撤去してしまう場合、賃料の安い物件よりもリスクが高くなる可能性があります。逆に、特筆すべき点のない既存物件でも、管理可能な資本でエネルギー効率と機能性の面で近代化できれば、大きな潜在力を持つ可能性があります。.
公共機関にとっての課題は、物流を都市郊外の余剰用途として扱うことを避けることである。供給の安定性、産業政策、輸送、エネルギー、土地利用計画を統合する必要がある。適切な立地は、鉄道網が整備された堅牢な輸送回廊沿いに開発されるべきである。要件を最初から明確にすれば、環境や近隣住民の利益を無視することなく、許認可手続きを迅速化できる。自治体は、物流センターが設立された後に紛争に対応するのではなく、契約を通じて交通への影響、エネルギー需要、人材育成策に対処すべきである。.
したがって、長期的な見通しは、限りなく楽観的でもなければ、根本的に懐疑的でもありません。デジタル化、地域生産、安全在庫の増加、労働市場の高齢化、そしてより高度なコールドチェーンといった要因が構造的な需要を生み出しています。同時に、金利、土地不足、電力不足、規制、そして地域社会の受容といった要素がブレーキとして作用しています。これは直線的なスーパーサイクルではなく、最も生産性の高い立地とコンセプトをめぐる絶え間ない競争へとつながります。世界的に見ると、倉庫は多すぎる一方で、真に適した物流インフラは不足していると言えるでしょう。.
したがって、今後10年間の物流不動産は、その規模だけで評価されるものではなくなるでしょう。その価値は、物流の流れを加速させ、リスクを軽減し、エネルギーを効率的に利用し、技術革新に対応し、周辺環境にシームレスに統合できる能力にあります。物理的な構造物は依然として必要不可欠ですが、もはやビジネスモデルの中核ではありません。真の資産は、不確実な状況下でも物理的およびデジタル的な流れを確実に管理できる能力です。この能力を習得した企業は、単なる倉庫スペース以上のものを手に入れ、グローバル経済のオペレーティングシステムの一部を掌握することになるのです。.
コンサルティング - 計画 - 実装

Konrad Wolfenstein
喜んであなたの個人アドバイザーを務めさせていただきます。.
wolfenstein∂xpert.digital で私に連絡できます。
+49 7348 4088 965までお電話ください。
イントラロジスティクスの専門家

高層倉庫および自動保管システム向けの包括的なソリューションのコンサルティング、計画、実装 - 画像: Xpert.Digital
詳細はこちら: