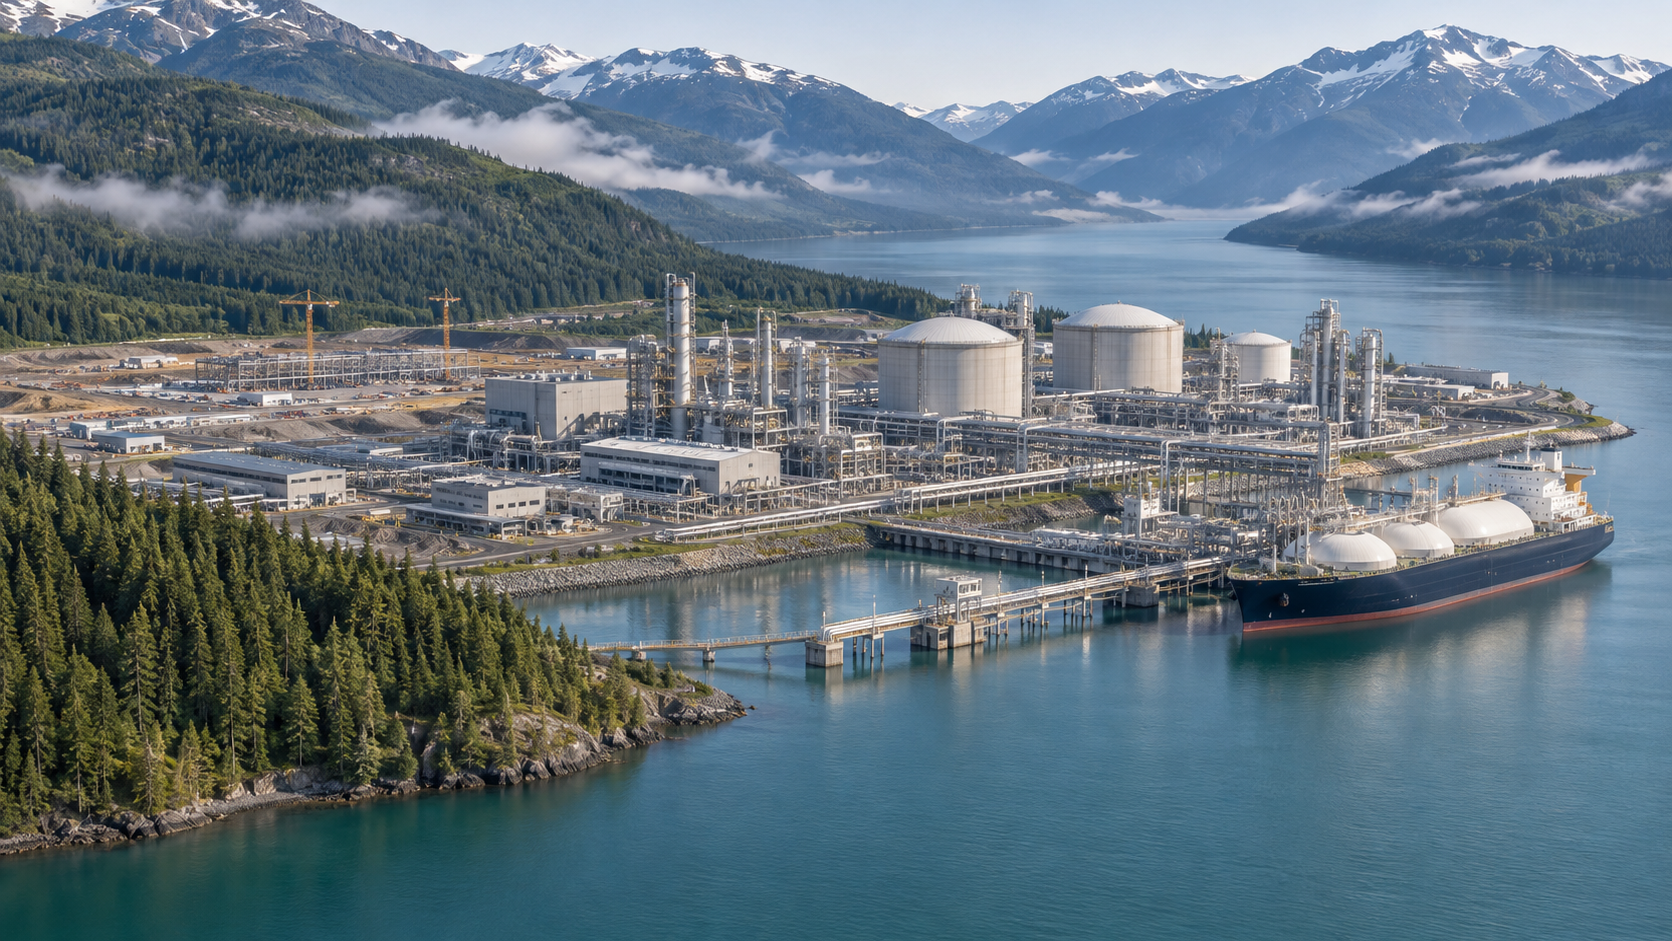
カナダはLNG大国を目指す:最大8880億ドル – カナダのガス攻勢が実際に達成できること – AIで作成されたこのテーマに関するクリエイティブな画像:Xpert.Digital
安全なガスに対する世界的な需要が高まっている――カナダはこの機会を捉えることができるだろうか?
カナダ産LNGがドイツへ?数十億ユーロ規模の輸出攻勢の背景には何があるのだろうか?
カナダのLNGブーム:エネルギー危機が数十億ドル規模の市場へと発展する可能性――しかし、最大の障害はカナダ国内にある。
カナダは、液化天然ガス(LNG)の世界有数の供給国となる可能性を秘めている。豊富な天然ガス埋蔵量、政治的安定、そして太平洋へのアクセスといった好条件が、その実現を後押ししている。イラン・イラク戦争によるエネルギー市場の混乱は、ホルムズ海峡を経由せずに輸送できる天然ガスの価値をさらに高めている。野心的な拡大シナリオでは、2050年までにガスおよびLNGのバリューチェーン全体で、約1兆カナダドルの投資が動員される可能性がある。.
しかし、豊富な天然資源だけでは経済的な成功は保証されない。カナダは、採掘施設、パイプライン、輸出ターミナル、そして安定した電力供給をタイムリーに調整する必要がある。同時に、熟練労働者、長期的な顧客、そして影響を受ける地域や先住民コミュニティとの実現可能な合意も必要だ。さらに、現在の高騰したエネルギー価格が下落し、他国がLNG生産能力を拡大した場合でも、この計画は機能し続けなければならない。.
したがって、中心的な問題は、カナダがどれだけのガスを輸出できるかだけでなく、その総コストと長期的な影響も問われる点である。予測は、限定的な拡大から、カナダがLNG超大国へと台頭するまで多岐にわたる。カナダの計画を詳しく見ていくと、これらの巨額の資金が実際に何を意味するのか、どの企業や地域が恩恵を受ける可能性があるのか、そしてなぜインフラが決定的なボトルネックになり得るのかが明らかになる。.
世界は安全な天然ガスを求めているが、カナダにとって最大の敵はペルシャ湾ではなく、自国の中にいる。
カナダは、世界有数の液化天然ガス(LNG)供給国となる可能性を秘めている。豊富な天然ガス埋蔵量、政治的安定、高業績企業、そして二つの大洋へのアクセスといった要素が、極めて強固な基盤となっている。イラン・イラク戦争によって悪化した国際エネルギー市場の混乱は、ホルムズ海峡に依存しない輸送手段を持つ供給源の価値をさらに高めている。これまで過小評価されてきたこの資源ポテンシャルは、産業成長を大きく促進する可能性を秘めている。野心的な拡大シナリオでは、2050年までにガスおよびLNGバリューチェーン全体で約1兆カナダドルの投資が見込まれる。.
豊富な天然資源と経済的に成功する輸出モデルの間には、困難な産業上の課題が存在する。天然ガスは採掘、処理、パイプラインによる輸送、液化、そして出荷されなければならない。同時に、これらの施設には電力、熟練労働者、資本、長期的な顧客関係、そして社会的な受容が必要となる。したがって、カナダはガス輸出量を増やすだけでなく、相互接続された複数のインフラシステムを同時に拡張する必要がある。.
したがって、経済における中心的な問題は、カナダが十分な天然ガスを保有しているかどうかではない。重要なのは、カナダがその資源を適時に、かつ競争力のある総コストで国際市場に供給できるかどうかである。これこそが、カナダのLNG攻勢を取り巻く緊張関係である。地政学的な機会は大きいが、収益性の高い投資の機会は、現在の危機的な価格が示唆するよりも小さい可能性がある。.
供給の安定性は、経済的な立地上の優位性となる。
イラン・イラク戦争は、エネルギー市場が生産コストと消費量だけで決まるものではないことを改めて浮き彫りにした。輸出施設の地理的な集中、海上航路の安全、供給者と消費者の間の政治的関係も、エネルギー源の経済的価値に影響を与える。ホルムズ海峡を通る輸送が制限されると、直接的な供給の中断だけでなく、保険料、運賃、市場参加者の期待値も変化する。.
これは輸入国にとって二重の問題となる。十分なエネルギーを確保すると同時に、一見別々の供給契約が危機時に同じボトルネックに依存する事態を防がなければならない。タンカーがすべて同じ脆弱な海峡を航行しなければならない場合、異なる生産国からの供給は限られた多様化しか提供できない。.
カナダはここで構造的な優位性を活かすことができる。太平洋沿岸で生産される液化天然ガス(LNG)は、北東アジアへの輸送経路においてホルムズ海峡を通過する必要がない。したがって、カナダからのLNG輸送は、単にガスの供給量を増やすだけでなく、地政学的リスクの分散という点でもメリットがある。豊富な資源、比較的安定した制度、そして代替輸送ルートといった要素が組み合わさることで、カナダは長期的なエネルギー需要家にとって魅力的な国となっている。.
しかし、これは必ずしも恒久的な価格上昇につながるわけではありません。顧客は安心感のために多少の追加料金を支払う意思があるかもしれませんが、その金額は顧客の経済状況や利用可能な代替手段によって異なります。供給の安定性は経済的な利点ではありますが、生産コストや建設コストを恣意的に高く設定する権利を与えるものではありません。.
二つの海岸線は機会を提供するが、インフラ整備に取って代わるものではない。
カナダは太平洋と大西洋の両方に面しているため、ヨーロッパやアジアに直接供給できるという印象を受けるかもしれない。しかし、この見方は経済的に単純化しすぎている。現在、最も重要なLNG開発はブリティッシュコロンビア州の太平洋沿岸に集中している。特に重要なモントニー盆地は、カナダ西部のブリティッシュコロンビア州とアルバータ州の州境地域に位置している。.
アジア市場にとって、これは論理的な産業プロセスとなる。すなわち、カナダ西部産のガスを太平洋岸まで輸送し、そこで液化した後、大西洋を越えてアジアの顧客に出荷する。カナダ西部における既存および計画中のプロジェクトは、このパターンに従っている。しかし、大西洋岸からヨーロッパへの直接輸送には、それ相応に効率的な輸送網、液化プラント、そして経済的に実現可能なプロジェクトが必要となる。地図上の沿岸アクセスポイントは、必ずしも完全に機能する輸出チェーンを構成するものではない。.
カナダ産LNGはドイツにとって依然として重要な存在である。第一に、欧州企業はカナダのプロジェクトからガスを契約に基づいて購入することができる。第二に、増産は間接的な効果ももたらす。カナダからの供給がアジアの需要の一部を賄うことができれば、欧州向けに他の量のLNGが供給される可能性がある。.
この区別は重要である。カナダのLNG構想が欧州にもたらす恩恵は、カナダからドイツへ直接航行するタンカーの数だけで測られるものではない。重要なのは、供給確保をめぐる世界的な競争がどれだけ緩和されるかにも左右されるということだ。複数の独立した供給拠点を持つ大規模なグローバル市場は、すべての輸入国がすべての生産国と直接的な輸送関係を維持することを必要とせずに、供給の安定性を向上させることができる。.
この国は原材料が豊富だが、経済的価値は限られている。
モントニー盆地は、カナダのガス戦略における重要な要素です。この地域は、豊富な資源と既存の生産産業を兼ね備えています。野心的な拡張シナリオでは、年間1億トンのLNG輸出量を達成するために必要な追加ガス量の大部分を供給できる可能性があります。液化プラントにおける天然ガスの追加使用量は、1日あたり約90億立方フィートと推定されています。.
カナダの経済的に採算の取れる資源量は、100万BTUあたり3米ドル未満の価格水準を前提とした場合、約375兆立方フィートと推定される。関連するモデルの前提に基づけば、この資源量は国内需要と相当量のLNG輸出を半世紀以上にわたって満たすのに十分である。これは、資源不足のためにカナダが短期間で輸出戦略を継続できなくなるという考えに反する。.
しかし、このような価格帯の推定は、ガス価格が恒久的に安価であることを保証するものではありません。経済的に採算の取れる資源は、技術、コスト、価格、規制条件によって左右されます。例えば、掘削、水処理、排出削減、あるいは新たな生産地域への接続にかかるコストが増加すれば、採掘の経済的限界も変化します。.
さらに、既存のガス埋蔵量と安定的に供給される年間生産量には根本的な違いがある。新たな油井、パイプライン、処理プラントは、タイムリーに稼働できるよう準備する必要がある。既存の生産拠点は、同じ量を無期限に供給できるわけではない。したがって、成長するLNGセクターには、一時的な投資だけでなく、継続的な産業近代化が不可欠となる。.
カナダの豊富な資源は、確固たる基盤を提供する。しかし、それは企業や政策立案者にとって、地下資源の潜在力を信頼性が高く費用対効果の高い長期的な供給能力へと転換するという課題を免除するものではない。.
政治的野心と現実的な輸出開発の間で
公共の議論では、複数の拡張目標が同時に挙げられている。中期目標として年間約5000万トンのLNG、長期目標として1億トン、そして世界第3位のLNG輸出国となる可能性などだ。しかし、これらの数字は開発の異なる段階を表しており、将来の確実な目標として捉えるべきではない。.
加速拡大シナリオでは、2050年までに年間輸出能力が最大1億トンに達すると予測されている。政治的には、この数字はより早い時期と関連付けられている。これに対し、はるかに保守的な開発シナリオでは、大幅な加速がなければ、2050年までに年間約3600万トンになると見込まれている。したがって、両シナリオの差は年間6400万トンとなる。.
このギャップは、目標値そのものよりも経済的に重要な意味を持つ。それは、主要なLNG生産国になるには、既に承認されているプロジェクトの継続だけでは不十分であることを示している。新たな生産能力、パイプライン、電力供給、輸出施設を同時に整備するなど、大幅な投資が必要となるのだ。.
したがって、2030年代初頭に約5000万トンの輸出量を達成するという見通しも、野心的な拡大計画と捉えるべきである。重要なのは、発表されたプロジェクトの総和ではなく、実際に資金が調達され、承認され、稼働する施設である。プロジェクト構想と、安定的に稼働する輸出施設の間には、経済的に異なる複数のリスクレベルが存在する。.
したがって、客観的な評価を行うには、政治的目標、計画された生産能力、最終的な投資決定、そして実際の輸出量を区別する必要がある。これらの要素を混同すると、カナダの成長速度を過大評価してしまうことになる。.
キティマットは、輸出構想を工業ビジネスへと転換させた。
キティマットにLNGカナダが設立されたことで、カナダは2025年から国際LNG市場への大規模なアクセスが可能となった。第1拡張フェーズは年間1400万トンの生産能力を想定して設計されている。2026年9月末、参加企業は第2拡張フェーズへの最終投資決定を行い、これにより生産能力は年間2800万トンに増加する見込みだ。このコンソーシアムには、シェル、ペトロナス、ペトロチャイナ、三菱商事、韓国ガス公司が参加している。.
この決定の経済的意義は、輸出量の増加にとどまりません。既存の拠点は、インフラ、運営経験、顧客、サービスプロバイダー、行政機関との確立された関係といった強みを持っています。事業拡大はこれらの基盤を活用できますが、全く新しい拠点の場合は、多くの前提条件をゼロから構築する必要があります。.
しかし、既存の大規模プロジェクトを倍増させることは、単なる技術的なアップグレードにとどまりません。計画には、液化装置2基の追加、貯蔵容量の増強、バースの増設、供給施設の拡張などが含まれています。接続する沿岸ガスリンク・パイプラインも改修する必要があります。このプロジェクト全体には、約330億カナダドルの民間投資が見込まれています。.
参加型モデルはマーケティングを促進する。5つのパートナー企業はそれぞれ、LNG生産における各自の持ち分を負担する。つまり、このプロジェクトは投資家だけでなく、独自の販売チャネルと長期的なエネルギー事業への関心を持つ企業からも支援を受けていることになる。これにより、一定のマーケティングリスクは軽減されるが、建設コストリスクや将来の供給収益性への依存は解消されない。.
キティマットの事例は、カナダが大規模なLNGプロジェクトを実施できる能力を持っていることを示す具体的な証拠となる。しかし、一つの拠点の成功が、同様のプロジェクトを全国に円滑に展開することにつながると結論づけるのは時期尚早であろう。.
8880億ドルが経済的に実際に意味すること
8,880億カナダドルという金額は、莫大な資金流入のように聞こえるかもしれません。しかし、この数字が何を表しているのかを明確にするためには、まずその意味を理解する必要があります。これは、ガス、LNG、および関連する液体炭化水素のバリューチェーンが加速的に発展するシナリオにおいて、2050年までの国内総生産(GDP)への累積貢献額を指します。これは年間収益でも企業利益でもなく、また政府歳入の直接的な源泉でもありません。.
この数字を、予想される約1兆カナダドルの投資額に単純に加算することはできません。投資、売上、所得、付加価値は、それぞれ異なる経済プロセスを表しています。例えば、投資は建設サービスや機械に対する需要を生み出します。その結果生じる国内付加価値は、国内総生産の構成要素となり得ます。.
8,880億カナダドル(約5,640億ユーロ)という数字は、依然として驚くべきものだ。しかし、国際比較においては、ユーロ建ての金額は為替レートによって変動するため、元の数字ほど信頼性は高くない。より重要なのは、この経済的潜在力が20年以上にわたって展開していくという認識である。.
さらに、比較対象として重要なのは、LNGが存在する未来とガス産業が全く存在しない未来ではありません。より保守的な開発シナリオでさえ、2050年までに年間平均約3,890億カナダドルの投資と約10万人の雇用創出が見込まれています。したがって、開発加速による追加的なメリットは、経済成長がゼロとなるシナリオではなく、この基準値に基づいて評価されるべきです。.
輸出収入が高いからといって、必ずしも利益が高いとは限らない理由
この野心的なシナリオでは、検討対象のバリューチェーンにおけるカナダの企業収益は2050年までに約1兆6000億ドル、労働所得は約4050億ドル、税収は約1510億ドルに達すると予測されています。これらの数字は、こうした拡大がもたらす広範な経済効果を示しています。ただし、内容が部分的に重複しているため、単純に合計すべきではありません。.
個々の企業にとって、収益だけが決定的な要因ではありません。LNGプロジェクトは高い収益を生み出しても、建設費、資金調達コスト、または継続的な運営費が高すぎると、投資収益率が不十分になる可能性があります。特に資本集約型のプロジェクトでは、キャッシュフローのタイミングが非常に重要です。.
当初は、計画、建設、インフラ整備に数年かけて多額の資金が投資される。収益は稼働開始後に初めて発生する。稼働開始が遅れると、輸出収入が得られない期間が長くなる。同時に、利払い、人件費、契約上の義務も継続することになる。.
経済面においては、もう一つ重要な点があります。それは、投資支出のすべてが国内に留まるわけではないということです。輸入機械や海外サービスはプロジェクトの価値を高めますが、それに見合うだけのカナダの付加価値を生み出すわけではありません。逆に、国内のサプライヤー、エンジニアリング会社、保守会社は、長期的な産業能力を構築することができます。.
したがって、好景気の質は投資額だけで決まるものではない。国内における価値創造の深さ、発展途上にあるインフラの生産性、そして経済リスクの分散状況も同様に重要である。.
過小評価されている潜在的な収益源は、ガス生産の副産物にある。
カナダのガス産業の経済的重要性は、メタンそのものにとどまりません。採掘によって、エタン、プロパン、ブタン、コンデンセートといった他の炭化水素も生成されることがよくあります。これらの物質は天然ガス液として知られており、生産プロジェクトの収益性に大きな影響を与える可能性があります。.
一般的なガス井の場合、生産量に占める割合は約24%と推定される一方、経済的価値の最大半分を占めることもあります。このため、生産プロジェクトを天然ガス価格だけで判断することはできません。関連製品の価格や販売機会によって、プロジェクトの競争力は大きく左右されるからです。.
エタン、プロパン、ブタンは、化学工業、暖房、輸出など、新たな市場を開拓する。また、コンデンセートはカナダ産重質原油の希釈剤として特別な役割を果たす。したがって、ガス生産の拡大は、エネルギー産業の他の分野との連携強化につながる。.
これは産業上の機会をもたらす一方で、目的の衝突も生じさせる。追加の原材料は石油化学製品の付加価値創造と輸出収入につながる可能性がある。同時に、オイルサンド産業との結びつきが強まることで、気候変動対策の評価が複雑化する恐れもある。したがって、経済的な潜在力のすべてをLNG液化のみに帰属させたり、それに伴うすべての影響を本質的にプラスとみなしたりするのは、単純化しすぎと言えるだろう。.
これは立地政策に対するより広い視点につながる。成功は個々の輸出ターミナルを建設することだけではなく、採掘、加工、化学、輸送、エネルギー供給の間で競争力のある産業連携を構築することにもつながるだろう。.
EUとドイツにおける事業開発、販売、マーケティングの専門知識


EUおよびドイツにおける事業開発、販売、マーケティングの専門知識 - 画像: Xpert.Digital
業界重点分野:B2B、デジタル化(AIからXRまで)、機械工学、物流、再生可能エネルギー、産業
詳細はこちら:
洞察と専門知識を提供するテーマ別ハブ:
- 世界および地域の経済、イノベーション、業界特有のトレンドを網羅した知識プラットフォーム
- 当社の主要重点分野に関する分析、洞察、背景情報のコレクションです。
- ビジネスとテクノロジーの最新動向に関する専門知識と情報を提供する場所
- 市場、デジタル化、業界のイノベーションに関する情報を探している企業のためのハブ。
承認の確実性は、加速化に関する単なる政治的なレトリックよりも価値がある。
雇用ブームには正確な分類が必要である。
年間約25万人の雇用創出という見通しは、加速的な拡大シナリオにおける最も印象的な数字の一つである。しかし、これは包括的なバリューチェーン全体における平均的な年間雇用効果を指しており、毎年25万人の恒久的な雇用が新たに創出されることを意味するものではない。.
同様に重要なのは、建設段階と操業段階の区別である。大規模プロジェクトでは、建設段階において建設作業員、溶接工、エンジニア、物流担当者、技術サービス提供者に対する需要が非常に高くなる。しかし、完成後は、現代のLNGプラントは資本集約型で高度に自動化されているため、人員の必要性は大幅に減少する。.
LNGカナダの拡張計画の第2段階は、この違いを如実に示している。建設段階では、現場で最大4,000人の新規雇用が見込まれ、パイプライン沿いの追加コンプレッサーステーションでは約2,100人の雇用が創出される見込みだ。一方、その後の操業段階では、正社員約90人、契約社員約150人の雇用創出が見込まれている。これらの数字は、間接的な雇用効果をすべて反映しているわけではないが、建設段階の本格稼働とプラントの継続的な操業との間に大きな違いがあることを示している。.
一時的な建設工事であっても、被災地域の所得に大きな影響を与える可能性がある。しかし、住宅市場、都市インフラ、地域サービスにも負担がかかる。さらに、複数の大規模プロジェクトが同時に熟練労働者を必要とする場合、他のセクターのコストも増加する。.
したがって、将来を見据えた経済政策は、人材育成、地域インフラ整備、そして産業能力の将来的な活用を考慮に入れなければならない。持続的な繁栄は、建設現場の数をできるだけ多く増やすことによってのみ達成されるのではなく、投資サイクル全体を通して生産的な雇用を生み出すことによって達成されるのである。.
真の競争は総コストで行われる。
カナダ産の天然ガスは低価格で容易に入手できるかもしれないが、だからといってカナダ産LNGが必ずしも安価に市場に届くとは限らない。生産地から消費者までの間には、処理、パイプライン使用料、液化、資金調達、貯蔵、海上輸送など、数多くのコスト要素が存在する。これらのコストの総額が非常に重要となる。.
新たなインフラ整備にかかる高額な費用は特に問題です。調査対象となったパイプラインプロジェクトでは、カナダでの許可取得にテキサスに比べて平均27ヶ月も長くかかっています。建設費は160%のマージンが上乗せされて見積もられています。このマージン率は、基本コストの1.6倍ではなく、数学的には基本コストの2.6倍に相当します。.
しかし、これらの数値は、カナダのすべてのプロジェクトに普遍的に適用できる特性を表しているわけではありません。地形、気候、プロジェクト規模、ルート設定、法的要件などによって、大きな違いが生じる可能性があります。この比較は競争力に関する警告信号としては役立ちますが、プロジェクト固有のコスト分析に取って代わるものではありません。.
特にカナダ西部においては、採掘コストが低い一方で輸送コストが高いという状況が、重大な緊張関係を生み出す可能性がある。採掘現場での価格が低くても、新たなパイプラインの建設費用が高額であれば、コスト面でのメリットは相殺されてしまう。逆に、既存のインフラを有効活用できれば、経済的な実現可能性を大幅に向上させることができる。.
これは、既存の施設を拡張することが、全く新しいプロジェクトよりも魅力的に見えることが多い理由も説明しています。既存のパイプライン、港湾、供給施設の経済的価値は、建設コストの削減だけでなく、スケジュールや技術的な統合に関する不確実性の低減にもあります。.
承認の確実性は、加速化に関する単なる政治的なレトリックよりも価値がある。
承認プロセスが長引くとプロジェクトコストは増加するが、スピードだけでは品質の十分な指標とはならない。一見迅速に見える手続きでも、後々法的問題が生じる可能性があり、徹底的で信頼性の高い審査よりも、後の実施を遅らせる結果になりかねない。.
投資家にとって、予測可能性は極めて重要です。責任範囲は明確でなければならず、要件は早期に定義され、意思決定は法的に妥当でなければなりません。数十年にわたるプロジェクトにおいては、安定した税制および規制枠組みも不可欠です。度重なる変更は将来のキャッシュフローに関する不確実性を高め、必要な投資収益率を上昇させる可能性があります。.
もう一つの要因は、バリューチェーン内での連携です。ターミナルには十分なガスが必要であり、パイプラインには輸送を約束してくれる顧客が必要です。ガス生産者は、魅力的な販売市場への長期的なアクセスが確保できれば、投資に踏み切る可能性が高くなります。これらの決定が個別に行われると、関係者それぞれが他の関係者のコミットメントを待たなければなりません。.
統合的な参加モデルや調整された契約は、こうした障害を軽減できる。政府の支援も、場合によっては調整上の問題を解決できる。しかし、それは経済的に脆弱なプロジェクトが、そのリスクを一般市民に恒久的に転嫁することによってのみ実現されるという事態を招くべきではない。.
賢明な政治的課題は、信頼できる枠組み条件と共有インフラを整備することである。コストや販売見通しに関係なく、発表されたすべてのLNGプラントを国家的な成功事例だと宣言することではない。.
先住民とのパートナーシップが、事業拡大の実現可能性を左右する。
先住民コミュニティの権利と経済的利益は、カナダのインフラ開発において中心的な要素である。それらを単なる障害物、あるいは開発加速のための手段として捉えることは、事実に基づかない不適切であり、経済的にも近視眼的である。.
パイプライン、採掘施設、輸出ターミナルは景観を変え、伝統的な土地利用や地域住民の生活に影響を与える可能性があります。そのため、実現可能なプロジェクトには、早期の住民参加、透明性のある環境保護計画、そして公正な経済協定が不可欠です。所有権の共有は、利害の対立をより適切に調整するのに役立ちますが、環境影響評価や影響を受ける地域社会による独立した意思決定に取って代わるものではありません。.
LNGカナダは、近隣の5つの先住民コミュニティに対し、第2期拡張工事で建設されるLNG貯蔵タンクを取得する企業に最大10億カナダドルを投資する機会を提供している。この事例は、経済参加が短期的な建設契約にとどまらず、より広範なものになり得ることを示している。.
経済的な観点から見ると、リスク配分は潜在的なリターンと同じくらい重要です。投資は富を生み出す可能性を秘めていますが、同時に負債や長期的な依存関係も伴います。したがって、優れたモデルは透明性、適切な資金調達、そして独立した意思決定能力を保証する必要があります。.
長期的なパートナーシップは、社会的な要件であるだけでなく、紛争を早期に顕在化させ、長期契約の質を高めることで、プロジェクトの経済的安定性を向上させる効果もある。.
クリーン電力は、生産を制限する要因になりつつある。
カナダのLNGプロジェクトにおける重要な競争優位性の一つは、排出原単位の低さにある。電動コンプレッサーと比較的低排出の電力供給源を用いることで、生産、処理、液化の各段階における排出量を削減できる。カナダのプロジェクトは、同様の、まだ最終決定されていない海外プロジェクトと比較して、温室効果ガス排出原単位が55%低くなると予測されている。この数値は特定の比較グループに関するものであり、すべての天然ガス排出量に一般化すべきではない。.
しかし、この利点こそが、新たなインフラへの依存を生み出す。LNG開発の全面的な電化には、2050年までに約3.1ギガワットの追加電力が必要になると予測されている。そのためには、新たな送電線や、採掘・処理プラントへの電力供給の改善も必要となる。.
したがって、低排出電力は無尽蔵の副産物ではなく、希少な生産要素である。LNGプロジェクトは、他の産業投資や、建物や輸送機関における増大する電力需要と競合する可能性がある。そのため、重要なのは設備容量だけでなく、追加の電力がいつ、どこで安定的に供給されるかということである。.
プロジェクト計画においては、電化LNG施設を単独で検討することはできない。ターミナルが完成してから電力接続が可能になると、新たな運用リスクが生じる。逆に、後に実現しなかったプロジェクトのために電力網を過剰に拡張すると、無駄なコストが発生する可能性がある。.
したがって、ガス輸出の競争力は、驚くほど電力および送電網政策の成功に大きく依存している。.
気候変動への影響は、サプライチェーン全体によって決まる。
生産過程における排出強度が低いからといって、LNGが気候中立になるわけではありません。たとえ高効率な抽出と液化を行ったとしても、その後の燃焼時に二酸化炭素が排出されます。さらに、抽出、輸送、利用の各段階において、メタンが失われる可能性もあります。.
信頼性の高い評価を行うためには、実際に測定されている排出量を明確に区別することが不可欠です。液化プラントの比較は、油井から最終消費者までの完全な分析とは異なる問いに答えるものです。同様に重要なのはケーススタディです。カナダ産LNGは、排出量の多いガス、石炭、石油に取って代わるのか、それとも排出量の少ない代替エネルギーへの投資を阻害するのか、という点です。
一定の前提に基づけば、カナダにおけるLNGインフラの急速な拡大は、年間最大4,400万トンの二酸化炭素換算排出量削減の可能性を世界規模で生み出すと予測される。この結果は、排出量の多い生産プロセスや他の化石燃料の実際の代替など、様々な要因に左右される。LNGの出荷量が増えるたびに自動的に実現する効果ではない。.
したがって、バランスの取れた視点では、両方の側面を考慮する必要がある。排出量の少ないガスは、劣る化石燃料に比べて利点がある。同時に、非常に長期にわたるガスインフラは、将来的に化石燃料需要の減少と衝突する可能性のある経済的な結びつきを生み出す可能性がある。.
したがって、カナダにとって最も説得力のある立場は、根本的に気候変動に優しい化石燃料ブームを主張することではないだろう。より説得力のあるアプローチは、メタン損失が少なく、排出量の測定が透明で、実際の代替効果を綿密に検証する、検証可能な戦略である。.
世界市場はカナダのプロジェクトを待ってはくれない。
カナダの拡張計画にとって最大の脅威は、現在のエネルギー危機が長期的な供給不足の予測を誤らせることかもしれない。高価格と供給懸念から、追加供給への関心が高まっている。しかし同時に、他の生産国も投資によって対応している。.
世界中で、計画生産能力合計6億トンを超えるLNGプロジェクトが、2050年までに約1億7600万トンに達すると予測される新たな市場機会を巡って競争を繰り広げている。ただし、すべてのプロジェクトが実現するわけではない。さらに、今後5年間で世界の供給量は約50%増加すると予想されている。.
これは市場における力関係を再び変化させる可能性がある。深刻な供給危機においては、売り手が有利となる。逆に、供給が急増すれば、買い手はより低い価格、より柔軟な契約条件、より短い契約期間を要求できる。供給不足の時期に計画されたプロジェクトは、競争が著しく激化する段階まで市場に出回らない可能性がある。.
したがって、カナダは経済的な実現可能性の計算を、恒常的に高騰した危機価格に基づいて行うことを避けるべきである。重要なのは、市場環境が不利な場合でもプロジェクトが十分な収益を生み出せるかどうかである。これは特に、初期投資額が大きく、輸送コストが高いプロジェクトに当てはまる。.
この環境において、スピードは真の経済的価値を持つ。しかし、それを性急さと混同してはならない。早期に完成したプロジェクトであっても、構造的にコストが高すぎる場合、コストが確実で売上も保証されている少し遅れたプロジェクトよりも、長期的にはパフォーマンスが劣る可能性がある。.
拡張によって誰が利益を得るのか、そして誰がどのようなリスクを負うのか
カナダのLNGブームは、様々な企業グループに影響を与えるだろう。トゥルマリン・オイル、カナディアン・ナチュラル・リソーシズ、ARCリソーシズ、オヴィンティブといったガス生産企業は、販売機会の増加から恩恵を受ける可能性がある。TCエナジーやエンブリッジといったパイプライン・インフラ企業、そしてペンビナ・パイプラインのようなLNG関連資産を保有する企業は、バリューチェーンにおいてそれぞれ異なる位置を占めている。しかし、これらの企業がLNGセクターに関与しているからといって、必ずしも同等の経済的利益が得られるとは限らない。.
鉱業会社にとって重要なのは、輸出需要の増加によって実現可能な価格が向上するかどうか、そして競争力のあるコストで生産を拡大できるかどうかである。特に高額な新規採掘地域を開発する必要がある場合、売上増加は必ずしも魅力的な選択肢とはならないだろう。.
パイプライン事業者は、十分な長期契約容量を確保する必要がある。そのリスク要因には、建設費、稼働率、契約条件、顧客の信用力などが含まれる。一方、LNG施設は、ガス供給、液化、販売が経済的に調整されるようにしなければならない。.
例えば、ペンビナ社はハイスラ族と共同でシーダーLNGプロジェクトに関わっている。こうした投資は、多角的なパイプライン事業や純粋なガス生産事業とはリスクプロファイルが大きく異なる。.
経済評価においては、勝者を一律に列挙することは誤解を招く恐れがある。重要なのは、具体的なプロジェクト、資金調達構造、そしてコスト上昇や市場価格の下落による影響をどの利害関係者が負うかという点である。成長産業全体としては価値を生み出す可能性がある一方で、個々の企業は依然として満足のいく結果を得られない場合もある。.
カナダは米国への依存度を減らすことはできるが、完全に排除することはできない。
国際的なLNG輸出の拡大は、貿易政策上の目標にも合致する。カナダは販売機会を拡大し、米国市場への過度な依存を軽減することを目指している。アジア、そして将来的には欧州の顧客への直接アクセスは、潜在的な買い手の数を増やし、カナダの生産者の交渉力を強化する可能性がある。.
経済的に見れば、持続可能なコストで実現される限り、この多角化は理にかなっている。新たな販売市場は選択肢としての価値を持つ。生産者は、増加する生産量を魅力的な条件で受け入れてくれる近隣の単一国への依存度を低くすることができるからだ。.
しかし、完全な独立は現実的ではなく、必ずしも望ましいとも言えない。北米のエネルギー市場は、既存のパイプライン、貿易関係、投資を通じて密接に結びついている。LNGはこれらのつながりを完全に置き換えるのではなく、補完する役割を果たす。.
さらに、新たな依存関係も生じます。アジアのバイヤー、国際的な金融パートナー、そしてグローバルな海運との長期契約は、それぞれ独自の経済的・政治的リスクを伴います。したがって、多角化はリスクのない事業運営を意味するのではなく、より広範で、理想的には相関性の低いリスク分散を意味します。.
したがって、カナダにとって最大の進歩は、米国との決別をあからさまに示すことではなく、複数の魅力的な販売チャネルの中から自由に選択でき、それらのチャネルのために構築されたインフラを恒久的に補助金で支える必要がないことだろう。.
ドイツは選択肢を増やしたが、自国のエネルギー戦略に代わるものはない。
ドイツにとって、カナダ産LNGの追加供給は、より安定したガス供給に貢献する可能性がある。具体的な例として、ドイツのエネルギー企業SEFEが、計画中のKsi-Lisimsプロジェクトから年間100万トンのLNGを長期購入することで合意したことが挙げられる。ただし、同プロジェクトの進捗状況と最終的な稼働開始は、今後の開発状況次第である。.
こうした関係は供給業者の範囲を広げるものの、ドイツが長期的にどれだけの天然ガスを必要とするかという根本的な問題を解消するものではない。産業需要、建物の暖房、発電、効率改善、電化などはそれぞれ異なる形で発展する可能性がある。したがって、堅牢な調達戦略には、複数の需要経路を考慮する必要がある。.
これは売り手と買い手の間で利益相反を生み出す。新規LNGプラントは、資金調達の実現可能性を確保するために、長期の購入契約を必要とすることが多い。一方、欧州企業は、ガス需要が予想以上に急激に減少した場合に備えて、柔軟性を求めている。.
したがって、政治的に安定した供給国との契約が必ずしも経済的に最も最適な選択肢となるわけではありません。価格設定、契約期間、数量の柔軟性、再販機会なども重要な要素となります。供給の安定性は、単に支配的な供給国を別の供給国に置き換えるのではなく、バランスの取れたポートフォリオを構築することによってのみ実現されます。.
カナダ産LNGはドイツの選択肢を広げる可能性を秘めている。しかし、それは効率性、多様な調達方法、そして強固な国内エネルギーインフラを補完するものとして捉えるべきであり、それらに取って代わるものではない。.
3つの発展経路は、潜在的なブームの範囲を示している。
考えられる最初の道筋は、限定的ではあるものの着実に拡大を進めるというものだ。既に順調に進んでいるプロジェクトや厳選された拡張計画は実行される一方、費用がかさむプロジェクトや資金確保が不十分なプロジェクトは中止される。カナダは輸出収入と新たな販売機会を獲得するものの、年間1億トンという長期目標には大きく届かない。この道筋は劇的な変化をもたらすものではないが、経済的に規律の取れたものとなるだろう。.
第二の道は、協調的な産業加速である。生産能力、パイプライン、送電網、ターミナルが協調的に拡大する。長期顧客契約と実現可能な株式参加モデルが資金調達を促進する。この場合、カナダは、約1兆カナダドルの投資と8,880億ドルの国内総生産への累積貢献を描いた野心的なシナリオに近づくことになるだろう。.
3つ目の選択肢は、拡張計画の遅延とコスト増です。熟練労働者が不足し、電力供給網が整備されておらず、海外の競合他社が市場に大量供給している状況下で、複数のプロジェクトが並行して開始されることになります。その結果、工場は価格が下落した時期にようやくフル稼働に達する可能性があります。.
これらのシナリオは、生産能力の向上が必ずしも繁栄につながるわけではないことを明確に示している。最良の経済戦略は、技術的に可能なすべてのLNGを輸出することではない。長期的な利益が総コストとリスクに見合うプロジェクトを実施することである。.
成功は輸出実績ではなく、生産性にかかっている。
カナダは、豊富な資源、政治的安定性、そしてLNG輸出拡大に有利な地理的位置という、他に類を見ない組み合わせを有しています。世界的なエネルギー市場の混乱は、この位置の戦略的価値を高めています。さらに、LNGカナダとキティマットにおける拡張計画の承認により、さらなる発展の基盤となる産業基盤が既に構築されています。.
しかし、数十億ドル規模の潜在的なブームは、必ずしも繁栄を保証するものではない。これらの主要な経済指標は、数十年にわたる条件付きの発展経路を示している。投資が必要であり、希少な熟練労働者と低排出電力が求められ、多数の競合他社が同じ機会を認識しているグローバル市場に依存している。.
したがって、説得力のあるカナダの戦略は、競争力のある総コスト、確実な実施、公平な参加、検証可能な環境パフォーマンスという4つの要件を満たす必要がある。これらの目標はどれも、互いに常に対立するものではない。安価な補助金は、手頃な価格のインフラがなければほとんど役に立たない。迅速な許可は、法的安定性がなければ無意味である。生産時の排出量が少ないことは、その測定が透明である場合にのみ説得力を持つ。.
カナダは経済的に成功するために、何としても世界第3位のLNG輸出国になる必要はない。規模は小さくても、収益性が高く、十分に統合されたセクターであれば、大きな収入、貿易、産業上の恩恵を生み出すことができる。逆に、輸出量が過去最高を記録したとしても、それが継続的な高額補助金、不十分な設備稼働率、あるいは過剰なリスク分散に基づいているのであれば、成功とは言えないだろう。.
したがって、決定的な要因は、発表されたガス開発規模ではない。重要なのは、一時的に非常に価値の高い資源上の優位性を、持続的な生産資本へと転換できるかどうかである。カナダが現在のエネルギー危機を構造的な発展に活用するのか、それとも単に次の大きな資源への期待を抱くだけなのかは、まさにこの点によって明らかになるだろう。.
🎯🎯🎯 データ駆動型B2B業界ハブを準社内ソリューションとして活用


準社内ソリューション:Xpert.DigitalがB2Bマーケティングとセールスの運用上のギャップをどのように解消するか – スマートコンテンツ主導型ビジネス - 画像:Xpert.Digital
Xpert.Digitalは、 Konrad Wolfenstein が率いるデータ駆動型のB2B業界ハブです。同社は、業界パートナーにとって外部の準社内ソリューションとして機能し、クライアント側に追加のリソースを必要とせずに、マーケティング、コンテンツ、販売における運用上のギャップを埋めます。.
詳細はこちら:
グローバルマーケティングとビジネス開発のパートナー
☑️ 当社のビジネス言語は英語またはドイツ語です。
☑️ 新機能: 母国語での対応!

Konrad Wolfenstein
私と私のチームは、あなたの個人アドバイザーとして喜んでお手伝いさせていただきます。.
こちらの問い合わせフォームにご記入いただくかwolfenstein@xpert.digital。、 +49 7348 4088 965までお電話ください。メールアドレスはです
私たちの共同プロジェクトを楽しみにしています。.