L'accordo rischioso di Trump sul diesel con Putin: sei senatori di entrambi i principali partiti si oppongono a questa iniziativa
Pre-release di Xpert

Available in 27 languages 📢
Preferisco Xpert.Digital su GoogleⓘPubblicato il: 12 ottobre 2026 / Aggiornato il: 12 ottobre 2026 – Autore: Konrad Wolfenstein
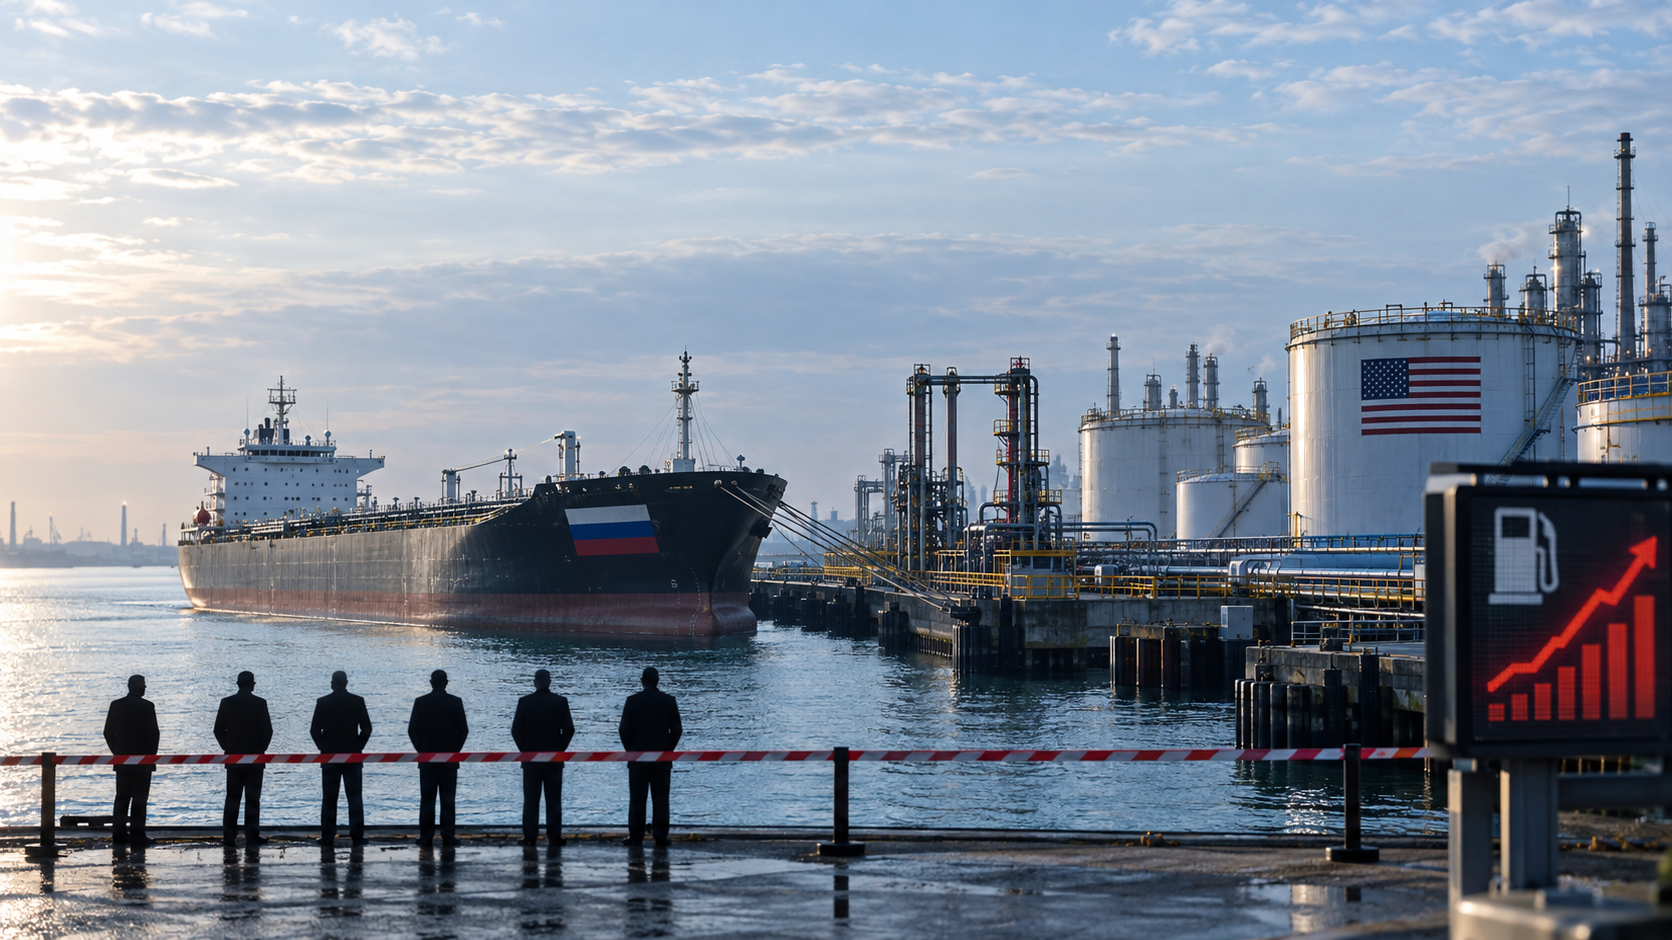
L'accordo rischioso di Trump sul diesel con Putin: sei senatori di entrambi i principali partiti si oppongono a questa iniziativa – Immagine creativa sull'argomento, realizzata con intelligenza artificiale: Xpert.Digital
La crisi del diesel in America: come l'accordo di Trump potrebbe influenzare l'economia
La dipendenza degli Stati Uniti dal diesel: le importazioni russe possono abbassare i prezzi?
Riduzione dei prezzi o rischio geopolitico? La spiegazione dell'importazione di gasolio russo
L'importazione pianificata di gasolio russo negli Stati Uniti è ben più di una semplice decisione commerciale insolita; si tratta di una complessa interazione tra gravi carenze di approvvigionamento e tensioni geopolitiche. L'obiettivo del presidente Donald Trump con questo piano è quello di abbassare i prezzi crescenti del gasolio e quindi fornire sollievo a consumatori, agricoltura e industria. Ma sebbene i volumi di consegna annunciati, pari a oltre 4 milioni di tonnellate nei prossimi mesi, appaiano promettenti a prima vista, l'accordo solleva anche numerosi interrogativi. Sei senatori di entrambi i principali partiti si sono già espressi contro la decisione, temendo che l'allentamento delle sanzioni contro la Russia durante la guerra in Ucraina comporti rischi non solo legali, ma anche per la sicurezza nazionale. Questo conflitto all'interno della struttura di potere americana dimostra che il dibattito sulle importazioni di gasolio solleva non solo una questione economica, ma anche una questione fondamentale di politica estera. Pertanto, la discussione sulla crisi del gasolio americana si sta rapidamente trasformando in una battaglia tra soluzioni a breve termine e sicurezza economica a lungo termine.
Carburante più economico, prezzi più alti: come un sollievo a breve termine si trasforma in un onere strategico
Il problema dei prezzi diventa una questione fondamentale di politica estera
L'importazione pianificata di gasolio russo negli Stati Uniti è ben più di una semplice decisione commerciale insolita. Collega una grave crisi di approvvigionamento nel mercato americano dei carburanti alla questione della resilienza delle sanzioni quando i loro costi economici assumono rilevanza politica a livello nazionale. Il presidente Donald Trump persegue chiaramente l'obiettivo di abbassare l'elevato prezzo del gasolio e quindi di fornire sollievo a consumatori, agricoltura, logistica e ampi settori industriali. I volumi di consegna annunciati dovrebbero inizialmente superare le 300.000 tonnellate. Altre 500.000 tonnellate sono previste per novembre, seguite immediatamente da un milione di tonnellate e potenzialmente da altri tre milioni di tonnellate in seguito. Ciò potrebbe portare il volume totale a ben 4,8 milioni di tonnellate, a condizione che la Russia sia effettivamente in grado di produrre ed esportare tale quantità.
Sei senatori di entrambi i principali partiti si oppongono a questa linea d'azione. Quattro repubblicani e due democratici sostengono che l'amministrazione non dovrebbe aprire una nuova fonte di entrate per la Russia finché continua la guerra contro l'Ucraina. Accusano inoltre l'amministrazione di non aver consultato adeguatamente il Congresso né di aver fornito la giustificazione legalmente richiesta per allentare le restrizioni esistenti. Questa opposizione bipartisan è politicamente significativa perché impedisce che il conflitto appaia come una tipica disputa tra governo e opposizione. Piuttosto, rivela uno scontro tra due diverse concezioni di sicurezza economica all'interno della struttura di potere americana.
Inizialmente il governo considera il gasolio una merce scarsa il cui prezzo dovrebbe essere ridotto. I suoi critici, d'altro canto, vedono il gasolio russo come una merce strategicamente compromessa, la cui importazione genera costi finanziari, legali e di sicurezza. Entrambe le prospettive contengono un fondo di verità. Gli alti prezzi del gasolio gravano direttamente sull'economia americana. Allo stesso tempo, l'efficacia delle sanzioni dipende dalla loro continua applicazione anche quando il rispetto delle stesse diventa scomodo. Il conflitto economico cruciale, quindi, non è se prezzi del gasolio più bassi siano auspicabili. Piuttosto, il punto di contesa è quale prezzo gli Stati Uniti siano disposti a pagare per un sollievo a breve termine e se la misura scelta sia effettivamente in grado di risolvere il problema di approvvigionamento di fondo.
La crisi del diesel in America, nonostante i suoi record petroliferi
A prima vista, sembra contraddittorio che uno dei maggiori produttori ed esportatori mondiali di petrolio e prodotti petroliferi abbia bisogno di gasolio russo. Questa contraddizione si risolve distinguendo tra petrolio greggio e prodotti raffinati. Livelli record di produzione di petrolio greggio non garantiscono automaticamente un approvvigionamento sufficiente di gasolio. Il petrolio greggio deve prima essere raffinato. La quantità effettiva di gasolio prodotta dipende dalla configurazione tecnica degli impianti, dai tipi di petrolio greggio utilizzati, dai tempi di manutenzione, dalle normative vigenti in materia di carburanti e dalla capacità produttiva degli impianti stessi.
Le raffinerie americane operavano già a livelli di utilizzo della capacità molto elevati. Allo stesso tempo, la capacità operativa di raffinazione del petrolio greggio è diminuita rispetto all'anno precedente. All'inizio del 2026, gli Stati Uniti contavano circa 130 raffinerie operative con una capacità di distillazione atmosferica di circa 18,2 milioni di barili al giorno. Si trattava di circa 250.000 barili al giorno in meno rispetto all'anno precedente. Il gasolio e gli altri distillati medi costituiscono in genere solo una parte della produzione totale delle raffinerie. Anche con un elevato utilizzo, la loro produzione non può quindi essere aumentata indefinitamente senza considerare la produzione di altri prodotti, i limiti tecnici e la redditività economica degli impianti.
Ad aggravare la situazione si aggiunge una carenza di scorte eccezionalmente scarsa. L'Agenzia statunitense per l'informazione energetica (EIA) ha previsto che le scorte nazionali di distillati medi potrebbero scendere al di sotto dei 100 milioni di barili nell'ottobre 2026, per la prima volta dal 2003. Sulla costa orientale, a settembre le scorte erano inferiori di circa il 32% rispetto alla media stagionale quinquennale. La situazione è particolarmente critica in quest'area perché il gasolio da riscaldamento e il diesel si contenderanno componenti di raffinazione e capacità logistiche simili durante la prossima stagione invernale. Le scorte basse rendono il mercato vulnerabile a interruzioni delle raffinerie, condizioni meteorologiche estreme, disagi portuali o picchi di domanda a breve termine.
Il prezzo medio al dettaglio del gasolio si è recentemente attestato intorno ai 6,29 dollari al gallone. Un anno prima, era significativamente inferiore ai 4 dollari. Questo andamento non può essere spiegato unicamente dall'aumento dei prezzi del petrolio greggio. Il fattore cruciale è il cosiddetto "crack spread", ovvero la differenza tra il valore dei prodotti raffinati e il costo del petrolio greggio utilizzato. Un elevato crack spread del gasolio indica non solo che il petrolio greggio è scarso o costoso, ma, cosa ancora più importante, che la capacità di raffinazione disponibile e l'offerta di prodotto finito non tengono il passo con la domanda.
Gli Stati Uniti, quindi, non soffrono principalmente di una carenza di petrolio nel sottosuolo, bensì di una combinazione di scorte limitate, scarsa flessibilità delle raffinerie, colli di bottiglia nei trasporti regionali e un mercato globale sotto pressione. È proprio per questo che l'importazione di gasolio dall'estero può risultare più efficace nel breve termine rispetto all'importazione di petrolio greggio. Da questa prospettiva di mercato ristretta, l'approccio del governo è comprensibile. Tuttavia, esso affronta solo il sintomo immediato e non la causa strutturale.
Perché il diesel influenza l'intera economia
Il gasolio non è un bene di consumo ordinario. Il suo prezzo agisce come una tassa indiretta su una larga parte dell'economia reale. I camion trasportano cibo, componenti industriali, materiali da costruzione, beni di consumo e imballaggi. I macchinari agricoli ne consumano quantità significative durante la semina e il raccolto. Anche le attrezzature edili, l'industria mineraria, il trasporto ferroviario, la navigazione interna, i generatori di emergenza e parte delle infrastrutture pubbliche dipendono dai distillati medi. Mentre gli automobilisti privati possono ridurre i loro spostamenti o passare a veicoli più efficienti dal punto di vista del consumo di carburante quando i prezzi della benzina aumentano, le alternative a breve termine sono limitate in molti settori dipendenti dal gasolio.
La tempistica dello shock dei prezzi è particolarmente problematica. Gli alti costi del carburante colpiscono l'agricoltura durante la stagione del raccolto, quando mietitrebbie, trattori e veicoli di trasporto sono utilizzati in modo particolarmente intensivo. Una singola mietitrebbia di grandi dimensioni può consumare circa 300 galloni di gasolio in una giornata lavorativa. Per le aziende agricole che coltivano mais e soia, i costi del carburante per acro sono aumentati significativamente nell'arco di un anno. Poiché molti agricoltori vendono i loro prodotti a prezzi determinati dai mercati nazionali o globali delle materie prime, non possono facilmente trasferire i maggiori costi operativi ai propri clienti. Lo shock del gasolio, quindi, inizialmente comprime i loro margini e aggrava la pressione finanziaria sulle aziende agricole che già faticano a causa degli alti tassi di interesse, dei costi elevati dei fattori produttivi e della volatilità dei prezzi alla produzione.
Nel trasporto merci su strada, il trasferimento dei costi è più rapido, ma non per questo privo di attriti. Le grandi aziende di trasporto possono adeguare contrattualmente i supplementi per il gasolio. I piccoli trasportatori indipendenti, d'altro canto, spesso devono prefinanziare il carburante e hanno una posizione negoziale più debole nei confronti dei clienti. Se i prezzi aumentano in modo permanente, le aziende con bassa liquidità, nonostante un buon utilizzo della capacità, si trovano in difficoltà. Ciò può portare a fallimenti, riduzioni di capacità e, di conseguenza, ulteriori aumenti delle tariffe di trasporto. Lo shock iniziale dei prezzi dell'energia si trasforma quindi in uno shock di capacità e di finanziamento.
Per i consumatori, l'effetto si manifesta con un certo ritardo. La componente diesel del costo totale di un singolo prodotto è spesso esigua. Tuttavia, lungo le lunghe catene di approvvigionamento, si sommano le numerose fasi dipendenti dal trasporto e dall'energia. Gli alimenti freschi, la carne, i prodotti lattiero-caseari e i prodotti refrigerati sono particolarmente sensibili perché dipendono dal trasporto a temperatura controllata. Anche i materiali da costruzione e i beni industriali pesanti sono colpiti in modo sproporzionato, poiché il loro trasporto è costoso rispetto al valore dei beni stessi.
Le stime empiriche suggeriscono che uno shock prolungato del prezzo del diesel si ripercuoterà sugli indici dei prezzi più ampi nell'arco di sei-diciotto mesi. I primi a subire un aumento saranno le tariffe di trasporto merci e i servizi correlati. Seguiranno poi i prezzi dei prodotti alimentari, dei beni di consumo e, in una certa misura, i costi abitativi, poiché la costruzione, la manutenzione e le utenze diventeranno più onerosi. Ciò pone la politica monetaria di fronte a un dilemma. Uno shock dell'offerta a breve termine non dovrebbe essere automaticamente contrastato con tassi di interesse più elevati. Tuttavia, se persiste e incide sulle aspettative di inflazione o sulle richieste salariali, la banca centrale non può ignorarlo indefinitamente.
Dal punto di vista dell'economia interna, il governo ha quindi una motivazione legittima. Anche una moderata riduzione dei prezzi del diesel potrebbe alleggerire il carico su numerose aziende, smorzare le pressioni inflazionistiche e migliorare la fiducia dei consumatori. Questo spiega perché la tentazione politica di mobilitare le quantità disponibili sia forte. Tuttavia, non chiarisce ancora se il diesel russo sia la soluzione migliore, o addirittura sufficientemente efficace.
Grandi quantitativi, impatto limitato sul mercato
Le quantità annunciate sembrano enormi, ma vanno considerate in relazione ai consumi e al mercato globale. Il consumo americano di distillati medi si aggira intorno ai quattro milioni di barili al giorno. A seconda della densità e delle specifiche del prodotto, 300.000 tonnellate di gasolio corrispondono a circa 2,2-2,3 milioni di barili. La prima tranche, quindi, coprirebbe teoricamente poco più di mezza giornata del consumo totale degli Stati Uniti. Persino gli 1,8 milioni di tonnellate iniziali menzionati, prima dell'eventuale tranche più consistente, coprirebbero solo pochi giorni della domanda americana.
Ciò non significa che le consegne sarebbero inefficaci. I prezzi delle materie prime reagiscono non solo ai volumi fisici annuali, ma anche alla disponibilità a breve termine, alle aspettative e ai premi di rischio. In un mercato molto teso, una spedizione aggiuntiva può abbassare il prezzo per la consegna immediata, scoraggiare gli operatori dagli acquisti precauzionali e ridurre lo spread tra i contratti futures a breve e a lungo termine. L'impatto psicologico di un impegno politico può temporaneamente superare il suo contributo fisico al consumo totale.
È fondamentale stabilire se le quantità di gasolio russo siano effettivamente destinate direttamente agli Stati Uniti o se vengano immesse sul mercato globale. Ulteriori flussi di gasolio verso l'America Latina, l'Africa o l'Asia possono influenzare indirettamente i prezzi americani. Se altri acquirenti acquistano merci russe, si rendono disponibili spedizioni non russe, che possono quindi essere dirottate verso gli Stati Uniti o l'Europa. I mercati petroliferi funzionano attraverso tali meccanismi di spostamento. Pertanto, sarebbe riduttivo valutare l'impatto basandosi esclusivamente sul numero di petroliere che arrivano nei porti americani.
Ciononostante, permangono notevoli dubbi. I tre milioni di tonnellate aggiuntive annunciate dipendono dalla capacità delle raffinerie russe di fornirle. Queste stesse capacità sono messe a dura prova da guasti tecnici, sanzioni, restrizioni all'esportazione e danni bellici. La Russia aveva già limitato le esportazioni di gasolio per stabilizzare il mercato interno. Un impegno politico non crea nuova capacità di raffinazione né ripara gli impianti danneggiati. Maggiore è la quantità annunciata, maggiore è la sua realizzazione dipende da condizioni che sfuggono al controllo di Washington.
Anche la logistica richiede tempo. È necessario reperire autocisterne, chiarire le modalità di assicurazione e pagamento, selezionare i porti e verificare la qualità del carburante. Il carburante russo non soddisfa automaticamente tutte le specifiche regionali americane. Il contenuto di zolfo, le proprietà a basse temperature, gli additivi e le normative stagionali possono rendere necessaria la miscelazione o un'ulteriore lavorazione. Il vantaggio di prezzo nel punto di origine può quindi essere parzialmente compensato dai costi di trasporto, assicurazione, finanziamento e adattamento.
L'accordo dovrebbe quindi essere inteso più come un segnale di contenimento dei prezzi e una soluzione temporanea, piuttosto che come una soluzione strutturale. Il suo impatto economico sarà probabilmente maggiore se il mercato interpreterà le consegne come un inizio credibile verso un più ampio allentamento dei vincoli di offerta. Se le quantità non si concretizzeranno o subiranno ritardi, questo effetto potrebbe rapidamente invertirsi. In tal caso, l'annuncio genererebbe addirittura ulteriore volatilità.
Il mercato globale trasforma un'importazione in un intervento sistemico
Nel 2025, la Russia era tra i maggiori esportatori mondiali di gasolio. Le sue esportazioni ammontavano a circa 780.000-800.000 barili al giorno, pari a circa un decimo del gasolio commercializzato a livello globale. Gli Stati Uniti, con oltre 1,2 milioni di barili al giorno, erano a loro volta il maggiore esportatore. Questa situazione dimostra che la crisi non può essere spiegata con una semplice carenza bilaterale. Gli Stati Uniti producono ed esportano grandi quantità, mentre allo stesso tempo alcune regioni del paese soffrono di approvvigionamenti limitati e prezzi elevati.
Ci sono ragioni economiche e infrastrutturali alla base di tutto ciò. Le raffinerie sulla costa del Golfo del Messico sono strettamente interconnesse con l'America Latina e l'Europa. Contratti a lungo termine, infrastrutture portuali adeguate, qualità del prodotto e margini internazionali interessanti incentivano le consegne all'estero. Le normative statunitensi in materia di trasporti e la limitata capacità degli oleodotti rendono difficile trasportare carburante in modo rapido ed economico in tutte le regioni che ne hanno bisogno. A volte, la costa orientale può essere rifornita più facilmente via nave cisterna dall'Europa che da una raffineria americana sul Golfo del Messico.
L'importazione di gasolio russo non dimostrerebbe quindi che gli Stati Uniti nel loro complesso producono troppo poco gasolio. Rifletterebbe piuttosto una distribuzione spaziale e temporale inadeguata all'interno di un mercato globalmente integrato. Il beneficio economico dipende dal fatto che le quantità aggiuntive arrivino esattamente dove la carenza è più acuta. Una consegna a un porto ben rifornito potrebbe ridurre solo leggermente il prezzo medio nazionale. Al contrario, consegne mirate alla costa orientale prima dell'inverno potrebbero avere un impatto significativamente maggiore a livello locale.
Al contempo, l'allentamento delle sanzioni statunitensi sta modificando i flussi commerciali ben oltre i confini degli Stati Uniti. Commercianti, compagnie di navigazione, banche e assicuratori dipendono fortemente dal sistema finanziario e sanzionatorio americano. Una licenza generale riduce il rischio che le transazioni che coinvolgono il gasolio russo violino le normative statunitensi. Ciò facilita non solo le importazioni dirette, ma potenzialmente anche le consegne verso paesi terzi. Mentre le restrizioni europee e britanniche rimangono in vigore, la decisione americana potrebbe comunque aumentare la liquidità e la capacità di trasporto disponibile sul mercato globale.
L'accordo non è quindi un semplice acquisto, ma un intervento nell'architettura globale delle sanzioni e del commercio. Il suo impatto può essere maggiore della quantità fisica, poiché modifica la valutazione del rischio da parte degli operatori privati del mercato. È proprio qui che risiedono il suo appeal economico a breve termine e il suo rischio strategico a lungo termine.
La nostra competenza negli Stati Uniti nello sviluppo aziendale, nelle vendite e nel marketing

La nostra competenza negli Stati Uniti nello sviluppo aziendale, nelle vendite e nel marketing - Immagine: Xpert.Digital
Aree di interesse del settore: B2B, digitalizzazione (dall'intelligenza artificiale alla realtà aumentata), ingegneria meccanica, logistica, energie rinnovabili e industria
Maggiori informazioni qui:
Un hub tematico che offre spunti e competenze:
- Piattaforma di conoscenza che copre le economie globali e regionali, l'innovazione e le tendenze specifiche del settore
- Una raccolta di analisi, approfondimenti e informazioni di base sui nostri principali settori di interesse
- Un luogo di competenza e informazione sugli sviluppi attuali nel mondo degli affari e della tecnologia
- Un punto di riferimento per le aziende che cercano informazioni su mercati, digitalizzazione e innovazioni del settore
Le conseguenze politiche dell'accordo sul diesel di Trump
Il conto per la Russia
Per la Russia, l'apertura del mercato offre diversi vantaggi. Il più evidente è rappresentato dalle maggiori entrate derivanti dalle esportazioni. Anche se il gasolio viene venduto a prezzo scontato, genera entrate in valuta estera, tasse e margini di raffinazione. Non tutti i dollari affluiscono direttamente nel bilancio statale russo, ma l'industria petrolifera è strettamente legata alle entrate pubbliche, alle aziende a controllo statale e al finanziamento dell'intero sistema economico. Pertanto, le maggiori vendite migliorano indirettamente la posizione fiscale e commerciale di Mosca.
Ancor più importante potrebbe essere il valore politico. Un allentamento della politica da parte di Washington indebolisce il messaggio secondo cui l'energia russa verrà evitata in modo permanente fino alla fine della guerra. Mosca potrebbe sostenere che necessità economiche hanno costretto gli Stati Uniti a un pragmatico dietrofront. Ciò rafforzerebbe la posizione negoziale della Russia con gli altri clienti e renderebbe più difficile per i governi occidentali persuadere i paesi terzi a ridurre i loro acquisti di energia russa.
Allo stesso tempo, non bisogna sopravvalutare i benefici per la Russia. Se le raffinerie danneggiate o operanti a pieno regime non sono in grado di produrre le quantità annunciate, l'impegno politico rimarrà in parte simbolico. La Russia ha anche bisogno di rifornire il proprio mercato interno. Prezzi elevati dei carburanti sul mercato interno o carenze di approvvigionamento rappresentano un rischio politico anche per il Cremlino. Ogni tonnellata esportata è in concorrenza con i consumatori interni, a meno che la produzione non aumenti di conseguenza.
Una licenza temporanea valida fino all'aprile 2027 non offre prospettive di vendita affidabili a lungo termine. Le società di raffinazione e i commercianti devono aspettarsi che il permesso scada, venga impugnato in tribunale o revocato per motivi politici. Questa incertezza limita gli investimenti e aumenta il premio di rischio richiesto. L'accordo può fornire alla Russia un sollievo a breve termine, ma non può sostituire una normalizzazione stabile delle relazioni energetiche.
Dal punto di vista americano, è fondamentale valutare i vantaggi finanziari della Russia rispetto alla potenziale diminuzione dei prezzi. Se un modesto aumento delle entrate per Mosca alleggerisse significativamente il peso sull'economia americana, un'eccezione limitata potrebbe essere economicamente giustificata. Tuttavia, se il prezzo alla pompa negli Stati Uniti diminuisse a malapena, mentre la Russia acquisisce legittimità politica e nuovi canali commerciali, il rapporto costi-benefici risulterebbe sfavorevole.
L'incertezza giuridica si trasforma in un rischio economico
La controversia verte su due aspetti della politica americana nei confronti della Russia. In primo luogo, la legge del 2022 che pone fine alle importazioni di energia dalla Russia vieta, in linea di principio, l'importazione di prodotti energetici russi. L'abrogazione di questa legge è subordinata a condizioni politiche e a un iter parlamentare. In secondo luogo, il Dipartimento del Tesoro ha l'autorità, ai sensi della legge sulle sanzioni, di rilasciare licenze generali per specifiche transazioni. Tale licenza autorizza, fino al 7 aprile 2027, le transazioni relative alla vendita, alla consegna, allo scarico e all'importazione di gasolio di origine russa. Restano vietati gli addebiti su determinati conti della Banca Centrale Russa, del Fondo Nazionale di Ricchezza o del Dipartimento del Tesoro.
Il governo può quindi sostenere di non abrogare l'intero divieto di legge, bensì di creare un'eccezione limitata e a tempo determinato nell'ambito dei poteri esecutivi esistenti. I senatori replicano che un'eccezione che consenta esplicitamente le importazioni negli Stati Uniti contraddice lo scopo e i requisiti procedurali della legge. Questa controversia non è giuridicamente irrilevante. Determina se un presidente possa effettivamente aggirare parzialmente un embargo energetico emanato dal Congresso attraverso un'autorizzazione amministrativa.
Per le imprese, l'incertezza si sta già rivelando costosa. Gli operatori commerciali devono chiarire se i contratti potranno ancora essere rispettati qualora i tribunali, il Congresso o un successivo governo si pronunciassero diversamente sulla licenza. Le banche stanno esaminando con particolare attenzione i metodi di pagamento. Le compagnie assicurative richiedono premi più elevati o escludono determinati rischi. Le compagnie di navigazione devono considerare le potenziali conseguenze secondarie in Europa e nel Regno Unito. Questi costi di transazione riducono il vantaggio economico del diesel, che si presume essere più economico.
La certezza giuridica è un fattore chiave nella produzione dei mercati energetici. Un fornitore può pianificare con affidabilità solo se contratti, finanziamenti e logistica rimangono validi per l'intera durata della fornitura. Un'eccezione contestata a livello politico, d'altro canto, riduce drasticamente i tempi di pianificazione. Gli operatori di mercato potrebbero tentare di movimentare grandi volumi il più rapidamente possibile prima che la situazione giuridica cambi. Ciò fornirebbe un sollievo a breve termine, ma al contempo renderebbe più probabili ulteriori impennate dei prezzi alla scadenza della licenza.
Inoltre, è in gioco la credibilità della separazione dei poteri. Le sanzioni esercitano la loro influenza non solo attraverso la formulazione dei singoli regolamenti, ma anche attraverso l'aspettativa che il governo e il Congresso perseguano congiuntamente una linea stabile. Un conflitto istituzionale aperto segnala ai governi e alle aziende straniere che le restrizioni potrebbero essere negoziabili o politicamente reversibili. Questo danno reputazionale è difficile da quantificare, ma a lungo termine può comportare costi superiori al risparmio di carburante a breve termine.
Lo sconto dovuto alle sanzioni e il suo prezzo nascosto
I sostenitori dell'accordo potrebbero sostenere che l'acquisto di beni soggetti a sanzioni o compromessi politici sia economicamente vantaggioso proprio per via dello sconto. La Russia ha minori opportunità di vendita, percorsi di trasporto più lunghi e costi di finanziamento più elevati. Un acquirente con accesso al mercato può sfruttare questa debolezza e acquistare beni a prezzi più bassi. Da una prospettiva puramente commerciale, sarebbe irragionevole rifiutare un'offerta più vantaggiosa per ragioni puramente simboliche, quando famiglie e imprese stanno contemporaneamente subendo le conseguenze degli alti prezzi.
Questa visione, tuttavia, è troppo semplicistica perché lo sconto non è gratuito. È il prezzo da pagare per i rischi politici, legali e reputazionali. Una volta che Washington ridurrà questi rischi attraverso le licenze, lo sconto potrebbe diminuire. Parte del beneficio si sposterebbe quindi dall'acquirente americano al venditore russo, agli intermediari, alle compagnie di navigazione e alle compagnie assicurative. Se il consumatore finale ne trarrà effettivamente vantaggio dipenderà dall'intensità della concorrenza lungo la catena di approvvigionamento e dal fatto che le raffinerie e i commercianti trasferiscano o meno i minori costi di approvvigionamento al consumatore finale.
Inoltre, un singolo caso eccezionale può alterare le aspettative in merito a future esenzioni dalle sanzioni. Gli operatori di mercato potrebbero ipotizzare che l'aumento dei prezzi porterà a ulteriori esenzioni. Ciò riduce l'incentivo a creare catene di approvvigionamento alternative, ad aumentare le scorte o a investire in una maggiore flessibilità delle raffinerie. Un sollievo dei prezzi a breve termine può quindi ostacolare l'adeguamento a lungo termine.
Lo sconto derivante dalle sanzioni offre anche opportunità in termini di politica estera. Gli Stati partner potrebbero essere meno rigorosi nell'applicare le proprie restrizioni se gli Stati Uniti rivendicassero delle esenzioni per sé stessi. I Paesi terzi sotto pressione americana per le importazioni energetiche russe otterrebbero un argomento forte contro le richieste di Washington. Gli Stati Uniti, quindi, non solo acquisterebbero gasolio, ma svenderebbero anche una parte del loro potere negoziale morale e diplomatico.
Dal punto di vista economico, questo effetto può essere inteso come una perdita di un bene pubblico. Una coalizione credibile per le sanzioni avvantaggia tutti gli Stati partecipanti perché concentra la pressione sulla Russia. Tuttavia, i singoli Stati sono incentivati a non aderire e ad acquistare energia a prezzi più bassi, mentre gli altri continuano a sopportare i costi politici delle sanzioni. Se l'attore più importante adotta questa logica, la coalizione rischia di sgretolarsi. Il comportamento razionale a breve termine di un Paese può quindi portare a un risultato peggiore per il collettivo.
L'accordo di Trump come un tetto massimo ai prezzi a fini politici, senza un tetto massimo ai prezzi
L'accordo ha anche implicazioni politiche interne. Gli alti prezzi dei carburanti sono pericolosi per i governi perché sono visibili quotidianamente e percepiti direttamente dai consumatori. Sebbene il diesel abbia un impatto diretto minore sulle famiglie rispetto alla benzina, i suoi costi occulti incidono su cibo, servizi di consegna e numerosi altri beni. Pertanto, la pressione per dimostrare un'azione decisa aumenta in vista delle elezioni.
L'annuncio di ingenti forniture assolve a questa funzione comunicativa. Segnala che il presidente sta negoziando personalmente con un capo di Stato straniero e organizzando forniture aggiuntive. A differenza dei progetti di raffinazione a lungo termine o delle riforme infrastrutturali, l'accordo promette risultati rapidi. Ciò è politicamente attraente, anche se la riduzione effettiva dei prezzi rimane limitata.
Dal punto di vista economico, questo approccio assomiglia a un tetto massimo indiretto ai prezzi. Il governo non fissa un prezzo massimo, ma cerca di ridurre le aspettative del mercato mobilitando beni aggiuntivi. Questo è fondamentalmente più orientato al mercato rispetto a un blocco amministrativo dei prezzi. Evita il razionamento immediato e mantiene il segnale di prezzo. Tuttavia, l'efficacia della misura dipende dalla credibilità e dalla sostenibilità dell'offerta aggiuntiva.
Se l'effetto consiste principalmente in un annuncio, il mercato potrebbe reagire nel breve termine per poi rimanere deluso. Le aziende potrebbero posticipare gli acquisti prevedendo un calo dei prezzi. Se le consegne non arrivano, dovranno rifornire le scorte a condizioni meno favorevoli. Pertanto, un annuncio motivato da ragioni politiche può effettivamente aumentare la volatilità.
L'accordo, pertanto, contiene un incentivo politico asimmetrico. Se il prezzo scende, il governo può rivendicarne il merito, anche se fattori globali come i prezzi del petrolio greggio, le riparazioni delle raffinerie o la minore domanda stagionale giocano un ruolo importante. Se il prezzo rimane alto, la causa può essere attribuita a danni alle raffinerie russe, ai commercianti o all'opposizione del Congresso. Ai fini della valutazione economica, questa logica di comunicazione politica non deve essere confusa con un solido concetto di offerta.
Vincitori e perdenti della potenziale riapertura
I consumatori e le imprese americane sarebbero tra i primi a beneficiarne, a condizione che l'aumento dei volumi si traduca effettivamente in una riduzione dei prezzi all'ingrosso. Spedizionieri, agricoltura, edilizia, servizi di spedizione e industrie ad alta intensità energetica potrebbero trarne particolare vantaggio. Anche gli enti pubblici con ampie flotte di veicoli, trarrebbero beneficio da questa situazione. Tariffe di trasporto più basse potrebbero attenuare la pressione sui prezzi di prodotti alimentari e beni di consumo.
D'altro canto, le raffinerie e gli esportatori americani sono tra i potenziali perdenti. Un'offerta aggiuntiva riduce il differenziale di prezzo del diesel e quindi il margine di raffinazione. Questo è auspicabile dal punto di vista del consumatore, ma può indebolire gli incentivi alla massima produzione o agli investimenti. Una situazione in cui gli Stati Uniti importano diesel russo mentre i produttori americani continuano a esportarne grandi quantità sarebbe particolarmente paradossale. Politicamente, sarebbe difficile giustificare la necessità di beni esteri quando la produzione nazionale viene esportata.
Un divieto di esportazione non sarebbe una soluzione semplice. Le raffinerie dipendono dalla vendita di diversi prodotti. Se determinate quantità non potessero essere vendute a livello internazionale, la redditività dell'intera attività di raffinazione potrebbe diminuire. Le aziende potrebbero ridurre la lavorazione, causando carenze non solo di gasolio, ma anche di benzina, cherosene e altri prodotti. Inoltre, le regioni con collegamenti di trasporto interni deboli non verrebbero automaticamente rifornite meglio. Un divieto generalizzato di esportazione potrebbe quindi semplicemente spostare i sintomi a livello regionale anziché migliorare l'approvvigionamento complessivo.
Le raffinerie, i commercianti e lo Stato russi trarrebbero vantaggio dalle nuove opportunità di vendita. Le compagnie di navigazione internazionali e i commercianti di materie prime potrebbero beneficiare dell'aumento dei volumi di trasporto e delle opportunità di arbitraggio. I consumatori europei potrebbero indirettamente trarre vantaggio da una maggiore circolazione di gasolio sul mercato globale. Allo stesso tempo, l'Ucraina e la coalizione che impone le sanzioni subirebbero uno svantaggio politico, poiché le maggiori vendite di energia russa e la percezione di disunione occidentale rafforzerebbero la posizione di Mosca.
Anche all'interno degli Stati Uniti l'impatto distributivo è disomogeneo. Le regioni con scorte limitate e un'elevata dipendenza dalle importazioni potrebbero trarne maggior vantaggio rispetto alle zone interne. Le grandi aziende con una maggiore flessibilità negli acquisti hanno maggiori probabilità di assicurarsi quantità vantaggiose rispetto alle piccole imprese. Se il vantaggio di prezzo si traduca effettivamente in un aumento della domanda dipende dalla concorrenza regionale, dai costi di stoccaggio, dalle tasse e dalle vie di trasporto. Una media nazionale può mascherare queste differenze.
Quali obiettivi dovrebbe raggiungere una strategia diesel efficace?
Una strategia economicamente valida dovrebbe distinguere tra aiuti di emergenza e politiche strutturali. Per la fase immediata della crisi, possono essere utili misure a tempo limitato, purché trasparenti, giuridicamente valide e vincolate a condizioni chiare. Tra queste, si possono citare il rilascio mirato di riserve strategiche o regionali, una flessibilità temporanea nelle specifiche dei carburanti, un migliore coordinamento delle capacità di trasporto e l'eliminazione accelerata di specifici colli di bottiglia logistici. Si potrebbero anche valutare importazioni limitate da fonti meno problematiche dal punto di vista politico, sebbene leggermente più costose.
Nel medio termine, è necessario aumentare la resilienza delle infrastrutture di raffinazione e distribuzione. Ciò include condizioni quadro affidabili per la manutenzione, la modernizzazione e il mantenimento della capacità produttiva. Non tutte le vecchie raffinerie dovrebbero essere mantenute artificialmente in vita. Tuttavia, una riduzione non pianificata della capacità in un mercato già concentrato ne aumenta la vulnerabilità. Gli investimenti in infrastrutture portuali, oleodotti, stoccaggio e flessibilità produttiva possono avere un impatto regionale maggiore rispetto a un aumento della produzione di petrolio greggio.
Anche la gestione delle scorte merita maggiore attenzione. Livelli di scorte estremamente bassi aumentano la sensibilità al prezzo dell'intero sistema. Le aziende mantengono le scorte basse per ragioni di costo, poiché il capitale immobilizzato, le assicurazioni e le perdite di stoccaggio sono onerosi. I benefici macroeconomici derivanti da riserve più elevate non vengono pienamente considerati nelle decisioni private. Pertanto, sarebbero ipotizzabili requisiti minimi regionali, incentivi fiscali per le scorte stagionali o una riserva strategica di distillati medi con regole di rilascio chiare.
Nel lungo periodo, non esiste alternativa a una graduale riduzione della nostra dipendenza dal diesel. Veicoli elettrici per le consegne, sistemi di propulsione alternativi per il trasporto locale, una logistica più efficiente, il trasporto ferroviario e macchinari agricoli moderni possono tutti contribuire a ridurre i consumi. Tuttavia, per i camion pesanti per il trasporto a lungo raggio, l'agricoltura, l'edilizia e l'alimentazione elettrica di emergenza, le soluzioni di sostituzione rapida rimangono limitate. Una strategia realistica non deve confondere le transizioni tecnologiche con la sostituibilità immediata.
Fondamentalmente, la coerenza della politica estera è altrettanto essenziale. Qualora si rendano necessarie delle eccezioni, queste dovrebbero essere negoziate congiuntamente con gli alleati, limitate nel numero, chiaramente definite in termini di durata e vincolate a condizioni verificabili. Una parte delle potenziali entrate russe potrebbe essere limitata attraverso tetti massimi di prezzo, modelli di fiducia o meccanismi di prelievo selettivo. Tali strumenti sono complessi e non infallibili, ma strategicamente più coerenti di un'ampia liberalizzazione senza alcun ritorno tangibile.
Tra razionalità economica e miopia strategica
La giustificazione più forte per le azioni di Trump è la situazione critica. Prezzi del diesel superiori a sei dollari al gallone, scorte insolitamente basse e un utilizzo già elevato delle raffinerie giustificano un intervento rapido. Ulteriori volumi di prodotto possono rivelarsi preziosi nel breve termine, soprattutto se raggiungono le regioni in cui la disponibilità è particolarmente scarsa prima dell'inverno. Chiunque ignori questa pressione sottovaluta l'importanza del diesel per l'inflazione, l'agricoltura, la logistica e la competitività industriale.
La critica più forte, tuttavia, è che l'accordo non valuta adeguatamente i suoi effetti collaterali strategici. Apre nuove opportunità di guadagno per la Russia, indebolisce la credibilità delle sanzioni americane, crea conflitti con il Congresso e potrebbe destabilizzare gli alleati. Allo stesso tempo, l'impatto fisico delle prime consegne è limitato rispetto al consumo americano. I grandi volumi successivi sono incerti e dipendono proprio dalla capacità delle raffinerie russe.
Un'analisi costi-benefici obiettiva porta quindi a un giudizio più articolato. Un'eccezione ben definita e legalmente garantita potrebbe essere giustificabile in una situazione di grave crisi di approvvigionamento, qualora apporti benefici tangibili alle regioni più colpite e mantenga al minimo i profitti di Mosca. D'altro canto, una dipendenza aperta o ricorrente dalle forniture russe sarebbe miope sia dal punto di vista economico che strategico. Si tratterebbe di mascherare un problema strutturale di raffinazione e logistica americano con un'importazione geopoliticamente rischiosa.
La resistenza dei sei senatori va dunque oltre la mera formalità moraleggiante. Essa mette in luce la questione istituzionale centrale: se gli interessi di prezzo a breve termine debbano prevalere su una strategia sanzionatoria legalmente vincolante. Allo stesso tempo, bloccare semplicemente l'accordo non è sufficiente. Chi rifiuta il diesel russo deve spiegare come si intende colmare il reale divario tra domanda e offerta e ridurre la pressione sui prezzi. Le sanzioni sono politicamente sostenibili a lungo termine solo se i loro costi economici sono condivisi e limitati da alternative credibili.
In definitiva, la controversia rivela una scomoda verità: la sicurezza energetica non si basa sulla produzione di quanto più petrolio greggio possibile. Essa deriva da una capacità di raffinazione sufficiente, da solide infrastrutture di stoccaggio, da rotte di trasporto flessibili, da fornitori diversificati e da una politica estera che rimanga credibile anche sotto pressione sui prezzi. L'accordo di Trump sul diesel potrebbe calmare il mercato nel breve termine. Tuttavia, più Washington lo considera un sostituto di una strategia a lungo termine, maggiore è il rischio che questo sollievo temporaneo si trasformi in un onere politico ed economico permanente.
🎯🎯🎯 Hub B2B basato sui dati come soluzione quasi interna

La soluzione quasi interna: come Xpert.Digital colma le lacune operative nel marketing e nelle vendite B2B – Smart Content-Driven Business - Immagine: Xpert.Digital
Xpert.Digital è un hub industriale B2B basato sui dati, guidato da Konrad Wolfenstein . L'azienda funge da soluzione esterna, quasi interna, per i partner industriali, colmando le lacune operative in marketing, contenuti e vendite, senza richiedere risorse aggiuntive al cliente.
Maggiori informazioni qui:
Il tuo partner globale per il marketing e lo sviluppo aziendale
☑️ La nostra lingua aziendale è l'inglese o il tedesco
☑️ NOVITÀ: Corrispondenza nella tua lingua madre!

Konrad Wolfenstein
Io e il mio team saremo lieti di essere a tua disposizione come tuo consulente personale.
Puoi contattarmi compilando il modulo di contatto qui [email protected]:o semplicemente chiamandomi al numero +49 7348 4088 965. Il mio indirizzo email è
Non vedo l'ora di iniziare il nostro progetto comune.