L'economia russa è al limite: il Cremlino sta conducendo una guerra al credito e un banchiere centrale sta tenendo in piedi il sistema
Pre-release di Xpert

Available in 27 languages 📢
Preferisco Xpert.Digital su GoogleⓘPubblicato il: 1 ottobre 2026 / Aggiornato il: 1 ottobre 2026 – Autore: Konrad Wolfenstein
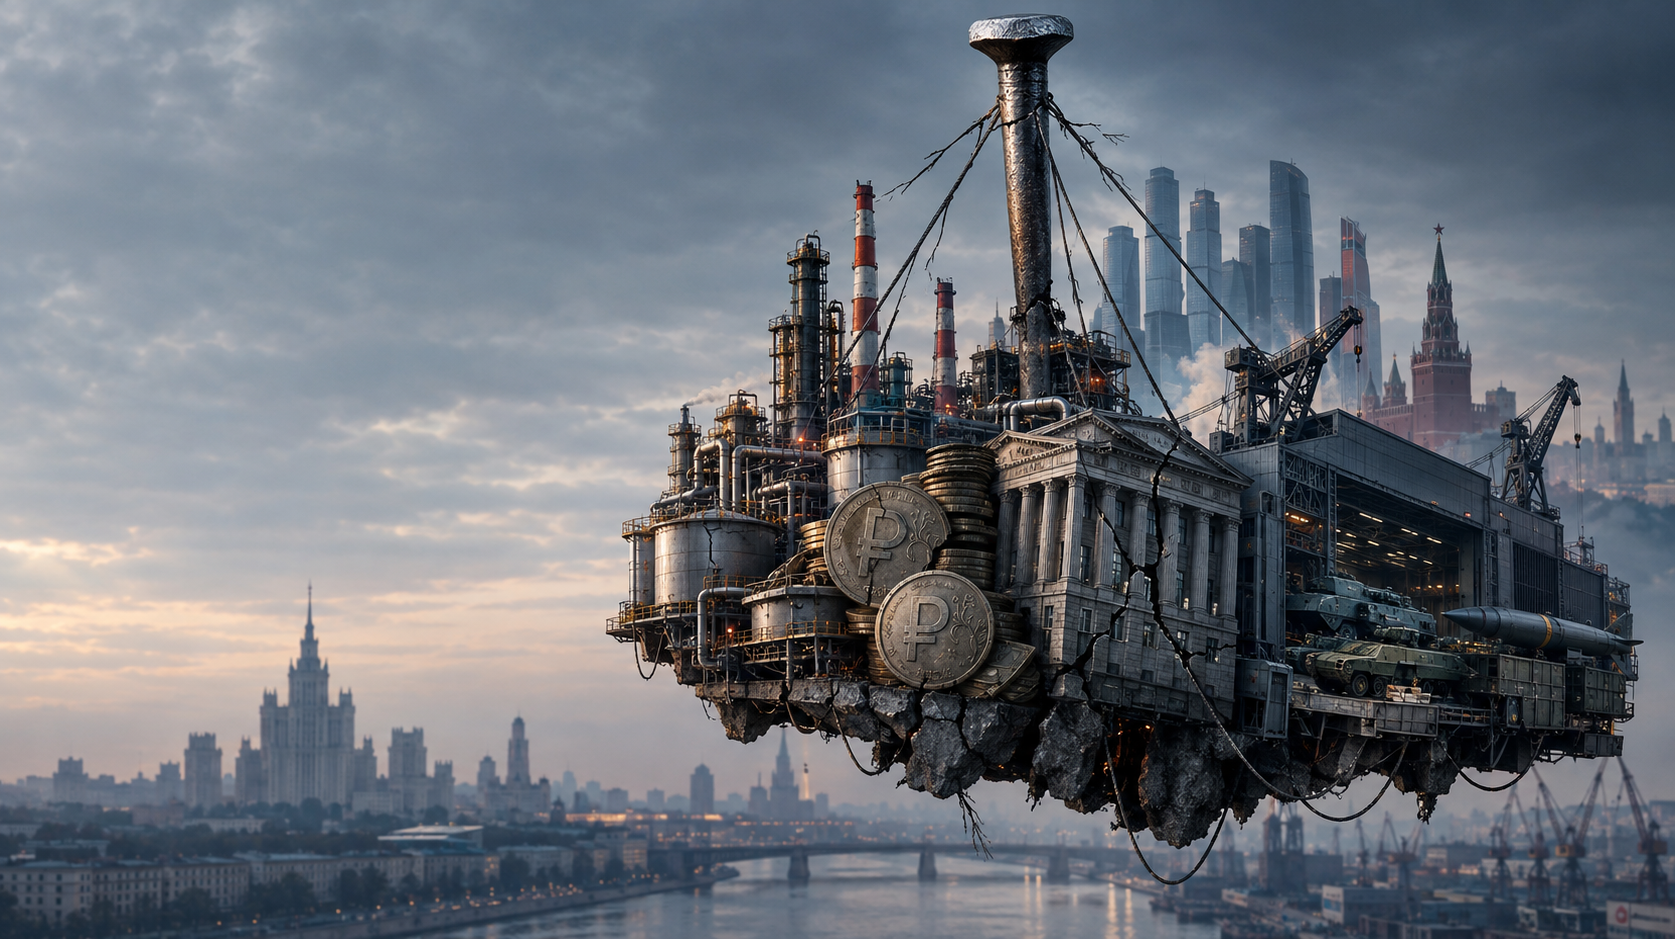
L'economia russa al limite: il Cremlino dichiara guerra al credito e un banchiere centrale tiene in piedi il sistema. Immagine creativa sull'argomento, realizzata con intelligenza artificiale da Xpert.Digital
L'economia russa si regge su un unico punto cruciale: la banca centrale
L'economia russa: è questo il chiodo centrale che tiene salda la linea di stabilità?
Il 2027 sotto i riflettori: il futuro della banca centrale russa e il suo impatto sull'economia
L'economia russa si trova a un bivio critico, dove convergono numerose sfide e la stabilità del sistema è messa a dura prova. La banca centrale, sotto la guida di Elvira Nabiullina, viene spesso descritta come il "chiodo" che tiene insieme la fragile struttura economica. Questa metafora, coniata dall'economista russa Alexandra Prokopenko, evidenzia il ruolo eccezionalmente importante della banca centrale in un modello economico sempre più contraddittorio. Mentre la Russia lotta per gestire il peso delle spese militari, dell'inflazione e delle sanzioni occidentali, la questione del futuro della banca centrale e del suo presidente si fa sempre più pressante. Un crollo della fiducia nella banca centrale, o un cambiamento nel suo consenso politico, potrebbe avere conseguenze di vasta portata per la stabilità economica del Paese. Sebbene l'economia non sia ancora collassata, la situazione attuale indica un rischio di governance derivante da una pericolosa dipendenza da un'unica istituzione. In questo contesto, la situazione della Russia è definita non solo dalle sfide della guerra, ma anche dalla necessità di una strategia economica sostenibile a lungo termine.
Cosa significa realmente l'immagine del singolo chiodo
L'immagine del chiodo ha origine dall'economista russa Alexandra Prokopenko . La studiosa, ora accademica, ha lavorato come consulente presso la Banca Centrale Russa dal 2017 al 2022, dove si occupava, tra le altre cose, di comunicare l'andamento dell'inflazione. Il 24 maggio 2026, ha utilizzato questa metafora in un articolo in lingua inglese, a corredo di un'analisi scritta in collaborazione con l'esperto finanziario Alexander Kolyandr per la rivista economica indipendente russa *The Bell*. Nell'articolo, descriveva la Banca Centrale e la sua presidente, Elvira Nabiullina, come il chiodo cruciale che ancora tiene insieme l'economia russa.
L'affermazione tedesca secondo cui l'economia russa è appesa a un solo chiodo (Stern) è dunque un'esagerazione giornalistica rispetto alla formulazione originale. Prokopenko non parlava esplicitamente di un singolo chiodo, ma del più importante. La differenza è economicamente significativa: la Russia possiede ancora diversi elementi di sostegno, tra cui le esportazioni di materie prime, i contratti governativi per la fornitura di armi, gli scambi commerciali con la Cina, i controlli sui capitali, l'indebitamento interno e un contesto imprenditoriale flessibile. La tesi, quindi, non sostiene che l'intero sistema dipenda unicamente da una persona o da un'istituzione. Piuttosto, descrive l'importanza insolitamente elevata della banca centrale per la stabilità di un modello economico sempre più contraddittorio.
La citazione originale completa di Alexandra Prokopenko, datata 24 maggio 2026, recita:
"L'economia russa ha un margine di crescita maggiore di quanto alcuni prevedano, ma è molto meno resiliente di quanto il Cremlino voglia ammettere. Il suo punto di forza principale è la Banca Centrale e Elvira Nabiullina, a cui resta esattamente un anno di mandato. La sua legislatura termina il 24 giugno 2027."
Il punto cruciale è che Prokopenko scrisse "il chiodo principale", intendendo "il chiodo più importante", non "l'unico chiodo". L'espressione "l'unico chiodo" è quindi un'esagerazione giornalistica.
La banca centrale deve gestire simultaneamente diverse tensioni. Il suo compito è quello di contenere l'inflazione, stabilizzare il rublo, mantenere la funzionalità del sistema bancario e impedire che l'aumento della spesa pubblica e militare porti a una svalutazione incontrollata della valuta. Allo stesso tempo, deve affrontare crescenti pressioni da parte di imprese, aziende statali e attori politici che chiedono tassi di interesse più bassi e un accesso al credito più agevole. Senza una politica monetaria restrittiva, un'elevata spesa pubblica colpirebbe un'economia già provata dalla carenza di manodopera, capacità industriale e numerosi beni intermedi. L'aumento della domanda farebbe quindi salire i prezzi più di quanto non aumenterebbe la produzione reale.
All'interno di questo sistema, Elvira Nabiullina incarna una tecnocrazia relativamente professionale e orientata alla stabilità. La sua importanza non deriva solo dalla sua competenza personale. Alle sue spalle si erge un vasto apparato istituzionale che comprende politica monetaria, vigilanza bancaria, sistemi di pagamento, statistica e gestione delle crisi. Dal 2013, anche la supervisione di banche, compagnie assicurative, fondi pensione e mercati mobiliari è stata consolidata sotto l'egida della Banca Centrale Russa. Ciò conferisce all'istituzione un'influenza insolitamente ampia su praticamente tutti i settori del sistema finanziario.
Nell'aprile del 2026, Prokopenko aveva già spiegato a Radio Free Europe/Radio Liberty l'importanza di questo ruolo istituzionale. Aveva descritto la banca centrale come l'ancora istituzionale che aveva mantenuto la sua credibilità sui mercati e tenuto sotto controllo l'inflazione. Da questo punto di vista, la sostituzione di Nabiullina non sarebbe stata un semplice cambio di personale. Avrebbe potuto destabilizzare proprio l'istituzione che fino ad ora aveva garantito la prevedibilità della politica economica.
Il vero "colpo di grazia", quindi, non è né Nabiullina da solo, né la banca centrale in quanto mera autorità. Ciò che conta è la combinazione di una banca centrale funzionante, la sua credibilità professionale e la fiducia politica che Vladimir Putin ha finora riposto nel suo presidente. Secondo Prokopenko, l'indipendenza di fatto della banca centrale si basa meno su garanzie legali che su questo rapporto personale di fiducia. Tale rapporto protegge la banca, almeno in parte, dalle pressioni di potenti rappresentanti del mondo imprenditoriale, gruppi di pressione statali e fazioni politiche che chiedono prestiti a tassi più bassi e maggiore influenza sulle decisioni relative ai tassi di interesse.
È proprio qui che risiede la debolezza del sistema. La stabilità istituzionale in Russia dipende fortemente dalle relazioni personali e dalle strutture di potere informali. Finché Nabiullina gode della fiducia del presidente, la banca centrale può attuare decisioni che risultano dolorose per le imprese, i debitori e parte dell'apparato statale. Se questa protezione politica dovesse venire meno, la politica monetaria potrebbe essere subordinata in modo più netto agli interessi di finanziamento a breve termine dello Stato e dell'industria degli armamenti.
La questione della successione rende il 2027 un anno particolarmente importante. Il terzo e, secondo la legge vigente, ultimo mandato di Nabiullina scade il 24 giugno 2027. Il presidente deve proporre un candidato alla Duma di Stato almeno tre mesi prima della scadenza. A differenza di molti Paesi occidentali, in Russia manca un processo trasparente, con candidati noti con largo anticipo e tempi di preparazione adeguati per i mercati finanziari. La decisione spetta di fatto a Putin e potrebbe essere annunciata solo poco prima della fine del mandato.
In sostanza, ci sono tre opzioni. Il Cremlino può nominare un successore, distribuire le responsabilità della banca centrale tra diverse istituzioni o modificare la legge per consentire a Nabiullina un altro mandato. Nessuna di queste opzioni risolve il problema fondamentale. La nuova leadership dovrebbe prima di tutto acquisire credibilità. Smembrare la banca centrale sarebbe un'operazione complessa dal punto di vista organizzativo e potrebbe creare nuove tensioni. Prolungare il mandato di Nabiullina non farebbe altro che rimandare la decisione, senza sciogliere la dipendenza istituzionale dalla sua fiducia e da quella di Putin.
La perdita di questa fiducia potrebbe avere conseguenze economiche significative. Se la nuova dirigenza della banca centrale dovesse tagliare i tassi di interesse troppo presto o in modo troppo drastico, prestiti e investimenti potrebbero aumentare nel breve termine. Allo stesso tempo, tuttavia, aumenterebbero l'inflazione, la pressione sul rublo e i costi delle importazioni. Famiglie e imprese potrebbero quindi ricorrere sempre più a valute estere o beni materiali. Il governo potrebbe inizialmente finanziare il proprio debito a costi inferiori, ma dovrebbe accettare un'inflazione più elevata e un'ulteriore perdita di fiducia.
La metafora del chiodo, quindi, non descrive un collasso automaticamente imminente. Anche dopo un cambio al vertice della banca centrale, i suoi dipartimenti specializzati, le funzioni di vigilanza e gli strumenti di politica monetaria rimarrebbero in vigore. La Russia potrebbe anche reagire con controlli sui capitali, controlli sui prezzi, prestiti forzati e altri interventi amministrativi. Ciò potrebbe potenzialmente consentire di nascondere una crisi per lungo tempo o di spostarla su imprese, banche, risparmiatori e regioni.
Il paragone, piuttosto, mette in luce un rischio di governance. L'economia russa è sopravvissuta ai primi anni di guerra non solo grazie alle entrate derivanti dalle materie prime e alla spesa pubblica, ma anche perché la banca centrale possedeva sufficiente autorità e credibilità per rispondere all'inflazione e ai rischi dei mercati finanziari. La dichiarazione di Prokopenko chiarisce che tale autorità non è automaticamente garantita a livello istituzionale. Essa dipende fortemente da Nabiullina e dalla sua posizione all'interno della struttura di potere.
Il chiodo più importante, quindi, non tiene insieme un edificio solido. Stabilizza una struttura economica sempre più distorta in cui elevate spese militari, debole crescita civile, carenza di manodopera, inflazione, sanzioni e crescenti esigenze di finanziamento interagiscono tra loro. Finché la banca centrale riesce a contenere queste tensioni, il sistema rimane controllabile. Se la sua capacità di agire viene indebolita politicamente, aumenta il rischio che la progressiva erosione economica sfoci in una crisi valutaria, inflazionistica o finanziaria.
Stabilità senza salute economica
Dall'inizio della guerra su vasta scala contro l'Ucraina, si è ripetutamente previsto un rapido collasso dell'economia russa. Ciò non si è verificato. Questo fatto viene spesso interpretato nei dibattiti politici o come prova dell'inefficacia delle sanzioni occidentali o come dimostrazione dell'eccezionale solidità dell'economia russa. Entrambe le conclusioni sono troppo semplicistiche.
La Russia ha superato lo shock iniziale delle sanzioni principalmente perché, già prima del 2022, possedeva consistenti riserve valutarie, un debito pubblico relativamente basso, significative esportazioni di materie prime e un sistema bancario stabilizzato dopo le crisi precedenti. A ciò si sono aggiunti rapidi controlli sui capitali, un drastico aumento dei tassi di interesse, restrizioni alle esportazioni, la riorganizzazione dei flussi commerciali e un'ingente spesa pubblica. Di conseguenza, l'economia non è crollata, ma si è semplicemente trasformata in una diversa modalità operativa.
Questa modalità può essere descritta come un equilibrio negativo. L'economia non collassa, ma genera scarso slancio produttivo. La spesa pubblica impedisce una profonda recessione, mentre gli alti tassi di interesse, la carenza di manodopera, le sanzioni e l'incertezza soffocano gli investimenti privati. Le aziende del settore della difesa crescono, mentre molti settori civili soffrono per l'aumento dei costi, la debolezza della domanda e il ridotto accesso alla tecnologia. L'occupazione rimane elevata, ma la crescita della produttività è debole. I salari aumentano nei settori ad alta domanda, ma parte di questi aumenti viene erosa dall'inflazione.
Per il 2026, le previsioni di crescita più attendibili si attestano tra lo 0,5 e l'1% circa. Per il 2027 e il 2028, molti prevedono una crescita di appena lo 0,5%. Si tratta di un valore eccezionalmente basso per un'economia caratterizzata da una significativa domanda repressa, elevati introiti derivanti dalle materie prime e una spesa pubblica consistente. Questa debole crescita indica che l'ulteriore domanda pubblica sta creando a malapena nuova capacità produttiva. Il settore pubblico si trova sempre più spesso ad affrontare un'economia in cui macchinari, manodopera qualificata, logistica, credito e beni intermedi importati scarseggiano.
Il sistema russo non è quindi stabile nel senso di un'economia sana e innovativa. È stabile nel senso di una distribuzione della scarsità controllata politicamente. Questa distinzione è cruciale. Uno Stato può rimanere militarmente capace per anni anche se la prosperità civile, la produttività e le prospettive di crescita a lungo termine sono in declino. I sistemi autoritari, in particolare, possono distribuire i costi economici in modo ineguale e reprimere il dissenso politico. L'assenza di un collasso, pertanto, non significa che i danni economici siano minimi.
La banca centrale come contrappeso al finanziamento della guerra
La banca centrale russa si trova di fronte a un classico dilemma. Lo Stato sta aumentando la spesa per la difesa, le agenzie di sicurezza, le aziende produttrici di armi, i soldati e le infrastrutture belliche. Questa spesa genera reddito e domanda. Tuttavia, poiché l'economia ha pochissima capacità produttiva inutilizzata, l'aumento della domanda non si traduce in un corrispondente incremento della produzione reale. Al contrario, aumentano i prezzi, i salari e il fabbisogno di importazioni.
La banca centrale sta reagendo con tassi di interesse elevati. Sebbene il tasso di riferimento sia stato ridotto dal 21 al 14% nel corso del 2026, il 14% rimane un livello eccezionalmente alto. Si prevede che l'inflazione si attesti ancora intorno al 6-7% nel 2026, significativamente al di sopra dell'obiettivo a lungo termine del 4%. Il tasso di interesse reale, corretto per l'inflazione, rimane restrittivo. Ciò rende i prestiti più costosi, frena i consumi e gli investimenti e cerca di limitare l'eccesso di domanda.
Questa politica è economicamente comprensibile, ma politicamente scomoda. Le associazioni imprenditoriali, gli industriali e le aziende statali chiedono prestiti a tassi più bassi. Molte imprese sono alle prese con costi di finanziamento che rendono difficili i nuovi investimenti e aumentano il costo del servizio del debito esistente. Ciò crea un conflitto di obiettivi per il Cremlino: da un lato, ha bisogno di ingenti investimenti nella difesa e nelle infrastrutture, ma dall'altro vuole impedire la svalutazione del rublo e che l'inflazione gravi sulla popolazione.
La banca centrale funge quindi da freno istituzionale all'interno di un'economia la cui leadership politica, al contempo, preme sull'acceleratore. Finché questo freno rimane credibile, famiglie e imprese possono confidare che una svalutazione completa del rublo non sia lo strumento di finanziamento pubblico preferito. Questa aspettativa rappresenta di per sé un vantaggio economico. Se la banca centrale perde credibilità, anche il solo timore di un'inflazione futura può portare a fughe di capitali, aumento dei prezzi delle importazioni, vendite di rubli e un'accelerazione delle richieste salariali.
La particolare importanza di Nabiullina non risiede nel fatto che sia l'unica ad avere il potere di fissare i tassi di interesse. Alle sue spalle si estende un vasto apparato di dipartimenti specializzati, vigilanza bancaria, statistica, sistemi di pagamento e gestione delle crisi. Piuttosto, il suo peso personale deriva dalla combinazione della sua reputazione professionale, esperienza e fiducia politica. È in grado di difendere decisioni impopolari e apparentemente gode di un sostegno sufficiente per contrastare, almeno in parte, le richieste di una politica monetaria eccessivamente accomodante.
L'anno 2027 come stress test istituzionale
Il mandato del governatore della banca centrale scade nel giugno 2027. Secondo la legge vigente, questo è il suo terzo e ultimo mandato. La legge potrebbe essere modificata e una proroga non è affatto da escludere a livello politico. Allo stesso modo, potrebbe essere nominato un successore qualificato che prosegua l'attuale linea di governo. Tuttavia, rimane un rischio concreto, poiché la decisione sulla leadership della banca centrale è in definitiva fortemente personalizzata.
La questione cruciale non è solo chi ricoprirà l'incarico. Più importante è quale mandato riceverà effettivamente. Un successore potrebbe proseguire l'attuale politica di stabilità e mantenere alti i tassi di interesse fino a quando le pressioni inflazionistiche non si attenueranno in modo duraturo. Tuttavia, potrebbe anche essere incaricato di fornire un maggiore sostegno alla crescita, alla produzione di armamenti e al finanziamento pubblico. In tal caso, la politica monetaria diventerebbe più influenzata da fattori politici e orientata al breve termine.
Un taglio anticipato o eccessivo dei tassi di interesse potrebbe inizialmente fornire un po' di sollievo. Le imprese potrebbero investire a costi inferiori, le banche potrebbero concedere prestiti più facilmente e il governo potrebbe finanziare il proprio debito a costi più contenuti. Tuttavia, i costi si manifesterebbero probabilmente con un certo ritardo: inflazione più elevata, rublo più debole, aumento dei prezzi delle importazioni e una maggiore fuga verso beni materiali o valute estere. Quanto più il governo aumenta simultaneamente la spesa pubblica, tanto più difficile sarà in seguito contenere questa dinamica.
Il 2027 si preannuncia un anno critico anche perché diverse problematiche convergono. Il bilancio della difesa è destinato a salire a 17.100 miliardi di rubli, circa il 27% in più rispetto a quanto inizialmente previsto e la cifra più alta dall'inizio dell'invasione su vasta scala. Allo stesso tempo, la spesa sociale dovrà essere ridotta, mentre anche l'istruzione, la sanità e le infrastrutture civili subiranno tagli di bilancio. Lo Stato, quindi, non sta cercando di ridimensionare l'economia di guerra, ma piuttosto sta finanziando una nuova fase del suo consolidamento.
Quest'anno, quindi, non si trasformerà automaticamente in un anno di collasso. Piuttosto, sarà una prova per la Russia, per verificare se è in grado di mantenere l'attuale divisione del lavoro: lo Stato spende ingenti somme per la guerra, mentre la banca centrale ne limita le conseguenze inflazionistiche. Se questa divisione del lavoro dovesse fallire, l'attuale equilibrio negativo si trasformerebbe in un sistema significativamente più instabile.
Il bilancio sta perdendo il suo margine di sicurezza
Le finanze pubbliche russe presentano delle contraddizioni. Da un lato, il debito pubblico formale rimane basso rispetto agli standard internazionali, il che consente allo Stato di contrarre ulteriori debiti a livello nazionale. Dall'altro lato, l'accesso ai mercati dei capitali occidentali è limitato, i tassi di interesse sono elevati e il bacino di potenziali acquirenti è fortemente concentrato tra banche, fondi e investitori influenzati dallo Stato russi.
Si prevede ora un deficit di bilancio fino al 3% del prodotto interno lordo per il 2026. Si tratta di una cifra quasi doppia rispetto a quanto inizialmente previsto. Sebbene il governo punti a deficit inferiori negli anni successivi, questo piano si basa su maggiori entrate fiscali, elevate vendite di materie prime e una spesa oculata. L'esperienza degli ultimi anni ha dimostrato che le spese militari spesso superano le stime iniziali.
Per il 2027 è prevista l'emissione di titoli di Stato per circa 7.700 miliardi di rubli, circa il 43% in più rispetto all'anno precedente. Ciò sposterà in modo più deciso il finanziamento della guerra all'interno del sistema finanziario nazionale. Le banche acquisteranno titoli di Stato e, allo stesso tempo, concederanno prestiti ad aziende di importanza strategica. Formalmente, si tratta ancora di un finanziamento basato sul mercato. Tuttavia, in un sistema sempre più controllato, il confine tra decisioni di investimento volontarie e allocazione di capitale dettata da esigenze politiche si fa sempre più labile.
Il Fondo nazionale di previdenza sociale continua a fornire una riserva, ma le sue risorse liberamente disponibili sono limitate. All'inizio di settembre 2026, il fondo ammontava a circa 13.190 miliardi di rubli. Di questi, poco meno di 4.000 miliardi di rubli erano liquidi, corrispondenti a circa l'1,7% del prodotto interno lordo previsto. La differenza tra il volume totale e le attività liquide è cruciale: una parte consistente del fondo è costituita da investimenti azionari e partecipazioni a lungo termine che non possono essere utilizzate direttamente per il finanziamento del bilancio ordinario.
La Russia non è quindi sull'orlo dell'insolvenza. Lo Stato può aumentare le tasse, emettere obbligazioni, rinviare la spesa e imporre prelievi più elevati alle imprese. Può anche ricorrere alla repressione finanziaria, ovvero dirottare maggiormente i risparmi e i bilanci bancari verso il finanziamento statale. Tuttavia, ciò non elimina i costi. Questi vengono semplicemente trasferiti sugli investimenti privati, sui risparmiatori, sulle imprese e sui bilanci futuri.
🎯🎯🎯 Hub B2B basato sui dati come soluzione quasi interna

La soluzione quasi interna: come Xpert.Digital colma le lacune operative nel marketing e nelle vendite B2B – Smart Content-Driven Business - Immagine: Xpert.Digital
Xpert.Digital è un hub industriale B2B basato sui dati, guidato da Konrad Wolfenstein . L'azienda funge da soluzione esterna, quasi interna, per i partner industriali, colmando le lacune operative in marketing, contenuti e vendite, senza richiedere risorse aggiuntive al cliente.
Maggiori informazioni qui:
Le armi stanno soppiantando lo stato civile: l'impatto sull'economia russa
Le armi stanno soppiantando lo stato civile
L'aumento delle spese militari sta modificando la struttura del bilancio russo. Si prevede che le spese per la difesa raggiungeranno i 17.100 miliardi di rubli entro il 2027. Se si includono la sicurezza interna, la Guardia Nazionale, la polizia e i servizi segreti, una porzione ancora maggiore del bilancio statale sarà vincolata ad attività militari e repressive.
Allo stesso tempo, i finanziamenti per i programmi sociali sono destinati a diminuire di circa il 7%. Anche l'istruzione, la sanità e le infrastrutture subiranno una riduzione della spesa reale. Anche se la spesa nominale dovesse aumentare in alcuni settori, l'inflazione potrebbe erodere parte di questi guadagni. L'impatto reale, quindi, non si riflette solo nei tagli alle voci di bilancio, ma anche nelle mancate opportunità di investimento: ospedali che rimangono obsoleti, scuole di livello inferiore, progetti di trasporto rinviati e riduzione del sostegno alla ricerca civile.
La spesa militare può incrementare il prodotto interno lordo nel breve termine. Un carro armato, un missile o un drone prodotti vengono registrati come valore aggiunto nelle statistiche. Da una prospettiva economica, tuttavia, ciò genera solo benefici futuri limitati. Un macchinario per una fabbrica civile può produrre beni aggiuntivi per anni. Le munizioni vengono consumate o immagazzinate. Ciò aumenta la produzione statistica, ma non incrementa il capitale produttivo di una società nella stessa misura.
L'economia di guerra crea quindi un paradosso di crescita. Può generare un'elevata occupazione, salari in aumento nelle regioni produttrici di armi e fabbriche a pieno utilizzo, mentre il potenziale produttivo a lungo termine diminuisce. I lavoratori qualificati migrano verso le aziende che danno priorità all'impiego di armi, e le imprese civili perdono personale, prestiti e componenti. Lo Stato acquista a prezzi gonfiati, rendendo meno evidenti le inefficienze. I profitti vengono privatizzati o ridistribuiti politicamente, mentre i rischi finiscono sempre più nelle banche statali e nelle casse pubbliche.
La piena occupazione come segnale di allarme
Un tasso di disoccupazione molto basso è generalmente considerato un segno di forza economica. In Russia, invece, è sempre più un segnale di scarsità. La mobilitazione, l'emigrazione, il declino demografico, le pesanti perdite belliche e l'espansione della produzione di armi hanno ridotto l'offerta di lavoro. Allo stesso tempo, esercito, forze di sicurezza, aziende del settore della difesa, edilizia e imprese civili sono in competizione per gli stessi lavoratori.
Ingegneri, tecnici, autisti, operai edili, specialisti IT e lavoratori industriali qualificati sono figure particolarmente difficili da reperire. Le aziende reagiscono offrendo salari più alti, bonus di benvenuto, criteri di assunzione meno rigorosi e sottraendo personale qualificato alla concorrenza. Questo aumenta i redditi di alcune categorie professionali, ma non automaticamente la produttività. Quando le aziende devono pagare molto di più per lo stesso lavoro, i costi unitari aumentano e, di conseguenza, la pressione sui prezzi.
Inoltre, si verifica una distorsione a livello regionale. I centri di produzione di armi e le regioni con elevati bonus di reclutamento beneficiano in parte dei finanziamenti governativi. Altre aree perdono giovani, lavoratori qualificati e la loro base imponibile. Le famiglie ricevono stipendi o indennizzi militari, ma questi trasferimenti non sostituiscono uno sviluppo regionale sostenibile. Generano un reddito direttamente collegato alla partecipazione alla guerra e alla lealtà allo Stato.
Il problema è aggravato da fattori demografici. La popolazione russa sta invecchiando, i tassi di natalità sono bassi e parte della popolazione più giovane e istruita ha lasciato il Paese. L'immigrazione dall'Asia centrale può alleviare la carenza di manodopera, ma è politicamente controversa e insufficiente a colmare tutte le lacune in termini di competenze. La carenza di lavoratori non è quindi solo una conseguenza temporanea della guerra, ma sta diventando un limite a lungo termine per la crescita.
Il petrolio rimane la linfa vitale in termini di risorse materiali
Se la banca centrale rappresenta l'ancora istituzionale, allora il petrolio e il gas restano la fonte di entrate materiali più importante. I proventi derivanti dalle esportazioni di materie prime forniscono valuta estera, sostengono il rublo e finanziano il bilancio statale. La Russia ha reindirizzato gran parte del suo commercio petrolifero verso l'Asia e ha creato una flotta ombra, sistemi assicurativi alternativi e nuovi sistemi di pagamento. Ciò le ha permesso di limitare parzialmente l'impatto delle sanzioni occidentali.
Questo aggiustamento, tuttavia, non è privo di inconvenienti. Percorsi di trasporto più lunghi, riduzioni di prezzo, intermediari, costi assicurativi più elevati e limitazioni tecnologiche riducono tutti i ricavi. Il fattore cruciale non è solo la quantità esportata, ma il prezzo effettivamente ottenuto al netto di tutti gli sconti e i costi. Se il prezzo globale del petrolio dovesse crollare o le sanzioni venissero applicate con maggiore rigore, la situazione di bilancio potrebbe deteriorarsi rapidamente.
La prevista riduzione del prezzo del petrolio, che determina la regola di bilancio, a 50 dollari al barile a partire dal 2027 dimostra che il governo stesso sta adottando un approccio più prudente. Una regola più conservativa può stabilizzare l'economia nel lungo termine, ma nel breve periodo comporta tasse più elevate, maggiori prestiti o una riduzione della spesa pubblica. Maggiore è l'impegno militare, maggiore è la sensibilità del sistema alle fluttuazioni dei ricavi derivanti dalle materie prime.
Anche i settori del diesel e della raffinazione sono diventati a rischio. Gli attacchi alle raffinerie, i costi di riparazione, le carenze temporanee e le restrizioni alle esportazioni hanno un impatto diretto sui prezzi dei carburanti e sulla logistica. Il governo può limitare le esportazioni per rifornire il mercato interno, ma ciò riduce le potenziali entrate in valuta estera e le entrate fiscali. Gli attacchi alle infrastrutture esercitano il loro impatto economico non tanto attraverso la completa distruzione dei singoli impianti, quanto piuttosto attraverso riparazioni ricorrenti, interruzioni della produzione, costi aggiuntivi per la sicurezza e insicurezza.
La Cina stabilizza la Russia, ma allo stesso tempo ne aumenta la dipendenza
La Cina è diventata il partner economico più importante della Russia, rappresentando oggi circa il 35% del commercio estero russo. Il Paese acquista energia e materie prime e fornisce macchinari, veicoli, componenti elettronici, componenti industriali e una grande quantità di beni che possono essere utilizzati direttamente o indirettamente per scopi militari. Senza i canali commerciali cinesi, adattarsi alle sanzioni occidentali sarebbe stato significativamente più difficile.
La relazione è tuttavia asimmetrica. La Russia ha più bisogno della Cina di quanto la Cina abbia bisogno della Russia. Pechino può influenzare prezzi, termini di pagamento e catene di approvvigionamento. Le aziende russe devono adattarsi agli standard, alle piattaforme e alle opzioni di finanziamento cinesi. Laddove i fornitori occidentali hanno abbandonato il mercato, le aziende cinesi spesso si presentano non solo come sostituti, ma come concorrenti dominanti.
Stanno emergendo nuove relazioni commerciali per le piccole e medie imprese, ma molti fornitori russi sono contemporaneamente sotto pressione a causa dei prodotti cinesi più economici. La Russia rimane dipendente dalle importazioni per le tecnologie del futuro e i componenti industriali sofisticati. La cooperazione nell'energia nucleare, nelle infrastrutture e nelle materie prime può essere strategicamente importante, ma non può sostituire un'ampia modernizzazione tecnologica.
La Cina sta quindi impedendo un brusco collasso economico, ma non sta risolvendo i problemi strutturali della Russia. Li sta semplicemente posticipando. La precedente dipendenza dai mercati europei e dalla tecnologia occidentale sta cedendo il passo a una maggiore dipendenza da un unico partner asiatico. Per Mosca, questo è geopoliticamente accettabile perché la Cina attenua la pressione delle sanzioni occidentali. Economicamente, tuttavia, significa minore potere contrattuale.
Corea del Nord, Iran e nuove vie di aggiramento
La cooperazione con la Corea del Nord e l'Iran è significativa soprattutto dal punto di vista militare e logistico. La Corea del Nord può fornire munizioni, equipaggiamento militare e manodopera. I progetti infrastrutturali congiunti, compresi i nuovi collegamenti di trasporto transfrontalieri, facilitano gli scambi a lungo termine. Per la Russia, ciò amplia la cerchia di Stati disposti a ignorare politicamente le sanzioni occidentali.
L'Iran sta fornendo competenze e componenti per la produzione di droni. La cooperazione comprende non solo sistemi completi, ma anche know-how produttivo, catene di approvvigionamento e applicazioni militari. Ciò consente alla Russia di localizzare parte della sua produzione di armi e ridurre la dipendenza dalle importazioni dirette. Allo stesso tempo, crea nuove dipendenze da componenti elettronici, macchinari e prodotti intermedi.
Anche le relazioni con paesi come la Malesia e altre nazioni del Sud del mondo stanno acquisendo importanza. Queste relazioni aprono mercati di vendita, canali di pagamento, scambi commerciali intermedi e opportunità di investimento. Tali contatti sono preziosi per la Russia, ma non devono essere equiparati a un completo riorientamento economico. Molti di questi paesi desiderano commerciare senza legarsi permanentemente a Mosca. Stanno sfruttando la necessità della Russia di trovare partner alternativi per negoziare condizioni favorevoli.
La nuova rete rende le sanzioni più permeabili e aumenta la resilienza. Allo stesso tempo, il commercio diventa più complesso, costoso e opaco. Un maggior numero di intermediari significa margini più elevati, tempi di consegna più lunghi e maggiori rischi legali. La Russia può ancora procurarsi molti beni, ma spesso a costi più alti e con minori garanzie di qualità.
Le espropriazioni creano un controllo a breve termine e una sfiducia a lungo termine
L'acquisizione o la gestione temporanea di società straniere rientra nella strategia isolazionista economica della Russia. Gli asset delle aziende occidentali possono essere posti sotto il controllo statale, trasferiti a proprietari russi o venduti a condizioni politicamente determinate. Per il Cremlino, ciò offre diversi vantaggi a breve termine: gli impianti di produzione rimangono operativi, i posti di lavoro sono garantiti e gli operatori nazionali acquisiscono asset a condizioni favorevoli.
Nel lungo periodo, tuttavia, questa politica peggiora le condizioni per gli investimenti. I diritti di proprietà diventano dipendenti dalla lealtà geopolitica. Persino le aziende provenienti da paesi non direttamente coinvolti nelle sanzioni devono tenere conto di un rischio politico più elevato. Di conseguenza, i capitali richiedono rendimenti più alti, rimangono investiti nel breve termine o non affluiscono affatto nel paese.
Le conseguenze vanno oltre i singoli marchi o stabilimenti. Le moderne reti di produzione richiedono contratti affidabili, pezzi di ricambio, software, controllo qualità e finanziamenti a lungo termine. Uno stabilimento può essere acquisito fisicamente, ma le competenze manageriali, le catene di approvvigionamento internazionali e i progressi tecnologici non sono altrettanto facili da trasferire. La sostituzione a breve termine delle importazioni può quindi comportare perdite a lungo termine in termini di qualità e produttività.
Attacchi e sabotaggi aumentano il costo complessivo per l'economia
La crescente importanza degli attacchi contro infrastrutture energetiche, logistiche e industriali sta modificando il calcolo dei costi della guerra. Non solo le raffinerie e i magazzini russi sono colpiti, ma anche le infrastrutture in Ucraina e in altri paesi dell'Europa orientale. Gli attacchi ai magazzini di aziende internazionali dimostrano che le reti logistiche civili vengono coinvolte nel conflitto militare.
I danni economici non si limitano agli edifici distrutti. Le aziende investono in rifugi antiaerei, sistemi di sorveglianza, sistemi di ridondanza, ridistribuzione dei magazzini e assicurazioni. I trasporti vengono deviati, le scorte aumentano e i tempi di consegna si allungano. Sebbene queste spese creino domanda, non aumentano la produttività. Rappresentano piuttosto il costo del mantenimento di un livello di prestazioni esistente.
Presunti atti di sabotaggio nei paesi europei e il rafforzamento della sicurezza delle frontiere, ad esempio al confine tra Finlandia e Russia, contribuiscono anch'essi a questo scenario di costi ampliato. L'Europa sta investendo di più in protezione, sorveglianza e preparazione militare. La Russia, a sua volta, deve stanziare risorse aggiuntive per proteggere le proprie infrastrutture, porti, linee ferroviarie e infrastrutture energetiche. La guerra genera quindi costi di transazione e di sicurezza permanentemente più elevati per entrambe le parti.
Il sistema bancario sta diventando il canale di finanziamento dello Stato
Le banche russe hanno superato i primi anni di guerra meglio di quanto molti osservatori si aspettassero. I controlli sui capitali, il sostegno governativo, l'alleggerimento della pressione normativa e gli elevati margini di interesse hanno contribuito a stabilizzare il sistema. Ma la sua funzione sta cambiando. Le banche stanno diventando sempre più strumenti delle priorità governative.
Finanziano aziende produttrici di armi, acquistano titoli di Stato e concedono prestiti ad imprese di importanza strategica. Finché lo Stato si protegge indirettamente dalle perdite, i rischi possono rimanere nascosti. I problemi sorgono quando le aziende non riescono più a guadagnare a sufficienza a causa degli alti tassi di interesse, del calo della domanda civile o della mancanza di tecnologia. Di conseguenza, i crediti in sofferenza aumentano, mentre le banche detengono contemporaneamente quote sempre maggiori di titoli di Stato.
Si instaura uno stretto rapporto tra lo Stato, le banche e l'industria degli armamenti. Se un settore si trova in difficoltà, gli altri devono intervenire a suo sostegno. Lo Stato può ricapitalizzare le banche, ma ciò riduce la sua flessibilità fiscale. Le banche possono concedere prestiti alle imprese, ma questo immobilizza capitali. La banca centrale può fornire liquidità, ma un intervento eccessivamente generoso rischia di generare ulteriori pressioni inflazionistiche.
Una crisi del sistema bancario aperto non è quindi lo scenario più probabile a breve termine. È più probabile un graduale deterioramento della qualità del credito, mascherato da garanzie statali, regole di bilancio e ristrutturazioni del debito. Il prezzo da pagare è un'allocazione del capitale sempre più inefficiente.
La forza militare e la debolezza economica sono compatibili
La crescente pressione sull'economia russa non implica automaticamente una diminuzione, nel breve termine, della minaccia militare per la NATO. Uno Stato può sacrificare lo sviluppo civile e al contempo mobilitare risorse considerevoli per le forze armate, i missili, i droni e le agenzie di sicurezza. L'aumento previsto della spesa per la difesa entro il 2027, in particolare, dimostra che le priorità militari non vengono ridimensionate nonostante la debolezza economica.
Sarebbe quindi pericoloso per l'Europa scambiare la stanchezza economica per un via libera strategico. La Russia può mantenere o espandere le proprie capacità militari a scapito della prosperità futura. Un'economia civile più debole potrebbe addirittura aumentare l'incentivo politico al confronto se il regime traesse sempre più la propria legittimità dalla guerra, dalle narrazioni di minaccia e dalla mobilitazione nazionale.
Allo stesso tempo, i fattori economici limitano la qualità e la durata della potenza militare. La carenza di manodopera, il ritardo tecnologico, gli elevati costi di finanziamento e le infrastrutture danneggiate rendono difficile convertire efficacemente il denaro in armi, personale ed efficacia operativa. Pertanto, ciò che conta non è solo l'entità del bilancio della difesa, ma anche quali beni e capacità reali si possono produrre con esso.
I legami politici dei singoli governi europei con Mosca, i dibattiti sui negoziati e le diverse valutazioni della minaccia russa influenzano anch'essi l'unità occidentale. Per la Russia, i contatti diplomatici, gli interessi economici e i conflitti politici interni in Europa possono essere altrettanto importanti quanto le relazioni commerciali dirette. La resilienza economica è quindi anche una funzione geopolitica della capacità di eludere le sanzioni e di dividere le coalizioni avversarie.
Anche la pace sarebbe economicamente difficile
La fine delle ostilità fornirebbe sollievo economico alla Russia, ma non porterebbe automaticamente a un ritorno alla normalità economica in tempo di pace. Milioni di lavoratori, numerose regioni e grandi aziende dipendono ora, direttamente o indirettamente, dai contratti militari. Una rapida riduzione di questa domanda potrebbe causare il collasso della produzione, dei salari e dei bilanci regionali.
Allo stesso tempo, sarebbe stato necessario reintegrare i soldati, curare i feriti e ricollocare il personale militare in impieghi civili. Le aziende del settore della difesa non avrebbero potuto semplicemente passare alla produzione di prodotti civili competitivi. Le sanzioni sarebbero probabilmente state allentate solo gradualmente e in base ad accordi politici. Gli investitori stranieri sono rimasti cauti a causa dei rischi legali e geopolitici.
Il Cremlino ha quindi un incentivo economico a non porre fine bruscamente alla domanda di servizi militari. Anche in caso di cessate il fuoco, gli elevati livelli di spesa militare, l'accumulo di truppe e gli investimenti in sicurezza potrebbero continuare. L'economia di guerra si trasformerebbe potenzialmente in un'economia permanentemente militarizzata.
Il paradosso della pace risiede nel fatto che la fine della guerra aprirebbe migliori opportunità di sviluppo a lungo termine, ma potrebbe innescare una crisi di adattamento a breve termine. Più a lungo dura la militarizzazione, più difficile diventa il ritorno a un modello di crescita civile.
Ciò che il discorso pubblico rivela e ciò che nasconde
Un'analisi di 68 articoli sull'economia di guerra e la geopolitica russa rivela una forte attenzione alle perdite militari e alle immediate conseguenze della guerra in Ucraina. Trentuno articoli, pari al 45,6%, trattano questo argomento. Altri 12 articoli, pari al 17,6%, esaminano la Russia come minaccia militare e strategica per la NATO. Insieme, queste due prospettive dominano quasi i due terzi degli articoli analizzati.
Molta meno attenzione è dedicata alla nazionalizzazione di aziende straniere, alla cooperazione con la Corea del Nord, agli scambi economici con la Cina, alla spesa internazionale per gli armamenti, ai casi di sabotaggio, alla cooperazione con l'Iran in materia di droni e alle iniziative diplomatiche. Alcuni articoli trattano dell'industria diesel, dei territori settentrionali, delle relazioni economiche con la Malesia, della sicurezza delle frontiere finlandesi, degli attacchi ai magazzini logistici occidentali e dei legami politici dell'Ungheria con Mosca.
Questa distribuzione riflette accuratamente le dinamiche visibili del conflitto, ma sottovaluta i meccanismi economici silenziosi. La politica delle banche centrali, la qualità del credito, il finanziamento pubblico, la produttività, la carenza di manodopera e gli squilibri fiscali generano titoli di giornale meno eclatanti rispetto agli attacchi dei droni o alle offensive militari. Tuttavia, sono cruciali per la sostenibilità a lungo termine dell'economia di guerra russa.
Inoltre, sussiste un problema metodologico. Rapporti multipli o quasi identici possono dare eccessiva enfasi a determinati argomenti. Se lo stesso rapporto appare su diversi portali o se un rapporto di un'agenzia viene ripreso da molti media, il numero di articoli aumenta senza generare alcuna informazione indipendente aggiuntiva. La frequenza mediatica misura l'attenzione, non automaticamente la rilevanza economica.
Un approccio di monitoraggio equilibrato dovrebbe pertanto includere categorie separate per la politica monetaria, il bilancio, le entrate energetiche, il mercato del lavoro, le banche, la capacità industriale, il commercio estero e la dipendenza tecnologica, oltre agli eventi militari. Solo la combinazione di questi indicatori rivela se il sistema si sta semplicemente impoverendo o se si sta effettivamente dirigendo verso una grave instabilità.
Cinque possibili percorsi di sviluppo
Nello scenario più favorevole al Cremlino, la banca centrale rimane gestita da professionisti, l'inflazione diminuisce gradualmente, i prezzi del petrolio restano sufficientemente alti e la Cina mantiene aperti i canali commerciali. La crescita resterebbe debole, ma il sistema potrebbe funzionare per diversi anni. La popolazione subirebbe perdite reali in termini di benessere, senza però una crisi finanziaria conclamata.
In un secondo scenario, la politica monetaria diventerebbe più politicizzata dopo il 2027. I tassi di interesse verrebbero tagliati troppo presto per alleviare la pressione sulle imprese e sul governo. Nel breve termine, ciò potrebbe stimolare gli investimenti e i prestiti. Nel medio termine, tuttavia, si verificherebbero con maggiore probabilità un rublo più debole, un'inflazione più elevata e una crescente sfiducia nei depositi bancari e nei titoli di Stato.
Una terza via di sviluppo sarebbe il dominio fiscale. In questo scenario, la politica monetaria e fiscale sarebbero sempre più allineate alle esigenze di finanziamento dello Stato. Le banche deterrebbero più titoli di Stato, finanzierebbero in via preferenziale le imprese strategiche e spiazzerebbero i mutuatari privati. Il sistema rimarrebbe controllabile, ma diventerebbe sempre più dipendente dallo Stato e meno produttivo.
Il quarto scenario sarebbe uno shock esterno. Un calo significativo dei prezzi del petrolio, sanzioni più severe contro le reti di trasporto e di pagamento, o gravi danni alle raffinerie potrebbero avere un impatto simultaneo sui ricavi da esportazione e sulle entrate fiscali. In tal caso, il governo dovrebbe attuare tagli più rapidi, aumentare le tasse, utilizzare le riserve o allentare le politiche monetarie e creditizie.
Nel quinto scenario, la Russia passa a un'economia di mobilitazione ancora più completa. Prezzi, capitali, produzione e lavoro sarebbero sottoposti a un controllo amministrativo più rigido. Ciò potrebbe consentire di dare priorità alla produzione militare per un periodo più lungo. Tuttavia, la prosperità civile, l'innovazione e l'efficienza economica diminuirebbero ulteriormente. Una simile situazione potrebbe persistere politicamente più a lungo di quanto suggeriscano i modelli basati sul mercato, ma è associata a una crescente repressione.
Il vero prezzo della stabilità
L'economia russa non è sull'orlo di un collasso spettacolare. Possiede troppe materie prime, troppi strumenti di controllo statale e troppe vie di fuga internazionali perché un singolo shock possa necessariamente far crollare l'intero sistema. Allo stesso tempo, l'idea di un'economia di guerra robusta e autosufficiente è fuorviante.
La crescita è debole, l'inflazione troppo elevata, i tassi di interesse restrittivi e gli investimenti civili ostacolati. Il governo sta aumentando le tasse e il debito, sacrificando al contempo la spesa sociale e produttiva a favore delle priorità militari. La Cina sta stabilizzando il commercio estero, ma in tal modo sta acquisendo influenza. L'elevato livello di occupazione maschera una grave carenza di personale qualificato. Le entrate derivanti dalle materie prime rimangono indispensabili, mentre la loro estrazione sta diventando più costosa e rischiosa.
La banca centrale ha finora impedito che queste contraddizioni si aggravassero simultaneamente. Questo è il fulcro della metafora del chiodo singolo. La metafora diventa imprecisa se interpretata come la previsione di un collasso automatico in seguito alla potenziale uscita di scena di Nabiullina. In tal caso, istituzioni, controlli e coercizione fiscale rimarrebbero in vigore. È invece accurata come monito contro una pericolosa concentrazione della stabilità economica nelle mani di un numero ristretto di tecnocrati professionisti e della fiducia politica che ancora viene loro accordata.
Il punto cruciale non è se la Russia andrà in default nel 2027. Uno scenario più probabile è una forma più dura di stabilità economica: minore crescita, maggiore intervento statale, tasse più elevate, minore benessere della popolazione civile e crescente dipendenza dalla spesa militare. Questo potrebbe consentire al sistema di durare più a lungo di quanto i suoi critici prevedano, ma a un costo sempre maggiore.
L'economia russa, quindi, non è appesa a un solo chiodo. Dipende dal petrolio, dalla Cina, dai finanziamenti forzati, dalla domanda statale, dal controllo amministrativo e da un contesto imprenditoriale flessibile. Ma la banca centrale è il chiodo che impedisce a questi supporti contraddittori di trasformarsi in un caos totale. Se questo chiodo dovesse essere sostituito, allentato o piegato politicamente nel 2027, non ne conseguirebbe necessariamente un collasso immediato. Tuttavia, aumenterebbe significativamente il rischio che una progressiva erosione economica si trasformi in una vera e propria crisi macroeconomica.
📈🚀 Dalla visibilità alla fiducia 👀🤝 Il tuo percorso scalabile con Xpert.Digital

Dalla visibilità alla fiducia: il tuo percorso scalabile con Xpert.Digital - Immagine: Xpert.Digital
Nel settore B2B industriale, le relazioni commerciali durature raramente nascono dall'oggi al domani. Si sviluppano gradualmente, attraverso la visibilità, la rilevanza professionale, i punti di contatto ricorrenti e la crescente fiducia. Il modello a 4 fasi di Xpert.Digital affronta proprio questo aspetto: offre un percorso strutturato che inizia con un punto di ingresso gestibile e può evolversi in una collaborazione più profonda per lo sviluppo del business, se necessario.
Anziché affidarsi a roboanti promesse di marketing, questo modello mette al centro la relazione. Le aziende partono da parametri chiaramente definiti e facilmente calcolabili, per poi decidere, in base alla propria esperienza, fino a che punto desiderano ampliare la collaborazione. Un fattore chiave per questo processo di costruzione della fiducia senza interruzioni: la piattaforma evita completamente le fastidiose pubblicità, in modo che l'attenzione editoriale rimanga focalizzata esclusivamente sulla competenza delle aziende.
Maggiori informazioni qui:
Il tuo partner globale per il marketing e lo sviluppo aziendale
☑️ La nostra lingua aziendale è l'inglese o il tedesco
☑️ NOVITÀ: Corrispondenza nella tua lingua madre!

Konrad Wolfenstein
Io e il mio team saremo lieti di essere a tua disposizione come tuo consulente personale.
Puoi contattarmi compilando il modulo di contatto qui [email protected]:o semplicemente chiamandomi al numero +49 7348 4088 965. Il mio indirizzo email è
Non vedo l'ora di iniziare il nostro progetto comune.