Shock in borsa: cosa si cela dietro il crollo dei titoli azionari legati all'IA? Tremila miliardi di dollari di capitalizzazione di mercato in meno. Immagine creativa sull'argomento, con l'IA: Xpert.Digital
Il boom dell'intelligenza artificiale si scontra con la realtà: questi rischi stanno emergendo con chiarezza
Dopo l'entusiasmo per l'intelligenza artificiale, ciò che conta è la redditività: quali aziende sono ora sotto pressione?
Centri dati, elettricità, profitti: perché l'euforia per l'IA sta raggiungendo i suoi limiti
Il boom dell'intelligenza artificiale ha alimentato i mercati azionari per anni. Ma ora gli investitori si pongono una domanda scomoda: gli enormi investimenti in chip, data center e infrastrutture energetiche genereranno effettivamente i profitti già incorporati nei prezzi delle azioni? Il forte calo dei titoli tecnologici dimostra che il mercato non è più focalizzato esclusivamente sulle grandi promesse per il futuro. Sempre più spesso, ciò che conta sono i rendimenti concreti, la clientela affidabile e la capacità di finanziare ingenti investimenti.
Non si tratta solo di una giornata di mercato deludente. I ritardi nella costruzione dei data center, l'aumento della domanda di energia elettrica e l'incertezza politica potrebbero modificare le aspettative di crescita del settore dell'IA. Allo stesso tempo, elevati investimenti non sono automaticamente garanzia di modelli di business redditizi e sostenibili: il fattore cruciale è se le aziende riescono ad attrarre un numero sufficiente di clienti paganti con le loro offerte di IA e a coprire i costi. Lo shock del mercato azionario non è quindi né la prova della fine del boom dell'IA né un motivo per liquidare le perdite come una semplice opportunità di acquisto. Piuttosto, segna una rivalutazione che dovrebbe rivelare quali aziende stanno effettivamente creando valore e quali sono state spinte principalmente da aspettative elevate.
Correlato a questo:

Quando il futuro diventa troppo costoso: ora non è più la promessa che conta, ma il profitto
Uno shock del mercato azionario di maggiore importanza rispetto a una brutta giornata di contrattazioni
I mercati azionari internazionali stanno attraversando una fase di rivalutazione il cui significato va ben oltre le perdite dei singoli giorni di contrattazione. Al centro di tutto c'è una questione che spesso è stata messa in secondo piano dall'entusiasmo tecnologico durante la rapida ascesa dell'intelligenza artificiale: quanto dovrebbero valere oggi le aziende quando una parte sostanziale dei loro profitti attesi sarà generata solo in un futuro incerto? Il recente crollo dei mercati dimostra che gli investitori stanno nuovamente rispondendo a questa domanda con maggiore rigore.
Giovedì 5 novembre 2026, il Nasdaq 100 ha perso circa il 6,4%. Il più ampio Nasdaq Composite ha ceduto circa il 5,5%, scendendo di oltre il 10% rispetto al suo massimo recente. Questa distinzione è importante: i due indici rappresentano gruppi di aziende diversi e non devono essere considerati sinonimi, nonostante i nomi simili. Le perdite sono state particolarmente marcate tra le aziende di semiconduttori e altre imprese la cui attività è strettamente legata all'espansione delle infrastrutture di intelligenza artificiale.
La perdita complessiva per il mercato azionario americano è stata stimata in circa tremila miliardi di dollari di capitalizzazione di mercato. La cifra corrispondente in euro, pari a circa 2.680 miliardi, è una conversione dipendente dal tasso di cambio e non una perdita indipendente. L'incertezza è persistita a livello internazionale anche venerdì. Il mercato azionario sudcoreano ha perso temporaneamente quasi il 9%, mentre il DAX è sceso di circa il 2,4% il giorno dopo aver raggiunto un massimo storico.
Questi dati descrivono una netta perdita di fiducia, ma non ancora una crisi economica uniforme. È fondamentale notare che le perdite sono distribuite in modo disomogeneo. Mentre i modelli di business particolarmente ambiziosi legati all'intelligenza artificiale stanno subendo pressioni, alcune aziende del settore sanitario, alimentare e industriale se la cavano relativamente meglio. Il mercato azionario sta nuovamente distinguendo in modo più netto tra la crescita promessa e i rendimenti già conseguiti.
Perché la perdita di valore di mercato non è denaro contante svanito
L'idea che migliaia di miliardi di dollari siano andati in fumo in un solo giorno rende bene l'idea della portata dello shock, ma può essere economicamente fuorviante. Il valore di mercato si calcola moltiplicando il numero di azioni in circolazione per il prezzo di mercato corrente. Se questo prezzo scende, il valore teorico di tutte le azioni diminuisce, anche se solo una parte di esse è stata effettivamente scambiata.
Pertanto, tremila miliardi di dollari non sono stati necessariamente ritirati dai portafogli e investiti altrove. Piuttosto, acquirenti e venditori hanno accettato prezzi più bassi. Questi nuovi prezzi rivalutano anche le azioni che nessuno ha venduto. Ne consegue che i cali di prezzo non implicano automaticamente che una somma di denaro corrispondente debba ora affluire in altri settori.
Dal punto di vista economico, tali variazioni di valutazione non sono affatto insignificanti. Gli investitori dispongono di meno capitale, le società potrebbero ricevere meno denaro per azione negli aumenti di capitale e le posizioni a leva potrebbero subire pressioni. Se le garanzie perdono valore, potrebbero essere richiesti fondi aggiuntivi o le posizioni potrebbero essere vendute forzatamente.
Anche l'economia reale può risentirne. Chi si sente più povero potrebbe rimandare spese importanti. Le aziende rivedono gli investimenti quando il finanziamento diventa più difficile. Uno shock del mercato azionario, quindi, non si limita necessariamente alle piattaforme di trading. Tuttavia, se ciò si traduca in un onere economico più ampio dipende dalla persistenza delle perdite e dalla gravità con cui queste incidono su finanziamenti, consumi e investimenti.
Dopo gli aiuti politici, viene la fase di valutazione dei costi
Il rapido cambiamento di sentiment successivo alle elezioni di metà mandato negli Stati Uniti illustra come gli eventi politici vengano elaborati dai mercati finanziari. Inizialmente, un risultato elettorale chiaro può portare sollievo perché diminuisce l'incertezza sulle maggioranze e sulle responsabilità. Solo in seguito gli investitori esaminano più attentamente le possibili conseguenze economiche che la nuova situazione politica potrebbe avere sui singoli settori.
Per i titoli azionari del settore dell'IA, le potenziali restrizioni sui data center sono diventate un tema centrale. I successi elettorali dei politici che vogliono limitare, sospendere temporaneamente o sottoporre nuove sedi a regolamentazioni più severe hanno alimentato i timori di un rallentamento dell'espansione. Ciò non ha necessariamente modificato l'importanza a lungo termine dell'intelligenza artificiale, ma ha alterato il ritmo previsto per la sua espansione infrastrutturale.
Per il mercato azionario, è sufficiente una variazione di probabilità. Non serve nemmeno che venga approvata una legge specifica perché gli investitori riducano le proprie aspettative di profitto. Se un progetto potenzialmente inizia più tardi, ordini, vendite e flussi di cassa subiscono dei ritardi. Allo stesso tempo, i costi di pianificazione e finanziamento possono aumentare.
Un'analisi obiettiva deve tuttavia distinguere tra promesse elettorali, possibilità legali e misure effettivamente attuate. Non tutte le rivendicazioni politiche si concretizzano allo stesso modo. Le diverse responsabilità statali e comunali, i contratti esistenti e gli interessi economici limitano il margine di manovra.
L'incertezza è dunque reale, ma la sua portata finale è ancora da definire. La situazione diventa particolarmente problematica laddove la valutazione presuppone già un'espansione pressoché priva di intoppi.
La digitalizzazione, che si presume illimitata, sta incontrando dei colli di bottiglia fisici
L'intelligenza artificiale viene spesso percepita come uno sviluppo puramente digitale. In realtà, si basa su un'infrastruttura fisica che non può essere costruita con arbitraria rapidità. I processori potenti richiedono edifici, connessioni elettriche, sistemi di raffreddamento, linee dati e condizioni operative affidabili. Ognuno di questi fattori può diventare un collo di bottiglia.
Un chip ordinato non genera alcun beneficio economico se il data center non viene completato nei tempi previsti. Un edificio finito rimane improduttivo se la capacità di rete promessa è insufficiente. E una struttura ad alte prestazioni non genera automaticamente entrate se la sua capacità viene utilizzata solo parzialmente o se i clienti negoziano prezzi inferiori.
Queste interdipendenze spiegano perché un problema in un singolo punto possa propagarsi all'intera catena di fornitura. Gli operatori dei data center posticipano gli ordini di hardware. I fornitori adeguano i loro piani di produzione. I produttori di apparecchiature prevedono un ritardo nei ricavi. Gli istituti finanziari devono far fronte a scadenze più lunghe.
Il progresso tecnologico si muove dunque entro limiti economici e fisici. Il coordinamento tra i brevi cicli di innovazione dei processori e i lunghi cicli di pianificazione delle infrastrutture energetiche è particolarmente importante. Se l'hardware viene rapidamente sostituito da generazioni più potenti mentre i progetti di costruzione subiscono ritardi, aumenta il rischio che i piani di investimento debbano essere rivisti ancor prima della loro piena realizzazione.
Ciò crea una sfida fondamentale: il successo non è determinato dalla velocità massima di una singola azienda, bensì dallo sviluppo coordinato dell'intera infrastruttura.
La resistenza ai data center è un problema di distribuzione
La resistenza politica alla costruzione di nuovi data center non può essere spiegata semplicemente come tecnofobia. Spesso, la questione riguarda la distribuzione dei costi e dei benefici. Per un comune, un grande progetto può significare investimenti e gettito fiscale aggiuntivi. Allo stesso tempo, crea oneri quali l'utilizzo del territorio, il traffico veicolare, l'aumento della domanda di energia elettrica e l'espansione delle infrastrutture locali.
La questione di chi debba pagare per la maggiore capacità di rete è particolarmente delicata. Se i costi vengono ripartiti ampiamente tramite tariffe, le famiglie e le altre imprese potrebbero risentirne. Se invece i gestori dei data center si fanno carico di una quota maggiore, la redditività dei loro progetti potrebbe risentirne. Entrambe le opzioni hanno conseguenze politiche ed economiche.
Anche il numero di posti di lavoro permanenti gioca un ruolo importante. Un data center ad alta intensità di capitale può richiedere ingenti investimenti senza impiegare, durante il suo funzionamento, un numero di persone paragonabile a quello di un sito industriale di dimensioni simili. Pertanto, l'ammontare degli investimenti da solo non è sufficiente a misurare i benefici per la regione.
Gli studi del Fondo Monetario Internazionale evidenziano l'importanza della domanda di energia elettrica. Nelle aziende con attività di intelligenza artificiale integrate verticalmente, la quota dei costi dell'energia elettrica sul totale delle spese è aumentata in media dallo 0,8% all'1,6% tra il 2019 e il 2023. Per le aziende che si occupano esclusivamente di data center, la percentuale è stata significativamente più alta, tra il 13% e il 15%. Queste cifre riflettono modelli di business diversi e non sono direttamente applicabili a tutte le aziende. Tuttavia, dimostrano che l'approvvigionamento energetico è una componente cruciale dell'equazione economica.
La questione cruciale è: chi trae effettivamente profitto dall'intelligenza artificiale?
L'entità di un investimento iniziale dice poco sulla sua redditività futura. Un'azienda può investire miliardi in potenza di calcolo e faticare comunque a ottenere un ritorno ragionevole. Il fattore cruciale è se i clienti sono costantemente disposti a pagare prezzi che coprano i costi operativi, l'ammortamento, il finanziamento e un ragionevole ritorno sul capitale investito.
Gli interessi variano lungo la catena del valore. Un fornitore di chip può generare elevati profitti al momento della vendita. Il suo cliente, a sua volta, deve utilizzare l'hardware acquistato in modo economicamente vantaggioso. Un fornitore di servizi cloud può registrare ulteriori entrate, mentre le aziende che utilizzano i suoi servizi non traggono ancora sufficienti benefici dalle loro applicazioni di intelligenza artificiale.
Al contrario, una tecnologia può essere molto preziosa per gli utenti senza però consentire ai suoi fornitori di ottenere margini eccezionali nel lungo periodo. Quando la concorrenza e l'efficienza tecnica fanno scendere i prezzi, i clienti ne traggono vantaggio, mentre il ritorno sull'investimento per i singoli gestori delle infrastrutture subisce pressioni.
Il progresso economico complessivo e i rendimenti per gli azionisti sono quindi fattori distinti. La diffusione di successo dell'intelligenza artificiale non garantisce che ogni azione coinvolta si rivelerà un investimento interessante.
Il ciclo di investimento diventa sostenibile a lungo termine soprattutto quando i clienti indipendenti ottengono vantaggi tangibili: tempi di elaborazione ridotti, tassi di errore inferiori, migliore utilizzo della capacità produttiva o maggiori ricavi. Solo tali risultati creano una domanda affidabile che non dipenda permanentemente da nuovi round di finanziamento o da previsioni future sempre più ottimistiche.
Le aspettative elevate rendono vulnerabili anche le aziende migliori
Un'azienda eccellente può rivelarsi un cattivo investimento se il suo prezzo riflette troppo da vicino il suo successo. Questa semplice distinzione spiega una parte significativa delle attuali dinamiche di mercato.
I prezzi delle azioni riflettono non solo gli utili correnti, ma anche le aspettative sui flussi di cassa futuri. Quanto più si prevede una crescita maggiore di questi rendimenti attesi e quanto più lontano nel futuro si collocano, tanto più la valutazione diventa sensibile alle variazioni delle ipotesi.
Un esempio puramente illustrativo dimostra la relazione. Se un'azienda viene valutata 50 volte il suo utile annuo previsto e successivamente il mercato accetta solo 35 volte tale importo, il suo valore calcolato diminuisce del 30%, supponendo che gli utili rimangano invariati. Se, contemporaneamente, le aspettative di profitto diminuiscono del 10%, il calo complessivo è del 37%. Ciò non implicherebbe né l'insolvenza né il completo fallimento dell'azienda.
Ecco perché le azioni possono crollare bruscamente anche se l'azienda in questione continua a crescere. Semplicemente, la crescita potrebbe essere più lenta di quanto previsto dal prezzo delle azioni precedente.
I titoli azionari del settore dell'intelligenza artificiale possono trovarsi a fronteggiare una serie di fattori concomitanti: ritardi nei ricavi, margini inferiori, costi di finanziamento più elevati e una valutazione più prudente. Il mercato, di conseguenza, non si limita ad adeguare le previsioni trimestrali, ma potenzialmente modifica l'intero orizzonte temporale previsto.
Chiunque valuti un calo dei prezzi deve quindi chiedersi quali presupposti fossero stati incorporati nel prezzo precedente. Il prezzo massimo precedente non costituisce una prova indipendente del valore economico.
Perché le aziende di semiconduttori stanno reagendo in modo particolarmente forte
Il settore dei semiconduttori è al centro della svendita perché la sua domanda è strettamente legata ai budget di investimento di altre aziende. Se l'espansione dei data center viene accelerata, gli ordini di processori, memorie e altri componenti aumentano. Se viene posticipata, le previsioni di fatturato possono rapidamente subire pressioni.
Le perdite di quasi il 16% registrate dai titoli azionari americani del settore dei semiconduttori dall'inizio della settimana illustrano questa sensibilità. Il fatto che persino Nvidia abbia chiuso in territorio negativo da inizio anno dimostra quanto poca protezione offra una solida posizione di mercato contro le fluttuazioni di valutazione a breve termine.
Tuttavia, il settore non è omogeneo. Le aziende differiscono per prodotti, clienti, modelli di produzione e mercati di vendita. Un'azienda che fornisce principalmente data center si trova ad affrontare rischi diversi rispetto a un fornitore con un'attività diversificata nell'elettronica industriale, nella tecnologia automobilistica o nelle telecomunicazioni. Anche l'intercambiabilità dei prodotti e il potere contrattuale con i clienti variano.
Inoltre, occorre distinguere tra domanda differita e domanda persa. Se un data center viene costruito con qualche mese di ritardo, l'ordine può essere effettuato successivamente. Se un progetto viene definitivamente annullato o sostituito da una soluzione tecnica più efficiente, la domanda a lungo termine cambia.
I precedenti cali del 30-40%, seguiti da riprese, dimostrano l'elevata volatilità di questo settore. Tuttavia, ciò non costituisce una regola di acquisto automatica. Le condizioni prevalenti, le valutazioni e i cicli della domanda potrebbero non essere in linea con la situazione attuale.
🎯🎯🎯 Hub B2B basato sui dati come soluzione quasi interna


La soluzione quasi interna: come Xpert.Digital colma le lacune operative nel marketing e nelle vendite B2B – Smart Content-Driven Business - Immagine: Xpert.Digital
Xpert.Digital è un hub industriale B2B basato sui dati, guidato da Konrad Wolfenstein . L'azienda funge da soluzione esterna, quasi interna, per i partner industriali, colmando le lacune operative in marketing, contenuti e vendite, senza richiedere risorse aggiuntive al cliente.
Maggiori informazioni qui:
La forza relativa dell'Europa rispetto al settore dell'IA
La lezione che si può trarre dalla bolla delle dot-com non è il pessimismo tecnologico
Il paragone con l'anno 2000 è ovvio, ma va usato con precisione. La bolla delle dot-com non ha dimostrato che internet fosse economicamente irrilevante. Ha dimostrato che una valutazione corretta della direzione tecnologica può essere collegata a valutazioni aziendali completamente errate.
Con l'intelligenza artificiale, entrambe le affermazioni possono essere vere contemporaneamente: la tecnologia cambia radicalmente i processi economici, eppure alcune azioni sono ancora troppo costose. Chiunque veda queste possibilità come una contraddizione confonde il beneficio sociale con i rendimenti individuali ottenibili sugli investimenti.
Tuttavia, un confronto indiscriminato tra i mercati odierni e la situazione di allora sarebbe problematico. All'interno del settore tecnologico, esistono differenze significative tra grandi aziende redditizie, fornitori specializzati e operatori ad alta intensità di capitale con elevate esigenze di finanziamento. Pertanto, una reazione eccessiva non ha necessariamente un impatto uguale sull'intero mercato.
È utile distinguere tre domande. La tecnologia è rilevante nel lungo termine? L'azienda in questione è in grado di generare profitti costanti grazie ad essa? E il prezzo attuale delle azioni è ragionevole in relazione a tali profitti?
Solo quando tutti e tre i livelli si allineano in modo convincente emerge una solida giustificazione per l'investimento. La semplice affermazione che l'IA sarà più importante tra dieci anni di quanto lo sia oggi non risponde alla domanda sulla valutazione. Allo stesso modo, un forte calo dei prezzi non dimostra che la tecnologia sia stata sovrastimata. Può significare solo che il mercato ne ha sovrastimato i benefici economici, sia in termini di tempistica che di impatto finanziario.
Dal movimento ascendente condiviso, verrà effettuata una selezione in base alla qualità del rendimento
Durante il boom, aziende molto diverse tra loro hanno potuto beneficiare della stessa narrazione dominante. Secondo questa visione, più intelligenza artificiale significava più data center, più chip, maggiore domanda di energia elettrica e, di conseguenza, profitti in aumento lungo l'intera catena del valore. La recente correzione mette in discussione questa connessione semplicistica.
Oggi le differenze si fanno più evidenti. Un'azienda con contratti a lungo termine e sicuri e un bilancio solido deve essere valutata in modo diverso rispetto a un fornitore che prefinanzia la propria capacità produttiva e deve acquisire clienti solo in un secondo momento. Un produttore con una tecnologia difficilmente sostituibile ha opzioni diverse rispetto a un fornitore di servizi intercambiabili.
Anche al di fuori del settore dell'IA, si assiste a un'analisi più approfondita. I settori sanitario e alimentare possono beneficiare di una domanda relativamente stabile. Tuttavia, né l'aumento dei profitti né la stabilità dei prezzi delle azioni sono garantiti. Regolamentazione, concorrenza, aumento dei costi e valutazioni già elevate rimangono fattori rilevanti.
Il settore industriale, spesso considerato un settore difensivo, va trattato con particolare cautela. Molti gruppi industriali dipendono fortemente dai cicli economici, dalla domanda di beni strumentali e dal commercio internazionale. Altri si basano maggiormente su ricavi ricorrenti derivanti dalla manutenzione o da prodotti di consumo specializzati.
La nuova linea di demarcazione, quindi, non si traccia tanto tra industrie moderne e tradizionali, quanto piuttosto tra diverse qualità di profitto. La domanda affidabile, i margini sufficienti e le limitate esigenze di finanziamento stanno acquisendo sempre maggiore importanza rispetto alle semplici promesse di crescita.
La relativa forza dell'Europa è inizialmente un effetto della sua composizione
I mercati azionari europei possono beneficiare di una minore ponderazione delle società di intelligenza artificiale, particolarmente colpite dalla crisi. Le grandi aziende del settore sanitario, alimentare e industriale hanno un'influenza maggiore su molti indici europei rispetto al Nasdaq 100.
Tuttavia, ciò non implica automaticamente una superiorità economica complessiva per l'Europa. Se un mercato subisce un calo minore grazie alla sua composizione settoriale, si tratta inizialmente di una differenza strutturale nella composizione dell'indice. Un confronto significativo dovrebbe inoltre mettere a confronto aziende di settori simili e con modelli di business analoghi.
La sede centrale di un'azienda non coincide necessariamente con il suo territorio economico. Un produttore europeo potrebbe dipendere fortemente dalla sua attività negli Stati Uniti. Un'azienda sanitaria americana potrebbe generare ricavi a livello globale. Pertanto, concentrarsi esclusivamente sulla ponderazione per paese permette di cogliere solo una parte della reale distribuzione del rischio.
Per gli investitori nell'Eurozona, anche i tassi di cambio giocano un ruolo importante. Un guadagno in dollari può essere ridotto da andamenti valutari sfavorevoli. Al contrario, un dollaro più forte può compensare in parte le perdite azionarie.
La relativa forza dell'Europa dovrebbe quindi essere interpretata più come un cambiamento nelle preferenze settoriali che come un netto distacco dagli Stati Uniti. Le aziende europee non diventeranno permanentemente attraenti semplicemente grazie a una minore presenza dell'IA nell'indice, ma attraverso prodotti competitivi, investimenti produttivi e valutazioni ragionevoli.
Il rischio di concentrazione maggiore è spesso nascosto all'interno del proprio portafoglio
Molti investitori si assumono maggiori rischi legati alla tecnologia e all'intelligenza artificiale di quanto non si rendano conto. Un ETF globale, ulteriori azioni Nvidia, un fondo sui semiconduttori e un fondo incentrato sull'IA possono apparire come investimenti separati. Tuttavia, da un punto di vista economico, possono includere più volte le stesse aziende e le stesse aspettative future.
Il numero di posizioni, quindi, dice poco sulla reale dispersione. Ciò che è cruciale è quanto i loro rendimenti dipendano da fattori comuni. Se diversi investimenti si basano su rapidi investimenti in data center, valutazioni elevate nel settore tecnologico e finanziamenti favorevoli, possono crollare tutti simultaneamente durante un periodo di stress di mercato.
Gli indici globali ponderati per la capitalizzazione di mercato non rafforzano intenzionalmente questa relazione, ma la riflettono. Se la capitalizzazione di mercato delle singole grandi aziende aumenta, il loro peso nell'indice cresce. Chiunque acquisti successivamente ulteriori azioni di queste aziende contribuisce ulteriormente ad aumentare la concentrazione già esistente.
Un'analisi di portafoglio significativa, pertanto, considera non solo nomi e paesi, ma anche le interdipendenze economiche condivise. Queste includono settori, clienti, valute, finanziamenti e la previsione di profitti immediati o futuri.
Oltre ad altri asset, è necessario considerare la situazione finanziaria complessiva. Chi basa la propria attività professionale in larga misura sugli investimenti tecnologici, o chi possiede un'azienda in questo settore, potrebbe già trovarsi ad affrontare rischi finanziari significativi in quest'area, oltre a quelli relativi al proprio portafoglio. Pertanto, la diversificazione dovrebbe tenere conto dell'intera situazione finanziaria, non solo del portafoglio titoli.
Perché l'indice mondiale appare meno drammatico dei titoli dei giornali
L'indice MSCI All Country World si attestava recentemente a circa il sei percento al di sotto del suo massimo storico, ma è comunque in rialzo di circa l'otto percento dall'inizio dell'anno. Questa istantanea dimostra che un forte calo in singoli segmenti di mercato non si traduce automaticamente in un calo altrettanto consistente del mercato azionario globale.
Allo stesso tempo, si raccomanda cautela nell'interpretazione dei risultati. Un indice ampio tende ad attenuare le differenze tra paesi, settori e aziende. Può apparire relativamente stabile anche se i singoli portafogli hanno già subito perdite significative.
Inoltre, i rendimenti personali dipendono dal momento dell'ingresso. Chi ha investito all'inizio dell'anno percepirà lo stesso andamento del mercato in modo diverso rispetto a chi ha acquistato poco prima del picco. Entrambi possono osservare lo stesso indice e constatare risultati molto diversi.
Anche un piccolo distacco dal massimo storico non indica necessariamente una valutazione favorevole. Se le aspettative sugli utili diminuiscono più bruscamente rispetto al prezzo delle azioni, un titolo potrebbe essere diventato più costoso, se misurato in base agli utili attesi, nonostante il calo.
I dati dell'indice globale ridimensionano quindi l'ipotesi di un collasso globale totale. Tuttavia, non escludono ulteriori perdite o un'escalation dei problemi. La questione cruciale rimane se la correzione si limiterà a valutazioni particolarmente ottimistiche o se influirà sull'attività di finanziamento e investimento di ampi settori dell'economia.
Come una rettifica di valutazione può trasformarsi in un problema di finanziamento
Una svendita di azioni diventa particolarmente pericolosa quando ostacola la realizzazione degli stessi progetti su cui si basavano le precedenti aspettative di crescita. Il calo dei prezzi azionari può rendere meno attraenti gli aumenti di capitale. Premi di rischio più elevati rendono i prestiti più costosi. Prospettive di utili incerte possono indurre i finanziatori a posticipare gli investimenti.
Questo crea un potenziale circolo vizioso: i dubbi sull'espansione riducono le valutazioni, le valutazioni più basse rendono più difficile il finanziamento e, a sua volta, il finanziamento più difficile rallenta l'espansione. Questo meccanismo non influenza tutte le aziende allo stesso modo.
Le aziende finanziariamente solide, con un elevato flusso di cassa costante, hanno maggiori probabilità di superare autonomamente le fasi di investimento. I fornitori specializzati, con elevate esigenze di finanziamento tramite debito, dipendono maggiormente dalla fiducia continua dei propri investitori.
Inoltre, le strette relazioni commerciali possono trasferire i rischi. Se un cliente importante riduce la spesa, ciò non influisce solo sul fornitore diretto, ma potenzialmente anche su altri produttori di apparecchiature e partner finanziari. Quanto più un'azienda è concentrata su pochi clienti principali, tanto più significativa diventa questa correlazione.
Ciò porta a un criterio di valutazione pratico: la crescita dei ricavi dovrebbe sempre essere considerata congiuntamente al flusso di cassa, al debito e al fabbisogno di capitale. Un'azienda in rapida crescita può essere finanziariamente più vulnerabile di un'azienda a crescita più lenta con liquidità stabile e limitate esigenze di investimento.
I settori dell'energia e delle infrastrutture rimangono aree di opportunità, pur presentando dei rischi
La ricerca di alternative porta inevitabilmente a considerare l'approvvigionamento energetico, le reti, il raffreddamento e le infrastrutture industriali. Questi settori possono beneficiare delle esigenze a lungo termine dell'economia digitale. Tuttavia, sarebbe errato considerarli automaticamente sostituti sicuri.
Un produttore di energia non guadagna di più semplicemente perché si verifica un aumento della domanda da qualche parte. La posizione geografica, la capacità disponibile, i termini contrattuali e le normative vigenti sono tutti fattori rilevanti. Un fornitore di apparecchiature per la rete elettrica può ricevere ordini consistenti e subire comunque aumenti dei costi o ritardi nei progetti.
Anche l'intensità di capitale è cruciale. Se i nuovi impianti diventano costosi e i relativi costi di finanziamento aumentano, un'ulteriore crescita può diluire i rendimenti. Pertanto, maggiori ricavi non si traducono necessariamente in maggiore valore per gli azionisti.
Anche la disponibilità di ulteriore capacità di generazione di energia elettrica gioca un ruolo nella valutazione economica complessiva. Le simulazioni del Fondo Monetario Internazionale mostrano che un forte aumento della domanda di data center, unito a una limitata espansione delle energie rinnovabili e delle reti di trasmissione, potrebbe esercitare una pressione considerevole sui prezzi dell'energia elettrica. Si tratta di scenari ipotetici, non di previsioni di prezzo affidabili.
L'opportunità economica, quindi, non risiede nella parola d'ordine "energia", bensì in modelli di business concreti che risolvano efficacemente i colli di bottiglia e che vengano adeguatamente remunerati per farlo.
A parte l'intelligenza artificiale, si applicano le stesse regole di valutazione
È comprensibile che gli analisti vedano del potenziale in altri settori. Se l'attenzione e i capitali si sono concentrati su pochi titoli tecnologici per un periodo prolungato, altre società potrebbero aver ricevuto meno attenzione. Questo può creare opportunità, ma non significa necessariamente una sottovalutazione generale.
Per le aziende del settore sanitario, la qualità dei prodotti, i sistemi di rimborso, i rischi normativi e, ove applicabile, la protezione brevettuale sono cruciali. Per i produttori di beni di consumo, la forza del marchio, i volumi di vendita e la capacità di trasferire i costi più elevati sono fondamentali. Per i gruppi industriali, la qualità degli ordini, l'utilizzo della capacità produttiva e il ritorno sul capitale investito sono di primaria importanza.
Il prezzo obiettivo di un analista non garantisce un rendimento. Si basa su ipotesi relative agli utili, ai parametri di valutazione e alle condizioni economiche. In seguito a un evento di mercato significativo, queste ipotesi potrebbero diventare obsolete, anche se il prezzo obiettivo viene comunque pubblicato senza modifiche.
Un divario maggiore tra il prezzo attuale e il valore obiettivo può quindi significare due cose completamente diverse: un'opportunità di ingresso più favorevole o un adeguamento ritardato del modello a prospettive peggiori.
Un approccio più sensato rispetto alla ricerca del prezzo obiettivo più elevato consiste nel confrontare diversi scenari. Come si comporterà l'azienda in condizioni di mercato normali? Cosa succede se la domanda si indebolisce? Di quanta flessibilità finanziaria dispone se la ripresa si protrae? Queste domande distinguono un'analisi solida dalla mera speranza di una ripresa dei prezzi.
Il punto di ingresso corretto non dipende dal prezzo elevato raggiunto in precedenza
Dopo perdite significative, cresce la tentazione di acquistare azioni semplicemente per via del loro prezzo scontato. Un calo del 30% sembra un affare. Tuttavia, è economicamente vantaggioso solo se il valore intrinseco non si è deteriorato in misura altrettanto significativa.
Un calo dei prezzi può correggere un eccesso di rialzo senza necessariamente rappresentare un affare. Allo stesso modo, un calo relativamente contenuto può offrire un'opportunità interessante se i rendimenti a lungo termine rimangono sostanzialmente invariati. La distanza dal massimo precedente non fornisce una risposta a questa domanda.
Anche l'orizzonte temporale degli investimenti è spesso frainteso. Una prospettiva a lungo termine non significa ignorare ogni sviluppo intermedio. È particolarmente utile quando l'azienda rimane economicamente redditizia e il capitale investito non è effettivamente necessario per un periodo prolungato.
Gli acquisti scaglionati possono ridurre il rischio di investire l'intero importo in un momento sfavorevole. Tuttavia, non impediscono le perdite dovute a un modello di business debole o a una valutazione gonfiata. L'acquisto sistematico non è una misura automatica di controllo qualità.
È particolarmente importante separare il capitale di investimento dalle passività prevedibili. Il denaro destinato alle tasse, alle spese correnti o agli acquisti importanti programmati ha una finalità diversa rispetto alle attività disponibili a lungo termine. Una strategia è resiliente solo se è in grado di resistere a un periodo prolungato di condizioni di mercato sfavorevoli.
Il test di stress psicologico è un fattore economico
La questione della capacità degli investitori di sopportare le perdite non è solo una questione di autocontrollo personale. Incide direttamente sul risultato effettivo dell'investimento. Chi vende frettolosamente dopo forti cali e poi rientra sul mercato dopo una ripresa può ottenere scarsi risultati anche con investimenti apparentemente solidi.
La tolleranza alle perdite finanziarie e la propensione al rischio emotivo non sono la stessa cosa. Un investitore può avere riserve finanziarie sufficienti e comunque subire gravi conseguenze dalle fluttuazioni quotidiane. Al contrario, qualcuno potrebbe assumersi volontariamente rischi elevati anche se la propria situazione finanziaria non lo consente.
Il monitoraggio frequente del portafoglio aumenta anche la consapevolezza delle variazioni a breve termine. Con titoli altamente volatili, questo può facilmente creare l'impressione di dover reagire a ogni movimento. Un approccio a lungo termine può quindi inavvertitamente trasformarsi in trading a breve termine.
Una logica predefinita può essere utile: qual è lo scopo della posizione? Su quali presupposti si basa l'investimento? Quali cambiamenti potrebbero effettivamente confutare questi presupposti? Questo facilita la distinzione tra le normali fluttuazioni dei prezzi e un deterioramento fondamentale.
La vera prova di resistenza dell'attuale ondata di vendite non consiste quindi solo nel sopportare le perdite, ma anche nel riconoscere se il proprio portafoglio sia adeguato alla propria effettiva situazione finanziaria e psicologica.
Tre percorsi di sviluppo anziché un'unica previsione apparentemente certa
Ulteriori sviluppi possono essere descritti in modo più significativo attraverso scenari piuttosto che con una singola previsione di prezzo. Nello scenario migliore, le restrizioni politiche rimangono limitate, i colli di bottiglia energetici vengono gradualmente risolti e l'utilizzo dell'IA cresce in modo sufficientemente redditizio. In tal caso, la recessione potrebbe, a posteriori, rivelarsi una correzione di valutazione significativa ma temporanea.
Uno scenario moderato prevederebbe un'espansione più lenta e distribuita a livello regionale. Gli investimenti rimarrebbero elevati, ma verrebbero indirizzati con maggiore precisione. Le aziende con una scarsa solidità finanziaria o con offerte intercambiabili subirebbero pressioni, mentre i leader di mercato redditizi e gli utenti di successo potrebbero sopravvivere. I prezzi delle azioni divergerebbero quindi in modo più significativo in base alla qualità dell'azienda.
Nel peggiore dei casi, la domanda di applicazioni di intelligenza artificiale a pagamento, le opzioni di finanziamento e la velocità di espansione delle infrastrutture potrebbero deludere contemporaneamente. Ciò potrebbe portare alla cancellazione di progetti, al calo degli ordini e a ulteriori revisioni al ribasso dei profitti. Un simile sviluppo avrebbe ripercussioni anche al di fuori del settore tecnologico.
Questi scenari non rappresentano probabilità. Illustrano quali relazioni economiche devono essere monitorate. Particolarmente significativi sono gli investimenti effettivi, la qualità dei contratti, l'utilizzo della capacità produttiva, il flusso di cassa operativo e i guadagni di produttività dimostrabili tra gli utenti.
Non ogni nuova generazione di modelli e non ogni lancio di prodotto spettacolare fornisce risposte a queste domande economiche.
Le nuove normative della borsa valori premiano la creazione di valore dimostrabile
Il recente crollo dei mercati suggerisce non tanto la fine dell'intelligenza artificiale, quanto piuttosto la fine di una valutazione eccessivamente generalizzata dei suoi beneficiari. La tecnologia può rimanere economicamente rilevante anche se singole aziende registrano rendimenti inferiori e alcuni titoli continuano a scendere.
Il cambiamento cruciale risiede nella scala. Gli investitori si pongono domande più precise su come la maggiore potenza di calcolo si traduca effettivamente in una domanda solvibile, quanto tempo occorra agli investimenti per ripagarsi e chi si fa carico dei costi delle reti elettriche, dei siti e del finanziamento. Queste domande non rappresentano un ostacolo al progresso economico, bensì un prerequisito per garantire che tale progresso rimanga finanziariamente sostenibile.
Ciò offre opportunità relative per l'Europa e per i settori al di fuori del tradizionale polo dell'IA. Tuttavia, queste opportunità si tradurranno in prospettive di investimento sostenibili solo se modelli di business solidi saranno accompagnati da prezzi ragionevoli. Abbandonare semplicemente il precedente titolo azionario favorito non è sufficiente.
La prospettiva economica, quindi, è la seguente: non spetta al mercato decidere se l'IA sia un bene o un male. Deve piuttosto distinguere quali investimenti siano produttivi, quali aziende possano trarne beneficio e quali valutazioni siano appropriate. Ed è proprio questa distinzione che sta riemergendo con notevole forza.
Il futuro dell'intelligenza artificiale, quindi, non dipende unicamente da modelli sempre più potenti. Dipende anche da connessioni elettriche, rapporti affidabili con i clienti, un'efficiente allocazione del capitale e profitti che possano essere finanziati senza dover continuamente nutrire nuove speranze.
📈🚀 Dalla visibilità alla fiducia 👀🤝 Il tuo percorso scalabile con Xpert.Digital

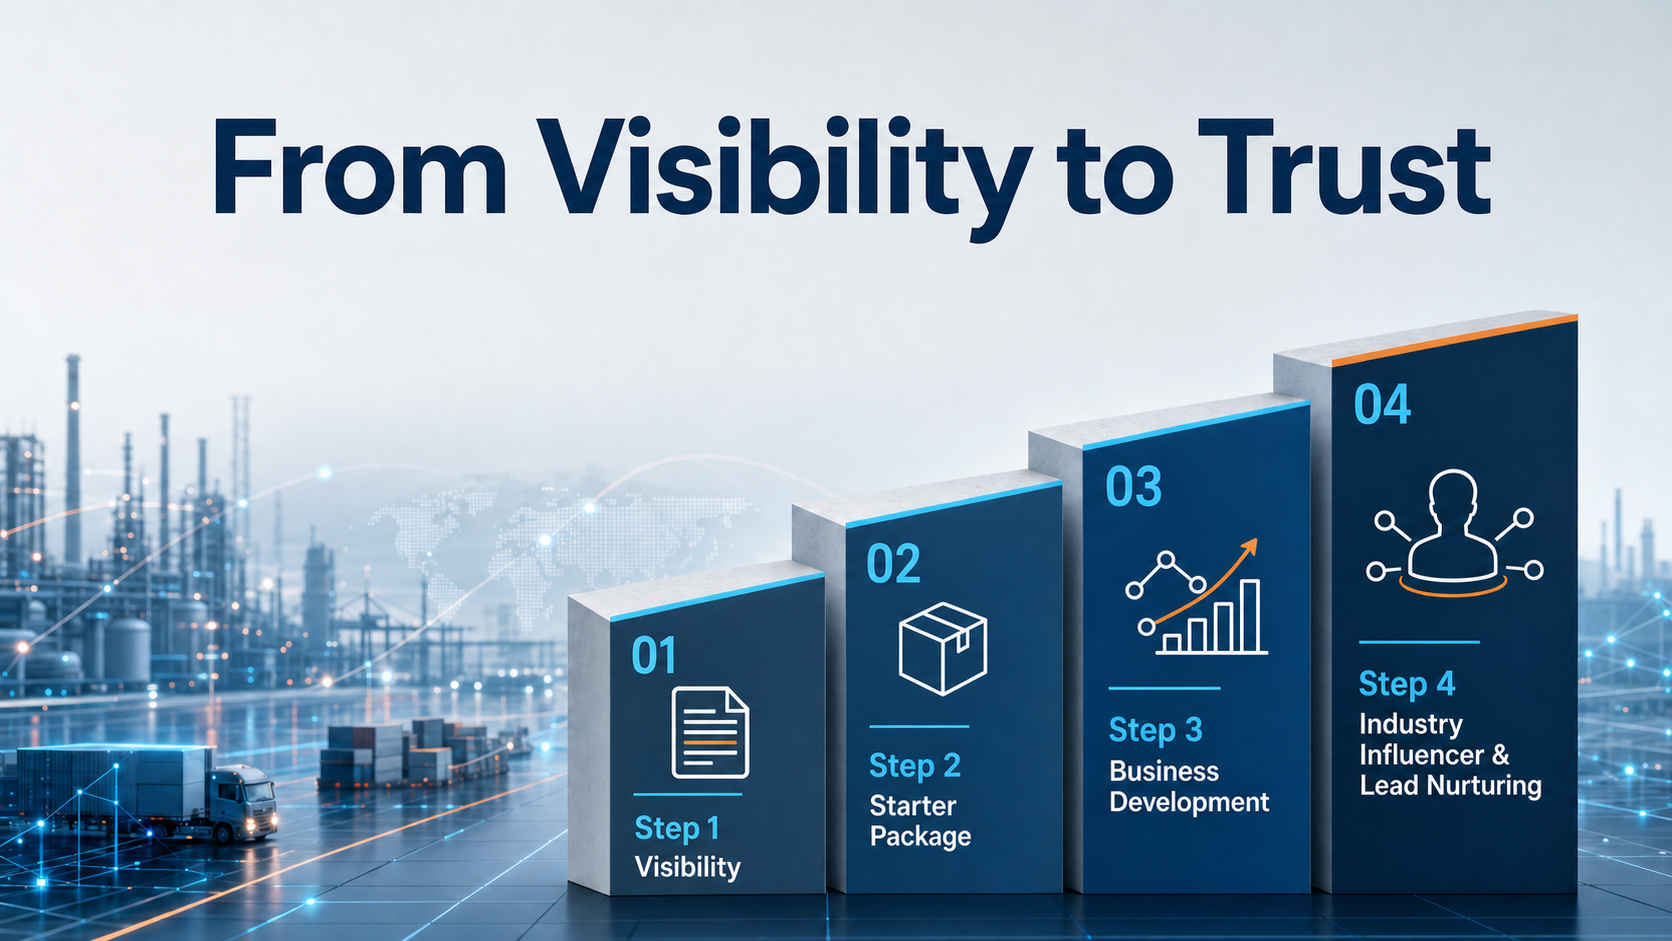
Dalla visibilità alla fiducia: il tuo percorso scalabile con Xpert.Digital - Immagine: Xpert.Digital
Nel settore B2B industriale, le relazioni commerciali durature raramente nascono dall'oggi al domani. Si sviluppano gradualmente, attraverso la visibilità, la rilevanza professionale, i punti di contatto ricorrenti e la crescente fiducia. Il modello a 4 fasi di Xpert.Digital affronta proprio questo aspetto: offre un percorso strutturato che inizia con un punto di ingresso gestibile e può evolversi in una collaborazione più profonda per lo sviluppo del business, se necessario.
Anziché affidarsi a roboanti promesse di marketing, questo modello mette al centro la relazione. Le aziende partono da parametri chiaramente definiti e facilmente calcolabili, per poi decidere, in base alla propria esperienza, fino a che punto desiderano ampliare la collaborazione. Un fattore chiave per questo processo di costruzione della fiducia senza interruzioni: la piattaforma evita completamente le fastidiose pubblicità, in modo che l'attenzione editoriale rimanga focalizzata esclusivamente sulla competenza delle aziende.
Maggiori informazioni qui:
Il tuo partner globale per il marketing e lo sviluppo aziendale
☑️ La nostra lingua aziendale è l'inglese o il tedesco
☑️ NOVITÀ: Corrispondenza nella tua lingua madre!

Konrad Wolfenstein
Io e il mio team saremo lieti di essere a tua disposizione come tuo consulente personale.
Puoi contattarmi compilando il modulo di contatto qui wolfenstein@xpert.digital:o semplicemente chiamandomi al numero +49 7348 4088 965. Il mio indirizzo email è
Non vedo l'ora di iniziare il nostro progetto comune.