Espansione record e fallimenti: perché l'industria solare tedesca è in crisi – Immagine creativa sull'argomento, con intelligenza artificiale: Xpert.Digital
Crollo nell'anno di boom del 2026: perché i principali pionieri del solare si trovano improvvisamente a lottare per la sopravvivenza
"Effetto cannibalizzazione" nel mercato dell'energia elettrica: il boom delle energie rinnovabili si trasformerà in un disastro finanziario?
Nel 2026, la Germania si trova ad affrontare un paradosso senza precedenti in materia di politica energetica: mai prima d'ora sono stati costruiti così tanti impianti fotovoltaici ed eolici, mai prima d'ora gli obiettivi di espansione sono sembrati così raggiungibili, eppure gli stessi pionieri del settore lottano per la propria sopravvivenza. Mentre la capacità installata raggiunge livelli record, importanti sviluppatori di progetti stanno precipitando nell'insolvenza nonostante miliardi di finanziamenti. Allo stesso tempo, i margini degli installatori si stanno riducendo e il calo dei prezzi dell'elettricità sta erodendo i profitti. Com'è possibile? La risposta risiede in un radicale cambiamento di sistema: la transizione energetica tedesca si sta spostando da una corsa agli impianti basata esclusivamente sui sussidi a una fase di mercato estremamente complessa. Capitali costosi, reti congestionate, nuove regole del gioco a livello politico e il cosiddetto effetto cannibalizzazione sul mercato elettrico stanno ora separando spietatamente il grano dalla pula. Gli anni della corsa all'oro sono finiti: chiunque voglia sopravvivere ora ha bisogno di qualcosa di più di semplici cifre di espansione impressionanti. Un'analisi approfondita del brutale stress test economico che il settore delle energie rinnovabili sta affrontando.
La transizione energetica tedesca è in continua evoluzione e sta inghiottendo i suoi pionieri
Espansione record, margini in calo, aziende in difficoltà: il boom delle energie rinnovabili si sta trasformando in uno stress test per l'economia
Nel 2026 la Germania si troverà ad affrontare un apparente paradosso. Mai prima d'ora è stata installata una tale quantità di capacità fotovoltaica, l'espansione dell'energia eolica ha subito una forte accelerazione, i permessi e i contratti hanno raggiunto livelli record; eppure, proprio le aziende che per anni hanno guidato questo sviluppo si trovano in difficoltà. Gli sviluppatori di progetti sono costretti a ristrutturarsi, le aziende di installazione stanno scomparendo dal mercato, i principali operatori faticano a reperire liquidità e persino gli impegni di finanziamento multimiliardari non offrono una protezione affidabile contro l'insolvenza.
Questa contraddizione si risolve non appena si distingue tra la crescita di un mercato e la redditività delle sue aziende. Una maggiore capacità installata non si traduce automaticamente in maggiori profitti per produttori, installatori o sviluppatori di progetti. Un mercato può crescere in termini di volume e al contempo erodersi economicamente se i prezzi di vendita diminuiscono più rapidamente dei costi, se il capitale diventa più costoso, se i progetti richiedono più tempo e se le successive modifiche normative ritardano i rendimenti attesi. Questo è esattamente ciò che sta accadendo attualmente in alcuni settori del comparto delle energie rinnovabili in Germania.
La crisi non è quindi né la prova del fallimento della transizione energetica né una semplice correzione di mercato. È il risultato di una transizione. La prima fase della transizione energetica si è concentrata principalmente sulla massimizzazione della capacità di nuova generazione. La seconda fase richiede ora una maggiore integrazione dell'energia solare ed eolica nelle reti, nello stoccaggio, nella gestione flessibile della domanda e nel mercato elettrico. Questo cambiamento sistemico è economicamente più impegnativo della semplice costruzione di impianti. Modifica i modelli di ricavo, sposta i rischi e distingue le aziende con strutture di finanziamento sostenibili da quelle la cui crescita si è basata eccessivamente sull'acquisizione continua di nuovi progetti e sull'accesso a capitali a basso costo.
L'espansione è in forte crescita, ma non ovunque
I primi dati suggeriscono un successo. Nell'agosto del 2026, la capacità fotovoltaica installata in Germania ha superato i 128 gigawatt di picco. Ciò significa che l'obiettivo previsto per legge entro la fine dell'anno è stato raggiunto in anticipo. Oltre sei milioni di impianti solari formano ora una rete di centrali elettriche decentralizzate, che spazia da piccoli sistemi su balconi e tetti privati a grandi progetti a terra. Tuttavia, per raggiungere l'obiettivo di 215 gigawatt entro il 2030, l'espansione deve continuare a un ritmo elevato.
Anche l'energia eolica onshore ha ripreso slancio dopo anni di lentezza nelle procedure di autorizzazione. Da gennaio a luglio 2026 sono entrate in funzione 816 turbine con una capacità complessiva di 5,29 gigawatt. Già nel 2025, il numero di nuove installazioni era significativamente superiore a quello dell'anno precedente. Allo stesso tempo, sono state approvate e aggiudicate così tante nuove turbine tramite gare d'appalto che il portafoglio progetti è fondamentalmente in grado di crescere ulteriormente. Il collo di bottiglia non è quindi più solo la mancanza di permessi, ma risiede sempre più nei finanziamenti, nella capacità costruttiva, nelle connessioni alla rete e nella questione se i progetti aggiudicati possano ancora essere realizzati in modo redditizio alle attuali condizioni di costo.
I dati aggregati nascondono anche un significativo cambiamento tra i segmenti di mercato. I grandi parchi solari hanno recentemente registrato una forte crescita, mentre il mercato degli impianti fotovoltaici sui tetti privati ha subito un calo considerevole. Nel 2025, la capacità installata di nuovi parchi solari a terra è aumentata di circa un quarto, mentre l'espansione sugli impianti su case unifamiliari è diminuita di una percentuale simile. Anche gli impianti su tetti commerciali hanno registrato una performance deludente. Nel complesso, un singolo grande parco solare può più che compensare il fallimento di migliaia di impianti più piccoli. Tuttavia, questa crescita è di scarso aiuto per un'azienda di installazione regionale il cui modello di business si basa sulle case unifamiliari.
È proprio qui che risiede una delle principali cause di confusione nel pubblico. La transizione energetica non è un mercato unificato, bensì una complessa rete di diverse fasi della catena del valore e gruppi di clienti. I produttori di moduli, inverter e turbine eoliche sono soggetti a condizioni diverse rispetto agli sviluppatori di progetti, agli appaltatori generali, agli installatori di impianti sui tetti, agli operatori, ai commercianti di energia elettrica o ai fornitori di sistemi di accumulo. Un record nell'espansione complessiva della capacità può quindi coincidere con un crollo in singoli segmenti, un calo dei prezzi dei produttori e fallimenti tra i fornitori di servizi.
Quando un miliardo non protegge dal fallimento
Il caso Enerparc illustra chiaramente l'enorme divario tra le dimensioni operative e la solvibilità a breve termine. Lo sviluppatore di parchi solari con sede ad Amburgo ha presentato istanza di fallimento all'inizio di settembre 2026, nonostante avesse annunciato un piano di finanziamento fino a un miliardo di euro solo a marzo. Con diverse centinaia di parchi solari e diversi gigawatt di capacità installata, l'azienda è uno dei maggiori sviluppatori indipendenti in Europa. Proprio per questo motivo, il suo fallimento ha rappresentato un duro colpo per il settore.
L'apparente contraddizione si spiega con la struttura di tale finanziamento. Un piano di finanziamento multimiliardario annunciato non consiste semplicemente in fondi liberamente disponibili sul conto della società. In genere, si compone di prestiti e linee di credito vincolati a progetti specifici, all'avanzamento dei lavori, a garanzie, a revisioni tecniche e a condizioni definite contrattualmente. I fondi vengono sbloccati solo una volta che un progetto soddisfa determinati prerequisiti. Se il finanziamento separato fallisce, l'allacciamento alla rete subisce ritardi o non è possibile fornire le garanzie necessarie, la holding si ritrova priva di liquidità sufficiente, nonostante un portafoglio di progetti promettenti.
Alla fine di giugno, il finanziamento di Enerparc per progetti fotovoltaici con accumulo a batteria è saltato. Tuttavia, i componenti già ordinati e gli impegni già assunti dovevano ancora essere rispettati. Nel giro di poche settimane, il deficit di finanziamento si è trasformato in una crisi di liquidità. Questo esempio evidenzia una debolezza fondamentale degli sviluppatori di progetti in rapida crescita: spesso esiste un divario considerevole tra le spese iniziali per l'acquisizione dei terreni, la pianificazione, i permessi, l'approvazione della rete, il personale e l'ordinazione dei componenti, da un lato, e il successivo afflusso di fondi derivante dalla vendita dei progetti o dai finanziamenti a lungo termine, dall'altro.
Paradossalmente, maggiore è il portafoglio di progetti, maggiore può diventare il fabbisogno di finanziamento iniziale. La crescita, infatti, immobilizza inizialmente il capitale prima di generare profitti. Se le banche diventano più prudenti, gli investitori richiedono rendimenti più elevati o i progetti raggiungono la fase di costruzione in ritardo, un portafoglio di grandi dimensioni può effettivamente aggravare le difficoltà finanziarie. Inoltre, in una situazione di stress, le attività di bilancio, come i diritti di progetto, non possono essere vendute automaticamente in tempi brevi e al prezzo previsto. Il valore di un portafoglio di progetti dipende dallo stato delle autorizzazioni, dalla connessione alla rete, dal prezzo previsto dell'energia elettrica, dagli incentivi e dalle tempistiche. Sotto pressione per la vendita, il potere contrattuale dello sviluppatore diminuisce.
Il caso Enerparc non dimostra quindi che i parchi solari siano intrinsecamente antieconomici. Piuttosto, dimostra che progetti individuali redditizi e una società madre insolvente possono coesistere. Le società di progetto sono spesso legalmente e finanziariamente separate dalla società madre. I parchi già operativi continuano a generare elettricità mentre la holding di sviluppo viene ristrutturata. Questa separazione stabilizza l'approvvigionamento energetico; tuttavia, rimane problematica per dipendenti, fornitori e creditori.
Dai singoli casi al consolidamento del settore
Enerparc non è un caso isolato. Anche Sowitec, sviluppatore di progetti eolici e solari con sede nel Baden-Württemberg, ha presentato istanza di fallimento nel luglio 2026. Oltre alla difficile situazione del mercato eolico tedesco, l'azienda era gravata da pagamenti insoluti relativi a progetti internazionali per un importo di diversi milioni di euro. Questo caso dimostra che la diversificazione globale non offre solo opportunità, ma comporta anche rischi valutari, nazionali, contrattuali e di controparte. I ricavi previsti a bilancio non sono sufficienti a coprire i pagamenti dovuti finché il denaro non viene effettivamente incassato.
Anche ABO Energy sta attraversando un processo di ristrutturazione completo. L'azienda ha stipulato accordi di standstill con i partner finanziari, avviato un programma di efficienza, venduto portafogli di progetti e sta lavorando a una struttura di finanziamento sostenibile a lungo termine. BayWa r.e. si sta riallineando strategicamente, cedendo attività non strategiche e concentrandosi su mercati selezionati. La società madre, BayWa, ha dovuto modificare il proprio piano di ristrutturazione perché i proventi delle vendite e i contributi agli utili originariamente previsti dalla sua controllata nel settore delle energie rinnovabili non possono più essere realizzati ai livelli pianificati a causa del deterioramento delle condizioni di mercato.
In questo contesto si inserisce anche la difficoltà di individuare acquisizioni interessanti da altri sviluppatori di progetti. Spesso esiste un divario tra il valore strategico a lungo termine di un ampio portafoglio di progetti e il prezzo che gli investitori sono disposti a pagare nelle attuali condizioni di finanziamento. I venditori sottolineano gli ambiziosi obiettivi di espansione futuri e la scarsità di siti approvati. Gli acquirenti, d'altro canto, tengono conto di costi di capitale più elevati, rischi di rete, prezzi di offerta in calo e potenziali interventi normativi. Finché entrambe le parti si basano su ipotesi di rendimento diverse, anche le acquisizioni strategicamente valide rimangono complesse.
Questo sviluppo va ben oltre una semplice serie casuale di errori specifici di singole aziende. Certo, decisioni sbagliate, una crescita eccessivamente rapida, un controllo del rischio inadeguato o finanziamenti troppo aggressivi giocano un ruolo nei singoli casi. Tuttavia, i problemi paralleli di diverse aziende indicano una tensione strutturale. Il settore si trova contemporaneamente ad affrontare un calo dei ricavi, elevati costi iniziali di finanziamento, tassi di interesse in aumento, tempi di consegna più lunghi e crescenti esigenze di integrazione di rete e marketing.
Una situazione del genere porta tipicamente al consolidamento. Fornitori di energia ben capitalizzati, investitori in infrastrutture e fondi internazionali possono acquisire progetti o interi portafogli. Gli sviluppatori più deboli vendono i diritti prima del previsto, riducono il personale o si ritirano da singoli paesi. Questo non necessariamente arresta immediatamente l'espansione, ma modifica la struttura del mercato. Un settore caratterizzato da molti pionieri di medie dimensioni può trasformarsi in un mercato più concentrato in cui pochi grandi operatori integrano finanziamento, costruzione, gestione, stoccaggio e commercializzazione dell'energia elettrica.
Dal mercato in forte espansione alla brutale fase di consolidamento
Il 2022 e il 2023 sono stati anni eccezionali per alcuni settori dell'industria solare. Prezzi elevati dell'elettricità, preoccupazioni per l'approvvigionamento energetico, tariffe di autoconsumo vantaggiose e un forte aumento dell'interesse pubblico hanno innescato un'impennata della domanda. Le aziende di installazione hanno ampliato il proprio organico, i rivenditori hanno fatto scorta di prodotti e nuovi fornitori sono entrati nel mercato. Dal 2020, il numero di installatori di impianti fotovoltaici è praticamente raddoppiato. Molti modelli di business erano orientati a una domanda elevata e sostenuta e a margini di profitto soddisfacenti.
Con la normalizzazione dei prezzi dell'energia e delle catene di approvvigionamento, la situazione è cambiata. Le famiglie hanno rimandato gli investimenti, i finanziamenti sono rimasti costosi e l'urgente desiderio di massima indipendenza energetica ha perso la sua forza. Allo stesso tempo, gli ordini accumulati durante gli anni del boom sono stati evasi. Il risultato non è stato un crollo totale della domanda di energia solare, ma un ritorno a un livello normale, seppur inferiore, con una struttura dei costi che si era consolidata in seguito alla precedente crescita eccezionale.
I fornitori del mercato solare residenziale sono stati particolarmente colpiti. Il numero di nuovi impianti installati in questo segmento è diminuito già nel 2024, con un calo ancora più marcato per i piccoli impianti su tetto. Questa debolezza è proseguita anche nel 2025. Le aziende con elevate spese di marketing, vendite centralizzate, magazzini in affitto e grandi team di installatori a tempo indeterminato non sono state in grado di adeguare i costi con sufficiente rapidità. Inoltre, coloro che avevano acquistato componenti a prezzi gonfiati si sono trovati costretti a svalutare le scorte esistenti o a venderle in perdita in un mercato in forte contrazione.
Sebbene il calo dei prezzi dei moduli solari riduca i costi a lungo termine della transizione energetica, rappresenta una minaccia a breve termine per rivenditori e produttori. Se il prezzo di mercato di un modulo diminuisce significativamente nel giro di pochi mesi, le scorte esistenti perdono valore. I clienti si aspettano che la riduzione dei prezzi dei componenti venga trasferita integralmente, anche se salari, ponteggi, lavori elettrici, pianificazione, connessione alla rete e assistenza clienti non diminuiscono nella stessa misura. Ciò riduce il margine di profitto dell'installatore, mentre gli aspetti del servizio ad alta intensità di manodopera rimangono costosi.
Il consolidamento del mercato, quindi, non colpisce solo i fornitori inesperti. Ha un impatto anche sulle aziende consolidate quando i loro costi fissi, la gestione delle scorte o il modello di vendita non sono in linea con la nuova domanda. Tuttavia, affermare che solo gli opportunisti scompariranno è troppo semplicistico. In una rapida correzione, anche le aziende fondamentalmente solide si trovano sotto pressione perché le banche riducono le linee di credito, i clienti trattengono gli acconti e i fornitori richiedono termini di pagamento più rigidi. La fiducia può quindi deteriorarsi più rapidamente della solidità operativa dell'azienda.
Bonus in diminuzione, requisiti in aumento
Per i grandi progetti solari ed eolici, la pressione sui margini deriva da una fonte diversa. Le gare d'appalto per i nuovi impianti sono diventate sempre più competitive. Per il fotovoltaico a terra, l'offerta vincente media è scesa da circa 6,23 centesimi di dollaro per kilowattora nel 2023 a circa 4,83-4,84 centesimi di dollaro nel 2025. Ciò rappresenta un calo di circa il 23%. Analogamente, la notevole sovrabbondanza di offerte per l'energia eolica ha depresso i compensi. Alla fine del 2025, l'offerta vincente ponderata per il volume per l'energia eolica onshore si attestava intorno ai 6,06 centesimi di dollaro per kilowattora.
Le gare d'appalto competitive mirano proprio a questo risultato: prevalgono i progetti a basso costo, si riduce l'onere dei sussidi e si utilizza il territorio in modo efficiente. I problemi sorgono quando le offerte si basano su ipotesi ottimistiche che in seguito si rivelano infondate. Tra l'aggiudicazione del contratto e la messa in funzione, possono variare i tassi di interesse, i prezzi delle turbine, i costi di connessione alla rete, i salari o i requisiti per le misure compensative. Al contrario, il prezzo aggiudicato rimane sostanzialmente fisso. Lo sviluppatore si assume quindi una parte significativa del rischio relativo ai costi e alle tempistiche.
La pressione sui margini proviene da entrambi i lati. Sul fronte dei ricavi, i prezzi delle offerte sono in calo, i contratti di acquisto di energia vengono negoziati con maggiore aggressività e i prezzi di mercato negativi riducono il valore dell'immissione in rete non flessibile. Sul fronte dei costi, l'ingegneria civile, la tecnologia di rete, il personale e i finanziamenti rimangono elevati. Sebbene i moduli solari siano diventati significativamente più economici, una centrale elettrica non è economicamente redditizia solo per i moduli. Terreno, trasformatori, cavi, sottostazioni, pianificazione, permessi, assicurazioni e costi di capitale rappresentano una parte consistente del costo complessivo.
Il finanziamento riveste un ruolo particolarmente significativo nei progetti di energia eolica, poiché i grandi investimenti vengono prefinanziati su lunghi periodi. Anche un aumento relativamente piccolo del tasso di sconto o del tasso di interesse sul debito riduce considerevolmente il valore attuale dei futuri ricavi derivanti dalla vendita di energia elettrica. A ciò si aggiungono le strozzature nell'approvvigionamento dei componenti delle turbine, la capacità limitata di trasporto specializzato e i crescenti requisiti per le fondazioni, i collegamenti alla rete e la tutela della fauna e della flora. Un progetto può essere tecnicamente approvato e trovarsi ancora al limite della redditività economica.
L'intensa concorrenza crea anche un pericoloso incentivo. Gli sviluppatori potrebbero essere tentati di effettuare calcoli molto rigorosi per assicurarsi un contratto e gonfiare il valore percepito del loro progetto agli occhi degli investitori. Se anche solo una delle ipotesi chiave si rivelasse errata, il margine di sicurezza sarebbe praticamente nullo. Ciò che inizialmente appare come un successo favorevole in fase di gara, dal punto di vista governativo, può in seguito portare a ritardi, rinegoziazioni o all'abbandono dei progetti. Pertanto, prezzi contrattuali bassi rappresentano un guadagno in termini di efficienza solo se gli impianti vengono effettivamente costruiti e gestiti in modo sostenibile.
Novità: brevetto dagli USA: installare parchi solari fino al 30% più economici e fino al 40% più rapidi e semplici, con video esplicativi!

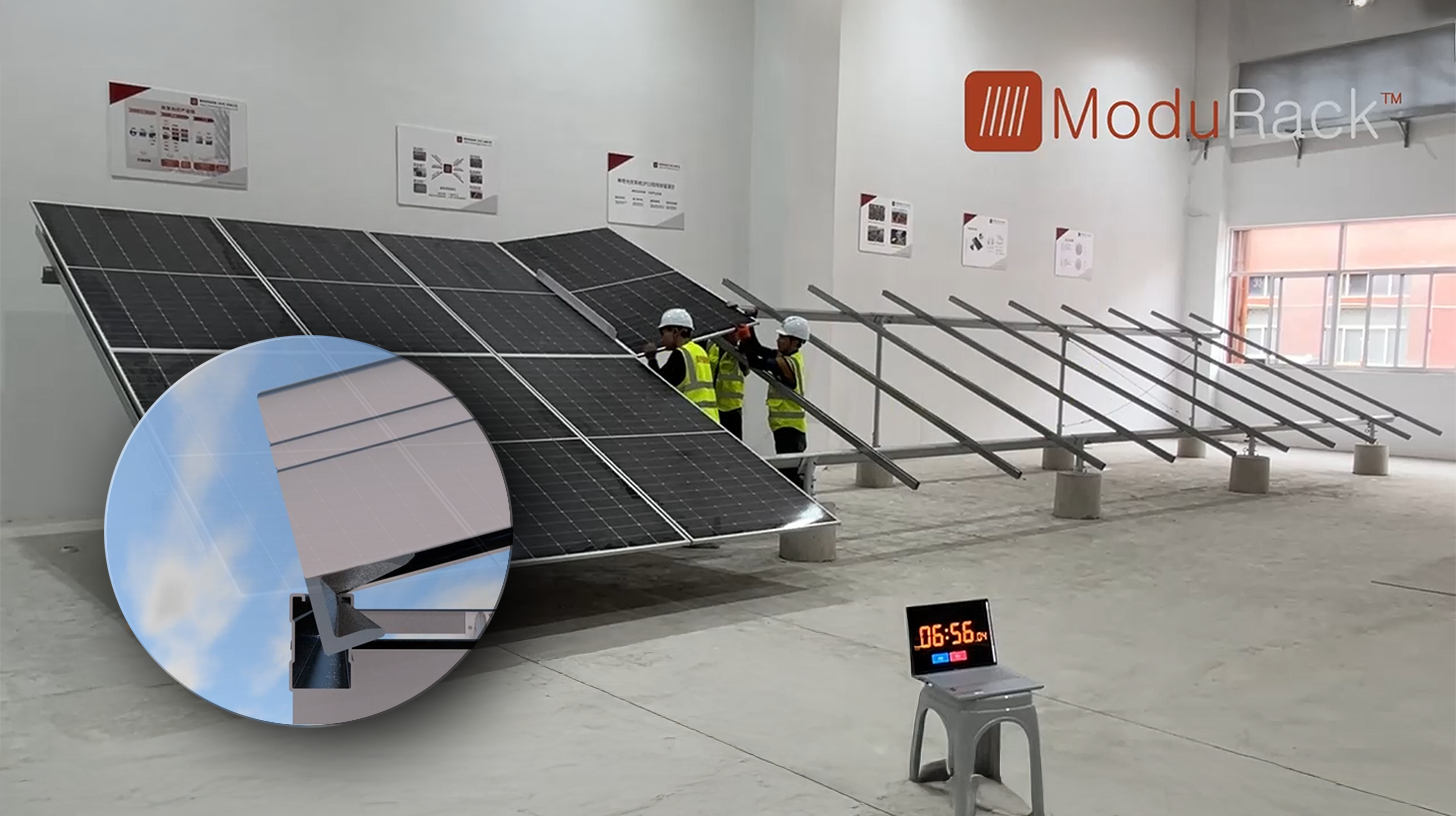
Novità: Brevetto dagli USA – Installare parchi solari fino al 30% più economici e fino al 40% più veloci e facili – con video esplicativi! - Immagine: Xpert.Digital
Il fulcro di questo progresso tecnologico è l'abbandono deliberato del tradizionale montaggio a morsetto, che è stato lo standard per decenni. Il nuovo sistema di montaggio, più rapido ed economico, affronta questo problema con un concetto fondamentalmente diverso e più intelligente. Invece di fissare i moduli in punti specifici, questi vengono inseriti in una guida di supporto continua, appositamente sagomata, e tenuti saldamente in posizione. Questa progettazione garantisce che tutte le forze, siano esse carichi statici dovuti alla neve o carichi dinamici dovuti al vento, siano distribuite uniformemente su tutta la lunghezza del telaio del modulo.
Maggiori informazioni qui:
Il mercato dell'elettricità e le sfide per le energie rinnovabili
Il mercato dell'elettricità sta svalutando la sua generazione più economica
Con la crescente quota di energia solare ed eolica, emerge un altro problema economico: gli impianti di energia rinnovabile spesso producono elettricità simultaneamente. Nelle giornate di sole a mezzogiorno, milioni di pannelli solari immettono elettricità nella rete e, in presenza di vento, molti parchi eolici operano in parallelo. Questa offerta aggiuntiva fa scendere il prezzo di mercato proprio nelle ore in cui questi impianti generano la maggior quantità di elettricità. Questo cosiddetto effetto di cannibalizzazione riduce il valore di mercato medio ottenibile dell'energia solare ed eolica.
Nel 2025, in Germania si sono verificati prezzi all'ingrosso negativi per 573 ore, un numero significativamente superiore rispetto all'anno precedente. I prezzi negativi non dimostrano che l'elettricità da fonti rinnovabili sia inutile. Indicano piuttosto che la generazione, le reti, lo stoccaggio e la domanda flessibile non sono sufficientemente coordinati in termini di tempistica. Per gli operatori privi di efficaci strategie di copertura, tuttavia, tali ore si traducono in reali perdite di fatturato. I modelli di business rigidi, focalizzati esclusivamente sulla massimizzazione degli incentivi incentivanti, risultano particolarmente problematici.
La creazione di valore futura si sta quindi spostando dal puro kilowattora alla controllabilità temporale. Un parco solare con accumulo a batteria può assorbire elettricità durante le ore di prezzi bassi e venderla in seguito. Un parco eolico con un contratto di acquisto di energia intelligente può condividere i rischi di prezzo. Aziende industriali, elettrolizzatori, pompe di calore, data center e infrastrutture di ricarica possono spostare la domanda nei momenti di maggiore produzione di energia rinnovabile. Per gli sviluppatori di progetti, la capacità di strutturare tali combinazioni sarà altrettanto importante quanto la costruzione tecnica dell'impianto.
Questo modifica anche il finanziamento. Banche e investitori non devono più valutare solo la produzione annua prevista, ma anche i profili di prezzo orari, i rischi di riduzione della produzione, i cicli di stoccaggio, i contratti di marketing e i potenziali flussi di entrate dai mercati della flessibilità. I modelli diventano più complessi, le opinioni degli esperti più approfondite e le transazioni più lente. Le aziende più grandi possono sviluppare queste competenze internamente. Gli sviluppatori più piccoli hanno bisogno di partner o fornitori di servizi specializzati, il che crea ulteriore pressione per il consolidamento.
Il settore sta quindi passando da progetti standard sovvenzionati a piattaforme energetiche più orientate al mercato. Ciò apre nuove opportunità di guadagno, ma inizialmente aumenta l'incertezza. Non tutte le batterie migliorano automaticamente la redditività e non tutti i contratti di acquisto di energia a lungo termine proteggono da tutti i rischi. I fattori cruciali includono la posizione, la situazione della rete, il profilo di carico, i termini contrattuali e la solvibilità della controparte.
L'incertezza politica si trasforma in un rischio di investimento
Le aziende possono far fronte a normative più severe se queste vengono comunicate tempestivamente, sono coerenti e affidabili nel lungo periodo. Un contesto più difficile si presenta quando le condizioni fondamentali di ricavo e di connessione alla rete cambiano durante lo sviluppo di progetti pluriennali. È proprio per questo motivo che il settore sta reagendo con tanta sensibilità alla riforma della legge sulle energie rinnovabili e al pacchetto di interventi sulla rete, con cui il governo tedesco mira ad allineare maggiormente l'espansione alle forze di mercato e alla capacità della rete.
Il Bundestag tedesco ha tenuto la prima lettura della modifica alla legge sulle energie rinnovabili (EEG) il 24 settembre 2026. Le modifiche prevedono la graduale eliminazione della tradizionale tariffa fissa incentivante per i nuovi impianti, un obbligo più ampio per la commercializzazione diretta, nuovi contratti per differenza per gli impianti di maggiori dimensioni e modifiche ai volumi di gara. I piccoli impianti fotovoltaici continueranno a ricevere un pagamento transitorio di 5,2 centesimi per kilowattora per un periodo di tre anni; successivamente, anche questo segmento sarà soggetto a una maggiore responsabilità di mercato.
Dal punto di vista economico, questa direzione è comprensibile. Con la crescente quota di energie rinnovabili, lo Stato non può trattare in modo permanente ogni kilowattora prodotto allo stesso modo, indipendentemente da tempo, luogo o condizioni della rete. Una tariffa incentivante che non trasmette alcun segnale di prezzo incentiva l'immissione in rete anche quando l'elettricità può essere a malapena assorbita dalla rete locale o non ha alcun valore sul mercato all'ingrosso. La commercializzazione diretta, le tariffe flessibili e i contratti per differenza possono allineare meglio i produttori alle condizioni di mercato e di sistema.
I rischi risiedono nella progettazione e nella velocità di implementazione. I piccoli gestori di impianti non dispongono né di reparti commerciali né del potere contrattuale delle grandi aziende energetiche. Se costretti alla vendita diretta senza prodotti standardizzati e processi digitali, i costi di transazione e la complessità aumentano. Un modello teoricamente basato sul mercato può quindi trasformarsi in un ostacolo pratico agli investimenti. Per gli installatori, ogni ulteriore incertezza si traduce in clienti che rimandano le decisioni.
Ancora più significativo è l'impatto sui progetti già pianificati. Uno sviluppatore inizia ad acquisire i terreni e a pianificare anni prima della messa in funzione. I suoi calcoli si basano su un quadro normativo previsto. Se, durante questo periodo, la remunerazione, le condizioni di connessione o la capacità di immissione in rete consentita dovessero cambiare, un progetto precedentemente redditizio potrebbe diventare antieconomico. Anche se la nuova normativa si applicasse solo agli impianti futuri, le banche stanno già diventando più caute perché stanno tenendo conto di ulteriori cambiamenti.
I colli di bottiglia della rete rischiano di ostacolare l'espansione geografica
Il pacchetto di interventi sulla rete mira a impedire la costruzione di nuove centrali elettriche senza tenere conto dei vincoli di capacità regionali. Prevede l'introduzione di aree di rete a capacità limitata, in cui i gestori dei progetti dovranno rinunciare temporaneamente a una parte del compenso per le interruzioni di corrente dovute a problemi di rete. Per i nuovi parchi solari a terra, la potenza attiva massima immessa in rete al punto di connessione sarà generalmente limitata al 70% della capacità installata. Un limite più stringente è previsto per gli impianti fotovoltaici di piccole e medie dimensioni installati sui tetti.
La logica alla base di ciò non è irrazionale. I parchi solari raggiungono la loro potenza nominale solo per poche ore all'anno. Se ogni rete fosse progettata per la massima potenza teorica simultanea di tutti gli impianti, si incorrerebbe in costi elevati per capacità che sono necessarie solo raramente. Una moderata riduzione dei picchi di consumo può quindi consentire la connessione alla rete di ulteriori impianti senza richiedere la costruzione di una quantità altrettanto elevata di nuova capacità di trasmissione. In combinazione con i sistemi di accumulo, parte dell'energia risparmiata può essere utilizzata in un secondo momento anziché essere dispersa.
Lo strumento diventa problematico quando viene applicato indiscriminatamente o quando si verificano contemporaneamente diversi oneri. Un limite inferiore per gli incentivi all'energia immessa in rete, la potenziale rinuncia al compenso, costi di marketing aggiuntivi e prezzi di offerta in calo possono, nel loro insieme, spingere il tasso di rendimento interno di un progetto al di sotto della soglia di finanziamento. Le banche non considerano ogni misura singolarmente, ma piuttosto il suo effetto cumulativo sul servizio del debito. Pertanto, l'industria solare mette in guardia contro le zone di esclusione di fatto, dove i nuovi progetti sono legalmente consentiti ma difficilmente finanziariamente sostenibili.
Anche l'effetto di orientamento spaziale richiede una valutazione differenziata. È logico localizzare la produzione più vicino ai punti di consumo, agli impianti di accumulo e alla capacità di rete disponibile. Tuttavia, i siti idonei per l'energia solare ed eolica non possono essere spostati arbitrariamente. La disponibilità di terreni, le autorizzazioni comunali, la tutela della natura e delle specie, le risorse eoliche e l'irraggiamento solare limitano la scelta. Penalizzare finanziariamente le regioni sovraccariche, senza accelerare contemporaneamente l'espansione della rete, l'accumulo e la flessibilità dei consumi, non risolverà il problema, ma lo sposterà semplicemente sugli sviluppatori dei progetti.
Nel 2025, i costi per la gestione della congestione della rete ammontavano a circa 3,1 miliardi di euro. Tuttavia, tale somma non era costituita esclusivamente dalla compensazione per la ridotta produzione di energia rinnovabile. Una parte consistente era attribuibile all'installazione e alla manutenzione di centrali elettriche convenzionali, nonché ad altre misure per stabilizzare la rete. La compensazione per la ridotta produzione di energia rinnovabile era significativamente inferiore. Questa distinzione è fondamentale per un dibattito obiettivo. Chiunque attribuisca semplicemente tutti i costi del sistema agli impianti di energia rinnovabile confonde la causa, la contromisura e la struttura storicamente sviluppata della rete.
Il vero collo di bottiglia si trova tra la rete e il capitale
Oggi la Germania ha un numero di progetti approvati significativamente maggiore rispetto a pochi anni fa. Questo sposta l'attenzione sul problema. La questione non è più semplicemente se i progetti verranno approvati, ma se saranno disponibili in tempo le connessioni alla rete, i trasformatori, i cavi, la capacità costruttiva e i finanziamenti. Un permesso ha un valore economico, ma non genera ancora elettricità o flussi di cassa.
I collegamenti alla rete elettrica stanno diventando una risorsa fondamentale. I progetti possono essere pronti per la costruzione, ma si possono attendere anni per un punto di connessione o una sottostazione adeguati. Durante questo periodo, i pagamenti per l'acquisto dei terreni, i costi del personale e gli interessi continuano ad accumularsi. Potrebbe essere necessario immagazzinare i componenti ordinati, modificare i contratti di fornitura e rinegoziare le scadenze di consegna. Ogni ritardo prolunga il periodo di flusso di cassa negativo.
Questo crea un rischio di pianificazione per le banche. Queste ultime, infatti, finanziano preferibilmente progetti con permessi in regola, un allacciamento alla rete elettrica garantito, un contratto di costruzione solido e un modello di ricavo affidabile. Se anche solo uno di questi elementi manca, richiedono maggiori capitali, tassi di interesse più elevati o garanzie aggiuntive. Gli sviluppatori di progetti devono quindi finanziare una quota crescente della fase iniziale attingendo al bilancio consolidato. Tale bilancio è spesso insufficiente, soprattutto per le aziende in rapida espansione.
Il dibattito pubblico si concentra spesso sull'entità degli investimenti annunciati. Tuttavia, la loro qualità è cruciale. Un'azienda con un portafoglio di progetti da dieci miliardi di euro non possiede automaticamente dieci miliardi di euro in attività di valore. I progetti in fase iniziale hanno un'alta probabilità di fallimento. Il loro valore aumenta gradualmente con l'acquisizione dei terreni, l'ottenimento dei permessi, il collegamento alla rete, l'aggiudicazione dell'appalto e l'ottenimento dei finanziamenti. Chi finanzia queste fasi con prestiti a breve termine o obbligazioni costose si assume un rischio di scadenza significativo.
L'attuale crisi è quindi anche una crisi di bilancio. Molte aziende hanno cercato di diventare contemporaneamente sviluppatrici, proprietarie e gestrici. La creazione di un proprio portafoglio di impianti di generazione energetica promette entrate stabili a lungo termine, ma immobilizza ingenti capitali. Finché i progetti vengono venduti regolarmente, i proventi finanziano la successiva fase di sviluppo. Se il mercato delle transazioni vacilla, la liquidità si prosciuga improvvisamente. L'obiettivo strategicamente attraente di un ampio portafoglio proprietario può quindi trasformarsi in una passività nel breve termine.
Non è la tecnologia il problema, ma il modello di business che sta vacillando
L'energia solare ed eolica sono tecnologie mature e tra le forme di generazione più convenienti per i nuovi progetti di centrali elettriche. Le attuali crisi aziendali non contraddicono questa constatazione. Un basso costo livellato dell'elettricità (LCOE) significa che una centrale può produrre in modo efficiente per tutta la sua vita utile. Dice poco, però, sulla capacità di un costruttore di rimanere solvibile durante la fase pluriennale di pianificazione e costruzione, o sulla capacità di un installatore di coprire i costi di vendita e del personale.
Nemmeno un mercato futuro in crescita protegge dai fallimenti. La storia di altri settori dimostra che un'elevata domanda spesso si accompagna a una concorrenza agguerrita, prezzi in calo e consolidamento. Compagnie aeree, operatori di telecomunicazioni o produttori di semiconduttori possono fornire servizi essenziali alla società pur avendo margini di profitto ridotti o elevati rischi di insolvenza. Lo stesso vale per le energie rinnovabili: la necessità economica di una tecnologia non garantisce la redditività di ogni azienda.
La tesi del mero fallimento politico è quindi altrettanto semplicistica quanto l'affermazione che il mercato risolverà tutti i problemi da solo. Le direttive politiche hanno accelerato l'espansione e, al contempo, modificato più volte le regole del gioco. Le imprese, a loro volta, hanno approfittato del capitale a basso costo, costruito infrastrutture aggressive e, in alcuni casi, sottovalutato i rischi della normalizzazione. La situazione attuale è il prodotto di entrambe le parti: un modello di mercato ancora incompleto e, in alcuni casi, strategie aziendali eccessivamente fragili.
Una valutazione obiettiva deve anche riconoscere i benefici del consolidamento. Le strutture inefficienti scompaiono, la manodopera qualificata e i progetti, spesso scarsi, vengono trasferiti ad aziende più efficienti e le valutazioni irrealistiche vengono corrette. I problemi sorgono quando progetti validi vengono abbandonati a causa di carenze di liquidità a breve termine, si perde il know-how o il potere di mercato si concentra eccessivamente. Ciò comporta costi di capitale più elevati e una minore concorrenza, che possono aumentare il costo a lungo termine della transizione energetica.
Chi uscirà rafforzato da questa crisi?
Le aziende che avranno successo nella prossima fase di mercato saranno probabilmente quelle che sapranno integrare al meglio finanziamento, sviluppo del progetto, gestione e marketing. Le strategie basate esclusivamente sui volumi non saranno più sufficienti. Fattori cruciali saranno la rapidità con cui un progetto passa dall'idea iniziale al flusso di cassa, la solidità dei contratti a copertura dei ritardi e la stabilità dei ricavi anche in presenza di prezzi negativi e congestione della rete.
I progetti ibridi che combinano energia fotovoltaica o eolica con sistemi di accumulo a batteria sono particolarmente interessanti. Permettono di sfruttare al meglio le connessioni di rete esistenti e di spostare la produzione di energia elettrica nel tempo. Tuttavia, tali modelli risultano economicamente vantaggiosi solo se l'accumulo non viene considerato un semplice elemento aggiuntivo. Richiedono un'ottimizzazione indipendente su molteplici flussi di ricavo, come l'arbitraggio di prezzo, la fornitura di energia di bilanciamento, i servizi di rete e la mitigazione dei picchi di immissione in rete.
Anche i contratti di acquisto di energia a lungo termine (PPA) stanno acquisendo importanza. Essi possono distribuire i rischi di prezzo tra produttori e consumatori e fornire alle aziende industriali l'accesso a quantità prevedibili di energia elettrica verde. Tuttavia, non sostituiscono un'attenta valutazione del merito creditizio e un'accurata revisione contrattuale. La durata del contratto, la formula di prezzo, il rischio di volume, le garanzie di origine, le ore a prezzo negativo e i costi di bilanciamento dell'energia determinano se un contratto è effettivamente finanziabile.
In questa fase, le aziende municipalizzate, i fornitori di energia e gli investitori in infrastrutture, dotati di un'elevata capitalizzazione, godono di un vantaggio. Possono infatti mantenere i progetti più a lungo, ridurre i costi di finanziamento e diversificare i rischi su portafogli più ampi. Tuttavia, gli sviluppatori di medie dimensioni rimangono importanti grazie alla loro conoscenza del territorio, ai rapporti consolidati con le amministrazioni comunali e alla rapidità di sviluppo. I modelli di partnership, in cui lo sviluppatore gestisce la fase iniziale del progetto e un investitore a lungo termine fornisce il capitale una volta raggiunta una fase di sviluppo ben definita, si riveleranno probabilmente vincenti.
Per le aziende di installazione, l'opportunità risiede in un maggiore orientamento al servizio. Manutenzione, gestione energetica, integrazione di sistemi di accumulo, infrastrutture di ricarica, pompe di calore e ottimizzazione dell'autoconsumo generano entrate ricorrenti. Chi vende esclusivamente sistemi standardizzati per tetti attraverso costose campagne pubblicitarie online rimane vulnerabile alle guerre di prezzo. In un mercato più maturo, la reputazione a livello regionale, un servizio clienti qualificato e la competenza tecnica sono più importanti di una crescita aggressiva.
Una politica più intelligente invece di nuovi sussidi permanenti
La risposta alla crisi non può essere quella di salvare ogni azienda in difficoltà o di garantire salari più alti in modo permanente, a prescindere dall'efficienza e dai benefici sistemici. Una politica del genere socializzerebbe le decisioni sbagliate e indebolirebbe la necessaria concorrenza. Tuttavia, è altrettanto imprudente inasprire bruscamente le normative e confidare che il mercato assorba le conseguenti perturbazioni senza conseguenze. Lo sviluppo di un progetto è un'impresa a lungo termine; pertanto, anche la stabilità politica deve essere a lungo termine.
Innanzitutto, è necessario un percorso di espansione affidabile con periodi di transizione sufficientemente lunghi. Le modifiche alle norme in materia di remunerazione, marketing diretto e connessione alla rete dovrebbero tutelare le legittime aspettative dei progetti già in fase avanzata. In secondo luogo, le procedure di autorizzazione e di connessione alla rete devono essere maggiormente integrate. È inutile approvare un numero sempre maggiore di progetti se poi questi rimangono senza un punto di connessione per anni.
In terzo luogo, la regolamentazione dovrebbe premiare i comportamenti che favoriscono l'efficienza del sistema, anziché limitarsi a limitare la produzione. L'accumulo, i consumatori flessibili e i punti di connessione condivisi per l'energia eolica, solare e le batterie possono utilizzare le reti in modo più efficiente. Ciò richiede standard tecnici chiari, processi digitali rapidi e strutture tariffarie che compensino effettivamente la flessibilità. Un limite massimo generalizzato, senza alcun incentivo economico a spostare l'elettricità, rimane invece una soluzione approssimativa.
In quarto luogo, è necessario migliorare la trasparenza dei costi. I costi della congestione della rete, delle centrali elettriche di riserva, dei compensi per la riduzione della produzione e dell'espansione della rete dovrebbero essere rendicontati separatamente e in modo trasparente. Solo così si può valutare quali misure comportano effettivamente dei costi e quali potrebbero essere evitati attraverso investimenti alternativi. I totali gonfiati a fini politici possono attirare l'attenzione, ma portano facilmente a priorità errate.
In quinto luogo, lo Stato dovrebbe mantenere la concorrenza senza preservare artificialmente i singoli modelli di business. Contratti standardizzati, dati di progetto più precisi e capacità di rete trasparenti possono ridurre i costi di finanziamento senza introdurre ulteriori sussidi a lungo termine. Le piccole e medie imprese di sviluppo, in particolare, traggono vantaggio da una maggiore rapidità e affidabilità nella valutazione dei rischi da parte di banche e investitori.
La transizione energetica sta entrando nella sua fase più difficile
La prima fase di espansione è stata trainata dall'ottimismo tecnologico, dal calo dei prezzi dei componenti e dalle entrate garantite dal governo. La fase successiva è più complessa. La Germania non deve solo costruire nuove centrali, ma anche organizzare un sistema elettrico caratterizzato da periodi di elevata disponibilità di energia rinnovabile e periodi di capacità garantita insufficiente. Reti, impianti di stoccaggio, domanda flessibile, scambi europei e centrali elettriche programmabili devono funzionare in sinergia.
Per le aziende, questo rappresenta un cambiamento fondamentale. Lo sviluppatore di successo del futuro non si limiterà più a vendere megawatt, ma piuttosto profili energetici prevedibili, flessibilità e servizi di rete. La competenza tecnica nella progettazione rimane importante, ma non è più sufficiente da sola. La gestione finanziaria, l'analisi dei dati, il trading di energia elettrica e la redazione dei contratti stanno diventando competenze chiave. Le aziende che sapranno gestire con successo questa transizione potranno beneficiare di un mercato molto ampio. Le aziende che continueranno a operare secondo le regole della fase iniziale di finanziamento si troveranno sotto pressione.
Le insolvenze e le ristrutturazioni del 2026 non segnano quindi un punto di arrivo, bensì una riorganizzazione. Alcune aziende scompariranno, altre saranno acquisite o ridimensionate. Allo stesso tempo, stanno emergendo nuovi modelli di business incentrati sull'accumulo di energia tramite batterie, la vendita diretta, l'assorbimento di energia industriale, il controllo digitale e le connessioni condivise alla rete. La creazione di valore si sta spostando dalla mera costruzione di singoli impianti all'ottimizzazione di un sistema energetico integrato.
Questa transizione è economicamente necessaria, ma non deve essere confusa con l'arbitrarietà. Se il quadro normativo cambia troppo frequentemente, i premi di rischio e i costi di finanziamento aumentano. Di conseguenza, a pagarne le conseguenze non sarà solo chi sviluppa il progetto, ma anche il consumatore di energia elettrica. Una politica affidabile non è quindi una concessione a un singolo settore, bensì uno strumento per ridurre i costi complessivi.
Il boom è reale, così come lo è la crisi
La transizione energetica tedesca è in piena espansione e le sue aziende lottano per la sopravvivenza: entrambe le affermazioni possono essere vere contemporaneamente. La capacità installata è in crescita grazie alla competitività delle tecnologie, al sostegno degli obiettivi politici all'espansione e alla realizzazione di numerosi progetti avviati negli anni precedenti. Ciononostante, i profitti delle aziende sono sotto pressione perché la concorrenza, i finanziamenti e la regolamentazione si sono evoluti più rapidamente di quanto molte strutture di costo e modelli di business si siano modificati.
L'intuizione economica fondamentale è la seguente: il volume di espansione, la redditività delle imprese e l'efficienza del sistema sono tre fattori distinti. La Germania può raggiungere livelli record nel primo, subire un'ondata di fallimenti nel secondo e avere ancora molto da recuperare nel terzo. Una politica energetica efficace deve integrare tutti e tre i livelli. Deve consentire la realizzazione di una capacità produttiva sufficiente, creare condizioni favorevoli agli investimenti e, al contempo, garantire che la produzione di energia sia disponibile dove e quando è necessaria.
L'attuale processo di consolidamento potrebbe, nel lungo periodo, portare a un settore più professionale, meglio capitalizzato e più integrato. Tuttavia, comporta anche il rischio di perdere un know-how prezioso, ridurre la concorrenza e ritardare i progetti. Pertanto, il punto cruciale non è prevenire ogni insolvenza, bensì ridurre i rischi sistemici evitabili e proteggere i progetti economicamente sostenibili dalle interruzioni causate dalla regolamentazione.
Il mercato tedesco rimane fondamentalmente attraente. La domanda di elettricità aumenterà nel lungo termine a causa dell'elettrificazione, delle pompe di calore, dell'elettromobilità, della trasformazione industriale, della produzione di idrogeno e dei data center. Allo stesso tempo, è necessario sostituire le centrali elettriche a combustibili fossili e raggiungere gli obiettivi climatici. Pertanto, la domanda di energia rinnovabile non sta scomparendo. Ciò che sta scomparendo è l'idea che praticamente ogni progetto e ogni azienda possano avere successo esclusivamente grazie alla crescita del mercato.
Gli anni della corsa all'oro sono finiti. Non è necessariamente un male. I mercati maturi necessitano di disciplina, finanziamenti affidabili e segnali di prezzo chiari. Lo sviluppo diventa pericoloso solo se la necessaria disciplina si trasforma in un blocco degli investimenti dettato da ragioni politiche. La Germania deve passare da un'economia basata sull'espansione sovvenzionata a un sistema elettrico integrato, flessibile e finanziariamente sostenibile. Se questo processo avrà successo, i fallimenti odierni appariranno come un doloroso effetto collaterale di una transizione strutturale. Se fallirà, la crisi delle singole aziende potrebbe degenerare in una crisi del ritmo di espansione stesso.
Il vero paradosso, quindi, è meno sconcertante di quanto appaia a prima vista. Non è la transizione energetica come progetto tecnologico a rischiare il fallimento. A essere sotto pressione è un modello di business che ha prosperato grazie a capitali a basso costo, normative di finanziamento stabili, valutazioni elevate dei progetti e vendite costanti. La prossima fase di sviluppo richiede meno euforia e maggiore precisione industriale. È proprio questo che determinerà se la Germania riuscirà a trasformare l'attuale boom in un sistema energetico permanentemente sostenibile.
Il tuo partner per lo sviluppo aziendale nei settori del fotovoltaico e dell'edilizia
Dai pannelli fotovoltaici sui tetti industriali ai parchi solari e ai parcheggi solari più grandi
☑️ La nostra lingua aziendale è l'inglese o il tedesco
☑️ NOVITÀ: Corrispondenza nella tua lingua madre!

Konrad Wolfenstein
Io e il mio team saremo lieti di essere a tua disposizione come tuo consulente personale.
Puoi contattarmi compilando il modulo di contatto qui wolfenstein@xpert.digital:o semplicemente chiamandomi al numero +49 7348 4088 965. Il mio indirizzo email è
Non vedo l'ora di iniziare il nostro progetto comune.