Offensiva del gas statunitense: nuovo porto GNL al largo delle coste del Texas – Cosa significa questo progetto multimiliardario per l'approvvigionamento di gas in Europa
Pre-release di Xpert

Disponibile in 27 lingue 📢
Preferisco Xpert.Digital su GoogleⓘPubblicato il: 3 novembre 2026 / Aggiornato il: 3 novembre 2026 – Autore: Konrad Wolfenstein
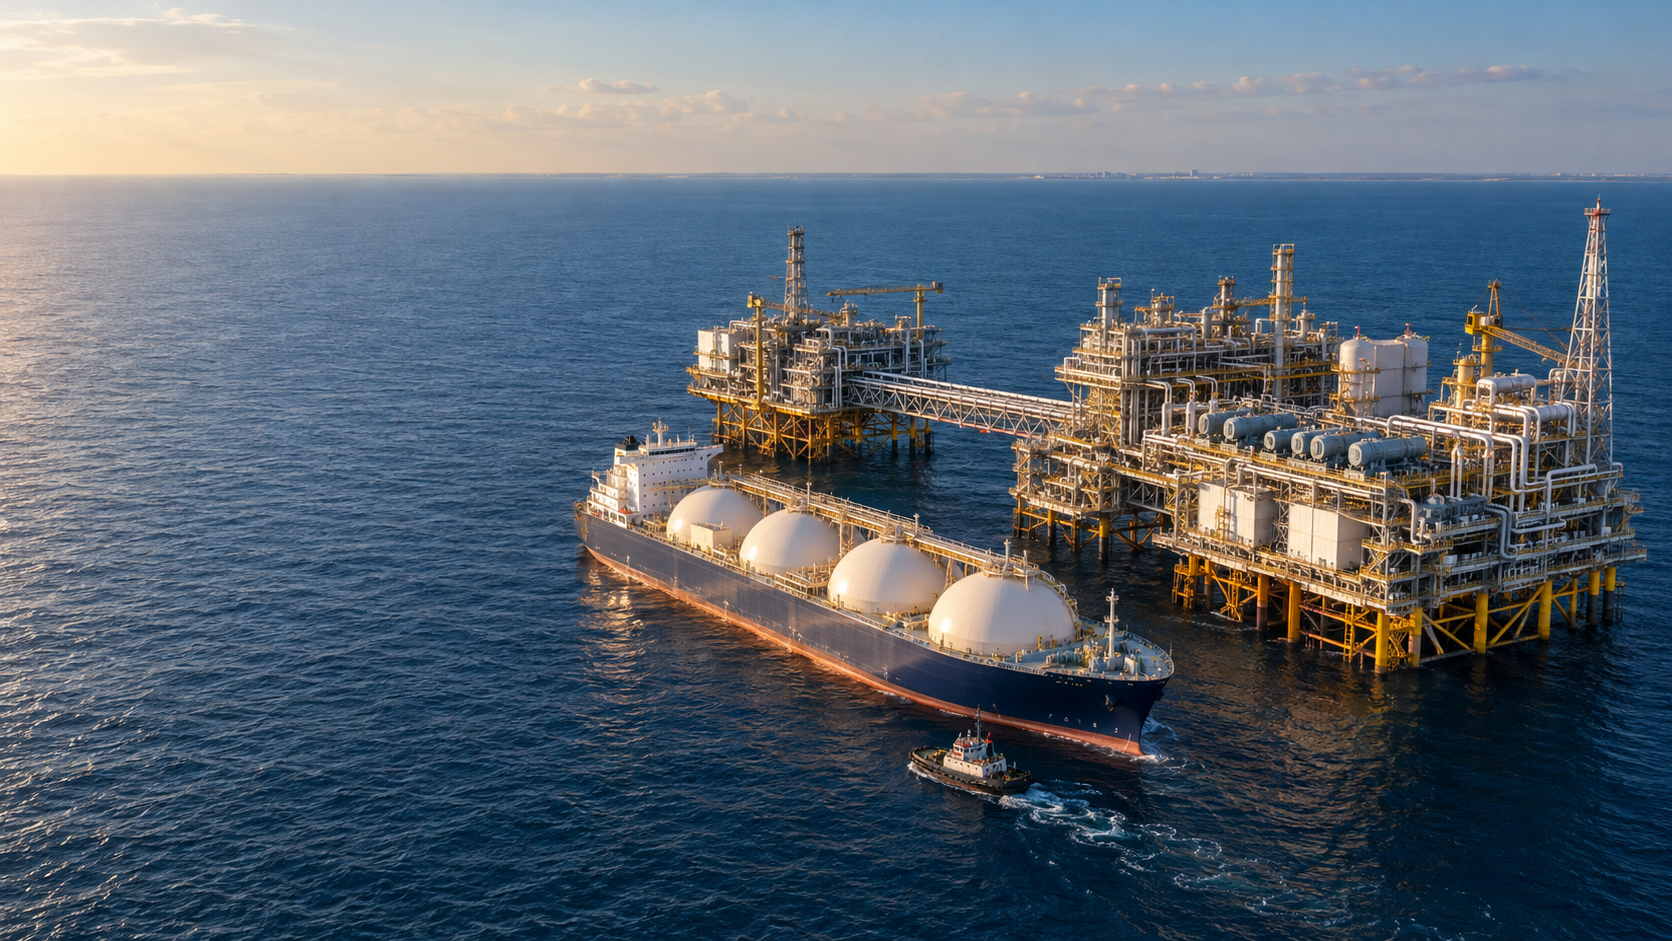
Offensiva del gas statunitense: nuovo porto GNL al largo delle coste del Texas – Cosa significa questo progetto multimiliardario per l'approvvigionamento di gas in Europa – Immagine creativa sull'argomento, realizzata con l'intelligenza artificiale da Xpert.Digital
Più GNL dagli Stati Uniti: come l'approvvigionamento europeo potrebbe diventare più sicuro e quali rischi permangono
Un nuovo porto al largo delle coste del Texas potrebbe trasformare il mercato energetico europeo? 8,4 milioni di tonnellate di GNL all'anno: cosa si cela dietro il nuovo progetto di esportazione statunitense?
Nuova fonte di gas o nuova dipendenza? Il dilemma dell'Europa con il GNL americano – Progetto GNL al largo delle coste del Texas:
Al largo delle coste del Texas è prevista la costruzione di un terminale GNL in acque profonde da diversi miliardi di dollari, che potrebbe trasformare il mercato internazionale del gas. Il progetto ST LNG dovrebbe esportare fino a 8,4 milioni di tonnellate di gas naturale liquefatto all'anno. L'Amministrazione marittima statunitense per lo sviluppo e il controllo delle esportazioni (MARAD) ha approvato la richiesta di licenza per il terminale in acque profonde alla fine di ottobre 2026. L'inizio dei lavori di costruzione è previsto per il 2027, con la messa in servizio iniziale programmata per il 2029. Tuttavia, restano ancora da compiere passi significativi tra l'approvazione e le consegne effettive: la decisione finale sull'investimento è ancora in sospeso, devono essere soddisfatti ulteriori requisiti e i contratti con i clienti non sono ancora stati completamente definiti.
Per l'Europa, l'impianto potrebbe creare un'ulteriore fonte di approvvigionamento e intensificare la concorrenza per il GNL. Un aumento dell'offerta generalmente rafforza le opzioni degli importatori, ma non garantisce prezzi permanentemente bassi o una fornitura ininterrotta. Fattori cruciali includono anche i costi di liquefazione e trasporto, l'utilizzo della capacità dell'impianto, gli accordi di fornitura a lungo termine e i potenziali ritardi. Inoltre, per la Germania si pone una questione fondamentale: come diversificare l'approvvigionamento senza semplicemente spostare la dipendenza verso un altro paese fornitore? Un'analisi più approfondita del progetto rivela le opportunità offerte da ST LNG, i rischi connessi e perché la sicurezza energetica dell'Europa non dipende in definitiva solo da un nuovo porto in Texas.
L'offensiva americana del GNL: come un nuovo porto al largo delle coste del Texas potrebbe cambiare il mercato energetico europeo
Maggiore libertà in mare, nuova dipendenza dalla terraferma
Al largo delle coste del Texas è previsto un progetto energetico che potrebbe avere implicazioni di vasta portata, ben oltre la sua immediata ubicazione. Il terminale sottomarino ST LNG proposto rappresenta la continua ascesa degli Stati Uniti a fornitore centrale nel mercato globale del gas naturale liquefatto. Questo sviluppo apre nuove opportunità di approvvigionamento per l'Europa. Allo stesso tempo, mette in luce un interrogativo fondamentale: come si può garantire la sicurezza degli approvvigionamenti senza semplicemente spostare le dipendenze economiche da un paese fornitore all'altro?
A fine ottobre 2026, l'Amministrazione marittima statunitense per lo sviluppo e il controllo delle esportazioni (MARAD) ha approvato la richiesta di licenza per un porto in acque profonde per il progetto. Sono previsti quattro impianti di liquefazione con una capacità annua totale di 8,4 milioni di tonnellate di GNL a circa 16,7 chilometri dalla costa di Matagorda, in Texas. L'investimento stimato è di 8,2 miliardi di dollari. Le date previste sono l'inizio della costruzione nel 2027 e la messa in servizio iniziale nel 2029. Tuttavia, queste date rappresentano un piano di progetto, non un inizio di produzione garantito.
Il nucleo economico non risiede unicamente nell'aumento dei volumi di esportazione. Il progetto combina la produzione di gas americana, le infrastrutture marittime, i finanziamenti internazionali e la domanda di energia a lungo termine. Esemplifica quindi come sta cambiando la sicurezza energetica: le dipendenze non sono più determinate solo dall'ubicazione degli impianti di stoccaggio e dei gasdotti, ma anche dalla disponibilità di capacità di liquefazione, navi, terminali di importazione e contratti di fornitura affidabili.
Ciò si traduce in una prospettiva più articolata per la Germania. Una maggiore fornitura di GNL americano può ampliare l'offerta e rafforzare il potere contrattuale degli importatori. Tuttavia, non sostituisce una diversificazione ben ponderata o investimenti nell'efficienza energetica e nelle tecnologie di approvvigionamento alternative. Un nuovo porto di esportazione migliora la gamma di opzioni. Se ciò si tradurrà in costi più bassi in modo permanente e in una maggiore sicurezza dipenderà solo dall'interazione tra le forze di mercato, le infrastrutture e la politica energetica.
Un progetto da un miliardo di dollari bloccato tra l'approvazione e la reale capacità di realizzazione
La decisione normativa rappresenta un passo avanti significativo per ST LNG, ma non equivale ancora a un progetto completamente finanziato e pronto per la costruzione. In base allo stato di avanzamento del progetto annunciato alla fine di ottobre, la società punta a una decisione finale di investimento entro la metà o la fine del 2027. Inoltre, prima che la licenza definitiva possa essere concessa, dovranno essere soddisfatti ulteriori requisiti federali e statali.
Questa distinzione è economicamente cruciale. Un progetto approvato rappresenta una potenziale fonte di approvvigionamento futura. Un impianto con finanziamenti vincolanti ha una probabilità significativamente maggiore di essere realizzato. Solo un impianto completato, collaudato e gestito in modo affidabile fornisce effettivamente gas.
Tra queste fasi di sviluppo possono annidarsi rischi significativi. I costi di costruzione possono aumentare, i costi di finanziamento possono variare, le attrezzature tecniche possono arrivare in ritardo e i potenziali clienti possono posticipare le decisioni contrattuali. Pertanto, le capacità annunciate, approvate, finanziate e già operative non possono essere semplicemente sommate per valutare l'offerta del mercato globale.
La tempistica merita particolare attenzione. Se la decisione di investimento non venisse presa prima del 2027, l'avvio iniziale della produzione nel 2029 risulterebbe problematico. Un avvio scaglionato della produzione, con l'entrata in funzione di singole componenti dell'impianto prima delle altre, sarebbe ipotizzabile. Tuttavia, i dati chiave pubblicati non indicano che l'intera capacità produttiva annua prevista sarà disponibile già nel 2029.
Inoltre, è necessaria una garanzia commerciale. L'azienda ha stabilito impegni minimi da parte dei clienti pari a due milioni di tonnellate all'anno come prerequisito per l'approvazione del progetto. Ciò corrisponde a poco meno di un quarto della capacità totale prevista. Tali impegni rappresentano un importante punto di partenza, ma non rispondono ancora a tutti gli interrogativi relativi al finanziamento, alla qualità dei contratti e al futuro utilizzo della capacità produttiva.
Per gli acquirenti, ciò significa che ST LNG rappresenta una potenziale fonte di approvvigionamento aggiuntiva verso la fine del decennio, ma non una riserva di sicurezza già disponibile. Chi pianifica i propri approvvigionamenti deve distinguere tra un'opzione strategica e un obbligo di consegna garantito.
Perché 8,4 milioni di tonnellate sono più di una semplice cifra tecnica
La capacità prevista è distribuita su quattro impianti di liquefazione, ciascuno con una capacità di 2,1 milioni di tonnellate all'anno. Rispetto alla capacità statunitense di GNL, che supera i 100 milioni di tonnellate all'anno, ciò rappresenterebbe un aumento significativo. Al momento dell'annuncio, la portata del progetto è stata descritta come pari a circa l'otto percento della capacità statunitense esistente. Tuttavia, questa cifra è solo un'istantanea: se il resto dell'offerta americana continuerà a crescere, la quota relativa di GNL di ST sarà inferiore al momento della sua messa in funzione.
La suddivisione dell'impianto in quattro unità è economicamente vantaggiosa perché consente un certo grado di modularità. La costruzione, la messa in servizio e la manutenzione possono essere distribuite su più unità. Il guasto di una singola unità non comporta quindi necessariamente l'arresto dell'intera produzione. Allo stesso tempo, si creano interdipendenze condivise, ad esempio per quanto riguarda l'approvvigionamento di gas, l'alimentazione energetica, i sistemi di controllo e la movimentazione delle navi.
È importante anche distinguere tra capacità e produzione. La capacità annua descrive la produzione tecnica prevista. I volumi di esportazione effettivi dipendono da fattori quali tempi di manutenzione, malfunzionamenti tecnici, condizioni meteorologiche, disponibilità di gas grezzo e domanda.
Ipotizzando un tasso di utilizzo della capacità pari al 90%, una capacità annua di 8,4 milioni di tonnellate corrisponderebbe a circa 7,56 milioni di tonnellate di produzione annua effettiva. Questo calcolo non costituisce una previsione per ST LNG, bensì illustra perché le capacità nominali non dovrebbero essere equiparate ai volumi di consegna garantiti.
Un impianto di queste dimensioni può essere rilevante per il mercato anche se non rifornisce direttamente clienti tedeschi. Carichi aggiuntivi possono sostituire o reindirizzare altri flussi di approvvigionamento. Ad esempio, se un cliente asiatico viene rifornito dal Texas, quantità provenienti da un altro produttore possono diventare disponibili per l'Europa. Il GNL opera quindi attraverso una rete internazionale di decisioni commerciali, e non solo attraverso rapporti di fornitura diretti tra due paesi.
Cosa rivela l'importo dell'investimento in termini di redditività
La cifra stimata di 8,2 miliardi di dollari equivale a circa 976 dollari per tonnellata di capacità produttiva annua. Questo dato si calcola dividendo l'investimento totale per la capacità produttiva annua prevista. Si tratta di un indicatore dell'intensità di capitale, ma non di un prezzo di vendita per tonnellata di GNL.
Questa distinzione previene un comune equivoco. Idealmente, un impianto produce per molti anni. I costi di investimento vengono ripartiti sulle quantità effettivamente vendute durante la sua vita utile. Inoltre, è necessario coprire le spese correnti, il finanziamento, la manutenzione e i rendimenti richiesti dagli investitori.
Un calcolo semplificato illustra la portata del progetto. Se gli 8,2 miliardi di dollari fossero distribuiti equamente su 20 anni senza interessi, si otterrebbe un ritorno annuo di 410 milioni di dollari. A pieno regime, ciò equivarrebbe a quasi 49 dollari per tonnellata prodotta. Al 90% della capacità, questa cifra salirebbe a poco più di 54 dollari.
Queste cifre non rappresentano esplicitamente una stima dei costi di produzione effettivi. Non tengono conto degli interessi sul debito, del rendimento del capitale proprio, delle imposte, dei tempi di costruzione, delle spese operative e di altri costi. Il loro valore analitico risiede nel dimostrare l'influenza dell'utilizzo della capacità produttiva: minore è la quantità di GNL prodotta da un impianto ad alta intensità di capitale, maggiore è il capitale richiesto per tonnellata venduta.
Pertanto, la redditività economica non dipende solo dall'entità dei costi di costruzione. Altrettanto cruciali sono anni di operatività affidabili, un'elevata disponibilità tecnica e una struttura contrattuale che stabilizzi i ricavi anche durante le fasi di mercato più deboli.
Gli extracosti non possono essere automaticamente trasferiti integralmente ai clienti. La possibilità di farlo dipende dai contratti e dal contesto competitivo. In un mercato con un'offerta abbondante, un progetto più costoso potrebbe subire pressioni, mentre i sistemi con strutture di costo più favorevoli rimangono redditizi più a lungo.
La localizzazione offshore sposta i rischi anziché farli scomparire
Il porto previsto non si trova direttamente sulla costa, ma in mare aperto. La descrizione del progetto pubblicata include, tra le altre cose, 20 piattaforme, quattro unità galleggianti di stoccaggio di GNL, quattro sistemi di ormeggio e ulteriori infrastrutture di gasdotti. Ciò lo rende un sistema di produzione e logistica complesso, e non semplicemente un nuovo punto di attracco.
Un potenziale vantaggio risiede nello spostamento del traffico marittimo dalle aree costiere più trafficate. Se le grandi navi metaniere devono utilizzare con minore frequenza determinati canali stretti o congestionati, i conflitti con il traffico marittimo possono diminuire. Tuttavia, ciò non porta alla conclusione generale che gli impianti offshore siano più sicuri o più convenienti in generale.
La natura dei rischi sta cambiando. In mare, onde, vento, corrosione e accessibilità delle infrastrutture tecniche assumono maggiore importanza. La manutenzione e le riparazioni possono diventare più complesse se personale, materiali e attrezzature specializzate devono essere trasportati sul posto. Anche il collegamento tra impianti di stoccaggio galleggianti, tecnologie di liquefazione e navi cisterna per l'esportazione deve funzionare in modo affidabile in condizioni variabili.
Ai fini di una valutazione economica, l'intera catena di approvvigionamento risulta quindi cruciale. Una determinata località può offrire vantaggi in termini di operazioni portuali, imponendo al contempo maggiori esigenze in termini di manutenzione e preparazione alle condizioni meteorologiche. Il fattore determinante è se ciò riduca il costo per unità effettivamente consegnata e migliori l'affidabilità.
L'approccio offshore non è quindi intrinsecamente superiore né intrinsecamente problematico. La sua qualità è dimostrata dalla progettazione tecnica, dalle riserve operative e dalla frequenza con cui l'impianto raggiunge la produzione prevista in condizioni reali.
L'espansione americana sta cambiando le dimensioni del mercato mondiale
ST LNG fa parte di un progetto di sviluppo molto più ampio. L'Agenzia statunitense per l'informazione energetica (EIA) delinea un percorso di espansione che potrebbe aggiungere circa 13,9 miliardi di piedi cubi di capacità di liquefazione al giorno negli Stati Uniti tra il 2025 e il 2029. L'EIA indica che la capacità attuale è di 15,4 miliardi di piedi cubi al giorno. Ciò rappresenta un'espansione che raddoppierebbe quasi la capacità esistente, a condizione che i progetti pianificati vengano realizzati.
È fondamentale distinguere chiaramente tra anni di riferimento e confini geografici. Un raddoppio rispetto a un livello di riferimento precedente è diverso da un raddoppio rispetto al livello di fine 2026. Allo stesso modo, le capacità degli Stati Uniti e del Nord America non sono identiche. In questo contesto, il Nord America comprende anche Canada e Messico.
L'EIA presenta quindi anche un percorso di espansione in Nord America: da 11,4 miliardi di piedi cubi al giorno all'inizio del 2024 a potenzialmente 28,7 miliardi di piedi cubi nel 2029. Anche questo obiettivo è subordinato all'entrata in funzione, come previsto, degli impianti attualmente in costruzione.
Il significato economico di questo sviluppo va oltre le singole quantità. Quando un fornitore importante espande significativamente le proprie capacità di esportazione, la disponibilità di merci aggiuntive cambia. Gli acquirenti hanno più opzioni, i commercianti possono reindirizzare le spedizioni con maggiore flessibilità e i produttori devono competere più intensamente per i clienti a lungo termine.
Allo stesso tempo, una parte significativa delle nuove infrastrutture americane è concentrata in Texas e Louisiana. Questa concentrazione regionale facilita l'utilizzo delle reti e delle strutture industriali esistenti. Tuttavia, crea anche rischi condivisi qualora più impianti vengano colpiti dallo stesso evento meteorologico o da interruzioni alle infrastrutture interconnesse.
Una maggiore offerta rafforza la posizione degli acquirenti, ma non garantisce prezzi bassi in modo permanente
L'espansione internazionale del GNL suggerisce in generale un allentamento delle pressioni sull'offerta. Nella sua analisi a medio termine, l'Agenzia Internazionale dell'Energia prevede un aumento della capacità di esportazione globale di circa 300 miliardi di metri cubi all'anno entro il 2030. Gli Stati Uniti e il Qatar insieme rappresentano circa il 70% di questo aumento di capacità previsto.
Per gli acquirenti, inizialmente si tratta di una buona notizia. Un'offerta più ampia può ridurre la probabilità che anche piccoli aumenti della domanda inneschino forti oscillazioni dei prezzi. Può inoltre migliorare il loro potere contrattuale con i fornitori.
Tuttavia, l'aumento della capacità non equivale a un aumento dell'offerta netta. Gli impianti esistenti potrebbero produrre di meno, potrebbero verificarsi guasti tecnici e l'avvio dei progetti potrebbe subire ritardi. L'AIE distingue pertanto tra l'aumento della capacità e un potenziale aumento netto dell'offerta di GNL pari a circa 250 miliardi di metri cubi all'anno entro il 2030.
Anche la domanda sta reagendo. Il calo dei prezzi può attrarre nuovi acquirenti o rendere economicamente fattibile una domanda di gas precedentemente rimandata. I mercati particolarmente sensibili al prezzo potrebbero assorbire una maggiore quantità di GNL una volta che questo diventerà più accessibile. Parte della nuova offerta verrebbe poi assorbita dalla domanda aggiuntiva.
Ciò non crea per l'Europa un diritto immutabile a tariffe di trasporto basse. Gli importatori europei rimangono parte della concorrenza internazionale. Ciò che conta sono i prezzi che gli altri acquirenti sono disposti a pagare, i costi di trasporto sostenuti e gli obblighi derivanti dai contratti in essere.
L'aspettativa oggettivamente giustificata, quindi, non è che il GNL diventi necessariamente economico. È più plausibile che un'espansione della capacità produttiva di successo aumenti la gamma di opzioni e limiti i picchi di carenza. Questo rappresenterebbe già un vantaggio economico significativo, anche se il livello dei prezzi non dovesse tornare ai minimi precedenti.
La nostra competenza negli Stati Uniti nello sviluppo aziendale, nelle vendite e nel marketing

La nostra competenza negli Stati Uniti nello sviluppo aziendale, nelle vendite e nel marketing - Immagine: Xpert.Digital
Aree di interesse del settore: B2B, digitalizzazione (dall'intelligenza artificiale alla realtà aumentata), ingegneria meccanica, logistica, energie rinnovabili e industria
Maggiori informazioni qui:
Un hub tematico che offre spunti e competenze:
- Piattaforma di conoscenza che copre le economie globali e regionali, l'innovazione e le tendenze specifiche del settore
- Una raccolta di analisi, approfondimenti e informazioni di base sui nostri principali settori di interesse
- Un luogo di competenza e informazione sugli sviluppi attuali nel mondo degli affari e della tecnologia
- Un punto di riferimento per le aziende che cercano informazioni su mercati, digitalizzazione e innovazioni del settore
Il ruolo del GNL nel mercato energetico europeo
Tra il gas grezzo a basso costo e la consegna a prezzi elevati si cela un intero settore industriale
Per un consumatore tedesco, il prezzo del gas negli Stati Uniti non è l'unico fattore determinante. Ciò che conta è il prezzo del gas utilizzabile nel punto di consumo europeo.
Tra la produzione e il consumo si interpongono diverse fasi economiche: lavorazione, trasporto tramite gasdotto, liquefazione, stoccaggio, trasporto marittimo, rigassificazione e distribuzione nella rete del gas. Occorre inoltre considerare il finanziamento, la copertura dei rischi e le potenziali perdite lungo la catena. L'analisi delle emissioni di GNL condotta dall'AIE considera esplicitamente queste fasi separatamente, poiché ognuna ha i propri requisiti tecnici ed energetici.
Pertanto, può esistere un'ampia differenza di prezzo tra le piattaforme di scambio americane ed europee senza che tale differenza si traduca necessariamente in un profitto per un singolo partecipante al mercato. Una parte di essa copre i costi reali della catena di approvvigionamento. Un'altra parte può riflettere premi di rischio e vincoli di capacità.
La struttura di questi costi è cruciale per la competitività. Se i prezzi del gas negli Stati Uniti sono bassi, gli elevati costi di liquefazione o di trasporto possono in parte annullare il vantaggio. Al contrario, una catena di approvvigionamento efficiente può rimanere competitiva anche con l'aumento dei prezzi del gas grezzo.
Per le aziende, si raccomanda un approccio analitico per separare i prezzi delle materie prime, gli oneri infrastrutturali, i costi di trasporto e i premi di rischio. Solo in questo modo è possibile determinare se un contratto vantaggioso offra effettivamente un vantaggio di costo sostenibile o se renda semplicemente attraente una singola componente di prezzo.
ST LNG non sarebbe quindi solo un produttore di una quantità di energia commerciabile. Il progetto dovrebbe dimostrare la propria validità all'interno di una catena di costi internazionale i cui singoli componenti fluttuano in modo diverso e sono, in alcuni casi, solo parzialmente controllabili.
La dipendenza della Germania dagli Stati Uniti deve essere misurata utilizzando il denominatore corretto
Per la Germania vengono citati due dati che possono essere facilmente confusi: il GNL rappresenta circa il dieci percento delle importazioni di gas, e oltre il 95 percento di questo GNL proviene dagli Stati Uniti. Il secondo dato si riferisce quindi al segmento del GNL e non a tutte le importazioni di gas tedesche.
In base a queste ipotesi, il GNL di provenienza diretta dagli Stati Uniti corrisponderebbe teoricamente a circa il 9,5% delle importazioni totali di gas. Si tratta di una percentuale significativa, ma sostanzialmente diversa da un predominio americano del 95% sull'intero approvvigionamento di gas tedesco.
Inoltre, tali proporzioni dipendono dal tempo. Nel 2024, sono stati importati 69 terawattora di gas naturale attraverso i terminali GNL tedeschi. Con importazioni totali di gas pari a 865 terawattora, ciò rappresentava circa l'otto percento. Questi dati annuali illustrano perché le percentuali dovrebbero sempre essere considerate nel contesto del periodo di tempo e della definizione.
Tuttavia, le statistiche dirette sui terminali non descrivono ogni connessione economica. La Germania è integrata nel mercato europeo del gas. Il gas può entrare nella rete tedesca attraverso altri paesi e le loro infrastrutture. Pertanto, il paese di origine di una molecola, il partner commerciale immediato e il paese di attraversamento del confine non sono necessariamente gli stessi.
Anche la valutazione del rischio richiede diversi livelli di analisi. Qual è la quota di mercato di un determinato paese fornitore? Con quanta facilità altri fornitori possono subentrare? Quanta capacità di importazione inutilizzata è disponibile? Quanto sono flessibili i contratti? E quanto è vulnerabile l'intera catena di approvvigionamento a un'interruzione?
La conclusione corretta non è né che un'elevata quota americana nel segmento del GNL sia insignificante, né che dimostri una dipendenza nazionale totale. Il fattore cruciale è la combinazione di concentrazione, sostituibilità e velocità di adattamento.
Perché la passata dipendenza dalla Russia non è un semplice parametro di confronto
La preoccupazione per una nuova dipendenza è comprensibile. Tuttavia, diventa analiticamente imprecisa quando si equiparano sistemi di assistenza diversi.
Un gasdotto crea un collegamento fisso tra la regione di produzione e il mercato di vendita. La sua importanza economica deriva dagli elevati costi di investimento e dalla limitata gamma di usi alternativi. Anche il GNL richiede infrastrutture ad alta intensità di capitale, ma fondamentalmente consente il trasporto tra diverse località di esportazione e importazione.
Questa differenza può aumentare la sostituibilità. Tuttavia, non elimina tutte le dipendenze. Se molti fornitori sono soggetti alla stessa giurisdizione, le decisioni politiche o normative possono avere ripercussioni simultanee su diverse aziende. Allo stesso modo, diversi produttori formalmente indipendenti possono dipendere dalla stessa infrastruttura regionale.
La valutazione presentata nel caso iniziale, ovvero che le imprese e i meccanismi di mercato esistenti limitano i rischi, ha quindi un fondamento plausibile. Gli attori privati reagiscono ai prezzi, stipulano contratti e cercano opportunità di vendita. Ciò distingue un rapporto commerciale su larga scala da una struttura di offerta completamente centralizzata.
Queste informazioni da sole non bastano a dissipare ogni dubbio. La diversità aziendale e la diversità geografica sono categorie diverse. Dieci fornitori provenienti dallo stesso paese possono offrire una maggiore concorrenza rispetto a un singolo fornitore. Tuttavia, offrono solo una protezione limitata contro un intervento politico congiunto o una grave crisi regionale.
Una valutazione accurata non dovrebbe quindi chiedersi se il GNL americano sia fondamentalmente sicuro o insicuro. Dovrebbe piuttosto esaminare quali rischi vengono ridotti dalle forniture americane e quali nuove concentrazioni ne derivano.
I contratti a lungo termine offrono sicurezza e vendono flessibilità
Per un progetto multimiliardario come ST LNG, gli impegni a lungo termine con i clienti sono una componente essenziale della sicurezza finanziaria. Essi possono stabilizzare i ricavi previsti e quindi facilitare il finanziamento. La suddetta soglia minima di due milioni di tonnellate di impegni annuali con i clienti dimostra quanto siano strettamente collegati lo sviluppo del progetto e la commercializzazione.
Tali contratti offrono vantaggi anche agli acquirenti. Possono infatti garantirsi l'accesso a determinate quantità e rendere le decisioni di approvvigionamento più prevedibili su periodi più lunghi. Questa affidabilità ha un valore economico intrinseco, soprattutto quando l'energia è essenziale per i processi industriali.
Il prezzo da pagare è una minore adattabilità. Se la domanda di gas di un'azienda diminuisce più bruscamente del previsto, gli impegni di acquisto a lungo termine possono diventare un onere. Che ciò accada effettivamente dipende dalla flessibilità con cui le quantità possono essere modificate, rivendute o dirottate verso altri clienti.
Anche la formula di determinazione del prezzo è fondamentale. Un contratto a lungo termine non protegge automaticamente dagli alti costi. Può garantire i volumi di fornitura, mentre il prezzo rimane legato alle fluttuazioni del mercato.
Per le aziende tedesche, pertanto, la sola durata del contratto non è il fattore determinante, bensì l'interazione tra fissazione del prezzo, obblighi quantitativi, luogo di consegna, diritti di rivendita e clausole di inadempimento. Un contratto apparentemente vantaggioso può rivelarsi economicamente poco attraente se offre scarsa flessibilità. Al contrario, un prezzo più elevato può essere giustificato se limita rischi significativi.
La sfida consiste nel non equiparare la sicurezza dell'approvvigionamento al massimo impegno a lungo termine. Un portafoglio di approvvigionamento equilibrato può combinare diverse durate contrattuali e fonti di fornitura, anziché basare tutte le aspettative su un'unica condizione di mercato.
Per l'industria, il prezzo finale conta più dell'origine politica
L'industria tedesca trae vantaggio da un'ulteriore disponibilità di GNL soprattutto quando questa riduce i costi effettivi di approvvigionamento e il rischio di interruzioni. La semplice disponibilità di un'ulteriore fonte di approvvigionamento non è sufficiente a compensare gli svantaggi competitivi a livello internazionale.
Il gas è particolarmente rilevante laddove è necessario come energia di processo o come materia prima. In tali applicazioni, le differenze di prezzo possono avere un impatto diretto sui costi di produzione e sulle decisioni di investimento. Allo stesso tempo, i settori e le aziende differiscono considerevolmente nella velocità con cui riescono ad adattare il proprio consumo energetico.
Un'azienda con poche alternative a breve termine valuta la sicurezza dell'approvvigionamento in modo diverso rispetto a un'azienda che può scegliere tra diverse fonti energetiche. Allo stesso modo, un'azienda con vendite garantite a lungo termine ha opzioni diverse per coprire i costi energetici pluriennali rispetto a un'azienda manifatturiera con una domanda altamente fluttuante.
Un aumento dell'offerta di GNL può migliorare gli approvvigionamenti. Tuttavia, non risolve automaticamente tutti i problemi legati alla localizzazione. Il prezzo finale è influenzato anche dai costi di rete, dalle imposte, dalle infrastrutture e dall'efficienza operativa.
Inoltre, si verifica un conflitto di obiettivi: prezzi del gas persistentemente elevati possono soffocare la domanda industriale. Prezzi più bassi possono stabilizzare la produzione esistente, ma al tempo stesso far apparire meno urgenti gli investimenti in processi alternativi. La politica economica deve quindi coniugare la sicurezza dell'approvvigionamento e la competitività con segnali di investimento credibili a lungo termine.
La questione industriale ed economica centrale non è quindi se la Germania abbia bisogno di più GNL. La questione cruciale è quale quantità di gas rimanga economicamente sostenibile per quali applicazioni e come tale quantità possa essere reperita in modo affidabile in condizioni di mercato variabili.
La transizione energetica sta modificando il rischio di vendita dei nuovi impianti di GNL
Un impianto di esportazione che non entri in funzione prima della fine del decennio non recupererà i costi di investimento nei soli primi anni di attività. La sua redditività dipende da un periodo di utilizzo significativamente più lungo.
Ciò crea un conflitto di obiettivi. Il GNL può compensare le carenze e colmare i divari di approvvigionamento nel breve termine. Tuttavia, il finanziamento di nuovi impianti spesso richiede proiezioni a lungo termine. Quanto più rapidamente i principali mercati di vendita ridurranno il loro consumo di gas, tanto più i produttori dovranno orientarsi verso altre regioni o applicazioni.
L'AIE prevede che un'offerta aggiuntiva di GNL possa migliorare l'accessibilità economica, in particolare nei mercati di importazione sensibili ai prezzi. Ciò apre opportunità di crescita per gli esportatori extraeuropei. Allo stesso tempo, significa che la domanda a lungo termine non dovrebbe derivare esclusivamente dalle attuali esigenze di sicurezza europea.
Per ST LNG, la composizione geografica del suo portafoglio clienti è quindi importante. Un impianto con mercati di vendita diversificati può compensare in parte le diverse fluttuazioni della domanda. Tuttavia, rimane soggetto agli sviluppi globali.
Gli acquirenti europei si trovano ad affrontare il problema opposto. Chi si assicura volumi a lungo termine deve allineare questi impegni al proprio consumo di gas previsto. Un contratto che offre sicurezza oggi potrebbe comportare costi di adeguamento in futuro.
Una prospettiva equilibrata evita quindi i due estremi. Le nuove infrastrutture per il GNL non sono automaticamente superflue né permanentemente economicamente sostenibili solo per esigenze di sicurezza a breve termine. La loro qualità dipende dal fatto che domanda, costi e durata dei contratti rimangano allineati anche in condizioni mutevoli.
I costi climatici iniziano ben prima del Passo del Brennero in Germania
Un'analisi economica completa non può prescindere dalle emissioni della catena di approvvigionamento. Nel caso del GNL, queste emissioni si verificano non solo durante la successiva combustione, ma anche durante l'estrazione, la lavorazione, il trasporto, la liquefazione, la spedizione e la rievaporazione. Occorre inoltre considerare le potenziali emissioni di metano. L'AIE esamina esplicitamente queste fasi come un sistema interconnesso.
Pertanto, non è sufficiente valutare il gas naturale basandosi esclusivamente sul suo utilizzo nelle centrali elettriche o nelle caldaie industriali. Due filiere di approvvigionamento possono fornire lo stesso combustibile eppure causare emissioni a monte diverse.
L'AIE individua diverse opzioni tecniche per ridurre questo onere: limitare le perdite di metano, processi più efficienti, l'utilizzo di elettricità a basse emissioni, ridurre il flaring di routine e catturare e stoccare determinati flussi di CO₂. Queste misure possono migliorare parti della catena di approvvigionamento, ma non eliminano automaticamente tutte le emissioni.
Per investitori e clienti, tali differenze sono economicamente significative. I requisiti in materia di emissioni possono influenzare l'accesso a determinati mercati. Emissioni basse, misurabili e verificabili, possono rappresentare un vantaggio competitivo. Al contrario, dati insufficienti o elevate perdite di metano possono creare rischi aggiuntivi.
Senza dati operativi affidabili e specifici per il progetto ST LNG, non è possibile effettuare una valutazione climatica definitiva. Né la posizione offshore né la novità della tecnologia, di per sé, implicano prestazioni ambientali particolarmente buone o particolarmente scarse.
Una valutazione affidabile dovrebbe tenere conto del consumo energetico effettivo, della provenienza dell'energia utilizzata, delle perdite di metano e delle vie di trasporto. Solo in questo modo si potrà determinare il posizionamento dell'impianto nel mercato del GNL.
Nonostante la presenza di numerosi fornitori, la concentrazione regionale può rappresentare un punto debole
Il Texas e la Louisiana stanno acquisendo sempre maggiore importanza grazie all'espansione delle infrastrutture per il GNL. Da un punto di vista commerciale, questa concentrazione è comprensibile: le infrastrutture esistenti, l'esperienza industriale e la vicinanza alle fonti di approvvigionamento e alla logistica di esportazione del gas possono creare vantaggi strategici.
Tuttavia, dal punto di vista della sicurezza dell'approvvigionamento, emerge un quadro diverso. Diversi impianti in una regione non sono fonti di approvvigionamento completamente indipendenti. Condizioni meteorologiche comuni, connessioni alla rete o fornitori di servizi possono causare interruzioni che interessano simultaneamente più località.
Questo è un principio generale di valutazione del rischio: la diversificazione è pienamente efficace solo se i singoli rischi non sono troppo strettamente interconnessi. Un elevato numero di contratti può creare un falso senso di sicurezza se tutte le consegne dipendono dagli stessi colli di bottiglia regionali.
Per gli importatori europei, ciò significa che il solo numero di fornitori non è un criterio sufficiente. Nella valutazione è necessario considerare anche la distribuzione geografica, l'indipendenza tecnologica e le rotte di trasporto alternative.
La natura offshore dell'impianto ST LNG non risolve automaticamente questo problema. Sebbene l'impianto possa aggirare alcuni colli di bottiglia costieri, rimane dipendente dalle forniture regionali di gas, dalle condizioni meteorologiche e dai servizi marittimi.
La sicurezza dell'approvvigionamento non si raggiunge quindi avendo il maggior numero possibile di nomi nel portafoglio degli acquisti, bensì attraverso profili di guasto realmente diversi. Questa distinzione è particolarmente importante quando le nuove capacità vengono sviluppate principalmente in poche regioni esportatrici.
Tre sviluppi del mercato determinano il successo
Ai fini della classificazione economica del GNL a breve termine, diversi scenari futuri risultano più utili di una singola previsione, apparentemente precisa.
Nel primo scenario, l'offerta di GNL cresce più velocemente della domanda. I nuovi impianti entrano in gran parte sul mercato come previsto, mentre il risparmio energetico e le tecnologie per le energie alternative limitano i consumi nelle principali regioni di vendita. Gli acquirenti acquisiscono maggiore potere contrattuale. Per ST LNG, i fattori chiave sarebbero quindi la capacità di mantenere competitivi i costi di costruzione, il finanziamento e la gestione operativa.
Nel secondo scenario, la domanda assorbe in gran parte l'offerta aggiuntiva. Il GNL più economico e facilmente reperibile attrae nuovi clienti, mentre i mercati esistenti richiedono quantità significative. Per i produttori, questo rappresenterebbe un contesto relativamente favorevole, a condizione che i loro impianti garantiscano un approvvigionamento affidabile. La possibilità di una domanda aggiuntiva nei mercati sensibili ai prezzi, come descritto dall'AIE, si inserisce in questo percorso di sviluppo.
Nel terzo scenario, le interruzioni ricorrenti rimangono una caratteristica determinante. Ritardi nell'avvio dei progetti, guasti o altri imprevisti impediscono che la capacità annunciata sia costantemente disponibile come fornitura affidabile. In tali casi, nonostante un'infrastruttura complessivamente più ampia, potrebbero comunque verificarsi significative fluttuazioni di prezzo.
Nessuno di questi scenari futuri può essere selezionato in modo definitivo basandosi esclusivamente sui dati del progetto. Tuttavia, essi illustrano quali caratteristiche siano economicamente vantaggiose: costi contenuti, elevata disponibilità, marketing flessibile e finanziamenti affidabili.
La stessa logica si applica agli acquirenti in Germania. Gli acquisti che si basano esclusivamente su prezzi permanentemente bassi sono altrettanto vulnerabili di una strategia che presuppone prezzi elevati illimitati a causa della scarsità.
La politica energetica più rigorosa preserva le scelte
ST LNG rappresenta una reale espansione del potenziale di approvvigionamento energetico. Se il progetto verrà finanziato, realizzato e gestito in modo affidabile, potrebbe fornire annualmente quantità aggiuntive significative di GNL. Il suo valore di mercato risiede non solo nella produzione, ma anche nell'ampliamento della scelta per gli acquirenti.
La prospettiva ragionata sul progetto non si traduce quindi né in un'approvazione incondizionata né in un rifiuto categorico. L'aumento della capacità di esportazione può migliorare la sicurezza degli approvvigionamenti e limitare il potere di mercato. Allo stesso tempo, può creare nuovi impegni a lungo termine, concentrazioni regionali e rischi per gli investimenti.
Per la Germania, la capacità di passare da una fonte energetica all'altra e da una soluzione all'altra è fondamentale. Ciò include diversi paesi fornitori, infrastrutture solide, riserve adeguate e contratti adattabili alla mutevole domanda di gas. Altrettanto importante è la riduzione della domanda che può essere sostituita in modo tecnicamente ed economicamente sostenibile.
Il pericolo maggiore non risiede nell'utilizzo del GNL americano in sé. Il problema sta in una strategia che confonde il sollievo a breve termine con l'invulnerabilità permanente. Nessun Paese fornitore, nessun contratto e nessuna tecnologia possono eliminare tutti i rischi.
Il nuovo porto al largo delle coste del Texas potrebbe ampliare il margine di manovra dell'Europa. Tuttavia, non sarà Matagorda a decidere se l'Europa sfrutterà questo margine di manovra, bensì le sue politiche in materia di approvvigionamento, industria ed energia. Una sicurezza duratura si realizza quando un maggiore approvvigionamento non si traduce in una maggiore comodità, bensì in una maggiore scelta economica.
🎯🎯🎯 Hub B2B basato sui dati come soluzione quasi interna

La soluzione quasi interna: come Xpert.Digital colma le lacune operative nel marketing e nelle vendite B2B – Smart Content-Driven Business - Immagine: Xpert.Digital
Xpert.Digital è un hub industriale B2B basato sui dati, guidato da Konrad Wolfenstein . L'azienda funge da soluzione esterna, quasi interna, per i partner industriali, colmando le lacune operative in marketing, contenuti e vendite, senza richiedere risorse aggiuntive al cliente.
Maggiori informazioni qui:
Il tuo partner globale per il marketing e lo sviluppo aziendale
☑️ La nostra lingua aziendale è l'inglese o il tedesco
☑️ NOVITÀ: Corrispondenza nella tua lingua madre!

Konrad Wolfenstein
Io e il mio team saremo lieti di essere a tua disposizione come tuo consulente personale.
Puoi contattarmi compilando il modulo di contatto qui [email protected]:o semplicemente chiamandomi al numero +49 7348 4088 965. Il mio indirizzo email è
Non vedo l'ora di iniziare il nostro progetto comune.