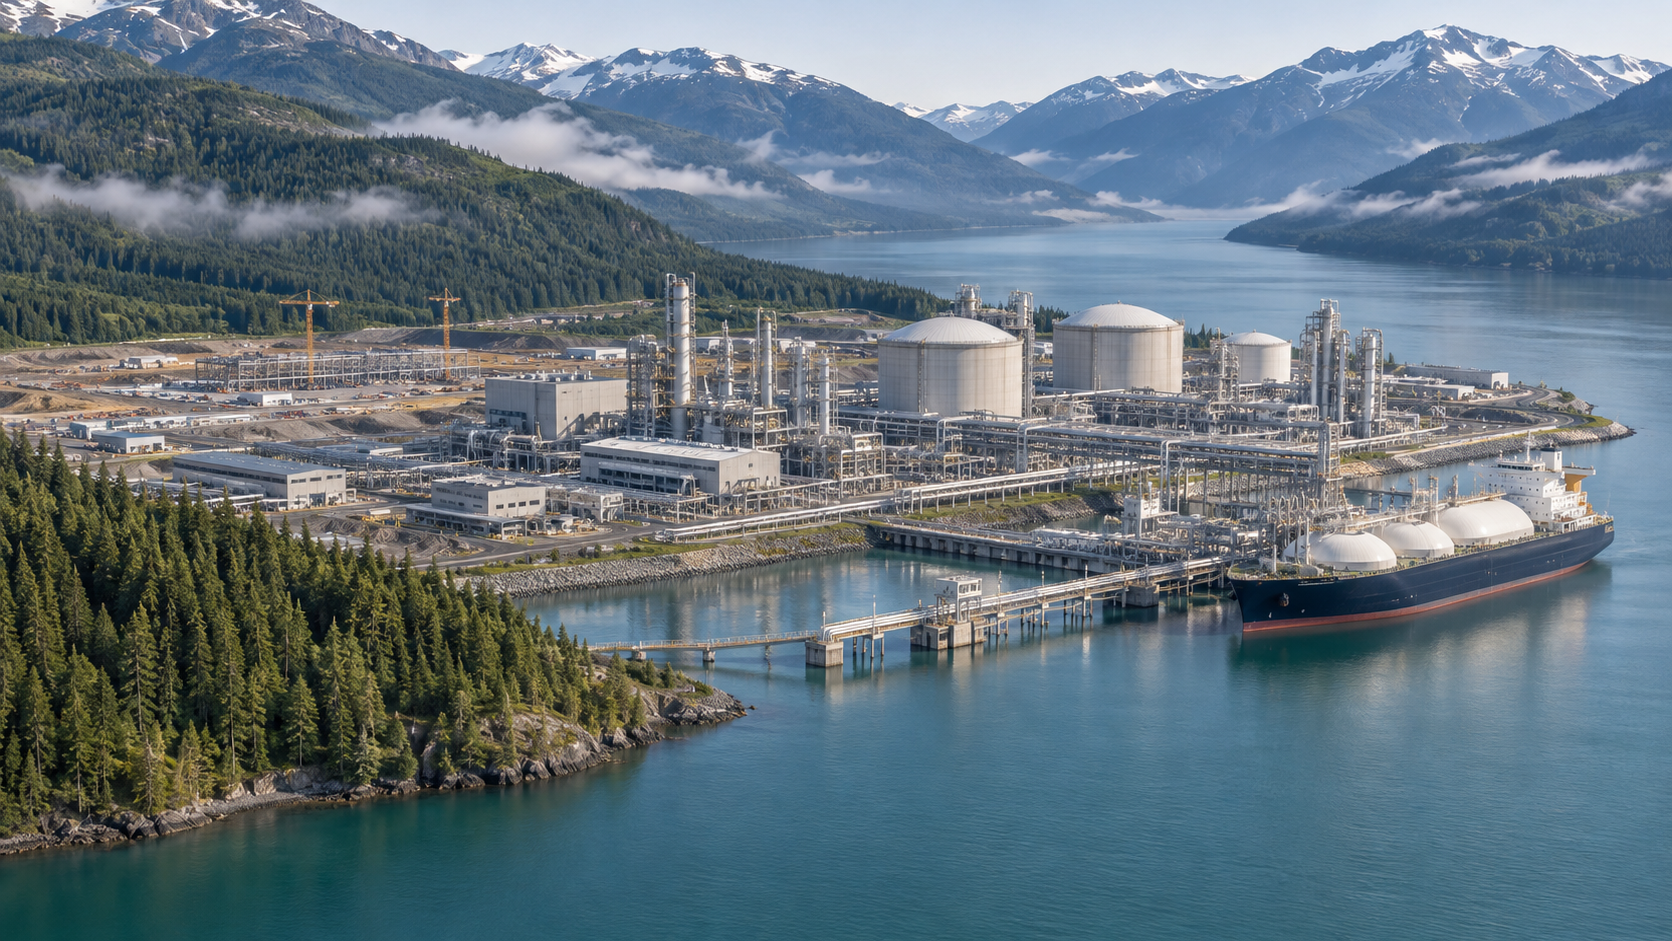
Il Canada punta a diventare un gigante del GNL: fino a 888 miliardi di dollari – Cosa potrebbe realmente realizzare l'offensiva del gas canadese – Immagine creativa sull'argomento, realizzata con l'intelligenza artificiale da Xpert.Digital
La domanda globale di gas sicuro è in aumento: il Canada saprà cogliere questa opportunità?
GNL dal Canada alla Germania? Cosa si cela dietro questa offensiva di esportazione multimiliardaria?
Il boom del GNL in Canada: come la crisi energetica potrebbe trasformarsi in un mercato da miliardi di dollari, ma gli ostacoli maggiori si trovano all'interno del Paese stesso
Il Canada potrebbe diventare uno dei principali fornitori mondiali di gas naturale liquefatto (GNL). Le ingenti riserve di gas naturale, la stabilità politica e l'accesso all'Oceano Pacifico offrono condizioni favorevoli a questo scopo. Le perturbazioni nei mercati energetici causate dalla guerra Iran-Iraq aumentano ulteriormente il valore delle forniture che non necessitano di essere trasportate attraverso lo Stretto di Hormuz. In uno scenario di espansione ambizioso, entro il 2050 potrebbero essere mobilitati investimenti per quasi mille miliardi di dollari canadesi lungo la catena del valore del gas e del GNL.
Ma le abbondanti risorse naturali da sole non garantiscono il successo economico. Il Canada deve coordinare tempestivamente i suoi impianti di estrazione, gli oleodotti, i terminali di esportazione e una fornitura di energia elettrica affidabile. Allo stesso tempo, ha bisogno di manodopera qualificata, clienti a lungo termine e accordi validi con le regioni interessate e le comunità indigene. Il piano deve inoltre funzionare anche quando gli attuali prezzi elevati dell'energia diminuiranno e altri Paesi amplieranno le proprie capacità di GNL.
La questione centrale, quindi, non è solo quanto gas il Canada potrà esportare, ma anche a quale costo totale e con quali conseguenze a lungo termine. Le previsioni spaziano da un'espansione limitata all'ascesa del Canada a superpotenza del GNL. Un'analisi più approfondita dei piani canadesi rivela cosa significhino concretamente queste ingenti somme di denaro, quali aziende e regioni potrebbero beneficiarne e perché le infrastrutture potrebbero diventare il collo di bottiglia cruciale.
Il mondo è alla ricerca di gas sicuro, ma il più grande avversario del Canada non si trova nel Golfo Persico, bensì all'interno del suo stesso paese
Il Canada ha il potenziale per diventare uno dei principali fornitori mondiali di gas naturale liquefatto (GNL). Vaste riserve di gas naturale, stabilità politica, aziende altamente performanti e l'accesso a due oceani forniscono una base eccezionalmente solida. Le perturbazioni nei mercati energetici internazionali, aggravate dalla guerra Iran-Iraq, accrescono ulteriormente il valore di una fornitura il cui trasporto non dipende dallo Stretto di Hormuz. Questo potenziale di risorse, a lungo sottovalutato, potrebbe quindi generare un impulso significativo alla crescita industriale. In uno scenario di espansione ambizioso, ciò potrebbe tradursi in quasi mille miliardi di dollari canadesi di investimenti lungo la catena del valore del gas e del GNL entro il 2050.
Tra un ingente giacimento di risorse naturali e un modello di esportazione economicamente redditizio si cela una complessa sfida industriale. Il gas naturale deve essere estratto, lavorato, trasportato tramite gasdotti, liquefatto e spedito. Allo stesso tempo, gli impianti richiedono energia elettrica, manodopera specializzata, capitali, rapporti di lunga data con i clienti e il consenso pubblico. Il Canada deve quindi non solo esportare più gas, ma anche espandere simultaneamente diversi sistemi infrastrutturali interconnessi.
La questione economica centrale, quindi, non è se il Paese possieda sufficienti riserve di gas naturale. La questione cruciale è se sarà in grado di immettere le proprie risorse sui mercati internazionali in tempo e a costi complessivi competitivi. Questa è precisamente la tensione che circonda l'offensiva canadese nel settore del GNL: l'opportunità geopolitica è significativa, ma la finestra di opportunità per investimenti redditizi potrebbe essere più ristretta di quanto suggeriscano gli attuali prezzi di crisi.
La sicurezza dell'approvvigionamento diventa un vantaggio economico legato alla localizzazione
La guerra Iran-Iraq ha evidenziato ancora una volta come i mercati energetici non siano determinati unicamente dai costi di produzione e dai volumi di consumo. Anche la concentrazione geografica degli impianti di esportazione, la sicurezza delle rotte marittime e le relazioni politiche tra fornitori e consumatori influenzano il valore economico di una fonte energetica. Quando il trasporto attraverso lo Stretto di Hormuz viene limitato, ciò non si traduce solo in interruzioni immediate delle consegne. Cambiano anche i premi assicurativi, le tariffe di trasporto e le aspettative degli operatori di mercato.
Ciò crea un duplice problema per i paesi importatori. Essi devono procurarsi energia a sufficienza e al contempo impedire che diversi contratti di fornitura, apparentemente separati, diventino dipendenti dallo stesso collo di bottiglia in caso di crisi. La diversificazione offerta dai vari produttori è limitata se tutte le loro petroliere devono attraversare lo stesso stretto vulnerabile.
Il Canada può sfruttare un vantaggio strutturale in questo contesto. Il GNL proveniente dalla sua costa pacifica non deve necessariamente attraversare lo Stretto di Hormuz per raggiungere l'Asia nord-orientale. Una spedizione canadese non rappresenta quindi solo una maggiore quantità di gas, ma potenzialmente anche un'esposizione a un rischio geopolitico diversamente distribuito. La combinazione di ingenti risorse, istituzioni relativamente stabili e rotte di trasporto alternative rende il Paese attraente per i consumatori di energia che pianificano a lungo termine.
Tuttavia, ciò non si traduce automaticamente in un aumento di prezzo permanentemente vincolante. I clienti potrebbero essere disposti a pagare di più per una maggiore sicurezza. Quanto, però, dipende dalle loro risorse finanziarie e dalle alternative disponibili. La sicurezza dell'approvvigionamento è un vantaggio economico, ma non una licenza per costi di produzione e costruzione arbitrariamente elevati.
Due coste offrono opportunità, ma non sostituiscono le infrastrutture
L'accesso del Canada sia all'Oceano Atlantico che all'Oceano Pacifico potrebbe inizialmente dare l'impressione che il paese possa rifornire direttamente l'Europa e l'Asia. Tuttavia, questa visione è economicamente semplicistica. I più importanti progetti di GNL attualmente in corso sono concentrati lungo la costa pacifica della Columbia Britannica. Il bacino di Montney, particolarmente importante, si trova anch'esso nella parte occidentale del paese, nella regione di confine tra la Columbia Britannica e l'Alberta.
Per il mercato asiatico, ciò si traduce in un processo industriale logico: il gas del Canada occidentale viene trasportato fino alla costa del Pacifico, liquefatto e poi spedito via mare ai clienti asiatici. I progetti esistenti e quelli pianificati nel Canada occidentale seguono questo schema. Le consegne dirette dalla costa atlantica all'Europa, tuttavia, richiederebbero collegamenti di trasporto altrettanto efficienti, impianti di liquefazione e progetti economicamente sostenibili. Un punto di accesso costiero sulla mappa non costituisce automaticamente una catena di esportazione pienamente operativa.
Il GNL canadese rimane rilevante per la Germania. In primo luogo, le aziende europee possono acquistare contrattualmente gas da progetti canadesi. In secondo luogo, l'aumento della produzione ha anche un effetto indiretto: se le forniture canadesi coprono parte della domanda asiatica, ulteriori quantitativi di GNL possono essere resi disponibili per l'Europa.
Questa distinzione è importante. Il beneficio europeo di un'iniziativa canadese sul GNL non si misura unicamente dal numero di petroliere che salpano direttamente dal Canada verso la Germania. Fondamentalmente, dipende anche da quanto si attenua la concorrenza globale per le forniture disponibili. Un mercato globale più ampio, con molteplici centri di approvvigionamento indipendenti, può migliorare la sicurezza degli approvvigionamenti senza obbligare ogni importatore a mantenere un rapporto di trasporto diretto con ogni produttore.
Il paese è ricco di materie prime, ma il loro valore economico rimane limitato
Il bacino di Montney è una componente chiave della strategia canadese per il gas. La regione combina ingenti risorse con un'industria produttiva già consolidata. Nell'ambizioso scenario di espansione, potrebbe fornire una parte consistente del volume di gas aggiuntivo necessario per raggiungere un livello di esportazione nazionale di GNL pari a 100 milioni di tonnellate all'anno. Si stima che l'ulteriore utilizzo di gas naturale negli impianti di liquefazione ammonti a circa nove miliardi di piedi cubi al giorno.
Si stima che le risorse economicamente sfruttabili del Canada ammontino a circa 375 trilioni di piedi cubi, ipotizzando un prezzo inferiore a tre dollari statunitensi per milione di unità termiche britanniche (BTU). In base alle ipotesi del modello di riferimento, queste risorse sono sufficienti a soddisfare la domanda interna e a garantire consistenti esportazioni di GNL per oltre mezzo secolo. Ciò contraddice l'idea che il Canada non sarebbe in grado di proseguire la propria strategia di esportazione dopo un breve periodo a causa dell'insufficienza di risorse.
Tuttavia, una stima di questo tipo non garantisce la disponibilità permanente di gas a basso costo. La redditività economica delle risorse dipende da tecnologia, costi, prezzi e normative. Se, ad esempio, i costi di perforazione, trattamento delle acque, riduzione delle emissioni o collegamento di nuove aree di produzione aumentassero, anche i limiti economici dell'estrazione subirebbero delle variazioni.
Inoltre, esiste una differenza fondamentale tra una riserva di gas esistente e una produzione annua garantita. Nuovi pozzi, gasdotti e impianti di trattamento devono essere pronti in tempi brevi. I siti di produzione esistenti non garantiscono la stessa quantità di gas indefinitamente. Un settore del GNL in crescita richiede quindi non solo investimenti una tantum, ma anche una continua modernizzazione industriale.
La ricchezza di risorse del Canada fornisce quindi una solida base. Tuttavia, ciò non esonera le aziende e i responsabili politici dal compito di trasformare il potenziale del sottosuolo in una capacità di approvvigionamento affidabile ed economicamente vantaggiosa a lungo termine.
Tra ambizione politica e sviluppo realistico delle esportazioni
Nel dibattito pubblico vengono menzionati simultaneamente diversi obiettivi di espansione: circa 50 milioni di tonnellate di GNL all'anno come obiettivo a medio termine, 100 milioni di tonnellate come ambizione a lungo termine e la potenziale posizione di terzo esportatore mondiale di GNL. Tuttavia, queste cifre descrivono diverse fasi di sviluppo e non devono essere considerate come un futuro garantito.
Lo scenario di espansione accelerata esaminato prevede una capacità di esportazione annua fino a 100 milioni di tonnellate entro il 2050. Politicamente, questa cifra è stata anche collegata a una tempistica precedente. Ciò contrasta con un percorso di sviluppo significativamente più prudente: senza una sostanziale accelerazione, si prevedono circa 36 milioni di tonnellate all'anno entro il 2050. La differenza tra i due scenari è quindi di 64 milioni di tonnellate all'anno.
Questo divario ha un significato economico ben maggiore dell'impressionante obiettivo prefissato. Dimostra che diventare un importante produttore di GNL non significherebbe semplicemente proseguire con progetti già approvati, ma richiederebbe un ulteriore incremento degli investimenti, comprendente contemporaneamente nuove capacità produttive, gasdotti, infrastrutture energetiche e impianti di esportazione.
Anche un potenziale livello di esportazione di circa 50 milioni di tonnellate all'inizio degli anni 2030 deve quindi essere inteso come un percorso di espansione ambizioso. Ciò che conta non è la somma di tutti gli annunci di progetti, ma piuttosto gli impianti effettivamente finanziati, approvati e successivamente operativi. Tra un'idea progettuale e un impianto di esportazione funzionante in modo affidabile si interpongono diversi livelli di rischio economicamente distinti.
Una valutazione oggettiva distingue quindi tra obiettivi politici, capacità pianificata, decisioni finali di investimento e volume effettivo delle esportazioni. Chiunque confonda queste categorie sovrastima rapidamente la velocità dell'ascesa del Canada.
Kitimat trasforma una visione di esportazione in un'attività industriale
Grazie al progetto LNG Canada a Kitimat, il Canada ha accesso su larga scala al mercato internazionale del GNL dal 2025. La prima fase di espansione è progettata per una capacità annua di 14 milioni di tonnellate. Alla fine di settembre 2026, le società partecipanti hanno preso la decisione finale di investimento per la seconda fase di espansione, che dovrebbe portare la capacità a 28 milioni di tonnellate all'anno. Il consorzio comprende Shell, Petronas, PetroChina, Mitsubishi e Korea Gas.
Il significato economico di questa decisione va oltre l'aumento del volume delle esportazioni. Una sede già esistente offre infrastrutture, esperienza operativa e relazioni consolidate con clienti, fornitori di servizi e autorità. Un'espansione può sfruttare queste basi, mentre una sede completamente nuova deve creare da zero numerosi prerequisiti.
Tuttavia, il raddoppio di un progetto di grandi dimensioni già esistente non si limita a un semplice aggiornamento tecnico. I piani prevedono due unità di liquefazione aggiuntive, una maggiore capacità di stoccaggio, un altro attracco e infrastrutture di approvvigionamento ampliate. Anche il gasdotto Coastal GasLink, a esso collegato, dovrà essere ammodernato. L'intero progetto comporta un investimento privato di circa 33 miliardi di dollari canadesi.
Il modello partecipativo facilita la commercializzazione: ciascuno dei cinque partner si assume la propria quota di produzione di GNL. Ciò significa che il progetto è supportato non solo da investitori, ma anche da aziende con propri canali di vendita e interessi energetici a lungo termine. Questo riduce alcuni rischi di commercializzazione, ma non elimina i rischi relativi ai costi di costruzione né la dipendenza dalla redditività futura delle consegne.
Il progetto Kitimat fornisce quindi una prova concreta della capacità del Canada di realizzare grandi progetti di GNL. Tuttavia, sarebbe prematuro concludere che il successo di un singolo sito porterà a una replica agevole di tali progetti in tutto il paese.
Cosa significano concretamente, dal punto di vista economico, gli 888 miliardi di dollari
La prospettiva di 888 miliardi di dollari canadesi sembra un afflusso di denaro enorme. Tuttavia, per contestualizzarla, è essenziale chiarire cosa rappresenti questa cifra. Si riferisce al contributo cumulativo al prodotto interno lordo (PIL) fino al 2050 nello scenario di sviluppo accelerato della filiera del gas, del GNL e degli idrocarburi liquidi associati. Non si tratta né di un rendimento annuo, né di un profitto aziendale, né di una fonte di entrate governative immediatamente disponibile.
Né questa cifra può essere semplicemente aggiunta al quasi mille miliardi di dollari canadesi di investimenti previsti. Investimenti, vendite, reddito e valore aggiunto descrivono processi economici differenti. Un investimento, ad esempio, crea domanda di servizi e macchinari per l'edilizia. Il valore aggiunto interno che ne deriva può quindi essere una componente del prodotto interno lordo.
La cifra di 888 miliardi di dollari canadesi, che corrispondono a circa 564 miliardi di euro, rimane notevole. Tuttavia, per un confronto internazionale, l'importo in euro è meno affidabile rispetto alla cifra originale, poiché dipende dal tasso di cambio utilizzato. Più significativo è il fatto che il potenziale economico si sarebbe sviluppato nell'arco di oltre due decenni.
Inoltre, il confronto pertinente non è tra un futuro con il GNL e un futuro senza alcuna industria del gas. Anche lo scenario di sviluppo più prudente prevede investimenti per circa 389 miliardi di dollari canadesi e circa 100.000 posti di lavoro sostenuti in media all'anno entro il 2050. I benefici aggiuntivi derivanti dall'accelerazione dello sviluppo devono quindi essere valutati rispetto a questo scenario di riferimento, non rispetto a uno scenario economico nullo.
Perché elevati ricavi da esportazione non significano automaticamente elevati profitti
Nello scenario più ambizioso, si prevede che i ricavi delle imprese canadesi lungo la catena del valore considerata raggiungano circa 1.600 miliardi di dollari, i redditi da lavoro circa 405 miliardi di dollari e le entrate fiscali circa 151 miliardi di dollari entro il 2050. Queste cifre illustrano l'ampio impatto economico che tale espansione potrebbe avere. Tuttavia, non dovrebbero essere sommate perché i loro contenuti si sovrappongono parzialmente.
Per le singole aziende, il fatturato da solo non è il fattore determinante. Un progetto GNL può generare ricavi elevati e tuttavia produrre un ritorno sull'investimento insufficiente se i costi di costruzione, i costi di finanziamento o le spese operative correnti sono troppo elevati. Soprattutto per i progetti ad alta intensità di capitale, la tempistica dei flussi di cassa è di fondamentale importanza.
Inizialmente, ingenti somme vengono investite nella pianificazione, costruzione e infrastrutture nel corso di diversi anni. I ricavi vengono generati solo dopo la messa in funzione. Se questa subisce dei ritardi, il periodo senza corrispondenti introiti da esportazione si allunga. Allo stesso tempo, possono continuare a sussistere i pagamenti degli interessi, i costi del personale e gli obblighi contrattuali.
Per l'economia, entra in gioco un altro aspetto: non tutti gli investimenti rimangono nel paese. Sebbene i macchinari importati e i servizi esteri aumentino il valore del progetto, non generano un corrispondente valore aggiunto canadese. Al contrario, i fornitori, le società di ingegneria e le aziende di manutenzione nazionali possono sviluppare capacità industriali a lungo termine.
La qualità di una fase di espansione economica non è quindi determinata unicamente dall'entità degli investimenti. Altrettanto importanti sono la profondità della creazione di valore interno, la produttività delle infrastrutture in via di sviluppo e la distribuzione dei rischi economici.
La leva sottovalutata risiede nei sottoprodotti della produzione di gas
L'importanza economica dell'industria del gas canadese va ben oltre il metano stesso. L'estrazione produce spesso altri idrocarburi come etano, propano, butano e condensato. Queste sostanze, note come liquidi di gas naturale, possono avere un impatto significativo sulla redditività di un progetto di produzione.
Per i pozzi di gas tipici, la loro quota di produzione è stimata intorno al 24%, mentre possono rappresentare fino alla metà del valore economico. Questo spiega perché un progetto di produzione non può essere valutato esclusivamente sulla base del prezzo del gas naturale. I prezzi e le opportunità di vendita dei prodotti associati possono modificarne significativamente la competitività.
Etano, propano e butano aprono nuovi mercati, tra cui l'industria chimica, il riscaldamento e le esportazioni. Il condensato svolge inoltre un ruolo speciale come diluente per il petrolio greggio pesante canadese. L'espansione della produzione di gas può quindi rafforzare i legami con altri settori dell'industria energetica.
Ciò rappresenta un'opportunità industriale, ma anche un conflitto di obiettivi. L'aggiunta di materie prime può consentire la creazione di valore nel settore petrolchimico e generare entrate dalle esportazioni. Allo stesso tempo, un legame più stretto con l'industria delle sabbie bituminose potrebbe complicare le valutazioni delle politiche climatiche. Sarebbe quindi una semplificazione eccessiva attribuire l'intero potenziale economico esclusivamente alla liquefazione del GNL o considerare tutti gli effetti concomitanti come intrinsecamente positivi.
Ciò apre a una prospettiva più ampia per le politiche di localizzazione: il successo non deriverebbe solo dalla costruzione di singoli terminali di esportazione, ma anche dallo sviluppo di collegamenti industriali competitivi tra estrazione, trasformazione, prodotti chimici, trasporti e fornitura di energia.
La nostra competenza nell'UE e in Germania nello sviluppo aziendale, nelle vendite e nel marketing


La nostra competenza nell'UE e in Germania nello sviluppo aziendale, nelle vendite e nel marketing - Immagine: Xpert.Digital
Aree di interesse del settore: B2B, digitalizzazione (dall'intelligenza artificiale alla realtà aumentata), ingegneria meccanica, logistica, energie rinnovabili e industria
Maggiori informazioni qui:
Un hub tematico che offre spunti e competenze:
- Piattaforma di conoscenza che copre le economie globali e regionali, l'innovazione e le tendenze specifiche del settore
- Una raccolta di analisi, approfondimenti e informazioni di base sui nostri principali settori di interesse
- Un luogo di competenza e informazione sugli sviluppi attuali nel mondo degli affari e della tecnologia
- Un punto di riferimento per le aziende che cercano informazioni su mercati, digitalizzazione e innovazioni del settore
La certezza dell'approvazione è più preziosa della mera retorica politica sull'accelerazione
Un boom occupazionale richiede una classificazione precisa
La prospettiva di quasi 250.000 posti di lavoro all'anno è tra le cifre più impressionanti nello scenario di espansione accelerata. Tuttavia, questo dato si riferisce a un effetto occupazionale medio annuo lungo l'intera catena del valore. Non implica che ogni anno verrebbero creati un quarto di milione di posti di lavoro permanenti aggiuntivi.
Altrettanto importante è la distinzione tra costruzione e gestione. I progetti su larga scala generano un'elevata domanda di operai edili, saldatori, ingegneri, personale logistico e fornitori di servizi tecnici durante la fase di costruzione. Una volta completati, il fabbisogno immediato di personale diminuisce considerevolmente, poiché i moderni impianti di GNL sono ad alta intensità di capitale e altamente automatizzati.
La seconda fase di espansione di LNG Canada illustra bene questa differenza. Durante la fase di costruzione, si prevede la creazione di fino a 4.000 nuovi posti di lavoro presso il sito e circa 2.100 posti di lavoro per le stazioni di compressione aggiuntive lungo il gasdotto. Al contrario, si prevede che le fasi operative successive creeranno circa 90 posti di lavoro a tempo pieno e circa 150 posti di lavoro per appaltatori. Queste cifre non riflettono tutti gli effetti indiretti sull'occupazione, ma dimostrano la significativa differenza tra la fase di avvio della costruzione e la fase operativa continuativa dell'impianto.
Anche le fasi di costruzione temporanee possono avere un impatto significativo sul reddito nelle regioni interessate. Tuttavia, possono anche mettere a dura prova il mercato immobiliare, le infrastrutture municipali e i servizi locali. Inoltre, se diversi progetti su larga scala richiedono contemporaneamente manodopera specializzata, i costi per gli altri settori aumentano.
Una politica economica lungimirante deve pertanto considerare lo sviluppo delle competenze, le infrastrutture regionali e il futuro utilizzo delle capacità industriali. Una prosperità duratura non si raggiunge unicamente attraverso il maggior numero possibile di cantieri edili, ma attraverso un'occupazione produttiva lungo l'intero ciclo degli investimenti.
La vera competizione si gioca sui costi totali
Il gas naturale canadese è facilmente reperibile a prezzi bassi, ma ciò non significa automaticamente che il GNL canadese arriverà a buon mercato. Numerose componenti di costo si frappongono tra il sito di produzione e il consumatore: trattamento, tariffe di trasporto tramite gasdotto, liquefazione, finanziamento, stoccaggio e trasporto marittimo. La somma di questi costi è cruciale.
Gli elevati costi delle nuove infrastrutture rappresentano un problema particolarmente serio. Per i progetti di gasdotti analizzati, in Canada i tempi di ottenimento dei permessi si allungano in media di 27 mesi rispetto al Texas. I costi di costruzione sono quotati con un ricarico del 160%. Questo ricarico, non solo pari a 1,6 volte il costo base, ma matematicamente equivalente a 2,6 volte il costo base.
Tuttavia, questi dati non descrivono una caratteristica universalmente applicabile a ogni progetto canadese. Il terreno, il clima, le dimensioni del progetto, il tracciato e i requisiti legali possono causare differenze significative. Il confronto serve da monito per la competitività, ma non sostituisce un'analisi dei costi specifica per ogni singolo progetto.
Soprattutto per il Canada occidentale, la combinazione di estrazione a basso costo e trasporto oneroso può diventare un punto critico di tensione. Un prezzo contenuto nel sito di estrazione è di scarsa utilità se i nuovi oleodotti sono così costosi da annullare il vantaggio economico. Al contrario, un'infrastruttura esistente e ben sfruttata può migliorare significativamente la redditività economica.
Questo spiega anche perché l'ampliamento dei siti esistenti appare spesso più attraente rispetto a progetti completamente nuovi. Il valore economico di oleodotti, porti e infrastrutture di approvvigionamento esistenti risiede non solo nel risparmio sui costi di costruzione, ma anche nella minore incertezza in merito alla pianificazione e all'integrazione tecnica.
La certezza dell'approvazione è più preziosa della mera retorica politica sull'accelerazione
Processi di approvazione lunghi aumentano i costi del progetto, ma la velocità da sola non è un indicatore sufficiente di qualità. Una procedura che inizialmente appare rapida ma che in seguito si rivela legalmente vulnerabile può ritardare l'implementazione successiva più di una revisione approfondita e affidabile.
Per gli investitori, la prevedibilità è fondamentale. Le responsabilità devono essere chiare, i requisiti definiti fin dalle prime fasi e le decisioni giuridicamente valide. Per i progetti che si estendono per decenni, sono cruciali anche quadri fiscali e normativi stabili. I continui cambiamenti aumentano l'incertezza sui flussi di cassa futuri e possono far aumentare il rendimento richiesto sull'investimento.
Un altro fattore è il coordinamento all'interno della catena del valore. Un terminale ha bisogno di una quantità sufficiente di gas. Un gasdotto ha bisogno di clienti di trasporto affidabili. I produttori di gas sono più propensi a investire se hanno accesso a lungo termine a mercati di vendita attraenti. Se queste decisioni vengono prese in modo isolato, ogni parte coinvolta deve attendere l'impegno delle altre.
Modelli di partecipazione integrata e contratti coordinati possono ridurre tali ostacoli. Anche il sostegno governativo può risolvere i problemi di coordinamento in alcuni casi. Tuttavia, ciò non dovrebbe portare alla realizzazione di progetti economicamente deboli semplicemente trasferendo permanentemente i rischi sulla collettività.
Il compito politico sensato è quello di creare condizioni quadro affidabili e infrastrutture condivise. Non è quello di dichiarare ogni impianto di GNL annunciato un successo nazionale, a prescindere dai costi e dalle prospettive di vendita.
Le collaborazioni con le popolazioni indigene sono determinanti per la fattibilità dell'espansione
I diritti e gli interessi economici delle comunità indigene sono una componente fondamentale dello sviluppo infrastrutturale canadese. Considerarli semplicemente un ostacolo o uno strumento di accelerazione sarebbe oggettivamente errato e miope dal punto di vista economico.
Oleodotti, impianti di estrazione e terminali di esportazione alterano il paesaggio e possono avere un impatto sugli usi tradizionali del territorio e sui mezzi di sussistenza locali. Pertanto, la fattibilità dei progetti richiede una partecipazione pubblica tempestiva, piani di protezione ambientale trasparenti e accordi economici equi. Sebbene la partecipazione della proprietà possa contribuire a conciliare meglio gli interessi contrastanti, non sostituisce le valutazioni di impatto ambientale o il processo decisionale indipendente delle comunità interessate.
LNG Canada offre a cinque Prime Nazioni limitrofe l'opportunità di investire fino a un miliardo di dollari canadesi in una società che acquisirà il futuro serbatoio di stoccaggio di GNL della seconda fase di espansione. Questo esempio dimostra come la partecipazione economica possa estendersi oltre i contratti di costruzione a breve termine.
Dal punto di vista economico, la distribuzione del rischio è altrettanto importante quanto il potenziale rendimento. Un investimento crea potenziale di ricchezza, ma può anche comportare debiti e dipendenze a lungo termine. I buoni modelli devono quindi garantire trasparenza, finanziamenti adeguati e capacità decisionale indipendente.
Le partnership a lungo termine non sono solo un'esigenza sociale. Possono anche migliorare la stabilità economica di un progetto, poiché consentono di individuare tempestivamente i conflitti e aumentano la qualità degli accordi a lungo termine.
L'elettricità pulita sta diventando il fattore limitante della produzione
Un vantaggio competitivo chiave dei progetti canadesi di GNL risiede nella loro minore intensità di emissioni. I compressori azionati elettricamente e una fornitura di energia a emissioni relativamente basse possono ridurre le emissioni durante la produzione, la lavorazione e la liquefazione. Si prevede che i progetti canadesi avranno un'intensità di gas serra inferiore del 55% rispetto a progetti internazionali simili, ancora in fase di finalizzazione. Questo dato si riferisce a uno specifico gruppo di confronto e non deve essere generalizzato a tutte le emissioni di gas naturale.
Tuttavia, questo vantaggio crea anche ulteriori dipendenze infrastrutturali. Si prevede che un'elettrificazione completa dello sviluppo del GNL richiederà una produzione di energia aggiuntiva di circa 3,1 gigawatt entro il 2050. Ciò richiederà anche nuove linee di trasmissione e un migliore accesso all'elettricità per gli impianti di estrazione e lavorazione.
L'elettricità a basse emissioni non è quindi un sottoprodotto illimitato, bensì un fattore di produzione limitato. I progetti GNL possono potenzialmente entrare in competizione con altri investimenti industriali e con la crescente domanda di elettricità da parte di edifici e trasporti. Pertanto, è fondamentale non considerare solo la capacità installata, ma anche quando e dove l'energia elettrica aggiuntiva è disponibile in modo affidabile.
Ai fini della pianificazione del progetto, ciò significa che un impianto GNL elettrificato non può essere considerato isolatamente. Se il terminale viene completato prima che sia disponibile l'allacciamento alla rete elettrica, si presenta un nuovo rischio operativo. Viceversa, se le reti elettriche vengono ampliate eccessivamente per progetti che in seguito non vengono realizzati, si possono generare costi inutili.
La competitività delle esportazioni di gas dipende quindi, sorprendentemente, in larga misura da una politica efficace in materia di energia elettrica e rete di distribuzione.
L'impatto climatico è determinato dall'intera catena di approvvigionamento
Una minore intensità delle emissioni durante la produzione non rende il GNL climaticamente neutro. Anche con processi di estrazione e liquefazione altamente efficienti, si producono comunque emissioni di anidride carbonica durante la successiva combustione. Inoltre, si possono verificare perdite di metano lungo la catena di estrazione, trasporto e utilizzo.
Per una valutazione affidabile, è quindi essenziale distinguere quali emissioni vengono effettivamente misurate. Un confronto tra impianti di liquefazione risponde a una domanda diversa rispetto a un'analisi completa, dalla testa del pozzo all'utente finale. Altrettanto importante è lo studio di caso: il GNL canadese sostituisce il gas, il carbone o il petrolio, che inquinano maggiormente, oppure sottrae investimenti ad alternative a basse emissioni?
In base a determinate ipotesi, si prevede che un'accelerazione dell'espansione delle infrastrutture per il GNL in Canada possa generare una riduzione globale delle emissioni fino a 44 milioni di tonnellate di anidride carbonica equivalente all'anno. Questo risultato dipende, tra l'altro, dall'effettiva sostituzione dei processi produttivi più inquinanti o dall'utilizzo di altri combustibili fossili. Non si tratta di un effetto automatico di ogni ulteriore spedizione di GNL.
Una prospettiva equilibrata, quindi, riconosce entrambi i punti di vista: il gas prodotto con minori emissioni può presentare vantaggi rispetto ad alternative fossili meno favorevoli. Allo stesso tempo, le infrastrutture del gas di lunga durata possono creare legami economici che potrebbero in seguito entrare in conflitto con il calo della domanda di combustibili fossili.
La posizione più credibile per il Canada non sarebbe quindi quella di affermare che il boom dei combustibili fossili sia intrinsecamente rispettoso del clima. Un approccio più convincente sarebbe una strategia verificabile con basse perdite di metano, una misurazione trasparente delle emissioni e un esame accurato degli effettivi effetti di sostituzione.
Il mercato globale non aspetta i progetti canadesi
La minaccia maggiore ai piani di espansione del Canada potrebbe essere che l'attuale crisi energetica porti a una valutazione errata delle carenze a lungo termine. I prezzi elevati e le preoccupazioni relative all'offerta stanno aumentando l'interesse per ulteriori forniture. Allo stesso tempo, tuttavia, anche altri produttori stanno reagendo con investimenti.
A livello mondiale, i progetti GNL con una capacità complessiva prevista di oltre 600 milioni di tonnellate si contendono un'ulteriore opportunità di mercato, che si prevede raggiungerà circa 176 milioni di tonnellate entro il 2050. Non tutti i progetti verranno realizzati. Inoltre, si prevede un aumento dell'offerta globale di circa il 50% nei prossimi cinque anni.
Questo potrebbe ribaltare nuovamente gli equilibri di potere sul mercato. In una fase acuta di crisi dell'offerta, i venditori hanno il vantaggio. Al contrario, con un forte aumento dell'offerta, gli acquirenti possono richiedere prezzi più bassi, condizioni contrattuali più flessibili e periodi di impegno più brevi. I progetti pianificati durante un periodo di scarsità potrebbero non arrivare sul mercato fino a una fase di concorrenza significativamente più intensa.
Il Canada deve pertanto evitare di basare i propri calcoli di fattibilità economica su prezzi di crisi permanentemente gonfiati. Il fattore cruciale è se i progetti siano in grado di generare rendimenti sufficienti anche in condizioni di mercato meno favorevoli. Ciò vale in particolare per i progetti con elevati investimenti iniziali e costosi collegamenti di trasporto.
In questo contesto, la velocità ha un reale valore economico. Tuttavia, non va confusa con la fretta. Un progetto completato in anticipo ma strutturalmente troppo costoso potrebbe avere un rendimento inferiore nel lungo periodo rispetto a un progetto realizzato leggermente più tardi, ma con costi prevedibili e vendite garantite.
Chi potrebbe trarre vantaggio dall'espansione e chi si assume quali rischi
Un boom del GNL in Canada avrebbe ripercussioni su diversi gruppi imprenditoriali. Produttori di gas come Tourmaline Oil, Canadian Natural Resources, ARC Resources e Ovintiv potrebbero potenzialmente beneficiare di maggiori opportunità di vendita. Società di gasdotti e infrastrutture come TC Energy ed Enbridge, così come società con partecipazioni nel settore del GNL come Pembina Pipeline, occupano posizioni diverse nella catena del valore. Tuttavia, il loro coinvolgimento nel settore non si traduce automaticamente in benefici economici altrettanto elevati.
Per le compagnie minerarie, è importante valutare se un aumento della domanda di esportazione migliori i prezzi ottenibili e se consenta loro di espandere la produzione a costi competitivi. Un aumento delle vendite potrebbe risultare poco attraente se richiedesse lo sviluppo di nuove aree minerarie particolarmente costose.
I gestori dei gasdotti necessitano di una capacità prenotata a lungo termine sufficiente. I loro rischi includono i costi di costruzione, l'utilizzo, i termini contrattuali e la solvibilità dei loro clienti. Gli impianti di GNL, a loro volta, devono garantire che l'approvvigionamento, la liquefazione e la commercializzazione del gas siano coordinati economicamente.
Pembina, ad esempio, è coinvolta nel progetto Cedar LNG insieme alla Nazione Haisla. Tali investimenti differiscono significativamente, in termini di profilo di rischio, da un'attività di trasporto di gasdotti ampiamente diversificata o dalla sola produzione di gas.
Per una valutazione economica, un elenco indiscriminato di vincitori risulterebbe quindi fuorviante. Ciò che conta sono i progetti specifici, le strutture di finanziamento e la questione di quali soggetti debbano sopportare il peso maggiore degli aumenti dei costi o del calo dei prezzi di mercato. Un settore in crescita può creare valore nel suo complesso, mentre le singole aziende possono comunque ottenere risultati insoddisfacenti.
Il Canada può ridurre la sua dipendenza dagli Stati Uniti, ma non eliminarla del tutto
L'espansione delle esportazioni internazionali di GNL risponde anche a un obiettivo di politica commerciale. Il Canada mira ad ampliare le proprie opportunità di vendita e a ridurre la forte dipendenza dal mercato statunitense. L'accesso diretto ai clienti asiatici e potenzialmente europei può aumentare il numero di potenziali acquirenti e rafforzare la posizione negoziale dei produttori canadesi.
Dal punto di vista economico, questa diversificazione ha senso purché venga realizzata a costi sostenibili. Un mercato di vendita aggiuntivo offre un vantaggio in termini di opportunità: i produttori sono meno dipendenti da un singolo paese confinante che accetti le loro crescenti quantità a condizioni vantaggiose.
Tuttavia, una completa indipendenza non sarebbe né realistica né necessariamente auspicabile. I mercati energetici nordamericani rimangono strettamente interconnessi attraverso gasdotti, relazioni commerciali e investimenti esistenti. Il GNL integra questi collegamenti anziché sostituirli completamente.
Inoltre, emergono nuove dipendenze. I contratti a lungo termine con acquirenti asiatici, partner finanziari internazionali e spedizioni globali comportano rischi economici e politici specifici. La diversificazione, pertanto, non significa operare senza rischi, bensì ottenere una distribuzione dei rischi più ampia e, idealmente, meno correlata.
Per il Canada, il progresso più significativo non sarebbe quindi una rottura netta con gli Stati Uniti, bensì la possibilità di scegliere tra diversi canali di vendita attraenti senza dover sovvenzionare in modo permanente le infrastrutture create per realizzarli.
La Germania ottiene delle opzioni, ma nessuna alternativa alla propria strategia energetica
Per la Germania, un maggiore approvvigionamento di GNL canadese può contribuire a una maggiore resilienza delle forniture di gas. Un esempio concreto è l'accordo di acquisto a lungo termine di un milione di tonnellate di GNL all'anno dal progetto Ksi-Lisims da parte della società energetica tedesca SEFE. Lo stato di avanzamento del progetto e la sua eventuale messa in funzione dipendono dalle fasi di sviluppo successive.
Tali rapporti ampliano la gamma dei fornitori. Tuttavia, non eliminano la questione fondamentale di quanto gas naturale sarà necessario alla Germania nel lungo termine. La domanda industriale, il riscaldamento degli edifici, la produzione di energia elettrica, i miglioramenti in termini di efficienza e l'elettrificazione possono evolversi in modo diverso. Una solida strategia di approvvigionamento deve quindi considerare molteplici scenari di domanda.
Ciò crea un conflitto di interessi tra venditori e acquirenti. I nuovi impianti di GNL spesso richiedono impegni di acquisto a lungo termine per garantire la sostenibilità del loro finanziamento. Le aziende europee, d'altro canto, desiderano flessibilità nel caso in cui la loro domanda di gas diminuisca più bruscamente del previsto.
Un contratto con un paese fornitore politicamente stabile non rappresenta quindi automaticamente l'opzione economicamente più vantaggiosa. Anche il prezzo, la durata del contratto, la flessibilità dei volumi e le opportunità di remarketing sono fattori cruciali. La sicurezza dell'approvvigionamento si ottiene attraverso un portafoglio ben bilanciato, non semplicemente sostituendo un fornitore dominante con un altro.
Il GNL canadese può aumentare il margine di manovra della Germania. Tuttavia, dovrebbe essere considerato un complemento all'efficienza, alla diversificazione degli approvvigionamenti e a una solida infrastruttura energetica nazionale, non un sostituto di questi elementi.
Tre scenari di sviluppo illustrano la portata del potenziale boom
Una prima strada plausibile è quella di un'espansione limitata ma efficace. I progetti già in fase avanzata e le espansioni selezionate vengono realizzati, mentre quelli costosi o non sufficientemente garantiti vengono abbandonati. Il Canada ottiene entrate dalle esportazioni e ulteriori opportunità di vendita, ma rimane significativamente al di sotto del suo obiettivo a lungo termine di 100 milioni di tonnellate all'anno. Questa strada sarebbe meno spettacolare, ma potrebbe essere economicamente più sostenibile.
Una seconda strada potrebbe essere un'accelerazione industriale coordinata. La capacità produttiva, gli oleodotti, le reti elettriche e i terminali crescerebbero in modo coordinato. Contratti a lungo termine con i clienti e modelli di partecipazione azionaria sostenibili faciliterebbero il finanziamento. In questo caso, il Canada si avvicinerebbe all'ambizioso scenario che prevede investimenti per quasi mille miliardi di dollari canadesi e un contributo cumulativo di 888 miliardi di dollari al prodotto interno lordo.
Una terza via sarebbe un'espansione ritardata e sovraprezzata. Diversi progetti verrebbero avviati in parallelo mentre la manodopera specializzata scarseggia, mancano gli allacciamenti elettrici e i concorrenti internazionali immettono sul mercato quantitativi maggiori. Gli impianti potrebbero quindi raggiungere la piena produzione solo in un periodo di prezzi più bassi.
Questi scenari dimostrano chiaramente che una maggiore capacità non sempre si traduce in maggiore prosperità. La migliore strategia economica non consiste necessariamente nell'esportare ogni tonnellata di GNL tecnicamente possibile, bensì nell'attuare quei progetti i cui benefici a lungo termine giustifichino i costi e i rischi complessivi.
Il successo dipende dalla produttività, non dall'esportazione dei dati
Il Canada possiede una rara combinazione di risorse abbondanti, stabilità politica e una posizione geografica favorevole per ulteriori esportazioni di GNL. Le turbolenze nei mercati energetici globali hanno accresciuto il valore strategico di questa posizione. Inoltre, con LNG Canada e l'espansione approvata a Kitimat, esiste una solida base industriale su cui costruire un ulteriore sviluppo.
Il potenziale boom multimiliardario non garantisce, tuttavia, la prosperità. Queste importanti cifre economiche descrivono percorsi di sviluppo condizionati che si estendono per decenni. Richiedono investimenti, necessitano di manodopera qualificata e di energia elettrica a basse emissioni, e dipendono da un mercato globale in cui numerosi concorrenti riconoscono la stessa opportunità.
Una strategia canadese convincente dovrebbe quindi combinare quattro requisiti: costi totali competitivi, attuazione affidabile, partecipazione equa e prestazioni ambientali verificabili. Nessuno di questi obiettivi può essere permanentemente contrapposto agli altri. I sussidi a basso costo sono di scarsa utilità senza infrastrutture accessibili. Le autorizzazioni rapide sono inutili senza stabilità giuridica. Le basse emissioni di produzione sono convincenti solo se la loro misurazione è trasparente.
Il Canada non ha bisogno di diventare a tutti i costi il terzo esportatore mondiale di GNL per avere successo economico. Anche un settore più piccolo, redditizio e ben integrato potrebbe generare significativi benefici in termini di reddito, scambi commerciali e sviluppo industriale. Al contrario, un volume di esportazioni record non sarebbe un successo se fosse basato su sussidi persistentemente elevati, un utilizzo insufficiente della capacità produttiva o un'eccessiva diversificazione del rischio.
Il fattore decisivo, quindi, non è l'entità dell'espansione del gas annunciata. È la capacità di trasformare un vantaggio temporaneo, ma particolarmente prezioso, in un capitale produttivo duraturo. È proprio questo che dimostrerà se il Canada sfrutterà l'attuale crisi energetica per un progresso strutturale o se si limiterà a formulare la sua prossima grande speranza nel settore delle risorse.
🎯🎯🎯 Hub B2B basato sui dati come soluzione quasi interna


La soluzione quasi interna: come Xpert.Digital colma le lacune operative nel marketing e nelle vendite B2B – Smart Content-Driven Business - Immagine: Xpert.Digital
Xpert.Digital è un hub industriale B2B basato sui dati, guidato da Konrad Wolfenstein . L'azienda funge da soluzione esterna, quasi interna, per i partner industriali, colmando le lacune operative in marketing, contenuti e vendite, senza richiedere risorse aggiuntive al cliente.
Maggiori informazioni qui:
Il tuo partner globale per il marketing e lo sviluppo aziendale
☑️ La nostra lingua aziendale è l'inglese o il tedesco
☑️ NOVITÀ: Corrispondenza nella tua lingua madre!

Konrad Wolfenstein
Io e il mio team saremo lieti di essere a tua disposizione come tuo consulente personale.
Puoi contattarmi compilando il modulo di contatto qui wolfenstein@xpert.digital:o semplicemente chiamandomi al numero +49 7348 4088 965. Il mio indirizzo email è
Non vedo l'ora di iniziare il nostro progetto comune.