L'intelligenza artificiale da sola non basterà a decidere la competizione globale
Pre-release di Xpert

Available in 27 languages 📢
Preferisco Xpert.Digital su GoogleⓘPubblicato il: 15 settembre 2026 / Aggiornato il: 15 settembre 2026 – Autore: Konrad Wolfenstein
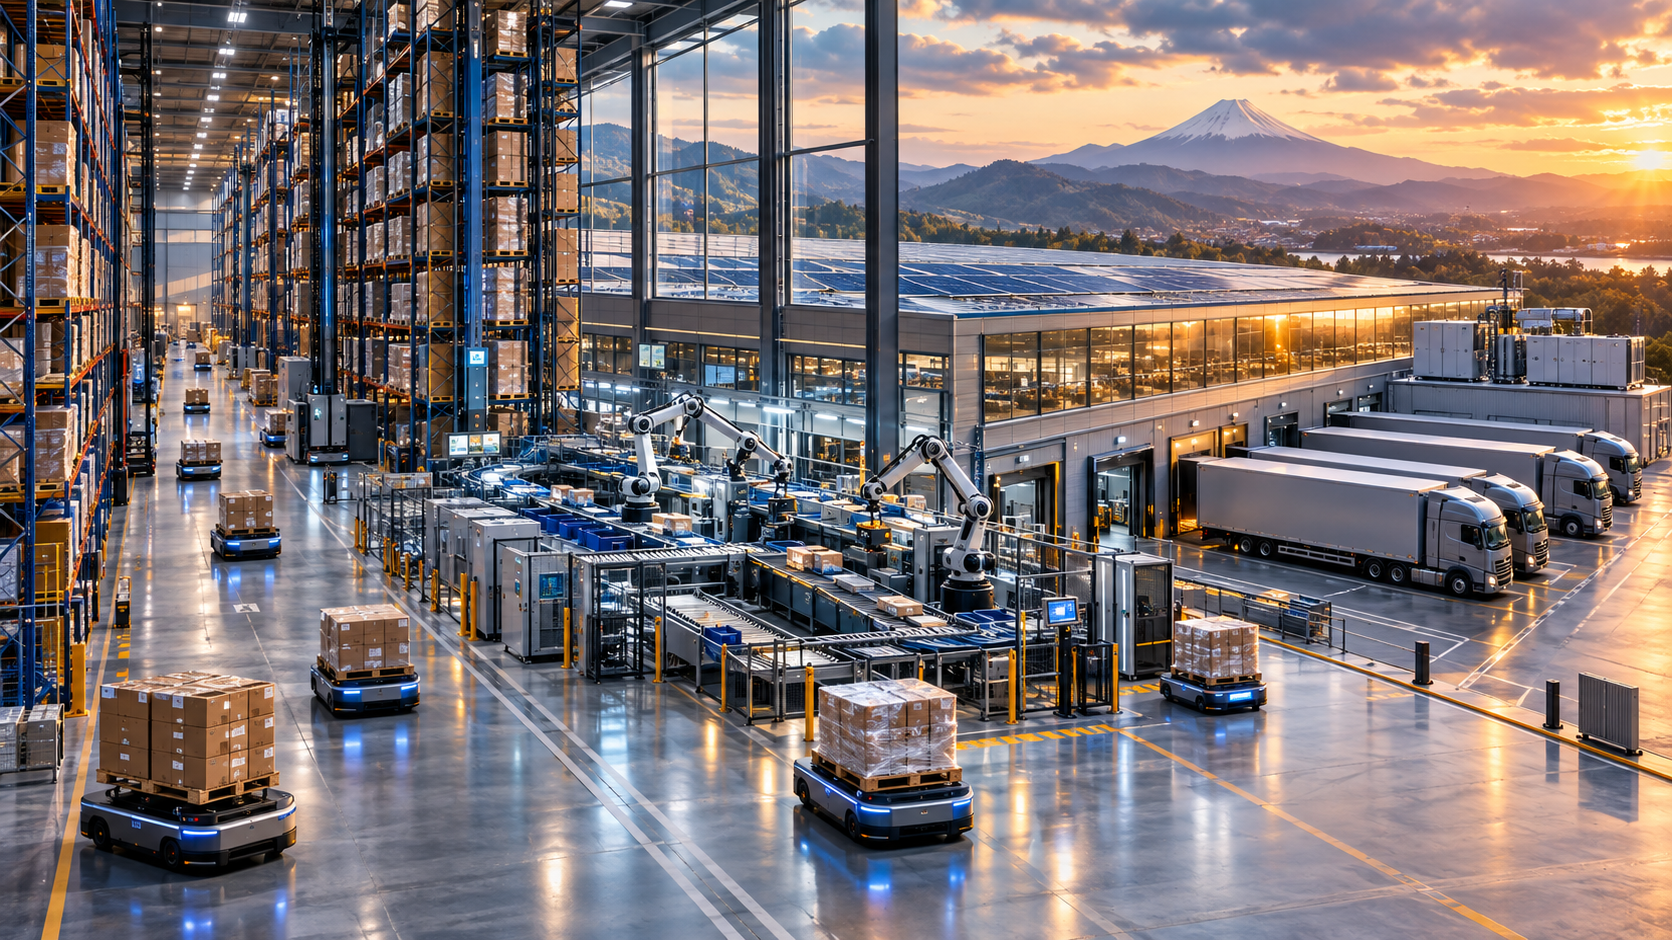
L'intelligenza artificiale da sola non basta a decidere la competizione globale: immagine creativa sul tema, con protagonista l'IA: Xpert.Digital
Ma la domanda è se beni, energia e dati continueranno a fluire durante la prossima crisi
Né semiconduttori né software: perché i giganteschi magazzini ad alta tecnologia rappresentano il business più importante del futuro
Perché l'intelligenza artificiale rimane completamente inutile senza la logistica moderna
Nell'acceso dibattito pubblico sull'intelligenza artificiale, i semiconduttori e i modelli di business digitali, una verità cruciale viene spesso trascurata: il software più sofisticato serve a ben poco se il mondo fisico si ferma. Mentre gli algoritmi calcolano la domanda in millisecondi e prevedono i flussi globali, la dura realtà dei magazzini altamente automatizzati, degli hub multimodali e lungo le rotte di trasporto determina il successo economico effettivo. La logistica non è più una semplice funzione ausiliaria, limitata allo stoccaggio dei pallet. Si sta invece evolvendo nel "sistema operativo" critico dell'economia globale. Il testo che segue illustra la silenziosa ma immensa trasformazione delle nostre catene di approvvigionamento, dalla rapida ascesa dei robot e dall'enorme impatto dell'e-commerce all'assoluta necessità di resilienza di fronte alle crisi geopolitiche. È la storia di una rivoluzione industriale che non si svolge nel cyberspazio, ma all'interfaccia tra bit e cemento.
La forza silenziosa delle catene di approvvigionamento: la logistica sta diventando un'infrastruttura economica fondamentale
Il dibattito pubblico sulla prossima trasformazione industriale si concentra principalmente su intelligenza artificiale, semiconduttori e data center. È facile trascurare il fatto che previsioni generate digitalmente, decisioni automatizzate e sistemi di produzione intelligenti creano valore economico solo se i beni fisici possono essere movimentati, immagazzinati, smistati e consegnati in modo affidabile. Un algoritmo può prevedere con precisione il fabbisogno di pezzi di ricambio, ma non può sbloccare un corso d'acqua ostruito, sostituire la capacità di stoccaggio mancante o sopperire a un'interruzione di corrente. La vera rivoluzione industriale dei prossimi anni, quindi, si realizzerà all'intersezione tra software e infrastrutture fisiche: nei centri di distribuzione automatizzati, negli hub multimodali, nelle reti di trasporto controllate digitalmente e nelle strutture energetiche e di dati resilienti.
L'importanza economica di questo settore è enorme, eppure le dimensioni del mercato sono spesso rappresentate in modo errato. A seconda che si includano solo i servizi logistici esternalizzati, o anche le attività interne di trasporto e magazzinaggio, o persino altre parti del sistema commerciale e infrastrutturale, le stime per il 2026 variano da circa 4.300 miliardi di dollari a circa 12.700 miliardi di dollari. Questa ampia forbice non è un errore statistico, bensì il risultato di definizioni diverse. Pertanto, il trend è più significativo di una singola cifra globale: diversi studi di mercato prevedono una crescita significativa fino ai primi anni 2030, trainata dall'e-commerce, dall'urbanizzazione, dalle catene di approvvigionamento digitali, dagli investimenti infrastrutturali e dalla crescente domanda di velocità e affidabilità.
In questo contesto, le strutture logistiche non sono più semplici magazzini passivi. I centri moderni integrano tecnologia edilizia, robotica, software di gestione del magazzino, approvvigionamento energetico, analisi dei dati e controllo dei trasporti in un sistema complessivo e produttivo. Le loro prestazioni economiche vanno ben oltre il semplice stoccaggio delle merci. Riducono i tempi di ricerca e di attesa, aumentano la produttività, minimizzano gli errori di inventario, consolidano le spedizioni e consentono alle aziende di rispondere più rapidamente alle variazioni della domanda. Ciò ha un impatto simultaneo sul capitale circolante, sulla capacità di consegna, sulla soddisfazione del cliente e sull'accesso al mercato. Una piattaforma logistica ben posizionata e gestita in modo intelligente può quindi essere strategica quanto un impianto di produzione o un data center.
A livello macroeconomico, la qualità della logistica influenza la facilità con cui le aziende possono raggiungere i mercati internazionali, l'affidabilità con cui arrivano le merci intermedie e l'entità dei costi di transazione inclusi nel prezzo delle merci. La Banca Mondiale valuta quindi le prestazioni logistiche non solo in base a strade, porti e aeroporti, ma anche in base allo sdoganamento, alla qualità del servizio, al tracciamento delle spedizioni, alla connettività internazionale e alla puntualità delle consegne. Questa prospettiva più ampia è fondamentale: una nuova autostrada migliora solo marginalmente la competitività se le procedure di frontiera sono lente, i dati sono incompatibili o le capacità di stoccaggio e trasbordo sono inadeguate.
Il boom edilizio sta modificando le aree geografiche e i flussi di capitali
L'espansione delle moderne strutture logistiche genera inizialmente i classici impulsi di investimento. Si edificano i terreni, si costruiscono magazzini, si ampliano le reti energetiche e di trasmissione dati e si migliorano i collegamenti di trasporto. Ulteriori spese includono sistemi di scaffalatura, tecnologie di trasporto, refrigerazione, protezione antincendio, fotovoltaico, infrastrutture di ricarica e sistemi di controllo digitali. Un grande centro di distribuzione attrae quindi valore aggiunto da numerosi settori. Durante la fase di costruzione, ne beneficiano le imprese edili, i progettisti e gli ingegneri impiantisti; nella fase operativa successiva, sorgono contratti per la manutenzione, i servizi di sicurezza, la fornitura di energia, il trasporto, l'imballaggio, il software e l'integrazione tecnica.
Tuttavia, l'impatto economico regionale dipende in larga misura dall'integrazione del progetto. Un magazzino isolato in un nodo autostradale genera uno sviluppo meno sostenibile rispetto a un sito collegato a industrie, ferrovie, porti, istituti scolastici e fornitori locali. È fondamentale sottolineare che non conta solo la superficie, ma anche la sua funzione all'interno della rete. Un magazzino di importazione con una minima lavorazione locale può causare una significativa congestione del traffico senza creare molti posti di lavoro qualificati. Al contrario, un centro automatizzato per la fornitura di ricambi che integra servizi di riparazione, analisi dei dati e fornitori regionali può attrarre competenze aggiuntive e funzioni aziendali a lungo termine.
Per gli investitori immobiliari, la logistica moderna è attraente perché gli utenti non possono facilmente delocalizzare i processi critici e gli immobili di alta qualità hanno spesso contratti di locazione a lungo termine. Allo stesso tempo, il mercato si sta differenziando sempre di più. I magazzini standard privi di un'adeguata alimentazione elettrica, con una bassa capacità portante dei pavimenti, sistemi antincendio obsoleti o connessioni dati deboli stanno perdendo attrattiva. Sono richiesti spazi che supportino l'automazione, consentano l'espansione e soddisfino requisiti energetici più stringenti. Il mercato europeo sta quindi mostrando una crescente selezione qualitativa: anche con una ripresa complessiva della domanda solo lenta, gli immobili ad alte prestazioni con un buon approvvigionamento energetico, posizioni strategiche e strutture moderne rimangono ricercati, mentre gli immobili di qualità inferiore subiscono una pressione maggiore.
Questa tendenza è visibile anche nei nuovi hub logistici. A Sofia, il tasso di sfitto per gli spazi industriali e logistici è sceso all'1,4% nel primo trimestre del 2026; allo stesso tempo, secondo il rapporto di mercato, gli affitti mensili si aggiravano intorno ai sei euro al metro quadro per gli spazi di Classe A e ai 4,50 euro per quelli di Classe B. Tali cifre indicano un mercato ristretto, ma non dicono nulla sulla qualità dei singoli progetti. Per la Bulgaria, l'opportunità strategica non risiede solo nell'offrire capacità di magazzinaggio a prezzi accessibili, ma nell'ampliare la combinazione di accesso al mercato unico dell'UE, produzione industriale, competenze IT e posizione strategica lungo il corridoio logistico, in un'offerta logistica di maggior valore.
L'automazione diventa una leva di produttività
Il mercato dell'automazione di magazzino sta crescendo a un ritmo significativamente più rapido rispetto a molti segmenti consolidati della logistica tradizionale. Si prevede un volume globale di circa 34,2 miliardi di dollari entro il 2026; entro il 2031, potrebbe salire a circa 65,7 miliardi di dollari. Ciò corrisponde a un tasso di crescita medio annuo di quasi il 14%. Questo mercato comprende non solo robot, ma anche sistemi automatizzati di stoccaggio e prelievo, tecnologie di trasporto, sistemi di controllo e software integrati che coordinano il flusso delle merci all'interno di un magazzino.
I robot mobili autonomi (AMR) e i veicoli a guida automatica (AGV) rivestono un'importanza particolare. Entrambi riducono le distanze improduttive percorse a piedi o in auto, ma si differenziano per la loro flessibilità. I classici AGV spesso seguono percorsi predefiniti, mentre gli AMR sono in grado di percepire meglio l'ambiente circostante e di adattare dinamicamente i propri tragitti. A questi si aggiungono magazzini automatizzati per piccoli componenti, sistemi di navetta, gru per pallet, sistemi di smistamento, riconoscimento delle immagini e bracci robotici per la pallettizzazione e la depallettizzazione. L'impatto maggiore non deriva dalla singola macchina, ma dall'integrazione coordinata di tutti i componenti con i dati relativi a inventario, ordini e trasporti.
La crescente diffusione della robotica è evidente anche nel mercato della robotica stessa. Dei robot di servizio professionali venduti in tutto il mondo nel 2024, circa 102.900 unità sono state utilizzate nei trasporti e nella logistica; ciò significa che oltre la metà di tutti i robot di servizio professionali erano destinati a questa applicazione. Allo stesso tempo, il numero totale di robot di servizio professionali venduti è salito a quasi 200.000 unità. Questo dato sottolinea come la robotica mobile stia passando dalla fase pilota a un utilizzo operativo più ampio.
L'attrattiva economica deriva da diversi fattori. In primo luogo, i sistemi automatizzati possono operare con prestazioni costanti per periodi prolungati. In secondo luogo, i costi dovuti a errori si riducono grazie al riconoscimento e al controllo automatico di articoli, numeri di serie o unità di carico. In terzo luogo, lo spazio disponibile può essere utilizzato in modo più efficiente, ad esempio tramite scaffalature alte e corridoi stretti. In quarto luogo, la sicurezza sul lavoro migliora grazie al fatto che le macchine si occupano di movimenti pesanti, monotoni o ergonomicamente impegnativi. Infine, le prestazioni diventano più prevedibili, aspetto particolarmente prezioso durante i periodi di punta e in presenza di tempi di consegna ristretti.
NTT Logisco offre un esempio concreto. L'azienda combina il riconoscimento delle immagini con lo smistamento automatizzato durante il processo di ricondizionamento dei dispositivi di comunicazione restituiti. Una versione precedente del sistema di riconoscimento delle immagini ha aumentato la produttività per dipendente di circa il 15% per determinate attività di ispezione e, secondo l'azienda, ha raggiunto un'elevatissima precisione di riconoscimento. Una soluzione successiva per la registrazione e lo smistamento automatico dei resi ha registrato un aumento della produttività del 30% e l'eliminazione degli errori di smistamento. Questo caso è particolarmente rilevante perché l'economia circolare richiede non solo il trasporto dei resi, ma anche l'identificazione, la valutazione delle condizioni, il ricondizionamento e il riutilizzo.
Gli esseri umani non scompaiono dal campo
L'idea di un magazzino completamente automatizzato è tecnicamente affascinante, ma economicamente valida solo in determinati contesti. L'automazione funziona particolarmente bene con volumi elevati e stabili, unità di carico standardizzate, profili di ordini prevedibili e un numero limitato di anomalie fisiche. Quanto più eterogenei sono i prodotti, gli imballaggi e gli ordini, tanto più complessa diventa la soluzione tecnica. Merci fragili, forme irregolari, imballaggi danneggiati o variazioni di assortimento a breve termine richiedono ancora il giudizio umano o una robotica altamente sofisticata.
Il calcolo dell'investimento non dovrebbe quindi ridursi al solo risparmio di ore lavorative. Occorre considerare i costi di capitale, la pianificazione, le modifiche strutturali, l'integrazione del sistema, i test, la manutenzione, i pezzi di ricambio, le licenze software, la sicurezza informatica e il rischio di dipendenza tecnologica. Bisogna inoltre tenere conto del valore economico della flessibilità. Un sistema altamente specializzato può essere molto efficiente con una gamma di prodotti invariata, ma perdere valore se cambiano le dimensioni degli imballaggi, i canali di distribuzione o le strutture dei volumi. In un mercato volatile, una soluzione leggermente meno efficiente ma modulare può garantire un migliore ritorno sull'investimento.
I progetti di successo, quindi, non iniziano con l'acquisto di un robot, ma con un'analisi approfondita dei processi. Le aziende devono sapere quali articoli vengono movimentati con quale frequenza, dove si verificano tempi di attesa, quali attività comportano un rischio di infortunio e quali fluttuazioni sono prevedibili. Solo allora si può decidere se un magazzino automatizzato a scaffalature alte, un sistema "merce all'operatore", la robotica mobile o semplicemente un software migliorato rappresentino la soluzione più adatta. Le analisi di settore raccomandano esplicitamente di testare l'automazione gradualmente, coinvolgendo fin da subito l'IT e i dipendenti, e di selezionare la soluzione in base alla struttura del prodotto, al profilo degli ordini, alle capacità di integrazione e alle competenze di manutenzione.
Il percorso di sviluppo più probabile è quindi quello del magazzino ibrido. Gli esseri umani si occupano dei casi eccezionali, delle decisioni relative alla qualità, della risoluzione dei problemi e delle attività flessibili; le macchine gestiscono il trasporto, lo stoccaggio, lo smistamento e parte del prelievo degli ordini, attività che si ripetono. Questo modifica la struttura delle competenze. La necessità di attività puramente manuali tende a diminuire, mentre le operazioni, la manutenzione, la gestione dei dati e il controllo dei processi assumono maggiore importanza. L'automazione, quindi, non elimina la necessità di manodopera, ma la sposta e aumenta i costi associati al personale non qualificato.
Per le economie con una popolazione che invecchia, questa trasformazione può alleviare parte della pressione demografica. Tuttavia, non risolve automaticamente i problemi sociali della transizione. I dipendenti i cui posti di lavoro vengono eliminati non possono semplicemente diventare ingegneri meccatronici, amministratori di software o analisti di dati. Le imprese e i responsabili politici devono quindi considerare la formazione continua come parte integrante dell'investimento. Chi investe milioni in tecnologia ma destina solo una piccola parte alla formazione, alla gestione del cambiamento e allo sviluppo di carriera interno rischia di incorrere in resistenza, errori da parte degli utenti e produttività inutilizzata.
La resilienza sostituisce la pura logica dell'efficienza
Per decenni, una catena di approvvigionamento snella è stata considerata ideale. Bassi livelli di inventario, pochi fornitori, elevato utilizzo della capacità produttiva e magazzini centralizzati riducevano i costi in condizioni operative normali. Tuttavia, la pandemia, i blocchi delle principali rotte marittime, i disastri naturali e i conflitti geopolitici hanno dimostrato che la massima efficienza in condizioni stabili non equivale alla massima efficienza economica nell'intero ciclo aziendale e di crisi. Un sistema senza riserve può apparire vantaggioso fino a quando una singola interruzione non ha un impatto sulla produzione, sul commercio o sull'approvvigionamento per settimane.
Resilienza non significa accumulare ogni genere di merce ovunque. Una strategia del genere sarebbe costosa e annullerebbe molti vantaggi in termini di efficienza. Un approccio segmentato è più sensato. Componenti di ricambio critici, medicinali, semiconduttori o beni essenziali richiedono scorte di sicurezza e piani di emergenza diversi rispetto ai beni di consumo facilmente sostituibili. Allo stesso modo, le frequenti interruzioni, come quelle dovute a condizioni meteorologiche stagionali, devono essere gestite in modo diverso rispetto a eventi estremi rari. L'OCSE raccomanda di considerare le prestazioni dell'intero sistema e di basare la resilienza su visibilità, pianificazione di scenari, dati affidabili, cooperazione normativa e preparazione pubblico-privata.
Una catena di approvvigionamento solida combina diversi strumenti. Tra questi figurano fornitori alternativi, scorte distribuite a livello regionale, prodotti intermedi standardizzati, produzione flessibile, percorsi di trasporto ridondanti e capacità di emergenza garantite contrattualmente. Fondamentale è la capacità di adattarsi rapidamente in caso di interruzione. Due fornitori offrono poca sicurezza se entrambi dipendono dallo stesso porto, dallo stesso fornitore di energia o dalla stessa fonte di prodotti intermedi. La diversificazione deve quindi affrontare le reali dipendenze lungo più fasi e non può limitarsi all'elenco dei fornitori immediati.
Questo cambia la logica degli investimenti. Capacità di riserva, alimentazione di emergenza, scorte aggiuntive e percorsi di trasporto secondari appaiono come un onere nella contabilità dei costi tradizionale. Tuttavia, in un'analisi ponderata per il rischio, rappresentano una forma di assicurazione contro i fermi di produzione, le penali contrattuali, la perdita di fatturato e il danno reputazionale. Le aziende necessitano di scenari che colleghino la probabilità di accadimento con la potenziale entità del danno. Non tutte le ridondanze sono economicamente vantaggiose, ma rinunciare completamente alla ridondanza può rappresentare una minaccia per la sopravvivenza di un'azienda.
I tuoi esperti di intralogistica

Consulenza, progettazione e realizzazione di soluzioni complete per magazzini verticali e sistemi di stoccaggio automatizzati - Immagine: Xpert.Digital
Maggiori informazioni qui:
La fine della logistica a basso costo: il boom dell'e-commerce sta costringendo le città a sviluppare concetti logistici completamente nuovi
Il Giappone dimostra il valore della sicurezza decentralizzata
Il nuovo centro di distribuzione Aeon di Iwate Front, situato nel Prologis Park di Kitakami-Kanegasaki, è un esempio emblematico di questo cambio di paradigma. Aeon ha preso in affitto circa 38.823 metri quadrati e utilizzerà il sito come hub già esistente per la parte settentrionale della regione del Tohoku e come centro di distribuzione per la prefettura di Iwate. L'area a bassa temperatura di 4.666 metri quadrati dovrebbe entrare in funzione il 7 ottobre 2026; le aree di stoccaggio a temperatura ambiente di 28.824 metri quadrati seguiranno il 23 febbraio 2027. A metà settembre 2026, il centro non era quindi ancora operativo, ma si trovava nelle fasi finali della sua fase operativa iniziale.
È importante fare chiarezza perché gli effetti già realizzati vengono spesso dedotti prematuramente da progetti annunciati. Ciononostante, gli obiettivi di Aeon sono notevoli: la riorganizzazione dei siti logistici mira a ridurre del 58% la distanza tra il centro e i negozi nella provincia di Iwate. La digitalizzazione e l'automazione dovrebbero aumentare del 40% la produttività delle consegne delle merci immagazzinate. Tali cifre rappresentano obiettivi o parametri aziendali e dovrebbero essere verificate dopo la fase di avvio utilizzando dati operativi reali. Tuttavia, dimostrano quanto la scelta della localizzazione e l'automazione possano, nel loro insieme, incidere significativamente su costi e prestazioni.
Fino ad ora, il Centro di Distribuzione Regionale Aeon Tohoku di Miyagi fungeva da hub centrale per l'intera regione. La distribuzione della gestione delle scorte tra Miyagi e Iwate crea una struttura di backup progettata per stabilizzare l'approvvigionamento di merci in caso di calamità o guasti tecnici. Il nuovo centro è inoltre dotato di un sistema di alimentazione di emergenza per garantire la continuità delle operazioni logistiche durante le interruzioni di corrente. Sebbene l'esistenza di un sistema di alimentazione di emergenza sia verificabile, le informazioni pubblicate non implicano una garanzia specifica di autosufficienza per più giorni, né devono essere considerate tali.
Anche l'edificio stesso contribuisce alla resilienza. Completato nel 2025, il Prologis Park a due piani ha una superficie totale di circa 55.000 metri quadrati su un terreno di circa 78.500 metri quadrati. Percorsi di accesso e banchine di carico coperti, così come un servizio di rimozione della neve, consentono le operazioni anche in condizioni meteorologiche avverse. La sua vicinanza allo svincolo autostradale Kitakami-Kanegasaki e i collegamenti con diverse importanti autostrade facilitano l'approvvigionamento del Tohoku settentrionale. Sistemi di stoccaggio automatizzati, veicoli a guida automatica (AGV) e robot di depallettizzazione riducono contemporaneamente il personale e i tempi necessari per flussi di merci standardizzati.
Questo esempio dimostra che la resilienza non deve necessariamente essere in contrasto con l'efficienza. Sebbene il trasferimento di parte delle scorte aumenti la necessità di coordinamento e possa immobilizzare ulteriori capitali, allo stesso tempo accorcia il percorso di distribuzione finale, migliora la reattività a livello regionale e crea un secondo pilastro operativo. I vantaggi economici derivano proprio da questa combinazione: minori costi di gestione ordinaria per il trasporto quotidiano e perdite ridotte in caso di crisi.
I colli di bottiglia rendono visibili i rischi logistici
Nonostante la presenza di centri di stoccaggio regionali, le catene di approvvigionamento globali rimangono dipendenti da pochi corridoi marittimi. Il Canale di Panama illustra come clima, disponibilità idrica e commercio globale siano interconnessi. Dopo un temporaneo miglioramento, l'autorità del canale ha annunciato nuove restrizioni nell'agosto 2026 a causa di un previsto forte evento El Niño. Dal 15 settembre 2026, sarà consentito il transito di un massimo di 32 navi al giorno, nove attraverso le chiuse Neopanamax e 23 attraverso le chiuse Panamax. Nei primi nove mesi dell'anno fiscale 2026, il canale aveva registrato una media di 35 transiti giornalieri.
Tali restrizioni hanno molteplici effetti. La riduzione dei tempi di transito allunga i periodi di attesa e aumenta il valore degli slot riservati. Le compagnie di navigazione possono imporre supplementi o deviare le navi su rotte più lunghe. Gli spedizionieri reagiscono aumentando le scorte di sicurezza, anticipando gli ordini o optando per modalità di trasporto alternative. In definitiva, parte dei costi viene trasferita a produttori e consumatori. Allo stesso tempo, non tutte le compagnie di navigazione ne traggono lo stesso vantaggio, poiché tempi di sosta più lunghi immobilizzano le navi e aumentano i costi di carburante, personale e finanziamento.
La lezione non è quella di evitare completamente la dipendenza dal commercio globale. Una regionalizzazione totale indebolirebbe i vantaggi della specializzazione, aumenterebbe i prezzi e richiederebbe investimenti irrealisticamente elevati in molti settori. Un approccio più sensato consiste nella valutazione consapevole degli hub sistemici. Le imprese dovrebbero sapere quale percentuale della loro creazione di valore dipende da un particolare canale, porto, valico di frontiera, data center o connessione energetica. Solo questa trasparenza consente di adottare strategie alternative economicamente valide.
L'UNCTAD descrive l'economia marittima come caratterizzata da una crescita più fragile, costi in aumento, incertezza geopolitica e rotte di navigazione in continua evoluzione. Ciò rende necessari investimenti in porti resilienti, trasparenza digitale, sicurezza informatica e flotte a basse emissioni. Per gli hub logistici interni, questo significa che non possono essere pianificati in modo isolato. Le loro prestazioni dipendono dalla capacità di porti, terminal ferroviari, corridoi stradali e interfacce digitali.
L'e-commerce sta cambiando la geografia dei magazzini
L'e-commerce non solo aumenta il volume delle spedizioni, ma modifica anche la struttura della domanda. Invece di un numero inferiore di grandi consegne ai negozi, si assiste a un gran numero di piccoli ordini destinati a privati o punti di ritiro. I clienti si aspettano tempi di consegna brevi, fasce orarie precise e resi senza problemi. Ciò aumenta le esigenze in termini di prelievo, imballaggio, smistamento e accuratezza dell'inventario. Un tradizionale grande magazzino alla periferia di una città può soddisfare solo parzialmente queste esigenze se l'ultimo miglio è sovraccarico o troppo lungo.
Di conseguenza, stanno emergendo reti multilivello. I grandi centri nazionali mantengono un'ampia gamma di prodotti e riforniscono gli hub regionali. Questi, a loro volta, riforniscono i micro-centri urbani, i punti di smistamento pacchi, le filiali o direttamente i clienti finali. Ciò aumenta la prossimità al mercato, ma può frammentare le scorte. La capacità cruciale, quindi, risiede nella previsione accurata di quali articoli saranno necessari in quale luogo. È qui che l'intelligenza artificiale acquisisce il suo valore logistico concreto: non come parola d'ordine, ma come strumento per la previsione della domanda, la gestione delle scorte, la pianificazione dei percorsi e la gestione dinamica della capacità.
I resi rappresentano una componente spesso sottovalutata di questa economia. Generano trasporto di ritorno, ispezione visiva, smistamento, ricondizionamento, rivendita o smaltimento. Soprattutto nelle categorie di prodotti con alti tassi di reso, la logistica inversa può incidere significativamente sul margine di profitto. L'identificazione e lo smistamento automatici, come quelli utilizzati da NTT Logisco per i dispositivi di comunicazione restituiti, non riguardano quindi solo l'ottimizzazione dei processi, ma sono un prerequisito per l'implementazione economicamente scalabile di modelli di riparazione, riutilizzo ed economia circolare.
La crescente vicinanza ai clienti esaspera al contempo i conflitti per lo spazio disponibile. Le aree urbane sono costose e competono con zone residenziali, commerciali e pubbliche. I microcentri, pertanto, funzionano solo se i loro maggiori costi immobiliari sono compensati da percorsi di consegna più brevi, un migliore utilizzo dei veicoli e una maggiore qualità del servizio. Le amministrazioni comunali devono inoltre tenere conto del traffico, del rumore e delle emissioni. Una buona logistica urbana non consiste nell'avere il maggior numero possibile di piccoli magazzini, bensì in una combinazione coordinata di ubicazioni, veicoli a basse emissioni, sistemi di raccolta e consegne consolidate.
La geopolitica sta riorganizzando le catene di approvvigionamento
Il nearshoring e il friendshoring delocalizzano parti della produzione più vicino ai mercati di vendita o in paesi con legami politici più stretti. Questo sviluppo viene spesso descritto come un allontanamento dalla globalizzazione, ma in realtà si tratta più di una riorganizzazione. Le aziende cercano di ridurre i tempi di consegna e i rischi politici senza abbandonare completamente la specializzazione internazionale. Ciò sta creando nuovi corridoi industriali e logistici nell'Europa centrale e orientale, in Messico, nel Sud-est asiatico e in alcune zone del Nord America.
Perché una località abbia successo, non basta offrire terreni e salari a prezzi accessibili. Delocalizzare la produzione richiede fornitori, energia, manodopera qualificata, reti digitali, competenze doganali e vie di trasporto affidabili. La logistica diventa quindi un banco di prova per la reale qualità di una località. Una regione può essere geograficamente vicina al mercato di riferimento, ma economicamente distante se i valichi di frontiera, la capacità ferroviaria o le autorizzazioni sono lenti. Al contrario, una località leggermente più distante può diventare più competitiva grazie a corridoi affidabili e buoni fornitori di servizi.
In questo contesto, la Bulgaria, in quanto membro dell'UE, polo produttivo e collegamento tra l'Europa sud-orientale, la Turchia e il resto del mercato unico, ha diverse opportunità. Tuttavia, l'espansione del settore logistico non dovrebbe limitarsi a Sofia. Plovdiv, Ruse, Burgas, Varna e gli hub lungo le principali rotte nord-sud ed est-ovest possono assumere funzioni specializzate. L'investimento di Transpress in un centro logistico nel Parco Industriale Sofia-Boshurishte, risalente al 2022, è stato un esempio tangibile di modernizzazione: ammontava a 16 milioni di leva e copriva un'area di circa 40 decagrammi. Pertanto, non si tratta di un nuovo progetto del 2026 e va collocato nel suo giusto contesto storico.
Strategicamente più importante dei singoli progetti di punta è lo sviluppo di una rete solida. Questa include moderni valichi di frontiera, efficienti collegamenti ferroviari, terminal intermodali, parcheggi sicuri, infrastrutture di ricarica e informazioni digitali sul trasporto merci. La Bulgaria non può differenziarsi in modo sostenibile solo attraverso costi inferiori. Un maggiore valore aggiunto si genera quando la logistica è integrata con l'assemblaggio, il controllo qualità, la riparazione, l'imballaggio, la gestione dei pezzi di ricambio e la distribuzione regionale.
La sostenibilità diventa una questione di costi e di localizzazione
L'automazione non riduce automaticamente l'impronta ecologica. Robot, sistemi di trasporto, raffreddamento, server e infrastrutture di ricarica aumentano il fabbisogno energetico di un centro logistico. La riduzione delle emissioni dipende quindi dall'efficienza energetica, dal mix energetico, dalla progettazione dell'edificio e dall'impatto dei trasporti. Un magazzino automatizzato può consumare più energia di un semplice capannone, ma allo stesso tempo può consolidare le spedizioni, ridurre i viaggi inutili, utilizzare lo spazio in modo più efficiente e minimizzare gli sprechi alimentari. La valutazione complessiva deve considerare l'intero flusso delle merci.
Le ampie superfici dei tetti offrono un notevole potenziale per gli impianti fotovoltaici. In combinazione con sistemi di accumulo, gestione intelligente dei carichi e punti di ricarica, le strutture logistiche possono coprire una parte del proprio fabbisogno energetico e ridurre i picchi di carico. L'efficienza economica migliora quando l'energia solare autoprodotta alimenta non solo l'illuminazione e i sistemi di trasporto, ma anche i sistemi di raffreddamento o le flotte di veicoli elettrici per le consegne. I limiti includono considerazioni strutturali, connessione alla rete, profili energetici giornalieri e fluttuazioni stagionali. Anche la capacità di alimentazione di emergenza richiede una valutazione a parte: il solo fotovoltaico non garantisce un funzionamento stabile fuori rete durante un'interruzione di corrente.
La politica edilizia europea sta aumentando la pressione per agire. La direttiva rivista sulla prestazione energetica complessiva degli edifici riguarda anche gli immobili non residenziali e mira a rendere a emissioni zero i nuovi edifici di questo tipo entro il 2030. Per le strutture logistiche, pertanto, le certificazioni di prestazione energetica, gli standard minimi, l'idoneità all'energia solare e i punti di ricarica stanno assumendo un'importanza crescente. Gli investitori devono già tenere conto dei potenziali costi di riqualificazione nei contratti di acquisto, finanziamento e locazione.
La decarbonizzazione dei trasporti sta modificando anche le scelte relative alla localizzazione. I veicoli elettrici per la distribuzione richiedono una capacità di rete sufficiente e finestre di ricarica prevedibili. L'idrogeno può svolgere un ruolo in alcune applicazioni per carichi pesanti, ma la sua efficacia rimane dipendente da disponibilità, efficienza e costi. Per molte aziende, i maggiori risparmi a breve termine derivano da un migliore utilizzo della capacità, da un minor numero di viaggi a vuoto, da velocità adeguate e da una pianificazione intelligente dei percorsi. L'apertura tecnologica è opportuna, ma non deve essere usata come pretesto per rimandare misure di efficienza economicamente realizzabili.
Anche i dati sulle emissioni stanno diventando un fattore commerciale. I grandi clienti richiedono sempre più informazioni verificabili sulle emissioni legate ai trasporti, sul consumo energetico e sui rischi della catena di approvvigionamento. Di conseguenza, la qualità dei dati sta diventando parte integrante dell'offerta di un fornitore di servizi logistici. Chi documenta con precisione spedizioni, distanze, tipologie di veicoli, utilizzo della capacità e fonti energetiche può soddisfare più facilmente i requisiti normativi e supportare i propri clienti nella rendicontazione. La sostenibilità si sta quindi trasformando da una sfida comunicativa in una questione operativa di dati e costi.
La concentrazione crea nuove vulnerabilità
Quanto più grande e automatizzato è un centro, tanto maggiore è la sua potenziale produttività. Allo stesso tempo, aumenta anche il rischio di danni derivanti da un guasto. Un incendio, un attacco informatico, un errore del software o un'interruzione di corrente possono colpire non solo un singolo edificio, ma un'intera rete di distribuzione regionale. I magazzini ad alta densità aumentano inoltre le esigenze in termini di rilevamento precoce degli incendi, tecnologie di spegnimento e separazione degli spazi. Le batterie nei robot, le infrastrutture di ricarica e i nuovi materiali di imballaggio stanno modificando il profilo di rischio.
La sicurezza informatica sta diventando parte integrante della sicurezza operativa. Gestione del magazzino, controllo dei robot, sistemi di controllo degli accessi, sensori e piattaforme di trasporto sono interconnessi. Un aggressore non ha bisogno di controllare ogni singola macchina; anche la manipolazione dei dati degli ordini o il blocco delle interfacce possono paralizzare le operazioni. Pertanto, le aziende necessitano di reti segmentate, manutenzione remota sicura, software aggiornato, piani di ripristino collaudati e procedure di emergenza manuali. La digitalizzazione completa senza un'opzione di backup analogico può aumentare l'efficienza, ma al contempo indebolire le capacità di ripristino.
Anche la dipendenza dal fornitore merita maggiore attenzione. I sistemi proprietari possono essere potenti, ma a lungo termine vincolano gli utenti a pezzi di ricambio, licenze e competenze specialistiche. Se un fornitore fallisce o interrompe la produzione di una linea di prodotti, si generano costi di migrazione significativi. Interfacce aperte, modelli di dati documentati e accesso al software critico protetto da contratti sono quindi economicamente rilevanti. Il prezzo di acquisto più basso non corrisponde necessariamente al costo complessivo più basso durante l'intero ciclo di vita del sistema.
Il rischio di sovraccapacità rimane concreto. Se le aziende reagiscono simultaneamente alle elevate previsioni di crescita dell'e-commerce, si rischia di creare un numero eccessivo di spazi simili. L'aumento dei tassi di interesse aggrava la situazione, poiché incrementa i costi di finanziamento e i rendimenti richiesti. I progetti speculativi in posizioni secondarie, privi di un inquilino garantito o di un'adeguata fornitura energetica, sono particolarmente vulnerabili. La costruzione modulare, gli usi alternativi e un'analisi realistica della domanda regionale offrono una protezione migliore rispetto a un ottimismo indiscriminato.
La disciplina finanziaria determina il successo
Un centro logistico automatizzato rappresenta un investimento a lungo termine in termini di volume, gamma di prodotti, tecnologia e ubicazione. Pertanto, l'analisi di redditività deve considerare diversi scenari. Oltre a uno scenario di riferimento, le aziende dovrebbero modellare una crescita inferiore, prezzi dell'energia più elevati, aumenti salariali, costi di finanziamento più onerosi, guasti al sistema e cambiamenti nelle esigenze dei clienti. Un progetto non è solido se risulta redditizio solo in caso di utilizzo ideale della capacità e funzionamento ininterrotto.
Più importante di un periodo di ammortamento rapido è il valore attuale netto totale sull'intera vita utile. I vantaggi includono ore di lavoro risparmiate, meno errori, maggiore capacità, minori requisiti di spazio, migliore qualità delle consegne e tempi di inattività evitati. Sul fronte dei costi, non contano solo l'acquisto e la costruzione, ma anche l'integrazione, la formazione, la manutenzione, gli investimenti per la sostituzione, il software, l'energia e il finanziamento. Anche il valore residuo è un fattore cruciale: un edificio che può essere adattato in modo flessibile ha maggiori probabilità di mantenere il suo valore rispetto a un sistema progettato per un singolo processo.
Gli investimenti a fasi possono ridurre l'incertezza. I robot mobili e la tecnologia dei nastri trasportatori modulari possono spesso essere espansi gradualmente, mentre un magazzino a scaffalature alte completamente automatizzato immobilizza ingenti capitali nella fase iniziale. I progetti pilota sono utili se consentono di testare carichi di picco reali, prodotti diversi e scenari di interruzione. Tuttavia, un progetto pilota non dovrebbe essere così ridotto da mascherare la complessità successiva. La trasferibilità all'intera rete deve essere considerata fin dall'inizio.
Per le medie imprese, i modelli di noleggio, leasing e robotica come servizio (robotica as a service) stanno acquisendo sempre maggiore importanza. Riducono i requisiti di capitale iniziale e possono includere l'assistenza tecnica. Tuttavia, ciò comporta anche obblighi continuativi e una maggiore dipendenza dal fornitore. L'opzione di finanziamento più adatta dipende dall'utilizzo, dalla struttura del bilancio, dalla maturità tecnologica e dall'importanza strategica del processo. Le funzioni critiche principali non dovrebbero essere esternalizzate semplicemente perché un abbonamento sembra più economico nel breve termine.
Le politiche infrastrutturali necessitano di un approccio sistemico
Spesso, le politiche economiche governative trattano trasporti, energia, digitalizzazione, pianificazione territoriale e istruzione in dipartimenti separati. Tuttavia, per la logistica moderna, questi settori sono strettamente interconnessi. Un nuovo centro di distribuzione non può operare in modo efficiente se l'allacciamento alla rete elettrica richiede anni, la strada di accesso è congestionata o manca personale di manutenzione qualificato. Allo stesso modo, una lettera di vettura digitale è inutile se le autorità e le aziende utilizzano sistemi incompatibili.
La priorità dovrebbe quindi essere data all'eliminazione dei colli di bottiglia specifici. Ciò include procedure di autorizzazione più rapide, reti elettriche efficienti, standard di dati interoperabili, controlli alle frontiere moderni e corridoi ferroviari e stradali affidabili. La Banca Mondiale sottolinea l'interazione tra infrastrutture, dogane, qualità del servizio, tracciabilità delle spedizioni e consegne puntuali in termini di prestazioni logistiche. Di conseguenza, i soli investimenti non sono sufficienti a misurare il successo; tempi di transito più brevi e maggiore affidabilità sono cruciali.
Le politiche di finanziamento dovrebbero essere tecnologicamente neutrali ma orientate ai risultati. I sussidi per singoli veicoli o sistemi robotici possono creare incentivi perversi se mancano reti, processi e competenze. I programmi che supportano miglioramenti misurabili in termini di consumo energetico, produttività, sicurezza o resilienza sono più efficaci. Allo stesso tempo, è necessario mantenere la concorrenza. Se poche piattaforme o fornitori di immobili controllano i nodi critici, la dipendenza complessiva del sistema può aumentare.
La politica dell'istruzione non è una semplice misura supplementare, ma piuttosto parte integrante dell'infrastruttura. Servono ingegneri meccatronici, elettricisti, esperti di dati, addetti alla gestione della logistica e manager che comprendano sia i processi fisici che il software. Le scuole professionali, le università e le aziende dovrebbero sviluppare programmi pratici di manutenzione robotica, informatica di magazzino, sicurezza informatica e pianificazione dei trasporti sostenibili. Senza queste competenze, un'economia può importare tecnologia, ma non riuscirà a sviluppare le proprie capacità di creazione di valore.
Entro il 2030, l'efficienza si separerà dal mero progresso tecnologico
Entro il 2030, sistemi autonomi, riconoscimento delle immagini, analisi predittiva e piattaforme di trasporto in rete saranno di uso comune in molte reti logistiche. Il cambiamento cruciale, tuttavia, non consiste semplicemente nell'equipaggiare ogni magazzino con il maggior numero possibile di robot. I vantaggi competitivi emergono quando le aziende gestiscono dati, edifici, energia, personale e trasporti come un unico sistema. L'automazione non farà altro che accelerare il deterioramento di un processo mal organizzato; un processo ben compreso, al contrario, può scalare significativamente grazie a tecnologie mirate.
Le reti di maggior successo saranno efficienti e tolleranti ai guasti. Avranno trasparenza fino alle catene di approvvigionamento a monte, percorsi alternativi definiti, scorte di sicurezza segmentate e piani di riavvio solidi. Utilizzeranno l'intelligenza artificiale per le previsioni e la preparazione delle decisioni, ma non si affideranno ciecamente ai modelli. Riserve fisiche, personale esperto e chiare linee di responsabilità rimarranno essenziali.
Per le economie nazionali, questo ridefinisce il concetto di competitività industriale. Salari bassi e terreni a basso costo non bastano più. Le località più attraenti offrono ora una combinazione di procedure di autorizzazione rapide, energia stabile, reti efficienti, manodopera qualificata e accesso a molteplici modalità di trasporto. La logistica sta diventando una sorta di sistema operativo per l'economia reale: perlopiù invisibile finché funziona, ma immediatamente percepibile in caso di malfunzionamento.
La prospettiva razionale non è quindi né entusiastica né scettica nei confronti della tecnologia. L'espansione dei moderni centri logistici è economicamente necessaria perché la carenza di manodopera, l'e-commerce, i rischi geopolitici e la decarbonizzazione stanno creando nuove esigenze. L'automazione può aumentare significativamente la produttività, la sicurezza e la capacità di consegna. Tuttavia, realizza il suo pieno potenziale solo con una selezione rigorosa dei siti, tecnologie modulari, personale qualificato e una strategia di resilienza che tenga conto delle reali dipendenze.
La rivoluzione invisibile nelle catene di approvvigionamento non è quindi un effetto collaterale dell'era dell'IA, bensì il suo prerequisito fondamentale. La potenza di calcolo può pianificare, ottimizzare e prevedere; la prosperità nasce solo quando questa intelligenza si traduce in flussi di merci affidabili, costi inferiori e approvvigionamento stabile. Nei prossimi anni, pertanto, le aziende e i Paesi che parleranno più apertamente di intelligenza artificiale non saranno necessariamente quelli vincenti. Il successo arriderà a coloro che sapranno coniugare l'intelligenza digitale con infrastrutture fisiche resilienti e rimanere in grado di agire anche in situazioni di stress.
Il tuo partner globale per il marketing e lo sviluppo aziendale
☑️ La nostra lingua aziendale è l'inglese o il tedesco
☑️ NOVITÀ: Corrispondenza nella tua lingua madre!

Konrad Wolfenstein
Io e il mio team saremo lieti di essere a tua disposizione come tuo consulente personale.
Puoi contattarmi compilando il modulo di contatto qui [email protected]:o semplicemente chiamandomi al numero +49 7348 4088 965. Il mio indirizzo email è
Non vedo l'ora di iniziare il nostro progetto comune.