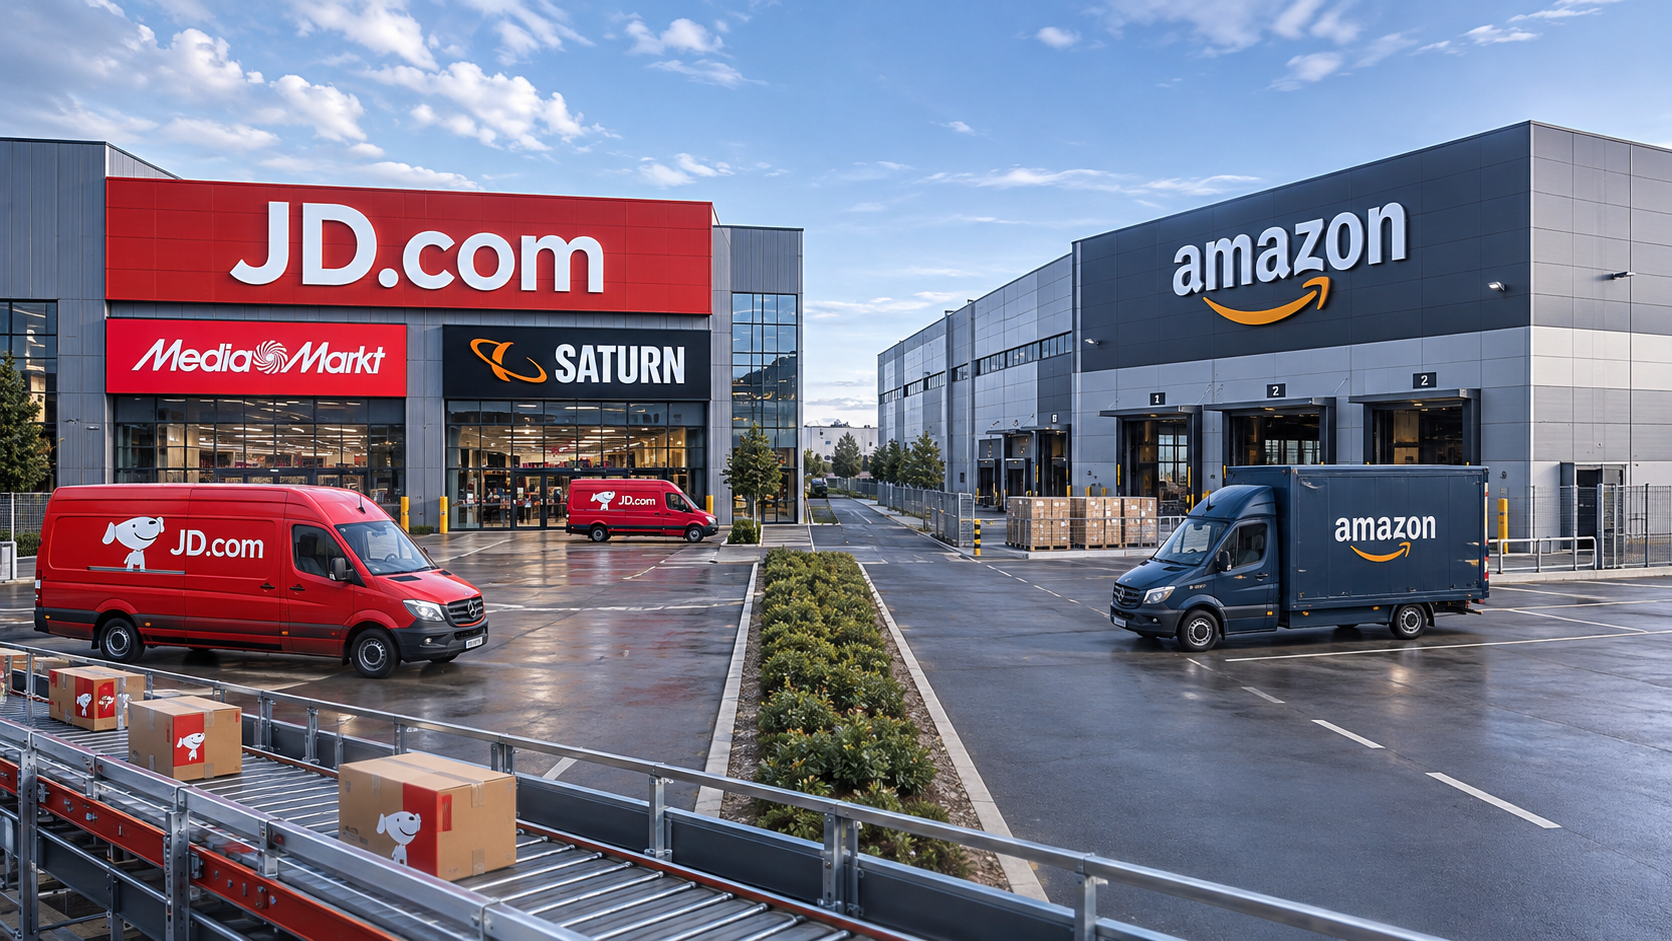
JD.com attacca Amazon in Europa, puntando su MediaMarkt e Saturn – JD.com unisce negozi fisici, logistica globale e vendita al dettaglio online – Immagine creativa sull'argomento, realizzata con intelligenza artificiale: Xpert.Digital
Più di un semplice nuovo negozio online: come JD.com sta sfidando il modello di business di Amazon
Perché l'acquisizione di Ceconomy da parte di JD.com potrebbe cambiare il commercio al dettaglio europeo
JD.com sta sfidando Amazon in Europa, ma l'azienda cinese non si affida solo ai prezzi più bassi o a un nuovo negozio online. Grazie al controllo di Ceconomy, la società madre di MediaMarkt e Saturn, JD.com ottiene l'accesso a una consolidata rete di vendita al dettaglio con oltre 1.000 negozi in undici paesi europei. Allo stesso tempo, l'azienda sta espandendo la sua attività online, Joybuy, e ampliando la sua infrastruttura logistica internazionale.
Dietro a tutto ciò si cela un piano più ampio: JD.com punta a integrare maggiormente l'offerta digitale, i negozi fisici, la gestione delle scorte e i servizi. Questo potrebbe generare vantaggi in termini di acquisto, stoccaggio, consegna e assistenza clienti, soprattutto per i prodotti elettronici, dove la consulenza, l'installazione o la riparazione sono fondamentali. Tuttavia, una vasta rete di negozi e una tecnologia all'avanguardia da sole non garantiscono il successo economico. Il fattore decisivo è la capacità di JD.com di combinare in modo efficiente le diverse componenti e di gestirle in modo redditizio nel lungo periodo.
Per Amazon, un concorrente integrato con marchi locali e negozi fisici rappresenterebbe una seria sfida. Tuttavia, ciò non preannuncia necessariamente un imminente cambio di potere: Amazon possiede ancora un ampio ecosistema ed è profondamente radicata nelle abitudini di acquisto di molti clienti. La questione cruciale, quindi, non è solo chi consegna più velocemente o vende più prodotti, ma chi gestisce in modo più efficiente l'intero processo, dal produttore al cliente soddisfatto.
Correlato a questo:
JD.com contro Amazon: il settore del commercio al dettaglio europeo si trasforma in teatro di una nuova competizione infrastrutturale
Amazon vende comodità, JD.com acquista l'energia che la alimenta
La competizione tra JD.com e Amazon in Europa va ben oltre smartphone più economici, spedizioni più veloci o negozi online aggiuntivi. Si tratta del controllo economico sull'intero percorso di un prodotto: dalla produzione, passando per finanziamento, stoccaggio e trasporto, fino all'ordine, alla consegna, alla riparazione e al successivo acquisto. Collegare queste fasi consente alle aziende di ridurre i costi, consolidare i rapporti con i clienti e sbloccare ulteriori flussi di entrate. Questa è precisamente l'importanza strategica dell'espansione europea di JD.com.
Con l'acquisizione di Ceconomy, società madre di MediaMarkt e Saturn, il conglomerato cinese si assicura un accesso consolidato al mercato europeo. Allo stesso tempo, sta ulteriormente sviluppando la propria attività online europea, Joybuy, ed espandendo la propria infrastruttura internazionale. Il centro logistico previsto ad Abu Dhabi rientra in questa espansione geografica, anche se non può essere considerato un hub di approvvigionamento diretto per l'Europa.
La tesi economica centrale è quindi la seguente: JD.com non sta semplicemente cercando di attaccare Amazon con un negozio online simile. L'azienda sta combinando il suo ingresso nel mercato digitale con l'acquisizione di strutture di vendita al dettaglio consolidate e l'espansione delle infrastrutture fisiche. Questo potrebbe creare un concorrente che non si basa esclusivamente sugli stessi punti di forza di Amazon, ma che combina invece la vicinanza fisica al cliente, un proprio inventario, catene di approvvigionamento internazionali e servizi supportati dalla tecnologia.
Si tratta di un attacco serio ai vantaggi competitivi individuali di Amazon. Tuttavia, ciò non significa necessariamente che l'azienda statunitense verrà scalzata. Il fattore cruciale sarà la capacità di JD.com di integrare economicamente le sue diverse componenti. Dimensioni, capitale e tecnologia creano opportunità, ma non garantiscono automaticamente un'alleanza di vendita al dettaglio europea redditizia a lungo termine.
Correlato a questo:
È stato compiuto il passo decisivo: JD.com controlla Ceconomy
Dal 12 novembre 2026, il cambio di proprietà non è più solo un progetto. JD.com ha acquisito il 59,8% del capitale sociale e dei diritti di voto di Ceconomy per un totale di 1,335 miliardi di euro. Il prezzo dell'offerta era di 4,60 euro per azione. Insieme alla quota del 25,3% detenuta da Convergenta, ciò si traduce in una partecipazione complessiva di circa l'85,2%. La partecipazione di Convergenta rimane legalmente separata dalla proprietà diretta di JD.com. Dal completamento della transazione, Ceconomy è stata inclusa come controllata nel bilancio consolidato di JD.com.
È inoltre importante chiarire i fatti: JD.com non ha acquisito la più grande catena di negozi al dettaglio in Europa. Ceconomy è un rivenditore di elettronica leader in Europa. Con MediaMarkt e Saturn, il gruppo gestisce oltre 1.000 negozi in undici paesi europei. La sua importanza strategica deriva da questa posizione nel settore della vendita al dettaglio di elettronica, non da una posizione di leadership in tutti i settori del commercio al dettaglio.
Questa distinzione è cruciale per la valutazione economica. I rivenditori di prodotti alimentari, di abbigliamento e di elettronica di consumo operano con modelli di margine, logistica e fidelizzazione della clientela differenti. Ceconomy fornisce principalmente a JD.com l'accesso a un mercato in cui i prodotti sono relativamente costosi, i prezzi sono trasparenti e il servizio è spesso determinante.
L'acquisizione, quindi, offre molto più di un semplice spazio di vendita aggiuntivo. Include marchi affermati, personale qualificato, contatti con i fornitori, conoscenza del mercato locale, relazioni consolidate con i clienti e un'organizzazione per la consulenza, i resi e l'assistenza. Un nuovo rivenditore online dovrebbe costruire queste capacità nel corso degli anni. JD.com riduce significativamente questo lasso di tempo.
Tuttavia, l'azienda acquisisce anche una maggiore complessità nel processo. Contratti di locazione, normative nazionali sul mercato del lavoro, sistemi informatici differenti e abitudini di consumo specifiche di ciascun paese non scompaiono semplicemente con un cambio di proprietà. Il vantaggio strategico si concretizza solo quando le strutture acquisite diventano più efficienti senza perdere la loro forza a livello locale.
Un basso multiplo dei ricavi non è necessariamente indice di un affare
La valutazione iniziale di acquisizione, pari a circa 2,2 miliardi di euro per l'intero capitale azionario, appare bassa rispetto al fatturato annuo di circa 24 miliardi di euro. Corrisponde a circa il nove percento del fatturato annuo. Questo confronto rappresenta un buon punto di partenza per sollevare interrogativi, ma non è sufficiente a valutare l'attrattiva dell'operazione.
Un'azienda commerciale può movimentare enormi quantità di merci eppure trattenere solo una piccola parte del suo fatturato come profitto. Acquisti, personale, affitto, trasporto, resi, IT, ammortamenti e finanziamenti assorbono quasi tutto il fatturato. Inoltre, la valutazione azionaria non riflette il pieno valore economico dell'azienda. Il debito finanziario, le attività liquide e gli obblighi di leasing devono essere considerati separatamente.
I dati preliminari relativi all'esercizio finanziario 2025/26 illustrano questa dinamica. Ceconomy ha realizzato un fatturato di circa 24 miliardi di euro e un utile ante imposte e interessi (EBIT) rettificato di circa 515 milioni di euro. L'utile operativo rettificato è risultato quindi superiore di circa il 27% rispetto ai 406 milioni di euro dell'anno precedente. Ciò si traduce in un margine operativo di circa il 2,1%. I dati dimostrano un miglioramento significativo, ma indicano ancora un margine di profitto limitato.
Ciò si traduce in un significativo effetto leva economica. Un margine operativo aggiuntivo di mezzo punto percentuale, a parità di fatturato, significherebbe teoricamente circa 120 milioni di euro in più di utile operativo. La stessa variazione in senso opposto potrebbe invece azzerare una parte considerevole dell'utile. Questa è un'analisi di sensitività, non una previsione degli utili.
Per JD.com, l'attrattiva risiede quindi meno in una valutazione delle vendite apparentemente sensazionalmente bassa che nelle potenziali riserve di produttività. Una migliore gestione delle scorte, meno sconti, trasporti più efficienti e servizi più redditizi potrebbero avere un impatto significativo. Tuttavia, è fondamentale sottolineare che questi miglioramenti avranno un costo e richiederanno un investimento di capitale aggiuntivo.
JD.com non gestisce casi di ristrutturazione digitale
L'idea che un acquirente tecnologicamente avanzato debba modernizzare un rivenditore europeo in gran parte analogico è troppo semplicistica. Anche prima del cambio di controllo, Ceconomy aveva già sviluppato un'attività online consistente e migliorato la sua redditività. Per l'esercizio finanziario 2024/25, sono stati dichiarati circa 5,7 miliardi di euro di vendite online e una quota di mercato online del 26%. Servizi e soluzioni complementari hanno generato circa 1,4 miliardi di euro di fatturato.
JD.com non parte quindi da zero. Il nuovo proprietario rileva un'azienda con una propria storia di trasformazione, competenze digitali consolidate e progetti di sviluppo in corso. Questo alza l'asticella del successo: non tutti i miglioramenti successivi possono essere automaticamente attribuiti all'acquisizione.
Il contributo aggiuntivo rispetto allo sviluppo indipendente di Ceconomy è economicamente rilevante. Se il rivenditore avrebbe migliorato i suoi processi, ampliato i suoi servizi e aumentato il suo margine operativo anche senza JD.com, il nuovo proprietario dovrà creare ulteriore valore aggiunto.
Questa distinzione serve a evitare un equivoco comune nelle acquisizioni. L'aumento dei profitti dopo un cambio di proprietà non dimostra, di per sé, un'integrazione riuscita. Può altrettanto facilmente derivare da un'economia più forte, da misure già implementate o da cicli di prodotto favorevoli.
Il vero valore aggiunto di JD.com dovrebbe quindi riflettersi in cambiamenti misurabili: un migliore ritorno sul capitale investito, costi di elaborazione inferiori, maggiore affidabilità delle consegne o ulteriori relazioni redditizie con i clienti. Il semplice fatto di entrare a far parte di un nuovo gruppo aziendale non si traduce automaticamente in un salto di produttività.
Joybuy e MediaMarktSaturn stanno aprendo due diverse vie d'attacco
L'espansione europea non si basa esclusivamente su Ceconomy. Joybuy è stata lanciata ufficialmente nel Regno Unito, in Germania, Francia, Paesi Bassi, Belgio e Lussemburgo nel marzo 2026. La piattaforma si posiziona sul mercato grazie a prodotti di marca, magazzini propri e una rete di consegna rapida. Il cosiddetto modello Double 11 prevede che, nelle regioni idonee, gli ordini effettuati entro le 11:00 possano essere consegnati entro le 23:00 dello stesso giorno. Gli ordini effettuati entro le 23:00 possono essere consegnati il giorno successivo. Queste garanzie non si applicano a tutti gli ordini indistintamente.
JD.com persegue quindi due approcci di mercato differenti. Joybuy consente lo sviluppo di una nuova relazione digitale con il cliente. MediaMarkt e Saturn, d'altro canto, contribuiscono alla notorietà del marchio, alla presenza locale e a consolidate relazioni di fiducia.
Questa combinazione può modificare il costo di acquisizione dei clienti. Una nuova piattaforma spesso deve acquistare l'attenzione a un prezzo elevato. Un rivenditore affermato ha già contatti con i clienti e una visibilità quotidiana. Se i due approcci si integrano efficacemente, JD.com potrebbe ampliare la propria portata senza dover finanziare ogni nuova relazione con il cliente esclusivamente tramite la pubblicità online.
Tuttavia, ciò crea anche un problema di posizionamento. Se Joybuy e MediaMarktSaturn offrono gli stessi prodotti agli stessi clienti, è probabile che si verifichi uno spostamento interno delle vendite anziché un aumento della domanda. Il gruppo si troverebbe quindi con più canali di vendita, ma non necessariamente con un maggiore valore economico.
Pertanto, la gamma di prodotti, i prezzi, i servizi e le promesse del marchio devono essere riconoscibilmente coerenti. Una standardizzazione completa non sarebbe necessariamente vantaggiosa. Marchi diversi possono soddisfare aspettative diverse dei clienti. Il punto cruciale è che la collaborazione operativa crea vantaggi senza confondere le rispettive identità.
La vera linea di difesa di Amazon è l'intero ecosistema
Amazon non può essere definita semplicemente come un grande negozio online. L'azienda integra le proprie attività di vendita al dettaglio, il marketplace, la logistica, la pubblicità, gli abbonamenti e i servizi cloud. Queste aree di business differiscono significativamente in termini di intensità di capitale e redditività.
Nel 2025, Amazon ha generato un fatturato globale di 716,9 miliardi di dollari. Tuttavia, questa cifra non è un parametro di riferimento direttamente comparabile per l'economia digitale, poiché comprende diversi paesi e modelli di business. Una parte significativa dell'attività di Amazon consiste in servizi che non esistono nella stessa forma presso un rivenditore di elettronica tradizionale.
I recenti dati trimestrali illustrano quanto la struttura dei ricavi differisca significativamente dalle pure vendite di merci. Nel terzo trimestre del 2026, Amazon ha realizzato un utile operativo totale di 28,1 miliardi di dollari. Di questi, 17,8 miliardi di dollari erano attribuibili ad AWS. Il segmento del commercio internazionale ha generato 1,6 miliardi di dollari di utile operativo su un fatturato di 43,1 miliardi di dollari. Queste cifre descrivono segmenti diversi e non devono essere interpretate come un'affermazione isolata sulla redditività del business dell'elettronica in Europa.
Per JD.com, questo significa che la concorrenza è diretta contro un'azienda con molteplici flussi di entrate e abitudini di acquisto dei clienti profondamente radicate. Un prezzo leggermente inferiore o una consegna altrettanto rapida non sono sufficienti a scalfire definitivamente questa posizione di leadership.
Allo stesso tempo, la solidità finanziaria di Amazon non garantisce una volontà illimitata di mandare in perdita ogni concorrente locale. Anche una grande azienda deve dare priorità agli investimenti. Questo crea opportunità per un concorrente che offre determinati gruppi di prodotti o servizi in modo più efficace dal punto di vista commerciale.
Il punto di attacco più efficace si trova laddove il settore delle consegne di pacchi raggiunge i suoi limiti
La concorrenza è particolarmente interessante per i prodotti il cui acquisto implica più della semplice consegna. Una lavatrice potrebbe richiedere l'installazione, il montaggio di un televisore e la configurazione di un computer portatile o il trasferimento di dati. Per tali servizi, il prezzo del prodotto non è l'unico fattore determinante.
In questo contesto, una rete di filiali può offrire un vantaggio strutturale. I clienti possono visionare i dispositivi, ottenere risposte alle loro domande, ritirare i prodotti o consultare un addetto in loco in caso di problemi. Queste funzionalità sono particolarmente utili per i prodotti costosi o per quelli che richiedono spiegazioni tecniche.
Tuttavia, il beneficio economico dipende dal fatto che i clienti richiedano effettivamente questi servizi e che vengano offerti a un prezzo che copra i costi. La consulenza comporta costi per il personale. L'installazione richiede partner affidabili, pianificazione e controllo qualità. Un servizio eseguito male può danneggiare i rapporti con i clienti in modo più grave rispetto a un pacchetto standard consegnato in ritardo.
Una strategia valida dovrebbe quindi considerare l'intero scenario di utilizzo di un prodotto. Non solo la vendita del dispositivo, ma anche la sua installazione, il funzionamento, la manutenzione e l'eventuale sostituzione diventano potenziali opportunità di business.
Questo conferisce a JD.com e Ceconomy un vantaggio competitivo rispetto alla concorrenza basata esclusivamente sul prezzo. Allo stesso tempo, però, obbliga l'azienda a fornire un servizio di alta qualità. Chi promette un servizio completo si assume maggiori responsabilità e rischi di costo aggiuntivi.
Le filiali diventeranno centri logistici solo se i calcoli saranno corretti
In teoria, una rete di oltre 1.000 punti vendita può essere utilizzata come infrastruttura decentralizzata. Le filiali possono fungere da punti di ritiro, punti di reso, punti di consegna per le riparazioni e, in misura limitata, punti di partenza per le consegne locali. Ciò modifica la loro funzione economica: non sarebbero più semplici spazi commerciali, ma componenti di una rete di servizi integrata.
Tuttavia, l'implementazione è più complessa di quanto il semplice numero di sedi possa far pensare. Una filiale, in genere, non è ottimizzata per gli stessi processi di un grande centro di distribuzione. I dipendenti devono cercare, controllare, imballare e consegnare la merce. Queste attività sono in competizione con il servizio clienti e le vendite.
Un altro fattore cruciale è la precisione dell'inventario. Se un sistema segnala un prodotto come disponibile quando in realtà non lo è, si verificano annullamenti e costi aggiuntivi. Quanto più l'inventario delle filiali viene integrato negli impegni di consegna digitali, tanto più diventano fondamentali dati precisi e processi standardizzati.
La soluzione economicamente più vantaggiosa varierà quindi a seconda dell'articolo, della località e della domanda. Alcuni ordini dovrebbero provenire da magazzini centrali, altri da stock regionali e altri ancora dovrebbero essere resi disponibili per il ritiro.
Il vantaggio strategico non sta nel trasformare ogni filiale in un piccolo magazzino, bensì nella capacità di scegliere il metodo di elaborazione più efficiente e affidabile per ogni singolo ordine.
La nostra competenza nell'UE e in Germania nello sviluppo aziendale, nelle vendite e nel marketing


La nostra competenza nell'UE e in Germania nello sviluppo aziendale, nelle vendite e nel marketing - Immagine: Xpert.Digital
Aree di interesse del settore: B2B, digitalizzazione (dall'intelligenza artificiale alla realtà aumentata), ingegneria meccanica, logistica, energie rinnovabili e industria
Maggiori informazioni qui:
Un hub tematico che offre spunti e competenze:
- Piattaforma di conoscenza che copre le economie globali e regionali, l'innovazione e le tendenze specifiche del settore
- Una raccolta di analisi, approfondimenti e informazioni di base sui nostri principali settori di interesse
- Un luogo di competenza e informazione sugli sviluppi attuali nel mondo degli affari e della tecnologia
- Un punto di riferimento per le aziende che cercano informazioni su mercati, digitalizzazione e innovazioni del settore
JD.com e Ceconomy: una nuova era per la vendita al dettaglio di elettronica
La leva di profitto sottovalutata risiede nel capitale immobilizzato
Nel commercio di elettronica, la qualità delle scorte è fondamentale per il successo. Una quantità insufficiente di merce si traduce in perdite di vendite. Un eccesso di scorte immobilizza capitale e aumenta il rischio di ribassi. Soprattutto per i prodotti con cicli di innovazione brevi, il valore delle scorte può deprezzarsi rapidamente.
Le previsioni basate sulla tecnologia possono aiutare a identificare tempestivamente le differenze di domanda tra regioni, canali di distribuzione e gruppi di clienti. Tuttavia, l'impatto non deriva solo dalle previsioni, ma anche da un cambiamento nelle decisioni di acquisto, da una minore rottura delle scorte e da una migliore distribuzione dei beni disponibili.
Un calcolo semplificato illustra l'entità dell'effetto. Ipotizzando un costo annuo dei beni venduti di 20 miliardi di euro, ridurre di un giorno il periodo di stoccaggio calcolato corrisponderebbe a circa 55 milioni di euro in meno di capitale medio immobilizzato nelle scorte. Questa cifra non è un dato pubblicato da Ceconomy, ma è da intendersi a titolo esemplificativo.
È importante distinguere tra liquidità e profitto. Il capitale di magazzino liberato non migliora il risultato operativo annuale nella stessa misura. L'impatto sul profitto è dovuto principalmente alla riduzione dei costi di finanziamento, alla diminuzione delle spese di magazzino e alla riduzione delle svalutazioni.
Per JD.com, questo aspetto potrebbe rivelarsi ancora più importante delle promesse di tempi di consegna spettacolari. Un rivenditore che soddisfa la stessa domanda con meno capitale immobilizzato e minori ammortamenti sarà finanziariamente più solido. Questo miglioramento può essere sostenibile, mentre le aggressive campagne di sconti spesso hanno solo un effetto temporaneo.
Abu Dhabi espande la sua presenza globale, ma non sostituisce la logistica europea
Parallelamente alla sua espansione europea, JINGDONG Property, insieme al Gruppo KEZAD, sta progettando un polo logistico di circa 150.000 metri quadrati ad Abu Dhabi. Il sito si trova nell'Area A di KEZAD, nello specifico a KEZAD Al Ma'mourah. Il completamento è previsto per il 2028. Una volta operativo, si prevede la creazione di circa 1.000 posti di lavoro diretti. Il progetto include sistemi di magazzino automatizzati, processi operativi digitali e spazi flessibili e adattabili.
Le responsabilità all'interno del gruppo devono rimanere chiare. JINGDONG Property è la divisione di investimento infrastrutturale e gestione patrimoniale. Non va equiparata al commercio al dettaglio online europeo o a tutti i servizi di logistica operativa. Il progetto si rivolge a diverse aziende e non è concepito come un magazzino esclusivo per MediaMarkt, Saturn o Joybuy.
Anche l'interpretazione geografica richiede cautela. La presenza di una sede ad Abu Dhabi non implica automaticamente che i flussi commerciali europei transiteranno in futuro attraverso gli Emirati Arabi Uniti. Un ulteriore punto di trasbordo può aumentare i costi e i tempi di transito se non offre alcun vantaggio tangibile.
L'importanza strategica risiede piuttosto nell'ampliamento del raggio d'azione internazionale. Lo stoccaggio regionale, la distribuzione, il consolidamento delle scorte e i servizi possono aprire nuovi mercati e approfondire la cooperazione con i produttori.
Abu Dhabi rappresenta quindi un tassello fondamentale di una più ampia strategia infrastrutturale. Il suo contributo alla competizione con Amazon in Europa è inizialmente indiretto: può ampliare le capacità internazionali e la base clienti del Gruppo JD. Tuttavia, affermare con certezza di poter svolgere un ruolo di fornitore europeo sarebbe un'esagerazione infondata.
I metri quadrati creano opportunità, l'occupazione genera profitto
I 150.000 metri quadrati previsti corrispondono a 15 ettari. Tuttavia, questo dato non consente un calcolo affidabile del fatturato annuo o di una redditività specifica. L'altezza dell'edificio, le attrezzature tecniche, il profilo dei prodotti e la progettazione dei processi sono altrettanto importanti quanto l'effettiva domanda dei clienti.
Secondo le informazioni aziendali, JINGDONG Property possiede un portafoglio globale di oltre 300 immobili infrastrutturali con una superficie lorda di oltre 28 milioni di metri quadrati e un patrimonio in gestione superiore a 16 miliardi di dollari USA. Queste cifre si riferiscono alla piattaforma internazionale, non all'ammontare dell'investimento ad Abu Dhabi.
Per questo specifico progetto mancano dati essenziali per un calcolo affidabile dell'investimento. Tra questi, il volume specifico dell'investimento, le condizioni di finanziamento, i canoni di locazione, gli utenti garantiti contrattualmente e i costi operativi correnti. Pertanto, una previsione precisa del rendimento non sarebbe attendibile.
Le cifre annunciate sulla creazione di posti di lavoro non consentono una valutazione completa della produttività. Teoricamente, ciò equivale a circa 150 metri quadrati per postazione di lavoro diretta. Tuttavia, senza informazioni sui turni di lavoro, sugli equivalenti a tempo pieno e sulla produttività, questo rapporto è pressoché inutile.
Per Abu Dhabi, il fattore chiave è il valore aggiunto generato. Se la manutenzione, il trasporto, l'IT e altri servizi vengono forniti localmente, i benefici economici aumentano. Al contrario, se la struttura rimane principalmente un magazzino isolato, l'impatto positivo sul territorio è più limitato.
Le infrastrutture creano economie di scala e nuovi rischi legati ai costi fissi
La convergenza tra commercio e logistica può innescare un processo che si autoalimenta. Un maggior numero di ordini aumenta l'utilizzo della capacità produttiva. Un migliore utilizzo della capacità produttiva può ridurre il costo per unità lavorata. Costi inferiori consentono di offrire prezzi più competitivi o servizi migliori, che a loro volta generano ulteriore domanda.
Questo collegamento spiega perché una rete commerciale europea e un'infrastruttura internazionale possano rappresentare una combinazione strategica. L'attività commerciale interna di un'azienda può generare un livello base di utilizzo della capacità. I clienti esterni possono contribuire con volumi aggiuntivi e diversificare i rischi.
Tuttavia, il processo funziona anche nella direzione opposta. Se i volumi sono inferiori alle aspettative, gli elevati costi fissi vengono ripartiti su un numero troppo esiguo di ordini. Automazione, edifici e IT comportano costi indipendentemente dal fatto che un magazzino sia pienamente utilizzato.
Pertanto, non ogni struttura aggiuntiva rappresenta un vantaggio competitivo. Le infrastrutture devono essere situate nel posto giusto, essere adeguate al profilo del prodotto e avere una domanda sufficiente. Una rete estesa con un basso tasso di utilizzo può risultare meno redditizia di una rete più piccola con processi ben coordinati.
Per JD.com, la vera sfida sta nella sincronizzazione. Acquisizione clienti, sviluppo delle capacità e integrazione tecnica devono essere perfettamente allineati in termini di tempistica. Espandersi troppo presto immobilizza capitali. Espandersi troppo tardi limita la crescita e la qualità del servizio.
Le normative europee non limitano la concorrenza, bensì alcuni trasferimenti di vantaggi
La Commissione europea ha approvato la fusione il 3 novembre 2026, subordinatamente al rispetto delle condizioni previste dal regolamento sulle sovvenzioni provenienti da paesi terzi. L'attenzione si è concentrata sulle potenziali distorsioni della concorrenza causate dai finanziamenti statali e dalle capacità logistiche e tecnologiche sviluppate con il supporto cinese.
Gli impegni hanno una validità di dieci anni. Le transazioni infragruppo tra JD.com e Ceconomy, compresi i finanziamenti, devono essere effettuate a prezzi di mercato. Inoltre, le società esterne saranno tenute a fornire servizi di magazzinaggio, logistica e tecnologia alle stesse condizioni di Ceconomy. Un amministratore fiduciario indipendente supervisionerà l'attuazione sotto la supervisione della Commissione.
Questa struttura è economicamente significativa. Non impedisce a Ceconomy di diventare più efficiente. Il suo scopo è impedire che i vantaggi di natura statale distorcano la concorrenza europea attraverso servizi intragruppo artificialmente economici.
Questo mette anche in prospettiva la tesi di un attacco finanziato senza limiti. JD.com non può presumere di essere autorizzata a utilizzare tutti i vantaggi finanziari o i prezzi di trasferimento immaginabili senza restrizioni.
Il controllo pratico rimane una sfida. Le condizioni di mercato sono più difficili da determinare per un software complesso rispetto a un prodotto standardizzato. Non solo il prezzo, ma anche la gamma di servizi, l'affidabilità, la durata del contratto e le opzioni di connettività tecnica influenzano il valore economico.
Se l'implementazione avrà successo, anche altri operatori potrebbero beneficiare di un'infrastruttura efficiente. In caso di fallimento, potrebbero emergere nuove dipendenze o disuguaglianze difficili da individuare. La qualità della supervisione diventa quindi un fattore che influenza la struttura del mercato.
I dati dei clienti combinano vantaggi economici con rischi istituzionali
I dati possono migliorare le previsioni della domanda, velocizzare i processi di servizio e rendere le offerte ai clienti più pertinenti. Tuttavia, il loro valore non deriva unicamente dalla quantità. Fattori cruciali sono la qualità, l'uso consentito e il loro collegamento a decisioni effettivamente migliorate.
Per Ceconomy, un'architettura tecnica europea separata e le garanzie per i dati personali dei clienti sono state descritte come componenti chiave della transazione. L'approvazione tedesca era inoltre legata a requisiti di controllo e sicurezza.
Ciò crea un conflitto di obiettivi. Una maggiore integrazione tecnica può consentire di ottenere guadagni in termini di efficienza. Allo stesso tempo, un'estesa interconnessione dei dati aumenta i requisiti in termini di diritti di accesso, limitazione delle finalità e controllo.
Né un'assoluzione indiscriminata né l'equiparazione automatica di un proprietario cinese a fughe di dati illecite sarebbero appropriate. Ciò che conta sono le strutture verificabili: chi può accedere a quali informazioni, dove vengono elaborate e quali sono i limiti tecnici esistenti?
Questa domanda è rilevante anche per i fornitori esterni. Chiunque utilizzi la logistica o la tecnologia di un'azienda affiliata anche a un concorrente deve essere in grado di proteggere le proprie informazioni aziendali. La fiducia in tali confini non è una questione secondaria, ma un prerequisito per il successo di un'attività di servizi.
Produttori e rivenditori stanno entrando in un nuovo sistema di interdipendenze
Per i produttori, un partner di distribuzione europeo più efficiente può risultare allettante. Maggiore disponibilità, servizi affidabili e una copertura più ampia facilitano le vendite. Un partner commerciale con una rete internazionale può inoltre supportare il lancio di nuovi prodotti.
Allo stesso tempo, il potere contrattuale del rivenditore potrebbe aumentare. Chi ha accesso a un'ampia clientela, a vaste aree di vendita, a dati e a servizi logistici può esercitare una maggiore influenza su termini e strategie di marketing.
I produttori si trovano quindi ad affrontare una duplice sfida. Vogliono sfruttare al massimo la propria rete di distribuzione, ma non devono dipendere completamente da un unico sistema di vendita. Mantenere i propri canali di distribuzione e diversi partner altamente performanti rimane economicamente vantaggioso.
Per i rivenditori più piccoli, le pressioni sulla produttività si stanno intensificando. Raramente saranno in grado di superare costantemente un grande fornitore integrato offrendo gli stessi prodotti e prezzi standard. Le opportunità risiedono piuttosto nella specializzazione, nella consulenza, nella vicinanza geografica o in servizi particolarmente affidabili.
L'accesso a infrastrutture esterne può essere utile. Tuttavia, deve essere vincolato a chiari diritti sui dati, costi trasparenti e opzioni di transizione realistiche. I processi esternalizzati sono vantaggiosi solo se non creano un legame economicamente insormontabile.
L'occupazione e la sostenibilità richiedono più che promesse generiche
Secondo alcune fonti, Ceconomy contava circa 50.000 dipendenti in tutto il mondo e quasi 20.000 in Germania. Gli accordi relativi al cambio di proprietà includono impegni riguardanti dipendenti, marchi e sedi. Tuttavia, ciò non garantisce che tutte le attività e i processi lavorativi rimarranno invariati.
La gestione digitale dell'inventario e l'automazione possono ridurre le attività di routine. Allo stesso tempo, creano nuove esigenze in termini di tecnologia, riparazione, analisi dei dati e servizio clienti omnicanale. Se ciò si tradurrà in migliori opportunità di lavoro dipenderà dalla formazione continua, dall'organizzazione del lavoro e dalla partecipazione dei dipendenti.
Anche la valutazione dell'impatto ambientale presenta delle sfumature. Un migliore utilizzo della capacità produttiva e una riduzione delle rotture di stock possono far risparmiare risorse. D'altro canto, le consegne troppo rapide possono comportare viaggi aggiuntivi. Una rete di filiali può facilitare i resi, ma comporta anche costi energetici e di spazio.
Per Abu Dhabi, occorre considerare anche il consumo energetico, il raffreddamento, la manutenzione e la durata di vita tecnica. Senza dati operativi affidabili, non è possibile quantificare l'impatto specifico sulla sostenibilità.
Il parametro più significativo non è quindi la singola affermazione pubblicitaria, bensì l'impatto complessivo: consumo di energia e materiali per ogni esigenza del cliente soddisfatta, durata del prodotto, riparabilità e prestazioni effettive in termini di trasporto. Efficienza economica ed ecologica possono coincidere, ma non necessariamente.
Tre percorsi di sviluppo illustrano la portata del concorso
In uno scenario favorevole, JD.com unisce le sue capacità tecnologiche alla forza locale di Ceconomy. Le scorte vengono gestite con maggiore precisione, i servizi offerti con maggiore affidabilità e gli investimenti generano un ritorno ragionevole. Joybuy acquisisce nuovi clienti senza intaccare significativamente le vendite esistenti all'interno del gruppo. Amazon si trova quindi ad affrontare un concorrente più serio con un profilo di performance ben distinto.
Nel medio termine, i singoli processi migliorano, mentre gli sforzi di integrazione, la pressione sui prezzi e l'aumento dei costi erodono gran parte dei benefici. Ceconomy rimane competitiva, Joybuy cresce in regioni selezionate e il mercato diventa più agguerrito. Non si verifica un cambiamento fondamentale negli equilibri di potere.
Nel peggiore dei casi, le differenze tecniche e organizzative vengono sottovalutate. I sistemi paralleli aumentano i costi, il posizionamento dei marchi si sovrappone e l'infrastruttura cresce più velocemente della domanda. La quota di mercato potrebbe quindi aumentare temporaneamente grazie agli sconti, ma senza creare un modello di ricavo sostenibile.
Questi scenari non sono previsioni. Illustrano piuttosto che il successo non dipende esclusivamente dalle azioni di Amazon. Una parte significativa è determinata all'interno del gruppo di aziende JD.com: attraverso la disciplina finanziaria, la responsabilità, l'integrazione e l'efficienza operativa.
Il fattore determinante è il ritorno sull'investimento dell'intero sistema
Nei prossimi anni, gli indicatori chiave di performance più significativi non saranno solo il fatturato e la quota di mercato. Fattori cruciali includeranno il flusso di cassa libero dopo gli investimenti necessari, il capitale immobilizzato nelle scorte e il rendimento del capitale aggiuntivo impiegato.
Inoltre, occorre considerare fattori operativi quali l'affidabilità delle consegne, i costi di reso, la gestione dei reclami e il tasso di acquisti ripetuti. Tempi di consegna brevi rappresentano un miglioramento solo se non vengono raggiunti a un costo permanentemente antieconomico. Un'ampia base clienti è preziosa solo se si traduce in relazioni solide e redditizie.
Per le filiali, ciò che conta è la loro funzione complessiva all'interno della rete. Un'unica sede può fornire consulenza, assistenza, gestione dei resi e logistica locale. Questi contributi devono essere economicamente giustificabili, e non semplicemente considerati un vantaggio derivante da una presenza capillare sul territorio.
Per Abu Dhabi, i tassi di occupazione, la qualità della clientela e la creazione di valore a livello locale sono cruciali. Il completamento della costruzione nel 2028 rappresenterebbe una pietra miliare, ma non ancora una prova di stabilità economica.
Anche il rispetto delle normative europee è parte integrante delle prestazioni del modello. Un modello di business i cui vantaggi si verificano solo in condizioni particolari e difficili da verificare sarebbe meno solido di uno che risulta sostenibile in condizioni di mercato trasparenti.
L'opportunità per l'Europa risiede nella competizione tra sistemi ad alte prestazioni
L'espansione di JD.com non è una semplice campagna di sconti né la prova di un imminente cambiamento degli equilibri di potere. Si tratta di un tentativo strategicamente valido di integrare più strettamente il commercio digitale, l'accesso ai mercati fisici e le infrastrutture internazionali.
L'acquisizione di Ceconomy conferisce al gruppo una posizione che non sarebbe stata raggiungibile nel breve termine con la semplice apertura di un negozio online. Joybuy completa questo accesso con il proprio sistema digitale di gestione delle relazioni con i clienti. Abu Dhabi amplia la prospettiva infrastrutturale globale, sebbene non possa ancora essere considerata un collegamento definitivo tra la produzione cinese e i negozi europei.
Amazon rimane un concorrente con notevoli punti di forza strutturali: un ampio ecosistema, processi ben consolidati e profonde radici nelle abitudini di acquisto di molti clienti. La strada più promettente per JD.com, pertanto, probabilmente non risiede in una copia integrale, ma in una combinazione vincente di presenza locale, competenza sui prodotti, servizio e gestione efficiente delle scorte.
La migliore strategia di sviluppo per l'Europa non consiste semplicemente nel sostituire un fornitore dominante con un altro. Ciò che sarebbe davvero utile è una concorrenza che aumenti la produttività, offra ai consumatori alternative concrete e consenta ai produttori e ai rivenditori più piccoli di avere maggiore margine di manovra.
La vera questione di potere, quindi, non è quale logo sia presente sulla confezione. È piuttosto quale azienda sia in grado di gestire l'intero processo, dalla produzione alla soddisfazione del cliente a lungo termine, con il minimo sforzo economico e la massima affidabilità. È proprio qui che si deciderà se JD.com si limiterà a sfidare Amazon in Europa o se conquisterà definitivamente quote di mercato.
🎯🎯🎯 Hub B2B basato sui dati come soluzione quasi interna


La soluzione quasi interna: come Xpert.Digital colma le lacune operative nel marketing e nelle vendite B2B – Smart Content-Driven Business - Immagine: Xpert.Digital
Xpert.Digital è un hub industriale B2B basato sui dati, guidato da Konrad Wolfenstein . L'azienda funge da soluzione esterna, quasi interna, per i partner industriali, colmando le lacune operative in marketing, contenuti e vendite, senza richiedere risorse aggiuntive al cliente.
Maggiori informazioni qui:
Il tuo partner globale per il marketing e lo sviluppo aziendale
☑️ La nostra lingua aziendale è l'inglese o il tedesco
☑️ NOVITÀ: Corrispondenza nella tua lingua madre!

Konrad Wolfenstein
Io e il mio team saremo lieti di essere a tua disposizione come tuo consulente personale.
Puoi contattarmi compilando il modulo di contatto qui wolfenstein@xpert.digital:o semplicemente chiamandomi al numero +49 7348 4088 965. Il mio indirizzo email è
Non vedo l'ora di iniziare il nostro progetto comune.