"Just-in-case" invece di "just-in-time": perché il mondo ha improvvisamente bisogno di magazzini giganteschi – Immagine creativa sull'argomento, realizzata con l'intelligenza artificiale: Xpert.Digital
Il sistema operativo dell'economia globale: come i mega-magazzini sullo sfondo garantiscono i nostri approvvigionamenti
L'energia è più importante della posizione: dimenticate la posizione – perché oggi è l'allacciamento elettrico a determinare il futuro del settore immobiliare
L'espansione globale dei centri logistici sta subendo una trasformazione radicale. Per lungo tempo, i magazzini sono stati considerati semplici strutture in cemento, perlopiù anonime, destinate allo stoccaggio delle merci. Ma, spinti dall'inarrestabile ascesa dell'e-commerce, dalle incertezze geopolitiche e dall'abbandono del puro principio del "just-in-time", si stanno evolvendo sempre più in hub cibernetici e fisici altamente complessi. Sono diventati il sistema operativo fisico dell'economia globale.
Chiunque consideri il mercato attuale semplicemente come una continuazione del boom edilizio innescato dalla pandemia si sbaglia di grosso. Il mercato si sta dividendo: mentre milioni di metri quadrati di spazi inadatti giacciono vuoti in tutto il mondo, si registra una grave carenza di immobili di pregio, a prova di futuro. Il nuovo collo di bottiglia non è più il cemento, ma la disponibilità di elettricità, tecnologie di automazione, reti digitali e manodopera qualificata. L'analisi che segue dimostra come questa nuova geografia dell'offerta stia completamente rimodellando il potere, la crescita e le dipendenze – e perché, quando si investe in moderne infrastrutture logistiche, la capacità di adattamento determinerà il successo o miliardi di perdite in futuro.
La nuova geografia dell'approvvigionamento: come i centri logistici stanno riorganizzando potere, crescita e dipendenza
L'espansione globale dei centri logistici è ben più di un semplice boom immobiliare. È la conseguenza spaziale di un'economia globale che sta diventando contemporaneamente più veloce, più digitale, più soggetta a interruzioni e più attenta alla sicurezza. Magazzini, centri di smistamento, celle frigorifere e hub di distribuzione regionali stanno assumendo funzioni che prima erano considerate separate: ammortizzano le interruzioni della catena di approvvigionamento, consentono tempi di consegna brevi, mantengono attive le linee di produzione, integrano i resi e fungono sempre più da interfacce fisiche per modelli di business basati sui dati. Questo ne modifica il ruolo economico. Gli immobili logistici non sono più semplicemente l'involucro che circonda le scorte, ma un asset produttivo la cui posizione, l'approvvigionamento energetico, le attrezzature tecniche e la possibilità di espansione determinano l'efficienza di intere catene di approvvigionamento.
L'affermazione provocatoria secondo cui il mondo non avrà mai abbastanza spazio per i magazzini è vera solo se per "abbastanza" non si intende la somma astratta di tutti i metri quadrati. A livello globale, è certamente possibile che vi sia un eccesso di spazio inadatto, pur in presenza di una grave carenza di strutture moderne, ben collegate e dotate di un'alimentazione elettrica adeguata. Il collo di bottiglia cruciale non è il cemento in sé, ma lo spazio funzionale nella posizione giusta. Un magazzino con soffitti bassi, privo di pavimento portante, di un allacciamento elettrico ad alte prestazioni, di spazio di manovra sufficiente e di permessi per operazioni intensive, è di utilità limitata per una rete di distribuzione automatizzata. Al contrario, un edificio tecnicamente eccellente può rivelarsi economicamente insostenibile in una regione priva di manodopera, collegamenti di trasporto o di una domanda affidabile.
Le cifre ampiamente variabili relative alle dimensioni del mercato globale dimostrano già con quanta cautela debbano essere interpretate le generalizzazioni. A seconda che gli studi considerino il valore del portafoglio immobiliare, le transazioni annuali, i redditi da locazione, lo sviluppo di progetti o i servizi logistici, le stime per la metà degli anni 2020 variano da poco più di 100 miliardi a ben oltre un trilione di dollari USA. Alcuni studi di mercato citano circa 114 miliardi di dollari USA per il 2026, mentre altri prevedono cifre fino a 1,8 trilioni di dollari USA per il 2025. Queste cifre non sono direttamente confrontabili a causa delle diverse definizioni. Pertanto, indicatori come l'assorbimento, il tasso di sfitto, il volume delle nuove costruzioni, l'andamento degli affitti, i tassi di pre-locazione, la disponibilità di energia elettrica e la qualità del portafoglio esistente sono più affidabili di un totale globale spettacolare.
Il quadro che emerge è quindi chiaro: la necessità strutturale di infrastrutture logistiche ad alte prestazioni rimane elevata, ma la fase di espansione sta diventando più selettiva. La prossima fase di crescita non premierà ogni sviluppatore, località o investitore. Favorirà invece le strutture in grado di risolvere simultaneamente diversi colli di bottiglia: vicinanza ai mercati di vendita e produzione, flessibilità di fronte alle fluttuazioni dei flussi di merci, capacità di automazione, approvvigionamento energetico sicuro, compatibilità climatica e accettazione sociale. Questa è precisamente la differenza tra una tendenza infrastrutturale sostenibile e un boom edilizio speculativo.
Dopo l'euforia, inizia il processo di selezione
Il periodo dal 2020 al 2022 è stato caratterizzato da una domanda eccezionale di spazi industriali e logistici. Rivenditori, produttori e fornitori di servizi logistici hanno cercato di gestire contemporaneamente la crescita esplosiva del commercio online, le strozzature nell'approvvigionamento e livelli di inventario insolitamente elevati. Gli sviluppatori hanno risposto con una significativa espansione di progetti speculativi. Con la normalizzazione dei consumi, dei tassi di interesse e delle catene di approvvigionamento, numerosi nuovi progetti di costruzione hanno incontrato una domanda da parte degli inquilini più cauta, seppur con un certo ritardo. Il risultato è stato un aumento dei tassi di sfitto e un rallentamento della crescita degli affitti in molti mercati. Questo sviluppo non ha contraddetto il trend logistico di lungo periodo, ma ha rappresentato piuttosto una correzione ciclica a seguito di un periodo di surriscaldamento senza precedenti nella storia.
Nel 2026, una nuova fase sta emergendo nei principali sottosettori di mercato. Negli Stati Uniti, il tasso di sfitto industriale è diminuito nel secondo trimestre per la prima volta dal secondo trimestre del 2022, mentre l'attività di locazione è aumentata e la domanda si è ampliata oltre i tradizionali fornitori di servizi logistici di terze parti. Allo stesso tempo, erano in costruzione circa 252 milioni di piedi quadrati; il numero di nuove costruzioni in programma era quindi significativamente inferiore ai livelli registrati durante il periodo di boom, sebbene di recente si sia registrata una leggera ripresa. Altri osservatori di mercato, utilizzando definizioni diverse, sono giunti a cifre comprese tra il 6,9 e il 7,3% per il tasso di sfitto nazionale esatto, ma hanno confermato lo stesso punto di svolta: per la prima volta dal 2022, la domanda ha superato l'offerta di nuove costruzioni nel secondo trimestre.
Un meccanismo simile è evidente a livello globale. Nel 2026, gli affitti degli immobili logistici erano ancora, in media, superiori del 36% rispetto al 2020, nonostante la crescita degli affitti avesse subito un notevole rallentamento nel 2025. Cushman & Wakefield prevede che la quota dei mercati analizzati con condizioni favorevoli agli inquilini scenderà dal 52% nel 2026 al 33% nel 2029, qualora l'attività edilizia rimanga limitata e i tassi di sfitto continuino a diminuire. Ciò non garantisce aumenti generalizzati degli affitti. Piuttosto, suggerisce che in molti mercati il potere contrattuale potrebbe gradualmente tornare nelle mani dei proprietari di immobili in posizioni strategiche.
La ripresa europea è più contenuta. CBRE prevede una crescita di appena l'1,8% per gli affitti di immobili logistici di pregio in Europa nel 2026 e individua opportunità superiori alla media principalmente nella penisola iberica, a Dublino e in alcuni mercati dell'Europa centrale e orientale. La Germania illustra la contemporanea presenza di stabilizzazione e moderazione. Nel primo trimestre del 2026 sono stati scambiati circa 1,3 milioni di metri quadrati, il 2% in meno rispetto allo stesso periodo dell'anno precedente, mentre il volume delle transazioni per immobili industriali e logistici è aumentato del 16%, raggiungendo 1,4 miliardi di euro. Gli investitori stanno quindi tornando sul mercato più velocemente di quanto cresca la domanda degli utenti. Questo potrebbe essere un utile preludio alla ripresa economica, ma comporta anche il rischio che i prezzi degli immobili superino i fondamentali operativi.
La vera divisione di mercato non è solo tra paesi, ma tra diverse tipologie di edifici. Gli utenti richiedono sempre più altezze dei soffitti, pavimenti più livellati, maggiore capacità portante, più energia, infrastrutture di ricarica e tecnologie edilizie sostenibili. L'attuale standard tecnico in molti progetti europei si aggira intorno ai 12,2 metri di altezza del soffitto, circa 5.000 chilogrammi di capacità portante del pavimento per metro quadrato e una banchina di carico ogni 1.000 metri quadrati; allo stesso tempo, la capacità elettrica, la luce naturale, i tetti solari e i punti di ricarica stanno diventando caratteristiche qualitative sempre più importanti. Il mercato, quindi, non si limita a produrre più spazio, ma valuta gli spazi idonei ed elimina quelli non idonei. La principale conseguenza economica è un divario di valutazione sempre più ampio tra gli immobili di pregio a prova di futuro e gli edifici esistenti la cui modernizzazione è tecnicamente complessa o non più economicamente sostenibile.
Maggiore prossimità, maggiore disponibilità di prodotti, più spazio
L'e-commerce rimane un fattore determinante per il fabbisogno di spazi, anche se i suoi tassi di crescita non raggiungono più i livelli eccezionali registrati durante la pandemia. Il commercio al dettaglio online richiede più spazio logistico rispetto ai negozi fisici tradizionali, poiché è necessario offrire una gamma più ampia di prodotti provenienti da sedi decentrate, preparare i singoli ordini, imballare e spedire richiedono aree di elaborazione aggiuntive e i resi costituiscono un flusso di merci separato. CBRE stima che un miliardo di dollari in più di vendite online richieda circa 1,25 milioni di piedi quadrati di spazio di distribuzione aggiuntivo e ipotizza che una catena di approvvigionamento e-commerce, in media, necessiti di circa tre volte lo spazio logistico di una classica catena di approvvigionamento tradizionale. Questa regola empirica non è una regola fissa, poiché la struttura della gamma di prodotti, l'automazione, la rotazione delle scorte e la velocità di consegna influiscono sul fabbisogno di spazio. Tuttavia, illustra perché anche una crescita digitale moderata può avere conseguenze significative per le infrastrutture edilizie.
Ancora più importante della quota di mercato online è l'aspettativa di disponibilità immediata. I modelli di consegna in giornata o il giorno successivo riducono la distanza geografica tra magazzino e cliente. Le aziende possono raggiungere questa velocità attraverso un maggior numero di hub regionali, una migliore previsione della domanda o trasporti più costosi. In pratica, di solito si ricorre a una combinazione di questi approcci. Un magazzino centralizzato rimane la soluzione ideale per gli articoli a bassa rotazione, mentre i prodotti più richiesti vengono collocati più vicino alle aree metropolitane. Ciò porta alla creazione di reti multilivello composte da centri di importazione, centri di distribuzione nazionali, hub di evasione ordini regionali e basi di consegna urbane. Le esigenze di spazio derivano non solo dall'aumento dei volumi, ma anche dalla duplicazione di determinati articoli in più sedi.
A ciò si aggiunge il cambiamento strategico che si allontana dalla massima snellezza. Le aziende hanno imparato che una catena di approvvigionamento ottimizzata esclusivamente per scorte minime e fonti di approvvigionamento uniche può comportare elevati costi consequenziali in caso di conflitti geopolitici, chiusure portuali, condizioni meteorologiche estreme o carenza di componenti critici. Il nuovo standard non è quindi un passaggio completo dal just-in-time al just-in-case indiscriminato. Piuttosto, stanno emergendo modelli ibridi: i beni standard prevedibili continuano a essere gestiti in modo snello, mentre i componenti critici vengono garantiti tramite scorte di sicurezza, fornitori alternativi o riserve regionali. Un'analisi di dati britannici riporta che il 77% delle aziende intervistate utilizza scorte di sicurezza in parallelo con le strutture just-in-time. La resilienza aumenta quindi il capitale circolante immobilizzato, ma anche la necessità di buffer fisici.
Il nearshoring e il reshoring rafforzano questa tendenza, seppur in modo più sfumato di quanto suggeriscano le espressioni politiche di tendenza. La produzione raramente viene riportata interamente nei costosi mercati nazionali. Più spesso, emergono reti produttive regionali: il Messico rifornisce il Nord America, l'Europa centrale e orientale integra le sedi dell'Europa occidentale e i paesi del Sud-est asiatico si fanno carico di parti delle catene di approvvigionamento precedentemente fortemente concentrate in Cina. Tali delocalizzazioni creano nuovi corridoi, magazzini di confine, parchi tecnologici e centri di consolidamento. Allo stesso tempo, le rotte di trasporto a lunga distanza esistenti non scompaiono immediatamente. Durante la fase di transizione, le aziende devono gestire in parallelo le vecchie e le nuove reti, il che aumenta temporaneamente la domanda di spazio.
Questa resilienza ha un costo. L'aumento delle scorte immobilizza capitale, comporta costi assicurativi, energetici e di obsolescenza, e può essere svalutato se le previsioni si rivelano errate. La decentralizzazione riduce le distanze di trasporto dell'ultimo miglio, ma aumenta la complessità e rende più difficile l'ottimizzazione delle scorte. Pertanto, non ogni metro quadro aggiuntivo è produttivo. Il fattore cruciale è se lo spazio riduce le perdite previste dovute a interruzioni delle consegne in modo più efficace di quanto generi in termini di costi operativi. Il boom della logistica moderna rappresenta quindi anche una rivalutazione della ridondanza: ciò che appariva inefficiente in periodi di stabilità può rivelarsi una forma di assicurazione redditizia in un mondo volatile.
Il magazzino si sta trasformando in una fabbrica cibernetica-fisica
Il cambiamento qualitativo più significativo sta avvenendo all'interno degli edifici stessi. Un moderno centro di distribuzione è un impianto di produzione cibernetico-fisico in cui software, tecnologie di trasporto, sensori, robotica e personale generano un flusso continuo di materiali. La produttività economica non si misura più principalmente in metri quadrati occupati, ma in articoli ordinati all'ora, accuratezza dell'inventario, consegne puntuali, consumo energetico per unità e capacità di gestire i picchi di carico senza compromettere la qualità. Questa prospettiva sta trasformando le decisioni immobiliari. Un edificio più costoso può rivelarsi più conveniente nel suo ciclo di vita se consente una maggiore produttività, riduce i percorsi del personale e semplifica l'automazione.
I robot si occupano principalmente di trasporto, smistamento e prelievo. I robot mobili autonomi possono ridurre le distanze percorse a piedi, spostare contenitori o scaffali verso postazioni di prelievo fisse ed essere gradualmente integrati durante i picchi stagionali. Ciò risolve una significativa perdita di produttività, poiché si stima che i dipendenti di molti magazzini tradizionali trascorrano dal 50 al 60% del loro tempo di prelievo camminando. Sistemi di navetta altamente dinamici e magazzini automatizzati per piccoli componenti consolidano verticalmente l'inventario, mentre i magazzini automatizzati per pallet movimentano grandi volumi in uno spazio ridotto. Nel 2024 sono stati installati in tutto il mondo 542.000 robot industriali, più del doppio rispetto a dieci anni prima; sebbene questa cifra comprenda molte più applicazioni rispetto alla sola logistica, dimostra la maturità industriale e la scalabilità della tecnologia robotica sottostante.
L'intelligenza artificiale integra i sistemi meccanici con capacità di previsione e orchestrazione. I sistemi possono riconoscere modelli di ordini, pianificare le capacità del personale e dei robot, allocare dinamicamente le posizioni di stoccaggio, ottimizzare i percorsi e fornire avvisi tempestivi di interruzioni imminenti. I gemelli digitali simulano modifiche al layout o picchi di carico prima che gli operatori intraprendano costose modifiche. I sensori monitorano i movimenti delle merci, la temperatura, l'umidità, le vibrazioni e le condizioni delle apparecchiature tecniche. Tuttavia, i vantaggi si concretizzano solo se i dati anagrafici, le interfacce e i processi sono coerenti. Un magazzino gestito in modo inefficiente non diventerà automaticamente intelligente semplicemente aggiungendo l'IA; al contrario, potrebbe solo aggravarne gli errori.
La barriera dei costi rimane significativa. I progetti di automazione su larga scala nei magazzini nordamericani spesso richiedono investimenti che vanno dai cinque ai venti milioni di dollari per sede, a seconda della portata. A ciò si aggiungono i costi di pianificazione, integrazione del software, tecnologia di rete, formazione, manutenzione e modifiche strutturali. I fornitori di servizi logistici di terze parti, in particolare, si trovano di fronte a un dilemma: ci si aspetta che il sistema tecnico si ripaghi da solo in molti anni, mentre i contratti con i clienti hanno spesso una durata considerevolmente più breve. Inoltre, i sistemi rigidi possono perdere valore se cambiano le gamme di prodotti, le dimensioni degli imballaggi o i profili degli ordini. Pertanto, soluzioni modulari, interfacce standardizzate e un'automazione graduale, che affronti prima i processi più stabili e ad alta intensità di manodopera, risultano economicamente vantaggiose.
Con l'aumento della connettività, aumenta anche il rischio operativo. Se un sottosistema manuale si guasta, spesso è possibile ovviare al problema con soluzioni improvvisate. Tuttavia, il malfunzionamento di un sistema centrale di gestione del magazzino, di una rete wireless o di un sistema di trasporto automatizzato può paralizzare l'intero sito. Gli attacchi informatici ai sistemi di controllo del magazzino, ai dispositivi IoT o ai sistemi di controllo degli accessi diventano un rischio concreto per la catena di approvvigionamento. Gli operatori devono segmentare le reti, crittografare le comunicazioni, limitare l'accesso e testare i piani di ripristino. I vantaggi in termini di produttività derivanti dall'automazione, pertanto, comportano maggiori esigenze in termini di manutenzione, qualità dei dati, sicurezza informatica e competenze tecniche.
Soluzioni intralogistiche LTW

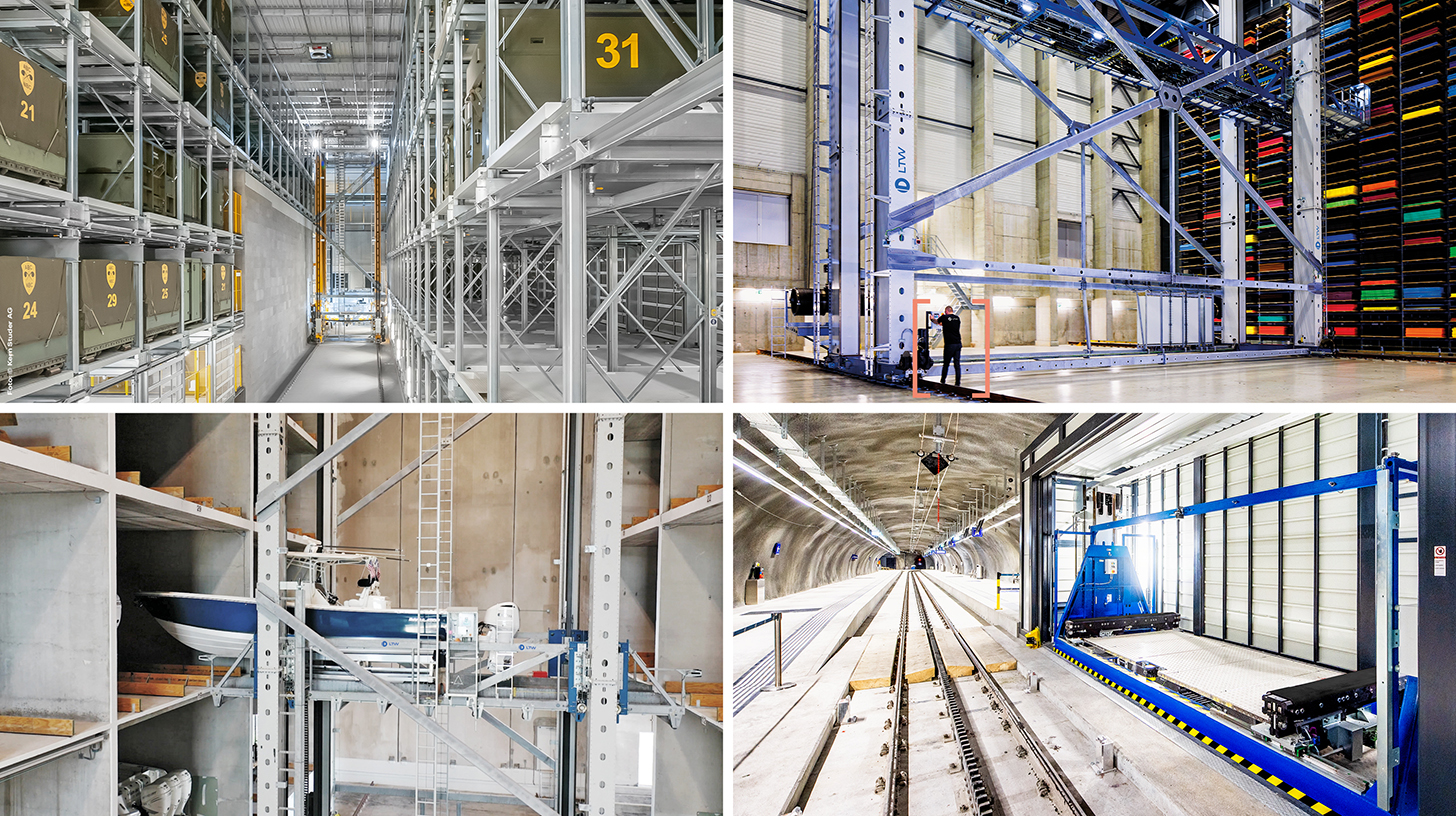
LTW Intralogistics – Ingegneri del flusso - Immagine: LTW Intralogistics GmbH
LTW offre ai propri clienti non singoli componenti, ma soluzioni complete integrate. Consulenza, progettazione, componenti meccanici ed elettrotecnici, tecnologia di controllo e automazione, nonché software e assistenza: tutto è interconnesso e coordinato con precisione.
La produzione interna dei componenti chiave è particolarmente vantaggiosa, poiché consente un controllo ottimale della qualità, delle catene di fornitura e delle interfacce.
LTW è sinonimo di affidabilità, trasparenza e collaborazione. Lealtà e onestà sono saldamente radicate nella filosofia aziendale: una stretta di mano qui ha ancora un significato.
Correlato a questo:
Perché l'allacciamento alla rete elettrica è improvvisamente diventato più importante dell'ubicazione dell'immobile?
L'elettricità diventa più importante della posizione geografica
Nella teoria immobiliare tradizionale, la posizione è il fattore determinante. Sebbene ciò rimanga fondamentalmente vero per la prossima generazione di immobili logistici, la definizione di posizione si sta ampliando. L'accesso autostradale, la vicinanza ai clienti e alla forza lavoro non sono più sufficienti. Una posizione richiede sempre più una fornitura di energia elettrica affidabile, tempi di connessione alla rete brevi, connettività digitale e, ove applicabile, opzioni per la generazione e lo stoccaggio in loco. JLL descrive l'energia affidabile e a prezzi accessibili non come un problema futuro entro il 2026, ma come una priorità immediata per proprietari e utilizzatori. La connessione alla rete diventa quindi una componente del valore economico di un immobile.
L'automazione, il raffreddamento, le infrastrutture di ricarica e l'elaborazione dati aumentano il carico elettrico di base. Allo stesso tempo, è necessario elettrificare le flotte di consegna e sostituire i sistemi di riscaldamento a combustibili fossili. Un edificio può essere strutturalmente completo ma non completamente utilizzabile se la capacità di connessione necessaria è disponibile solo anni dopo. Questo rischio modifica lo sviluppo del progetto: i gestori di rete devono essere coinvolti prima, le riserve di capacità devono essere garantite contrattualmente e le possibilità di espansione devono essere esaminate già nella fase di acquisto del terreno. Le località con una fornitura esistente ad alta capacità ottengono un vantaggio strutturale, mentre un terreno edificabile apparentemente economico senza una soluzione energetica realistica può trasformarsi in una trappola di costi.
Ciò è particolarmente evidente negli impianti di refrigerazione. I sistemi a temperatura controllata richiedono un'alimentazione ininterrotta, un isolamento specializzato, una tecnologia di refrigerazione ad alte prestazioni e complessi concetti di sicurezza. Il raffreddamento può rappresentare fino al 70% del consumo energetico di un edificio di questo tipo. Secondo i dati di settore, i moderni impianti di refrigerazione automatizzati costano circa dai 250 ai 400 dollari al metro quadro, significativamente di più rispetto ai tradizionali magazzini a temperatura ambiente, ma spesso consentono di ottenere affitti più elevati. L'attrattiva di questo segmento deriva dalla crescente domanda del settore della vendita al dettaglio di prodotti alimentari, dell'industria farmaceutica e delle catene di approvvigionamento sensibili alla temperatura. Ciononostante, il modello di business rimane vulnerabile alle fluttuazioni dei prezzi dell'energia elettrica, alle normative sui refrigeranti e ai guasti tecnici.
Al contrario, le ampie superfici dei tetti offrono l'opportunità di coprire autonomamente una parte del fabbisogno energetico. Il fotovoltaico, i sistemi di accumulo a batteria, le pompe di calore, il recupero di calore e la gestione intelligente dei carichi possono stabilizzare i costi operativi e alleggerire la pressione sulla rete. Un calcolo approssimativo del settore ipotizza una capacità fotovoltaica di picco di circa 500 kilowatt e una produzione annua di circa 475.000 kilowattora per un tetto di magazzino di 5.000 metri quadrati; tuttavia, la reale redditività economica dipende fortemente dalla capacità portante, dall'ombreggiamento, dai prezzi dell'elettricità, dall'autoconsumo, dai finanziamenti e dal collegamento alla rete. I tetti solari non sono quindi solo un elemento decorativo per migliorare le prestazioni energetiche, ma possono diventare parte integrante di un'attività energetica integrata.
La competizione per l'energia elettrica si sta intensificando a causa dei data center, delle fabbriche di semiconduttori e delle industrie elettrificate. Paradossalmente, l'espansione dell'intelligenza artificiale sta generando al contempo nuove esigenze logistiche. Server, trasformatori, quadri elettrici, sistemi di raffreddamento, componenti in fibra ottica e rack pesanti devono essere ricevuti, testati, stoccati temporaneamente, preconfigurati e consegnati con precisione entro la data di installazione. Per far fronte a questa domanda, si stanno creando aree di stoccaggio specializzate in prossimità dei grandi campus di data center. Sebbene allettante, questa domanda è talvolta specifica per ogni progetto e potrebbe diminuire una volta completata la costruzione. Pertanto, gli investitori non dovrebbero presumere che ogni occupazione temporanea intorno a un sito di intelligenza artificiale rappresenti un'esigenza strutturale permanente.
Tre continenti, tre modelli di crescita
La regione Asia-Pacifico rimane l'area di crescita più diversificata. La Cina vanta enormi reti manifatturiere e di e-commerce, l'India sta professionalizzando il suo inventario frammentato, il Sud-est asiatico sta beneficiando della diversificazione delle catene di approvvigionamento internazionali e il Giappone sta modernizzando le sue infrastrutture logistiche nonostante la lenta crescita demografica. Si prevede che l'India raggiungerà un inventario di circa 850 milioni di piedi quadrati entro il 2030; in particolare, le strutture moderne di Classe A e le città di secondo livello stanno acquisendo importanza. Questa espansione è trainata non solo dalla crescita dei consumatori, ma anche dall'adozione di modelli di leasing professionali, dai flussi commerciali a livello nazionale e da requisiti di qualità più elevati da parte degli utenti internazionali.
Tuttavia, lo sviluppo della regione non è uniforme. In Australia, i fornitori di servizi logistici di terze parti stanno consolidando le proprie attività da edifici più vecchi a nuove strutture di altissimo livello, mentre l'aumento dei costi del carburante e di gestione potrebbe pesare sulla domanda. In Giappone, la grande area di Tokyo si sta riprendendo dai precedenti picchi di offerta e i tassi di sfitto sono nuovamente in calo. L'Australia ha registrato un tasso medio di sfitto industriale di circa il 3,2% nella prima metà del 2026; gli spazi vuoti si sono concentrati sempre più in immobili più vecchi di pregio e di seconda categoria, mentre gli immobili moderni e di alta qualità hanno registrato performance migliori. Ciò conferma il premio di qualità globale, ma dimostra anche che le medie nazionali possono mascherare colli di bottiglia locali.
Il Nord America è trainato da tre forze: l'e-commerce, l'integrazione industriale con il Messico e l'espansione dei data center. Gli ampi mercati interni e le lunghe distanze di trasporto favoriscono le reti regionali. Allo stesso tempo, l'attività edilizia è diminuita così drasticamente dopo la fase di boom che le strutture grandi e moderne possono rapidamente scarseggiare quando la domanda riprende. Il centro Amazon di Loveland, in Colorado, inaugurato nel 2026 e dotato di robot, illustra la portata e l'intensità di capitale: circa 3,5 milioni di piedi quadrati di spazio, oltre 400 milioni di dollari di investimenti e più di 1.100 dipendenti che lavorano a fianco di diverse migliaia di robot. Il sito dimostra anche quanto tempo possa intercorrere tra la pianificazione, il completamento e la piena operatività.
L'Europa sta crescendo più lentamente, ma la sua pianificazione è più complessa. L'alta densità di popolazione, la scarsità di terreni, gli ambiziosi obiettivi climatici e le lunghe procedure di autorizzazione limitano gli sviluppi su larga scala. Di conseguenza, le aree dismesse, i progetti multipiano, gli hub di trasbordo urbani e la modernizzazione dei magazzini esistenti stanno acquisendo sempre maggiore importanza. Gli investitori prediligono sempre più gli immobili multi-inquilino perché la presenza di più utenti può ridurre il rischio di riaffitto e la concentrazione degli inquilini. Allo stesso tempo, i progetti "build-to-suit" personalizzati per inquilini solvibili possono essere particolarmente stabili se la tecnologia e le condizioni di locazione sono ben allineate.
L'Europa centrale e orientale occupa una posizione strategica intermedia. La regione combina costi relativamente competitivi con l'accesso al mercato unico dell'UE e ai distretti industriali. Polonia, Repubblica Ceca, Slovacchia, Ungheria, Romania e Bulgaria possono beneficiare del nearshoring, a condizione che le loro infrastrutture di trasporto ed energetiche, le procedure di autorizzazione e l'offerta di manodopera siano competitive. La posizione della Bulgaria tra l'UE, la Turchia e la regione del Mar Nero offre vantaggi logistici, ma il controllo delle frontiere, la qualità delle ferrovie, la carenza di manodopera a livello regionale e la disponibilità di ampie aree sviluppate determineranno se questo potenziale geografico si tradurrà in investimenti concreti. Per i mercati dell'Europa sud-orientale, l'opportunità non risiede semplicemente nel ridurre i prezzi rispetto all'Europa occidentale con terreni a basso costo. Un approccio più efficace consiste nel combinare la logistica con la produzione, la riparazione, l'imballaggio, lo sdoganamento, i servizi digitali e la distribuzione regionale.
I capitali cercano piattaforme, non sale
La professionalizzazione del settore è evidente nei modelli di business dei principali operatori. Nel 2025, Prologis deteneva partecipazioni in progetti immobiliari e di sviluppo per un totale di circa 1,3 miliardi di piedi quadrati in 20 paesi. Il vantaggio di una piattaforma di questo tipo non deriva unicamente dalle sue dimensioni. Essa consolida l'accesso a terreni, dati dei clienti, finanziamenti, sviluppo di progetti, offerte energetiche e capitali istituzionali. I grandi utenti possono gestire più sedi in diversi paesi con un unico partner, mentre il proprietario può mitigare le fluttuazioni della domanda su un ampio portafoglio.
Amazon agisce come utente, sviluppatore e pioniere tecnologico. Le sue decisioni relative alla rete influenzano i mercati immobiliari locali, i mercati del lavoro e gli standard tecnici. Per Prologis, Amazon è stato recentemente il cliente singolo più importante, rappresentando il 6,3% del canone di locazione netto consolidato e circa 35 milioni di piedi quadrati di spazio occupato. Questa relazione evidenzia anche il rischio di concentrazione. Un grande cliente di piattaforma può generare un'enorme domanda, ma la razionalizzazione strategica della rete, l'automazione o i cambiamenti nel comportamento dei consumatori possono altrettanto rapidamente svalutare le posizioni. I proprietari devono quindi distinguere tra solvibilità e dipendenza.
Oggi gli investitori istituzionali considerano gli immobili logistici come infrastrutture a lungo termine con rendimenti adeguati all'inflazione. Questa strategia si è rivelata particolarmente attraente durante il periodo di bassi tassi di interesse. Tuttavia, l'aumento dei tassi di interesse modifica lo scenario. Se il rendimento richiesto aumenta, il valore del capitale diminuisce, presupponendo che gli affitti rimangano invariati. I progetti di sviluppo devono quindi prevedere un margine maggiore tra i costi totali e il valore di mercato stabilizzato. Allo stesso tempo, i costi di costruzione, gli allacciamenti energetici e le attrezzature tecniche aumentano l'investimento iniziale. Questo spiega il passaggio da progetti speculativi su larga scala a soluzioni di pre-locazione, costruzione su misura, edilizia a fasi e modernizzazione di immobili esistenti.
In questo contesto, il termine "core" assume un nuovo significato. Un contratto di locazione a lungo termine da solo non rende un immobile a basso rischio se la tecnologia dell'edificio diventa rapidamente obsoleta, l'inquilino è troppo dominante o l'allacciamento alle utenze non consente un'espansione. Al contrario, un immobile con potenziale di valorizzazione può essere attraente se una modernizzazione realistica migliora l'altezza dei soffitti, le porte di accesso, l'efficienza energetica o le capacità di automazione. Il fattore cruciale è la differenza tra i costi di ammodernamento e i futuri benefici derivanti dall'affitto o dalla liquidità. I migliori investimenti si realizzano quando il capitale elimina un collo di bottiglia risolvibile, non quando si limita a seguire una tendenza passeggera.
Anche la gestione sta cambiando. I proprietari hanno bisogno di una comprensione più approfondita di come gli utenti dei loro edifici generano ricavi. Gli indicatori chiave di prestazione (KPI) rilevanti includono la produttività, il carico di picco, l'intensità energetica, i tempi di inattività tecnici, l'espandibilità e i costi di trasporto, non solo l'affitto al metro quadro. I contratti di locazione stanno diventando più complessi perché gli investimenti in automazione, fotovoltaico, sistemi di accumulo o infrastrutture di ricarica devono essere condivisi tra proprietari e utenti. Chi si fa carico dei costi iniziali, chi beneficia del risparmio energetico e cosa succede alla tecnologia installata in modo permanente quando cambia l'inquilino? Gli immobili logistici stanno quindi diventando più operativi, ad alta intensità di capitale e dipendenti dalla conoscenza. Questo favorisce le piattaforme specializzate, ma apre anche nicchie per gli sviluppatori regionali con una profonda conoscenza del territorio e dei suoi utenti.
Produttività con effetti collaterali
Un grande centro logistico può dare un impulso economico significativo a una regione. Durante la fase di costruzione, vengono stipulati contratti per la pianificazione, l'ingegneria civile, la tecnologia edile e le maestranze specializzate. Una volta operativo, il centro necessita di personale di magazzino, supervisori di turno, addetti alla manutenzione, specialisti IT, personale di sicurezza, autisti e fornitori di servizi esterni. Il centro Amazon di Loveland è un esempio concreto degli oltre 1.100 posti di lavoro diretti creati in un'unica sede. Inoltre, genera entrate per il comune, aumenta la domanda da parte delle imprese locali e potenzialmente migliora la catena di approvvigionamento per le aziende regionali.
La qualità di questi effetti, tuttavia, dipende dal tipo di attività. Un magazzino altamente automatizzato può creare un minor numero di lavori semplici per metro quadro, ma un maggior numero di ruoli tecnici e meglio retribuiti. Allo stesso tempo, rimangono le mansioni fisicamente impegnative e basate su cicli di lavoro. L'automazione non elimina i posti di lavoro indiscriminatamente, ma piuttosto sposta le mansioni: dalle lunghe distanze percorse a piedi e dal sollevamento di carichi pesanti al monitoraggio, alla risoluzione dei problemi, alla manutenzione e alla gestione dei dati. Senza un'adeguata formazione, questo cambiamento può escludere i lavoratori locali e aggravare la carenza di competenze, nonostante il calo complessivo dell'occupazione.
A livello macroeconomico, una logistica efficiente aumenta la produttività perché le merci sono disponibili più rapidamente e in modo più affidabile. I fermi di produzione si riducono, i livelli di inventario diventano più trasparenti, i resi più facili da riutilizzare e le reti di trasporto più prevedibili. Le piccole e medie imprese (PMI) in particolare traggono vantaggio dai fornitori di servizi logistici di terze parti professionali perché possono utilizzare infrastrutture moderne senza dover finanziare un centro altamente automatizzato. La piattaforma logistica diventa quindi una risorsa produttiva condivisa, analogamente all'infrastruttura cloud nell'economia digitale.
I costi esterni sono comunque reali. I grandi magazzini generano traffico di camion e consegne, inquinamento acustico e luminoso e impermeabilizzazione del suolo. A livello regionale, lo sviluppo di nuovi siti logistici può aumentare significativamente il traffico; inoltre, i camion parcheggiati e gli orari di lavoro intensivi aggravano i conflitti con le aree residenziali limitrofe. I comuni si trovano di fronte a un'analisi costi-benefici asimmetrica: le entrate fiscali e i posti di lavoro sono visibili, mentre l'usura delle strade, l'ampliamento degli incroci, la capacità dei vigili del fuoco e l'impatto ambientale sono in parte a carico della collettività. Una solida politica di sviluppo economico deve quindi bilanciare costi e benefici delle infrastrutture lungo l'intero ciclo di vita.
Anche dal punto di vista delle politiche climatiche il quadro è complesso. Un magazzino efficiente dal punto di vista energetico, dotato di tetto solare, può consumare meno energia per spedizione rispetto a diverse strutture obsolete. Un hub intermodale ben pianificato può favorire il trasferimento del trasporto su rotaia. Al contrario, la necessità di spazi aggiuntivi può comportare percorsi più lunghi, maggiori consumi e nuovi volumi di traffico. La sostenibilità non dovrebbe quindi essere misurata esclusivamente in base alla certificazione degli edifici. Fattori cruciali includono le emissioni assolute derivanti dalla costruzione, dalla gestione e dal trasporto, l'utilizzo di superfici già sigillate, l'accessibilità per i dipendenti e l'efficienza complessiva della rete logistica. Dal 2026, normative, requisiti degli utenti e il mercato dei capitali hanno ulteriormente inasprito la valutazione della sostenibilità degli immobili logistici europei.
Il boom sta raggiungendo dei limiti invalicabili
Il rischio finanziario maggiore rimane la discrepanza tra capitale e domanda. Gli immobili logistici hanno cicli di sviluppo lunghi. Possono trascorrere diversi anni tra l'acquisto del terreno, l'ottenimento dei permessi, la costruzione e la locazione. Se un progetto viene avviato al culmine di un ciclo, potrebbe essere completato in un mercato più debole. Gli elevati tassi di sfitto successivi alla pandemia sono stati in parte una diretta conseguenza di questo ritardo. Con l'aumentare della tecnologia negli edifici moderni, l'esborso di capitale assoluto aumenta e, di conseguenza, aumenta anche la potenziale perdita qualora le ipotesi relative a canoni di locazione, occupazione o finanziamenti non si concretizzino.
I tassi di interesse hanno un duplice effetto. Aumentano i costi di finanziamento e, attraverso requisiti di rendimento più elevati, riducono il valore dei futuri introiti da locazione. Gli sviluppatori necessitano di maggiori capitali, le banche richiedono contratti di locazione preliminari e gli investitori esaminano con maggiore rigore la solvibilità degli inquilini. Allo stesso tempo, tassi di interesse elevati possono limitare l'offerta e quindi sostenere gli affitti degli immobili esistenti di alta qualità nel medio termine. Per i proprietari con bilanci solidi, la difficile fase di finanziamento può quindi rappresentare un'opportunità, mentre i progetti fortemente indebitati subiscono pressioni. L'esito del mercato non è semplicemente una crisi, ma una ridistribuzione della ricchezza a favore degli operatori finanziariamente solidi e operativamente competenti.
Un secondo rischio è l'obsolescenza tecnologica. L'automazione aumenta il valore di un edificio solo se la tecnologia è adatta al profilo del prodotto e può essere adattata ai processi in continua evoluzione. Sistemi proprietari, mancanza di pezzi di ricambio o una scarsa integrazione del software possono vincolare una sede all'azienda a lungo termine. A ciò si aggiunge il rischio di immobili non più utilizzabili, tipico dei magazzini più vecchi. Altezza insufficiente, pavimenti deboli, assenza di impianti antincendio, bassa capacità elettrica o scarsa efficienza energetica non sempre consentono interventi di riparazione economicamente vantaggiosi. Tali immobili possono rimanere permanentemente vuoti, nonostante una superficie totale teoricamente limitata.
Il terzo rischio è rappresentato dalla concorrenza infrastrutturale. Logistica, data center, industria ed elettromobilità competono tutti per la stessa scarsa capacità di rete, per i terreni e per la manodopera qualificata. L'elettricità non è quindi solo una risorsa, ma anche un rischio legato alle autorizzazioni e allo sviluppo. Un allacciamento alla rete promesso può subire ritardi; i costi di espansione locali possono modificare i calcoli. Allo stesso modo, nuove normative ambientali, norme più severe sui refrigeranti o restrizioni al traffico a livello comunale possono rendere necessari ulteriori investimenti. Dal punto di vista di un investitore, la sostenibilità è quindi meno una questione di immagine e più una forma di mitigazione del rischio tecnico e normativo.
Infine, anche la domanda è vulnerabile a livello politico. I conflitti commerciali possono accelerare il nearshoring, ma al contempo ridurre il volume di beni e investimenti. I sussidi possono creare cluster produttivi la cui redditività viene messa in discussione dopo un cambio di governo. Il boom dell'IA sta creando una domanda di spazi specializzati, ma un calo degli investimenti nei data center colpirebbe duramente i sottosettori particolarmente dipendenti. La risposta giusta non è rinunciare alla crescita, ma prendere decisioni reversibili: sale divisibili, molteplici potenziali gruppi di utenti, tecnologia modulare, sufficienti flussi energetici e ubicazioni con più di un fattore di domanda.
Il più adattabile vincerà
Per gli operatori, il compito centrale è quello di prendere decisioni congiunte in merito a immobili, processi e tecnologie. Innanzitutto, è necessario comprendere il profilo degli ordini, la struttura dei prodotti, i picchi di carico, gli impegni di servizio e la disponibilità del personale. Solo allora si può valutare se una maggiore superficie, una maggiore densità, la robotica o una modifica della rete offrano i maggiori benefici. L'automazione non dovrebbe essere un progetto di prestigio. Deve risolvere un collo di bottiglia evidente, generare aumenti di produttività misurabili e rimanere adattabile ai cambiamenti della domanda.
Per gli investitori, la due diligence tecnica è ormai importante quanto la posizione e il contratto di locazione. I fattori da esaminare includono la capacità della rete, le opzioni di espansione, la qualità del terreno, la capacità portante del tetto, la protezione antincendio, la profondità di manovra, la divisibilità, lo stato dei permessi, la protezione da allagamenti e calore e l'effettiva idoneità dei sistemi installati per usi alternativi. Un edificio con un canone di locazione corrente elevato può essere più rischioso di una proprietà meno costosa se l'inquilino rimuove completamente le proprie attrezzature specializzate al momento del rilascio dei locali. Al contrario, una proprietà esistente anonima può avere un notevole potenziale se può essere modernizzata in termini di efficienza energetica e funzionalità con un capitale gestibile.
La sfida per le autorità pubbliche è evitare di considerare la logistica come un'attività marginale nelle periferie urbane. La sicurezza degli approvvigionamenti, la politica industriale, i trasporti, l'energia e la pianificazione territoriale devono essere integrati. Le aree idonee dovrebbero essere sviluppate lungo corridoi di trasporto efficienti, idealmente con opzioni ferroviarie. Le procedure di autorizzazione possono essere accelerate senza trascurare gli interessi ambientali e di vicinato se i requisiti sono trasparenti fin dall'inizio. I comuni dovrebbero affrontare, tramite accordi contrattuali, l'impatto sul traffico, il fabbisogno energetico e le misure formative, anziché reagire ai conflitti solo dopo la realizzazione di un centro logistico.
Le prospettive a lungo termine non sono quindi né eccessivamente euforiche né fondamentalmente scettiche. La digitalizzazione, la regionalizzazione della produzione, l'aumento delle scorte di sicurezza, l'invecchiamento della forza lavoro e le esigenze sempre più stringenti delle catene del freddo stanno creando una domanda strutturale. Allo stesso tempo, i tassi di interesse, la scarsità di terreni, la carenza di energia, le normative e l'accettazione a livello locale agiscono da freno. Ciò non si traduce in un superciclo lineare, bensì in una costante competizione per le località e i modelli più produttivi. A livello globale, potrebbero esserci troppi magazzini e, al contempo, una carenza di infrastrutture logistiche realmente adeguate.
Il valore degli immobili logistici del prossimo decennio non sarà quindi giudicato unicamente in base alle loro dimensioni. Risiederà nella capacità di accelerare il flusso delle merci, mitigare i rischi, utilizzare l'energia in modo intelligente, accogliere i progressi tecnologici e integrarsi perfettamente nel contesto circostante. Sebbene le strutture fisiche rimangano necessarie, non rappresentano più il fulcro del modello di business. Il vero patrimonio è la capacità di gestire in modo affidabile i flussi fisici e digitali in condizioni di incertezza. Chi padroneggia questa capacità possiede molto più di un semplice spazio di magazzino: controlla una parte del sistema operativo dell'economia globale.
Consulenza - Pianificazione - Implementazione

Konrad Wolfenstein
Sarei felice di fungere da tuo consulente personale.
Puoi contattarmi all'indirizzo wolfenstein∂xpert.digital o
Chiamami al numero +49 7348 4088 965 .
I tuoi esperti di intralogistica

Consulenza, progettazione e realizzazione di soluzioni complete per magazzini verticali e sistemi di stoccaggio automatizzati - Immagine: Xpert.Digital
Maggiori informazioni qui: