L'influenza della Cina sul settore europeo delle pompe di calore: una nuova era di controllo?
Pre-release di Xpert

Disponibile in 27 lingue 📢
Preferisco Xpert.Digital su GoogleⓘPubblicato il: 14 ottobre 2026 / Aggiornato il: 14 ottobre 2026 – Autore: Konrad Wolfenstein
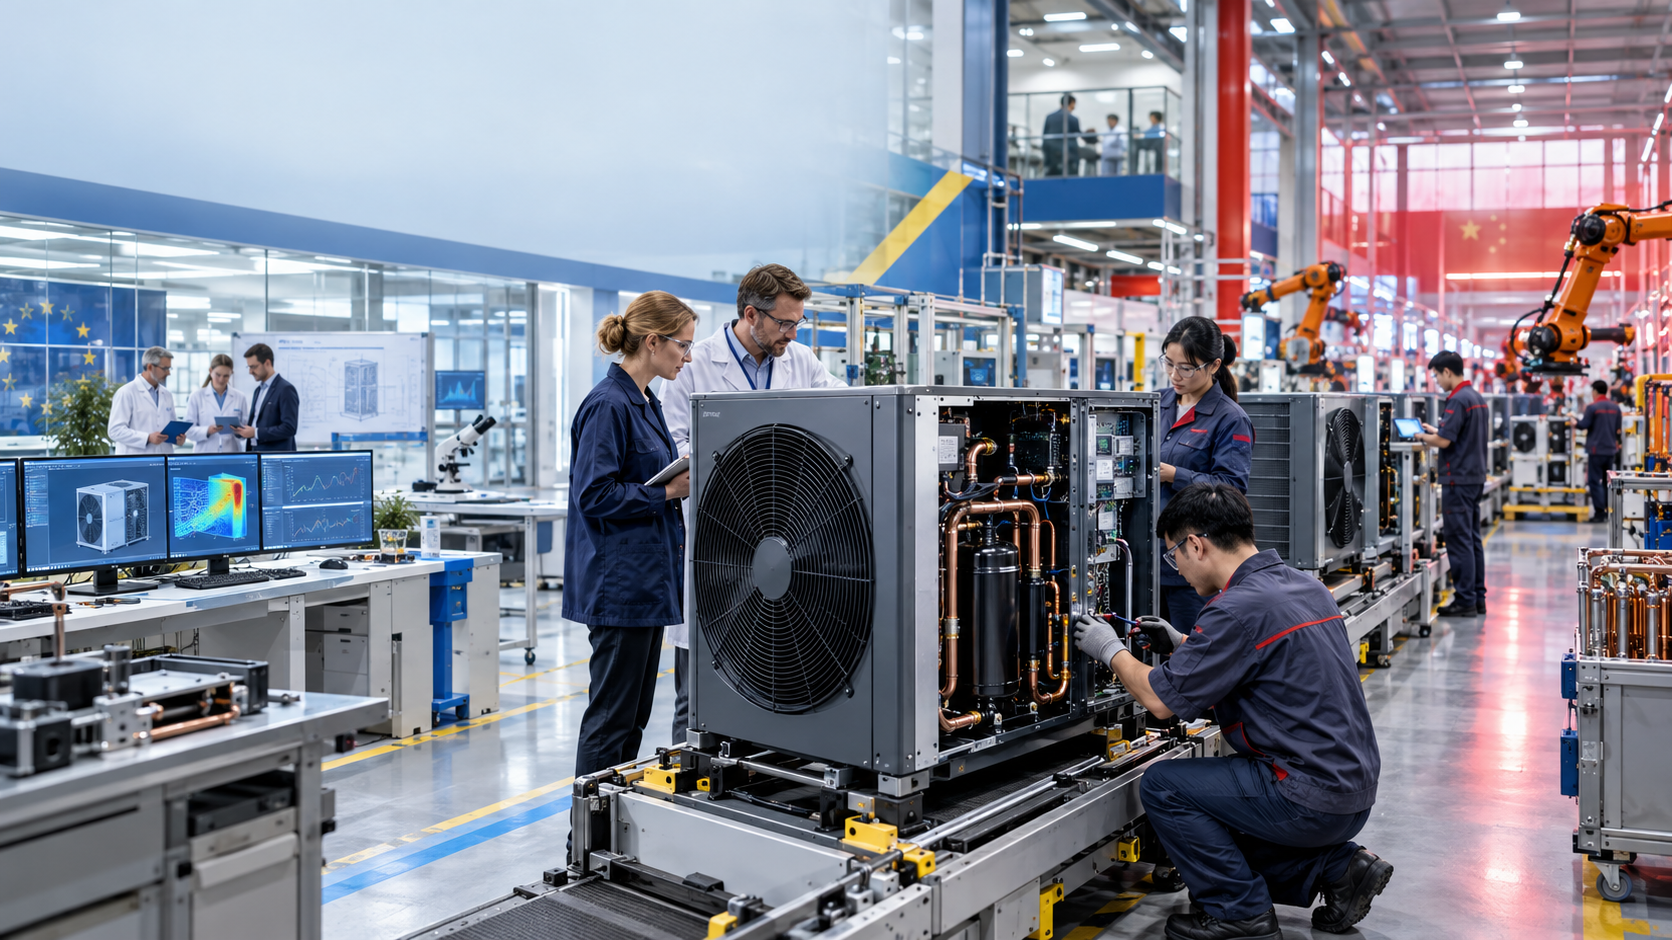
L'influenza della Cina sul settore europeo delle pompe di calore: una nuova era di controllo? – Immagine creativa sull'argomento, realizzata con l'intelligenza artificiale da Xpert.Digital
Pompe di calore e giochi di potere geopolitici: chi controlla il mercato europeo?
Acquisizioni cinesi in Europa: minaccia o opportunità per l'industria?
La battaglia per le pompe di calore: come la Cina sta conquistando i mercati europei
Il settore delle pompe di calore in Europa è sull'orlo di una profonda trasformazione, con implicazioni non solo economiche ma anche geopolitiche. I produttori cinesi mostrano un interesse crescente nell'acquisizione o nell'investimento in aziende e impianti di produzione europei. Questo sviluppo è ulteriormente alimentato dagli sforzi dell'Unione Europea volti a vincolare i finanziamenti pubblici alla creazione di valore e alla sostenibilità europea. Mentre l'industria europea cerca di proteggersi dalle esportazioni su vasta scala dalla Cina, potrebbe verificarsi una situazione paradossale: più severe saranno le normative sulle importazioni di pompe di calore, più attraente diventerà per le aziende cinesi gestire impianti di produzione locali nell'UE.
In questo contesto, la pompa di calore sta diventando un prodotto chiave che va ben oltre la sua funzione di apparecchio di riscaldamento. È al centro delle politiche energetiche, della tutela del clima e dello sviluppo tecnologico in Europa. Chiunque conquisterà il controllo della produzione, della tecnologia e dei dati in questo settore influenzerà non solo l'approvvigionamento di calore, ma anche la futura sovranità industriale del continente. La trasformazione del settore delle pompe di calore non è quindi solo una questione tecnologica, ma anche di dinamiche di potere geopolitiche in un mondo sempre più interconnesso.
L'industria europea delle pompe di calore sotto il controllo cinese
Il mercato europeo delle pompe di calore sta diventando teatro di una lotta di potere in materia di politica industriale. Diversi produttori cinesi stanno valutando l'acquisizione di capacità produttive nell'Unione Europea, l'ingresso di partecipazioni in aziende europee o la conversione di stabilimenti esistenti alla produzione di pompe di calore. La motivazione principale non è solo la prospettiva di un mercato in crescita a lungo termine. Fondamentalmente, è il tentativo dell'Unione Europea di vincolare più strettamente i finanziamenti pubblici alla creazione di valore europeo, alla sicurezza degli approvvigionamenti e alla produzione sostenibile. Ciò che dovrebbe proteggere l'industria nazionale potrebbe, di fatto, scatenare una nuova ondata di investimenti diretti e acquisizioni cinesi.
Ciò crea una situazione paradossale. Più l'Europa limita l'importazione di pompe di calore prodotte interamente in Cina, più diventa conveniente per le aziende cinesi produrre all'interno dell'UE. La regolamentazione, quindi, non chiude necessariamente il mercato europeo ai fornitori cinesi. Piuttosto, cambia la modalità di ingresso: da esportatore a produttore locale, da fornitore ad azionista e potenzialmente da concorrente a proprietario di marchi europei affermati. Questo non è intrinsecamente negativo da un punto di vista economico, ma solleva interrogativi su controllo, tecnologia, catene di approvvigionamento, occupazione e distribuzione a lungo termine della creazione di valore industriale.
Le pompe di calore sono quindi molto più di un semplice apparecchio di riscaldamento. Il loro ruolo intreccia le politiche edilizie, il mercato dell'elettricità, la protezione del clima, l'approvvigionamento energetico, l'ingegneria meccanica, la tecnologia della refrigerazione, i semiconduttori, l'elettronica di potenza e il controllo digitale. Chiunque controlli i volumi di produzione, i componenti chiave, l'accesso ai dati e i canali di distribuzione in questo mercato influenza in modo significativo il futuro approvvigionamento di calore in Europa. Le prossime decisioni, pertanto, non riguardano solo i singoli produttori, ma anche la questione se l'Europa plasmerà la transizione al riscaldamento elettrico con una propria industria competitiva o se, in definitiva, si limiterà a fornire principalmente un mercato di vendita per società a controllo estero.
Dagli apparecchi di riscaldamento ai settori chiave
Il valore strategico delle pompe di calore deriva dal loro ruolo nel sistema energetico. Gli edifici sono tra i maggiori consumatori di energia in Europa e una parte significativa della domanda di gas è destinata al riscaldamento degli ambienti e alla produzione di acqua calda sanitaria. Le pompe di calore possono ridurre questo consumo perché sfruttano il calore ambientale presente nell'aria, nel terreno o nell'acqua, generando molteplici unità di calore da una singola unità di elettricità. La loro diffusione su larga scala riduce quindi in modo sostanziale la dipendenza dalle importazioni di combustibili fossili, ma al contempo accresce l'importanza delle reti elettriche, delle tariffe flessibili, dei sistemi di accumulo e della gestione digitale dei carichi.
Dal punto di vista industriale, si tratta di un prodotto di sistema complesso. Un produttore deve integrare compressori, scambiatori di calore, valvole, pompe, sensori, circuiti del refrigerante, elettronica di potenza, software di controllo e involucro in un'unità affidabile. Ulteriori requisiti includono livelli di rumorosità, efficienza, resistenza al gelo, alte temperature di mandata, sicurezza informatica e integrazione con i sistemi di gestione energetica degli edifici. La sfida tecnica è particolarmente impegnativa negli edifici europei esistenti, poiché molti sono scarsamente isolati, presentano superfici riscaldanti variabili e richiedono alte temperature di mandata a basse temperature esterne.
Tradizionalmente, questo conferisce ai produttori europei un vantaggio nel segmento di fascia alta. Essi vantano esperienza con i sistemi di riscaldamento ad acqua, climi difficili, standard locali, pratiche di installazione consolidate e una fitta rete di artigiani qualificati, grossisti e assistenza clienti. I fornitori cinesi, d'altro canto, beneficiano di enormi economie di scala derivanti dalla tecnologia di condizionamento e refrigerazione, di una base di fornitori strettamente integrata e di un elevato livello di competenza nella produzione automatizzata. È proprio questa combinazione a rendere la concorrenza così intensa: l'Europa eccelle nell'integrazione e nell'applicazione dei sistemi, mentre la Cina si distingue per la scalabilità industriale, i componenti e i costi.
Il mercato è in crescita, ma non in linea retta
Le prospettive di domanda a lungo termine sono positive, ma il mercato europeo delle pompe di calore ha recentemente dimostrato la sua forte dipendenza dalle condizioni politiche ed economiche. Dopo il boom innescato dalla crisi energetica, le vendite sono diminuite significativamente nel 2023 e soprattutto nel 2024. Modifiche ai sussidi, elevati costi di finanziamento, debole attività edilizia, incertezza dei consumatori, calo dei prezzi del gas e dibattiti controversi sulle normative edilizie hanno frenato le vendite. Molte aziende avevano precedentemente accumulato capacità produttiva aggiuntiva e successivamente si sono trovate a dover affrontare sottoutilizzo, eccesso di scorte e pressioni sui costi.
La ripresa è iniziata nel 2025. Nei 21 paesi europei oggetto dell'indagine, sono state vendute circa 2,9 milioni di pompe di calore, circa il 13% in più rispetto all'anno precedente. Il numero totale di unità in funzione è salito a circa 29,3 milioni. La Germania ha registrato una crescita particolarmente forte: con circa 299.000 unità vendute, la pompa di calore è diventata per la prima volta il sistema di riscaldamento più venduto nel paese, rappresentando quasi la metà di tutte le nuove vendite di generatori di calore. La Francia è rimasta il mercato più grande in termini di unità vendute, con oltre mezzo milione di unità vendute, seguita dall'Italia.
Questa ripresa, tuttavia, non deve essere confusa con un percorso di crescita garantito. Esistono enormi differenze tra i vari Paesi. I mercati scandinavi presentano alti tassi di installazione, mentre Paesi come la Polonia o il Regno Unito possiedono ancora un significativo potenziale inespresso rispetto al numero di famiglie. Le vendite sono sensibili alle condizioni dei sussidi, al rapporto tra i prezzi dell'elettricità e del gas e alla disponibilità di installatori qualificati. Una decisione di investimento in uno stabilimento con una durata di 20 anni si inserisce quindi in un mercato in cui la domanda può fluttuare considerevolmente nel breve termine a causa di annunci politici o decisioni di bilancio.
Questa stessa volatilità aumenta la pressione al consolidamento. Impianti sottoutilizzati, bilanci più deboli e investimenti rimandati creano opportunità di acquisizione. Per le aziende cinesi ben capitalizzate, un investimento europeo può quindi risultare più vantaggioso del lungo processo di costruzione di un sito completamente nuovo. Acquisiscono impianti di produzione, personale esperto, certificazioni, marchi, reti di distribuzione e rapporti con artigiani qualificati, tutto in un unico pacchetto. Per i proprietari europei, il coinvolgimento di un investitore strategico può fornire contemporaneamente una soluzione alle loro esigenze di capitale e alla mancanza di scalabilità.
Le regole di origine di Bruxelles stanno cambiando la concorrenza
La politica industriale europea si sta gradualmente spostando da un approccio in gran parte neutrale dal punto di vista tecnologico, volto a promuovere la domanda, verso un approccio che pone maggiore enfasi su origine, resilienza e sostenibilità. La legge sull'industria a zero emissioni nette introduce criteri qualitativi per determinate misure di appalto pubblico e finanziamento. Tra questi figurano la sostenibilità ambientale, la capacità di fornitura, la sicurezza informatica e la diversificazione delle fonti di approvvigionamento. La proposta di legge sull'acceleratore industriale si spinge oltre, puntando a favorire in modo più specifico la creazione di valore europeo nelle tecnologie strategiche.
Per le pompe di calore ad acqua, la proposta attuale prevede che, dopo un periodo transitorio, debbano essere prodotte nell'Unione Europea per poter beneficiare di determinati strumenti di sostegno pubblico. Il fattore determinante non è il logo del marchio sulla confezione, bensì l'origine economica del prodotto e la quota di valore aggiunto. I dettagli potrebbero ancora subire modifiche durante l'iter legislativo. Ciononostante, l'attuale orientamento politico offre già forti incentivi agli investimenti, poiché i produttori dovranno pianificare la propria strategia di localizzazione con anni di anticipo rispetto all'entrata in vigore delle norme vincolanti.
Anche gli Stati membri stanno inasprendo le proprie politiche di sovvenzione. La Francia, ad esempio, ora sovvenziona solo i prodotti inclusi in determinati programmi che soddisfano specifici requisiti europei di origine e ambientali. La Germania prevede di differenziare ulteriormente le proprie sovvenzioni a partire dal 2027: la sovvenzione prevista per le pompe di calore prodotte al di fuori dell'UE sarà significativamente inferiore rispetto a quella per i prodotti europei. Per una famiglia, questa differenza potrebbe ammontare a diverse migliaia di euro. Ciò trasforma l'origine da un astratto criterio di politica industriale in un fattore competitivo tangibile nelle trattative di vendita.
Dal punto di vista economico, tali regole agiscono come un filtro per gli investimenti. Non aumentano necessariamente il costo di ogni importazione attraverso un dazio tradizionale, ma modificano il prezzo finale effettivo dei prodotti sovvenzionati. Un produttore cinese può reagire a ciò in tre modi: accettare una base di clienti idonei più ristretta, costruire un proprio stabilimento in Europa oppure acquisire o investire in un produttore europeo. La terza opzione è spesso la più rapida perché, oltre alla produzione, consente anche di accedere a competenze tecniche, conoscenze di mercato e capacità di assistenza.
Il capitale cinese segue la promozione
Secondo quanto riportato dal settore, almeno tre aziende cinesi stanno cercando di accedere a stabilimenti di produzione di pompe di calore nell'UE. Sono in corso trattative per acquisizioni complete, partecipazioni di maggioranza o di minoranza, collaborazioni con produttori europei e l'acquisto di impianti esistenti appartenenti ad altri settori. Questo interesse è comprensibile: le aziende che si insediano in Europa prima che entrino pienamente in vigore norme di origine più restrittive possono adattare tempestivamente le proprie catene di approvvigionamento e i propri prodotti.
Non si tratta solo di aggirare gli ostacoli finanziari. La produzione locale riduce i tempi di consegna, i costi di stoccaggio e trasporto, facilita l'adattamento alle normative nazionali e accresce la credibilità presso gli installatori. A differenza dei prodotti elettronici di consumo standardizzati, le pompe di calore raramente vengono vendute esclusivamente in base al prezzo più basso. Pianificazione, dimensionamento, integrazione idraulica, messa in servizio, manutenzione e fornitura di pezzi di ricambio sono fattori determinanti per il successo economico. Un sito produttivo europeo può quindi possedere un valore strategico che va ben oltre il semplice assemblaggio.
Midea offre un esempio convincente. Nel 2016, il conglomerato cinese ha acquisito una quota di maggioranza dell'azienda italiana specializzata in sistemi di climatizzazione e pompe di calore Clivet, trasformando il suo stabilimento di Feltre in un centro europeo di produzione e sviluppo. Nel settembre 2026, Clivet ha inaugurato un nuovo impianto di circa 14.000 metri quadrati. Questo investimento di 24 milioni di euro ha raddoppiato la capacità produttiva di alcune linee di prodotti commerciali; a pieno regime, si prevede che lo stabilimento produrrà circa 8.800 unità all'anno. Questo modello dimostra che la proprietà cinese e la produzione europea non si escludono a vicenda.
Inoltre, Haier e Midea hanno tentato di acquisire Riello, azienda italiana specializzata in tecnologie di riscaldamento, dalla società statunitense Carrier. Il governo italiano ha bloccato la vendita a potenziali acquirenti cinesi, avvalendosi del suo diritto speciale di intervento per le imprese strategiche. Alla fine, Riello è stata ceduta al produttore italiano Ariston. Questo caso dimostra come la libertà di investimento e gli interessi di sicurezza si scontreranno sempre più spesso in futuro. Non tutte le transazioni saranno politicamente accettabili, anche se apparentemente vantaggiose dal punto di vista economico.
La forza dell'Europa si ferma alle porte delle fabbriche
A prima vista, l'Europa si trova in una posizione di vantaggio. Circa il 70% delle pompe di calore installate in Europa viene anche assemblato in Europa. Il settore conta circa 300 siti produttivi per unità e componenti e, secondo le stime, garantisce circa 433.000 posti di lavoro diretti e indiretti. Le aziende europee sono tra i leader tecnologici nei sistemi idronici più sofisticati, nelle pompe di calore industriali di grandi dimensioni e nell'integrazione nelle reti di teleriscaldamento.
Queste cifre, tuttavia, nascondono una dipendenza più profonda. L'assemblaggio finale non equivale alla sovranità industriale. A seconda della loro progettazione, i componenti rappresentano circa il 60-85% dei costi di produzione. I compressori, che comprimono il refrigerante in un circuito chiuso e costituiscono quindi il cuore tecnico del sistema, sono particolarmente critici. La Cina possiede circa il 90% della capacità mondiale di alcuni compressori rotativi e detiene anche posizioni di rilievo nelle valvole a quattro vie, nei refrigeranti, nell'elettronica di potenza e negli elementi delle terre rare.
Nel 2024, la capacità produttiva globale di pompe di calore si attestava intorno ai 145 gigawatt all'anno. La Cina rappresentava circa il 35% di questa quota, gli Stati Uniti circa il 25% e l'Unione Europea circa il 20%. Sebbene la produzione di unità finite sia distribuita a livello regionale in misura maggiore rispetto a quella di moduli solari o celle per batterie, la dipendenza si estende più in profondità nella catena di approvvigionamento. Un sistema europeo, pur essendo stato formalmente assemblato nell'UE, potrebbe comunque contenere componenti chiave provenienti dalla Cina.
Ciò crea un dilemma per le regole di origine. Se vengono definite in modo troppo superficiale, è sufficiente un assemblaggio finale limitato in Europa, mentre la ricerca, la produzione dei componenti, la proprietà intellettuale e gran parte del margine di profitto rimangono al di fuori dell'UE. Se vengono definite in modo troppo restrittivo, i costi e le strozzature di approvvigionamento aumenteranno nel breve termine, poiché le alternative europee non saranno disponibili in quantità sufficienti per alcuni componenti. Una politica industriale credibile deve quindi distinguere tra il semplice assemblaggio di componenti e le richieste irrealistiche di autosufficienza.
Il vantaggio di prezzo è strutturale
I produttori cinesi beneficiano di ben più che semplici salari più bassi. Il loro vantaggio risiede negli elevati volumi di produzione, nell'alto livello di automazione, nelle reti di fornitura strettamente integrate, nei finanziamenti agevolati e nella vicinanza industriale alla produzione globale di sistemi di condizionamento dell'aria. Molti componenti di una pompa di calore aria-acqua derivano da tecnologie correlate, già prodotte in enormi quantità in Cina. Ciò riduce i prezzi di acquisto, i tempi di sviluppo e i costi di investimento per unità.
Si stima che l'assemblaggio finale di una pompa di calore in Europa costi circa il doppio rispetto alla Cina. Per i sistemi aria-acqua, lo svantaggio complessivo dei costi di produzione in Europa rispetto alla Cina può raggiungere circa il 60%. Tali differenze non possono essere compensate solo dai sussidi. Riflettono la struttura di interi ecosistemi industriali: la produzione di utensili, l'elettronica, i motori, i compressori, gli scambiatori di calore, la logistica e il finanziamento sono tutti interconnessi.
I produttori europei devono quindi evitare di essere costretti a una competizione basata esclusivamente sul prezzo, con dispositivi standardizzati. Il loro vantaggio risiede nell'elevata efficienza a basse temperature esterne, nella silenziosità dei sistemi, nella robustezza costruttiva, nell'utilizzo di refrigeranti naturali, nelle alte temperature di esercizio, nei controlli intelligenti e nell'affidabilità del servizio. Tuttavia, questa differenziazione funziona solo se i clienti ne riconoscono il valore aggiunto e gli installatori sono in grado di comunicarlo efficacemente. Non appena i sussidi pubblici premiano quasi esclusivamente il prezzo di acquisto, finiscono per rafforzare involontariamente i fornitori con i costi di produzione più bassi.
Allo stesso tempo, non bisogna idealizzare lo svantaggio in termini di costi dell'Europa. Una produzione costosa non è sinonimo di qualità. I produttori cinesi stanno migliorando rapidamente la loro tecnologia, investendo massicciamente nella ricerca e utilizzando l'intelligenza artificiale per lo sviluppo, il controllo della produzione e la manutenzione. Chi in Europa si affida alla regolamentazione senza migliorare la produttività, la standardizzazione e la scalabilità, non fa altro che guadagnare tempo. Proteggere in modo permanente strutture inefficienti graverebbe sui consumatori e rallenterebbe la transizione energetica.
Novità: brevetto dagli USA: installare parchi solari fino al 30% più economici e fino al 40% più rapidi e semplici, con video esplicativi!

Novità: Brevetto dagli USA – Installare parchi solari fino al 30% più economici e fino al 40% più veloci e facili – con video esplicativi! - Immagine: Xpert.Digital
Il fulcro di questo progresso tecnologico è l'abbandono deliberato del tradizionale montaggio a morsetto, che è stato lo standard per decenni. Il nuovo sistema di montaggio, più rapido ed economico, affronta questo problema con un concetto fondamentalmente diverso e più intelligente. Invece di fissare i moduli in punti specifici, questi vengono inseriti in una guida di supporto continua, appositamente sagomata, e tenuti saldamente in posizione. Questa progettazione garantisce che tutte le forze, siano esse carichi statici dovuti alla neve o carichi dinamici dovuti al vento, siano distribuite uniformemente su tutta la lunghezza del telaio del modulo.
Maggiori informazioni qui:
Investimenti cinesi nel mercato europeo delle pompe di calore: opportunità e rischi
Le acquisizioni possono rafforzare l'industria europea
Gli investimenti diretti esteri possono apportare vantaggi significativi. Un investitore cinese può fornire capitali per nuove linee di produzione, ridurre i costi di acquisto, aprire mercati di vendita internazionali e integrare uno stabilimento europeo in una rete produttiva globale. È possibile salvaguardare i posti di lavoro esistenti, crearne di nuovi e accelerare i progetti di ricerca. In particolare per le medie imprese manifatturiere europee che soffrono di elevati costi di finanziamento e di una domanda fluttuante, un partner finanziariamente solido può consentire la necessaria espansione.
La produzione locale genera anche effetti a cascata. I fornitori ricevono ordini, i dipendenti acquisiscono nuove competenze, le università regionali collaborano con i centri di sviluppo e la logistica si radica più saldamente in Europa. Quando un'azienda sviluppa e produce per il mercato europeo, deve tenere conto degli standard, delle strutture e delle esigenze dei clienti locali. Ciò può portare a un autentico trasferimento tecnologico in entrambe le direzioni.
L'esempio di Clivet dimostra come un'acquisizione possa portare a investimenti e all'espansione degli impianti. Un rifiuto indiscriminato dei capitali cinesi sarebbe quindi economicamente miope. L'Europa ha bisogno di investimenti per raggiungere i suoi obiettivi climatici, e non ogni coinvolgimento straniero comporta una perdita di controllo o una delocalizzazione. Le aziende giapponesi e sudcoreane producono da tempo in Europa e sono parte integrante del tessuto industriale.
Le condizioni sono cruciali. Un contributo positivo si concretizza quando la ricerca, la responsabilità del prodotto, l'occupazione qualificata e le relazioni con i fornitori chiave si sviluppano in Europa. Un modello che mantiene un marchio europeo ma riduce lo stabilimento al minimo indispensabile per l'assemblaggio di componenti importati è meno convincente. Pertanto, la valutazione economica non deve limitarsi al numero di dispositivi assemblati. Deve considerare dove si trovano brevetti, software, potere d'acquisto, dati, decisioni gestionali e profitti.
La perdita di controllo non è un rischio astratto
Le acquisizioni possono diventare problematiche se comportano la perdita permanente di conoscenze critiche, canali di mercato e decisioni strategiche, sottraendoli al controllo europeo. Le aziende che possiedono una propria tecnologia per i compressori, elettronica di potenza, software di controllo o una solida rete di installatori sono particolarmente vulnerabili. Se un fornitore di questo tipo viene integrato in una società extraeuropea, la nuova società madre può allineare le priorità di ricerca, approvvigionamento e investimenti ai propri interessi globali.
Anche l'accesso ai dati operativi sta acquisendo sempre maggiore importanza. Le moderne pompe di calore sono dispositivi connessi in rete. Registrano temperature, consumi, tempi di funzionamento e, talvolta, informazioni sugli edifici e sul comportamento degli utenti. Nelle reti intelligenti, milioni di sistemi possono essere controllati come carichi flessibili. Ciò accresce l'importanza della sicurezza informatica, dell'archiviazione dei dati, degli aggiornamenti software e di una chiara attribuzione di responsabilità per le vulnerabilità di sicurezza. In questo contesto, l'origine dell'involucro metallico è meno importante del controllo sulla piattaforma cloud, sul firmware e sulle interfacce.
Un altro fattore di rischio è la possibilità di sussidi incrociati. Una multinazionale può temporaneamente offrire prezzi molto bassi in Europa per conquistare quote di mercato e canali di distribuzione. Se ciò mette sotto pressione i concorrenti locali, la struttura del mercato può restringersi nel lungo periodo. Se il numero di produttori europei indipendenti diminuisce, l'Europa perde non solo capacità produttiva, ma anche potere contrattuale e diversità tecnologica.
Tuttavia, ciò non significa che ogni acquisizione cinese debba essere vietata. Un divieto generalizzato potrebbe scoraggiare gli investimenti, provocare contromisure e tagliare fuori le aziende europee da importanti catene di approvvigionamento. Un approccio più sensato consiste in una valutazione differenziata basata su criteri chiari: criticità tecnologica, accesso ai dati, posizione di mercato, potenziale influenza statale, impatto sulla concorrenza, impegni di localizzazione e sostituibilità dell'azienda all'interno dell'Europa.
I sussidi possono risultare molto costosi per i consumatori
I criteri di origine imposti dalle politiche industriali hanno un costo. Se i prodotti più economici ricevono meno finanziamenti, le famiglie devono contribuire maggiormente di tasca propria oppure il governo deve stanziare più fondi. Ciò può rallentare l'adozione delle pompe di calore, soprattutto tra i proprietari di case a basso reddito e negli edifici non ristrutturati con elevati costi di conversione. Un'eccessiva protezione dei produttori sarebbe quindi in contraddizione con l'obiettivo delle politiche climatiche di sostituire il più rapidamente possibile i sistemi di riscaldamento a combustibili fossili.
Il costo totale di una pompa di calore non si limita all'unità stessa. La progettazione, l'installazione, il bilanciamento idraulico, i lavori elettrici e, potenzialmente, i nuovi radiatori e il collegamento alla rete elettrica costituiscono una parte significativa dell'investimento. In molti mercati, il collo di bottiglia è spesso rappresentato dalla disponibilità di manodopera specializzata piuttosto che dai produttori. Pertanto, un programma di sovvenzioni che si concentri eccessivamente sull'acquisto dell'unità potrebbe non cogliere il vero problema dei costi.
Allo stesso tempo, il prezzo d'acquisto più basso non è necessariamente l'opzione migliore per l'economia nel suo complesso. Un dispositivo con scarsa disponibilità di pezzi di ricambio, una breve durata o un'efficienza insufficiente comporterà, in definitiva, costi più elevati. Se i finanziamenti europei collegassero i criteri di qualità, riparabilità, efficienza e sicurezza ai requisiti di origine, potrebbero orientare il mercato verso sistemi più durevoli. Affinché ciò avvenga, i criteri devono essere misurabili, trasparenti e tecnologicamente neutri.
La sfida principale è evitare di contrapporre la politica climatica alla politica industriale. I sussidi dovrebbero stabilizzare le vendite senza finanziare dipendenze a lungo termine. Un modello graduale sarebbe più appropriato di un'esclusione brusca: la quota di valore aggiunto europeo richiesta potrebbe aumentare progressivamente, mentre i dispositivi particolarmente efficienti, riparabili e connessi alla rete riceverebbero incentivi aggiuntivi. I produttori otterrebbero maggiore certezza nella pianificazione e i consumatori non si troverebbero improvvisamente di fronte a un brusco aumento dei prezzi.
La proprietà e l'origine sono due questioni diverse
Un dispositivo prodotto in Europa potrebbe appartenere a una società cinese. Viceversa, un marchio europeo potrebbe rifornirsi di gran parte dei suoi componenti dalla Cina. Pertanto, distinguere semplicemente tra pompe di calore europee e cinesi non è sufficiente. Una valutazione significativa richiede di considerare almeno quattro fattori: il luogo di assemblaggio finale, l'origine dei componenti chiave, il controllo sulla tecnologia e sui dati e la sede del titolare effettivo.
Questi livelli possono richiedere risposte politiche differenti. Per l'occupazione e la creazione di valore a livello regionale, è importante il luogo di produzione. Per la sicurezza dell'approvvigionamento, è fondamentale l'origine dei componenti critici. La capacità di innovazione dipende dalla ricerca, dai brevetti e da team di sviluppo qualificati. Per il controllo strategico, sono rilevanti la proprietà, i diritti di voto e l'accesso ai dati. Un'unica etichetta di origine non può riflettere appieno queste differenze.
L'UE dovrebbe pertanto evitare di equiparare l'origine formale alla sovranità industriale. Se un'azienda si limita ad assemblare moduli importati in Europa, potrebbe soddisfare un requisito minimo senza ridurre significativamente la propria dipendenza. Al contrario, un'azienda a controllo estero con attività di ricerca in Europa, produzione locale di componenti e impegni a lungo termine in loco può dare un contributo maggiore rispetto a un proprietario di un marchio europeo con una produzione in gran parte esternalizzata.
Una moderna politica industriale deve quindi essere basata sul valore aggiunto. Dovrebbe registrare con precisione la percentuale di materiali, componenti, software, ricerca e produzione che ha origine in Europa. Sebbene ciò aumenti l'onere amministrativo, impedisce la localizzazione simbolica. I passaporti digitali dei prodotti e i dati verificabili della catena di approvvigionamento potrebbero contribuire a dimostrare in modo più affidabile l'origine e la sostenibilità.
Il vero collo di bottiglia si trova nella sala macchine
Il dibattito politico si concentra spesso sulle pompe di calore finite e sui marchi più noti. Tuttavia, alcuni componenti apparentemente insignificanti rivestono un'importanza strategica maggiore. Il compressore, ad esempio, influenza in modo significativo l'efficienza, la rumorosità, la durata e il campo di funzionamento. L'elettronica di potenza regola la velocità e consente una regolazione flessibile in base alla richiesta di riscaldamento. Le valvole controllano il flusso del refrigerante, i sensori forniscono dati operativi e il software ottimizza l'intero sistema.
L'Europa non dovrebbe quindi investire i suoi limitati fondi esclusivamente nell'assemblaggio finale aggiuntivo. In questo settore esiste già una notevole capacità produttiva, parzialmente sottoutilizzata durante la crisi di mercato. Un'ulteriore corsa ai sussidi per gli impianti di assemblaggio potrebbe creare sovraccapacità, mantenendo al contempo la dipendenza da compressori ed elettronica. Un approccio di politica industriale più efficace consisterebbe nello sviluppo mirato della produzione di componenti critici, combinato con la ricerca sui refrigeranti naturali, sui sistemi silenziosi e sulle alte temperature di alimentazione.
Ciò richiede un'espansione su scala industriale. Una piccola fabbrica europea di compressori difficilmente può competere sul prezzo con la produzione asiatica su larga scala. Garanzie di acquisto, standard comuni, contratti di fornitura a lungo termine e alleanze produttive europee potrebbero aggregare la domanda necessaria. Allo stesso tempo, l'Europa dovrebbe ampliare le partnership con Giappone, Corea del Sud e altri paesi tecnologicamente avanzati per evitare di trasferire semplicemente la propria dipendenza dalla Cina a un unico nuovo fornitore.
Il riciclo e l'economia circolare sono anch'essi elementi fondamentali per la resilienza. Le pompe di calore richiedono rame, alluminio, componenti elettronici e, talvolta, terre rare. Il recupero di questi materiali a livello europeo riduce la dipendenza dalle importazioni e può stabilizzare i costi nel lungo termine. La possibilità di riparare i componenti, le interfacce standardizzate e la rigenerazione degli stessi contribuirebbero inoltre a creare un settore dei servizi industriali.
È l'installatore a determinare la quota di mercato
Anche la migliore strategia di produzione fallirà senza specialisti qualificati. Le pompe di calore devono essere dimensionate, installate e regolate correttamente. Errori di progettazione o idraulici comportano elevati consumi energetici, rumore e clienti insoddisfatti. I produttori che dispongono di una rete di installatori altamente performante possiedono quindi un vantaggio competitivo difficilmente replicabile.
Anche per le aziende cinesi, le acquisizioni europee risultano attraenti per questo motivo. Non si tratta solo di acquistare macchinari e immobili, ma anche di instaurare rapporti con grossisti, progettisti, fornitori di energia e artigiani. Un marchio locale affermato riduce inoltre il rischio percepito dal cliente. In un mercato che richiede un'ampia consultazione, questo vantaggio derivante dalla fiducia può essere più importante di una modesta differenza di prezzo.
I produttori europei, dal canto loro, dovrebbero ampliare l'assistenza e il supporto digitale come baluardo strategico. La progettazione automatizzata, la messa in servizio da remoto, la manutenzione predittiva e una rapida logistica dei pezzi di ricambio possono ridurre i costi di installazione e aumentare la soddisfazione del cliente. Rendere più produttivi i tecnici specializzati difenderà la quota di mercato in modo più efficace rispetto agli appelli politici.
Per i responsabili politici, ciò significa non considerare i programmi di formazione e riqualificazione come una questione secondaria. Il settore prevede un'elevata domanda aggiuntiva di ingegneri, tecnici e installatori nei prossimi anni. Senza queste risorse, la domanda rimarrà limitata nonostante i sussidi, gli stabilimenti resteranno sottoutilizzati e l'espansione non riuscirà a raggiungere l'impatto previsto dalle politiche energetiche.
L'Europa ha bisogno di porte aperte con posti di controllo di sicurezza
Una strategia praticabile deve coniugare apertura e controllo. L'Europa non dovrebbe respingere categoricamente gli investimenti cinesi, ma nemmeno celebrare automaticamente ogni progetto di assemblaggio locale come un successo. Sono auspicabili investimenti che creino capacità aggiuntive per componenti critici, che radichino la ricerca in Europa, che creino posti di lavoro e che soddisfino standard di sicurezza verificabili.
Nel caso di acquisizioni di aziende strategicamente importanti, le autorità dovrebbero poter esigere impegni vincolanti. Questi includono investimenti minimi, la salvaguardia delle strutture di ricerca, la protezione dei dati sensibili, obblighi di fornitura a lungo termine e regole chiare per un eventuale futuro trasferimento. Tali condizioni devono essere verificabili e collegate a sanzioni. Le promesse non vincolanti sono insufficienti quando si tratta di capacità industriali difficili da ricostruire dopo una chiusura.
Al contempo, l'Europa necessita di processi di autorizzazione più rapidi, prezzi dell'energia competitivi e migliori opzioni di finanziamento per i propri produttori. I soli requisiti di origine non eliminano gli svantaggi strutturali. Se uno stabilimento in Europa si trova ad affrontare costi di elettricità, costruzione, capitale e regolamentazione permanentemente più elevati, la sua produzione sarà competitiva solo in misura limitata, anche con i sussidi. La politica industriale deve quindi considerare l'intera base dei costi.
La politica della concorrenza rimane fondamentale. Le fusioni non devono portare a una struttura di mercato in cui poche multinazionali controllano i prezzi, le piattaforme dati e la fornitura di pezzi di ricambio. Interfacce tecniche aperte, portabilità dei dati e accesso alle informazioni di riparazione possono limitare la dipendenza dai singoli produttori. Ciò non solo renderà il mercato più sicuro, ma anche più favorevole all'innovazione.
Tre possibili percorsi di sviluppo
Nel primo scenario, la localizzazione produttiva ha successo. Le aziende cinesi investono in stabilimenti, ricerca e fornitori europei. I produttori europei, a loro volta, aumentano la produttività e la specializzazione. I sussidi stabilizzano la domanda, mentre chiare regole di origine incoraggiano lo sviluppo della produzione locale di componenti. I consumatori beneficiano di una maggiore concorrenza, di catene di approvvigionamento più brevi e di prodotti tecnologicamente avanzati. Questo scenario coniuga la tutela del clima con il rinnovamento industriale.
Nel secondo scenario, si verifica un'europeizzazione superficiale. Molti produttori trasferiscono nell'UE solo l'assemblaggio finale, mentre compressori, componenti elettronici, software e altri elementi essenziali continuano a provenire dalla Cina. I criteri formali per l'ottenimento dei finanziamenti vengono rispettati, ma la dipendenza strategica rimane. I marchi europei perdono gradualmente la loro indipendenza e una quota crescente dei profitti confluisce verso le sedi centrali delle aziende extraeuropee. I responsabili politici potrebbero quindi erogare ingenti sussidi senza acquisire una reale sovranità.
Nel terzo scenario, il protezionismo si intensifica. L'Europa inasprisce bruscamente le regole di origine e la Cina risponde con restrizioni commerciali o rende più difficile l'accesso a componenti e materie prime. I prezzi degli elettrodomestici aumentano, gli investimenti vengono rimandati e l'espansione della produzione di pompe di calore rallenta. I produttori europei ottengono una protezione a breve termine, ma subiscono le conseguenze di prodotti intermedi più costosi e potrebbero perdere l'accesso al mercato cinese. Questo scenario sarebbe ugualmente dannoso per il clima, i consumatori e l'industria.
La combinazione delle prime due strade è la più probabile. Le aziende cinesi creeranno reali capacità produttive in Europa, sfruttando al contempo i loro vantaggi in termini di costi globali grazie all'importazione di componenti. Il compito politico dell'Europa è quello di aumentare gradualmente la quota locale senza interrompere le catene di approvvigionamento. Il successo non si misura con l'apertura di un singolo stabilimento, ma piuttosto con lo sviluppo, nel corso degli anni, di un ecosistema indipendente di innovazione e fornitura.
La transizione energetica sta diventando una questione di proprietà
La ricerca da parte dei produttori cinesi di obiettivi di acquisizione europei non è un effetto collaterale sorprendente, ma una reazione logica alla nuova architettura di finanziamento. Quando i fondi pubblici sono più strettamente vincolati all'origine europea, i capitali internazionali si spostano verso i paesi in cui tale origine può essere raggiunta. L'UE ha quindi creato una leva potente, ma deve definire con precisione il risultato desiderato.
Se l'obiettivo è semplicemente quello di assemblare più dispositivi in Europa, gli investimenti cinesi possono raggiungere rapidamente tale scopo. Tuttavia, se l'obiettivo è la sovranità tecnologica, questo non è sufficiente. In tal caso, occorre prestare maggiore attenzione a compressori, elettronica di potenza, software, ricerca e controllo dei dati. La localizzazione di una linea di assemblaggio è visibile, ma il potere strategico risiede spesso nelle parti meno evidenti della catena del valore.
La migliore risposta per l'Europa non è né l'isolazionismo né l'ingenuità. Il continente dovrebbe accogliere i capitali cinesi laddove creino ulteriore sostanza industriale e porre dei limiti laddove tecnologie critiche, dati o strutture di mercato siano a rischio. Allo stesso tempo, le imprese europee devono aumentare la produttività, raggiungere volumi di produzione maggiori ed espandere costantemente i propri vantaggi in termini di qualità, integrazione dei sistemi e servizi.
La sola pompa di calore non determinerà il futuro climatico dell'Europa. Tuttavia, servirà da banco di prova per verificare se l'UE ha imparato dalle sue esperienze con l'industria solare, le batterie e le piattaforme digitali. Se si riuscirà a raggiungere una combinazione intelligente di libera concorrenza, creazione di valore a livello locale e controllo strategico, il coinvolgimento cinese potrà integrare la base industriale europea. Se, invece, verranno implementate solo etichette di origine formali e sussidi a breve termine, la prossima tecnologia chiave rischia di essere prodotta in stabilimenti europei ma non più sotto il controllo europeo.
Il tuo partner per lo sviluppo aziendale nei settori del fotovoltaico e dell'edilizia
Dai pannelli fotovoltaici sui tetti industriali ai parchi solari e ai parcheggi solari più grandi
☑️ La nostra lingua aziendale è l'inglese o il tedesco
☑️ NOVITÀ: Corrispondenza nella tua lingua madre!

Konrad Wolfenstein
Io e il mio team saremo lieti di essere a tua disposizione come tuo consulente personale.
Puoi contattarmi compilando il modulo di contatto qui [email protected]:o semplicemente chiamandomi al numero +49 7348 4088 965. Il mio indirizzo email è
Non vedo l'ora di iniziare il nostro progetto comune.