Nvidia, AMD o Micron: dove si annidano i maggiori rischi nel boom dell'IA? – Immagine creativa sul tema, con l'IA: Xpert.Digital
Titoli di semiconduttori sotto esame: quali profitti potrebbero sopravvivere al boom dell'intelligenza artificiale?
Basso rapporto prezzo/utili (P/E), alto rischio: quando le azioni delle aziende produttrici di semiconduttori sono davvero economiche?
Titoli azionari del settore dei chip sotto pressione: le differenze tra Nvidia, AMD e Broadcom
Il boom dell'intelligenza artificiale sta portando ai produttori di chip una forte crescita e profitti elevati, ma questo non rende automaticamente le loro azioni un buon investimento. Nvidia, AMD, Broadcom, Micron e SanDisk traggono profitto dalla domanda di potenza di calcolo, tecnologie di rete e storage in modi diversi. Allo stesso tempo, i loro modelli di business, i rischi e le fluttuazioni dei profitti differiscono considerevolmente.
Ecco perché rapporti prezzo/utili sorprendentemente bassi possono essere fuorvianti: spesso si basano su profitti previsti che non si sono ancora concretizzati e che possono variare in base alla domanda, ai prezzi o alla concorrenza. Per gli investitori, non si tratta solo di capire se un'azienda trarrà beneficio dall'espansione dell'IA. Ciò che conta è quanto profitto affidabile rimane dopo gli investimenti, i potenziali colli di bottiglia e la concorrenza, e se il prezzo delle azioni riflette già queste prospettive in modo eccessivamente ottimistico.
Titoli azionari del settore chip sotto pressione: quali profitti sopravvivranno al boom dell'intelligenza artificiale?
Il calo del prezzo delle azioni di un'azienda non la rende automaticamente economica. Allo stesso modo, l'aumento del prezzo delle azioni di un concorrente non dimostra che gli equilibri di potere economico si siano modificati in modo permanente. Questa distinzione è particolarmente importante nel settore dei semiconduttori: progressi tecnologici, interventi politici, investimenti multimiliardari e aspettative di profitto altamente volatili influenzano simultaneamente le valutazioni.
Nvidia, AMD, Broadcom, Micron e SanDisk rappresentano diverse modalità di trarre profitto dallo sviluppo dell'intelligenza artificiale: attraverso la potenza di calcolo, processori personalizzati, tecnologie di rete, memorie o supporti di archiviazione dati permanenti.
La questione economica cruciale, quindi, non è quale titolo azionario abbia registrato il calo o l'aumento maggiore di recente. Ciò che conta è quanto profitto affidabile rimanga dopo gli investimenti, la concorrenza e le potenziali delusioni della domanda. Un'analisi convincente deve distinguere tra un'azienda di successo, una tecnologia promettente e un prezzo delle azioni interessante. Queste tre caratteristiche possono coincidere, ma non necessariamente.
Il mercato azionario sta ridistribuendo le opportunità
Le recenti oscillazioni dei prezzi mostrano inizialmente una rivalutazione dei rischi: il 9 novembre 2026, Nvidia ha perso circa il cinque percento, mentre AMD ha guadagnato circa il 13 percento e Broadcom quasi il nove percento.
Tuttavia, ciò non implica necessariamente un corrispondente cambiamento nei ricavi o nelle quote di mercato. Una seduta di borsa non modifica i data center esistenti o le decisioni a lungo termine relative al software. Modifica principalmente il prezzo che gli investitori sono disposti a pagare per i risultati futuri attesi.
L'espressione spesso usata "una società ha perso miliardi in un solo giorno" è anch'essa economicamente imprecisa. Quando il prezzo di un'azione scende, la capitalizzazione di mercato dell'azienda inizialmente diminuisce. Ciò non si traduce automaticamente in un flusso di cassa in uscita pari a quello dell'azienda stessa. Le conseguenze operative si manifestano solo attraverso canali aggiuntivi, come maggiori difficoltà di finanziamento, compensi basati su azioni meno attraenti o una perdita di fiducia da parte dei clienti.
Al contrario, l'aumento del prezzo delle azioni non significa necessariamente un'opportunità di acquisto migliore. Se un titolo cresce più rapidamente rispetto alle aspettative realistiche sugli utili, diventa più costoso. Pertanto, la ricerca di un'alternativa a Nvidia può essere al contempo economicamente sensata e rischiosa dal punto di vista della valutazione.
Inoltre, l'aumento del prezzo delle azioni di AMD non è stato dovuto esclusivamente ai problemi del suo concorrente, ma è stato supportato anche da una valutazione positiva da parte degli analisti.
L'attività di Nvidia rimane eccezionalmente redditizia
I dati operativi finora raccolti non dipingono il quadro di un'azienda in difficoltà economiche: Nvidia ha realizzato un fatturato di 96,221 miliardi di dollari nel secondo trimestre dell'anno fiscale 2027, conclusosi il 26 luglio 2026, con un incremento del 106% rispetto all'anno precedente; il margine lordo ha raggiunto il 75% e l'utile operativo 63,734 miliardi di dollari.
Il settore dei data center ha contribuito con 89 miliardi di dollari, registrando una crescita del 117% rispetto all'anno precedente.
Questa scala illustra un duplice sviluppo. Da un lato, Nvidia vanta una redditività eccezionale. Dall'altro, l'azienda è fortemente concentrata economicamente su un complesso di investimenti il cui ulteriore sviluppo sta diventando sempre più cruciale.
Un margine lordo del 75% non significa che tre quarti del fatturato possano essere distribuiti liberamente agli azionisti. La differenza tra utile lordo e liquidità distribuibile include spese quali ricerca, amministrazione, imposte, investimenti e variazioni di crediti e scorte. Questa differenza può essere considerevole, soprattutto per le aziende in rapida crescita.
Nvidia ha previsto un fatturato di 108 miliardi di dollari per il terzo trimestre, con un margine di errore del due percento.
Una previsione di questo tipo indica la domanda prevista dal management, ma non rappresenta i ricavi già conseguiti. Pertanto, ai fini della valutazione, è necessario distinguere tra risultati effettivi, previsioni aziendali a breve termine e aspettative a lungo termine.
La leadership di mercato non riguarda solo le patatine
Oltre ai processori, l'offerta di Nvidia comprende tecnologie di rete, piattaforme complete e un ambiente software completo incentrato su CUDA e librerie specializzate.
Dal punto di vista economico, questa relazione è più importante delle prestazioni isolate di un singolo semiconduttore. Un cliente non acquista solo potenza di calcolo. Ha bisogno di un ambiente funzionante in cui i modelli possano essere sviluppati, gestiti e ulteriormente perfezionati.
Un concorrente, quindi, non deve vincere solo sul prezzo di acquisto. Deve anche compensare i potenziali costi di conversione, le spese di sviluppo aggiuntive e i rischi operativi. Se un acceleratore più economico richiede modifiche più consistenti o viene sottoutilizzato, il vantaggio di prezzo percepito può svanire.
Il parametro chiave è il costo totale della potenza di calcolo fornita in modo affidabile. Questo include hardware, elettricità, raffreddamento, rete, software, personale e utilizzo effettivo. Un sistema più costoso può risultare più economico se diventa produttivo più rapidamente o fornisce un numero maggiore di risultati utilizzabili.
Questo rapporto protegge un fornitore affermato, ma non lo rende invulnerabile. Maggiore è la spesa dei clienti, più forte diventa il loro incentivo a sviluppare alternative. Gli alti margini sono quindi sia espressione di una solida posizione di mercato, sia un invito per i concorrenti ad accaparrarsi una parte di questo valore aggiunto.
I rischi gestionali non sono cifre aziendali
Ulteriori incertezze derivano dalle accuse personali contro Jensen Huang, discusse pubblicamente, e da un'indagine sulla sua relazione con un'ex manager; il diffuso sospetto di spionaggio in questo contesto non è stato provato e Nvidia ha dichiarato di non avere, fino ad oggi, alcuna prova di violazione di segreti aziendali.
Questa distinzione è essenziale per un'analisi aziendale obiettiva. Un sospetto non deve essere trattato come una perdita economica comprovata. Allo stesso modo, una perdita di competitività tecnologica non può essere automaticamente dedotta da una cattiva condotta personale.
La rilevanza per il valore aziendale emerge quando si verificano conseguenze verificabili. Queste potrebbero includere cambiamenti nella gestione, oneri legali, carenze di sicurezza o deterioramento dei rapporti con i clienti. Finché l'entità e la frequenza di tali conseguenze non sono chiare, si tratta di un rischio aggiuntivo e non di una riduzione quantificabile dell'utile.
Questo caso, tuttavia, solleva una questione fondamentale: quanto dipende un'azienda da un singolo leader? Un fondatore forte può plasmare la strategia, la cultura aziendale e le relazioni commerciali. Questa stessa concentrazione può però trasformarsi in un rischio per la valutazione se la successione, il controllo e le strutture decisionali non sono sufficientemente consolidate a livello istituzionale.
Nel lungo periodo, quindi, non conta solo la qualità dell'amministratore delegato. Altrettanto importante è la capacità dell'azienda di essere gestita in modo affidabile anche in sua assenza quotidiana.
La Cina rimane un fattore di incertezza politica
La politica americana in materia di esportazioni non può essere ridotta alla semplice alternativa tra apertura totale e divieto totale: nel gennaio 2026, l'autorità statunitense competente ha indicato che alcuni prodotti, tra cui l'H200 di Nvidia e l'MI325X di AMD, sarebbero stati sottoposti a una revisione caso per caso in base a criteri di sicurezza.
Alla fine di maggio è stato inoltre chiarito che i requisiti di licenza per alcuni chip avanzati potrebbero avere ripercussioni anche sulle aziende cinesi al di fuori della Cina.
Da ciò derivano diverse valutazioni economiche. In primo luogo, l'accesso limitato al mercato può ridurre direttamente le opportunità di vendita. In secondo luogo, i prodotti appositamente adattati possono comportare costi di sviluppo aggiuntivi. In terzo luogo, esiste il rischio che le scorte e gli impegni di consegna perdano valore a causa di modifiche normative.
Nvidia non ha incluso i ricavi derivanti dai data center in Cina nelle sue previsioni di fatturato per il terzo trimestre dell'anno fiscale 2027 nel settore dei processori per computer.
Ciò limita la dipendenza di questa specifica previsione da un'apertura a breve termine del mercato cinese. Tuttavia, non elimina le conseguenze a lungo termine, come la perdita di rapporti con i clienti o un ecosistema tecnologico più frammentato a livello regionale.
AMD non è automaticamente un beneficiario protetto da normative più severe. Se le norme sull'esportazione prendono di mira specifiche tecniche o destinatari particolari, diversi fornitori americani potrebbero esserne interessati. Pertanto, i rischi politici non possono essere evitati in modo affidabile semplicemente passando da un produttore di chip statunitense a un altro.
AMD ha bisogno di scalare la crescita in modo redditizio
AMD ha registrato un fatturato totale di 13,377 miliardi di dollari nel terzo trimestre del 2026, con un incremento del 45% rispetto all'anno precedente; l'utile netto si è attestato intorno ai 2,4 miliardi di dollari, con un margine lordo del 54%.
Il settore dei data center è cresciuto del 97% rispetto all'anno precedente, raggiungendo circa 8,5 miliardi di dollari USA.
Questo sviluppo dimostra un notevole slancio. Tuttavia, non prova che AMD abbia già raggiunto la stessa posizione economica di Nvidia. Inoltre, il business dei data center di AMD comprende sia i processori server EPYC che gli acceleratori Instinct, il che significa che il fatturato totale del segmento non può essere equiparato al solo fatturato derivante dalle GPU per l'intelligenza artificiale.
Per AMD, un'opportunità significativa risiede nel fatto che i grandi clienti potrebbero desiderare un secondo fornitore ad alte prestazioni. Tale alternativa migliora il loro potere contrattuale e riduce la dipendenza da un unico fornitore.
Tuttavia, il valore economico di questo ruolo dipende dalle condizioni. Le quote di mercato acquisite tramite forti concessioni sui prezzi, un ampio sostegno o un forte aumento delle spese per lo sviluppo sono meno preziose delle quote di mercato con margini costantemente interessanti.
La questione cruciale, quindi, non è semplicemente la velocità di crescita di AMD. Il fattore decisivo è se i ricavi aggiuntivi, al netto di tutte le spese necessarie, garantiscano un ragionevole ritorno sul capitale investito.
Lo sfidante ha bisogno di qualcosa di più della semplice richiesta
Un fornitore emergente deve gestire contemporaneamente diverse attività. Ha bisogno di prodotti accattivanti, di capacità di consegna affidabili e di un ambiente che i clienti possano utilizzare senza sforzi eccessivi. Inoltre, lo sviluppo del prodotto deve procedere abbastanza rapidamente da evitare che il divario tecnologico si allarghi nuovamente.
Questo crea un ciclo di finanziamento complesso. I nuovi prodotti richiedono ingenti investimenti iniziali. L'aumento delle vendite può ripartire questi costi su un maggior numero di unità. Tuttavia, se il volume delle vendite è inferiore alle aspettative, la redditività di un programma di sviluppo si deteriora.
Per AMD, è quindi particolarmente importante che i progetti iniziali su larga scala si traducano in ordini ripetuti. Il successo delle prove non garantisce ancora un business sostenibile. Solo quando i clienti utilizzeranno i sistemi in modo produttivo, amplieranno le loro implementazioni e riordineranno la generazione successiva, l'accettazione tecnica si tradurrà in una solida posizione di mercato.
Anche la base clienti merita attenzione. La crescita è meno solida quando dipende in larga misura da pochi progetti. Una base più ampia di clienti economicamente indipendenti può ridurre il rischio di ritardi individuali.
Tuttavia, questo lavoro di sviluppo operativo potrebbe essere già in gran parte incorporato nel prezzo delle azioni. In tal caso, anche una buona crescita non è sufficiente. I risultati devono anche essere all'altezza delle aspettative riflesse nel prezzo delle azioni.
Broadcom beneficia di altri punti di leva
Broadcom ha realizzato un fatturato di 29,591 miliardi di dollari nel terzo trimestre dell'anno fiscale 2026, l'86% in più rispetto all'anno precedente; il flusso di cassa libero ha raggiunto i 13,665 miliardi di dollari, pari a circa il 46% del fatturato.
Le vendite di semiconduttori per l'intelligenza artificiale hanno raggiunto i 16,7 miliardi di dollari, con un aumento del 221% rispetto all'anno precedente; l'azienda ha indicato gli acceleratori specifici per i clienti e la tecnologia di rete come fattori chiave di tale crescita.
Ciò distingue la posizione economica dalla semplice concorrenza per lo stesso processore standard. I semiconduttori personalizzati possono essere adattati a carichi di lavoro specifici. La tecnologia di rete, a sua volta, collega le unità di elaborazione e consente loro di lavorare insieme.
Per i grandi operatori, tale specializzazione può risultare interessante se le attività ricorrenti si presentano su una scala sufficiente. In tal caso, gli elevati costi di sviluppo possono essere ripartiti su un grande volume di utilizzo.
L'altra faccia della medaglia è un maggiore impegno nei confronti dei singoli progetti e delle decisioni dei clienti. Se un cliente importante cambia la sua tempistica, abbandona un'architettura o si assume maggiori responsabilità di sviluppo, ciò può avere conseguenze significative.
Broadcom possiede inoltre un'importante divisione di software per infrastrutture, che nel trimestre in esame ha generato circa 8,75 miliardi di dollari, pari al 30% del fatturato del gruppo.
Questa combinazione amplia la base di ricavi. Tuttavia, non rende Broadcom indipendente dal comportamento di investimento dei grandi clienti del settore tecnologico.
I chip speciali modificano la distribuzione dei pagamenti
L'ascesa dei processori personalizzati non deve necessariamente ridurre il mercato complessivo della potenza di calcolo per l'intelligenza artificiale. Può, soprattutto, cambiare chi trae profitto da tale mercato.
Per un gestore di data center, il parametro rilevante non è il margine del fornitore di chip, bensì il beneficio economico derivante dalla propria infrastruttura. Se un processore specializzato è in grado di svolgere un'attività di uso frequente in modo più efficiente in termini di costi, aumenta l'incentivo a svilupparlo internamente o a stringere una partnership di sviluppo.
Questo porta a nuove considerazioni. Un chip più specializzato può essere efficiente ma meno flessibile nel rispondere ai modelli in continua evoluzione. Un acceleratore più universale può sembrare più costoso ma è in grado di gestire una gamma più ampia di attività.
La decisione economica dipende quindi dalla stabilità del carico di lavoro. Quanto più prevedibili sono le applicazioni e tanto più ampia è la loro portata, tanto più probabile è che le soluzioni specializzate risultino economicamente vantaggiose. Quanto più rapidamente cambiano modelli, processi e requisiti, tanto più preziosa diventa la flessibilità.
Per gli investitori, è fondamentale comprendere che un mercato dell'IA in crescita non garantisce automaticamente quote di profitto costanti. I vantaggi derivanti da una maggiore efficienza possono andare a beneficio dello sviluppatore di semiconduttori, del gestore del data center o del cliente finale. La sola crescita del fatturato non risolve questo quesito sulla distribuzione.
Il mercato dello stoccaggio non è un mercato unificato
Micron opera sia nel settore delle memorie DRAM che in quello delle memorie NAND; HBM si riferisce a memorie ad alta larghezza di banda, mentre gli SSD sono progettati per l'archiviazione di dati a lungo termine.
Dal punto di vista economico, RAM e storage di massa non dovrebbero essere considerati sinonimi. Svolgono funzioni diverse e non sono necessariamente soggetti alle stesse condizioni di domanda e offerta. Pertanto, un'elevata domanda per un tipo di storage particolarmente performante dice poco sulla redditività di tutti i prodotti di storage.
L'analisi considera anche se un prodotto è facilmente intercambiabile o richiede ampi adattamenti tecnici. Quanto più i prodotti sono comparabili, tanto più diretta sarà la concorrenza sui prezzi. Viceversa, tanto maggiori sono gli sforzi di qualificazione e i requisiti tecnici, tanto maggiore è il potenziale di differenziazione.
Tuttavia, un mix di prodotti più sofisticato non elimina automaticamente la natura ciclica della produzione. Gli alti profitti creano incentivi agli investimenti. Se diversi produttori espandono la capacità produttiva contemporaneamente, l'offerta aggiuntiva potrebbe in seguito soddisfare una domanda meno dinamica.
La questione cruciale, quindi, non è se l'IA necessiti di più spazio di archiviazione. Piuttosto, è quali tipologie di archiviazione rimarranno scarse, per quanto tempo durerà questa scarsità e quale percentuale dell'attuale capacità di guadagno rimarrà dopo il prossimo ampliamento della capacità.
🎯🎯🎯 Hub B2B basato sui dati come soluzione quasi interna


La soluzione quasi interna: come Xpert.Digital colma le lacune operative nel marketing e nelle vendite B2B – Smart Content-Driven Business - Immagine: Xpert.Digital
Xpert.Digital è un hub industriale B2B basato sui dati, guidato da Konrad Wolfenstein . L'azienda funge da soluzione esterna, quasi interna, per i partner industriali, colmando le lacune operative in marketing, contenuti e vendite, senza richiedere risorse aggiuntive al cliente.
Maggiori informazioni qui:
La strategia di Broadcom nella competizione per i chip personalizzati
La storia di Micron mette in guardia dal trarre conclusioni affrettate dalle esperienze passate
La portata delle variazioni degli utili è già dimostrata dal confronto tra due esercizi fiscali: il fatturato di Micron è aumentato da 25,111 miliardi di dollari nell'esercizio fiscale 2024 a 37,378 miliardi di dollari nel 2025, mentre l'utile netto è cresciuto da 778 milioni di dollari a 8,539 miliardi di dollari.
L'utile ha reagito in modo molto più marcato rispetto al fatturato. Questa relazione è cruciale per le aziende ad alta intensità di capitale. Se nel breve termine una parte consistente dei costi non aumenta o diminuisce nella stessa proporzione dei ricavi, le variazioni di prezzo possono incidere in modo sproporzionato sugli utili.
Questo è vantaggioso durante una fase di crescita. Un migliore utilizzo della capacità produttiva e prezzi di vendita più elevati possono incrementare rapidamente la redditività. Durante una fase di recessione, lo stesso meccanismo funziona in senso opposto.
Pertanto, è problematico utilizzare un utile annuo particolarmente elevato come base permanente per la stima dei guadagni senza un'adeguata verifica. L'utile dichiarato potrebbe essere corretto, ma fornirebbe comunque poche informazioni su quanto effettivamente guadagnato nell'arco di un intero ciclo di mercato.
Per Micron, pertanto, il mix di prodotti, le esigenze di investimento, l'impegno di capitale e il bilancio devono essere considerati congiuntamente. Una maggiore quota di prodotti di archiviazione sofisticati può migliorare le prestazioni economiche. Tuttavia, la possibilità che ciò si traduca in un modello di business permanentemente meno volatile dovrà essere dimostrata in diverse fasi di mercato.
SanDisk ha bisogno di una revisione a parte
L'obiettivo principale di SanDisk è lo sviluppo del mercato delle memorie NAND; la valutazione in questione è pari a circa 2,6 volte l'utile annuo previsto per il 2028.
Una cifra del genere può apparire eccezionalmente favorevole. Tuttavia, può anche indicare che il mercato ritiene che i profitti attesi non siano sostenibili.
Quando si parla di archiviazione permanente, è fondamentale distinguere tra la crescente domanda di dati e l'aumento della redditività dei produttori. Una maggiore quantità di dati archiviati non si traduce necessariamente in maggiori profitti se il prezzo per unità di archiviazione diminuisce più rapidamente dei costi di produzione.
I progressi tecnologici hanno anche un duplice effetto. Possono ridurre i costi e migliorare la posizione competitiva. Allo stesso tempo, possono aumentare l'offerta disponibile e quindi innescare pressioni sui prezzi.
Una valutazione affidabile richiede quindi più della semplice ipotesi che in futuro il mondo genererà più dati. È necessario esaminare come i prezzi di vendita, i costi, la qualità dei prodotti e gli investimenti si evolvono in relazione tra loro.
Pertanto, Micron e SanDisk non dovrebbero essere considerate investimenti economicamente equivalenti solo in virtù dei loro bassi rapporti prezzo/utili previsti. Le rispettive combinazioni di prodotti e la dipendenza da specifici mercati di archiviazione possono portare a risultati significativamente diversi.
Il rapporto prezzo/utili (P/E) cela le sue ipotesi
Per Micron, si discute di un rapporto prezzo/utili (P/E) di circa tre, basato sugli utili previsti per il 2028; per SanDisk, il valore corrispondente è intorno a 2,6 e per Nvidia intorno a nove.
Questi valori non sono caratteristiche immutabili delle aziende. Dipendono dal prezzo delle azioni utilizzato, dallo stato attuale delle previsioni e dalla definizione di profitto. Senza questo contesto, si crea una falsa percezione di precisione.
Inoltre, occorre considerare l'orizzonte temporale della previsione. Un utile previsto per il 2028 non rappresenta un surplus già realizzato. Esso include ipotesi sulla domanda, la quota di mercato, i prezzi, i costi e, eventualmente, anche il riacquisto di azioni proprie.
Un basso rapporto prezzo/utili (P/E) può quindi significare diverse cose. Il titolo potrebbe essere effettivamente sottovalutato. Tuttavia, il mercato potrebbe anche aspettarsi un calo significativo degli utili o avere poca fiducia nelle previsioni sottostanti.
La distinzione tra un'azienda sottovalutata e un anno con utili favorevoli è particolarmente importante. Chiunque valuti un titolo ciclico con un utile annuo eccezionalmente elevato può presumere un'elevata capacità di guadagno che non è economicamente replicabile.
La domanda successiva corretta, quindi, non è perché il mercato azionario valuti un'azione a tre volte i suoi utili. È, prima di tutto, quali utili sarebbero realistici in condizioni meno favorevoli.
Piccoli errori di previsione cambiano molto
Il meccanismo può essere illustrato senza una specifica previsione di prezzo. Se l'utile effettivo si dimezza rispetto all'utile previsto, il rapporto prezzo/utili (rapporto P/E) raddoppia, supponendo che il prezzo delle azioni rimanga invariato. Tre diventa sei e 2,6 diventa 5,2.
Questo di per sé non significa necessariamente che si tratti di un cattivo investimento. Il problema sorge quando, contemporaneamente, diminuisce anche la valutazione della sua redditività a lungo termine. In tal caso, il mercato potrebbe non solo aspettarsi un rendimento inferiore, ma anche accettare un multiplo di valutazione più basso.
Entrambi gli effetti si rafforzano a vicenda. Se l'utile sottostante diminuisce di un quarto e il fattore di valutazione accettato diminuisce contemporaneamente di un quinto, il valore calcolato risulta inferiore del 40%. Si tratta di una mera analisi di sensitività e non di una previsione per nessuno dei titoli menzionati.
È possibile anche l'effetto opposto. Se gli utili si rivelano più consistenti del previsto, sia le maggiori aspettative di profitto sia un rapporto prezzo/utili (P/E) più elevato possono sostenere il prezzo delle azioni.
Ecco perché considerare semplicemente una cifra bassa isolatamente non è sufficiente. La questione cruciale è se il prezzo attuale offra un margine di sicurezza sufficiente contro eventuali delusioni realistiche.
La qualità del profitto determina la comparabilità
Le aziende non adeguano i propri risultati in modo del tutto uniforme: Nvidia include i compensi basati su azioni nei suoi dati rettificati dal primo trimestre dell'anno fiscale 2027, mentre Broadcom continua a escludere tali spese da alcuni risultati rettificati.
Ciò significa che due indici di redditività con nomi simili possono avere composizioni economiche sottostanti differenti. Un confronto basato sul rapporto prezzo/utili (P/E) ha senso solo se gli utili sottostanti sono comparabili.
La remunerazione basata su azioni non comporta necessariamente un esborso di cassa immediato. Tuttavia, può comunque generare costi economici per gli azionisti esistenti, ad esempio attraverso la diluizione del capitale o il riacquisto di azioni proprie finalizzato a compensare tale diluizione.
Anche le plusvalenze da investimenti, le svalutazioni sulle acquisizioni e gli effetti fiscali speciali richiedono un'analisi differenziata. Non ogni rettifica è inammissibile, ma non ogni spesa esclusa è economicamente irrilevante.
Un'analisi approfondita prende quindi in considerazione simultaneamente diversi livelli: utile dichiarato, utile rettificato, flusso di cassa operativo e flusso di cassa libero. Se questi dati mostrano una buona correlazione su un periodo più lungo, l'affidabilità delle informazioni sugli utili aumenta. Deviazioni più consistenti non sono automaticamente motivo di allarme, ma dovrebbero essere spiegabili.
La crescita può immobilizzare la liquidità
Nel secondo trimestre dell'anno fiscale 2027, Nvidia ha registrato un utile netto di 59,688 miliardi di dollari, un flusso di cassa operativo di 24,077 miliardi di dollari e un flusso di cassa libero di 21,341 miliardi di dollari.
Nello stesso periodo, un significativo aumento dei crediti, tra gli altri fattori, ha inciso negativamente sul flusso di cassa operativo.
Questa discrepanza è analiticamente rilevante, ma non è automaticamente indice di una scarsa performance aziendale. Durante i periodi di forte crescita, le consegne possono aumentare più rapidamente degli incassi. In questi casi, parte del successo si manifesta inizialmente sotto forma di crediti anziché di liquidità disponibile.
Il fattore decisivo è l'evoluzione della situazione. Se i crediti vengono pagati secondo i termini contrattuali, il ritardo può essere risolto. Tuttavia, se i termini di pagamento si allungano in modo permanente o se il capitale immobilizzato nei debiti aumenta più rapidamente della crescita aziendale, la qualità della crescita ne risentirà.
Lo stesso vale per le scorte. Le scorte possono essere necessarie per garantire la capacità di consegna. Tuttavia, possono anche rappresentare un rischio se i prodotti diventano rapidamente obsoleti dal punto di vista tecnologico o se la domanda si indebolisce.
Una valutazione accurata, quindi, non si limita a chiedersi di quanto aumenteranno le entrate. Si chiede anche quanto capitale aggiuntivo dovrà essere immobilizzato per generare tali entrate e con quale affidabilità i crediti risultanti potranno essere convertiti in liquidità.
I clienti devono guadagnarsi il loro investimento
Il calcolo cruciale avviene con gli acquirenti dell'infrastruttura. Un fornitore di chip può annunciare risultati eccellenti, mentre i suoi clienti non sanno ancora se i loro investimenti produrranno un ritorno sufficiente.
Affinché la crescita sia sostenibile, la redditività per i clienti è quindi fondamentale. I data center devono giustificare le proprie spese attraverso maggiori ricavi, costi inferiori o un vantaggio strategicamente rilevante.
Occorre distinguere tra utilizzo e disponibilità a pagare. Un'applicazione può essere utilizzata frequentemente e generare comunque pochi ricavi se la concorrenza impone prezzi bassi o se l'implementazione rimane costosa.
Anche i guadagni in termini di produttività devono essere quantificabili. Se un sistema di intelligenza artificiale consente di risparmiare tempo di lavoro, si ottiene un vantaggio economico solo se questo tempo può essere utilizzato in modo efficace e se i costi di monitoraggio, integrazione ed errori non annullano i benefici.
Per l'industria dei semiconduttori, quindi, il numero di nuove applicazioni non è l'unico fattore importante. Ciò che conta è se un numero sufficiente di applicazioni generi un beneficio economico sostanziale. Solo allora si genererà una domanda di investimenti, basata meno sulle aspettative e più sui rendimenti effettivi.
L'efficienza può rafforzare o indebolire la domanda
Chip più potenti e software migliori possono ridurre il costo di un'applicazione di intelligenza artificiale. Tuttavia, ciò non significa automaticamente che saranno necessari più o meno semiconduttori in generale.
Se la riduzione dei costi espande significativamente l'utilizzo, la domanda complessiva può aumentare nonostante una maggiore efficienza. Le aziende potrebbero automatizzare ulteriori attività o implementare modelli più complessi in modo economicamente vantaggioso.
Se, tuttavia, l'utilizzo aggiuntivo rimane limitato, lo stesso guadagno in termini di efficienza può ridurre la necessità di nuovo hardware. Un operatore potrebbe quindi aver bisogno di un minor numero di sistemi per soddisfare una determinata domanda.
Questa distinzione è cruciale per gli investitori. Il progresso tecnologico è generalmente prezioso per gli utenti, ma non si traduce necessariamente nella stessa misura per tutti i fornitori.
Anche la distribuzione all'interno dell'infrastruttura può variare. Una maggiore potenza di calcolo può creare nuove esigenze in termini di archiviazione o trasmissione dati. Viceversa, un'architettura di modello modificata può alleggerire il carico sui singoli componenti che in precedenza scarseggiavano.
La prospettiva più appropriata non è quindi né un ottimismo indiscriminato né la convinzione di un inevitabile collasso. Occorre invece esaminare come efficienza, crescita dell'utilizzo e prezzi influenzino complessivamente i ricavi e i margini delle rispettive aziende.
L'elettricità sta diventando un collo di bottiglia per l'economia
L'Agenzia Internazionale dell'Energia prevede che la domanda globale di elettricità per i data center raggiungerà circa 950 terawattora entro il 2030, ovvero circa il tre percento del consumo globale di elettricità; si prevede una crescita particolarmente forte per i data center progettati specificamente per l'intelligenza artificiale.
Si tratta di una previsione e il valore totale menzionato non include esclusivamente le applicazioni di intelligenza artificiale.
Inoltre, dal punto di vista economico non è tanto la media globale quanto la disponibilità locale. Un data center necessita di energia elettrica in una posizione specifica, con una capacità di connessione sufficiente e una fornitura affidabile.
Ciò può causare ritardi. Un operatore potrebbe disporre dei finanziamenti e aver ordinato l'hardware, ma non essere in grado di utilizzarlo in modo produttivo senza un'adeguata alimentazione elettrica e un sistema di raffreddamento. Per i fornitori, un simile collo di bottiglia può tradursi in vendite posticipate anziché in una perdita di domanda.
Allo stesso tempo, aumentano le esigenze di pianificazione degli investimenti. Se le infrastrutture entrano in funzione in un secondo momento, la generazione di ricavi inizia più tardi, mentre alcuni costi sono già stati sostenuti.
Pertanto, nella valutazione delle aziende produttrici di chip, non è rilevante solo la domanda di processori. Altrettanto importante è la rapidità con cui è possibile predisporre l'intero ambiente necessario affinché questi processori possano operare in modo economicamente vantaggioso.
Il riacquisto di azioni proprie non crea automaticamente valore
Nel trimestre in esame, Nvidia ha restituito circa 26 miliardi di dollari agli azionisti tramite riacquisto di azioni proprie e dividendi.
Tali dividendi possono aumentare l'attrattiva di un titolo azionario, ma non sostituiscono una sana gestione operativa. Il riacquisto di azioni proprie crea valore principalmente quando l'azienda acquista le proprie azioni a un prezzo inferiore al loro valore economico, senza sacrificare investimenti più importanti o riserve di liquidità necessarie.
Una diminuzione del numero di azioni può anche aumentare gli utili per azione senza un corrispondente aumento dell'utile complessivo. Pertanto, l'analisi dovrebbe distinguere tra progresso operativo ed effetto puramente matematico di una variazione del numero di azioni.
Si raccomanda particolare cautela nei confronti delle aziende cicliche. Gli elevati profitti durante una fase di crescita possono indurre le aziende a effettuare ingenti riacquisti di azioni proprie. Se in seguito si verifica una recessione, le riserve finanziarie potrebbero risultare insufficienti.
Un'opzione di riacquisto non equivale all'effettivo acquisto di azioni proprie. Inizialmente, crea un certo grado di flessibilità. L'utilizzo di tale flessibilità e la sua convenienza economica dipendono dalla liquidità, dalle esigenze di investimento e dal prezzo delle azioni.
I riacquisti di azioni proprie sono quindi uno strumento di allocazione del capitale. La loro mera esistenza non costituisce di per sé una prova di sottovalutazione.
I tre sviluppi richiedono valutazioni differenti
Un'analisi significativa dovrebbe prendere in considerazione diversi sviluppi economicamente plausibili, anziché considerare una singola previsione di profitto come certa.
In uno scenario favorevole, l'utilizzo dell'intelligenza artificiale cresce rapidamente, i clienti ottengono ricavi sufficienti dalle sue applicazioni e l'espansione delle infrastrutture procede senza grossi intoppi. In una situazione del genere, investimenti consistenti potrebbero rimanere sostenibili per un periodo prolungato. Tuttavia, il fattore cruciale sarebbe la capacità dei fornitori di mantenere i propri vantaggi competitivi e margini di profitto.
In uno scenario di sviluppo moderato, la domanda continua a crescere, ma meno rapidamente di quanto sperato. Il miglioramento dell'efficienza, l'aumento della concorrenza e un comportamento di investimento più cauto limitano la crescita degli utili. In questo contesto, un'azienda solida può rivelarsi un titolo azionario deludente se il suo prezzo delle azioni aveva precedentemente anticipato una performance significativamente migliore.
In uno scenario sfavorevole, la concomitanza di progetti ritardati, finanziamenti più deboli e aumento della capacità produttiva potrebbe comportare il rinvio degli ordini, riduzioni di prezzo e revisioni significative delle previsioni di profitto.
Questa analisi non è una distribuzione previsionale. Serve a testare la robustezza di una valutazione. Un punto di ingresso interessante non dovrebbe funzionare solo nello scenario più favorevole. Maggiore è il divario tra le aspettative ottimistiche e le ipotesi di rendimento conservative, più importante diventa il prezzo pagato.
Cinque aziende, diversi stress test
Per Nvidia, il fattore economico chiave è la sostenibilità della sua eccezionale redditività. Una piattaforma solida può giustificare profitti elevati. Tuttavia, le valutazioni devono anche tenere conto del fatto che i clienti stanno rivedendo le proprie spese e che i concorrenti stanno sfidando margini di profitto altrettanto interessanti.
L'obiettivo di AMD è una crescita redditizia su larga scala. La crescita raggiunge il suo pieno potenziale solo quando genera una domanda ricorrente, una base di clienti più ampia e un adeguato ritorno sull'investimento.
Broadcom deve valutare la stabilità dei suoi rapporti e programmi nel settore dei semiconduttori personalizzati. Elevati volumi di progetto possono creare opportunità significative, ma aumentano anche l'importanza delle singole decisioni dei clienti.
In Micron, la valutazione dipende in modo significativo dalla percentuale di potenziale di guadagno che rimane intatta durante un ciclo di vita dello storage. Profitti eccezionalmente elevati non dovrebbero essere automaticamente considerati la norma.
Per SanDisk, il fattore cruciale è se lo sviluppo del business NAND consenta un ritorno sull'investimento sostenibile e interessante. Un rapporto prezzo/utili (P/E) previsto molto basso è convincente solo se gli utili sottostanti sono sufficientemente solidi.
Ciò si traduce in profili di investimento differenti. Le aziende non possono essere ridotte in modo significativo a una classifica che consideri solo le perdite di prezzo delle azioni o i rapporti prezzo/utili previsti.
Quando un investimento ha senso dal punto di vista economico
Un prezzo di acquisto interessante deve essere commisurato all'incertezza dell'attività. Quanto meno affidabili sono gli utili a lungo termine, tanto maggiore dovrebbe essere il divario tra il prezzo pagato e una valutazione aziendale determinata in modo prudente.
A questo punto, diverse questioni risultano cruciali. Quali profitti rimangono quando la domanda è più debole? Quanto denaro deve essere investito regolarmente in nuovi prodotti e capacità produttive? Quanto dipende il successo dai singoli clienti, dalle decisioni politiche o da un breve periodo di superiorità tecnologica?
Altrettanto importante è la prospettiva temporale. Un'azienda può avere successo nel lungo termine e rimanere sopravvalutata nel breve termine. Al contrario, un titolo azionario sotto pressione economica può diventare attraente se il suo bilancio è sufficientemente stabile e il prezzo riflette già ipotesi molto prudenti.
La logica, quindi, è che né la maggiore variazione del prezzo delle azioni né il rapporto prezzo/utili (P/E) previsto più basso costituiscono l'argomento d'acquisto più convincente. Un fattore determinante è la combinazione di una posizione competitiva comprensibile, una solida qualità degli utili, esigenze di investimento sostenibili e un prezzo che rimanga accettabile anche in caso di risultati deludenti.
Non è necessario che il boom dell'intelligenza artificiale si concluda perché i singoli titoli dei produttori di semiconduttori deludano le aspettative. È sufficiente che le performance effettive siano inferiori alle previsioni incorporate nei prezzi. Ecco perché esaminare le ipotesi sugli utili è più importante che cercare l'indicatore di valutazione più eclatante.
📈🚀 Dalla visibilità alla fiducia 👀🤝 Il tuo percorso scalabile con Xpert.Digital

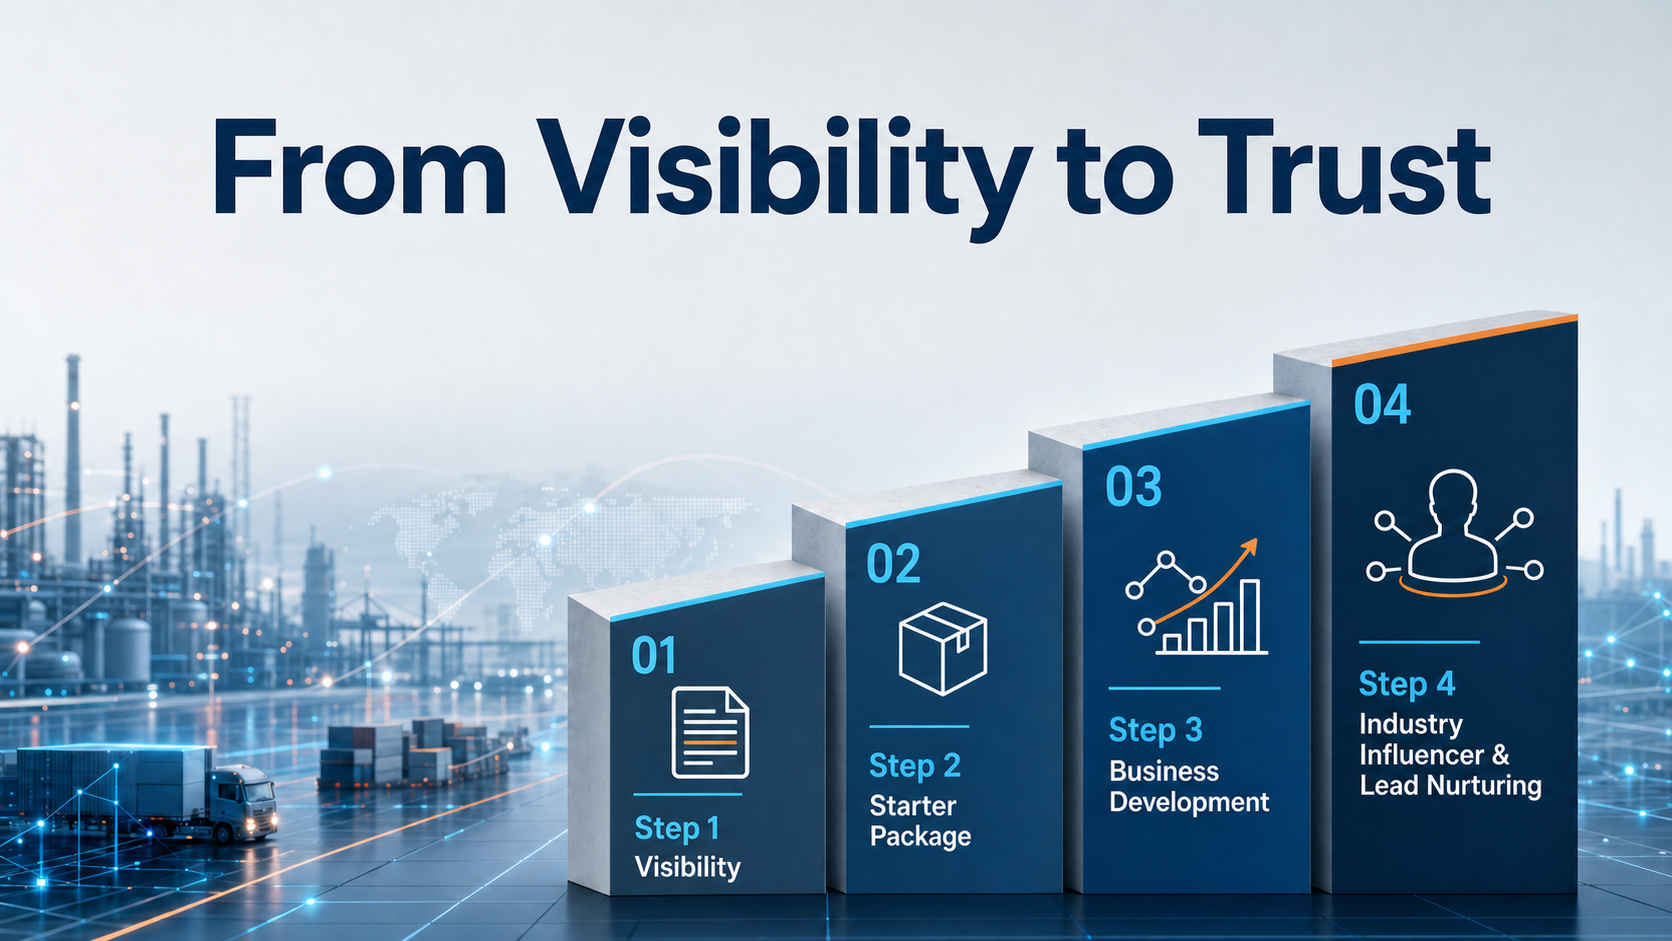
Dalla visibilità alla fiducia: il tuo percorso scalabile con Xpert.Digital - Immagine: Xpert.Digital
Nel settore B2B industriale, le relazioni commerciali durature raramente nascono dall'oggi al domani. Si sviluppano gradualmente, attraverso la visibilità, la rilevanza professionale, i punti di contatto ricorrenti e la crescente fiducia. Il modello a 4 fasi di Xpert.Digital affronta proprio questo aspetto: offre un percorso strutturato che inizia con un punto di ingresso gestibile e può evolversi in una collaborazione più profonda per lo sviluppo del business, se necessario.
Anziché affidarsi a roboanti promesse di marketing, questo modello mette al centro la relazione. Le aziende partono da parametri chiaramente definiti e facilmente calcolabili, per poi decidere, in base alla propria esperienza, fino a che punto desiderano ampliare la collaborazione. Un fattore chiave per questo processo di costruzione della fiducia senza interruzioni: la piattaforma evita completamente le fastidiose pubblicità, in modo che l'attenzione editoriale rimanga focalizzata esclusivamente sulla competenza delle aziende.
Maggiori informazioni qui:
Il tuo partner globale per il marketing e lo sviluppo aziendale
☑️ La nostra lingua aziendale è l'inglese o il tedesco
☑️ NOVITÀ: Corrispondenza nella tua lingua madre!

Konrad Wolfenstein
Io e il mio team saremo lieti di essere a tua disposizione come tuo consulente personale.
Puoi contattarmi compilando il modulo di contatto qui wolfenstein@xpert.digital:o semplicemente chiamandomi al numero +49 7348 4088 965. Il mio indirizzo email è
Non vedo l'ora di iniziare il nostro progetto comune.