La rinascita della Germania inizia con il disincanto del vecchio modello di successo: un percorso verso il rinnovamento economico
Pre-release di Xpert

Disponibile in 27 lingue 📢
Preferisco Xpert.Digital su GoogleⓘPubblicato il: 4 ottobre 2026 / Aggiornato il: 4 ottobre 2026 – Autore: Konrad Wolfenstein
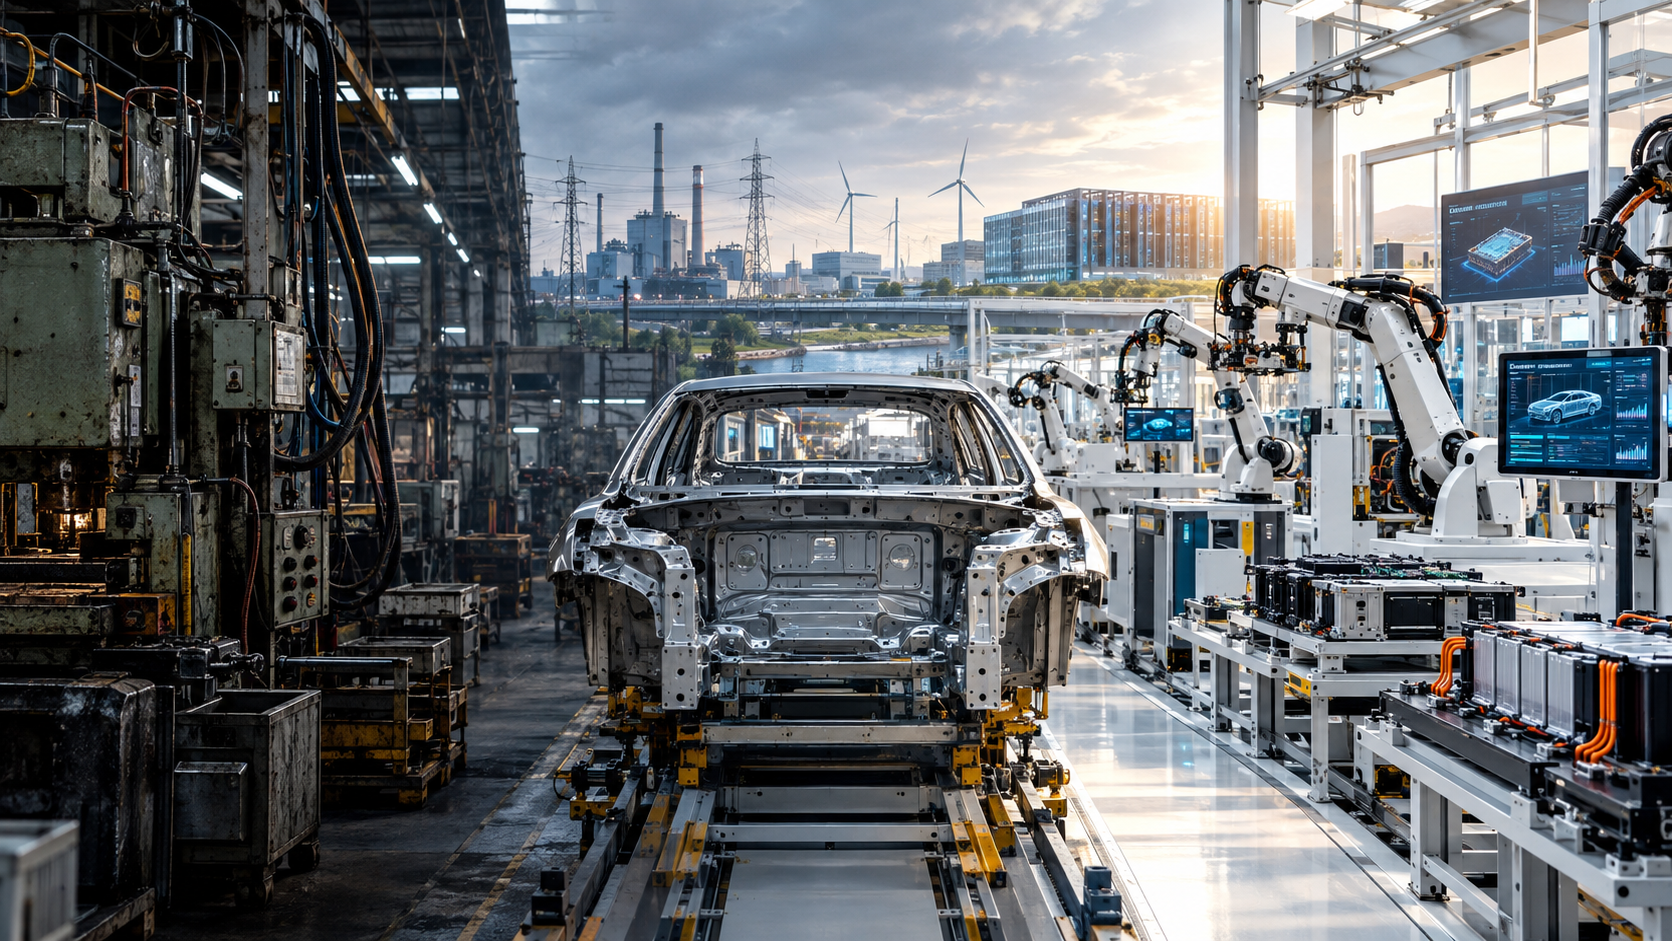
La rinascita della Germania inizia con il disincanto del vecchio modello di successo: un percorso verso il rinnovamento economico – un'immagine creativa sul tema, con l'intelligenza artificiale: Xpert.Digital
Riforme per il futuro: la trasformazione strutturale della Germania sotto i riflettori
Dalla crisi all'opportunità: le sfide industriali della Germania
Il percorso verso la ripresa: prezzi dell'energia e burocrazia – la posizione geografica della Germania è un fattore determinante nella transizione
Le attuali difficoltà economiche non sono un fenomeno temporaneo, bensì l'espressione di un profondo riallineamento strutturale del modello economico. Per decenni, il Paese ha beneficiato di un solido settore industriale, prezzi energetici favorevoli e una stretta integrazione con i mercati globali. Ma i tempi sono cambiati: gli alti costi del lavoro, le sfide demografiche, il ritardo digitale e le tensioni geopolitiche stanno mettendo a dura prova l'economia tedesca.
Sebbene gli attuali dati economici possano suggerire una ripresa, ciò non deve oscurare i problemi esistenti. La crescita si basa spesso sulla spesa pubblica piuttosto che su solide fondamenta economiche. Aziende come Volkswagen esemplificano le difficoltà derivanti da un modello di business obsoleto. Riforme coraggiose sono essenziali per salvaguardare la competitività e avviare la ripresa. La Germania non deve solo ottimizzare i suoi processi industriali, ma anche creare il quadro favorevole all'innovazione, agli investimenti e alla manodopera qualificata. Solo allora il Paese potrà tornare a essere un polo di attrazione per le imprese e l'industria.
Non è il declino ad essere inevitabile, bensì il fallimento in assenza di una volontà radicale di riforma
La Germania non sta attraversando una tipica recessione economica che si risolverà con tassi d'interesse più bassi, aumento della spesa pubblica e un po' più di ottimismo. Il Paese sta invece affrontando un riallineamento strutturale del suo modello economico. Per decenni, il suo successo si è basato su un settore industriale altamente performante, un'energia relativamente economica, stretti legami con la Cina, mercati globali aperti, prodotti tecnologicamente all'avanguardia e un governo affidabile. Molti di questi prerequisiti ora si applicano solo in misura limitata o non si applicano affatto. Allo stesso tempo, sono emersi nuovi oneri: pressione demografica, costi del lavoro elevati, lentezza delle procedure di autorizzazione, un sistema fiscale e di trasferimenti complesso, comuni sovraccarichi, ritardi digitali e crescente frammentazione geopolitica.
La situazione è grave, ma tutt'altro che disperata. La Germania possiede ancora un ingente patrimonio di capitale industriale, professionisti altamente qualificati, efficienti organizzazioni di ricerca, solide medie imprese, marchi riconosciuti a livello globale e una posizione centrale all'interno del mercato unico europeo. Il problema, quindi, non risiede nella mancanza di sostanza economica, bensì nella capacità, ormai in declino, di trasformare rapidamente la sostanza esistente in nuovi prodotti, modelli di business scalabili e investimenti produttivi. È proprio qui che risiede il vero pericolo: la Germania è ancora abbastanza forte da respingere le pressioni per le riforme, ma già troppo debole per permettersi ulteriori anni di esitazione.
L'ascesa maschera l'erosione strutturale
A prima vista, i dati economici per il 2026 sembrano rassicuranti. Dopo due anni di forte debolezza e una crescita reale di appena lo 0,2% nel 2025, si prevede una ripresa della produzione economica. Nell'autunno del 2026, le principali previsioni per l'intero anno si attestavano tra l'1,1% e l'1,3%. Questo miglioramento è benvenuto, ma non deve essere confuso con una ripresa duratura. Una parte significativa della crescita deriva dalla spesa pubblica, dai programmi infrastrutturali, dagli investimenti nella difesa, dagli incentivi fiscali e da una domanda interna più stabile. Il commercio estero, che in passato rappresentava un pilastro fondamentale della crescita tedesca, sta fornendo un impulso debole o addirittura negativo.
La distinzione cruciale sta nella differenza tra crescita ciclica e crescita potenziale. La crescita ciclica indica la capacità di un'economia di riprendersi da un periodo di debolezza nel breve termine. La crescita potenziale, invece, descrive la rapidità con cui un'economia può crescere in modo sostenibile senza creare nuovi squilibri. È proprio qui che risiede il problema principale della Germania. Le stime attuali per la crescita potenziale della produzione si attestano solo su pochi decimi di punto percentuale. Senza riforme, la crescita potrebbe arrestarsi quasi completamente entro la fine del decennio. Una ripresa temporanea rappresenterebbe quindi solo una fase di recupero all'interno di un percorso di crescita a lungo termine sempre più appiattito.
Questa diagnosi spiega perché il sentiment economico e la performance economica effettiva possano temporaneamente divergere. Anche se gli ordini aumentano, i consumatori tornano a spendere di più e gli investimenti pubblici riprendono, permangono costi operativi elevati, scarsi incrementi di produttività e una contrazione dell'offerta di lavoro. Un'economia più forte concede tempo, ma non sostituisce le riforme. Nel peggiore dei casi, può persino eliminare la pressione politica ad agire prima che i problemi di fondo siano risolti.
Volkswagen rappresenta la prova del nove per il modello industriale
Volkswagen è un esempio emblematico della crisi industriale tedesca, poiché quasi tutti i conflitti del Paese si concentrano all'interno dell'azienda. Tra questi figurano gli elevati costi fissi, le complesse strutture aziendali, l'influenza politica, gli esigenti contratti collettivi, le strategie tecnologiche parallele, la crescente pressione competitiva della Cina, i progetti software impegnativi, le nuove barriere commerciali e la costosa transizione verso l'elettromobilità. L'azienda non è debole perché non riesce a costruire automobili, ma perché la logica economica del suo precedente modello di successo non funziona più in modo affidabile.
I dati illustrano la pressione. Mentre Volkswagen ha realizzato un fatturato di circa 321,9 miliardi di euro nel 2025, il suo utile operativo è sceso a circa 8,9 miliardi di euro, con un calo di oltre la metà. Il margine operativo sul fatturato è diminuito dal 5,9% al 2,8%. Oneri straordinari, dazi statunitensi, effetti valutari e l'adeguamento della strategia di prodotto di Porsche hanno giocato un ruolo significativo in questo. Tuttavia, anche dopo aver tenuto conto di questi fattori, la redditività è rimasta al di sotto del livello richiesto a una multinazionale ad alta intensità di capitale per giustificare investimenti sostanziali in batterie, software, architetture elettroniche, nuove piattaforme e ammodernamenti degli stabilimenti.
Il caso Volkswagen non è quindi la prova dell'inevitabile declino dell'industria tedesca, bensì del pericoloso ritardo nell'attuazione dei necessari adeguamenti. Troppe varianti, marchi, piattaforme e fasi decisionali aumentano i costi e rallentano i processi. Allo stesso tempo, è necessario sfruttare appieno la capacità produttiva degli stabilimenti, salvaguardare i posti di lavoro e tenere conto degli interessi regionali. Quella che da un punto di vista aziendale appare come una semplificazione coerente si trasforma rapidamente in un conflitto politico e sociale. Questa stessa tensione caratterizza l'intero panorama industriale: la Germania spesso sa quali cambiamenti sono necessari, ma non dispone di un quadro sufficientemente solido per distribuire rapidamente costi, rischi e transizioni.
La lezione fondamentale, quindi, non è che la Germania debba salvare la Volkswagen. Piuttosto, il Paese deve creare le condizioni affinché anche una grande multinazionale industriale possa prendere decisioni più rapide, produrre in modo più efficiente in termini di costi e scalare in modo redditizio le nuove tecnologie. Le aziende stesse restano responsabili di questo processo. La politica di localizzazione non deve perpetuare strutture inefficienti. Deve facilitare gli investimenti, favorire la concorrenza e garantire la sicurezza sociale durante i cambiamenti strutturali, senza tuttavia imporne l'esito.
L'ascesa della Cina pone fine alla comoda divisione del lavoro
Il precedente modello di cooperazione tedesco-cinese era semplice ed eccezionalmente redditizio: le aziende tedesche vendevano veicoli, macchinari, prodotti chimici e attrezzature di alta qualità a un mercato in rapida crescita. In cambio, la Cina forniva beni di consumo e prodotti intermedi a basso costo. Questa divisione del lavoro è ormai superata. Le aziende cinesi non sono più solo fornitori economicamente vantaggiosi in numerosi settori, ma anche concorrenti tecnologicamente avanzati. Ciò è particolarmente evidente nei settori dei veicoli elettrici, delle batterie, dell'energia solare, dell'elettronica di potenza, delle piattaforme digitali e, sempre più spesso, anche dell'ingegneria meccanica.
Nel mercato automobilistico cinese, entro il 2025 quasi il 55% dei veicoli di nuova immatricolazione sarebbe stato elettrico. In un solo anno, sono state vendute oltre 13 milioni di auto elettriche. Per il 2026 era prevista una quota di circa il 60%. Allo stesso tempo, già nel 2025 sette veicoli elettrici su dieci in Cina risultavano più economici di un veicolo medio comparabile con motore a combustione interna. Questo ha cambiato radicalmente il panorama competitivo. I produttori tedeschi non si trovano più a confrontarsi solo con fornitori low-cost sostenuti dallo Stato, ma con multinazionali altamente integrate, dotate di ampi mercati interni, cicli di sviluppo brevi, competenze interne nel settore delle batterie, software ad alte prestazioni e strategie di prezzo aggressive.
Il mercato cinese si è quindi trasformato da fonte di reddito in un banco di prova strategico. I fornitori tedeschi devono sviluppare più rapidamente prodotti locali, adattarsi in modo più efficace agli ecosistemi software cinesi e, al contempo, impedire che le competenze tecnologiche chiave si trasferiscano completamente fuori dall'Europa. A ciò si aggiunge la crescente pressione sulle esportazioni. Quando il mercato interno cinese si è indebolito nel 2026, i produttori cinesi hanno aumentato significativamente le esportazioni di veicoli. I modelli elettrici hanno svolto un ruolo particolarmente importante in questo contesto. La concorrenza si sta quindi intensificando non solo in Cina, ma anche in Europa, Sud America, Sud-est asiatico e Medio Oriente.
Tuttavia, isolare l'Europa sarebbe la soluzione sbagliata. I dazi possono compensare condizioni di concorrenza sleali e dare il tempo necessario per gli aggiustamenti, ma non possono compensare una mancanza di produttività. Chi compete esclusivamente sulla base di misure protezionistiche aumenta i costi della trasformazione e indebolisce gli incentivi all'innovazione. La Germania e l'Europa hanno invece bisogno di una duplice strategia: una coerente resistenza alle politiche commerciali in caso di distorsioni dimostrabili e, al contempo, un mercato unico aperto e competitivo che favorisca gli investimenti, la crescita su larga scala e una più rapida cooperazione industriale.
L'industria automobilistica non sta solo perdendo vendite, ma anche redditività
L'industria automobilistica tedesca rimane una potenza economica. Nel 2025 ha generato un fatturato di circa 533,7 miliardi di euro e impiegato in media quasi 732.000 persone. Allo stesso tempo, il fatturato totale è diminuito dell'1,5% e l'occupazione del 5,3%. Le perdite di posti di lavoro sono state particolarmente marcate tra i fornitori e i produttori di componenti. Le vendite all'estero sono diminuite, mentre gli investimenti fuori dalla Germania sono aumentati in modo più significativo. Questo sviluppo dimostra che l'industria non sta semplicemente scomparendo, ma piuttosto che la sua creazione di valore si sta ridistribuendo geograficamente e tecnologicamente.
Nella prima metà del 2026, la pressione si è intensificata. Il fatturato complessivo dei tre principali produttori tedeschi, Volkswagen, Mercedes-Benz e BMW, si è attestato a circa 284 miliardi di euro, il 2,9% in meno rispetto all'anno precedente. L'utile prima degli interessi e delle imposte (EBIT) è calato di circa il 19%, raggiungendo i 13 miliardi di euro. Un aspetto particolarmente problematico è rappresentato dal calo non solo delle vendite unitarie e della quota di mercato, ma anche della capacità di generare profitti sufficienti a fronte di un fatturato elevato. Margini più bassi, a loro volta, indeboliscono il finanziamento della trasformazione.
L'industria automobilistica tedesca possiede ancora una notevole capacità innovativa. Nel 2024, le case automobilistiche tedesche hanno investito circa 59,4 miliardi di euro a livello globale in ricerca e sviluppo, di cui oltre 31 miliardi sul mercato interno. Questo dato smentisce l'affermazione semplicistica secondo cui l'industria avrebbe perso completamente il treno dei progressi tecnologici. Il vero problema non risiede tanto nella mancanza di ricerca, quanto nella velocità con cui la ricerca si traduce in prodotti competitivi, accessibili e scalabili. La Germania sviluppa molto, ma spesso il processo di industrializzazione è troppo lento e costoso.
La futura forza del settore non si misurerà quindi unicamente in base alla quota di mercato dei marchi tedeschi nella produzione automobilistica tradizionale. Fondamentalmente, ciò che conterà sarà quale parte della nuova catena del valore rimarrà nel paese: celle e gestione delle batterie, elettronica di potenza, semiconduttori, software per veicoli, guida autonoma, spazi dati industriali, riciclaggio e servizi digitali. Un paese può continuare ad assemblare molti veicoli e tuttavia perdere importanza strategica se le tecnologie, le piattaforme e gli ecosistemi di dati più redditizi sono controllati altrove.
I prezzi dell'energia sono un indicatore geografico, non una questione marginale
Il problema energetico della Germania viene spesso drammatizzato o minimizzato. Entrambe le interpretazioni sono fuorvianti. Non tutte le aziende sono ad alta intensità energetica e i grandi clienti industriali pagano tariffe diverse rispetto alle medie imprese. Ciononostante, i costi dell'elettricità in Germania rappresentano un notevole svantaggio rispetto ad altri paesi europei. Per i consumatori commerciali di medie dimensioni con un consumo annuo compreso tra 500 e 2.000 megawattora, il prezzo nella seconda metà del 2025 era di 22,64 euro per 100 kilowattora. La media UE era di 18,37 euro. Questo collocava la Germania tra i paesi più cari dell'Unione Europea.
Per i settori chimico, metallurgico, del vetro, della carta, dei materiali da costruzione e per alcune componenti dell'industria automobilistica, tali differenze hanno un impatto diretto sulle decisioni di investimento. Ancora più importante è la previsione dei costi futuri. Le aziende investono in impianti con una durata di dieci, venti o più anni. La mancanza di chiarezza normativa in materia di tariffe di rete, capacità delle centrali elettriche, idrogeno, prezzi della CO₂ e misure di sostegno all'industria non solo aumenta i costi correnti, ma anche il rischio percepito. Una località può diventare economicamente poco attraente prima ancora che si verifichi un'effettiva carenza di energia, poiché l'incertezza accresce il costo del capitale.
Un prezzo temporaneo per l'elettricità industriale può stabilizzare la creazione di valore ad alta intensità energetica, ma non deve diventare un sostituto permanente di un sistema energetico funzionante. Tra i fattori cruciali figurano una più rapida espansione della rete, una maggiore capacità garantita, incentivi di mercato per lo stoccaggio e la flessibilità della domanda, opzioni di importazione realistiche per l'idrogeno e i suoi derivati e un migliore coordinamento europeo. Anche le componenti di prezzo imposte dai governi e i costi di rete devono essere rivisti. Il successo della transizione energetica si misura non solo dalla quota di energie rinnovabili, ma anche dalla capacità di garantire simultaneamente la sicurezza dell'approvvigionamento, la protezione del clima e costi complessivi competitivi.
La burocrazia, in primo luogo, incide sulla velocità
Il dibattito tedesco sulla burocrazia è penalizzato dal fatto che troppo spesso si concentra esclusivamente su ore lavorative e importi in euro. I costi burocratici annuali per le imprese ammontano a oltre 60 miliardi di euro. Questa cifra è considerevole, ma rappresenta solo una parte del peso complessivo. I danni maggiori derivano da ritardi, incertezza e dalla perdita di attenzione da parte degli imprenditori. Quando gli investimenti vengono approvati nell'arco di diversi anni, gli obblighi di rendicontazione devono essere adempiuti più volte e le autorità non possono scambiarsi dati, si generano costi opportunità che non possono essere pienamente quantificati da alcun calcolo standard.
Questo problema colpisce in modo particolare le piccole e medie imprese (PMI). Le grandi aziende possono permettersi di mantenere reparti interni dedicati agli affari legali, alla rendicontazione sulla sostenibilità, al controllo delle esportazioni, alla protezione dei dati e alla gestione delle autorizzazioni. Per una PMI, questi stessi obblighi impegnano una quota significativamente maggiore di lavoratori qualificati disponibili. I sondaggi mostrano che la stragrande maggioranza delle aziende ha percepito un aumento degli oneri burocratici negli ultimi anni. Alcune hanno persino dovuto assumere personale aggiuntivo, non per sviluppare nuovi prodotti o acquisire clienti, ma per gestire le procedure burocratiche.
Una riduzione efficace della burocrazia richiede ben più della semplice eliminazione dei singoli moduli. In primo luogo, gli obblighi di rendicontazione devono essere consolidati tra i vari dipartimenti e livelli di governo. In secondo luogo, il governo dovrebbe, in linea di principio, raccogliere i dati una sola volta e poi riutilizzarli in modo conforme alla legge. In terzo luogo, le nuove leggi prevedono test pratici obbligatori con le piccole e medie imprese. In quarto luogo, le procedure di autorizzazione dovrebbero procedere in parallelo anziché in sequenza. In quinto luogo, scadenze, responsabilità e interfacce digitali devono essere chiaramente definite e applicabili.
La deregolamentazione non significa assenza di regole. Standard affidabili in materia di tutela ambientale, del lavoro e dei consumatori rappresentano un vantaggio competitivo se implementati in modo comprensibile, tecnologicamente neutrale ed efficiente. L'obiettivo, pertanto, non è un indebolimento dello stato di diritto, bensì un indebolimento, ovvero un indebolimento. Una norma che non può essere monitorata, che richiede anni per essere applicata o che necessita di molteplici livelli di documentazione non offre una maggiore protezione, ma indebolisce semplicemente l'accettazione di una regolamentazione sensata.
Lo Stato deve trasformarsi da richiedente a facilitatore
La debolezza digitale della pubblica amministrazione non è una questione di comodità, ma un ostacolo alla produttività. La Germania vanta competenze all'avanguardia nei settori dei semiconduttori, dell'automazione industriale, dell'ingegneria meccanica e delle tecnologie edge. Ciononostante, le sue prestazioni digitali in ambito amministrativo rimangono al di sotto della media europea. Nel 2025, la Germania ha ottenuto 78,11 punti su 100 per i servizi digitali ai cittadini, a fronte di una media UE di 84,64 punti. Per i servizi alle imprese, il punteggio tedesco è stato di 77,76 punti, contro gli 88,59 punti dell'Unione Europea.
L'arretrato non è dovuto esclusivamente alla mancanza di software. La distribuzione federale delle responsabilità, i registri incoerenti, gli standard tecnici differenti e i complessi quadri giuridici impediscono una digitalizzazione completa. Molti processi sono digitalizzati solo superficialmente: un PDF può essere scaricato online, ma una volta completato, viene elaborato manualmente internamente. Un'amministrazione efficiente, tuttavia, richiede flussi di lavoro digitalizzati dalla presentazione della domanda alla decisione, identità condivise, registri interoperabili e verifiche di plausibilità automatizzate.
Per le imprese, un account aziendale digitale centralizzato dovrebbe consolidare tutte le interazioni con la pubblica amministrazione e gli enti previdenziali. Dati anagrafici, permessi, report statistici, informazioni fiscali e richieste di sovvenzioni potrebbero essere gestiti in un unico punto, secondo il principio dell'inserimento unico dei dati. L'intelligenza artificiale può ulteriormente contribuire, ad esempio, pre-selezionando le domande, applicando le modifiche legislative e alleggerendo il carico di lavoro del personale amministrativo. Tuttavia, ciò richiede una chiara definizione delle responsabilità, spazi dati sicuri e interfacce standardizzate.
La riforma cruciale riguarda quindi l'architettura dello Stato. La Germania ha bisogno di standard comuni vincolanti e di componenti di base centralizzati, senza tuttavia controllare centralmente ogni singola applicazione a livello comunale. Il federalismo dovrebbe favorire la diversità, ma non giustificare un'incompatibilità tecnica permanente. Laddove vengano forniti servizi amministrativi identici, dovrebbero essere utilizzati gli stessi elementi costitutivi digitali. Lo Stato deve evolversi da produttore di soluzioni individuali e isolate a gestore di una piattaforma affidabile.
La nostra competenza nell'UE e in Germania nello sviluppo aziendale, nelle vendite e nel marketing

La nostra competenza nell'UE e in Germania nello sviluppo aziendale, nelle vendite e nel marketing - Immagine: Xpert.Digital
Aree di interesse del settore: B2B, digitalizzazione (dall'intelligenza artificiale alla realtà aumentata), ingegneria meccanica, logistica, energie rinnovabili e industria
Maggiori informazioni qui:
Un hub tematico che offre spunti e competenze:
- Piattaforma di conoscenza che copre le economie globali e regionali, l'innovazione e le tendenze specifiche del settore
- Una raccolta di analisi, approfondimenti e informazioni di base sui nostri principali settori di interesse
- Un luogo di competenza e informazione sugli sviluppi attuali nel mondo degli affari e della tecnologia
- Un punto di riferimento per le aziende che cercano informazioni su mercati, digitalizzazione e innovazioni del settore
Investimenti infrastrutturali: la chiave del successo
Le tasse elevate aggravano la carenza di lavoratori qualificati
La Germania non solo ha una carenza di lavoratori, ma sottoutilizza anche la forza lavoro esistente. Nel 2024, il carico fiscale su un singolo lavoratore medio ammontava al 47,9% del costo totale del lavoro, il secondo più alto tra i paesi OCSE. La media OCSE era del 34,9%. Ciò rende l'occupazione più costosa per le imprese e, allo stesso tempo, riduce il beneficio economico derivante da un aumento del lavoro per i dipendenti.
Le aliquote marginali elevate sono particolarmente problematiche. Chi aumenta le ore di lavoro o passa da un impiego precario a un lavoro a tempo indeterminato rischia di perdere contemporaneamente i sussidi e di dover pagare più tasse e contributi previdenziali. Questo problema colpisce spesso chi ha un secondo reddito, i genitori single e le famiglie a basso o medio reddito. Pertanto, qualsiasi riforma deve tenere conto dell'interazione tra imposta sul reddito, contributi previdenziali, sussidi per l'alloggio, assegni familiari e altri benefici. Le agevolazioni fiscali individuali risultano inefficaci se i diritti acquisiti vengono bruscamente eliminati in altri ambiti.
Ridurre il carico fiscale sul lavoro è finanziariamente fattibile se il governo rivede le agevolazioni fiscali, amplia la base imponibile e stabilisce le priorità di spesa in modo più coerente. Anche la tassazione congiunta delle coppie sposate dovrebbe essere maggiormente allineata agli incentivi individuali al lavoro. Ciò non significa svantaggiare le famiglie. L'obiettivo deve essere quello di allineare meglio il sostegno ai figli e alle reali necessità, piuttosto che favorire una bassa partecipazione al mercato del lavoro.
Inoltre, la Germania ha bisogno di modelli di orario di lavoro più flessibili, di migliori servizi di assistenza all'infanzia, di un riconoscimento più rapido delle qualifiche straniere e di un'immigrazione basata sulle competenze. I posti di lavoro non si creano con appelli morali, ma con migliori incentivi e infrastrutture affidabili. Chi chiede un impiego a tempo pieno deve garantire che l'assistenza all'infanzia, la mobilità, la formazione continua e un reddito netto adeguato rendano effettivamente il lavoro a tempo pieno attraente.
Le dinamiche demografiche rendono le riforme inevitabili
Il cambiamento demografico sta modificando il panorama economico in modo più profondo di qualsiasi fluttuazione economica a breve termine. La popolazione tedesca in età lavorativa potrebbe ridursi di circa il 9% entro un decennio. A lungo termine, è addirittura possibile un calo di circa il 22% entro il 2060. Allo stesso tempo, il rapporto tra persone anziane e popolazione in età lavorativa sta aumentando significativamente. Ciò non solo riduce l'offerta di lavoro, ma esercita anche pressione sul finanziamento delle pensioni, dell'assistenza sanitaria e delle strutture di assistenza a lungo termine.
In assenza di contromisure, si innesca un circolo vizioso. Contributi previdenziali più elevati aumentano il costo del lavoro, indeboliscono gli incentivi all'occupazione e gravano sulle imprese. Una minore offerta di lavoro limita la produzione e le entrate fiscali. Allo stesso tempo, aumentano le spese legate all'invecchiamento della popolazione. Lo Stato si trova quindi con meno margine di manovra per l'istruzione, la digitalizzazione, la difesa e le infrastrutture. Se ulteriori oneri vengono imposti principalmente ai lavoratori e alle imprese più giovani, ciò accelera l'emigrazione e la riluttanza a investire.
Una soluzione praticabile si compone di diversi elementi. L'età pensionabile effettiva deve essere innalzata, gli incentivi al pensionamento anticipato devono essere ridotti e la continuazione volontaria dell'attività lavorativa deve diventare significativamente più attraente. Le donne devono poter lavorare più ore con maggiore facilità grazie a servizi di assistenza all'infanzia affidabili e a minori disincentivi di natura fiscale. L'immigrazione qualificata richiede visti più rapidi, processi digitali, alloggi a prezzi accessibili e una migliore integrazione sociale. L'automazione e l'intelligenza artificiale devono essere impiegate strategicamente laddove la carenza di manodopera limita la crescita.
Nessuna singola misura sarà in grado di neutralizzare l'effetto demografico. Tuttavia, l'insieme di una maggiore partecipazione alla forza lavoro, una vita lavorativa più lunga, le migrazioni e gli aumenti di produttività possono attenuare significativamente il declino. L'aspetto politicamente scomodo è che i risultati positivi saranno visibili solo nel corso di diversi anni. Proprio per questo motivo, l'attuazione deve iniziare immediatamente.
Le infrastrutture determinano gli investimenti privati
Per lungo tempo, la Germania si è affidata a un patrimonio infrastrutturale la cui qualità è stata accumulata prematuramente. Strade, ponti, scuole, ferrovie, reti elettriche ed edifici amministrativi sono stati modernizzati troppo lentamente in molte zone. Il deficit di investimenti percepito dai comuni ha raggiunto circa 215,7 miliardi di euro nel 2024, con un aumento del 15,9% in un solo anno. Solo gli edifici scolastici hanno rappresentato 67,8 miliardi di euro, mentre strade e infrastrutture di trasporto ne hanno assorbiti 53,4 miliardi.
Questo arretrato ha un impatto diretto sulle imprese. Un ponte fatiscente allunga i tempi di consegna, la mancanza di allacciamenti elettrici impedisce la costruzione di nuove strutture, le reti lente ostacolano i modelli di business digitali e le scuole inadeguate aggravano la carenza di manodopera qualificata nel lungo periodo. Gli investimenti pubblici e privati non si escludono a vicenda. Le infrastrutture moderne aumentano il ritorno sugli investimenti privati e mobilitano capitali aggiuntivi.
Il nuovo volume di investimenti governativi potrebbe segnare una svolta significativa. Tuttavia, il denaro da solo non garantisce l'efficacia. Se la capacità di pianificazione è insufficiente, le gare d'appalto sono eccessivamente complesse, i costi di costruzione aumentano e i permessi richiedono anni per essere ottenuti, un budget maggiore si tradurrà principalmente in prezzi più alti. Ciò che serve sono procedure di costruzione più standardizzate, piani di progetto a lungo termine, condivisione di competenze e maggiori risorse finanziarie per i comuni. I fondi devono essere allocati secondo priorità trasparenti, in modo da generare il maggior beneficio economico complessivo.
L'indicatore chiave non dovrebbe quindi essere la quantità di denaro promessa a livello politico, bensì il numero di infrastrutture, reti, scuole e collegamenti di trasporto effettivamente realizzati. Uno Stato che investe promuove la crescita solo se è in grado di selezionare, approvare e realizzare i progetti. La capacità di implementazione diventa quindi di per sé una forma di infrastruttura economica.
Il debito finanzia il tempo, ma non la competitività
L'allentamento del margine di manovra fiscale consente una maggiore spesa per infrastrutture e difesa. Dato l'arretrato degli investimenti e la situazione geopolitica, ciò è fondamentalmente giustificabile. Tuttavia, sarebbe pericoloso presumere che un ulteriore indebitamento possa mascherare le debolezze strutturali. La spesa pubblica può mantenere le fabbriche in piena attività e stabilizzare i redditi. Ma non riduce automaticamente i costi energetici, non accelera le procedure di autorizzazione né migliora la produttività di per sé.
Il debito è sostenibile principalmente quando aumenta il potenziale di produzione futuro. Gli investimenti in reti, istruzione, ricerca, amministrazione digitale e capacità di difesa possono soddisfare questa condizione. La spesa basata sui consumi, i costi operativi permanentemente sovvenzionati e i pacchetti di aiuti individuali motivati da ragioni politiche spesso non lo sono. Pertanto, ogni programma di spesa importante necessita di una solida valutazione d'impatto e di chiari criteri di successo.
Altrettanto importante è l'addizionalità dei finanziamenti. Se i nuovi fondi speciali si limitano a sostituire gli investimenti esistenti del bilancio ordinario, non si otterrà alcun ulteriore impulso alla modernizzazione. Il bilancio di base avrà quindi maggiore margine di manovra per altre spese, mentre l'effetto visibile degli investimenti rimarrà inferiore a quello promesso. Una separazione trasparente dei fondi, una pianificazione pluriennale e una supervisione indipendente sono pertanto essenziali.
Le politiche fiscali e strutturali devono procedere di pari passo. Gli investimenti senza riforme rischiano di essere vanificati dai vincoli di bilancio. Le riforme senza investimenti, al contrario, costringono imprese e cittadini a fare i conti con infrastrutture obsolete. La ripresa della Germania richiede entrambe le cose: più capitale produttivo e regole migliori per il suo utilizzo.
L'innovazione fallisce troppo spesso a causa della mancanza di scalabilità
La Germania non è certo un paese a corto di innovazione. Vanta università di alto livello, istituti Fraunhofer, ricerca industriale, brevetti e aziende di medie dimensioni altamente specializzate. Anche lo spirito imprenditoriale mostra segnali positivi. Nella prima metà del 2026 sono state fondate 3.053 startup, un numero record. Nel 2025, circa 7,2 miliardi di euro di capitale di rischio sono affluiti nelle startup tedesche. Settori come la tecnologia della difesa, l'intelligenza artificiale e le tecnologie per il clima e l'energia si sono sviluppati in modo particolarmente dinamico.
La debolezza spesso emerge dopo una fondazione di successo. Le aziende in crescita necessitano di ingenti finanziamenti, capacità di vendita internazionali, potenza di calcolo, personale qualificato e rapida acquisizione di clienti di riferimento. I mercati dei capitali tedeschi ed europei rimangono meno profondi rispetto a quelli statunitensi nelle fasi di crescita più avanzate. Di conseguenza, le aziende trasferiscono la propria sede, vendono prematuramente o crescono più lentamente. Il risultato è un modello in cui la ricerca e l'innovazione iniziale si svolgono in Germania, ma la maggiore creazione di valore avviene altrove.
Una strategia efficace deve mobilitare maggiori capitali istituzionali per finanziare la crescita. Le compagnie di assicurazione, i fondi pensione e i fondi pubblici possono fornire una quota maggiore di capitale a lungo termine, nel rispetto di chiare regole di gestione del rischio. Allo stesso tempo, l'Europa ha bisogno di borse valori più attraenti, migliori condizioni di partecipazione dei lavoratori e un mercato dei capitali realmente integrato. I fondi pubblici dovrebbero affiancare gli investitori privati, non soppiantarli.
Anche il governo può agire come un lungimirante pioniere. In particolare nei settori della difesa, della sicurezza informatica, della pubblica amministrazione, dell'energia e della sanità, gli appalti pubblici possono agevolare l'ingresso sul mercato delle giovani aziende tecnologiche. Il fattore determinante non dovrebbe essere solo la provenienza del fornitore, ma piuttosto la sua capacità di risolvere un problema in modo migliore, più rapido ed efficace. Una politica della domanda orientata all'innovazione è spesso più efficace di ulteriori sussidi frammentari.
La produttività è la vera chiave della prosperità
Il dibattito sulle riforme in Germania si concentra spesso sulla distribuzione del reddito esistente. In una società che invecchia e con un potenziale di crescita limitato, questo non è sufficiente. Senza una maggiore produttività, ogni conflitto distributivo si intensificherà. Salari, pensioni, profitti aziendali, spese per la difesa e investimenti per il clima si contenderanno una produzione economica che cresce a fatica.
Produttività non significa aumentare il carico di lavoro dei dipendenti o intensificare in modo spietato i flussi di lavoro. Descrive piuttosto quanto valore viene creato con una data quantità di lavoro e capitale. Software moderni, processi automatizzati, macchinari più efficienti, una gestione amministrativa più rapida, lavoratori qualificati e un approvvigionamento energetico più efficiente possono tutti contribuire ad aumentare la produttività. In Germania, in particolare, esiste un grande potenziale nell'applicazione diffusa delle tecnologie esistenti.
L'intelligenza artificiale non è né una panacea né una minaccia. Può automatizzare la documentazione, effettuare la manutenzione predittiva degli impianti di produzione, ridurre i tempi di sviluppo e alleviare la carenza di personale qualificato in ambito amministrativo e aziendale. I maggiori benefici probabilmente non deriveranno da pochi modelli spettacolari, ma da migliaia di applicazioni concrete nelle piccole e medie imprese (PMI). I prerequisiti includono infrastrutture cloud e di dati sicure, normative chiare in materia di responsabilità, potenza di calcolo disponibile e dipendenti qualificati per l'utilizzo dei sistemi.
Una politica orientata alla produttività valuta le misure in base alla loro capacità di favorire processi di apprendimento, investimenti e un migliore utilizzo delle risorse scarse. Ciò richiede anche la fine dei programmi inefficaci. La Germania ha bisogno di meno politiche di sussidio simboliche e di una maggiore capacità istituzionale di apprendimento.
La politica industriale ha bisogno di obiettivi, non di aziende favorite
Lo Stato non può lasciare completamente al mercato il processo di cambiamento strutturale, poiché l'approvvigionamento energetico, la sicurezza, le infrastrutture e le dipendenze tecnologiche incidono sull'interesse pubblico. Allo stesso tempo, lo Stato raramente è in grado di prevedere con precisione chi avrà successo. Una moderna politica industriale dovrebbe quindi definire obiettivi e quadri di riferimento chiari, ma anche preservare la concorrenza per individuare le soluzioni migliori.
Gli obiettivi strategici possono includere la sicurezza degli approvvigionamenti, la produzione a impatto climatico zero, la sovranità tecnologica e la capacità militare. Tuttavia, ciò non significa che ogni fabbrica o azienda nazionale esistente debba essere protetta in modo permanente. I sussidi dovrebbero essere vincolati a investimenti misurabili, innovazioni, aumenti di produttività e limiti temporali. Il fallimento deve rimanere una possibilità; altrimenti, i sussidi diventano una polizza assicurativa contro la responsabilità aziendale.
L'espansione a livello europeo è particolarmente importante. La Germania da sola è troppo piccola per molti progetti relativi a piattaforme, cloud, semiconduttori e difesa. Il mercato unico europeo offre domanda e capitali sufficienti, ma rimane frammentato a causa di normative, approvazioni e interessi nazionali differenti. Una seria politica industriale europea non deve quindi partire da un numero sempre maggiore di programmi di finanziamento, bensì da standard comuni, mercati degli appalti aperti e un mercato dei capitali integrato.
Per la Germania, ciò rappresenta un cambiamento di mentalità. Il controllo nazionale non è sempre sinonimo di sovranità economica. Un fornitore europeo competitivo può essere strategicamente più prezioso di un produttore nazionale permanentemente sovvenzionato. La sovranità deriva dalle possibilità di azione, non dall'autarchia.
Le riforme necessitano di un ordine chiaro
La moltitudine di problemi non deve tradursi in un elenco di riforme privo di priorità. Le misure che accelerano direttamente gli investimenti devono avere la precedenza. Tra queste figurano termini vincolanti per i permessi, processi di revisione paralleli, conti aziendali digitali, requisiti standardizzati per i dati e connessioni di rete più veloci. Queste riforme hanno costi relativamente bassi, ma possono mobilitare rapidamente progetti privati.
In secondo luogo, è necessario rafforzare l'offerta di lavoro e la produttività. Abbassare l'aliquota marginale dell'imposta sul lavoro aggiuntivo, migliorare i servizi di assistenza all'infanzia, attrarre immigrati qualificati, offrire ulteriore formazione e rendere il lavoro più attraente per le persone anziane contrastano direttamente la pressione demografica. Allo stesso tempo, le aziende dovrebbero poter ammortizzare più facilmente gli investimenti in automazione, software e intelligenza artificiale.
Il terzo livello riguarda i principali sistemi: pensioni, sanità, assistenza a lungo termine, energia e finanze comunali. Periodi transitori e compensazioni sociali sono necessari, ma proprio per questo motivo non bisogna più rimandare i preparativi. Chi avvierà queste riforme solo durante una grave crisi finanziaria sarà costretto ad adottare misure più severe e inique.
Infine, la Germania necessita di una riforma istituzionale dell'attuazione delle politiche. Le leggi dovrebbero includere obiettivi, responsabilità, scadenze e parametri di valutazione. I progressi devono essere pubblicamente comparabili. I ministeri e le agenzie hanno bisogno di maggiori competenze in materia di digitalizzazione, gestione dei progetti e misurazione dell'impatto. Il successo politico non dovrebbe più essere misurato dal numero di nuovi programmi, ma da risultati verificabili.
L'equilibrio sociale non deve impedire il cambiamento
La trasformazione industriale creerà vincitori e vinti. Le regioni con un'alta percentuale di produzione automobilistica tradizionale o ad alta intensità energetica sono particolarmente vulnerabili. Una politica responsabile non deve abbandonare i lavoratori limitandosi a fare riferimento a astratte forze di mercato. Dovrebbe invece promuovere la formazione continua, la mobilità, l'imprenditorialità e le infrastrutture regionali.
La compensazione sociale diventa controproducente, tuttavia, se preserva ogni struttura esistente. Il lavoro a orario ridotto, le società di trasferimento e gli aiuti regionali possono facilitare le transizioni. D'altro canto, i sussidi permanenti a modelli di business non competitivi immobilizzano capitali e manodopera che poi scarseggiano altrove. L'obiettivo è proteggere le persone, non mantenere immutati tutti i posti di lavoro.
L'onestà è fondamentale in questo contesto. Non tutti i posti di lavoro manterranno la loro forma attuale. Allo stesso tempo, stanno emergendo nuove professioni nei settori delle tecnologie energetiche, della difesa, del software, dei data center, dell'espansione delle reti, della sanità e dei servizi industriali. I responsabili politici devono accelerare questa trasformazione anziché negarla a parole. Una buona politica strutturale combina segnali chiari di adattamento con un sostegno concreto.
Anche le imprese hanno delle responsabilità. Chi ha distribuito profitti elevati per anni, ha rimandato decisioni tecnologiche o ha costruito strutture complesse non può semplicemente scaricare l'intero costo delle azioni correttive sui dipendenti e sullo Stato. Un sistema di riforma credibile richiede il contributo di tutte le parti interessate: imprese più efficienti, uno Stato più efficace e adeguamenti ragionevoli per i dipendenti.
La forza della Germania risiede nel suo potenziale di cooperazione
L'economia tedesca continua a possedere capacità eccezionali. Le piccole e medie imprese (PMI) coniugano competenze ingegneristiche con relazioni con clienti globali. Le grandi aziende hanno accesso a capitali, marchi e reti di produzione internazionali. Gli istituti di ricerca gettano le basi tecnologiche. Il mercato unico europeo offre opportunità di espansione e la transizione energetica sta generando nuova domanda di macchinari, reti, tecnologie di accumulo e sistemi digitali. Anche l'aumento della spesa per la difesa può rafforzare la capacità industriale e lo sviluppo tecnologico.
Questi punti di forza, tuttavia, si manifestano appieno solo quando sono interconnessi. La ricerca senza capitali per la crescita rimane confinata in laboratorio. I capitali che non ottengono rapide autorizzazioni migrano altrove. Le energie rinnovabili senza reti di distribuzione non riducono i costi industriali. L'immigrazione senza alloggi e digitalizzazione amministrativa non risolve la carenza di competenze. Gli investimenti pubblici senza capacità di pianificazione non creano infrastrutture. La qualità di un luogo, pertanto, dipende meno da un singolo indicatore eccezionale che dalla funzionalità dell'intero sistema.
È proprio qui che risiede l'opportunità. Molti dei problemi della Germania sono autoinflitti e, pertanto, in linea di principio risolvibili. Il Paese dispone di risorse sufficienti per modernizzare le infrastrutture, ridurre il carico di lavoro dei dipendenti, digitalizzare la pubblica amministrazione e finanziare l'innovazione. Il problema non è la mancanza di denaro, bensì la mancanza di priorità, rapidità e coerenza. Le politiche di riforma, quindi, non devono necessariamente smantellare lo stato sociale o abbandonare le tradizioni industriali. Devono piuttosto adattare lo stato, le imprese e i sistemi di sicurezza sociale a una realtà mutata.
Il ritorno inizia con un'onestà scomoda
La Germania non si trova di fronte alla scelta tra il declino e il ritorno alla vecchia normalità. La vecchia normalità non tornerà. L'energia russa a basso costo, gli affari senza rischi con la Cina, una forza lavoro in costante crescita e l'indiscussa leadership tecnologica erano condizioni storiche, non garanzie durature. Un programma di ripresa convincente deve quindi essere lungimirante.
Il ragionamento è il seguente: la Germania può tornare a essere un polo di crescita e industriale leader, ma non semplicemente tornando al vecchio modello. Ciò che serve è un'economia più produttiva, digitale, europea e adattabile. Volkswagen dimostra gli alti costi di un cambiamento ritardato. Allo stesso tempo, la forza industriale dell'azienda dimostra che il rinnovamento è possibile quando la complessità diminuisce, le decisioni vengono prese più rapidamente e l'innovazione viene implementata su larga scala in modo economicamente sostenibile.
Il pericolo maggiore non risiede nella mancanza di idee di riforma. Prezzi dell'energia, burocrazia, tasse, demografia, infrastrutture, mercati dei capitali e digitalizzazione sono problematiche note da anni. Il vero pericolo sta nell'autocompiacimento politico di fronte alla progressiva perdita di competitività. Un Paese può apparire prospero per lungo tempo, mentre le sue basi per la creazione di valore futuro si erodono. È proprio per questo che la fase di riforma deve iniziare prima che una crisi acuta elimini ogni possibilità.
Una ripresa tedesca è realistica se gli investimenti pubblici saranno vincolati a riforme strutturali, le transizioni sociali saranno organizzate e si richiederanno risultati misurabili. Non sarà né gratuita né priva di conflitti. Ma l'alternativa sarebbe più costosa: minore creazione di valore industriale, minori entrate fiscali, un sistema di sicurezza sociale più debole e una crescente perdita di influenza politica. La Germania non ha bisogno di pensare in piccolo. Ha bisogno di prendere decisioni più rapidamente, stabilire priorità più chiare e reimparare a tradurre la conoscenza in forza economica.
🎯🎯🎯 Hub B2B basato sui dati come soluzione quasi interna

La soluzione quasi interna: come Xpert.Digital colma le lacune operative nel marketing e nelle vendite B2B – Smart Content-Driven Business - Immagine: Xpert.Digital
Xpert.Digital è un hub industriale B2B basato sui dati, guidato da Konrad Wolfenstein . L'azienda funge da soluzione esterna, quasi interna, per i partner industriali, colmando le lacune operative in marketing, contenuti e vendite, senza richiedere risorse aggiuntive al cliente.
Maggiori informazioni qui:
Il tuo partner globale per il marketing e lo sviluppo aziendale
☑️ La nostra lingua aziendale è l'inglese o il tedesco
☑️ NOVITÀ: Corrispondenza nella tua lingua madre!

Konrad Wolfenstein
Io e il mio team saremo lieti di essere a tua disposizione come tuo consulente personale.
Puoi contattarmi compilando il modulo di contatto qui [email protected]:o semplicemente chiamandomi al numero +49 7348 4088 965. Il mio indirizzo email è
Non vedo l'ora di iniziare il nostro progetto comune.