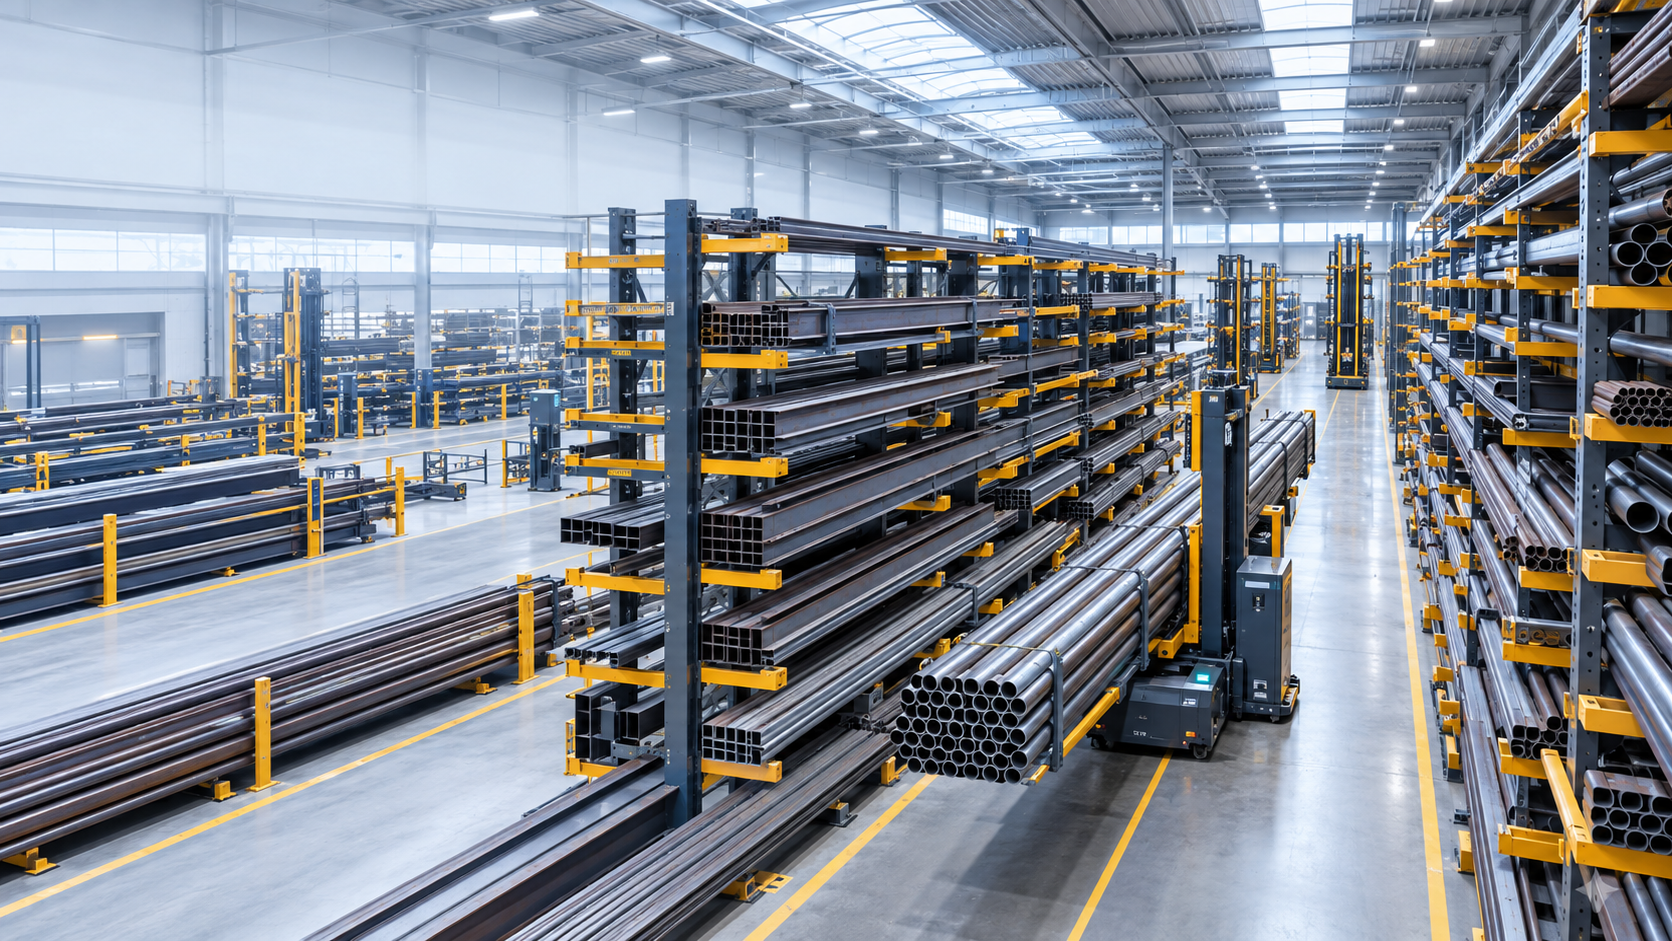
Stoccaggio a lungo termine delle merci negli Stati Uniti: un collo di bottiglia sottovalutato per l'industria – L'offensiva industriale americana potrebbe fallire a causa di uno stoccaggio inadeguato – Immagine creativa sull'argomento, realizzata con intelligenza artificiale: Xpert.Digital
Problemi strategici di gestione delle scorte: perché l'industria americana si affida ai magazzini per merci lunghe
La sfida invisibile: lo stoccaggio a lungo termine delle merci e il suo ruolo nell'economia americana
USA in transizione: da quanto tempo i magazzini merci stanno cambiando il panorama industriale?
La domanda di stoccaggio di merci di grandi dimensioni negli Stati Uniti è aumentata significativamente negli ultimi anni e non dovrebbe essere considerata una tendenza isolata. Piuttosto, è il risultato di una profonda trasformazione del panorama industriale, energetico e logistico americano. Materiali come tubi d'acciaio, profilati, travi, barre ed estrusi di alluminio sono essenziali non solo per la produzione nelle fabbriche, ma anche per la costruzione di infrastrutture come reti elettriche, oleodotti e ponti. Laddove questi materiali di grandi dimensioni non possono essere stoccati in modo efficiente e sicuro, si generano elevati costi indiretti, che si traducono in ritardi, scorte ingestibili e maggiori rischi per i lavoratori.
La tesi centrale di questa analisi è che, sebbene negli Stati Uniti non vi sia una carenza diffusa di spazio di stoccaggio, si registra una crescente necessità di tecnologie di stoccaggio e movimentazione adeguate per merci pesanti, lunghe e di diversa tipologia. I magazzini americani sono spesso progettati per merci pallettizzate o per la logistica dell'e-commerce, mentre le merci lunghe impongono esigenze specifiche in termini di geometria di stoccaggio, capacità di carico e sicurezza. Questa discrepanza ha profonde implicazioni per l'industria e rende necessario un ripensamento della pianificazione e dell'implementazione delle soluzioni di stoccaggio. Questa analisi completa illustra le tendenze attuali, le sfide e le opportunità del mercato dello stoccaggio di merci lunghe negli Stati Uniti e dimostra perché questo settore sia cruciale per lo sviluppo futuro dell'industria americana.
Non è la mancanza di spazio, ma la mancanza di tecnologia: perché il boom industriale americano sta fallendo a causa dei magazzini standardizzati
La necessità di stoccaggio di merci di grandi dimensioni negli Stati Uniti non è una tendenza isolata, ma la conseguenza di un profondo cambiamento nel panorama industriale, energetico e logistico americano. Tubi, profilati, travi, barre, rotaie in acciaio, estrusi di alluminio, prodotti in legno e altri materiali extra-lunghi sono all'inizio di numerose catene del valore. Sono necessari per fabbriche, data center, reti elettriche, oleodotti, ponti, magazzini, infrastrutture di trasporto, macchinari, veicoli ed edifici residenziali. Laddove queste merci non possono essere stoccate in modo sicuro, compatto e con rapido accesso, si generano elevati costi indiretti: lo spazio viene inutilizzato, i materiali vengono movimentati più volte, le scorte rimangono ingestibili, gli ordini subiscono ritardi e i dipendenti lavorano in un ambiente inutilmente rischioso.
La tesi economica centrale è quindi la seguente: sebbene negli Stati Uniti non vi sia una carenza diffusa di spazi di stoccaggio di alcun tipo, si registra una crescente carenza di tecnologie di stoccaggio e movimentazione adeguate per merci pesanti, lunghe e di diversa tipologia. Questa distinzione è cruciale. Il mercato americano dispone di un'ampia gamma di spazi di magazzino, ma una parte significativa di questi è stata progettata per merci pallettizzate, beni di consumo o per la logistica dell'e-commerce ad alto volume. Le merci lunghe, d'altro canto, richiedono geometrie edilizie diverse, carichi puntuali e superficiali maggiori, porte più grandi, percorsi di traffico definiti con precisione, sistemi di scaffalatura speciali, caricatori laterali, carrelli elevatori multidirezionali, gru o attrezzature automatizzate per la movimentazione dei materiali. Un magazzino standard vuoto non è quindi automaticamente utilizzabile per lo stoccaggio di merci lunghe.
Si prevede un aumento della domanda nei prossimi anni, in particolare nelle aree in cui convergono investimenti industriali, infrastrutture energetiche e catene di approvvigionamento regionali. Ciò include il sud e il sud-ovest degli Stati Uniti, il Midwest industriale, la costa del Golfo, alcune zone della regione atlantica e alcune località lungo il confine con il Messico. Allo stesso tempo, il mercato rimane ciclico. Tassi di interesse elevati, debole domanda di abitazioni, prezzi dell'acciaio volatili, interventi di politica commerciale e progetti di costruzione rinviati possono frenare le decisioni di investimento. Pertanto, la prospettiva più plausibile non è né un boom generalizzato né un crollo imminente, bensì una crescita strutturale della domanda con significative variazioni a seconda del gruppo di materiali, della regione e del livello di automazione.
Un mercato enorme senza statistiche proprie
Il mercato dei sistemi di stoccaggio per merci lunghe non può essere quantificato con un singolo indicatore affidabile. Nelle statistiche ufficiali, gli investimenti compaiono in genere sotto le voci sistemi di scaffalatura, carrelli elevatori, gru, automazione di magazzino, immobili industriali o tecnologie generali per la movimentazione dei materiali. Inoltre, i sistemi di stoccaggio per merci lunghe sono utilizzati in settori molto diversi. Un centro di servizi per l'acciaio, un fornitore di tubi, un grossista di legname, un'azienda di lavorazione dell'alluminio e un produttore di componenti per turbine eoliche risolvono tutti problemi di stoccaggio geometrico simili, eppure vengono statisticamente attribuiti a settori differenti.
Un'analisi di mercato accurata deve quindi basarsi su indicatori di domanda. Questi includono la produzione e le spedizioni di acciaio, gli investimenti in impianti di produzione, progetti di gasdotti e reti elettriche, programmi infrastrutturali, costruzione di data center, attività nel settore dell'edilizia non residenziale, edilizia residenziale e ristrutturazioni, sviluppo del settore immobiliare industriale e propensione a investire nell'automazione. Tali indicatori mostrano se è necessario produrre, importare, trasformare, stoccare e distribuire a livello regionale maggiori quantità di beni lunghi. Tuttavia, non indicano automaticamente quale sistema di stoccaggio sia economicamente più vantaggioso.
Nel 2025, le acciaierie americane hanno consegnato circa 91 milioni di tonnellate nette di acciaio, circa il 5% in più rispetto all'anno precedente. Allo stesso tempo, le importazioni totali di acciaio sono diminuite significativamente, mentre le importazioni di acciaio finito sono calate in modo ancora più marcato, coprendo solo circa il 18% del consumo visibile. Ciò non implica necessariamente un aumento proporzionale del volume delle vendite di tecnologie di stoccaggio. Tuttavia, dimostra che una maggiore quantità di materiale è stata movimentata e stoccata all'interno di una catena del valore sempre più focalizzata sulla produzione interna. Di particolare rilevanza è il fatto che i settori delle costruzioni e dell'automotive siano rimasti tra i mercati finali più importanti. Inoltre, i prodotti tubolari, i profilati pesanti, le barre, l'acciaio per armature e i tubi meccanici sono cruciali per lo stoccaggio di merci lunghe.
I dati mensili a breve termine, d'altro canto, spesso inviano segnali contrastanti. I centri di servizi siderurgici americani hanno registrato lievi aumenti, stagnazione o cali nel 2025, a seconda del mese. Tali fluttuazioni sono importanti per gli investitori perché la tecnologia per i magazzini raramente viene acquistata solo per l'attuale volume di ordini. È progettata per una vita utile di molti anni. Un'azienda che reagisce esclusivamente a un mese debole rischia di non investire a sufficienza; al contrario, un'azienda che interpreta ogni trend di crescita a lungo termine come un boom immediato può immobilizzare troppo capitale troppo presto.
Le merci lunghe non rispettano la logica dello stoccaggio su pallet
La movimentazione di merci lunghe è logisticamente complessa perché lunghezza, peso e forma devono essere considerati simultaneamente. I tubi possono rotolare, i profilati possono aggrovigliarsi, i fasci possono afflosciarsi e le singole barre possono rompersi se maneggiate in modo improprio. Materiali e finiture superficiali diversi richiedono inoltre uno stoccaggio separato o punti di appoggio delicati. Nel caso di prodotti in acciaio inossidabile, alluminio o rivestiti, graffi e corrosione da contatto possono ridurre il valore della merce. Per il legno, umidità, deformazioni e qualità sono ulteriori fattori da considerare.
Il problema economico non riguarda solo lo stoccaggio in sé. Il fattore cruciale è l'intero processo, dalla ricezione della merce al controllo qualità, allo stoccaggio, al prelievo degli ordini, alla lavorazione, all'imballaggio e alla spedizione. I carichi lunghi richiedono ampi spazi di manovra quando vengono trasportati con i tradizionali carrelli elevatori a carico frontale, riducendo significativamente l'efficienza dello spazio. I carrelli elevatori a carico laterale, i carrelli elevatori multidirezionali, la tecnologia per corridoi stretti o i sistemi a gru possono ridurre le aree di transito necessarie, ma richiedono pavimentazioni, scaffalature, concetti di sicurezza e processi adeguati.
Le scaffalature a sbalzo rappresentano la soluzione standard in molte applicazioni, poiché il carico rimane accessibile frontalmente e nessun supporto frontale ostacola lo stoccaggio. Sono adatte per tubi, travi, barre, legname, profilati e altri materiali lunghi o ingombranti. Tuttavia, anche all'interno di questa tipologia di sistema, esistono differenze significative. Un magazzino esterno a gestione manuale con carrelli elevatori segue una logica di costi e prestazioni diversa rispetto a un magazzino automatizzato a scaffalatura alta con cassetti, meccanismi di sollevamento e gestione digitale dell'inventario. I fattori chiave includono la produttività, la gamma di prodotti, i pesi unitari, le lunghezze dei materiali, l'accessibilità desiderata, i costi di costruzione e il rischio di investimento accettato.
In pratica, quindi, la massima densità di stoccaggio possibile non è l'unico obiettivo. Un magazzino estremamente denso può risultare economicamente svantaggioso se gli articoli richiesti frequentemente sono lenti da raggiungere o se ogni prelievo richiede più trasferimenti. Al contrario, un'ampia area di stoccaggio a terra può sembrare economica, ma comportare lunghi tempi di ricerca, danni, rischi per la sicurezza e un consumo eccessivo di spazio. La soluzione ottimale combina una densità sufficiente con l'accesso diretto e un flusso di materiali in linea con l'effettiva struttura degli ordini.
La reindustrializzazione crea una domanda di base duratura
Gli investimenti in impianti manifatturieri americani sono praticamente raddoppiati in termini reali dalla fine del 2021. Entro la fine del 2025, la spesa privata per la costruzione di impianti manifatturieri ha raggiunto un totale annualizzato di circa 220 miliardi di dollari. Gran parte di questa crescita è stata attribuibile ai semiconduttori, all'elettronica, alle batterie, alle apparecchiature elettriche e ad altri settori strategicamente supportati. Dopo questa impennata eccezionale, si è verificato un rallentamento per alcuni mesi nel 2025. Ciononostante, il livello è rimasto storicamente elevato.
La domanda di acciaio per i nuovi edifici industriali non è l'unico fattore rilevante per il mercato dei prodotti lunghi. Ogni nuovo impianto di produzione genera flussi di materiali continui anche dopo il suo completamento. I produttori di macchinari necessitano di barre, materiale per alberi e profilati. I produttori di impianti lavorano tubi e travi. I fornitori immagazzinano materie prime in diverse leghe, dimensioni e qualità. Le aziende di manutenzione e riparazione necessitano di pezzi di ricambio prontamente disponibili. Quanto più le catene di approvvigionamento diventano regionalizzate, tanto più importante diventa lo stoccaggio locale.
Il reshoring e il nearshoring non comportano automaticamente un aumento delle scorte in ogni regione. Se la produzione viene semplicemente trasferita da uno stabilimento estero a un impianto americano altamente integrato, i livelli di inventario possono addirittura diminuire grazie a una migliore pianificazione. In realtà, tuttavia, la riorganizzazione spesso porta inizialmente a un aumento delle scorte di sicurezza. Le aziende si tutelano così da variazioni tariffarie, interruzioni dei trasporti, rischi politici e lunghi tempi di consegna. Questa strategia di resilienza privilegia i centri di assistenza e distribuzione regionali, dove sono facilmente reperibili numerose varianti in piccole quantità.
Il collegamento tra Stati Uniti e Messico è particolarmente interessante. L'integrazione industriale lungo le catene di approvvigionamento nordamericane sta rafforzando i corridoi in Texas, Arizona e nei mercati interni limitrofi. I materiali non vengono solo distribuiti dai porti costieri verso l'entroterra, ma anche movimentati in direzione nord-sud tra fabbriche, fornitori e impianti di trasformazione. Le opportunità di stoccaggio di merci lunghe si presentano in località che combinano accesso ferroviario, accesso autostradale, spazio industriale sufficiente e vicinanza a industrie metallurgiche o edili.
I data center stanno cambiando la logica dell'acciaio e dell'energia
La costruzione di data center è uno dei settori più dinamici dell'industria edile americana. La spesa per i data center è aumentata di oltre il 30% nel 2025, mentre la spesa complessiva per le costruzioni ha registrato un leggero calo. I livelli di investimento si sono moltiplicati dall'inizio del 2021. I data center vengono spesso classificati come edifici per uffici nelle statistiche, sebbene i loro requisiti in termini di materiali, energia e infrastrutture abbiano ben poco in comune con quelli dei tradizionali edifici per uffici.
La domanda diretta di prodotti lunghi deriva da strutture in acciaio, capriate per tetti, condotte, sistemi di protezione dei cavi, tecnologie di raffreddamento, sistemi di alimentazione di emergenza, sottostazioni e connessioni alla rete. Ancora più significativo è l'effetto indiretto. I data center aumentano la domanda di elettricità e stimolano investimenti in reti di trasmissione e distribuzione, centrali elettriche, impianti di stoccaggio, sottostazioni e, in alcuni casi, nuove infrastrutture del gas. Questo, a sua volta, aumenta la domanda di tubi, tralicci, profilati, componenti per condotte e parti meccaniche.
Il boom è tuttavia concentrato geograficamente. La Virginia settentrionale rimane un mercato centrale significativo, ma i colli di bottiglia della rete, i lunghi tempi di connessione e la resistenza locale stanno spostando i progetti verso altre regioni. Il Texas, il Midwest, alcune zone del Sud-Est e le aree con disponibilità di energia e terreni stanno acquisendo importanza. Per i fornitori di servizi di stoccaggio per beni durevoli, quindi, il numero di data center pianificati non è l'unico fattore rilevante. Ciò che conta è se nelle loro vicinanze si sviluppa un polo di imprese edili, aziende siderurgiche, fornitori di apparecchiature elettriche, fornitori di tubazioni e fornitori di servizi infrastrutturali.
La costruzione di un data center può imporre elevate esigenze in termini di rispetto delle scadenze e della documentazione. I materiali devono essere imballati secondo i requisiti del progetto, chiaramente identificati e consegnati in una sequenza definita. Questo trasforma un magazzino per merci lunghe da un semplice deposito passivo in un elemento attivo della logistica del cantiere. Sistemi con gestione digitale della posizione, tracciabilità dei lotti e cassette pre-selezionate possono generare vantaggi economici maggiori rispetto al semplice aumento della superficie disponibile.
L'infrastruttura energetica sta diventando il principale motore della costruzione di condotte
I tubi e i prodotti tubolari sono tra i principali motori dello stoccaggio specializzato di articoli lunghi. Il mercato americano beneficia della produzione di gas naturale, delle esportazioni di GNL, dei progetti di gasdotti, dell'industria petrolchimica, delle infrastrutture idriche e della modernizzazione delle centrali elettriche. Nel 2025, sono stati completati circa 6,3 miliardi di piedi cubi al giorno di capacità aggiuntiva di gasdotti. Per il 2026 e il 2027 erano previsti ampliamenti di capacità significativamente maggiori, una parte sostanziale dei quali era già in fase di costruzione.
Tali progetti generano domanda non solo di grandi gasdotti, ma richiedono anche tubi di diametro inferiore, componenti per valvole, strutture di supporto, flange, staffe per tubi e numerose leghe speciali. Questa domanda di stoccaggio si distribuisce tra produttori, importatori, centri di assistenza, magazzini di progetto e depositi in cantiere. In particolare lungo la costa del Golfo del Messico, si generano flussi di materiali complessi attorno a impianti di GNL, raffinerie, impianti petrolchimici e terminali di esportazione.
Anche le infrastrutture idriche e fognarie comunali rivestono un ruolo importante. L'invecchiamento delle reti di tubazioni crea la necessità di sostituzioni, un'esigenza meno legata ai singoli cicli di nuove costruzioni. I programmi federali e statali forniscono finanziamenti consistenti per i sistemi di acqua potabile e di trattamento delle acque reflue. Questo mercato è più frammentato rispetto alla costruzione di grandi gasdotti, ma può risultare più stabile per i commercianti regionali e i gestori di magazzini. I prodotti richiesti differiscono per materiale, diametro, rivestimento e specifiche comunali, il che aumenta il numero di varianti da tenere a magazzino.
La transizione energetica sta ampliando la gamma di applicazioni. Energia eolica, parchi solari, sistemi di accumulo a batteria e nuove linee elettriche richiedono tutti profilati, piloni, tubi, travi e elementi di fissaggio in acciaio. Allo stesso tempo, le fluttuazioni relative a permessi, condizioni di finanziamento e connessioni alla rete stanno causando ritardi nei progetti. I fornitori non dovrebbero quindi affidarsi a un'unica tecnologia energetica. Concetti robusti che prevedono l'utilizzo di materiali di largo consumo possono adattarsi a diverse categorie di prodotti e rimanere quindi utilizzabili anche quando il mix di progetti cambia.
Il settore delle costruzioni genera volumi elevati, ma non una crescita costante
L'edilizia non residenziale riveste un'importanza fondamentale per il mercato siderurgico americano. Impianti industriali, ponti, progetti infrastrutturali, ospedali, istituti scolastici, magazzini e centrali elettriche richiedono grandi quantità di profilati, tubi e travi. Gli investimenti pubblici in infrastrutture stabilizzano la domanda, mentre i progetti privati sono più sensibili ai costi di finanziamento e alle previsioni economiche. Questa dicotomia è risultata evidente nel 2025: i progetti pubblici e strategici sono rimasti relativamente solidi, mentre alcuni progetti privati hanno subito dei ritardi.
Nel lungo periodo, il settore delle costruzioni in acciaio strutturale beneficia della reindustrializzazione, dei data center e delle infrastrutture. Nel breve termine, tuttavia, gli elevati prezzi dei materiali e i dazi doganali possono frenare gli ordini. I produttori e i distributori di acciaio hanno segnalato richieste stabili e, in alcuni casi, un portafoglio ordini consistente nel 2025, ma anche progetti bloccati nella fase di pianificazione. Ciò crea un effetto contraddittorio per i gestori dei magazzini. I progetti previsti suggeriscono un'espansione della capacità, ma le date di inizio incerte aumentano il rischio che la nuova struttura rimanga inizialmente sottoutilizzata.
Il quadro è più sottotono nei mercati dell'edilizia residenziale e del legname. Circa il 70-80% della domanda nordamericana di prodotti in legno è direttamente o indirettamente legata alla costruzione e alla ristrutturazione di abitazioni. Gli elevati costi di finanziamento e la limitata accessibilità economica hanno pesato sul mercato nel 2025 e nel 2026. A seconda delle previsioni, una ripresa più consistente non è prevista prima del 2027. Ciononostante, la carenza di alloggi a lungo termine rimane un fattore fondamentale significativo. I commercianti di legname, i fornitori di materiali edili e i produttori di componenti prefabbricati continuano ad aver bisogno di soluzioni di stoccaggio ermetiche, resistenti alle intemperie e facilmente accessibili per i materiali di grandi dimensioni.
Per i fornitori, ciò significa che lo stoccaggio di acciaio e tubi rappresenta spesso, nel breve termine, un'area di crescita più interessante rispetto alla focalizzazione esclusiva sul legname da costruzione. Tuttavia, il legname rimane un mercato ampio con un'elevata domanda di sostituzione e modernizzazione. In particolare, le aree di stoccaggio più vecchie e ingombranti possono essere rese più produttive grazie a scaffalature a sbalzo coperte, tecnologie multi-percorso e una migliore gestione delle scorte, senza la necessità di un magazzino a scaffalature alte completamente automatizzato.
I centri di assistenza stanno diventando il canale di vendita cruciale
I centri di servizi metallurgici rappresentano il punto di riferimento naturale per le esigenze di stoccaggio di prodotti lunghi. Acquistano grandi quantità da acciaierie o importatori, dispongono di un'ampia gamma di dimensioni e qualità, lavorano il materiale e consegnano quantitativi specifici ai clienti. Il loro modello di business si basa su disponibilità, velocità, ampiezza della gamma di prodotti e servizi a valore aggiunto. Questa combinazione si traduce in numerose sedi di stoccaggio e frequenti accessi a sottoinsiemi più piccoli.
La redditività di un centro servizi dipende in larga misura dalla quantità di materiale che può essere movimentata con una determinata area e forza lavoro. Un magazzino mal organizzato immobilizza capitale in pezzi di scarto difficili da reperire, aumenta i movimenti di gru e carrelli elevatori e allunga i tempi di evasione degli ordini. La registrazione digitale di ubicazione dei materiali, lotti, pesi e pezzi di scarto consente un utilizzo più preciso dell'inventario. Ciò può ridurre le perdite e i riordini non necessari.
Un esempio lampante di questa nuova direzione di sviluppo è un grande centro metallurgico vicino a Chicago, che dal 2024 utilizza 20 carrelli elevatori laterali autonomi. In corridoi molto stretti, questi veicoli movimentano carichi lunghi fino a 7 metri e con un peso superiore a 3.175 kg. Il sistema comprende circa 18.000 postazioni di stoccaggio per circa 6.000 articoli diversi. I corridoi sono larghi solo circa 147 cm. Questo esempio dimostra il potenziale di maggiore efficienza quando scaffalature, veicoli, stazioni di trasferimento e software vengono progettati fin dall'inizio come un sistema integrato.
Tuttavia, progetti di tale portata non sono la norma. Molti centri di assistenza americani sono aziende di medie dimensioni, utilizzano edifici esistenti e non possono permettersi di interrompere le attività per una ristrutturazione completa. Per loro, le soluzioni modulari sono economicamente più vantaggiose: implementazione graduale di scaffalature a sbalzo, sostituzione dei carrelli elevatori convenzionali con veicoli multidirezionali, gestione digitale del magazzino, zone di trasferimento definite e successiva automazione parziale. Pertanto, il mercato più ampio sarà probabilmente costituito non solo da nuovi edifici spettacolari, ma anche da centinaia di ammodernamenti con investimenti limitati.
Soluzioni intralogistiche LTW

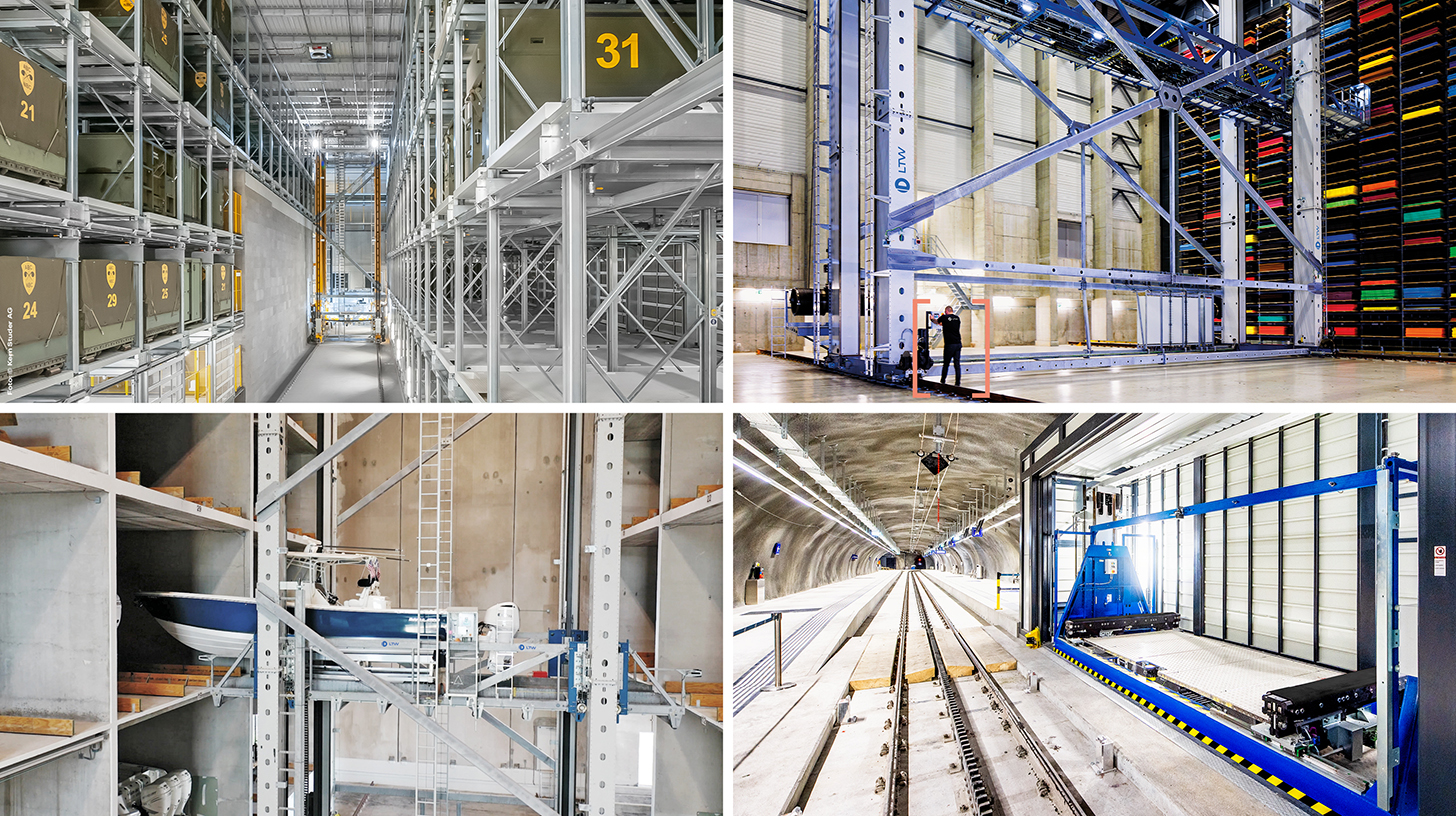
LTW Intralogistics – Ingegneri del flusso - Immagine: LTW Intralogistics GmbH
LTW offre ai propri clienti non singoli componenti, ma soluzioni complete integrate. Consulenza, progettazione, componenti meccanici ed elettrotecnici, tecnologia di controllo e automazione, nonché software e assistenza: tutto è interconnesso e coordinato con precisione.
La produzione interna dei componenti chiave è particolarmente vantaggiosa, poiché consente un controllo ottimale della qualità, delle catene di fornitura e delle interfacce.
LTW è sinonimo di affidabilità, trasparenza e collaborazione. Lealtà e onestà sono saldamente radicate nella filosofia aziendale: una stretta di mano qui ha ancora un significato.
Correlato a questo:
Differenze regionali nella necessità di stoccaggio a lungo termine delle merci
Il Sud e il Midwest sono in testa alla competizione per le location
La domanda è distribuita in modo disomogeneo a livello regionale. Il Texas e la costa del Golfo del Messico combinano energia, prodotti petrolchimici, GNL, logistica portuale, edilizia e una popolazione in rapida crescita. Houston è particolarmente importante per i prodotti per tubazioni e i servizi energetici. Dallas-Fort Worth offre un ampio mercato logistico, sviluppo industriale e buoni collegamenti di trasporto. San Antonio e altre località lungo i corridoi nord-sud beneficiano della loro interconnessione con il Messico.
Il Midwest rimane il cuore industriale di molte filiere metallurgiche. Illinois, Indiana, Ohio, Michigan, Wisconsin e Pennsylvania vantano una produzione siderurgica, la lavorazione dei metalli, l'ingegneria meccanica, la produzione automobilistica e una fitta rete ferroviaria e stradale. La necessità di sostituire le attrezzature di magazzino obsolete è particolarmente rilevante in queste regioni. Molte sedi hanno solide relazioni con i clienti e dipendenti esperti, ma operano in edifici la cui struttura non è stata progettata per la logistica automatizzata o per la movimentazione ad alta densità di merci lunghe.
Nel sud-est, la domanda è trainata dagli impianti automobilistici, dai progetti nel settore delle batterie, dall'aviazione, dai porti e dalla crescita demografica. Georgia, Tennessee, Alabama, Carolina del Nord e Carolina del Sud stanno acquisendo importanza come distretti manifatturieri. Il vantaggio di questa regione risiede nella relativa disponibilità di terreni e nella favorevole ubicazione degli investimenti. Lo svantaggio può essere una base di fornitori meno densa per la manutenzione altamente specializzata e l'integrazione di sistemi, il che significa che i concetti di servizio devono essere chiariti fin dalle prime fasi.
Arizona, Nevada e altri mercati del sud-ovest beneficiano degli investimenti nel settore dei semiconduttori e dell'elettronica, ma devono affrontare sfide particolari in termini di acqua, energia, riscaldamento e lunghe distanze di consegna. Sulla costa occidentale, i porti e i grandi mercati di consumo rimangono importanti, ma i costi dei terreni, i permessi e le spese di costruzione ostacolano i nuovi progetti di magazzini. In quest'area, i sistemi particolarmente efficienti in termini di spazio possono creare un valore significativo, a condizione che l'ulteriore fabbisogno di capitale sia giustificato dagli elevati prezzi dei terreni.
Gli alti tassi di sfitto non risolvono il problema delle merci lunghe
Nel 2025, il mercato immobiliare industriale americano ha registrato un aumento dei tassi di sfitto. A seconda dell'indagine, il tasso nazionale a fine anno si attestava approssimativamente tra il 7,1 e il 7,6%. Le grandi strutture logistiche sono state colpite in modo più grave, con tassi di sfitto per gli immobili ad uso commerciale di grandi dimensioni che si avvicinavano al 10%. Allo stesso tempo, gli spazi industriali di dimensioni più ridotte sono rimasti significativamente più scarsi, con tassi intorno al 5%. I dati suggeriscono un mercato favorevole agli inquilini in alcune parti del segmento, ma non un eccesso di offerta in tutte le aree idonee.
L'attuale situazione di mercato offre opportunità per chi utilizza merci lunghe. I proprietari sono più propensi a negoziare ristrutturazioni, periodi di esenzione dal canone di locazione più lunghi o incentivi agli investimenti. Le aziende possono optare per edifici più recenti con pavimenti, porte, illuminazione e sistemi antincendio migliorati. Tuttavia, è necessario esaminare attentamente la capacità portante, la struttura portante, l'altezza del soffitto, gli spazi esterni e i percorsi di transito. Un magazzino con un canone di locazione basso può rivelarsi costoso se richiede interventi di rinforzo ingenti o compromessi improduttivi in termini di layout.
La tendenza verso la cosiddetta "ricerca della qualità" è particolarmente rilevante. Gli edifici moderni attraggono inquilini, mentre le proprietà più datate registrano un elevato tasso di sfitto. Per la logistica standard, la qualità solitamente si traduce in soffitti alti, numerose baie di carico e un buon accesso autostradale. Per le merci lunghe, entrano in gioco ulteriori criteri: carico e scarico laterale, profondità sufficiente, binari sicuri per le gru, ampie aree di manovra e la possibilità di ancorare saldamente le scaffalature. Gli sviluppatori immobiliari che tengono conto di questi requisiti possono differenziarsi dai magazzini standard e intercambiabili.
Il calo dell'attività edilizia di nuova costruzione potrebbe portare a una rinnovata carenza di alloggi nel medio termine. Nel 2025, il numero di unità abitative completate è diminuito significativamente e molti costruttori hanno ridimensionato i progetti speculativi. Allo stesso tempo, la domanda è ripresa nella seconda metà dell'anno. Se gli investimenti in produzione e infrastrutture dovessero continuare, l'attuale posizione negoziale favorevole per gli utenti in alcuni mercati potrebbe rapidamente svanire. Pertanto, per i progetti a lungo termine, non solo i canoni di locazione attuali, ma anche l'individuazione strategica di siti idonei sono cruciali.
La carenza di manodopera rende l'automazione economicamente vantaggiosa
La carenza di manodopera rimane uno dei principali fattori trainanti per l'automazione dei magazzini. In un'ampia indagine di settore, l'83% dei professionisti e dei manager della produzione e della catena di approvvigionamento ha indicato la mancanza di lavoratori qualificati come una sfida. Oltre la metà ha aumentato i propri investimenti in tecnologia e innovazione nella catena di approvvigionamento. Una quota significativa ha previsto spese superiori a un milione di dollari, mentre quasi un quinto ha stimato investimenti superiori a dieci milioni di dollari.
La pressione per l'automazione è particolarmente elevata nella movimentazione di merci di grandi dimensioni, poiché il lavoro è impegnativo e critico per la sicurezza. Gli operatori devono movimentare carichi lunghi con precisione, valutare accuratamente le distanze ed evitare collisioni con scaffalature, edifici o altri veicoli. Operatori di gru e carrelli elevatori esperti non sono sempre disponibili in ogni luogo. I veicoli automatizzati possono occuparsi dei processi ripetitivi di stoccaggio e prelievo, mentre i dipendenti si dedicano al controllo qualità, alla gestione delle eccezioni e alle attività relative ai clienti.
L'automazione, tuttavia, non è fine a se stessa. È particolarmente vantaggiosa in presenza di una produttività sufficientemente elevata e prevedibile, di vettori di carico ricorrenti, di punti di trasferimento standardizzati e di dati anagrafici affidabili. Un'azienda con carichi molto irregolari, dimensioni ampiamente variabili e numerosi ordini urgenti non pianificati può essere più produttiva con tecniche manuali flessibili. Spesso, un modello ibrido rappresenta l'approccio migliore: trasporto automatizzato tra zone definite, elaborazione manuale degli ordini complessi e controllo digitale del flusso complessivo.
La qualità del software diventa il collo di bottiglia. Un veicolo automatizzato può prelevare l'articolo corretto solo se la posizione di stoccaggio, le dimensioni, il peso, il numero di lotto e lo stato di rilascio sono registrati correttamente. Dati anagrafici errati non solo comportano tempi di ricerca più lunghi, ma possono anche creare rischi per la sicurezza. Gli investimenti in sensori, etichettatura, sistemi di gestione del magazzino e interfacce con il sistema ERP sono quindi importanti quanto le scaffalature e i veicoli stessi.
La sicurezza si sta evolvendo da fattore di costo a argomento di investimento
Le normative americane in materia di sicurezza sul lavoro richiedono che i materiali immagazzinati siano fissati in modo da impedire scivolamenti, cadute, dispersioni o crolli. Tubi, barre, strutture in acciaio e altri materiali cilindrici o lunghi devono essere collocati su appositi scaffali o impilati e bloccati in modo che non possano ribaltarsi o rotolare via. I percorsi di transito e le vie di fuga devono rimanere liberi, la capacità di carico non deve essere superata e le aree di stoccaggio devono essere ispezionate regolarmente.
Per gli operatori, la sicurezza non è solo una questione di conformità normativa. Collisioni, caduta di carichi e danni alle scaffalature possono causare lesioni ai dipendenti, distruggere materiali e interrompere le operazioni. Con carichi lunghi, la potenziale zona di pericolo è più ampia rispetto a un pallet compatto. Pertanto, i percorsi di transito, le zone di prelievo, le aree riservate al personale e le stazioni di trasferimento devono essere chiaramente separate.
Un sistema professionale include specifiche di carico, protezione dagli urti, ispezioni periodiche, riparazioni documentate e personale qualificato. Le modifiche alle scaffalature non devono essere improvvisate, poiché ulteriori forature, bracci riposizionati o componenti non testati possono alterare la capacità di carico. Occorre inoltre considerare la protezione antincendio e la spaziatura degli sprinkler. Soprattutto in presenza di merci stoccate in modo denso, le successive modifiche possono risultare costose se la pianificazione della protezione antincendio non è stata integrata fin dall'inizio.
La sicurezza migliora al contempo l'efficienza. Un minor numero di danni riduce i costi assicurativi e di riparazione, percorsi sgombri minimizzano le interruzioni e processi più ergonomici facilitano il reclutamento. Le aziende non dovrebbero quindi calcolare i benefici solo in termini di metri quadrati risparmiati o ore lavorative. La prevenzione degli incidenti, la riduzione delle perdite di materiale e l'aumento della disponibilità operativa sono componenti reali del ritorno sull'investimento.
Il ritorno sull'investimento si genera lungo l'intero flusso dei materiali
L'efficienza economica di un magazzino per merci lunghe non può essere misurata unicamente dal costo per unità di spazio. Ciò che conta è la variazione dei costi totali per tonnellata, ordine o articolo consegnato. Questi includono i costi di spazio, del personale, dell'energia, della manutenzione, del finanziamento, dell'assicurazione, dei danni ai materiali, dei tempi di ricerca, delle discrepanze di inventario e dei tempi di inattività della produzione. Un sistema più costoso può risultare più conveniente se aumenta la produttività e, al contempo, riduce diversi costi occulti.
Il vantaggio maggiore risiede spesso nell'ottimizzazione dello spazio. Sostituire gli ampi corridoi per carrelli elevatori con corridoi stretti o a più vie consente di stoccare una maggiore quantità di materiale nella stessa superficie. In alternativa, è possibile evitare o posticipare un ampliamento pianificato del magazzino. Questo effetto è particolarmente vantaggioso nelle regioni con elevati costi di terreno e di costruzione. Nei mercati rurali, dove i prezzi sono più accessibili, tuttavia, un semplice e robusto sistema di stoccaggio all'aperto può risultare più economico.
La seconda leva è la produttività. Distanze di percorrenza più brevi, accesso diretto e ordini gestiti tramite sistema riducono i tempi di movimentazione. Quando un'azienda elabora più ordini con lo stesso numero di dipendenti, genera benefici duraturi. La produttività media non dovrebbe essere l'unico fattore considerato. Molti clienti valutano i fornitori in base alla loro capacità di evadere in modo affidabile ordini urgenti e con breve preavviso. Un magazzino che gestisce meglio i periodi di picco può garantire entrate e consentire una maggiore qualità del servizio.
La terza leva è rappresentata dal capitale immobilizzato. Livelli di inventario trasparenti riducono i margini di sicurezza, gli ordini duplicati e le quantità residue invendibili. Soprattutto nel caso di leghe di alta qualità o tubi di grandi dimensioni, anche poche rotture di stock evitate possono liberare somme considerevoli. La gestione digitale dell'inventario aumenta inoltre la possibilità di vendere le eccedenze o di incorporarle in nuovi ordini.
Un calcolo accurato degli investimenti dovrebbe includere diversi scenari. Lo scenario di base presuppone volumi realistici, aumenti salariali moderati e un normale utilizzo della capacità produttiva. Uno scenario di stress considera ritardi del progetto, calo delle vendite e costi di finanziamento più elevati. Uno scenario di crescita esamina se il sistema è in grado di gestire volumi aggiuntivi senza ulteriori modifiche. La fase di avvio è particolarmente importante: un magazzino automatizzato raramente raggiunge il suo pieno potenziale il primo giorno di attività. La formazione, la pulizia dei dati e la stabilizzazione dei processi richiedono tempo.
Non tutti i sistemi necessitano di un'automazione completa
La scelta del sistema più appropriato dipende dal modello di business. Lo stoccaggio a pavimento e le semplici aree di stoccaggio all'aperto sono soluzioni economiche e flessibili, ma occupano molto spazio e rendono difficile l'accesso diretto. Le scaffalature a sbalzo convenzionali migliorano l'organizzazione e la sicurezza, ma rimangono dipendenti da carrelli elevatori e operatori. I carrelli elevatori multidirezionali consentono di operare in corridoi più stretti senza richiedere l'automazione completa del sistema. Questa combinazione rappresenta un valido punto di partenza per molte aziende di medie dimensioni.
I sistemi a gru sfruttano al meglio l'altezza del capannone e consentono di movimentare in sicurezza carichi pesanti. Sono particolarmente adatti quando il materiale è già in fase di trasferimento verso le macchine per il taglio o la lavorazione. I sistemi di stoccaggio a cassette separano i singoli tipi di materiale e consentono un'elevata densità di assortimento. I magazzini a scaffalatura alta completamente automatizzati offrono la massima densità, tracciabilità e processi riproducibili, ma richiedono carrelli di carico standardizzati e un'elevata disponibilità tecnica.
Lo stoccaggio all'aperto rimane importante. Scaffalature zincate a caldo, aree coperte e veicoli robusti possono rappresentare una soluzione economicamente vantaggiosa per i prodotti resistenti alle intemperie. Tuttavia, è necessario considerare la corrosione, il drenaggio, la neve, il vento, l'illuminazione e la qualità del terreno. Negli stati del sud, il caldo e le forti piogge sono fattori più rilevanti; al nord, il gelo, la neve e il sale stradale sono elementi chiave da tenere in considerazione.
La soluzione migliore è spesso la suddivisione in zone. Gli articoli a rapida rotazione vengono collocati vicino alle aree di lavorazione e spedizione, mentre le dimensioni meno richieste vengono posizionate in aree più dense o più distanti. I materiali di alta qualità e delicati vengono stoccati in sicurezza all'interno, mentre i prodotti robusti vengono conservati all'esterno. L'automazione si concentra sui movimenti ripetitivi, mentre i carichi speciali vengono gestiti in modo flessibile. Ciò consente di ottenere una parte significativa dei vantaggi senza sottoporre l'intera operazione a un unico concetto tecnico.
I fornitori devono vendere più che semplici scaffali
Il mercato americano offre opportunità ai produttori di scaffalature, sistemi di stoccaggio automatizzati, carrelli elevatori a carico laterale e multidirezionali, gru, software e dispositivi di sicurezza. Tuttavia, la concorrenza non è determinata unicamente dalle caratteristiche del prodotto. I clienti si aspettano supporto per la pianificazione, l'ottenimento dei permessi, l'assemblaggio, la messa in servizio, la formazione, la manutenzione e una rapida fornitura di pezzi di ricambio. Per i sistemi automatizzati, è inoltre fondamentale la capacità di integrare veicoli, sistemi di controllo e software aziendale.
Per i fornitori europei, la crescente domanda può essere allettante, ma l'ingresso nel mercato è impegnativo. È necessario tenere conto degli standard americani, dei regolamenti edilizi locali, dei requisiti antisismici, della sicurezza antincendio, delle questioni di responsabilità e delle normative di installazione sindacali o regionali. Un sistema tecnicamente eccellente perde credibilità se il personale di assistenza e i pezzi di ricambio sono disponibili solo dopo lunghi tempi di attesa.
Le partnership locali sono quindi spesso più sensate di un approccio puramente orientato all'esportazione. Gli integratori di sistemi, i produttori di scaffalature, i rivenditori di attrezzature per la movimentazione dei materiali e le imprese di costruzione hanno accesso alla clientela e possiedono esperienza regionale. Il fornitore estero può contribuire con tecnologie specializzate, software o competenze ingegneristiche. A lungo termine, l'assemblaggio o la produzione in loco possono ridurre i tempi di consegna e i rischi legati alle politiche commerciali.
Le soluzioni standardizzate ma modularmente adattabili si rivelano particolarmente promettenti. I clienti americani spesso preferiscono opzioni chiare in termini di prestazioni e prezzo rispetto a progetti personalizzati complessi. Allo stesso tempo, carichi, lunghezze e processi variano a tal punto che un prodotto completamente rigido risulta insufficiente. I fornitori di successo combinano moduli ricorrenti con una solida pianificazione del progetto e ipotesi trasparenti in merito a capacità portante, prestazioni ed espandibilità.
Le tariffe doganali incentivano e al contempo ostacolano gli investimenti nei magazzini
La politica commerciale americana ha un effetto a doppio taglio. Tariffe più elevate su acciaio e alluminio rafforzano i produttori nazionali e modificano le catene di approvvigionamento. L'aumento della produzione locale e l'incremento delle scorte di sicurezza possono accrescere il fabbisogno di capacità di stoccaggio. Allo stesso tempo, aumentano i costi di scaffalature, magazzini, veicoli e altri beni strumentali, che contengono a loro volta un'elevata percentuale di metallo. Anche i progetti di costruzione possono essere posticipati se i budget vengono messi a dura prova dall'aumento del costo dei materiali.
Questo effetto contraddittorio spiega perché un aumento delle richieste non si traduca sempre immediatamente in ordini. Le aziende individuano un'esigenza a lungo termine, ma attendono di avere prezzi più chiari, condizioni di finanziamento e tempistiche di progetto. I fornitori dovrebbero quindi adottare un approccio graduale. Una prima fase può migliorare la sicurezza e l'organizzazione, una seconda può aumentare l'utilizzo dello spazio e una terza può introdurre l'automazione. Ciò riduce il rischio di prendere una decisione unica e di vasta portata.
Anche i tassi di cambio e i rischi legati alla catena di approvvigionamento sono rilevanti. La tecnologia importata può diventare più costosa in caso di tassi di cambio sfavorevoli, mentre i componenti prodotti localmente potrebbero offrire una minore specializzazione tecnica. Una solida strategia di approvvigionamento, pertanto, separa la tecnologia di base critica dai componenti intercambiabili. Sistemi di controllo, sensori o veicoli specializzati possono essere reperiti a livello internazionale, mentre le strutture in acciaio, l'assemblaggio e i componenti standard vengono prodotti localmente.
L'incertezza politica non scomparirà. Gli investimenti dovrebbero pertanto rimanere economicamente sostenibili anche qualora i singoli programmi di finanziamento venissero modificati o alcuni progetti subissero dei ritardi. I sistemi in grado di servire diverse tipologie di materiali e segmenti di clientela sono più resilienti rispetto agli impianti altamente specializzati il cui utilizzo dipende da un unico mercato.
Il mercato sta crescendo in modo selettivo, non esplosivo
Fino al 2030, vi sono molti segnali di un aumento strutturale della domanda di stoccaggio per merci lunghe, ma non di un boom continuo. Nello scenario di base, i data center, le reti elettriche, le infrastrutture energetiche, la riqualificazione urbana e investimenti mirati nel settore produttivo rimarranno i principali fattori trainanti. La domanda di tecnologie di stoccaggio moderne sta crescendo più rapidamente del volume fisico di tutte le merci lunghe, poiché la carenza di manodopera, i requisiti di sicurezza e i costi di spazio stanno innescando un'ulteriore modernizzazione.
Nello scenario di crescita, la reindustrializzazione, la costruzione di alloggi e la modernizzazione delle reti subiranno un'accelerazione a partire dal 2027. A quel punto, maggiori volumi di materiali coincideranno con una precedente riduzione dell'attività di nuove costruzioni nel settore immobiliare industriale. I siti idonei e il personale qualificato diventeranno più scarsi, rendendo i sistemi automatizzati e altamente compatti più attraenti. In particolare in Texas, nel Sud-Est e nel Midwest industriale, potrebbero verificarsi diverse ondate di domanda simultaneamente.
Nello scenario di rischio, i tassi di interesse rimangono elevati, i progetti di costruzione privati continuano a essere rinviati e la domanda di alloggi si riprende solo lentamente. I prezzi dell'energia e le politiche commerciali potrebbero ulteriormente gravare sugli investimenti. In questo caso, le nuove costruzioni di grandi dimensioni e completamente automatizzate diventerebbero meno comuni, mentre acquisirebbero importanza le modernizzazioni economicamente vantaggiose, le tecnologie usate e gli ampliamenti modulari. La domanda non scomparirebbe, ma si sposterebbe dall'espansione della capacità a progetti di produttività e sicurezza.
Per investitori e fornitori, la qualità della selezione dei clienti target è quindi più importante di una previsione generale del mercato. I clienti attraenti sono quelli con elevati valori di magazzino, molte varianti di prodotto, movimentazione regolare di merci lunghe, locali costosi o una grave carenza di personale. Meno attraenti sono le aziende con tassi di fatturato molto bassi, spazi esterni economici e progetti individuali altamente fluttuanti. La migliore opportunità di mercato si presenta quando si risolvono simultaneamente diversi problemi economici.
Gli spazi adibiti a magazzino vengono trasformati in infrastrutture industriali
Negli Stati Uniti, la necessità di magazzini per merci lunghe è reale, ma si sta manifestando meno come un nuovo settore dirompente e più come un'ondata di modernizzazione all'interno di settori già esistenti. Centri di servizi per l'acciaio, commercianti di tubi, aziende di lavorazione dei metalli, rivenditori di legname e materiali edili e fornitori industriali devono adattare le proprie strutture di stoccaggio a un mondo in cui la rapida disponibilità, la carenza di manodopera specializzata, i maggiori requisiti di sicurezza e la trasparenza digitale stanno diventando sempre più importanti.
La maggiore domanda non dovrebbe derivare unicamente da un aumento del volume dei materiali. Essa nasce piuttosto dalla necessità di gestire la stessa quantità, o una quantità leggermente superiore, in uno spazio ridotto, con meno movimentazioni manuali e con una maggiore affidabilità delle consegne. Ciò sposta il valore economico dalle singole scaffalature a soluzioni integrate che comprendono edifici, tecnologie di magazzino, veicoli, software e processi.
Per gli operatori, la sfida strategica consiste nell'evitare di investire troppo presto nelle tecnologie più costose, ma anche nell'evitare di rimanere ancorati a processi complessi e rischiosi per troppo tempo. Modularità, scalabilità e dati affidabili sono più importanti della massima automazione sulla carta. Per i fornitori, la chiave sta nella capacità di assistenza locale, nell'ingegneria specifica per il settore e in un'analisi degli investimenti che consideri l'intero flusso dei materiali.
I magazzini per merci lunghe stanno diventando, dunque, una componente discreta ma cruciale della politica industriale americana. Fabbriche, centri dati, oleodotti e reti elettriche possono essere costruiti e gestiti solo nella misura in cui le relative catene di approvvigionamento dei materiali funzionano correttamente. Chi considera i magazzini semplicemente come spazi di stoccaggio ne sottovaluta l'influenza. Chi li progetta come infrastrutture produttive può utilizzare spazio, capitale e manodopera in modo più efficace, ed è proprio qui che risiede il vero potenziale di mercato degli Stati Uniti.
Consulenza - Pianificazione - Implementazione

Konrad Wolfenstein
Sarei felice di fungere da tuo consulente personale.
Puoi contattarmi all'indirizzo wolfenstein∂xpert.digital o
Chiamami al numero +49 7348 4088 965 .
I tuoi esperti di intralogistica

Consulenza, progettazione e realizzazione di soluzioni complete per magazzini verticali e sistemi di stoccaggio automatizzati - Immagine: Xpert.Digital
Maggiori informazioni qui: