Tecnologie del futuro: autonomia e digitalizzazione nella logistica della difesa
Pre-release di Xpert

Available in 27 languages 📢
Preferisco Xpert.Digital su GoogleⓘPubblicato il: 30 settembre 2026 / Aggiornato il: 30 settembre 2026 – Autore: Konrad Wolfenstein
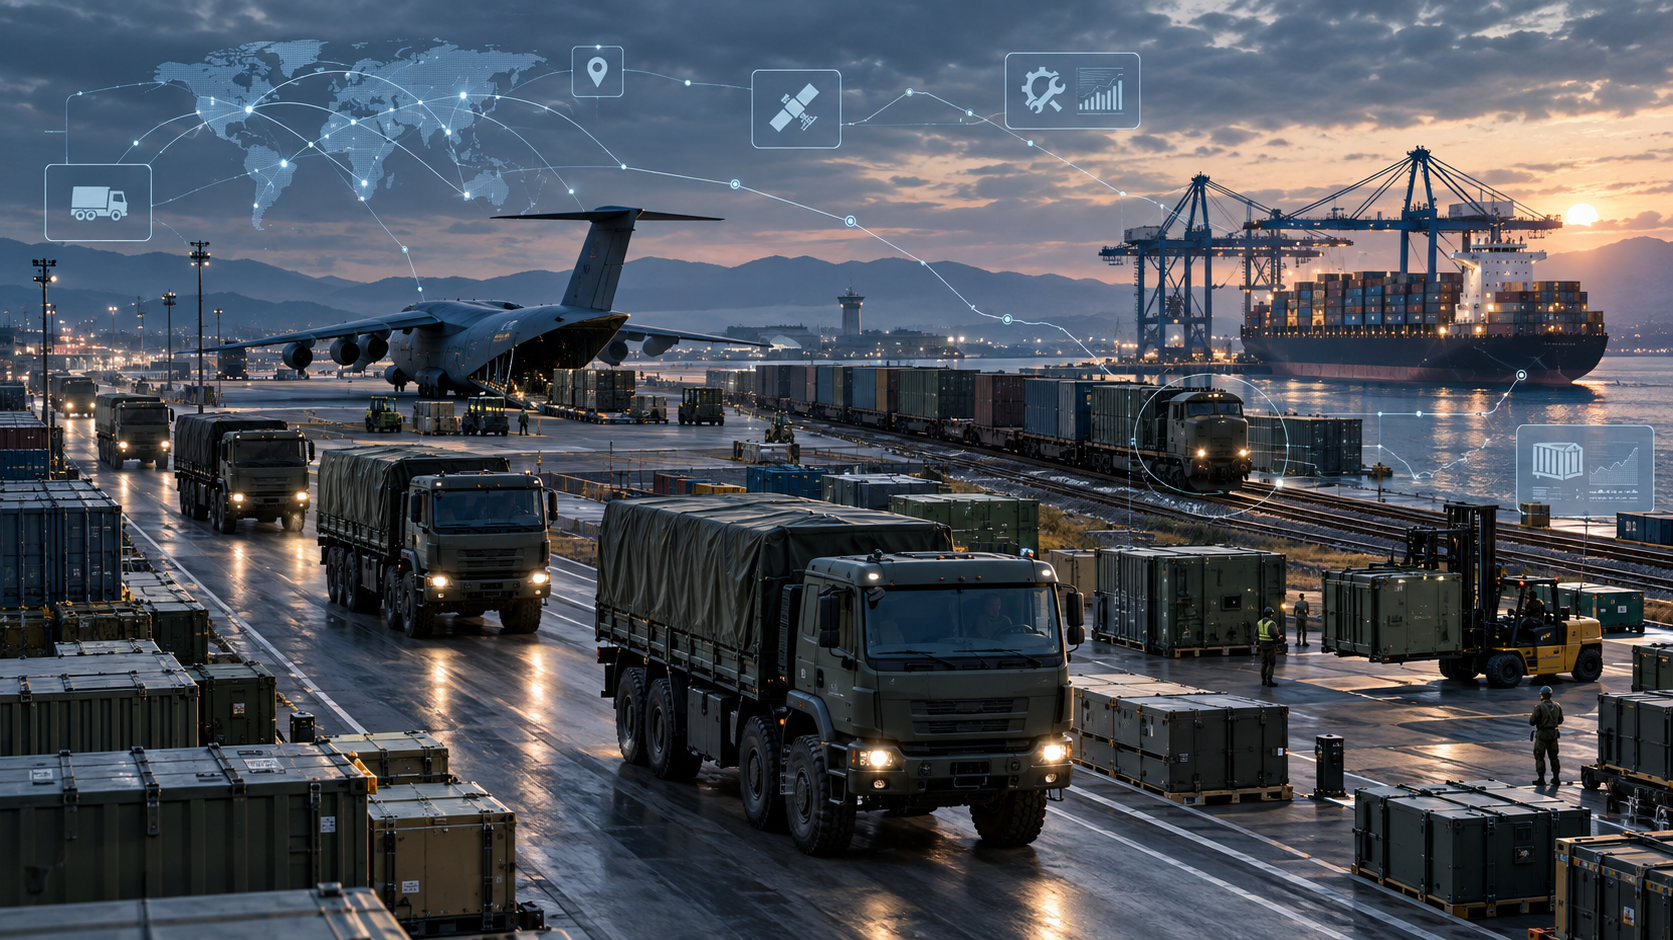
Tecnologie del futuro: autonomia e digitalizzazione nella logistica della difesa – immagine creativa sul tema, con intelligenza artificiale: Xpert.Digital
Dal centro di costo al fattore di potere strategico: il ruolo della logistica della difesa
Come il carburante e i pezzi di ricambio determinano l'esito delle guerre
344 miliardi di dollari: il futuro della logistica militare – Perché la disponibilità è il nuovo oro
La logistica della difesa è un settore spesso trascurato ma cruciale, che determina in modo significativo la potenza militare di un Paese. In un mercato globale il cui volume potrebbe raggiungere l'impressionante cifra di 344,35 miliardi di dollari entro il 2034, l'importanza di carburante, pezzi di ricambio e moderni sistemi di gestione dei dati diventa sempre più evidente. In tempi di crescenti tensioni geopolitiche e complesse operazioni militari, la capacità di superare le sfide logistiche si sta trasformando in un vantaggio strategico. Questo sviluppo sottolinea come la prontezza militare dipenda non solo dal numero di sistemi d'arma, ma soprattutto dalla disponibilità e dall'efficacia delle infrastrutture di supporto. I prossimi anni riveleranno come si evolverà questo mercato e quali tecnologie e strategie saranno cruciali per soddisfare le sue crescenti esigenze.
Logistica della difesa: il mercato da 344 miliardi di dollari che si cela dietro la potenza militare
I carri armati vincono le battaglie, ma il carburante, i pezzi di ricambio e i dati decidono le guerre
Il mercato globale della logistica della difesa è destinato a un periodo di crescita eccezionalmente forte. Si prevede che il suo volume raggiungerà i 182,50 miliardi di dollari nel 2025, i 195,90 miliardi di dollari nel 2026 e potrebbe arrivare a 344,35 miliardi di dollari entro il 2034. Ciò equivale a un tasso di crescita medio annuo del 7,3% dal 2026 al 2034. Dietro queste cifre si cela molto più di un semplice aumento del volume dei trasporti. La logistica della difesa si sta evolvendo da una funzione di supporto amministrativo e di approvvigionamento a una capacità strategica che determina se le moderne forze armate possono gestire in modo sostenibile le loro costose piattaforme.
Questo sviluppo segue una semplice logica economica: un sistema d'arma genera il suo beneficio militare non attraverso l'acquisto, bensì attraverso le ore di funzionamento disponibili. Gli aerei richiedono pezzi di ricambio, manutenzione qualificata e aeroporti sicuri; i sistemi terrestri necessitano di carburante, munizioni e capacità di riparazione mobile; le navi dipendono da porti, depositi e lunghe catene di approvvigionamento. Quanto più complesse e complesse diventano le piattaforme, tanto maggiore è lo sforzo richiesto per garantirne la prontezza operativa per decenni. Per questo motivo, una parte crescente della catena del valore si sta spostando dalla vendita una tantum di una piattaforma verso il supporto del ciclo di vita, la gestione dei dati, la manutenzione, la formazione e l'approvvigionamento.
Il mercato è in crescita non solo perché i budget per la difesa sono in aumento, ma anche perché i sistemi logistici per il controllo degli obiettivi stanno diventando sempre più sofisticati. L'efficienza dei costi rimane importante, ma non è più sufficiente. Allo stesso tempo, sono richieste velocità, ridondanza, sicurezza, interoperabilità e la capacità di continuare a operare anche in caso di attacco. Questo sta creando un mercato in cui infrastrutture fisiche, capacità industriale, sistemi digitali e mitigazione del rischio geopolitico sono sempre più interconnessi.
Dal centro di costo al fattore di potere strategico
La logistica della difesa comprende la pianificazione, il movimento, lo stoccaggio, la manutenzione e la consegna di personale, equipaggiamento, munizioni, carburante, pezzi di ricambio, forniture mediche e servizi. Ciò include il trasporto su strada, ferrovia, aereo e mare, nonché depositi, campi base, officine, basi, sistemi informatici e la gestione delle catene di approvvigionamento internazionali. Il suo nucleo economico risiede nel rendere disponibili le giuste capacità al momento giusto e nel posto giusto. In una rete commerciale, una consegna ritardata può comportare una perdita di fatturato. In un'operazione militare, può significare la perdita di un'opzione operativa.
Questa differenza altera la progettazione ottimale del sistema. La logistica civile ha impiegato decenni a ridurre le scorte, consolidare le reti e ottimizzare i processi per un elevato utilizzo. La resilienza militare, d'altro canto, richiede riserve, percorsi alternativi, mezzi di trasporto aggiuntivi e siti di stoccaggio distribuiti. Tali ridondanze appaiono come costi di inefficienza in tempi normali. In una situazione di crisi, diventano un premio assicurativo contro il collasso dell'intero sistema. Il mercato è quindi in crescita anche laddove l'obiettivo non è movimentare più merci, bensì organizzare lo stesso servizio di approvvigionamento in modo più robusto.
A ciò si aggiunge la lunga vita operativa delle piattaforme militari. Aerei da combattimento, navi e veicoli blindati rimangono spesso in servizio per diversi decenni e vengono modernizzati nel corso di questo periodo. La fornitura di pezzi di ricambio deve far fronte ai cambiamenti tecnici, all'invecchiamento dei componenti, alla cessazione della produzione da parte dei fornitori e al mutare dei requisiti di sicurezza. Questo crea una domanda continua, meno dipendente dai cicli economici rispetto a molti mercati logistici civili. Tuttavia, è fortemente influenzata dalle priorità politiche, dalle decisioni di bilancio e dalle situazioni di sicurezza.
Un mercato che si avvia a raddoppiare le sue dimensioni
Tra il 2025 e il 2034, il volume di mercato previsto aumenterà di 161,85 miliardi di dollari, ovvero di circa l'88,7%. Solo tra il 2025 e il 2026, ciò rappresenta un incremento di 13,40 miliardi di dollari, pari a circa il 7,3%. Questa entità dimostra che non si tratta di un mercato di nicchia, bensì di una parte significativa dell'economia globale della difesa. Tuttavia, questa previsione non deve essere interpretata come una garanzia di fatturato. Descrive uno scenario subordinato al mantenimento di un'elevata spesa per la difesa, alla continua modernizzazione e a una crescente esternalizzazione dei servizi logistici.
Il vento favorevole a livello macroeconomico è considerevole. La spesa militare globale ha raggiunto circa 2.887 miliardi di dollari nel 2025. Europa, Asia e Oceania hanno registrato aumenti particolarmente consistenti. Allo stesso tempo, gli Stati membri della NATO si sono impegnati a destinare complessivamente il 5% del loro PIL annuo alla difesa nucleare e ai settori correlati alla difesa e alla sicurezza fino al 2035. Di questa cifra, il 3,5% è destinato alla difesa nucleare e fino all'1,5% ad aree correlate come infrastrutture, resilienza e prerequisiti industriali. Quest'ultimo aspetto, in particolare, può incrementare significativamente la domanda di mobilità militare, porti, ferrovie, sistemi di alimentazione, comunicazioni e catene di approvvigionamento sicure.
La crescita si sta verificando simultaneamente in diversi ambiti. Le nuove piattaforme richiedono pacchetti di supporto integrati. Una maggiore prontezza operativa impone scorte più consistenti e una manutenzione più accurata. I modelli operativi distribuiti aumentano il numero di sedi da servire. La digitalizzazione crea domanda di piattaforme dati, sensori e sicurezza informatica. La regionalizzazione e la gestione strategica dei magazzini immobilizzano ulteriori capitali. Il mercato cresce quindi sia quantitativamente, grazie a volumi maggiori, sia qualitativamente, grazie a servizi più sofisticati.
La capacità in tempo di guerra ha la meglio sull'efficienza in tempo di pace
La guerra contro l'Ucraina ha cambiato radicalmente la valutazione economica della logistica militare. All'inizio del conflitto, sono emerse le conseguenze di una manutenzione inadeguata, della carenza di carburante, di linee di rifornimento scarsamente protette e di strutture di approvvigionamento rigide. Lunghi convogli, una forte dipendenza da poche vie di trasporto e capacità di riparazione sul campo insufficienti hanno ostacolato le operazioni. Allo stesso tempo, è apparso chiaro che anche grandi scorte di rifornimenti sono di scarsa utilità se le merci non raggiungono il luogo di destinazione in tempi rapidi.
D'altro canto, una catena di approvvigionamento distribuita e adattabile ha acquisito importanza. Piccole squadre di riparazione mobili, scorte preposizionate, magazzini decentralizzati e l'utilizzo di reti di supporto civili hanno aumentato la capacità di risposta. Tuttavia, il conflitto ha anche dimostrato che entrambe le parti si adattano. I centri logistici sono stati ridistribuiti, le riparazioni sono state spostate più vicino al fronte, i veicoli civili sono stati utilizzati più ampiamente e sono state sviluppate nuove fonti di approvvigionamento. La lezione più importante, quindi, non è che un particolare modello sia permanentemente superiore, ma piuttosto che la capacità di apprendere e adattarsi stia diventando essa stessa una competenza logistica fondamentale.
Dal punto di vista dell'economia di mercato, ciò significa un passaggio dalla massima efficienza alla resilienza delle prestazioni. Un unico grande deposito è più economico in tempo di pace rispetto a diversi depositi più piccoli. Tuttavia, sotto la minaccia di droni e armi di precisione, può diventare un pericoloso punto di vulnerabilità. Una piattaforma IT centralizzata offre trasparenza ed economie di scala, ma se non adeguatamente protetta, aumenta il potenziale danno derivante da un attacco informatico. Pertanto, la domanda si concentra sempre più su sistemi che combinano il controllo centralizzato con l'esecuzione decentralizzata.
Le strade restano la spina dorsale
Si prevede che nel 2026 il trasporto su strada raggiungerà la quota maggiore tra tutte le modalità di trasporto, pari al 53,49%. Ciò corrisponde a un volume di mercato di circa 104,8 miliardi di dollari. Questo predominio è plausibile poiché le strade rappresentano l'ultimo collegamento tra porti, stazioni ferroviarie, aeroporti, depositi e luoghi di dispiegamento. Camion militari, veicoli blindati, autocisterne e officine mobili offrono un livello di flessibilità ineguagliabile da qualsiasi altra modalità di trasporto.
La forza di una strada è anche la sua vulnerabilità. I convogli richiedono personale, carburante, sicurezza e strade funzionanti. Carichi sui ponti, profili delle gallerie, cantieri, procedure di frontiera e infrastrutture danneggiate possono rallentare l'avanzamento. Nelle zone di conflitto, i veicoli sono a rischio a causa di ricognizioni con droni, mine, sabotaggi e armi a lungo raggio. La soluzione economica non è semplicemente acquistare più camion. Ciò che serve è una pianificazione intelligente dei percorsi, punti di trasbordo flessibili, mimetizzazione, comunicazioni sicure, standardizzazione tecnica e la capacità di trasferire rapidamente le merci tra diverse modalità di trasporto.
Si prevede che il trasporto aereo crescerà in media del 7,4% all'anno nel periodo di previsione. Pur essendo costoso e limitato in termini di volume, offre velocità e autonomia. Il trasporto marittimo rimane indispensabile per attrezzature pesanti e grandi volumi, ma richiede porti sicuri e tempi di consegna lunghi. Il trasporto ferroviario consente di movimentare grandi quantità su lunghe distanze in modo efficiente, ma dipende da percorsi fissi, reti compatibili e terminal adeguati. Una logistica della difesa efficace, pertanto, non si basa sulla scelta di un singolo mezzo di trasporto, bensì sulla capacità di gestire strada, ferrovia, aria e mare come una solida rete complessiva.
Le munizioni dominano, la disponibilità è decisiva
Si prevede che il segmento di armi, munizioni ed esplosivi raggiungerà una quota di mercato del 52,86% nel 2026. Secondo le previsioni di mercato, ciò corrisponde a circa 103,6 miliardi di dollari. Questa elevata quota è dovuta ai requisiti specifici in termini di sicurezza, stoccaggio, documentazione, movimentazione e distribuzione puntuale. A differenza di molti beni civili, questi prodotti devono essere trasportati e monitorati secondo normative rigorose e protetti da furto, manomissione e danneggiamento.
L'elevata intensità dei conflitti altera anche la logica del consumo. Il fabbisogno di munizioni nei conflitti prolungati può superare di gran lunga le ipotesi in tempo di pace. Ciò trasforma le capacità produttive, le materie prime, i prodotti intermedi, le scorte e le vie di trasporto in colli di bottiglia interconnessi. Una linea di produzione aggiuntiva è inutile se mancano esplosivi, cariche di propellente, componenti elettronici o personale qualificato. Al contrario, un grande arsenale è insufficiente se i siti di stoccaggio sono vulnerabili o la distribuzione alle truppe è interrotta.
Il supporto tecnico e la manutenzione costituiscono il secondo nucleo strategico. I sistemi moderni sono composti da elettronica complessa, software, sensori e componenti meccanici specializzati. La loro disponibilità dipende da capacità diagnostiche, pezzi di ricambio, documentazione, strumenti e tecnici qualificati. La logistica medicale, a sua volta, richiede catene di approvvigionamento a temperatura controllata, inventario sicuro e distribuzione rapida. Si prevede che il segmento combinato degli altri servizi crescerà in modo particolarmente dinamico, con un tasso annuo dell'8,5%. Ciò riflette la crescente tendenza alla gestione della catena di approvvigionamento attraverso servizi integrati, dati, formazione e pacchetti di supporto flessibili.
L'esercito genera il carico continuo maggiore
In termini di utenti finali, si prevede che le forze armate domineranno il mercato con il 52,51% entro il 2026. Ciò equivale a circa 102,9 miliardi di dollari. A causa della consistenza del loro personale, della distribuzione geografica e dell'ampia varietà di veicoli utilizzati, le forze terrestri generano una domanda di approvvigionamento particolarmente diversificata. Carburante, munizioni, razioni, pezzi di ricambio, servizi medici e manutenzione devono essere forniti su distanze e terreni molto diversi.
Si prevede che il settore aeronautico crescerà più rapidamente rispetto al mercato complessivo, con una crescita stimata dell'8% annuo. Ciò è dovuto all'elevata complessità tecnica e agli alti costi derivanti dai fermi macchina imprevisti. La mancanza di un componente può mettere a terra un velivolo molto costoso. Pertanto, il monitoraggio delle condizioni, la manutenzione predittiva, il controllo digitale della configurazione e la previsione precisa dei pezzi di ricambio stanno diventando sempre più importanti. Allo stesso tempo, gli aeroporti stessi si stanno evolvendo in sistemi logistici che richiedono carburante, munizioni, attrezzature di supporto a terra, sistemi informatici, sicurezza e capacità di riparazione.
Per le forze navali, le distanze, la durata delle missioni e la dipendenza dai porti sono particolarmente rilevanti. Le navi possono trasportare grandi quantità di materiale, ma rimangono dipendenti da rifornimenti programmati, cantieri navali e pezzi di ricambio specializzati. I tre segmenti di utenti finali non devono essere confusi con i segmenti basati sul tipo di trasporto o sull'area di servizio. Essi descrivono dimensioni diverse dello stesso mercato. Ad esempio, un convoglio di munizioni per l'esercito rientra contemporaneamente nella logistica stradale, nel settore della difesa e nell'approvvigionamento dell'esercito.
Il Nord America definisce gli standard
Nel 2025, il Nord America rappresentava il mercato regionale più grande, con il 33,19% del fatturato totale degli Stati Uniti, pari a 60,57 miliardi di dollari. Si prevede che questa cifra raggiungerà i 64,53 miliardi di dollari nel 2026, con un incremento di circa il 6,5%. La regione beneficia principalmente della presenza militare globale degli Stati Uniti, di grandi flotte di trasporto strategico, di una fitta rete di installazioni militari e di un'industria della difesa privata altamente sviluppata.
Si prevede che il mercato statunitense raggiungerà circa 52,95 miliardi di dollari nel 2026. Ciò significa che gli Stati Uniti rappresenteranno circa l'82% del mercato nordamericano e circa il 27% del mercato globale. L'affermazione secondo cui gli Stati Uniti rappresentano quasi la metà della domanda globale sarebbe insostenibile alla luce di queste cifre. Ciononostante, la sua importanza rimane eccezionale perché i requisiti americani spesso plasmano gli standard tecnici, le architetture dei dati e i modelli di business che a loro volta influenzano gli alleati e i fornitori internazionali.
Di particolare rilevanza è l'interazione tra depositi militari, appaltatori commerciali, capacità di trasporto globali e controllo digitale. Un cloud commerciale basato sull'intelligenza artificiale per la logistica della difesa statunitense esemplifica il tentativo di integrare più strettamente grandi insiemi di dati, previsioni della domanda e decisioni operative. La cooperazione interagenzie a lungo termine nel settore sanitario dimostra come la messa in comune di domanda e offerta possa generare economie di scala. Il Canada completa la regione con le sue responsabilità NATO e le sfide uniche dell'Artico, dove le grandi distanze, le infrastrutture scarse e le condizioni ambientali estreme aumentano i costi della preparazione logistica.
La regione Asia-Pacifico riduce il divario
Nel 2025, la regione Asia-Pacifico ha raggiunto un volume di scambi pari a 53,34 miliardi di dollari, rappresentando una quota del 29,23%. Per il 2026 si prevede un valore di 57,95 miliardi di dollari. L'incremento a breve termine, pari a circa l'8,6%, supera i tassi di crescita delle altre principali regioni individuate, avvicinando così la regione al Nord America.
Si prevede che la Cina raggiungerà circa 19,26 miliardi di dollari nel 2026, il Giappone 14,34 miliardi di dollari e l'India 9,87 miliardi di dollari. Insieme, questi tre Paesi rappresentano 43,47 miliardi di dollari, pari a circa tre quarti del mercato regionale. Le loro motivazioni sono diverse, ma tutte puntano nella stessa direzione: la Cina sta espandendo le sue capacità marittime e tecnologiche, il Giappone sta rafforzando la sua prontezza operativa e la sua portata, e l'India sta combinando la modernizzazione con l'obiettivo di aumentare la produzione interna. Corea del Sud e Australia stanno inoltre incrementando la domanda di manutenzione, fornitura di munizioni, logistica marittima e cooperazione con i partner.
La geografia rende l'Indo-Pacifico un ambiente logistico particolarmente complesso. Le enormi distanze, le catene di isole, i colli di bottiglia marittimi e la dipendenza da porti e aeroporti aumentano la necessità di risorse preposizionate e basi distribuite. Allo stesso tempo, un'ampia distribuzione può incrementare i costi e gli sforzi di coordinamento. Pertanto, sarà cruciale che gli Stati non solo si procurino le piattaforme, ma finanzino anche petroliere, navi da trasporto, trasporto aereo, depositi, strutture di riparazione e collegamenti dati sicuri. La regione dimostra chiaramente che la portata militare senza una solida base logistica si trasforma rapidamente in un concetto puramente teorico.
Hub per la sicurezza e la difesa - Consulenza e informazioni

Hub per la sicurezza e la difesa - Immagine: Xpert.Digital
Il Security and Defence Hub offre consulenza specialistica e informazioni aggiornate per supportare efficacemente aziende e organizzazioni nel rafforzamento del loro ruolo nella politica europea di sicurezza e difesa. Lavorando a stretto contatto con il gruppo di lavoro SME Connect Defence, promuove in particolare le piccole e medie imprese (PMI) che desiderano sviluppare ulteriormente la propria capacità innovativa e la propria competitività nel settore della difesa. In qualità di punto di contatto centrale, il Security Hub crea quindi un ponte cruciale tra le PMI e la strategia di difesa europea.
Correlato a questo:
Soluzioni innovative per la logistica della difesa
Il collo di bottiglia in Europa è la mobilità
Nel 2025, il mercato europeo ha raggiunto i 39,37 miliardi di dollari, pari a una quota globale del 21,57%. Per il 2026 si prevede un valore di 42,29 miliardi di dollari, corrispondente a una crescita di circa il 7,4%. Il mercato britannico dovrebbe raggiungere i 9,99 miliardi di dollari e quello tedesco gli 8,32 miliardi. Insieme, questi due paesi rappresentano poco più del 43% del volume totale del mercato europeo.
La principale sfida europea non riguarda solo la disponibilità di attrezzature, ma anche la loro rapida movimentazione transfrontaliera. Procedure differenti, responsabilità nazionali, capacità limitate dei terminal, ponti inadeguati, mancanza di collegamenti ferroviari e sistemi digitali non armonizzati possono ritardare le operazioni. La mobilità militare è quindi sempre più considerata una questione infrastrutturale europea. Gli investimenti in strade, ferrovie, porti, aeroporti, reti di rifornimento carburante e processi di autorizzazione transfrontalieri apportano benefici sia militari che civili.
Corridoi affidabili sono particolarmente importanti per i fianchi orientali e sudorientali. Polonia, Romania e Bulgaria stanno acquisendo importanza come aree di transito, accoglienza e supporto. I porti del Mar Nero, i collegamenti sul Danubio, le linee ferroviarie e le reti stradali devono essere considerati come un sistema interconnesso. I benefici economici di tali investimenti possono estendersi oltre il settore della difesa, a condizione che le infrastrutture siano pianificate per un duplice uso. Allo stesso tempo, esiste il rischio che vengano sviluppati numerosi progetti nazionali individuali senza affrontare in modo coerente i colli di bottiglia transfrontalieri.
L'aumento dei bilanci europei non risolverà quindi automaticamente il problema. Standard comuni, domanda prevedibile e sistemi di manutenzione e fornitura interoperabili sono almeno altrettanto importanti quanto i finanziamenti aggiuntivi. Senza questo coordinamento, più denaro può portare a prezzi più alti e a strutture parallele e incompatibili. Con tale coordinamento, la regione può rafforzare la propria base industriale mantenendo al contempo una quota maggiore della catena del valore logistica all'interno dell'Europa.
Le regioni rimanenti saranno più differenziate
Nel 2025, il resto del mondo ha raggiunto un totale di 29,22 miliardi di dollari, pari al 16,01% del mercato. Di questi, 13,93 miliardi di dollari erano attribuibili all'America Latina e 15,29 miliardi di dollari al Medio Oriente e all'Africa. Per il 2026 si prevede un totale di 31,13 miliardi di dollari. Questa categoria aggregata ha un valore analitico limitato perché comprende situazioni di sicurezza, livelli infrastrutturali e modelli di approvvigionamento molto diversi.
In Medio Oriente, piattaforme sofisticate importate, tensioni regionali e il desiderio di una maggiore autosufficienza nazionale sono i fattori trainanti della domanda. L'Arabia Saudita e gli Emirati Arabi Uniti necessitano di sistemi di manutenzione, addestramento e supporto ad alte prestazioni per mantenere operative le loro complesse forze aeree, terrestri e navali. Ciò crea opportunità per collaborazioni locali, trasferimento tecnologico e sviluppo di capacità di manutenzione nazionali. La creazione di valore a lungo termine risiede meno nel trasporto di singole spedizioni che nello sviluppo di competenze tecniche durature.
In Africa, le grandi distanze, le infrastrutture limitate e le difficili condizioni ambientali accrescono l'importanza operativa di veicoli robusti, manutenzione mobile e sistemi semplici e riparabili. In America Latina, la sicurezza delle frontiere, la sorveglianza marittima, il soccorso in caso di calamità e le missioni di mantenimento della pace sono spesso di primaria importanza. Il Brasile, per le sue dimensioni e la sua base industriale, occupa una posizione particolare. Per i fornitori in questi mercati, le soluzioni altamente complesse non sono automaticamente superiori. I sistemi devono essere economicamente accessibili, manutenibili nelle condizioni locali e compatibili con le infrastrutture esistenti.
Dal magazzino alla rete di battaglia digitale
La digitalizzazione sta trasformando il mercato lungo l'intera catena del valore. Il tracciamento in tempo reale migliora la visibilità dei movimenti dei materiali. I dati sullo stato di conservazione consentono di allineare la manutenzione all'usura effettiva. Le piattaforme integrate collegano inventario, capacità di trasporto, previsioni della domanda e pianificazione della distribuzione. I gemelli digitali possono mappare virtualmente impianti, veicoli o reti di approvvigionamento e testare scenari prima che le risorse fisiche vengano movimentate.
I vantaggi economici derivano principalmente da una maggiore disponibilità e da una riduzione dell'incertezza. Conoscere le condizioni effettive di un componente consente di evitare manutenzioni non necessarie e di individuare tempestivamente guasti critici. Quando i livelli di inventario sono visibili a livello aziendale, diminuisce il rischio di creare contemporaneamente eccedenze di magazzino e carenze locali. L'intelligenza artificiale può migliorare la previsione della domanda, la pianificazione dei percorsi e la diagnosi dei guasti. Tuttavia, non sostituisce dati anagrafici affidabili o processi robusti. Dati di scarsa qualità non migliorano automaticamente con un algoritmo più potente.
Si parla anche di blockchain come strumento per rendere le catene di approvvigionamento a prova di manomissione. La sua utilità dipende dalla reale necessità, per più organizzazioni, di una cronologia delle transazioni condivisa e affidabile. Per molte applicazioni, i database tradizionali e ben protetti possono risultare più efficienti. Inoltre, ogni registro digitale dipende da dati accurati. Un record di dati immutabile ma errato non rappresenta un progresso. Pertanto, il mercato non sarà determinato da slogan alla moda, ma da soluzioni che dimostrino di aumentare concretamente i tempi di attività e la funzionalità anche in caso di interruzione delle comunicazioni.
Autonomia e stampa 3D stanno cambiando il bordo della catena
I veicoli aerei e terrestri senza pilota vengono sempre più spesso testati per missioni di rifornimento. Il loro vantaggio principale non risiede nella completa sostituzione dei mezzi di trasporto pesanti, ma nella capacità di gestire segmenti rischiosi o in cui il tempo è un fattore critico. I piccoli droni possono trasportare forniture mediche, batterie o pezzi di ricambio specifici. I veicoli terrestri senza pilota possono sollevare il personale da compiti di consegna pericolosi nell'ultimo miglio. In entrambi i casi, autonomia, carico utile, immunità alle interferenze, manutenzione e costi devono essere valutati realisticamente.
La produzione additiva promette di realizzare determinati pezzi di ricambio più vicino al punto di utilizzo. Ciò può ridurre i tempi di consegna e la dipendenza da componenti di magazzino raramente necessari. Particolarmente interessanti sono i componenti semplici, gli utensili, le staffe o i pezzi la cui catena di fornitura originale non esiste più. Per i componenti critici per la sicurezza, tuttavia, la qualità dei materiali, la certificazione, la proprietà intellettuale e il controllo documentato del processo rimangono ostacoli significativi. Pertanto, la stampa 3D non sostituisce la base industriale, ma la integra laddove le piccole produzioni, i lunghi tempi di consegna o le interruzioni delle rotte di trasporto rappresentano i principali colli di bottiglia.
L'autonomia e la produzione additiva stanno modificando anche i requisiti di qualificazione. Un minor numero di autisti o di addetti al magazzino non significa automaticamente una riduzione dell'occupazione. Ciò che serve è competenza nel software, integrazione di sistemi, sicurezza informatica, test sui materiali e certificazione tecnica. Le aziende che offrono hardware senza formazione, connettività dati e manutenzione si accaparreranno solo una parte della catena del valore. I modelli di business più interessanti combinano prodotto, controllo digitale e assistenza a lungo termine.
I fornitori privati si stanno espandendo nelle funzioni principali
Le forze armate esternalizzano sempre più spesso operazioni di base, manutenzione, trasporto sicuro, addestramento e parte della gestione della catena di approvvigionamento a società private. Questo modello viene spesso definito "Logistics-as-a-Service" (logistica come servizio). Può trasformare i costi fissi in pagamenti basati sulle prestazioni, più prevedibili, fornire accesso a conoscenze specializzate e accelerare la modernizzazione. Allo stesso tempo, crea una maggiore dipendenza da capacità, personale e piattaforme dati private.
La questione centrale, quindi, non è se l'esternalizzazione avverrà, ma piuttosto quali funzioni possono essere esternalizzate e a quali condizioni. In tempo di pace, una rete commerciale può essere estremamente efficiente. In una situazione di crisi, tuttavia, è fondamentale che i servizi continuino a funzionare a livello contrattuale, tecnico e di personale, nonostante l'aumento dei rischi, la chiusura delle frontiere, gli attacchi informatici o la carenza di personale. Lo Stato non deve perdere completamente la capacità di gestire e controllare i servizi. Occorre inoltre tenere conto dei diritti di proprietà dei dati, dell'accesso al software e della continuità dei servizi in caso di cambio di fornitore.
Aziende di logistica commerciale come DHL e Kühne+Nagel mettono a disposizione reti globali, competenze doganali ed esperienza nella gestione di catene di approvvigionamento complesse. Le grandi aziende del settore della difesa, d'altro canto, possiedono una conoscenza approfondita delle piattaforme e accesso ai dati tecnici. Fornitori di servizi specializzati si occupano delle operazioni di base, del supporto tecnico e della logistica di missione. Questo crea partnership che combinano le economie di scala del settore civile con i requisiti di sicurezza militare. La capacità di integrare queste diverse competenze in un modello complessivo affidabile sarà cruciale per la competitività.
La competizione si svolge lungo tutto il ciclo di vita
Lockheed Martin, Boeing, RTX, Northrop Grumman, General Dynamics e BAE Systems stanno plasmando il supporto integrato del ciclo di vita di piattaforme complesse. La loro forza risiede nei dati tecnici, nella conoscenza dei sistemi, nelle procedure di manutenzione e nelle consolidate relazioni con i clienti. KBR, Amentum, Leidos e Fluor eccellono nei servizi in outsourcing, nelle operazioni di base, nel supporto tecnico e nell'implementazione di programmi su larga scala. I fornitori di servizi logistici globali completano il settore con la loro esperienza nei trasporti, nelle spedizioni e nella gestione della catena di approvvigionamento.
Questo mercato è caratterizzato da elevate barriere all'ingresso. Controlli di sicurezza, restrizioni all'esportazione, autorizzazioni, dati riservati e rapporti di fiducia consolidati limitano l'accesso. I nuovi fornitori possono tuttavia avere successo se colmano una lacuna ben definita. Queste lacune includono la sicurezza informatica, la tecnologia dei sensori, le previsioni basate sull'intelligenza artificiale, i gemelli digitali, la fornitura di energia mobile, i sistemi autonomi o la produzione additiva certificata. Solitamente non diventano subito appaltatori generali, ma piuttosto parte di un ecosistema più ampio.
La posizione dominante dei produttori di piattaforme comporta un rischio di dipendenza per i clienti. Se i dati di manutenzione, i pezzi di ricambio e il software sono disponibili solo da un'unica fonte, i costi e la dipendenza aumentano nel lungo periodo. Interfacce aperte e diritti sui dati chiaramente definiti possono promuovere la concorrenza, ma devono essere compatibili con le problematiche di sicurezza e responsabilità. Da un punto di vista economico, la concorrenza si sta quindi spostando dal singolo prodotto più economico a un impegno credibile a garantire un certo livello di disponibilità per molti anni.
Il personale e le infrastrutture impongono gravi limitazioni
L'aumento dei budget può generare una maggiore domanda nel breve termine, ma non automaticamente un aumento del personale qualificato. Tecnici della manutenzione, autisti, specialisti in sicurezza informatica, ingegneri ed esperti in materiali pericolosi non sono facilmente reperibili. La formazione richiede tempo, le autorizzazioni di sicurezza richiedono tempo e molti settori civili competono per le stesse competenze. Questa carenza di manodopera può quindi diventare un fattore limitante per la crescita.
Lo stesso vale per le infrastrutture. Un treno in più è di scarsa utilità se mancano i terminal. Un maggior numero di veicoli pesanti non risolve un problema se i ponti non sono in grado di sopportarne il carico. Flotte più numerose richiedono aree di stoccaggio adeguate e sicure. Un maggior numero di aeromobili necessita di hangar per la manutenzione, carburante, attrezzature di supporto a terra e personale. La costruzione di queste infrastrutture richiede ingenti capitali e spesso più tempo rispetto all'acquisto di una piattaforma.
La modernizzazione più efficace dal punto di vista economico inizia quindi con un'analisi dei colli di bottiglia. Non è necessario espandere simultaneamente ogni punto del sistema alla sua massima capacità. Il fattore cruciale è individuare quale singolo guasto avrebbe il maggiore impatto sull'intera rete. Tali punti deboli potrebbero essere una porta, un pezzo di ricambio, un permesso, una connessione dati o uno specifico gruppo di professionisti. Gli investimenti in componenti apparentemente poco appariscenti possono generare una maggiore propensione agli investimenti rispetto a prestigiose nuove acquisizioni.
La sicurezza informatica diventa essenziale per la capacità di erogazione
Quanto più la logistica diventa digitale, tanto più ampia diventa la sua superficie di attacco. Livelli di inventario, percorsi, stato di manutenzione e priorità sono informazioni preziose. Dati manipolati possono causare consegne errate, ritardare la manutenzione o rivelare l'ubicazione di scorte critiche. Un attacco non deve necessariamente distruggere l'intera rete. Anche interruzioni mirate nei punti di trasferimento o nei sistemi di identificazione possono causare ritardi significativi.
La sicurezza informatica non dovrebbe quindi essere considerata un elemento aggiuntivo. Comunicazioni crittografate, solidi controlli di identità, reti segmentate, protocolli a prova di manomissione e robuste procedure di ripristino sono essenziali per la funzionalità operativa. Anche le opzioni di fallback analogiche o locali sono altrettanto importanti. Un sistema che funziona solo con una connessione cloud permanente potrebbe risultare inadatto in ambienti instabili.
Ciò aumenta i costi di sviluppo e verifica per i fornitori. Allo stesso tempo, sta emergendo un mercato interessante per infrastrutture cloud sicure, integrazione dei dati, analisi delle minacce e monitoraggio continuo. Il fattore cruciale rimane il collegamento tra sicurezza informatica e logistica fisica. Chi si limita a proteggere il software trascurando sensori, terminali o fornitori lascia scoperte significative vulnerabilità. La catena di approvvigionamento deve essere protetta come un sistema integrato.
La sostenibilità diventa una questione di portata
La sostenibilità sta assumendo un'importanza sempre maggiore nella logistica della difesa per due motivi. In primo luogo, il consumo di carburante e le basi ad alta intensità energetica aumentano i costi operativi. In secondo luogo, ogni consegna di carburante risparmiata corrisponde anche a un movimento di trasporto vulnerabile evitato. L'efficienza energetica ha quindi un valore militare diretto. Sistemi di propulsione ibrida, generatori più efficienti, produzione di energia locale e una gestione intelligente dell'energia possono aumentare l'autonomia e la resistenza.
I combustibili alternativi e i sistemi a basse emissioni saranno ampiamente adottati solo se saranno garantite la sicurezza dell'approvvigionamento, le prestazioni e la compatibilità. Un combustibile ecocompatibile è di scarsa utilità se non è disponibile in quantità sufficienti durante una crisi. Al contrario, le fonti di energia rinnovabile locali possono ridurre la dipendenza da lunghe rotte di approvvigionamento. Pertanto, la valutazione deve integrare i costi del ciclo di vita, i benefici militari e la sicurezza dell'approvvigionamento.
Sistemi robusti, riparabili e di lunga durata sono anch'essi parte integrante della logistica sostenibile. Una maggiore durata riduce il consumo di materiali e alleggerisce la pressione sulle catene di approvvigionamento dei pezzi di ricambio. In questo mercato, la sostenibilità è quindi meno una questione di immagine e più un'ottimizzazione di energia, materiali e movimenti. Il suo progresso sarà più rapido laddove i vantaggi ecologici e operativi coincidono.
I budget elevati non risolvono tutti i problemi
Nonostante le prospettive positive, il mercato rimane soggetto a vincoli significativi. I bilanci della difesa sono influenzati da fattori politici e possono variare in seguito a cambiamenti di governo, recessioni economiche o nuove priorità. La logistica spesso entra in competizione con l'acquisizione di piattaforme di rilievo. Il vantaggio politico derivante da un nuovo velivolo è più facile da comunicare rispetto a quello di un deposito di pezzi di ricambio o di una gestione digitale delle scorte, sebbene quest'ultima possa migliorare la disponibilità nel breve termine.
Regolamentazione, controlli sulle esportazioni e interessi di sicurezza nazionale aumentano i costi e allungano i processi decisionali. Non si tratta di mera burocrazia, ma di meccanismi volti a proteggere tecnologie sensibili e catene di approvvigionamento. I problemi sorgono quando norme diverse ostacolano inutilmente la cooperazione o soffocano l'innovazione. In particolare in Europa, si riscontra una tensione tra il controllo nazionale e la necessità di standard comuni.
Ulteriori rischi derivano dalla concentrazione dei fornitori e dalle materie prime critiche. Componenti elettronici, materiali rari, prodotti chimici speciali e alcuni componenti meccanici vengono talvolta acquistati da pochi fornitori. Un elenco di fornitori formalmente ampio può quindi nascondere una profonda dipendenza dagli stessi prodotti intermedi. La resilienza richiede trasparenza in tutte le fasi della catena di approvvigionamento. Ciò aumenta l'impegno, ma impedisce che un singolo componente, apparentemente insignificante, possa paralizzare un sistema multimiliardario.
Dove i fornitori possono trovare le migliori opportunità
Le aree di crescita più interessanti si trovano all'interfaccia tra logistica fisica e digitale. Depositi mobili, sistemi di stoccaggio a rapida implementazione, officine modulari e soluzioni di rifornimento automatizzate rispondono alla tendenza verso operazioni distribuite. La manutenzione predittiva, i gemelli digitali e le piattaforme dati sicure aumentano la disponibilità dei sistemi esistenti. La produzione additiva crea opportunità per componenti difficili da reperire e per piccoli lotti.
Anche le infrastrutture tradizionali stanno diventando un mercato in crescita. Porti, terminal ferroviari, strade, ponti, reti di distribuzione del carburante e aeroporti militari necessitano tutti di modernizzazione. I concetti di duplice uso possono aumentare l'accettazione da parte del pubblico e i benefici economici, poiché queste stesse strutture rafforzano anche le catene di approvvigionamento civili. Ciò apre l'accesso a un mercato precedentemente dominato da appaltatori della difesa tradizionali per aziende di costruzione, energia, telecomunicazioni e logistica.
Le aziende che combinano competenza normativa, sicurezza informatica e affidabilità operativa hanno buone opportunità di mercato. Un prodotto tecnicamente superiore non è sufficiente se non è certificabile, integrabile o manutenibile sul campo. Le soluzioni che funzionano con i sistemi legacy esistenti e che possono essere implementate gradualmente sono particolarmente richieste. La maggior parte delle forze armate modernizza la propria logistica non da zero, ma durante le operazioni in corso.
Ciò che le previsioni non dicono
Le previsioni di mercato trasmettono un senso di precisione, ma si basano su ipotesi relative a prezzi, tassi di cambio, definizioni e sviluppi politici. Un volume nominalmente in aumento può riflettere in parte l'inflazione. Diversi studi possono definire in modo differente i servizi di manutenzione, infrastrutturali, di trasporto o militari interni. La cifra di 344,35 miliardi di dollari USA dovrebbe quindi essere intesa come uno scenario di mercato plausibile e non come una previsione esatta.
La crescita regionale dice poco anche sulla redditività dei singoli fornitori. I programmi di grandi dimensioni possono comportare margini ridotti, elevati finanziamenti iniziali e rischi di responsabilità significativi. I requisiti di sicurezza e i lunghi cicli di pagamento aumentano il fabbisogno di capitale. Allo stesso tempo, i segmenti piccoli e specializzati con elevate barriere all'ingresso possono essere più attraenti rispetto ai servizi di trasporto ad alto volume.
Un altro punto debole è la reale prontezza operativa. Spese più elevate e un maggior numero di contratti non garantiscono risultati migliori. Fattori cruciali sono i tempi di consegna, la disponibilità tecnica, la durata delle riparazioni, l'autonomia, l'accuratezza delle scorte e la capacità di continuare a operare in caso di interruzioni. Pertanto, chiunque valuti il mercato dovrebbe considerare non solo i ricavi e i tassi di crescita, ma anche i principali indicatori di performance operativa.
La prontezza è la nuova moneta di scambio
Il mercato della logistica della difesa è in crescita perché i governi si stanno rendendo conto che le capacità militari hanno un valore limitato senza un supporto affidabile. L'espansione prevista a 344,35 miliardi di dollari entro il 2034 riflette l'aumento dei budget, ma anche una rivalutazione strutturale della manutenzione, della mobilità, dei dati, delle scorte e della capacità industriale. Le operazioni stradali e dell'esercito rimangono i segmenti più ampi, con armi e munizioni che dominano le aree di servizio, mentre la logistica dell'aeronautica, le soluzioni digitali e altri servizi integrati stanno registrando una crescita superiore alla media.
Dal punto di vista economico, il vantaggio maggiore non deriva necessariamente da una maggiore quantità di materiale, ma dalla maggiore disponibilità del materiale esistente. Un sistema d'arma aggiuntivo aumenta la capacità teorica. D'altro canto, una migliore fornitura di pezzi di ricambio, riparazioni più rapide o una via di trasporto sicura possono aumentare la capacità effettivamente utilizzabile di un'intera flotta. Questa logica suggerisce un passaggio da un approccio puramente orientato all'approvvigionamento a una gestione del ciclo di vita e a risultati misurabili in termini di prontezza operativa.
Per gli Stati, la capacità di combinare risorse civili e militari senza rinunciare al controllo critico sarà cruciale. Per le imprese, l'opportunità risiede nelle soluzioni integrate che uniscono hardware, dati, sicurezza e servizi. Per l'Europa, la sfida maggiore è tradurre l'aumento della spesa in mobilità condivisa, profondità industriale e reti transfrontaliere resilienti. La competizione dei prossimi anni non si deciderà quindi solo sul campo di battaglia, ma anche nelle officine, nei porti, nei data center, nei depositi e lungo i corridoi di trasporto che rendono mobile la potenza militare.
Consulenza - Pianificazione - Implementazione

Markus Becker
Sarei felice di fungere da tuo consulente personale.
Responsabile dello sviluppo aziendale
Presidente del gruppo di lavoro sulla difesa SME Connect
Consulenza - Pianificazione - Implementazione
Konrad Wolfenstein
Sarei felice di fungere da tuo consulente personale.
Puoi contattarmi all'indirizzo wolfenstein∂xpert.digital o
Chiamami al numero +49 7348 4088 965 .