Intelligente Lagerhaltung: Wie Automatisierung die Machtverhältnisse in der Logistik verschiebt – Kreativbild zum Thema, mit KI: Xpert.Digital
Mehr Roboter, mehr Effizienz? Worauf es bei der Lagerhaltung wirklich ankommt
Lager automatisieren: Diese Kosten und Risiken übersehen viele Unternehmen
Die Zukunft der Logistik: Wie intelligente Lager die Wettbewerbsfähigkeit verändern
Roboter, künstliche Intelligenz und automatisierte Lagersysteme versprechen schnellere Abläufe und niedrigere Kosten. Doch neue Technik allein macht ein Lager noch nicht effizienter: Sind Prozesse schlecht organisiert oder Daten unzuverlässig, kann Automatisierung bestehende Probleme sogar verstärken. Entscheidend ist, wie gut Technik, Warenflüsse und betriebliche Abläufe zusammenspielen. Dieser Beitrag zeigt, welche Geschäftsmodelle den Markt prägen, wie sich die regionalen Chancen unterscheiden und worauf Unternehmen bei Investitionen achten sollten – von den Gesamtkosten über die Software bis hin zu Wartung und Ausfallsicherheit.
Intelligente Lagerhaltung: Warum gute Daten wichtiger sein können als neue Roboter
Wer nur Roboter kauft, automatisiert womöglich seine Ineffizienz
Die intelligente Lagerhaltung entwickelt sich von einer technischen Modernisierungsaufgabe zu einer strategischen Frage der Wettbewerbsfähigkeit. Dabei geht es nicht in erster Linie darum, möglichst viele Menschen durch Maschinen zu ersetzen. Entscheidend ist, Warenbestände, Materialflüsse, Arbeitsabläufe und Kundenanforderungen so aufeinander abzustimmen, dass ein Unternehmen zuverlässiger, wirtschaftlicher und anpassungsfähiger arbeitet. Ein Lager ist dann intelligent, wenn es auf Veränderungen sinnvoll reagieren kann – nicht schon dann, wenn darin Roboter fahren.
Die zentrale ökonomische These lautet deshalb: Der nachhaltige Wert intelligenter Lagerhaltung entsteht aus dem Zusammenspiel von Prozessgestaltung, Datenqualität, Automatisierung und betrieblicher Steuerung. Einzelne Technologien können erhebliche Verbesserungen ermöglichen. Sie können aber auch Kapital binden, technische Abhängigkeiten verstärken und bestehende Organisationsprobleme verdecken. Zwischen einem überzeugenden Demonstrationsbetrieb und einem über Jahre profitablen Gesamtsystem liegt ein erheblicher Unterschied.
Der Markt zeigt diese Spannung deutlich. Einerseits steigt der Bedarf an leistungsfähiger Intralogistik. Andererseits bleiben Investitionen von Konjunktur, Finanzierungskosten, Bauaktivität und der wirtschaftlichen Lage großer Kunden abhängig. Für 2025 wurde im weltweiten Markt für Lagerautomatisierung ein Anstieg des Auftragseingangs um rund sieben Prozent ermittelt. Dieser Zuwachs beruhte jedoch nicht ausschließlich auf einer stärkeren realen Nachfrage. Höhere Stahl- und Arbeitskosten verteuerten Projekte; gleichzeitig stützten einzelne große Investitionsprogramme den Gesamtmarkt. Nominales Wachstum ist deshalb nicht automatisch mit einer entsprechend wachsenden Zahl automatisierter Lager gleichzusetzen.
Für eine fundierte Marktanalyse müssen drei Ebenen getrennt betrachtet werden: die industrielle Wertschöpfungskette, die unterschiedlichen Wettbewerbsmodelle der Anbieter und die regionalen Bedingungen der Nachfrage. Erst ihre Verbindung erklärt, welche Technologien wirtschaftlich tragfähig sind, welche Unternehmen strukturelle Vorteile besitzen und wo sich attraktive Investitionsräume entwickeln.
Ein großer Zukunftsmarkt mit unscharfen statistischen Grenzen
Bereits die Abgrenzung des Marktes verlangt Sorgfalt. Intelligente Lagerhaltung, Lagerautomatisierung, Intralogistik und Logistikautomatisierung sind keine deckungsgleichen Begriffe. Manche Marktbetrachtungen erfassen vor allem automatische Lager- und Fördersysteme. Andere beziehen Lagerverwaltungssoftware, Sensorik, mobile Roboter, Dienstleistungen oder zusätzliche Anwendungen außerhalb des eigentlichen Lagers ein.
Eine Marktprognose beziffert das weltweite Geschäft mit intelligenter Lagerhaltung für 2025 auf 31,21 Milliarden US-Dollar und erwartet bis 2030 einen Anstieg auf 46,42 Milliarden US-Dollar. Das entspricht einer durchschnittlichen jährlichen Wachstumsrate von 8,3 Prozent. Eine andere Untersuchung zur Lagerautomatisierung rechnet bis 2032 mit einem Marktvolumen von ungefähr 64 Milliarden US-Dollar und einer jährlichen Wachstumsrate von 12,3 Prozent zwischen 2026 und 2032. Diese Werte beschreiben unterschiedliche Untersuchungsrahmen und dürfen weder addiert noch als unmittelbar vergleichbare Messungen behandelt werden.
Für wirtschaftliche Entscheidungen ist diese methodische Einschränkung wesentlich. Wer unterschiedliche Marktdefinitionen vermischt, kann die tatsächlich erreichbare Nachfrage überschätzen. Ein Hersteller von Greiftechnik bedient nicht denselben Markt wie ein Generalunternehmer für komplette Distributionszentren. Ebenso wenig ist das Umsatzpotenzial einer Softwareplattform mit dem gesamten Investitionsvolumen ihrer Kunden gleichzusetzen.
Auch Absatzstatistiken benötigen eine klare Einordnung. Für 2024 wurden rund 102.900 verkaufte professionelle Serviceroboter für Transport- und Logistikanwendungen ausgewiesen, ein Plus von 14 Prozent gegenüber dem Vorjahr. Damit entfiel mehr als die Hälfte der erfassten professionellen Serviceroboter auf diese Anwendungsklasse. Die Kategorie umfasst jedoch nicht ausschließlich Lagerroboter, sondern weitere Transportaufgaben. Zudem handelt es sich um eine Unternehmensstichprobe und nicht um eine vollständige Erfassung sämtlicher weltweiter Installationen.
Die belastbare Schlussfolgerung ist daher nicht, dass jede Teilbranche im selben Tempo wächst. Sie lautet vielmehr: Automatisierte Warenbewegung ist ein bedeutendes kommerzielles Einsatzfeld der Robotik, während die tatsächlichen Wachstumspfade je nach Technologie, Region und Kundengruppe erheblich auseinandergehen.
Warum sich die Investitionslogik des Lagers verändert
Die Nachfrage nach intelligenter Lagerhaltung lässt sich als Reaktion auf mehrere gleichzeitig wirkende Kostentreiber verstehen. Unternehmen müssen knappe Arbeitskräfte produktiver einsetzen, steigende Anforderungen an Lieferfähigkeit erfüllen und mit unsicheren Absatzentwicklungen umgehen. Arbeitskräftemangel und höhere Anforderungen an die Auftragsabwicklung gehören entsprechend zu den wesentlichen Treibern der Automatisierung.
Ökonomisch besonders wichtig ist dabei die Veränderung des Auftragsprofils. Ein Lager mit wenigen großen Auslieferungen benötigt eine andere Organisation als ein Standort mit vielen kleinen Bestellungen, häufigen Retouren und wechselnden Artikelkombinationen. Nicht allein die bewegte Warenmenge bestimmt den Aufwand. Die Zahl der Auftragspositionen, die Vielfalt der Artikel und die erforderlichen Bearbeitungsschritte können die Kosten stärker prägen als das reine Versandvolumen.
Daraus folgt ein grundlegender Unterschied zwischen Kapazität und Leistungsfähigkeit. Zusätzliche Fläche schafft zunächst nur Raum. Sie beseitigt weder Suchzeiten noch Bestandsfehler oder Engpässe an Packplätzen. Umgekehrt kann eine bessere Lagerplatzzuordnung die Leistungsfähigkeit eines bestehenden Gebäudes erhöhen, ohne dass sofort ein vollständig automatisches System erforderlich ist.
Ein weiterer Treiber ist die wirtschaftliche Bedeutung von Verlässlichkeit. Fehlerhafte Bestände können Fehlkäufe, unnötige Sicherheitsbestände, Lieferverzögerungen und zusätzliche Transporte auslösen. Das Lager beeinflusst deshalb nicht nur seine eigenen Personalkosten, sondern auch Vertrieb, Einkauf, Produktion und Liquidität.
Die Investitionsentscheidung sollte folglich nicht auf eine isolierte Einsparung je Lagerbeschäftigtem reduziert werden. Sie betrifft die Frage, wie viel operative Unsicherheit ein Unternehmen zu welchen Kosten beherrschen kann. Eine Lösung kann selbst dann wirtschaftlich sinnvoll sein, wenn sie nur begrenzt Personal einspart, dafür aber einen kritischen Produktionsprozess stabilisiert oder einen teuren Standortausbau vermeidet.
Die industrielle Wertschöpfung beginnt lange vor dem Roboter
Die Industriekette der intelligenten Lagerhaltung lässt sich als mehrschichtiges System verstehen. Am Anfang stehen Werkstoffe und industrielle Komponenten. Dazu gehören Stahlkonstruktionen, Regale, Antriebe, Getriebe, Rollen, Fördermodule, Batterien, Ladeeinrichtungen, Steuerungen, Kameras und Sicherheitstechnik. Auf dieser Ebene entscheiden Lieferfähigkeit, Qualität und Standardisierung über die Wettbewerbsfähigkeit nachgelagerter Anbieter.
Die zweite Ebene bilden spezialisierte Maschinen und Subsysteme. Automatische Kleinteilelager, Palettenlager, Shuttle-Systeme, Sortieranlagen, mobile Transportroboter und robotische Handhabungsstationen übernehmen jeweils bestimmte Aufgaben. Ihr wirtschaftlicher Nutzen hängt stark davon ab, wie gut sie zum jeweiligen Artikelspektrum und Warenfluss passen.
Darüber liegt die Steuerungs- und Softwareebene. Sie verbindet Aufträge, Bestände, Ressourcen und technische Anlagen. Erst diese Verbindung macht aus einzelnen Maschinen ein koordiniertes Gesamtsystem. Die marktübliche Betrachtung der Lagerautomatisierung umfasst deshalb neben Lagerung, Förderung, Sortierung und Kommissionierung auch Software, Integration und Dienstleistungen.
Eine weitere Wertschöpfungsstufe ist die Systemintegration. Hier werden Gebäude, Technik, Brandschutz, IT und betriebliche Abläufe aufeinander abgestimmt. Diese Aufgabe wird häufig unterschätzt, weil der sichtbare technische Gegenstand leichter zu bewerten scheint als die Qualität seiner Einbindung.
Den Abschluss bildet der Betrieb über den gesamten Lebenszyklus. Wartung, Ersatzteile, Softwarepflege, Modernisierung und Erweiterung sind keine nachgeordneten Zusatzleistungen. Sie beeinflussen, ob die ursprünglich kalkulierte Leistung tatsächlich verfügbar bleibt.
Aus dieser Struktur ergibt sich eine wichtige wirtschaftliche Unterscheidung: Der Verkauf einer Maschine erzeugt einen einmaligen Umsatz. Ein verlässlich betreutes System kann dagegen über viele Jahre wiederkehrende Erlöse ermöglichen. Für Kunden ist diese langfristige Beziehung zugleich Absicherung und potenzielle Abhängigkeit.
Warum die Steuerungsebene über den wirtschaftlichen Nutzen entscheidet
In einem intelligenten Lager müssen mehrere Entscheidungsebenen zusammenwirken. Das Lagerverwaltungssystem, häufig als Warehouse Management System bezeichnet, organisiert Bestände, Lagerplätze und Aufträge. Anlagennahe Steuerungssysteme setzen Bewegungen technisch um. Eine darüberliegende Ausführungs- oder Orchestrierungsebene kann Aufgaben priorisieren und Ressourcen aufeinander abstimmen.
Die Begriffe werden am Markt nicht immer einheitlich verwendet. Wirtschaftlich wichtiger als die Produktbezeichnung ist deshalb die konkrete Verantwortungsverteilung: Welches System entscheidet über Reihenfolgen? Wo werden Bestandsinformationen verbindlich geführt? Welche Instanz reagiert auf Störungen? Und wer trägt die Verantwortung, wenn mehrere Teilsysteme zwar einzeln funktionieren, die Gesamtleistung aber nicht erreicht wird?
Die wachsende Bedeutung dieser Steuerung zeigt sich auch in der strategischen Ausrichtung großer Anbieter. KION hat sein Segment Supply Chain Solutions mit Beginn des Geschäftsjahres 2026 in Intelligent Automation Solutions umbenannt. Zugleich soll die Marke Dematic stärker im Bereich der übergreifenden Lieferkettensteuerung positioniert werden. Dahinter steht die Ausweitung des Leistungsversprechens von einzelner Lagertechnik hin zur Koordination komplexer Abläufe.
Für Betreiber kann eine leistungsfähige Softwarearchitektur die Erweiterbarkeit verbessern. Neue Roboter oder Arbeitsstationen lassen sich dann möglicherweise schrittweise integrieren. Voraussetzung sind jedoch geeignete Schnittstellen, eindeutige Datenmodelle und klar geregelte Zuständigkeiten.
Offenheit allein garantiert noch keine niedrigen Gesamtkosten. Eine stark aus verschiedenen Produkten zusammengesetzte Architektur kann zusätzliche Integrations- und Testaufwände verursachen. Umgekehrt kann ein geschlossenes Gesamtsystem einfacher zu betreiben sein, aber spätere Anbieterwechsel erschweren. Die sinnvolle Entscheidung liegt deshalb nicht grundsätzlich auf einer Seite. Sie hängt von Komplexität, internen Fähigkeiten und langfristiger Standortstrategie ab.
Künstliche Intelligenz muss sich an Betriebsdaten messen lassen
Künstliche Intelligenz erweitert die Möglichkeiten der Lagerhaltung, ersetzt aber keine saubere Prozessorganisation. Relevante Anwendungen sind unter anderem die visuelle Erkennung von Artikeln, die Verbesserung robotischer Greifprozesse, die Priorisierung von Aufträgen, die Vorhersage technischer Störungen und die dynamische Koordination mobiler Roboter. Auch simulationsgestützte Planung und vorausschauende Ressourcenverteilung gewinnen an Bedeutung.
Dabei sollte zwischen unterschiedlichen technischen Aufgaben unterschieden werden. Ein System, das Bilder auswertet, löst ein anderes Problem als ein Algorithmus zur Routenplanung. Ebenso ist ein sprachbasiertes Assistenzsystem nicht automatisch geeignet, sicherheitskritische Maschinenbewegungen zu steuern.
Für die wirtschaftliche Bewertung zählt nicht, ob ein Produkt als KI-Lösung vermarktet wird. Entscheidend ist, ob es gegenüber einem geeigneten Vergleichsverfahren messbare Vorteile erzielt. Wenn eine regelbasierte Steuerung eine stabile Aufgabe zuverlässig und kostengünstig erledigt, muss eine komplexere Lösung ihren zusätzlichen Aufwand rechtfertigen.
Besonders aussagekräftig sind deshalb Kennzahlen unter realen Betriebsbedingungen. Dazu gehören fehlerfrei abgeschlossene Aufträge, notwendige menschliche Eingriffe, Wiederanlaufzeiten nach Störungen und die Leistung bei ungewöhnlichen Artikeln. Eine hohe durchschnittliche Erkennungsquote kann betriebswirtschaftlich wenig bedeuten, wenn die verbleibenden Fehler besonders teuer sind.
Auch die Datenqualität begrenzt den Nutzen. Unzutreffende Artikelmaße, uneinheitliche Verpackungsdaten oder verspätete Bestandsbuchungen können eine intelligente Steuerung systematisch fehlleiten. Die Datenpflege ist deshalb kein vorbereitendes Nebenprojekt, sondern ein dauerhafter Teil des Produktionssystems Lager.
Vier Geschäftsmodelle prägen die Wettbewerbslandschaft
Die Wettbewerbslandschaft lässt sich sinnvoller nach Geschäftsmodellen als nach einer einzigen Rangliste ordnen. Zur ersten Gruppe gehören breit aufgestellte Systemanbieter und Integratoren. Zu den wichtigen Marktteilnehmern zählen unter anderem Dematic, Daifuku, SSI Schäfer, KNAPP, Vanderlande, Swisslog, TGW und Honeywell Intelligrated. Sie konkurrieren in unterschiedlichen Kombinationen aus Lagertechnik, Materialfluss, Software, Integration und Service.
Ihre Stärke liegt im Umgang mit komplexen Projekten und in der Zusammenführung zahlreicher technischer Gewerke. Der Kunde erhält eine umfassende Lösung und kann Verantwortlichkeiten stärker bündeln. Gleichzeitig sind solche Projekte häufig kapitalintensiv und verlangen eine präzise Planung.
Die zweite Gruppe bilden stärker spezialisierte Technologie- und Robotikanbieter. Unternehmen wie AutoStore, Geekplus, Locus Robotics und Symbotic stehen für unterschiedliche technische und kommerzielle Ansätze innerhalb der Lagerautomatisierung. Sie sind keine vollständig austauschbaren Wettbewerber. Ihre Lösungen adressieren verschiedene Warenstrukturen, Bewegungsaufgaben und Automatisierungsgrade.
Die dritte Gruppe besteht aus Softwareanbietern und Plattformunternehmen. Ihr Wettbewerbsvorteil kann in der Steuerung heterogener Technik, in Optimierungsverfahren oder in der Anbindung an die übrige Unternehmenssoftware liegen. Ein wesentlicher Teil ihres Geschäfts hängt davon ab, wie tief ihre Anwendungen in die Betriebsorganisation eingebunden werden.
Zur vierten Gruppe gehören regionale Integratoren, Wartungsspezialisten und branchenspezifische Lösungsanbieter. Sie können dort erfolgreich sein, wo Kundennähe, schnelle Reaktion und die Kenntnis bestehender Anlagen wichtiger sind als weltweite Größe.
Diese Struktur erklärt, warum ein Unternehmen in einem Teilmarkt führend sein kann, ohne den Gesamtmarkt zu dominieren. Ein Anbieter automatischer Lagertechnik konkurriert nicht in jeder Situation unmittelbar mit einem Anbieter mobiler Transportroboter. Häufig entstehen vielmehr Partnerschaften, Vertriebskanäle und gemeinsame Projekte.
Größe schützt nicht vor Projekt- und Konjunkturrisiken
Große Anbieter verfügen über Referenzen, internationale Serviceorganisationen und umfangreiche Entwicklungsressourcen. Dennoch bleibt ihr Geschäft teilweise vom zeitlichen Verlauf großer Investitionsprojekte abhängig.
Das zeigt sich an den Zahlen des KION-Segments Supply Chain Solutions für 2025. Der Auftragseingang stieg um 39,5 Prozent auf rund 3,599 Milliarden Euro, während der Segmentumsatz um 4,4 Prozent auf rund 3,071 Milliarden Euro zunahm. Sowohl das Projektgeschäft als auch das Servicegeschäft wuchsen.
Die unterschiedlichen Wachstumsraten verdeutlichen, warum Auftragseingang und Umsatz getrennt analysiert werden müssen. Neue Projekte werden nicht unmittelbar vollständig umsatzwirksam. Planung, Fertigung, Installation und Hochlauf benötigen Zeit. Ein starkes Bestelljahr kann deshalb erst später seine volle Wirkung auf die Erlöse entfalten.
Ebenso wenig garantiert ein hoher Auftragsbestand automatisch hohe Gewinne. Entscheidend sind die kalkulierten Margen, technische Risiken, Vertragsbedingungen und die Fähigkeit zur termingerechten Umsetzung. Wenn Kosten steigen oder Schnittstellenprobleme zusätzliche Arbeit verursachen, kann ein großer Auftrag wirtschaftlich enttäuschen.
Für die Wettbewerbsanalyse ergibt sich daraus ein differenziertes Bild. Installierte Systeme schaffen Zugang zu Service- und Modernisierungsgeschäft. Neue Großprojekte ermöglichen Wachstum, erhöhen aber die Anforderungen an Projektsteuerung und Liquidität. Ein ausgewogenes Verhältnis aus Neuanlagen, Software, Wartung und Erweiterungen kann deshalb wirtschaftlich wertvoller sein als ein besonders hoher kurzfristiger Auftragseingang.
Modulare Robotik verändert die Einstiegshürden
Mobile Roboter und modular aufgebaute Systeme verändern die Möglichkeiten der Investitionsplanung. Statt die gesamte Lagerorganisation in einem Schritt umzubauen, können Unternehmen ausgewählte Transport- oder Kommissionieraufgaben automatisieren und den Umfang später erweitern. Die Nachfrage nach skalierbaren und flexiblen Lösungen gilt entsprechend als wichtiger langfristiger Markttreiber.
Der Vorteil liegt vor allem im Umgang mit Unsicherheit. Wenn das zukünftige Auftragsvolumen schwer vorherzusagen ist, besitzt die Möglichkeit einer schrittweisen Erweiterung einen eigenständigen wirtschaftlichen Wert. Eine kleinere Anfangsinvestition kann Fehlentscheidungen begrenzen und praktische Erfahrungen ermöglichen.
Modularität ist jedoch nicht mit unbegrenzter Skalierbarkeit gleichzusetzen. Zusätzliche Roboter benötigen Verkehrsraum, Ladeleistung, Übergabepunkte und ausreichend leistungsfähige Arbeitsstationen. Werden diese Randbedingungen nicht mitentwickelt, kann eine größere Flotte zunehmend Wartezeiten erzeugen.
Daraus folgt eine wichtige Planungsregel: Die Grenzleistung eines zusätzlichen Roboters ist nicht zwangsläufig konstant. Ein System kann zunächst nahezu proportional wachsen und später an einem anderen Engpass scheitern.
Für Anbieter verschiebt sich der Wettbewerb damit von der bloßen Fahrzeugtechnik zur Gesamtbeherrschung des Betriebs. Flottensteuerung, Störungsmanagement, Sicherheit, Wartung und Integration entscheiden darüber, ob eine flexible Lösung im Alltag tatsächlich flexibel bleibt.
LTW Intralogistics Lösungen

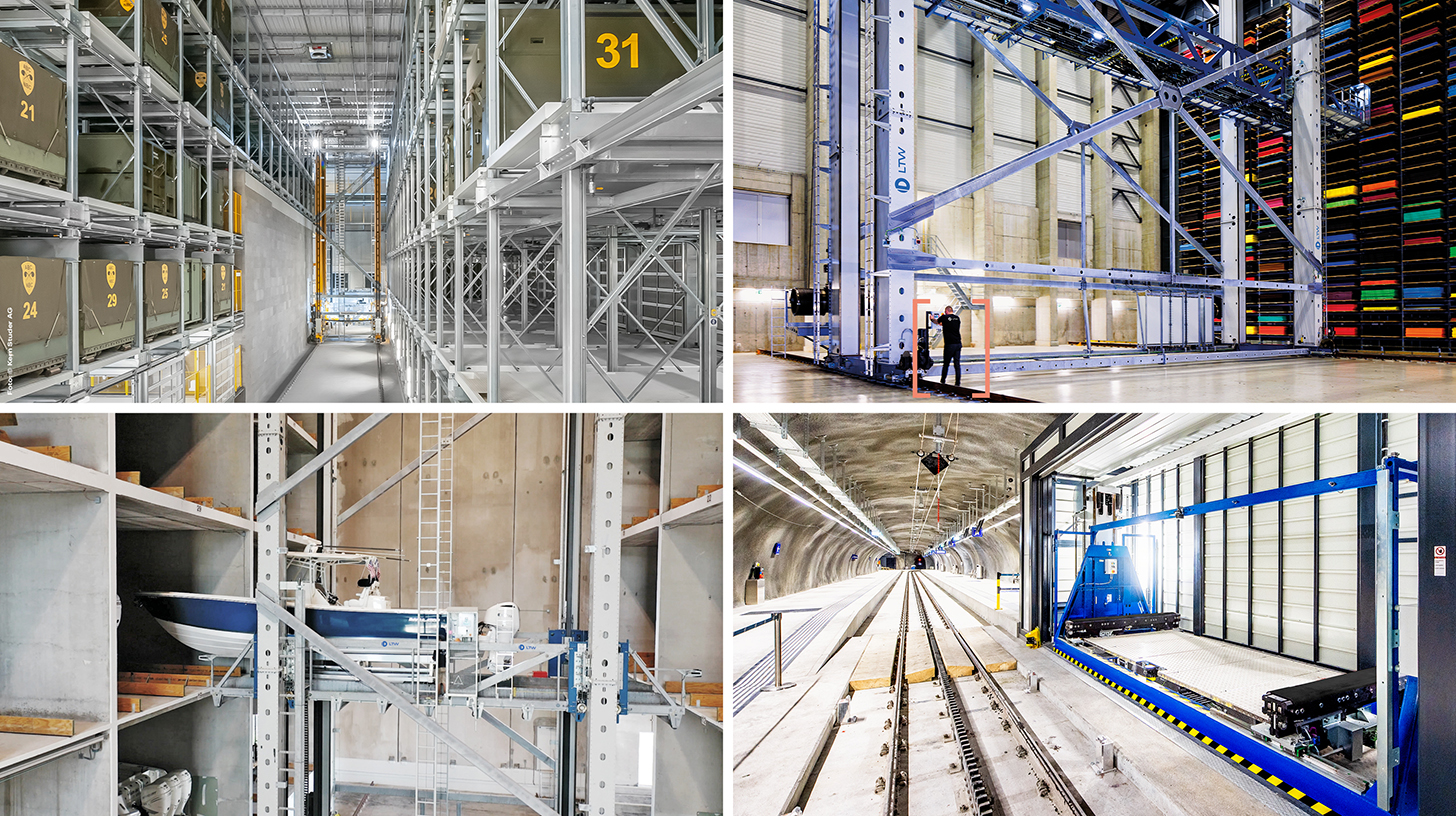
LTW Intralogistics – Engineers of Flow - Bild: LTW Intralogistics GmbH
LTW bietet seinen Kund:innen keine losen Bausteine, sondern integrierte Gesamtlösungen. Beratung, Planung, mechanische und elektrotechnische Komponenten, Steuerungs- und Leittechnik sowie Software und Service – alles ist vernetzt und präzise aufeinander abgestimmt.
Besonders vorteilhaft ist die eigene Fertigung wesentlicher Komponenten. Dadurch können Qualität, Lieferketten und Schnittstellen optimal kontrolliert werden.
LTW steht für Verlässlichkeit, Transparenz und partnerschaftliche Zusammenarbeit. Loyalität und Ehrlichkeit sind fest im Unternehmensverständnis verankert – hier zählt noch ein Handschlag.
Passend dazu:
Europa bietet einen großen Markt für die Erneuerung bestehender Lager
Nutzungsmodelle verteilen Kosten und Risiken neu
Neben dem klassischen Anlagenkauf gewinnen nutzungs- und servicebasierte Geschäftsmodelle an Aufmerksamkeit. Bei Robotik als Dienstleistung werden technische Leistungen über laufende Zahlungen bereitgestellt. Im Bereich der Transport- und Logistikroboter wurde für entsprechende Angebote 2024 ein Wachstum von 42 Prozent ausgewiesen, während der traditionelle Verkauf weiterhin der wichtigste Vermarktungsweg blieb.
Für Kunden kann ein solches Modell den anfänglichen Kapitalbedarf reduzieren. Zudem lassen sich Wartung und technischer Support teilweise in einem Vertrag bündeln. Das erleichtert unter Umständen den Einstieg, insbesondere wenn interne technische Kapazitäten begrenzt sind.
Die wirtschaftliche Beurteilung darf jedoch nicht bei der niedrigeren Anfangszahlung stehen bleiben. Laufzeit, Mindestabnahme, Preisänderungen, Erweiterungskosten und Beendigungsmöglichkeiten beeinflussen die Gesamtkosten. Eine langfristig intensiv genutzte Anlage kann im Eigentum günstiger sein, während ein flexibler Vertrag bei unsicherer Nachfrage Vorteile bietet.
Auch der Anbieter übernimmt zusätzliche Risiken. Er muss die Technik finanzieren und ihre Leistungsfähigkeit über längere Zeit sichern. Damit werden Auslastung, Restwert und Kundenbonität wichtiger.
Nutzungsmodelle beseitigen somit keine Investitionskosten. Sie verteilen Finanzierung, Betriebsverantwortung und Risiko anders zwischen den Beteiligten. Ihr Nutzen hängt davon ab, ob diese Verteilung zur tatsächlichen Unsicherheit des Kunden passt.
Regionale Marktpotenziale brauchen mehr als eine farbige Weltkarte
Eine belastbare regionale Heatmap sollte mindestens drei Dimensionen unterscheiden: die heutige Marktgröße, das erwartete Wachstum und die wirtschaftliche Attraktivität einzelner Anwendungen. Ein großer Markt kann langsam wachsen. Ein kleiner Markt kann hohe Zuwachsraten aufweisen, aber nur begrenzte absolute Umsätze ermöglichen.
Hinzu kommen regionale Kosten- und Infrastrukturbedingungen. Hohe Arbeitskosten erhöhen grundsätzlich den Wert eingesparter Arbeitsstunden. Hohe Flächenkosten können eine dichtere Lagerung attraktiver machen. Unzuverlässige technische Infrastruktur oder fehlende Wartungskapazitäten können denselben Automatisierungsansatz dagegen erschweren.
Für den Zeitraum 2025 bis 2030 wird in einer aktuellen Branchenprognose ein durchschnittliches jährliches Wachstum von ungefähr sieben Prozent für Europa, den Nahen Osten und Afrika erwartet. Für die amerikanischen Märkte werden rund sechs Prozent und für den asiatisch-pazifischen Raum etwa fünf Prozent angesetzt. Die weltweite Größenordnung liegt in dieser Abgrenzung bei rund sechs Prozent.
Diese Prognose ist kein allgemeingültiges Ranking sämtlicher Robotik- und Softwaresegmente. Andere Untersuchungen mit anderen Abgrenzungen kommen zu abweichenden Ergebnissen. Gerade deshalb sollte eine regionale Heatmap nicht den Eindruck erwecken, dass ein einziger Wachstumswert alle Technologien und Länder ausreichend beschreibt.
Für eine Investitionsentscheidung ist vielmehr zu fragen, welche konkrete Kombination aus Kundennachfrage, Kostenstruktur, Standortqualität und technischer Betreuung vorliegt.
Europa bietet einen großen Markt für die Erneuerung bestehender Lager
Europa ist kein einheitlicher Automatisierungsmarkt. Die derzeitige Entwicklung unterscheidet sich erheblich zwischen Ländern und Branchen. Für die Niederlande, Nordeuropa und das Vereinigte Königreich werden günstigere Nachfragebedingungen beschrieben, während Deutschland kurzfristig unter einer schwächeren Investitionstätigkeit wichtiger Kunden leidet.
Daraus lässt sich eine zweigeteilte Perspektive ableiten. Einerseits können konjunkturelle Schwäche und zurückhaltende industrielle Investitionen Neuprojekte bremsen. Andererseits besteht gerade in etablierten Lagerstrukturen ein eigenständiger Bedarf an Modernisierung, besserer Software und der Beseitigung einzelner Engpässe.
Bestehende Standorte stellen jedoch andere Anforderungen als Neubauten. Verfügbare Höhen, Bodenbeschaffenheit, Brandschutz, Stützenraster und laufender Betrieb begrenzen die technische Freiheit. Eine Lösung muss sich in vorhandene Bedingungen einfügen, statt ein theoretisch optimales Gebäude vorauszusetzen.
Für Anbieter entstehen dadurch Chancen im Umbau laufender Betriebe. Der wirtschaftliche Vorteil liegt nicht allein im Verkauf neuer Technik, sondern in einer möglichst störungsarmen Umsetzung. Produktionsunterbrechungen und Lieferausfälle können einen erheblichen Teil des erwarteten Nutzens aufzehren.
Deutschland bleibt in dieser Betrachtung ein anspruchsvoller Markt: Eine kurzfristig schwächere Nachfrage bedeutet nicht automatisch fehlendes langfristiges Potenzial. Sie erhöht jedoch die Bedeutung überzeugender Wirtschaftlichkeitsnachweise und risikoarmer Umsetzungskonzepte.
Mittel- und Südosteuropa verlangen eine andere Automatisierungsrechnung
Für mittel- und südosteuropäische Standorte ist es wenig sinnvoll, die Investitionslogik westeuropäischer Hochlohnregionen unverändert zu übernehmen. Entscheidend sind die örtlichen Vollkosten, die Verfügbarkeit von Beschäftigten, das Auftragsprofil und die strategische Rolle des Standorts.
Polen und Tschechien werden im Zusammenhang mit der Diversifizierung und Regionalisierung von Lieferketten als Märkte mit wachsender Bedeutung genannt. Daraus folgt jedoch keine automatische Gleichsetzung mit allen übrigen Ländern der Region.
Für Standorte etwa in Rumänien oder Bulgarien sollte die Analyse deshalb auf konkreten Betriebsdaten beruhen. Niedrigere Arbeitskosten können die reine Amortisation durch Personaleinsparung verlängern. Gleichzeitig können Bestandsgenauigkeit, Rückverfolgbarkeit, Flächennutzung oder die zuverlässige Versorgung internationaler Kunden eine Automatisierung wirtschaftlich begründen.
Eine plausible Einstiegsstrategie ist die schrittweise Digitalisierung. Verlässliche Stammdaten, mobile Datenerfassung und klare Prozessverantwortung schaffen zunächst Transparenz. Anschließend können einzelne Transportstrecken oder standardisierte Bearbeitungsschritte automatisiert werden.
Diese Reihenfolge ist keine pauschale Empfehlung gegen große Anlagen. Ein volumenstarker Standort mit stabilen Warenströmen kann auch in einer Region mit niedrigerem Lohnniveau eine umfassende Automatisierung rechtfertigen. Der ausschlaggebende Punkt ist die konkrete Nutzung, nicht das Länderetikett.
Nordamerika verbindet Investitionskraft mit Großkundenabhängigkeit
Die amerikanischen Märkte werden stark durch umfangreiche Investitionsprogramme großer Handels- und Logistikunternehmen beeinflusst. Solche Programme können die Nachfrage über mehrere Jahre stützen. Gleichzeitig können sie Marktdaten verzerren, wenn wenige besonders große Projekte einen erheblichen Anteil des Wachstums erzeugen. Für 2025 gehörten großvolumige Vorhaben führender Einzelhändler zu den wesentlichen Stützen des weltweiten Auftragseingangs.
Für Anbieter ist ein Großkunde attraktiv, weil er wiederholbare Lösungen, hohe Volumina und internationale Referenzen ermöglichen kann. Derselbe Zusammenhang erhöht jedoch das Konzentrationsrisiko. Verschiebt ein wichtiger Kunde seine Investitionsplanung, entstehen unter Umständen erhebliche Auswirkungen auf Auftragseingang und Auslastung.
Zusätzlich beeinflussen Bau- und Materialkosten die Wirtschaftlichkeit. In den Vereinigten Staaten wurde ein relevanter Teil des erwarteten Auftragswachstums 2025 auf höhere Projektpreise zurückgeführt. Das verdeutlicht, warum steigende Umsätze nicht unmittelbar als Beleg für bessere Investitionsbedingungen interpretiert werden sollten.
Langfristig muss außerdem zwischen verschiedenen Kundenbranchen unterschieden werden. Bei der Lebensmittelautomation in Amerika wird gegen Ende des Jahrzehnts mit einer Verlangsamung gerechnet, wenn größere Programme für Distributionszentren abgeschlossen werden. Für die Paketbranche wird dagegen weiteres Wachstum durch Investitionen in die letzte Zustellstufe erwartet.
Die regionale Perspektive bleibt damit grundsätzlich attraktiv, aber selektiv. Entscheidend ist, an welchen Investitionszyklen ein Anbieter beteiligt ist und wie stark sein Geschäft von einzelnen Programmen abhängt.
Asien ist zugleich Nachfragezentrum und industrieller Wettbewerbsraum
Der asiatisch-pazifische Raum sollte nicht als einheitlicher Wachstumsblock betrachtet werden. China, Japan, Indien und die südostasiatischen Märkte unterscheiden sich hinsichtlich industrieller Struktur, technischer Reife und Investitionsbedingungen.
Für 2025 wurde im asiatisch-pazifischen Markt für Lagerautomatisierung ein geschätzter Umsatzrückgang von acht Prozent beschrieben. Als wesentlicher Belastungsfaktor gilt die schwächere Binnennachfrage in China. Einzelne Teilmärkte entwickelten sich dennoch positiv.
Gleichzeitig verbindet die Region unterschiedliche Anbieterprofile. Japanische und europäische Unternehmen konkurrieren dort mit chinesischen und indischen Robotikunternehmen sowie regionalen Integratoren. Zu den relevanten Akteuren gehören unter anderem Daifuku, Murata Machinery, Geekplus, GreyOrange und SSI Schäfer.
Für die Wettbewerbsanalyse ist diese Doppelrolle entscheidend: Asien ist Absatzmarkt und Herkunftsregion wichtiger Technologien. Eine schwächere heimische Nachfrage bedeutet deshalb nicht zwangsläufig eine entsprechend schwächere internationale Wettbewerbsposition der dortigen Hersteller.
Indien bietet wiederum ein anderes Bild. Dort wird ein Übergang von einzelnen Digitalisierungs- und Automatisierungspiloten zu umfassenderen Anwendungen beschrieben. Automatische Lagertechnik, Förderanlagen, robotische Kommissionierung und datenbasierte Steuerung sollen höhere Leistungen ermöglichen, ohne den Personalbedarf proportional auszuweiten.
Eine belastbare Markterschließung verlangt deshalb länderspezifische und anwendungsbezogene Strategien. Ein standardisiertes Produkt kann international skalierbar sein; Installation, Service und betriebliche Anpassung bleiben dennoch häufig lokal geprägt.
Naher Osten und weitere Schwellenmärkte bieten selektive Chancen
Für Indien, den Nahen Osten und Afrika werden zunehmende Anwendungen von Robotik, automatischem Transport, Sensorik und cloudgestützter Lagerverwaltung beschrieben. Die Entwicklung wird durch Kostendruck und steigende Erwartungen an die Geschwindigkeit der Auftragsabwicklung unterstützt.
Aus wirtschaftlicher Sicht ist zwischen einzelnen modernen Logistikzentren und der flächendeckenden Marktreife zu unterscheiden. Ein technisch anspruchsvolles Großprojekt belegt, dass eine Lösung an einem Standort umsetzbar ist. Es beweist noch nicht, dass Wartung, Ersatzteilversorgung und qualifiziertes Personal in der gesamten Region gleichermaßen verfügbar sind.
Für Anbieter können solche Märkte attraktiv sein, wenn sie Technik und lokale Betriebsunterstützung gemeinsam entwickeln. Wer nur Anlagen verkauft, ohne den späteren Betrieb abzusichern, riskiert Leistungsprobleme und Reputationsverluste.
In Lateinamerika werden insbesondere Brasilien und Mexiko im Zusammenhang mit einer wachsenden Bedeutung regionalisierter Lieferketten genannt. Auch hier hängt das konkrete Potenzial davon ab, welche Branchen investieren und welche Aufgaben automatisiert werden sollen.
Die sinnvolle regionale Heatmap ist deshalb keine einfache Rangfolge von Gewinnern und Verlierern. Sie ist eine Landkarte unterschiedlicher Geschäftsmodelle: Modernisierung bestehender Anlagen, Automatisierung neuer Distributionszentren, industrielle Produktionsversorgung oder schrittweise Digitalisierung bislang überwiegend manueller Lager.
Der Kundennutzen unterscheidet sich stärker nach Anwendung als nach Schlagwort
Nicht jedes Lagerproblem verlangt dieselbe Technologie. Ein Ersatzteillager mit vielen selten nachgefragten Positionen benötigt eine andere Lösung als ein Lebensmittelverteilzentrum mit hohem Durchsatz und engen Zeitfenstern.
Bei stabilen, standardisierten Warenströmen können leistungsfähige feste Anlagen wirtschaftliche Vorteile besitzen. Bei wechselnden Abläufen und unsicherer Auslastung können modulare Systeme attraktiver sein. Die aktuelle technologische Entwicklung umfasst deshalb sowohl automatische Lager- und Bereitstellungssysteme als auch mobile Roboter, Sortierung und zunehmend robotische Einzelteilhandhabung.
Auch innerhalb eines Standorts können unterschiedliche Lösungen sinnvoll sein. Schnell drehende Artikel, sperrige Waren und selten bewegte Ersatzteile müssen nicht denselben Automatisierungsgrad erhalten. Eine differenzierte Segmentierung kann wirtschaftlicher sein als ein einheitliches Gesamtkonzept.
Besonders wichtig ist die Trennung von durchschnittlicher Nachfrage und Spitzennachfrage. Ein System, das ausschließlich auf den höchsten kurzfristigen Bedarf ausgelegt wird, kann während großer Teile des Jahres unterausgelastet bleiben. Umgekehrt kann eine zu knapp dimensionierte Anlage gerade in den wirtschaftlich wichtigsten Wochen versagen.
Die optimale Lösung berücksichtigt daher eine Kombination aus technischer Grundlastkapazität, flexiblen Arbeitsprozessen und Erweiterungsmöglichkeiten. Das Ziel ist nicht die maximale theoretische Maschinenleistung, sondern eine robuste Kostenstruktur über unterschiedliche Auslastungszustände.
Die Wirtschaftlichkeit steht und fällt mit der richtigen Vergleichsrechnung
Eine belastbare Investitionsrechnung muss den automatisierten Zielzustand mit einer realistischen Alternative vergleichen. Der bestehende Betrieb darf dabei weder künstlich schlechtgerechnet noch als unveränderlich betrachtet werden. Häufig lassen sich bereits durch bessere Organisation, Lagerplatzgestaltung oder Software erhebliche Verbesserungen erreichen.
Auf der Kostenseite stehen neben der Anlage auch Planung, Gebäudeeingriffe, IT-Integration, Schulung, Hochlauf, Ersatzteile und spätere Modernisierung. Auf der Nutzenseite stehen vermiedene Arbeitsstunden, geringere Fehlerkosten, zusätzliche nutzbare Kapazität und möglicherweise ein vermiedener Ausbau.
Ein bewusst vereinfachtes Rechenbeispiel verdeutlicht die Logik. Beträgt die Anfangsinvestition vier Millionen Euro und entstehen jährlich 1,2 Millionen Euro an tatsächlich realisierbaren Vorteilen, während zusätzliche Betriebsaufwendungen von 300.000 Euro anfallen, verbleibt ein jährlicher Nettoeffekt von 900.000 Euro. Die einfache Amortisationsdauer liegt damit bei rund viereinhalb Jahren. Dabei handelt es sich um ein illustratives Szenario, nicht um einen Branchenmittelwert.
Schon kleine Änderungen können das Ergebnis deutlich verschieben. Fallen die Vorteile wegen geringerer Auslastung niedriger aus oder entstehen höhere Integrationskosten, verlängert sich die Amortisation. Umgekehrt kann ein vermiedener Gebäudeneubau die Wirtschaftlichkeit erheblich verbessern.
Für langfristige Entscheidungen reicht die einfache Amortisationsdauer deshalb nicht aus. Zahlungszeitpunkte, Finanzierungskosten, Restwerte und unterschiedliche Risikoszenarien sollten berücksichtigt werden. Entscheidend ist nicht nur, wann das eingesetzte Kapital rechnerisch zurückfließt, sondern ob die Investition gegenüber den verfügbaren Alternativen einen angemessenen Mehrwert schafft.
Gesamtkosten und Betriebsrisiken gehören in dieselbe Rechnung
Die Gesamtkostenbetrachtung muss auch die Folgen möglicher Störungen erfassen. Ein hoher Automatisierungsgrad kann den Betrieb stabilisieren, gleichzeitig aber neue technische Abhängigkeiten schaffen. Wenn eine zentrale Übergabestelle ausfällt, können mehrere ansonsten leistungsfähige Systeme stillstehen.
Deshalb sollten technische Redundanz und organisatorische Ausweichmöglichkeiten gemeinsam geplant werden. Nicht jeder Prozess benötigt eine vollständige doppelte Auslegung. Für kritische Bereiche kann jedoch ein begrenzter manueller Ersatzbetrieb wirtschaftlich sinnvoll sein.
Ähnlich wichtig ist die digitale Betriebssicherheit. Vernetzte Lagertechnik verbindet Maschinen, mobile Geräte, Server und externe Servicezugänge. Daraus ergibt sich die Notwendigkeit, Zugriffsrechte, Wiederherstellung und Verantwortlichkeiten ausdrücklich zu regeln.
Auch die Bindung an einen Anbieter besitzt einen wirtschaftlichen Wert. Datenexport, Schnittstellenzugang, Ersatzteilverfügbarkeit und die Möglichkeit späterer Erweiterungen beeinflussen die Verhandlungsposition des Kunden. Ein niedriger Einstiegspreis kann durch teure Änderungen relativiert werden.
Die professionelle Bewertung betrachtet deshalb nicht nur die Leistung bei störungsfreiem Betrieb. Sie untersucht auch, wie sich das System bei Ausfällen, veränderten Artikeln, Softwarewechseln und wachsenden Mengen verhält. Robustheit ist keine technische Nebeneigenschaft, sondern ein Bestandteil der Rendite.
Produktivität verändert Arbeit, statt sie nur zu beseitigen
Die Beschäftigungswirkung intelligenter Lagerhaltung ist differenziert. Automatisierung kann körperlich belastende Transporte und wiederkehrende Handgriffe reduzieren. Gleichzeitig steigt der Bedarf an Überwachung, Instandhaltung, Datenpflege und technischer Problemlösung.
Aktuelle Logistiktrends verbinden deshalb die Weiterentwicklung von KI und Robotik ausdrücklich mit Veränderungen der Arbeitsorganisation. Kollaborative Robotik, digitale Assistenz und Fernunterstützung werden als Instrumente beschrieben, die Produktivität und Arbeitsbedingungen gemeinsam verbessern können.
Ob dies im einzelnen Unternehmen gelingt, hängt wesentlich von der Einführung ab. Beschäftigte müssen nicht nur neue Bedienoberflächen kennenlernen. Sie benötigen klare Zuständigkeiten und praktikable Abläufe für Ausnahmefälle.
Auch für die Wirtschaftlichkeitsrechnung ist diese Unterscheidung wichtig. Rechnerisch eingesparte Arbeitsstunden werden nicht automatisch zu geringeren Auszahlungen. Wenn Beschäftigte andere Aufgaben übernehmen, entsteht der Nutzen möglicherweise durch zusätzlich bewältigtes Volumen oder vermiedene Neueinstellungen.
Eine seriöse Analyse unterscheidet deshalb zwischen unmittelbarer Kostensenkung, höherer Kapazität und geringerer Abhängigkeit vom Arbeitsmarkt. Alle drei Effekte können wertvoll sein. Sie sind aber nicht identisch und dürfen nicht mehrfach als Nutzen angesetzt werden.
Energieeffizienz ist eine Frage des gesamten Lagerkonzepts
Die ökologische Bewertung lässt sich ebenfalls nicht auf einzelne Maschinen reduzieren. Automatisierung kann eine dichtere Lagerung ermöglichen und unnötige Warenbewegungen vermeiden. Gleichzeitig benötigen Antriebe, Fördertechnik, Ladeinfrastruktur und IT zusätzliche Energie. Energieeffizienz gehört entsprechend zu den Wettbewerbsmerkmalen moderner Lagerautomatisierung.
Entscheidend ist die Systemgrenze. Ein kompakteres Lager kann bei gleicher Leistung weniger Gebäudefläche benötigen. Eine schnellere Anlage kann dagegen bei geringer Auslastung unnötige Bereitschaftsverbräuche verursachen. Die tatsächliche Wirkung hängt daher von Nutzung, Gebäude und Betriebsstrategie ab.
Sinnvolle Kennzahlen beziehen den Energieverbrauch auf die erbrachte Leistung. Denkbar sind Kilowattstunden je versandtem Auftrag oder je bewegter Ladeeinheit. Für Vergleiche müssen jedoch ähnliche Auftragsstrukturen und Leistungsanforderungen zugrunde liegen.
Eine wirtschaftlich und ökologisch überzeugende Planung versucht daher, überflüssige Bewegungen zunächst zu vermeiden, bevor sie diese schneller automatisiert. Die effizienteste Bewegung ist häufig diejenige, die durch bessere Bestands- und Prozessplanung gar nicht erst entsteht.
Bis 2030 entscheidet sich der Wettbewerb an der Betriebsfähigkeit
Die weitere Entwicklung dürfte weder von einer einzigen Technologie noch von einem einheitlichen Investitionszyklus bestimmt werden. Für den Gesamtmarkt wird weiteres Wachstum erwartet, gleichzeitig bleiben die Unterschiede zwischen Regionen, Branchen und Anbietern erheblich. Preissteigerungen, Großprojekte und konjunkturelle Schwankungen werden die Interpretation der Marktdaten weiterhin erschweren.
Strukturell spricht viel für Lösungen, die Leistung und Anpassungsfähigkeit verbinden. Dazu gehören skalierbare Automatisierung, geeignete Softwarearchitekturen, nachvollziehbare Wirtschaftlichkeit und belastbarer Service. Die Herausforderung besteht darin, technische Komplexität nicht nur zu erhöhen, sondern beherrschbar zu machen.
Für Anbieter wird deshalb die tatsächlich gelieferte Betriebsleistung wichtiger als die Zahl verfügbarer Produktfunktionen. Wer schnell installiert, zuverlässig hochfährt und spätere Erweiterungen ermöglicht, schafft einen schwerer kopierbaren Wettbewerbsvorteil als ein Unternehmen, das vor allem mit spektakulären Demonstrationen arbeitet.
Für Betreiber lautet die entscheidende Frage entsprechend nicht, wie modern ein Lager auf den ersten Blick erscheint. Entscheidend ist, wie zuverlässig es wechselnde Anforderungen zu vertretbaren Gesamtkosten erfüllt.
Die begründete Perspektive auf den Markt ist damit weder euphorisch noch skeptisch, sondern selektiv optimistisch: Intelligente Lagerhaltung besitzt erhebliches wirtschaftliches Potenzial. Dieses Potenzial wird jedoch nicht automatisch durch den Kauf von Robotern realisiert. Es entsteht dort, wo Unternehmen ihre Warenströme verstehen, Daten konsequent pflegen, Investitionen nüchtern rechnen und Technik als Bestandteil eines dauerhaft leistungsfähigen Betriebssystems behandeln.
Beratung - Planung - Umsetzung

Konrad Wolfenstein
Gerne stehe ich Ihnen als persönlicher Berater zur Verfügung.
Sie können mit mir unter wolfenstein∂xpert.digital Kontakt aufnehmen oder
mich einfach unter +49 7348 4088 965 anrufen.
Ihre Intralogistik-Experten

Beratung, Planung und Umsetzung von Komplettlösungen für Hochregallager und automatisierte Lagersysteme - Bild: Xpert.Digital
Mehr dazu hier: