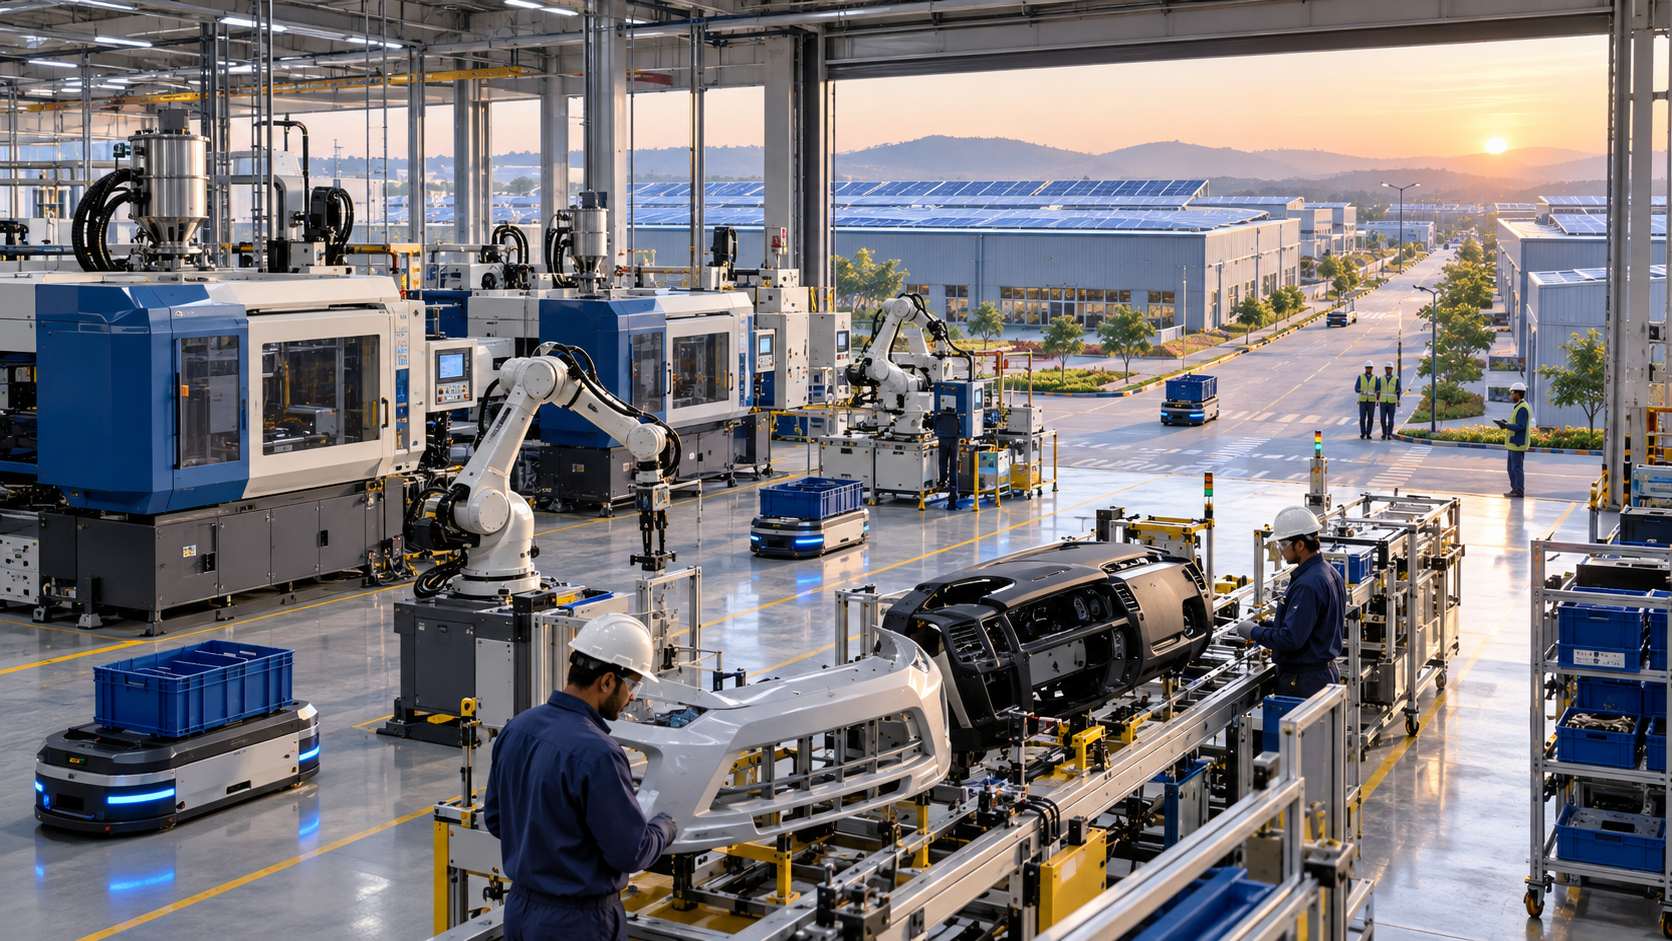
Lokale Produktion in Indien: Indien im Aufbruch – Der Schlüssel zu nachhaltigeren Lieferketten und lokale Produktion – Kreativbild zum Thema, mit KI: Xpert.Digital
Indien als neues Zentrum der Weltproduktion: Was bedeutet das für Europa?
Indiens industrielle Revolution: Chancen und Herausforderungen für Investoren
Indien steht am Beginn einer neuen industriellen Ära, in der ausländische Unternehmen Milliarden in lokale Produktionskapazitäten investieren. Diese Investitionswelle wird besonders in Schlüsselindustrien wie der Automobil- und Verpackungsbranche sichtbar, wo multinationale Konzerne ihre Fertigung näher an den wachsenden Binnenmarkt und die regionalen Lieferketten verlagern. Doch hinter diesem Trend steckt mehr als nur eine Flucht vor den steigenden Kosten in China. Indiens Kombination aus einem riesigen, jungen Markt und politisch geförderter Lokalisierung macht das Land zu einem vielversprechenden Standort für die zukünftige industrielle Entwicklung.
Gleichzeitig ist die Herausforderung nicht zu unterschätzen. Trotz des rasanten Wachstums und der steigenden Nachfrage bleibt der Anteil des verarbeitenden Gewerbes an der Wirtschaftsleistung relativ gering. Um aus einzelnen Investitionen ein dauerhaft wettbewerbsfähiges Industriesystem zu formen, müssen Produktivität, Infrastruktur und Qualifikationen verbessert werden. Die kommenden Jahre werden entscheidend sein, um die Weichen richtig zu stellen und das Potenzial Indiens als globalen Fertigungsstandort voll auszuschöpfen. In diesem Artikel beleuchten wir die Hintergründe dieser Entwicklung, die spezifischen Chancen für Investoren und die Herausforderungen, die es zu überwinden gilt.
Indiens neue Fabriken: Warum ausländische Industrieunternehmen jetzt Milliarden in lokale Produktion investieren
Wer Indien nur als Absatzmarkt betrachtet, überläßt anderen die industrielle Zukunft
Indien erlebt einen neuen Investitionszyklus im Fabrikbau. Besonders sichtbar wird er in der Automobilindustrie, bei Zulieferern, Verpackungsherstellern und baunahen Industrien. Ausländische Konzerne errichten zusätzliche Werke, erweitern vorhandene Kapazitäten oder übernehmen bestehende Produktionsplattformen, um näher an Kunden, Wachstumsmärkten und regionalen Lieferketten zu sein. Die jüngsten Projekte japanischer Automobilzulieferer wie Toyoda Gosei, Toyota Boshoku und NITTAN sowie die Expansionspläne des US-Verpackungskonzerns Ball zeigen, daß es sich nicht um einen einzelnen Branchenimpuls handelt. Parallel dazu macht die Übernahme einer großen Sanitärkeramikproduktion in Neemrana deutlich, daß auch bestehende Industrieanlagen als beschleunigter Zugang zu Kapazität, Markt und Exportchancen an Bedeutung gewinnen.
Hinter dieser Entwicklung steht mehr als die bekannte Strategie „China plus eins“. Indien wird nicht lediglich als kostengünstiger Ausweichstandort aufgebaut. Der entscheidende Unterschied zu vielen anderen Schwellenländern ist die Verbindung aus großem Binnenmarkt, wachsender industrieller Nachfrage, politisch geförderter Lokalisierung, einem breiten Zulieferökosystem und der Aussicht, von indischen Werken aus weitere Märkte zu bedienen. Für Hersteller kann eine Fabrik in Indien deshalb mehrere Funktionen gleichzeitig erfüllen: Sie versorgt lokale Kunden, senkt Import- und Logistikrisiken, erfüllt Anforderungen an lokale Wertschöpfung, erschließt neue Abnehmer und schafft eine Basis für regionale Exporte.
Die Investitionswelle sollte dennoch nicht als Beweis verstanden werden, daß Indien bereits die neue Werkbank der Welt ist. Der Anteil des verarbeitenden Gewerbes an der Wirtschaftsleistung liegt weiterhin nur bei etwa 16 bis 17 Prozent. Damit bleibt die industrielle Transformation hinter dem politischen Anspruch zurück, die Produktion zu einem deutlich größeren Wachstumsmotor zu machen. Fabrikprojekte sind daher zugleich Erfolgssignal und Hinweis auf eine noch unvollendete Entwicklung. Indien besitzt genügend Nachfrage und Kapitalzufluß, um große Anlagen anzuziehen, muß aber Produktivität, Qualifikation, Infrastruktur, Planbarkeit und lokale Zuliefertiefe weiter verbessern, wenn aus einzelnen Investitionen ein dauerhaft wettbewerbsfähiges Industriesystem werden soll.
Der Binnenmarkt wird zum wichtigsten Standortvorteil
Indiens wirtschaftliche Grunddynamik ist außergewöhnlich. Das reale Bruttoinlandsprodukt wuchs im Finanzjahr 2025/26 nach aktuellen Schätzungen um etwa 7,6 Prozent. Für das Kalenderjahr 2026 wurde ein Wachstum in der Größenordnung von 7 Prozent erwartet, während die Weltwirtschaft deutlich langsamer expandiert. Zugleich lebt in Indien eine junge Bevölkerung von mehr als 1,4 Milliarden Menschen. Steigende Einkommen, Urbanisierung, formalisierter Konsum, wachsende Kreditverfügbarkeit und der Ausbau digitaler Zahlungs- und Verwaltungsstrukturen verbreitern die kommerzielle Basis für Industrieprodukte.
Für Fabrikinvestoren ist nicht allein die Größe des Marktes entscheidend, sondern dessen zunehmende Aufnahmefähigkeit. Im indischen Finanzjahr 2025/26 wurden im Inland rund 28,3 Millionen Fahrzeuge verkauft. Die Verkäufe stiegen um gut 10 Prozent. Alle großen Fahrzeugkategorien erreichten zusammen erstmals seit sieben Jahren wieder Höchststände. Bei Personenwagen belief sich der Absatz auf etwa 4,64 Millionen Fahrzeuge, bei Zweirädern auf rund 21,7 Millionen. Ein Markt dieser Größenordnung rechtfertigt eigene, kundennah ausgelegte Produktionskapazitäten auch dann, wenn der Exportanteil zunächst begrenzt bleibt.
Der Automobilmarkt verändert zudem seine Struktur. Lange wurde die Nachfrage vor allem von preisgünstigen Kleinwagen und Motorrädern geprägt. Inzwischen gewinnen sportliche Geländewagen, besser ausgestattete Modelle, Sicherheitskomponenten und höherwertige Innenräume an Gewicht. Das vergrößert den Wertschöpfungsumfang je Fahrzeug. Für Zulieferer entstehen dadurch Absatzmöglichkeiten bei Stoßfängern, Instrumententafeln, Sitzen, Airbags, Lenkrädern, Kunststoffleitungen und zahlreichen elektronischen oder materialintensiven Komponenten. Wachstum entsteht somit nicht nur über Stückzahlen, sondern auch über einen höheren Ausstattungswert.
Ähnliches gilt außerhalb des Fahrzeugbaus. Der Konsum verpackter Getränke nimmt zu, moderne Handelsformate expandieren, und große nationale sowie internationale Marken bauen ihre Präsenz aus. Damit wächst die Nachfrage nach Aluminiumdosen und anderen standardisierten Verpackungslösungen. Gleichzeitig treiben Wohnungsbau, Hotels, Gewerbeimmobilien und städtische Infrastruktur den Bedarf an Sanitärprodukten. Die Fabrikexpansion folgt daher keinem abstrakten industriepolitischen Ziel, sondern konkreten Endmärkten, deren Volumen, Qualitätsanforderungen und geographische Reichweite zunehmen.
Automobilzulieferer bauen ganze Produktionscluster
Der Ausbau von Toyoda Gosei in Maharashtra veranschaulicht die Logik des neuen Fabrikbaus besonders klar. Das Unternehmen plant im Industriegebiet Bidkin ein neues Werk auf einem rund 78.400 Quadratmeter großen Grundstück. Die Gebäudefläche soll etwa 29.200 Quadratmeter umfassen. Vorgesehen ist eine Investition von ungefähr 5,758 Milliarden Rupien beziehungsweise rund 9,3 Milliarden Yen. Der Produktionsstart ist für die erste Hälfte des Jahres 2029 geplant. Bis 2030 sollen ungefähr 570 Beschäftigte am Standort arbeiten.
Das Werk wird große Innen- und Außenkomponenten wie Stoßfänger und Instrumententafeln herstellen. Hinzu kommen Sicherheitssysteme, darunter Airbags und Lenkräder, sowie funktionale Kunststoffteile wie Kraftstoffeinfüllrohre. Damit entsteht keine schmale Einproduktmontage, sondern eine Plattform für mehrere Produktgruppen mit unterschiedlichen Fertigungsanforderungen. Große elektrische Spritzgießmaschinen, eine hochwertige Lackieranlage für Stoßfänger, fahrerlose Transportsysteme und Solarmodule gehören zur geplanten Ausstattung. Digitale Produktionssteuerung, vernetzte Prozesse und ein automatisierter Werkzeugwechsel sollen Rüstzeiten reduzieren und die Anlagenauslastung erhöhen.
Bemerkenswert ist die Kombination aus kapitalintensiver Automatisierung und einfachen mechanischen Lösungen. Kollaborative Roboter sollen mit sogenannter Karakuri-Technik verbunden werden, bei der Hebel, Federn, Schwerkraft und mechanische Bewegungsabläufe komplexe Aufgaben mit geringem Energie- und Investitionsbedarf unterstützen. Für einen kostenempfindlichen Markt ist dies ökonomisch sinnvoller als eine maximale Automatisierung um jeden Preis. Entscheidend ist nicht die höchste Roboterdichte, sondern das beste Verhältnis aus Qualität, Flexibilität, Kapitalkosten und lokaler Arbeitsproduktivität.
Der Standort entsteht als Zweigwerk von Toyoda Gosei South India und wird die achte Präsenz des Konzerns in Indien. Noch wichtiger ist die räumliche Nähe zum künftigen Fahrzeugwerk von Toyota Kirloskar Motor im selben Industriegebiet, dessen Produktionsbeginn ebenfalls für die erste Hälfte des Jahres 2029 vorgesehen ist. Die Synchronisierung der Zeitpläne zeigt, daß Zulieferkapazität und Fahrzeugmontage gemeinsam gedacht werden. Große, voluminöse Bauteile wie Stoßfänger oder Instrumententafeln sind teuer und störungsanfällig im Ferntransport. Eine Produktion in Kundennähe verkürzt Wege, senkt Lagerbestände, erleichtert Modellanläufe und erlaubt eine schnellere Reaktion auf Änderungen im Produktionsprogramm.
Auch Toyota Boshoku baut seine Stellung in Westindien aus. Im Raum Sambhajinagar in Maharashtra soll ein neues Werk für Fahrzeugsitze und weitere Innenraumkomponenten entstehen. Die geplante Investition liegt bei ungefähr 4 Milliarden Rupien beziehungsweise rund 7 Milliarden Yen. Die Fertigstellung ist für Oktober 2027 vorgesehen. Das Projekt erweitert die Lieferfähigkeit dort, wo neue Montagekapazitäten und Fahrzeugprogramme entstehen. Sitze sind variantenreiche, logistisch anspruchsvolle Module, die in enger Taktung an Fahrzeugwerke geliefert werden. Je größer die regionale Automobilproduktion wird, desto stärker spricht die Kostenrechnung für eine lokale Fertigung.
NITTAN verfolgt eine vergleichbare, aber technologisch anders gelagerte Wachstumsstrategie. Das Unternehmen produziert präzisionsgeschmiedete Motorventile für Zwei- und Vierräder. Am Standort in Andhra Pradesh wurde die Kapazität durch einen zusätzlichen, etwa 7.350 Quadratmeter großen Gebäudeteil bereits von einer Million auf zwei Millionen Ventile pro Monat verdoppelt. Das entspricht einer Steigerung von zwölf auf 24 Millionen Einheiten pro Jahr. Die Beschäftigtenzahl erhöhte sich im Zuge des Ausbaus von ungefähr 270 auf 370. Hintergrund waren unter anderem neue Aufträge eines großen Fahrzeugherstellers.
Nun ist auf einem angrenzenden, etwa 30.000 Quadratmeter großen Grundstück ein weiteres Werk vorgesehen, das in der zweiten Hälfte des Jahres 2027 in Betrieb gehen soll. NITTAN will seine indischen Erlöse bis 2030 ungefähr verdreifachen und die Produktionsfähigkeit deutlich ausweiten. Diese Investition wirkt auf den ersten Blick gegenläufig zum globalen Trend zur Elektromobilität, weil reine Elektrofahrzeuge keine klassischen Motorventile benötigen. Ökonomisch ist sie dennoch nachvollziehbar: Indiens Fahrzeugbestand, das starke Zweiradsegment, Hybridantriebe, Nutzfahrzeuge und der langfristig fortbestehende Bedarf an Verbrennungsmotoren schaffen ein anderes Nachfrageprofil als in Westeuropa. Der Transformationspfad verläuft regional nicht einheitlich.
Das Lieferantennetzwerk folgt dem Endhersteller
Die neuen Werke machen deutlich, daß Fabrikentscheidungen selten isoliert getroffen werden. Ein Endhersteller schafft Nachfrage nach Sitzen, Cockpits, Stoßfängern, Sicherheitsmodulen, Motorteilen, Verpackungen und industriellen Dienstleistungen. Zulieferer wiederum benötigen Werkzeugbauer, Materiallieferanten, Logistiker, Instandhalter, Automatisierungspartner, Prüflabore und qualifiziertes Personal. Sobald sich genügend Akteure in einer Region konzentrieren, sinken Transaktionskosten, und die Ansiedlungswahrscheinlichkeit weiterer Unternehmen steigt.
Maharashtra profitiert von diesem selbstverstärkenden Effekt. Der Bundesstaat verbindet große Absatzräume, etablierte Industriezentren, Zulieferkompetenz, Häfen und technische Arbeitskräfte. Der Korridor um Pune, Mumbai, Nashik, Aurangabad beziehungsweise Sambhajinagar und das Industriegebiet Bidkin bietet Unternehmen die Möglichkeit, bestehende Netzwerke zu nutzen und zugleich neue Flächen zu erschließen. Die Ansiedlung eines großen Fahrzeugwerks wirkt dabei wie ein Anker. Sie verbessert die langfristige Auslastungsperspektive für Zulieferer und reduziert das Risiko, daß eine neue Anlage ohne ausreichendes lokales Auftragsvolumen bleibt.
Andhra Pradesh und der Industriepark Sri City verfolgen ein ähnliches Modell im Süden. Die Region liegt in Reichweite des Großraums Chennai und damit eines der wichtigsten indischen Fahrzeug- und Exportcluster. Unternehmen können auf bestehende Hafenverbindungen, Lieferanten und Arbeitskräfte zurückgreifen, ohne zwingend die höchsten Kosten der etablierten Kernlagen zu tragen. Uttar Pradesh setzt dagegen auf seine enorme Bevölkerungs- und Konsumbasis, den Ausbau von Schnellstraßen, neue Logistikzentren und die Nähe zur Hauptstadtregion. Rajasthan bietet mit Neemrana eine Lage im Industriekorridor zwischen Delhi und Mumbai und ist für Hersteller interessant, die Nordindien bedienen oder bestehende Industrieanlagen übernehmen wollen.
Diese föderale Konkurrenz ist ein wichtiger Teil des indischen Investitionsmodells. Bundesstaaten konkurrieren mit Grundstücken, Infrastruktur, Steueranreizen, beschleunigten Genehmigungen und sektorspezifischer Unterstützung. Für Investoren eröffnet das Verhandlungsspielräume, erhöht aber auch die Komplexität. „Indien“ ist kein einheitlicher Standort. Strompreise, Landzugang, Arbeitsrechtspraxis, Genehmigungsgeschwindigkeit, Wasserverfügbarkeit, Logistikkosten und Verwaltungskompetenz unterscheiden sich erheblich. Eine tragfähige Standortentscheidung muß deshalb bis auf die Ebene des Bundesstaates, des Industrieparks und des konkreten Kundenclusters heruntergebrochen werden.
Ball setzt auf Indiens nächste Konsumwelle
Der geplante Fabrikbau von Ball in Uttar Pradesh erweitert das Bild über den Automobilsektor hinaus. Das Unternehmen betreibt bereits Werke in Taloja im Bundesstaat Maharashtra und in Sri City in Andhra Pradesh. Nun soll eine neue Getränkedosenfabrik mit zwei Produktionslinien entstehen, die 2029 den Betrieb aufnehmen soll. Zusammen bilden die drei Standorte ein geographisches Netz, das West-, Süd- und Nordindien besser abdeckt.
Die Investition folgt einer anderen Nachfrage als die Automobilprojekte, beruht aber auf derselben ökonomischen Grundlogik. Aluminiumdosen besitzen im Verhältnis zu ihrem Wert ein hohes Transportvolumen. Große Distanzen verteuern die Belieferung und erhöhen den Bedarf an Sicherheitsbeständen. Ein regionales Werksnetz senkt Frachtkosten, verkürzt Lieferzeiten und verringert das Risiko, daß Kunden bei Nachfragespitzen nicht ausreichend versorgt werden. Weil die neue Anlage durch Kundenverträge gestützt werden soll, ist sie zudem weniger spekulativ als ein reiner Kapazitätsaufbau in Erwartung künftiger Nachfrage.
Seit dem Markteintritt im Jahr 2016 hat Ball seine indische Präsenz schrittweise erweitert. Das Unternehmen beliefert internationale und große einheimische Getränkemarken mit unterschiedlichen Dosenformaten. Hinter der Expansion steht die Erwartung, daß der indische Verpackungsmarkt nicht nur mengenmäßig wächst, sondern sich auch strukturell verändert. Markenhersteller benötigen standardisierte Qualität, zuverlässige Großserien, bedruckbare Oberflächen und recyclingfähige Materialien. Aluminium profitiert außerdem von seiner prinzipiell hohen Wiederverwertbarkeit. Allerdings hängt der tatsächliche Umweltvorteil von Sammelsystemen, Recyclingquoten, Energiequellen und Materialkreisläufen ab. Eine neue Fabrik ist daher nicht automatisch nachhaltig; sie muß in eine funktionsfähige Rücklauf- und Recyclingstruktur eingebettet werden.
Die Standortwahl in Uttar Pradesh zeigt zugleich, daß Nordindien industriell aufholt. Der Bundesstaat ist nicht nur ein riesiger Endmarkt, sondern baut Fertigungs- und Logistikkorridore aus. Für Ball verbessert ein dritter Standort die Reichweite in die meisten indischen Bundesstaaten. Das reduziert die Abhängigkeit von einzelnen Werken und schafft Redundanz. In einem Land mit großen Entfernungen, regional unterschiedlichen Nachfragemustern und gelegentlichen Infrastrukturengpässen kann ein verteiltes Produktionsnetz wirtschaftlich robuster sein als eine einzige überdimensionierte Zentralfabrik.
Bestehende Werke werden zum strategischen Abkürzungsweg
Nicht jede industrielle Expansion beginnt auf der grünen Wiese. Die Übernahme der Sanitärkeramikproduktion von Global Ceramics in Neemrana durch Jaipur Capital zeigt die Bedeutung sogenannter Brownfield-Strategien. Übertragen wurden Industriegrundstück, Fabrikgebäude, Maschinen und weitere betriebliche Vermögenswerte. Die Produktion soll unter der Badezimmer- und Wohnlösungsplattform Melozzo Living fortgeführt werden. Damit wird eine bestehende Anlage nicht stillgelegt, sondern als Basis für Kapazitätsausbau, Produktentwicklung und neue Partnerschaften genutzt.
Der Standort umfaßt rund 20 Acres, also gut acht Hektar, und etwa 900.000 Quadratfuß bebaute Fläche. Die aktuelle Produktionsleistung liegt bei ungefähr 62 Tonnen und kann nach Unternehmensangaben innerhalb von 30 bis 60 Tagen auf 124 Tonnen verdoppelt werden. Die Anlage fertigte bislang Sanitärkeramik unter eigenen Marken und als Auftragsproduzent für indische sowie internationale Marken. Bestehende Produkte und Kundenbeziehungen können deshalb fortgeführt werden, während die neue Eigentümerstruktur zusätzliche Märkte erschließt.
Ökonomisch hat die Übernahme mehrere Vorteile. Ein laufendes Werk verkürzt die Zeit bis zur Produktion erheblich. Grundstück, Gebäude, Brenn- und Formtechnik, Lieferantenbeziehungen und erfahrene Beschäftigte sind bereits vorhanden. Das senkt Projektrisiken gegenüber einem Neubau, dessen Genehmigung, Bau, Inbetriebnahme und Hochlauf mehrere Jahre beanspruchen können. Gleichzeitig besteht die Gefahr, veraltete Anlagen, ineffiziente Layouts oder verdeckte Umwelt- und Instandhaltungslasten zu übernehmen. Entscheidend ist daher, ob der Kaufpreis die notwendigen Modernisierungen und das operative Risiko angemessen berücksichtigt.
Für die Sanitärkeramik bietet Indien eine doppelte Perspektive. Der Binnenmarkt wächst mit Urbanisierung, Neubau, Renovierung, Hotellerie und öffentlicher Infrastruktur. Zugleich kann eine wettbewerbsfähige Fabrik Kunden im Nahen Osten, in Südostasien und Afrika bedienen. Das Geschäftsmodell verschiebt sich dadurch von einer rein nationalen Marke zu einer kombinierten Plattform aus Eigenprodukten, Auftragsfertigung und Export. Gerade für mittelgroße internationale Marken kann ein indischer Produktionspartner attraktiv sein, wenn er Design, gleichbleibende Qualität, Skalierbarkeit und verläßliche Lieferzeiten bieten kann.
Unsere Asien-Expertise in Business Development, Vertrieb und Marketing

Unsere Asien-Expertise in Business Development, Vertrieb und Marketing - Bild: Xpert.Digital
Branchenschwerpunkte: B2B, Digitalisierung (von KI bis XR), Maschinenbau, Logistik, Erneuerbare Energien und Industrie
Mehr dazu hier:
Ein Themenhub mit Einblicken und Fachwissen:
- Wissensplattform rund um die globale wie regionale Wirtschaft, Innovation und branchenspezifische Trends
- Sammlung von Analysen, Impulsen und Hintergründen aus unseren Schwerpunktbereichen
- Ein Ort für Expertise und Informationen zu aktuellen Entwicklungen in Wirtschaft und Technologie
- Themenhub für Unternehmen, die sich zu Märkten, Digitalisierung und Brancheninnovationen informieren möchten
Industriepolitik und Produktivität in Indien: Chancen und Herausforderungen
Industriepolitik schafft Kapital, aber noch keine Produktivität
Die indische Regierung unterstützt den Fabrikaufbau mit produktionsgebundenen Anreizen, Infrastrukturprogrammen, Investitionsförderung und einem weitgehend offenen Regime für ausländisches Kapital. In vielen Industriebereichen sind ausländische Direktinvestitionen bis zu 100 Prozent über den automatischen Genehmigungsweg möglich; für Investoren aus Staaten mit gemeinsamer Landgrenze gelten Einschränkungen. Der politische Kern besteht darin, nicht nur Kapitalimporte zu ermöglichen, sondern Produktion, Beschäftigung, Export und lokale Wertschöpfung zu belohnen.
Die Production-Linked-Incentive-Programme umfassen 14 strategische Sektoren. Bis Ende März 2026 waren 892 Anträge genehmigt. Die tatsächlich ausgelösten Investitionen lagen bei mehr als 2,40 Billionen Rupien, die gemeldete Produktion beziehungsweise der Absatz bei über 22,66 Billionen Rupien und die Exporte bei mehr als 15,2 Billionen Rupien. Die Programme sollen insgesamt rund 1,415 Millionen direkte und indirekte Arbeitsplätze unterstützt haben, darunter etwa 840.000 direkte Stellen. Bis Ende Juni 2026 stiegen die kumulierten Investitionen nach neueren Angaben auf ungefähr 2,58 Billionen Rupien.
Diese Zahlen belegen, daß Industriepolitik private Entscheidungen beeinflussen kann. Sie beweisen jedoch noch nicht, daß jede geförderte Produktion ohne Subvention international wettbewerbsfähig wäre. Produktionsprämien können Investitionsschwellen senken und Skaleneffekte beschleunigen. Bleiben lokale Zulieferer, Forschung, Werkzeugbau und Qualifikation jedoch schwach, besteht die Gefahr einer subventionsgestützten Endmontage mit begrenzter inländischer Wertschöpfung. Der Erfolg sollte deshalb nicht allein an Investitionssummen oder Bruttoumsätzen gemessen werden, sondern an Produktivität, Exportfähigkeit, lokaler Beschaffung, technischer Kompetenz und der Fähigkeit, nach Auslaufen von Anreizen profitabel zu produzieren.
Auch die zeitliche Logik ist wichtig. Ein Fabrikprojekt mit Produktionsbeginn 2029 wird auf Nachfrage- und Kostenannahmen ausgelegt, die mehrere Jahre in die Zukunft reichen. Förderzusagen helfen, doch Unternehmen benötigen darüber hinaus verläßliche Regeln, planbare Zölle, stabile technische Standards und Rechtssicherheit. Häufige Änderungen können den Wert eines Anreizes wieder aufzehren. Industriepolitik ist am wirkungsvollsten, wenn sie nicht einzelne Investitionen dauerhaft schützt, sondern Engpässe beseitigt und Wettbewerb ermöglicht.
Infrastruktur senkt Kosten – und bleibt ein Engpaß
Indien hat in den vergangenen Jahren massiv in Straßen, Schienen, Häfen, Flughäfen, Industrieparks und digitale Verwaltung investiert. Eine aktuelle staatliche Untersuchung beziffert die Logistikkosten für 2023/24 auf etwa 7,97 Prozent des Bruttoinlandsprodukts beziehungsweise 9,09 Prozent der Produktion außerhalb des Dienstleistungssektors. In absoluten Zahlen wurden rund 24,01 Billionen Rupien ermittelt. Diese Werte liegen niedriger als viele ältere, oft pauschal genannte Schätzungen und deuten auf messbare Fortschritte hin.
Für einzelne Unternehmen ist der nationale Durchschnitt dennoch wenig aussagekräftig. Entscheidend sind die Kosten einer konkreten Lieferkette: Entfernung zum Kunden, Hafenanbindung, Zuverlässigkeit des Schienengüterverkehrs, Maut, Leerfahrten, Umschlagszeiten, Kühl- oder Gefahrgutanforderungen und die Qualität der letzten Meile. Ein Werk für Stoßfänger hat ein anderes Logistikprofil als eine Ventilfabrik. Voluminöse Kunststoffteile verlangen Kundennähe, während kompakte Präzisionsteile eher über größere Entfernungen transportiert und exportiert werden können.
Hinzu kommen Energie und Wasser. Moderne Spritzgießmaschinen, Lackierereien, Metallbearbeitung und Keramiköfen besitzen sehr unterschiedliche Verbrauchsprofile. Solarmodule auf Fabrikdächern können Stromkosten und Emissionen reduzieren, ersetzen aber nicht automatisch eine stabile Versorgung rund um die Uhr. Unternehmen benötigen Netzzugang, Reservekonzepte, Speicher oder vertraglich abgesicherte erneuerbare Energie. In wasserarmen Regionen kann der Verbrauch von Lackier-, Kühl- und Sanitärkeramikprozessen zu einem Standort- und Genehmigungsrisiko werden.
Die Qualität eines Industrieparks bemißt sich deshalb nicht nur an preisgünstigem Land. Wirklich wettbewerbsfähig ist ein Standort, wenn er gesicherte Energie, Wasser, Abwasserbehandlung, Datenanbindung, Werkfeuerwehr, Zollabwicklung, Wohnraum, Ausbildungsangebote und verläßliche Verkehrswege verbindet. Genau hier entscheidet sich, ob ein Projekt im Plan bleibt oder durch viele kleine Reibungsverluste verteuert wird.
Automatisierung ersetzt nicht die Qualifikationsfrage
Das verarbeitende Gewerbe trägt etwa 16 bis 17 Prozent zur indischen Wirtschaftsleistung bei und beschäftigt mehr als 27 Millionen Menschen. Angesichts der Größe der erwerbsfähigen Bevölkerung reicht das nicht aus, um den Bedarf an produktiven, formellen Arbeitsplätzen zu decken. Die neue Fabrikwelle besitzt daher eine gesamtwirtschaftliche Bedeutung, die über Investitionen und Steuereinnahmen hinausgeht. Sie kann Beschäftigte aus weniger produktiven Tätigkeiten in modernere industrielle Prozesse überführen.
Gleichzeitig werden neue Werke stärker automatisiert als frühere Fabrikgenerationen. Fahrerlose Transportsysteme, digitale Produktionsplanung, vernetzte Qualitätskontrolle und kollaborative Roboter begrenzen die Zahl einfacher Tätigkeiten. Die rund 570 geplanten Arbeitsplätze bei Toyoda Gosei sind wichtig, stehen aber einer erheblichen Investition und einem hohen Automatisierungsgrad gegenüber. Der zentrale Beschäftigungseffekt entsteht deshalb nicht nur im Werk, sondern bei Zulieferern, Logistikern, Wartungsfirmen, Bauunternehmen und lokalen Dienstleistungen.
Für Indien ist dies kein Argument gegen Automatisierung. Ohne gleichbleibende Qualität, Prozeßkontrolle und Produktivität können Fabriken weder globale Kundenanforderungen erfüllen noch dauerhaft exportieren. Die Herausforderung besteht darin, Beschäftigte für anspruchsvollere Aufgaben zu qualifizieren: Maschinenbedienung, Robotik, Werkzeugwechsel, Instandhaltung, Lackiertechnik, Qualitätssicherung, Datenanalyse, Arbeitssicherheit und Energieverwaltung. Unternehmen, Berufsschulen und Bundesstaaten müssen Ausbildungsmodelle entwickeln, die mit der Geschwindigkeit des Kapazitätsaufbaus Schritt halten.
Der Internationale Währungsfonds schätzt, daß innovationsfreundlichere Rahmenbedingungen und der Abbau von Geschäftshürden das Produktivitätswachstum Indiens um fast 40 Prozent erhöhen könnten. Diese Größenordnung verdeutlicht, daß die nächste Entwicklungsphase weniger von zusätzlichen Arbeitsstunden als von besserer Organisation, Technologieaufnahme und Unternehmensdynamik abhängt. Neue Fabriken können dabei als Lernorte wirken, sofern Wissen lokal verankert wird und nicht vollständig in ausländischen Zentralen verbleibt.
Lokalisierung entscheidet über den volkswirtschaftlichen Wert
Der Umsatz der indischen Automobilzulieferindustrie erreichte im Finanzjahr 2025/26 etwa 7,6 Billionen Rupien beziehungsweise 85,9 Milliarden US-Dollar. Das entsprach einem Wachstum von 12,7 Prozent. Die Lieferungen an Fahrzeughersteller stiegen um 16,3 Prozent, während die Exporte rund 24 Milliarden US-Dollar erreichten. Für das Finanzjahr 2026/27 wurde trotz geopolitischer Risiken ein weiteres Branchenwachstum von 8 bis 10 Prozent erwartet.
Diese Dynamik ist beachtlich, doch der Außenhandel zeigt weiterhin Abhängigkeiten. Im ersten Halbjahr 2025/26 stiegen die Ausfuhren von Fahrzeugkomponenten um 9,3 Prozent auf 12,1 Milliarden US-Dollar. Die Einfuhren wuchsen zugleich um etwa 12,5 Prozent auf 12,3 Milliarden US-Dollar, wodurch ein kleines Handelsdefizit entstand. Eine expandierende Industrie benötigt also nach wie vor importierte Elektronik, Spezialmaterialien, Maschinen, Präzisionswerkzeuge und andere Vorprodukte.
Der ökonomische Nutzen ausländischer Fabriken hängt deshalb stark von der lokalen Beschaffung ab. Werden lediglich importierte Komponenten zusammengeschraubt, bleiben Beschäftigung, Steuerbasis und Wissenstransfer begrenzt. Werden dagegen Formenbau, Kunststoffgranulate, Metallteile, Textilien, Elektronik, Software, Wartung und Entwicklung in Indien bezogen, entstehen tiefere Wertschöpfungsketten. Lokalisierung darf allerdings nicht durch starre Quoten erzwungen werden, wenn lokale Qualität und Skalierung noch fehlen. Sonst steigen Kosten, und die internationale Wettbewerbsfähigkeit leidet.
Ein sinnvoller Pfad verbindet stufenweise Lokalisierung mit Lieferantenentwicklung. Große Konzerne können indische Anbieter auditieren, technische Standards vermitteln, langfristige Abnahmevolumina zusagen und bei Automatisierung oder Qualitätsmanagement unterstützen. Gleichzeitig sollten sie mehrere Bezugsquellen aufbauen, damit lokale Abhängigkeit nicht nur die frühere Importabhängigkeit ersetzt. Für deutsche Maschinenbauer, Automatisierungsanbieter und industrielle Dienstleister liegt darin ein erheblicher Markt: Nicht nur Fabriken selbst, sondern auch ihre Lieferanten benötigen Anlagen, Software, Prüfmittel, Energieeffizienz und Weiterbildung.
Elektromobilität verändert die Gewinner des Booms
Der indische Fahrzeugmarkt wächst, aber seine technologische Richtung ist nicht eindeutig. Verbrennungsmotoren werden noch lange eine große Rolle spielen, insbesondere bei Motorrädern, Nutzfahrzeugen und preissensiblen Personenwagen. Gleichzeitig steigen die Zulassungen elektrischer Fahrzeuge, während Hybridmodelle an Bedeutung gewinnen. Zulieferer müssen daher investieren, ohne den künftigen Antriebsmix sicher zu kennen.
NITTAN ist diesem Risiko besonders ausgesetzt, weil Motorventile direkt an den Verbrennungsmotor gebunden sind. Die geplante Kapazitätsausweitung kann sich dennoch rechnen, wenn Indien einen längeren Übergangspfad durchläuft und wenn die Anlagen auch Exportmärkte beliefern. Das Unternehmen muß jedoch Abschreibungsdauer, Auslastung und technologische Flexibilität vorsichtig planen. Eine Fabrik, die 2027 anläuft, sollte nicht auf der Annahme beruhen, daß heutige Antriebsanteile unverändert bis in die 2040er Jahre fortbestehen.
Andere Zulieferprodukte sind antriebsneutraler. Sitze, Stoßfänger, Instrumententafeln, Airbags und Lenkräder werden sowohl in Verbrennern als auch in Elektrofahrzeugen benötigt. Sie profitieren von steigendem Fahrzeugabsatz und höherer Ausstattung, unabhängig vom Motor. Allerdings verändern Elektrofahrzeuge Architektur, Gewichtsanforderungen, Innenraumkonzepte und elektronische Integration. Hersteller, die nur vorhandene Komponenten lokalisieren, könnten den nächsten Technologiesprung verpassen.
Indiens Industriechance liegt deshalb nicht nur im Nachbau etablierter Produkte. Der Markt kann zur Entwicklungsbasis für preisgünstige, robuste und energieeffiziente Lösungen werden. Dazu gehören leichte Materialien, Softwareintegration, Batteriemanagement, Leistungselektronik, thermische Systeme und neue Mobilitätskonzepte. Ausländische Unternehmen, die Entwicklungskompetenz vor Ort aufbauen, gewinnen mehr als reine Produktionskosten: Sie lernen, Produkte für schnell wachsende, preissensible Märkte zu konstruieren.
Die Risiken liegen in Ausführung und Überkapazität
Die positive Investitionsdynamik darf nicht darüber hinwegtäuschen, daß Fabrikbau in Indien anspruchsvoll bleibt. Der Erwerb von Land kann durch Eigentumsfragen, Entschädigungen und lokale Interessen verzögert werden. Genehmigungen verteilen sich auf mehrere Verwaltungsebenen. Umweltauflagen, Wasserrechte, Stromanschlüsse und Zufahrtsstraßen müssen frühzeitig geklärt werden. Selbst ein gut angekündigtes Projekt kann im Hochlauf an fehlenden Fachkräften, unzureichender Lieferantenqualität oder verspäteten Werkzeugen scheitern.
Ein weiteres Risiko ist Überkapazität. Wenn mehrere Anbieter gleichzeitig auf hohe Wachstumsraten setzen, kann das Angebot der tatsächlichen Nachfrage vorauseilen. Besonders gefährdet sind standardisierte Produkte mit hohen Fixkosten. Preiswettbewerb drückt dann Margen, bevor die Anlagen ausgelastet sind. Kundenverträge, Plattformzusagen und realistische Volumenszenarien sind deshalb wichtiger als optimistische Marktprognosen.
Währungsbewegungen wirken in beide Richtungen. Eine schwächere Rupie kann Exporte wettbewerbsfähiger machen, verteuert aber importierte Maschinen, Rohstoffe und Komponenten. Werden Investitionen in Yen, Dollar oder Euro finanziert und Erlöse überwiegend in Rupien erzielt, entstehen zusätzliche Risiken. Unternehmen benötigen daher eine Finanzierung und Beschaffungsstruktur, die natürliche Absicherungen schafft, statt dauerhaft auf günstige Wechselkurse zu hoffen.
Geopolitisch profitiert Indien von der Diversifizierung globaler Lieferketten. Daraus folgt jedoch nicht, daß Konzerne China vollständig ersetzen. China verfügt weiterhin über außergewöhnlich dichte Zuliefernetzwerke, große Infrastrukturkapazitäten und hohe Fertigungstiefe. Für viele Unternehmen ist Indien eine zusätzliche Säule, kein vollständiger Ersatz. Wer den Standort nur als politische Absicherung betrachtet, unterschätzt zugleich seine Marktlogik und überschätzt kurzfristig seine Exportfähigkeit.
Nachhaltigkeit wird vom Werbeargument zur Kostenfrage
Neue Fabriken werden zunehmend mit Solaranlagen, elektrischen Maschinen, Materialeffizienz und digitaler Verbrauchssteuerung geplant. Dies hat ökologische und wirtschaftliche Gründe. Energiepreise, CO₂-Anforderungen internationaler Kunden, Berichtspflichten und Finanzierungskonditionen machen Ressourcenverbrauch zu einer Kostenposition. Ein energieeffizientes Werk ist weniger anfällig für Preissteigerungen und kann Produkte mit niedrigerem Emissionsprofil anbieten.
Die Wirkung hängt jedoch von Details ab. Eine elektrische Spritzgießmaschine kann gegenüber hydraulischen Systemen Energie sparen und präziser arbeiten. Eine moderne Lackieranlage kann Materialverluste und Emissionen reduzieren. Fahrerlose Transportfahrzeuge optimieren innerbetriebliche Wege. Solarmodule senken den Netzstrombezug zu bestimmten Tageszeiten. Keines dieser Elemente garantiert für sich allein eine nachhaltige Produktion. Entscheidend sind Auslastung, Strommix, Ausschußquote, Wasserverbrauch, Chemikalienmanagement, Recycling und Lebensdauer der Produkte.
Bei Sanitärkeramik spielt der Brennprozeß eine zentrale Rolle. Kapazitätsverdopplung ohne effizientere Öfen würde Energieverbrauch und Emissionen nahezu proportional erhöhen. Bei Aluminiumverpackungen ist der Anteil recycelten Materials besonders relevant, weil Primäraluminium energieintensiv ist. Im Automobilbau bestimmen Materialwahl, Gewicht und Kreislauffähigkeit den ökologischen Fußabdruck. Nachhaltigkeit wird damit zu einer ingenieurtechnischen Aufgabe und nicht zu einer Frage einzelner Symbolmaßnahmen.
Für Indien entsteht daraus eine Chance. Neue Anlagen können effizienter sein als ältere Fabriken in etablierten Industrieländern. Werden erneuerbare Energien, modernes Prozeßdesign und Kreislaufwirtschaft von Anfang an integriert, muß das Land nicht jede historische Entwicklungsstufe wiederholen. Fehlen dagegen Netzstabilität, Recyclingstrukturen und Umweltkontrolle, droht die Verlagerung energie- und ressourcenintensiver Produktion ohne entsprechenden Modernisierungseffekt.
Was der Fabrikboom für europäische Unternehmen bedeutet
Für europäische und deutsche Unternehmen eröffnet Indiens Industrialisierung drei unterschiedliche Rollen. Erstens können Hersteller selbst produzieren, wenn der lokale Markt ausreichende Skalierung verspricht. Zweitens können Maschinenbauer, Softwareanbieter, Automatisierer, Energieunternehmen und technische Beratungen die neuen Fabriken ausrüsten. Drittens können mittelständische Zulieferer Partnerschaften mit indischen Unternehmen eingehen, um lokal zu fertigen oder regionale Märkte zu bedienen.
Ein Markteintritt sollte nicht allein auf niedrigen Löhnen beruhen. Lohnkosten machen bei automatisierten Anlagen oft nur einen begrenzten Anteil der Gesamtkosten aus. Wichtiger sind Kundennähe, Anlagenverfügbarkeit, Ausschuß, Energie, Logistik, Finanzierung, Steuern, Zulieferqualität und Managementaufwand. Die richtige Vergleichsgröße ist nicht der Stundenlohn, sondern die Gesamtkosten eines qualitätsgerechten Produkts beim Kunden.
Auch die Wahl zwischen Greenfield, Brownfield und Gemeinschaftsunternehmen verlangt eine differenzierte Entscheidung. Ein Neubau bietet optimale Prozesse, moderne Nachhaltigkeitsstandards und volle Kontrolle, benötigt aber Zeit. Eine Übernahme beschleunigt den Marktzugang, kann jedoch technische Altlasten enthalten. Ein Gemeinschaftsunternehmen erleichtert Beziehungen, Personalgewinnung und lokale Beschaffung, schafft aber Governance- und Interessenkonflikte. Das Beispiel Neemrana zeigt die Geschwindigkeit eines Brownfield-Ansatzes; die Projekte in Bidkin und Uttar Pradesh demonstrieren die strategische Reichweite maßgeschneiderter Neubauten.
Erfolgreich werden Unternehmen sein, die Indien nicht als verlängerte Werkbank verwalten. Lokale Führung, Produktanpassung, Einkauf, Entwicklung und schnelle Entscheidungen sind notwendig, um auf einen vielfältigen Markt zu reagieren. Ebenso wichtig ist ein mehrjähriger Anlaufplan. Grundstück, Bau und Maschinen sind nur der sichtbare Teil. Lieferantenqualifizierung, Führungskräfteentwicklung, Behördenbeziehungen, Arbeitskultur und Kundengewinnung bestimmen den tatsächlichen Erfolg.
Indiens industrielle Bewährungsprobe beginnt nach dem Spatenstich
Die neuen Werke von Automobilzulieferern, Verpackungsherstellern und baunahen Produzenten sind ein starkes Signal. Sie zeigen, daß Unternehmen Indien nicht mehr nur beobachten, sondern Kapazität für die zweite Hälfte dieses Jahrzehnts schaffen. Produktionsstarts in den Jahren 2027 und 2029 spiegeln langfristige Erwartungen an Fahrzeugabsatz, Konsum, Urbanisierung und regionale Lieferketten wider. Besonders überzeugend ist, daß viele Projekte an konkrete Kunden, bestehende Cluster oder bereits wachsende Absatzsegmente gebunden sind.
Gleichzeitig bleibt der Abstand zwischen Investitionsankündigung und industrieller Wettbewerbsfähigkeit groß. Ein Werk schafft erst dann nachhaltigen Wert, wenn es termingerecht hochläuft, Qualität erreicht, Lieferanten entwickelt, Beschäftigte qualifiziert und ohne dauerhafte Sonderbehandlung profitabel bleibt. Die entscheidende Phase beginnt daher nicht mit dem Spatenstich, sondern mit den ersten Serien, Reklamationen, Modellwechseln und Kostensenkungsrunden.
Für die indische Volkswirtschaft besteht die zentrale Aufgabe darin, aus einzelnen Fabriken ein dichtes Produktionssystem zu formen. Dazu gehören leistungsfähige Mittelständler, Werkzeugbau, Forschung, technische Ausbildung, verläßliche Infrastruktur und ein wettbewerblicher Kapitalmarkt. Gelingt dies, kann der industrielle Anteil wachsen, ohne daß Indien sein dienstleistungsgeprägtes Erfolgsmodell aufgeben muß. Industrie und Dienstleistungen verstärken sich vielmehr gegenseitig: Fabriken benötigen Software, Logistik, Finanzierung, Entwicklung und Datenanalyse; moderne Dienstleistungen wiederum gewinnen stabile industrielle Kunden.
Die begründete Perspektive ist deshalb weder euphorisch noch skeptisch. Indien wird China kurzfristig nicht als umfassendes Fertigungszentrum ersetzen. Es entwickelt sich aber zu einem unverzichtbaren zweiten industriellen Schwerpunkt mit eigener Nachfragebasis. Gerade diese Eigenständigkeit macht den Standort attraktiver als eine bloße Ausweichlösung. Wer früh ein lokales Netzwerk, passende Produkte und belastbare Lieferketten aufbaut, kann an einem mehrjährigen Strukturwandel teilhaben. Wer dagegen auf schnelle Kostenvorteile oder politische Schlagworte setzt, dürfte an der Komplexität des Marktes scheitern.
Der Fabrikboom ist somit real, aber noch kein Selbstläufer. Er ist Ausdruck eines großen ökonomischen Versprechens: Indien kann Wachstum, Beschäftigung und technologische Modernisierung miteinander verbinden. Ob daraus eine neue industrielle Ära entsteht, entscheidet sich an Produktivität, Ausführung und lokaler Wertschöpfung. Genau dort liegt die eigentliche Konkurrenz – nicht zwischen Ankündigungen, sondern zwischen Fabriken, die dauerhaft besser produzieren.
🎯🎯🎯 Datengetriebener B2B-Industry-Hub als Quasi-Inhouse-Lösung


Die Quasi-Inhouse-Lösung: Wie Xpert.Digital operative Lücken in B2B-Marketing und Vertrieb schließt – Smart Content-Driven Business - Bild: Xpert.Digital
Xpert.Digital ist ein von Konrad Wolfenstein geführter, datengetriebener B2B-Industry-Hub. Das Unternehmen agiert als externe Quasi-Inhouse-Lösung für Industriepartner und schließt operative Lücken in Marketing, Content und Vertrieb – ohne zusätzlichen Ressourcenaufbau auf Kundenseite.
Mehr dazu hier:
Ihr globaler Marketing und Business Development Partner
☑️ Unsere Geschäftssprache ist Englisch oder Deutsch
☑️ NEU: Schriftverkehr in Ihrer Landessprache!

Konrad Wolfenstein
Gerne stehe ich Ihnen und mein Team als persönlicher Berater zur Verfügung.
Sie können mit mir Kontakt aufnehmen, indem Sie hier das Kontaktformular ausfüllen oder rufen Sie mich einfach unter +49 7348 4088 965 an. Meine E-Mail Adresse lautet: wolfenstein∂xpert.digital
Ich freue mich auf unser gemeinsames Projekt.