Bersiap-siap alih-alih tepat waktu: Mengapa dunia tiba-tiba membutuhkan gudang raksasa – Gambar kreatif tentang topik ini, dengan AI: Xpert.Digital
Sistem operasi ekonomi global: Bagaimana gudang-gudang raksasa di balik layar memastikan pasokan kita
Energi mengalahkan lokasi: Lupakan lokasi – Mengapa koneksi listrik sekarang menentukan masa depan real estat
Ekspansi global pusat logistik sedang mengalami transformasi radikal. Dahulu, gudang dianggap sebagai struktur beton sederhana yang sebagian besar tidak diperhatikan, hanya untuk menyimpan barang. Namun, didorong oleh pertumbuhan e-commerce yang tak terbendung, ketidakpastian geopolitik, dan pergeseran dari prinsip "tepat waktu" murni, gudang semakin berevolusi menjadi pusat siber-fisik yang sangat kompleks. Gudang telah menjadi sistem operasi fisik ekonomi global.
Siapa pun yang melihat pasar saat ini hanya sebagai kelanjutan dari booming konstruksi yang dipicu pandemi sangatlah keliru. Pasar sedang terpecah: Meskipun jutaan meter persegi ruang yang tidak sesuai mungkin kosong di seluruh dunia, terdapat kekurangan akut properti premium yang tahan lama. Hambatan baru bukan lagi beton, tetapi ketersediaan listrik, teknologi otomatisasi, jaringan digital, dan tenaga kerja terampil. Analisis berikut menunjukkan bagaimana geografi pasokan baru ini sepenuhnya membentuk kembali kekuatan, pertumbuhan, dan ketergantungan – dan mengapa, ketika berinvestasi dalam infrastruktur logistik modern, kemampuan beradaptasi akan menentukan keberhasilan atau kerugian miliaran dolar di masa depan.
Geografi pasokan yang baru: Bagaimana pusat-pusat logistik mengatur ulang kekuatan, pertumbuhan, dan ketergantungan
Ekspansi global pusat logistik bukan hanya sekadar ledakan properti. Ini adalah konsekuensi spasial dari ekonomi global yang secara bersamaan menjadi lebih cepat, lebih digital, lebih rentan terhadap gangguan, dan lebih sadar akan keamanan. Gudang, pusat pemenuhan pesanan, fasilitas penyimpanan dingin, dan pusat distribusi regional mengambil alih fungsi yang sebelumnya dianggap terpisah: Mereka meredam gangguan pasokan, memungkinkan waktu pengiriman yang singkat, menjaga jalur produksi tetap berjalan, mengintegrasikan pengembalian, dan semakin berfungsi sebagai antarmuka fisik untuk model bisnis berbasis data. Hal ini mengubah peran ekonomi mereka. Properti logistik bukan lagi sekadar wadah yang mengelilingi inventaris, tetapi aset produktif yang lokasi, pasokan energi, peralatan teknis, dan kemampuan perluasannya menentukan efisiensi seluruh rantai pasokan.
Klaim provokatif bahwa dunia tidak akan pernah memiliki cukup ruang gudang hanya benar jika "cukup" tidak dipahami sebagai jumlah abstrak dari semua meter persegi. Secara global, tentu saja bisa ada terlalu banyak ruang yang tidak sesuai sementara pada saat yang sama mengalami kekurangan akut fasilitas modern, terhubung dengan baik, dan bertenaga memadai. Hambatan utama bukanlah beton itu sendiri, tetapi ruang fungsional di lokasi yang tepat. Gudang dengan langit-langit rendah tanpa lantai penahan beban, koneksi daya berkinerja tinggi, ruang manuver yang cukup, dan izin untuk operasi intensif memiliki kegunaan terbatas untuk jaringan pemenuhan otomatis. Sebaliknya, bangunan yang secara teknis sangat baik dapat gagal secara ekonomi di wilayah yang kekurangan tenaga kerja, koneksi transportasi, atau permintaan yang andal.
Angka-angka yang sangat bervariasi untuk ukuran pasar global sudah menunjukkan betapa hati-hatinya angka-angka yang digeneralisasi harus ditafsirkan. Tergantung pada apakah studi mempertimbangkan nilai portofolio real estat, transaksi tahunan, pendapatan sewa, pengembangan proyek, atau layanan terkait logistik, perkiraan untuk pertengahan tahun 2020-an berkisar dari sedikit di atas 100 miliar hingga lebih dari satu triliun dolar AS. Beberapa studi pasar menyebutkan sekitar 114 miliar dolar AS untuk tahun 2026, sementara yang lain memproyeksikan angka setinggi 1,8 triliun dolar AS untuk tahun 2025. Angka-angka ini tidak dapat dibandingkan secara langsung karena definisi yang berbeda. Oleh karena itu, indikator seperti penyerapan, tingkat kekosongan, volume konstruksi baru, tren sewa, tingkat pra-sewa, ketersediaan listrik, dan kualitas portofolio yang ada lebih dapat diandalkan daripada total global yang spektakuler.
Oleh karena itu, prospek yang jelas adalah: Kebutuhan struktural akan infrastruktur logistik berkinerja tinggi tetap tinggi, tetapi pertumbuhan pesatnya menjadi lebih selektif. Fase pertumbuhan berikutnya tidak akan menguntungkan setiap pengembang, lokasi, atau investor. Fase ini akan lebih mengutamakan fasilitas yang menyelesaikan beberapa hambatan secara bersamaan: kedekatan dengan pasar penjualan dan produksi, fleksibilitas dalam menghadapi fluktuasi arus barang, kemampuan otomatisasi, pasokan energi yang aman, kompatibilitas iklim, dan penerimaan sosial. Inilah perbedaan antara tren infrastruktur berkelanjutan dan ledakan konstruksi spekulatif.
Setelah euforia berlalu, proses seleksi pun dimulai
Tahun 2020 hingga 2022 ditandai dengan permintaan luar biasa untuk ruang industri dan logistik. Peritel, produsen, dan penyedia logistik berupaya mengelola pertumbuhan eksplosif dalam ritel online, hambatan pasokan, dan tingkat persediaan yang luar biasa tinggi secara bersamaan. Pengembang merespons dengan ekspansi signifikan proyek-proyek spekulatif. Seiring dengan normalisasi konsumsi, suku bunga, dan rantai pasokan, banyak proyek konstruksi baru menghadapi permintaan penyewa yang lebih hati-hati, meskipun dengan jeda waktu. Hasilnya adalah peningkatan tingkat kekosongan dan perlambatan pertumbuhan sewa di banyak pasar. Perkembangan ini tidak bertentangan dengan tren logistik jangka panjang, tetapi lebih merupakan koreksi siklus setelah periode overheating yang belum pernah terjadi sebelumnya dalam sejarah.
Pada tahun 2026, fase baru muncul di subpasar utama. Di Amerika Serikat, tingkat kekosongan industri turun pada kuartal kedua untuk pertama kalinya sejak kuartal kedua tahun 2022, sementara aktivitas penyewaan meningkat dan permintaan meluas di luar penyedia logistik pihak ketiga tradisional. Pada saat yang sama, sekitar 252 juta kaki persegi sedang dalam pembangunan; dengan demikian, pembangunan baru yang sedang berjalan jauh di bawah tingkat yang terlihat selama periode booming, meskipun pembangunan baru-baru ini sedikit meningkat. Pengamat pasar lainnya, menggunakan definisi yang berbeda, menghasilkan angka antara 6,9 dan 7,3 persen untuk tingkat kekosongan nasional yang tepat, tetapi mengkonfirmasi titik balik yang sama: Untuk pertama kalinya sejak tahun 2022, permintaan melebihi pasokan yang baru selesai pada kuartal kedua.
Mekanisme serupa terlihat secara global. Sewa logistik pada tahun 2026 masih, rata-rata, sekitar 36 persen lebih tinggi daripada tahun 2020, meskipun pertumbuhan sewa telah melambat secara signifikan pada tahun 2025. Cushman & Wakefield memperkirakan pangsa pasar yang disurvei dengan kondisi ramah penyewa akan turun dari 52 persen pada tahun 2026 menjadi 33 persen pada tahun 2029 jika aktivitas konstruksi tetap terbatas dan tingkat kekosongan menurun lagi. Ini bukan jaminan kenaikan sewa secara luas. Sebaliknya, ini menunjukkan bahwa daya tawar di banyak pasar secara bertahap dapat kembali kepada pemilik properti yang berlokasi strategis.
Pemulihan ekonomi Eropa lebih lambat. CBRE memperkirakan pertumbuhan hanya 1,8 persen untuk sewa logistik utama di Eropa pada tahun 2026 dan melihat peluang di atas rata-rata terutama di Semenanjung Iberia, Dublin, dan di beberapa pasar Eropa Tengah dan Timur. Jerman menggambarkan terjadinya stabilisasi dan pengekangan secara bersamaan. Pada kuartal pertama tahun 2026, sekitar 1,3 juta meter persegi diperdagangkan, dua persen lebih rendah daripada periode yang sama tahun sebelumnya, sementara volume transaksi untuk properti industri dan logistik meningkat sebesar 16 persen menjadi €1,4 miliar. Dengan demikian, investor kembali lebih cepat daripada pertumbuhan permintaan pengguna. Ini bisa menjadi pendahuluan yang bermanfaat untuk pemulihan ekonomi, tetapi juga membawa risiko bahwa harga modal akan melampaui fundamental operasional.
Perbedaan pasar yang sebenarnya bukan hanya antar negara, tetapi juga antar kelas bangunan. Pengguna semakin menuntut ketinggian langit-langit yang lebih tinggi, lantai yang lebih rata, kapasitas daya dukung beban yang lebih tinggi, lebih banyak energi, infrastruktur pengisian daya, dan teknologi bangunan berkelanjutan. Tolok ukur teknis saat ini di banyak proyek Eropa adalah sekitar 12,2 meter ketinggian langit-langit, sekitar 5.000 kilogram kapasitas daya dukung lantai per meter persegi, dan satu dermaga bongkar muat per 1.000 meter persegi; pada saat yang sama, kapasitas listrik, pencahayaan alami, atap tenaga surya, dan titik pengisian daya menjadi fitur kualitas yang semakin penting. Oleh karena itu, pasar tidak hanya menghasilkan lebih banyak ruang, tetapi juga mengevaluasi ruang yang sesuai dan menyingkirkan ruang yang tidak sesuai. Konsekuensi ekonomi utamanya adalah kesenjangan penilaian yang semakin lebar antara properti premium yang tahan masa depan dan bangunan yang sudah ada yang modernisasinya secara teknis sulit atau tidak lagi layak secara ekonomi.
Lebih dekat, lebih banyak inventaris, lebih banyak ruang
E-commerce tetap menjadi pendorong utama kebutuhan ruang, meskipun tingkat pertumbuhannya tidak lagi mencapai level luar biasa seperti yang terlihat selama pandemi. Ritel online membutuhkan lebih banyak ruang logistik daripada toko fisik tradisional karena jangkauan produk yang lebih luas harus tersedia dari lokasi yang terdesentralisasi, pesanan individual perlu diproses, pengemasan dan pengiriman memerlukan zona pemrosesan tambahan, dan pengembalian barang merupakan aliran barang yang terpisah. CBRE memperkirakan bahwa tambahan penjualan online sebesar $1 miliar membutuhkan sekitar 1,25 juta kaki persegi ruang distribusi tambahan dan mengasumsikan bahwa rantai pasokan e-commerce, rata-rata, membutuhkan sekitar tiga kali lebih banyak ruang logistik daripada rantai pasokan toko fisik klasik. Aturan praktis ini bukanlah aturan baku, karena struktur jangkauan produk, otomatisasi, perputaran inventaris, dan kecepatan pengiriman semuanya memengaruhi kebutuhan ruang. Namun, hal ini menggambarkan mengapa pertumbuhan digital yang moderat sekalipun dapat memiliki konsekuensi signifikan bagi infrastruktur bangunan.
Yang lebih penting daripada pangsa pasar online adalah harapan akan ketersediaan segera. Model pengiriman di hari yang sama dan hari berikutnya memperpendek jarak geografis antara inventaris dan pelanggan. Perusahaan dapat mencapai kecepatan ini melalui lebih banyak pusat regional, perkiraan yang lebih baik, atau transportasi yang lebih mahal. Dalam praktiknya, kombinasi dari pendekatan-pendekatan ini biasanya muncul. Gudang terpusat tetap masuk akal untuk barang-barang yang pergerakannya lambat, sementara produk yang sering diminta ditempatkan lebih dekat ke daerah metropolitan. Hal ini mengarah pada jaringan bertingkat yang terdiri dari pusat impor, pusat distribusi nasional, pusat pemenuhan regional, dan basis pengiriman perkotaan. Kebutuhan ruang muncul tidak hanya dari peningkatan volume tetapi juga dari duplikasi inventaris tertentu di beberapa lokasi.
Selain itu, terdapat pergeseran strategis menjauh dari efisiensi maksimal. Perusahaan telah belajar bahwa rantai pasokan yang dioptimalkan semata-mata untuk inventaris minimal dan sumber pasokan tunggal dapat menyebabkan biaya konsekuensial yang tinggi jika terjadi konflik geopolitik, penutupan pelabuhan, cuaca ekstrem, atau kekurangan komponen penting. Oleh karena itu, standar baru bukanlah peralihan total dari just-in-time ke just-in-case yang tidak selektif. Sebaliknya, model hibrida muncul: barang standar yang dapat diprediksi terus dikelola secara efisien, sementara komponen penting diamankan melalui stok pengaman, pemasok alternatif, atau cadangan regional. Sebuah tinjauan bukti di Inggris melaporkan bahwa 77 persen perusahaan yang disurvei menggunakan stok pengaman secara paralel dengan struktur just-in-time. Dengan demikian, ketahanan meningkatkan modal kerja yang terikat, tetapi juga kebutuhan akan penyangga fisik.
Nearshoring dan reshoring memperkuat tren ini, meskipun dengan cara yang lebih bernuansa daripada yang disarankan oleh jargon politik. Produksi jarang dikembalikan sepenuhnya ke pasar domestik yang mahal. Lebih sering, jaringan produksi regional muncul: Meksiko memasok Amerika Utara, Eropa Tengah dan Timur melengkapi lokasi di Eropa Barat, dan negara-negara Asia Tenggara mengambil alih sebagian rantai pasokan yang sebelumnya sangat terkonsentrasi di Tiongkok. Relokasi semacam itu menciptakan koridor baru, gudang perbatasan, kawasan pemasok, dan pusat konsolidasi. Pada saat yang sama, rute transportasi jarak jauh yang ada tidak langsung hilang. Selama fase transisi, perusahaan harus mengoperasikan jaringan lama dan baru secara paralel, yang untuk sementara meningkatkan permintaan akan ruang.
Ketahanan ini datang dengan harga yang mahal. Peningkatan persediaan mengikat modal, menimbulkan biaya asuransi, energi, dan keusangan, dan dapat dihapus jika perkiraan tidak akurat. Desentralisasi mengurangi jarak transportasi terakhir tetapi meningkatkan kompleksitas dan membuat optimasi persediaan lebih sulit. Oleh karena itu, tidak setiap meter persegi tambahan produktif. Faktor krusialnya adalah apakah ruang tersebut mengurangi kerugian yang diharapkan dari gangguan pengiriman secara lebih efektif daripada biaya operasional yang ditimbulkannya. Dengan demikian, ledakan logistik modern juga mewakili evaluasi ulang redundansi: apa yang tampak tidak efisien di masa stabil dapat menjadi bentuk asuransi yang menguntungkan di dunia yang bergejolak.
Gudang tersebut sedang diubah menjadi pabrik siber-fisik
Perubahan kualitatif paling signifikan terjadi di dalam bangunan itu sendiri. Pusat distribusi modern adalah fasilitas produksi siber-fisik di mana perangkat lunak, teknologi konveyor, sensor, robotika, dan manusia menghasilkan aliran material yang berkelanjutan. Output ekonomi tidak lagi terutama diukur dalam meter persegi yang ditempati, tetapi dalam jumlah barang pesanan per jam, akurasi inventaris, pengiriman tepat waktu, konsumsi energi per unit, dan kemampuan untuk menangani beban puncak tanpa mengorbankan kualitas. Perspektif ini mengubah keputusan properti. Bangunan yang lebih mahal dapat terbukti lebih hemat biaya selama siklus hidupnya jika memungkinkan throughput yang lebih tinggi, mempersingkat rute personel, dan menyederhanakan otomatisasi.
Robot terutama menangani tugas transportasi, penyortiran, dan pengambilan. Robot bergerak otonom dapat mengurangi jarak berjalan kaki, memindahkan kontainer atau rak ke stasiun pengambilan stasioner, dan secara bertahap dapat ditambahkan selama puncak musiman. Hal ini mengatasi hilangnya produktivitas yang signifikan, karena karyawan di banyak gudang konvensional menghabiskan sekitar 50 hingga 60 persen waktu pengambilan mereka untuk berjalan kaki. Sistem antar-jemput yang sangat dinamis dan gudang suku cadang kecil otomatis secara vertikal mengkonsolidasikan inventaris, sementara gudang palet otomatis memindahkan volume besar dalam area yang kecil. Sebanyak 542.000 robot industri dipasang di seluruh dunia pada tahun 2024, lebih dari dua kali lipat jumlah dari sepuluh tahun sebelumnya; meskipun angka ini mencakup lebih dari sekadar aplikasi logistik, hal ini menunjukkan kematangan industri dan skalabilitas teknologi robotika yang mendasarinya.
Kecerdasan buatan melengkapi sistem mekanis dengan kemampuan peramalan dan orkestrasi. Sistem dapat mengenali pola pesanan, merencanakan kapasitas personel dan robot, mengalokasikan lokasi penyimpanan secara dinamis, mengoptimalkan rute, dan memberikan peringatan dini tentang gangguan yang akan terjadi. Kembaran digital mensimulasikan perubahan tata letak atau beban puncak sebelum operator melakukan modifikasi yang mahal. Sensor memantau pergerakan barang, suhu, kelembaban, getaran, dan kondisi peralatan teknis. Namun, manfaatnya hanya akan terwujud jika data master, antarmuka, dan proses konsisten. Gudang yang dikelola dengan buruk tidak akan secara otomatis menjadi cerdas hanya dengan menambahkan AI; hal itu justru dapat memperburuk kesalahannya.
Kendala biaya tetap signifikan. Proyek otomatisasi ekstensif di gudang-gudang Amerika Utara seringkali membutuhkan investasi lima hingga dua puluh juta dolar AS per lokasi, tergantung pada cakupannya. Ini di luar perencanaan, integrasi perangkat lunak, teknologi jaringan, pelatihan, pemeliharaan, dan modifikasi bangunan. Penyedia logistik pihak ketiga, khususnya, menghadapi dilema: sistem teknis diharapkan dapat mengembalikan modalnya selama bertahun-tahun, sementara kontrak pelanggan seringkali memiliki jangka waktu yang jauh lebih pendek. Selain itu, sistem yang kaku dapat kehilangan nilai jika jenis produk, ukuran kemasan, atau profil pesanan berubah. Oleh karena itu, solusi modular, antarmuka standar, dan otomatisasi bertahap, yang menangani proses yang paling stabil dan padat karya terlebih dahulu, secara ekonomis sangat menarik.
Dengan meningkatnya konektivitas, risiko operasional pun meningkat. Jika subsistem manual gagal, seringkali dapat diatasi dengan improvisasi. Namun, kegagalan sistem manajemen gudang pusat, jaringan nirkabel, atau sistem konveyor otomatis dapat melumpuhkan seluruh lokasi. Serangan siber pada sistem kontrol gudang, perangkat IoT, atau sistem kontrol akses menjadi risiko nyata bagi rantai pasokan. Operator harus melakukan segmentasi jaringan, mengenkripsi komunikasi, membatasi akses, dan menguji rencana pemulihan. Oleh karena itu, peningkatan produktivitas dari otomatisasi hanya akan datang dengan tuntutan yang lebih tinggi pada pemeliharaan, kualitas data, keamanan siber, dan keahlian teknis.
Solusi Intralogistik LTW

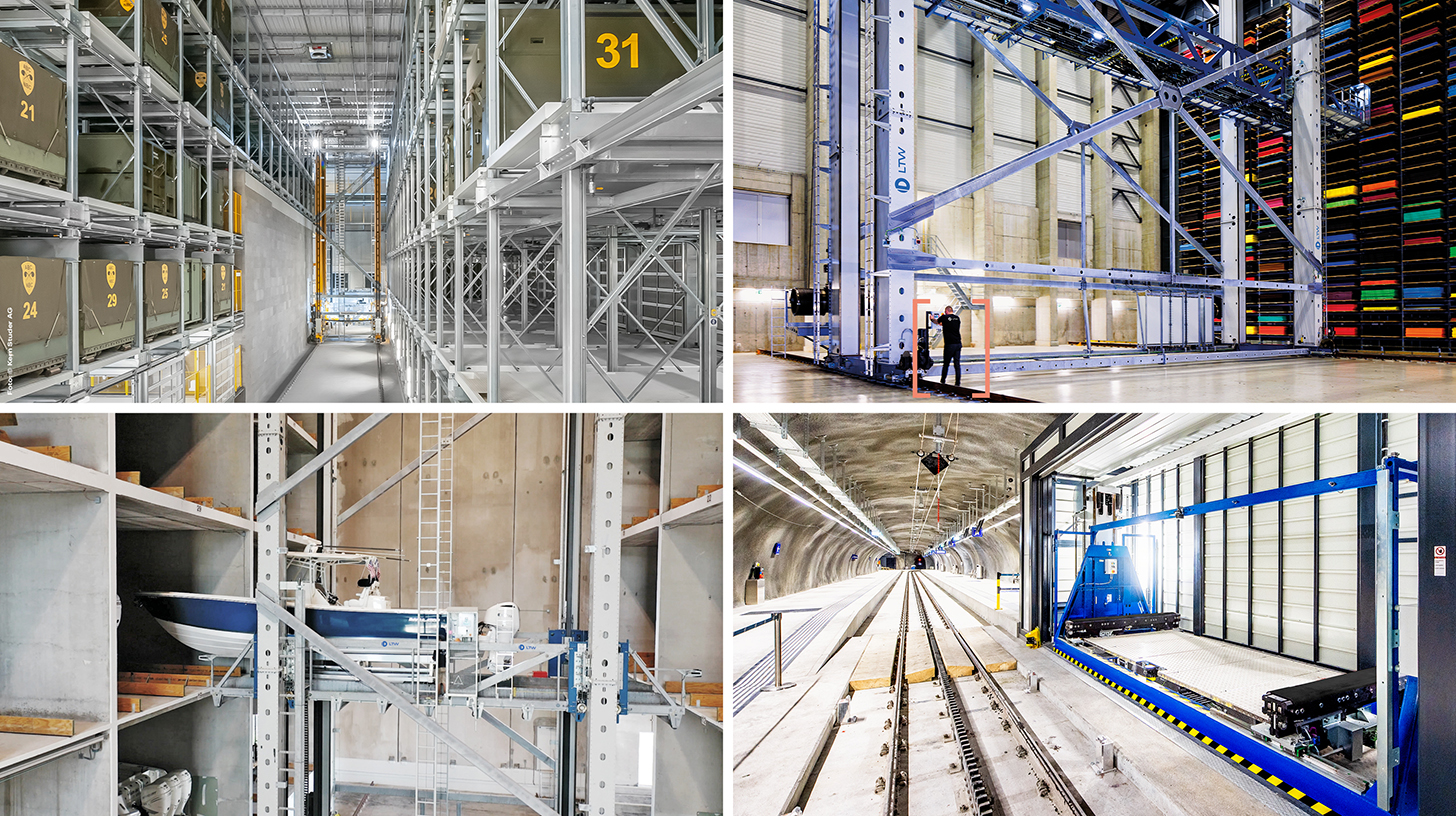
LTW Intralogistics – Insinyur Alur - Gambar: LTW Intralogistics GmbH
LTW menawarkan kepada pelanggannya bukan komponen individual, melainkan solusi lengkap yang terintegrasi. Konsultasi, perencanaan, komponen mekanik dan elektroteknik, teknologi kontrol dan otomatisasi, serta perangkat lunak dan layanan – semuanya terhubung dan terkoordinasi dengan tepat.
Produksi komponen kunci secara internal sangatlah menguntungkan. Hal ini memungkinkan pengendalian kualitas, rantai pasokan, dan antarmuka yang optimal.
LTW merupakan singkatan dari keandalan, transparansi, dan kemitraan kolaboratif. Loyalitas dan kejujuran tertanam kuat dalam filosofi perusahaan – jabat tangan masih memiliki makna di sini.
Berkaitan dengan ini:
Mengapa sambungan listrik tiba-tiba menjadi lebih penting daripada lokasi properti?
Listrik menjadi lebih penting daripada lokasi
Dalam teori real estat tradisional, lokasi adalah faktor penentu. Meskipun hal ini pada dasarnya tetap benar untuk generasi properti logistik berikutnya, definisi lokasi semakin meluas. Akses jalan raya, kedekatan dengan pelanggan, dan tenaga kerja saja tidak lagi cukup. Sebuah lokasi semakin membutuhkan kapasitas listrik yang andal, waktu koneksi jaringan yang singkat, konektivitas digital, dan, jika memungkinkan, opsi untuk pembangkitan dan penyimpanan di lokasi. JLL menggambarkan energi yang andal dan terjangkau bukan sebagai masalah di masa depan pada tahun 2026, tetapi sebagai prioritas utama bagi pemilik dan pengguna. Dengan demikian, koneksi jaringan menjadi komponen nilai ekonomi suatu properti.
Otomatisasi, pendinginan, infrastruktur pengisian daya, dan pengolahan data meningkatkan beban listrik dasar. Pada saat yang sama, armada pengiriman harus dialiri listrik dan sistem pemanas berbahan bakar fosil harus diganti. Sebuah bangunan dapat selesai secara struktural tetapi tetap tidak sepenuhnya dapat digunakan jika kapasitas koneksi yang dibutuhkan baru tersedia beberapa tahun kemudian. Risiko ini menggeser pengembangan proyek: operator jaringan harus dilibatkan lebih awal, cadangan kapasitas harus diamankan secara kontraktual, dan jalur ekspansi harus diperiksa sejak tahap pembelian lahan. Lokasi dengan pasokan berkapasitas tinggi yang sudah ada mendapatkan keuntungan struktural, sementara lahan bangunan yang tampaknya murah tanpa solusi energi yang realistis dapat menjadi jebakan biaya.
Hal ini sangat terlihat pada fasilitas penyimpanan dingin. Sistem yang dikontrol suhu membutuhkan pasokan yang tidak terputus, isolasi khusus, teknologi pendinginan berkinerja tinggi, dan konsep keselamatan yang kompleks. Pendinginan dapat mencapai hingga 70 persen dari konsumsi energi bangunan tersebut. Menurut data industri, fasilitas penyimpanan dingin otomatis modern berharga sekitar US$250 hingga US$400 per kaki persegi, jauh lebih mahal daripada fasilitas penyimpanan kering konvensional, tetapi seringkali memiliki harga sewa yang lebih tinggi. Daya tarik segmen ini berasal dari meningkatnya permintaan sektor ritel makanan, industri farmasi, dan rantai pasokan yang sensitif terhadap suhu. Meskipun demikian, model bisnis ini tetap rentan terhadap harga listrik, peraturan refrigeran, dan kegagalan teknis.
Sebaliknya, area atap yang luas menawarkan peluang untuk memenuhi sebagian kebutuhan energi secara mandiri. Fotovoltaik, penyimpanan baterai, pompa panas, pemulihan panas, dan manajemen beban cerdas dapat menstabilkan biaya operasional dan mengurangi tekanan pada jaringan listrik. Perhitungan kasar industri mengasumsikan kapasitas fotovoltaik puncak sekitar 500 kilowatt dan sekitar 475.000 kilowatt-jam hasil tahunan untuk atap gudang seluas 5.000 meter persegi; namun, kelayakan ekonomi aktual sangat bergantung pada kapasitas daya dukung beban, bayangan, harga listrik, konsumsi sendiri, pembiayaan, dan koneksi jaringan listrik. Oleh karena itu, atap surya bukan hanya fitur dekoratif dari kinerja energi, tetapi dapat menjadi bagian dari bisnis energi terintegrasi.
Persaingan untuk mendapatkan listrik semakin intensif karena adanya pusat data, pabrik semikonduktor, dan industri yang menggunakan listrik. Secara paradoks, perluasan kecerdasan buatan (AI) secara bersamaan menghasilkan permintaan logistik baru. Server, transformator, switchgear, sistem pendingin, komponen serat optik, dan rak berat harus diterima, diuji, disimpan sementara, dikonfigurasi sebelumnya, dan dikirim tepat pada tanggal instalasi. Area penampungan khusus sedang dibuat di dekat kampus pusat data besar untuk mengakomodasi permintaan ini. Meskipun menarik, permintaan ini terkadang spesifik untuk proyek tertentu dan dapat menurun setelah konstruksi selesai. Oleh karena itu, investor tidak boleh berasumsi bahwa setiap hunian sementara di sekitar lokasi AI mewakili kebutuhan struktural permanen.
Tiga benua, tiga pola pertumbuhan
Asia-Pasifik tetap menjadi kawasan pertumbuhan yang paling beragam. Tiongkok memiliki jaringan manufaktur dan e-commerce yang sangat besar, India sedang memprofesionalkan inventarisnya yang terfragmentasi, Asia Tenggara mendapat manfaat dari diversifikasi rantai pasokan internasional, dan Jepang sedang memodernisasi infrastruktur logistiknya meskipun pertumbuhan penduduknya lambat. India diproyeksikan memiliki inventaris sekitar 850 juta kaki persegi pada tahun 2030; khususnya fasilitas Grade A modern dan kota-kota tingkat kedua semakin penting. Ekspansi ini didorong tidak hanya oleh pertumbuhan konsumen tetapi juga oleh adopsi model leasing profesional, arus perdagangan nasional, dan persyaratan kualitas yang lebih tinggi dari pengguna internasional.
Namun, perkembangan di wilayah ini tidak seragam. Di Australia, penyedia logistik pihak ketiga sedang mengkonsolidasikan operasi mereka dari bangunan lama ke fasilitas super-premium baru, sementara biaya bahan bakar dan operasional yang lebih tinggi dapat membebani permintaan. Di Jepang, wilayah metropolitan Tokyo pulih dari puncak pasokan sebelumnya, dan tingkat kekosongan kembali menunjukkan tren penurunan. Australia melaporkan tingkat kekosongan industri rata-rata sekitar 3,2 persen pada paruh pertama tahun 2026; ruang kosong semakin terkonsentrasi di properti premium dan sekunder yang lebih tua, sementara produk modern dan kelas atas menunjukkan kinerja yang lebih baik. Hal ini menegaskan premi kualitas global tetapi juga menunjukkan bahwa rata-rata nasional dapat menutupi hambatan lokal.
Amerika Utara didorong oleh tiga kekuatan: e-commerce, integrasi industri dengan Meksiko, dan perluasan pusat data. Pasar domestik yang besar dan jarak transportasi yang jauh mendukung jaringan regional. Pada saat yang sama, aktivitas konstruksi baru telah menurun tajam setelah fase booming sehingga fasilitas modern yang besar dapat dengan cepat menjadi langka ketika permintaan meningkat. Pusat Amazon yang dibantu robot di Loveland, Colorado, yang dibuka pada tahun 2026, menggambarkan skala dan intensitas modal: Sekitar 3,5 juta kaki persegi ruang, lebih dari $400 juta investasi, dan lebih dari 1.100 karyawan bekerja bersama beberapa ribu robot. Lokasi tersebut juga menunjukkan betapa lamanya waktu antara perencanaan, penyelesaian, dan operasi penuh.
Pertumbuhan ekonomi Eropa lebih lambat, tetapi perencanaannya lebih kompleks. Kepadatan penduduk, kelangkaan lahan, target iklim yang ambisius, dan proses perizinan yang panjang membatasi pembangunan skala besar. Akibatnya, lahan bekas industri, konsep bangunan bertingkat, pusat transshipment di dalam kota, dan modernisasi gudang yang sudah ada semakin penting. Investor semakin menyukai properti multi-penyewa karena banyak pengguna dapat mengurangi risiko penyewaan ulang dan konsentrasi penyewa. Pada saat yang sama, proyek pembangunan sesuai pesanan untuk penyewa yang memiliki kredibilitas keuangan yang baik dapat sangat stabil jika teknologi dan ketentuan sewa selaras dengan baik.
Eropa Tengah dan Timur menempati posisi menengah yang strategis. Kawasan ini menggabungkan biaya yang relatif kompetitif dengan akses ke pasar tunggal Uni Eropa dan klaster industri. Polandia, Republik Ceko, Slovakia, Hongaria, Rumania, dan Bulgaria dapat memperoleh manfaat dari relokasi produksi ke negara-negara terdekat (nearshoring), asalkan infrastruktur transportasi dan energi, proses perizinan, dan pasokan tenaga kerja mereka kompetitif. Lokasi Bulgaria di antara Uni Eropa, Turki, dan wilayah Laut Hitam menawarkan keuntungan logistik, tetapi kontrol perbatasan, kualitas kereta api, kekurangan tenaga kerja regional, dan ketersediaan wilayah yang luas dan maju akan menentukan apakah potensi geografis ini dapat diterjemahkan menjadi investasi nyata. Untuk pasar Eropa Tenggara, peluangnya bukan hanya terletak pada persaingan harga yang lebih ketat dengan Eropa Barat melalui lahan murah. Pendekatan yang lebih sukses adalah menggabungkan logistik dengan produksi, perbaikan, pengemasan, bea cukai, layanan digital, dan distribusi regional.
Modal membutuhkan platform, bukan aula
Profesionalisasi sektor ini terlihat jelas dalam model bisnis para pemain utama. Pada tahun 2025, Prologis memiliki saham di proyek real estat dan pengembangan dengan total luas sekitar 1,3 miliar kaki persegi di 20 negara. Keunggulan platform semacam ini tidak hanya berasal dari ukurannya. Platform ini mengkonsolidasikan akses ke lahan, data pelanggan, pembiayaan, pengembangan proyek, penawaran energi, dan modal institusional. Pengguna besar dapat mengelola banyak lokasi di berbagai negara dengan satu mitra, sementara pemilik dapat mengurangi fluktuasi permintaan di seluruh portofolio yang luas.
Amazon bertindak sebagai pengguna, pengembang, dan pelopor teknologi. Keputusan jaringannya memengaruhi pasar properti lokal, pasar tenaga kerja, dan standar teknis. Bagi Prologis, Amazon baru-baru ini menjadi pelanggan tunggal terbesar, menyumbang 6,3 persen dari total pendapatan sewa bersih dan sekitar 35 juta kaki persegi ruang yang ditempati. Hubungan ini juga menyoroti risiko konsentrasi. Pelanggan platform besar dapat menghasilkan permintaan yang sangat besar, tetapi penyederhanaan jaringan strategis, otomatisasi, atau perubahan perilaku konsumen dapat dengan cepat menurunkan nilai lokasi. Oleh karena itu, pemilik harus membedakan antara kelayakan kredit dan ketergantungan.
Investor institusional kini memperlakukan properti logistik sebagai infrastruktur jangka panjang dengan pengembalian yang disesuaikan dengan inflasi. Hal ini sangat menarik selama periode suku bunga rendah. Namun, suku bunga yang lebih tinggi mengubah persamaan tersebut. Jika imbal hasil yang dibutuhkan meningkat, nilai modal akan menurun, dengan asumsi sewa tetap tidak berubah. Oleh karena itu, proyek pengembangan harus memiliki penyangga yang lebih besar antara total biaya dan nilai pasar yang stabil. Pada saat yang sama, biaya konstruksi, sambungan energi, dan peralatan teknis meningkatkan investasi awal. Ini menjelaskan pergeseran dari proyek skala besar yang spekulatif ke pra-penyewaan, pembangunan sesuai pesanan, konstruksi bertahap, dan modernisasi properti yang ada.
Istilah "inti" memiliki makna baru dalam konteks ini. Sewa jangka panjang saja tidak membuat properti menjadi berisiko rendah jika teknologi bangunan cepat menjadi usang, penyewa terlalu dominan, atau sambungan utilitas tidak memungkinkan perluasan. Sebaliknya, properti bernilai tambah dapat menarik jika modernisasi yang realistis meningkatkan ketinggian langit-langit, pintu akses, efisiensi energi, atau kemampuan otomatisasi. Faktor krusialnya adalah perbedaan antara biaya peningkatan dan manfaat sewa atau likuiditas di masa depan. Investasi terbaik dilakukan di mana modal menghilangkan hambatan yang dapat diatasi, bukan hanya mengikuti tren yang berlalu.
Manajemen juga berubah. Pemilik membutuhkan pemahaman yang lebih dalam tentang bagaimana pengguna di gedung mereka menghasilkan pendapatan. Indikator kinerja utama (KPI) yang relevan meliputi kapasitas, beban puncak, intensitas energi, waktu henti teknis, kemampuan perluasan, dan biaya transportasi, bukan hanya sewa per meter persegi. Perjanjian sewa menjadi lebih kompleks karena investasi dalam otomatisasi, fotovoltaik, penyimpanan, atau infrastruktur pengisian daya harus dibagi antara pemilik dan pengguna. Siapa yang menanggung biaya awal, siapa yang mendapat manfaat dari penghematan energi, dan apa yang terjadi pada teknologi yang terpasang secara permanen ketika penyewa berganti? Properti logistik dengan demikian menjadi lebih operasional, padat modal, dan bergantung pada pengetahuan. Hal ini menguntungkan platform khusus tetapi juga membuka peluang bagi pengembang regional dengan pemahaman mendalam tentang lokasi dan penggunanya.
Produktivitas dengan efek samping
Pusat logistik besar dapat memberikan dorongan ekonomi yang signifikan bagi suatu wilayah. Selama fase konstruksi, kontrak dibuat untuk perencanaan, teknik sipil, teknologi bangunan, dan tenaga kerja terampil. Setelah beroperasi, pusat tersebut membutuhkan staf gudang, pengawas shift, personel pemeliharaan, spesialis TI, personel keamanan, pengemudi, dan penyedia layanan eksternal. Pusat Amazon di Loveland merupakan contoh nyata dari lebih dari 1.100 pekerjaan langsung yang tercipta di satu lokasi. Selain itu, pusat ini menghasilkan pendapatan bagi pemerintah daerah, meningkatkan permintaan dari bisnis lokal, dan berpotensi meningkatkan rantai pasokan untuk perusahaan regional.
Namun, kualitas dampak ini bergantung pada jenis operasinya. Gudang yang sangat otomatis mungkin menciptakan lebih sedikit pekerjaan sederhana per meter persegi, tetapi peran yang lebih teknis dan bergaji lebih tinggi. Pada saat yang sama, tugas-tugas yang membutuhkan tenaga fisik dan melibatkan bersepeda tetap ada. Otomatisasi tidak menghilangkan semua pekerjaan, tetapi lebih tepatnya menggeser tugas: dari jarak berjalan kaki yang jauh dan pengangkatan berat ke pemantauan, pemecahan masalah, pemeliharaan, dan manajemen data. Tanpa pelatihan lebih lanjut, pergeseran ini dapat mengecualikan pekerja lokal dan memperburuk kekurangan keterampilan meskipun angka pengangguran secara keseluruhan menurun.
Pada tingkat makroekonomi, logistik yang baik meningkatkan produktivitas karena barang tersedia lebih cepat dan lebih andal. Waktu henti produksi menjadi lebih jarang, tingkat persediaan lebih transparan, pengembalian lebih mudah digunakan kembali, dan jaringan transportasi lebih mudah diprediksi. Usaha kecil dan menengah (UKM) khususnya mendapat manfaat dari penyedia logistik pihak ketiga yang profesional karena mereka dapat memanfaatkan infrastruktur modern tanpa harus membiayai sendiri pusat yang sangat otomatis. Dengan demikian, platform logistik menjadi sumber daya produksi bersama, mirip dengan infrastruktur cloud dalam ekonomi digital.
Namun demikian, biaya eksternal tersebut nyata. Gudang-gudang besar menghasilkan lalu lintas truk dan pengiriman, kebisingan, polusi cahaya, dan pengerasan tanah. Di tingkat regional, pengembangan lokasi logistik baru dapat secara signifikan meningkatkan lalu lintas; selain itu, truk yang diparkir dan jam operasional yang intensif memperburuk konflik dengan area perumahan di sekitarnya. Pemerintah daerah menghadapi analisis biaya-manfaat yang tidak simetris: pendapatan pajak dan lapangan kerja terlihat jelas, sementara kerusakan jalan, perluasan persimpangan, kapasitas pemadam kebakaran, dan dampak lingkungan sebagian ditanggung oleh masyarakat umum. Oleh karena itu, kebijakan pengembangan bisnis yang baik harus menyeimbangkan biaya dan manfaat infrastruktur di seluruh siklus hidupnya.
Gambaran tersebut juga beragam dari perspektif kebijakan iklim. Gudang hemat energi dengan atap tenaga surya dapat mengonsumsi lebih sedikit energi per pengiriman daripada beberapa lokasi yang sudah ketinggalan zaman. Pusat intermoda yang direncanakan dengan baik dapat mengalihkan transportasi ke kereta api. Sebaliknya, ruang tambahan dapat menyebabkan rute yang lebih panjang, peningkatan konsumsi, dan volume lalu lintas baru. Oleh karena itu, keberlanjutan tidak boleh diukur hanya berdasarkan sertifikasi bangunan. Faktor-faktor penting meliputi emisi absolut dari konstruksi, operasi, dan transportasi, penggunaan permukaan yang sudah tertutup rapat, aksesibilitas bagi karyawan, dan apakah jaringan logistik secara keseluruhan menjadi lebih efisien. Sejak tahun 2026, peraturan, persyaratan pengguna, dan pasar modal telah semakin memperketat penilaian keberlanjutan properti logistik Eropa.
Ledakan pertumbuhan ini mulai mencapai batasnya
Risiko keuangan terbesar tetaplah ketidakseimbangan antara modal dan permintaan. Properti logistik memiliki siklus pengembangan yang panjang. Beberapa tahun dapat berlalu antara pembelian lahan, perizinan, konstruksi, dan penyewaan. Jika sebuah proyek dimulai pada puncak siklus, proyek tersebut mungkin akan selesai di pasar yang lebih lemah. Tingkat kekosongan yang tinggi setelah pandemi sebagian merupakan akibat langsung dari penundaan ini. Seiring bangunan modern menjadi semakin canggih secara teknologi, pengeluaran modal absolut meningkat, dan akibatnya, potensi kerugian juga meningkat jika asumsi mengenai sewa, hunian, atau pembiayaan tidak terwujud.
Suku bunga memiliki efek ganda. Pertama, suku bunga meningkatkan biaya pembiayaan, dan kedua, melalui persyaratan pengembalian yang lebih tinggi, mengurangi nilai pendapatan sewa di masa depan. Pengembang membutuhkan lebih banyak ekuitas, bank menuntut pra-penyewaan, dan investor meneliti kelayakan kredit penyewa dengan lebih ketat. Pada saat yang sama, suku bunga tinggi dapat membatasi pasokan dan dengan demikian mendukung harga sewa untuk properti berkualitas tinggi yang sudah ada dalam jangka menengah. Bagi pemilik dengan neraca keuangan yang solid, fase pembiayaan yang sulit dapat menghadirkan peluang, sementara proyek-proyek yang memiliki utang tinggi akan berada di bawah tekanan. Hasil pasar bukanlah sekadar krisis, tetapi redistribusi kekayaan yang menguntungkan para pemain yang kuat secara finansial dan kompeten secara operasional.
Risiko kedua adalah keusangan teknologi. Otomatisasi hanya meningkatkan nilai bangunan jika teknologi tersebut sesuai dengan profil produk dan dapat diadaptasi dengan proses yang berubah. Sistem eksklusif, kurangnya suku cadang, atau integrasi perangkat lunak yang buruk dapat mengikat lokasi tersebut ke perusahaan dalam jangka panjang. Ditambah lagi dengan risiko aset terlantar dari gudang-gudang tua. Ketinggian yang tidak memadai, lantai yang lemah, kurangnya sistem sprinkler, kapasitas listrik yang rendah, atau efisiensi energi yang buruk tidak selalu layak secara ekonomi untuk diperbaiki. Properti seperti itu dapat tetap kosong secara permanen meskipun secara teoritis memiliki total luas lantai yang terbatas.
Risiko ketiga adalah persaingan infrastruktur. Logistik, pusat data, industri, dan mobilitas listrik semuanya bersaing untuk kapasitas jaringan listrik, lahan, dan tenaga kerja terampil yang langka. Oleh karena itu, listrik bukan hanya sumber daya tetapi juga risiko perizinan dan pengembangan. Sambungan jaringan listrik yang dijanjikan dapat tertunda; biaya perluasan lokal dapat mengubah perhitungan. Demikian pula, peraturan lingkungan baru, aturan refrigeran yang lebih ketat, atau pembatasan lalu lintas kota dapat memerlukan investasi tambahan. Dari perspektif investor, keberlanjutan bukanlah sekadar masalah citra, melainkan bentuk mitigasi risiko teknis dan regulasi.
Terakhir, permintaan juga rentan secara politik. Konflik perdagangan dapat mempercepat relokasi produksi ke negara terdekat (nearshoring) tetapi secara bersamaan mengurangi volume barang dan investasi. Subsidi dapat membangun klaster produksi yang profitabilitasnya dipertanyakan setelah pergantian pemerintahan. Ledakan AI menciptakan permintaan pementasan khusus, tetapi penurunan investasi pusat data akan sangat memukul subpasar yang sangat bergantung. Jawaban yang tepat bukanlah mengabaikan pertumbuhan, tetapi membuat keputusan yang dapat dibatalkan: ruang yang dapat dibagi, beberapa kelompok pengguna potensial, teknologi modular, jalur energi yang memadai, dan lokasi dengan lebih dari satu pendorong permintaan.
Yang paling mampu beradaptasi akan menang
Bagi operator, tugas utama adalah membuat keputusan bersama terkait properti, proses, dan teknologi. Pertama, profil pesanan, struktur produk, beban puncak, komitmen layanan, dan ketersediaan staf harus dipahami. Barulah kemudian dapat dinilai apakah ruang yang lebih luas, kepadatan yang lebih tinggi, robotika, atau modifikasi jaringan akan memberikan manfaat terbesar. Otomatisasi seharusnya bukan proyek prestise. Otomatisasi harus menyelesaikan hambatan yang jelas, menghasilkan peningkatan produktivitas yang terukur, dan tetap adaptif terhadap perubahan permintaan.
Bagi investor, uji tuntas teknis kini sama pentingnya dengan lokasi dan perjanjian sewa. Faktor-faktor yang perlu diperiksa meliputi kapasitas jaringan, opsi perluasan, kualitas tanah, kapasitas daya dukung atap, proteksi kebakaran, kedalaman manuver, kemampuan dibagi, status perizinan, proteksi banjir dan panas, serta kesesuaian aktual sistem yang terpasang untuk penggunaan alternatif. Bangunan dengan sewa saat ini yang tinggi dapat lebih berisiko daripada properti yang lebih murah jika penyewa sepenuhnya memindahkan peralatan khusus mereka saat meninggalkan tempat tersebut. Sebaliknya, properti yang ada yang biasa saja dapat memiliki potensi yang cukup besar jika dapat dimodernisasi dalam hal efisiensi energi dan fungsionalitas dengan modal yang terjangkau.
Tantangan bagi otoritas publik adalah menghindari memperlakukan logistik sebagai penggunaan lahan yang tidak terpakai di pinggiran kota. Keamanan pasokan, kebijakan industri, transportasi, energi, dan perencanaan tata guna lahan harus diintegrasikan. Lokasi yang sesuai harus dikembangkan di sepanjang koridor transportasi yang kuat, idealnya dengan opsi kereta api. Proses perizinan dapat dipercepat tanpa mengabaikan kepentingan lingkungan dan lingkungan sekitar jika persyaratannya transparan sejak awal. Pemerintah kota harus mengatasi dampak lalu lintas, kebutuhan energi, dan langkah-langkah pelatihan secara kontraktual, daripada hanya bereaksi terhadap konflik setelah pusat logistik didirikan.
Oleh karena itu, prospek jangka panjangnya tidak sepenuhnya euforia maupun sepenuhnya skeptis. Digitalisasi, produksi regional, peningkatan stok pengaman, pasar tenaga kerja yang menua, dan rantai dingin yang lebih menuntut menciptakan permintaan struktural. Pada saat yang sama, suku bunga, kelangkaan lahan, kekurangan energi, regulasi, dan penerimaan lokal bertindak sebagai penghambat. Hal ini tidak menghasilkan siklus super linier, melainkan persaingan konstan untuk lokasi dan konsep yang paling produktif. Secara global, mungkin ada terlalu banyak gudang namun terlalu sedikit infrastruktur logistik yang benar-benar sesuai.
Oleh karena itu, properti logistik dekade mendatang tidak akan dinilai hanya berdasarkan ukurannya. Nilainya terletak pada kemampuannya untuk mempercepat aliran barang, mengurangi risiko, menggunakan energi secara cerdas, mengakomodasi kemajuan teknologi, dan terintegrasi secara mulus ke lingkungan sekitarnya. Meskipun struktur fisik tetap diperlukan, struktur tersebut bukan lagi inti dari model bisnis. Aset sebenarnya adalah kemampuan untuk mengelola aliran fisik dan digital secara andal dalam kondisi yang tidak pasti. Mereka yang menguasai kemampuan ini memiliki lebih dari sekadar ruang gudang; mereka mengendalikan sebagian dari sistem operasi ekonomi global.
Konsultasi - Perencanaan - Implementasi

Konrad Wolfenstein
Saya akan dengan senang hati menjadi penasihat pribadi Anda.
Anda dapat menghubungi saya di wolfenstein∂xpert.digital atau
Hubungi saya di +49 7348 4088 965 .
Pakar intralogistik Anda

Konsultasi, perencanaan, dan implementasi solusi lengkap untuk gudang bertingkat tinggi dan sistem penyimpanan otomatis - Gambar: Xpert.Digital
Informasi selengkapnya di sini: