Napelemes fizetésképtelenség és Volta eladása: A Shell kivonul a zöld üzletágakból – Amit az ügyfeleknek most tudniuk kell – Kreatív kép a témáról, mesterséges intelligenciával: Xpert.Digital
Töltőállomások, tárolás, szoftverek: Amikor a Shell energiaátállási beruházásai meghiúsulnak
Shell, Volta és Sonnen: Mi áll a zöld technológiákból való kivonulásuk mögött?
Zöld technológiát vásároltak – majd elvetettek? Mit mutatnak valójában a Shell-ügyek?
A Shell befektetett a töltőinfrastruktúrába, az akkumulátor-tárolásba és a digitális energiaszolgáltatásokba – de ezek közül az üzletágak közül többet később átszerveztek, eladtak vagy megszüntettek. A következmények az önkormányzati töltőállomásokhoz szükséges szoftvermigrációtól a tárológyártó Sonnen ügyfelei számára fennálló bizonytalanságig terjednek. A történet árnyaltabb, mint az a vád, hogy egy olajtársaság szándékosan kiszorította a zöld versenytársakat: A Volta esetében az üzlet jelentős részét később felvásárolták, a Sonnen esetében pedig a csődeljárás nem egyenlő a befejezett felszámolással. Ezek az esetek azonban egy alapvető kockázatra mutatnak rá: Azok, akik hosszú távon fektetnek be egy műszaki rendszerbe, továbbra is függhetnek olyan szoftverektől, szolgáltatásoktól és üzleti modellektől, amelyeket egy vállalat később felhagy. Mi történt pontosan a Greenlots, a Volta és a Sonnen esetében – és mire kell most figyelniük az üzemeltetőknek és az ügyfeleknek.
A Shell zöld fordulata: Amikor a jövő technológiái a jövedelmezőség miatt kudarcot vallanak
Zöldet vettünk, kockázatot eladtunk – a számla továbbra is fennáll
A Shell, a Greenlots, a Volta és a Sonnen történetei az energetikai átállásban rejlő alapvető konfliktust illusztrálják: az ügyfelek hosszú élettartamú technológiába fektetnek be, míg a vállalatok bármikor megváltoztathatják stratégiai prioritásaikat. Ami egy klímabarát jövő felé tett lépésként indul, az később szoftverleállásokhoz, értékesítésekhez vagy átfogó szerkezetátalakításhoz vezethet. A gazdasági következmények ezután nemcsak az eredeti befektetőket, hanem a háztartásokat, a közösségeket, az alkalmazottakat és az üzleti partnereket is érintik.
A helyzet összetettebb annál, mint hogy egy olajtársaság szisztematikusan felvásárolja, majd kiszorítja a zöldenergia-versenytársait. A Sonnen esetében a Shell teljes felvásárlása 2019-ben, nem 2018-ban történt; a Volta esetében a bejelentett leállást később egy másik üzemeltetővel kötött megállapodás követte a hálózat jelentős részeinek átvételéről. Ezek a különbségek azért kulcsfontosságúak, mert egy objektív értékelésnek különbséget kell tennie az ellenőrizhető döntések, a gazdasági indokok és a feltételezett szándékok között.
A legmeggyőzőbb vád tehát nem az, hogy bebizonyosodott az energetikai átállás szándékos akadályozása. Egy strukturális problémában rejlik: a hosszú távú ügyfélbefektetések veszíthetnek értékükből a rövid távú tulajdonosi döntések miatt. Egy hiteles energetikai átálláshoz tehát nemcsak az új technológiákba fektetett tőkére van szükség, hanem olyan szabályokra és üzleti modellekre is, amelyek biztosítják azok hosszú távú életképességét.
Három eset, különböző törési pontok
A Greenlots, a Volta és a Sonnen egy villamosított energiarendszer különböző építőelemeit képviselték: szoftvert a töltőinfrastruktúrához, nyilvános töltőhálózatot hirdetésekkel, akkumulátoros tárolást és hálózatba kapcsolt energiaszolgáltatásokat. A kivonásuk vagy tulajdonosváltásuk során nyilvánvalóvá vált gazdasági problémák ennek megfelelően sokrétűek voltak.
A Greenlots, vagy inkább a Shell Sky esetében a probléma a töltőeszközök digitális operációs platformjának harmadik féltől származó tulajdonosoktól való megszüntetése volt. A Volta esetében kezdetben egy kombinált töltési és média üzletág bezárását jelentették be, mielőtt később jelentős eszközök átvételéről állapodtak volna meg. A Sonnen esetében a Shell 2026 nyarán történő eladását a német vállalat októberben megerősített csődeljárása követte.
Egy szoftverleállás, egy infrastruktúra eladása és egy csődeljárás gazdaságilag nem azonos folyamatok. Különböző okaik lehetnek, és különböző megoldásokat igényelhetnek. Ami azonban közös bennük, az az, hogy egy létesítmény hosszú távú használata olyan döntésektől függ, amelyekre a tulajdonosa csak korlátozott mértékben tud befolyást gyakorolni.
Egy háztartás számára másodlagos jelentőségű, hogy egy digitális funkció megszűnik-e a jövedelmezőség hiánya, egy új vállalati stratégia vagy pénzügyi nehézségek miatt. Az számít, hogy mely szolgáltatásokat tartják meg, milyen alternatívák léteznek, és ki viseli a többletköltségeket. Ez a perspektíva gyakran hiányzik, amikor a vállalati döntéseket kizárólag portfólióoptimalizálásként írják le.
Greenlots: A konnektor a felhőben van
A Shell 2019 januárjában felvásárolta a Greenlots-ot; a vállalat többek között olyan szoftvert fejlesztett ki, amely az önkormányzatok, vállalkozások, járműflották és energiaszolgáltatók töltőinfrastruktúrájának kezelésére szolgál. A technológia célja nemcsak az egyedi töltési folyamatok lehetővé tétele volt, hanem a nagyobb hálózatok működésének megszervezése is.
2024 decemberének végén bejelentették, hogy a Shell 2025. április 30-án megszünteti a Shell Sky platformjának támogatását a harmadik féltől származó kereskedelmi töltőkhöz az Egyesült Államokban és Kanadában. Ez nem jelentette a Shell teljes nemzetközi töltési tevékenységének végét. Egy adott üzleti modellt érintett: digitális működési környezet biztosítását a harmadik féltől származó infrastruktúrák számára.
Ez a különbségtétel gazdasági szempontból fontos. Előfordulhat, hogy egy önkormányzat vásárolt egy töltőállomást, kifizette a hálózati csatlakozást és kialakította a parkolóhelyeket. Mindazonáltal a rendszeres működés egy külső platformtól függhet. Megfelelő szoftver nélkül a jogosultságok, a számlázás, a monitorozás és egyéb funkciók a rendszertől függően sérülhetnek.
A hardver tulajdonjoga nem jelenti automatikusan a teljes használhatóság feletti ellenőrzést. Egy fizikailag ép eszköz is elveszítheti gazdasági értékét, ha digitális működési alapjai elvesznek.
Ez azonban nem jelenti azt, hogy minden érintett töltőállomás szükségszerűen véglegesen használhatatlanná válik. A Shell Sky a nyílt kommunikációs protokollt, az OCPP-t használta, amely elvileg lehetővé tette a más kompatibilis felügyeleti platformokra való migrációt. A döntő kérdés tehát nemcsak az volt, hogy a váltás technikailag megvalósítható-e, hanem az is, hogy milyen gyorsan és milyen költséggel lehet azt ténylegesen megvalósítani.
Seattle felfedi a költözés költségeit
A Seattle City Light önkormányzati energiaszolgáltatónak 72 nyilvános töltőpontot kellett áttelepítenie egy új kezelőplatformra, köztük 14 egyenáramú gyorstöltőt és 58 lassabb töltőt összesen 37 helyszínen. A 2025 februárjában indult kísérleti fázist követően a szélesebb körű migráció márciusban kezdődött; az utolsó töltőpont júniusban váltott ChargePointra.
Ez a példa azt mutatja, hogy egy szoftverplatform megszüntetése nem feltétlenül jelenti a csatlakoztatott infrastruktúra végét. A nyílt műszaki szabványok védhetik a meglévő beruházásokat és lehetővé tehetik a folyamatos működést.
Ugyanakkor az átállás nem volt ingyenes, automatikus folyamat. Seattle egy projektcsapatot, valamint külső vállalkozókat és technikusokat küldött be az átállás néhány hónapon belüli lebonyolítására. A sikeres szolgáltatóváltáshoz ezért szervezeti kapacitásra, technikai munkára és a felhasználókkal való kommunikációra volt szükség.
Pontosan itt rejlik a probléma a kisebb üzemeltetők számára. Egy saját műszaki osztállyal rendelkező város más erőforrásokkal rendelkezik, mint egyetlen vállalkozás, amely csak néhány töltőponttal rendelkezik. Ugyanaz a stratégiai kivonulás egy szoftverszolgáltató részéről ezért nagyon eltérő gazdasági következményekkel járhat.
Ezt figyelembe véve az OCPP fontos biztosíték, de nem helyettesíti teljesen a gondos szerződésszerkesztést. Az üzemeltetőknek nemcsak a nyílt protokollok hivatalos támogatását kell megkövetelniük. Hozzáférési adatokra, megfelelő dokumentációra, exportálható működési adatokra és nyomon követhető migrációs útvonalra is szükségük van. Csak ez a kombináció alakítja át az elméleti nyitottságot gyakorlatilag használható alternatívává.
Volta: A leállás nem volt az utolsó fejezet
A Shell 2023 márciusában fejezte be a Volta felvásárlását, körülbelül 169 millió dolláros részvényvásárlási áron. Az üzlet akkoriban több mint 3000 töltőpontot foglalt magában 31 amerikai államban és területen, valamint több mint 3400 további töltőpontból álló fejlesztési portfóliót.
A Volta a töltőinfrastruktúrát digitális kültéri hirdetésekkel kombinálta: az állomásokon elhelyezett kijelzők célja a bevételnövelés volt, és ezáltal a töltési szolgáltatás finanszírozásának támogatása. A helyszínek között bevásárlóközpontok, szupermarketek és gyógyszertárak is voltak.
2025 augusztusában bejelentették a Volta Charging és a Volta Media tervezett bezárását; ez magában foglalta egy több mint 2000 töltőállomásból álló hálózat lebontását és a médiaüzletág novemberi megszüntetését, ami körülbelül 190 alkalmazottat érintett. Néhány alkalmazott számára lehetőséget hirdettek arra, hogy más Shell-divíziókban is pozíciókat töltsenek be.
Ez a döntés sorsdöntő volt. Azonban nem szabad, hogy ez legyen a teljes leírása annak, ami ezután történt.
2025 novemberében az ausztrál JOLT töltő- és médiaszolgáltató megállapodott a Shell Volta Media Network jelentős részének felvásárlásában. A bejelentett tranzakció több ezer töltő- és médiahelyszínt foglalt magában; a zárást eredetileg 2026. január 1-jére tervezték, és feltételekhez kötötték.
Ez nem bizonyítja sem az összes korábbi Volta telephely folyamatos működését, sem az eredeti leszerelési tervek teljes körű végrehajtását. Egy dolog azonban világos: az az általánosító kijelentés, miszerint a Shell a teljes hálózatot lecserélte, figyelmen kívül hagyja a jelentős részek későbbi megállapodás szerinti átadását. Ez a fejlemény különösen jelentősen módosítja a gazdasági értékelést.
Egy gyenge vállalkozás nem értéktelen
A későbbi JOLT-megállapodás egy fontos különbséget emel ki: egy vállalkozás lehet vonzótlen a tulajdonos számára anélkül, hogy gazdaságilag értéktelenné válna minden elképzelhető üzemeltető mellett.
A Shell a saját vagy saját márkás töltőállomásain a gyorstöltésre kívánt összpontosítani a nyilvános töltések terén. A JOLT ezzel szemben kifejezetten a töltőinfrastruktúra és a digitális kültéri reklámozás kombinált üzleti modelljét követi. Azok az eszközök, amelyek már nem illeszkednek az egyik vállalat stratégiájába, szervezetileg jobb helyen lehetnek a másikban.
Ez nem bizonyítja, hogy a JOLT minden megszerzett telephellyel profitot termel. Azonban azt mutatja, hogy miért nem szabad egy bezárást kizárólag a korábbi vállalati kapcsolatok alapján megítélni.
A Volta körülbelül 140 millió dolláros veszteségről számolt be 2024-ben; ezt az adatot közzétett becslésként, és nem külön auditált éves jelentésként kell értelmezni. Egy ilyen pénzügyi teher indokolt okot ad az átszervezésre vagy az értékesítésre.
Ez azonban nem jelenti automatikusan azt, hogy minden helyszín ugyanakkora mértékben járult hozzá a veszteségekhez. Egy hálózat jellemzően eltérő telephelyi tulajdonságokkal, szerződéses feltételekkel és beruházási igényekkel rendelkezik. Megfelelő egyedi adatok nélkül sem a teljes folytatás, sem a teljes leszerelés nem igazolható meggyőzően.
Ezért gazdaságilag ésszerű megvizsgálni, hogy a részleges értékesítések, az üzemeltetőváltások vagy a technikai kiigazítások nagyobb értéket képviselnének-e, mint egyetlen, egységes tranzakció. A JOLT-tal kötött későbbi megállapodás legalább azt bizonyítja, hogy valóban létezett ilyen átruházási lehetőség.
Miért nem finanszírozza automatikusan a reklám az üzletet?
A Volta alapelve elsőre vonzónak hangzik: az emberek vásárlás közben feltöltik járműveiket, a kereskedők egy plusz szolgáltatáshoz jutnak, a hirdetők pedig finanszírozzák az infrastruktúra egy részét.
A nehézség két különálló piac összevonásában rejlik. Egy vonzó töltőhely nem feltétlenül jelent különösen értékes hirdetési helyet. Ezzel szemben egy jól látható képernyő gazdaságilag életképes lehet, míg a csatlakoztatott töltőállomás kihasználatlan marad.
A díjszabás tekintetében olyan tényezők fontosak, mint a csatlakozási költségek, az áramfogyasztás, a kapacitáskihasználtság és a műszaki rendelkezésre állás. A reklámiparban az elérés, a célcsoport minősége, a marketing és a mérhető hatás kulcsfontosságú. Bárki, aki mindkét szolgáltatást kínálja, mindkét területen megfelelő szakértelemmel kell rendelkeznie.
A további bevételi források javíthatják a jövedelmezőséget. Ugyanakkor további költségeket és szervezeti bonyolultságot is teremthetnek. Különösen problematikussá válik a helyzet, amikor az egyik terület optimista várakozásai elfedik a másik elégtelen jövedelmezőségét.
Egy alapos befektetési elemzésnek ezért külön kell vizsgálnia a töltőkapacitás és a reklámok tényleges gazdasági hozzájárulását. Továbbá egyértelműnek kell lennie, hogy a teljes rendszer életképes marad-e gyengébb reklámbevételek vagy az elektromobilitás lassabb növekedése esetén is.
Egyetlen szolgáltató kudarca alapvetően nem érvényteleníti a kombinált modellt. Hasonlóképpen, egy specializált versenytárs általi felvásárlás sem bizonyítja a hosszú távú sikert. A tényleges költségek, szerződések és bevételek számítanak, nem az eredeti üzleti ötlet vonzereje.
Nap: A híres név nem nyújtott védelmet
A Sonnen pontos megértéséhez kulcsfontosságú a helyes kronológia. A Shell 2018 májusában részesedést szerzett az energiatároló vállalatban; a teljes felvásárlásról 2019 februárjában állapodtak meg. Az a közkeletű állítás, miszerint a Sonnent 2018-ban teljesen felvásárolták, ezért két különálló eseményt kever össze.
A vállalat az intelligens otthoni energiatárolás úttörői közé tartozott, akkumulátortechnológiáját digitális energiaszolgáltatásokkal és a háztartások hálózatba kapcsolásával ötvözve. Gazdasági jelentősége tehát nemcsak az egyes eszközök értékesítésében rejlett. A Sonnen a decentralizált rendszerek szabályozható energiarendszerbe való integrálásának lehetőségét képviselte.
2026 augusztusában a Shell megerősítette az eladást a Tivennek, Gert Purkert, az Aurelius társalapítójának családi irodájának. Az Aureliushoz fűződő kapcsolat nem vezethet ahhoz, hogy az összes érintett vállalatot jogilag vagy gazdaságilag egyenértékűnek tekintsék.
2026. október 22-én megerősítették a Sonnen GmbH fizetésképtelenségi kérelmét; a központban maradt mintegy 400 alkalmazottat tájékoztatták a fejleményekről. Az üzleti tevékenység és a szolgáltatások kezdetben több mint 150 000 meglévő ügyfél számára folytatódtak, míg számos leányvállalat esetében felszámolást vagy önigazgatású fizetésképtelenségi eljárást terveztek.
A csődeljárás megindítása azonban nem ugyanaz, mint a felszámolás befejezése. Továbbá az ügyfelekkel való üzletmenet bejelentett folytatása nem jelent teljes körű garanciát arra, hogy minden meglévő szolgáltatás változatlan marad a berendezés teljes élettartama alatt.
Az úttörő imázs mögött súlyos veszteségek rejlettek
A Sonnen GmbH rendelkezésre álló pénzügyi adatai már a tulajdonosváltás előtt jelentős gazdasági romlást mutatnak. A lobbinyilvántartásba benyújtott 2024-es dokumentumok körülbelül 78,4 millió eurós forgalmat mutatnak, szemben a 2023-as körülbelül 263,5 millió euróval; ugyanakkor a nettó veszteség körülbelül 8,8 millió euróról körülbelül 106,6 millió euróra nőtt.
A bevételcsökkenés így körülbelül 70 százalékot tesz ki. Különösen feltűnő, hogy a 2024-re vonatkozóan bejelentett éves veszteség magasabb volt, mint az ugyanebben az évben elért bevétel.
Ezen adatok jelentőségét egyértelműen meg kell határozni. A csatolt fájl tervezetként van megjelölve, és a Sonnen GmbH-ra vonatkozik, nem automatikusan a nemzetközi csoporton belüli összes vállalatra. Ezért gondos vizsgálat nélkül nem szabad teljes körűen auditált konszolidált pénzügyi kimutatásként kezelni.
E korlátozás ellenére egy komoly probléma válik nyilvánvalóvá. A személyi jellegű ráfordítások 2024-ben körülbelül 52,3 millió eurót tettek ki, ami csak kis mértékben elmarad az előző évi szinttől, annak ellenére, hogy az árbevétel jelentősen csökkent. Ez egy olyan költségszerkezetre utal, amelyet nem sikerült elég gyorsan alkalmazkodni a gyengébb üzleti teljesítményhez.
Az éves nettó veszteség azonban nem ugyanaz, mint a közvetlen pénzkiadás. Az értékcsökkenés, a leírások és egyéb számviteli hatások befolyásolhatják az eredményt. További információk nélkül ezért lehetetlen megbízhatóan meghatározni, hogy a veszteségek mekkora része tulajdonítható a folyamatban lévő termelésnek, a szervezeti problémáknak vagy a különleges körülményeknek.
A számok azonban egyértelműen ellentmondanak annak az elképzelésnek, hogy a korábbi fellendülési években a magas kereslet automatikusan tartósan nyereséges vállalatot hozott létre.
Új: Szabadalom az USA-ból – napelemparkok telepítése akár 30%-kal olcsóbban, 40%-kal gyorsabban és egyszerűbben – magyarázó videókkal!

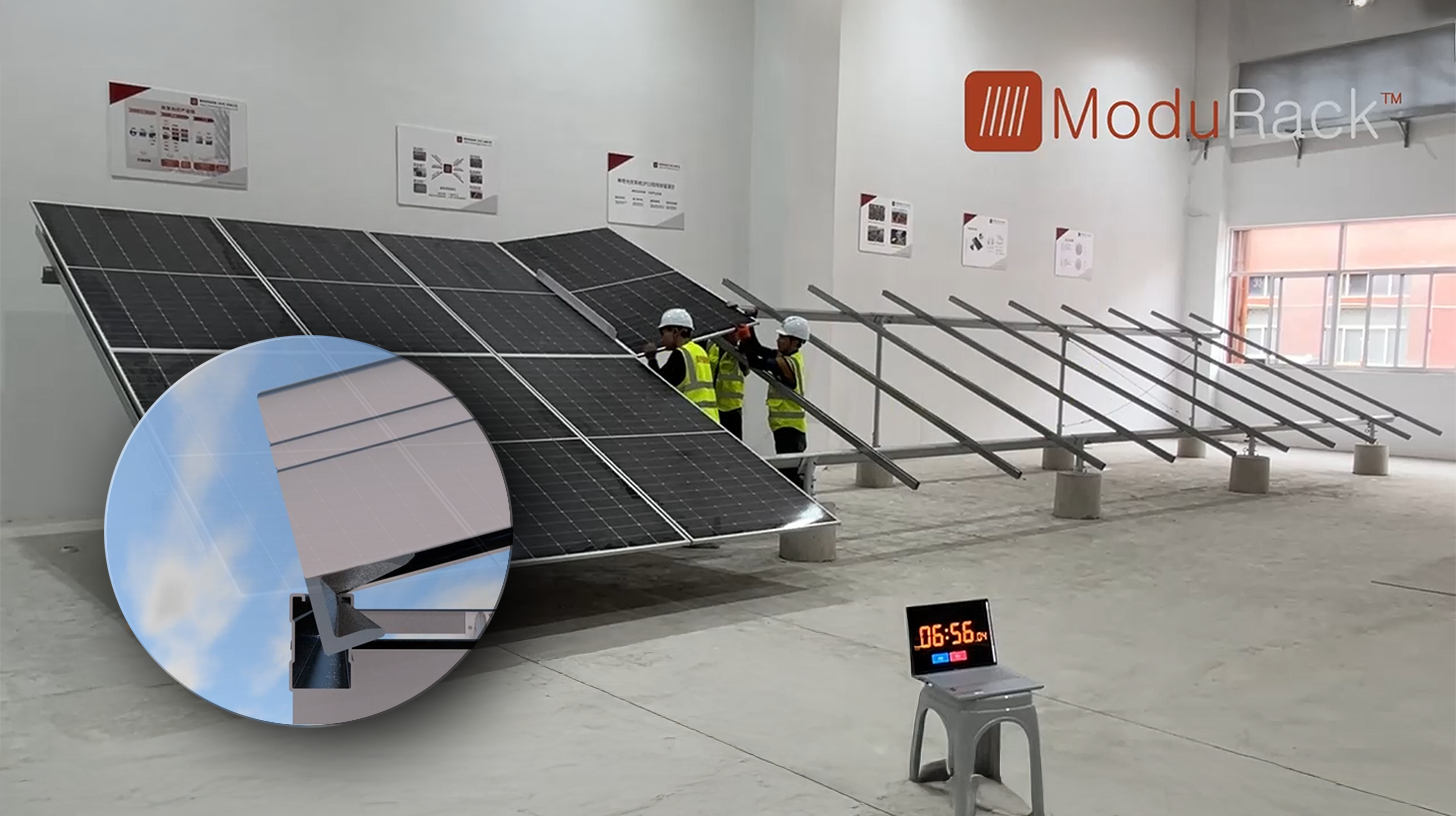
Új: Szabadalom az USA-ból – Napelemparkok telepítése akár 30%-kal olcsóbban, 40%-kal gyorsabban és egyszerűbben – magyarázó videókkal! - Kép: Xpert.Digital
Ennek a technológiai fejlesztésnek a lényege a hagyományos, évtizedek óta szabványos bilincses rögzítéstől való tudatos eltávolodás. Az új, idő- és költséghatékonyabb rögzítőrendszer ezt egy alapvetően eltérő, intelligensebb koncepcióval kezeli. A modulok meghatározott pontokon történő rögzítése helyett egy folyamatos, speciálisan kialakított tartósínbe helyezik őket, és biztonságosan rögzítik őket. Ez a kialakítás biztosítja, hogy minden erő – legyen szó akár a hóból eredő statikus terhelésről, akár a szélből eredő dinamikus terhelésről – egyenletesen oszoljon el a modulkeret teljes hosszában.
További információ itt:
Az energetikai átállás rendezett visszavonulásának szükségessége
A tárhelypiac továbbra is növekszik
Egyetlen ismert gyártó válsága nem ugyanaz, mint a teljes technológia válsága. Németországban 2026 első kilenc hónapjában mintegy 493 000 új, helyhez kötött akkumulátoros energiatároló rendszert regisztráltak, amelyek összesített kapacitása 8,2 gigawattóra volt; a várható késői regisztrációkat figyelembe véve a telepítések számát körülbelül 534 000-re becsülték.
Az újonnan telepített kapacitás így 91 százalékkal magasabb volt, mint az előző év azonos időszakában. A nagyméretű tárolórendszerek különösen erős növekedést mutattak: újonnan telepített kapacitásuk a vizsgált összehasonlításban körülbelül 0,9 gigawattóráról 3,8 gigawattórára nőtt.
Az öt és 20 kilowattóra közötti otthoni tárolórendszerek szegmense is bővült; az újonnan regisztrált rendszerek száma körülbelül 261 000-ről 303 000-re, a hozzájuk tartozó kapacitás pedig körülbelül 2,6 gigawattóráról 3,2 gigawattórára emelkedett.
Ez azt jelenti, hogy a Sonnen-krízist nem lehet meggyőzően magyarázni a tárolási kereslet általános összeomlásával. Az összességében növekvő piac azonban nem védi meg az egyes vállalatokat a veszteségektől.
A gyártók elveszíthetik piaci részesedésüket, túlzottan magas költségeket viselhetnek el, vagy olyan termékeket kínálhatnak, amelyek ár-érték aránya már nem meggyőző. Továbbá az otthoni tárolórendszerek, a kereskedelmi tárolórendszerek és a nagy hálózatra csatlakoztatott rendszerek jelentősen eltérnek az értékesítés, a finanszírozás és a műszaki követelmények tekintetében.
Egy olyan beszállító, amely erős piaci részesedéssel rendelkezik a magánháztartások körében, nem profitál automatikusan a nagy akkumulátoros tárolórendszerek fellendüléséből. A technológiai közelség nem helyettesíti a megfelelő termékeket vagy az új ügyfélcsoportok gazdaságos kiszolgálásának képességét.
A csökkenő akkumulátorárak növelik a nyomást
A nemzetközi árváltozások fokozzák ezt az alkalmazkodási kényszert. A lítium-ion akkumulátorcsomagok átlagára 2024-ben kilowattóránként 115 USD-re esett, majd 2025-ben 108 USD volt; az álló energiatároló csomagok esetében 2025-ben átlagosan kilowattóránként körülbelül 70 USD-t határoztak meg.
Ezeket az adatokat nem szabad összekeverni a teljesen telepített otthoni energiatároló rendszer végfelhasználói árával. Az inverter, a vezérlőrendszer, a telepítés, az értékesítés és a szerviz nem tartalmazza teljes mértékben.
Mindazonáltal az akkumulátorárak csökkenése megváltoztatja a versenyhelyzetet. Az ügyfelek megfizethetőbb ajánlatokat várnak el, a versenytársak olcsóbban árazhatják az új rendszereket, és a régebbi készletek veszíthetnek értékükből.
Ez nehéz átmenetet teremt a gyártók számára. A meglévő szervezeteket gyakran korábbi ár- és növekedési feltételezések alapján építették fel. Ha az eladási árak gyorsabban esnek, mint az adminisztratív, fejlesztési és forgalmazási költségek, a haszonkulcsok nyomás alá kerülnek.
A magas műszaki színvonal önmagukban nem elegendő. A prémium árakat olyan kimutatható előnyökkel kell igazolni, mint a különösen jó integráció, a megbízható szolgáltatás vagy a további gazdaságos alkalmazások.
Egy már befutott szolgáltató fizetésképtelensége különösen kellemetlen korlátot tár fel: egy hosszú garanciaidő és egy ismert márka bizalmat teremthet, de nem helyettesíti a szolgáltatóipar fenntartható finanszírozását.
Az amerikai üzleti élet ellentmond a teljes leállásnak
A Sonnen amerikai fejlesztése további differenciálódást tesz szükségessé. Az amerikai egység 2026 októberében az előző évhez képest megduplázta értékesítését és megháromszorozta termelését; az egész évre több mint 180 megawattóra otthoni tárolókapacitás szállítását várták.
Ezek az adatok vállalati adatokon és bizonyos esetekben várakozásokon alapulnak, nem pedig a végleges, auditált éves eredményeken. Mindazonáltal nem támasztják alá azt az általános elképzelést, hogy a Sonnen Csoport minden része gazdaságilag egyformán jelentéktelenné vált.
A virtuális erőműveket a növekedés egyik fő mozgatórugójaként említették; a vállalat szerint Texasban már több mint 6000 háztartás integrálódott egy ilyen modellbe.
Egy virtuális erőmű decentralizált rendszereket kombinál, és értékesíti azok kollektív szabályozhatóságát. Gazdaságilag ez többet termelhet, mint az egyes tárolórendszerek összege, amelyek csak egy háztartás saját fogyasztását növelik.
Az, hogy ezek a további előnyök valóban nyereségessé válnak-e, az adott piactól függ. A releváns tényezők közé tartozik a hozzáférés, a díjazási szabályok, a műszaki elérhetőség, valamint a bevételek elosztása az üzemeltetők és a háztartások között.
Az amerikai példa sem garantált megmentést, sem bármely üzleti modell alapvető fölényét nem bizonyítja. Azt viszont bemutatja, hogy ugyanaz az alapvető technikai ötlet nagyon eltérő eredményeket hozhat különböző piaci körülmények között. Egy megalapozott szerkezetátalakításnak figyelembe kell vennie ezeket a különbségeket.
A Shell tőkéje a hozamelvárásokat követi
A Shell számára az új energiaszolgáltatások a már meglévő üzleti területekkel versenyeznek a tőkéért. A központi vezetői kérdés nem csupán az, hogy melyik technológia társadalmilag kívánatos, hanem az is, hogy melyik befektetés ígér megfelelő, kockázattal korrigált hozamot.
2025-ben a vállalat üzemi cash flow-ja körülbelül 42,9 milliárd USD volt, és körülbelül 20,9 milliárd USD értékű készpénzhatékony beruházást hajtott végre. Ugyanakkor körülbelül 22,4 milliárd USD-t utaltak vissza a részvényeseknek, beleértve 13,9 milliárd USD-t részvény-visszavásárlásra és 8,5 milliárd USD-t osztalékra.
Ezek a számok azt mutatják, hogy a Shell egészében véve jelentős pénzügyi forrásokkal rendelkezett. Azonban nem bizonyítják, hogy minden veszteséges befektetés fenntarthatóan átszervezhető lett volna kiegészítő finanszírozással.
A legfontosabb különbség a következő: Egy vállalat képes további veszteségeket elnyelni anélkül, hogy ezáltal életképes jövőt finanszírozna. A döntő tényező az, hogy a további források reális kilátást kínálnak-e egy fenntartható üzleti modellre.
Ezzel szemben a magas osztalékfizetés nem természeti törvényi követelmény. Az aktív tőkeallokációs stratégia részét képezi. Amikor egy vállalat jelentős összegeket juttat vissza a részvényeseknek, miközben egyidejűleg bizonyos jövőorientált üzletágakat is leépít, az feltárja prioritásait.
Ez érthető a tőkemegtérülésre összpontosító vállalatirányítási szempontból. Nem szabad azonban összekeverni azzal az elvárással, hogy egy pénzügyileg erős tulajdonos bármilyen technológiát fenntartson a hosszadalmas indulási és válságfázisokon keresztül.
Nincs teljes felhagyás az elektromobilitással
Egy másik adat ellentmond a kivonulás differenciálatlan narratívájának. A Shell tulajdonában lévő vagy a márkanév alatt működő nyilvános töltőpontok száma a 2024 végi körülbelül 73 000-ről 2025 végére körülbelül 88 000-re nőtt.
Ez a mutató nem ugyanaz, mint a roaminggal elérhető töltőpontok teljes száma. Nem is csak a teljes tulajdonú helyszíneket írja le automatikusan.
Ez a fejlemény azonban azt mutatja, hogy a Shell nem mondott le teljesen a nyilvános töltésről. Inkább a vállalat megváltoztatta üzleti modelljét, és erősebben azokra a területekre összpontosított, amelyek illeszkednek a saját stratégiájához.
Egy már bevált mobilitási szolgáltató számára a márkás gyorstöltő állomások tulajdonlása vagy üzemeltetése számos előnnyel járhat: közvetlen ügyfélkapcsolat, a szolgáltatás feletti ellenőrzés és további bevételek más szolgáltatásokból. Ezzel szemben egy harmadik féltől származó üzemeltetők szoftverplatformja vagy egy reklámfinanszírozású töltőhálózat más gazdasági és szervezeti megközelítést igényel.
Makrogazdasági szempontból ez a hangsúly továbbra is ambivalens. Egy további gyorstöltő központ nem helyettesíti automatikusan a lassabb töltést egy lakó- vagy bevásárlóhelyen. A különböző töltési lehetőségek különböző igényeket elégítenek ki.
Ezért a telepített töltőpontok puszta száma csak korlátozott jelentőséggel bír. A helyszín, az elérhetőség, az ár és a megbízhatóság is döntő szerepet játszik a töltési szolgáltatás minőségében. A bővülő általános hálózat egyidejűleg a helyileg fontos szolgáltatások elvesztéséhez vezethet.
A szándék és a hatás nem ugyanaz
Az a gyanú, hogy a már meglévő vállalatok felvásárolhatják a fiatal versenytársakat, hogy korlátozzák a meglévő üzleti tevékenységüket fenyegető veszélyt, elvileg gazdasági vita tárgya. Ebben a konkrét esetben azonban ez még nem bizonyítja a megelőzés tudatos stratégiáját.
Ehhez további információkra lenne szükség. Ilyenek lehetnek belső döntések, szándékosan blokkolt átruházási lehetőségek, vagy szilárd bizonyítékok arra vonatkozóan, hogy egy ígéretes vállalkozást szándékosan leértékeltek a reális alternatívák ellenére.
Továbbá figyelembe kell venni a felvásárlás nélküli valószínűsíthető fejlődést is. Egy olyan induló vállalkozás, amely korábban új tőke nélkül kudarcot vallott volna, nem válik automatikusan egy versenyellenes stratégia áldozatává pusztán azért, mert később bezár.
Ezzel szemben a többéves finanszírozás nem szünteti meg az összes lehetséges jövőbeli akadályt. A befektetések kezdetben erősen a növekedésre összpontosíthatnak, majd később egy védekezőbb stratégiának adják át a helyüket.
Az értékelés szempontjából ezért kulcsfontosságú a motiváció és a hatás közötti különbségtétel. Egy vállalat negatívan befolyásolhatja az energetikai átállást anélkül, hogy szándékosan megpróbálná megakadályozni azt. Ha a telephelyeket felhagyják, a digitális szolgáltatásokat megszüntetik, vagy a szolgáltatásokat megbízhatatlanná teszik, valódi hátrányok merülhetnek fel, még akkor is, ha a döntés gazdaságilag indokolt a vállalat szempontjából.
Ez a pontosabb kritika erősebb, mint a szabotázs általános vádja. A kimutatható következményekre és arra a kérdésre összpontosít, hogy a jövőben hogyan lehet korlátozni a hasonló kockázatokat.
A kivonás láthatatlan költségei
A konszolidált pénzügyi kimutatás elsősorban a vállalat által felmerült költségeket mutatja. Egy makrogazdasági pénzügyi kimutatás ennél tovább megy.
Előfordulhat, hogy egy üzemeltetőnek új szoftverplatformot kell bevezetnie. Egy telephelyi partner elveszíthet egy szerződést, amelyhez már biztosított helyet vagy szerkezeti átalakításokat végzett. Egy háztartásnak magasabb karbantartási költségekre vagy további kompenzáció elvesztésére kell számítania.
Ezen hátrányok közül nem mindegyik jelent automatikusan jogilag megtérítendő kárt. Mindazonáltal gazdaságilag jelentősek lehetnek.
A kockázatok áthárítása különösen akkor válik problematikussá, ha az ügyfelek az eredeti vásárláskor alig ismerték fel azokat. Egy jól ismert vállalati logó a stabilitás érzetét közvetítheti, még akkor is, ha a konkrét szerződés nem tartalmaz semmilyen kapcsolódó hosszú távú garanciát.
Ez szakadékot teremt a vélt biztonság és a ténylegesen ígért teljesítmény között. Ez a különbség befolyásolhatja a befektetési döntéseket, és később alááshatja a bizalmat.
A megfelelő válasz nem az, hogy minden veszteséges vállalkozást a végtelenségig folytassunk. Ehelyett egy rendezett kilépési stratégiának kell az üzleti modell részévé válnia. A megfelelő átfutási idők, az áthelyezési lehetőségek és a világos felelősségi körök jelentősen csökkenthetik a későbbi költségeket.
Egy rendszer gazdasági minősége tehát nemcsak a normál működés során mutatkozik meg. Az is nyilvánvaló, hogy az ügyfelek és a partnerek mennyire jól birkóznak meg a szolgáltató stratégiaváltásával.
A Sun ügyfeleinek tisztánlátásra van szükségük, nem pánikra
A meglévő ügyfelek számára fontos megérteni, hogy a csődeljárás megindítása nem jelent automatikusan azonnali technikai leállást. A kezdeti terv szerint a Sonnen meglévő ügyfélkörének folytatódnia kellene.
Ez nem jelenti azt, hogy elővigyázatossági célból tárolócserére van szükség, és nem garantálja, hogy minden szolgáltatás hosszú távon változatlan marad. Ezért ajánlott egy strukturált leltárt készíteni.
A vételi és telepítési szerződéseket, számlákat, fizetési bizonylatokat, jótállási feltételeket, üzembe helyezési dokumentumokat és karbantartási naplókat az ügyfélportáltól függetlenül kell biztonsági másolatba állítani. A sorozatszámok, a hibanaplók és a korábbi levelezés is hasznos lehet.
A szerződő felek pontos kiléte különösen fontos. A berendezések értékesítése, telepítése, áramszolgáltatása és egy virtuális erőműben való részvétel jogilag elkülönülő szolgáltatások lehetnek, amelyeket különböző vállalatok nyújtanak. Még a Sonnen struktúrán belül is a tárolási termelés és bizonyos energiaszolgáltatások különböző vállalatokhoz voltak rendelve.
Aki még vár a megrendelt rendszerre, annak írásban kell tisztáznia a szállítás állapotát és a további feldolgozást. A további, nem biztosított előlegek általában növelik a pénzügyi kockázatot; ez azonban nem jogosít fel mindenkit a szerződéses tartozások visszatartására.
Az ügyfélkommunikációt is tárgyilagos értékelésnek kell alávetni. Nem lehet megbízhatóan megállapítani, hogy minden érintett fél haladéktalanul tájékoztatást kapott-e a vonatkozó határidőig. Ezért a hiányos információkat nem szabad megalapozatlan bizonyosságokkal helyettesíteni. Különösen ebben a helyzetben a szolgáltatással, a kapcsolattartókkal és a fizetési módokkal kapcsolatos konkrét részletek fontosabbak, mint az általános biztosítékok.
A garanciaígéretek nem jelentenek fizetésképtelenségi biztosítást
A hibákért való törvényes felelősséget és a gyártói jótállást külön kell vizsgálni. A jótállási igények általában az eladóval vagy a megállapodás szerinti szolgáltatásért felelős szerződéses partnerrel szemben irányulnak, nem automatikusan a gyártóval szemben.
Ha egy független szakcég értékesítette a rendszert, a gyártó fizetésképtelensége nem szünteti meg automatikusan a vevővel szembeni kötelezettségeit. Az alkatrészek vagy a műszaki támogatás beszerzése azonban nehezebbé válhat.
A jótállási időszakokra vonatkozó általános kijelentések kockázatosak. Az újonnan vásárolt termékekre jellemzően kétéves jótállás vonatkozik; a fotovoltaikus rendszerekre hosszabb időszakok is vonatkozhatnak a szerződés típusától és a telepítési helyzettől függően. A döntő tényező az adott szerződés jogi besorolása.
Ugyanígy téves lenne azt állítani, hogy az önkéntes garancia elvileg nem alapoz meg semmilyen jogi igényt. A garanciavállalásról szóló döntés kezdetben önkéntes; azonban ha érvényesen adják ki, jogilag kötelező érvényű jogokat keletkeztethet.
A fizetésképtelenségi eljárásokban a probléma gyakran a végrehajthatóságban rejlik. Egy jogilag érvényes követelés gazdaságilag jelentősen kevesebbet érhet, ha az adós nem kellően fizetőképes.
Az eladó és a gyártó fizetésképtelenségét is meg kell különböztetni: A gyártói garanciából eredő követeléseket a jogilag független kereskedő fizetésképtelensége nem érintheti.
Ez fontos tanulságra ad okot a jövőbeli vásárlási döntések szempontjából. Nem csak a garancia időtartama számít, hanem az is, hogy ki adja ki, milyen szolgáltatásokat fedez, és hogy van-e további biztosítás.
Az áram továbbra is elérhető, de a további előnyök nem feltétlenül garantáltak
Elvileg a szolgáltató fizetésképtelensége nem keletkeztet automatikusan különleges felmondási jogot a villamosenergia-szállítási szerződés alapján; mindaddig, amíg a szolgáltatás folyamatos, a megállapodott szerződési feltételek és felmondási idők érvényesek.
A folyamatban lévő fizetések idő előtti megszüntetése vagy egyoldalú leállítása ezért új problémákat okozhat. A fizetésfeldolgozás változásait megbízható értesítések alapján kell felülvizsgálni.
Ha az ellátás valóban megszakad, a helyi alapértelmezett vagy helyettesítő szolgáltató veszi át a szokásos háztartási csatlakozásokat. Az előző szolgáltató fizetésképtelensége tehát általában nem jelenti azt, hogy a háztartás hirtelen áram nélkül marad.
Pénzügyileg a helyzet továbbra is hátrányos lehet. A helyettesítő ellátás gyakran drágább, mint a normál tarifa; az ügyfelek felmondási idő betartása nélkül válthatnak új szolgáltatóra.
Energiaszolgáltató váltása esetén a mérőállást dokumentálni kell, és közölni kell az érintett felekkel. Ez megkönnyíti a korábbi és a jövőbeli szolgáltatók fogyasztásának megkülönböztetését.
Ez az áramellátási garancia azonban nem helyettesít más szolgáltatásokat. Nem garantálja egy adott alkalmazás folyamatos működését, és nem garantálja a virtuális erőműből származó bevételt sem.
Egy háztartás így továbbra is megbízható áramellátásban részesülhet, miközben elveszíti azokat a gazdasági előnyöket, amelyek az eredeti tárolási beruházás szempontjából fontosak voltak. Különösen a csomagajánlatok esetében kell külön megvizsgálni az alapvető műszaki funkciókat, az áramtarifát, a garanciát és a marketingmegállapodást.
Az energetikai átállásnak rendezett, fokozatos kivezetésre van szüksége
Ezeknek az eseteknek a politikai és gazdasági tanulsága nem az, hogy minden felvásárlást meg kell akadályozni egy már meglévő energiacég által. Az ilyen vevők tőkét, piaci hozzáférést és ipari képességeket biztosíthatnak, amelyekkel a fiatal vállalatok nem rendelkeznek.
Amire szükség van, az a hosszú távú ügyfélbefektetések erősebb védelme. Bárkitől, aki évekre tervezett technológiát árul, el kellene magyarázni, hogy a technológia alapvető funkciói hogyan őrizhetők meg tulajdonosváltás, vállalkozásbezárás vagy fizetésképtelenség esetén.
Digitálisan vezérelt infrastruktúra esetén ez magában foglalja a nyílt interfészeket, az adathozzáférést, a dokumentált migrációs útvonalakat és a megfelelő átmeneti időszakokat. Különösen kritikus szoftverek esetében a megfelelő dokumentáció vagy forráskód-tárházak is előnyösek lehetnek. Ez azonban csak akkor hasznos, ha egy másik üzemeltető jogilag és technikailag ténylegesen átveheti a rendszert.
A hosszú távú szolgáltatási kötelezettségeket is átláthatóbban kell értékelni. Az ügyfeleknek képesnek kell lenniük megkülönböztetni, hogy egy ígéret kizárólag a gyártó jövőbeni fizetőképességétől függ-e, vagy kiegészítő biztosítékkal is rendelkezik.
Az ilyen biztosítékok költségekkel járnak. Ez nem érv ellenük, hanem inkább láthatóvá teszi a befektetés egy korábban gyakran rejtett aspektusát.
Ez konkrét versenylehetőséget teremt a vállalatok számára. Azok, akik folyamatos működési jogokat, megbízható szolgáltatást és valódi átruházhatóságot kínálnak, nemcsak technológiát értékesítenek, hanem csökkentett kockázatot is.
A hiteles energetikai átállás döntő mércéje tehát nem az, hogy egy vállalat hány zöld vállalatot vásárol fel. Az számít, hogy a már kifizetett infrastruktúra használható marad-e akkor is, ha a stratégia megváltozik. A jövőbeli életképesség nem a felvásárlási ígérettel kezdődik. Azt az mutatja, hogy mi működik még a tulajdonos távozása után.
Üzletfejlesztési partnere a fotovoltaikus és építőipari területeken
Az ipari tetőtéri napelemektől a napelemparkokig és nagyobb napelemes parkolókig
☑️ Üzleti nyelvünk az angol vagy a német
☑️ ÚJ: Levelezés az anyanyelveden!

Konrad Wolfenstein
Én és a csapatom örömmel állunk rendelkezésére személyes tanácsadóként.
Kapcsolatba léphetsz velem a kapcsolatfelvételi űrlap kitöltésével itt wolfenstein@xpert.digital:, vagy egyszerűen hívj a +49 7348 4088 965 telefonszámon. Az e-mail címem
Alig várom a közös projektünket.