Helyi termelés Indiában: India mozgásban – A kulcs a fenntarthatóbb ellátási láncokhoz és a helyi termeléshez
Szakértői megjelenés előtti

Available in 27 languages 📢
Az Xpert.Digital előnyben részesítése a Google-benⓘMegjelent: 2026. szeptember 29. / Frissítve: 2026. szeptember 29. – Szerző: Konrad Wolfenstein
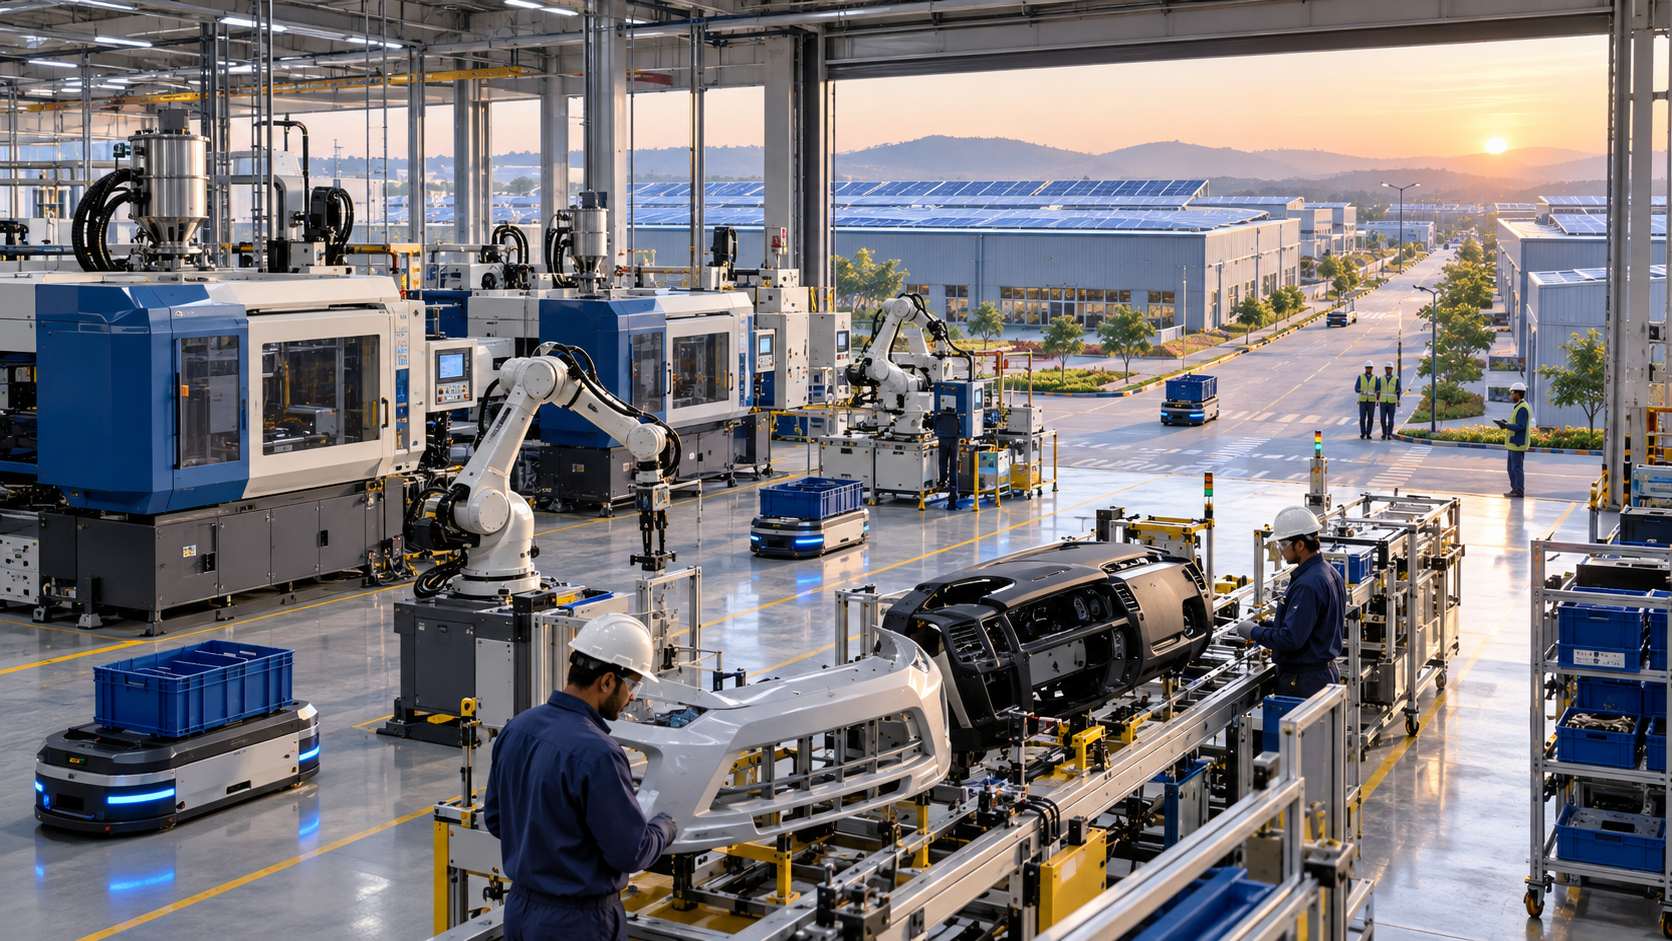
Helyi termelés Indiában: India mozgásban – A fenntarthatóbb ellátási láncok és a helyi termelés kulcsa – Kreatív kép a témáról, mesterséges intelligenciával: Xpert.Digital
India, mint a világtermelés új központja: Mit jelent ez Európa számára?
India ipari forradalma: Lehetőségek és kihívások a befektetők számára
India egy új ipari korszak küszöbén áll, a külföldi vállalatok milliárdokat fektetnek be a helyi gyártási kapacitásokba. Ez a befektetési hullám különösen olyan kulcsfontosságú iparágakban szembetűnő, mint az autóipar és a csomagolóipar, ahol a multinacionális vállalatok a termelésüket a növekvő hazai piachoz és a regionális ellátási láncokhoz közelebb helyezik át. De ezt a tendenciát nem csupán a kínai emelkedő költségek elől való menekülés vezérli. India hatalmas, virágzó piacának és politikailag támogatott lokalizációjának kombinációja ígéretes helyszínné teszi a jövőbeli ipari fejlődés számára.
Ugyanakkor a kihívást nem szabad alábecsülni. A gyors növekedés és a növekvő kereslet ellenére a feldolgozóipar részesedése a gazdasági termelésből továbbra is viszonylag kicsi. Ahhoz, hogy az egyéni beruházásokat fenntarthatóan versenyképes ipari rendszerré alakítsuk, javítani kell a termelékenységet, az infrastruktúrát és a készségfejlesztést. Az elkövetkező évek kulcsfontosságúak lesznek a helyes irány kijelöléséhez és India globális gyártási központként rejlő potenciáljának teljes kiaknázásához. Ez a cikk e fejlemény hátterét, a befektetők számára kínált konkrét lehetőségeket és a leküzdendő kihívásokat vizsgálja.
India új gyárai: Miért fektetnek most milliárdokat a külföldi ipari vállalatok a helyi termelésbe?
Akik Indiát csak felvevőpiacnak tekintik, az ipari jövőt másokra bízzák
India új beruházási ciklust tapasztal a gyárépítésben. Ez különösen szembetűnő az autóiparban, a beszállítók, a csomagolóanyag-gyártók és az építőiparban. A külföldi vállalatok további üzemeket építenek, bővítik a meglévő kapacitásokat, vagy meglévő termelési platformokat vásárolnak fel, hogy közelebb legyenek az ügyfelekhez, a növekvő piacokhoz és a regionális ellátási láncokhoz. A japán autóipari beszállítók, mint például a Toyoda Gosei, a Toyota Boshoku és a NITTAN közelmúltbeli projektjei, valamint az amerikai csomagolóanyag-gyártó cég, a Ball bővítési tervei azt mutatják, hogy ez nem egy elszigetelt iparági trend. Ugyanakkor egy nagy szaniteráru-gyártó üzem felvásárlása Neemranában hangsúlyozza a meglévő ipari üzemek növekvő fontosságát a kapacitásokhoz, piacokhoz és exportlehetőségekhez való hozzáférés felgyorsítása szempontjából.
Ez a fejlődés nem csupán a megszokott „Kína plusz egy” stratégián alapul. Indiát nem egyszerűen költséghatékony alternatív termelési helyszínként fejlesztik. A számos más feltörekvő gazdasággal szembeni döntő különbség a nagy hazai piac, a növekvő ipari kereslet, a politikailag támogatott lokalizáció, a széles beszállítói ökoszisztéma és az indiai gyárakból további piacok kiszolgálásának kilátásai kombinációjában rejlik. A gyártók számára egy indiai gyár tehát egyszerre több funkciót is betölthet: ellátja a helyi ügyfeleket, csökkenti az import- és logisztikai kockázatokat, megfelel a helyi értékteremtés követelményeinek, új ügyfélszegmenseket nyit meg, és alapot teremt a regionális export számára.
A beruházási fellendülést azonban nem szabad annak bizonyítékaként értelmezni, hogy India már a világ új gyárparkja. A feldolgozóipar részesedése a gazdasági termelésből továbbra is mindössze 16-17 százalék körül van. Így az ipari átalakulás elmarad attól a politikai ambíciótól, hogy a termelést a növekedés jelentősen nagyobb motorjává tegyék. A gyárprojektek ezért egyszerre a siker jelei és a hiányos fejlődés jelzői. India elegendő kereslettel és tőkebeáramlással rendelkezik ahhoz, hogy nagyüzemeket vonzzon, de tovább kell javítania a termelékenységet, a készségeket, az infrastruktúrát, a tervezés megbízhatóságát és a helyi ellátási lánc mélységét, ha az egyes beruházások fenntarthatóan versenyképes ipari rendszerré akarnak fejlődni.
A belföldi piac válik a legfontosabb helybeli előnyké
India alapvető gazdasági dinamikája kivételes. A jelenlegi becslések szerint a reál GDP a 2025/26-os pénzügyi évben körülbelül 7,6 százalékkal nőtt. A 2026-os naptári évre körülbelül 7 százalékos növekedést prognosztizáltak, miközben a globális gazdaság lényegesen lassabban bővült. Ugyanakkor India több mint 1,4 milliárd fős fiatal lakossággal büszkélkedhet. A növekvő jövedelmek, a urbanizáció, a formalizált fogyasztás, a növekvő hitelképesség, valamint a digitális fizetési és adminisztratív struktúrák fejlődése szélesíti az ipari termékek kereskedelmi bázisát.
A gyárbefektetők számára nemcsak a piac mérete kulcsfontosságú, hanem a növekvő kapacitása is. India 2025/26-os pénzügyi évében körülbelül 28,3 millió járművet értékesítettek belföldön. Az eladások jó 10 százalékkal nőttek. Minden főbb járműkategória együttesen hét év után először rekordmagasságot ért el. A személygépkocsi-eladások mintegy 4,64 millió járművet tettek ki, míg a kétkerekűeké körülbelül 21,7 millió. Egy ekkora piac indokolja a belföldi, ügyfélközpontú termelési kapacitást, még akkor is, ha az exportrészesedés kezdetben korlátozott marad.
Az autóipar is átalakulóban van a szerkezetében. Hosszú ideig a keresletet elsősorban az olcsó kisautók és motorkerékpárok hajtották. Most a sportos SUV-ok, a jobban felszerelt modellek, a biztonsági alkatrészek és a magasabb minőségű belső terek egyre nagyobb jelentőséget kapnak. Ez növeli a járművenkénti hozzáadott értéket. A beszállítók számára ez értékesítési lehetőségeket teremt a lökhárítók, műszerfalak, ülések, légzsákok, kormánykerekek, műanyag vezetékek és számos elektronikus vagy anyagigényes alkatrész számára. A növekedést tehát nemcsak a termelési volumen, hanem a magasabb minőségű funkciók is vezérlik.
Hasonló tendencia figyelhető meg az autóiparon kívül is. A csomagolt italok fogyasztása növekszik, a modern kiskereskedelmi formátumok bővülnek, és a nagyobb nemzeti és nemzetközi márkák növelik jelenlétüket. Ez növeli az alumíniumdobozok és más szabványosított csomagolási megoldások iránti keresletet. Ugyanakkor a lakásépítés, a szállodák, a kereskedelmi ingatlanok és a városi infrastruktúra növeli a higiéniai termékek iránti igényt. A gyárak bővítését ezért nem valamilyen absztrakt iparpolitikai cél vezérli, hanem konkrét végpiacok, amelyek mennyisége, minőségi követelményei és földrajzi lefedettsége növekszik.
Az autóipari beszállítók teljes termelési klasztereket építenek ki
A maharashtrai Toyoda Gosei bővítése különösen jól szemlélteti az új gyárépítés logikáját. A vállalat egy új üzemet tervez a Bidkin ipari zónában, egy körülbelül 78 400 négyzetméteres telken. Az épület területe a tervek szerint körülbelül 29 200 négyzetméter lesz. A beruházás várhatóan körülbelül 5,758 milliárd rúpiát, azaz körülbelül 9,3 milliárd jent tesz ki. A termelés várhatóan 2029 első felében kezdődik. 2030-ra a telephely várhatóan körülbelül 570 embert fog foglalkoztatni.
Az üzem nagyméretű belső és külső alkatrészeket, például lökhárítókat és műszerfalakat fog gyártani. Emellett biztonsági rendszereket is gyárt majd, beleértve a légzsákokat és a kormánykerekeket, valamint funkcionális műanyag alkatrészeket, például üzemanyag-betöltő nyílásokat. Ez egy olyan platformot hoz létre, amely több termékcsoport számára kínál eltérő gyártási követelményeket, ahelyett, hogy egy szűk, egyetlen termék összeszerelési műveletét végezné. A tervezett berendezések között szerepelnek nagy elektromos fröccsöntő gépek, egy kiváló minőségű lökhárító-festőműhely, vezető nélküli szállítórendszerek és napelemek. A digitális gyártásvezérlés, a hálózatba kapcsolt folyamatok és az automatizált szerszámcserék célja a beállítási idők csökkentése és az üzem kihasználtságának növelése.
Figyelemre méltó a tőkeigényes automatizálás és az egyszerű mechanikai megoldások kombinációja. Az együttműködő robotokat az úgynevezett Karakuri technológiával kombinálják, amelyben karok, rugók, gravitáció és mechanikus mozgások támogatják az összetett feladatokat alacsony energia- és beruházási igény mellett. Egy költségérzékeny piacon ez gazdaságilag sokkal kifizetődőbb, mint a bármilyen áron elérhető maximális automatizálás. A kulcs nem a legnagyobb robotsűrűség, hanem a minőség, a rugalmasság, a tőkeköltségek és a helyi munkaerő-termelékenység legjobb egyensúlya.
Az üzem a Toyoda Gosei South India egyik fióktelepeként épül, és ez lesz a csoport nyolcadik jelenléte Indiában. Még jelentősebb a közelsége a jövőbeli Toyota Kirloskar Motorgyárhoz, amely ugyanabban az ipari parkban épül, és amelynek termelése a tervek szerint 2029 első felében kezdődik. Ezen ütemtervek szinkronizálása azt mutatja, hogy a beszállítói kapacitást és a járműösszeszerelést együttesen vizsgálják. A nagy, terjedelmes alkatrészek, mint például a lökhárítók vagy a műszerfalak, drágák, és a távolsági szállítás során hajlamosak a fennakadásokra. Az ügyfelekhez közeli gyártás lerövidíti a szállítási útvonalakat, csökkenti a készleteket, megkönnyíti a modellbevezetéseket, és lehetővé teszi a gyorsabb reagálást a termelési program változásaira.
A Toyota Boshoku Nyugat-Indiában is bővíti jelenlétét. Új gyárat terveznek járműülések és egyéb belső alkatrészek gyártására Maharashtra állam Sambhajinagar régiójában. A tervezett beruházás körülbelül 4 milliárd rúpia, azaz nagyjából 7 milliárd jen. A befejezés 2027 októberére van ütemezve. A projekt növeli az ellátási kapacitást azokon a területeken, ahol új összeszerelő sorokat és járműprogramokat fejlesztenek. Az ülések rendkívül variálható, logisztikailag összetett modulok, amelyeket rövid időközönként szállítanak a járműgyárakba. Minél nagyobb a regionális autóipari termelés, annál költséghatékonyabbá válik a helyi gyártás.
A NITTAN hasonló, de technológiailag eltérő növekedési stratégiát követ. A vállalat precíziós kovácsolt motorszelepeket gyárt két- és négykerekű járművekhez. Andhra Pradesh állambeli telephelyén a kapacitást már megduplázták havi egymillióról kétmillió szelepre egy körülbelül 7350 négyzetméteres épületrész hozzáadásával. Ez évi tizenkét millió egységről 24 millió egységre történő növekedést jelent. A bővítés eredményeként az alkalmazottak száma körülbelül 270-ről 370-re nőtt. Ezt a növekedést részben egy nagy járműgyártótól kapott új megrendelések hajtották.
Most egy másik üzemet terveznek egy szomszédos, körülbelül 30 000 négyzetméteres telken, amelynek üzembe helyezése várhatóan 2027 második felében kezdődik. A NITTAN célja, hogy 2030-ra nagyjából megháromszorozza indiai bevételeit, és jelentősen bővítse termelési kapacitását. Első pillantásra ez a beruházás ellentétesnek tűnik az elektromobilitás globális trendjével, mivel a tisztán elektromos járművekhez nincs szükség hagyományos motorszelepekre. Gazdaságilag azonban kifizetődő: India járműflottája, erős kétkerekű szegmense, a hibrid hajtások, a haszongépjárművek és a belső égésű motorok iránti hosszú távú folyamatos kereslet eltérő keresleti profilt teremt, mint Nyugat-Európában. Az átalakulási út nem egységes a régióban.
A beszállítói hálózat a végfelhasználót követi
Az új üzemek egyértelműen bizonyítják, hogy a gyári döntéseket ritkán hozzák meg elszigetelten. A végső gyártó igényt teremt az ülésekre, pilótafülkékre, lökhárítókra, biztonsági modulokra, motoralkatrészekre, csomagolásra és ipari szolgáltatásokra. A beszállítóknak viszont szerszámgyártókra, anyagbeszállítókra, logisztikai szolgáltatókra, karbantartó szakemberekre, automatizálási partnerekre, tesztlaboratóriumokra és képzett személyzetre van szükségük. Amint elegendő szereplő koncentrálódik egy régióban, a tranzakciós költségek csökkennek, és megnő a valószínűsége annak, hogy további vállalatok hoznak létre működést.
Maharashtra profitál ebből az önerősítő hatásból. Az állam egyesíti a főbb értékesítési piacokat, a kiépített ipari központokat, a beszállítói szakértelmet, a kikötőket és a képzett munkaerőt. A Pune, Mumbai, Nashik, Aurangabad/Sambhajinagar és a Bidkin ipari övezet körüli folyosó lehetőséget kínál a vállalatoknak arra, hogy kihasználják a meglévő hálózatokat, miközben egyidejűleg új területeket fejlesztenek. Egy nagy járműgyár létesítése horgonyként szolgál ebben a folyamatban. Javítja a beszállítók hosszú távú kapacitáskihasználási kilátásait, és csökkenti annak kockázatát, hogy egy új üzem ne tudjon elegendő helyi megrendelést generálni.
Andhra Pradesh és a Sri City ipari park hasonló modellt követ délen. A régió könnyen megközelíthető Csennai tágabb körzetéből, amely India egyik legfontosabb autóipari és exportközpontja. A vállalatok kihasználhatják a meglévő kikötői kapcsolatokat, beszállítókat és munkaerőt anélkül, hogy feltétlenül a már meglévő, kiemelt helyszínek magas költségeit kellene viselniük. Uttar Pradesh ezzel szemben hatalmas népességére és fogyasztói bázisára, autópálya-hálózatának bővülésére, új logisztikai központjaira és a fővárosi régióhoz való közelségére támaszkodik. Rádzsasztán, Neemranával együtt, Delhi és Mumbai közötti ipari folyosón kínál elhelyezkedést, és vonzó az Észak-Indiát kiszolgáló vagy a meglévő ipari létesítményeket felvásárolni kívánó gyártók számára.
Ez a szövetségi szintű verseny az indiai befektetési modell kulcsfontosságú eleme. Az államok a földterületekért, az infrastruktúraért, az adókedvezményekért, a gyorsított engedélyezési eljárásért és az ágazatspecifikus támogatásért versenyeznek. Ez alkupozíciót teremt a befektetők számára, de egyben növeli a bonyolultságot is. „India” nem homogén helyszín. Az áramárak, a földhöz jutás, a munkajog, az engedélyezés sebessége, a vízellátás, a logisztikai költségek és az adminisztratív szakértelem jelentősen eltérnek egymástól. Ezért egy megalapozott helyszínválasztási döntést le kell bontani állami szintre, ipari park szintre és az adott ügyfélcsoport szintjére.
Ball India következő fogyasztási hullámára fogad
A Ball Uttar Pradesh államban tervezett gyára az autóipari szektoron túlra is kiterjeszti a vállalat elérhetőségét. A vállalat már üzemel Talojában (Maharashtra) és Sri Cityben (Andhra Pradesh). Most egy új, két gyártósorral rendelkező italdoboz-gyár létesítését tervezik, amely várhatóan 2029-ben kezdi meg működését. A három telephely együttesen egy olyan földrajzi hálózatot alkot majd, amely jobban kiszolgálja Nyugat-, Dél- és Észak-India régióját.
A beruházás más keresletet követ, mint az autóipari projektek, de ugyanazon az alapvető gazdasági logikán alapul. Az alumíniumdobozok szállítási volumene az értékükhöz képest magas. A nagy távolságok növelik a szállítási költségeket és a biztonsági készletek szükségességét. A regionális üzemhálózat csökkenti a szállítási költségeket, lerövidíti a szállítási időket, és mérsékli annak kockázatát, hogy az ügyfelek csúcsidőszakában nem kapnak megfelelő ellátást. Mivel az új üzemet ügyfélszerződések támogatják, kevésbé spekulatív, mint egyszerűen a kapacitás bővítése a jövőbeni kereslet előrejelzése alapján.
Amióta 2016-ban belépett az indiai piacra, a Ball fokozatosan bővítette jelenlétét. A vállalat nemzetközi és jelentős hazai italmárkáknak szállít különféle dobozformátumokat. Ezt a terjeszkedést az a várakozás vezérli, hogy az indiai csomagolóanyag-piac nemcsak mennyiségben fog növekedni, hanem strukturális változásokon is átesik. A márkagyártók szabványosított minőséget, megbízható nagy volumenű termelést, nyomtatható felületeket és újrahasznosítható anyagokat igényelnek. Az alumínium a természetben rejlő magas újrahasznosíthatóságból is profitál. A tényleges környezeti előny azonban a gyűjtési rendszerektől, az újrahasznosítási arányoktól, az energiaforrásoktól és az anyagciklusoktól függ. Ezért egy új gyár nem automatikusan fenntartható; integrálni kell egy működő visszavételi és újrahasznosítási infrastruktúrába.
Az Uttar Pradesh állambeli helyszínválasztás azt is mutatja, hogy Észak-India iparilag felzárkózik. Az állam nemcsak hatalmas végfelhasználói piac, hanem gyártási és logisztikai folyosóit is bővíti. Ball számára egy harmadik helyszín javítja az elérhetőségét a legtöbb indiai államhoz. Ez csökkenti az egyes üzemektől való függőséget és redundanciát teremt. Egy olyan országban, ahol hatalmas távolságok, regionálisan eltérő keresleti minták és alkalmankénti infrastrukturális szűk keresztmetszetek vannak, egy elosztott termelési hálózat gazdaságilag stabilabb lehet, mint egyetlen, túlméretezett központi gyár.
A meglévő munkák stratégiai rövidítéssé válnak
Nem minden ipari terjeszkedés kezdődik zöldmezős területen. A Global Ceramics neemranai szanitergyártó üzemének a Jaipur Capital általi felvásárlása jól mutatja az úgynevezett barnamezős stratégiák fontosságát. Az ipari telephelyet, a gyárépületeket, a gépeket és az egyéb működési eszközöket átruházták. A termelés a Melozzo Living fürdőszobai és lakberendezési megoldásokat kínáló platform alatt folytatódik. Ez azt jelenti, hogy egy meglévő létesítményt nem zárnak be, hanem a kapacitásbővítés, a termékfejlesztés és az új partnerségek alapjaként használják.
A telephely körülbelül 20 hektáron, azaz valamivel több mint nyolc hektáron terül el, és a beépített terület nagyjából 900 000 négyzetláb. A jelenlegi termelési mennyiség körülbelül 62 tonna, és a vállalat szerint 30-60 napon belül megduplázható 124 tonnára. A létesítmény korábban saját márkanév alatt, valamint indiai és nemzetközi márkák szerződéses gyártójaként is gyártott szaniterárukat. Így a meglévő termékek és az ügyfélkapcsolatok is folytatódhatnak, miközben az új tulajdonosi struktúra további piacokat nyit meg.
Gazdasági szempontból egy felvásárlás számos előnnyel jár. Egy meglévő üzem jelentősen lerövidíti a termelésbe állás idejét. A telek, az épületek, az égetési és formázási technológia, a beszállítói kapcsolatok és a tapasztalt alkalmazottak már rendelkezésre állnak. Ez csökkenti a projekt kockázatait egy új építésű üzemhez képest, amelynek engedélyeztetése, kivitelezése, üzembe helyezése és felfutása több évig is eltarthat. Ugyanakkor fennáll az elavult berendezések, a nem hatékony elrendezések vagy a rejtett környezetvédelmi és karbantartási kötelezettségek öröklésének kockázata. Ezért kulcsfontosságú, hogy a vételár megfelelően tükrözi-e a szükséges modernizációkat és a működési kockázatokat.
India kettős perspektívát kínál a szaniteráruk terén. A hazai piac növekszik a urbanizációval, az új építkezésekkel, a felújításokkal, a szállodaiparral és a közinfrastruktúrával. Ugyanakkor egy versenyképes gyár kiszolgálhatja a Közel-Kelet, Délkelet-Ázsia és Afrika ügyfeleit. Ez a tisztán nemzeti márkáról a házon belüli gyártás, a bérgyártás és az export kombinált platformjára helyezi át az üzleti modellt. Egy indiai termelési partner különösen vonzó lehet a közepes méretű nemzetközi márkák számára, ha dizájnt, állandó minőséget, skálázhatóságot és megbízható szállítási határidőket tudnak kínálni.
Ázsiai szakértelmünk az üzletfejlesztés, az értékesítés és a marketing területén

Ázsiai szakértelmünk üzletfejlesztés, értékesítés és marketing terén - Kép: Xpert.Digital
Iparági fókuszterületek: B2B, digitalizáció (AI-tól XR-ig), gépészet, logisztika, megújuló energiák és ipar
További információ itt:
Tematikus központ, amely betekintést és szakértelmet kínál:
- Tudásplatform, amely a globális és regionális gazdaságokat, az innovációt és az iparágspecifikus trendeket fedi le
- Elemzések, betekintések és háttérinformációk gyűjteménye a legfontosabb fókuszterületeinkről
- Szakértelem és információk helye az üzleti és technológiai fejleményekről
- Egy központ a piacokkal, a digitalizációval és az iparági innovációkkal kapcsolatos információkat kereső vállalatok számára
Iparpolitika és termelékenység Indiában: Lehetőségek és kihívások
Az iparpolitika tőkét teremt, de nem termelékenységet
Az indiai kormány termeléssel kapcsolatos ösztönzőkkel, infrastrukturális programokkal, befektetésösztönzéssel és a külföldi tőke számára nagyrészt nyitott rendszerrel támogatja a gyárépítéseket. Számos ipari ágazatban akár 100 százalékos külföldi közvetlen befektetés is lehetséges egy automatikus jóváhagyási folyamaton keresztül; korlátozások vonatkoznak a szárazföldi határral rendelkező országok befektetőire. A fő politika nemcsak a tőkebeáramlás elősegítése, hanem a termelés, a foglalkoztatás, az export és a helyi értékteremtés jutalmazása is.
A termeléshez kötött ösztönző (PCI) programok 14 stratégiai ágazatot fednek le. 2026. március végéig 892 kérelmet hagytak jóvá. A programok által aktivált tényleges beruházások meghaladták a 2,40 billió rúpiát, a bejelentett termelés és értékesítés meghaladta a 22,66 billió rúpiát, az export pedig meghaladta a 15,2 billió rúpiát. A programok a becslések szerint összesen körülbelül 1,415 millió közvetlen és közvetett munkahelyet támogattak, beleértve a mintegy 840 000 közvetlen munkahelyet. 2026. június végére a kumulatív beruházások értéke körülbelül 2,58 billió rúpiára emelkedett a legfrissebb adatok szerint.
Ezek a számok azt mutatják, hogy az iparpolitika befolyásolhatja a magándöntéseket. Azonban nem bizonyítják, hogy minden támogatott termelés nemzetközileg versenyképes lenne támogatások nélkül. A termelési felárak csökkenthetik a beruházási küszöböket és felgyorsíthatják a méretgazdaságosságot. Ha azonban a helyi beszállítók, a kutatás, a szerszámgyártás és a készségfejlesztés gyenge marad, fennáll a támogatásokkal támogatott végső összeszerelés kockázata, korlátozott hazai értékteremtéssel. A sikert ezért nem szabad kizárólag a beruházási volumen vagy a bruttó értékesítés alapján mérni, hanem a termelékenység, az exportkapacitás, a helyi beszerzés, a műszaki szakértelem és a kedvezmények lejárta utáni nyereséges termelés képessége alapján is.
Az időzítés is kulcsfontosságú. Egy 2029-ben termelésbe kezdődő gyárprojektet több évre előre kitekintő keresleti és költségfeltevések alapján terveznek. Míg a támogatások hasznosak, a vállalatoknak megbízható szabályozásokra, kiszámítható tarifákra, stabil műszaki szabványokra és jogbiztonságra is szükségük van. A gyakori változások alááshatják az ösztönzők értékét. Az iparpolitika akkor a leghatékonyabb, ha nem védi véglegesen az egyéni beruházásokat, hanem kiküszöböli a szűk keresztmetszeteket és elősegíti a versenyt.
Az infrastruktúra csökkenti a költségeket, de továbbra is szűk keresztmetszetet jelent
India az elmúlt években jelentős összegeket fektetett be utakba, vasutakba, kikötőkbe, repülőterekbe, ipari parkokba és digitális közigazgatásba. Egy nemrégiben készült kormányzati tanulmány a 2023/24-es logisztikai költségeket a bruttó hazai termék körülbelül 7,97 százalékára, vagyis a nem szolgáltatási szektor kibocsátásának 9,09 százalékára becsüli. Abszolút értékben ez körülbelül 24,01 billió rúpiát tesz ki. Ezek a számok alacsonyabbak, mint sok régebbi, gyakran általánosított becslés, és mérhető előrelépést jeleznek.
Az egyes vállalatok számára azonban az országos átlag nem túl jelentős. Ami számít, az egy adott ellátási lánc költségei: a vevőtől való távolság, a kikötőhöz való hozzáférés, a vasúti áruszállítás megbízhatósága, az útdíjak, az üresjáratok, a kezelési idők, a hűtött vagy veszélyes árukra vonatkozó követelmények, valamint az utolsó mérföld minősége. Egy lökhárítógyár logisztikai profilja eltér egy szelepgyárétól. A terjedelmes műanyag alkatrészekhez a vevőhöz való közelség szükséges, míg a kompakt precíziós alkatrészek nagyobb távolságokra szállíthatók és exportálhatók.
Az energia és a víz szintén kulcsfontosságú tényezők. A modern fröccsöntő gépek, festőműhelyek, fémmegmunkáló létesítmények és kerámiaégető kemencék fogyasztási profilja nagyon eltérő. A gyárak tetejére szerelt napelemek csökkenthetik az áramköltségeket és a kibocsátást, de nem helyettesítik automatikusan a stabil, 24 órás áramellátást. A vállalatoknak hálózati hozzáférésre, tartalék rendszerekre, tárolásra vagy szerződésben biztosított megújuló energiára van szükségük. A vízhiányos régiókban a festés, a hűtés és a szaniter kerámia folyamatok energiafogyasztása kockázatot jelenthet a telephely kiválasztása és az engedélyeztetés szempontjából.
Egy ipari park minőségét tehát nem kizárólag az olcsó földterület határozza meg. Egy helyszín akkor igazán versenyképes, ha megbízható energia-, víz-, szennyvízkezelési, adatkapcsolati, vállalati tűzoltóság-, vámkezelési, lakhatási, képzési lehetőségek és megbízható közlekedési kapcsolatok kombinációja áll rendelkezésre. Pontosan itt dől el, hogy egy projekt a tervek szerint halad-e, vagy számos apró hiányosság miatt drágábbá válik.
Az automatizálás nem helyettesíti a képesítések kérdését
A feldolgozóipar India gazdasági teljesítményének körülbelül 16-17 százalékát teszi ki, és több mint 27 millió embert foglalkoztat. A munkaképes korú népesség nagyságát tekintve ez nem elegendő a produktív, formális munkahelyek iránti kereslet kielégítésére. A gyárépítés új hulláma ezért makrogazdasági jelentőséggel bír, amely túlmutat a beruházásokon és az adóbevételeken. Átirányíthatja a munkavállalókat a kevésbé produktív munkahelyekről a modernebb ipari folyamatokba.
Ugyanakkor az új gyárak nagyobb mértékben automatizáltak, mint a korábbi generációk. A vezető nélküli szállítórendszerek, a digitális termeléstervezés, a hálózatba kapcsolt minőségellenőrzés és az együttműködő robotok csökkentik az egyszerű feladatok számát. A Toyoda Gosei-ben tervezett körülbelül 570 munkahely fontos, de jelentős beruházást és magas fokú automatizálást jelentenek. A fő foglalkoztatási hatás tehát nemcsak magán a gyáron belül jelentkezik, hanem a beszállítóknál, logisztikai vállalatoknál, karbantartó cégeknél, építőipari vállalatoknál és helyi szolgáltatóknál is.
India számára ez nem érv az automatizálás ellen. Állandó minőség, folyamatirányítás és termelékenység nélkül a gyárak nem tudják kielégíteni a globális vevői igényeket, és nem tudják fenntarthatóan exportálni. A kihívás a munkavállalók képzésében rejlik az igényesebb feladatokra: gépkezelés, robotika, szerszámcsere, karbantartás, festés, minőségbiztosítás, adatelemzés, munkahelyi biztonság és energiagazdálkodás. A vállalatoknak, szakiskoláknak és államoknak olyan képzési modelleket kell kidolgozniuk, amelyek lépést tartanak a kapacitásbővítés ütemével.
A Nemzetközi Valutaalap becslése szerint az innovációbarátabb keretfeltételek és az üzleti akadályok csökkentése közel 40 százalékkal növelhetné India termelékenységének növekedését. Ez a szám azt szemlélteti, hogy a fejlődés következő szakasza kevésbé függ a további munkaóráktól, mint inkább a jobb szervezéstől, a technológia adaptálásától és az üzleti dinamizmustól. Az új gyárak tanulási központokként szolgálhatnak, feltéve, hogy a tudás helyben beágyazódik, és nem marad teljes egészében külföldi központokban.
A lokalizáció határozza meg a gazdasági értéket
Az indiai autóipari beszállítóipar bevétele a 2025/26-os pénzügyi évben elérte a 7,6 billió rúpiát, azaz a 85,9 milliárd USD-t, ami 12,7 százalékos növekedést jelent. A járműgyártóknak történő szállítások 16,3 százalékkal nőttek, míg az export elérte a mintegy 24 milliárd USD-t. A geopolitikai kockázatok ellenére a 2026/27-es pénzügyi évben további 8-10 százalékos iparági növekedést vártak.
Ez a dinamika figyelemre méltó, de a külkereskedelem továbbra is függőségeket mutat. A 2025/26-os év első felében a járműalkatrészek exportja 9,3 százalékkal, 12,1 milliárd USD-re nőtt. Az import ezzel egyidejűleg körülbelül 12,5 százalékkal, 12,3 milliárd USD-re nőtt, ami kismértékű kereskedelmi hiányt eredményezett. Egy bővülő iparágnak ezért továbbra is importált elektronikára, speciális anyagokra, gépekre, precíziós szerszámokra és egyéb köztes termékekre van szüksége.
A külföldi gyárak gazdasági előnyei ezért nagymértékben függenek a helyi beszerzéstől. Ha az importált alkatrészeket csupán összeszerelik, a foglalkoztatás, az adóalap és a tudásátadás korlátozott marad. Ha azonban a formagyártás, a műanyag granulátumok, a fém alkatrészek, a textíliák, az elektronika, a szoftverek, a karbantartás és a fejlesztés Indiából származik, mélyebb értékláncok jönnek létre. A lokalizációt azonban nem szabad merev kvóták révén kikényszeríteni, ha a helyi minőség és skálázhatóság továbbra is hiányzik. Ellenkező esetben a költségek emelkedni fognak, és a nemzetközi versenyképesség is csorbát szenved.
Egy ésszerű megközelítés a szakaszos lokalizációt a beszállítók fejlesztésével ötvözi. A nagyvállalatok auditálhatják az indiai beszállítókat, kommunikálhatják a műszaki szabványokat, hosszú távú beszerzési volumenekre kötelezhetik el magukat, és támogatást nyújthatnak az automatizálás és a minőségirányítás területén. Ezzel egyidejűleg több beszerzési forrást is ki kell alakítaniuk, hogy a helyi függőség ne egyszerűen váltsa fel a korábbi importfüggőséget. Ez jelentős piacot jelent a német gépgyártók, automatizálási szolgáltatók és ipari szolgáltatók számára: nemcsak maguknak a gyáraknak, hanem beszállítóiknak is szükségük van berendezésekre, szoftverekre, tesztelő létesítményekre, energiahatékonysági intézkedésekre és továbbképzésekre.
Az elektromobilitás megváltoztatja a fellendülés nyerteseit
Az indiai járműpiac növekszik, de technológiai iránya nem egyértelmű. A belső égésű motorok még sokáig jelentős szerepet fognak játszani, különösen a motorkerékpárokban, a haszongépjárművekben és az árérzékeny személygépkocsikban. Ugyanakkor az elektromos járművek regisztrációja növekszik, miközben a hibrid modellek jelentősége egyre nő. A beszállítóknak ezért anélkül kell befektetniük, hogy biztosan tudnák, milyen lesz a jövőbeli hajtáslánc-mix.
A NITTAN különösen ki van téve ennek a kockázatnak, mivel a motorszelepek közvetlenül kapcsolódnak a belső égésű motorhoz. A tervezett kapacitásbővítés akkor is nyereséges lehet, ha India hosszabb átmeneti időszakon megy keresztül, és ha az üzemek exportpiacokat is ellátnak. A vállalatnak azonban gondosan meg kell terveznie az értékcsökkenési időszakokat, a kapacitáskihasználást és a technológiai rugalmasságot. Egy 2027-ben induló gyárat nem szabad azon a feltételezésen alapulni, hogy a mai hajtásrendszer arányai a 2040-es évekig változatlanok maradnak.
Más beszállítói termékek kevésbé függenek a hajtáslánctól. Ülések, lökhárítók, műszerfalak, légzsákok és kormánykerekek szükségesek mind a belső égésű motorral, mind az elektromos járművekben. Ezek a járművek a motortól függetlenül profitálnak a növekvő járműeladásokból és a magasabb felszereltségi szintből. Az elektromos járművek azonban megváltoztatják az architektúrát, a súlykövetelményeket, a belső tér koncepcióit és az elektronikus integrációt. Azok a gyártók, akik egyszerűen csak a meglévő alkatrészeket szerzik be, lemaradhatnak a következő technológiai ugrásról.
India ipari lehetőségei tehát nemcsak a már bevált termékek reprodukálásában rejlenek. A piac fejlesztési bázissá válhat a költséghatékony, robusztus és energiatakarékos megoldások számára. Ezek közé tartoznak a könnyű anyagok, a szoftverintegráció, az akkumulátorkezelés, a teljesítményelektronika, a hőrendszerek és az új mobilitási koncepciók. Azok a külföldi vállalatok, amelyek helyben fejlesztik szakértelmüket, nemcsak a termelési költségekből profitálnak: megtanulnak termékeket tervezni a gyorsan növekvő, árérzékeny piacok számára.
A kockázatok a végrehajtásban és a túlkapacitásban rejlenek
A pozitív befektetési lendület nem szabad, hogy elhomályosítsa azt a tényt, hogy az indiai gyárépítés továbbra is kihívásokkal teli. A földszerzést a tulajdonjogi kérdések, a kártérítések és a helyi érdekek késleltethetik. Az engedélyek több közigazgatási szinten oszlanak meg. A környezetvédelmi előírásokat, a vízjogokat, az elektromos csatlakozásokat és a bekötőutakat már a kezdeti szakaszban tisztázni kell. Még egy jól bejelentett projekt is meghiúsulhat a felfutás során a képzett munkaerő hiánya, a nem megfelelő beszállítói minőség vagy a késedelmes szerszámbeszerzés miatt.
Egy másik kockázat a túlkapacitás. Ha több beszállító egyszerre törekszik magas növekedési ütemre, a kínálat meghaladhatja a tényleges keresletet. A magas fix költségekkel járó szabványosított termékek különösen sebezhetőek. Az árverseny ezután már azelőtt leszorítja a haszonkulcsokat, mielőtt az üzemek teljes kapacitással működnének. Az ügyfélszerződések, a platformkötelezettségek és a reális mennyiségi forgatókönyvek ezért fontosabbak, mint az optimista piaci előrejelzések.
Az árfolyam-ingadozások mindkét irányba hatnak. A gyengébb rúpia versenyképesebbé teheti az exportot, de növeli az importált gépek, nyersanyagok és alkatrészek költségeit. Ha a beruházásokat jenben, dollárban vagy euróban finanszírozzák, és a bevételek elsősorban rúpiában keletkeznek, további kockázatok merülnek fel. Ezért a vállalatoknak olyan finanszírozási és beszerzési struktúrára van szükségük, amely természetes fedezetet biztosít, ahelyett, hogy az állandóan kedvező árfolyamokra hagyatkoznának.
Geopolitikai szempontból India profitál a globális ellátási láncok diverzifikációjából. Ez azonban nem jelenti azt, hogy a vállalatok teljesen felváltják Kínát. Kína továbbra is kivételesen sűrű ellátási hálózatokkal, nagy infrastrukturális kapacitásokkal és magas fokú vertikális integrációval rendelkezik. Sok vállalat számára India egy további pillér, nem pedig egy teljes helyettesítő. Azok, akik Indiát kizárólag politikai védőhálónak tekintik, alábecsülik piaci dinamikáját, és túlbecsülik rövid távú exportpotenciálját.
A fenntarthatóság a reklámérvből költségkérdéssé alakul
Az új gyárakat egyre inkább napelemekkel, elektromos gépekkel, anyaghatékonysági intézkedésekkel és digitális fogyasztásgazdálkodással tervezik. Ezt mind környezeti, mind gazdasági tényezők vezérlik. Az energiaárak, a nemzetközi ügyfelek CO₂-követelményei, a jelentéstételi kötelezettségek és a finanszírozási feltételek miatt az erőforrás-fogyasztás jelentős költségtényezővé válik. Egy energiahatékony gyár kevésbé érzékeny az áremelkedésekre, és alacsonyabb kibocsátási profilú termékeket tud kínálni.
A hatás azonban a részletektől függ. Egy elektromos fröccsöntőgép energiát takaríthat meg és pontosabban működhet, mint a hidraulikus rendszerek. Egy modern festőműhely csökkentheti az anyagpazarlást és a kibocsátást. A vezető nélküli szállítójárművek optimalizálják a belső útvonalakat. A napelemek csökkentik a hálózati áramfogyasztást a nap bizonyos időszakaiban. Ezen elemek önmagukban egyike sem garantálja a fenntartható termelést. A kulcsfontosságú tényezők közé tartozik a kapacitáskihasználás, az energiamix, a selejtarányok, a vízfogyasztás, a vegyszerkezelés, az újrahasznosítás és a termék élettartama.
Az égetési folyamat központi szerepet játszik a szaniteráruk gyártásában. A kapacitás megduplázása hatékonyabb kemencék nélkül szinte arányosan növelné az energiafogyasztást és a kibocsátást. Az alumínium csomagolás esetében az újrahasznosított anyag aránya különösen fontos, mivel az elsődleges alumíniumgyártás energiaigényes. Az autógyártásban az anyagválasztás, a súly és az újrahasznosíthatóság határozza meg az ökológiai lábnyomot. A fenntarthatóság így mérnöki kihívássá válik, nem pusztán szimbolikus gesztusok kérdésévé.
Ez lehetőséget kínál India számára. Az új üzemek hatékonyabbak lehetnek, mint a régebbi gyárak a fejlett iparosodott országokban. Ha a megújuló energiákat, a modern folyamattervezést és a körforgásos gazdaságot kezdettől fogva integrálják, az országnak nem kell megismételnie a fejlődés minden történelmi szakaszát. Fordítva, ha a hálózati stabilitás, az újrahasznosítási infrastruktúra és a környezetvédelmi ellenőrzések hiányoznak, fennáll az energia- és erőforrás-igényes termelés áthelyezésének veszélye a megfelelő modernizációs hatás nélkül.
Mit jelent a gyári fellendülés az európai vállalatok számára?
Az európai és német vállalatok számára India iparosodása három különböző szerepet nyit meg. Először is, a gyártók maguk is termelhetnek, ha a helyi piac megfelelő skálázhatóságot ígér. Másodszor, a gépgyártók, szoftverszolgáltatók, automatizálási szakemberek, energiacégek és műszaki tanácsadó cégek szerelhetik fel az új gyárakat. Harmadszor, a közepes méretű beszállítók partnerségre léphetnek az indiai vállalatokkal a helyi gyártás vagy a regionális piacok kiszolgálása érdekében.
A piacra lépés nem alapulhat kizárólag az alacsony béreken. A munkaerőköltségek gyakran csak korlátozott részét teszik ki az automatizált rendszerek teljes költségének. Fontosabbak az ügyfélhez való közelség, a rendszer rendelkezésre állása, a selejtarányok, az energia, a logisztika, a finanszírozás, az adók, a beszállítók minősége és a vezetői erőfeszítés. A megfelelő viszonyítási alap nem az órabér, hanem a kiváló minőségű termék teljes költsége az ügyfél számára.
A zöldmezős, barnamezős és közös vállalkozás közötti választás árnyalt döntést igényel. Az új építés optimalizált folyamatokat, modern fenntarthatósági szabványokat és teljes kontrollt kínál, de időbe telik. Egy felvásárlás felgyorsítja a piacra jutást, de felmerülhetnek korábbi technikai problémákkal. A közös vállalkozás elősegíti a kapcsolatokat, a toborzást és a helyi beszerzést, de irányítási és összeférhetetlenségi problémákat teremt. A Neemrana-i példa a barnamezős megközelítés sebességét mutatja be; a Bidkinben és Uttar Pradeshben zajló projektek jól illusztrálják az egyedi új épületek stratégiai hatókörét.
Azok a vállalatok lesznek sikeresek, amelyek nem csupán egy kiterjesztett termelési helyszínként kezelik Indiát. A helyi vezetés, a termékadaptáció, a beszerzés, a fejlesztés és a gyors döntéshozatal elengedhetetlen a sokszínű piacra való reagáláshoz. Egy többéves felfutási terv ugyanilyen fontos. A földterület, az építkezés és a gépek csak a látható részek. A beszállítók minősítése, a vezetőfejlesztés, a kormányzati kapcsolatok, a munkahelyi kultúra és az ügyfélszerzés határozza meg az igazi sikert.
India ipari tesztjei az alapkőletételi ünnepség után megkezdődnek
Az autóipari beszállítók, csomagolóanyag-gyártók és építőiparral kapcsolatos gyártók új üzemei erős jelzést küldenek. Azt mutatják, hogy a vállalatok már nem csupán figyelik Indiát, hanem aktívan építik kapacitásaikat az évtized második felére. A 2027-es és 2029-es termelésindítások a járműértékesítéssel, a fogyasztással, a urbanizációval és a regionális ellátási láncokkal kapcsolatos hosszú távú elvárásokat tükrözik. Különösen meggyőző az a tény, hogy számos projekt konkrét ügyfelekhez, meglévő klaszterekhez vagy már növekvő értékesítési szegmensekhez kötődik.
Ugyanakkor továbbra is jelentős a szakadék a beruházási bejelentések és az ipari versenyképesség között. Egy üzem csak akkor teremt fenntartható értéket, ha a termelést ütemterv szerint növeli, eléri a minőségi szabványokat, fejleszti beszállítóit, képzi alkalmazottait, és nyereséges marad anélkül, hogy állandó különleges bánásmódot igényelne. A döntő szakasz ezért nem az alapkőletételi ünnepséggel kezdődik, hanem az első gyártási sorozatokkal, az ügyfélpanaszokkal, a modellváltásokkal és a költségcsökkentési körökkel.
Az indiai gazdaság központi kihívása az egyes gyárak sűrű termelési rendszerré alakítása. Ehhez nagy teljesítményű középvállalkozásokra, szerszámgyártásra, kutatásra, műszaki képzésre, megbízható infrastruktúrára és versenyképes tőkepiacra van szükség. Ha ez sikerül, az ipari részesedés növekedhet anélkül, hogy Indiának fel kellene adnia sikeres szolgáltatásalapú modelljét. Az ipar és a szolgáltatások valójában erősítik egymást: a gyáraknak szoftverre, logisztikára, finanszírozásra, fejlesztésre és adatelemzésre van szükségük; a modern szolgáltatások pedig stabil ipari ügyfeleket vonzanak.
Az indoklás tehát se nem euforikus, se nem szkeptikus. India rövid távon nem fogja átvenni Kína helyét, mint átfogó gyártási központ. Azonban nélkülözhetetlen második ipari központtá fejlődik, saját keresleti bázissal. Pontosan ez a függetlenség teszi a helyszínt vonzóbbá, mint pusztán tartalék lehetőségként. Azok, akik korán kiépítenek egy helyi hálózatot, megfelelő termékeket és robusztus ellátási láncokat, részt vehetnek egy többéves strukturális átalakulásban. Ezzel szemben azok, akik gyors költségelőnyökre vagy politikai szlogenekre támaszkodnak, valószínűleg kudarcot vallanak a piac összetettsége miatt.
A gyári fellendülés tehát valós, de még nem biztos dolog. Nagy gazdasági ígéretet tükröz: India képes ötvözni a növekedést, a foglalkoztatást és a technológiai modernizációt. Az, hogy ez egy új ipari korszakhoz vezet-e, a termelékenységtől, a kivitelezéstől és a helyi értékteremtéstől függ. Pontosan itt rejlik az igazi verseny – nem a bejelentések, hanem a következetesen jobb eredményeket produkáló gyárak között.
🎯🎯🎯 Adatvezérelt B2B iparági központ, mint kvázi házon belüli megoldás

A kvázi házon belüli megoldás: Hogyan hidalja át az Xpert.Digital a B2B marketing és értékesítés működési réseit – Okos, tartalomvezérelt üzlet - Kép: Xpert.Digital
Az Xpert.Digital egy adatvezérelt B2B iparági központ, amelyet Konrad Wolfenstein vezet. A vállalat külső, kvázi házon belüli megoldásként működik az ipari partnerek számára, áthidalva a marketing, a tartalom és az értékesítés működési hiányosságait – anélkül, hogy további erőforrásokat igényelne az ügyféloldalon.
További információ itt:
Globális marketing- és üzletfejlesztési partnere
☑️ Üzleti nyelvünk az angol vagy a német
☑️ ÚJ: Levelezés az anyanyelveden!

Konrad Wolfenstein
Én és a csapatom örömmel állunk rendelkezésére személyes tanácsadóként.
Kapcsolatba léphetsz velem a kapcsolatfelvételi űrlap kitöltésével itt [email protected]:, vagy egyszerűen hívj a +49 7348 4088 965 telefonszámon. Az e-mail címem
Alig várom a közös projektünket.