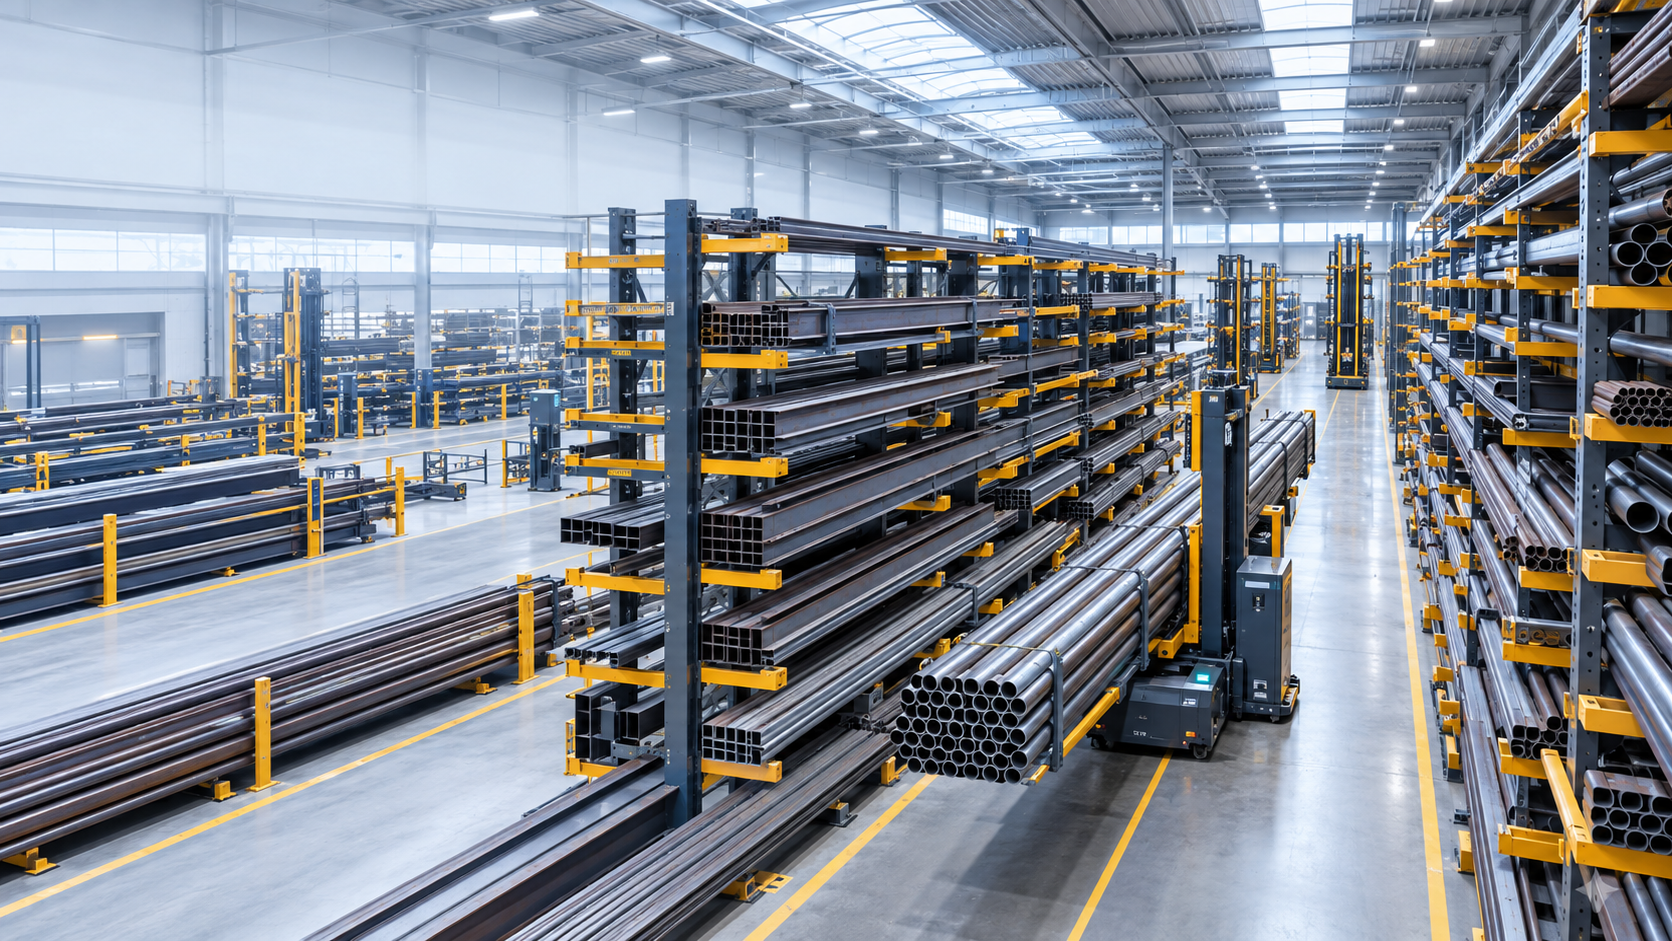
Hosszú áruk tárolása az USA-ban: Alábecsült szűk keresztmetszet az ipar számára – Amerika ipari offenzívája kudarcot vallhat a rossz tárolás miatt – Kreatív kép a témáról, mesterséges intelligenciával: Xpert.Digital
Stratégiai készletproblémák: Miért támaszkodik Amerika ipara a hosszúáru-raktárakra?
A láthatatlan kihívás: Hosszú távú árutárolás és szerepe az amerikai gazdaságban
USA átmenetben: Meddig változtatják meg az áruraktárak az ipari tájképet?
Az Egyesült Államokban az elmúlt években jelentősen megnőtt a hosszú áruk tárolására irányuló kereslet, és nem szabad elszigetelt trendnek tekinteni. Inkább az amerikai ipari, energetikai és logisztikai környezet mélyreható átalakulásának eredménye. Az olyan anyagok, mint az acélcsövek, profilok, gerendák, rudak és alumínium extrudált termékek, nemcsak a gyárakban történő termeléshez, hanem az olyan infrastruktúra építéséhez is elengedhetetlenek, mint az elektromos hálózatok, csővezetékek és hidak. Ahol ezeket a rendkívül hosszú anyagokat nem lehet hatékonyan és biztonságosan tárolni, magas közvetett költségek merülnek fel, amelyek késedelmekben, kezelhetetlen készletekben és a munkavállalók fokozott kockázataiban tükröződnek.
Az elemzés központi tézise, hogy bár az Egyesült Államokban nincs széles körű raktárhelyiség-hiány, egyre nagyobb az igény a nehéz, hosszú és változatos áruk megfelelő tárolási és szállítási technológiájára. Az amerikai raktárakat gyakran raklapos áruk vagy e-kereskedelmi logisztika számára tervezik, míg a hosszú áruk speciális követelményeket támasztanak a tárolási geometriával, a teherbírással és a biztonsági koncepciókkal szemben. Ennek az eltérésnek messzemenő következményei vannak az iparra nézve, és szükségessé teszi a tárolási megoldások tervezésének és megvalósításának újragondolását. Ez az átfogó elemzés rávilágít az Egyesült Államok hosszú áruk tárolási piacának jelenlegi trendjeire, kihívásaira és lehetőségeire, és bemutatja, hogy miért kulcsfontosságú ez az ágazat az amerikai ipar jövőbeli fejlődése szempontjából.
Nem helyhiány, hanem technológiahiány: Miért bukik meg Amerika ipari fellendülése a szabványosított raktárak miatt?
Az Egyesült Államokban a hosszú áruk tárolására irányuló igény nem elszigetelt trendként növekszik, hanem az amerikai ipari, energetikai és logisztikai környezet mélyreható változásának következményeként. Az acélcsövek, profilok, gerendák, rudak, sínek, alumínium extrudált profilok, faipari termékek és más extra hosszú anyagok számos értéklánc kezdetét képezik. Szükség van rájuk gyárakban, adatközpontokban, villamosenergia-hálózatokban, csővezetékekben, hidakban, raktárakban, közlekedési infrastruktúrában, gépekben, járművekben és lakóépületekben. Ahol ezeket az árukat nem lehet biztonságosan, kompakt módon és gyors hozzáféréssel tárolni, magas közvetett költségek merülnek fel: a hely el van zárva, az anyagokat többször kell kezelni, a készletek kezelhetetlenek maradnak, a megrendelések késnek, és az alkalmazottak szükségtelenül kockázatos környezetben dolgoznak.
A központi közgazdasági tézis tehát a következő: Míg az Egyesült Államokban nincs széles körű raktárhelyiség hiány, egyre nagyobb hiány mutatkozik a nehéz, hosszú és változatos áruk tárolására és kezelésére alkalmas technológiákból. Ez a megkülönböztetés kulcsfontosságú. Az amerikai piac nagyon nagy raktárterülettel rendelkezik, de ennek jelentős részét raklapos áruk, fogyasztási cikkek vagy nagy volumenű e-kereskedelmi logisztika számára tervezték. A hosszú áruk ezzel szemben eltérő épületgeometriákat, magasabb pont- és felületterheléseket, nagyobb ajtókat, pontosan meghatározott közlekedési útvonalakat, speciális állványrendszereket, oldalrakodókat, többirányú targoncákat, darukat vagy automatizált anyagmozgató berendezéseket igényelnek. Egy üres standard raktár ezért nem automatikusan használható hosszú áru raktár.
A kereslet várhatóan növekedni fog az elkövetkező években, különösen ott, ahol az ipari beruházások, az energetikai infrastruktúra és a regionális ellátási láncok összefonódnak. Ide tartozik az Egyesült Államok déli és délnyugati része, az ipari Középnyugat, a Mexikói-öböl partvidéke, az atlanti régió egyes részei, valamint a mexikói határ mentén található egyes helyszínek. Ugyanakkor a piac továbbra is ciklikus. A magas kamatlábak, a gyenge lakáskereslet, az ingadozó acélárak, a kereskedelempolitikai beavatkozások és az elhalasztott építési projektek mind visszafoghatják a beruházási döntéseket. Ezért a legmeggyőzőbb kilátások nem egy általános fellendülés vagy egy közelgő összeomlás, hanem inkább a strukturálisan növekvő kereslet, amely jelentős eltéréseket mutat az anyagcsoporttól, a régiótól és az automatizálás szintjétől függően.
Egy nagy piac saját statisztikák nélkül
A hosszúáru-tároló rendszerek piaca nem számszerűsíthető egyetlen megbízható mutatóval. A hivatalos statisztikákban a beruházások jellemzően az állványrendszerek, ipari targoncák, daruk, raktárautomatizálás, ipari ingatlanok vagy általános anyagmozgatási technológia alá tartoznak. Ezenkívül a hosszúáru-tároló rendszereket nagyon különböző iparágakban használják. Egy acélszolgáltató központ, egy csőbeszállító, egy faanyag-nagykereskedő, egy alumíniumfeldolgozó és egy szélturbina-alkatrész gyártó mind hasonló geometriai tárolási problémákat old meg, mégis statisztikailag különböző iparágakhoz tartoznak.
Egy megalapozott piacelemzésnek ezért a keresleti mutatókkal kell foglalkoznia. Ezek közé tartozik az acélgyártás és -szállítás, a termelési létesítményekbe történő beruházások, a csővezeték- és villamosenergia-hálózati projektek, az infrastrukturális programok, az adatközpontok építése, a nem lakóépületek építésében, a lakásépítésben és -felújításban, az ipari ingatlanok fejlesztésében, valamint az automatizálásba való befektetési hajlandóság. Ezek a mutatók azt mutatják, hogy szükség van-e több hosszú áru előállítására, importálására, feldolgozására, tárolására és regionális elosztására. Azonban nem jelzik automatikusan, hogy melyik tárolási rendszer a leggazdaságosabb.
Az amerikai acélgyárak 2025-ben körülbelül 91 millió nettó tonnát szállítottak, ami körülbelül öt százalékkal több, mint az előző évben. Ugyanakkor a teljes acélimport jelentősen csökkent, míg a készacél-import még meredekebben esett vissza, a látható fogyasztásnak csak mintegy 18 százalékát fedezve. Ez nem feltétlenül jelenti a tárolási technológia arányosan növekvő értékesítési volumenét. Azt azonban mutatja, hogy több anyagot mozgattak és tároltak egy egyre inkább a hazai termelésre összpontosító értékláncon belül. Különösen fontos az a tény, hogy az építőipar és az autóipar továbbra is a legfontosabb végfelhasználói piacok közé tartozik. Továbbá a csőtermékek, a nehéz profilok, a rudak, a betonacél és a mechanikus csövek kulcsfontosságúak a hosszú áruk tárolásában.
A rövid távú havi adatok ezzel szemben gyakran ellentmondásos jeleket küldenek. Az amerikai acélszolgáltató központok 2025-ben enyhe emelkedésről, stagnálásról vagy csökkenésről számoltak be, a hónaptól függően. Az ilyen ingadozások fontosak a befektetők számára, mivel a raktártechnológiát ritkán vásárolják kizárólag az aktuális megrendelésállomány miatt. Sok éves élettartamra tervezték. Egy olyan vállalat, amely kizárólag egy gyenge hónapra reagál, alulbefektetést kockáztat; ezzel szemben egy olyan vállalat, amely minden hosszú távú növekedési trendet azonnali fellendülésként értelmez, túl sok tőkét köthet le túl hamar.
A hosszú áruk felborítják a raklapos tárolás logikáját
A hosszú áruk kezelése logisztikai szempontból kihívást jelent, mivel a hosszúságot, a súlyt és az alakot egyszerre kell figyelembe venni. A csövek elgurulhatnak, a profilok összegabalyodhatnak, a kötegek megereszkedhetnek, és az egyes rudak eltörhetnek, ha nem megfelelően kezelik. A különböző anyagok és felületkezelések külön tárolást vagy kíméletes alátámasztási pontokat igényelnek. Rozsdamentes acél, alumínium vagy bevonatos termékek esetén a karcolások és a kontakt korrózió csökkentheti az áruk értékét. Fa esetében a nedvesség, a vetemedés és a minőségi osztályok további tényezők.
A gazdasági probléma nem csak maga a tárolás. A döntő tényező a teljes folyamat, az áruátvételtől a minőségellenőrzésen, a tároláson, a komissiózáson, a feldolgozáson, a csomagoláson és a szállításon át. A hosszú rakományok hagyományos elöltöltős targoncákkal történő szállítása nagy fordulófelületet igényel, ami jelentősen csökkenti a helykihasználást. Az oldalsó rakodótargoncák, a többirányú targoncák, a keskenyfolyosós technológia vagy a daruval működtetett rendszerek csökkenthetik a szükséges közlekedési területeket, de ezekhez megfelelő padlóburkolat, állványzat, biztonsági koncepciók és folyamatok szükségesek.
A konzolos állványrendszer számos alkalmazásban a standard megoldás, mivel a rakomány elölről is elérhető marad, és nincsenek elülső támaszok, amelyek akadályoznák a tárolást. Alkalmas csövek, gerendák, rudak, faanyagok, profilok és egyéb hosszú vagy terjedelmes áruk tárolására. Azonban még ezen a rendszerosztályon belül is jelentős különbségek vannak. Egy kézi működtetésű, targoncás kültéri raktár más költség- és teljesítménylogikát követ, mint egy kazettás, emelőmechanizmusos és digitális készletgazdálkodással rendelkező automatizált magasraktár. A kulcsfontosságú tényezők közé tartozik az áteresztőképesség, a termékválaszték, az egységtömeg, az anyaghossz, a kívánt hozzáférés, az építési költségek és az elfogadott befektetési kockázat.
A gyakorlatban tehát nem a lehető legnagyobb tárolási sűrűség az egyetlen cél. Egy rendkívül sűrű raktár gazdaságilag hátrányos lehet, ha a gyakran szükséges cikkekhez lassan lehet hozzáférni, vagy ha minden egyes kikeresés több átrakodást igényel. Ezzel szemben egy tágas tárolóterület olcsónak tűnhet, de hosszú keresési időhöz, károkhoz, biztonsági kockázatokhoz és túlzott helyfelhasználáshoz vezethet. Az optimális megoldás a megfelelő sűrűséget a közvetlen hozzáféréssel és a tényleges rendelési struktúrához igazodó anyagáramlással ötvözi.
Az újraiparosítás tartós alapvető keresletet teremt
Az amerikai gyártóüzemekbe történő beruházások reálértéken nagyjából megduplázódtak 2021 vége óta. 2025 végére a gyártóüzemekre fordított magánépítési kiadások elérték az éves szinten körülbelül 220 milliárd dollárt. Ennek a növekedésnek nagy része a félvezetőknek, az elektronikának, az akkumulátoroknak, az elektromos berendezéseknek és más stratégiailag támogatott iparágaknak volt köszönhető. Ezt a kivételes növekedést követően 2025-ben több hónapon át lassulás következett be. Mindazonáltal a szint történelmileg magas maradt.
Az új gyárépületek iránti acéligény nem az egyetlen releváns tényező a hosszú áruk piacán. Minden új gyártóüzem folyamatos anyagáramlást generál a befejezése után. A gépgyártóknak rudakra, tengelyanyagokra és profilokra van szükségük. A berendezésgyártók csöveket és gerendákat dolgoznak fel. A beszállítók különböző ötvözetekből, méretekből és minőségekből álló nyersanyagokat raktároznak. A karbantartó és javító vállalatoknak könnyen elérhető alkatrészekre van szükségük. Minél inkább regionálissá válnak az ellátási láncok, annál fontosabbá válik a helyi készletfelhalmozás.
A termelés visszaszállítása és a közeli termelésbe helyezés nem növeli automatikusan a készletigényt minden régióban. Ha a termelést egyszerűen egy külföldi üzemből egy magasan integrált amerikai létesítménybe helyezik át, a készletszintek a jobb tervezés révén akár csökkenthetők is. A valóságban azonban az átszervezés kezdetben gyakran további biztonsági készletekhez vezet. A vállalatok védik magukat a tarifaváltozásoktól, a szállítási zavaroktól, a politikai kockázatoktól és a hosszú átfutási időktől. Ez a rugalmassági stratégia a regionális szolgáltató központokat és elosztóközpontokat részesíti előnyben, ahol számos változat kisebb mennyiségben könnyen elérhető.
Az USA és Mexikó közötti kapcsolat különösen érdekes. Az észak-amerikai ellátási láncok mentén megvalósuló ipari integráció erősíti a folyosókat Texasban, Arizonában és a szomszédos belföldi piacokon. Az anyagokat nemcsak a szárazföld belsejében található part menti kikötőkből osztják el, hanem észak-déli irányban is szállítják a gyárak, beszállítók és feldolgozók között. A hosszú áruk tárolására olyan helyszíneken nyílik lehetőség, amelyek egyesítik a vasúti hozzáférést, az államközi összeköttetést, a elegendő ipari területet, valamint a fémfeldolgozó vagy építőipar közelségét.
Az adatközpontok megváltoztatják az acél és az energia logikáját
Az adatközpontok építése az amerikai építőipar egyik legdinamikusabb ágazata. Az adatközpontokra fordított kiadások több mint 30 százalékkal nőttek 2025-ben, míg az építési kiadások összességében kismértékben csökkentek. A beruházások szintje 2021 eleje óta megsokszorozódott. Az adatközpontokat a statisztikákban gyakran irodaépületként kategorizálják, bár anyag-, energia- és infrastrukturális igényeik kevés közös vonást mutatnak a hagyományos irodaépületek igényeivel.
A hosszú áruk iránti közvetlen kereslet az acélszerkezetekből, tetőszerkezetekből, csővezetékekből, kábelvédő rendszerekből, hűtéstechnikából, vészhelyzeti áramellátó rendszerekből, alállomásokból és hálózati csatlakozásokból származik. Még jelentősebb a közvetett hatás. Az adatközpontok növelik az áramigényt, és beruházásokat indítanak el az átviteli és elosztó hálózatokba, erőművekbe, tárolólétesítményekbe, alállomásokba és bizonyos esetekben új gázinfrastruktúrába. Ez viszont növeli a csövek, oszlopok, profilok, vezetékalkatrészek és mechanikus alkatrészek iránti keresletet.
A fellendülés azonban földrajzilag koncentrált. Észak-Virginia továbbra is jelentős piac, de a hálózati szűk keresztmetszetek, a hosszú csatlakozási idők és a helyi ellenállás miatt a projektek más régiókba terelik át a területet. Texas, a Középnyugat, a délkelet egyes részei, valamint a rendelkezésre álló energiával és földterülettel rendelkező helyszínek egyre fontosabbá válnak. A hosszú távú áruk tárolására szolgáló szolgáltatók számára ezért nem a tervezett adatközpontok száma az egyetlen releváns tényező. Az számít, hogy kialakul-e építőipari vállalatok, acélfeldolgozók, elektromos berendezések beszállítói, csőbeszállítók és infrastrukturális szolgáltatók klasztere a közelükben.
Az adatközpontok építése a határidők betartásával és a dokumentációval kapcsolatban is magas követelményeket támaszthat. Az anyagokat a projekt követelményeinek megfelelően kell csomagolni, egyértelműen azonosítani és meghatározott sorrendben szállítani. Ez egy hosszúáru-raktárat passzív készletpufferből az építési terület logisztikájának aktív elemévé alakít. A digitális helymeghatározással, kötegkövetéssel és előre komissiózt kazettákkal rendelkező rendszerek nagyobb gazdasági előnyöket érhetnek el, mint pusztán a padlófelület növelése.
Az energiainfrastruktúra válik a csővezetékek legerősebb hajtóerejévé
A csövek és csőtermékek a speciális hosszú távú tárolás egyik legfontosabb mozgatórugói. Az amerikai piac a földgáztermelésből, az LNG-exportból, a csővezeték-projektekből, a petrolkémiai iparból, a vízügyi infrastruktúrából és az erőművek korszerűsítéséből profitál. 2025-ben körülbelül napi 6,3 milliárd köblábnyi további földgázvezeték-kapacitás épült ki. Jelentősen nagyobb kapacitásbővítéseket terveztek 2026-ra és 2027-re, amelyek jelentős része már építés alatt állt.
Az ilyen projektek nemcsak a nagy csővezetékek iránt generálnak keresletet. Kisebb átmérőjű csöveket, szelepalkatrészeket, tartószerkezeteket, karimákat, csőkonzolokat és számos speciális minőséget is igényelnek. Ez a tárolási igény megoszlik a gyártók, importőrök, szervizközpontok, projektraktárak és építési területek telephelyei között. Különösen a Mexikói-öböl partvidékén generálódnak összetett anyagáramok az LNG, a finomítók, a petrolkémiai üzemek és az exportterminálok körül.
A települési víz- és szennyvízinfrastruktúra is releváns. Az elöregedő csőhálózatok olyan cserék iránti igényt támasztanak, amelyek kevésbé függenek az egyes új építési ciklusoktól. A szövetségi és állami programok jelentős finanszírozást biztosítanak az ivóvíz- és szennyvízrendszerekhez. Ez a piac széttagoltabb, mint a nagy energiavezetékek építése, de stabilabb lehet a regionális kereskedők és raktárüzemeltetők számára. A szükséges termékek anyagban, átmérőben, bevonatban és önkormányzati specifikációkban különböznek, ami növeli a raktáron tartandó változatok számát.
Az energetikai átállás bővíti az alkalmazások körét. A szélerőművek, a napelemparkok, az akkumulátoros energiatárolás és az új távvezetékek mind acélprofilokat, oszlopokat, csöveket, gerendákat és rögzítőelemeket igényelnek. Ugyanakkor az ingadozó engedélyek, finanszírozási feltételek és hálózati csatlakozások projektkésésekhez vezetnek. A beszállítóknak ezért nem szabad egyetlen energiatechnológiára támaszkodniuk. A robusztus, hosszú anyagú koncepciók különböző termékcsoportokat is befogadhatnak, és így akkor is használhatók maradnak, ha a projektmix változik.
Az építőipar volument produkál, de a lendület nem állandó
A nem lakáscélú építkezés központi jelentőséggel bír az amerikai acélpiacon. Az ipari üzemek, hidak, közlekedési projektek, kórházak, oktatási intézmények, raktárak és erőművek nagy mennyiségű profilt, csövet és gerendát igényelnek. Az állami infrastrukturális beruházások stabilizálják a keresletet, míg a magánprojektek érzékenyebbek a finanszírozási költségekre és a gazdasági előrejelzésekre. Ez a kettősség 2025-ben is nyilvánvaló volt: az állami és stratégiai projektek viszonylag lendületesek maradtak, míg egyes magánprojektek késedelmet szenvedtek.
Az acélszerkezet-építés hosszú távon profitál az újraiparosításból, az adatközpontokból és az infrastruktúrából. Rövid távon azonban a magas anyagárak és a vámok visszafoghatják a megrendeléseket. Az acélgyártók és -forgalmazók stabil érdeklődésekről és egyes esetekben egészséges rendelésállományról számoltak be 2025-ben, de olyan projektekről is, amelyek a tervezési fázisban elakadtak. Ez ellentmondásos hatást kelt a raktárüzemeltetőknél. A várható projektek kapacitásbővítésre utalnak, de a nem egyértelmű kezdési dátumok növelik annak kockázatát, hogy az új létesítmény kezdetben kihasználatlan marad.
A kép visszafogottabb az ingatlan- és faárupiacokon. Az észak-amerikai faáruk iránti kereslet mintegy 70-80 százaléka közvetlenül vagy közvetve a lakásépítéshez és -felújításhoz kapcsolódik. A magas finanszírozási költségek és a korlátozott megfizethetőség 2025-ben és 2026-ban is megterhelte a piacot. Az előrejelzéstől függően erősebb fellendülés csak 2027-ben várható. Mindazonáltal a hosszú távú lakáshiány továbbra is jelentős alapvető tényező. A faáru-kereskedők, az építőanyag-beszállítók és az előregyártott elemek gyártói továbbra is légmentesen záródó, időjárásálló és könnyen hozzáférhető tárolási megoldásokat igényelnek a hosszú áruk számára.
A beszállítók számára ez azt jelenti, hogy az acél- és csőtárolás rövid távon gyakran vonzóbb növekedési területet jelent, mint a kizárólag építési faanyagra való összpontosítás. A faanyag azonban továbbra is nagy piac, ahol nagy az igény a cserére és a modernizációra. Különösen a régebbi, helyigényes tárolóterületek tehetők termelékenyebbé fedett konzolos állványrendszerekkel, több útvonalas technológiával és jobb készletgazdálkodással, anélkül, hogy teljesen automatizált magasraktárra lenne szükség.
A szolgáltatóközpontok válnak a legfontosabb értékesítési csatornává
A fémszolgáltató központok a hosszú áruk tárolási igényeinek természetes központjai. Nagy mennyiségeket vásárolnak gyáraktól vagy importőröktől, széles méret- és minőségválasztékot tartanak raktáron, feldolgozzák az anyagot, és az ügyfélspecifikus mennyiségeket szállítják. Üzleti modelljük a rendelkezésre állásra, a gyorsaságra, a termékválaszték mélységére és a hozzáadott értékű szolgáltatásokra épül. Ez a kombináció számos raktárhelyiséget és kisebb készletekhez való gyakori hozzáférést eredményez.
Egy szolgáltatóközpont jövedelmezősége nagymértékben függ attól, hogy adott területen és munkaerővel hány tonnát tudnak feldolgozni. Egy rosszul szervezett raktár a nehezen beszerezhető maradék hosszúságokban köti le a tőkét, növeli a daru- és targoncamozgásokat, és meghosszabbítja a rendelésfeldolgozási időt. Az anyagok helyének, tételeinek, súlyainak és maradék darabjainak digitális rögzítése pontosabb készletfelhasználást tesz lehetővé. Ez csökkentheti a leírásokat és a felesleges átrendeléseket.
Erre az új fejlesztési irányra kiváló példa egy Chicago közelében található nagy fémközpont, amely 2024 óta 20 autonóm oldalrakodóval működik. Nagyon keskeny folyosókban ezek a járművek akár 7000 fontnál is nehezebb rakományokat is mozgatnak. A rendszer körülbelül 18 000 tárolóhelyet foglal magában nagyjából 6000 különböző tétel számára. A folyosók mindössze 147 centiméter szélesek. Ez a példa jól szemlélteti a hatékonyság növelésének lehetőségét, ha az állványrendszert, a járműveket, az átadóállomásokat és a szoftvereket kezdettől fogva egységes rendszerként tervezik.
Az ilyen nagyszabású projektek azonban nem jellemzőek. Sok amerikai szolgáltatóközpont középvállalkozás, meglévő épületeket használ, és nem engedheti meg magának, hogy teljes felújítás miatt megszakítsa a működését. Számukra a moduláris megoldások gazdaságilag vonzóbbak: a konzolos állványrendszerek szakaszos bevezetése, a hagyományos targoncák cseréje többirányú járművekre, digitális raktárkezelés, meghatározott átadási zónák és az azt követő részleges automatizálás. Ezért a legnagyobb piacot valószínűleg nemcsak látványos új épületek, hanem korlátozott beruházással megvalósuló több száz modernizáció is fogja alkotni.
LTW Intralogisztikai Megoldások

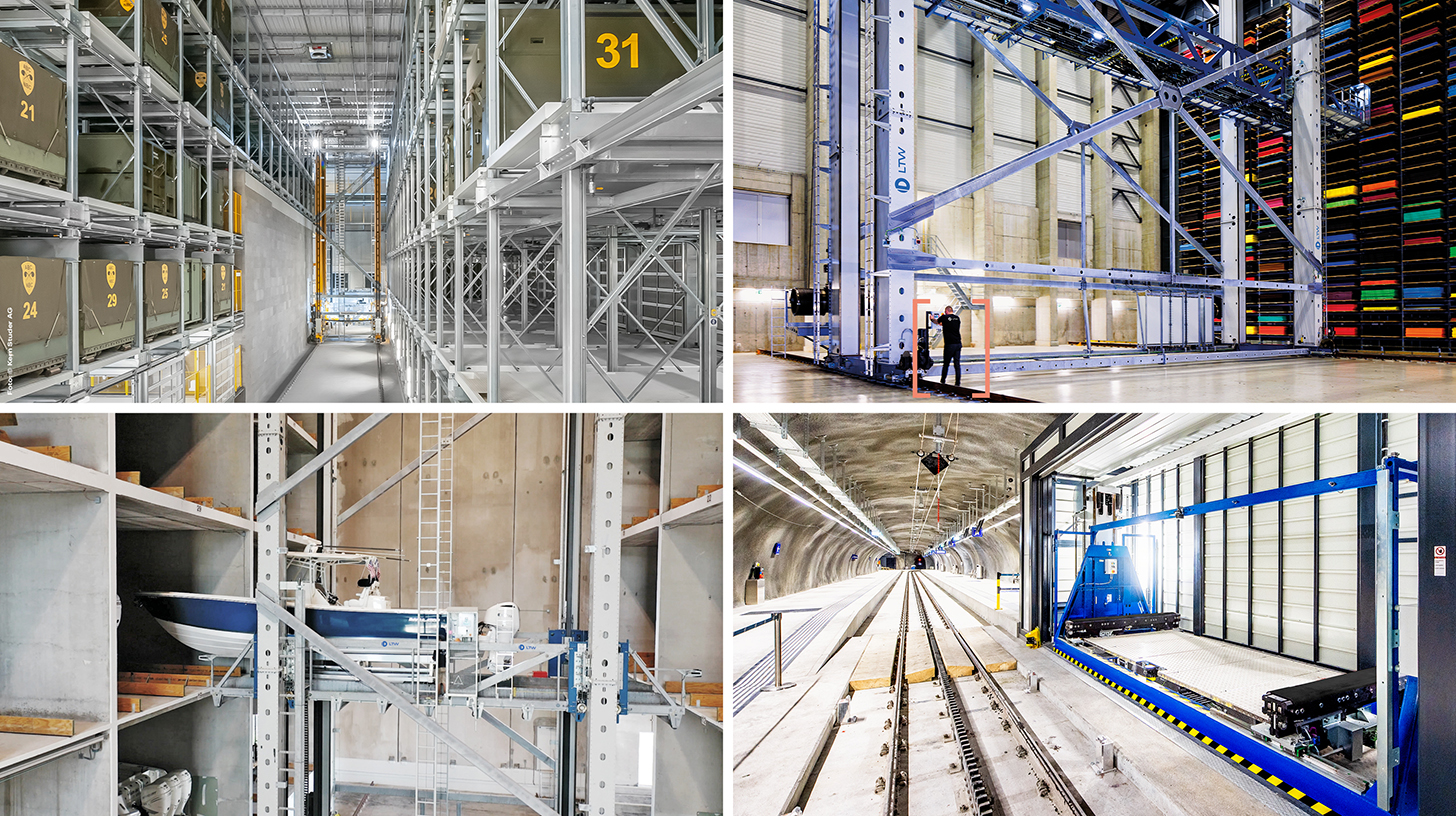
LTW Intralogistics – Az áramlás mérnökei - Kép: LTW Intralogistics GmbH
Az LTW nem egyedi komponenseket, hanem integrált, komplett megoldásokat kínál ügyfeleinek. Tanácsadás, tervezés, mechanikai és elektrotechnikai alkatrészek, vezérlési és automatizálási technológia, valamint szoftver és szerviz – minden hálózatba van kötve és precízen összehangolva.
A kulcsfontosságú alkatrészek házon belüli gyártása különösen előnyös. Ez lehetővé teszi a minőség, az ellátási láncok és az interfészek optimális ellenőrzését.
Az LTW a megbízhatóságot, az átláthatóságot és az együttműködő partnerséget jelenti. A lojalitás és az őszinteség szilárdan gyökerezik a vállalat filozófiájában – egy kézfogásnak itt még mindig van jelentősége.
Ehhez kapcsolódóan:
Regionális különbségek a hosszú távú árutárolás iránti igényben
A Dél és a Középnyugat vezeti a helyszínversenyt
A kereslet regionálisan egyenetlenül oszlik meg. Texas és a Mexikói-öböl partvidéke az energia, a petrolkémia, az LNG, a kikötői logisztika, az építőipar és a gyorsan növekvő népesség területén működik. Houston különösen fontos a csővezeték-termékek és az energiaszolgáltatások szempontjából. A Dallas-Fort Worth régió nagy logisztikai piacot, ipari fejlesztéseket és jó közlekedési kapcsolatokat kínál. San Antonio és az észak-déli irányú folyosók mentén fekvő más helyszínek profitálnak Mexikóval való összekapcsoltságukból.
A Középnyugat továbbra is számos fémértéklánc ipari központja. Illinois, Indiana, Ohio, Michigan, Wisconsin és Pennsylvania acélgyártással, fémfeldolgozással, gépészettel, autógyártással, valamint sűrű vasúti és közúti hálózatokkal büszkélkedhet. A régebbi raktári berendezések cseréjének szükségessége különösen jelentős ott. Sok telephely erős ügyfélkapcsolatokkal és tapasztalt alkalmazottakkal rendelkezik, de olyan épületekben működik, amelyek elrendezését nem automatizált vagy nagy sűrűségű hosszúáru-logisztikára tervezték.
Délkeleten a keresletet az autógyárak, az akkumulátorprojektek, a légi közlekedés, a kikötők és a népességnövekedés hajtja. Georgia, Tennessee, Alabama, Észak-Karolina és Dél-Karolina egyre nagyobb jelentőséggel bírnak gyártási helyszínként. A régió előnye a viszonylag rendelkezésre álló földterület és a befektetésbarát helyszínek. A hátránya a kevésbé sűrű beszállítói bázis lehet a magasan specializált karbantartás és rendszerintegráció terén, ami azt jelenti, hogy a szolgáltatási koncepciókat már korán tisztázni kell.
Arizona, Nevada és más délnyugati piacok profitálnak a félvezető- és elektronikai beruházásokból, de különös kihívásokkal néznek szembe a víz, az energia, a fűtés és a hosszú szállítási távolságok tekintetében. A nyugati parton a kikötők és a nagy fogyasztói piacok továbbra is fontosak, de a telekköltségek, az engedélyek és az építési költségek akadályozzák az új raktárprojekteket. Ott a különösen helytakarékos rendszerek jelentős értéket teremthetnek, feltéve, hogy a többlettőke-igényt a magas telekárak indokolják.
A magas üresedési arány nem oldja meg a hosszú áruk problémáját
Az amerikai ipari ingatlanpiac 2025-ben megnövekedett üresedési rátát mutatott. A felméréstől függően az országos arány az év végén körülbelül 7,1 és 7,6 százalék között volt. A nagy logisztikai létesítményeket súlyosabban érintette a helyzet; a big box ingatlanok aránya megközelítette a tíz százalékot. Ugyanakkor a kisebb ipari területek továbbra is jelentősen ritkábbak voltak, körülbelül öt százalékos aránnyal. A számok a szegmens egyes részein bérlői piacra utalnak, de nem minden alkalmas helyszínen túlkínálatra.
A jelenlegi piaci helyzet lehetőségeket kínál a hosszú áruk felhasználói számára. A bérbeadók hajlamosabbak tárgyalni felújításokról, meghosszabbított bérleti díjmentes időszakokról vagy beruházási támogatásokról. A vállalatok választhatnak újabb épületeket, amelyek jobb padlóburkolattal, ajtókkal, világítással és tűzvédelmi rendszerekkel rendelkeznek. Azonban gondosan meg kell vizsgálni a teherbírást, az oszlopráccsal, a belmagasságot, a külső területeket és a közlekedési útvonalakat. Egy alacsony bérleti díjú raktár drága lehet, ha jelentős megerősítésekre vagy nem produktív elrendezési kompromisszumokra van szükség.
Az úgynevezett „minőségre való menekülés” trendje különösen releváns. A modern épületek bérlőket vonzanak, míg a régebbi ingatlanok üresen állnak. A standard logisztika esetében a minőség általában magas belmagasságot, számos rakodóállást és jó autópálya-hozzáférést jelent. Hosszú áruk esetében további kritériumok is szerepet játszanak: oldalsó be- és kirakodás, megfelelő mélység, biztonságos darupályák, bőséges manőverezőterületek és az állványzatok biztonságos rögzítésének lehetősége. Azok az ingatlanfejlesztők, akik ezeket a követelményeket figyelembe veszik, megkülönböztethetik magukat a cserélhető, standard raktáraktól.
Az új építési tevékenység visszaesése középtávon valószínűleg újabb hiányokhoz vezet. A befejezések száma jelentősen visszaesett 2025-ben, és sok fejlesztő visszafogta spekulatív projektjeit. Ugyanakkor a kereslet az év második felében ismét fellendült. Ha a termelés és az infrastrukturális beruházások folytatódnak, a felhasználók jelenleg kedvező tárgyalási pozíciója bizonyos piacokon gyorsan eltűnhet. Ezért a hosszú távú projektek esetében nemcsak a jelenlegi bérleti díjak, hanem a megfelelő telephelyek stratégiai biztosítása is kulcsfontosságú.
A munkaerőhiány gazdaságilag életképessé teszi az automatizálást
A munkaerőhiány továbbra is az egyik legerősebb mozgatórugó a raktárautomatizálás terén. Egy nagyszabású iparági felmérésben a termelési és ellátási láncban dolgozó szakemberek és vezetők 83 százaléka nevezte meg kihívásként a képzett munkaerő hiányát. Több mint a fele növelte beruházásait az ellátási lánc technológiájába és innovációjába. Jelentős részük több mint egymillió amerikai dolláros kiadásokat tervezett, míg közel egyötödük tízmillió amerikai dollár feletti beruházásokra számított.
Különösen nagy az automatizálásra irányuló nyomás a hosszú áruk kezelésekor, mivel a munka igényes és biztonságkritikus. A sofőröknek pontosan kell mozgatniuk a hosszú rakományokat, pontosan fel kell mérniük a távolságokat, és el kell kerülniük az ütközéseket az állványokkal, épületekkel vagy más járművekkel. Tapasztalt daru- és targoncakezelők nem minden helyszínen állnak rendelkezésre. Az automatizált járművek átvehetik az ismétlődő tárolási és visszakeresési folyamatokat, míg az alkalmazottak a minőségellenőrzést, a kivételeket és az ügyfelekkel kapcsolatos feladatokat kezelik.
Az automatizálás azonban nem öncél. Különösen kifizetődő kellően magas és kiszámítható áteresztőképesség, ismétlődő rakodóterek, szabványosított átadási pontok és megbízható törzsadatok esetén. Egy olyan vállalat, amely rendkívül szabálytalan rakományokkal, erősen ingadozó méretekkel és számos nem tervezett, sürgős megrendeléssel rendelkezik, rugalmas manuális technikákkal termelékenyebb lehet. Gyakran a hibrid modell a legjobb megközelítés: automatizált szállítás a meghatározott zónák között, összetett megrendelések manuális feldolgozása és a teljes folyamat digitális vezérlése.
A szoftver minősége válik a szűk keresztmetszettel. Egy automatizált jármű csak akkor tudja a megfelelő tételt kikeresni, ha a tárolási hely, a méretek, a súly, a tételszám és a kiadási állapot helyesen van rögzítve. A helytelen törzsadatok nemcsak a keresési időket növelik, hanem biztonsági kockázatokat is teremthetnek. Ezért az érzékelőkbe, a címkézésbe, a raktárkezelő rendszerekbe és az ERP rendszerhez való interfészekbe történő beruházások ugyanolyan fontosak, mint maguk az állványok és a járművek.
A biztonság a költségtényezőből befektetési érvvé válik
Az amerikai munkahelyi biztonsági előírások előírják, hogy a tárolt anyagokat rögzíteni kell megcsúszás, leesés, szétterülés vagy összeomlás ellen. A csöveket, rudakat, szerkezeti acélt és más hengeres vagy hosszú árukat megfelelő állványokra kell helyezni, vagy egymásra kell rakni és blokkolni kell, hogy ne borulhassanak fel vagy gurulhassanak szét. A közlekedési útvonalaknak és a menekülési útvonalaknak szabadon kell maradniuk, a teherbírást nem szabad túllépni, és a tárolóterületeket rendszeresen ellenőrizni kell.
A kezelők számára a biztonság nem csupán a szabályozásoknak való megfelelés kérdése. Az ütközések, a leeső rakományok és a sérült állványok sérülést okozhatnak az alkalmazottaknak, anyagokat tönkretehetnek és megzavarhatják a működést. Hosszú rakományok esetén a potenciális veszélyzóna nagyobb, mint egy kompakt raklap esetében. Ezért a közlekedési útvonalakat, a komissiózási zónákat, a személyzeti területeket és az átadóállomásokat egyértelműen el kell különíteni.
Egy professzionális rendszer magában foglalja a terhelési előírásokat, az ütésvédelmet, a rendszeres ellenőrzéseket, a dokumentált javításokat és a képzett személyzetet. A polcrendszer módosításait nem szabad improvizálni, mivel a további fúrások, az áthelyezett karok vagy a nem tesztelt alkatrészek megváltoztathatják a teherbírást. A tűzvédelmet és a sprinklerrendszerek távolságát is figyelembe kell venni. Különösen a sűrűn tárolt áruk esetében a későbbi módosítások költségesek lehetnek, ha a tűzvédelmi tervezést nem építették be a kezdetektől fogva.
A biztonság egyidejűleg javítja a hatékonyságot. A kevesebb kár csökkenti a biztosítási és javítási költségeket, az átláthatóbb útvonalak minimalizálják a fennakadásokat, az ergonomikusabb folyamatok pedig megkönnyítik a toborzást. A vállalatoknak ezért nem csak a megtakarított négyzetméterekben vagy munkaórákban kell számolniuk az előnyöket. A megelőzött balesetek, a csökkent anyagveszteség és a megnövekedett üzemi rendelkezésre állás a befektetés megtérülésének valódi összetevői.
A befektetés megtérülése a teljes anyagáramlás mentén jelentkezik
Egy hosszúáru-raktár gazdasági hatékonyságát nem lehet kizárólag a tárolóhelyenkénti áron mérni. Ami számít, az a teljes költség változása tonnánkénti, rendelésenkénti vagy leszállított tételenként. Ez magában foglalja a helyigényeket, a személyzeti költségeket, az energiaköltségeket, a karbantartást, a finanszírozást, a biztosítást, az anyagi károkat, a keresési időket, a készleteltéréseket és a termeléskiesést. Egy drágább rendszer költséghatékonyabb lehet, ha növeli az áteresztőképességet, és egyidejűleg számos rejtett költséget is csökkent.
A legnagyobb előny gyakran a helykihasználásban rejlik. A széles targoncafolyosók keskenyfolyosós vagy többutas technológiára való cseréje lehetővé teszi, hogy több anyagot tároljunk ugyanazon a területen. Alternatív megoldásként a tervezett raktárbővítés elkerülhető vagy elhalasztható. Ez a hatás különösen értékes azokban a régiókban, ahol magasak a telek- és építési költségek. A megfizethetőbb vidéki piacokon azonban az egyszerű, robusztus kültéri tárolás gazdaságosabb maradhat.
A második tényező a termelékenység. A rövidebb utazási távolságok, a közvetlen hozzáférés és a rendszervezérelt megrendelések csökkentik az egy mozgásra jutó időt. Amikor egy vállalat ugyanannyi alkalmazottal több megrendelést dolgoz fel, az tartós előnyöket generál. Az átlagos áteresztőképesség nem lehet az egyetlen figyelembe vett tényező. Sok ügyfél a beszállítókat a sürgős, rövid határidejű megrendelések megbízható teljesítésére való képességük alapján értékeli. Egy olyan raktár, amely jobban kezeli a csúcsidőszakokat, biztosíthatja a bevételt és lehetővé teheti a magasabb szolgáltatási minőséget.
A harmadik mozgatórugó a lekötött tőke. Az átlátható készletszintek csökkentik a biztonsági ráhagyásokat, a duplikált rendeléseket és az eladhatatlan maradványmennyiségeket. Különösen a kiváló minőségű ötvözetek vagy a nagy csőméretek esetében már néhány elkerült készlethiány is jelentős összegeket szabadíthat fel. A digitális készletgazdálkodás növeli a fennmaradó darabok értékesítésének vagy új rendelésekbe való beépítésének lehetőségét is.
Egy megalapozott beruházási számításnak több forgatókönyvet kell tartalmaznia. Az alapforgatókönyv reális volumeneket, mérsékelt béremeléseket és normál kapacitáskihasználást feltételez. A stresszforgatókönyv a projektek késedelmét, a gyengébb értékesítést és a magasabb finanszírozási költségeket veszi figyelembe. A növekedési forgatókönyv azt vizsgálja, hogy a rendszer képes-e további volumeneket kezelni további módosítások nélkül. A felfutás különösen fontos: Egy automatizált raktár ritkán éri el teljes potenciálját az üzembe helyezés első napján. A betanítás, az adattisztítás és a folyamatok stabilizálása időt vesz igénybe.
Nem minden rendszer igényel teljes automatizálást
A megfelelő rendszerválasztás az üzleti modelltől függ. A padlón történő tárolás és az egyszerű kültéri tárolóterületek alacsony tőkeigényűek és rugalmasak, de sok helyet foglalnak el, és megnehezítik a közvetlen hozzáférést. A hagyományos konzolos állványok javítják a szervezettséget és a biztonságot, de továbbra is targoncáktól és kezelőktől függenek. A többirányú targoncák keskenyebb folyosókat tesznek lehetővé anélkül, hogy teljes rendszerautomatizálást igényelnének. Ez a kombináció ésszerű kiindulópont sok középvállalkozás számára.
A daruval működtetett rendszerek jól kihasználják a csarnok magasságát, és biztonságosan képesek nehéz terheket mozgatni. Különösen alkalmasak akkor, ha az anyagot már a fűrész- vagy feldolgozóberendezésekre szállítják. A kazettás tárolórendszerek elkülönítik az egyes anyagtípusokat, és lehetővé teszik a nagy választéksűrűséget. A teljesen automatizált magasraktárak maximális sűrűséget, nyomon követhetőséget és reprodukálható folyamatokat kínálnak, de szabványosított teherhordókat és magas szintű műszaki rendelkezésre állást igényelnek.
A kültéri tárolás továbbra is fontos. A tűzihorganyzott állványzat, a fedett területek és a robusztus járművek költséghatékony megoldást jelenthetnek az időjárásálló termékek esetében. Figyelembe kell venni azonban a korróziót, a vízelvezetést, a havat, a szelet, a világítást és a talajminőséget. A déli államokban a hőség és a heves esőzések jelentősebb tényezők; északon a fagy, a hó és az útsó a fő szempont.
A legjobb megoldás gyakran a zónázás. A gyorsan forgó cikkeket a feldolgozás és a szállítás közelében helyezik el, míg a ritkábban szükséges méreteket sűrűbb vagy távolabbi területeken. A kiváló minőségű és kényes anyagokat biztonságosan beltérben tárolják, míg a robusztus termékeket kültéren. Az automatizálás az ismételhető mozgásokra összpontosít, míg a speciális rakományokat rugalmasan kezelik. Ez lehetővé teszi az előnyök jelentős részének elérését anélkül, hogy a teljes műveletet egyetlen műszaki koncepciónak kellene alávetni.
A beszállítóknak többet kell eladniuk, mint pusztán polcokat
Az amerikai piac lehetőségeket kínál az állványrendszerek, automatizált tárolórendszerek, oldalrakodós és többirányú targoncák, daruk, szoftverek és biztonsági berendezések gyártói számára. A versenyt azonban nem kizárólag a termékjellemzők határozzák meg. Az ügyfelek tervezést, engedélyezési támogatást, összeszerelést, üzembe helyezést, képzést, karbantartást és gyors alkatrészellátást várnak el. Az automatizált rendszerek esetében a járművek, a vezérlők és a vállalati szoftverek integrálásának képessége is kulcsfontosságú.
Az európai beszállítók számára a növekvő kereslet vonzó lehet, de a piacra lépés kihívást jelent. Figyelembe kell venni az amerikai szabványokat, a helyi építési szabályzatokat, a földrengésbiztonsági követelményeket, a tűzbiztonsági kérdéseket, a felelősségi kérdéseket, valamint a szakszervezeti vagy regionális telepítési előírásokat. Egy műszakilag kiváló rendszer elveszíti hitelességét, ha a szervizszemélyzet és az alkatrészek csak hosszú várakozási idő után állnak rendelkezésre.
A helyi partnerségek ezért gyakran ésszerűbbek, mint a pusztán exportorientált megközelítés. A rendszerintegrátorok, az állványgyártók, az anyagmozgató berendezések kereskedői és az építőipari vállalatok ügyfélkapcsolattal és regionális tapasztalattal rendelkeznek. A külföldi beszállító speciális technológiával, szoftverrel vagy mérnöki munkával járulhat hozzá. Hosszú távon a helyi összeszerelés vagy gyártás lerövidítheti a szállítási időket és csökkentheti a kereskedelempolitikai kockázatokat.
A szabványosított, mégis modulárisan adaptálható megoldások különösen ígéretesek. Az amerikai ügyfelek gyakran a világos teljesítmény- és áropciókat részesítik előnyben a hosszadalmas, egyedi tervek helyett. Ugyanakkor a terhelések, hosszúságok és folyamatok annyira eltérőek, hogy egy teljesen merev termék nem elegendő. A sikeres szolgáltatók az ismétlődő modulokat robusztus projekttervezéssel és a teherbírásra, a teljesítményre és a bővíthetőségre vonatkozó átlátható feltételezésekkel ötvözik.
A vámok ösztönzik és akadályozzák is a raktári beruházásokat
Az amerikai kereskedelempolitika mindkét irányban működik. Az acélra és alumíniumra kivetett magasabb vámok erősítik a hazai termelőket és megváltoztatják az ellátási láncokat. A megnövekedett helyi termelés és a nagyobb biztonsági készletek növelhetik a tárolókapacitás iránti igényt. Ugyanakkor az állványzatok, raktárak, járművek és egyéb, magukban nagy arányban fémet tartalmazó tőkejavak költségei emelkednek. Az építési projektek is elhalaszthatók, ha a költségvetést a drágább anyagok megszorítják.
Ez az ellentmondásos hatás magyarázza, hogy a megnövekedett érdeklődések miért nem mindig jelentenek azonnal megrendeléseket. A vállalatok hosszú távú igényt látnak, de tisztább árképzésre, finanszírozási feltételekre és projekt ütemtervére várnak. A beszállítóknak ezért szakaszos megközelítésekkel kell dolgozniuk. Az első fázis javíthatja a biztonságot és a szervezettséget, a második növelheti a helykihasználást, a harmadik pedig bevezetheti az automatizálást. Ez csökkenti az egyetlen, nagyszabású döntés kockázatát.
Az árfolyamok és az ellátási lánc kockázatai szintén relevánsak. Az importált technológia drágábbá válhat kedvezőtlen árfolyamok mellett, míg a helyben gyártott alkatrészek kevésbé specializálódhatnak műszaki szempontból. Egy átgondolt beszerzési stratégia ezért elválasztja a kritikus alapvető technológiát a cserélhető alkatrészektől. A vezérlőrendszerek, érzékelők vagy speciális járművek nemzetközi forrásból szerezhetők be, míg az acélszerkezet, az összeszerelés és a szabványos alkatrészek helyben készülnek.
A politikai bizonytalanság nem fog eltűnni. A beruházásoknak ezért gazdaságilag életképesnek kell maradniuk akkor is, ha az egyes finanszírozási programok megváltoznak, vagy bizonyos projektek késedelmet szenvednek. Azok a rendszerek, amelyek több anyagtípust és ügyfélszegmenst is ki tudnak szolgálni, rugalmasabbak, mint a magasan specializált üzemek, amelyek kihasználtsága egyetlen piactól függ.
A piac szelektíven növekszik, nem pedig robbanásszerűen
2030-ig számos jel utal a hosszú áruk tárolására irányuló strukturális kereslet növekedésére, de nem folyamatos fellendülésre. Az alapforgatókönyv szerint az adatközpontok, az energiahálózatok, az energiainfrastruktúra, az önkormányzatok megújítása és a kiválasztott termelési beruházások továbbra is a legfontosabb mozgatórugók lesznek. A modern tárolási technológia iránti kereslet gyorsabban növekszik, mint az összes hosszú áru fizikai mennyisége, mivel a munkaerőhiány, a biztonsági követelmények és a helyigény további modernizációt vált ki.
A növekedési forgatókönyv szerint az újraiparosítás, a lakásépítés és a hálózatmodernizáció 2027-től kezdődően felgyorsul. Ekkor a nagyobb anyagmennyiségek egybeesnek az ipari ingatlanok korábban csökkent új építési tevékenységével. A megfelelő telephelyek és a képzett személyzet szűkösebbé válik, ami vonzóbbá teszi az automatizált és rendkívül kompakt rendszereket. Különösen Texasban, a délkeleti államokban és az ipari középnyugaton több keresleti hullám is jelentkezhet egyszerre.
A kockázati forgatókönyv szerint a kamatlábak továbbra is magasak, a magánépítési projektek továbbra is elhalasztásra kerülnek, és a lakáskereslet csak lassan tér magához. Az energiaárak és a kereskedelempolitika tovább terhelheti a beruházásokat. Ebben az esetben a nagyméretű, teljesen automatizált új építések ritkábban válnának elterjedtté, miközben a költséghatékony modernizációk, a használt technológia és a moduláris bővítések fontosságra tehetnének szert. A kereslet nem tűnne el, hanem a kapacitásbővítésről a termelékenységi és biztonsági projektekre helyeződne át.
A befektetők és a beszállítók számára ezért a célzott ügyfélválasztás minősége fontosabb, mint egy általános piaci előrejelzés. A vonzó ügyfelek magas készletértékekkel, sokféle termékváltozattal, rendszeres hosszú árukezeléssel, drága telephelyekkel vagy akut személyzethiánnyal küzdenek. Kevésbé vonzóak azok a vállalatok, amelyek nagyon alacsony fluktuációval, olcsó kültéri területtel és erősen ingadozó egyedi projektekkel rendelkeznek. A legjobb piaci lehetőség ott rejlik, ahol több gazdasági probléma egyszerre oldódik meg.
A raktárterületet ipari infrastruktúrává alakítják át
Az amerikai hosszúáru-tárolás iránti igény valós, de kevésbé látványos új iparágként, inkább a meglévő ágazatokon belüli modernizációs hullámként nyilvánul meg. Az acélszolgáltató központoknak, csőkereskedőknek, fémmegmunkálóknak, fűrészáru- és építőanyag-kereskedőknek, valamint az ipari beszállítóknak hozzá kell igazítaniuk tárolási megoldásaikat egy olyan világhoz, ahol a gyors rendelkezésre állás, a szakképzett munkaerő hiánya, a fokozott biztonsági követelmények és a digitális átláthatóság egyre fontosabbá válik.
A legnagyobb kereslet várhatóan nem kizárólag a megnövekedett anyagmennyiségből fog fakadni. Az is felmerül, hogy azonos vagy mérsékelten növekvő mennyiséget kisebb alapterületen, kevesebb kézi mozgással és nagyobb szállítási megbízhatósággal kell kezelni. Ez a gazdasági értéket az egyes polcrendszerekről az épületeket, raktártechnológiát, járműveket, szoftvereket és folyamatokat magában foglaló integrált megoldások felé tolja el.
Az üzemeltetők számára a stratégiai kihívás az, hogy elkerüljék a legdrágább technológiába való túl korai befektetést, de azt is, hogy túl sokáig ragaszkodjanak a helyigényes és kockázatos folyamatokhoz. A modularitás, a skálázhatóság és a megbízható adatok fontosabbak, mint a papíron elérhető maximális automatizálás. A beszállítók számára a kulcs a helyi szolgáltatási képességben, az iparágspecifikus mérnöki munkában és a teljes anyagáramlást lefedő beruházási elemzésben rejlik.
A hosszúáru-raktárak így az amerikai iparpolitika észrevétlen, de kritikus részévé válnak. A gyárak, adatközpontok, csővezetékek és villamosenergia-hálózatok csak olyan gyorsan építhetők és üzemeltethetők, amilyen gyorsan az anyagellátási láncaik működnek. Akik a raktárakat csupán tárolóhelynek tekintik, alábecsülik azok befolyását. Akik termelő infrastruktúraként tervezik őket, hatékonyabban tudják kihasználni a teret, a tőkét és a munkaerőt – és ebben rejlik az USA valódi piaci potenciálja.
Tanácsadás - Tervezés - Megvalósítás

Konrad Wolfenstein
Örömmel lennék az Ön személyes tanácsadója.
Elérhetsz a wolfenstein∂xpert.digital címen , vagy
Hívjon a +49 7348 4088 965 .
Az Ön intralogisztikai szakértői

Magasraktárak és automatizált tárolórendszerek teljes körű megoldásainak tanácsadása, tervezése és megvalósítása - Kép: Xpert.Digital
További információ itt: