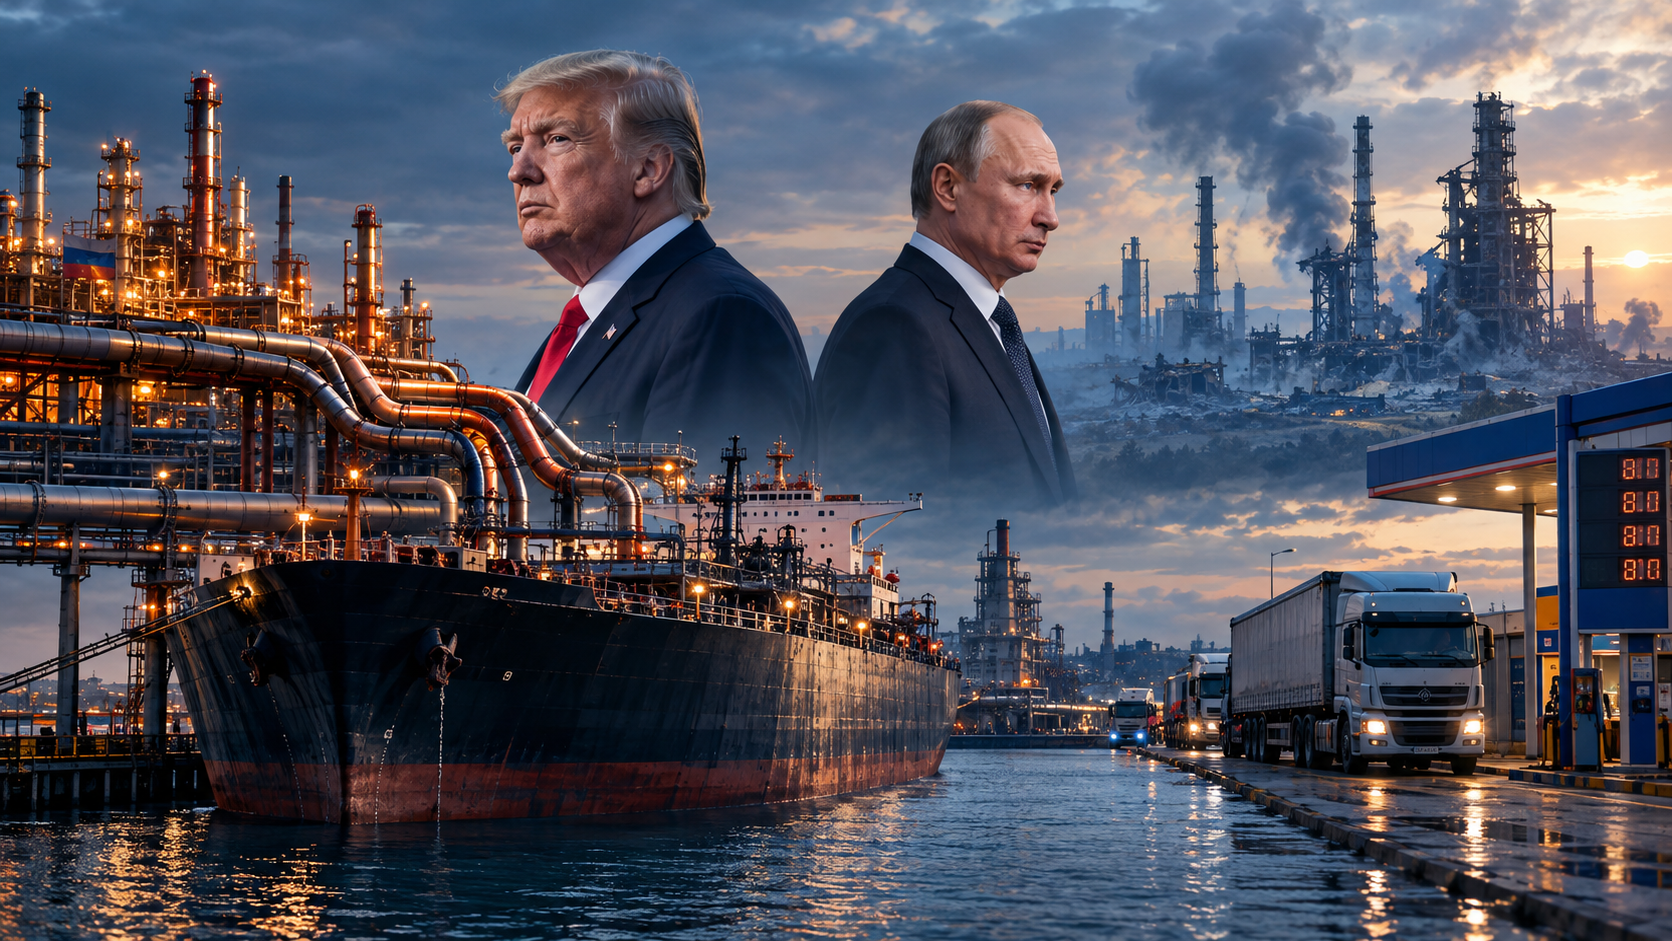
Dízel kontra elvek: Trump csökkenti az árat a kútnál – és megemeli a Nyugat számláját – Kreatív kép a témáról, mesterséges intelligenciával: Xpert.Digital
Dízelválság az USA-ban: Trump kockázatos tétje az orosz energiára
Orosz dízel: Kétélű fegyver az amerikai gazdaság számára
Trump dízeldöntésének rejtett költségei: Pillantás a geopolitikai következményekre
Az Egyesült Államok döntése, hogy orosz dízelt importál, jelentős fordulópontot jelent az amerikai energiapolitikában. Donald Trump elnök a súlyos dízelhiányra és a benzinkutaknál tapasztalható történelmi magas árakra reagál. Első pillantásra ez a lépés pragmatikus megoldásnak tűnhet a fogyasztókra és a vállalkozásokra nehezedő nyomás enyhítésére. A stratégia politikai dimenziója azonban korántsem problémamentes. Az orosz dízelolaj előtti piacnyitás nemcsak gazdasági megfontolásokat vet fel, hanem kérdéseket is felvet a nyugati szankciók hatékonyságával kapcsolatban Oroszországgal és Ukrajna katonai stratégiájával kapcsolatban.
A komplex helyzet jól mutatja, hogy az energiaárak, a geopolitikai stabilitás és a gazdasági függőségek mennyire szorosan összefonódnak. Míg az amerikai fogyasztók és vállalkozások számára nyújtott rövid távú megkönnyebbülés vonzónak tűnhet, az Oroszország elleni amerikai szankciók hosszú távú hitelessége veszélybe kerülhet. Minden egyes tankhajóval, amely orosz olajat hoz az amerikai partokra, a szankciók által elérni kívánt nyugati egység elveszítheti hitelességét. Ez az elemzés az amerikai dízelmegállapodás gazdasági és politikai következményeit, valamint az Ukrajnára és a nyugati szankciópolitikára jelentett kockázatokat vizsgálja.
Egy olyan üzlet, ami messze túlmutat a kútoszlopnál felszámított áron
Az amerikai piac orosz dízelolaj előtti bejelentett megnyitása első pillantásra pragmatikus válasznak tűnik egy akut kínálati sokkra. Az Egyesült Államok történelmileg magas dízeláraktól, csökkenő készletektől és globális finomítói válságtól szenved. Donald Trump elnök ezért megpróbálja növelni a piac kínálatát. Oroszország kezdetben várhatóan több mint 300 000 tonna dízelt fog biztosítani, majd novemberben további 500 000 tonnát, és röviddel ezután további egymillió tonnát. Akár hárommillió tonnával is bővülhet a mennyiség, amennyiben az orosz finomítók állapota ezt lehetővé teszi. Az Egyesült Államok Pénzügyminisztériuma erre a célra ideiglenes mentességet hozott létre a szankciók alól, amely 2027. április 7-ig engedélyezi az ilyen tranzakciókat.
Gazdaságilag a lépés érthető, politikailag viszont rendkívül kockázatos. A döntés három olyan konfliktusterületet köt össze, amelyeket nem lehet tisztán szétválasztani: az Egyesült Államok magas energiaárai elleni küzdelmet, az Oroszország elleni nyugati szankciók hatékonyságát, valamint Ukrajna katonai stratégiáját az orosz energiainfrastruktúra ellen. Amit Washington rövid távú árcsökkentésként ad el, az Moszkvában gazdasági és diplomáciai sikernek tekinthető. Kijev számára azonban az a benyomás, hogy az orosz finomítók elleni sikeres támadások nem a Kremlre nehezedő fokozott nyomáshoz, hanem inkább amerikai nyomáshoz vezetnek Ukrajnára.
Nem csak arról van szó, hogy vajon néhány orosz dízelt szállító tartályhajó befut-e amerikai kikötőkbe. A kulcsfontosságú kérdés az, hogy milyen jelzést küld a legnagyobb nyugati gazdaság a termelőknek, kereskedőknek, pénzügyi intézményeknek és szövetségeseknek. A szankciók nem kizárólag a tilalmak révén működnek. A kiszámíthatóság, a politikai egység és az a meggyőződés révén is működnek, hogy az Oroszországnak tett engedmények ellenőrizhető engedményekhez kötöttek. Ezt a kapcsolatot gyengíti az ideiglenes újranyitás.
Amerika dízelválsága valójában finomítói válság
A magas amerikai dízelárak nem egyetlen okra vezethetők vissza. 2026 szeptemberében az átlagos kiskereskedelmi ár gallononként körülbelül 6,29 dollár volt. Egy évvel korábban ez az érték körülbelül 3,68-3,74 dollár volt. Ez az emelkedés tehát nemcsak a fuvarozó cégek és a gazdálkodók, hanem a magánháztartások és a kisvállalkozások számára is egyértelműen észrevehető. Ugyanakkor az amerikai keleti parton a szeptemberi desztillátumkészletek körülbelül 32 százalékkal a 2021 és 2025 közötti évek szezonális átlaga alatt voltak. Ez a régió különösen sebezhető, mivel lényegesen több dízelt és fűtőolajat fogyaszt, mint amennyit a saját finomítói képesek előállítani.
A szűk keresztmetszet kevésbé magában a nyersolajban, mint inkább a feldolgozásában rejlik. Az Egyesült Államok nagy mennyiségű nyersolajat termel, és összességében jelentős nettó kőolaj- és kőolajtermék-exportőr. A nyersolajat azonban nem lehet közvetlenül teherautókban, kombájnokban vagy fűtési rendszerekben felhasználni. Finomítókban kell feldolgozni, amelyek műszaki konfigurációja határozza meg, hogy mennyi benzint, dízelt, kerozint és egyéb terméket lehet kinyerni egy hordó nyersolajból. Ha a megfelelő finomítói kapacitás meghibásodik, vagy már a gyakorlati határ közelében működik, a további nyersolaj csak korlátozott segítséget nyújt.
Pontosan ezért emelkedtek meredeken az úgynevezett crack spreadek. Egyszerűen fogalmazva, a felhasznált nyersolaj ára és az abból származó termékek nagykereskedelmi ára közötti különbséget írják le. A magas spreadek azt jelzik, hogy nemcsak maga a nyersanyag, hanem a feldolgozókapacitás is hiánycikknek számít. Szeptemberben az amerikai-öböl partvidékén és Északnyugat-Európában a dízel crack spreadjei átmenetileg meghaladták a hordónkénti 100 dollárt. Ez egy kivételes szint, és megmagyarázza, hogy a dízel ára miért emelkedhet jelentősen jobban, mint a nyersolaj ára.
Az orosz dízel ezért vonzó Trump számára, mivel pontosan a szűkös végterméket biztosítja. A stratégiai nyersolajkészletek felszabadítása kevésbé hatékony, ha a finomítók nem tudnak elegendő további mennyiséget feldolgozni. Az importált dízel megkerüli ezt a szűk keresztmetszetet. Szállítás, tesztelés és elosztás után viszonylag gyorsan eljuthat a piacra. Ez rövid távon hatékonyabbá teszi a megközelítést, mint sok hagyományos energiapolitikai intézkedés, de semmit sem tesz a hiány strukturális okainak kezeléséért.
A globális piac elvesztette tartalékait
Az amerikai helyzet egy sokkal nagyobb kínálati sokk része. 2019 óta a folyékony üzemanyagok iránti globális kereslet meredekebben nőtt, mint a finomítói kapacitás. Ugyanakkor a kapacitásbővítés nagyon egyenetlen volt a régiók között. Kína és a Közel-Kelet modern, nagyméretű finomítókat épített, míg Európa és Észak-Amerika régebbi üzemeket zárt le. Az előző évek alacsony haszonkulcsai, a magas szabályozási költségek, az elavuló technológia és az üzemanyag-kereslet hosszú távú csökkenésének várható hatása miatt az új nyugati finomítókba történő befektetések nem voltak vonzóak.
Ez a fejlemény normál piaci körülmények között kezelhető volt. Azonban feltételezte, hogy a nemzetközi kereskedelmi folyamatok zökkenőmentesen működnek, a létesítmények megbízhatóan működnek, és a regionális hiányokat importtal ellensúlyozni lehet. 2026-ban több zavar is egybeesett. A közel-keleti konfliktus befolyásolta a finomítók termelését és a Hormuzi-szoroson keresztüli szállítást. A húszi támadások növelték a kockázatokat és a költségeket a Vörös-tengeren. Kína ideiglenesen csökkentette a finomított termékek exportját. Oroszország korlátozta exportját a hazai piac ellátása érdekében. Ugyanakkor az ukrán drónok egyre inkább az orosz finomítókat és kikötőket vették célba.
A csúcsponton ez azt eredményezte, hogy a becslések szerint napi hat-nyolc millió hordó finomítói kapacitás hiányzott a globális üzemanyagpiacról. Ez a globális kapacitás akár tíz százalékának is felel meg. Döntő fontosságú, hogy nemcsak az abszolút mennyiségről van szó, hanem a kiesések egyidejűségéről is. A közel-keleti hiányt általában ellensúlyozhatják az Oroszországból, Ázsiából vagy az Egyesült Államokból érkező megnövekedett szállítások. Ha azonban több régióban is egyidejűleg csökken a termelés, és az amerikai finomítók már nagy kapacitással működnek, ezek a szokásos pufferek eltűnnek.
Még a készletek is csak korlátozott segítséget nyújtanak. Míg világszerte nagy mennyiségű nyersolaj és kőolajtermék található tartályokban, hajókban és csővezetékekben, nem minden termék található a megfelelő helyen, nem felel meg az előírt minőségi előírásoknak, és nem szállítható időben. Egy ázsiai fűtőolaj-tartalék nem oldja meg az amerikai keleti parton a rövid távú dízelhiányt, ha hiányoznak a hajók, a biztosítás, a kikötői hozzáférés vagy a megfelelő keverőkomponensek. A globális energiapiac ezért elméletileg több tartalékkal rendelkezik, mint amennyi egy adott válság esetén valójában rendelkezésre áll.
Oroszország egyszerre beszállító és szűk keresztmetszet
Oroszország szerepe ellentmondásos. Az ország napi körülbelül 6,5 millió hordó beépített finomítói kapacitással rendelkezik, és hagyományosan a finomított kőolajtermékek egyik legnagyobb termelője. A közelmúltbeli korlátozások előtt Oroszország dízel- és gázolajtermelésének nagyjából felét exportálta. Ezek a mennyiségek különösen fontosak voltak a globális piac számára, mivel a dízelt nehezebb pótolni, mint a nyersolajat, és sok gazdaság az importra támaszkodik.
Ugyanakkor nem világos, hogy Oroszország valóban képes-e teljesíteni a bejelentett mennyiségeket. Az orosz finomítók kibocsátása júniusban körülbelül napi 3,8 millió hordóra esett vissza, ami több mint két évtizede a legalacsonyabb szint, és körülbelül 30 százalékkal kevesebb, mint egy évvel korábban. A jelentések szerint a dízelolaj-termelés időnként közel 30 százalékkal esett vissza. Oroszország exporttilalommal, megnövelt támogatásokkal, elhalasztott karbantartással, a leállított létesítmények újraindításával és üzemanyag-importtal válaszolt.
A szóban forgó mennyiségeket ezért differenciáltan kell vizsgálni. Az első 300 000 tonna releváns a világpiac számára, de a globális napi kereslet kevesebb mint tizedét képviseli. Befolyásolhatják a határidős piacok hangulatát és tompíthatják a rövid távú áremelkedéseket, de nem oldják meg a strukturális szűk keresztmetszetet. A következő, 500 000 tonnás adag jobban érzékelhető lenne, feltéve, hogy a már várt kínálaton felül érkezik. Az ezen felül bejelentett több millió tonna azonban kifejezetten a működő finomítóktól függ. Pontosan itt rejlenek a legnagyobb kétségek.
Aztán ott van az idő kérdése. Egy politikai bejelentés és a fizikai kézbesítés között ott van a berakodás, a finanszírozás, a biztosítás, a szállítás, a kirakodás és az elosztás. Még ha az egyes szállítmányok gyorsan is kerülnek forgalomba, az amerikai kiskereskedelmi árakra gyakorolt szélesebb körű hatás késleltetve jelentkezik. A határidős árak azonnal reagálhatnak, mivel a kereskedők módosítják az elvárásaikat. A benzinkutaknál azonban a nagykereskedelmi árak csak fokozatosan érvényesülnek. A gyors megoldás politikai üzenete ezért biztosabb, mint a tényleges megoldás.
Ukrajna Oroszország legérzékenyebb ipari pontját támadja
Az orosz finomítók elleni ukrán támadások egyértelmű gazdasági és katonai logikát követnek. A nyersolajmezők és a csővezetékek szétszórva helyezkednek el, és gyakran nehéz hatékonyan hatástalanítani őket. A finomítók ezzel szemben összetett, helyhez kötött és tőkeigényes létesítményekből állnak. Különösen sebezhetőek nemcsak a desztilláló egységek, hanem a hidrokrakkolók, reformerek, kéntelenítő üzemek és a katalitikus krakkolók is. Ezek az alkatrészek növelik a kiváló minőségű üzemanyagok hozamát, és biztosítják, hogy a dízelolaj és a kerozin megfeleljen a modern minőségi előírásoknak.
Az egyszerű desztilláló egységek kisebb sérülései néha néhány héten belül javíthatók. A súlyosan sérült másodlagos berendezések ezzel szemben gyakran hat-nyolc hónapot vagy többet igényelnek. A szankciók megnehezítik Oroszország számára a nyugati speciális technológiákhoz, alkatrészekhez és mérnöki szolgáltatásokhoz való hozzáférést. Az ismételt támadások tovább növelik a kopást, mivel a karbantartást elhalasztják, az alkatrészek elfogynak, és az ideiglenesen javított egységek újbóli igénybevételnek vannak kitéve. 2026-ban egy orosz finomítót átlagosan körülbelül háromnaponta találtak el. Egyes üzemeket a háború kezdete óta már akár 15 támadás is ért.
A gazdasági hatás túlmutat a közvetlen termeléskiesésen. A finomítók a nyersolajat magasabb értékű termékekké alakítják. Ha ez a feldolgozás megszűnik, Oroszország több nyersolajat tudhat exportálni, de gyakran alacsonyabb haszonkulcsot ér el, és nagyobb árcsökkentéseket kénytelen elfogadni. Ugyanakkor költségek merülnek fel javítások, légvédelem, működési zavarok és kormányzati támogatási intézkedések miatt. 2026 áprilisa és augusztusa között az orosz olajtársaságok összesen körülbelül 1,5 billió rubel értékű támogatást kaptak a hazai piac stabilizálása érdekében.
Ukrajna számára ez a stratégia lehetőséget kínál arra, hogy saját technológiai képességeivel terhelje Oroszország hadigazdaságát. Célja, hogy egyszerre gyakoroljon nyomást az üzemanyag-ellátásra, az exportbevételekre és az állami költségvetésre. Az amerikai dízelüzemanyaghoz való hozzáférés megváltoztatja ezt a számítást. Ha Moszkva politikai megállapodás révén újraindíthatja az exportot, és cserébe Washington az ukrán támadások leállítását szorgalmazza, a Kreml a katonai károk egy részét diplomáciai haszonná alakíthatja.
A rövid távú megkönnyebbülés a hosszú távú hitelesség rovására megy
Amerikai szempontból a célkitűzések konfliktusa valós. Egy elnök nem hagyhatja figyelmen kívül azt a tényt, hogy a gallononként hat dollárt meghaladó dízelárak terhet rónak a mezőgazdaságra, a logisztikára, az építőiparra és a fogyasztókra. A november 3-i félidős választások fokozzák a cselekvésre irányuló nyomást. A magas üzemanyagárak azonnal láthatóak, egyenetlenül oszlanak el regionálisan, és könnyen politikai tényezőknek tulajdoníthatók. Különösen a vidéki területeken élő kulcsfontosságú republikánus szavazócsoportokat érintik, ahol a mezőgazdaság és a közúti áruszállítás jelentős szerepet játszik.
A közgazdasági józan ész tehát nem követeli meg minden további tonna orosz import teljes elutasítását. Súlyos hiány esetén egy ideiglenes kivétel enyhítheti a vállalkozásokat és a háztartásokat ért károkat. A konkrét kialakítás azonban kulcsfontosságú. Az átlátható engedmények nélküli szankciók enyhítése különbözik egy szűken meghatározott humanitárius vagy piacstabilizáló kivételtől, amely ellenőrizhető feltételekhez kötött. A lehetséges kivételek közé tartozik az energetikai infrastruktúra tűzszünete, az ukrán erőművek és kikötők elleni orosz támadások korlátozása, vagy egy olyan mechanizmus, amely részlegesen befagyasztja a bevételeket.
A jelenlegi megállapodás azonban korai gazdasági előnyt biztosít Oroszországnak. Moszkva további bevételekre tehet szert, enyhítheti exportpolitikáját, és nélkülözhetetlen stabilizátorként mutatkozhat be. Ukrajna nem kap hasonló biztonsági garanciát. Ez egy aszimmetrikus megállapodást eredményez: az Egyesült Államok alacsonyabb árak kilátásába kerül, Oroszország piaci hozzáférést és politikai tekintélyt nyer, míg Ukrajna várhatóan lemond egy stratégiai alkualapról, vagy legalábbis egyre növekvő nyomással néz szembe.
A szankciók hitelessége nagymértékben függ attól, hogy a kivételeket ritkának, szabályokon alapulónak és visszafordíthatónak tekintik-e. Ha belpolitikai nyomás miatt rövid időn belül megváltoztatják őket, a piaci szereplők a jövőben további enyhítésekre számítanak. A bankok, hajózási társaságok és kereskedők fokozhatják hajlandóságukat az orosz vállalatokkal kötött üzleti megállapodások előkészítésére. Ezzel szemben a szövetségesek kétségbe vonhatják az amerikai kötelezettségvállalások megbízhatóságát. A dízel azonnali ára mérhető; az elveszett hitelesség értéke nem jelenik meg semmilyen heti statisztikában, de hosszú távon nagyobb lehet.
A dízel szinte minden árucikk láthatatlan ára
A dízel politikai és gazdasági szempontból különbözik a benzintől. A benzinárak közvetlenül befolyásolják a járművezetőket, ezért különösen észrevehetőek. A dízelnek nagyobb hatása van a termelési és ellátási láncokon keresztül. A teherautók, a mezőgazdasági gépek, az építőipari berendezések, a vasúthálózat egyes részei, az ipari üzemek és a fűtési rendszerek mind dízelüzemanyagra támaszkodnak. Az emelkedő dízelárak ezért növelik a költségeket a szántóföldektől a tároláson át a kiskereskedelmi szintig.
A vállalatok kezdetben másképp reagálnak. A szállítmányozók változó felárakon keresztül átháríthatják a magasabb üzemanyagköltségeket a szállítókra. A gazdálkodóknak gyakran csak a későbbi szerződéses tárgyalások során vagy magasabb eladási árakon keresztül van erre lehetőségük. A kiskereskedők alacsonyabb haszonkulcsok révén átháríthatják a terhek egy részét, de a tartós költségnövekedést is áthárítják. A fogyasztói árakba való áthárítás ezért fokozatosan történik, és hat-tizennyolc hónapot is igénybe vehet.
Az amerikai közgazdászok körében elterjedt szabály, hogy a dízelárak tartós, egydolláros emelkedése körülbelül 0,1 százalékponttal növelheti az általános inflációt. Más modellek lényegesen erősebb, körülbelül 15 százalékos hatásokat jósolnak egy dízelhez kapcsolódó ársokktól, az időtartamtól, a kezdeti feltételektől és a monetáris politikai választól függően. Az ilyen becslések nem abszolút igazságok. Azonban azt mutatják, hogy a dízelt nem lehet az energiapiac kisebb alkategóriájaként kezelni.
Az élelmiszeripar különösen sebezhető. A dízel hajtja a traktorokat, aratógépeket és teherautókat, és egyidejűleg befolyásolja számos köztes termék költségét. Ősszel az ársokk egybeesik a betakarítási szezonnal. Ehhez jönnek még a hűtőláncok és a hosszú szállítási útvonalak az amerikai belföldi piacon. A dízelkibocsátás csökkentése tehát valóban korlátozhatja a szélesebb körű inflációs hatásokat. Ez a legerősebb gazdasági érv Trump döntése mellett. Ez azonban nem magyarázza meg, miért kell a korlátozások enyhítésének bármilyen észrevehető biztonságpolitikai engedmény nélkül történnie.
Amerikai szakértelmünk az üzletfejlesztés, az értékesítés és a marketing területén

Amerikai szakértelmünk az üzletfejlesztés, az értékesítés és a marketing területén - Kép: Xpert.Digital
Iparági fókuszterületek: B2B, digitalizáció (AI-tól XR-ig), gépészet, logisztika, megújuló energiák és ipar
További információ itt:
Tematikus központ, amely betekintést és szakértelmet kínál:
- Tudásplatform, amely a globális és regionális gazdaságokat, az innovációt és az iparágspecifikus trendeket fedi le
- Elemzések, betekintések és háttérinformációk gyűjteménye a legfontosabb fókuszterületeinkről
- Szakértelem és információk helye az üzleti és technológiai fejleményekről
- Egy központ a piacokkal, a digitalizációval és az iparági innovációkkal kapcsolatos információkat kereső vállalatok számára
Stratégiák a dízelárak stabilizálására
Az árimpulzus nagyobb lehet, mint a fizikai mennyiség
Az áru- és termékpiacok nemcsak a tényleges szállításokra, hanem a várakozásokra is reagálnak. A bejelentést követően az amerikai dízel határidős szerződések árfolyama átmenetileg körülbelül öt százalékkal esett. Ez a reakció azt mutatja, hogy már a további orosz export kilátása is csökkentheti a kockázati prémiumokat. A kereskedők nemcsak az első 300 000 tonnára alapozva kalkulálnak, hanem a további szállítások lehetőségére, az orosz exporttilalom enyhítésére és az energiaszektorban uralkodó politikai feszültségek enyhülésére is.
Ez a várakozási hatás politikailag értékes Trump számára. A határidős piacok gyors mozgása sikerként tüntethető fel, még akkor is, ha a fizikai szállítmányok még nem érkeztek meg. A csökkenő nagykereskedelmi árak késéssel hárulhatnak át a benzinkutakra. Ugyanez a mechanizmus azonban óva int a túlzott várakozásoktól. Ha Oroszország kevesebbet szállít a bejelentettnél, új finomítók meghibásodnak, vagy a geopolitikai helyzet eszkalálódik, az árcsökkenés gyorsan megfordulhat.
Továbbá kulcsfontosságú, hogy az orosz mennyiségek valóban többletmennyiséget jelentenek-e. Ha csak azokat a szállítmányokat irányítják át, amelyek egyébként más vevőkhöz kerültek volna, az Egyesült Államok regionális kínálata javulni fog, de a globális kínálat alig fog növekedni. A többi vásárlónak ekkor magasabb árat kell fizetnie, vagy alternatív beszállítókat kell találnia. A globális enyhülés kisebb lesz, mint amit a bruttó mennyiség sugallna. Csak akkor lesz egyértelmű nettó hatás, ha Oroszország enyhíti az exporttilalmat, és ténylegesen felszabadítja a korábban visszatartott termelést a világpiacon.
A bejelentett megállapodás ezért inkább egy enyhítő lehetőség, mint garancia. Rövid távon csökkenti a szélsőséges hiányoktól való félelmeket. Az, hogy tartósan megváltoztatja-e az árszintet, a finomítók javításaitól, a további ukrán támadásoktól, az orosz belföldi kereslettől, a szállítási kapacitástól és a közel-keleti fejleményektől függ. Egyetlen kétoldalú megállapodás enyhítheti a globális finomítói sokkot, de nem szüntetheti meg azt.
Putyin gazdasági haszna nagyobb, mint az értékesítésből származó bevétel
Oroszország számára az előny nem csak a többlet devizabevételekben rejlik. A jelentősebb nyereség politikai megítélésében rejlik. Vlagyimir Putyin még október elején kijelentette, hogy Oroszország nem szállít dízelt a globális piacra, amíg a szankciók érvényben maradnak. Mindössze néhány nappal később Washington ideiglenes kivételt adott. A Kreml ezt annak bizonyítékaként állíthatja be, hogy a nyugati nyomás enyhül a gazdasági nyomás alatt.
A megállapodás segít átrendezni a magas globális energiaárakért való felelősség narratíváját is. Oroszország azzal érvelhet, hogy kész energiát szállítani, ha a szankciókat feloldják és a finomítók elleni támadásokat megszüntetik. Ez elterelte a figyelmet Oroszország agresszív háborújáról és Moszkva saját exportkorlátozásairól, és ehelyett Ukrajna védelmi stratégiáját és a nyugati szankciókat helyezte előtérbe. Ez a narratíva vonzó azoknak az országoknak, amelyek az alacsony energiaárakat helyezik előtérbe az európai biztonsági érdekekkel szemben.
Költségvetési szempontból Oroszország helyzete továbbra is feszült. Az olaj- és gázbevételek 2026 első nyolc hónapjában közel 17 százalékkal alacsonyabbak voltak az előző évhez képest. A költségvetési hiány elérte a körülbelül 5,8 billió rubelt, ami már meghaladja az előző év egészének hiányát. Ugyanakkor a katonai kiadások, a támogatások, a javítási költségek és a kritikus infrastruktúra biztosítására fordított kiadások növekednek. A további dízeleladások nem oldják meg ezeket a problémákat, de javítják a likviditást és az előrejelzéseket.
A potenciális precedensteremtő hatás különösen értékes Moszkva számára. Ha egy jelentős szankciót árstabilitási okokból felfüggesztenek, hasonló érvek később más termékekre vagy hosszabb időszakokra is felhasználhatók. Oroszországnak nem feltétlenül kell a teljes szankciórendszer hivatalos feloldását elérnie ehhez. Még a kivételek egyre bővülő hálózata is csökkenti a gyakorlati hatókörét és növeli a nyugati koordináció költségeit.
Kijev két szinten is veszít befolyásából
Ukrajna számára az amerikai döntés anyagi és stratégiai szempontból is problémás. Anyagilag a magasabb orosz energiabevételek stabilizálhatják az államháztartást, és így közvetve elősegíthetik a háború folytatását. Nem minden egyes dollár dízeleladásból közvetlenül katonai kiadásokra áramlik. Egy központosított háborús gazdaságban azonban a további exportbevételek növelik az állam költségvetési mozgásterét.
Stratégiai szempontból a kérdés az ukrán finomítók elleni támadások értéke. Ez a hadjárat arra kényszerítette Oroszországot, hogy belföldön takarékoskodjon a gázolajjal és más üzemanyagokkal, enyhítse a minőségi előírásokat, szervezze meg az importot és magas támogatásokat fizessen. Így nemcsak a katonai felszereléseket, hanem az oroszországi politikai gazdaságot is érinti. Az üzemanyaghiány és a hosszú várakozási idők láthatóbbá teszik a háború költségeit a lakosság számára.
Ha az Egyesült Államok most elősegíti az orosz exportot, miközben egyidejűleg követeli az ukrán finomítók elleni támadások beszüntetését, akkor ennek a kampánynak a hatása részben semlegesülni fog. Kijev azzal a választással szembesülhet, hogy visszavonja a katonailag hatékony megközelítést anélkül, hogy hasonló orosz korlátozásban részesülne. Ukrajna felajánlotta, hogy beszünteti az orosz finomítók elleni támadásokat, ha Oroszország viszont abbahagyja az ukrán energialétesítmények rombolását. Ez a viszonosság tárgyalható és ellenőrizhető lenne. Nyilvánosan elérhető információk szerint a jelenlegi dízelmegállapodás nem tartalmaz ilyen kötelezettséget.
Továbbá ez a folyamat aláássa a Washingtonnal való koordinációba vetett bizalmat. Ha a kétoldalú amerikai-orosz megállapodások Ukrajna alapvető gazdasági érdekeit érintik Kijev látható bevonása nélkül, az ukrán tárgyalási ajánlatok értéke csökken. Oroszország ösztönzést kap arra, hogy közvetlenül tárgyaljon az Egyesült Államokkal a szankciókról és az energiapiacokról, ahelyett, hogy katonai engedményeket tenne Ukrajnának.
Európa problémája nem az amerikai partoknál kezdődik
Európát kétszeresen is érinti ez a fejlemény. Először is, az európai dízelpiac strukturálisan importfüggő, és az orosz és közel-keleti készletek kiesése súlyosabban érinti, mint az amerikai piacot. A Rajna alacsony vízállása, a magas szállítási költségek és a régebbi finomítók leszerelése súlyosbítja a regionális szűk keresztmetszeteket. Az európai vásárlók ezért egyre inkább az amerikai dízelexport felé fordulnak.
Ha az USA több orosz dízelt importál, az enyhítheti a globális piacra nehezedő nyomást. Ugyanakkor Washington a rendelkezésre álló készletek nagyobb részét tudná saját szükségleteinek kielégítésére megszerezni. Az európai nettó hatás attól függ, hogy Oroszország növeli-e teljes exportját, vagy csupán átirányítja a kereskedelmi forgalmat. A valódi többlettermeléssel Európa alacsonyabb globális piaci árakból profitál. A puszta átirányítással pedig közvetetten versenyez az USA-val a többi rendelkezésre álló mennyiségért.
Másodszor, a megállapodás hatással van az európai szankciós politikára. Az Európai Unió igyekezett korlátozni az olajból és kőolajtermékekből származó orosz bevételeket, és megnehezíteni a szankciók harmadik országokon keresztüli megkerülését. Az amerikai kivétel gyengíti a politikai egységet, még akkor is, ha az európai szabályok formálisan változatlanok maradnak. A vállalatok ezután megkérdőjelezik, hogy a szigorú európai korlátozások hosszú távon kitartanak-e, ha Washington a belpolitikai nyomás alatt a saját útját járja.
Ez nehéz dilemma elé állítja az európai kormányokat. Fenntarthatják a szankciókat, és kockáztathatják a magasabb rövid távú energiaköltségeket. Vagy fontolóra vehetik a hasonló mentességeket, és így tovább csökkenthetik az Oroszországra nehezedő gazdasági nyomást. Az ésszerűbb válasz egy közös, szigorúan feltételes megállapodás lenne. Ennek világosan meg kellene határoznia a mennyiségeket, az időkereteket, a jogosult szerződő feleket, a fizetési módokat és a kölcsönös kötelezettségeket. Az egyoldalú nemzeti fellépések ezzel szemben növelik Oroszország tárgyalási erejét.
A stratégiai tartalékok rossz problémát oldanak meg
Az Egyesült Államok és más iparosodott országok már megpróbálták megfékezni az áremelkedéseket stratégiai tartalékok felszabadításával. Október elején, amerikai nyomásra, a G7-országok megállapodtak abban, hogy felgyorsítják körülbelül 100 millió hordó olaj és dízel üzemanyag felszabadítását. Az ilyen intézkedések megelőzhetik a pánikot és áthidalhatják az ellátási hiányokat. Hatékonyságuk azonban a tartalékok összetételétől függ.
A kormányzati tartalékok nagy részét nyersolaj teszi ki. Finomítói válság esetén a nyersolaj kevésbé hasznos, mint a kész dízelolaj vagy a megfelelő köztes termékek. Az Egyesült Államok stratégiai kőolajkészlete szeptemberben körülbelül 284 millió hordó volt, ami 1982 óta a legalacsonyabb szint. A további kitermelés csökkenti a jövőbeni zavarokkal szembeni védőréteget. Ezenkívül a rendszerben technikailag szükséges minimális készletnek kell maradnia a barlangok, csővezetékek és terminálok folyamatos működésének biztosítása érdekében.
Az amerikai dízelolaj exportjának tilalma szintén problémás lenne. Bár rövid távon több üzemanyagot tarthatna meg belföldön, megemelné a nemzetközi árakat és terhet róna a szövetséges importőr országokra. Mivel Európa most további desztillátumokat importál az Egyesült Államokból, az exporttilalom súlyosbíthatná az ottani hiányt. A magasabb globális piaci árak viszont arra ösztönöznék az amerikai kereskedőket, hogy kiskapukat keressenek, és következményekkel járhatnának az amerikai piacon lévő más termékekre nézve is.
Az autósoknak nyújtott adókedvezmények vagy az adókedvezményes terepjáró dízel üzemanyag ideiglenes használata csökkentheti az egyéni üzemanyagszámlákat, de nem teremt további üzemanyag-kínálatot. Sőt, akár növelheti is a keresletet, és a költségeket átháríthatja az állami költségvetésre. Az orosz import ezzel szemben piaci szempontból valószínűbb, mivel legalább potenciálisan növeli a fizikai kínálatot. Pontosan ezért lehetett volna ezt a kivételt egyértelmű politikai feltételekhez kötni.
A félidős választások lerövidítik a gazdaságpolitikai horizontot
Az időzítés, mindössze hetekkel a félidős választások előtt, befolyásolja a döntést. Az energiaárak nagy politikai láthatósággal bírnak, míg az okaik összetettek és nemzetköziek. A választók naponta tapasztalják a kútoszlopoknál lévő árat, de nem egy orosz hidrokrakkoló kihasználtsági arányát, a keleti parti tárolási szinteket vagy egy tartályhajó biztosítási díját. A kormányoknak ezért erős ösztönzőjük van arra, hogy olyan intézkedéseket válasszanak, amelyek rövid távú, látható hatással bírnak.
Trump üzenete kifejezetten a gazdálkodóknak, a farmereknek és a kamionsofőröknek szól. Ezeket a csoportokat aránytalanul nagy mértékben érintik a dízelárak, és politikailag fontos vidéki területeken koncentrálódnak. Az árak csökkenésének hihető kilátása ezért már a tényleges megvalósítás előtt is hatással lehet. Már a határidős árak korlátozott csökkenése is alátámasztja azt a narratívát, hogy az elnök intézkedéseket hozott, míg más szereplők csupán a szankciókról és a hosszú távú stratégiákról tárgyalnak.
A politikai probléma abban rejlik, hogy a rövid távú segélyek és a hosszú távú költségek időben elkülönülnek. A választások napja előtti alacsonyabb gázolajár azonnal betudható. A gyengült szankciós architektúra, a nagyobb orosz tárgyalási erő vagy az alacsonyabb ukrán bizalom később válik nyilvánvalóvá, és nehezebben mérhetővé. Ez az aszimmetria a belföldön racionális, de nemzetközileg költséges döntéseknek kedvez.
Mindazonáltal túl leegyszerűsítő lenne ezt a lépést pusztán választási fogásként elutasítani. A dízelhiány valós, az infláció kockázata jelentős, és a termelő szektorokra nehezedő teher jelentős. Egy felelős elemzésnek mindkettőt el kell ismernie: Trump egy valódi gazdasági problémát kezel, de olyan eszközt választ, amelynek geopolitikai következményeit nem látszik megfelelően enyhíteni.
Amit egy életképes megoldásnak tartalmaznia kellene
Egy gazdaságilag és biztonságpolitikailag is életképesebb megállapodásnak öt elemet kellene ötvöznie anélkül, hogy merev szankciós rendszert hozna létre. Először is, egyértelmű mennyiségi korlátozásra lenne szükség. Csak azokat a mennyiségeket szabadítanák fel, amelyek kimutathatóan hozzájárulnak a globális piachoz, és nem csupán más szállítási célállomásokról kellene elterelni azokat. Másodszor, az időtartamot és az automatikus megszűnést egyértelműen meg kellene határozni, hogy megakadályozzuk egy vészhelyzeti intézkedés állandó piaci hozzáféréssé válását.
Harmadszor, a kifizetéseket átláthatóan kell feldolgozni, és szükség esetén részben ellenőrzött számlákon kell tartani. Ez megakadályozná, hogy a teljes bevétel ellenőrizetlenül áramoljon az orosz állami költségvetésbe. Negyedszer, a kivételt ellenőrizhető deeszkalációhoz kellene kötni. Az energetikai infrastruktúra kölcsönös védelme kézenfekvő megoldás lenne: Ukrajna felfüggeszti az orosz finomítók elleni támadásokat, míg Oroszország beszünteti az ukrán erőművek, hálózatok, kikötők és üzemanyagraktárak elleni támadásokat.
Ötödször, közös amerikai-európai felügyeletre van szükség. Az eltérő szabályok kiskapukat teremtenek, torzítják a versenyt és politikai vitákat szítanak. Egy összehangolt mechanizmus vonatkozhatna a hajókra, biztosítókra, bankokra, finomítókra és a végfelhasználókra. Előírhatná a mentesség azonnali felfüggesztését is, ha Oroszország megsérti a megállapodás szerinti feltételeket vagy manipulálja a szállítási mennyiségeket.
Egy ilyen struktúra összetettebb lenne, mint egy általános engedély. Ugyanakkor elkerülné a jelenlegi döntés központi hibáját: Oroszország nem kapna gazdasági segítséget pusztán azért, mert hajlandó eladni egy szűkös terméket, hanem csak a deeszkalációhoz való igazolható hozzájárulásért cserébe. A piaci segítségnyújtás és a biztonságpolitika így nem kerülne egymással szembe.
A Nyugatnak többre van szüksége, mint válságimportra
Hosszú távon a válság azt mutatja, hogy a nyugati energiapolitikának össze kell kapcsolnia az éghajlatbarátabb meghajtási rendszerekre való átállást a meglévő rendszerek ellátásbiztonságával. A csökkenő olajkereslet várhatóan visszafogta a finomítókba történő beruházásokat. Ugyanakkor az áruszállítás, a mezőgazdaság, az építőipar, a hajózás és a légi közlekedés még hosszú ideig a folyékony energiahordozóktól függ. Ha a régi kapacitások gyorsabban tűnnek el, mint a kereslet, és alternatívák jelennek meg, akkor a geopolitikai sokkokkal szembeni sebezhetőség növekszik.
Ez nem jelenti azt, hogy válogatás nélkül új hagyományos finomítókat kell építeni. Az ilyen üzemek drágák, hosszú engedélyeztetési és építési fázisokat igényelnek, és élettartamuk során csökkenő kereslettel szembesülhetnek. Az ésszerűbb megközelítések közé tartoznak a célzott modernizációk, a rugalmas hidrokrakkolók, a további desztillátum-tároló kapacitás, a jobb kikötői és csővezeték-kapcsolatok, valamint a szélesebb földrajzi ellátási bázis. A megújuló dízel, a szintetikus üzemanyagok és a hatékonyabb logisztika szintén enyhítheti a nyomást.
Különösen az amerikai keleti partvidéknek van szüksége rugalmasabb ellátási útvonalakra. Ott a korlátozott regionális finomítói kapacitás, a magas téli kereslet és az importfüggőség találkozik. A további tárolólétesítmények és a Mexikói-öböl partvidékével való jobb összeköttetések csökkenthetik a rövid távú tengerentúli importtól való függőséget. Ugyanakkor Európának rugalmasabbá kell tennie a belföldi logisztikáját, és foglalkoznia kell a folyókon, kikötőkben és csővezetékekben fellépő szűk keresztmetszetek problémájával.
A legfontosabb tanulság az, hogy a nyersolaj-függetlenség nem garantálja automatikusan az üzemanyag-biztonságot. Egy ország rekordmennyiségeket termelhet, és mégis dízelhiánytól szenvedhet, ha a finomítók, a terméktároló létesítmények és a közlekedési infrastruktúra hiányosak. A stratégiai energiapolitikának ezért a teljes értékláncot figyelembe kell vennie. Ellenkező esetben minden új válság ismét kétségbeesett jóváhagyásokhoz, kivételekhez és politikai alkukhoz vezet.
Az alacsonyabb ár nagyon drága lehet
Trump megállapodása rövid távon működhet. Már a további orosz szállítmányok bejelentése is csökkenti a kockázati prémiumot a piacon. A tényleges szállítások stabilizálhatják az amerikai készleteket, enyhíthetik a szállítmányozó vállalatokra és a gazdákra nehezedő nyomást, és korlátozhatják az inflációs nyomást. Szűkös kínálati helyzetben gazdaságilag felelőtlen lenne ezeket az előnyöket lekicsinyelni.
Azonban ugyanilyen felelőtlenség lenne kizárólag a kútnál fizetendő árra koncentrálni. Az Egyesült Államok enyhíti a szankciót, amelynek célja az orosz energiabevételek, és ezáltal a Kreml pénzügyi mozgásterének korlátozása. Erre azután került sor, hogy az ukrán finomítók elleni támadások mérhető termelési veszteségeket, exportkorlátozásokat és magas költségvetési költségeket okoztak. Oroszország így enyhülést kap egy olyan ponton, ahol a nyomás különösen hatékony volt.
A döntő hiba nem magában az importban rejlik, hanem a cserébe való ellenszolgáltatás hiányában. A dízelhez való időkorlátos hozzáférés egy kiegyensúlyozott megállapodás része lehetne, ha az ukrán energiainfrastruktúra ellenőrizhető védelméhez, ellenőrzött fizetési folyamatokhoz és Európával való szoros együttműködéshez kapcsolódna. Ilyen feltételek nélkül úgy tűnik, hogy ez egy előlegfizetés Moszkvának, amelyet Ukrajna stratégiai helyzete finanszíroz.
A józan nézőpont tehát a következő: A megállapodás gazdaságilag érthető, de jelenleg érzékelhető formájában geopolitikailag alulértékelt. Trump politikai hitelességgel vásárol potenciális árcsökkentést. Azt, hogy ez a megállapodás megtérül-e az Egyesült Államok számára, nem az első üzemanyagárak megjelenése fogja eldönteni, hanem az, hogy Oroszország valóban szállít-e további mennyiségeket, hogy a szankciós nyomás tartósan gyengül-e, és hogy Moszkva a keletkező enyhülést tárgyalásokra vagy elhúzódó háborúra használja-e fel.
🎯🎯🎯 Adatvezérelt B2B iparági központ, mint kvázi házon belüli megoldás


A kvázi házon belüli megoldás: Hogyan hidalja át az Xpert.Digital a B2B marketing és értékesítés működési réseit – Okos, tartalomvezérelt üzlet - Kép: Xpert.Digital
Az Xpert.Digital egy adatvezérelt B2B iparági központ, amelyet Konrad Wolfenstein vezet. A vállalat külső, kvázi házon belüli megoldásként működik az ipari partnerek számára, áthidalva a marketing, a tartalom és az értékesítés működési hiányosságait – anélkül, hogy további erőforrásokat igényelne az ügyféloldalon.
További információ itt:
Globális marketing- és üzletfejlesztési partnere
☑️ Üzleti nyelvünk az angol vagy a német
☑️ ÚJ: Levelezés az anyanyelveden!

Konrad Wolfenstein
Én és a csapatom örömmel állunk rendelkezésére személyes tanácsadóként.
Kapcsolatba léphetsz velem a kapcsolatfelvételi űrlap kitöltésével itt wolfenstein@xpert.digital:, vagy egyszerűen hívj a +49 7348 4088 965 telefonszámon. Az e-mail címem
Alig várom a közös projektünket.