Automatizált raktárak és magasraktárak Nagy-Britanniában: Az új logisztikai gazdaság – kreatív kép a témáról, mesterséges intelligenciával: Xpert.Digital
Energiahatékonyság és automatizálás: A brit magasraktár-piac átalakulása
A földterület növekedésétől a termelékenységig: A raktározás fejlődése Nagy-Britanniában
Logisztika 2035: Mit tartogat a magasraktárak piaca a befektetők számára – a magasraktárak, mint a költségcsökkentés kulcsa
Az Egyesült Királyság magasraktár-piaca alapvető átalakuláson megy keresztül, amelyet a modern logisztika kihívásai és lehetőségei hajtanak. A világjárvány okozta fellendülést és az azt követő korrekciót követően a hangsúly a tárolási kapacitás egyszerű bővítéséről a meglévő területek produktív felhasználására helyeződött át. Egy olyan korszakban, amelyet a növekvő munkaerőköltségek, a megfelelő földterület krónikus hiánya és a magas energiaárak jellemeznek, a magasraktárak intelligens automatizálása kulcsfontosságú stratégiává válik a vállalkozások számára. Ez a fejlemény új utakat nyit nemcsak a költségcsökkentés és a hatékonyságnövelés, hanem a fenntartható, jövőbiztos logisztikai megoldások létrehozása terén is. Ez az elemzés a brit magasraktár-piac jelenlegi trendjeit, kihívásait és kilátásait vizsgálja, és bemutatja, hogyan fognak alakulni a raktárterület-igények az elkövetkező években.
Akik tisztán horizontálisan gondolkodnak a térről, azok elveszítik a költségekért, a kapacitásért és a szállítási képességért folytatott versenyt
A brit magasraktárak piaca új fejlődési szakaszba lép. A világjárvány okozta fellendülés, a logisztikai ingatlanpiac ezt követő korrekciója, valamint a több éven át tartó magas építési, energia- és finanszírozási költségek után nem minden további raktárterület számít automatikusan stratégiai nyereségnek. A döntő tényező az, hogy mennyi hasznos kapacitás, áteresztőképesség és ellátásbiztonság nyerhető ki egy telekből, egy épületből és egy kilowattóra felhasznált energiából. Ez a gazdasági hangsúlyt az egyszerű alapterület-növelésről a meglévő tér produktívabb kihasználására helyezi át. Pontosan itt rejlik az automatizált magasraktárak strukturális lehetősége.
Ebben az összefüggésben egy magasraktár nem egyszerűen egy különösen magas épület állványrendszerrel. Egy integrált beruházási rendszer, amely magában foglalja a tartószerkezetet, az állványtechnikát, a szállítószalag-technikát, a felrakógépeket vagy szállítórendszereket, az érzékelőket, az áramellátást, a tűzvédelmet és a szoftvert. Gazdasági értéke ezen összetevők kölcsönhatásából fakad. Az épületburkolat térfogatot teremt, az automatizálás ezt a térfogatot könnyen hozzáférhető tárolóhelyekké alakítja, a szoftver pedig a készleteket, a megrendeléseket és az anyagmozgásokat vezérli. Az érintett piac tehát többet foglal magában, mint pusztán az állványrendszerek vagy daruk értékesítését. A tervezéstől, kivitelezéstől és rendszerintegrációtól kezdve a raktárkezelő és anyagáramlási szoftvereken át a karbantartásig, a modernizációig és a hosszú távú szervizszerződésekig terjed.
Ez a piac különösen érdekes Nagy-Britannia számára, mivel számos fejlemény zajlik egyszerre: a kiskereskedelemben az online értékesítés nagyon magas részesedése, a növekvő munkaerőköltségek, a megfelelő logisztikai telephelyek krónikus hiánya, a szállítási megbízhatóság és a nyomon követhetőség iránti nagyobb igény, valamint a hőmérséklet-szabályozott tárolás iránti növekvő igény. Ugyanakkor a gyenge általános gazdasági növekedés, a magas villamosenergia-árak, a drága tőke, a hálózati csatlakozási problémák és a hosszadalmas engedélyezési eljárások fékként működnek. A piac ezért sem egyszerű növekedési fellendülésről, sem stagnáló réspiacról nem beszélhetünk. Szelektív befektetési piacról van szó, amelyben a műszakilag és gazdaságilag megalapozott projekteknek lényegesen jobb kilátásaik vannak, mint az általános automatizálási programoknak.
Több méretű piac
A brit magasraktári piac mérete nem írható le megbízhatóan egyetlen adattal. A piackutatások különböző definíciókat használnak. A szűken definiált elemzések csak az automatizált tároló- és visszakereső rendszereket (AS/RS) veszik figyelembe, azaz a klasszikus AS/RS megoldásokat raklapok, konténerek vagy dobozok számára. A tágabb értelemben vett tanulmányok magukban foglalják a szállítószalag-technológiát, a válogatást, a mobil robotokat, a komissiózási technológiát, a raktári végrehajtó rendszereket és más automatizálási komponenseket is. Ez jelentős különbségekhez vezet, amelyek kevésbé az ellentmondó piaci adatokból, mint inkább az eltérő definíciókból fakadnak.
Az Egyesült Királyság szűkebb körű AS/RS piacára vonatkozóan 2025-re körülbelül 219 millió USD volument prognosztizálnak. 2026-ra körülbelül 264 millió USD-re, 2035-re pedig körülbelül 507 millió USD-re várható a növekedés. Ez 2026 és 2035 között évente körülbelül 7,5 százalékos átlagos nominális növekedésnek felelne meg. Ez a definíció szorosan tükrözi az automatizált magasraktárak fő piacát, de nem foglalja magában egy épület teljes projektértékét, sem az összes kapcsolódó automatizálási megoldást.
Átfogóbb becslések szerint az Egyesült Királyság raktárautomatizálási piaca már 2023-ban jóval meghaladja az egymilliárd amerikai dollárt, és várhatóan 2030-ra meghaladja a hárommilliárd amerikai dollárt. Más előrejelzések szerint a piaci volumen 2025-re még magasabb lesz, és a 2030-as évek elejéig a tizenkét százalékos tartomány közepén várható növekedési ütemmel számolnak. Ezeket a számokat nem szabad közvetlenül összekeverni. Azonban egy közös tendenciát illusztrálnak: az automatizálás gyorsabban növekszik, mint a teljes raktárterület, és a szoftverekhez, szolgáltatásokhoz és robotikához kapcsolódó komponensek részesedése a teljes projektben növekszik.
Ami itt figyelemre méltó, az az alacsony kiindulópont. A brit raktáripar becslései szerint a raktárak kevesebb mint 20 százaléka rendelkezik jelentős automatizálási szinttel. Ez a szám az automatizálás nagyon különböző szintjeit is magában foglalja, az egyetlen szállítószalagos vonalaktól a nagyrészt autonóm rendszerekig. A valóban teljesen automatizált magasraktárak száma tehát lényegesen kisebb, mint az Egyesült Királyságban található raktárak teljes száma. Ez hosszú távú átalakítási lehetőségeket nyit meg, de nem jelenti azt, hogy az összes raktár négyötöde rövid távon automatizálható lenne. Sok épület túl alacsony, túl kicsi, szerkezetileg alkalmatlan, csak rövid távú szerződésekkel érhető el, vagy működésileg túl ingatag ahhoz, hogy indokolja a magas beruházásokat.
A földboomtól a termelékenység kérdéséig
Az Egyesült Királyság logisztikai ingatlanpiaca a 2020-as és 2021-es kivételes évek után normalizálódott. A világjárvány alatt a kiskereskedők, a csomagküldő szolgálatok és a logisztikai vállalatok agresszíven versenyeztek a szűkös területekért. Ezt követően spekulatív új építésű és visszaadott meglévő ingatlanok jelentek meg a piacon, miközben a vállalatok óvatosabb befektetési döntéseket hoztak. Az üresedési arányok emelkedtek, ami nagyobb választási lehetőséget biztosított a bérlőknek. Ez a normalizálódás azonban nem jelenti a logisztikai kereslet strukturális összeomlását.
A 100 000 négyzetláb vagy annál nagyobb raktárak esetében 2025-ben körülbelül 33 millió négyzetlábnyi területet vettek igénybe. Ez jelentősen magasabb volt, mint az előző két év adatai, és a világjárvány előtti hosszú távú átlagnál is magasabb. Az ingatlanok minimális méretétől függően a teljes brit logisztikai területkihasználás 2025-ben körülbelül 0,4 millió négyzetláb volt. Ugyanakkor a nagyméretű szegmensben az üresedési ráta az év végén alig nyolc százalék alatt volt. Ez magasabb volt, mint a rendkívüli szűkösség időszakában, de még nem utal széles körű túlkínálatra.
A magasraktárak esetében az üresen álló területek minőségi összetétele különösen releváns. A rendelkezésre álló területek egy része régebbi épületekből áll, amelyek nem felelnek meg a modern követelményeknek a belmagasság, a padló teherbírás, az energiahatékonyság, az energiaellátás, az udvar kialakítása és az automatizálás tekintetében. Ezért úgy tűnik, hogy az általános piac elegendő helyet kínál, míg a megfelelő helyen található, automatizálásra alkalmas prémium ingatlanok továbbra is szűkösek. Az elsődleges és másodlagos logisztikai ingatlanok közötti növekvő bérleti díjkülönbség megerősíti ezt a polarizációt. A modern épületek magasabb árakat követelnek, mert nemcsak több helyet, hanem alacsonyabb üzemeltetési költségeket, jobb energiateljesítményt és nagyobb műszaki rugalmasságot is kínálnak.
A legfontosabb gazdasági változás tehát a következő: a vállalatok már nem elsősorban négyzetmétereket bérelnek vagy építenek, hanem inkább kapacitást vásárolnak. Egy magasraktár lényegesen több raklapot vagy konténert képes befogadni ugyanazon az alapterületen, mint egy hagyományos csarnok. Csökkentheti a gyaloglási és vezetési távolságokat, pontosabban kezelheti a készleteket, és lehetővé teheti a hosszabb üzemeltetési időszakok során az állandóbb áteresztőképességet. Minél drágább a telek, az épületek és a munkaerő, annál értékesebbé válik ez a megnövekedett sűrűség. A magasraktárak piaca így nemcsak a növekvő árumennyiségből profitál, hanem abból is, hogy a meglévő erőforrásokat produktívabban kell felhasználni.
A munka befektetési hajtóerővé válik
Az automatizálás legerősebb gazdasági lendületét jelenleg a munkaerőköltségek adják. Az Egyesült Királyságban a 21 éves és idősebb alkalmazottak nemzeti megélhetési bére 2026 áprilisában óránként 12,71 fontra emelkedett. Már 2025 áprilisában a munkáltatók társadalombiztosítási hozzájárulását 13,8 százalékról 15 százalékra emelték, míg a kötelező hozzájárulások éves jövedelmi küszöbértéke 9100 fontról 5000 fontra csökkent. Ez aránytalanul nagy terhet rótt a különösen munkaigényes vállalkozásokra, ahol sok részmunkaidős vagy alacsony bérű munkavállaló dolgozik.
Egy raktár esetében az órabér nem az egyetlen releváns tényező. A tényleges munkaerőköltségek magukban foglalják a társadalombiztosítási járulékokat, a nyugdíjjárulékokat, az éjszakai és hétvégi munkavégzés pótdíjait, a szabadságot, a betegszabadságot, a toborzást, a képzést, a személyi védőfelszereléseket és az irányítási költségeket. Közvetett költségek merülnek fel a fluktuációból, a szezonális hiányokból és az ingadozó termelékenységből is. A manuális raktári folyamatokban a magas személyzeti fluktuáció növelheti a hibaszázalékot és korlátozhatja a hatékonyságot a csúcsidőszakokban.
Az automatizálás nem szünteti meg a személyzet iránti igényt, de megváltoztatja annak szerkezetét. Kevesebb alkalmazott mozgat raklapokat vagy tesz meg hosszú komissiózási útvonalakat. Ugyanakkor megnő a kereslet a mechatronikai mérnökök, karbantartó szakemberek, irányítótechnikusok, adatelemzők és tapasztalt műszakvezetők iránt. Egy automatizált magasraktár tehát nem egyszerűen gépekkel helyettesíti a munkaerőt. A nagy, gyakran változó operatív munkaerőt kisebb, jobban képzett és műszakilag orientáltabb munkaerőre cseréli, valamint az értékcsökkenési, energia- és szolgáltatási költségeket is csökkenti.
Ez az eltolódás javítja a hatékonyságot, különösen ott, ahol a folyamatok szabványosítottak, a mennyiségek magasak és az üzemórák hosszúak. Egy olyan rendszer, amely csak egyetlen műszakban alacsony kapacitással működik, aligha indokolhatja a magas fix költségeit. Ezzel szemben egy olyan rendszer, amely a nap 24 órájában, a hét minden napján, heti hat vagy hét napon át működik, a tőkeköltségeit lényegesen több művelet között osztja szét. Ezért az élelmiszer-kiskereskedelem, a fogyasztási cikkek, a gyógyszerek, az alkatrészek, a termelési ellátás és a hőmérséklet-szabályozott logisztika különösen vonzó alkalmazási területek. A döntő tényező nem a megmentett munkahelyek absztrakt száma, hanem a teljes folyamatköltségek tíz-húsz évre vonatkozó diszkontált összehasonlítása.
Az online kereskedelem továbbra is a háttérzaj
A brit online kiskereskedelem a világjárvány okozta megugrást követően sem tért vissza a korábbi szintre. Az online értékesítés aránya a teljes kiskereskedelmi forgalomon belül átlagosan 27 százalék körül volt 2025-ben, ami jelentősen magasabb a 2019-es körülbelül 19 százaléknál. 2025 decemberében a kiskereskedelmi költések több mint 28 százaléka online történt. Az arány 2026-ban is hasonló szinten maradt. Ez teszi az Egyesült Királyságot Európa egyik leginkább digitalizált kiskereskedelmi piacává.
A magasraktárak esetében azonban a bevételnövekedés önmagában nem döntő tényező. Az online megrendelések gyakran kis szállítmányokból állnak, sok különböző tétellel, rövid feldolgozási időkkel és a készlet pontosságára vonatkozó magas követelményekkel. Ez a konténeres tárolásnak, a miniload rendszereknek, a shuttle megoldásoknak és a kompakt „áru a személyhez” koncepcióknak kedvez. A hagyományos raklapos magasraktárak közvetett módon profitálnak, mivel feltöltést biztosítanak a komissiózási területek számára, vagy nagy készleteket konszolidálnak országos elosztóközpontokban.
Az e-kereskedelem hatását tovább erősíti az omnichannel kiskereskedelem. A kiskereskedőknek egyetlen készletből kell ellátniuk a fiókokat, a végfelhasználókat és az átvételi pontokat. Ez összetettebbé teszi az anyagáramlásokat, fontosabbá a visszaküldéseket, és a készletet széttagoltabbá. Az automatizált raktártechnológia kezelhetőbbé teheti ezt a komplexitást, feltéve, hogy a szoftver integrálja az összes csatornát. Egy elszigetelt, magasraktár hatékony raktárkezelő és rendelésellenőrző rendszer nélkül nem oldja meg a problémát.
Ugyanakkor az online kiskereskedelmet sem szabad túlbecsülni. A világjárvány alatti extrém kapacitásbővülés megmutatta, hogy a rövid távú keresleti csúcsok nem elegendő alapot jelentenek a nagyszabású, hosszú távú beruházásokhoz. A sikeres projektek ezért egyre inkább stabil, többéves volumeneken, több értékesítési csatornán és rugalmas rendszerarchitektúrákon alapulnak. A piac eltávolodik a korlátlan online növekedés feltételezésétől, és a rugalmas üzleti modellek felé halad, amelyekben az automatizálás mérsékelt bevételnövekedés mellett is javítja a költségeket, a minőséget és a szállítási megbízhatóságot.
A hideg az embereket magasabb tengerszint feletti magasságokba kergeti
A brit magasraktárak leglátványosabb növekedési területe a fagyasztott és hűtött áruk logisztikája. Itt a hely-, a munkaerő- és az energiaköltségek különösen összefonódnak. A hűtőraktárak drága szigetelést, nagy teljesítményű hűtőrendszereket, páratartalom-szabályozott átmeneteket és kifinomult biztonsági technológiát igényelnek. Minden fel nem használt köbméter hosszú távú hűtési költségeket okoz anélkül, hogy bármilyen tárolási bevételt termelne. Egy magas, kompakt és nagyrészt zárt létesítmény ezért javítja a hely- és energiahatékonyságot.
Az automatizált tároló- és visszakereső rendszerek olyan körülmények között is működnek, ahol az emberi munka megerőltető és költséges. A fagyasztótérben tartózkodó kevesebb személyzet csökkenti a tartózkodási időt nagyon alacsony hőmérsékleten, csökkenti a biztonsági kockázatokat, és lehetővé teszi a folyamatos működést. A kompakt, többszörös mélységű tárolás és a szabályozott légzsilipek korlátozhatják a hidegveszteséget. Az iparági becslések azt mutatják, hogy megfelelő tervezéssel jelentős potenciál van az energiafogyasztás csökkentésére a kevésbé sűrűségű és nyitottabb rendszerekhez képest.
Számos nagyszabású projekt bizonyítja, hogy ez már egy valós befektetési trend. A Magnavale Eastonban található magasraktári hűtőraktára körülbelül 47,5 méter magas, és körülbelül 101 000 raklaphelyet kínál. A projekt több mint 130 millió font értékű beruházást jelent, és az automatizált tárolást energiahatékony épületburkolattal és megújuló energiával ötvözi. Egy másik automatizált magasraktári mélyhűtő raktárat terveznek Avonmouthban, körülbelül 90 000 raklaphellyel. A NewCold ezzel egyidejűleg bővíti Egyesült Királyságbeli kapacitását Corbyban és Wakefieldben; a tervezett bővítési fázis önmagában Wakefieldben várhatóan közel 19 400 további raklaphelyet hoz létre.
Ezek a projektek a teljes piac szempontjából fontosabbak, mint azt kis számuk alapján gondolnánk. Egyetlen nagy raktár jelentős erőforrásokat köt le az acélszerkezetek, a szállítószalag-technológia, a hűtéstechnika, az irányítórendszerek, a tűzvédelem és a szerviz területén. Ugyanakkor referenciákat, szakértelmet és szabványosított műszaki megoldásokat teremt. Ez csökkenti a projekt kockázatát a későbbi befektetők számára. A brit fagyasztott élelmiszer-szektor ezért valószínűleg úttörő szerepet fog betölteni a különösen magas, polcrendszeres és teljesen automatizált létesítmények terén.
Az ipar felváltja a kereskedelmet, mint hajtóerő
A brit logisztikai ingatlanpiac egyik figyelemre méltó változása az ipar szerepének növekedése. 2025-re a gyártócégek a nagy raktár- és ipari épületek teljes bérbeadásának körülbelül egyharmadát tették ki. Ez az ipart számos hagyományos felhasználói csoport elé helyezte a kiskereskedelmi és disztribúciós szektorban. Ez a fejlemény nemcsak ciklikus, hanem az ellátási láncok átszervezésével is összefügg.
A Brexit, a világjárvány, a geopolitikai feszültségek és a globális szállítási útvonalak zavarai rávilágítottak a rendkívül karcsú ellátási láncok költségeire. A vállalatok nagyobb biztonsági készleteket tartanak fenn a kritikus alkatrészekből, további beszállítókat minősítenek, és lerövidítik a kiválasztott beszerzési útvonalakat. Ez nem feltétlenül jelenti a termelés teljes visszatelepítését az Egyesült Királyságba. Valószínűbb a szelektív regionalizáció: a kritikus alkatrészeket, pótalkatrészeket és nagy értékű köztes termékeket közelebb halmozzák fel a felhasználási helyhez, míg a szabványosított tömegtermelt árukat továbbra is globálisan szerzik be.
A magasraktárak jól illeszkednek ehhez a stratégiához, ha nagyszámú raklapot vagy teherhordót tárolnak megbízható mozgási mintákkal. Az autóiparban, az élelmiszeriparban, az italgyártásban, a vegyiparban és a fogyasztási cikkek gyártásában összekapcsolhatják a termelési ellátást és a késztermékek logisztikáját. A gyártelepekbe való közvetlen integráció különösen vonzó, mivel ott korlátozott a földterület, és az anyagáramlások kiszámíthatóbbak, mint a nagymértékben ingadozó szállítmányozási raktárakban.
Az ipari kereslet növekedése a beszállítókkal szembeni követelményeket is megváltoztatja. A gyors rendelésfelvétel és a csomagszállítás már nem elegendő; elengedhetetlen a magas rendelkezésre állás, a pontos szekvenálás, a kötegek nyomon követése és a termelési rendszerekhez való biztonságos csatlakozás. A leállás megzavarhatja a gyártósor működését, és jelentősen magasabb követési költségeket okozhat, mint egy késleltetett egyedi rendelés. Ez növeli a redundáns technológia, a prediktív karbantartás és a hosszú távú alkatrészellátás fontosságát.
LTW Intralogisztikai Megoldások

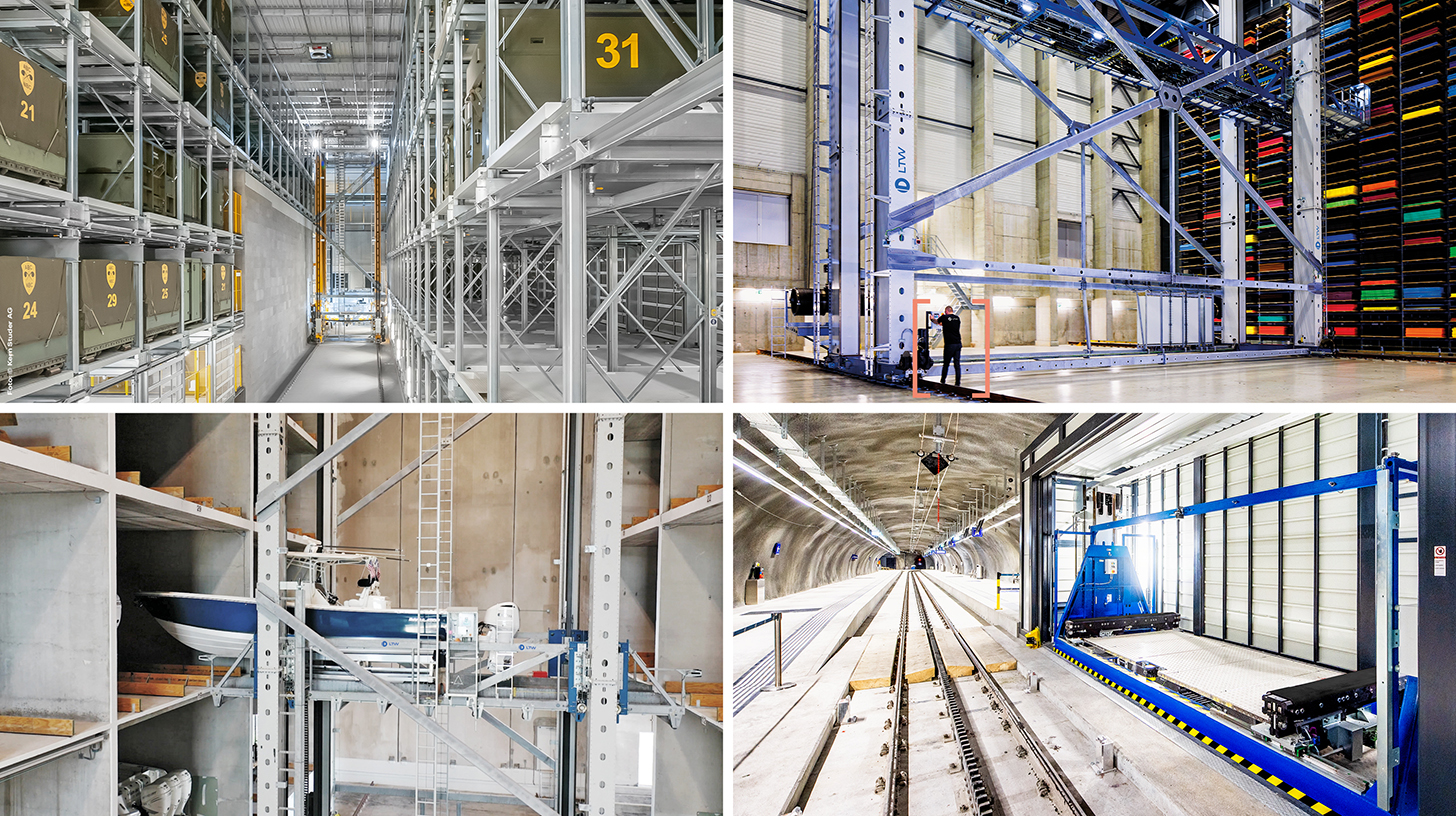
LTW Intralogistics – Az áramlás mérnökei - Kép: LTW Intralogistics GmbH
Az LTW nem egyedi komponenseket, hanem integrált, komplett megoldásokat kínál ügyfeleinek. Tanácsadás, tervezés, mechanikai és elektrotechnikai alkatrészek, vezérlési és automatizálási technológia, valamint szoftver és szerviz – minden hálózatba van kötve és precízen összehangolva.
A kulcsfontosságú alkatrészek házon belüli gyártása különösen előnyös. Ez lehetővé teszi a minőség, az ellátási láncok és az interfészek optimális ellenőrzését.
Az LTW a megbízhatóságot, az átláthatóságot és az együttműködő partnerséget jelenti. A lojalitás és az őszinteség szilárdan gyökerezik a vállalat filozófiájában – egy kézfogásnak itt még mindig van jelentősége.
Ehhez kapcsolódóan:
A magasraktárak átalakulása a brit piacon
A földrajz az infrastruktúrát és az elektromosságot követi
A brit magasraktárak földrajzi fókusza továbbra is a Midlands úgynevezett Arany Háromszögében található. Innen a lakosság nagy része néhány órán belül elérhető autóval. A régió olyan autópályákat köt össze, mint az M1, M6 és M42, főbb vasúti és árufuvarozási folyosókat, valamint egy sűrű logisztikai szolgáltatói, ipari vállalatok és munkaerő hálózatot. East Midlands és West Midlands ezért továbbra is a nemzeti elosztóközpontok elsődleges helyszínei.
A helyszínválasztási döntések mögött meghúzódó logika azonban egyre árnyaltabb. Yorkshire és az Északkelet gyakran megfizethetőbb földterületeket és jó összeköttetést kínál a termelési helyszínekkel és kikötőkkel. Az Északnyugat a Manchester és Liverpool körüli folyosók előnyeit élvezi. Az M62-es autópálya menti helyszínek összekötik a keleti és nyugati partvidéket. Délnyugaton és Dél-Walesben a további kapacitás előnyös lehet, ha a vállalatok csökkenteni akarják a Midlandsből induló hosszú ingázásokat. London és a Délkelet továbbra is vonzó a vásárlóerő és a népsűrűség miatt, de a magas földárak és a földterületek szűkössége megnehezíti a nagyon nagy, földszinti létesítmények építését.
Pontosan ezeken a területeken javítja a magasság a földterületek termelékenységét. Egy magasraktár intenzívebben hasznosíthatja a drága földterületeket, de városi vagy külvárosi területeken gyorsabban ütközik a látótávolságba, a szomszédsági konfliktusokba és a tervezési előírásokba. A sűrűn lakott régiókban a logisztikai projektek a lakótelepekkel, adatközpontokkal és más kereskedelmi célú felhasználásokkal is versenyeznek. A nagy kapacitású villamosenergia-csatlakozásokkal rendelkező telephelyek különösen keresettek. 2024 óta Nagy-Britanniában számos, ipari és logisztikai célokra alkalmas telephelyet szereztek meg adatközpont-fejlesztők. Ez nemcsak elveszi a földterületeket a raktárpiacról, hanem fokozza a hálózati kapacitásért folytatott versenyt is.
A befektetők számára ezért a hálózati csatlakozás korai döntési kritériummá válik. Míg egy automatizált magasraktár nem feltétlenül igényli egy adatközpont folyamatos teljesítményét, megbízható elektromos kapacitásra van szüksége a szállítószalag-technológiához, a töltőinfrastruktúrához, a hűtéshez, fűtéshez, világításhoz és az informatikához. Egy olcsó telek időben történő csatlakozás nélkül gazdaságilag kevésbé értékes lehet, mint egy drágább, garantált energiaellátással rendelkező helyszín. A telephely kiválasztását, az épülettervezést és az energetikai koncepciót ezért sokkal korábban integrálni kell a folyamatba.
A tőkeintenzitás elválasztja a nyerteseket a vesztesektől
A magasraktárak tőkeigényes, hosszú távú befektetések. A Midlands régióban található szabványos elosztóközpontok esetében a becsült építési költségek négyzetlábanként körülbelül 71 és 105 font között mozognak 2025-re és 2026-ra. Az automatizálási előkészítéssel, nagyobb padlóterheléssel, további kapacitással és kifinomult épülettechnológiával ellátott, csúcskategóriás logisztikai épületek nagyobb valószínűséggel 121 és 167 font között kerülnek négyzetlábanként. A hőmérséklet-szabályozott épületek ára négyzetlábanként körülbelül 167 és 230 font között vagy több is lehet. Az adott igényektől függően a tényleges automatizálás, az állványtechnológia, a szoftver, a hűtéstechnika és a telekköltségek további költségeket jelenthetnek.
Ezek a tartományok jól mutatják, miért nem lehet a döntést a négyzetméterenkénti építési költségek egyszerű összehasonlítására alapozni. Egy magas raktár ugyanolyan kapacitást tud biztosítani, mint egy lényegesen nagyobb hagyományos csarnok kisebb alapterületen. Ez csökkenti a szükséges földterületet, tetőt és homlokzatot tárolóhelyenként. Ugyanakkor az alapozásokra, tűréshatárokra, acélra, tűzvédelemre, összeszerelésre és üzembe helyezésre vonatkozó követelmények is megnőnek. Ezért a helyes mérőszám nem az építési ár, hanem a teljesítmény és a kapacitás állandóan használható egységére jutó nettó jelenérték.
A finanszírozás továbbra is kulcsfontosságú tényező. Az emelkedő kamatlábak növelik a tőkeköltségeket, és ezáltal meghosszabbítják az amortizációs időszakot. A speciális épületek esetében a potenciális jövőbeli bérlők köre kisebb lehet. Egy adott áruáramlásra szabott magasraktárat nehezebb újra bérbe adni, mint egy standard raktárat. A bankok és az ingatlanbefektetők ezért nagyobb figyelmet fordítanak a hitelképességre, a bérleti szerződés időtartamára, az alternatív felhasználásra való alkalmasságra, valamint az épület- és műszaki kockázatok szétválasztására.
Ez új szerződéses modellekhez vezet. A tulajdonosok finanszírozhatják az épületszerkezetet, míg a felhasználó viseli az automatizálás költségeit. A logisztikai szolgáltatók hosszú távú ügyfélszerződéseken keresztül biztosíthatják a kapacitást. A gyártók és integrátorok átfogóbb szolgáltatáscsomagokat, modernizációs terveket, vagy bizonyos szegmensekben lízingszerű modelleket kínálnak. A gazdaságilag legmegvalósíthatóbb projektek azok, ahol a lízingszerződés, az eszköz élettartama, az ügyfélmegtartás és a finanszírozási időszak összehangolt. Egy műszakilag kiváló megoldás is kudarcot vallhat, ha az üzemeltetési szerződés öt év után lejár, de a rendszert tizenöt év alatt kell amortizálni.
Az áramár megfelel az energiahatékonyságnak
Az Egyesült Királyságban nemzetközi összehasonlításban magasak az ipari áramárak. 2025 negyedik negyedévében a gyártóvállalatok átlagosan körülbelül 16,8 pennyt fizettek kilowattóránként, az éghajlatváltozási adó nélkül. Bár ez kevesebb volt, mint egy évvel korábban, továbbra is olyan szinten maradt, amely jelentősen befolyásolja az energiaigényes beruházásokat. A magasraktárak esetében ennek kettős hatása van.
Egyrészt a tároló- és visszakereső gépek, a szállítószalag-technológia, a robotika, a számítógépek és adott esetben a hűtőrendszerek növelik az áramfogyasztást. Másrészt egy modern rendszer képes energiát megtakarítani tárolt vagy mozgatott egységenként. A regeneratív hajtások visszatáplálják a fékezési energiát a rendszerbe, az intelligens vezérlések elkerülik az üresen futást, a LED-világítás csökken a kihasználatlan területeken, és a kompakt fagyasztók térfogata minimalizálja a hőveszteséget. Ezért a raklapmozgásonkénti, rendelési soronkénti vagy elfoglalt tárolóhelyenkénti fogyasztás számít, és nem a telephely teljes áramfogyasztása.
A tetőre szerelt fotovoltaikus rendszerek, az akkumulátoros tárolás és a rugalmas működés egyre nagyobb jelentőségre tesznek szert. Egy nagy logisztikai raktár teteje jelentős energiatermelő teret kínál, míg az automatizálás és a hűtés kiszámítható terheléseket biztosít. A mélyhűtött raktárakban a hőtehetetlenség kihasználásával részben át lehet helyezni a hűtési energiatermelést a csúcsidőn kívüli órákra a termékhőmérséklet feláldozása nélkül. Az ilyen koncepciók a raktárat az energiarendszer aktívabb részévé teszik.
A korlátozó tényező gyakran nem az éves áramfogyasztás, hanem a csatlakoztatott terhelés és a csúcsterhelés. Ha a hűtőkompresszorok, a töltőpontok, a szállítószalag-technológia és más fogyasztók egyidejűleg működnek, az energiaigény jelentősen megnőhet. A jó energiagazdálkodás kisimítja ezeket a csúcsokat. A jövőbeli projekteket ezért egyre inkább terhelési előrejelzésekkel, helyi energiatermelő létesítményekkel és szerződésesen szabályozható fogyasztókkal tervezik. Az energiatudatosság így az intralogisztikai szakértelem szerves részévé válik.
A technológia határozza meg az üzleti modellt
A magasraktárak piaca számos technológiai részpiacot foglal magában. A klasszikus AS/RS raklapos rendszerek hosszú, magas folyosókon rakodódarukat használnak. Nagy kapacitású, szabványosított teherhordókhoz és megbízható áteresztőképességhez alkalmasak. A többszörös mélységű rendszerek növelik a sűrűséget, de csökkentik az egyes raklapokhoz való közvetlen hozzáférést, és aprólékos készletgazdálkodást igényelnek. A raklapszállító kocsik javíthatják a rugalmasságot és a teljesítményt a mély folyosókban.
A miniload, shuttle és kockás tárolórendszerek dominálnak a dobozok, konténerek és apró alkatrészek tárolásában. Támogatják az áruktól a személyig történő komissiózást és a széles termékválasztékot. A mobil robotok és az önvezető targoncák rugalmasabb alternatívát kínálnak, ha az épület szerkezete vagy térfogata nem indokolja egy állandóan telepített nagyméretű rendszer telepítését. Számos projekt hibrid architektúrát alkalmaz: a raklapokat sűrűn tárolják magasraktáros állványokban, a konténereket shuttle vagy kockás rendszer biztosítja, és a mobil robotok összekötik a munkaterületeket.
Ez a modularizáció megváltoztatja a piacot. Korábban az automatizálás gyakran monolitikus, nagyszabású projekt volt, hosszú tervezési és üzembe helyezési idővel. Ma az üzemeltetők fokozatosan próbálják bővíteni a kapacitást, és szoftveresen hangolják össze az egyes technológiákat. Ez nem csökkenti automatikusan a bonyolultságot. Épp ellenkezőleg: minél több alrendszer érintett, annál fontosabbá válnak az interfészek, az adatminőség és az általános teljesítményért való egyértelmű felelősség.
A verseny ezért egyre inkább szoftveres szinten zajlik. A raktárkezelő rendszerek nyomon követik a készleteket és a megrendeléseket; a raktárirányító rendszerek kezelik a berendezéseket; a raktári végrehajtó rendszerek rangsorolják a mozgásokat és kiegyensúlyozzák az erőforrásokat. Mindezek felett az analitika, a szimuláció és a mesterséges intelligencia eszközei állnak. Aki a szoftvert kezeli, befolyásolja az áteresztőképességet, a skálázhatóságot és a szolgáltatást. Ugyanakkor az üzemeltetők függőségi kockázattal néznek szembe, ha a saját fejlesztésű vezérlőrendszereket csak az eredeti szállító tudja fenntartani.
Egy széttöredezett beszállítói piac
Az Egyesült Királyságban globális rendszerintegrátorok, specializált technológiai szolgáltatók és helyi mérnöki cégek versenyeznek a piaci részesedésért. A nemzetközileg elismert integrátorok közé tartozik a Dematic, a Swisslog, a KNAPP, a TGW, az SSI Schäfer, a Vanderlande, a Daifuku, a WITRON, a Mecalux és a Körber. Hozzájuk csatlakoznak olyan specializált rendszerek szolgáltatói, mint az AutoStore, az Exotec, az Ocado, a Geek+, a Locus Robotics, valamint számos önvezető jármű gyártója. A brit integrátorok és szoftvercégek helyi tervezéssel, utólagos telepítéssel és szervizeléssel egészítik ki ezt a piacot.
A piaci szerkezet nem teljesen koncentrált, és nem is önkényesen nyitott. A nagy, állványos, raklapos magasraktárak referenciákat, mérnöki kapacitást, pénzügyi stabilitást és hosszú távú szolgáltatást igényelnek. Ez korlátozza a komoly beszállítók körét. A verseny szélesebb körű a moduláris robotika és a konténermegoldások esetében. Sok technológiai gyártó tanúsított integrátorokon keresztül értékesít, így a márkát, az integrációs teljesítményt és a szolgáltatási szerződést külön kell értékelni.
Az ügyfelek számára a névleges csúcsteljesítmény önmagában nem a döntő tényező. Fontosabbak a garantált áteresztőképesség realisztikus körülmények között, a rendszer rendelkezésre állása, a válaszidők, az alkatrész-koncepció, a kiberbiztonság, a skálázhatóság és a beszállító pénzügyi életképessége. Egy olcsó ajánlat drágává válhat, ha hosszú távon hiányoznak a szoftverkarbantartás, a vészhelyzeti támogatás vagy az alkatrészek. Ezzel szemben egy technikailag túltervezett rendszer szükségtelenül lekötheti a tőkét és túlterhelheti a szervezetet.
A szolgáltatási komponens növekedni fog, mivel a telepített infrastruktúra elöregszik. A tároló- és visszakereső gépek, vezérlőrendszerek és biztonsági alkatrészek korszerűsítése gyakran gazdaságosabb, mint egy teljesen új létesítmény építése. A brit elosztóközpontok példái azt mutatják, hogy a daruk és a vezérlőtechnológia fokozatosan lecserélhető az alapvető épületszerkezetek megőrzése mellett. Ez egy stabilabb utólagos felszerelési piacot teremt az új berendezések piaca mellett, amely kevésbé függ az egyes nagyszabású projektektől.
Tervezés, tűzvédelem és átvétel
A legnagyobb projektkockázatok gyakran a tényleges tárolási technológián kívül rejlenek. A 30, 40 vagy majdnem 50 méteres épületmagasság megváltoztatja a tájképet és a kilátást. Az önkormányzatok felmérik a forgalmat, a zajt, a világítást, az árvízkockázatot, a biológiai sokféleséget és a szomszédokra gyakorolt hatásokat. Bár a kisebb alapterület ökológiai előny, nem garantálja az engedélyezést. Különösen az állványos silók esetében kell az épületszerkezetet, az állványrendszer statikáját és a homlokzatot kezdettől fogva együtt megtervezni.
A tűzvédelem összetett a magas, sűrűn zsúfolt raktárakban. A hagyományos sprinklerrendszerek az áruk típusától, az állványzat geometriájától és az épület magasságától függően elérik a határaikat. A mélyhűtő létesítmények néha oxigéncsökkentett zónákat alkalmaznak a tűz keletkezésének megakadályozására. Az ilyen rendszerek ellenőrzött hozzáférést, légmentesen záródó épületburkolatokat, felügyeletet és egyértelmű munkavédelmi előírásokat igényelnek. Más projektekben többszintű sprinklerrendszereket, füstelszívó és tűzszakaszos rendszereket alkalmaznak.
Az építési fázis különleges kockázatokat is jelent. A nagy pontosságú padlókat, síneket, állványokat és szállítószalag-technológiát szűk tűréshatárokon belül kell telepíteni. Az egyes szakmák késedelmei elhalaszthatják a teljes üzembe helyezési folyamatot. Ezt követi a szoftvertesztelés, a terhelésteszt, a beindítás és az alkalmazottak képzése. Egy raktár nem produktív a mechanikai befejezés után; gyakran csak egy szisztematikus indítási fázis után éri el a célteljesítményét.
A gazdasági üzleti terv ezért elegendő tartalékot igényel. Aki csak a technológia listaárát és az elméleti személyzeti megtakarítást hasonlítja össze, alábecsüli az integrációt, a tesztelést, az adatmigrációt, a képzést, az alkatrészeket és az indulási veszteségeket. A sikeres projektek kiszámítják az életciklus-költségeket, a reális rendelkezésre állást és a mennyiségi eltérések forgatókönyveit. Korán befektetnek a szimulációba és a digitális modellekbe, még az acél megrendelése és a beton öntése előtt.
A rugalmasság több, mint a hatékonyság
A magasraktárakat gyakran hatékonyságnövelő projektként reklámozzák, de stratégiai értékük egyre inkább a rugalmasságukban rejlik. Az automatizált rendszerek reprodukálható teljesítményt nyújtanak, javítják a készletek pontosságát, és csökkentik a rövid távú személyzeti igényektől való függőséget. Kisebb alapterületen tárolhatják a biztonsági készleteket, ezáltal stabilabbá téve az ellátási láncokat. Az olyan kritikus iparágakban, mint az élelmiszeripar, a gyógyszeripar, az alkatrészgyártás és a gyártás, ez a megbízhatóság fontosabb lehet, mint a rövid távú megtérülés maximalizálása.
Ugyanakkor az automatizálás új függőségeket teremt. Egy mechanikai hiba, szoftverhiba, kibertámadás vagy áramszünet megbéníthatja a műveletek nagy részét. Egy manuális raktárban a meghibásodás gyakran improvizálható; egy erősen integrált rendszerben a kerülő megoldások korlátozottak. A rugalmasság ezért nem a maximális automatizálásból, hanem a redundancia, a karbantartás, a vészhelyzeti működés és a szervezeti kompetencia kiegyensúlyozott rendszeréből fakad.
A kiberbiztonság egyre fontosabb gazdasági tényezővé válik. A raktárkezelő rendszerek vállalati szoftverekhez, beszállítókhoz és távoli karbantartási szolgáltatásokhoz kapcsolódnak. Minél jobban összekapcsolódnak, annál nagyobb a támadási felület. Az üzemeltetőknek szegmentálniuk kell a hozzáférést, ellenőrizniük kell a frissítéseket, tesztelniük kell a biztonsági mentéseket, és szerződésben meg kell határozniuk a felelősségi köröket. Ezek a kiadások nem technikai kiegészítők, hanem a működési biztonság szerves részét képezik.
A beszállítói kockázatokat is figyelembe kell venni az értékelés során. A specializált alkatrészek hosszú átfutási időkkel rendelkezhetnek, és a saját fejlesztésű rendszerek függőségi hatásokat okozhatnak. Egy robusztus koncepció meghatározza a kritikus pótalkatrészeket, a helyi készletszinteket, a válaszidőket és az alternatívákat. A legjobb rendszer nem az, amelyik elméletileg a legnagyobb teljesítménnyel rendelkezik, hanem az, amelynek teljesítménye évekig gazdaságilag életképes marad.
A piac 2035-ig
2035-ig a kilátások kedvezőbbek a folyamatos növekedés, mint a piac telítettsége szempontjából. A szűken definiált brit AS/RS piac volumene egy évtizeden belül több mint kétszeresére nőhet, átlagosan körülbelül 7,5 százalékos növekedéssel. A tágabb értelemben vett automatizálási piac valószínűleg gyorsabban fog növekedni, mivel a mobil robotika, a szoftverek, a modernizáció és a rugalmas alrendszerek további keresletet generálnak. Ez a dinamika azonban nem lesz egyenletes.
Az alapforgatókönyv szerint az automatizált magasraktárak jelentősen gyorsabban növekednek, mint a raktárak teljes területe. A beruházások az élelmiszer- és fagyasztott élelmiszerekre, az ipari ellátásra, a gyógyszeriparra, a nagy kiskereskedelmi hálózatokra és a már meglévő logisztikai szolgáltatókra koncentrálódnak. Az új épületeket egyre gyakrabban tervezik automatizálásra alkalmassá, még akkor is, ha a teljes technológiát később telepítik. Ugyanakkor a meglévő létesítmények korszerűsítése egyre nagyobb jelentőséget kap.
Erősebb növekedési forgatókönyv képzelhető el, ha a finanszírozási költségek csökkennek, a hálózati csatlakozások gyorsabban elérhetővé válnak, és a vállalatok a növekvő munkaerőköltségekre felgyorsult automatizálással reagálnak. Az ipari fejlesztések, a nearshore termelés kiépítése és a szigorúbb energiahatékonysági követelmények további lendületet adhatnak. Ebben az esetben a magas, speciális épületek, a szoftverintegráció és a műszaki szolgáltatások iránti kereslet különösen meredeken nőne meg.
A kevésbé kedvező forgatókönyv a tartósan magas kamatlábakból, a lassú fogyasztói kiadásokból, a bizonytalan kereskedelempolitikából és a késedelmes engedélyekből adódik. Ebben a forgatókönyvben a vállalatok gyakrabban választanák a kisebb, moduláris automatizálási lépéseket. A piac tovább növekedne, de kevésbé az új megaprojektek, és inkább az utólagos átalakítás, a mobil robotika és a célzott szűk keresztmetszetek automatizálása révén. Még ez a forgatókönyv sem jelentené a tisztán manuális raktározáshoz való visszatérést, hanem inkább az automatizálás lassabb és fokozatosabb megközelítését.
A valódi befektetési logika
A döntő kérdés nem az, hogy vajon növekedni fognak-e a magasraktárak Nagy-Britanniában, hanem az, hogy mely projektek gazdaságilag életképesek. Kedvező feltételek adottak a nagy és stabil mennyiségekhez, a szabványosított rakományhordozókhoz, a hosszú távú telephelyi elkötelezettséghez, a magas telek- vagy energiaköltségekhez, valamint a folyamatos működés egyértelmű igényéhez. A rendkívül ingadozó termékkínálattal, bizonytalan ügyfélszerződésekkel, alacsony kihasználtsággal vagy gyakran változó csomagolási formátumokkal rendelkező alkalmazások továbbra is kihívást jelentenek.
Beruházás előtt az üzemeltetőknek ezért nem a kívánt technológiával, hanem az anyagáramlással kell kezdeniük. A termékstruktúra, a készletválaszték, a szezonális profilok, a csúcsidőszakok, a visszaküldések, a szolgáltatási szintek és a növekedési forgatókönyvek határozzák meg a megfelelő architektúrát. Csak ezután szabad döntést hozni a raklapdaruk, a szállítókocsik, a kockatárolók, a mobil robotika vagy ezek kombinációja között. Az egyetlen termék melletti idő előtti elköteleződés könnyen túlméretezéshez vagy rugalmasság hiányához vezethet.
Ugyanilyen fontos a helyszín teljes életciklusát figyelembe vevő értékelése. A telekárt, a bérleti díjat, a rendelkezésre álló belmagasságot, a hálózati kapacitást, a közlekedési kapcsolatokat, a munkaerőpiacot és az engedélyezési kockázatokat együttesen kell figyelembe venni. Egy magasabb épület területet takaríthat meg, de növeli a tervezési és építési költségeket. A vidéki helyszín előnyös lehet, de hosszabb közlekedési útvonalakat és gyengébb műszaki munkaerőpiacot eredményez. Az optimális megoldás ritkán a legalacsonyabb egyedi költséggel járó megoldás.
Az ingatlanfejlesztők számára a lehetőség azokban az épületekben rejlik, amelyek lehetővé teszik az automatizálást anélkül, hogy csak egyetlen felhasználó kiszolgálására korlátozódnának. Ehhez megfelelő belmagasság, teherbíró padlózat, energia- és adatinfrastruktúra-tartalékok, valamint olyan geometria szükséges, amely lehetővé teszi a többféle műszaki koncepciót. A logisztikai szolgáltatók számára a lehetőség a megosztott automatizált kapacitásokban és a hosszú távú iparági platformokban rejlik. A technológiai szolgáltatók számára a szoftverek, szolgáltatások és modernizáció bővítésében rejlik. A befektetők számára az ingatlan-, működési és műszaki kockázatok gondos szétválasztásában rejlik.
Nagy-Britannia már nem csak nagyobbakat épít
A brit magasraktár-piac alapvető változást jelent a raktározási gazdaságtanban. A hely önmagában már nem elegendő növekedési stratégia. A magas munkaerőköltségek, a megfelelő földterület szűkössége, az igényes ellátási láncok és az online kiskereskedelem folyamatos növekedése növeli az automatizált sűrítés értékét. A fagyasztott élelmiszerek logisztikája és az ipari ellátás már most is mutatja ennek az átalakulásnak a lehetséges mértékét: az épületek magasabbak, a rendszerek integráltabbak, a beruházások pedig hosszabb távúak.
Ugyanakkor óvatosságra van szükség. A magas tőkekötelezettség, a drága energia, a hálózati szűk keresztmetszetek és a tervezési kockázatok megakadályozzák a széles körű automatizálási fellendülést. Sok kisebb vagy ingatagabb vállalkozás továbbra is gazdaságosabban fog működni hagyományos csarnokokkal, félig automatizált folyamatokkal és mobil robotokkal. A piac ezért nem egyenletes hullámként növekszik, hanem inkább a célzott beruházások eredményeként, ahol a mennyiség, a helyszín és a folyamatok érettsége összhangban van.
A kilátások egyértelműek: 2035-re az Egyesült Királyságnak nem feltétlenül lesz szüksége ugyanilyen mértékben több raktárterületre, de jelentősen nagyobb technológiailag fejlettebb tárolókapacitásra lesz szüksége. A nyertes nem a legmagasabb épület, és nem is a legösszetettebb robotrendszer. A nyertesek azok a létesítmények, amelyek hatékonyabban ötvözik a kapacitást, az energiát, a munkaerőt és a tőkét teljes életciklusuk során, mint a hagyományos alternatívák. Azok, akik a magasságot csupán szerkezeti jellemzőnek tekintik, félreértik a piacot. A magasság egyre inkább gazdasági stratégiává válik.
Tanácsadás - Tervezés - Megvalósítás

Konrad Wolfenstein
Örömmel lennék az Ön személyes tanácsadója.
Elérhetsz a wolfenstein∂xpert.digital címen , vagy
Hívjon a +49 7348 4088 965 .
Az Ön intralogisztikai szakértői

Magasraktárak és automatizált tárolórendszerek teljes körű megoldásainak tanácsadása, tervezése és megvalósítása - Kép: Xpert.Digital
További információ itt: