A tőzsdei eufória már egy nap után véget ért? Az antropikus részvények esnek az IPO után: Mi áll az értékelés csökkenésének hátterében? – Kreatív kép a témáról, mesterséges intelligenciával készítve: Xpert.Digital
Az Anthropic tőzsdei bevezetése nyomás alatt: Miért nem hoz automatikusan profitot a mesterséges intelligencia fellendülése?
Trilliós nagyságrendű értékű mesterséges intelligencia üzlet: A döntő kérdés az, hogy mi marad végül
Miért vizsgálják már az Anthropic értékelését?
Az Anthropic tőzsdei debütálása nagy lelkesedéssel kezdődött: a részvényárfolyam jóval a kibocsátási ár felett nyitott, mielőtt már az első kereskedési napon visszaesett volna. Az ezt követő eladási nyomás élesen rávilágított a mesterséges intelligencia gazdaságának egyik központi kérdésére: képes-e egy olyan vállalat, amelynek technológiája hatalmas termelékenységi növekedést ígér, tartósan magas profitot is termelni tulajdonosai számára? Mivel a növekvő bevételek és az erős kereslet még nem bizonyítja a jövedelmező üzleti modellt. A mesterséges intelligencia szolgáltatóinak nemcsak a kutatás-fejlesztést kell finanszírozniuk, hanem modelljeik költséges üzemeltetését, a számítástechnikai infrastruktúra bővítését és a hosszú távú kötelezettségeket is kezelniük kell.
Az Anthropicnál a gyors növekedés és a magas elvárások ütköznek a magas költségekkel, az intenzív versennyel és a jelentős tőkeigénnyel. Ugyanakkor a részvényárfolyam csökkenése önmagában nem feltétlenül jelenti azt, hogy a vállalat pénzügyileg kudarcot vallott: a piaci kapitalizáció változása nem jelenti azt, hogy ugyanaz az összeg eltűnt a vállalat kasszájából. A kulcsfontosságú kérdés az, hogy az Anthropic képes-e szolgáltatásait olyan áron kínálni, amely hosszú távon fedezi a folyamatos működést és a szükséges beruházásokat. A részvényárfolyam csökkenése tehát mindenekelőtt egy dolgot emel ki: a mesterséges intelligencia-boom valós lehet – mégis egyetlen szolgáltató értékelése még mindig túl magas lehet.
Egy tőzsdei bevezetés a történelmi kereslet és a hirtelen kételyek közé szorult
Az Anthropic részvényárfolyamának látványos tőzsdei bevezetését követő közvetlen zuhanása rávilágít a jelenlegi mesterséges intelligencia gazdaság egy alapvető konfliktusára: a mesterséges intelligencia gazdasági potenciálja hatalmas lehet, mégis egyetlen szolgáltató értékelése továbbra is túl magas. A technológiai fejlődés, a növekvő bevételek és a vonzó részvényhozamok nem járnak automatikusan kéz a kézben. A döntő tényezők az, hogy a létrehozott érték mekkora része marad a vállalatnál, mennyi tőkét kell befektetni, és milyen elvárások vannak már beárazva a részvényárba.
Az Anthropic 83 dollárban határozta meg a kezdeti nyilvános ajánlattétel (IPO) árát. Az első kereskedési napi 111,50 dolláros ár körülbelül 34,3 százalékkal magasabb volt. Az első kereskedési nap végére azonban az ár már 97,17 dollárra esett. Bár ez még mindig körülbelül 17,1 százalékos prémiumot jelentett az IPO árához képest, már körülbelül 12,9 százalékos veszteséget mutatott a kezdeti kereskedési napi árhoz képest. Az ezt követő tőzsde előtti eladási nyomás megerősítette azt a benyomást, hogy a kezdeti lelkesedést egy lényegesen kritikusabb értékelés váltotta fel.
Egy 97,17 dollárról szóló, közel 14 százalékos átmeneti csökkenés matematikailag körülbelül 83,57 dolláros árfolyamot jelentene. Ez gyakorlatilag megszüntetné a kibocsátási ártól való eltérést. Fontos azonban megérteni, hogy a tőzsde előtti árak csupán pillanatképek az időben. Sem a végső záróárat, sem a vállalat tartós alulértékelését nem jelentik.
Ugyanakkor túl leegyszerűsítő lenne ezt a mozgást pusztán a tőzsdei bevezetés utáni normális idegességként elutasítani. Az Anthropic egy olyan iparágat képvisel, amelynek gazdasági ígérete gyorsabban növekszik, mint a hosszú távú jövedelmezőségével kapcsolatos bizonyosság. A központi kérdés már nem egyszerűen az, hogy a vállalatok és a fogyasztók akarnak-e mesterséges intelligenciát használni. Egyre inkább az a kérdés, hogy a szolgáltatók képesek-e olyan áron értékesíteni szolgáltatásaikat, amely fenntarthatóan fedezi a kutatást, a számítástechnikát, az infrastrukturális kötelezettségvállalásokat és a tőkeköltségeket.
Miért nem pénzkiáramlás egy 500 milliárd dolláros értékelési veszteség?
Az az elképzelés, hogy egy vállalat rövid idő alatt körülbelül 500 milliárd dolláros veszteséget szenvedett el, közgazdasági magyarázatot igényel. Ez nem egy megfelelő átutalásról, a vállalati források kiáramlásáról vagy hirtelen eltűnt üzleti eszközökről szól. Hanem a tőzsde által a tulajdonosi részesedésekhez rendelt érték kiszámított változásáról.
A piaci kapitalizációt általában úgy számítják ki, hogy a részvényárat megszorozzák a forgalomban lévő részvények számával. Ha a részvényár esik, a piaci kapitalizáció is csökken, feltételezve, hogy a részvények száma változatlan marad. Ehhez csak a részvények kis részével kell aktívan kereskedni. A legutóbb meghatározott árat ezután az összes összehasonlítható részvényre alkalmazzák.
Az Anthropic esetében fontos különbséget tenni a különböző értékelési mutatók között is. A forgalomban lévő részvényeken alapuló számítás jelentősen alacsonyabb lehet, mint egy teljesen hígított értékelés, amely ezen felül figyelembe veszi a részvényopciókat és bizonyos munkavállalói részvénytulajdonlási terveket. A kezdeti részvényár körülbelül két billió dolláros teljesen hígított értékelésnek felelt meg. Maga a kibocsátási ár körülbelül 1,5 billió dolláros értékelésnek felelt meg. A kibocsátási ár felé történő csökkenés tehát elméletileg körülbelül 500 milliárd dollárral csökkenthetné az időközi értékelést.
Ezt a számot nem szabad összekeverni egyetlen kereskedési nap csökkenésével. Egy 14 százalékos csökkenés például 1,8 billió dolláros értékeléshez körülbelül 252 milliárd dollárnak felelne meg. Körülbelül 500 milliárd dolláros csökkenés csak nagyobb árkülönbség esetén következik be, például a kezdeti jegyzési ár és a kibocsátási árhoz közeli későbbi ár között, és ennek megfelelő értékelési alap mellett.
Az ilyen változások azonban nem elhanyagolhatók. Az alacsonyabb részvényárfolyam megnehezítheti a jövőbeni tőkeemeléseket, kevésbé vonzóvá teheti a részvényalapú kompenzációt, és növelheti a vállalat saját részvényeivel történő felvásárlások költségeit. Továbbá az értékelés befolyásolja az alkalmazottak, az üzleti partnerek és a befektetők bizalmát. Van azonban alapvető különbség a könyv szerinti értékelés nem realizált csökkenése és az azonnali likviditási probléma között.
A kibocsátási ár tárgyalás eredménye, nem pedig gazdasági biztosíték
A 83 dollárhoz közeledő árfolyam jelentős pszichológiai hatással bír. A kibocsátási ár látható viszonyítási pontként szolgál számos piaci szereplő számára. Azok, akik részvényekhez jutottak a kibocsátáskor, ehhez mérik eddigi befektetési sikerüket. Azok azonban, akik csak a kezdeti kibocsátási áron léptek be a piacra, teljesen más veszteségküszöböt vesznek figyelembe.
Gazdasági szempontból a kibocsátási ár sem alsó határt, sem a vállalat méltányos értékét nem garantálja. Egy árfeltárási folyamatból származik, amely magában foglalja a keresletet, a kibocsátási érdeklődéseket, a piaci körülményeket és az intézményi befektetők értékelését. Még egy nagyon keresett kibocsátás is túl drága lehet, ha az alapul szolgáló profitelvárások később nem teljesülnek.
Ezzel szemben a kibocsátási ár csökkenése nem bizonyítja az IPO kudarcát. A vállalat így is jelentős tőkét gyűjthetett. Végül is az IPO elsősorban tőkeemelést és forgalomképes részvények létrehozását szolgálja, nem pedig az azonnali részvényárfolyam-növekedés garantálását.
A kibocsátás 980 millió részvényt foglalt magában, darabonként 83 dollárért, ami körülbelül 81,34 milliárd dolláros volument eredményezett. Ebből valamivel több mint 956 millió részvényt maga az Anthropic értékesített, és közel 23,65 milliót a meglévő részvényesek. Ennek megfelelően nem a teljes volumen került a vállalathoz. Az Anthropic által felajánlott részvények a díjak és egyéb költségek levonása előtt körülbelül 79,38 milliárd dollárt tettek ki.
Ez a megkülönböztetés azért fontos, mert a kibocsátási volumenről szóló szalagcímek könnyen azt a benyomást kelthetik, hogy minden egyes, a tőzsdei bevezetés során kifizetett dollár közvetlenül a vállalat kasszáját gyarapítja. A valóságban csak az új vállalati részvények kibocsátása finanszírozza magát a vállalatot. A meglévő részvények eladása ezzel szemben a meglévő és az új befektetők között áthelyezi a tulajdonjogot.
A kereslet valós – de a kereslet önmagában nem fedezi az infrastruktúrát
Az Anthropic gazdasági vonzereje nem pusztán spekulatív fantázián alapul. MI-modelljeivel és -alkalmazásaival a vállalat egy olyan piacot céloz meg, ahol a vállalkozások nagyobb termelékenységet, gyorsabb szoftverfejlesztést és hatékonyabb tudásintenzív folyamatokat keresnek.
A professzionális ügyfelekkel folytatott üzleti tevékenység különösen releváns. Még a programozás, a kutatás, a dokumentumfeldolgozás vagy a belső tudásvisszanyerés terén elért korlátozott fejlesztések is jelentős pénzügyi hatással lehetnek a vállalatokra. Egy eszköznek nem kell átvennie az összes alkalmazott feladatát ahhoz, hogy gazdaságilag életképes legyen. Elég, ha felgyorsítja az ismétlődő feladatokat, csökkenti a szűk keresztmetszeteket, vagy javítja az egyes munkafolyamatok minőségét.
Az Anthropic pénzügyi adatai kivételesen gyors terjeszkedést mutatnak. Október végén a vállalat 81 milliárd dolláros éves árbevételről számolt be. Ezzel egyidejűleg azon ügyfelek száma, akik az előző tizenkét hónapban legalább 100 000 dollár bevétellel járultak hozzá, szeptember végén meghaladta a 11 900-at. Az előző évben ez a szám körülbelül 1500 volt.
Egy ilyen fejlemény jelentős kereskedelmi keresletre utal. Ez azonban még nem teszi lehetővé az üzleti modell minőségének végleges megítélését. A tervezett értékesítési ráta nem egyezik meg a már elért éves bevétellel. Matematikailag egy rövidebb időszakot nyújt tizenkét hónapra, és így feltételezi, hogy a bevételi szint továbbra is fennáll.
Még a nagyobb ügyfelek száma sem ad választ minden fontos kérdésre. Például továbbra sem világos, hogy mennyire jövedelmező a használatuk, milyen kedvezményeket kínálnak, mennyire függ a kereslet az egyes alkalmazásoktól, és hogy az ügyfelek áttérnének-e olcsóbb alternatívákra. A növekedés ezért a beruházási tézis szükséges eleme, de nem helyettesíti a költségeinek elemzését.
Miért működik a mesterséges intelligencia gazdaságosan másképp, mint a hagyományos szoftverek?
A bizonytalanság egyik fő oka a költségszerkezetben rejlik. A hagyományos szoftvercégek gyakran profitálnak abból, hogy a további felhasználóknak csak viszonylag alacsony telepítési költségeik vannak egy termék kifejlesztése után. Ezzel szemben a nagy teljesítményű mesterséges intelligenciarendszereknél minden további felhasználó jelentős számítási erőforrásokat fogyaszthat.
Két költségterületet kell megkülönböztetni. A modell betanítása és továbbfejlesztése kiterjedt kutatást, számítási teljesítményt és technikai infrastruktúrát igényel. Ezt követően további költségek merülnek fel a folyamatos használat során, amikor a modell feldolgozza a lekérdezéseket és válaszokat generál. Ezt a második területet következtetésnek nevezzük.
Ez azt jelenti, hogy az erős bevételnövekedést meredeken emelkedő működési költségek kísérhetik. Míg egy nagyvállalati ügyfél többletbevételt generál, magas adminisztratív terhet is okozhat. Ezért gazdaságilag nemcsak az a döntő, hogy mennyit fizet az ügyfél, hanem az is, hogy mennyi marad a használatához közvetlenül kapcsolódó költségek levonása után.
Ez a számítás különösen összetett feladatoknál válik kihívást jelentővé. Egy olyan mesterséges intelligenciarendszer, amely több megoldást ellenőriz, eszközöket használ, terjedelmes dokumentumokat dolgoz fel, vagy hosszú munkafolyamatokat kezel, lényegesen több erőforrást igényelhet, mint egy egyszerű szöveges válasz. Egy ilyen szolgáltatás gazdasági értéke magas lehet. Ez azonban nem jelenti automatikusan azt, hogy az eladási ára arányosan nő.
Ez a különbség egy lenyűgöző termék és egy fenntarthatóan nyereséges vállalat között. A műszaki képesség megteremti a fizetési hajlandóság előfeltételét. Csak az elérhető ár és a teljes ellátási költségek közötti kedvező arány teremt életképes üzleti modellt.
Az infrastrukturális kötelezettségvállalások messze túlmutatnak a tőzsdei bevételeken
A tőkeszükséglet mértéke különösen akkor válik egyértelművé, ha összehasonlítjuk a tőzsdei bevezetésből származó bevételeket a hosszú távú infrastrukturális megállapodásokkal. Az Anthropic nyilvánosságra hozta a számítási teljesítményre és infrastruktúrára vonatkozó, összesen körülbelül 900 milliárd dollár értékű vásárlási kötelezettségvállalásokat és lízingszerződéseket. Ezen költségek nagyjából fele várhatóan 2030 végére, a fennmaradó rész pedig 2031 és 2045 között esedékes. Körülbelül 186 milliárd dollár olyan megállapodásokhoz kapcsolódik, amelyek felmondhatók, vagy olyan feltételektől függenek, mint a finanszírozás, a rendelkezésre álló létesítmények vagy a hatósági jóváhagyások.
Ezeket a számokat nem szabad úgy kezelni, mintha egyetlen 900 milliárd dolláros számla lenne azonnal esedékes. Az időzítés, a szerződéses feltételek és a jövőbeni bevételekből származó lehetséges finanszírozás kulcsfontosságú a gazdasági értékelés szempontjából.
Az is helytelen lenne, ha minden kötelezettséget a kézzelfogható eszközökbe történő befektetésekkel azonosítanánk. Egy mesterséges intelligenciával foglalkozó vállalat számítási teljesítményt szerezhet be anélkül, hogy birtokolná az adatközpontokat és a felhasznált chipeket. Ez azonban nem szünteti meg a gazdasági tőkeigényt. Egyszerűen elszámolhatja azt egy infrastruktúra-partner, és hosszú távú fizetési kötelezettségeken keresztül átháríthatja a modellszolgáltatóra.
A tőzsdei bevezetés mértéke egyértelművé teszi, hogy miért nem ad még egy történelmileg nagy IPO sem végleges választ a finanszírozási kérdésre. A nagy tőkebeáramlás mozgásteret teremt és erősíti a tárgyalási pozíciót. Ez azonban nem helyettesíti az ügyfelek azon igényét, hogy hosszú távon eleget fizessenek a nyújtott szolgáltatásokért.
A valódi kockázat tehát nem annyira a kötelezettségvállalás puszta méretében rejlik, mint inkább a költségkorlátok és a kereslet rugalmassága közötti esetleges eltérésben. A hosszú távra lekötött kapacitások gazdaságilag előnyösek lehetnek, ha megbízhatóan kihasználják őket. Ha azonban a kereslet elmarad a várakozásoktól, vagy az elérhető árak a tervezettnél gyorsabban csökkennek, ugyanezek a szerződések teherré válhatnak.
A számítási teljesítmény egyszerre növekedési motor és kockázat a bevételekre nézve
Egy mesterséges intelligencia szolgáltató nem tud a végtelenségig növekedni, ha nem rendelkezik a szükséges számítási kapacitással. Még a fizető ügyfelek sem fognak bevételt generálni, ha a kéréseket nem lehet feldolgozni, a kapacitáskorlátokat elérték, vagy az új termékeket nem lehet megbízhatóan leszállítani.
Ez nehéz célkitűzés-ütközést eredményez. Ha a vállalat túl kevés infrastruktúrát foglal le, azzal bevételkiesést és elégedetlen ügyfeleket kockáztat. Ha túl sokat foglal le, azzal alulkihasználtságot és magas kötelezettségeket kockáztat. Ha csak rövid időn belül foglal le, a rugalmasság magasabb költségekkel járhat.
Az Anthropic számára ez a kapcsolat már pénzügyileg is releváns. A harmadik negyedévben 567 millió dolláros üzemi veszteséget jelentettek. A költségek magukban foglalták az 5 milliárd dolláros rövid távú megállapodások szerinti számítási teljesítményre fordított költségeket, valamint a jótékonysági adományösztönző programmal kapcsolatos 2 milliárd dolláros nem pénzbeli költségeket. Ezeket a tételeket meg kell különböztetni: a rövid távú számítási teljesítmény a folyamatos szolgáltatásnyújtáshoz kapcsolódik, míg a nem pénzbeli költségek nem feltétlenül befolyásolják a likviditást ugyanebben az időszakban.
A közgazdasági értelmezést ennek megfelelően árnyaltabbá kell tenni. A magas rövid távú számviteli költségek azt jelezhetik, hogy a kereslet gyorsabban növekszik, mint a hosszú távú biztosított ellátás. Ez kezdetben kereskedelmileg pozitív lenne. Ugyanakkor az ebből eredő költségteher azt mutathatja, hogy a bevételnövekedés még nem jelenik meg kellőképpen az üzemi nyereségben.
Továbbá fennáll egy végrehajtási kockázat, amely kívül esik a modellszolgáltató közvetlen ellenőrzésén. Az aláírt szerződés nem garantálja, hogy egy adatközpont időben elkészül. A finanszírozás, az energiaellátás, az engedélyek és a műszaki megvalósítás késleltetheti a kapacitásbővítést. Ezért az értékelésnek nem kizárólag a megállapodott infrastruktúra mennyiségére kell összpontosítania, hanem arra is, hogy mikor és milyen áron lesz az ténylegesen használható.
Miért teszi a pozitív szabad cash flow az értékelést különösen érzékennyé csak 2030-ban?
Az értékelés egyik kulcsfontosságú szempontja az a várakozás, hogy az Anthropic 2030-ig nem fog pozitív szabad cash flow-t elérni éves szinten. Ez nem jelenti azt, hogy a vállalat addig egyáltalán nem fog bevételt termelni, vagy feltétlenül minden negyedévben pénzkiáramlást fog tapasztalni. Ami számít, az az éves nettó nyereség a működés után, valamint a vonatkozó számítás során figyelembe vett beruházások.
A Goldman Sachs 2030-ig nem számít pozitív éves szabad cash flow-ra. Ugyanakkor elemzési modellje kivételesen erős, körülbelül 685 milliárd dolláros bevételnövekedést feltételez idén. A jövőbeni készpénztöbblet kilátásai ezért nem egy lassan növekvő vállalattal kapcsolatos konzervatív feltételezéseken alapulnak, hanem inkább egy nagyon kiterjedt terjeszkedésen.
Az előrejelzés azonban nem egy rögzített idővonal. Függ az ártrendektől, az ügyfélkör növekedésétől, a költségektől, a versenytől és a beruházások ütemétől. Ha még egy optimista bevételi előrejelzés is csak jelentős késéssel vezet szabad pénzáramhoz, a tőkeigény különös figyelmet érdemel.
Továbbá az üzemi nyereségesség, a nettó eredmény és a szabad cash flow különböző mérőszámok. Egy vállalat működési nyereségről számolhat be, és továbbra is jelentős forrásokra van szüksége infrastrukturális vagy egyéb beruházásokhoz. Ezzel szemben az előlegfizetések és kötelezettségek időzítési hatásai átmenetileg javíthatják a cash flow-t a hosszú távú jövedelmezőség megfelelő növekedése nélkül.
Ez fokozott érzékenységet eredményez a befektetők számára az új információkkal szemben. Minél távolabbi jövőben van a várható gazdasági megtérülés, annál inkább függ a vállalat jelenlegi értéke attól, hogy mennyire biztosnak tűnik ez a megtérülés. Már néhány éves késés is jelentős lehet, még akkor is, ha a hosszú távú piaci potenciál változatlan marad.
🎯🎯🎯 Adatvezérelt B2B iparági központ, mint kvázi házon belüli megoldás


A kvázi házon belüli megoldás: Hogyan hidalja át az Xpert.Digital a B2B marketing és értékesítés működési réseit – Okos, tartalomvezérelt üzlet - Kép: Xpert.Digital
Az Xpert.Digital egy adatvezérelt B2B iparági központ, amelyet Konrad Wolfenstein vezet. A vállalat külső, kvázi házon belüli megoldásként működik az ipari partnerek számára, áthidalva a marketing, a tartalom és az értékesítés működési hiányosságait – anélkül, hogy további erőforrásokat igényelne az ügyféloldalon.
További információ itt:
A hatékonyságnövekedés nem garantálja a jövedelmezőséget
Egy billió dolláros értékelés sokkal többet igényel, mint egy jó terméket
Egy billiós nagyságrendű vállalatértékelés feltételezi, hogy egy szolgáltató hosszú távon jelentős profitot képes termelni. Egy technológiailag vezető modell önmagában nem elég. Nagy, könnyen elérhető piacokra, erős versenyelőnyökre és az értékteremtésből való kellő részesedés megszerzésének képességére is szükség van.
Egy egyszerűsített példaszámítás szemlélteti a skálát. 1,5 billió dolláros értékelést feltételezve, az éves 30 milliárd dolláros szabad cash flow két százalékos cash flow hozamnak felelne meg. 75 milliárd dollárnál ez öt százalék lenne. Ez a számítás sem nem értékelési modell, sem nem előrejelzés az Anthropic számára. Csupán azokat az abszolút többleteket mutatja, amelyek akkor szükségesek, ha egy vállalat vételára nagyon magas.
A bevétel és a vállalat értéke közötti kapcsolat ezért csak egy köztes lépés. Még a több száz milliárd dolláros bevétel sem indokolná automatikusan a magas értékelést. Alacsony haszonkulcsok, magas újrabefektetési igények vagy ismétlődő felhígulás esetén a meglévő részvényesek a vártnál lényegesen kevesebbel zárhatnak.
Ezzel szemben a magas jelenlegi értékelési szorzót nem szabad önmagában a túlértékelés bizonyítékának tekinteni. Ha a bevételek és a szabad cash flow kivételesen erőteljesen nőnek sok éven keresztül, egy kezdetben drágának tűnő részvény gazdaságilag vonzóbbá válhat. A döntő tényező ennek a növekedési pályának a fenntarthatósága.
A tőzsde ezért nemcsak az Anthropic meglévő üzletágát értékeli, hanem a jövőbeni nagyon erős piaci pozíció lehetőségét is felméri. Az árfolyam jelentős része attól függ, hogy a vállalat nemcsak részt vesz-e a mesterséges intelligencia növekedésében, hanem folyamatosan átlagon felüli gazdasági hozamot is termel-e belőle.
A verseny dönti el, hogy ki részesül a termelékenység növekedéséből
Az OpenAI, a Google és más szolgáltatók által támasztott verseny sokkal többet befolyásol, mint pusztán a modellek minőségi rangsorolását. Befolyásolja az árakat, a forgalmazási költségeket, az ügyfélhűséget és azt, hogy milyen gyorsan lehet új funkciókat kereskedelmi forgalomba hozni.
Egy technológiai előny akkor értékes, ha az ügyfelek hajlandóak jelentős felárat fizetni érte. Kevésbé értékes, ha a versengő modellek hamarosan hasonló teljesítményt kínálnak alacsonyabb áron. Ebben az esetben a technológiai fejlődés nagyobb része jut a felhasználókhoz, míg a szolgáltatók csak részben tudják megtérülni a fejlesztési költségeiket.
Gazdasági szempontból ez nem ellentmondás. Egy technológia rendkívül előnyös lehet az egész gazdaság számára, és egyidejűleg heves árversenyt válthat ki a termelői között. A csökkenő árak ezután növelik a használatát, de korlátozhatják a profitmarzsokat.
Az Anthropic számára ez azt jelenti, hogy a vezető műszaki pozíciónak tartós ügyfélkapcsolatokat kell eredményeznie. A kulcsfontosságú tényezők nemcsak a jobb megoldások, hanem a megbízhatóság, a munkafolyamatokba való integráció, az átlátható költségek és a mindennapi működésben nyújtott meggyőző előnyök is.
A helyzet különösen nehézzé válik, ha a versenytársaknak több bevételi forrásuk is van. Egy széles körben diverzifikált technológiai vállalat stratégiailag felhasználhatja a mesterséges intelligencia kínálatát más üzleti területek megerősítésére. Egy olyan szolgáltatónak viszont, amely inkább a mesterséges intelligencia üzletágára összpontosít, közvetlenebbül kell bizonyítania, hogy saját szolgáltatásai gazdaságilag életképesek.
Az Anthropic lehetősége tehát nem feltétlenül abban rejlik, hogy mindenhol a legalacsonyabb árat követelje. Ugyanígy rejlik abban is, hogy gazdaságilag fontos alkalmazásokban olyan magas hozzáadott értéket teremtsen, hogy az ügyfelek elfogadják a prémiumot.
Az olcsóbb kínai modellek egyre jobban kitolják az árkülönbségeket
Az olcsóbb kínai mesterséges intelligencia modellek fokozzák a versenykényszert, különösen azokon a területeken, ahol az ügyfeleknek nincs szükségük abszolút csúcsteljesítményre. Sok üzleti feladat nem igényli a legsokoldalúbban használható modellt. Amire szükség van, az a megfelelő minőség, elfogadható összköltséggel.
Ha egy olcsóbb modell például osztályozza a szabványos szövegeket, előválogatja a dokumentumokat, vagy megbízhatóan támogatja az egyszerű programozási feladatokat, akkor gazdasági vonzereje nagyobb lehet, mint egy jelentősen drágább, csúcskategóriás modellé. A döntő tényező az eredmények minősége, a hibák költsége és az üzemeltetési költségek közötti kapcsolat.
Az összehasonlításnak azonban nem szabad a feldolgozott egységenkénti árnál megállnia. A vállalatoknak figyelembe kell venniük az integrációt, a támogatást, az adatbiztonságot, a megbízhatóságot és adott esetben a saját technikai működésüket is. Egy első pillantásra olcsónak tűnő modell később magasabb költségekkel járhat. Ezzel szemben egy drágább ajánlat gazdaságosabbnak bizonyulhat, ha kevesebb átdolgozást és alacsonyabb üzemeltetési költségeket igényel.
Az árnyomás továbbra is valós fenyegetést jelent. Különösen a nyíltan elérhető modellsúlyok kínálhatnak további lehetőségeket a vállalatoknak és a szolgáltatóknak saját modellek üzemeltetésére vagy a különböző infrastrukturális partnerek ajánlatainak összehasonlítására. Már a váltás puszta lehetősége is megváltoztatja a tárgyalási pozíciót, még akkor is, ha nem minden ügyfél vált ténylegesen szolgáltatót.
Ez a magasan értékelt szállítókat kihívást jelentő feladat elé állítja: bizonyítaniuk kell, hogy minőségi előnyük bizonyos alkalmazásokban továbbra is elég jelentős ahhoz, hogy indokolja a magasabb árakat és a kapcsolódó haszonkulcs-elvárásokat. Az általános piacvezető szerep ebből a szempontból kevésbé jelentős, mint a kimutatható ügyfélelőny.
A hatékonyabb modellek nem oldják meg automatikusan a költségproblémát
A technológiai fejlesztések jelentősen csökkenthetik a feladatonkénti költségeket. A kisebb, specializáltabb modellek, a jobb kihasználtság, a hatékonyabb feldolgozás és a továbbfejlesztett hardverek mind hozzájárulhatnak ahhoz, hogy ugyanazt a teljesítményt kevesebb erőforrással biztosítsuk.
A jövedelmezőség azonban döntően attól függ, hogy ki profitál ezekből a megtakarításokból. Ha a szállító nagyrészt képes fenntartani az árait, miközben a költségek csökkennek, a haszonkulcsok javulnak. Ha a verseny ennek megfelelő árcsökkentéseket kényszerít ki, az előnyök elsősorban a vevőket sújtják.
Ezenkívül az alacsonyabb költségek jelentősen növelhetik a keresletet. Ahogy a mesterséges intelligencia szolgáltatások megfizethetőbbé válnak, a vállalatok több folyamatban fogják alkalmazni őket, és összetettebb feladatokat fognak velük kezelni. Ezért a számítási teljesítmény teljes fogyasztása a csökkenő egységköltségek ellenére is tovább növekedhet.
Ez a piac növekedése szempontjából vonzó, de a tőkekövetelmények szempontjából ambivalens. A hatékonyságnövekedés javíthatja a jövedelmezőséget és elindíthat egy új beruházási ciklust. Az, hogy melyik hatás érvényesül, az áraktól, a felhasználási szokásoktól és a kapacitásköltségektől függ.
Ezért problémás az az általános feltételezés, hogy a mai veszteségek automatikusan eltűnnek a modellek következő generációjával. A hatékonyság kulcsfontosságú előfeltétel. A fenntartható jövedelmezőséghez az is szükséges, hogy a hatékonyságnövekedés megfelelő része a beszállítónál maradjon.
Az üzleti életben a teljes munkafolyamat számít
A stabilabb hozamokhoz vezető ígéretes út nemcsak a modellekhez való hozzáférés, hanem a működési munkafolyamatok megbízható elemének biztosítása. A vállalati ügyfelek számára egyetlen válasz minősége gyakran csak egy szempont a vásárlási döntésükben.
Ugyanilyen fontosak az engedélyek, a dokumentáció, a meglévő rendszerekbe való integráció és az eredmények monitorozásának lehetősége. Egy mesterséges intelligencia alapú eszköz technikailag lenyűgöző lehet, mégis gazdaságilag csalódást okozhat, ha az alkalmazottak sok időt töltenek átdolgozással, vagy ha további ellenőrzési folyamatokra van szükség.
A fő teljesítménymutató tehát nem kizárólag a reagálási sebesség. Ami számít, az a költségekre, az átfutási időkre, a minőségre és a kockázatokra gyakorolt nettó hatás. Az egyetlen munkalépésben elért időmegtakarítás csak akkor vezet pénzügyi előnyhöz, ha a teljes folyamat ténylegesen hatékonyabbá válik.
Az Anthropic számára ez a perspektíva nagyobb ügyfél-lojalitást eredményez. Amikor egy szolgáltatás mélyen integrálódik a fejlesztési munkafolyamatokba vagy más üzletileg kritikus folyamatokba, a szolgáltatóváltás bonyolultabbá válik. Ezt a lojalitást azonban kézzelfogható teljesítményre kell építeni. Nem tartható fenn kizárólag a szolgáltatóváltás nehézségein.
Továbbá felmerül a célok esetleges ütközése: minél több teljes alkalmazást kínál egy modellszolgáltató, annál inkább versenyez azokkal a szoftvercégekkel, amelyek korábban integrálták modelljeit a saját termékeikbe. Saját értékláncának bővítése tehát egyidejűleg megváltoztathatja a kulcsfontosságú értékesítési partnerekkel való kapcsolatait.
A felhőpartnerek stabilizálják az üzletet és új függőségeket hoznak létre
A nagy felhőszolgáltatókkal fenntartott kapcsolatok jelentős stabilitást biztosítanak az Anthropic számára. A hosszú távú partnerek számítási teljesítményt, tőkét és hozzáférést biztosíthatnak a vállalati ügyfelek számára, segítve a gyorsan növekvő mesterséges intelligencia-szolgáltató által tapasztalt legnagyobb szűk keresztmetszetek leküzdését.
Az Anthropicnak több mint 100 milliárd dolláros infrastrukturális kötelezettségvállalásai vannak az Amazon és a Google felé, amelyek a 2030-as évekig terjednek. Ugyanakkor mindkét vállalat jelentős részvényes. Ez erős gazdasági ösztönzőket teremt a számítási teljesítmény fenntartására.
Ez az összekapcsoltság azonban nem teljesen pozitív. Egy partner egyszerre lehet beszállító, befektető, értékesítési csatorna és versenytárs. Ez függőségeket teremt az árképzés, a műszaki integráció és a stratégiai döntések tekintetében.
Az elemzéshez fontos különbséget tenni a finanszírozási folyamatok és az ügyfélkereslet között is. Egy technológiai partnertől származó tőke nem ugyanaz, mint egy független végfelhasználótól származó bevétel. Hasonlóképpen, egy hosszú távú infrastruktúra-megállapodás nem bizonyítja, hogy a költségeit később fedezni fogja a jövedelmező kereslet.
Ez nem jelenti azt, hogy az ilyen kapcsolatok gazdaságilag mesterségesek vagy eredendően problémásak. A tőkeigényes iparágakban gyakran szükségesek a hosszú távú partnerségek. A döntő tényező az átláthatóság azzal kapcsolatban, hogy melyik kockázat melyik félre hárul, és hogy van-e elegendő fizető ügyfél a lánc végén.
A további tőkeemelés erősítheti a vállalatot és terhet róhat a részvényesekre
Még egy nagyszabású IPO sem zárja ki a további finanszírozási köröket. Amennyiben a bővítés gyorsabban halad, mint a belső tőkebevonás, az Anthropic további tőke- vagy adósságfinanszírozásra szorulhat. Hogy ez megtörténik-e, az a tényleges üzleti teljesítménytől függ, és nem állapítható meg kizárólag a hosszú távú kötelezettségvállalások alapján.
A részvényesek számára a felhígulás fontos tényező. Amikor egy vállalat új részvényeket bocsát ki, a gazdasági tulajdonlás több részvény között oszlik meg. A vállalat összértéke növekedhet, miközben egy meglévő részvényes részesedése csökkenhet.
A tőkeemelés tehát nem automatikusan hátrányos. Ha a további forrásokat nyereségesen használják fel, a meglévő részvények értéke is növekedhet. Problémák akkor merülnek fel, ha rendszeresen új tőkére van szükség a jövőbeni hozamok ennek megfelelő növekedése nélkül.
A részvényárfolyam közvetlenül befolyásolja ezt a számítást. Magas értékelés esetén nagy összegeket lehet bevonni viszonylag kis felhígulás mellett. Alacsony értékelés esetén több új részvényt kell kibocsátani ugyanazon tőkebeáramlás mellett. A részvényárfolyam tartós csökkenése ezért ronthatja a jövőbeni finanszírozás feltételeit.
A részvényalapú kompenzációt is figyelembe kell venni. Ez korlátozhatja az azonnali készpénzigényt, és lehetővé teheti az alkalmazottak számára, hogy részesüljenek a vállalat sikeréből. Azonban nem költségmentes a meglévő részvényesek számára, ha további követeléseket teremt a vállalattal szemben.
Miért nem lehetséges még végleges ítéletet hozni az első néhány kereskedési nap után?
Egy IPO-t követően nagyon eltérő érdekek ütköznek. Hosszú távú befektetők, rövid távú kereskedők és azok, akik nem kaptak elegendő allokációt a kibocsátás során, egyszerre kereskednek. Ennek eredményeként az árfolyam kialakulását kezdetben inkább a szűkösség és a pozicionálás vezérelheti, mint a vállalat értékének stabil felmérése.
Egy kis mennyiségű szabadon forgalmazott részvény felerősítheti a további vételi vagy eladási megbízások hatását. A likviditás a tőzsde előtti kereskedésben gyakran alacsonyabb, mint a szokásos kereskedési órákban. Ezért az egyes ármozgásokat nem szabad túlértékelni.
Mindazonáltal az árfolyamcsökkenés releváns jelzés. Azt mutatja, hogy a részvény iránti kereslet semmilyen áron sem korlátlan. Egy vállalat lenyűgöző IPO-t hajthat végre, majd röviddel ezután rájöhet, hogy a befektetőknek nagyon eltérő elképzeléseik vannak a részvények fair értékéről.
Továbbá egy adott mesterséges intelligencia-vállalat értékelése nem vákuumban történik. Amikor a kockázatvállalási hajlandóság az általános piacon csökken, azok a részvények, amelyek értéke nagymértékben függ a távoli nyereségektől, különös nyomás alá kerülnek. A vállalatspecifikus kétségek és az általános piaci gyengeség erősíthetik egymást.
Az első néhány kereskedési nap tehát sem a mesterséges intelligencia gazdaságának összeomlására vonatkozó bizonyítékot, sem a kezdeti értékelés megerősítését nem szolgáltatja. A következő jelentési időszakok, amelyekben a növekedés, a költségtrendek és az erőforrás-fogyasztás együttesen láthatóvá válnak, informatívabbak lesznek.
Mely kulcsfigurák demonstrálnák valójában a gazdasági áttörést?
A megbízható értékeléshez nem elég kizárólag a felhasználók számára vagy az új modellverziókra koncentrálni. A döntő tényező kezdetben a ténylegesen bejelentett bevétel alakulása. A becsült bevételi ráták korai jelzéseket adhatnak, de ezeket a tényleges bevételeknek kell megerősíteniük.
Másodszor, elengedhetetlen megérteni, hogyan alakulnak a közvetlen telepítési költségek. Ha a bevétel gyorsabban nő, mint a szükséges számítási ráfordítás, a gazdasági skálázhatóság általában javul. Ha mindkét tényező nagyrészt párhuzamosan növekszik, a magas haszonkulcsok kilátásai korlátozottak maradnak.
Harmadszor, az ügyfélhűség is lényeges. Az ismételt használat és a meglévő ügyfelek növekvő kereslete a termék robusztus előnyére utal. A rövid távú kísérleti projekteknek vagy a jelentősen kedvezményes bevezető ajánlatoknak más jelentőségük van, mint az állandó jelleggel meghosszabbított szerződéseknek.
Negyedszer, a szabad pénzáramot a szerződéses kötelezettségekkel együtt kell vizsgálni. Egyetlen pozitív negyedév nem feltétlenül bizonyítja a fenntartható önfinanszírozást. Hasonlóképpen, a beruházások miatti negatív negyedév nem jelzi automatikusan az alapul szolgáló üzleti tevékenység romlását.
Ötödször, az egy részvényre jutó teljesítmény kulcsfontosságú. A vállalati bevételek erőteljes növekedése csak korlátozott mértékben segíti a részvényeseket, ha az ezekre a bevételekre vonatkozó igények száma hasonlóan gyors ütemben növekszik. A megbízható értékelés tehát ötvözi a működési teljesítményt, a tőkekövetelményeket és a felhígulást.
A gazdasági áttörést akkor lehetne elérni, ha az Anthropic nemcsak gyorsabban növekedne, hanem minden további üzleti egységből kimutathatóan több szabad cash flow-t is generálna.
Három fejlődési út a piacvezető szerep és a haszonkulcsnyomás között
Kedvező forgatókönyv esetén az Anthropicnak sikerül megerősítenie erős pozícióját a vállalati piacon. A hosszú távú számítási kapacitás felváltja a drágább, rövid távú megoldásokat, a műszaki hatékonyság javítja a költségszerkezetet, és az ügyfelek elfogadható árakat fogadnak el a kimutatható termelékenységi növekedésért. A vállalat ezután fokozatosan áttérhet a magas előzetes beruházási költségek szakaszából az erősebb készpénztermelés szakaszába.
Közepes forgatókönyv esetén a bevétel továbbra is jelentősen növekszik, de a verseny alacsonyabb árakat kényszerít ki. A hatékonyságnövekedés ellensúlyozza ezt a nyomást, de kezdetben nem elegendő a kivételesen magas haszonkulcsok eléréséhez. Az Anthropic jelentős technológiai vállalattá válhat, miközben a részvény – már amúgy is magas kezdeti értékelése miatt – csak korlátozott vagy erősen volatilis hozamot biztosít.
Kedvezőtlen forgatókönyv esetén számos nyomás egyidejűleg jelentkezik. A kedvezőbb modellek csökkentik a fizetési hajlandóságot, az infrastruktúra kiépítése késik vagy magas költségekkel jár, és a hosszú távú kötelezettségvállalásokat nem lehet elég gyorsan kiigazítani. A további tőkekövetelmények így egybeeshetnek az alacsonyabb értékeléssel, ami tovább csökkenti a meglévő részvényesek részesedését.
Ezek a forgatókönyvek nem jóslatok. Azt illusztrálják, hogy ugyanaz a technológiai fejlődés eltérő pénzügyi eredményekhez vezethet. Még a mesterséges intelligencia elterjedésének erőteljes globális növekedése sem garantálja, hogy melyik szolgáltató fogja elérni a legnagyobb profitot.
Ezért a potenciális piac mérete önmagában nem döntő tényező az értékelésben. Ugyanilyen fontos, hogy az Anthropic milyen valószínűséggel tud vonzó részesedést szerezni ebből a piacból jövedelmező körülmények között, és mennyi további tőkére lesz szükség addig.
A döntő konfliktus a társadalmi haszon és a magánhasznok között húzódik meg
A mesterséges intelligencia termelékenyebbé teheti a vállalatokat, új szolgáltatásokat tehet lehetővé, és csökkentheti számos tudásalapú feladat költségeit. Ez az összességében gazdasági haszon azonban nem egyenértékű a modellszolgáltatók profitjával.
A haszon nagy része a felhasználó vállalatoknál maradhat, ha ugyanannyi alkalmazottal többet tudnak elérni, vagy alacsonyabb áron kínálnak szolgáltatásokat. Egy másik részét alacsonyabb árakon keresztül háríthatják át az ügyfeleikre. Az infrastrukturális vállalatok és a speciális szolgáltatók is profitálhatnak.
A modellszolgáltató csak azt a részesedést kapja meg, amelyet gazdaságilag érvényesíteni tud ezekkel a többi érdekelt féllel szemben. Pozíciója attól függ, hogy mennyire felcserélhető a terméke vagy szolgáltatása, milyen alternatívái vannak az ügyfeleknek, és milyen költségekkel jár a folyamatos technológiai verseny.
Pontosan ezért túl leegyszerűsítő az a közkeletű következtetés, hogy egy forradalmi technológiának feltétlenül kiváló befektetésnek kell lennie bármely vezető szolgáltatónál. Egy innováció gazdasági sikere és egy adott belépési ár megtérülése két különböző dolog.
Az Anthropic részvényárfolyamának esése különösen jól szemlélteti ezt az eltérést. A mesterséges intelligencia iránti kereslet valós lehet. A vállalat technológiailag meggyőző lehet. A piaca erős növekedést mutathat. Mindazonáltal a részvényárfolyam eshet, ha a sebességgel, a haszonkulcsokkal és a finanszírozási igényekkel kapcsolatos elvárások túl ambiciózussá válnak.
A piaci értéket először megbízható hozamokon keresztül kell megszerezni
Az Anthropic mögött nem az általános eufória, és nem is az az állítás áll, hogy a részvényárfolyam csökkenése cáfolja a mesterséges intelligencia gazdasági előnyeit. A vállalat erős keresleti bázissal rendelkezik, és gazdaságilag jelentős alkalmazásokkal foglalkozik. Ugyanakkor ezeket a lehetőségeket ellensúlyozzák a kivételes infrastrukturális kötelezettségvállalások, az intenzív verseny és a fenntartható szabad cash flow időzítésével kapcsolatos jelentős bizonytalanság.
A magas értékelés súlyosbítja ezt az ellentmondást. Minél nagyobb a várható siker, annál kevesebb a mozgástér a késedelmekre és a működési csalódásokra. Egy pusztán jó üzlet önmagában nem feltétlenül elegendő egy nagyon magas részvényárfolyam igazolásához.
A döntő teszt tehát nem a következő lenyűgöző modellgeneráció bemutatása, hanem a technológiai teljesítmény megbízható szállítással, életképes árazással, kontrollálható költségekkel és növekvő részvényenkénti nyereséggel való ötvözése.
Ezzel a háttérrel a tőzsdei eufóriától az értékelési kétségekig tartó hirtelen átmenet elsősorban a gazdasági valóság ellenőrzése. Az Anthropicnak nemcsak azt kell bizonyítania, hogy mesterséges intelligenciája értékes munkát képes végezni, hanem azt is, hogy a szolgáltatás költségeinek fedezése után hosszú távon elegendő érték marad a tulajdonosai számára.
📈🚀 A láthatóságtól a bizalomig 👀🤝 A skálázható utad az Xpert.Digital segítségével

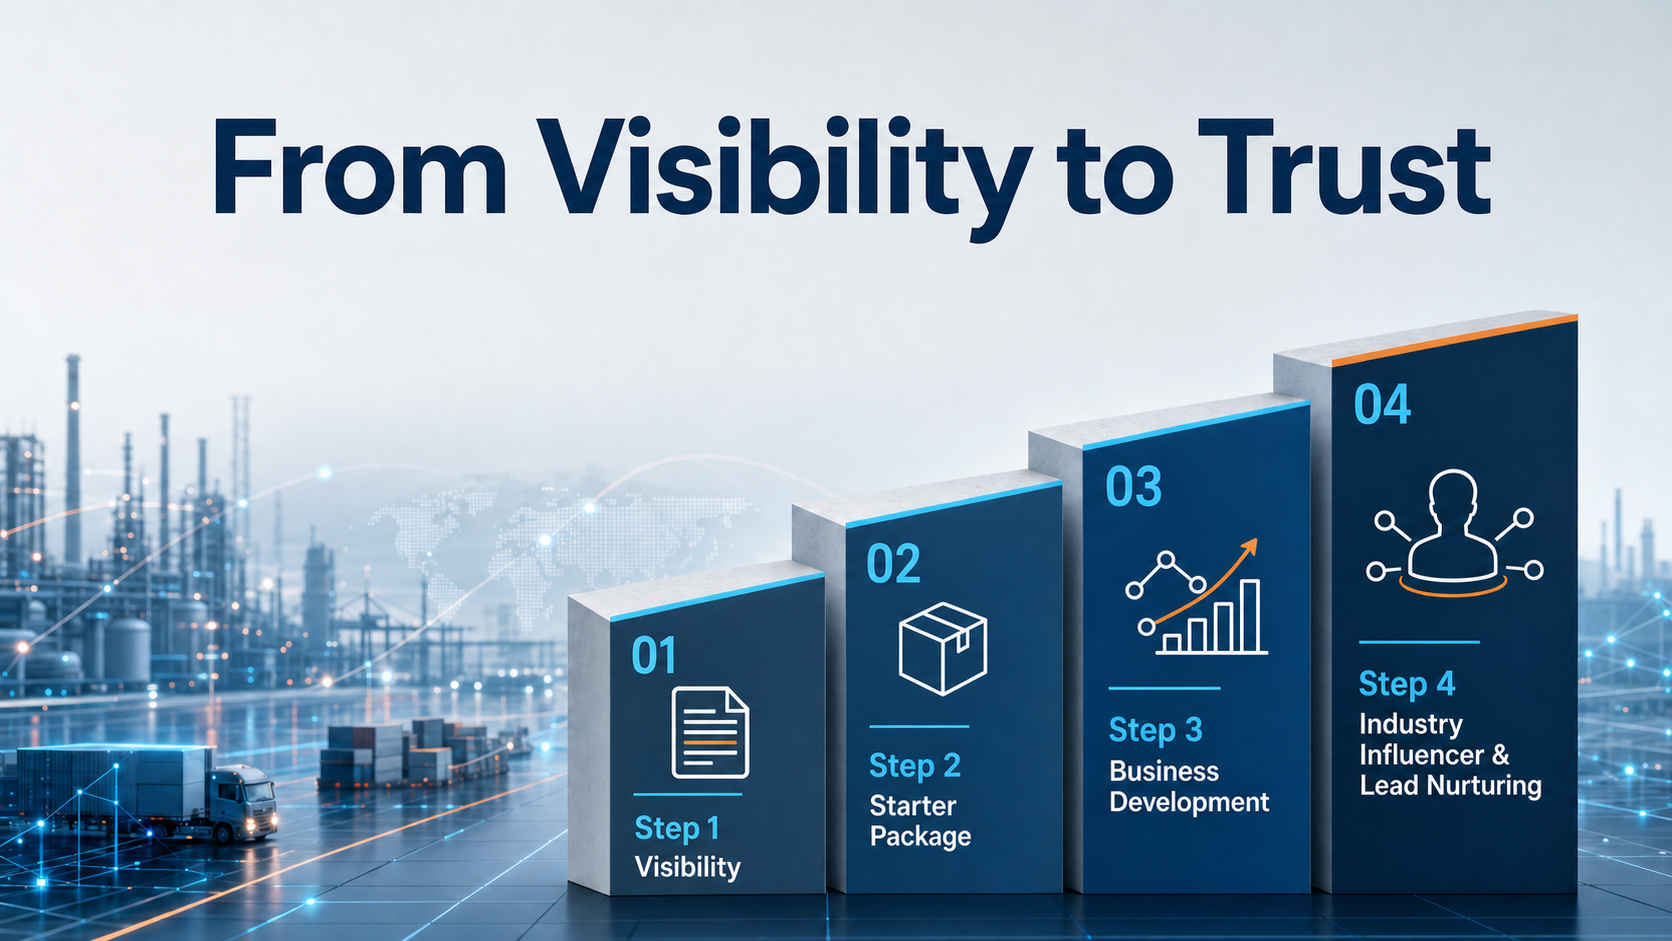
A láthatóságtól a bizalomig: A skálázható út az Xpert.Digital segítségével - Kép: Xpert.Digital
Az ipari B2B szektorban a fenntartható üzleti kapcsolatok ritkán alakulnak ki egyik napról a másikra. Lépésről lépésre fejlődnek – a láthatóság, a szakmai relevancia, az ismétlődő kapcsolódási pontok és a növekvő bizalom révén. Az Xpert.Digital 4 szakaszos modellje pontosan ezt célozza meg: egy strukturált utat kínál, amely egy kezelhető belépési ponttal kezdődik, és szükség esetén mélyebb üzletfejlesztési együttműködéssé fejlődhet.
A hangzatos marketingígéretek helyett ez a modell a kapcsolatot helyezi előtérbe. A vállalatok világosan meghatározott, könnyen kiszámítható intézkedésekkel kezdik, majd saját tapasztalataik alapján döntik el, hogy meddig kívánják kiterjeszteni az együttműködést. A zavartalan bizalomépítési folyamat egyik kulcsfontosságú tényezője: A platform teljesen elkerüli a bosszantó reklámokat, így a szerkesztői fókusz kizárólag a vállalatok szakértelmére összpontosít.
További információ itt:
Globális marketing- és üzletfejlesztési partnere
☑️ Üzleti nyelvünk az angol vagy a német
☑️ ÚJ: Levelezés az anyanyelveden!

Konrad Wolfenstein
Én és a csapatom örömmel állunk rendelkezésére személyes tanácsadóként.
Kapcsolatba léphetsz velem a kapcsolatfelvételi űrlap kitöltésével itt wolfenstein@xpert.digital:, vagy egyszerűen hívj a +49 7348 4088 965 telefonszámon. Az e-mail címem
Alig várom a közös projektünket.