शेयर बाजार में झटका: एआई शेयरों में आई भारी गिरावट के पीछे क्या कारण हैं – बाजार पूंजीकरण में तीन ट्रिलियन डॉलर की कमी – एआई से संबंधित रचनात्मक छवि: Xpert.Digital
एआई की बढ़ती लोकप्रियता को वास्तविकता का सामना करना पड़ रहा है: ये जोखिम अब सामने आने लगे हैं।
एआई के क्रेज के बाद, मुनाफा ही मायने रखता है: अब कौन सी कंपनियां दबाव में हैं?
डेटा सेंटर, बिजली, मुनाफा: एआई का उत्साह अपनी सीमा तक क्यों पहुंच रहा है?
कृत्रिम बुद्धिमत्ता (एआई) के बढ़ते चलन ने कई वर्षों तक शेयर बाजारों को गति प्रदान की। लेकिन अब निवेशक एक असहज सवाल पूछ रहे हैं: क्या चिप्स, डेटा सेंटर और ऊर्जा अवसंरचना में किए गए भारी निवेश वास्तव में उतना मुनाफा पैदा करेंगे जितना कि शेयर की कीमतों में पहले से ही शामिल है? प्रौद्योगिकी शेयरों में आई भारी गिरावट से पता चलता है कि बाजार अब केवल भविष्य के बड़े-बड़े वादों पर ही केंद्रित नहीं है। अब ठोस लाभ, भरोसेमंद ग्राहक और बड़े निवेशों को वित्तपोषित करने की क्षमता ही मायने रखती है।.
यह महज एक कमजोर कारोबारी दिन से कहीं अधिक है। डेटा सेंटर निर्माण में देरी, बिजली की बढ़ती मांग और राजनीतिक अनिश्चितता एआई उद्योग के विकास की उम्मीदों को बदल सकती है। साथ ही, भारी निवेश स्वतः ही स्थायी रूप से लाभदायक व्यावसायिक मॉडलों का प्रमाण नहीं है: महत्वपूर्ण कारक यह है कि क्या कंपनियां अपने एआई उत्पादों से पर्याप्त भुगतान करने वाले ग्राहकों को आकर्षित कर सकती हैं और अपनी लागतों को पूरा कर सकती हैं। इसलिए, शेयर बाजार में आई गिरावट न तो एआई बूम के अंत का प्रमाण है और न ही नुकसान को महज़ खरीदारी का अवसर मानकर नज़रअंदाज़ करने का कारण। बल्कि, यह एक पुनर्मूल्यांकन का संकेत है जिससे यह पता चलेगा कि कौन सी कंपनियां वास्तव में मूल्य सृजित कर रही हैं और कौन सी कंपनियां मुख्य रूप से उच्च उम्मीदों से प्रेरित थीं।.
इससे संबंधित:

जब भविष्य बहुत महंगा हो जाए: तब वादा मायने नहीं रखता, बल्कि मुनाफा मायने रखता है।
एक खराब कारोबारी दिन की तुलना में कहीं अधिक महत्वपूर्ण शेयर बाजार का झटका
अंतर्राष्ट्रीय शेयर बाज़ारों में एक पुनर्मूल्यांकन हो रहा है जिसका महत्व व्यक्तिगत व्यापारिक दिनों के नुकसान से कहीं अधिक है। इसके मूल में एक ऐसा प्रश्न है जो कृत्रिम बुद्धिमत्ता के तीव्र विकास के दौरान तकनीकी उत्साह के कारण अक्सर उपेक्षित रहा: आज कंपनियों का मूल्य कितना होना चाहिए, जबकि उनके अपेक्षित मुनाफे का एक बड़ा हिस्सा अनिश्चित भविष्य में ही अर्जित किया जाना है? हालिया बिकवाली दर्शाती है कि निवेशक एक बार फिर इस प्रश्न का अधिक गंभीरता से उत्तर दे रहे हैं।.
गुरुवार, 5 नवंबर, 2026 को नैस्डैक 100 में लगभग 6.4 प्रतिशत की गिरावट आई। व्यापक नैस्डैक कंपोजिट में लगभग 5.5 प्रतिशत की गिरावट दर्ज की गई, जो हाल के उच्चतम स्तर से दस प्रतिशत से अधिक नीचे था। यह अंतर महत्वपूर्ण है: ये दोनों सूचकांक कंपनियों के विभिन्न समूहों का प्रतिनिधित्व करते हैं और समान नामों के बावजूद इन्हें एक समानार्थक नहीं माना जाना चाहिए। सेमीकंडक्टर कंपनियों और अन्य फर्मों, जिनका व्यवसाय एआई अवसंरचना के विस्तार से निकटता से जुड़ा है, में विशेष रूप से नुकसान अधिक देखा गया।.
अमेरिकी शेयर बाजार को कुल मिलाकर लगभग तीन ट्रिलियन अमेरिकी डॉलर का नुकसान हुआ। लगभग 2.68 ट्रिलियन यूरो का यह आंकड़ा विनिमय दर पर आधारित रूपांतरण है, न कि वास्तविक नुकसान का आंकड़ा। शुक्रवार को अंतरराष्ट्रीय स्तर पर अनिश्चितता बनी रही। दक्षिण कोरिया के शेयर बाजार में अस्थायी रूप से लगभग नौ प्रतिशत की गिरावट आई, जबकि रिकॉर्ड ऊंचाई पर पहुंचने के एक दिन बाद डीएएक्स लगभग 2.4 प्रतिशत गिर गया।.
ये आंकड़े भरोसे में आई भारी गिरावट को दर्शाते हैं, लेकिन अभी तक एक समान आर्थिक संकट की स्थिति नहीं पैदा करते। महत्वपूर्ण बात यह है कि नुकसान का वितरण असमान है। जहां एक ओर विशेष रूप से महत्वाकांक्षी एआई व्यापार मॉडल दबाव में आ रहे हैं, वहीं कुछ स्वास्थ्य सेवा, खाद्य और औद्योगिक कंपनियां तुलनात्मक रूप से बेहतर प्रदर्शन कर रही हैं। शेयर बाजार एक बार फिर वादे के मुताबिक विकास और पहले से हासिल रिटर्न के बीच स्पष्ट अंतर कर रहा है।.
बाजार मूल्य में गिरावट का मतलब नकदी का गायब होना क्यों नहीं है?
एक ही दिन में खरबों डॉलर का नुकसान होने की बात इस झटके की भयावहता को तो बयां करती है, लेकिन आर्थिक दृष्टि से भ्रामक हो सकती है। बाज़ार मूल्य की गणना बकाया शेयरों की संख्या को वर्तमान बाज़ार मूल्य से गुणा करके की जाती है। यदि यह मूल्य गिरता है, तो सभी शेयरों का सैद्धांतिक मूल्य घट जाता है, भले ही उनमें से केवल कुछ ही शेयरों का वास्तव में कारोबार हुआ हो।.
इसलिए, तीन ट्रिलियन डॉलर जरूरी नहीं कि पोर्टफोलियो से निकाले गए हों और कहीं और निवेश किए गए हों। बल्कि, खरीदारों और विक्रेताओं ने कम कीमतों को स्वीकार किया। इन नई कीमतों ने उन शेयरों का भी पुनर्मूल्यांकन किया जिन्हें किसी ने नहीं बेचा। इससे यह स्पष्ट होता है कि कीमतों में गिरावट का यह मतलब नहीं है कि उतनी ही धनराशि अब अन्य क्षेत्रों में प्रवाहित होनी ही चाहिए।.
आर्थिक दृष्टि से, इस प्रकार के मूल्यांकन परिवर्तन नगण्य नहीं हैं। निवेशकों के पास पूंजी कम हो जाती है, कंपनियों को पूंजी वृद्धि के रूप में प्रति शेयर कम धन प्राप्त हो सकता है, और लीवरेज्ड पोजीशन पर दबाव बढ़ सकता है। यदि गिरवी रखी गई संपत्ति का मूल्य घटता है, तो अतिरिक्त धन की मांग की जा सकती है या पोजीशन को जबरन बेचा जा सकता है।.
वास्तविक अर्थव्यवस्था भी प्रभावित हो सकती है। आर्थिक तंगी महसूस करने वाले लोग बड़े खर्चों को टाल सकते हैं। वित्तपोषण में कठिनाई होने पर कंपनियां निवेश की समीक्षा करती हैं। इसलिए, शेयर बाजार में आने वाला झटका केवल ट्रेडिंग स्क्रीन तक ही सीमित नहीं रहता। हालांकि, इससे व्यापक आर्थिक बोझ पड़ेगा या नहीं, यह इस बात पर निर्भर करता है कि नुकसान कितने समय तक बना रहता है और वित्तपोषण, उपभोग और निवेश पर इसका कितना गंभीर प्रभाव पड़ता है।.
राजनीतिक राहत के बाद लागत लेखांकन का समय आता है।
अमेरिकी मध्यावधि चुनावों के बाद बाजार की भावना में आए तीव्र बदलाव से पता चलता है कि पूंजी बाजारों में राजनीतिक घटनाओं को किस प्रकार समझा जाता है। शुरुआत में, स्पष्ट चुनावी परिणाम से राहत मिल सकती है क्योंकि बहुमत और जिम्मेदारियों को लेकर अनिश्चितता कम हो जाती है। लेकिन इसके बाद ही निवेशक इस बात का बारीकी से विश्लेषण करते हैं कि नई राजनीतिक स्थिति का अलग-अलग क्षेत्रों पर क्या आर्थिक प्रभाव पड़ सकता है।.
कृत्रिम बुद्धिमत्ता (एआई) से संबंधित शेयरों के लिए, डेटा केंद्रों पर संभावित प्रतिबंध एक प्रमुख मुद्दा बन गया। डेटा केंद्रों को सीमित करने, अस्थायी रूप से निलंबित करने या नए स्थानों पर सख्त नियम लागू करने की चाह रखने वाले राजनेताओं की चुनावी सफलता ने विस्तार की धीमी गति को लेकर चिंताएं बढ़ा दीं। इससे कृत्रिम बुद्धिमत्ता के दीर्घकालिक महत्व में कोई खास बदलाव नहीं आया, लेकिन इसने इसके अवसंरचनात्मक विस्तार की अपेक्षित गति को जरूर प्रभावित किया।.
शेयर बाजार के लिए, संभावना में बदलाव ही काफी होता है। निवेशकों को अपने लाभ की उम्मीदें कम करने के लिए किसी विशिष्ट कानून की आवश्यकता भी नहीं होती। यदि कोई परियोजना संभावित रूप से विलंबित होती है, तो ऑर्डर, बिक्री और नकदी प्रवाह में देरी होती है। साथ ही, योजना और वित्तपोषण लागत भी बढ़ सकती है।.
फिर भी, निष्पक्ष विश्लेषण में चुनावी वादों, कानूनी संभावनाओं और वास्तव में लागू किए गए उपायों के बीच अंतर करना आवश्यक है। हर राजनीतिक मांग एक ही तरीके से साकार नहीं होती। विभिन्न राज्य और नगरपालिका जिम्मेदारियां, मौजूदा अनुबंध और आर्थिक हित कार्रवाई के दायरे को सीमित करते हैं।.
इसलिए अनिश्चितता वास्तविक है, लेकिन इसकी अंतिम सीमा अनिश्चित है। यह विशेष रूप से तब समस्याग्रस्त हो जाता है जब आकलन पहले से ही लगभग निर्बाध विस्तार की पूर्वधारणा रखता है।.
असीमित मानी जाने वाली डिजिटलीकरण प्रक्रिया भौतिक बाधाओं का सामना कर रही है।
कृत्रिम बुद्धिमत्ता को अक्सर विशुद्ध रूप से डिजिटल विकास के रूप में देखा जाता है। वास्तविकता में, यह एक भौतिक बुनियादी ढांचे पर निर्भर करता है जिसे मनमाने ढंग से जल्दी से नहीं बनाया जा सकता। शक्तिशाली प्रोसेसरों को इमारतों, बिजली कनेक्शन, शीतलन, डेटा लाइनों और विश्वसनीय परिचालन स्थितियों की आवश्यकता होती है। इनमें से कोई भी कारक बाधा बन सकता है।.
यदि डेटा सेंटर समय पर पूरा नहीं होता है, तो ऑर्डर की गई चिप से कोई आर्थिक लाभ नहीं मिलता। यदि वादा की गई नेटवर्क क्षमता अपर्याप्त हो, तो तैयार इमारत भी अनुत्पादक बनी रहती है। और यदि किसी उच्च-प्रदर्शन सुविधा की क्षमता का आंशिक उपयोग हो रहा हो या ग्राहक कम कीमत पर सौदा कर रहे हों, तो वह स्वतः ही राजस्व उत्पन्न नहीं करती।.
ये निर्भरताएँ बताती हैं कि कैसे एक स्थान पर समस्या पूरी आपूर्ति श्रृंखला में फैल सकती है। डेटा सेंटर संचालक हार्डवेयर ऑर्डर स्थगित कर देते हैं। आपूर्तिकर्ता अपनी उत्पादन योजनाओं में बदलाव करते हैं। उपकरण निर्माता राजस्व में देरी की आशंका जताते हैं। वित्तदाताओं को लंबी समयसीमाओं को पूरा करना पड़ता है।.
इस प्रकार तकनीकी प्रगति आर्थिक और भौतिक सीमाओं के भीतर ही संचालित होती है। प्रोसेसरों के लिए छोटे नवाचार चक्रों और ऊर्जा अवसंरचना के लिए लंबे नियोजन चक्रों के बीच समन्वय विशेष रूप से महत्वपूर्ण है। यदि निर्माण परियोजनाओं में देरी के साथ-साथ हार्डवेयर को अधिक शक्तिशाली जनरेटरों द्वारा तेजी से प्रतिस्थापित किया जाता है, तो यह जोखिम बढ़ जाता है कि निवेश योजनाओं को उनके पूर्ण कार्यान्वयन से पहले ही संशोधित करना पड़ेगा।.
इससे एक अहम चुनौती खड़ी होती है: सफलता किसी एक कंपनी की अधिकतम गति से नहीं, बल्कि संपूर्ण बुनियादी ढांचे के समन्वित विकास से निर्धारित होती है।.
डेटा केंद्रों के प्रति प्रतिरोध एक वितरण संबंधी समस्या है।
नए डेटा केंद्रों के प्रति राजनीतिक प्रतिरोध को महज तकनीकी भय कहकर पूरी तरह से स्पष्ट नहीं किया जा सकता। अक्सर, यह लागत और लाभ के संतुलन से जुड़ा होता है। किसी नगर पालिका के लिए, एक बड़ी परियोजना का अर्थ अतिरिक्त निवेश और कर राजस्व हो सकता है। साथ ही, इससे भूमि उपयोग, निर्माण यातायात, बिजली की मांग और स्थानीय बुनियादी ढांचे के विस्तार जैसे बोझ भी उत्पन्न होते हैं।.
अतिरिक्त नेटवर्क क्षमता का खर्च कौन वहन करेगा, यह सवाल बेहद संवेदनशील है। यदि लागत को शुल्क के माध्यम से व्यापक रूप से वितरित किया जाता है, तो परिवारों और अन्य व्यवसायों पर बोझ पड़ सकता है। यदि डेटा सेंटर संचालक स्वयं अधिक हिस्सा वहन करते हैं, तो उनकी परियोजना की लाभप्रदता प्रभावित हो सकती है। दोनों ही विकल्पों के राजनीतिक और आर्थिक परिणाम होंगे।.
स्थायी नौकरियों की संख्या भी एक महत्वपूर्ण कारक है। एक पूंजी-प्रधान डेटा केंद्र में भारी निवेश हो सकता है, लेकिन संचालन के दौरान उतने लोगों को रोजगार नहीं मिल पाता जितना कि किसी तुलनीय औद्योगिक स्थल पर मिलता है। इसलिए, केवल निवेश राशि ही क्षेत्रीय लाभ का पर्याप्त मापक नहीं है।.
अंतर्राष्ट्रीय मुद्रा कोष के अध्ययनों से बिजली की मांग के महत्व पर प्रकाश डाला गया है। जिन कंपनियों में AI से संबंधित गतिविधियाँ एकीकृत हैं, उनमें कुल खर्चों में बिजली की लागत का हिस्सा 2019 से 2023 के बीच औसतन 0.8 से बढ़कर 1.6 प्रतिशत हो गया। विशुद्ध डेटा सेंटर कंपनियों के लिए यह आंकड़ा काफी अधिक, 13 से 15 प्रतिशत तक था। ये आंकड़े विभिन्न व्यावसायिक मॉडलों को दर्शाते हैं और हर कंपनी पर सीधे लागू नहीं होते। हालांकि, ये इस बात को साबित करते हैं कि ऊर्जा आपूर्ति आर्थिक समीकरण का एक महत्वपूर्ण घटक है।.
सबसे अहम सवाल यह है: एआई से असल में किसे फायदा होता है?
किसी निवेश का प्रारंभिक आकार उसकी बाद की लाभप्रदता के बारे में बहुत कम जानकारी देता है। कोई कंपनी कंप्यूटिंग क्षमता में अरबों का निवेश कर सकती है और फिर भी उचित प्रतिफल प्राप्त करने के लिए संघर्ष कर सकती है। महत्वपूर्ण कारक यह है कि क्या ग्राहक परिचालन लागत, मूल्यह्रास, वित्तपोषण और पूंजी पर उचित प्रतिफल को कवर करने वाली कीमतों का भुगतान करने के लिए लगातार तैयार हैं।.
मूल्य श्रृंखला में हित अलग-अलग होते हैं। एक चिप आपूर्तिकर्ता बिक्री पर उच्च लाभ कमा सकता है। उसके ग्राहक को खरीदे गए हार्डवेयर का किफायती उपयोग करना आवश्यक होता है। वहीं, एक क्लाउड प्रदाता अतिरिक्त राजस्व अर्जित कर सकता है, जबकि उसकी सेवाओं का उपयोग करने वाली कंपनियां अभी तक उसके एआई अनुप्रयोगों से पर्याप्त लाभ नहीं उठा पा रही हैं।.
इसके विपरीत, कोई तकनीक उपयोगकर्ताओं के लिए बहुत मूल्यवान हो सकती है, लेकिन लंबे समय में इसके प्रदाताओं को असाधारण लाभ प्राप्त करने में सक्षम नहीं बना सकती है। जब प्रतिस्पर्धा और तकनीकी दक्षता कीमतों को कम करती है, तो ग्राहकों को लाभ होता है, जबकि व्यक्तिगत अवसंरचना संचालकों के निवेश पर प्रतिफल पर दबाव पड़ता है।.
इसलिए समग्र आर्थिक प्रगति और शेयरधारकों का प्रतिफल अलग-अलग कारक हैं। कृत्रिम बुद्धिमत्ता का सफल प्रसार यह गारंटी नहीं देता कि इसमें शामिल प्रत्येक शेयर एक आकर्षक निवेश होगा।.
निवेश चक्र दीर्घकालिक रूप से तभी टिकाऊ बनता है जब स्वतंत्र ग्राहकों को स्पष्ट लाभ प्राप्त होते हैं: प्रसंस्करण समय में कमी, त्रुटि दर में कमी, क्षमता का बेहतर उपयोग, या अतिरिक्त राजस्व। केवल ऐसे परिणाम ही विश्वसनीय मांग उत्पन्न करते हैं जो स्थायी रूप से वित्तपोषण के नए दौर या भविष्य के बारे में बढ़ती आशावादी धारणाओं पर निर्भर नहीं होती है।.
उच्च अपेक्षाएं अच्छी कंपनियों को भी कमजोर बना देती हैं।
एक बेहतरीन कंपनी भी खराब निवेश साबित हो सकती है यदि उसकी कीमत उसकी सफलता को बहुत हद तक दर्शाती हो। यह सरल अंतर वर्तमान बाजार की गतिविधियों के एक महत्वपूर्ण हिस्से को स्पष्ट करता है।.
शेयर की कीमतें न केवल मौजूदा मुनाफे को दर्शाती हैं, बल्कि भविष्य में होने वाले नकदी प्रवाह की उम्मीदों को भी दर्शाती हैं। इन अपेक्षित लाभों में जितनी अधिक वृद्धि का अनुमान लगाया जाता है और ये भविष्य में जितने लंबे समय के लिए होते हैं, मूल्यांकन बदलती मान्यताओं के प्रति उतना ही अधिक संवेदनशील हो जाता है।.
एक उदाहरण से यह संबंध स्पष्ट हो जाता है। यदि किसी कंपनी का मूल्यांकन उसके अपेक्षित वार्षिक लाभ के 50 गुना पर किया जाता है और बाजार बाद में केवल 35 गुना मूल्य ही स्वीकार करता है, तो लाभ में कोई बदलाव न मानते हुए, उसके परिकलित मूल्य में 30 प्रतिशत की गिरावट आती है। यदि उसी समय, लाभ की अपेक्षाएँ 10 प्रतिशत कम हो जाती हैं, तो कुल गिरावट 37 प्रतिशत होती है। इसके लिए न तो दिवालियापन और न ही व्यवसाय का पूर्ण पतन आवश्यक है।.
यही कारण है कि किसी कंपनी के शेयरों में तेजी से गिरावट आ सकती है, भले ही वह कंपनी लगातार बढ़ रही हो। हो सकता है कि उसकी वृद्धि दर पिछली शेयर कीमत के अनुमान से धीमी हो।.
एआई शेयरों को कई कारकों के संगम का सामना करना पड़ सकता है: राजस्व में देरी, कम मार्जिन, उच्च वित्तपोषण लागत और अधिक सतर्क मूल्यांकन मानदंड। ऐसे में बाजार न केवल एक तिमाही पूर्वानुमान को, बल्कि संभावित रूप से संपूर्ण अपेक्षित दृष्टिकोण को भी समायोजित करता है।.
इसलिए, मूल्य में गिरावट का आकलन करने वाले किसी भी व्यक्ति को यह पूछना चाहिए कि पहले से ही मूल्य निर्धारण में किन मान्यताओं को शामिल किया गया था। पिछला उच्चतम मूल्य आर्थिक मूल्य का स्वतंत्र प्रमाण नहीं है।.
सेमीकंडक्टर कंपनियां इतनी जोरदार प्रतिक्रिया क्यों दे रही हैं?
सेमीकंडक्टर उद्योग इस बिकवाली के केंद्र में है क्योंकि इसकी मांग अन्य कंपनियों के निवेश बजट से सीधे तौर पर जुड़ी हुई है। डेटा केंद्रों के विस्तार में तेजी आने पर प्रोसेसर, मेमोरी और अन्य घटकों के ऑर्डर बढ़ जाते हैं। यदि इसमें देरी होती है, तो राजस्व पूर्वानुमानों पर तुरंत दबाव पड़ सकता है।.
सप्ताह की शुरुआत से अमेरिकी चिप कंपनियों के शेयरों में लगभग 16 प्रतिशत की गिरावट इस संवेदनशीलता को दर्शाती है। यहां तक कि एनवीडिया के शेयरों में भी साल-दर-साल गिरावट आना यह दिखाता है कि मजबूत बाजार स्थिति भी अल्पकालिक मूल्यांकन परिवर्तनों से कितनी कम सुरक्षा प्रदान करती है।.
हालांकि, यह उद्योग एकरूप नहीं है। कंपनियां उत्पादों, ग्राहकों, उत्पादन मॉडलों और बिक्री बाजारों के मामले में भिन्न होती हैं। डेटा केंद्रों को मुख्य रूप से आपूर्ति करने वाली कंपनी को औद्योगिक इलेक्ट्रॉनिक्स, ऑटोमोटिव प्रौद्योगिकी या संचार जैसे व्यापक क्षेत्रों में कारोबार करने वाले आपूर्तिकर्ता की तुलना में अलग-अलग जोखिमों का सामना करना पड़ता है। उत्पादों की परस्पर विनिमयशीलता और ग्राहकों के साथ सौदेबाजी की शक्ति भी भिन्न-भिन्न होती है।.
इसके अलावा, स्थगित और लुप्त मांग में अंतर करना आवश्यक है। यदि डेटा सेंटर का निर्माण कई महीनों बाद होता है, तो ऑर्डर बाद में दिया जा सकता है। यदि कोई परियोजना स्थायी रूप से रद्द कर दी जाती है या उसे अधिक कुशल तकनीकी समाधान से बदल दिया जाता है, तो दीर्घकालिक मांग में परिवर्तन आ जाता है।.
पहले 30 से 40 प्रतिशत की गिरावट के बाद हुई रिकवरी से पता चलता है कि इस क्षेत्र में काफी अस्थिरता है। हालांकि, इसका मतलब यह नहीं है कि इस क्षेत्र में निवेश करना ही उचित है। मौजूदा परिस्थितियां, मूल्यांकन और मांग चक्र वर्तमान स्थिति से मेल नहीं खा सकते हैं।.
🎯🎯🎯 डेटा-संचालित बी2बी उद्योग हब, एक तरह से इन-हाउस समाधान के रूप में


लगभग आंतरिक समाधान: Xpert.Digital किस प्रकार B2B मार्केटिंग और बिक्री में परिचालन संबंधी कमियों को दूर करता है – स्मार्ट कंटेंट-ड्रिवन बिजनेस - चित्र: Xpert.Digital
Xpert.Digital एक डेटा-आधारित B2B उद्योग केंद्र है जिसका नेतृत्व Konrad Wolfenstein करते हैं। यह कंपनी औद्योगिक भागीदारों के लिए एक बाहरी, लगभग आंतरिक समाधान के रूप में कार्य करती है, जो ग्राहकों की ओर से अतिरिक्त संसाधनों की आवश्यकता के बिना मार्केटिंग, कंटेंट और बिक्री में परिचालन संबंधी कमियों को दूर करती है।.
अधिक जानकारी यहाँ:
एआई क्षेत्र की तुलना में यूरोप की सापेक्षिक शक्ति
डॉट-कॉम बुलबुले से मिलने वाला सबक तकनीकी निराशावाद नहीं है।
वर्ष 2000 से तुलना करना स्वाभाविक है, लेकिन इसका प्रयोग सटीक रूप से किया जाना चाहिए। डॉट-कॉम बबल ने यह साबित नहीं किया कि इंटरनेट आर्थिक रूप से महत्वहीन था। इसने यह दिखाया कि तकनीकी दिशा का सही आकलन कंपनियों के मूल्यांकन में पूर्णतः त्रुटिपूर्ण परिणाम दे सकता है।.
कृत्रिम बुद्धिमत्ता के साथ, ये दोनों बातें एक साथ सच हो सकती हैं: यह तकनीक आर्थिक प्रक्रियाओं को मौलिक रूप से बदल देती है, फिर भी कुछ शेयर अभी भी बहुत महंगे हैं। जो कोई भी इन संभावनाओं को विरोधाभास के रूप में देखता है, वह सामाजिक लाभ को व्यक्तिगत रूप से प्राप्त होने वाले निवेश पर प्रतिफल के साथ भ्रमित कर रहा है।.
हालांकि, आज के बाज़ार की तुलना उस समय की स्थिति से करना समस्याग्रस्त होगा। प्रौद्योगिकी क्षेत्र में, लाभ कमाने वाली बड़ी कंपनियों, विशेष आपूर्तिकर्ताओं और उच्च वित्तपोषण आवश्यकताओं वाले पूंजी-गहन संचालकों के बीच महत्वपूर्ण अंतर हैं। इसलिए, किसी भी प्रकार की अतिप्रतिक्रिया का पूरे बाज़ार पर समान रूप से प्रभाव पड़ना आवश्यक नहीं है।.
तीन प्रश्नों को अलग-अलग करके देखना उपयोगी होगा। क्या यह तकनीक दीर्घकालिक रूप से प्रासंगिक है? क्या संबंधित कंपनी इससे निरंतर लाभ अर्जित कर सकती है? और क्या वर्तमान शेयर मूल्य इन लाभों के अनुपात में उचित है?
जब तीनों स्तर पूरी तरह से मेल खाते हैं, तभी निवेश का ठोस तर्क सामने आता है। केवल यह कहना कि एआई आज की तुलना में दस साल बाद अधिक महत्वपूर्ण होगा, मूल्यांकन के प्रश्न का उत्तर नहीं देता। इसी प्रकार, कीमतों में अचानक गिरावट यह साबित नहीं करती कि तकनीक का अत्यधिक मूल्यांकन किया गया था। इसका अर्थ केवल यह हो सकता है कि बाजार ने इसके आर्थिक लाभों का, समय और वित्तीय प्रभाव दोनों के संदर्भ में, अधिक अनुमान लगाया था।.
साझा ऊपर की ओर गति के आधार पर, उपज की गुणवत्ता के आधार पर चयन किया जाएगा।
तेजी के दौर में, बहुत अलग-अलग कंपनियों को एक ही व्यापक धारणा से लाभ मिला। इस दृष्टिकोण के अनुसार, अधिक एआई का मतलब अधिक डेटा सेंटर, अधिक चिप्स, अधिक बिजली की मांग और इस प्रकार पूरी मूल्य श्रृंखला में बढ़ते मुनाफे थे। हालिया गिरावट ने इस सरलीकृत संबंध पर सवालिया निशान लगा दिया है।.
अब, अंतर और भी स्पष्ट होते जा रहे हैं। दीर्घकालिक, सुरक्षित अनुबंधों और मजबूत वित्तीय स्थिति वाली कंपनी का मूल्यांकन उस प्रदाता से अलग तरीके से किया जाना चाहिए जो अपनी क्षमता के लिए पहले से ही वित्तपोषण कर लेता है और जिसे बाद में ही ग्राहकों को प्राप्त करने की आवश्यकता होती है। ऐसी तकनीक वाले निर्माता के पास विकल्प अलग होते हैं जिसे बदलना मुश्किल है, जबकि समान रूप से उपलब्ध सेवाएं प्रदान करने वाले प्रदाता के पास विकल्प अलग होते हैं।.
एआई क्षेत्र के बाहर भी, अधिक सूक्ष्मता से जांच-पड़ताल हो रही है। स्वास्थ्य सेवा और खाद्य क्षेत्र अपेक्षाकृत स्थिर मांग से लाभान्वित हो सकते हैं। फिर भी, न तो बढ़ते मुनाफे और न ही स्थिर शेयर कीमतों की गारंटी है। नियमन, प्रतिस्पर्धा, लागत में वृद्धि और पहले से ही उच्च मूल्यांकन अभी भी प्रासंगिक हैं।.
औद्योगिक क्षेत्र, जिसे अक्सर एक सुरक्षित श्रेणी माना जाता है, के प्रति विशेष सतर्कता बरतनी चाहिए। कई औद्योगिक समूह आर्थिक चक्रों, पूंजीगत वस्तुओं की मांग और अंतरराष्ट्रीय व्यापार पर अत्यधिक निर्भर हैं। वहीं, अन्य समूह रखरखाव या विशेष उपभोक्ता उत्पादों से प्राप्त होने वाली नियमित आय पर अधिक निर्भर करते हैं।.
इसलिए, अब यह विभाजन रेखा आधुनिक और पारंपरिक उद्योगों के बीच कम, बल्कि लाभ की विभिन्न गुणवत्ता के बीच अधिक महत्वपूर्ण हो गई है। विश्वसनीय मांग, पर्याप्त लाभ लाभ और सीमित वित्तपोषण आवश्यकताएं मात्र विकास के वादों की तुलना में अधिक महत्व प्राप्त कर रही हैं।.
यूरोप की सापेक्षिक शक्ति मूलतः उसकी संरचना का परिणाम है।
यूरोपीय शेयर बाजारों को उन एआई कंपनियों के कम वेटेज से फायदा हो सकता है जो विशेष रूप से बुरी तरह प्रभावित हुई हैं। बड़ी स्वास्थ्य सेवा, खाद्य और औद्योगिक कंपनियों का कई यूरोपीय सूचकांकों पर नैस्डैक 100 की तुलना में अधिक प्रभाव है।.
हालांकि, इसका यह मतलब नहीं है कि यूरोप समग्र रूप से आर्थिक रूप से श्रेष्ठ है। यदि किसी बाजार में उसके उद्योग मिश्रण के कारण गिरावट कम होती है, तो यह शुरू में सूचकांक संरचना में एक ढांचागत अंतर है। सार्थक तुलना के लिए समान उद्योगों और समान व्यावसायिक मॉडलों वाली कंपनियों की तुलना करना भी आवश्यक होगा।.
किसी निगम के मुख्यालय का स्थान उसके आर्थिक क्षेत्र के समान होना आवश्यक नहीं है। एक यूरोपीय निर्माता अपने अमेरिकी व्यवसाय पर अत्यधिक निर्भर हो सकता है। एक अमेरिकी स्वास्थ्य सेवा कंपनी विश्व भर में राजस्व अर्जित कर सकती है। इसलिए, केवल देश के आधार पर जोखिम के महत्व को समझना जोखिम वितरण के वास्तविक पहलू का केवल एक छोटा सा हिस्सा ही दर्शाता है।.
यूरोज़ोन में निवेशकों के लिए विनिमय दरें भी महत्वपूर्ण भूमिका निभाती हैं। डॉलर के संदर्भ में लाभ प्रतिकूल मुद्रा परिवर्तनों से कम हो सकता है। इसके विपरीत, मजबूत डॉलर शेयरों में हुए कुछ नुकसान की भरपाई कर सकता है।.
इसलिए यूरोप की सापेक्षिक मजबूती को अमेरिका से स्पष्ट विचलन के बजाय उद्योग की प्राथमिकताओं में बदलाव के रूप में समझा जाना चाहिए। यूरोपीय कंपनियां केवल सूचकांक में एआई की कम उपस्थिति से स्थायी रूप से आकर्षक नहीं बनेंगी, बल्कि प्रतिस्पर्धी उत्पादों, उत्पादक निवेशों और उचित मूल्यांकन के माध्यम से बनेंगी।.
सबसे बड़ा संकेंद्रण जोखिम अक्सर किसी व्यक्ति के अपने पोर्टफोलियो के भीतर ही छिपा होता है।
कई निवेशक प्रौद्योगिकी और एआई से जुड़े जोखिमों को जितना समझते हैं, उससे कहीं अधिक जोखिम उठाते हैं। एक वैश्विक ईटीएफ, एनवीडिया के अतिरिक्त शेयर, एक सेमीकंडक्टर फंड और एक एआई-थीम वाला फंड कई अलग-अलग निवेश प्रतीत हो सकते हैं। हालांकि, आर्थिक दृष्टिकोण से, उनमें एक ही कंपनियां और भविष्य की समान अपेक्षाएं कई बार शामिल हो सकती हैं।.
इसलिए, निवेशों की संख्या वास्तविक फैलाव के बारे में बहुत कम जानकारी देती है। महत्वपूर्ण यह है कि उनका प्रतिफल सामान्य कारकों पर कितना निर्भर करता है। यदि कई निवेश तीव्र डेटा सेंटर निवेश, उच्च प्रौद्योगिकी मूल्यांकन और अनुकूल वित्तपोषण पर निर्भर करते हैं, तो बाजार में तनाव की अवधि के दौरान वे सभी एक साथ गिर सकते हैं।.
बाजार पूंजीकरण-भारित वैश्विक सूचकांक जानबूझकर इस संबंध को सुदृढ़ नहीं करते, लेकिन वे इसे प्रतिबिंबित अवश्य करते हैं। यदि बड़ी कंपनियों का बाजार पूंजीकरण बढ़ता है, तो सूचकांक में उनका भार भी बढ़ जाता है। इसके बाद जो भी इन कंपनियों के अतिरिक्त शेयर खरीदता है, वह पहले से मौजूद एकाग्रता को और बढ़ा देता है।.
इसलिए, एक सार्थक पोर्टफोलियो विश्लेषण में न केवल नाम और देश, बल्कि साझा आर्थिक निर्भरताएँ भी शामिल होती हैं। इनमें उद्योग, ग्राहक, मुद्राएँ, वित्तपोषण और यह शामिल हैं कि लाभ की अपेक्षा अभी है या केवल दूर भविष्य में।.
अन्य संपत्तियों के अलावा, समग्र वित्तीय स्थिति पर भी विचार करना आवश्यक है। जिन लोगों का पेशेवर जीवन प्रौद्योगिकी निवेश पर बहुत अधिक निर्भर है, या जो इससे संबंधित किसी कंपनी के मालिक हैं, उन्हें अपने पोर्टफोलियो के अतिरिक्त इस क्षेत्र में भी महत्वपूर्ण वित्तीय जोखिमों का सामना करना पड़ सकता है। इसलिए, विविधीकरण में केवल प्रतिभूति पोर्टफोलियो ही नहीं, बल्कि संपूर्ण वित्तीय स्थिति पर विचार करना चाहिए।.
विश्व सूचकांक सुर्खियों की तुलना में कम नाटकीय क्यों दिखता है?
हाल ही में एमएससीआई ऑल कंट्री वर्ल्ड इंडेक्स अपने रिकॉर्ड उच्च स्तर से लगभग छह प्रतिशत नीचे कारोबार कर रहा था, लेकिन साल की शुरुआत से अब तक इसमें लगभग आठ प्रतिशत की वृद्धि दर्ज की गई है। यह स्थिति दर्शाती है कि किसी एक बाजार क्षेत्र में तीव्र गिरावट का मतलब यह नहीं है कि वैश्विक शेयर बाजार में भी उतनी ही बड़ी गिरावट आएगी।.
साथ ही, परिणामों की व्याख्या करते समय सावधानी बरतने की सलाह दी जाती है। एक व्यापक सूचकांक देशों, क्षेत्रों और कंपनियों के बीच के अंतरों को कम कर देता है। यह अपेक्षाकृत स्थिर प्रतीत हो सकता है, भले ही व्यक्तिगत पोर्टफोलियो को पहले ही काफी नुकसान हो चुका हो।.
इसके अलावा, व्यक्तिगत लाभ निवेश के शुरुआती बिंदु पर निर्भर करते हैं। साल की शुरुआत में निवेश करने वाले व्यक्ति को बाज़ार की समान गतिविधियों का अनुभव उस व्यक्ति से अलग होता है जिसने बाज़ार के शिखर से ठीक पहले निवेश किया हो। दोनों एक ही सूचकांक को देखकर भी बहुत अलग परिणाम देख सकते हैं।.
रिकॉर्ड उच्च स्तर से मामूली अंतर भी जरूरी नहीं कि अनुकूल मूल्यांकन का संकेत दे। यदि आय की उम्मीदें शेयर की कीमतों की तुलना में अधिक तेजी से गिरती हैं, तो गिरावट के बावजूद, अपेक्षित आय के मुकाबले स्टॉक अधिक महंगा हो सकता है।.
वैश्विक सूचकांक के आंकड़े वैश्विक पतन की आशंका को कुछ हद तक कम करते हैं। हालांकि, इससे आगे और नुकसान होने या समस्याओं के बढ़ने की संभावना से इनकार नहीं किया जा सकता। अहम सवाल यह है कि क्या यह सुधार केवल महत्वाकांक्षी मूल्यांकनों तक ही सीमित रहेगा या अर्थव्यवस्था के व्यापक क्षेत्रों की वित्तपोषण और निवेश गतिविधियों को प्रभावित करेगा।.
मूल्यांकन में समायोजन किस प्रकार वित्तपोषण संबंधी समस्या बन सकता है?
शेयरों की बिकवाली तब और भी खतरनाक हो जाती है जब यह उन परियोजनाओं के कार्यान्वयन में बाधा डालती है जिन पर पिछली विकास संबंधी अपेक्षाएं आधारित थीं। गिरते शेयर मूल्य पूंजी जुटाने को कम आकर्षक बना सकते हैं। उच्च जोखिम प्रीमियम ऋण को अधिक महंगा बना देते हैं। अनिश्चित आय संभावनाओं के कारण ऋणदाता निवेश स्थगित कर सकते हैं।.
इससे एक संभावित दुष्चक्र बनता है: विस्तार को लेकर संदेह से मूल्यांकन कम होता है, कम मूल्यांकन से वित्तपोषण और अधिक कठिन हो जाता है, और वित्तपोषण में कठिनाई से विस्तार की गति धीमी हो जाती है। यह प्रक्रिया हर कंपनी को समान रूप से प्रभावित नहीं करती।.
आर्थिक रूप से मजबूत और उच्च निरंतर नकदी प्रवाह वाली कंपनियां निवेश के विभिन्न चरणों को स्वयं वहन करने में अधिक सक्षम होती हैं। वहीं, उच्च ऋण वित्तपोषण आवश्यकताओं वाले विशेष प्रदाता अपने निवेशकों के निरंतर विश्वास पर अधिक निर्भर होते हैं।.
इसके अलावा, करीबी व्यावसायिक संबंध जोखिमों को स्थानांतरित कर सकते हैं। यदि कोई प्रमुख ग्राहक खर्च में कटौती करता है, तो इसका असर न केवल सीधे आपूर्तिकर्ता पर पड़ता है, बल्कि संभावित रूप से अन्य उपकरण निर्माताओं और वित्तपोषण भागीदारों पर भी पड़ता है। कोई कंपनी जितने अधिक कुछ प्रमुख ग्राहकों पर केंद्रित होती है, यह सहसंबंध उतना ही अधिक महत्वपूर्ण हो जाता है।.
इससे एक व्यावहारिक मूल्यांकन मानदंड सामने आता है: राजस्व वृद्धि को हमेशा नकदी प्रवाह, ऋण और पूंजी आवश्यकताओं के साथ जोड़कर देखा जाना चाहिए। स्थिर तरलता और सीमित निवेश आवश्यकताओं वाली धीमी गति से बढ़ने वाली कंपनी की तुलना में तेजी से बढ़ती कंपनी वित्तीय रूप से अधिक असुरक्षित हो सकती है।.
ऊर्जा और बुनियादी ढांचा ऐसे क्षेत्र हैं जिनमें अवसर तो मौजूद हैं, लेकिन साथ ही साथ अपने जोखिम भी हैं।
विकल्पों की खोज से स्वाभाविक रूप से ऊर्जा आपूर्ति, नेटवर्क, शीतलन और औद्योगिक बुनियादी ढांचे जैसे क्षेत्र प्रभावित होते हैं। ये क्षेत्र डिजिटल अर्थव्यवस्था की दीर्घकालिक आवश्यकताओं से लाभान्वित हो सकते हैं। फिर भी, इन्हें स्वतः ही सुरक्षित विकल्प मान लेना गलत होगा।.
किसी बिजली उत्पादक का मुनाफा सिर्फ इसलिए नहीं बढ़ जाता क्योंकि कहीं अतिरिक्त मांग पैदा हो जाती है। स्थान, उपलब्ध क्षमता, अनुबंध की शर्तें और नियामक स्थितियां सभी महत्वपूर्ण कारक हैं। ग्रिड उपकरण आपूर्तिकर्ता को बड़े ऑर्डर मिल सकते हैं, फिर भी उसे लागत में वृद्धि या परियोजना में देरी का सामना करना पड़ सकता है।.
पूंजी की सघनता भी महत्वपूर्ण है। यदि नई सुविधाएं महंगी हो जाती हैं और उनकी वित्तपोषण लागत बढ़ जाती है, तो अतिरिक्त वृद्धि से प्रतिफल कम हो सकता है। ऐसे में अधिक राजस्व का अर्थ शेयरधारकों के लिए अधिक मूल्य होना आवश्यक नहीं है।.
अतिरिक्त बिजली उत्पादन की उपलब्धता भी समग्र आर्थिक आकलन में महत्वपूर्ण भूमिका निभाती है। अंतर्राष्ट्रीय मुद्रा कोष द्वारा किए गए मॉडल गणनाओं से पता चलता है कि डेटा केंद्रों की बढ़ती मांग, नवीकरणीय ऊर्जा और पारेषण नेटवर्क के सीमित विस्तार के साथ मिलकर, बिजली की कीमतों पर काफी दबाव डाल सकती है। ये परिस्थितिजन्य परिदृश्य हैं, विश्वसनीय मूल्य पूर्वानुमान नहीं।.
इसलिए आर्थिक अवसर "ऊर्जा" जैसे प्रचलित शब्द में नहीं, बल्कि ठोस व्यावसायिक मॉडलों में निहित है जो बाधाओं को कुशलतापूर्वक हल करते हैं और ऐसा करने के लिए उचित भुगतान प्राप्त करते हैं।.
एआई के अलावा, मूल्यांकन के वही नियम लागू होते हैं।
यह स्वाभाविक है कि विश्लेषक अन्य क्षेत्रों में संभावनाएं देखते हैं। यदि लंबे समय तक कुछ ही प्रौद्योगिकी शेयरों पर ध्यान और पूंजी केंद्रित रही है, तो अन्य कंपनियों पर शायद कम ध्यान दिया गया हो। इससे अवसर तो पैदा हो सकते हैं, लेकिन इसका यह मतलब नहीं है कि शेयरों का मूल्यांकन सामान्य रूप से कम है।.
स्वास्थ्य सेवा कंपनियों के लिए, उत्पाद की गुणवत्ता, प्रतिपूर्ति प्रणाली, नियामक जोखिम और, जहां लागू हो, पेटेंट संरक्षण महत्वपूर्ण हैं। उपभोक्ता वस्तुओं के निर्माताओं के लिए, ब्रांड की मजबूती, बिक्री की मात्रा और बढ़ी हुई लागतों को ग्राहकों पर डालने की क्षमता महत्वपूर्ण है। औद्योगिक समूहों के लिए, ऑर्डर की गुणवत्ता, क्षमता का उपयोग और पूंजी पर प्रतिफल सर्वोपरि हैं।.
विश्लेषक द्वारा निर्धारित मूल्य लक्ष्य, लाभ की गारंटी नहीं है। यह आय, मूल्यांकन मापदंडों और आर्थिक स्थितियों के बारे में अनुमानों पर आधारित होता है। किसी महत्वपूर्ण बाजार घटना के बाद, ये अनुमान अप्रचलित हो सकते हैं, भले ही मूल्य लक्ष्य अपरिवर्तित प्रकाशित होता रहे।.
इसलिए, वर्तमान कीमत और लक्ष्य मूल्य के बीच बड़ा अंतर दो पूरी तरह से अलग-अलग बातें दर्शा सकता है: एक अधिक अनुकूल प्रवेश अवसर या खराब संभावनाओं के लिए मॉडल का विलंबित समायोजन।.
उच्चतम मूल्य लक्ष्य की खोज करने की तुलना में अधिक व्यावहारिक दृष्टिकोण विभिन्न परिदृश्यों की तुलना करना है। सामान्य कारोबारी परिस्थितियों में कंपनी का प्रदर्शन कैसा रहेगा? मांग कमजोर होने पर क्या होगा? यदि आर्थिक सुधार में अधिक समय लगता है तो कंपनी के पास कितनी वित्तीय लचीलता है? ये प्रश्न एक ठोस विश्लेषण को मूल्य वृद्धि की मात्र आशा से अलग करते हैं।.
सही प्रवेश बिंदु पिछली उच्चतम कीमत पर निर्भर नहीं करता है।
भारी नुकसान के बाद, शेयरों की कीमत में छूट के कारण उन्हें खरीदने का प्रलोभन बढ़ जाता है। 30 प्रतिशत की गिरावट एक फायदे का सौदा लगती है। हालांकि, यह तभी आर्थिक रूप से आकर्षक होता है जब आंतरिक मूल्य में उतनी गिरावट न आई हो।.
गिरती कीमत बिना किसी सौदेबाजी के भी अत्यधिक वृद्धि को ठीक कर सकती है। इसी प्रकार, यदि दीर्घकालिक प्रतिफल लगभग अपरिवर्तित रहता है, तो अपेक्षाकृत छोटी गिरावट भी एक आकर्षक अवसर प्रस्तुत कर सकती है। पिछले उच्चतम स्तर से दूरी इस प्रश्न का उत्तर नहीं देती।.
निवेश की अवधि को लेकर भी अक्सर गलतफहमी रहती है। दीर्घकालिक दृष्टिकोण का मतलब हर तात्कालिक घटनाक्रम को नजरअंदाज करना नहीं है। यह तब विशेष रूप से उपयोगी होता है जब कंपनी आर्थिक रूप से व्यवहार्य बनी रहती है और निवेशित पूंजी की वास्तव में लंबे समय तक आवश्यकता नहीं होती है।.
चरणबद्ध खरीदारी से प्रतिकूल समय में पूरी राशि निवेश करने का जोखिम कम हो सकता है। हालांकि, इससे कमजोर व्यावसायिक मॉडल या अत्यधिक मूल्यांकन के कारण होने वाले नुकसान को रोका नहीं जा सकता। व्यवस्थित खरीदारी गुणवत्ता नियंत्रण का स्वचालित उपाय नहीं है।.
निवेश पूंजी को पूर्वानुमानित देनदारियों से अलग करना विशेष रूप से महत्वपूर्ण है। करों, वर्तमान खर्चों या बड़ी नियोजित खरीदों के लिए धन का उपयोग दीर्घकालिक उपलब्ध परिसंपत्तियों से भिन्न होता है। कोई रणनीति तभी टिकाऊ होती है जब वह प्रतिकूल बाजार स्थितियों की लंबी अवधि का सामना कर सके।.
मनोवैज्ञानिक तनाव परीक्षण एक आर्थिक कारक है।
निवेशकों की नुकसान सहने की क्षमता का प्रश्न मात्र व्यक्तिगत धैर्य का मामला नहीं है। इसका सीधा असर निवेश के वास्तविक परिणाम पर पड़ता है। जो लोग भारी गिरावट के बाद जल्दबाजी में शेयर बेच देते हैं और फिर सुधार होने पर दोबारा खरीदते हैं, वे मूलभूत रूप से मजबूत निवेश होने पर भी खराब परिणाम प्राप्त कर सकते हैं।.
वित्तीय हानि सहन करने की क्षमता और भावनात्मक जोखिम लेने की प्रवृत्ति एक ही चीज़ नहीं हैं। एक निवेशक के पास पर्याप्त वित्तीय भंडार होने के बावजूद भी वह दैनिक उतार-चढ़ाव से बुरी तरह प्रभावित हो सकता है। इसके विपरीत, कोई व्यक्ति अपनी आर्थिक स्थिति अनुकूल न होने के बावजूद भी स्वेच्छा से उच्च जोखिम उठा सकता है।.
पोर्टफोलियो की नियमित निगरानी से अल्पकालिक परिवर्तनों के प्रति जागरूकता भी बढ़ती है। अत्यधिक अस्थिर शेयरों के मामले में, इससे आसानी से यह धारणा बन सकती है कि हर उतार-चढ़ाव पर प्रतिक्रिया देना आवश्यक है। इस प्रकार, दीर्घकालिक दृष्टिकोण अनजाने में अल्पकालिक व्यापार में परिवर्तित हो सकता है।.
एक पूर्वनिर्धारित तर्क सहायक होता है: इस निवेश का उद्देश्य क्या है? निवेश को कौन सी मान्यताएँ समर्थन देती हैं? कौन से परिवर्तन वास्तव में इन मान्यताओं का खंडन करेंगे? इससे सामान्य मूल्य उतार-चढ़ाव और मूलभूत गिरावट के बीच अंतर करना आसान हो जाता है।.
इसलिए मौजूदा बिकवाली का असली परीक्षण केवल नुकसान सहने में ही नहीं है। यह इस बात को पहचानने में है कि क्या किसी का पोर्टफोलियो उसकी वास्तविक वित्तीय और मनोवैज्ञानिक स्थिति के लिए उपयुक्त है या नहीं।.
एक निश्चित प्रतीत होने वाली भविष्यवाणी के बजाय तीन विकास पथ
आगे के घटनाक्रमों को किसी एक मूल्य पूर्वानुमान की तुलना में परिदृश्यों के माध्यम से अधिक सार्थक रूप से वर्णित किया जा सकता है। सर्वोत्तम परिदृश्य में, राजनीतिक प्रतिबंध सीमित रहते हैं, ऊर्जा संबंधी अड़चनें धीरे-धीरे दूर हो जाती हैं, और कृत्रिम बुद्धिमत्ता का उपयोग पर्याप्त रूप से लाभदायक रूप से बढ़ता है। ऐसे में, मंदी, अंततः, एक महत्वपूर्ण लेकिन अस्थायी मूल्यांकन सुधार साबित हो सकती है।.
एक मध्यम परिदृश्य में विस्तार की गति धीमी और क्षेत्रीय स्तर पर अधिक वितरित होगी। निवेश उच्च बना रहेगा, लेकिन प्राथमिकता का निर्धारण अधिक सटीक रूप से किया जाएगा। कमजोर वित्तीय स्थिति या एक जैसे उत्पादों वाली कंपनियों पर दबाव बढ़ेगा, जबकि लाभदायक बाज़ार नेता और सफल उपयोगकर्ता टिके रह सकेंगे। ऐसे में, कंपनी की गुणवत्ता के आधार पर शेयर की कीमतों में अधिक महत्वपूर्ण अंतर देखने को मिलेगा।.
सबसे खराब स्थिति में, सशुल्क एआई अनुप्रयोगों की मांग, वित्तपोषण विकल्प और बुनियादी ढांचे के विस्तार की गति, सभी एक साथ निराशाजनक साबित हो सकते हैं। इससे परियोजनाएं रद्द हो सकती हैं, ऑर्डर घट सकते हैं और मुनाफे में और संशोधन हो सकते हैं। इस तरह का विकास प्रौद्योगिकी क्षेत्र तक ही सीमित नहीं रहेगा।.
ये परिदृश्य केवल संभाव्यताएँ नहीं हैं। ये दर्शाते हैं कि किन आर्थिक संबंधों पर नज़र रखने की आवश्यकता है। विशेष रूप से महत्वपूर्ण हैं वास्तविक निवेश व्यय, अनुबंध की गुणवत्ता, क्षमता उपयोग, परिचालन नकदी प्रवाह और उपयोगकर्ताओं के बीच प्रदर्शित उत्पादकता लाभ।.
हर नई मॉडल पीढ़ी और हर शानदार उत्पाद लॉन्च इन आर्थिक सवालों का जवाब नहीं देता है।.
शेयर बाजार के नए नियम उन लोगों को पुरस्कृत करते हैं जो स्पष्ट रूप से मूल्य सृजन करते हैं।
हालिया बिकवाली कृत्रिम बुद्धिमत्ता के अंत की ओर नहीं, बल्कि इसके लाभार्थियों के अत्यधिक सामान्यीकृत मूल्यांकन के अंत की ओर इशारा करती है। यह तकनीक आर्थिक रूप से महत्वपूर्ण बनी रह सकती है, जबकि व्यक्तिगत कंपनियां कमजोर प्रतिफल दे रही हैं और कुछ शेयरों में गिरावट जारी है।.
सबसे महत्वपूर्ण बदलाव पैमाने में निहित है। निवेशक इस बारे में अधिक सटीक प्रश्न पूछ रहे हैं कि अतिरिक्त कंप्यूटिंग क्षमता वास्तव में आर्थिक रूप से व्यवहार्य मांग में कैसे परिवर्तित होती है, निवेश की लागत वसूल होने में कितना समय लगता है, और बिजली ग्रिड, संयंत्रों और वित्तपोषण की लागत कौन वहन करता है। ये प्रश्न आर्थिक प्रगति में बाधा नहीं हैं, बल्कि यह सुनिश्चित करने के लिए आवश्यक हैं कि प्रगति सतत रूप से वित्तपोषित रहे।.
इससे यूरोप और पारंपरिक एआई हब से बाहर के क्षेत्रों के लिए सापेक्ष अवसर उत्पन्न होते हैं। हालांकि, ये अवसर तभी स्थायी निवेश संभावनाओं में तब्दील होंगे जब ठोस व्यावसायिक मॉडल उचित कीमतों के साथ उपलब्ध हों। केवल शेयर बाजार के पसंदीदा विकल्प को छोड़ देना पर्याप्त नहीं होगा।.
इसलिए, तर्कसंगत आर्थिक दृष्टिकोण से यह स्पष्ट है: बाजार को यह तय नहीं करना है कि एआई अच्छा है या बुरा। उसे यह भेद करना है कि कौन से निवेश उत्पादक हैं, कौन सी कंपनियां लाभ उठा सकती हैं और उचित मूल्यांकन क्या हैं। यही भेद अब काफी बल के साथ वापस आ रहा है।.
इसलिए कृत्रिम बुद्धिमत्ता का भविष्य केवल अधिक शक्तिशाली मॉडलों पर ही निर्भर नहीं करता। यह बिजली कनेक्शन, विश्वसनीय ग्राहक संबंध, कुशल पूंजी निवेश और ऐसे मुनाफे पर भी निर्भर करता है जिसे लगातार नई उम्मीदें लगाए बिना वित्तपोषित किया जा सके।.
📈🚀 दृश्यता से विश्वास तक 👀🤝 Xpert.Digital के साथ आपका स्केलेबल पथ

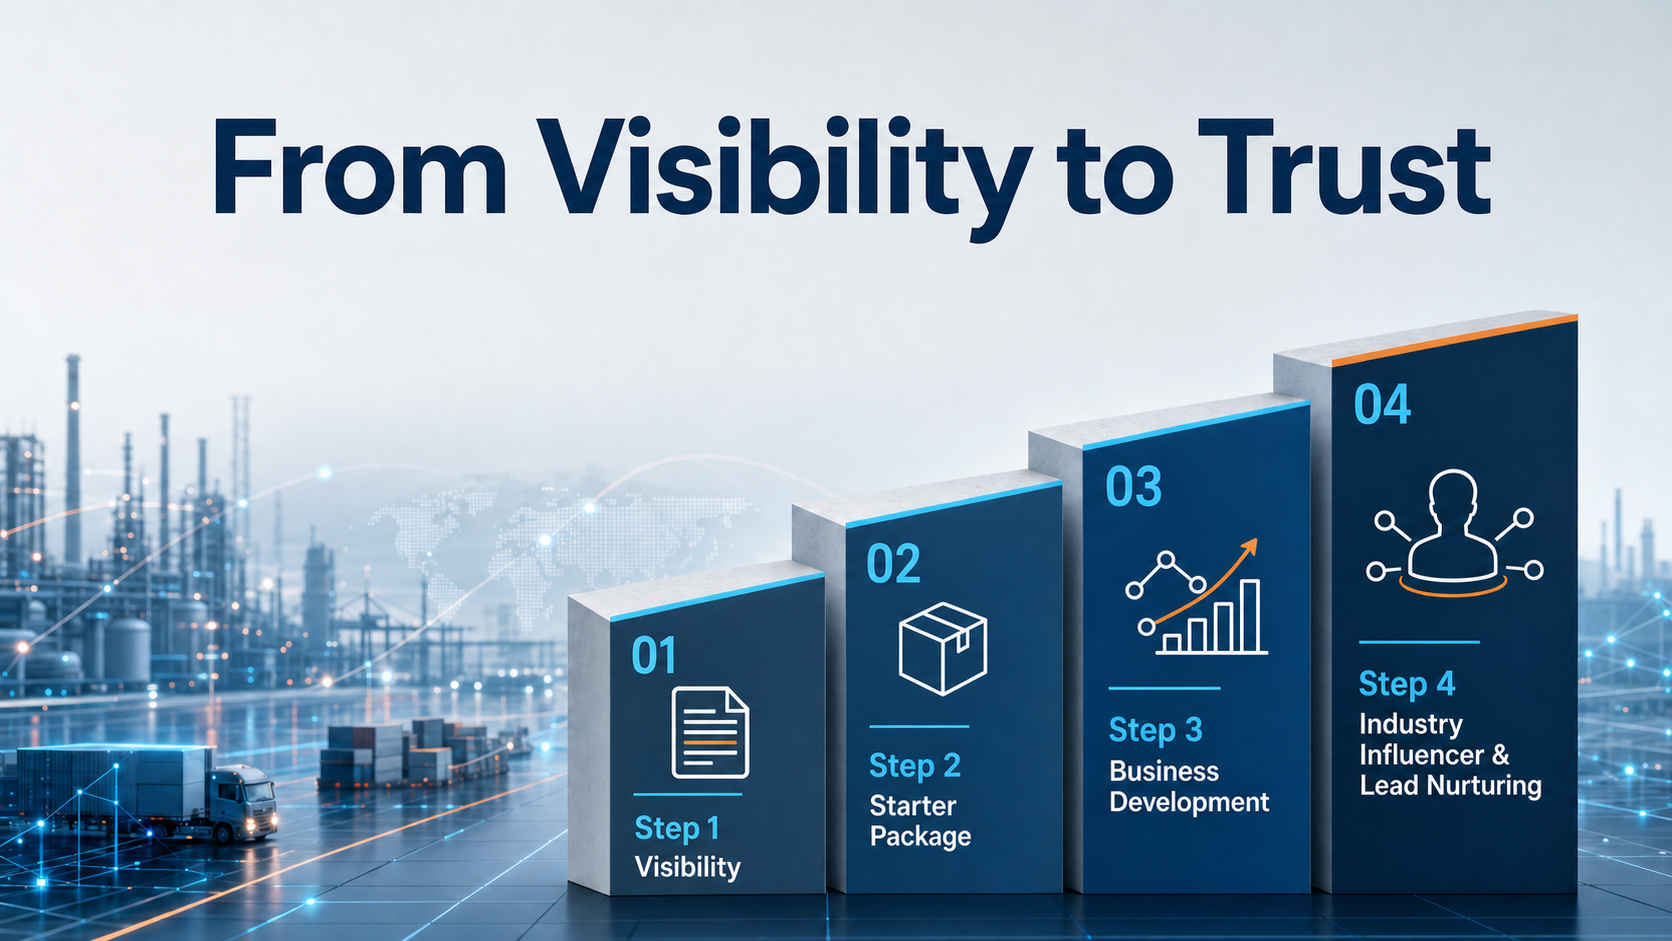
दृश्यता से विश्वास तक: Xpert.Digital के साथ आपका स्केलेबल पथ - चित्र: Xpert.Digital
औद्योगिक बी2बी में, टिकाऊ व्यावसायिक संबंध रातोंरात नहीं बनते। वे धीरे-धीरे विकसित होते हैं - दृश्यता, पेशेवर प्रासंगिकता, नियमित संपर्क और बढ़ते भरोसे के माध्यम से। Xpert.Digital का 4-चरण मॉडल ठीक इसी समस्या का समाधान करता है: यह एक संरचित मार्ग प्रदान करता है जो एक सरल प्रवेश बिंदु से शुरू होता है और आवश्यकता पड़ने पर व्यावसायिक विकास में गहन सहयोग में परिवर्तित हो सकता है।.
बड़े-बड़े मार्केटिंग वादों पर निर्भर रहने के बजाय, यह मॉडल संबंधों को सर्वोपरि मानता है। कंपनियां स्पष्ट रूप से परिभाषित, आसानी से गणना योग्य उपायों से शुरुआत करती हैं और फिर अपने अनुभव के आधार पर तय करती हैं कि वे सहयोग को कितना आगे बढ़ाना चाहती हैं। इस निर्बाध विश्वास निर्माण प्रक्रिया का एक प्रमुख कारक यह है कि प्लेटफ़ॉर्म पूरी तरह से परेशान करने वाले विज्ञापन नहीं दिखाता है, इसलिए संपादकीय ध्यान पूरी तरह से कंपनियों की विशेषज्ञता पर केंद्रित रहता है।.
अधिक जानकारी यहाँ:
आपका वैश्विक विपणन और व्यवसाय विकास भागीदार
☑️ हमारी व्यावसायिक भाषा अंग्रेजी या जर्मन है।
☑️ नया: अपनी मातृभाषा में पत्राचार करें!

Konrad Wolfenstein
मुझे और मेरी टीम को आपके व्यक्तिगत सलाहकार के रूप में आपकी सेवा करने में खुशी होगी।.
आप यहां दिए गए संपर्क फ़ॉर्म को भरकर मुझसे संपर्क कर सकते हैं wolfenstein@xpert.digital:या मुझे +49 7348 4088 965 पर कॉल कर सकते हैं । मेरा ईमेल पता है
मैं हमारी संयुक्त परियोजना के लिए उत्सुक हूं।.