एनवीडिया, एएमडी या माइक्रोन: एआई के बढ़ते चलन में सबसे बड़ा खतरा कहां है? - एआई से संबंधित रचनात्मक छवि: Xpert.Digital
चिप कंपनियों के शेयरों की गहन जांच: एआई बूम के बावजूद किन कंपनियों का मुनाफा बरकरार रह सकता है?
कम पी/ई अनुपात (प्राइस-टू-अर्निंग्स रेशियो), उच्च जोखिम: चिप स्टॉक वास्तव में सस्ते कब होते हैं?
चिप कंपनियों के शेयरों पर दबाव: एनवीडिया, एएमडी और ब्रॉडकॉम में क्या अंतर है?
कृत्रिम बुद्धिमत्ता (AI) के बढ़ते चलन से चिप निर्माताओं को ज़बरदस्त वृद्धि और उच्च लाभ मिल रहा है – लेकिन इसका मतलब यह नहीं है कि उनके शेयर खरीदना फायदेमंद होगा। Nvidia, AMD, Broadcom, Micron और SanDisk कंप्यूटिंग शक्ति, नेटवर्किंग तकनीक और स्टोरेज की बढ़ती मांग से अलग-अलग तरीकों से लाभ कमा रही हैं। साथ ही, उनके व्यावसायिक मॉडल, जोखिम और लाभ में उतार-चढ़ाव में काफी अंतर है।.
यही कारण है कि बेहद कम मूल्य-से-आय अनुपात भ्रामक हो सकते हैं: ये अक्सर ऐसे अनुमानित मुनाफे पर आधारित होते हैं जो अभी तक हासिल नहीं हुए हैं और मांग, कीमतों या प्रतिस्पर्धा के साथ बदल सकते हैं। निवेशकों के लिए, यह सिर्फ इस बात का सवाल नहीं है कि कोई कंपनी एआई विस्तार से लाभान्वित होती है या नहीं। महत्वपूर्ण यह है कि निवेश, संभावित बाधाओं और प्रतिस्पर्धा के बाद कितना विश्वसनीय लाभ बचता है – और क्या शेयर की कीमत इन संभावनाओं को पहले से ही बहुत आशावादी ढंग से दर्शा रही है।.
चिप कंपनियों के शेयरों पर दबाव: एआई बूम के बावजूद किन कंपनियों के मुनाफे बरकरार रहेंगे?
किसी कंपनी के शेयर की कीमत में गिरावट का मतलब यह नहीं है कि वह कंपनी सस्ती हो गई है। इसी तरह, किसी प्रतिस्पर्धी कंपनी के शेयर की बढ़ती कीमत यह साबित नहीं करती कि आर्थिक शक्ति संतुलन स्थायी रूप से बदल गया है। सेमीकंडक्टर क्षेत्र में यह अंतर विशेष रूप से महत्वपूर्ण है: तकनीकी प्रगति, राजनीतिक हस्तक्षेप, अरबों डॉलर के निवेश और अत्यधिक अस्थिर लाभ की उम्मीदें, ये सभी कारक एक साथ मूल्यांकन को प्रभावित करते हैं।.
एनवीडिया, एएमडी, ब्रॉडकॉम, माइक्रोन और सैनडिस्क कृत्रिम बुद्धिमत्ता के विकास से लाभ कमाने के विभिन्न तरीकों का प्रतिनिधित्व करते हैं: कंप्यूटिंग शक्ति, ग्राहक-विशिष्ट प्रोसेसर, नेटवर्क प्रौद्योगिकी, मेमोरी या स्थायी डेटा भंडारण के माध्यम से।.
इसलिए, महत्वपूर्ण आर्थिक प्रश्न यह नहीं है कि हाल ही में किस शेयर की कीमत सबसे अधिक गिरी या बढ़ी है। महत्वपूर्ण यह है कि निवेश, प्रतिस्पर्धा और मांग में संभावित निराशाओं के बाद कितना विश्वसनीय लाभ शेष रहता है। एक ठोस विश्लेषण के लिए एक सफल कंपनी, एक आशाजनक तकनीक और एक आकर्षक शेयर मूल्य के बीच अंतर करना आवश्यक है। ये तीनों विशेषताएं एक साथ हो सकती हैं, लेकिन ऐसा होना जरूरी नहीं है।.
शेयर बाजार अवसरों का पुनर्वितरण कर रहा है
हालिया मूल्य आंदोलनों से शुरू में जोखिमों का पुनर्मूल्यांकन दिखाई देता है: 9 नवंबर, 2026 को, एनवीडिया को लगभग पांच प्रतिशत का नुकसान हुआ, जबकि एएमडी को लगभग 13 प्रतिशत और ब्रॉडकॉम को लगभग नौ प्रतिशत का लाभ हुआ।.
हालांकि, इसका यह मतलब नहीं है कि राजस्व या बाजार हिस्सेदारी में भी उसी अनुपात में बदलाव आएगा। शेयर बाजार के एक सत्र से मौजूदा डेटा केंद्रों या दीर्घकालिक सॉफ्टवेयर निर्णयों में कोई परिवर्तन नहीं होता। इससे मुख्य रूप से निवेशकों द्वारा अपेक्षित भविष्य के परिणामों के लिए भुगतान करने की इच्छुक कीमत में बदलाव आता है।.
अक्सर इस्तेमाल होने वाला मुहावरा "एक कंपनी को एक ही दिन में अरबों का नुकसान हुआ" आर्थिक दृष्टि से सटीक नहीं है। जब शेयर की कीमत गिरती है, तो कंपनी का मार्केट कैपिटलाइजेशन शुरू में घट जाता है। इसका मतलब यह नहीं है कि कंपनी से उतनी ही नकदी बाहर निकल जाती है। परिचालन संबंधी परिणाम अतिरिक्त माध्यमों से ही सामने आते हैं, जैसे कि वित्तपोषण में कठिनाई, शेयर आधारित मुआवजे का कम आकर्षक होना, या ग्राहकों का विश्वास खोना।.
इसके विपरीत, शेयरों की बढ़ती कीमतों का मतलब यह नहीं है कि खरीदारी का अवसर बेहतर हो गया है। यदि किसी शेयर की कीमत वास्तविक आय अनुमानों से अधिक तेजी से बढ़ती है, तो वह अधिक महंगा हो जाता है। इसलिए, एनवीडिया के विकल्प की तलाश करना आर्थिक दृष्टि से तो उचित हो सकता है, लेकिन मूल्यांकन के दृष्टिकोण से जोखिम भरा हो सकता है।.
इसके अलावा, एएमडी के शेयर की कीमत में वृद्धि केवल उसके प्रतिद्वंद्वी की समस्याओं के कारण नहीं थी, बल्कि विश्लेषकों की सकारात्मक रेटिंग से भी समर्थित थी।.
एनवीडिया का कारोबार असाधारण रूप से लाभदायक बना हुआ है।
अब तक के परिचालन आंकड़े आर्थिक रूप से संघर्षरत कंपनी की तस्वीर पेश नहीं करते हैं: एनवीडिया ने वित्त वर्ष 2027 की दूसरी तिमाही में, जो 26 जुलाई, 2026 को समाप्त हुई, 96.221 बिलियन अमेरिकी डॉलर का राजस्व हासिल किया, जो पिछले वर्ष की तुलना में 106 प्रतिशत की वृद्धि है; सकल मार्जिन 75 प्रतिशत और परिचालन लाभ 63.734 बिलियन अमेरिकी डॉलर तक पहुंच गया।.
डेटा सेंटर व्यवसाय का योगदान 89 अरब अमेरिकी डॉलर रहा और पिछले वर्ष की तुलना में इसमें 117 प्रतिशत की वृद्धि हुई।.
यह पैमाना दोहरे विकास को दर्शाता है। एक ओर, एनवीडिया असाधारण रूप से लाभदायक है। दूसरी ओर, कंपनी आर्थिक रूप से एक निवेश परिसर पर अत्यधिक केंद्रित है जिसका आगे का विकास तेजी से महत्वपूर्ण होता जा रहा है।.
75 प्रतिशत का सकल लाभ मार्जिन होने का यह अर्थ नहीं है कि राजस्व का तीन-चौथाई हिस्सा शेयरधारकों को स्वतंत्र रूप से वितरित किया जा सकता है। सकल लाभ और वितरण योग्य नकदी के बीच के अंतर में अनुसंधान, प्रशासन, कर, निवेश और प्राप्य राशियों और इन्वेंट्री में परिवर्तन जैसे व्यय शामिल होते हैं। यह अंतर काफी बड़ा हो सकता है, विशेष रूप से तेजी से बढ़ती कंपनियों के लिए।.
एनवीडिया ने तीसरी तिमाही के लिए 108 बिलियन डॉलर के राजस्व का अनुमान लगाया है, जिसमें त्रुटि की संभावना दो प्रतिशत है।.
इस प्रकार का पूर्वानुमान प्रबंधन द्वारा अपेक्षित मांग को दर्शाता है, लेकिन यह पहले से अर्जित राजस्व को प्रतिबिंबित नहीं करता है। इसलिए, मूल्यांकन के लिए, वास्तविक परिणामों, अल्पकालिक कंपनी पूर्वानुमानों और दीर्घकालिक अपेक्षाओं के बीच अंतर करना आवश्यक है।.
बाजार में नेतृत्व का मतलब सिर्फ चिप्स नहीं होता।
प्रोसेसर के अलावा, एनवीडिया की पेशकश में नेटवर्क तकनीक, संपूर्ण प्लेटफॉर्म और CUDA और विशेष लाइब्रेरी के आसपास एक व्यापक सॉफ्टवेयर वातावरण शामिल है।.
आर्थिक दृष्टि से, यह संबंध किसी एक सेमीकंडक्टर के अलग-थलग प्रदर्शन से कहीं अधिक महत्वपूर्ण है। ग्राहक केवल कंप्यूटिंग शक्ति ही नहीं खरीदते। उन्हें एक ऐसा कार्यशील वातावरण चाहिए जिसमें मॉडल विकसित किए जा सकें, संचालित किए जा सकें और उन्हें और परिष्कृत किया जा सके।.
इसलिए, प्रतिस्पर्धी को केवल खरीद मूल्य के आधार पर ही जीत हासिल करने की आवश्यकता नहीं है। उन्हें संभावित रूपांतरण लागत, अतिरिक्त विकास व्यय और परिचालन जोखिमों की भरपाई भी करनी होगी। यदि किसी सस्ते एक्सेलेरेटर को अधिक व्यापक समायोजन की आवश्यकता होती है या उसका कम उपयोग होता है, तो कथित मूल्य लाभ समाप्त हो सकता है।.
मुख्य मापदंड विश्वसनीय रूप से उपलब्ध कराई गई कंप्यूटिंग शक्ति की कुल लागत है। इसमें हार्डवेयर, बिजली, शीतलन, नेटवर्क, सॉफ्टवेयर, कर्मचारी और वास्तविक उपयोग शामिल हैं। एक अधिक महंगा सिस्टम अधिक किफायती हो सकता है यदि वह तेजी से उत्पादक बन जाए या अधिक संख्या में उपयोगी परिणाम प्रदान करे।.
यह संबंध स्थापित सेवा प्रदाता को सुरक्षा प्रदान करता है, लेकिन उन्हें अजेय नहीं बनाता। ग्राहक जितना अधिक खर्च करते हैं, वैकल्पिक सेवाएं विकसित करने की उनकी प्रेरणा उतनी ही मजबूत होती जाती है। इसलिए, उच्च लाभ लाभ मजबूत बाजार स्थिति का प्रतीक होने के साथ-साथ प्रतिस्पर्धियों को इस अतिरिक्त मूल्य का एक हिस्सा हासिल करने का निमंत्रण भी है।.
प्रबंधन संबंधी जोखिम व्यावसायिक आंकड़े नहीं होते।
जेन्सेन हुआंग के खिलाफ सार्वजनिक रूप से सामने आए व्यक्तिगत आरोपों और एक पूर्व प्रबंधक के साथ उनके संबंधों की जांच से अतिरिक्त अनिश्चितता उत्पन्न होती है; इस संदर्भ में जासूसी का व्यापक संदेह साबित नहीं हुआ है, और एनवीडिया ने कहा है कि उसके पास आज तक कंपनी के रहस्यों के उल्लंघन का कोई सबूत नहीं है।.
निष्पक्ष व्यावसायिक विश्लेषण के लिए यह अंतर अत्यंत आवश्यक है। संदेह को सिद्ध आर्थिक हानि के समान नहीं माना जाना चाहिए। इसी प्रकार, व्यक्तिगत कदाचार से तकनीकी प्रतिस्पर्धा में कमी का स्वतः अनुमान नहीं लगाया जा सकता।.
कंपनी के मूल्य के लिए प्रासंगिकता तब उत्पन्न होती है जब इसके सत्यापन योग्य परिणाम सामने आते हैं। इनमें प्रबंधन में परिवर्तन, कानूनी बोझ, सुरक्षा संबंधी कमियां या ग्राहक संबंधों में गिरावट शामिल हो सकती है। जब तक ऐसे परिणामों की सीमा और घटना स्पष्ट नहीं होती, तब तक यह एक अतिरिक्त जोखिम है, न कि लाभ में मात्रात्मक कमी।.
हालांकि, यह मामला एक मूलभूत प्रश्न उठाता है: कोई कंपनी एक अकेले नेता पर कितनी निर्भर है? एक सशक्त संस्थापक रणनीति, कॉर्पोरेट संस्कृति और व्यावसायिक संबंधों को आकार दे सकता है। यदि उत्तराधिकार, नियंत्रण और निर्णय लेने की संरचनाएं संस्थागत रूप से अपर्याप्त रूप से सुरक्षित हैं, तो यही एकाग्रता मूल्यांकन के लिए जोखिम बन सकती है।.
इसलिए, अंततः, केवल सीईओ की योग्यता ही मायने नहीं रखती। यह भी उतना ही महत्वपूर्ण है कि क्या कंपनी को उनकी दैनिक उपस्थिति के बिना भी विश्वसनीय रूप से प्रबंधित किया जा सकता है।.
चीन राजनीतिक अनिश्चितता का एक कारक बना हुआ है।
अमेरिकी निर्यात नीति को पूर्ण रूप से खोलने और पूर्ण रूप से प्रतिबंध लगाने के सरल विकल्प तक सीमित नहीं किया जा सकता है: जनवरी 2026 में, जिम्मेदार अमेरिकी प्राधिकरण ने संकेत दिया कि एनवीडिया के एच200 और एएमडी के एमआई325एक्स सहित कुछ उत्पादों की सुरक्षा शर्तों के तहत मामले-दर-मामले समीक्षा की जाएगी।.
मई के अंत में, यह भी स्पष्ट किया गया कि कुछ उन्नत चिप्स के लिए लाइसेंसिंग आवश्यकताओं का प्रभाव चीन के बाहर की चीनी कंपनियों पर भी पड़ सकता है।.
इसके परिणामस्वरूप आर्थिक मूल्यांकन के कई स्तर सामने आते हैं। पहला, सीमित बाजार पहुंच से बिक्री के अवसर सीधे तौर पर कम हो सकते हैं। दूसरा, विशेष रूप से अनुकूलित उत्पादों के विकास में अतिरिक्त लागत लग सकती है। तीसरा, नियमों में बदलाव के कारण इन्वेंट्री और डिलीवरी प्रतिबद्धताओं के मूल्य में गिरावट का जोखिम रहता है।.
एनवीडिया ने कंप्यूटिंग प्रोसेसर के क्षेत्र में वित्तीय वर्ष 2027 की तीसरी तिमाही के लिए अपने राजस्व पूर्वानुमान में चीन से प्राप्त डेटा सेंटर राजस्व को शामिल नहीं किया है।.
इससे यह विशिष्ट पूर्वानुमान चीनी बाजार के अल्पकालिक खुलने पर निर्भरता को सीमित करता है। हालांकि, यह ग्राहक संबंधों के बिगड़ने या क्षेत्रीय स्तर पर अधिक खंडित प्रौद्योगिकी पारिस्थितिकी तंत्र के दीर्घकालिक परिणामों को समाप्त नहीं करता है।.
एएमडी स्वतः ही सख्त नियमों का संरक्षित लाभार्थी नहीं है। यदि निर्यात नियम तकनीकी विशिष्टताओं या विशिष्ट प्राप्तकर्ताओं को लक्षित करते हैं, तो कई अमेरिकी आपूर्तिकर्ता प्रभावित हो सकते हैं। इसलिए, केवल एक अमेरिकी चिप निर्माता से दूसरे अमेरिकी चिप निर्माता पर स्विच करने से राजनीतिक जोखिमों से पूरी तरह बचा नहीं जा सकता।.
एएमडी को लाभप्रद तरीके से विकास को बढ़ाना होगा।
एएमडी ने 2026 की तीसरी तिमाही के लिए कुल 13.377 बिलियन डॉलर का राजस्व दर्ज किया, जो पिछले वर्ष की तुलना में 45 प्रतिशत की वृद्धि दर्शाता है; कंपनी का शुद्ध लाभ लगभग 2.4 बिलियन डॉलर था, जिसमें सकल मार्जिन 54 प्रतिशत था।.
डेटा सेंटर व्यवसाय में पिछले वर्ष की तुलना में 97 प्रतिशत की वृद्धि हुई और यह लगभग 8.5 बिलियन अमेरिकी डॉलर तक पहुंच गया।.
यह विकास महत्वपूर्ण गति को दर्शाता है। हालांकि, यह साबित नहीं करता कि AMD ने Nvidia के समान आर्थिक स्थिति प्राप्त कर ली है। इसके अलावा, AMD के डेटा सेंटर व्यवसाय में EPYC सर्वर प्रोसेसर और Instinct एक्सेलेरेटर दोनों शामिल हैं, जिसका अर्थ है कि कुल सेगमेंट राजस्व को केवल AI GPU राजस्व के बराबर नहीं माना जा सकता।.
एएमडी के लिए एक महत्वपूर्ण अवसर इस तथ्य में निहित है कि बड़े ग्राहक एक दूसरे, उच्च-प्रदर्शन वाले आपूर्तिकर्ता की तलाश कर सकते हैं। ऐसा विकल्प उनकी सौदेबाजी की स्थिति को बेहतर बनाता है और एक ही आपूर्तिकर्ता पर उनकी निर्भरता को कम करता है।.
हालांकि, इस भूमिका का आर्थिक मूल्य परिस्थितियों पर निर्भर करता है। उच्च मूल्य रियायतों, व्यापक समर्थन या विकास व्यय में तीव्र वृद्धि के माध्यम से प्राप्त बाजार हिस्सेदारी, लगातार आकर्षक लाभ मार्जिन वाली बाजार हिस्सेदारी की तुलना में कम मूल्यवान होती है।.
इसलिए, महत्वपूर्ण प्रश्न केवल यह नहीं है कि एएमडी कितनी तेजी से बढ़ती है। निर्णायक कारक यह है कि सभी आवश्यक खर्चों को पूरा करने के बाद, अतिरिक्त राजस्व निवेशित पूंजी पर उचित प्रतिफल प्रदान करता है या नहीं।.
प्रतिद्वंद्वी को केवल मांग से अधिक की आवश्यकता है।
एक उभरते हुए आपूर्तिकर्ता को एक साथ कई कार्यों का प्रबंधन करना होता है। उसे आकर्षक उत्पाद, विश्वसनीय वितरण क्षमताएं और ऐसा वातावरण चाहिए जिसे ग्राहक बिना अधिक प्रयास के आसानी से उपयोग कर सकें। इसके अलावा, तकनीकी अंतर को दोबारा बढ़ने से रोकने के लिए उत्पाद विकास में पर्याप्त तेजी से प्रगति होनी चाहिए।.
इससे वित्तपोषण का एक जटिल चक्र बनता है। नए उत्पादों के लिए महत्वपूर्ण प्रारंभिक निवेश की आवश्यकता होती है। बिक्री में वृद्धि होने पर इन लागतों को अधिक इकाइयों पर वितरित किया जा सकता है। हालांकि, यदि बिक्री की मात्रा अपेक्षा से कम रहती है, तो विकास कार्यक्रम की लाभप्रदता कम हो जाती है।.
इसलिए एएमडी के लिए यह विशेष रूप से महत्वपूर्ण है कि क्या शुरुआती बड़े पैमाने की परियोजनाएं दोहराए जाने वाले ऑर्डर में तब्दील होती हैं। सफल परीक्षण अभी तक एक स्थायी व्यवसाय की गारंटी नहीं देते हैं। तकनीकी स्वीकृति तभी मजबूत बाजार स्थिति में तब्दील होगी जब ग्राहक सिस्टम का उत्पादक रूप से उपयोग करेंगे, अपने उपयोग का विस्तार करेंगे और अगली पीढ़ी के सिस्टम का पुनः ऑर्डर देंगे।.
ग्राहक आधार पर भी ध्यान देना आवश्यक है। जब विकास कुछ ही परियोजनाओं पर अत्यधिक निर्भर होता है, तो विकास की गति धीमी हो जाती है। आर्थिक रूप से स्वतंत्र ग्राहकों का व्यापक आधार व्यक्तिगत विलंब के जोखिम को कम कर सकता है।.
हालांकि, इस परिचालन विकास कार्य का मूल्य शेयर बाजार में पहले से ही काफी हद तक शामिल हो चुका है। ऐसे में, अच्छी वृद्धि भी पर्याप्त नहीं होगी। परिणामों को शेयर मूल्य में परिलक्षित अपेक्षाओं के अनुरूप भी होना चाहिए।.
ब्रॉडकॉम को अन्य लाभ बिंदुओं से भी फायदा मिलता है।
ब्रॉडकॉम ने वित्त वर्ष 2026 की तीसरी तिमाही में 29.591 बिलियन डॉलर का राजस्व हासिल किया, जो पिछले वर्ष की तुलना में 86 प्रतिशत अधिक है; मुक्त नकदी प्रवाह 13.665 बिलियन डॉलर तक पहुंच गया, जो राजस्व का लगभग 46 प्रतिशत है।.
एआई सेमीकंडक्टरों की बिक्री 16.7 बिलियन अमेरिकी डॉलर तक पहुंच गई, जो पिछले वर्ष की तुलना में 221 प्रतिशत अधिक है; कंपनी ने ग्राहक-विशिष्ट एक्सेलेरेटर और नेटवर्क प्रौद्योगिकी को प्रमुख प्रेरक कारक बताया।.
यह आर्थिक स्थिति को समान मानक प्रोसेसर के लिए सामान्य प्रतिस्पर्धा से अलग करता है। विशिष्ट कार्यभार के अनुरूप कस्टम सेमीकंडक्टर तैयार किए जा सकते हैं। नेटवर्क तकनीक, बदले में, कंप्यूटिंग इकाइयों को जोड़ती है और उन्हें एक साथ काम करने में सक्षम बनाती है।.
बड़े ऑपरेटरों के लिए, इस तरह की विशेषज्ञता आकर्षक हो सकती है यदि पर्याप्त पैमाने पर बार-बार कार्य उत्पन्न होते हैं। ऐसे में, उच्च विकास लागत को व्यापक उपयोग पर वितरित किया जा सकता है।.
इसका दूसरा पहलू व्यक्तिगत परियोजनाओं और ग्राहक निर्णयों के प्रति अधिक दृढ़ प्रतिबद्धता है। यदि कोई प्रमुख ग्राहक अपनी समयसीमा बदलता है, किसी आर्किटेक्चर को छोड़ देता है, या स्वयं अधिक विकास कार्य अपने हाथ में लेता है, तो इसके गंभीर परिणाम हो सकते हैं।.
ब्रॉडकॉम का एक बड़ा इंफ्रास्ट्रक्चर सॉफ्टवेयर व्यवसाय भी है, जिसने समीक्षाधीन तिमाही में लगभग 8.75 बिलियन अमेरिकी डॉलर या समूह के राजस्व का 30 प्रतिशत हिस्सा अर्जित किया।.
इस मिश्रण से राजस्व का आधार व्यापक होता है। हालांकि, इससे ब्रॉडकॉम बड़े प्रौद्योगिकी ग्राहकों के निवेश व्यवहार से स्वतंत्र नहीं हो जाता।.
विशेष चिप्स भुगतान वितरण को बदल देते हैं
विशेष रूप से डिजाइन किए गए प्रोसेसरों के उदय से जरूरी नहीं कि एआई कंप्यूटिंग शक्ति के समग्र बाजार में कमी आए। बल्कि, इससे इस बाजार से लाभ कमाने वालों की संख्या में बदलाव आ सकता है।.
डेटा सेंटर संचालक के लिए, महत्वपूर्ण मापदंड चिप आपूर्तिकर्ता का मार्जिन नहीं, बल्कि उनके अपने बुनियादी ढांचे का आर्थिक लाभ है। यदि कोई विशेष प्रोसेसर किसी बार-बार उपयोग किए जाने वाले कार्य को अधिक लागत प्रभावी ढंग से कर सकता है, तो उसे स्वयं विकसित करने या विकास साझेदारी में प्रवेश करने का प्रोत्साहन बढ़ जाता है।.
इससे नए पहलुओं पर विचार करना आवश्यक हो जाता है। एक अधिक विशिष्ट चिप कुशल तो हो सकती है, लेकिन बदलते मॉडलों के अनुरूप प्रतिक्रिया देने में कम लचीली हो सकती है। वहीं, एक अधिक सार्वभौमिक त्वरक अधिक महंगा प्रतीत हो सकता है, लेकिन यह कार्यों की एक व्यापक श्रेणी को संभाल सकता है।.
इसलिए आर्थिक निर्णय कार्यभार की स्थिरता पर निर्भर करता है। अनुप्रयोग जितने अधिक पूर्वानुमान योग्य होंगे और उनका दायरा जितना व्यापक होगा, विशेष समाधानों के लागत-प्रभावी होने की संभावना उतनी ही अधिक होगी। मॉडल, प्रक्रियाएं और आवश्यकताएं जितनी तेजी से बदलती हैं, लचीलापन उतना ही अधिक मूल्यवान हो सकता है।.
निवेशकों के लिए यह समझना बेहद ज़रूरी है कि बढ़ते एआई बाज़ार से मुनाफ़े में निरंतरता की गारंटी नहीं मिलती। बढ़ी हुई कार्यकुशलता का लाभ सेमीकंडक्टर डेवलपर, डेटा सेंटर ऑपरेटर या अंतिम ग्राहक को मिल सकता है। केवल राजस्व वृद्धि से ही मुनाफ़े के वितरण का सवाल हल नहीं होता।.
भंडारण एक एकीकृत बाजार नहीं है।
माइक्रोन डीआरएएम और एनएएनडी दोनों व्यवसायों में सक्रिय है; एचबीएम का तात्पर्य उच्च-बैंडविड्थ मेमोरी से है, जबकि एसएसडी को दीर्घकालिक डेटा भंडारण के लिए डिज़ाइन किया गया है।.
आर्थिक दृष्टि से, रैम और मास स्टोरेज को एक समानार्थक नहीं माना जाना चाहिए। ये अलग-अलग कार्य करते हैं और जरूरी नहीं कि इनकी मांग और आपूर्ति एक जैसी हो। इसलिए, किसी विशेष उच्च-प्रदर्शन वाले स्टोरेज की उच्च मांग से सभी स्टोरेज उत्पादों की लाभप्रदता के बारे में कोई निश्चित निष्कर्ष नहीं निकलता।.
इस विश्लेषण में यह भी देखा जाता है कि कोई उत्पाद आसानी से एक दूसरे के बदले इस्तेमाल किया जा सकता है या इसके लिए व्यापक तकनीकी समायोजन की आवश्यकता होती है। जितने अधिक उत्पाद एक दूसरे के समान होंगे, कीमत प्रतिस्पर्धा उतनी ही अधिक होगी। इसके विपरीत, गुणवत्ता निर्धारण और तकनीकी आवश्यकताओं में जितना अधिक प्रयास करना पड़ेगा, विभेदीकरण की संभावना उतनी ही अधिक होगी।.
फिर भी, अधिक परिष्कृत उत्पाद मिश्रण उत्पादन की चक्रीय प्रकृति को स्वतः समाप्त नहीं करता है। उच्च लाभ निवेश के लिए प्रोत्साहन प्रदान करते हैं। यदि कई निर्माता एक साथ उत्पादन क्षमता बढ़ाते हैं, तो अतिरिक्त आपूर्ति बाद में कम गतिशील मांग को पूरा कर सकती है।.
इसलिए, महत्वपूर्ण प्रश्न यह नहीं है कि एआई को अधिक भंडारण की आवश्यकता है या नहीं। महत्वपूर्ण प्रश्न यह है कि किस प्रकार के भंडारण की कमी बनी रहेगी, यह कमी कब तक बनी रहेगी, और अगली क्षमता विस्तार के बाद आज की कमाई क्षमता का कितना अनुपात शेष रहेगा।.
🎯🎯🎯 डेटा-संचालित बी2बी उद्योग हब, एक तरह से इन-हाउस समाधान के रूप में


लगभग आंतरिक समाधान: Xpert.Digital किस प्रकार B2B मार्केटिंग और बिक्री में परिचालन संबंधी कमियों को दूर करता है – स्मार्ट कंटेंट-ड्रिवन बिजनेस - चित्र: Xpert.Digital
Xpert.Digital एक डेटा-आधारित B2B उद्योग केंद्र है जिसका नेतृत्व Konrad Wolfenstein करते हैं। यह कंपनी औद्योगिक भागीदारों के लिए एक बाहरी, लगभग आंतरिक समाधान के रूप में कार्य करती है, जो ग्राहकों की ओर से अतिरिक्त संसाधनों की आवश्यकता के बिना मार्केटिंग, कंटेंट और बिक्री में परिचालन संबंधी कमियों को दूर करती है।.
अधिक जानकारी यहाँ:
कस्टम चिप्स की प्रतिस्पर्धा में ब्रॉडकॉम की रणनीति
माइक्रोन का इतिहास अतीत के अनुभवों से निष्कर्ष निकालने के खिलाफ चेतावनी देता है।
दो वित्तीय वर्षों की तुलना करके यह पहले ही प्रदर्शित किया जा सकता है कि आय में किस हद तक परिवर्तन हो सकता है: माइक्रोन का राजस्व वित्तीय वर्ष 2024 में 25.111 बिलियन डॉलर से बढ़कर 2025 में 37.378 बिलियन डॉलर हो गया, जबकि शुद्ध लाभ 778 मिलियन डॉलर से बढ़कर 8.539 बिलियन डॉलर हो गया।.
लाभ पर राजस्व की तुलना में कहीं अधिक तीव्र प्रतिक्रिया हुई। पूंजी-प्रधान कंपनियों के लिए यह संबंध अत्यंत महत्वपूर्ण है। यदि अल्पावधि में लागतों का बड़ा हिस्सा राजस्व के समान अनुपात में नहीं बढ़ता या घटता है, तो मूल्य परिवर्तन आय को असमान रूप से प्रभावित कर सकते हैं।.
तेजी के दौर में यह आकर्षक होता है। बेहतर क्षमता उपयोग और उच्च विक्रय मूल्य से लाभप्रदता में तेजी से वृद्धि हो सकती है। मंदी के दौरान, यही प्रक्रिया विपरीत दिशा में काम करती है।.
इसलिए, बिना सत्यापन के किसी विशेष रूप से उच्च वार्षिक लाभ को आय के स्थायी आधार के रूप में उपयोग करना समस्याग्रस्त है। रिपोर्ट किया गया लाभ सही हो सकता है, लेकिन फिर भी यह पूरे बाजार चक्र में अर्जित लाभ के बारे में बहुत कम जानकारी देता है।.
इसलिए, माइक्रोन के लिए उत्पाद मिश्रण, निवेश की आवश्यकताएं, पूंजी प्रतिबद्धता और बैलेंस शीट पर एक साथ विचार किया जाना चाहिए। उन्नत भंडारण उत्पादों का अधिक अनुपात आर्थिक प्रदर्शन को बेहतर बना सकता है। हालांकि, क्या इससे एक स्थायी रूप से कम अस्थिर व्यापार मॉडल बनेगा, यह कई बाजार चरणों में सिद्ध करना होगा।.
SanDisk को अपनी समीक्षा की आवश्यकता है
SanDisk का मुख्य ध्यान NAND मेमोरी बाजार के विकास पर है; विचाराधीन मूल्यांकन 2028 के लिए अपेक्षित वार्षिक लाभ का लगभग 2.6 गुना है।.
ऐसा आंकड़ा देखने में बेहद अनुकूल लग सकता है। हालांकि, यह इस बात का भी संकेत हो सकता है कि बाजार अपेक्षित मुनाफे को अस्थिर मानता है।.
स्थायी भंडारण की बात करें तो, डेटा की बढ़ती मांग और निर्माताओं के बढ़ते मुनाफे के बीच एक महत्वपूर्ण अंतर करना आवश्यक है। यदि भंडारण इकाई की कीमत उत्पादन लागत से अधिक तेजी से गिरती है, तो अधिक संग्रहित डेटा से जरूरी नहीं कि मुनाफा भी बढ़े।.
तकनीकी प्रगति के दोहरे प्रभाव होते हैं। ये लागत कम कर सकते हैं और प्रतिस्पर्धात्मक स्थिति में सुधार कर सकते हैं। साथ ही, ये उपलब्ध आपूर्ति को बढ़ा सकते हैं और इस प्रकार मूल्य दबाव उत्पन्न कर सकते हैं।.
इसलिए, विश्वसनीय मूल्यांकन के लिए यह मान लेना पर्याप्त नहीं है कि भविष्य में दुनिया अधिक डेटा उत्पन्न करेगी। इसमें यह भी जांचना आवश्यक है कि बिक्री मूल्य, लागत, उत्पाद की गुणवत्ता और निवेश एक दूसरे के संबंध में कैसे विकसित होते हैं।.
इसलिए, माइक्रोन और सैनडिस्क को केवल उनके समान रूप से कम अपेक्षित पी/ई अनुपात के आधार पर आर्थिक रूप से समतुल्य निवेश नहीं माना जाना चाहिए। उनके संबंधित उत्पाद मिश्रण और अलग-अलग स्टोरेज बाजारों पर उनकी निर्भरता के कारण परिणाम काफी भिन्न हो सकते हैं।.
पी/ई अनुपात अपनी मान्यताओं को छिपाता है।
माइक्रोन के लिए, 2028 के लिए अपेक्षित आय के आधार पर लगभग तीन के पी/ई अनुपात पर चर्चा की जा रही है; सैनडिस्क के लिए, संबंधित मूल्य लगभग 2.6 है और एनवीडिया के लिए लगभग नौ है।.
ये मूल्य कंपनियों की अपरिवर्तनीय विशेषताएँ नहीं हैं। ये शेयर की कीमत, पूर्वानुमान की वर्तमान स्थिति और लाभ की परिभाषा पर निर्भर करते हैं। इस संदर्भ के बिना, सटीकता का झूठा आभास उत्पन्न होता है।.
इसके अलावा, पूर्वानुमान की अवधि पर भी विचार करना आवश्यक है। 2028 के लिए अपेक्षित लाभ का अर्थ यह नहीं है कि अधिशेष पहले ही प्राप्त हो चुका है। इसमें मांग, बाजार हिस्सेदारी, कीमतें, लागत और संभवतः शेयर बायबैक से संबंधित अनुमान शामिल हैं।.
इसलिए कम पी/ई अनुपात के कई अर्थ हो सकते हैं। हो सकता है कि शेयर वास्तव में कम मूल्य पर हो। हालांकि, बाजार को आय में महत्वपूर्ण गिरावट की उम्मीद भी हो सकती है या अंतर्निहित पूर्वानुमान पर कम भरोसा हो सकता है।.
एक सस्ती कंपनी और अनुकूल आय वाले वर्ष के बीच का अंतर विशेष रूप से महत्वपूर्ण है। असाधारण रूप से उच्च वार्षिक लाभ वाले चक्रीय स्टॉक का मूल्यांकन करने वाला कोई भी व्यक्ति उच्च आय क्षमता मान सकता है जो आर्थिक रूप से दोहराई नहीं जा सकती।.
इसलिए, सही अगला प्रश्न यह नहीं है कि शेयर बाजार किसी शेयर का मूल्य उसके मुनाफे के तीन गुना क्यों निर्धारित करता है। बल्कि, सबसे महत्वपूर्ण प्रश्न यह है कि कम अनुकूल परिस्थितियों में यथार्थवादी मुनाफा क्या होगा।.
पूर्वानुमान में छोटी-मोटी गलतियाँ भी बहुत कुछ बदल देती हैं।
इस प्रक्रिया को बिना किसी विशिष्ट मूल्य पूर्वानुमान के भी समझाया जा सकता है। यदि वास्तविक लाभ अपेक्षित लाभ की तुलना में आधा हो जाता है, तो शेयर की कीमत अपरिवर्तित रहने पर मूल्य-से-आय अनुपात (पी/ई अनुपात) दोगुना हो जाता है। तीन छह हो जाता है, और 2.6 5.2 हो जाता है।.
इसका मतलब यह नहीं है कि यह एक बुरा निवेश है। समस्या तब पैदा होती है जब इसकी दीर्घकालिक व्यवहार्यता का आकलन भी साथ-साथ कम होने लगता है। तब बाजार न केवल कम प्रतिफल की उम्मीद कर सकता है, बल्कि कम मूल्यांकन गुणक को भी स्वीकार कर सकता है।.
ये दोनों प्रभाव एक दूसरे को सुदृढ़ करते हैं। यदि मूल लाभ एक चौथाई कम हो जाता है और स्वीकृत मूल्यांकन कारक साथ ही साथ एक पाँचवें हिस्से तक कम हो जाता है, तो परिकलित मूल्य 40 प्रतिशत कम हो जाता है। यह विशुद्ध रूप से संवेदनशीलता विश्लेषण है और उल्लिखित शेयरों में से किसी के लिए भी कोई भविष्यवाणी नहीं है।.
इसका विपरीत प्रभाव भी संभव है। यदि लाभ आशंका से अधिक मजबूत साबित होते हैं, तो उच्च लाभ की उम्मीदें और उच्च पी/ई अनुपात दोनों ही शेयर की कीमत को सहारा दे सकते हैं।.
इसीलिए केवल कम कीमत को देखना पर्याप्त नहीं है। महत्वपूर्ण प्रश्न यह है कि क्या आज की कीमत वास्तविक निराशाओं से पर्याप्त सुरक्षा प्रदान करती है।.
लाभ की गुणवत्ता तुलनीयता निर्धारित करती है
कंपनियां अपने परिणामों को पूरी तरह से एक ही नियमों के अनुसार समायोजित नहीं करती हैं: एनवीडिया ने वित्तीय वर्ष 2027 की पहली तिमाही से अपने समायोजित आंकड़ों में स्टॉक-आधारित मुआवजे को शामिल किया है, जबकि ब्रॉडकॉम कुछ समायोजित परिणामों से इन खर्चों को बाहर रखना जारी रखता है।.
इसका अर्थ यह है कि समान नाम वाले दो आय अनुपातों की अंतर्निहित आर्थिक संरचना भिन्न हो सकती है। पी/ई अनुपात की तुलना तभी सार्थक होती है जब अंतर्निहित आय तुलनीय हो।.
शेयर-आधारित मुआवज़ा देना ज़रूरी नहीं कि तुरंत नकदी बहिर्वाह का कारण बने। हालांकि, यह मौजूदा शेयरधारकों के लिए आर्थिक लागत उत्पन्न कर सकता है, उदाहरण के लिए शेयरों के मूल्य में कमी या इस कमी की भरपाई के लिए शेयरों की पुनर्खरीद के माध्यम से।.
निवेश पर लाभ, अधिग्रहण पर मूल्यह्रास और विशेष कर प्रभावों के लिए भी विभेदक विश्लेषण की आवश्यकता होती है। हर समायोजन अस्वीकार्य नहीं होता, लेकिन हर बहिष्कृत व्यय आर्थिक रूप से महत्वहीन नहीं होता।.
इसलिए, एक गहन विश्लेषण में कई स्तरों पर एक साथ विचार किया जाता है: रिपोर्ट किया गया लाभ, समायोजित आय, परिचालन नकदी प्रवाह और मुक्त नकदी प्रवाह। यदि ये आंकड़े लंबी अवधि में अच्छी तरह से मेल खाते हैं, तो आय डेटा की विश्वसनीयता बढ़ जाती है। बड़े विचलन चिंता का कारण नहीं होते, बल्कि उनका कारण स्पष्ट होना चाहिए।.
विकास से नकदी की कमी हो सकती है।
एनवीडिया ने वित्त वर्ष 2027 की दूसरी तिमाही में 59.688 बिलियन डॉलर का शुद्ध लाभ दर्ज किया, जबकि परिचालन नकदी प्रवाह 24.077 बिलियन डॉलर और मुक्त नकदी प्रवाह 21.341 बिलियन डॉलर रहा।.
इसी अवधि के दौरान, अन्य कारकों के साथ-साथ प्राप्य राशियों में उल्लेखनीय वृद्धि ने परिचालन नकदी प्रवाह पर नकारात्मक प्रभाव डाला।.
यह विसंगति विश्लेषणात्मक दृष्टि से महत्वपूर्ण है, लेकिन यह स्वचालित रूप से खराब व्यावसायिक प्रदर्शन का संकेत नहीं है। अत्यधिक वृद्धि के दौर में, आपूर्ति आने वाले भुगतानों की तुलना में अधिक तेज़ी से बढ़ सकती है। ऐसे मामलों में, सफलता का एक हिस्सा शुरू में उपलब्ध नकदी के बजाय प्राप्तियों के रूप में दिखाई देता है।.
निर्णायक कारक परिस्थितियाँ हैं। यदि अनुबंध के अनुसार बकाया राशि का भुगतान हो जाता है, तो विलंब का समाधान हो सकता है। हालांकि, यदि भुगतान की शर्तें स्थायी रूप से लंबी हो जाती हैं या ऋण में फंसी पूंजी व्यवसाय की वृद्धि दर से अधिक तेजी से बढ़ती है, तो विकास की गुणवत्ता बदल जाएगी।.
यही बात इन्वेंट्री पर भी लागू होती है। आपूर्ति क्षमता सुनिश्चित करने के लिए स्टॉक रखना आवश्यक हो सकता है। हालांकि, अगर उत्पाद तकनीकी रूप से जल्दी अप्रचलित हो जाते हैं या मांग कमजोर हो जाती है तो यह जोखिम भी पैदा कर सकता है।.
इसलिए एक सटीक मूल्यांकन में केवल यह नहीं पूछा जाता कि राजस्व में कितनी वृद्धि होगी। इसमें यह भी पूछा जाता है कि इस राजस्व को उत्पन्न करने के लिए कितनी अतिरिक्त पूंजी लगानी होगी और परिणामस्वरूप प्राप्त होने वाले दावों को कितनी विश्वसनीयता से नकदी में परिवर्तित किया जा सकता है।.
ग्राहकों को अपने निवेश पर लाभ प्राप्त करना होगा।
बुनियादी ढांचे के खरीदारों के साथ महत्वपूर्ण गणना होती है। एक चिप आपूर्तिकर्ता उत्कृष्ट परिणाम बता सकता है, जबकि उसके ग्राहकों को अभी तक यह पता नहीं होता कि उनके निवेश से पर्याप्त प्रतिफल मिलेगा या नहीं।.
इस तेजी को टिकाऊ बनाने के लिए, ग्राहकों की ओर से लाभप्रदता अत्यंत महत्वपूर्ण है। डेटा केंद्रों को अतिरिक्त राजस्व, कम लागत या रणनीतिक रूप से मूल्यवान लाभ के माध्यम से अपने खर्चों को उचित ठहराना होगा।.
उपयोग और भुगतान करने की इच्छा के बीच अंतर स्पष्ट होना चाहिए। किसी एप्लिकेशन का बार-बार उपयोग होने पर भी उससे कम राजस्व प्राप्त हो सकता है यदि प्रतिस्पर्धा के कारण कीमतें कम हों या यदि उसे लागू करना महंगा बना रहे।.
उत्पादकता में होने वाली वृद्धि को मापना भी आवश्यक है। यदि कोई एआई प्रणाली कार्य समय बचाती है, तो आर्थिक लाभ तभी प्राप्त होता है जब इस समय का प्रभावी ढंग से उपयोग किया जा सके और निगरानी, एकीकरण और त्रुटियों की लागत लाभों को नकार न दे।.
इसलिए, सेमीकंडक्टर उद्योग के लिए, नए अनुप्रयोगों की संख्या ही एकमात्र महत्वपूर्ण कारक नहीं है। महत्वपूर्ण यह है कि क्या पर्याप्त अनुप्रयोग पर्याप्त आर्थिक लाभ उत्पन्न करते हैं। तभी निवेश की मांग उत्पन्न होगी, जो अपेक्षाओं के बजाय वास्तविक प्रतिफल पर आधारित होगी।.
कार्यकुशलता मांग को मजबूत या कमजोर कर सकती है।
अधिक शक्तिशाली चिप्स और बेहतर सॉफ्टवेयर एआई एप्लिकेशन की लागत को कम कर सकते हैं। हालांकि, इसका यह मतलब नहीं है कि कुल मिलाकर कम या ज्यादा सेमीकंडक्टरों की आवश्यकता होगी।.
यदि लागत में उल्लेखनीय गिरावट से उपयोग में वृद्धि होती है, तो उच्च दक्षता के बावजूद समग्र मांग बढ़ सकती है। कंपनियां अतिरिक्त कार्यों को स्वचालित कर सकती हैं या अधिक जटिल मॉडलों को किफायती तरीके से लागू कर सकती हैं।.
हालांकि, यदि अतिरिक्त उपयोग सीमित रहता है, तो समान दक्षता लाभ से नए हार्डवेयर की आवश्यकता कम हो सकती है। ऐसे में किसी ऑपरेटर को दी गई मांग को पूरा करने के लिए कम सिस्टम की आवश्यकता हो सकती है।.
निवेशकों के लिए यह अंतर अत्यंत महत्वपूर्ण है। तकनीकी प्रगति आम तौर पर उपयोगकर्ताओं के लिए मूल्यवान होती है, लेकिन यह जरूरी नहीं कि सभी आपूर्तिकर्ताओं के लिए भी समान रूप से लाभदायक हो।.
बुनियादी ढांचे के भीतर वितरण में भी बदलाव आ सकता है। बढ़ी हुई कंप्यूटिंग शक्ति भंडारण या डेटा संचरण पर नई मांगें पैदा कर सकती है। इसके विपरीत, एक संशोधित मॉडल आर्किटेक्चर उन व्यक्तिगत घटकों पर बोझ कम कर सकता है जिनकी पहले कमी थी।.
इसलिए, उचित दृष्टिकोण न तो अंधाधुंध आशावाद है और न ही अपरिहार्य पतन की धारणा। यह जांचना आवश्यक है कि दक्षता, उपयोग में वृद्धि और कीमतें सामूहिक रूप से संबंधित कंपनियों के राजस्व और लाभ मार्जिन को कैसे प्रभावित करती हैं।.
बिजली आर्थिक बाधा बनती जा रही है।
अंतर्राष्ट्रीय ऊर्जा एजेंसी का अनुमान है कि डेटा केंद्रों के लिए वैश्विक बिजली की मांग 2030 तक लगभग 950 टेरावॉट घंटे तक पहुंच जाएगी, जो वैश्विक बिजली खपत का लगभग तीन प्रतिशत है; विशेष रूप से एआई के लिए डिजाइन किए गए डेटा केंद्रों के लिए मजबूत वृद्धि की उम्मीद है।.
यह एक पूर्वानुमान है, और उल्लिखित कुल मूल्य में केवल एआई अनुप्रयोगों को ही शामिल नहीं किया गया है।.
इसके अलावा, आर्थिक दृष्टि से निर्णायक कारक वैश्विक औसत से कहीं अधिक स्थानीय उपलब्धता है। एक डेटा सेंटर को एक विशिष्ट स्थान पर पर्याप्त कनेक्शन क्षमता और विश्वसनीय आपूर्ति के साथ बिजली की आवश्यकता होती है।.
इससे देरी हो सकती है। ऑपरेटर के पास वित्तपोषण और हार्डवेयर का ऑर्डर हो सकता है, लेकिन उपयुक्त बिजली आपूर्ति और शीतलन के बिना वह इसका कुशलतापूर्वक उपयोग नहीं कर सकता। आपूर्तिकर्ताओं के लिए, इस तरह की बाधा का मतलब मांग में कमी के बजाय बिक्री में देरी हो सकता है।.
साथ ही, पूंजी नियोजन पर मांगें भी बढ़ जाती हैं। यदि बुनियादी ढांचा बाद में चालू होता है, तो राजस्व सृजन भी बाद में शुरू होता है, जबकि कुछ लागतें पहले ही लग चुकी होती हैं।.
इसलिए, चिप कंपनियों का मूल्यांकन करते समय, केवल प्रोसेसर की मांग ही प्रासंगिक नहीं होती। यह भी उतना ही महत्वपूर्ण है कि इन प्रोसेसरों के किफायती संचालन के लिए संपूर्ण वातावरण कितनी जल्दी स्थापित किया जा सकता है।.
बायबैक से स्वतः मूल्य सृजन नहीं होता।
समीक्षाधीन तिमाही के दौरान एनवीडिया ने शेयर बायबैक और लाभांश के माध्यम से शेयरधारकों को लगभग 26 बिलियन डॉलर लौटाए।.
इस तरह के लाभांश किसी शेयर की आकर्षण क्षमता को बढ़ा सकते हैं, लेकिन वे ठोस परिचालन विकास का विकल्प नहीं बन सकते। शेयर बायबैक से मुख्य रूप से तब मूल्य सृजित होता है जब कंपनी अपने शेयरों को उनके आर्थिक मूल्य से कम कीमत पर खरीदती है और इस प्रक्रिया में अधिक महत्वपूर्ण निवेश या आवश्यक नकदी भंडार का त्याग नहीं करती है।.
शेयरों की संख्या में कमी से समग्र लाभ में समानुपातिक वृद्धि के बिना भी प्रति शेयर आय बढ़ सकती है। इसलिए, विश्लेषण में परिचालन प्रगति और शेयरों की संख्या में परिवर्तन के विशुद्ध गणितीय प्रभाव के बीच अंतर करना आवश्यक है।.
चक्रीय प्रवृत्ति वाली कंपनियों के मामले में विशेष सावधानी बरतने की सलाह दी जाती है। तेजी के दौरान उच्च लाभ कंपनियों को बड़े पैमाने पर शेयर बायबैक करने के लिए प्रेरित कर सकता है। यदि इसके बाद मंदी आती है, तो वित्तीय भंडार अपर्याप्त हो सकते हैं।.
बायबैक विकल्प, वास्तव में खरीदारी करने के समान नहीं है। यह शुरू में कुछ हद तक लचीलापन प्रदान करता है। इस लचीलेपन का उपयोग किया जाता है या नहीं और क्या यह आर्थिक रूप से लाभदायक है, यह तरलता, निवेश आवश्यकताओं और शेयर मूल्य पर निर्भर करता है।.
इसलिए बायबैक पूंजी आवंटन का एक साधन है। इनका मात्र अस्तित्व अवमूल्यन का स्वतंत्र प्रमाण नहीं है।.
इन तीन घटनाक्रमों के लिए अलग-अलग आकलन की आवश्यकता है।
एक सार्थक विश्लेषण में कई आर्थिक रूप से संभावित घटनाक्रमों पर विचार किया जाना चाहिए, न कि किसी एक लाभ पूर्वानुमान को निश्चित मान लेना चाहिए।.
अनुकूल परिस्थितियों में, कृत्रिम बुद्धिमत्ता का उपयोग तेजी से बढ़ता है, ग्राहक इसके अनुप्रयोगों से पर्याप्त राजस्व अर्जित करते हैं, और बुनियादी ढांचे का विस्तार बिना किसी बड़ी देरी के आगे बढ़ता है। ऐसी स्थिति में, बड़े निवेश लंबे समय तक टिकाऊ बने रह सकते हैं। हालांकि, महत्वपूर्ण बात यह होगी कि कौन से प्रदाता अपनी प्रतिस्पर्धात्मक बढ़त और लाभ मार्जिन को बनाए रखने में सफल होते हैं।.
मध्यम विकास परिदृश्य में, मांग में वृद्धि जारी रहती है, लेकिन उम्मीद से कम गति से। दक्षता में सुधार, बढ़ती प्रतिस्पर्धा और अधिक सतर्क निवेश व्यवहार लाभ वृद्धि को सीमित करते हैं। ऐसे माहौल में, एक मजबूत कंपनी का शेयर भी निराशाजनक साबित हो सकता है यदि उसके शेयर की कीमत ने पहले बेहतर प्रदर्शन की उम्मीद की हो।.
प्रतिकूल परिस्थितियों में, परियोजनाओं में देरी, कमजोर वित्तपोषण और बढ़ती क्षमता जैसी समस्याएं एक साथ उत्पन्न हो सकती हैं। इससे ऑर्डर स्थगित हो सकते हैं, कीमतों में कमी आ सकती है और लाभ की उम्मीदों में महत्वपूर्ण बदलाव हो सकते हैं।.
यह विश्लेषण पूर्वानुमान वितरण नहीं है। इसका उद्देश्य मूल्यांकन की मजबूती का परीक्षण करना है। एक आकर्षक प्रवेश बिंदु केवल सबसे अनुकूल परिदृश्य में ही कारगर नहीं होना चाहिए। आशावादी अपेक्षाओं और रूढ़िवादी प्रतिफल अनुमानों के बीच जितना अधिक अंतर होगा, चुकाई गई कीमत उतनी ही महत्वपूर्ण हो जाएगी।.
पांच कंपनियां, अलग-अलग तनाव परीक्षण
एनवीडिया के लिए, प्रमुख आर्थिक कारक इसकी असाधारण लाभप्रदता की स्थिरता है। एक मजबूत प्लेटफॉर्म उच्च मुनाफे को उचित ठहरा सकता है। हालांकि, मूल्यांकन करते समय इस बात को भी ध्यान में रखना होगा कि ग्राहक अपने खर्च की समीक्षा कर रहे हैं और प्रतिस्पर्धी आकर्षक मार्जिन को चुनौती दे रहे हैं।.
एएमडी का मुख्य ध्यान लाभप्रद विस्तार पर है। विकास तभी अपनी पूरी क्षमता तक पहुंचता है जब वह निरंतर मांग, व्यापक ग्राहक आधार और निवेश पर उचित प्रतिफल उत्पन्न करता है।.
ब्रॉडकॉम को कस्टम सेमीकंडक्टर व्यवसाय में अपने संबंधों और कार्यक्रमों की स्थिरता का आकलन करने की आवश्यकता है। उच्च परियोजना मात्रा महत्वपूर्ण अवसर पैदा कर सकती है, लेकिन इससे व्यक्तिगत ग्राहक निर्णयों का महत्व भी बढ़ जाता है।.
माइक्रोन में, मूल्यांकन काफी हद तक इस बात पर निर्भर करता है कि भंडारण चक्र के दौरान कमाई की क्षमता का कितना अनुपात बरकरार रहता है। असाधारण रूप से उच्च लाभ को स्वतः सामान्य स्थिति नहीं मान लेना चाहिए।.
SanDisk के लिए सबसे महत्वपूर्ण कारक यह है कि क्या NAND व्यवसाय का विकास निवेश पर लगातार आकर्षक प्रतिफल प्रदान करता है। बहुत कम अपेक्षित P/E अनुपात तभी विश्वसनीय होता है जब अंतर्निहित आय पर्याप्त रूप से मजबूत हो।.
इसके परिणामस्वरूप निवेश के अलग-अलग दृष्टिकोण सामने आते हैं। कंपनियों को केवल शेयर मूल्य में गिरावट या अपेक्षित पी/ई अनुपात के आधार पर रैंकिंग में सीमित करना सार्थक नहीं है।.
जब कोई निवेश आर्थिक दृष्टि से लाभदायक हो
एक आकर्षक खरीद मूल्य व्यवसाय की अनिश्चितता के अनुरूप होना चाहिए। दीर्घकालिक लाभ जितना कम विश्वसनीय होगा, भुगतान की गई कीमत और कंपनी के सावधानीपूर्वक निर्धारित मूल्यांकन के बीच का अंतर उतना ही अधिक होना चाहिए।.
यहां कई सवाल अहम हैं। मांग कमजोर होने पर कितना मुनाफा बचता है? नए उत्पादों और क्षमताओं में नियमित रूप से कितना निवेश करना पड़ता है? सफलता कितनी हद तक व्यक्तिगत ग्राहकों, राजनीतिक फैसलों या तकनीकी श्रेष्ठता की सीमित अवधि पर निर्भर करती है?
समय का परिप्रेक्ष्य भी उतना ही महत्वपूर्ण है। कोई कंपनी दीर्घकाल में सफल हो सकती है, लेकिन अल्पकाल में उसका मूल्य अधिक बना रह सकता है। इसके विपरीत, आर्थिक दबाव में चल रहे किसी शेयर की स्थिति भी आकर्षक हो सकती है यदि उसकी बैलेंस शीट पर्याप्त रूप से स्थिर हो और उसकी कीमत पहले से ही बहुत रूढ़िवादी अनुमानों को दर्शाती हो।.
इसलिए, तर्क यह है कि न तो शेयर की कीमत में सबसे बड़ा उतार-चढ़ाव और न ही सबसे कम अनुमानित पी/ई अनुपात खरीदारी का सबसे मजबूत कारण साबित होता है। एक ठोस कारक है एक सुबोध प्रतिस्पर्धी स्थिति, मजबूत आय गुणवत्ता, टिकाऊ निवेश आवश्यकताएं और एक ऐसी कीमत जो निराशा की स्थिति में भी स्वीकार्य बनी रहे।.
एआई बूम का अंत होना जरूरी नहीं है, फिर भी चिप कंपनियों के शेयरों का प्रदर्शन निराशाजनक हो सकता है। इतना ही काफी है कि वास्तविक प्रदर्शन अनुमानों से कम रहे। यही कारण है कि सबसे आकर्षक सौदे की तलाश करने के बजाय आय संबंधी अनुमानों की जांच करना अधिक महत्वपूर्ण है।.
📈🚀 दृश्यता से विश्वास तक 👀🤝 Xpert.Digital के साथ आपका स्केलेबल पथ

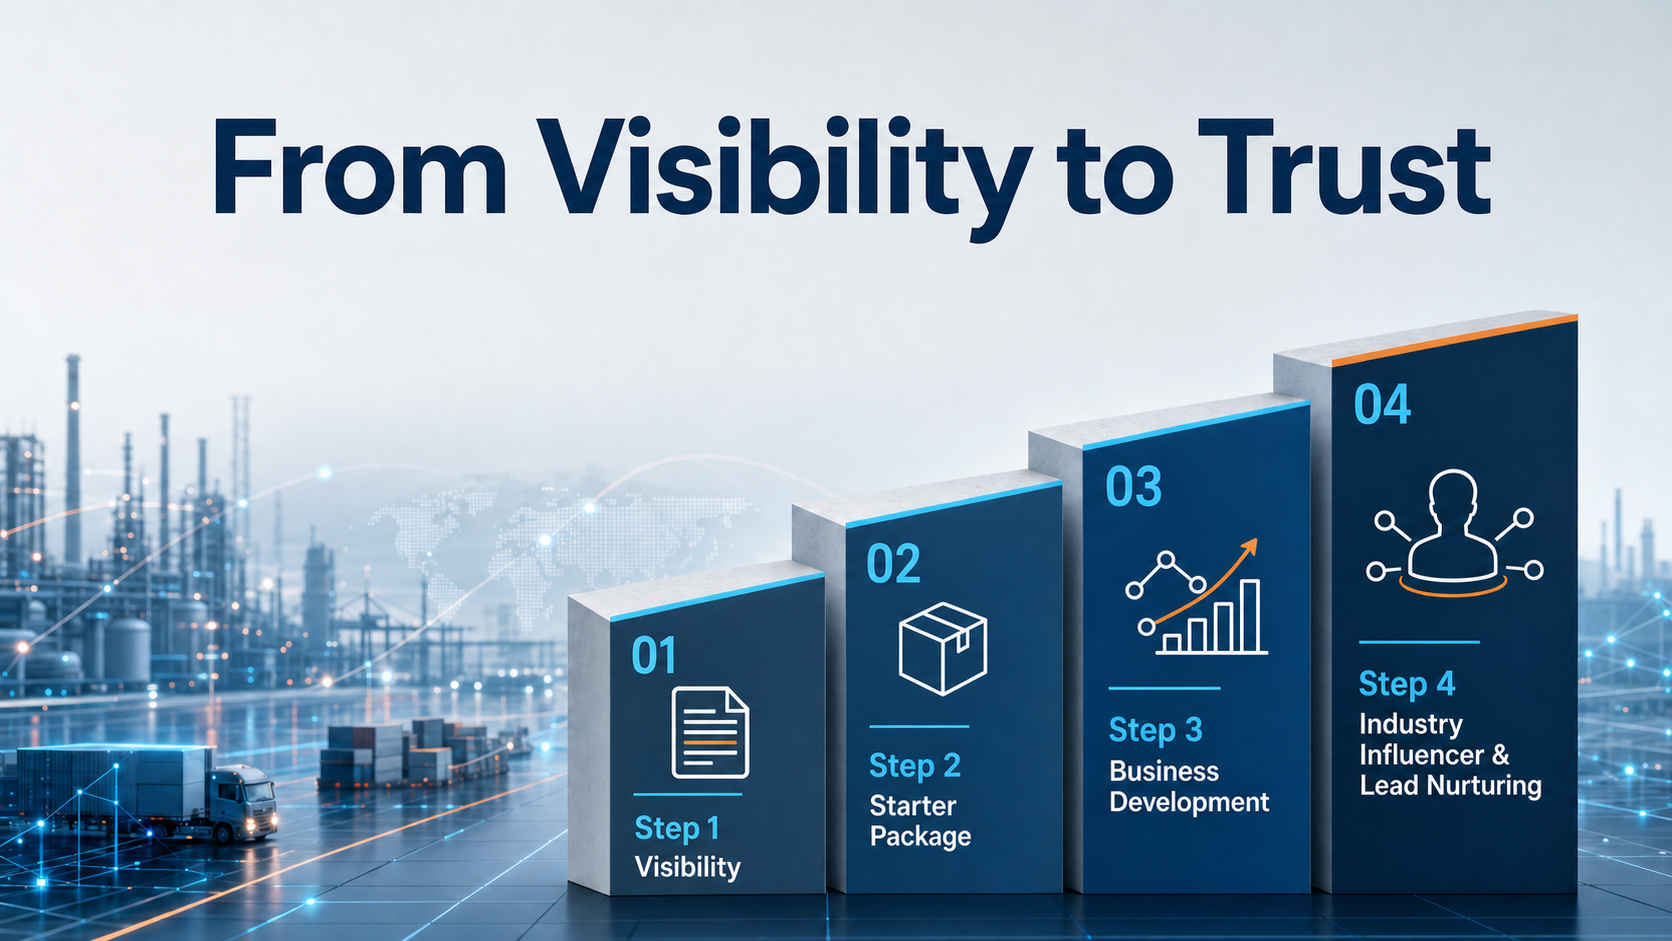
दृश्यता से विश्वास तक: Xpert.Digital के साथ आपका स्केलेबल पथ - चित्र: Xpert.Digital
औद्योगिक बी2बी में, टिकाऊ व्यावसायिक संबंध रातोंरात नहीं बनते। वे धीरे-धीरे विकसित होते हैं - दृश्यता, पेशेवर प्रासंगिकता, नियमित संपर्क और बढ़ते भरोसे के माध्यम से। Xpert.Digital का 4-चरण मॉडल ठीक इसी समस्या का समाधान करता है: यह एक संरचित मार्ग प्रदान करता है जो एक सरल प्रवेश बिंदु से शुरू होता है और आवश्यकता पड़ने पर व्यावसायिक विकास में गहन सहयोग में परिवर्तित हो सकता है।.
बड़े-बड़े मार्केटिंग वादों पर निर्भर रहने के बजाय, यह मॉडल संबंधों को सर्वोपरि मानता है। कंपनियां स्पष्ट रूप से परिभाषित, आसानी से गणना योग्य उपायों से शुरुआत करती हैं और फिर अपने अनुभव के आधार पर तय करती हैं कि वे सहयोग को कितना आगे बढ़ाना चाहती हैं। इस निर्बाध विश्वास निर्माण प्रक्रिया का एक प्रमुख कारक यह है कि प्लेटफ़ॉर्म पूरी तरह से परेशान करने वाले विज्ञापन नहीं दिखाता है, इसलिए संपादकीय ध्यान पूरी तरह से कंपनियों की विशेषज्ञता पर केंद्रित रहता है।.
अधिक जानकारी यहाँ:
आपका वैश्विक विपणन और व्यवसाय विकास भागीदार
☑️ हमारी व्यावसायिक भाषा अंग्रेजी या जर्मन है।
☑️ नया: अपनी मातृभाषा में पत्राचार करें!

Konrad Wolfenstein
मुझे और मेरी टीम को आपके व्यक्तिगत सलाहकार के रूप में आपकी सेवा करने में खुशी होगी।.
आप यहां दिए गए संपर्क फ़ॉर्म को भरकर मुझसे संपर्क कर सकते हैं wolfenstein@xpert.digital:या मुझे +49 7348 4088 965 पर कॉल कर सकते हैं । मेरा ईमेल पता है
मैं हमारी संयुक्त परियोजना के लिए उत्सुक हूं।.