सौर ऊर्जा पार्क क्षेत्र की दिग्गज कंपनी एनरपार्क संकट में: अरबों डॉलर की वित्तीय सहायता भी कंपनी को क्यों नहीं बचा सकी – इस विषय पर एक रचनात्मक छवि, एआई के साथ: Xpert.Digital
सौर उद्योग दबाव में: एनरपार्क मामले से निवेशकों को क्या सबक मिलते हैं?
सौर पार्कों का एक बड़ा पोर्टफोलियो भी दिवालियापन से सुरक्षा क्यों नहीं प्रदान करता?
अरबों डॉलर का वित्तपोषण, फिर दिवालियापन: एनरपार्क मामले की व्याख्या
मार्च 2026 में, एनरपार्क ने एक अरब यूरो तक के वित्तपोषण पैकेज की घोषणा की। कुछ महीनों बाद, कंपनी ने दिवालियापन के लिए आवेदन कर दिया। पहली नज़र में, यह विसंगति लगभग समझ से परे लगती है: अरबों यूरो के वित्तपोषण की उम्मीद होने के बावजूद, इतने सारे संयंत्रों वाले एक बड़े सौर पार्क डेवलपर को भुगतान में कठिनाई कैसे हो सकती है? इसका उत्तर इस तथ्य में निहित है कि घोषित वित्तपोषण ढांचा स्वतंत्र रूप से उपलब्ध धनराशि नहीं है। परियोजना वित्तपोषण विशिष्ट परियोजनाओं, शर्तों और वितरण तिथियों से जुड़ा होता है - यह स्वचालित रूप से किसी कॉर्पोरेट समूह के चल रहे बिलों को कवर नहीं करता है।.
एनरपार्क के मामले में, मुख्य रूप से बैटरी स्टोरेज परियोजनाओं से जुड़ी अतिरिक्त फंडिंग जून के अंत में विफल हो गई। इसके परिणामस्वरूप हुई कमी ने मौजूदा प्रतिबद्धताओं को प्रभावित किया, जिनमें ऑर्डर किए गए घटकों की प्रतिबद्धताएं भी शामिल थीं। हालांकि एनरपार्क, परियोजना विकासकर्ता और मुख्य ठेकेदार होने के नाते, भुगतान दायित्वों को पूरा कर सकता था, लेकिन अलग-अलग संयंत्रों की फंडिंग अक्सर अलग-अलग परियोजना कंपनियों के स्तर पर आयोजित की जाती थी। यदि अपेक्षित फंडिंग प्राप्त नहीं होती, तो बकाया बिल समाप्त नहीं होते। इस प्रकार, अलग-अलग परियोजनाओं में फंडिंग की समस्या मूल कंपनी की तरलता को खतरे में डाल सकती है - भले ही पोर्टफोलियो के अन्य हिस्से बरकरार रहें।.
यह मामला दर्शाता है कि संपत्ति और वित्तीय स्थिरता एक समान नहीं हैं। सौर पार्क दीर्घकालिक रूप से मूल्यवान हो सकते हैं, लेकिन अल्पकालिक दायित्वों को पूरा करने के लिए समय पर पर्याप्त राजस्व उत्पन्न नहीं कर सकते। इसके अतिरिक्त, योजना और निर्माण की प्रारंभिक लागत, ग्रिड कनेक्शन में संभावित देरी, बिजली राजस्व में उतार-चढ़ाव और विकास के लिए आवश्यक अतिरिक्त पूंजी भी शामिल हैं। यहां तक कि बैटरी भंडारण प्रणालियां, जो भविष्य में सौर ऊर्जा का मूल्य बढ़ा सकती हैं, के लिए भी शुरुआत में पर्याप्त निवेश की आवश्यकता होती है।.
तो एनरपार्क की दिवालियापन का उसके कर्मचारियों और व्यापारिक साझेदारों पर क्या प्रभाव पड़ता है – और ऊर्जा परिवर्तन के आर्थिक जोखिमों के बारे में इससे क्या पता चलता है? मूल्यांकन में कॉर्पोरेट और परियोजना वित्तपोषण, इक्विटी और ऋण, और घोषित निवेश बनाम वास्तव में उपलब्ध निधियों के बीच अंतर करना आवश्यक है। साथ ही, यह भी ध्यान में रखना होगा कि किसी एक कंपनी की दिवालियापन का पूरे समूह या उससे जुड़े सभी सौर पार्कों पर स्वतः प्रभाव नहीं पड़ता। इन्हीं अंतरों के कारण एनरपार्क का मामला केवल असफल वित्तपोषण की कहानी से कहीं अधिक महत्वपूर्ण हो जाता है: यह दर्शाता है कि ऊर्जा परिवर्तन के लिए न केवल पूंजी और सुविधाओं की आवश्यकता है, बल्कि मजबूत वित्तपोषण संरचनाओं, विश्वसनीय ग्रिडों और पहले राजस्व उत्पन्न होने तक की अवधि को पाटने के लिए पर्याप्त तरलता की भी आवश्यकता है।.
एनरपार्क दिवालियापन की ओर अग्रसर: अरबों डॉलर की वित्तीय सहायता भी सुरक्षा क्यों नहीं प्रदान करती?
कागजों पर एक अरब डॉलर होने से कोई बिल नहीं चुकाया जा सकता।
एनरपार्क की दिवालियापन ऊर्जा परिवर्तन के मूलभूत विरोधाभास को दर्शाती है: एक तकनीक आर्थिक रूप से व्यवहार्य हो सकती है, परिसंपत्तियों का पोर्टफोलियो दीर्घकालिक रूप से अपना मूल्य बनाए रख सकता है, और फिर भी एक कंपनी अल्पावधि में दिवालिया हो सकती है। महत्वपूर्ण कारक केवल यह नहीं है कि किसी डेवलपर के पास कितने सौर पार्क हैं या घोषित वित्तपोषण की राशि कितनी है। महत्वपूर्ण यह है कि क्या वास्तव में उपलब्ध धन से देय दायित्वों को पूरा किया जा सकता है। सफल विस्तार और जीवन-घातक वित्तपोषण संकट के बीच का अंतर इन्हीं दो कारकों में निहित है।.
हैम्बर्ग स्थित सोलर पार्क के डेवलपर और ऑपरेटर ने 12 मार्च, 2026 को एक अरब यूरो तक के वित्तपोषण पैकेज की घोषणा की। सितंबर की शुरुआत में दिवालियापन की कार्यवाही शुरू की गई। 7 सितंबर को, हैम्बर्ग जिला न्यायालय ने पुनर्गठन विशेषज्ञ स्टीफन डेनखाउस को अंतरिम दिवालियापन प्रशासक नियुक्त किया। यह करीबी समय नाटकीय लग सकता है, लेकिन आर्थिक रूप से इसे समझा जा सकता है: घोषित वित्तपोषण ढांचा आसानी से उपलब्ध पूंजी नहीं थी, और जो वित्तपोषण बाद में विफल रहा वह एक अलग परियोजना थी।.
28 अक्टूबर, 2026 को किए गए इस विश्लेषण को अरबों डॉलर के वित्तपोषण और दिवालियापन की सरल तुलना से आगे बढ़ना होगा। इसमें कॉर्पोरेट तरलता और परियोजना वित्तपोषण, इक्विटी और इक्विटी जैसे ऋणों, और स्थापित क्षमता और वास्तविक उपलब्ध नकदी अधिशेषों के बीच अंतर स्पष्ट करना होगा। तभी यह स्पष्ट हो पाएगा कि यह मामला एनरपार्क, सौर उद्योग और सतत ऊर्जा परिवर्तन के लिए वित्तीय आवश्यकताओं के बारे में क्या बताता है।.
विशाल संपत्ति भंडार कोई सुरक्षा कवच नहीं है।
एनरपार्क यूरोप की अग्रणी स्वतंत्र सौर पार्क विकास और संचालन कंपनियों में से एक है। यह कंपनी परियोजना विकास, निर्माण, संचालन और बिजली विपणन का काम करती है। 2026 के वसंत में, समूह में लगभग 700 लोग कार्यरत थे। दिवालियापन के लिए आवेदन करते समय एनरपार्क एजी में लगभग 380 लोग कार्यरत थे। यह अंतर महत्वपूर्ण है: कंपनियों के पूरे समूह में कर्मचारियों की संख्या को दिवालिया कंपनी द्वारा सीधे नियोजित लोगों की संख्या के बराबर नहीं माना जाना चाहिए।.
उचित आर्थिक मूल्यांकन के लिए, परिसंपत्तियों के स्पष्ट आंकड़े भी आवश्यक हैं। दिवालियापन आवेदन के संबंध में, 500 से अधिक सौर पार्कों और लगभग 5.5 गीगावाट की कुल क्षमता का उल्लेख किया गया था; इनमें से लगभग 3.8 गीगावाट ग्रिड से जुड़े हुए थे। विकसित, निर्मित, जुड़े हुए और स्वामित्व वाली परिसंपत्तियों के संबंध में अलग-अलग आंकड़े स्वतः ही एक ही पोर्टफोलियो का वर्णन नहीं करते हैं। आगे के विश्लेषण के बिना, केवल इन आंकड़ों से कंपनी का मूल्य या उसकी उपलब्ध तरलता का अनुमान नहीं लगाया जा सकता है।.
सोलर पार्क एक दीर्घकालिक संपत्ति है जिसके आर्थिक लाभ कई वर्षों में मिलते हैं। इसके विपरीत, आपूर्तिकर्ताओं के बिल, वेतन और ब्याज भुगतान निश्चित तिथियों पर देय होते हैं। इसलिए, किसी कंपनी के पास पर्याप्त संपत्ति होने के बावजूद भी नकदी प्रवाह की कमी हो सकती है। हालांकि आकार आमतौर पर जोखिम विविधीकरण में सुधार करता है, लेकिन कई परियोजनाओं के एक साथ चलने पर यह कुल प्रारंभिक लागत और देनदारियों को भी बढ़ा देता है।.
अरबों डॉलर की इस रकम के पीछे क्या राज था?
मार्च 2026 से वित्तपोषण पैकेज में दो अलग-अलग घटक शामिल थे। ईआईजी, श्रोडर्स कैपिटल और एफिल इन्वेस्टमेंट ग्रुप द्वारा 500 मिलियन यूरो का जूनियर ऋण प्रदान किया गया था। इसके अलावा, एलबीबीडब्ल्यू के साथ एक दीर्घकालिक परियोजना वित्तपोषण ढांचा भी था, जो शुरू में 425 मिलियन यूरो तक का था। इस दूसरे घटक में 500 मिलियन यूरो तक बढ़ाने का विकल्प था।.
सीधे तौर पर बताई गई प्रारंभिक राशि कुल मिलाकर €925 मिलियन थी। बार-बार जोर दिया गया अरब शब्द €75 मिलियन के अतिरिक्त विस्तार के बाद संभावित ऊपरी सीमा को दर्शाता है। यह अंतर ही स्पष्ट करता है कि "तक" शब्द आर्थिक दृष्टि से कितना महत्वपूर्ण है। यह एक ढांचा बताता है, न कि खाते की शेष राशि। इसके अलावा, ये दोनों घटक एक बहुस्तरीय वित्तपोषण संरचना के भीतर विभिन्न स्थितियों को वित्तपोषित करते हैं।.
यह जूनियर लोन ब्रिज फाइनेंसिंग के रूप में था, जिसका उद्देश्य अगले पांच वर्षों में जर्मनी, फ्रांस और स्पेन में परियोजनाओं के लिए इक्विटी प्रतिस्थापन प्रदान करना था। एलबीबीडब्ल्यू फ्रेमवर्क को उपयुक्त सौर और भंडारण परियोजनाओं के निर्माण और संचालन को कवर करने के लिए डिज़ाइन किया गया था। परियोजनाओं को निर्माण के लिए तैयार होते ही 36 महीनों के भीतर धीरे-धीरे शामिल किया जा सकता था। इसमें समय और विषयवस्तु दोनों के संदर्भ में व्यक्तिगत निवेशों के लिए स्पष्ट आवंटन शामिल था।.
इस प्रकार की संरचना विस्तार के लिए कुशलतापूर्वक वित्तपोषण कर सकती है। हालांकि, यह मूल कंपनी के पहले से उपलब्ध तरलता भंडार का स्थान नहीं ले सकती। संपूर्ण ढांचे को पहले से ही वितरित निधि मानकर चलना उपलब्ध वित्तीय लचीलेपन का अतिशयोक्तिपूर्ण आकलन है। यहां तक कि पर्याप्त वित्तपोषण, जिसे शुरू में सैद्धांतिक रूप से अनुमोदित किया गया हो, व्यवहार में तभी उपयोगी सिद्ध होता है जब वितरण की आवश्यकताएं पूरी हों और निधियों को उनके इच्छित उपयोग के लिए अधिकृत किया जाए।.
अतिरिक्त वित्तपोषण की विफलता ही इसका कारण बनी।
अब उपलब्ध जानकारी से पहले के आकलन की तुलना में अधिक सटीक स्पष्टीकरण संभव हो पाता है, जिसमें कहा गया था कि कारण अभी भी पूरी तरह से अस्पष्ट हैं। जून 2026 के अंत में, ऊर्जा भंडारण परियोजनाओं से संबंधित अतिरिक्त वित्तपोषण प्राप्त नहीं हो सका। यह वित्तपोषण मार्च में घोषित एक अरब यूरो के पैकेज से भिन्न था। बाद की बातचीत भी स्थिति को पर्याप्त रूप से स्थिर करने में विफल रही।.
समूह के भीतर दायित्वों का वितरण विशेष रूप से महत्वपूर्ण है। एनर्पार्क ने परियोजना विकासकर्ता और मुख्य ठेकेदार के रूप में आपूर्तिकर्ताओं से पुर्जे मंगवाए। हालांकि, संबंधित सुविधाओं के लिए वित्तपोषण की व्यवस्था संबंधित परियोजना कंपनी के स्तर पर की गई थी। यदि अपेक्षित परियोजना वित्तपोषण प्राप्त नहीं होता है, तो ऑर्डर देने वाली कंपनी के मौजूदा भुगतान दायित्व समाप्त नहीं होते हैं। इस प्रकार, किसी एक परियोजना में कमी मूल कंपनी के लिए नकदी संकट का कारण बन सकती है।.
इससे एक ठोस कारण-परिणाम श्रृंखला का पता चलता है: निवेश की तैयारी की जाती है, घटकों का ऑर्डर दिया जाता है, और देनदारियां उत्पन्न होती हैं। अपेक्षित वित्तपोषण योजना के अनुसार प्राप्त नहीं होता है। मौजूदा भंडार अंतरिम अवधि या कमी को पूरा करने के लिए अपर्याप्त हैं। तरलता पर दबाव पड़ता है, भले ही पोर्टफोलियो के अन्य हिस्से मौजूद हों और प्रतिफल उत्पन्न करते रहें।.
असफल वित्तपोषण से संबंधित सभी अनुबंध विवरण, गिरवी रखी गई संपत्ति और निर्णय लेने की प्रक्रिया का पूरी तरह से खुलासा नहीं किया गया है। इससे मूल्यांकन में एक स्पष्ट सीमा उत्पन्न होती है: वित्तपोषण चूक को एक कारण के रूप में पहचाना जा सकता है, लेकिन सभी आर्थिक कारणों की पूर्ण व्याख्या के रूप में नहीं। इसी प्रकार, व्यक्तिगत बैंकों, राजनेताओं या भंडारण प्रौद्योगिकी को पूरी तरह से दोषी ठहराना उचित नहीं है।.
धन और वित्तीय स्थिरता में अंतर क्यों होता है?
किसी परियोजना विकासकर्ता का मूल्यांकन करने के लिए, तीन स्तरों पर अलग-अलग विचार करना आवश्यक है: दीर्घकालिक लाभप्रदता, बैलेंस शीट में संपत्ति का मूल्य और अल्पकालिक वित्तीय स्थिरता। एक कंपनी के पास ऐसी परियोजनाएं हो सकती हैं जिनसे उनके पूरे जीवनकाल में सकारात्मक आर्थिक योगदान की उम्मीद हो। फिर भी, परियोजना पूरी होने से पहले ही कंपनी ऐसी स्थिति में आ सकती है जहां वह देय भुगतान करने में असमर्थ हो जाए।.
इसका कारण व्यवसाय की समय संरचना में निहित है। बिजली की वास्तविक बिक्री शुरू होने से पहले भूमि अधिकार, योजना, तकनीकी तैयारी और संयंत्र निर्माण जैसे सभी खर्चों की आवश्यकता होती है। परिचालन राजस्व की अनुपलब्धता के दौरान भी वित्तपोषण लागतें उत्पन्न हो सकती हैं। यह पूर्व-समय जितना लंबा होता है, उतनी ही अधिक पूंजी फंसी रहती है। इसलिए, परियोजना से अपेक्षित सकारात्मक प्रतिफल का अर्थ चालू खाते में सकारात्मक शेष राशि होना अनिवार्य नहीं है।.
बिक्री से भी समस्या का तुरंत समाधान नहीं मिलता। खरीदार को तकनीकी, कानूनी और आर्थिक जोखिमों का आकलन करना आवश्यक है। मौजूदा वित्तपोषण समझौतों में अनुमोदन संबंधी शर्तें या पुनर्भुगतान की शर्तें हो सकती हैं। इसके अलावा, समय की कमी अक्सर विक्रेता की सौदेबाजी की शक्ति को कम कर देती है। इसलिए, किसी मूल्यवान संपत्ति को बिना किसी छूट के तुरंत नकदी में परिवर्तित नहीं किया जा सकता।.
एनरपार्क के लिए यह अंतर अत्यंत महत्वपूर्ण है। कंपनी की दिवालियापन यह साबित नहीं करती कि सभी सौर पार्क लाभहीन हैं। यह मुख्य रूप से दर्शाता है कि कॉर्पोरेट स्तर पर वित्तपोषण और बकाया दायित्वों का उचित सामंजस्य नहीं रह गया था। व्यक्तिगत परियोजनाओं की आर्थिक व्यवहार्यता का आकलन उनके राजस्व, लागत और वित्तपोषण शर्तों के आधार पर स्वतंत्र रूप से किया जाना चाहिए।.
विकास से पूंजी की आवश्यकता और बढ़ सकती है।
एनरपार्क ने 2025 के लिए 1.2 गीगावाट सौर ऊर्जा क्षमता के विस्तार की घोषणा की और मार्च 2026 में और वृद्धि का अनुमान लगाया। इस तरह का विस्तार उल्लेखनीय तकनीकी और संगठनात्मक क्षमताओं को दर्शाता है। हालांकि, इससे अतिरिक्त वित्तपोषण की आवश्यकता भी उत्पन्न होती है: अधिक परियोजनाओं का अर्थ है अधिक कर्मचारी, अधिक प्रारंभिक लागत, अधिक निर्माण स्थल और उन निवेशों का बड़ा बैकलॉग जो अभी तक पूरी तरह से पूरे नहीं हुए हैं।.
पूंजी-प्रधान व्यावसायिक मॉडलों के लिए, कंपनी तीव्र विस्तार के दौर में विशेष रूप से जोखिम में हो सकती है। नए उद्यमों के लिए वित्तपोषण की आवश्यकता होती है, जबकि पहले की परियोजनाओं से प्रतिफल बाद में ही प्राप्त हो सकता है। यदि विकास दर स्थायी भंडार संचय से अधिक हो जाती है, तो प्रत्येक अतिरिक्त परियोजना के लिए समय पर वित्तपोषण सुरक्षित करने पर निर्भरता बढ़ जाती है। एक भी व्यवधान कई नियोजित नकदी प्रवाहों को एक साथ प्रभावित कर सकता है।.
इसके अलावा, संगठनात्मक बोझ भी बढ़ जाता है। समानांतर रूप से चल रही कई परियोजनाओं के कारण अनुबंध प्रबंधन, लागत नियंत्रण और तरलता नियोजन पर दबाव बढ़ जाता है। जोखिमों का आकलन अब केवल औसत रूप से सफल परियोजना को देखकर नहीं किया जा सकता। इसके बजाय, महत्वपूर्ण कारक यह बन जाता है कि विलंब और अतिरिक्त लागतें संपूर्ण पोर्टफोलियो में किस प्रकार वितरित होती हैं और क्या वे एक साथ घटित हो सकती हैं।.
इसलिए, विकास न तो स्वाभाविक रूप से समस्याग्रस्त है और न ही स्वतः स्थिर करने वाला। यह केवल तभी लचीलेपन को बढ़ाता है जब वित्तपोषण, जोखिम सुरक्षा और परिचालन प्रबंधन में तदनुसार वृद्धि हो। केवल नए मेगावाट की संख्या से यह पता नहीं चलता कि यह शर्त पूरी होती है या नहीं। यदि अधिक सतर्क विस्तार कंपनी के वित्तीय लचीलेपन को बनाए रखता है, तो यह आर्थिक रूप से बेहतर हो सकता है।.
इक्विटी प्रतिस्थापन स्वतः इक्विटी नहीं होता है।
वित्तपोषण के लिए "इक्विटी विकल्प" शब्द को आसानी से गलत समझा जा सकता है। एक कनिष्ठ ऋण आर्थिक रूप से वरिष्ठ वित्तपोषण के अधीन होता है और इसलिए उन परियोजनाओं को सक्षम बना सकता है जिनमें अतिरिक्त जोखिम पूंजी की आवश्यकता होती है। फिर भी, ऋण मूल रूप से एक संविदात्मक दायित्व है जिसके अपने नियम और शर्तें होती हैं। इसे स्थायी रूप से उपलब्ध, पूर्णतः हानि वहन करने वाली इक्विटी के बराबर नहीं माना जा सकता।.
वास्तविक इक्विटी पूंजी, अतिरिक्त ऋण लाइन से भिन्न कार्य करती है। यह निश्चित तिथि पर स्वतः पुनर्भुगतान दायित्व उत्पन्न किए बिना हानियों को वहन कर सकती है। दूसरी ओर, ऋण पूंजी को सहमत शर्तों के अनुसार चुकाना अनिवार्य है। अधीनस्थ वित्तपोषण दावों के क्रम को बदलता है, लेकिन यह वित्तपोषण लागत और बाद में पुनर्भुगतान के वित्तीय बोझ को समाप्त नहीं करता है।.
एनरपार्क के अंतरिम दिवालियापन प्रशासक ने स्पष्ट रूप से प्रतिकूल ऋण-से-इक्विटी अनुपात की ओर इशारा किया। विश्लेषण के लिए यह महत्वपूर्ण है क्योंकि इससे बाहरी कारणों से ध्यान हटकर आंतरिक लचीलेपन पर केंद्रित हो जाता है। वित्तीय चूक कंपनियों को उनकी उपलब्ध संपत्तियों और वैकल्पिक कार्य योजनाओं के आधार पर अलग-अलग स्तरों पर प्रभावित करती है।.
समेकित पूंजी आधार की विश्वसनीय गणना के लिए पूर्ण वित्तीय विवरण, सुसंगत रिपोर्टिंग तिथियां और वित्तपोषण समझौतों की जानकारी आवश्यक है। सार्वजनिक रूप से घोषित पैकेज आकारों से उचित इक्विटी अनुपात प्राप्त नहीं किया जा सकता है। इसी प्रकार, बिना गहन जांच के घोषित एक अरब यूरो की पूरी राशि को मूल कंपनी का प्रत्यक्ष रूप से अर्जित अतिरिक्त ऋण मान लेना भी गलत होगा।.
मूल कंपनी और सोलर पार्क के बीच एक वित्तीय सीमा मौजूद है।
बड़े ऊर्जा पोर्टफोलियो में अक्सर कानूनी रूप से स्वतंत्र परियोजना कंपनियां शामिल होती हैं। उदाहरण के लिए, ये कंपनियां एक सौर पार्क या संयंत्रों का एक निश्चित पोर्टफोलियो संचालित कर सकती हैं। इन परियोजनाओं का वित्तपोषण काफी हद तक इन संयंत्रों से अपेक्षित नकदी प्रवाह पर निर्भर करता है। दूसरी ओर, मूल कंपनी व्यापक कार्यभार संभालती है और विकास, निर्माण और वित्तपोषण संबंधी अतिरिक्त दायित्वों को भी वहन कर सकती है।.
यह विभाजन स्पष्ट करता है कि दिवालियापन सभी संबद्ध कंपनियों को स्वतः प्रभावित क्यों नहीं करता। एनरपार्क के मामले में, प्रारंभ में एजी (सार्वजनिक लिमिटेड कंपनी) प्रभावित हुई, जिसके बाद निर्माण कंपनियां पीवीवर्क और सोनन टिफबाउ प्रभावित हुईं। दूसरी ओर, सननिक लाइटहाउस और एनरपार्क सर्विस को हाल ही में दिवालिया घोषित नहीं किया गया है। इसलिए, पूरे समूह को बिना किसी भेद के एकसमान रूप से दिवालिया बताना तथ्यात्मक रूप से गलत होगा।.
साथ ही, कानूनी स्वतंत्रता पूर्ण आर्थिक स्वतंत्रता का पर्याय नहीं है। परियोजना कंपनियां अन्य समूह कंपनियों से कर्मियों, सेवाओं, आईटी प्रणालियों या संविदात्मक दायित्वों पर निर्भर हो सकती हैं। गारंटी, संयुक्त प्रतिभूतियां और आंतरिक भुगतान संबंध भी संबंध स्थापित कर सकते हैं। संक्रामक प्रभाव का वास्तविक जोखिम विशिष्ट संविदात्मक संरचना पर निर्भर करता है।.
इसलिए, लेनदारों के लिए, समग्र पोर्टफोलियो की गुणवत्ता ही एकमात्र निर्णायक कारक नहीं है। महत्वपूर्ण रूप से, यह इस बात पर भी निर्भर करता है कि उनका दावा किस कंपनी के विरुद्ध है और वे किस प्रकार की गिरवी रख सकते हैं। एक कार्यरत सौर पार्क परियोजना के वित्तपोषक के लिए अपेक्षाकृत अच्छी सुरक्षा प्रदान कर सकता है, जबकि मूल कंपनी को असुरक्षित आपूर्ति करने वाला आपूर्तिकर्ता काफी कठिन स्थिति में होता है। दोनों आर्थिक रूप से एक ही समूह से जुड़े हैं, लेकिन उनके जोखिम अलग-अलग हैं।.
एकीकृत मूल्य सृजन के दो पहलू हैं।
एनरपार्क सौर ऊर्जा मूल्य श्रृंखला के कई चरणों को कवर करता है। इससे विकास, निर्माण, संचालन, तकनीकी सेवाएं और विपणन को बेहतर ढंग से समन्वित किया जा सकता है। एक एकीकृत कंपनी मौजूदा परिचालनों से प्राप्त अनुभव को नई परियोजनाओं में लागू कर सकती है और विभिन्न सेवा प्रदाताओं के बीच अंतर को कम कर सकती है। इसके अलावा, यह परियोजना जीवनचक्र के कई चरणों में राजस्व उत्पन्न करने के अवसर प्रदान करता है।.
इसका नकारात्मक पहलू यह है कि इससे जोखिम का दायरा बढ़ जाता है। एक विशुद्ध संचालन प्रबंधक को उन जोखिमों का सामना करना पड़ता है जो उस कंपनी से भिन्न होते हैं जो एक साथ घटकों का ऑर्डर देती है, निर्माण कार्य का आयोजन करती है, संयंत्रों को वित्तपोषित करती है और बिजली का विपणन करती है। एकीकरण न केवल क्षमताओं को बल्कि देनदारियों को भी समेकित करता है। यदि अलग-अलग चरणों की वित्तीय आवश्यकताओं का उचित समन्वय नहीं किया जाता है, तो एक क्षेत्र में व्यवधान अन्य व्यावसायिक इकाइयों में भी फैल सकता है।.
पुनर्गठन परियोजना के लिए, एकीकृत संरचना अभी भी एक लाभ हो सकती है। खरीदार को न केवल भूमि अधिकार या अलग-अलग बिजली संयंत्र प्राप्त होते हैं, बल्कि संभावित रूप से विशेष ज्ञान और स्थापित प्रक्रियाओं से युक्त एक पूर्णतः कार्यशील संगठन भी प्राप्त हो सकता है। हालांकि, यह इस बात पर निर्भर करता है कि संगठनात्मक लाभ अतिरिक्त लागतों और जोखिमों से अधिक हों। इसलिए, यथासंभव पूर्ण इकाई को बनाए रखना एक आर्थिक विकल्प है, लेकिन यह अपने आप में अंतिम लक्ष्य नहीं है।.
गीगावाट अभी तक राजस्व गणना का आधार नहीं है।
सौर ऊर्जा उद्योग अक्सर स्थापित क्षमता और परियोजनाओं की संख्या के आधार पर जानकारी देता है। तकनीकी रूप से ये मापदंड महत्वपूर्ण हैं, लेकिन इनसे वित्तीय स्थिति की गलत तस्वीर सामने आ सकती है। प्रारंभिक योजना चरण में एक मेगावाट का आर्थिक महत्व पूरी तरह से वित्तपोषित, स्थापित और संविदात्मक रूप से सुरक्षित संयंत्रों के पोर्टफोलियो से भिन्न होता है। इसलिए, इन दोनों आंकड़ों को बिना स्पष्टीकरण के एक साथ नहीं जोड़ा जाना चाहिए या समतुल्य नहीं माना जाना चाहिए।.
किसी पाइपलाइन का मूल्यांकन उसके विकास के चरण पर निर्भर करता है। क्या भूमि अधिकार सुरक्षित हैं? क्या आवश्यक परमिट प्राप्त हो चुके हैं? क्या ग्रिड कनेक्शन पर स्पष्ट सहमति बन चुकी है? क्या निर्माण लागत विश्वसनीय है और क्या राजस्व पर्याप्त रूप से सुरक्षित है? इनमें से जितने अधिक प्रश्नों के उत्तर नहीं मिलते, अंतिम नकदी प्रवाह का समय और राशि उतनी ही अनिश्चित हो जाती है। इसके अलावा, पाइपलाइन के पूरा होने से पहले अतिरिक्त खर्चों की आवश्यकता हो सकती है।.
समय के साथ निर्मित सुविधाओं को भी वर्तमान स्वामित्व से भ्रमित नहीं किया जाना चाहिए। एक डेवलपर ने एक पार्क बनाया और बाद में उसे बेच दिया हो सकता है। ऐतिहासिक निर्माण कार्य अनुभव को तो दर्शाता है, लेकिन जरूरी नहीं कि वह राजस्व आधार में योगदान देना जारी रखे। इसके विपरीत, एक स्व-स्वामित्व वाला पार्क दीर्घकाल में बिजली राजस्व उत्पन्न कर सकता है, भले ही वह मूल कंपनी को अल्पकालिक तरलता वितरित करने में सक्षम न हो।.
इसलिए, महत्वपूर्ण कारक केवल उपलब्ध या नियोजित क्षमता की मात्रा नहीं है। महत्वपूर्ण यह है कि उस क्षमता का कौन सा हिस्सा, किन परिस्थितियों में और कब, आसानी से उपलब्ध वित्तीय अधिशेष उत्पन्न करता है। प्रारंभिक परियोजना विचारों के बहुत बड़े बैकलॉग की तुलना में एक छोटी, अधिक उन्नत पाइपलाइन आर्थिक रूप से अधिक लचीली हो सकती है।.
नया: अमेरिका से पेटेंट प्राप्त - सोलर पार्क को 30% तक कम खर्च में और 40% तक तेजी से और आसानी से स्थापित करें - व्याख्यात्मक वीडियो के साथ!

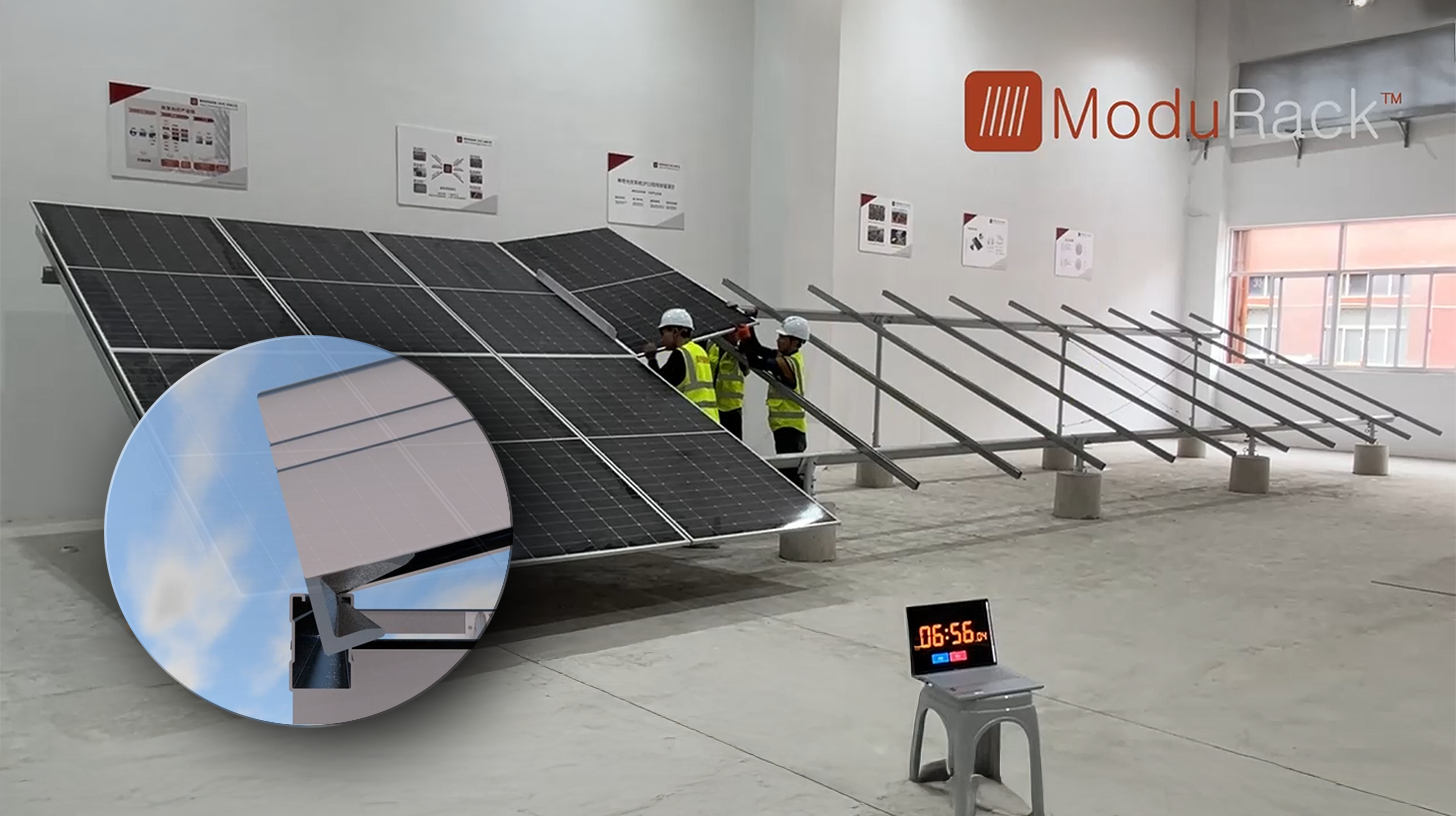
नई जानकारी: अमेरिका से पेटेंट प्राप्त - सोलर पार्क लगाना अब 30% तक सस्ता और 40% तक तेज़ और आसान - साथ में व्याख्यात्मक वीडियो भी! - चित्र: Xpert.Digital
इस तकनीकी उन्नति का मूल आधार दशकों से चले आ रहे पारंपरिक क्लैंप माउंटिंग सिस्टम से अलग हटकर किया गया यह नया सिस्टम है। समय और लागत की बचत करने वाला यह नया माउंटिंग सिस्टम एक मौलिक रूप से भिन्न और अधिक बुद्धिमान अवधारणा के साथ इस समस्या का समाधान करता है। मॉड्यूल को विशिष्ट बिंदुओं पर क्लैंप करने के बजाय, उन्हें एक निरंतर, विशेष आकार की सपोर्ट रेल में डाला जाता है और मजबूती से अपनी जगह पर टिकाए रखा जाता है। यह डिज़ाइन सुनिश्चित करता है कि सभी बल – चाहे बर्फ से उत्पन्न स्थिर भार हो या हवा से उत्पन्न गतिशील भार – मॉड्यूल फ्रेम की पूरी लंबाई में समान रूप से वितरित हों।.
अधिक जानकारी यहाँ:
एनरपार्क: दिवालियापन और एक नई शुरुआत के बीच
कंपनियों के संकट के बावजूद सौर ऊर्जा बाजार बढ़ रहा है।
अलग-अलग कंपनियों को जिन कठिनाइयों का सामना करना पड़ रहा है, वे इस तथ्य का खंडन नहीं करतीं कि बाजार अभी भी बहुत बड़ा है। 2026 की शुरुआत में प्रकाशित आंकड़ों के अनुसार, 2025 में जर्मनी में लगभग 16.4 गीगावाट सौर ऊर्जा क्षमता जोड़ी गई। वर्ष के अंत तक कुल स्थापित क्षमता लगभग 117 गीगावाट तक पहुंच गई। भवन-एकीकृत सौर प्रणालियों और जमीन पर स्थापित प्रणालियों ने नई क्षमता में लगभग आधा-आधा योगदान दिया। इस प्रकार, सौर ऊर्जा एक महत्वपूर्ण निवेश क्षेत्र बना हुआ है।.
2030 के लिए कानूनी रूप से निर्धारित विस्तार लक्ष्य 215 गीगावाट है। उस समय की मौजूदा क्षमता के आंकड़ों के आधार पर, इसके लिए औसतन प्रति वर्ष लगभग 19.6 गीगावाट की वृद्धि की आवश्यकता होगी। इसलिए, अतिरिक्त संयंत्रों की मूलभूत आवश्यकता काफी अधिक है। हालांकि, राजनीतिक और ऊर्जा-आर्थिक कारकों से प्रेरित इस बड़े विस्तार की आवश्यकता से न तो पर्याप्त परियोजना लाभ की गारंटी मिलती है और न ही बाजार में भाग लेने वाले प्रत्येक व्यक्ति की आर्थिक स्थिरता सुनिश्चित होती है।.
इसके विपरीत, बढ़ता बाजार तीव्र प्रतिस्पर्धा को जन्म दे सकता है। कई विकासकर्ता उपयुक्त स्थलों, विश्वसनीय ग्रिड कनेक्शनों, कुशल कर्मचारियों और किफायती खरीद समझौतों के लिए प्रतिस्पर्धा करते हैं। साथ ही, सस्ते घटक अतिरिक्त आपूर्तिकर्ताओं के लिए प्रवेश बाधाओं को कम कर सकते हैं। इसलिए, उच्च बिक्री मात्रा और तीव्र लाभ मार्जिन दबाव एक साथ मौजूद हो सकते हैं।.
इसका सही कारण यह नहीं है कि सौर ऊर्जा आर्थिक रूप से व्यक्तिगत दिवालियापन के कारण विफल हो गई है। बल्कि, जो बात स्पष्ट हो रही है वह यह है कि एक ऐसा बाजार जो विस्तार की मात्रा से बहुत अधिक संचालित होता था, अब ऐसे बाजार की ओर बढ़ रहा है जिसमें वित्तपोषण, स्थल की गुणवत्ता और समय का महत्व सफलता निर्धारित करने में अधिक है। तकनीकी प्रगति और उद्यमशीलता की लाभप्रदता आपस में जुड़ी हुई हैं, लेकिन एक समान नहीं हैं।.
अधिक मात्रा में सौर ऊर्जा का उत्पादन उसके बाजार मूल्य को कम कर सकता है।
सौर ऊर्जा उत्पादन की समकालिकता एक विशेष रूप से महत्वपूर्ण आर्थिक तंत्र है। कई संयंत्र एक ही समय में, समान मौसम की स्थिति में, बड़ी मात्रा में बिजली का उत्पादन करते हैं। इससे आपूर्ति में अचानक वृद्धि होती है, ठीक उसी समय जब अन्य सौर पार्क भी बड़ी मात्रा में बिजली की आपूर्ति कर रहे होते हैं। पर्याप्त लचीली मांग, भंडारण या संचरण विकल्पों के अभाव में, इन घंटों के दौरान कीमतों पर दबाव पड़ता है।.
2025 के वार्षिक आंकड़े सामान्य बिजली की कीमत और प्रौद्योगिकी-विशिष्ट राजस्व स्तर के बीच अंतर को दर्शाते हैं। अल्पकालिक दैनिक थोक बाजार में औसत कीमत 89.32 यूरो प्रति मेगावाट-घंटा थी। इसके विपरीत, संबंधित ईईजी (नवीकरणीय ऊर्जा स्रोत अधिनियम) प्रणाली के अनुसार, सौर ऊर्जा का प्रकाशित वार्षिक बाजार मूल्य 4.508 सेंट प्रति किलोवाट-घंटा या 45.08 यूरो प्रति मेगावाट-घंटा था। इस प्रकार, मात्रा-आधारित सौर ऊर्जा का यह मूल्य सामान्य औसत कीमत का लगभग आधा था।.
इसका यह मतलब नहीं है कि हर प्लांट ऑपरेटर को ठीक इतनी ही राशि मिली हो। सब्सिडी, व्यक्तिगत बिजली खरीद समझौते, विपणन लागत और उत्पादन का विशिष्ट स्वरूप, ये सभी वास्तविक राजस्व को प्रभावित करते हैं। हालांकि, यह अंतर दर्शाता है कि परियोजना की लागत का अनुमान लगाने के लिए सामान्य औसत बाजार मूल्य को अपेक्षित वार्षिक उत्पादन से गुणा करना ही पर्याप्त नहीं है।.
यह तकनीक सस्ती हो सकती है और साथ ही इसके उत्पादन की सामान्य लागत भी कम हो सकती है। इस घटना को कैनिबलाइज़ेशन कहा जाता है, जिससे अतिरिक्त लचीलापन आर्थिक रूप से अधिक मूल्यवान हो जाता है। डेवलपर्स के लिए, इसका मतलब है कि स्थान, दिशा, विपणन और भंडारण एकीकरण अब केवल अतिरिक्त तकनीकी विचारणीय बिंदु नहीं रह गए हैं। ये सीधे तौर पर प्रभावित करते हैं कि उत्पादित बिजली का कितना हिस्सा आकर्षक कीमतों पर बेचा जा सकता है।.
नकारात्मक कीमतें राजस्व अनिश्चितता को और बढ़ा देती हैं।
2025 में, जर्मनी में 8,760 घंटों में से 573 घंटों में थोक मूल्य नकारात्मक रहा। पिछले वर्ष, यह आंकड़ा 8,784 घंटों में से 457 घंटों का था। साथ ही, 2024 की तुलना में औसत थोक मूल्य में वृद्धि हुई। यह विरोधाभास नहीं है: अधिशेष की अधिक बारंबारता और कमी की महंगी अवधि एक ही वर्ष में एक साथ घटित हो सकती हैं।.
सौर ऊर्जा संयंत्रों के लिए, यह वितरण किसी एक वार्षिक औसत से कहीं अधिक महत्वपूर्ण है। यदि उच्च उत्पादन मात्रा कम या नकारात्मक कीमतों की अवधि के साथ मेल खाती है, तो उच्च बिजली उत्पादन वित्तीय रूप से अपेक्षा से कम लाभदायक हो सकता है। संयंत्र की आयु, कानूनी नियमों और अनुबंध की शर्तों के आधार पर, नकारात्मक कीमतों की कुछ अवधियों के दौरान सब्सिडी का लाभ भी समाप्त हो सकता है। इसलिए, प्रत्येक विशिष्ट परियोजना के लिए इसके प्रभाव का आकलन करना आवश्यक है।.
हालांकि, इन बाजार मूल्यों के आधार पर एनरपार्क के नुकसान का सीधा आकलन नहीं किया जा सकता। पूरे पोर्टफोलियो की राजस्व हेजिंग से संबंधित पर्याप्त विस्तृत जानकारी सार्वजनिक रूप से उपलब्ध नहीं है। ये आंकड़े उद्योग-व्यापी जोखिम तंत्र की व्याख्या तो करते हैं, लेकिन दिवालियापन के विशिष्ट कारण को स्वतः स्पष्ट नहीं करते। यह अंतर किसी संभावित बाजार समस्या को बिना सबूत के किसी एक कंपनी के दिवालियापन का एकमात्र कारण मानने से रोकता है।.
नेटवर्क कनेक्शन ही धन के प्रवाह को निर्धारित करता है।
पूरी तरह से तैयार सौर ऊर्जा संयंत्र से राजस्व तभी उत्पन्न नहीं होता जब उसमें मॉड्यूल लगे हों। महत्वपूर्ण आर्थिक कारक यह है कि क्या संयंत्र वास्तव में अपनी बिजली ग्रिड में भेजकर राजस्व उत्पन्न कर सकता है। यदि ग्रिड कनेक्शन में देरी होती है, तो निवेश लागत का एक बड़ा हिस्सा पहले ही खर्च हो चुका होगा, जबकि अपेक्षित परिचालन आय प्राप्त नहीं हो पाएगी। इसलिए निर्माण प्रगति और राजस्व उत्पादन शुरू होने के बीच का समय अंतराल एक महत्वपूर्ण वित्तीय कारक बन जाता है।.
इस तरह की देरी से सिर्फ राजस्व ही प्रभावित नहीं होता। इससे निर्माण वित्तपोषण में देरी हो सकती है, इक्विटी लंबे समय तक फंसी रह सकती है और अन्य परियोजनाओं के लिए पूंजी जारी होने में भी देरी हो सकती है। यदि ऐसा एक साथ कई परियोजनाओं में होता है, तो पूरे पोर्टफोलियो की तरलता बदल जाती है। इस प्रकार, व्यक्तिगत परिसंपत्तियों के स्तर पर प्रबंधनीय प्रतीत होने वाली समस्या कंपनी-व्यापी बाधा बन सकती है।.
इसलिए योजना बनाते समय निर्माण कार्य के पूरा होने, कानूनी रूप से सुरक्षित कनेक्शन और ग्रिड फीड-इन की वास्तविक व्यवहार्यता के बीच अंतर करना आवश्यक है। विलंब से जुड़े जोखिमों को कौन वहन करेगा और बाद में चालू करने के लिए क्या वित्तीय सहायता उपलब्ध है, यह निर्धारित करना भी उतना ही महत्वपूर्ण है। वित्तपोषण के दृष्टिकोण से, केवल अनुमानित कनेक्शन तिथि, ठोस रूप से सहमत और तकनीकी रूप से सुदृढ़ समाधान की तुलना में कम विश्वसनीय होती है।.
इससे ऊर्जा परिवर्तन के लिए एक गंभीर प्राथमिकता सामने आती है: अतिरिक्त उत्पादन क्षमता के आर्थिक लाभ तभी मिलते हैं जब इसे उच्च-प्रदर्शन वाले ग्रिडों और लचीले उपयोग के साथ जोड़ा जाए। मॉड्यूलों का विस्तार और उनके संचालन के लिए आवश्यक शर्तों का विकास स्थायी रूप से अलग नहीं होना चाहिए।.
बिजली खरीद समझौते जोखिमों को वितरित करते हैं, लेकिन उन्हें समाप्त नहीं करते।
दीर्घकालिक बिजली खरीद समझौते (पीपीए) ऊर्जा परियोजनाओं के वित्तपोषण को सुगम बना सकते हैं। ये भविष्य के राजस्व के लिए एक संविदात्मक आधार तैयार करते हैं और अल्पकालिक बाजार मूल्यों पर निर्भरता को कम कर सकते हैं। यह ऋणदाताओं के लिए विशेष रूप से महत्वपूर्ण है क्योंकि कई वर्षों तक ऋण चुकाने के लिए पर्याप्त रूप से विश्वसनीय नकदी प्रवाह आवश्यक होता है।.
हालांकि, हर आपूर्ति अनुबंध एक समान स्तर की सुरक्षा प्रदान नहीं करता है। महत्वपूर्ण कारकों में क्रेता की साख, तय की गई अवधि, मूल्य निर्धारण संरचना और मात्रा में विचलन से निपटने का तरीका शामिल हैं। इसके अलावा, यह सवाल भी उठता है कि बाज़ार में नकारात्मक कीमतों, पूर्वानुमान त्रुटियों या वितरण पैटर्न में बदलाव से उत्पन्न जोखिमों का भार कौन उठाएगा। एक अनुबंध इन जोखिमों को पक्षों के बीच स्थानांतरित करता है; यह उन्हें पूरी तरह से समाप्त नहीं करता है।.
डिलीवरी अवधि शुरू होने तक का समय भी महत्वपूर्ण रहता है। यदि बीच का वित्तपोषण सुरक्षित नहीं है, तो भविष्य में बिजली की सुरक्षित बिक्री से आज के आपूर्तिकर्ता बिल का भुगतान नहीं होगा। इसलिए राजस्व हेजिंग और निर्माण वित्तपोषण में समन्वय आवश्यक है, लेकिन ये परस्पर विरोधी नहीं हैं। एनरपार्क के लिए, संबंधित परियोजना और ऑफटेक समझौतों की जानकारी होने पर ही पूर्ण मूल्यांकन संभव होगा।.
बैटरी स्टोरेज बाजार की एक समस्या का समाधान करता है और नई अपस्ट्रीम सेवाएं बनाता है।
ऊर्जा अर्थशास्त्र के दृष्टिकोण से बैटरी भंडारण पर बढ़ता ध्यान स्वाभाविक है। भंडारण प्रणालियाँ उच्च आपूर्ति के समय बिजली को अवशोषित कर सकती हैं और बाद में उसे मुक्त कर सकती हैं। सौर पार्कों के साथ मिलकर, यह उत्पादन के एक हिस्से को समय के साथ स्थानांतरित करने की अनुमति देता है। इससे प्राप्त होने वाली आय में वृद्धि हो सकती है और साथ ही बिजली प्रणाली में अल्पकालिक असंतुलन को संतुलित करने में मदद मिल सकती है।.
मार्च 2026 में, एनरपार्क ने लगभग 220 मेगावाट-घंटे की क्षमता वाले कुल 24 बैटरी स्टोरेज सिस्टम की जानकारी दी, जो या तो चालू थे या निर्माणाधीन थे। सितंबर तक, उन्होंने लगभग 150 मेगावाट-घंटे के चालू सिस्टम और 160 मेगावाट-घंटे के निर्माणाधीन सिस्टम की जानकारी दी। रिपोर्टिंग की अलग-अलग तारीखों और विकास के विभिन्न चरणों के कारण इन आंकड़ों की सीधे तुलना नहीं की जा सकती। हालांकि, ये आंकड़े दर्शाते हैं कि स्टोरेज निवेश का एक महत्वपूर्ण अतिरिक्त क्षेत्र था।.
वित्तपोषण के लिए, यह समझना महत्वपूर्ण है कि भंडारण प्रणाली शुरू में पूंजी को अवरुद्ध कर देती है। विश्वसनीय राजस्व उत्पन्न होने से पहले बैटरी प्रौद्योगिकी, पावर इलेक्ट्रॉनिक्स, निर्माण, ग्रिड कनेक्शन और परिचालन नियंत्रण प्रणालियों को तैयार करना और उनका भुगतान करना आवश्यक है। लचीलेपन का आर्थिक मूल्य तभी डेवलपर को लाभ पहुंचाता है जब वे सिस्टम के चालू होने तक के समय का वित्तपोषण कर सकें। रणनीतिक रूप से सुदृढ़ निवेश और अल्पकालिक वित्तपोषण के बीच ठीक इसी मोड़ पर एनरपार्क को अपनी महत्वपूर्ण समस्या का सामना करना पड़ा।.
इसलिए भंडारण न तो कोई मूलभूत समस्या है और न ही संघर्षरत सौर ऊर्जा कंपनियों के लिए स्वतः समाधान। यह व्यवसाय मॉडल की गुणवत्ता में सुधार कर सकता है, हालांकि शुरुआत में इसकी पूंजी आवश्यकताएं बढ़ सकती हैं। महत्वपूर्ण प्रश्न केवल यह नहीं है कि भविष्य में भंडारण की आवश्यकता होगी या नहीं, बल्कि यह है कि क्या संबंधित कंपनी यथार्थवादी अनुमानों के आधार पर इसके निर्माण के लिए वित्तपोषण कर सकती है।.
भंडारण क्षेत्र में आई तेजी के दौर में, हर पाइपलाइन एक तैयार निवेश नहीं होती है।
2025 के कनेक्शन डेटा से बैटरी स्टोरेज में लोगों की बढ़ती रुचि स्पष्ट होती है। कुल 18,158 ग्रिड कनेक्शन अनुरोध दर्ज किए गए, जो लगभग 573.5 गीगावाट बिजली और लगभग 1,583 गीगावाट-घंटे स्टोरेज क्षमता के बराबर हैं। इन आंकड़ों को क्षमता में निश्चित विस्तार से भ्रमित नहीं किया जाना चाहिए। कई परियोजनाओं को विभिन्न संभावित स्थानों के लिए कई बार प्रस्तुत किया गया।.
इसके विपरीत, अगस्त 2026 में प्रकाशित मूल्यांकन के आंकड़ों से पता चला कि मध्यम वोल्टेज स्तर और उससे ऊपर के बैटरी स्टोरेज सिस्टम के लिए लगभग 3.6 गीगावाट की शुद्ध रेटेड बिजली और लगभग छह गीगावाट-घंटे की भंडारण क्षमता परिचालन में है। पूछताछ और कार्यान्वित प्रणालियों के बीच यह भारी अंतर मुख्य रूप से नियोजन प्रक्रिया की गतिशील प्रकृति को दर्शाता है। यह न तो बैटरी सेल की भविष्य की मांग का प्रत्यक्ष प्रमाण है और न ही भविष्य में समान रूप से उच्च राजस्व का।.
आर्थिक प्रतिक्रिया का सिद्धांत भंडारण प्रणालियों पर भी लागू होता है। यदि कई प्रणालियाँ सस्ते और महंगे घंटों के बीच समान मूल्य अंतर का उपयोग करती हैं, तो वे स्वयं इन मूल्य अंतरों को बदल देती हैं। अतिरिक्त लचीलापन अधिशेष और कमी को जितनी सफलतापूर्वक संतुलित करता है, बाद की परियोजनाओं को अपने राजस्व अनुमानों को उतनी ही सावधानीपूर्वक उचित ठहराना होगा। वर्तमान मूल्य उतार-चढ़ाव को संपूर्ण निवेश अवधि में अपरिवर्तित रूप से लागू नहीं किया जाना चाहिए।.
इसलिए, आर्थिक रूप से व्यवहार्य भंडारण परियोजनाओं के लिए सुरक्षित ग्रिड अधिकार, व्यावहारिक परिचालन अवधारणाएँ और संभावित राजस्व स्रोतों के संबंध में रूढ़िवादी अनुमान आवश्यक हैं। कई राजस्व अवसरों को तभी संयोजित किया जाना चाहिए जब वे तकनीकी और संविदात्मक रूप से एक साथ संभव हों। भविष्य का बाजार आकर्षक बना हुआ है, लेकिन आकर्षक बाजार का अर्थ यह नहीं है कि प्रत्येक परियोजना के लिए एक ठोस व्यवसाय योजना भी हो।.
प्रारंभिक प्रक्रिया का उद्देश्य मूल्यों को संरक्षित करना है।
अस्थायी दिवालियापन प्रशासक की नियुक्ति का अर्थ स्वतः ही परिचालन बंद होना नहीं है। प्रारंभिक कार्यवाही का उद्देश्य परिसंपत्तियों की सुरक्षा करना, वित्तीय स्थिति स्पष्ट करना और आगे के निर्णयों के लिए परिस्थितियाँ तैयार करना है। चालू बिजली संयंत्रों और अधूरी निर्माण परियोजनाओं वाली कंपनी के लिए यह चरण विशेष रूप से महत्वपूर्ण है क्योंकि अव्यवस्थित परिचालन बंद होने और अनियंत्रित नए दायित्वों से महत्वपूर्ण परिसंपत्तियाँ खतरे में पड़ सकती हैं।.
प्रारंभिक दिवालियापन की घोषणा के बाद से स्थिति में बदलाव आया है। 26 अक्टूबर, 2026 को हैम्बर्ग जिला न्यायालय ने एक मजबूत प्रारंभिक दिवालियापन प्रशासन का आदेश दिया। वैधानिक शर्तों के तहत, परिसंपत्तियों के प्रबंधन और निपटान की शक्ति प्रारंभिक प्रशासक को हस्तांतरित कर दी गई है। प्रशासन का यह स्वरूप परिचालन स्थिरीकरण और नए दायित्वों की स्थापना के लिए एक स्पष्ट कानूनी ढांचा प्रदान करता है।.
आर्थिक दृष्टिकोण से, अब मुख्य प्रश्न यह है कि किन परियोजनाओं को जारी रखा जा सकता है, किन संसाधनों की आवश्यकता है, और पूरा होने से क्या अतिरिक्त मूल्य प्राप्त किया जा सकता है। एक निर्माण परियोजना जो अच्छी तरह से विकसित हो चुकी है, वह प्रबंधनीय अतिरिक्त खर्चों के बाद निवेश पर अच्छा प्रतिफल दे सकती है। दूसरी ओर, प्रारंभिक योजना से अल्पकालिक समाधान में योगदान दिए बिना ही शुरुआत में अतिरिक्त पूंजी की आवश्यकता उत्पन्न हो सकती है।.
दिवालियापन की वास्तविक कार्यवाही शुरू होने की सबसे हालिया संभावना 1 दिसंबर, 2026 थी। इस विश्लेषण की तिथि तक, यह एक अनुमान मात्र है, निश्चित घटना नहीं। इसी प्रकार, संभावित बिक्री तिथियां एक सतत प्रक्रिया के लक्ष्य हैं और इन्हें पूर्ण हो चुके बचाव के रूप में प्रस्तुत नहीं किया जाना चाहिए।.
खरीदारों की रुचि मूल्य का संकेत है, पुनर्गठन की गारंटी नहीं।
27 अक्टूबर, 2026 को यह घोषणा की गई कि एनरपार्क के लिए दस से अधिक गैर-बाध्यकारी प्रस्ताव प्राप्त हुए हैं। चयनित इच्छुक पक्ष एक और चरण में कंपनी और उसकी संपत्तियों का अधिक बारीकी से अध्ययन करेंगे। लक्ष्य दिसंबर 2026 तक बिक्री को अंतिम रूप देना था। इन लेन-देन में सौर पार्क पोर्टफोलियो, परियोजना पाइपलाइन और होल्डिंग्स शामिल थीं, जैसे कि सॉनिक लाइटहाउस और एनरपार्क सर्विस जैसी सॉल्वेंट कंपनियों में हिस्सेदारी।.
यह रुचि दर्शाती है कि संभावित खरीदार परिसंपत्तियों और संगठन में आर्थिक रूप से व्यवहार्य मूल्य को पहचानते हैं। हालांकि, यह अभी तक खरीद मूल्य, देनदारी, वित्तपोषण या रोजगार पर समझौते का आधार नहीं है। एक गैर-बाध्यकारी प्रस्ताव और अंतिम अधिग्रहण के बीच उचित जांच-पड़ताल, बातचीत और अक्सर अतिरिक्त अनुमोदन की आवश्यकता होती है। यहां तक कि एक नोटरीकृत अनुबंध भी हमेशा यह गारंटी नहीं देता कि लेन-देन उसी दिन पूरा हो जाएगा।.
प्राप्त होने वाला मूल्य काफी हद तक खरीदार द्वारा किए जाने वाले शेष निवेशों और अधिग्रहण से जुड़ी जिम्मेदारियों पर निर्भर करता है। देखने में कम लगने वाली खरीद कीमत के साथ काफी अतिरिक्त वित्तपोषण की आवश्यकता भी हो सकती है। इसके विपरीत, अच्छी तरह से वित्तपोषित खरीदार आशाजनक सुविधाओं को पूरा करके और एक मजबूत पूंजी संरचना के माध्यम से मूल्य बढ़ा सकता है, जिसे पिछली कंपनी अब हासिल करने में सक्षम नहीं थी।.
इसके अलावा, व्यवसाय के प्रमुख हिस्सों के लिए समाधान का मतलब यह नहीं है कि सभी मौजूदा निवेशक पूरी तरह से संतुष्ट होंगे। व्यवसाय का निरंतर चलना और लेनदारों को होने वाला नुकसान परस्पर विरोधी नहीं हैं। ऊर्जा प्रौद्योगिकी कंपनी स्वामित्व, वित्तपोषण संरचना और आर्थिक दावों में मूलभूत परिवर्तनों के बावजूद परिचालन जारी रख सकती है।.
कर्मचारियों और व्यावसायिक भागीदारों को अलग-अलग जोखिमों का सामना करना पड़ता है।
कर्मचारियों के लिए, भविष्य के संचालन के लिए संभावित खरीदार को जिन कौशल और कार्यों की आवश्यकता होती है, उन पर बहुत कुछ निर्भर करता है। तकनीकी विशेषज्ञता, परियोजना अनुभव और स्थापित टीमें कंपनी के मूल्य का एक महत्वपूर्ण हिस्सा हो सकती हैं। साथ ही, खरीदार एक अलग संगठनात्मक संरचना, कम लागत या कम परियोजनाओं की तलाश में हो सकते हैं। इसलिए, एनर्पार्क में रुचि का अर्थ यह नहीं है कि कर्मचारियों की संख्या में पूर्ण कमी होगी या नौकरी की पूरी गारंटी होगी।.
आपूर्तिकर्ताओं को विशेष रूप से मौजूदा प्राप्तियों और नई सेवाओं के बीच अंतर करना आवश्यक है। उनके लिए यह जानना अनिवार्य है कि संविदात्मक भागीदार कंपनी कौन सी है, क्या संपार्श्विक मौजूद है और किन शर्तों के तहत काम जारी रहेगा। परियोजना को जारी रखना तभी लाभदायक हो सकता है जब इससे आर्थिक रूप से व्यवहार्य परियोजना पूरी हो सके और नई सेवाओं के लिए भुगतान की पर्याप्त गारंटी हो।.
भूस्वामियों, सेवा प्रदाताओं और बिजली उपभोक्ताओं को केवल कॉर्पोरेट समूह के सामान्य नाम पर ही ध्यान केंद्रित नहीं करना चाहिए। निर्णायक कारक व्यक्तिगत अनुबंध और सेवाओं का कानूनी आवंटन है। मूल कंपनी के दिवालिया होने से स्वतंत्र परियोजना कंपनी के साथ सभी समझौते स्वतः समाप्त नहीं हो जाते। इसके विपरीत, बिजली संयंत्र के निरंतर संचालन को सभी संबंधित संविदात्मक संबंधों की पूर्ण समाप्ति नहीं समझना चाहिए।.
इसलिए पुनर्गठन के आर्थिक कार्य में एक नए, ठोस आधार पर विश्वास स्थापित करना भी शामिल है। आपूर्ति श्रृंखलाएं, निर्माण स्थल और परिचालन प्रबंधन केवल मौजूदा तकनीक के माध्यम से ही काम नहीं करते। उन्हें विश्वसनीय संपर्कों, स्पष्ट जिम्मेदारियों और सत्यापन योग्य भुगतान प्रतिबद्धताओं की आवश्यकता होती है।.
निवेशकों के लिए नकदी प्रवाह तक पहुंच अत्यंत महत्वपूर्ण है।
निजी निवेशकों के लिए, एनर्पार्क मुख्य रूप से पूरे क्षेत्र में अपने जोखिम मूल्यांकन को परिष्कृत करने का एक अवसर है। लेकिन इसका मतलब यह नहीं है कि अन्य कंपनियों के लिए भी यह कोई ठोस खरीद या बिक्री का निर्णय होगा। मॉड्यूल निर्माता, व्यापारी, परियोजना विकासकर्ता और संयंत्र संचालक के व्यावसायिक मॉडल अलग-अलग होते हैं। सौर उद्योग में उनका एक ही वर्गीकरण सार्थक मूल्यांकन के लिए पर्याप्त नहीं है।.
किसी निवेश या वित्तपोषण साधन पर विचार करते समय, यह स्पष्ट करना अत्यंत महत्वपूर्ण है कि कानूनी देनदार कौन है और भुगतान की वित्तीय सुरक्षा कैसे सुनिश्चित की गई है। संकट की स्थिति में प्राथमिकता क्रम, मौजूदा गिरवी रखी गई संपत्ति और परियोजना कंपनियों के मुनाफे तक पहुंच पर संभावित प्रतिबंध भी उतने ही महत्वपूर्ण हैं। समूह स्तर पर परिसंपत्तियों का एक बड़ा पोर्टफोलियो स्वतः ही प्रत्येक व्यक्तिगत प्रतिभूति या ऋण की सुरक्षा की गारंटी नहीं देता है।.
इसके अलावा, वित्तपोषण की गुणवत्ता का आकलन केवल घोषित कुल राशि के आधार पर नहीं किया जा सकता है। इसमें वास्तव में वितरित राशि, शेष बाध्यकारी प्रतिबद्धताएं, वितरण की शर्तें और मौजूदा दायित्वों की परिपक्वता तिथि जैसे कारक भी शामिल हैं। साथ ही, यह प्रश्न भी उठता है कि परियोजना वित्तपोषण के भुगतान के बाद मूल कंपनी को वास्तव में कितनी तरलता प्राप्त होगी।.
एक सटीक विश्लेषण के लिए प्रतिकूल घटनाओं के वित्तीय प्रभावों पर विचार करना आवश्यक है। ग्रिड कनेक्शन में देरी, बिक्री राजस्व में कमी, या आगे वित्तपोषण की कमी का क्या प्रभाव होगा? मौजूदा भंडार कितने समय तक चलेगा? एक विश्वसनीय व्यावसायिक मॉडल इन सवालों का जवाब केवल और अधिक विकास से ही नहीं, बल्कि पारदर्शी बफर और वित्तपोषण संरचनाओं से भी देता है।.
किसी उद्योग पर दबाव होने का मतलब यह नहीं है कि दिवालियापन की लहर आ गई है।
नवीकरणीय ऊर्जा क्षेत्र की आर्थिक चुनौतियों का सामना करने वाली अकेली कंपनी एनरपार्क नहीं है। वित्तपोषण संबंधी जोखिम, परियोजना में देरी, मार्जिन पर दबाव और राजस्व संबंधी अनिश्चित अपेक्षाएं अन्य बाजार प्रतिभागियों को भी प्रभावित कर रही हैं। हालांकि, दिवालियापन की व्यापक लहर के दावे के लिए कुछ प्रमुख व्यक्तिगत मामलों से पर्याप्त प्रमाण की आवश्यकता नहीं है। इसके लिए लंबी अवधि में समान दिवालियापन दरों और विभिन्न उप-बाजारों के स्पष्ट सीमांकन की आवश्यकता होगी।.
विभेदीकरण इसलिए भी महत्वपूर्ण है क्योंकि आर्थिक कठिनाइयों के कारण हर जगह एक जैसे नहीं होते। एक इंस्टॉलेशन कंपनी कम ऑर्डर और उच्च इन्वेंट्री स्तरों के कारण दबाव में हो सकती है। एक डेवलपर दीर्घकालिक पूंजी प्रतिबद्धताओं और स्थगित वित्तपोषण से जूझ रहा हो सकता है। दूसरी ओर, एक ऑपरेटर उत्पादन प्रोफाइल, चल रहे खर्चों और राजस्व हेजिंग पर अधिक निर्भर होता है। ये व्यावसायिक मॉडल समान बाजार परिवर्तनों पर अलग-अलग प्रतिक्रिया देते हैं।.
इसलिए एनरपार्क मामला एक गंभीर चेतावनी है, लेकिन सौर ऊर्जा के भविष्य पर कोई सर्वमान्य निर्णय नहीं है। यह कुछ वित्तपोषण और विकास संरचनाओं की कमज़ोरी को दर्शाता है। क्या इससे निवेश में व्यापक गिरावट आएगी या, सबसे महत्वपूर्ण बात, संयंत्रों और बाज़ार हिस्सेदारी का पुनर्वितरण होगा, यह व्यवहार्य पूंजी की उपलब्धता और परियोजनाओं की गुणवत्ता पर निर्भर करता है।.
अगली प्रतियोगिता का निर्णय लचीलेपन के आधार पर किया जाएगा।
किसी प्रमुख डेवलपर के दिवालिया हो जाने मात्र से फोटोवोल्टिक्स का दीर्घकालिक आकर्षण समाप्त नहीं हो जाता। हालांकि, इसकी वास्तविक आर्थिक व्यवहार्यता केवल प्रौद्योगिकी की गिरती लागत पर निर्भर नहीं करती। यदि ग्रिड कनेक्शन, विपणन और वित्तपोषण में तालमेल न हो, तो एक सस्ता मॉड्यूल भी विश्वसनीय लाभ नहीं दे पाएगा। इसलिए, प्रासंगिक प्रतिस्पर्धा अब केवल इंस्टॉलेशन की मात्रा से हटकर इन सभी स्थितियों को विश्वसनीय रूप से समन्वित करने की क्षमता पर केंद्रित हो रही है।.
पर्याप्त उद्यम पूंजी, सुनियोजित परियोजना चयन और यथार्थवादी राजस्व अनुमानों वाली कंपनियां बाजार में मंदी से उबरकर और भी मजबूत बन सकती हैं। उन्हें हर आशाजनक परियोजना को एक साथ शुरू करने की आवश्यकता नहीं है। वे पूंजी की उपलब्धता के अनुसार अपने विस्तार की गति को समायोजित कर सकती हैं और प्रतिकूल परिस्थितियों में अतिरिक्त प्रतिबद्धताओं से बच सकती हैं। यह संयम विकास का विरोधी नहीं है, बल्कि आर्थिक रूप से विकास को बनाए रखने के लिए एक आवश्यक शर्त है।.
ऊर्जा नीति का उद्देश्य विश्वसनीय ढांचागत स्थितियों, कुशल ग्रिडों और बिजली के लचीले उपयोग को समन्वित करना है। इसका अर्थ यह नहीं है कि प्रत्येक कंपनी को बचाना अनिवार्य है। बल्कि, आर्थिक दृष्टिकोण से, एक ऐसी संरचना उपयुक्त है जिसमें स्वामित्व परिवर्तन के बाद भी व्यवहार्य संयंत्रों का संचालन जारी रहे और पारदर्शी मानदंडों के अनुसार नई पूंजी का निवेश किया जाए।.
एनरपार्क इस प्रकार एक ऐसे अंतर को उजागर करता है जो अक्सर सार्वजनिक चर्चा में उपेक्षित रह जाता है: नवीकरणीय ऊर्जा की मांग बढ़ सकती है जबकि व्यक्तिगत विकासकर्ता विफल हो सकते हैं। अरबों डॉलर की धनराशि निवेश को सक्षम तो बना सकती है लेकिन तरलता संकट से पर्याप्त सुरक्षा प्रदान नहीं करती। और परिसंपत्तियों का एक बड़ा पोर्टफोलियो आर्थिक मूल्य रख सकता है, भले ही उसका मौजूदा वित्तपोषण अब व्यवहार्य न हो। दीर्घकालिक सफलता सबसे बड़ी राशि की घोषणा करने में नहीं, बल्कि निवेश और धन के विश्वसनीय प्रवाह के बीच की अवधि को सफलतापूर्वक पार करने में निहित है।.
फोटोवोल्टिक्स और निर्माण के क्षेत्र में व्यापार विकास के लिए आपका सहयोगी
औद्योगिक छतों पर लगे सौर ऊर्जा संयंत्रों से लेकर सौर पार्कों और बड़े सौर पार्किंग स्थलों तक
☑️ हमारी व्यावसायिक भाषा अंग्रेजी या जर्मन है।
☑️ नया: अपनी मातृभाषा में पत्राचार करें!

Konrad Wolfenstein
मुझे और मेरी टीम को आपके व्यक्तिगत सलाहकार के रूप में आपकी सेवा करने में खुशी होगी।.
आप यहां दिए गए संपर्क फ़ॉर्म को भरकर मुझसे संपर्क कर सकते हैं wolfenstein@xpert.digital:या मुझे +49 7348 4088 965 पर कॉल कर सकते हैं । मेरा ईमेल पता है
मैं हमारी संयुक्त परियोजना के लिए उत्सुक हूं।.