प्रतिभूति नियामक एनवीडिया की जांच कर रहा है – क्या एनवीडिया अपनी चक्रीय व्यापार प्रथाओं के कारण मुश्किल में है? – इस विषय पर एआई द्वारा निर्मित रचनात्मक छवि: Xpert.Digital
एनवीडिया पर दबाव: एआई कारोबार में अरबों डॉलर के अंतर्संबंध कितने जोखिम भरे हैं?
एआई बूम या मनी साइकिल? निवेशक एनवीडिया के कारोबार पर इतनी बारीकी से नजर क्यों डाल रहे हैं?
एनवीडिया अपने एआई बूम को इन स्रोतों से वित्तपोषित कर रही है: रिकॉर्ड मुनाफे और एसईसी ऑडिट के बीच एनवीडिया की वृद्धि कितनी टिकाऊ है?
वैश्विक स्तर पर एआई इंफ्रास्ट्रक्चर के विस्तार से एनवीडिया को सबसे अधिक लाभ मिल रहा है, जितना शायद ही किसी अन्य कंपनी को मिल रहा हो। लेकिन चिप निर्माता कंपनी अब केवल आपूर्तिकर्ता नहीं रह गई है: इक्विटी निवेश, दीर्घकालिक खरीद प्रतिबद्धताओं और गारंटियों के माध्यम से, यह उन कंपनियों को भी सहायता प्रदान करती है जिन्हें इसकी चिप्स और डेटा सेंटर क्षमता की आवश्यकता होती है। इससे विस्तार में तेजी आ सकती है - और साथ ही बिक्री, इक्विटी और वित्तपोषण संबंधी जोखिम आपस में घनिष्ठ रूप से जुड़ सकते हैं।.
हाल ही में अमेरिकी प्रतिभूति और विनिमय आयोग (एसईसी) द्वारा एनवीडिया की लेखांकन प्रक्रियाओं की जांच से कई सवाल उठते हैं। जांच में किन मुद्दों की पड़ताल की जा रही है और यह जांच कब शुरू हुई, यह अभी स्पष्ट नहीं है। जांच का मतलब किसी नियामक उल्लंघन का प्रमाण नहीं है। इसी तरह, यह भी स्पष्ट नहीं है कि एआई व्यवसाय के भीतर वित्तपोषण संरचनाएं ही समीक्षा का मुख्य विषय हैं। फिर भी, निवेशकों के लिए एक महत्वपूर्ण प्रश्न उठता है: कितनी मांग उन ग्राहकों से आती है जो अपनी आय से निवेश का वित्तपोषण कर सकते हैं - और कितनी मांग एआई पारिस्थितिकी तंत्र के भीतर से मिलने वाली वित्तीय सहायता पर निर्भर करती है?
इसका उत्तर न तो कृत्रिम बुद्धिमत्ता के इस उछाल को कृत्रिम धन चक्र के रूप में देखने में निहित है और न ही केवल एनवीडिया के रिकॉर्ड राजस्व में। महत्वपूर्ण प्रश्न यह है कि क्या वित्तपोषित डेटा सेंटर और चिप्स निरंतर लाभकारी मांग उत्पन्न करते हैं – और क्या बिजली लागत, वित्तपोषण, रखरखाव और आवश्यक प्रतिस्थापन निवेश के बाद उचित लाभ शेष रहता है। (संशोधित: स्विस वर्तनी को जर्मन वर्तनी में परिवर्तित किया गया है, और प्रस्तावना की वर्तनी की जाँच की गई है।).
इससे संबंधित:

एनवीडिया दबाव में: जब एआई बाजार की अग्रणी कंपनी अपने ही उछाल की वित्तपोषक बन जाती है
जो लोग अपने ग्राहकों को सह-वित्तपोषित करते हैं, वे केवल चिप्स ही नहीं बेच रहे होते हैं, बल्कि वे उनके जोखिम भी खरीद रहे होते हैं।
एनवीडिया के सामने एक अहम चुनौती है, जिसका दायरा सिर्फ उच्च-प्रदर्शन वाले एआई चिप्स के विकास तक ही सीमित नहीं है। अब सबसे अहम आर्थिक सवाल यह है कि वैश्विक एआई क्रांति का एक बड़ा हिस्सा जिस बुनियादी ढांचे पर निर्भर करता है, उसकी मांग कितनी स्वतंत्र और स्थिर है। ग्राहकों में इक्विटी हिस्सेदारी, दीर्घकालिक खरीद प्रतिबद्धताएं और डेटा सेंटर परियोजनाओं की गारंटी ने इस चिप निर्माता कंपनी को एक प्रमुख वित्तीय खिलाड़ी बना दिया है। यह भूमिका विकास को गति दे सकती है। हालांकि, इसका यह भी मतलब हो सकता है कि मंदी के दौरान बिक्री जोखिम, इक्विटी हिस्सेदारी पर नुकसान और वित्तीय दायित्व सभी एक साथ सामने आ सकते हैं।.
हाल ही में अमेरिकी प्रतिभूति और विनिमय आयोग (एसईसी) द्वारा एनवीडिया की लेखांकन प्रक्रियाओं की जांच का खुलासा होने के कारण इस घटनाक्रम का महत्व और भी बढ़ जाता है। जांच में शामिल विशिष्ट लेखांकन मुद्दे और समीक्षा की शुरुआत की तारीख का खुलासा नहीं किया गया है। जांच किसी भी नियामक उल्लंघन का प्रमाण नहीं है। यह भी साबित नहीं हुआ है कि एआई व्यवसाय के भीतर वित्तपोषण व्यवस्थाएं ही कार्यवाही का विशिष्ट विषय हैं। फिर भी, यह खबर एक संवेदनशील मुद्दे को छूती है: निवेशकों को यह आकलन करने में सक्षम होना चाहिए कि कौन सा राजस्व स्वतंत्र रूप से व्यवहार्य ग्राहक मांग से उत्पन्न होता है और एनवीडिया अपने पारंपरिक वितरण व्यवसाय के अलावा कौन से अतिरिक्त वित्तीय जोखिम उठाती है।.
इसलिए उचित दृष्टिकोण दो चरम सीमाओं के बीच स्थित है। कृत्रिम बुद्धिमत्ता के इस उछाल को पूरी तरह से कृत्रिम धन कमाने की योजना कहकर खारिज नहीं किया जा सकता, न ही रिकॉर्ड तोड़ राजस्व इसके वित्तपोषण ढांचे के बारे में सभी संदेहों को दूर करने के लिए पर्याप्त है। महत्वपूर्ण प्रश्न यह है कि क्या नया बुनियादी ढांचा इसके निर्माण, वित्तपोषण और निरंतर रखरखाव की लागत से अधिक स्थायी आर्थिक लाभ उत्पन्न करेगा।.
विश्वास का संकट असाधारण व्यावसायिक हस्तियों के प्रति हमारे दृष्टिकोण को बदल देता है।
20 नवंबर, 2026 को, ट्रेडिंग के दौरान एनवीडिया के शेयर में अस्थायी रूप से लगभग बारह प्रतिशत की गिरावट आई और यह गिरकर 128.75 डॉलर पर आ गया। पिछले गुरुवार तक, साल की शुरुआत से ही इसमें लगभग 22 प्रतिशत की गिरावट आ चुकी थी। यह बारह प्रतिशत की गिरावट एक अस्थायी मूल्य परिवर्तन है और इसे दिन का अंतिम नुकसान नहीं माना जाना चाहिए। फिर भी, यह प्रतिक्रिया दर्शाती है कि कंपनी के प्रति लोगों की धारणा में कितना महत्वपूर्ण बदलाव आया है।.
उच्च बाजार पूंजीकरण केवल हाल ही में घोषित लाभ पर आधारित नहीं होता है। इसमें भविष्य की आय, विकास के अवसरों और उपलब्ध जानकारी की विश्वसनीयता के बारे में अपेक्षाएं शामिल होती हैं। यदि इनमें से कोई भी आधार कमजोर पड़ जाए, तो परिचालन की दृष्टि से मजबूत कंपनियां भी मूल्यांकन में भारी नुकसान झेल सकती हैं।.
वर्तमान में एनवीडिया में कई अनिश्चितताएं एक साथ सामने आ रही हैं। इनमें लेखांकन पद्धतियां, वित्तीय रूप से समर्थित मांग की गुणवत्ता, दीर्घकालिक देनदारियों का नियंत्रण और लंबे समय से सीईओ रहे जेन्सेन हुआंग के जाने के बाद कॉर्पोरेट गवर्नेंस शामिल हैं। इन मुद्दों का अलग-अलग विश्लेषण किया जाना चाहिए। नेतृत्व की समस्या से लेखांकन त्रुटि सिद्ध नहीं होती। एक जटिल वित्तपोषण लेनदेन स्वतः ही आर्थिक रूप से गलत नहीं होता। हालांकि, इन सभी अनिश्चितताओं को एक साथ देखने पर निवेशकों द्वारा हिस्सेदारी के लिए अपेक्षित जोखिम प्रीमियम बढ़ सकता है।.
आर्थिक दृष्टि से, इसका अर्थ यह है कि भले ही अपेक्षित लाभ अपरिवर्तित रहें, कम आत्मविश्वास से उनके वर्तमान बाजार मूल्य में कमी आ सकती है। यदि भविष्य में कम मार्जिन या अधिक वित्तीय बोझ को भी ध्यान में रखा जाए, तो दोनों प्रभाव और भी बढ़ जाते हैं।.
इसलिए शेयर की कीमत न तो अदालती फैसला है और न ही कंपनी का संपूर्ण विश्लेषण। हालांकि, यह दर्शाता है कि पूंजी बाजार अब केवल एआई के विकास की गति का आकलन नहीं करता है। यह तेजी से इसके वित्तपोषण, सत्यापनशीलता और मजबूती पर ध्यान केंद्रित कर रहा है।.
नेतृत्व का संकट आर्थिक दृष्टि से महत्वपूर्ण है, लेकिन यह बैलेंस शीट विश्लेषण का विकल्प नहीं है।
एनवीडिया के लिए जेन्सेन हुआंग का जाना विशेष रूप से महत्वपूर्ण है क्योंकि सह-संस्थापक ने दशकों तक कंपनी की रणनीति, तकनीकी समझ और सार्वजनिक छवि को आकार दिया था। व्यक्तिगत संबंधों और संबंधित आरोपों के खुलासे के बाद, उन्होंने सीईओ पद से इस्तीफा दे दिया। मुख्य वित्तीय अधिकारी कोलेट क्रेस ने शुरू में अंतरिम आधार पर नेतृत्व संभाला। निदेशक मंडल ने हुआंग का इस्तीफा स्वीकार कर लिया और शीर्ष पद पर उनकी वापसी की संभावना को खारिज कर दिया। इसलिए, बर्खास्तगी को सुलझा हुआ बताकर सरलीकृत रूप से प्रस्तुत करना सार्वजनिक रूप से ज्ञात स्थिति का सटीक प्रतिबिंब नहीं होगा।.
आर्थिक मूल्यांकन के लिए, निजी विवरण निर्णायक नहीं होते। व्यक्तिगत संबंध तभी प्रासंगिक होते हैं जब वे हितों के संभावित टकराव, आंतरिक रिपोर्टिंग व्यवस्था, गोपनीय जानकारी के प्रबंधन या व्यावसायिक निर्णयों की स्वतंत्रता से संबंधित हों।.
सिंगापुर स्थित कंपनी मेगास्पीड की पूर्व कार्यकारी अधिकारी एलिस हुआंग के साथ संबंध पर विशेष ध्यान दिया जा रहा है, जो एनवीडिया चिप्स की एक प्रमुख ग्राहक थी। अमेरिकी अधिकारी मेगास्पीड से संबंधित संभावित निर्यात नियंत्रण उल्लंघनों की जांच कर रहे हैं। इसके अलावा, खुफिया जानकारी से जुड़े आरोप भी हैं, जिन्हें सिद्ध तथ्य नहीं माना जा सकता। चीन ने जासूसी के आरोप को खारिज कर दिया है; मेगास्पीड ने अपने व्यावसायिक तौर-तरीकों की वैधता को बरकरार रखा है।.
नेतृत्व संस्कृति और कॉर्पोरेट मूल्य के बीच आर्थिक संबंध नियंत्रण और विश्वास पर आधारित है। जब कोई निगम महत्वपूर्ण निवेश करता है और दीर्घकालिक गारंटी प्रदान करता है, तो उसे यह स्पष्ट करना होगा कि ऐसे निर्णयों की समीक्षा, अनुमोदन और निगरानी कैसे की जाती है। किसी संगठन में एक ही नेता का जितना अधिक प्रभुत्व होता है, स्वतंत्र नियंत्रण तंत्र उतना ही अधिक महत्वपूर्ण हो जाता है।.
इसलिए, गहन जांच में व्यक्तिगत उत्तरदायित्व, निर्यात नियंत्रण, आंतरिक अनुपालन और लेखांकन की अलग-अलग जांच करना आवश्यक होगा। इन मुद्दों को एक साथ मिलाने से सनसनीखेज सुर्खियां तो बनेंगी, लेकिन इससे वास्तविक आर्थिक जोखिम छिपने की संभावना है।.
कंपनी का परिचालन असाधारण रूप से मजबूत बना हुआ है।
विश्वास के संकट के बावजूद, एनवीडिया का लाभप्रदता स्तर उद्योग में असाधारण है। वित्त वर्ष 2027 की दूसरी तिमाही में, जो 26 जुलाई, 2026 को समाप्त हुई, कंपनी ने लगभग 96.2 बिलियन डॉलर का राजस्व अर्जित किया। पिछले वर्ष की इसी तिमाही की तुलना में, यह 106 प्रतिशत की वृद्धि दर्शाता है। डेटा सेंटर व्यवसाय का योगदान लगभग 89 बिलियन डॉलर रहा, जिसमें 117 प्रतिशत की वृद्धि हुई। सकल मार्जिन 75 प्रतिशत था और परिचालन लाभ लगभग 63.7 बिलियन डॉलर था।.
ये आंकड़े संदर्भ के लिए आवश्यक हैं। एनवीडिया एक ऐसी कंपनी नहीं है जो अपने मुख्य व्यवसाय को बनाए रखने के लिए लगातार फंडिंग राउंड पर निर्भर करती है। यह पर्याप्त परिचालन लाभ अर्जित करती है और इसलिए अपने इकोसिस्टम के अन्य हिस्सों को वित्तीय रूप से समर्थन देने की क्षमता रखती है।.
अगली तिमाही में भी शुरुआत में परिचालन में कोई खास मंदी नहीं दिखी। वित्त वर्ष 2027 की तीसरी तिमाही में लगभग 115.8 बिलियन अमेरिकी डॉलर का राजस्व और लगभग 65.3 बिलियन अमेरिकी डॉलर का शुद्ध लाभ दर्ज किया गया। डेटा सेंटर का राजस्व लगभग 107.6 बिलियन अमेरिकी डॉलर तक पहुंच गया। सकल लाभ मार्जिन 74.8 प्रतिशत रहा।.
हालांकि, ये आंकड़े सभी सवालों के जवाब नहीं देते। आपूर्तिकर्ता के लिए उच्च लाभ उसके ग्राहकों के लिए वित्तीय तंगी के साथ मेल खा सकता है। इसी प्रकार, बुनियादी ढांचे की आज उच्च मांग हो सकती है, भले ही इसकी दीर्घकालिक लाभप्रदता अभी भी अनिश्चित हो।.
विश्लेषण की असली चुनौती यहीं पर है: मौजूदा कारोबार की वास्तविक ताकत और पूरे निवेश चक्र की आर्थिक व्यवहार्यता को लेकर बनी अनिश्चितता एक साथ मौजूद हो सकती हैं। जो लोग केवल जोखिमों पर ध्यान केंद्रित करते हैं, वे एनवीडिया की वित्तीय मजबूती को कम आंकते हैं। वहीं, जो लोग केवल लाभों पर ध्यान केंद्रित करते हैं, वे भविष्य के जोखिमों के बदलते स्वरूप को नजरअंदाज कर सकते हैं।.
आपूर्ति श्रृंखला एक सघन वित्तपोषण नेटवर्क में तब्दील हो गई है।
परंपरागत आपूर्ति संबंध सीधा-सादा प्रतीत होता है: निर्माता उत्पाद की आपूर्ति करता है, ग्राहक भुगतान करता है और फिर उपयोग का जोखिम वहन करता है। एआई अवसंरचना क्षेत्र में, भूमिकाओं का यह विभाजन तेजी से अपूर्ण होता जा रहा है।.
एनवीडिया क्लाउड प्रदाताओं, डेटा सेंटर संचालकों और अन्य ग्राहकों को एक्सेलेरेटर और अन्य सिस्टम घटक प्रदान करती है। साथ ही, कंपनी एआई इकोसिस्टम के अंतर्गत आने वाली कंपनियों में निवेश करती है या उनकी वित्तीय सहायता के लिए प्रतिबद्धताएँ लेती है। मॉडल डेवलपर्स को कंप्यूटिंग शक्ति की आवश्यकता होती है, इंफ्रास्ट्रक्चर पार्टनर आवश्यक सुविधाएं बनाते हैं, और निवेशक दीर्घकालिक ग्राहक अनुबंधों के आधार पर परियोजनाओं को वित्तपोषित करते हैं।.
इससे आपसी निर्भरता का एक नेटवर्क बनता है। किसी मॉडल डेवलपर के साथ दीर्घकालिक अनुबंध से डेटा सेंटर के वित्तपोषण में मदद मिल सकती है। इसका संचालक एनवीडिया हार्डवेयर का ऑर्डर देता है। बदले में, एनवीडिया द्वारा किया गया निवेश या गारंटी किसी भागीदार कंपनी की वित्तीय स्थिरता या साख को मजबूत कर सकता है।.
यह संरचना एक स्पष्ट औद्योगिक उद्देश्य की पूर्ति करती है। बड़े अवसंरचना परियोजनाएं अक्सर किसी एक तकनीकी समस्या के कारण नहीं, बल्कि कई पूर्व-आवश्यकताओं के एक साथ पूरा होने के कारण विफल हो जाती हैं। विश्वसनीय मांग के बिना वित्तपोषण नहीं होता। वित्तपोषण के बिना उत्पादन क्षमता का निर्माण नहीं होता। उत्पादन क्षमता के बिना ग्राहक अपने उत्पाद श्रृंखला का पर्याप्त विस्तार नहीं कर सकते।.
वित्तीय सहायता इस समन्वय संबंधी बाधा को दूर कर सकती है। हालांकि, समस्या तब उत्पन्न होती है जब प्रतिभागियों की आर्थिक सुरक्षा मुख्य रूप से आपसी वादों पर निर्भर करती है और स्वतंत्र अंतिम ग्राहकों से मिलने वाले विश्वसनीय भुगतानों पर बहुत कम। ऐसे मामलों में, मांग में साझा निराशा के कारण नेटवर्क वास्तविकता से कहीं अधिक स्थिर प्रतीत होता है। आपूर्ति, भागीदारी और गारंटी संबंधों का यही अंतर्संबंध एआई चक्रीय व्यापार से संबंधित बहस को आकार देता है।.
मुद्रा चक्र काल्पनिक बिक्री को साबित क्यों नहीं करता?
"चक्रीय लेन-देन" शब्द से यह आशय निकलता है कि कृत्रिम वृद्धि का आभास कराने के लिए धन को मात्र इधर-उधर किया जा रहा है। हालाँकि, यह निष्कर्ष स्वतः ही उचित नहीं है।.
जब कोई निर्माता किसी ग्राहक में पूंजी निवेश करता है और ग्राहक बाद में अपनी जरूरत के उपकरण खरीदता है, तो निवेश और बिक्री दोनों आर्थिक रूप से लाभदायक हो सकते हैं। महत्वपूर्ण कारक यह हैं कि क्या मूर्त सेवाएं प्रदान की जाती हैं, अनुबंध की शर्तें उचित हैं और ग्राहक एक टिकाऊ व्यवसाय मॉडल विकसित करता है।.
एक सरलीकृत विचार प्रयोग इस अंतर को स्पष्ट करता है। यदि कोई उपकरण आपूर्तिकर्ता किसी ऑपरेटर में एक अरब अमेरिकी डॉलर का निवेश करता है, जो इसका उपयोग कंप्यूटिंग क्षमता बढ़ाने और फिर स्वतंत्र ग्राहकों को लगातार लाभदायक सेवाएं बेचने के लिए करता है, तो वित्तपोषण उत्पादक मूल्य सृजन को सक्षम बना सकता है। हालांकि, यदि बाहरी मांग पूरी नहीं होती है और ऑपरेटर केवल अतिरिक्त पूंजी निवेश की सहायता से नए उपकरण मंगवा सकता है, तो निरंतर वित्तपोषण पर निर्भरता बढ़ जाती है।.
इक्विटी निवेश, बिक्री राजस्व और लाभ तीन अलग-अलग मापदंड हैं। एक निवेशक इक्विटी हिस्सेदारी के बदले पैसा देता है। एक आपूर्तिकर्ता उत्पादों या सेवाओं के लिए भुगतान प्राप्त करता है। निवेश का मूल्य बाद में बरकरार रहता है या नहीं और क्या पूरी प्रणाली लाभ उत्पन्न करती है, यह समय के साथ ही स्पष्ट होता है।.
इसलिए, मुख्य प्रश्न यह नहीं है कि पैसा अपने मूल स्थान पर वापस लौटता है या नहीं। कई आपूर्ति श्रृंखलाओं में ऐसा होता है। महत्वपूर्ण प्रश्न यह है कि इस प्रक्रिया में कितना अतिरिक्त आर्थिक उत्पादन होता है और अंततः इसकी लागत कौन अपनी आय से वहन करता है।.
इसी प्रकार, एक नया, स्वतंत्र वित्तीय निवेशक स्वतः ही मूल समस्या का समाधान नहीं कर देगा। बाहरी पूंजी स्थायी रूप से अलाभकारी क्षमताओं को भी वित्तपोषित कर सकती है। निवेशकों के बीच एक नया चेहरा टिकाऊ मांग का स्थान नहीं ले सकता।.
ओपनएआई को मिली फंडिंग से इसके नए पैमाने का पता चलता है।
पूंजी जुटाने और बुनियादी ढांचा कारोबार के बीच का अंतर्संबंध ओपनएआई के मामले में विशेष रूप से स्पष्ट है। फरवरी 2026 में, 110 अरब डॉलर के फंडिंग दौर की घोषणा की गई। इसमें से 30 अरब डॉलर एनवीडिया और सॉफ्टबैंक को मिले, जबकि 50 अरब डॉलर अमेज़न को। इसके परिणामस्वरूप कंपनी का मूल्यांकन लगभग 840 अरब डॉलर बताया गया।.
समय महत्वपूर्ण है। संभावित निवेशों के संबंध में पहले की बातचीत से पूंजी प्रवाह को अंतिम रूप नहीं दिया गया था। इसी तरह, घोषित कुल राशि का यह अर्थ नहीं है कि पूरी राशि तुरंत उपलब्ध है। अमेज़न की प्रारंभिक प्रतिबद्धता 15 अरब डॉलर थी; अतिरिक्त 35 अरब डॉलर कुछ शर्तों के अधीन थे।.
इसके साथ ही, अमेज़न और ओपनएआई ने अमेज़न के अपने ट्रेनियम चिप्स पर आधारित दो गीगावाट कंप्यूटिंग क्षमता का उपयोग करने पर सहमति व्यक्त की। यह इक्विटी निवेश को एक रणनीतिक अवसंरचना समझौते से सीधे जोड़ता है।.
अमेज़न के लिए, यह महज़ एक वित्तीय निवेश से कहीं अधिक है। कंपनी AWS के लिए अतिरिक्त क्षमता उपयोग हासिल कर सकती है, अपने स्वयं के AI चिप्स को अपनाने को बढ़ावा दे सकती है और अन्य क्लाउड प्रदाताओं के मुकाबले अपनी स्थिति मजबूत कर सकती है। वहीं, एनवीडिया को AI कंप्यूटिंग शक्ति के लिए एक महत्वपूर्ण ग्राहक मिलता है और वह इसके संभावित मूल्य वृद्धि में भागीदार बनती है।.
मौजूदा सहयोग और क्लाउड संबंधों के कारण माइक्रोसॉफ्ट इस प्रणाली का एक महत्वपूर्ण हिस्सा बना हुआ है। हालांकि, इन विभिन्न संबंधों को इस धारणा के रूप में नहीं लिया जाना चाहिए कि उल्लिखित सभी कंपनियों के अनुबंध, जोखिम या निवेश की शर्तें समान हैं।.
ओपनएआई की संभावित स्टॉक मार्केट लिस्टिंग भी इसके व्यावसायिक मॉडल की लाभप्रदता का आर्थिक प्रमाण नहीं होगी। इससे पूंजी तक पहुंच बढ़ सकती है और मानकीकृत वित्तीय जानकारी के प्रकाशन को बढ़ावा मिल सकता है। हालांकि, असली चुनौती वही रहेगी: तेजी से बढ़ते उपयोग से दीर्घकालिक विकास, अनुसंधान और बुनियादी ढांचे को बनाए रखने के लिए राजस्व उत्पन्न होना चाहिए।.
इससे संबंधित:

निवेश बिक्री के अवसरों को अतिरिक्त परिसंपत्ति जोखिमों में बदल देते हैं।
रणनीतिक निवेश से एनवीडिया को महत्वपूर्ण लाभ मिल सकते हैं। एक सफल ग्राहक अधिक हार्डवेयर का ऑर्डर दे सकता है, प्लेटफॉर्म की लोकप्रियता बढ़ा सकता है और साथ ही हिस्सेदारी का मूल्य भी बढ़ा सकता है। इससे एनवीडिया को कई स्तरों पर लाभ प्राप्त करने की संभावना रहती है।.
यह बहुआयामी प्रभाव विपरीत दिशा में भी काम करता है। यदि कोई भागीदार कंपनी दबाव में आती है, तो एनवीडिया को एक साथ कमजोर ऑर्डर और निवेश मूल्य में गिरावट का सामना करना पड़ सकता है। यदि अतिरिक्त गारंटी या खरीद दायित्व मौजूद हैं, तो जोखिम की एक और परत जुड़ जाती है।.
मूल्यांकन के लिहाज़ से, निवेश होल्डिंग्स को वार्षिक निवेश व्यय के बराबर मानना उचित नहीं है। पोर्टफोलियो का बुक वैल्यू न केवल नए अधिग्रहणों से बदलता है, बल्कि विक्रय, मूल्यांकन लाभ और मूल्यांकन हानि से भी बदलता है।.
वित्तीय वर्ष 2027 की पहली छमाही के लिए एनवीडिया के नकदी प्रवाह विवरण से पता चलता है कि कंपनी ने लगभग 42.4 बिलियन डॉलर के इक्विटी इंस्ट्रूमेंट्स खरीदे हैं। साथ ही, शुद्ध आय और परिचालन नकदी प्रवाह का मिलान करते समय, इन प्रतिभूतियों से प्राप्त लगभग 23.7 बिलियन डॉलर के लाभ को शामिल नहीं किया गया। ये आंकड़े दर्शाते हैं कि अब वित्तीय परिसंपत्तियों का भी आय प्रदर्शन पर प्रभाव पड़ता है।.
इसका यह अर्थ नहीं है कि परिचालन व्यवसाय कमजोर है। इसका सीधा सा मतलब है कि समग्र परिणाम का विश्लेषण करना अधिक चुनौतीपूर्ण हो जाता है। सतत लाभप्रदता का आकलन करने के इच्छुक किसी भी व्यक्ति को उत्पाद बिक्री से होने वाले लाभ और निवेश पोर्टफोलियो के मूल्य में होने वाले परिवर्तनों के बीच अंतर करना आवश्यक है।.
बड़ी संख्या में निवेश करने से भी व्यापक जोखिम विविधीकरण की गारंटी नहीं मिलती। यदि कई पोर्टफोलियो कंपनियां एक ही पूंजी बाजार, एक ही प्रमुख ग्राहकों और एआई पर बढ़ते खर्च की समान अपेक्षा पर निर्भर करती हैं, तो उनके जोखिम आपस में घनिष्ठ रूप से जुड़े रहते हैं।.
गारंटी जोखिमों को पूरी तरह से खत्म किए बिना उन्हें स्थानांतरित कर देती है।
गारंटी और दीर्घकालिक प्रतिबद्धताओं में एनवीडिया की विस्तारित भूमिका और भी स्पष्ट रूप से दिखाई देती है। ओहियो के पाइक काउंटी में एसबी एनर्जी के डेटा सेंटर परिसर के लिए दिया गया समर्थन विशेष रूप से महत्वपूर्ण है। इस परियोजना से शुरू में लगभग 4.25 गीगावाट आईटी क्षमता प्रदान करने की योजना है। गारंटी की अधिकतम सीमा 105 बिलियन डॉलर है और यह ओपनएआई की एक सहायक कंपनी के साथ दीर्घकालिक पट्टों से जुड़ी है।.
इस प्रकार की गारंटी अधिकतम राशि से अधिक तत्काल नकद बहिर्वाह के बराबर नहीं है। निर्णायक कारकों में ट्रिगर करने वाली स्थितियाँ, परियोजना की प्रगति, शर्तें और परिसंपत्ति वसूली से संभावित आय शामिल हैं। इस परियोजना में, सुरक्षा उपाय निर्माण के अलग-अलग चरणों के पूरा होने के साथ धीरे-धीरे प्रासंगिक हो जाते हैं। अंतर्निहित पट्टे प्रत्येक 20 वर्षों की अवधि के लिए संरचित हैं।.
आर्थिक दृष्टि से, यह समर्थन किसी परियोजना के वित्तपोषण को बेहतर बनाता है, जिसके जोखिम अन्यथा डेवलपर, ज़मींदार या ऋणदाता पर अधिक होते। आर्थिक रूप से अधिक मजबूत भागीदार अनिश्चितता का कुछ भार वहन करता है, जिससे उसकी प्रौद्योगिकी पर केंद्रित क्षमता के विकास में सहायता मिलती है।.
हालांकि, इससे खतरा पूरी तरह खत्म नहीं हो जाता। इससे केवल उसका माध्यम बदल जाता है।.
संभावित प्रतिपूर्ति दावों की गुणवत्ता विशेष रूप से महत्वपूर्ण है। यदि गारंटर भुगतान के बाद मूल देनदार से प्रतिपूर्ति की मांग कर सकता है, तो यह बोझ को तभी विश्वसनीय रूप से कम करता है जब देनदार दिवालिया न हो। हालांकि, गारंटी को सक्रिय करने वाली आर्थिक स्थिति ही प्रतिपूर्ति दावे के मूल्य को कमजोर कर सकती है।.
तीसरी तिमाही के लिए, विभिन्न गारंटियों से एनवीडिया की अधिकतम वित्तीय देनदारी लगभग 118 अरब डॉलर होने का अनुमान लगाया गया था। यह अधिकतम आंकड़ा किसी अपेक्षित नुकसान या तत्काल भुगतान को नहीं दर्शाता है। हालांकि, यह दर्शाता है कि कंपनी के विश्लेषण को अब राजस्व वृद्धि और चिप मार्जिन से कहीं आगे तक विस्तारित करने की आवश्यकता है।.
खरीद संबंधी प्रतिबद्धताएं बाजार को प्रोत्साहित कर सकती हैं या मांग की जगह ले सकती हैं।
गारंटी के अलावा, क्लाउड क्षमता के उपयोग या खरीद के लिए प्रतिबद्धताएं आर्थिक रूप से महत्वपूर्ण हैं। जुलाई 2026 के अंत तक कुछ एआई क्लाउड प्रदाताओं के साथ एनवीडिया की लगभग 36 बिलियन अमेरिकी डॉलर की प्रतिबद्धताओं का विवरण दिया गया था। ये प्रतिबद्धताएं आमतौर पर कई वर्षों तक चलती हैं। यदि क्षमता को तीसरे पक्ष को बेचा जाता है या एनवीडिया द्वारा स्वयं उपयोग किया जाता है तो शेष बोझ कम हो सकता है।.
किसी ऑपरेटर के लिए, ऐसा समझौता वित्तीय रूप से व्यवहार्य विस्तार परियोजना और अवित्तीय विस्तार परियोजना के बीच का अंतर हो सकता है। एक विश्वसनीय ग्राहक भविष्य के राजस्व के बारे में अनिश्चितता को कम करता है। इससे ऋणदाता परियोजना का अधिक अनुकूल मूल्यांकन कर सकते हैं।.
यह एनवीडिया के लिए एक रणनीतिक अवसर प्रस्तुत करता है: अतिरिक्त क्लाउड क्षमता उसके प्लेटफॉर्म के उपयोग को सुगम बनाती है और हार्डवेयर की बिक्री को और बढ़ावा दे सकती है। यदि बाद में इस क्षमता का उपयोग स्वतंत्र ग्राहकों द्वारा किया जाता है, तो यह प्रतिबद्धता बाजार में प्रवेश की एक अस्थायी बाधा को दूर कर देगी।.
समस्या तब उत्पन्न होती है जब तीसरे पक्ष के बाजारों से अपेक्षित मांग पूरी न होने के कारण सहायता राशि चुकाना संभव न हो। ऐसे में, प्रारंभिक निधि प्रभावी रूप से क्षमता उपयोग जोखिमों की स्थायी जिम्मेदारी बन जाती है।.
इसलिए निर्णायक मापदंड केवल नई प्रतिबद्धताओं की कुल मात्रा नहीं होगी। एक अधिक सार्थक संकेतक यह होगा कि मौजूदा प्रतिबद्धताओं को वास्तविक ग्राहक मांग द्वारा कितनी जल्दी पूरा किया जाता है और एनवीडिया को स्वयं द्वारा उपयोग की जाने वाली कंप्यूटिंग शक्ति से कितना आर्थिक लाभ प्राप्त होता है।.
लाभ विवरण की तुलना में नकदी प्रवाह विवरण अधिक विस्तृत जानकारी प्रदान करता है।
एनवीडिया की वित्तीय स्थिति काफी मजबूत है। जुलाई 2026 के अंत में, कंपनी के पास लगभग 56.6 बिलियन डॉलर नकद और सार्वजनिक रूप से कारोबार किए जाने वाले ऋण थे। इसकी इक्विटी लगभग 229 बिलियन डॉलर थी। वित्तीय वर्ष की पहली छमाही में, एनवीडिया ने लगभग 74.4 बिलियन डॉलर का परिचालन नकदी प्रवाह अर्जित किया।.
फिर भी, घटनाक्रम पर बारीकी से नज़र डालना उपयोगी होगा। दूसरी तिमाही में, लगभग 59.7 बिलियन अमेरिकी डॉलर की शुद्ध आय लगभग 24.1 बिलियन अमेरिकी डॉलर के परिचालन नकदी प्रवाह से संतुलित हो गई। पिछली तिमाही में, परिचालन नकदी प्रवाह लगभग 50.3 बिलियन अमेरिकी डॉलर था।.
दूसरी तिमाही में हुए प्रमुख परिवर्तनों में प्राप्तियों के संचय और इन्वेंट्री में फंसी अतिरिक्त नकदी के कारण लगभग 22.3 बिलियन डॉलर का नकद बहिर्वाह शामिल था। परिचालन नकदी प्रवाह के साथ मिलान करते समय निवेश से प्राप्त मूल्यांकन लाभों को भी समायोजित करना पड़ा।.
इस प्रकार के अंतर किसी अनियमितता को सिद्ध नहीं करते। तेजी से बढ़ती कंपनियों को अक्सर अधिक कार्यशील पूंजी की आवश्यकता होती है क्योंकि डिलीवरी और भुगतान में समय का अंतर होता है। यही कारण है कि उनका निरंतर विकास महत्वपूर्ण है।.
यदि प्राप्तियों में व्यावसायिक गतिविधि की तुलना में लगातार काफी तेजी से वृद्धि होती है, तो भुगतान की शर्तों, ग्राहक संरचना और वसूली की संभावना के बारे में प्रश्न उठते हैं। हालांकि, यदि मजबूत वितरण अवधि के बाद वे तरल परिसंपत्तियों में परिवर्तित हो जाते हैं, तो यह समस्या अस्थायी साबित हो सकती है।.
इसी प्रकार, रिपोर्ट किया गया मुक्त नकदी प्रवाह पूरी तरह से जोखिम-मुक्त वितरण पूल का पर्याय नहीं है। रणनीतिक निवेश, अधिग्रहण और संभावित भविष्य के गारंटी भुगतान मुक्त नकदी प्रवाह की कुछ सामान्य परिभाषाओं से बाहर आते हैं। इसलिए, कोई कंपनी महत्वपूर्ण अतिरिक्त पूंजी निवेश करते हुए भी उच्च मुक्त नकदी प्रवाह रिपोर्ट कर सकती है।.
🎯🎯🎯 डेटा-संचालित बी2बी उद्योग हब, एक तरह से इन-हाउस समाधान के रूप में


लगभग आंतरिक समाधान: Xpert.Digital किस प्रकार B2B मार्केटिंग और बिक्री में परिचालन संबंधी कमियों को दूर करता है – स्मार्ट कंटेंट-ड्रिवन बिजनेस - चित्र: Xpert.Digital
Xpert.Digital एक डेटा-आधारित B2B उद्योग केंद्र है जिसका नेतृत्व Konrad Wolfenstein करते हैं। यह कंपनी औद्योगिक भागीदारों के लिए एक बाहरी, लगभग आंतरिक समाधान के रूप में कार्य करती है, जो ग्राहकों की ओर से अतिरिक्त संसाधनों की आवश्यकता के बिना मार्केटिंग, कंटेंट और बिक्री में परिचालन संबंधी कमियों को दूर करती है।.
अधिक जानकारी यहाँ:
CoreWeave विकास और लाभप्रदता के बीच के अंतर को उजागर करता है।
CoreWeave यह दर्शाता है कि तीव्र विकास और वित्तीय तनाव एक साथ क्यों जुड़े होते हैं।
जहां एनवीडिया उच्च लाभ मार्जिन अर्जित करती है, वहीं विशिष्ट अवसंरचना संचालकों के लिए स्थिति भिन्न है। कोरवीव यह दर्शाता है कि राजस्व वृद्धि, पूंजी आवश्यकताएं और वित्तपोषण लागतें किस प्रकार एक दूसरे से काफी भिन्न हो सकती हैं।.
2026 की दूसरी तिमाही में, कंपनी ने लगभग 2.575 बिलियन डॉलर का राजस्व अर्जित किया, जो पिछले वर्ष की इसी अवधि की तुलना में लगभग 112 प्रतिशत अधिक है। वहीं, कंपनी को लगभग 626 मिलियन डॉलर का शुद्ध घाटा हुआ। शुद्ध ब्याज व्यय लगभग 640 मिलियन डॉलर रहा, जो तिमाही राजस्व का लगभग एक चौथाई है।.
लगभग 1.51 बिलियन डॉलर का समायोजित EBITDA, या 59 प्रतिशत का मार्जिन, शुरू में उच्च परिचालन दक्षता का आभास देता है। हालांकि, पूंजी-प्रधान व्यवसाय मॉडल के लिए, यह मापदंड लाभप्रदता के प्रश्न का केवल एक हिस्सा ही हल करता है।.
भारी ऋण आधारित विस्तार में ब्याज भुगतान एक महत्वपूर्ण लागत होती है। वहीं, मूल्यह्रास का उद्देश्य उपयोग की गई संपत्तियों के आर्थिक उपभोग को दर्शाना होता है। इन दोनों कारकों को अनदेखा करने से यह स्पष्ट नहीं हो पाता कि कुल निवेशित पूंजी दीर्घकाल में पर्याप्त प्रतिफल देगी या नहीं।.
नकदी प्रवाह विवरण में वित्तपोषण अंतर और भी स्पष्ट हो जाता है। तिमाही में लगभग 679 मिलियन अमेरिकी डॉलर के परिचालन नकदी प्रवाह की भरपाई संपत्ति, संयंत्र और उपकरण तथा संबंधित सॉफ़्टवेयर में किए गए लगभग 6.422 बिलियन अमेरिकी डॉलर के नकदी-प्रभावी निवेश से हुई। इस प्रकार अंतर लगभग 5.74 बिलियन अमेरिकी डॉलर रहा।.
तेजी से विस्तार के चरण में इस तरह का अंतर आर्थिक रूप से उचित हो सकता है। हालांकि, इसे इक्विटी पूंजी, ऋण या वित्तपोषण के अन्य स्रोतों के माध्यम से पूरा किया जाना चाहिए। महत्वपूर्ण प्रश्न यह है कि क्या वर्तमान विस्तार आगे चलकर एक ऐसे बुनियादी ढांचे में विकसित होगा जो परिचालन लागत और आवश्यक उन्नयन को कवर करने के बाद पर्याप्त राजस्व उत्पन्न कर सके।.
बड़े ऑर्डर बैकलॉग से निवेश पर लाभ की गारंटी नहीं मिलती।
जून 2026 के अंत तक, CoreWeave के पास लगभग 104 बिलियन डॉलर के बिक्री ऑर्डर का बैकलॉग था। ये आंकड़े योजना और वित्तपोषण के लिए महत्वपूर्ण हैं, लेकिन इन्हें उपलब्ध नकदी या पहले से अर्जित मुनाफे के साथ भ्रमित नहीं किया जाना चाहिए।.
ऑर्डर बैकलॉग मौजूदा संविदात्मक संबंधों से अपेक्षित भविष्य के राजस्व का वर्णन करता है। भुगतान कब और कैसे होगा, यह कई बातों पर निर्भर करता है, जिनमें से एक यह है कि क्या सहमत सेवा समय पर प्रदान की गई है और संविदात्मक शर्तें क्या लागू होती हैं।.
डेटा केंद्रों के लिए यह अंतर विशेष रूप से महत्वपूर्ण है। भवन, बिजली कनेक्शन, शीतलन प्रणाली, नेटवर्क तकनीक और सर्वर तकनीकी और समय के अनुकूल होने चाहिए। केवल अनुबंध से निर्माण में देरी या अपर्याप्त नेटवर्क क्षमता जैसी समस्याओं का समाधान नहीं हो जाएगा।.
ओरेकल को भी इसी तरह के मूलभूत प्रश्न का सामना करना पड़ता है, हालांकि इसकी व्यावसायिक संरचना और वित्तीय प्रारंभिक स्थिति की तुलना किसी विशिष्ट एआई क्लाउड ऑपरेटर से नहीं की जा सकती। बड़े, दीर्घकालिक ग्राहक अनुबंध निवेश सुरक्षित कर सकते हैं। हालांकि, इनका आर्थिक मूल्य संबंधित लागतों, भुगतान के समय और प्रतिपक्ष द्वारा दायित्वों को पूरा करने की विश्वसनीयता पर निर्भर करता है।.
एक बड़ा ग्राहक एक ओर तो योजना बनाने में सुरक्षा प्रदान कर सकता है, लेकिन दूसरी ओर निर्भरता बढ़ा सकता है। यदि वे भुगतान में चूक करते हैं, तो बुनियादी ढांचे को कहीं और बेचना होगा। साइट जितनी अधिक मानकीकृत और बहुमुखी होगी, उसके वैकल्पिक उपयोग खोजना उतना ही आसान होगा। हालांकि, ग्राहक-विशिष्ट तकनीकी डिज़ाइनों के कारण अतिरिक्त अनुकूलन लागत लग सकती है।.
इसलिए, मूल्यांकन न केवल ऑर्डर बुक की लंबाई पर निर्भर करता है, बल्कि सभी आवश्यक खर्चों के बाद अपेक्षित मुक्त नकदी प्रवाह पर भी निर्भर करता है।.
कर्ज छोटी-मोटी गलतियों को बड़ी समस्याओं में बदल देता है।
30 जून, 2026 तक, कोरवीव ने लगभग 35.1 बिलियन डॉलर की ब्याज सहित देनदारियों (पट्टों को छोड़कर) और लगभग 16.3 बिलियन डॉलर की परिचालन पट्टा देनदारियों की सूचना दी। इनकी भरपाई लगभग 5 बिलियन डॉलर की इक्विटी से की गई। ऋण देनदारियां और पट्टा दायित्व कानूनी और आर्थिक रूप से भिन्न होते हैं; इसलिए, इन्हें एक ही मद के रूप में अंधाधुंध नहीं माना जाना चाहिए। हालांकि, दोनों ही निश्चित भुगतान दावों का प्रतिनिधित्व करते हैं।.
यदि परिसंपत्तियों का सही उपयोग किया जाए और उनसे प्राप्त होने वाला प्रतिफल वित्तपोषण लागत से अधिक हो, तो ऋण वित्तपोषण से इक्विटी पर प्रतिफल बढ़ सकता है। इसके विपरीत, यदि राजस्व अपेक्षा से कम रहता है, तो इससे नुकसान बढ़ जाता है।.
यह जोखिम राजस्व और व्यय की अलग-अलग अस्थिरता के कारण उत्पन्न होता है। कंप्यूटिंग शक्ति के लिए किराये की कीमतें घट सकती हैं, जबकि ब्याज और लीज़ भुगतान शुरू में समान रहते हैं। इसलिए, यदि कीमतें प्रति यूनिट लागत से अधिक तेज़ी से गिरती हैं, तो ऑपरेटर को उपयोग में वृद्धि का अनुभव हो सकता है और फिर भी वित्तीय दबाव का सामना करना पड़ सकता है।.
कमजोर मांग, गिरवी रखी गई संपत्तियों के कम मूल्य और पुनर्वित्तपोषण में कठिनाई का संयोजन विशेष रूप से समस्याग्रस्त होगा। इससे न केवल वर्तमान लाभ में कमी आएगी बल्कि मौजूदा देनदारियों के पुनर्वित्तपोषण की क्षमता भी बिगड़ जाएगी।.
इसलिए, एआई के विस्तार के जोखिम का आकलन केवल शेयर मूल्यों के आधार पर नहीं किया जा सकता है। ऋण की शर्तें, परिपक्वता अवधि, पुनर्भुगतान अनुसूची और संविदात्मक सुरक्षा उपाय अक्सर इस बात पर अधिक प्रत्यक्ष प्रभाव डालते हैं कि कोई कंपनी अपनी निवेश योजनाओं को आगे बढ़ा सकती है या नहीं।.
हार्डवेयर की जीवन अवधि ही वास्तविक पूंजी आवश्यकता को निर्धारित करती है।
लागत-लाभ विश्लेषण का एक महत्वपूर्ण हिस्सा एआई एक्सेलरेटर के जीवनकाल से संबंधित है। नई पीढ़ियां उच्च प्रदर्शन और बेहतर ऊर्जा दक्षता प्रदान कर सकती हैं। हालांकि, इसका यह मतलब नहीं है कि पुराने सिस्टम तुरंत अनुपयोगी या बेकार हो जाते हैं।.
2029 तक चलने वाला A100 क्षमता का अनुबंध यह दर्शाता है कि 2020 में लॉन्च किया गया उत्पाद परिवार भी बाज़ार में टिकाऊ बना रह सकता है। हालांकि, इसका यह मतलब नहीं है कि हर एक उपकरण नौ साल तक चलेगा, न ही यह कि पुराने हार्डवेयर अपने मूल किराये या लाभ मार्जिन को बरकरार रखेंगे।.
आर्थिक दृष्टि से, तकनीकी और आर्थिक जीवनकाल में अंतर करना आवश्यक है। एक कार्यशील जीपीयू तकनीकी रूप से कार्यों को करना जारी रख सकता है। हालांकि, यह आर्थिक रूप से तभी आकर्षक बना रहता है जब इसका राजस्व बिजली, परिचालन और अन्य परिहार्य लागतों को उचित ठहराता हो।.
ऋणदाताओं के लिए, सिस्टम की बिक्री पर मिलने वाली कीमत भी महत्वपूर्ण होती है। यह अवशिष्ट मूल्य न केवल उपकरण की स्थिति पर निर्भर करता है, बल्कि बाजार में आपूर्ति, ऊर्जा दक्षता, सॉफ्टवेयर समर्थन और संबंधित प्रदर्शन वर्ग की मांग पर भी निर्भर करता है।.
संयुक्त बिक्री दबाव से गिरवी रखी गई संपत्ति का मूल्य और भी कम हो सकता है। यदि कई संचालकों को वित्तीय कठिनाइयों के कारण एक साथ पुरानी प्रणालियों को बेचना या समाप्त करना पड़े, तो पहले से अनुमानित अवशिष्ट मूल्य प्राप्त करना संभव नहीं हो सकता है।.
इसलिए, रूढ़िवादी वित्तपोषण में यह मानकर नहीं चलना चाहिए कि हार्डवेयर की प्रत्येक पीढ़ी कई वर्षों तक समान रूप से उच्च प्रतिफल देगी। इसके विपरीत, किसी नए हार्डवेयर के आने के तुरंत बाद सभी पुराने एक्सेलरेटरों को पूरी तरह से खारिज कर देना भी उतना ही अवास्तविक होगा।.
दीर्घकालिक रियल एस्टेट अनुबंध स्वचालित रूप से अल्पकालिक प्रौद्योगिकी चक्रों के अनुरूप नहीं होते हैं।
एआई डेटा केंद्रों में अलग-अलग जीवनकाल वाली संपत्तियां शामिल होती हैं। भूमि, भवन निर्माण सामग्री और उच्च-प्रदर्शन वाले बिजली कनेक्शन लंबे समय तक उपयोग योग्य रह सकते हैं। सर्वर, नेटवर्क तकनीक और एक्सेलेरेटर को बहुत जल्द बदलने या अपग्रेड करने की आवश्यकता पड़ सकती है।.
इसलिए, 20 साल का पट्टा समझौता इस बात की गारंटी नहीं देता कि मूल रूप से स्थापित तकनीकी उपकरण उसी अवधि में किफायती रूप से काम करेंगे। पट्टे की अवधि के दौरान कई हार्डवेयर पीढ़ियों और महत्वपूर्ण संशोधनों की आवश्यकता हो सकती है।.
यह सामयिक विषमता संपूर्ण पूंजी नियोजन को प्रभावित करती है। कोई परियोजना भवन निर्माण के स्तर पर आकर्षक प्रतीत हो सकती है, लेकिन तकनीकी प्रतिस्थापन निवेश अपेक्षा से पहले उत्पन्न होने के कारण अतिरिक्त वित्तपोषण की आवश्यकता हो सकती है।.
अवशिष्ट मूल्य का आकलन भी इसके घटकों के अनुसार किया जाना चाहिए। एक विश्वसनीय नेटवर्क कनेक्शन वाला स्थान आर्थिक रूप से मूल्यवान बना रह सकता है, भले ही स्थापित सर्वर कम आकर्षक हो जाएं। इसके विपरीत, एक अत्यधिक विशिष्ट शीतलन या विद्युत संरचना में नए सिस्टम की अलग-अलग आवश्यकताओं के लिए समायोजन की आवश्यकता हो सकती है।.
गारंटी और वित्तपोषण के संदर्भ में, इसका अर्थ यह है कि गिरवी रखी गई संपत्तियों की गुणवत्ता उनकी मूल अधिग्रहण लागत के बराबर ही महत्वपूर्ण है। पूरे परिसर का एक सामान्य अवलोकन उन जोखिमों को छिपा सकता है जो केवल भूमि, भवन, उपयोगिताओं और कंप्यूटिंग हार्डवेयर को अलग-अलग देखने पर ही स्पष्ट होते हैं।.
बिजली सिर्फ लागत का कारक नहीं है, बल्कि विकास की एक सीमा भी है।
ऊर्जा आपूर्ति पर विचार किए बिना कृत्रिम बुद्धिमत्ता के विस्तार के पैमाने को समझना संभव नहीं है। डेटा केंद्रों के लिए वैश्विक बिजली की मांग 2025 में लगभग 485 टेरावॉट-घंटे तक पहुंचने का अनुमान है। 2030 के लिए एक प्रमुख अनुमान लगभग 950 टेरावॉट-घंटे का है। हालांकि ऐसे पूर्वानुमान गारंटीशुदा नहीं हैं, फिर भी वे अतिरिक्त मांग की व्यापकता को दर्शाते हैं।.
कुछ परियोजनाओं के लिए, समय पर नेटवर्क कनेक्शन मिलना कम भूमि मूल्य से अधिक महत्वपूर्ण हो सकता है। यदि बिजली आपूर्ति अनुपलब्ध या अविश्वसनीय है, तो निर्मित भवन और वितरित सर्वर विपणन योग्य कंप्यूटिंग क्षमता उत्पन्न नहीं करते हैं।.
इसके अलावा, समन्वय की समस्या भी है। निवेशक, निर्माण कंपनियां, नेटवर्क ऑपरेटर, हार्डवेयर आपूर्तिकर्ता और ग्राहक अलग-अलग समय-सीमाओं पर काम कर रहे हैं। यदि कोई एक घटक निर्धारित समय से पीछे रह जाता है, तो पहले से वित्तपोषित परिसंपत्तियां अनुत्पादक हो सकती हैं।.
गीगावाट में डेटा सेंटर की क्षमता का निर्धारण राजस्व या वास्तविक कंप्यूटिंग शक्ति से नहीं किया जाना चाहिए। यह विद्युत शक्ति की मात्रा को दर्शाता है। यदि यह आईटी लोड को संदर्भित करता है, तो शीतलन और अन्य तकनीकी उपकरणों के लिए आवश्यक ऊर्जा को भी इसमें शामिल किया जाना चाहिए।.
एक अनुमान के अनुसार, संपूर्ण एआई इंफ्रास्ट्रक्चर के एक गीगावाट के लिए निवेश लागत 50 से 60 अरब अमेरिकी डॉलर बताई जाती है। हालांकि, वास्तविक आंकड़े हार्डवेयर, स्थान, निर्माण के दायरे और परिभाषित विशिष्ट कार्यक्षेत्र पर बहुत अधिक निर्भर करते हैं। इसलिए, यह दिशानिर्देश विस्तृत परियोजना लागत अनुमान का विकल्प नहीं है।.
निर्णायक कारक गणना की आर्थिक रूप से उपयोगी इकाई के हिसाब से प्राप्त उपज है।
कृत्रिम बुद्धिमत्ता के विस्तार की दीर्घकालिक स्थिरता को एक सरल संबंध से समझा जा सकता है: इसके उपयोग से होने वाला राजस्व समय के साथ कुल आर्थिक लागतों को कवर करना चाहिए।.
इन लागतों में न केवल बिजली और कर्मचारी शामिल हैं, बल्कि हार्डवेयर, भवन, शीतलन, नेटवर्क, वित्तपोषण, रखरखाव, प्रतिस्थापन निवेश और निवेशित पूंजी पर उचित प्रतिफल भी शामिल है।.
इससे क्षमता उपयोग एक महत्वपूर्ण मापदंड बन जाता है। उच्च निश्चित लागतों के साथ, अतिरिक्त सशुल्क उपयोग से अक्सर लाभप्रदता में उल्लेखनीय सुधार होता है। इसके विपरीत, अप्रयुक्त क्षमता से लागत तो बढ़ती रहती है लेकिन उससे संबंधित राजस्व प्राप्त नहीं होता।.
साथ ही, उच्च तकनीकी उपयोग स्वतः लाभदायक नहीं होता। यदि सेवाएं परिवर्तनीय लागतों को कवर करने वाली कीमतों पर तो दी जाती हैं, लेकिन दीर्घकालिक रूप से पूंजीगत खपत और वित्तपोषण में पर्याप्त योगदान नहीं देतीं, तो पूर्णतः उपयोग किया गया डेटा सेंटर भी अपर्याप्त प्रतिफल उत्पन्न कर सकता है।.
मॉडल डेवलपर्स के स्तर पर भी ऐसी ही स्थिति है। यदि सेवाएं प्रदान करना बहुत महंगा बना रहता है या उपयोग का एक बड़ा हिस्सा मुश्किल से ही आर्थिक रूप से लाभप्रद होता है, तो उपयोगकर्ताओं की संख्या में तीव्र वृद्धि अपर्याप्त है।.
इसलिए, कृत्रिम बुद्धिमत्ता के सकारात्मक प्रभाव को वास्तविक मांग में तब्दील किया जाना चाहिए। जो कंपनी वास्तव में लागत कम करती है, विकास का समय घटाती है या कृत्रिम बुद्धिमत्ता के माध्यम से अतिरिक्त राजस्व उत्पन्न करती है, वह इसके लिए स्थायी रूप से भुगतान कर सकती है। दूसरी ओर, जो उपयोगकर्ता केवल प्रयोग करता है, वह दशकों तक चलने वाली बुनियादी ढांचागत प्रतिबद्धताओं के लिए अभी तक कोई ठोस आधार नहीं बना पाता है।.
एआई की गिरती कीमतें विकास को बढ़ावा दे सकती हैं, लेकिन साथ ही साथ प्रतिफल को नष्ट भी कर सकती हैं।
तकनीकी प्रगति से किसी कार्य को पूरा करने की लागत में काफी कमी आ सकती है। यह आमतौर पर उपयोगकर्ताओं के लिए फायदेमंद होता है। हालांकि, निवेशकों के लिए स्थिति अधिक जटिल है।.
जब लागत कम होने से नए अनुप्रयोग संभव हो पाते हैं, तो कुल मांग में उल्लेखनीय वृद्धि हो सकती है। ऐसे में, प्रति इकाई कीमतों में गिरावट के बावजूद आपूर्तिकर्ताओं को अधिक मात्रा और बेहतर क्षमता उपयोग का लाभ मिलता है।.
हालांकि, यह भी उतना ही संभव है कि कीमतें लागत से अधिक तेज़ी से गिरें, या नई क्षमता का निर्माण भुगतान करने वाले अतिरिक्त उपयोगकर्ताओं की तुलना में अधिक तेज़ी से हो। इस स्थिति में, उद्योग की तकनीकी क्षमताएं बढ़ेंगी, जबकि व्यक्तिगत संचालकों का लाभ घट जाएगा।.
इससे एक महत्वपूर्ण अंतर सामने आता है: किसी तकनीक की सामाजिक सफलता और उस तकनीक में किए गए सभी निवेशों की वित्तीय सफलता एक समान नहीं होती है।.
उद्योग, रसद, सॉफ्टवेयर विकास और प्रशासन के लिए कृत्रिम बुद्धिमत्ता आर्थिक रूप से बहुत मूल्यवान साबित हो सकती है, भले ही व्यक्तिगत डेटा केंद्र बहुत महंगे तरीके से बनाए गए हों या कुछ व्यावसायिक मॉडल विफल हो जाएं। बुनियादी ढांचे की अधिकता से उपयोगकर्ताओं को अधिक किफायती सेवाएं भी मिल सकती हैं, जबकि निवेशक नुकसान स्वीकार कर सकते हैं।.
इसलिए, पूर्ण एआई सफलता और पूर्ण एआई बुलबुले के बीच का विकल्प बहुत सरल है। विभिन्न तकनीकी अपनाने, बाजार हिस्सेदारी और निवेश पर प्रतिफल के साथ एक विषम विकास की संभावना अधिक है।.
विश्वास कायम करने में बिक्री में पारदर्शिता एक महत्वपूर्ण कारक बनती जा रही है।
एक जटिल वित्तपोषण नेटवर्क में, प्रमुख प्रदर्शन संकेतक (केपीआई) को विशेष सटीकता के साथ परिभाषित किया जाना चाहिए। सकल राजस्व, शुद्ध राजस्व, साझेदार राजस्व और अनुमानित वार्षिक राजस्व अलग-अलग चीजों का वर्णन करते हैं।.
बारह महीनों के लिए अनुमानित वर्तमान बिक्री दर, वास्तविक वार्षिक राजस्व के समान नहीं होती है। इसी प्रकार, रिपोर्ट किया गया उच्च राजस्व आंकड़ा कंपनी के पास शेष राशि और अपने दायित्वों को पूरा करने के लिए उपलब्ध राशि के बारे में बहुत कम जानकारी देता है।.
2026 की शरद ऋतु के लिए ओपनएआई के राजस्व आंकड़ों में भिन्नता को लेकर चल रही बहस इस कठिनाई को दर्शाती है। लगभग 50 अरब डॉलर के अनुमानित वार्षिक राजस्व का आंकड़ा पहले बताए गए लगभग 68 अरब डॉलर के आंकड़े से बिल्कुल विपरीत है, जिसमें साझेदारियों से प्राप्त सकल राजस्व भी शामिल था। इसलिए, इस अंतर को स्वतः ही वास्तविक राजस्व में गिरावट के रूप में नहीं समझा जाना चाहिए।.
एनवीडिया की रिपोर्टिंग में भौगोलिक डेटा भी शामिल है। कंपनी ने अपनी रिपोर्टिंग प्रणाली को बिलिंग पते से बदलकर ग्राहक के मुख्यालय पर आधारित कर दिया है। इससे विशेष रूप से सिंगापुर की रिपोर्टिंग प्रभावित हुई है। हालांकि इस बदलाव को वस्तुनिष्ठ रूप से उचित ठहराया जा सकता है, लेकिन इससे तुलनात्मकता संबंधी नई आवश्यकताएं उत्पन्न होती हैं।.
आर्थिक विश्लेषण के लिए, कम से कम तीन प्रश्नों को स्पष्ट रूप से समझना आवश्यक है: उत्पाद कौन खरीदता है, इसे कहाँ पहुँचाया जाता है, और अंततः इसका उपयोग कहाँ किया जाता है? ये स्थान समान होना आवश्यक नहीं है।.
विशेष रूप से निर्यात नियंत्रण और भू-राजनीतिक जोखिमों के संदर्भ में, एक अकेला भौगोलिक संकेतक सभी आर्थिक निर्भरताओं को पूरी तरह से स्पष्ट करने के लिए पर्याप्त नहीं हो सकता है। हालांकि, इसका यह अर्थ नहीं है कि राजस्व का गलत तरीके से आकलन किया गया है।.
वित्तपोषण एक प्रतिस्पर्धी उपकरण बनता जा रहा है जिसके संभावित दुष्प्रभाव हो सकते हैं।
एनवीडिया की वित्तीय सहायता ग्राहकों को परियोजनाओं को तेजी से साकार करने में मदद कर सकती है। साथ ही, यह प्रतिस्पर्धात्मक परिदृश्य को भी बदल सकती है।.
फिर किसी प्रतिस्पर्धी को केवल एक उच्च-प्रदर्शन चिप विकसित करने से कहीं अधिक करना पड़ता है। उन्हें हार्डवेयर, सॉफ्टवेयर, डेवलपर इकोसिस्टम, फंडिंग और दीर्घकालिक समर्थन के एक संपूर्ण पैकेज से प्रतिस्पर्धा करनी पड़ सकती है। इससे प्लेटफॉर्म प्रदाता के साथ आर्थिक संबंध मजबूत हो सकते हैं।.
ग्राहकों के सामने उद्देश्यों का विरोधाभास होता है। अधिक किफायती या यहां तक कि नए सिरे से उपलब्ध वित्तपोषण बाजार में प्रवेश को आसान बनाता है। हालांकि, लंबे समय में, यदि वित्तीय सहायता विशिष्ट अवसंरचना संबंधी निर्णयों से जुड़ी हो तो यह अन्य प्रौद्योगिकियों के चयन में लचीलेपन को सीमित कर सकता है।.
अमेज़न द्वारा ओपनएआई में निवेश और ट्रेनियम की क्षमताओं का संयोजन यह भी दर्शाता है कि ऐसी रणनीतियों से केवल एनवीडिया को ही लाभ नहीं होता है। बड़े क्लाउड प्रदाता इस पूंजी का उपयोग अपने स्वयं के सेमीकंडक्टर प्लेटफॉर्म का विस्तार करने और बाहरी आपूर्तिकर्ताओं पर अपनी निर्भरता कम करने के लिए कर सकते हैं।.
एनवीडिया के लिए, इकोसिस्टम को समर्थन देना विकास की रणनीति होने के साथ-साथ बाजार में अपनी स्थिति को बनाए रखने का एक तरीका भी है। कंपनी को यह विचार करना होगा कि क्या अतिरिक्त वित्तपोषण से आर्थिक रूप से आकर्षक मांग उत्पन्न होगी या मौजूदा बिक्री अनुमानों को बनाए रखने के लिए यह और भी आवश्यक हो जाएगा।.
महत्वपूर्ण सीमा वह बिंदु है जहाँ रणनीतिक लाभ जोखिमों की भरपाई करने में असमर्थ हो जाते हैं। अधिक वित्तपोषित मांग का अर्थ स्वतः ही अधिक आर्थिक मूल्य नहीं होता।.
वास्तविक खतरा एक साथ कई तनावों में निहित है।
किसी एक ग्राहक के असफल होने से किसी बड़ी कंपनी को गंभीर खतरा नहीं होता। किसी एक परियोजना में देरी होने से पूरे बाजार में अस्थिरता नहीं आती। लेकिन जब कई जोखिम एक ही मूल धारणा पर आधारित होते हैं, तो स्थिति अधिक जटिल हो जाती है।.
एआई क्षेत्र में, यह धारणा है कि बुनियादी ढांचे के व्यापक विस्तार को उचित ठहराने के लिए सशुल्क उपयोग पर्याप्त तेजी से बढ़ रहा है।.
यदि यह उम्मीद पूरी नहीं होती है, तो कई घटनाएँ एक साथ घटित हो सकती हैं: मॉडल डेवलपर अपना खर्च कम कर देते हैं, क्लाउड प्रदाता निवेश स्थगित कर देते हैं, इस्तेमाल किए गए हार्डवेयर का मूल्य कम हो जाता है, ऋणदाता शर्तें सख्त कर देते हैं, और वारंटी का दावा अधिक होने लगता है।.
इससे एनवीडिया के लिए एक विशेष प्रकार का बहुआयामी जोखिम पैदा होता है। कंपनी कम हार्डवेयर बेच सकती है, अपने निवेश के मूल्य में नुकसान उठा सकती है और साथ ही उसे अतिरिक्त भुगतान दायित्वों को भी पूरा करना पड़ सकता है।.
खरीद प्रक्रिया भी महत्वपूर्ण है। तीसरी तिमाही के लिए, लगभग 390 अरब डॉलर की डिलीवरी और क्षमता संबंधी प्रतिबद्धताओं की सूचना दी गई। ये गारंटी के समान तो नहीं हैं, लेकिन ये दर्शाते हैं कि एनवीडिया अपनी आपूर्ति श्रृंखला के भीतर भी विकास पर कितना ध्यान केंद्रित कर रही है।.
इसीलिए सभी दायित्वों को जोड़कर उन्हें तत्काल देय ऋण के रूप में प्रस्तुत करना भ्रामक होगा। साथ ही, उन्हें अलग-अलग रूप से देखना और निवेश चक्र पर उनकी साझा निर्भरता को अनदेखा करना भी उतना ही गलत होगा।.
एक विश्वसनीय जोखिम मूल्यांकन में जोखिम की तीव्रता, अवधि, ट्रिगर करने वाली स्थितियाँ और एक साथ घटित होने की घटनाएँ शामिल होनी चाहिए।.
विकास के तीन मार्ग संभावित परिणामों की सीमा को स्पष्ट करते हैं।
अनुकूल परिस्थिति के लिए कृत्रिम बुद्धिमत्ता के आर्थिक रूप से व्यवहार्य उपयोग में तीव्र वृद्धि और उत्पादक कार्य की लागत में और कमी आवश्यक है। इससे मॉडल डेवलपर्स को वित्तपोषण पर अपनी निर्भरता कम करने, डेटा केंद्रों को उच्च उपयोग दर प्राप्त करने और वर्तमान में आवश्यक सुरक्षा उपायों को धीरे-धीरे अप्रचलित होने में मदद मिलेगी।.
इस स्थिति में, एनवीडिया पूंजी और गारंटी के माध्यम से औद्योगिक बाधा को पार कर सकती थी। निवेश का मूल्य भी बढ़ सकता था, जबकि अनुमानित देनदारियों का उपयोग केवल सीमित सीमा तक ही किया जाता।.
एक सामान्य विकास पथ उतना प्रभावशाली नहीं होगा। मांग में लगातार वृद्धि हो रही है, लेकिन यह सबसे महत्वाकांक्षी विस्तार योजनाओं से भी कम है। व्यक्तिगत परियोजनाएं स्थगित हो रही हैं, किराए पर दबाव पड़ रहा है और संचालकों को अपने वित्तपोषण में बदलाव करना पड़ रहा है। कृत्रिम बुद्धिमत्ता आर्थिक रूप से गति पकड़ रही है, लेकिन हर निवेश से अपेक्षित प्रतिफल नहीं मिल रहा है।.
प्रतिकूल परिदृश्य में कई चुनौतियाँ सामने आएंगी। अतिरिक्त क्षमता के बावजूद भुगतान करने की इच्छा अपर्याप्त रहेगी, वहीं नए वित्तपोषण को सुरक्षित करना अधिक कठिन हो जाएगा। हार्डवेयर के मूल्यों में गिरावट से गिरवी रखी गई संपत्ति कमजोर हो जाएगी, जिससे वित्तीय सहायता उपायों का विस्तार करना आवश्यक हो जाएगा।.
ये परिदृश्य निश्चित संभावनाओं वाले पूर्वानुमान नहीं हैं। ये दर्शाते हैं कि कौन से चर अंतर पैदा करते हैं: बाहरी मांग, मूल्य रुझान, क्षमता उपयोग, पूंजी तक पहुंच और तकनीकी उन्नयन की वास्तविक लागत।.
किसी कंपनी के मूल्यांकन के लिए यह जानना महत्वपूर्ण है कि क्या वह आशावादी परिदृश्य से बाहर भी कार्य करने में सक्षम बनी रहती है।.
उद्योग और लघु एवं मध्यम उद्यमों के लिए, निवेश की मात्रा नहीं बल्कि लाभ मायने रखता है।
इसके परिणामस्वरूप औद्योगिक उपयोगकर्ताओं, लॉजिस्टिक्स कंपनियों और मध्यम आकार के व्यवसायों के लिए पूंजी बाजार निवेशकों की तुलना में एक अलग दृष्टिकोण सामने आता है।.
एआई इंफ्रास्ट्रक्चर में निवेश का स्तर इस बात का प्रत्यक्ष प्रमाण नहीं है कि प्रत्येक विशिष्ट एप्लिकेशन आर्थिक रूप से व्यवहार्य है। इसके विपरीत, डेटा केंद्रों में संभावित अत्यधिक निवेश से व्यक्तिगत उत्पादन एप्लिकेशन बेकार नहीं हो जाते।.
प्रक्रिया स्तर पर लागत-लाभ विश्लेषण सबसे महत्वपूर्ण कारक है। एक एआई समाधान को अपनी कुल लागत के सापेक्ष स्पष्ट लाभ प्रदान करना चाहिए। इसमें न केवल लाइसेंस और उपयोग शुल्क शामिल हैं, बल्कि एकीकरण, डेटा तैयारी, गुणवत्ता नियंत्रण, सुरक्षा और संगठनात्मक समायोजन भी शामिल हैं।.
बुनियादी ढांचे की गिरती कीमतों से कार्यान्वयन अधिक आर्थिक रूप से आकर्षक हो सकता है। साथ ही, कंपनियों को अनावश्यक रूप से अपनी प्रक्रियाओं को किसी एक प्रदाता से नहीं जोड़ना चाहिए, यदि बाद में स्विच करना तकनीकी या संविदात्मक रूप से कठिन हो।.
सार्वजनिक क्षेत्र को भी विशिष्टता प्रदर्शित करने की आवश्यकता है। एक डेटा सेंटर परियोजना क्षेत्रीय बुनियादी ढांचा, निवेश और डिजिटल क्षमता का निर्माण कर सकती है। हालांकि, इसका यह मतलब नहीं है कि प्रत्येक सब्सिडी या नेटवर्क विस्तार से समाज को उचित लाभ मिलेगा।.
एआई के मात्र रणनीतिक महत्व के आधार पर निजी क्षेत्र के जोखिम मूल्यांकन को प्रतिस्थापित नहीं किया जाना चाहिए। विशेष रूप से प्रमुख अवसंरचना संबंधी निर्णयों में, यह स्पष्ट करना महत्वपूर्ण है कि कौन से लाभ व्यापक रूप से उपलब्ध होंगे और कौन से जोखिम व्यक्तिगत निवेशकों या संभावित सार्वजनिक प्राधिकरणों के लिए बने रहेंगे।.
एनवीडिया के लचीलेपन के परीक्षण को पूंजी अनुशासन कहा जाता है।
सबसे मजबूत आर्थिक स्थिति अरबों डॉलर का निवेश करने या अधिकतम गारंटी जारी करने में नहीं होती। बल्कि, यह पूंजी को इस प्रकार लगाने में होती है कि स्थायी समर्थन के बिना भी भविष्य में अतिरिक्त मांग बनी रहे।.
इसलिए, एनवीडिया के लिए कई घटनाक्रम महत्वपूर्ण होंगे। पहला, उसके परिचालन व्यवसाय को उच्च स्तर की नकदी उत्पादन क्षमता बनाए रखनी होगी। दूसरा, प्राप्तियों को विश्वसनीय नकदी प्रवाह में परिवर्तित होना चाहिए। तीसरा, इक्विटी हिस्सेदारी, गारंटी और खरीद प्रतिबद्धताएं इतनी पारदर्शी होनी चाहिए कि उनका वास्तविक आर्थिक महत्व स्पष्ट रूप से समझ में आ सके।.
चौथा, यह इस बात पर निर्भर करता है कि पारिस्थितिकी तंत्र के परिपक्व होने के साथ-साथ उसके लिए वित्तीय सहायता में सापेक्षिक कमी आ सकती है या नहीं। यदि विकास के प्रत्येक अतिरिक्त चरण के लिए आपूर्तिकर्ता से बढ़ती हुई गारंटी की आवश्यकता होती है, तो यह एक आत्मनिर्भर अवसंरचना बाजार की तुलना में एक अलग व्यावसायिक मॉडल होगा।.
अंतरिम प्रबंधन ने पहले ही घोषणा कर दी है कि वह एआई क्षेत्र में भविष्य के वित्तपोषण समझौतों में अधिक चयनात्मक दृष्टिकोण अपनाएगा। महत्वपूर्ण बात यह होगी कि क्या इससे पूंजी प्रतिबद्धता, अनुबंध संरचना और जोखिम न्यूनीकरण में उल्लेखनीय परिवर्तन होते हैं।.
अधिक कठोर चयन प्रक्रिया का अर्थ तकनीकी विश्वास में कमी आना नहीं है। बल्कि, यह एक आवश्यक अंतर को दर्शा सकता है: उन परियोजनाओं के बीच जो अपने आर्थिक संसाधनों के बल पर सफल होती हैं और उन उद्यमों के बीच जिनकी आकर्षण क्षमता मुख्य रूप से निरंतर समर्थन पर निर्भर करती है।.
यह मुद्रा चक्र नहीं है जो निर्णय लेता है, बल्कि चक्र के बाहर की मांग है।
एनवीडिया को केवल अस्थायी विश्वास संकट का शिकार या कृत्रिम राजस्व का दोषी ऑपरेटर कहना पर्याप्त नहीं होगा। अब तक की ज्ञात जांचों से विशिष्ट लेखांकन उल्लंघनों के संबंध में कोई निर्णायक बयान देना संभव नहीं है। साथ ही, इसके वित्तीय उलझावों की व्यापकता इसके व्यावसायिक मॉडल की पहले की तुलना में कहीं अधिक गहन जांच को अनिवार्य बनाती है, जबकि पहले यह मुख्य रूप से एक पारंपरिक चिप आपूर्तिकर्ता थी।.
कंपनी के पास वास्तविक तकनीकी क्षमता, असाधारण लाभ और पर्याप्त वित्तीय संसाधन हैं। यही क्षमता इसे ऐसे जोखिम उठाने में सक्षम बनाती है जिन्हें बाजार के अन्य भागीदार अकेले नहीं उठा सकते। इससे एनवीडिया को नए औद्योगिक बुनियादी ढांचे के विकास में तेजी लाने में मदद मिलती है।.
इस मॉडल की सीमाएँ तब स्पष्ट हो जाती हैं जब वित्तपोषण स्थायी रूप से लाभप्रदता की कमी को प्रतिस्थापित कर देता है। इक्विटी निवेश समय प्रदान करते हैं, गारंटी साख बढ़ाती हैं, और खरीद प्रतिबद्धताएँ क्षमता विस्तार को सुगम बनाती हैं। इनमें से कोई भी उपाय स्वतंत्र ग्राहकों द्वारा आर्थिक रूप से मूल्यवान सेवाओं के लिए पर्याप्त भुगतान करने की आवश्यकता को स्थायी रूप से प्रतिस्थापित नहीं कर सकता है।.
इसलिए तर्कसंगत दृष्टिकोण यह है: सबसे बड़ा जोखिम केवल एआई पारिस्थितिकी तंत्र के भीतर धन के संचलन में नहीं है। बल्कि यह संभावना है कि कई कंपनियां एक ही समय में, अभी तक पूरी तरह से सिद्ध न हुए निवेश पर प्रतिफल पर दांव लगाएंगी और अपनी पारस्परिक प्रतिबद्धताओं को स्वतंत्र सुरक्षा उपायों के रूप में मानेंगी।.
एनवीडिया इस ढांचे में लड़खड़ाएगी या इसे सफलतापूर्वक एक आत्मनिर्भर बाजार में बदल पाएगी, यह अगली बड़ी घोषणा पर कम और इसके विकास के यथार्थवादी आकलन पर अधिक निर्भर करता है: क्या वित्तपोषित क्षमता विश्वसनीय नकदी प्रवाह में परिवर्तित होगी, और क्या सभी लागतों को कवर करने के बाद उचित लाभ प्राप्त होगा? तभी यह निर्धारित किया जा सकता है कि आज का अरबों डॉलर का चक्र एक उत्पादक वित्तपोषण सेतु साबित हुआ है या अतिरंजित अपेक्षाओं का एक महंगा विस्तार।.
📈🚀 दृश्यता से विश्वास तक 👀🤝 Xpert.Digital के साथ आपका स्केलेबल पथ

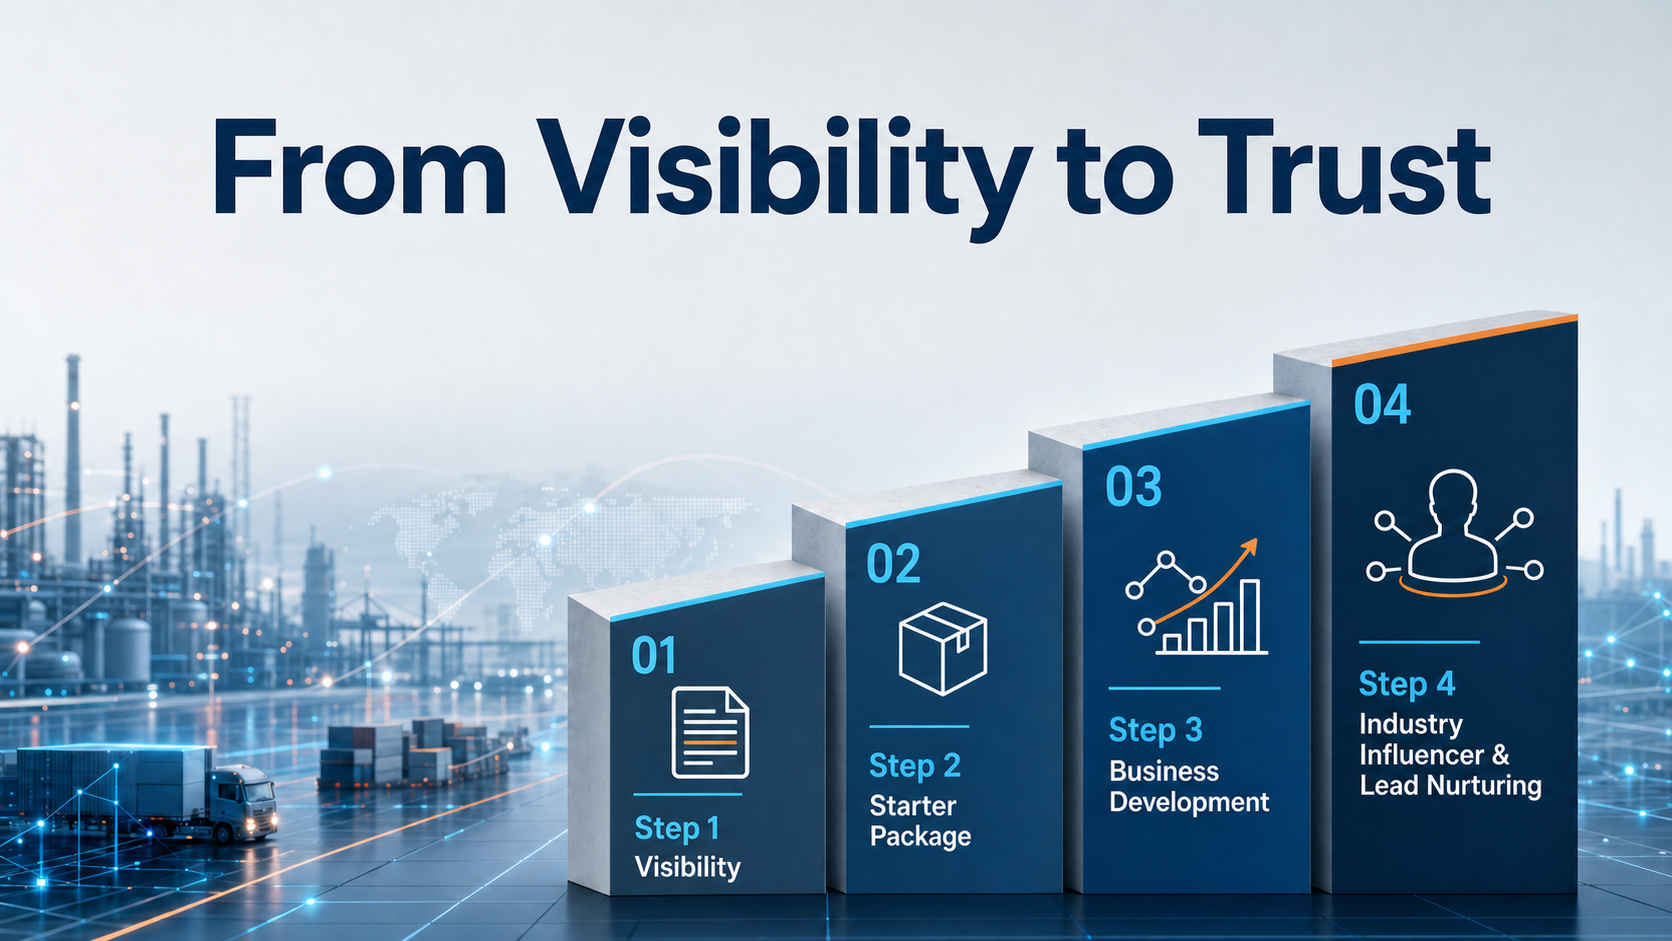
दृश्यता से विश्वास तक: Xpert.Digital के साथ आपका स्केलेबल पथ - चित्र: Xpert.Digital
औद्योगिक बी2बी में, टिकाऊ व्यावसायिक संबंध रातोंरात नहीं बनते। वे धीरे-धीरे विकसित होते हैं - दृश्यता, पेशेवर प्रासंगिकता, नियमित संपर्क और बढ़ते भरोसे के माध्यम से। Xpert.Digital का 4-चरण मॉडल ठीक इसी समस्या का समाधान करता है: यह एक संरचित मार्ग प्रदान करता है जो एक सरल प्रवेश बिंदु से शुरू होता है और आवश्यकता पड़ने पर व्यावसायिक विकास में गहन सहयोग में परिवर्तित हो सकता है।.
बड़े-बड़े मार्केटिंग वादों पर निर्भर रहने के बजाय, यह मॉडल संबंधों को सर्वोपरि मानता है। कंपनियां स्पष्ट रूप से परिभाषित, आसानी से गणना योग्य उपायों से शुरुआत करती हैं और फिर अपने अनुभव के आधार पर तय करती हैं कि वे सहयोग को कितना आगे बढ़ाना चाहती हैं। इस निर्बाध विश्वास निर्माण प्रक्रिया का एक प्रमुख कारक यह है कि प्लेटफ़ॉर्म पूरी तरह से परेशान करने वाले विज्ञापन नहीं दिखाता है, इसलिए संपादकीय ध्यान पूरी तरह से कंपनियों की विशेषज्ञता पर केंद्रित रहता है।.
अधिक जानकारी यहाँ:
आपका वैश्विक विपणन और व्यवसाय विकास भागीदार
☑️ हमारी व्यावसायिक भाषा अंग्रेजी या जर्मन है।
☑️ नया: अपनी मातृभाषा में पत्राचार करें!

Konrad Wolfenstein
मुझे और मेरी टीम को आपके व्यक्तिगत सलाहकार के रूप में आपकी सेवा करने में खुशी होगी।.
आप यहां दिए गए संपर्क फ़ॉर्म को भरकर मुझसे संपर्क कर सकते हैं wolfenstein@xpert.digital:या मुझे +49 7348 4088 965 पर कॉल कर सकते हैं । मेरा ईमेल पता है
मैं हमारी संयुक्त परियोजना के लिए उत्सुक हूं।.