अमेरिका का गैस अभियान: टेक्सास तट पर नया एलएनजी बंदरगाह – अरबों डॉलर की इस परियोजना का यूरोप की गैस आपूर्ति पर क्या प्रभाव पड़ेगा
एक्सपर्ट प्री-रिलीज़

27 भाषाओं में उपलब्ध है 📢
Google पर Xpert.Digital को प्राथमिकता देंⓘप्रकाशित तिथि: 3 नवंबर, 2026 / अद्यतन तिथि: 3 नवंबर, 2026 – लेखक: Konrad Wolfenstein
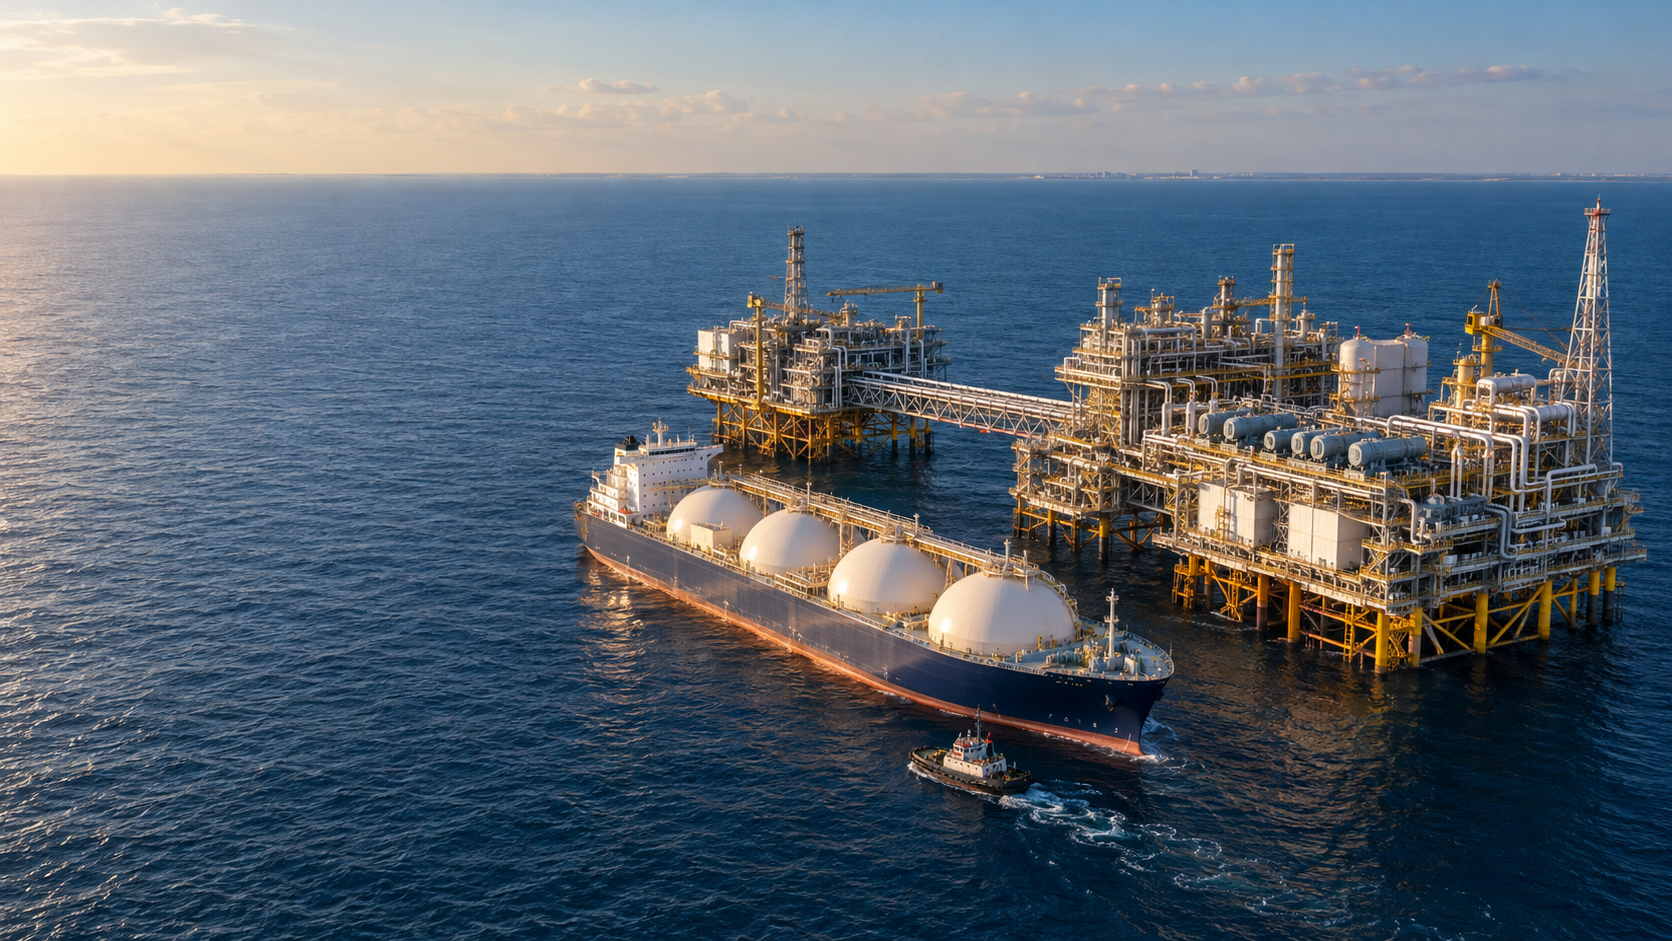
अमेरिका का गैस अभियान: टेक्सास तट पर नया एलएनजी बंदरगाह – अरबों डॉलर की इस परियोजना का यूरोप की गैस आपूर्ति पर क्या प्रभाव पड़ेगा – इस विषय पर एक रचनात्मक छवि, एआई द्वारा निर्मित: Xpert.Digital
अमेरिका से अधिक एलएनजी: यूरोप की आपूर्ति कैसे अधिक सुरक्षित हो सकती है - और कौन से जोखिम अभी भी बने हुए हैं
क्या टेक्सास के तट पर बनने वाला नया बंदरगाह यूरोप के ऊर्जा बाजार में क्रांति ला सकता है? प्रति वर्ष 84 लाख टन एलएनजी: इस नए अमेरिकी निर्यात परियोजना के पीछे क्या है?
गैस का नया स्रोत या नई निर्भरता? अमेरिकी एलएनजी को लेकर यूरोप की दुविधा – टेक्सास के तट पर एलएनजी परियोजना:
टेक्सास तट के पास एक अरबों डॉलर की लागत से बनने वाला गहरे समुद्र में स्थित एलएनजी टर्मिनल प्रस्तावित है, जो अंतरराष्ट्रीय गैस बाजार में क्रांतिकारी बदलाव ला सकता है। एसटी एलएनजी परियोजना से प्रति वर्ष 84 लाख टन तक द्रवीकृत प्राकृतिक गैस का निर्यात होने की उम्मीद है। अमेरिकी समुद्री विकास और निर्यात नियंत्रण प्रशासन (एमएआरएडी) ने अक्टूबर 2026 के अंत में गहरे समुद्र में स्थित टर्मिनल के लाइसेंस के लिए आवेदन को मंजूरी दे दी। निर्माण कार्य 2027 में शुरू होने वाला है और प्रारंभिक परिचालन 2029 में होने की योजना है। हालांकि, मंजूरी और विश्वसनीय आपूर्ति के बीच अभी भी कई महत्वपूर्ण चरण बाकी हैं: अंतिम निवेश निर्णय अभी लंबित है, अन्य आवश्यकताओं को पूरा किया जाना बाकी है और ग्राहक अनुबंध अभी पूरी तरह से सुरक्षित नहीं हुए हैं।.
यूरोप के लिए, यह संयंत्र आपूर्ति का एक अतिरिक्त स्रोत तैयार कर सकता है और एलएनजी के लिए प्रतिस्पर्धा को तीव्र कर सकता है। आपूर्ति में वृद्धि आम तौर पर आयातकों के विकल्पों को मजबूत करती है - लेकिन यह स्थायी रूप से कम कीमतों या निर्बाध आपूर्ति की गारंटी नहीं देती है। महत्वपूर्ण कारकों में द्रवीकरण और परिवहन की लागत, संयंत्र की क्षमता का उपयोग, दीर्घकालिक खरीद समझौते और संभावित देरी भी शामिल हैं। इसके अलावा, जर्मनी के लिए एक मूलभूत प्रश्न उठता है: किसी अन्य आपूर्तिकर्ता देश पर निर्भरता बढ़ाए बिना आपूर्ति में विविधता कैसे लाई जा सकती है? परियोजना पर गहन नज़र डालने से एसटी एलएनजी द्वारा प्रदान किए जाने वाले अवसरों, इसमें शामिल जोखिमों और यह स्पष्ट होता है कि यूरोप की ऊर्जा सुरक्षा अंततः केवल टेक्सास में एक नए बंदरगाह पर निर्भर क्यों नहीं है।.
अमेरिका का एलएनजी अभियान: टेक्सास तट पर स्थित एक नया बंदरगाह यूरोप के ऊर्जा बाजार को कैसे बदल सकता है
समुद्र में अधिक स्वतंत्रता, भूमि पर नई निर्भरता
टेक्सास के तट से दूर एक ऊर्जा परियोजना की योजना बनाई जा रही है, जिसके दूरगामी परिणाम हो सकते हैं, जो इसके तात्कालिक स्थान से कहीं अधिक व्यापक हैं। प्रस्तावित एसटी एलएनजी डीप-सी टर्मिनल वैश्विक द्रवीकृत प्राकृतिक गैस बाजार में एक प्रमुख आपूर्तिकर्ता बनने की दिशा में संयुक्त राज्य अमेरिका के निरंतर बढ़ते कदम का प्रतीक है। यह विकास यूरोप के लिए अतिरिक्त खरीद के अवसर खोलता है। साथ ही, यह एक मूलभूत प्रश्न को भी तीव्र करता है: आर्थिक निर्भरता को एक आपूर्तिकर्ता देश से दूसरे आपूर्तिकर्ता देश में स्थानांतरित किए बिना आपूर्ति की सुरक्षा कैसे सुनिश्चित की जा सकती है?
अक्टूबर 2026 के अंत में, अमेरिकी समुद्री विकास और निर्यात नियंत्रण प्रशासन (MARAD) ने परियोजना के लिए गहरे समुद्र बंदरगाह लाइसेंस के आवेदन को मंजूरी दे दी। टेक्सास के माटागोर्डा तट से लगभग 16.7 किलोमीटर दूर चार द्रवीकरण संयंत्र स्थापित करने की योजना है, जिनकी कुल वार्षिक क्षमता 8.4 मिलियन टन एलएनजी होगी। अनुमानित निवेश 8.2 बिलियन डॉलर है। लक्ष्यित तिथियां 2027 में निर्माण शुरू करना और 2029 में प्रारंभिक चालू करना है। हालांकि, ये तिथियां परियोजना योजना को दर्शाती हैं, उत्पादन की गारंटीशुदा शुरुआत नहीं।.
इस परियोजना का आर्थिक आधार केवल अतिरिक्त निर्यात मात्रा में ही नहीं है। इसमें अमेरिकी गैस उत्पादन, समुद्री अवसंरचना, अंतरराष्ट्रीय वित्तपोषण और दीर्घकालिक ऊर्जा मांग का संयोजन है। इस प्रकार यह दर्शाता है कि ऊर्जा सुरक्षा किस प्रकार बदल रही है: निर्भरता अब केवल भंडारण सुविधाओं और पाइपलाइनों के स्थान से ही निर्धारित नहीं होती, बल्कि द्रवीकरण क्षमता, जहाजों, आयात टर्मिनलों और विश्वसनीय आपूर्ति अनुबंधों की उपलब्धता से भी निर्धारित होती है।.
इससे जर्मनी के लिए एक सूक्ष्म दृष्टिकोण सामने आता है। अधिक अमेरिकी एलएनजी आपूर्ति को बढ़ा सकता है और आयातकों की सौदेबाजी शक्ति को मजबूत कर सकता है। हालांकि, यह सुविचारित विविधीकरण या ऊर्जा दक्षता और वैकल्पिक आपूर्ति प्रौद्योगिकियों में निवेश का विकल्प नहीं है। एक नया निर्यात बंदरगाह विकल्पों की सीमा को बढ़ाता है। क्या इससे लागत में स्थायी रूप से कमी आएगी और सुरक्षा बढ़ेगी, यह केवल बाजार की शक्तियों, बुनियादी ढांचे और ऊर्जा नीति के परस्पर प्रभाव पर निर्भर करेगा।.
एक अरब डॉलर की परियोजना अनुमोदन और वास्तविक कार्यान्वयन क्षमता के बीच अटकी हुई है।
नियामकीय निर्णय एसटी एलएनजी के लिए एक महत्वपूर्ण कदम है, लेकिन इसका अर्थ यह नहीं है कि परियोजना पूरी तरह से वित्तपोषित और निर्माण के लिए तैयार है। अक्टूबर के अंत में घोषित परियोजना की स्थिति के आधार पर, कंपनी का लक्ष्य 2027 के मध्य से अंत तक अंतिम निवेश निर्णय लेना है। इसके अलावा, अंतिम लाइसेंस जारी होने से पहले अतिरिक्त संघीय और राज्य आवश्यकताओं को पूरा करना होगा।.
यह अंतर आर्थिक दृष्टि से अत्यंत महत्वपूर्ण है। स्वीकृत परियोजना भविष्य में आपूर्ति के संभावित स्रोत का प्रतिनिधित्व करती है। बाध्यकारी वित्तपोषण वाले संयंत्र के साकार होने की संभावना काफी अधिक होती है। केवल पूर्ण, परीक्षित और विश्वसनीय रूप से संचालित संयंत्र ही वास्तव में गैस की आपूर्ति करते हैं।.
विकास के इन चरणों के बीच महत्वपूर्ण जोखिम हो सकते हैं। निर्माण लागत बढ़ सकती है, वित्तपोषण लागत में बदलाव हो सकता है, तकनीकी उपकरण देर से आ सकते हैं, और संभावित ग्राहक अनुबंध संबंधी निर्णय स्थगित कर सकते हैं। इसलिए, घोषित, अनुमोदित, वित्तपोषित और पहले से ही कार्यरत क्षमताओं को वैश्विक बाजार आपूर्ति का आकलन करने के लिए सीधे तौर पर नहीं जोड़ा जा सकता है।.
समयसीमा पर विशेष ध्यान देने की आवश्यकता है। यदि निवेश का निर्णय 2027 के अंत तक नहीं लिया जाता है, तो 2029 में प्रारंभिक उत्पादन शुरू करना चुनौतीपूर्ण होगा। चरणबद्ध उत्पादन शुरू करना संभव है, जिसमें संयंत्र के अलग-अलग हिस्से एक दूसरे से पहले चालू हों। हालांकि, प्रकाशित प्रमुख आंकड़ों से यह संकेत नहीं मिलता कि पूरी नियोजित वार्षिक क्षमता 2029 तक उपलब्ध हो जाएगी।.
इसके अलावा, व्यावसायिक सुरक्षा की भी आवश्यकता है। कंपनी ने परियोजना की मंजूरी के लिए न्यूनतम ग्राहक प्रतिबद्धताओं की शर्त रखी है, जो कुल मिलाकर प्रति वर्ष दो मिलियन टन है। यह नियोजित कुल क्षमता के लगभग एक चौथाई के बराबर है। ऐसी प्रतिबद्धताएं एक महत्वपूर्ण प्रारंभिक कदम हैं, लेकिन ये वित्तपोषण, अनुबंध की गुणवत्ता और भविष्य में क्षमता के उपयोग से संबंधित सभी सवालों का जवाब नहीं देती हैं।.
खरीदारों के लिए इसका मतलब यह है कि एसटी एलएनजी दशक के अंत तक आपूर्ति का एक संभावित अतिरिक्त स्रोत है, लेकिन यह पहले से उपलब्ध कोई सुरक्षित भंडार नहीं है। अपनी आपूर्ति की योजना बनाने वालों को रणनीतिक विकल्प और गारंटीकृत वितरण दायित्व के बीच अंतर स्पष्ट करना होगा।.
84 लाख टन महज एक तकनीकी आंकड़ा क्यों नहीं है?
योजनाबद्ध क्षमता को चार द्रवीकरण संयंत्रों में वितरित किया जाएगा, जिनमें से प्रत्येक की क्षमता 2.1 मिलियन टन प्रति वर्ष होगी। अमेरिका की वार्षिक एलएनजी क्षमता 100 मिलियन टन से अधिक है, इसकी तुलना में यह एक महत्वपूर्ण वृद्धि होगी। घोषणा के समय, परियोजना के पैमाने को मौजूदा अमेरिकी क्षमता का लगभग आठ प्रतिशत बताया गया था। हालांकि, यह आंकड़ा केवल एक तात्कालिक अनुमान है: यदि अमेरिकी आपूर्ति में वृद्धि जारी रहती है, तो इसके चालू होने के समय एसटी एलएनजी का सापेक्ष हिस्सा कम हो जाएगा।.
संयंत्र को चार इकाइयों में विभाजित करना आर्थिक रूप से लाभकारी है क्योंकि इससे मॉड्यूलरिटी की सुविधा मिलती है। निर्माण, चालू करना और रखरखाव को कई इकाइयों में वितरित किया जा सकता है। ऐसे में, किसी एक इकाई के खराब होने से पूरे उत्पादन को रोकना आवश्यक नहीं होता। साथ ही, गैस आपूर्ति, ऊर्जा आपूर्ति, नियंत्रण प्रणाली और जहाज संचालन जैसे क्षेत्रों में साझा निर्भरताएँ उत्पन्न होती हैं।.
क्षमता और उत्पादन के बीच का अंतर भी महत्वपूर्ण है। वार्षिक क्षमता इच्छित तकनीकी उत्पादन को दर्शाती है। वास्तविक निर्यात मात्रा रखरखाव समय, तकनीकी खराबी, मौसम की स्थिति, कच्चे गैस की उपलब्धता और मांग जैसे कारकों पर निर्भर करती है।.
यदि हम 90 प्रतिशत की काल्पनिक क्षमता उपयोग की धारणा पर चलें, तो 8.4 मिलियन टन की वार्षिक क्षमता लगभग 7.56 मिलियन टन के वास्तविक वार्षिक उत्पादन के बराबर होगी। यह गणना एसटी एलएनजी का पूर्वानुमान नहीं है। बल्कि, यह दर्शाती है कि नाममात्र क्षमताओं को गारंटीकृत वितरण मात्रा के बराबर क्यों नहीं माना जाना चाहिए।.
इतने बड़े आकार की सुविधा बाजार के लिए तब भी महत्वपूर्ण हो सकती है, भले ही वह सीधे जर्मन ग्राहकों को आपूर्ति न करे। अतिरिक्त माल ढुलाई अन्य आपूर्ति प्रवाहों को विस्थापित या पुनर्निर्देशित कर सकती है। उदाहरण के लिए, यदि किसी एशियाई ग्राहक को टेक्सास से आपूर्ति की जाती है, तो किसी अन्य उत्पादक से प्राप्त मात्रा यूरोप के लिए उपलब्ध हो सकती है। इसलिए, एलएनजी का संचालन केवल दो देशों के बीच प्रत्यक्ष आपूर्ति संबंधों के माध्यम से नहीं, बल्कि व्यापार निर्णयों के एक अंतरराष्ट्रीय नेटवर्क के माध्यम से होता है।.
निवेश राशि लाभप्रदता के बारे में क्या बताती है?
अनुमानित 8.2 अरब अमेरिकी डॉलर की राशि वार्षिक उत्पादन क्षमता के लगभग 976 अमेरिकी डॉलर प्रति टन के बराबर है। यह आंकड़ा कुल निवेश को नियोजित वार्षिक क्षमता से विभाजित करके निकाला गया है। यह पूंजी गहनता का माप है, न कि एलएनजी के प्रति टन विक्रय मूल्य का।.
यह अंतर एक आम गलतफहमी को दूर करता है। आदर्श रूप से, एक पौधा कई वर्षों तक उत्पादन करता है। निवेश लागत उसके जीवनकाल में वास्तव में बेची गई मात्राओं में वितरित होती है। इसके अलावा, चल रहे खर्च, वित्तपोषण, रखरखाव और निवेशकों की प्रतिफल संबंधी आवश्यकताओं को भी पूरा किया जाना चाहिए।.
एक सरलीकृत मॉडल गणना परियोजना के पैमाने को दर्शाती है। यदि 8.2 अरब डॉलर को बिना ब्याज के 20 वर्षों में समान रूप से वितरित किया जाए, तो इससे प्रति वर्ष 410 मिलियन डॉलर का प्रतिफल प्राप्त होगा। पूर्ण क्षमता पर, यह उत्पादित प्रति टन लगभग 49 डॉलर के बराबर होगा। 90 प्रतिशत क्षमता पर, यह आंकड़ा बढ़कर 54 डॉलर से थोड़ा अधिक हो जाएगा।.
ये आंकड़े स्पष्ट रूप से वास्तविक उत्पादन लागत का अनुमान नहीं हैं। इनमें ऋण पर ब्याज, इक्विटी पर प्रतिफल, कर, निर्माण समय, परिचालन व्यय और अन्य लागतों को शामिल नहीं किया गया है। इनका विश्लेषणात्मक महत्व क्षमता उपयोग के प्रभाव को दर्शाने में निहित है: पूंजी-गहन संयंत्र जितना कम एलएनजी उत्पादन करता है, प्रति टन बेचे गए एलएनजी के लिए आवश्यक पूंजी उतनी ही अधिक होती है।.
इसलिए, आर्थिक व्यवहार्यता केवल निर्माण लागत की मात्रा पर ही निर्भर नहीं करती। विश्वसनीय परिचालन अवधि, उच्च तकनीकी उपलब्धता और एक ऐसी अनुबंध संरचना जो बाजार की कमजोर अवस्थाओं के दौरान भी राजस्व को स्थिर रखती है, भी उतनी ही महत्वपूर्ण हैं।.
लागत में हुई वृद्धि को सीधे ग्राहकों पर पूरी तरह से नहीं डाला जा सकता। यह संभव है या नहीं, यह अनुबंधों और प्रतिस्पर्धी परिदृश्य पर निर्भर करता है। प्रचुर आपूर्ति वाले बाजार में, अधिक लागत वाली परियोजना दबाव में आ सकती है, जबकि अधिक अनुकूल लागत संरचना वाली प्रणालियाँ लंबे समय तक लाभदायक बनी रहती हैं।.
समुद्र में स्थित होने से जोखिम खत्म होने के बजाय स्थानांतरित हो जाते हैं।
प्रस्तावित बंदरगाह सीधे तट पर नहीं, बल्कि समुद्र में स्थित है। प्रकाशित परियोजना विवरण में अन्य बातों के अलावा, 20 प्लेटफॉर्म, चार तैरती हुई एलएनजी भंडारण इकाइयाँ, चार लंगर प्रणाली और अतिरिक्त पाइपलाइन अवसंरचना शामिल हैं। यह इसे केवल एक नया डॉकिंग पॉइंट नहीं, बल्कि एक जटिल उत्पादन और रसद प्रणाली बनाता है।.
एक संभावित लाभ यह है कि इससे समुद्री यातायात अधिक व्यस्त तटीय क्षेत्रों से हटकर अन्य समुद्री यातायात की ओर स्थानांतरित हो जाएगा। यदि बड़े एलएनजी टैंकरों को संकरे या व्यस्त जलमार्गों का कम उपयोग करना पड़े, तो अन्य समुद्री यातायात के साथ टकराव कम हो सकता है। हालांकि, इसका यह अर्थ नहीं है कि अपतटीय संयंत्र समग्र रूप से अधिक सुरक्षित या लागत प्रभावी हैं।.
जोखिमों का स्वरूप बदल रहा है। समुद्र में, लहरें, हवा, जंग लगना और तकनीकी सुविधाओं की उपलब्धता अधिक महत्वपूर्ण हो जाती है। यदि कर्मियों, सामग्रियों और विशेष उपकरणों को पहले स्थल तक पहुँचाना पड़े, तो रखरखाव और मरम्मत अधिक जटिल हो सकते हैं। तैरते भंडारण संयंत्रों, द्रवीकरण तकनीक और निर्यात टैंकरों के बीच का संबंध भी बदलती परिस्थितियों में विश्वसनीय रूप से कार्य करना चाहिए।.
आर्थिक मूल्यांकन के लिए, संपूर्ण आपूर्ति श्रृंखला अत्यंत महत्वपूर्ण है। एक स्थान बंदरगाह संचालन में लाभ प्रदान कर सकता है, जबकि साथ ही रखरखाव और मौसम संबंधी तैयारियों पर अधिक दबाव डाल सकता है। निर्णायक कारक यह है कि क्या इससे प्रति इकाई आपूर्ति की लागत कम होती है और विश्वसनीयता में सुधार होता है।.
इसलिए अपतटीय दृष्टिकोण न तो स्वाभाविक रूप से श्रेष्ठ है और न ही स्वाभाविक रूप से समस्याग्रस्त। इसकी गुणवत्ता तकनीकी डिजाइन, परिचालन क्षमता और वास्तविक परिस्थितियों में संयंत्र द्वारा नियोजित उत्पादन प्राप्त करने की आवृत्ति से प्रदर्शित होती है।.
अमेरिकी विस्तार से विश्व बाजार का स्वरूप बदल रहा है।
ST LNG एक बहुत बड़े विकास का हिस्सा है। अमेरिकी ऊर्जा सूचना प्रशासन (EIA) ने एक विस्तार योजना प्रस्तुत की है जिसके तहत 2025 से 2029 के बीच प्रतिदिन लगभग 13.9 अरब घन फीट अतिरिक्त द्रवीकरण क्षमता जोड़ी जा सकती है। वर्तमान क्षमता 15.4 अरब घन फीट प्रतिदिन है। यदि नियोजित परियोजनाएं पूरी हो जाती हैं, तो यह विस्तार मौजूदा क्षमता को लगभग दोगुना कर देगा।.
संदर्भ वर्षों और भौगोलिक सीमाओं के बीच स्पष्ट अंतर करना आवश्यक है। पिछले आधार स्तर की तुलना में दोगुना होना, 2026 के अंत के स्तर की तुलना में दोगुना होने से भिन्न है। इसी प्रकार, अमेरिकी और उत्तरी अमेरिकी क्षमताएँ समान नहीं हैं। इस संदर्भ में, उत्तरी अमेरिका में कनाडा और मैक्सिको भी शामिल हैं।.
इसलिए, ईआईए उत्तरी अमेरिका में विस्तार का एक मार्ग भी प्रस्तुत करता है: 2024 की शुरुआत में 11.4 बिलियन क्यूबिक फीट प्रति दिन से बढ़कर 2029 में संभावित रूप से 28.7 बिलियन क्यूबिक फीट तक। यह भी इस बात पर निर्भर करता है कि वर्तमान में निर्माणाधीन सुविधाएं योजना के अनुसार परिचालन में आ जाएं।.
इस विकास का आर्थिक महत्व केवल मात्राओं तक ही सीमित नहीं है। जब कोई प्रमुख आपूर्तिकर्ता अपनी निर्यात क्षमता में उल्लेखनीय वृद्धि करता है, तो अतिरिक्त माल की उपलब्धता में बदलाव आता है। खरीदारों को अधिक विकल्प मिलते हैं, व्यापारी अधिक लचीले ढंग से माल का मार्ग बदल सकते हैं, और उत्पादकों को दीर्घकालिक ग्राहकों के लिए अधिक कड़ी प्रतिस्पर्धा करनी पड़ती है।.
साथ ही, नए अमेरिकी बुनियादी ढांचे का एक महत्वपूर्ण हिस्सा टेक्सास और लुइसियाना में केंद्रित है। यह क्षेत्रीय एकाग्रता मौजूदा नेटवर्क और औद्योगिक संरचनाओं के उपयोग को सुगम बनाती है। हालांकि, इससे साझा जोखिम भी पैदा होते हैं यदि कई सुविधाएं एक ही मौसम की घटना या परस्पर जुड़े बुनियादी ढांचे में व्यवधान से प्रभावित होती हैं।.
अधिक आपूर्ति से खरीदारों को मजबूती मिलती है, लेकिन इससे स्थायी रूप से कम कीमतों की गारंटी नहीं मिलती।
एलएनजी के अंतरराष्ट्रीय विस्तार से आम तौर पर आपूर्ति दबाव में कमी आने का संकेत मिलता है। अपने मध्यम अवधि के विश्लेषण में, अंतर्राष्ट्रीय ऊर्जा एजेंसी ने 2030 तक सालाना लगभग 300 अरब घन मीटर की अतिरिक्त वैश्विक निर्यात क्षमता का अनुमान लगाया है। इस अपेक्षित क्षमता वृद्धि में अमेरिका और कतर की संयुक्त रूप से लगभग 70 प्रतिशत हिस्सेदारी है।.
खरीदारों के लिए, यह शुरू में अच्छी खबर है। आपूर्ति बढ़ने से मांग में मामूली वृद्धि के कारण कीमतों में अत्यधिक उतार-चढ़ाव की संभावना कम हो जाती है। इससे आपूर्तिकर्ताओं के साथ उनकी सौदेबाजी की स्थिति भी बेहतर हो सकती है।.
हालांकि, अतिरिक्त क्षमता का मतलब अतिरिक्त शुद्ध आपूर्ति नहीं है। मौजूदा संयंत्रों का उत्पादन कम हो सकता है, तकनीकी खराबी आ सकती है और परियोजनाओं के शुभारंभ में देरी हो सकती है। इसलिए, आईईए क्षमता में वृद्धि और 2030 तक एलएनजी आपूर्ति में संभावित शुद्ध वृद्धि (लगभग 250 अरब घन मीटर प्रति वर्ष) के बीच अंतर करता है।.
मांग पक्ष भी प्रतिक्रिया दे रहा है। गिरती कीमतें अतिरिक्त खरीदारों को आकर्षित कर सकती हैं या पहले से स्थगित गैस की मांग को आर्थिक रूप से व्यवहार्य बना सकती हैं। विशेष रूप से मूल्य-संवेदनशील बाजार एलएनजी के किफायती होने पर अधिक मात्रा में अवशोषित कर सकते हैं। नई आपूर्ति का कुछ हिस्सा अतिरिक्त मांग द्वारा अवशोषित कर लिया जाएगा।.
इससे यूरोप को सस्ते माल ढुलाई का अपरिवर्तनीय अधिकार नहीं मिल जाता। यूरोपीय आयातक अंतरराष्ट्रीय प्रतिस्पर्धा का हिस्सा बने रहते हैं। महत्वपूर्ण यह है कि अन्य खरीदार कितनी कीमत देने को तैयार हैं, परिवहन लागत कितनी आती है, और मौजूदा अनुबंधों से क्या दायित्व उत्पन्न होते हैं।.
इसलिए, वस्तुनिष्ठ रूप से उचित अपेक्षा यह नहीं है कि एलएनजी अनिवार्य रूप से सस्ता हो जाएगा। बल्कि यह अधिक तर्कसंगत है कि सफल उत्पादन क्षमता विस्तार से विकल्पों की सीमा बढ़ेगी और चरम समय में होने वाली कमी सीमित होगी। यह अपने आप में एक महत्वपूर्ण आर्थिक लाभ होगा, भले ही कीमत का स्तर पहले के निम्न स्तर पर न लौटे।.
व्यापार विकास, बिक्री और विपणन में हमारी अमेरिकी विशेषज्ञता

व्यापार विकास, बिक्री और विपणन में हमारी अमेरिकी विशेषज्ञता - चित्र: Xpert.Digital
उद्योग के प्रमुख क्षेत्र: बी2बी, डिजिटलीकरण (एआई से एक्सआर तक), मैकेनिकल इंजीनियरिंग, लॉजिस्टिक्स, नवीकरणीय ऊर्जा और उद्योग
अधिक जानकारी यहाँ:
एक विषयगत केंद्र जो अंतर्दृष्टि और विशेषज्ञता प्रदान करता है:
- वैश्विक और क्षेत्रीय अर्थव्यवस्थाओं, नवाचार और उद्योग-विशिष्ट रुझानों को कवर करने वाला ज्ञान मंच
- हमारे प्रमुख फोकस क्षेत्रों से संबंधित विश्लेषणों, जानकारियों और पृष्ठभूमि संबंधी सूचनाओं का एक संग्रह।
- व्यापार और प्रौद्योगिकी के क्षेत्र में वर्तमान घटनाक्रमों पर विशेषज्ञता और जानकारी प्राप्त करने का स्थान
- यह उन कंपनियों के लिए एक केंद्र है जो बाजारों, डिजिटलीकरण और उद्योग में नवाचारों से संबंधित जानकारी प्राप्त करना चाहती हैं।
यूरोपीय ऊर्जा बाजार में एलएनजी की भूमिका
सस्ते कच्चे गैस और महंगी डिलीवरी के बीच एक पूरा उद्योग निहित है।
एक जर्मन उपभोक्ता के लिए, अमेरिकी गैस की कीमत ही एकमात्र कारक नहीं है। महत्वपूर्ण बात यह है कि यूरोप में उपभोग के स्थान पर उपयोग योग्य गैस की कीमत क्या है।.
उत्पादन और उपभोग के बीच कई आर्थिक चरण होते हैं: प्रसंस्करण, पाइपलाइन परिवहन, द्रवीकरण, भंडारण, समुद्री परिवहन, पुनर्गैसीकरण और गैस नेटवर्क में वितरण। इस पूरी प्रक्रिया में वित्तपोषण, जोखिम जोखिम प्रबंधन और संभावित नुकसानों पर भी विचार करना आवश्यक है। आईईए के एलएनजी उत्सर्जन विश्लेषण में इन चरणों को अलग-अलग रूप से शामिल किया गया है क्योंकि प्रत्येक चरण की अपनी तकनीकी और ऊर्जा आवश्यकताएं होती हैं।.
इसलिए, अमेरिकी और यूरोपीय व्यापारिक बाज़ारों के बीच कीमतों में बड़ा अंतर हो सकता है, लेकिन ज़रूरी नहीं कि यह अंतर पूरी तरह से किसी एक बाज़ार भागीदार के लाभ के रूप में ही सामने आए। इसका कुछ हिस्सा वास्तविक आपूर्ति श्रृंखला लागतों को कवर करता है। दूसरा हिस्सा जोखिम प्रीमियम और क्षमता संबंधी सीमाओं को दर्शाता है।.
प्रतिस्पर्धात्मकता के लिए इन लागतों की संरचना अत्यंत महत्वपूर्ण है। यदि अमेरिका में गैस की कीमतें कम हैं, तो द्रवीकरण या परिवहन की उच्च लागतें इस लाभ को आंशिक रूप से समाप्त कर सकती हैं। इसके विपरीत, एक कुशल आपूर्ति श्रृंखला कच्चे गैस की बढ़ती कीमतों के बावजूद भी प्रतिस्पर्धी बनी रह सकती है।.
कंपनियों के लिए, कच्चे माल की कीमतों, बुनियादी ढांचे के शुल्क, परिवहन लागत और जोखिम प्रीमियम को अलग-अलग करके विश्लेषण करने की सलाह दी जाती है। केवल इसी तरह यह निर्धारित किया जा सकता है कि कोई अनुकूल अनुबंध वास्तव में स्थायी लागत लाभ प्रदान करता है या केवल किसी एक मूल्य घटक को आकर्षक बनाता है।.
इसलिए, एसटी एलएनजी केवल व्यापार योग्य मात्रा में ऊर्जा का उत्पादक ही नहीं होगा। इस परियोजना को एक अंतरराष्ट्रीय लागत श्रृंखला के हिस्से के रूप में खुद को साबित करना होगा, जिसके अलग-अलग घटक अलग-अलग तरीके से उतार-चढ़ाव करते हैं और कुछ मामलों में, केवल आंशिक रूप से ही नियंत्रणीय होते हैं।.
जर्मनी की अमेरिका पर निर्भरता को सही मापदंड से मापा जाना चाहिए।
जर्मनी के लिए दो आंकड़े दिए गए हैं जिनमें आसानी से भ्रम हो सकता है: गैस आयात में एलएनजी का हिस्सा लगभग दस प्रतिशत है, और इस एलएनजी का 95 प्रतिशत से अधिक हिस्सा संयुक्त राज्य अमेरिका से आता है। इसलिए, दूसरा आंकड़ा एलएनजी खंड को संदर्भित करता है, न कि जर्मनी के संपूर्ण गैस आयात को।.
इन मान्यताओं के आधार पर, सैद्धांतिक रूप से अमेरिका से सीधे प्राप्त एलएनजी कुल गैस आयात का लगभग 9.5 प्रतिशत है। यह महत्वपूर्ण है, लेकिन संपूर्ण जर्मन गैस आपूर्ति पर अमेरिकी प्रभुत्व के 95 प्रतिशत से मौलिक रूप से भिन्न है।.
इसके अलावा, ऐसे अनुपात समय पर निर्भर करते हैं। 2024 में, जर्मन एलएनजी टर्मिनलों के माध्यम से 69 टेरावॉट-घंटे प्राकृतिक गैस का आयात किया गया था। कुल 865 टेरावॉट-घंटे गैस आयात के साथ, यह लगभग आठ प्रतिशत था। ये वार्षिक आंकड़े दर्शाते हैं कि प्रतिशत को हमेशा समय अवधि और परिभाषा के संदर्भ में ही क्यों देखा जाना चाहिए।.
हालांकि, प्रत्यक्ष टर्मिनल के आंकड़े हर आर्थिक संबंध का सटीक वर्णन नहीं करते। जर्मनी यूरोपीय गैस बाजार का अभिन्न अंग है। गैस अन्य देशों और उनके बुनियादी ढांचे के माध्यम से जर्मन नेटवर्क में प्रवेश कर सकती है। इसलिए, किसी अणु का मूल देश, उसका प्रत्यक्ष व्यापारिक साझेदार और सीमा पार करने वाला देश हमेशा एक ही नहीं होते।.
जोखिम मूल्यांकन में भी कई स्तर शामिल होते हैं। किसी विशेष आपूर्तिकर्ता देश की हिस्सेदारी कितनी है? अन्य आपूर्तिकर्ता कितनी आसानी से आगे आ सकते हैं? आयात की अतिरिक्त क्षमता कितनी है? अनुबंध कितने लचीले हैं? और आपूर्ति श्रृंखला में व्यवधान आने पर वह कितनी संवेदनशील है?
सही निष्कर्ष यह नहीं है कि एलएनजी क्षेत्र में अमेरिकी हिस्सेदारी का अधिक होना महत्वहीन है, न ही यह कि यह व्यापक राष्ट्रीय निर्भरता को साबित करता है। महत्वपूर्ण कारक एकाग्रता, प्रतिस्थापन क्षमता और अनुकूलन की गति का संयोजन है।.
रूस पर अतीत की निर्भरता तुलना के लिए एक सरल मानदंड क्यों नहीं है?
नई निर्भरता को लेकर चिंता स्वाभाविक है। हालांकि, विभिन्न देखभाल प्रणालियों की तुलना करने पर यह विश्लेषणात्मक रूप से सटीक नहीं रह जाती।.
पाइपलाइन उत्पादन क्षेत्र और विक्रय बाजार के बीच एक स्थायी संपर्क स्थापित करती है। इसका आर्थिक महत्व उच्च निवेश लागत और सीमित वैकल्पिक उपयोगों से उत्पन्न होता है। एलएनजी के लिए पूंजी-गहन अवसंरचना की आवश्यकता होती है, लेकिन मूल रूप से यह विभिन्न निर्यात और आयात स्थानों के बीच परिवहन को सक्षम बनाती है।.
यह अंतर प्रतिस्थापन क्षमता को बढ़ा सकता है। हालांकि, यह सभी निर्भरताओं को समाप्त नहीं करता है। यदि कई आपूर्तिकर्ता एक ही कानूनी अधिकार क्षेत्र के अधीन हैं, तो राजनीतिक या नियामक निर्णय एक साथ कई कंपनियों को प्रभावित कर सकते हैं। इसी प्रकार, कई औपचारिक रूप से स्वतंत्र उत्पादक एक ही क्षेत्रीय बुनियादी ढांचे पर निर्भर हो सकते हैं।.
प्रारंभिक मामले में प्रस्तुत आकलन, अर्थात् कंपनियां और मौजूदा बाजार तंत्र जोखिमों को सीमित करते हैं, इसलिए तर्कसंगत आधार रखता है। निजी क्षेत्र के खिलाड़ी कीमतों पर प्रतिक्रिया करते हैं, अनुबंध करते हैं और बिक्री के अवसर तलाशते हैं। यह एक व्यापक व्यापारिक संबंध को पूरी तरह से केंद्रीय रूप से नियंत्रित आपूर्ति संरचना से अलग करता है।.
केवल यह जानकारी चिंताओं को दूर करने के लिए पर्याप्त नहीं है। कंपनी विविधता और देश विविधता अलग-अलग श्रेणियां हैं। एक देश के दस आपूर्तिकर्ता एक अकेले आपूर्तिकर्ता की तुलना में अधिक प्रतिस्पर्धा प्रदान कर सकते हैं। हालांकि, वे संयुक्त राजनीतिक हस्तक्षेप या किसी बड़े क्षेत्रीय व्यवधान के खिलाफ सीमित सुरक्षा ही प्रदान करते हैं।.
इसलिए, एक सटीक मूल्यांकन में यह सवाल नहीं पूछा जाना चाहिए कि अमेरिकी एलएनजी मूल रूप से सुरक्षित है या असुरक्षित। बल्कि, इसमें यह जांच की जानी चाहिए कि अमेरिकी आपूर्ति से कौन से जोखिम कम होते हैं और परिणामस्वरूप एलएनजी की नई सांद्रता क्या उत्पन्न होती है।.
दीर्घकालिक अनुबंध सुरक्षा प्रदान करते हैं और लचीलापन प्रदान करते हैं।
एसटी एलएनजी जैसी अरबों यूरो की परियोजना के लिए, दीर्घकालिक ग्राहक प्रतिबद्धताएं वित्तीय सुरक्षा का एक अनिवार्य घटक हैं। ये अपेक्षित राजस्व को स्थिर कर सकती हैं और इस प्रकार वित्तपोषण को सुगम बना सकती हैं। उपर्युक्त दो मिलियन टन की वार्षिक ग्राहक प्रतिबद्धताओं की न्यूनतम सीमा यह दर्शाती है कि परियोजना विकास और विपणन आपस में कितने घनिष्ठ रूप से जुड़े हुए हैं।.
इस तरह के अनुबंध खरीदारों के लिए भी फायदे लेकर आते हैं। वे निश्चित मात्रा में माल प्राप्त कर सकते हैं और लंबी अवधि में खरीद संबंधी निर्णय अधिक निश्चित बना सकते हैं। इस विश्वसनीयता का अपना आर्थिक महत्व है, खासकर तब जब औद्योगिक प्रक्रियाओं के लिए ऊर्जा आवश्यक हो।.
इसका खामियाजा अनुकूलन क्षमता में कमी के रूप में भुगतना पड़ता है। यदि किसी कंपनी की अपनी गैस की मांग अपेक्षा से अधिक तेजी से गिरती है, तो दीर्घकालिक खरीद प्रतिबद्धताएं बोझ बन सकती हैं। वास्तव में ऐसा होगा या नहीं, यह इस बात पर निर्भर करता है कि मात्राओं को कितनी लचीले ढंग से समायोजित, पुनर्विक्रय या अन्य ग्राहकों को हस्तांतरित किया जा सकता है।.
मूल्य निर्धारण का सूत्र भी महत्वपूर्ण है। दीर्घकालिक अनुबंध स्वतः ही उच्च लागतों से सुरक्षा प्रदान नहीं करता है। यह आपूर्ति की मात्रा सुनिश्चित कर सकता है, जबकि कीमत अस्थिर बाजार स्थितियों से जुड़ी रहती है।.
इसलिए, जर्मन कंपनियों के लिए, अनुबंध की अवधि ही निर्णायक कारक नहीं है, बल्कि मूल्य निर्धारण, मात्रा संबंधी दायित्व, वितरण स्थान, पुनर्विक्रय अधिकार और चूक संबंधी शर्तें भी महत्वपूर्ण हैं। यदि कोई अनुबंध देखने में अनुकूल लगे, लेकिन उसमें लचीलापन कम हो, तो वह आर्थिक रूप से अलाभकारी हो सकता है। इसके विपरीत, यदि अधिक कीमत से महत्वपूर्ण जोखिम सीमित होते हैं, तो वह उचित भी हो सकता है।.
असल चुनौती आपूर्ति की सुरक्षा को अधिकतम दीर्घकालिक प्रतिबद्धता के बराबर न मानने में है। एक संतुलित खरीद पोर्टफोलियो विभिन्न अनुबंध अवधियों और आपूर्ति स्रोतों को संयोजित कर सकता है, बजाय इसके कि सभी अपेक्षाएं किसी एक बाजार स्थिति पर आधारित हों।.
उद्योग जगत के लिए, अंतिम कीमत राजनीतिक पृष्ठभूमि से कहीं अधिक मायने रखती है।
अतिरिक्त एलएनजी से जर्मन उद्योग को मुख्य रूप से तब लाभ होता है जब इससे वास्तविक आपूर्ति लागत और व्यवधान का जोखिम कम होता है। आपूर्ति के एक अन्य स्रोत की उपलब्धता मात्र अंतरराष्ट्रीय प्रतिस्पर्धात्मक नुकसानों की भरपाई के लिए पर्याप्त नहीं है।.
जहां गैस की आवश्यकता प्रक्रिया ऊर्जा या कच्चे माल के रूप में होती है, वहां यह विशेष रूप से महत्वपूर्ण है। ऐसे अनुप्रयोगों में, मूल्य अंतर उत्पादन लागत और निवेश निर्णयों को सीधे प्रभावित कर सकते हैं। साथ ही, उद्योग और कंपनियां ऊर्जा खपत को अनुकूलित करने की गति में काफी भिन्न होती हैं।.
जिन कंपनियों के पास अल्पकालिक विकल्प सीमित होते हैं, वे ऊर्जा आपूर्ति की सुरक्षा का आकलन उन कंपनियों से अलग तरीके से करती हैं जिनके पास कई ऊर्जा स्रोतों में से चुनने का विकल्प होता है। इसी प्रकार, जिन कंपनियों की दीर्घकालिक बिक्री की गारंटी होती है, उनके पास कई वर्षों के ऊर्जा खर्चों को कवर करने के लिए उन निर्माताओं से अलग विकल्प होते हैं जिनकी मांग में अत्यधिक उतार-चढ़ाव होता है।.
एलएनजी की आपूर्ति बढ़ने से खरीद प्रक्रिया में सुधार हो सकता है। हालांकि, इससे स्थान संबंधी सभी समस्याएं स्वतः हल नहीं हो जातीं। अंतिम कीमत नेटवर्क लागत, शुल्क, बुनियादी ढांचे और परिचालन दक्षता से भी प्रभावित होती है।.
इसके अलावा, उद्देश्यों में विरोधाभास भी है: लगातार उच्च गैस कीमतें औद्योगिक मांग को कम कर सकती हैं। कम कीमतें मौजूदा उत्पादन को स्थिर कर सकती हैं, लेकिन साथ ही वैकल्पिक प्रक्रियाओं में निवेश को कम जरूरी बना सकती हैं। इसलिए आर्थिक नीति को आपूर्ति की सुरक्षा और प्रतिस्पर्धात्मकता को विश्वसनीय दीर्घकालिक निवेश संकेतों के साथ जोड़ना होगा।.
इसलिए, केंद्रीय औद्योगिक-आर्थिक प्रश्न यह नहीं है कि जर्मनी को अधिक एलएनजी की आवश्यकता है या नहीं। महत्वपूर्ण प्रश्न यह है कि किन अनुप्रयोगों के लिए गैस की कितनी मात्रा आर्थिक रूप से व्यवहार्य बनी रहती है और बाजार की बदलती परिस्थितियों में इस मात्रा को विश्वसनीय रूप से कैसे प्राप्त किया जा सकता है।.
ऊर्जा परिवर्तन से नए एलएनजी संयंत्रों के लिए बिक्री जोखिम में बदलाव आ रहा है।
एक निर्यात संयंत्र जो कम से कम इस दशक के अंत तक परिचालन शुरू नहीं करता है, वह परिचालन के पहले कुछ वर्षों में ही अपनी निवेश लागत की भरपाई नहीं कर पाएगा। इसकी लाभप्रदता काफी लंबी उपयोग अवधि पर निर्भर करती है।.
इससे उद्देश्यों में विरोधाभास उत्पन्न होता है। एलएनजी अल्पावधि में कमी को पूरा कर सकती है और आपूर्ति अंतराल को कम कर सकती है। हालांकि, नए संयंत्रों के वित्तपोषण के लिए अक्सर दीर्घकालिक अनुमानों की आवश्यकता होती है। प्रमुख बिक्री बाजारों में गैस की खपत जितनी तेजी से कम होगी, उत्पादकों को उतना ही अधिक अन्य क्षेत्रों या अनुप्रयोगों की ओर रुख करना होगा।.
आईईए का अनुमान है कि एलएनजी की अतिरिक्त आपूर्ति से इसकी सामर्थ्य में सुधार हो सकता है, विशेष रूप से मूल्य-संवेदनशील आयात बाजारों में। इससे यूरोप के बाहर के निर्यातकों के लिए विकास के अवसर खुलते हैं। साथ ही, इसका अर्थ यह भी है कि दीर्घकालिक मांग केवल वर्तमान यूरोपीय सुरक्षा आवश्यकताओं पर आधारित नहीं होनी चाहिए।.
एसटी एलएनजी के लिए, उसके ग्राहक पोर्टफोलियो की भौगोलिक संरचना महत्वपूर्ण है। विविध बिक्री बाजारों वाला संयंत्र मांग में होने वाले विभिन्न उतार-चढ़ावों को कुछ हद तक संतुलित कर सकता है। हालांकि, यह वैश्विक घटनाक्रमों पर निर्भर करता है।.
यूरोपीय खरीदारों को इसके विपरीत समस्या का सामना करना पड़ता है। दीर्घकालिक मात्रा सुनिश्चित करने वालों को अपनी इन प्रतिबद्धताओं को अपनी अनुमानित गैस खपत के अनुरूप ढालना होगा। आज सुरक्षा प्रदान करने वाला अनुबंध बाद में समायोजन लागत का कारण बन सकता है।.
इसलिए संतुलित दृष्टिकोण दो चरम सीमाओं से बचता है। नई एलएनजी अवसंरचना न तो स्वतः ही अनावश्यक है और न ही केवल अल्पकालिक सुरक्षा आवश्यकताओं के कारण स्थायी रूप से आर्थिक रूप से व्यवहार्य है। इसकी गुणवत्ता इस बात पर निर्भर करती है कि बदलती परिस्थितियों में भी मांग, लागत और अनुबंध की अवधि सुसंगत बनी रहती है या नहीं।.
जलवायु परिवर्तन की लागत जर्मनी के ब्रेनर पास से बहुत पहले ही शुरू हो जाती है।
किसी भी संपूर्ण आर्थिक विश्लेषण में आपूर्ति श्रृंखला के उत्सर्जन को अनदेखा नहीं किया जा सकता। एलएनजी के मामले में, ये उत्सर्जन न केवल दहन के दौरान होते हैं, बल्कि निष्कर्षण, प्रसंस्करण, परिवहन, द्रवीकरण, परिवहन और पुन: वाष्पीकरण के दौरान भी होते हैं। मीथेन के संभावित उत्सर्जन पर भी विचार करना आवश्यक है। आईईए इन सभी चरणों का एक परस्पर जुड़े तंत्र के रूप में स्पष्ट रूप से विश्लेषण करता है।.
इसलिए, प्राकृतिक गैस का मूल्यांकन केवल बिजली संयंत्रों या औद्योगिक बॉयलरों में इसके उपयोग के आधार पर करना पर्याप्त नहीं है। दो आपूर्ति श्रृंखलाएं एक ही ईंधन प्रदान कर सकती हैं और फिर भी अलग-अलग उत्सर्जन का कारण बन सकती हैं।.
आईईए ने इस बोझ को कम करने के लिए कई तकनीकी विकल्प सुझाए हैं: मीथेन के नुकसान को सीमित करना, अधिक कुशल प्रक्रियाएं, कम उत्सर्जन वाली बिजली का उपयोग, नियमित रूप से गैस जलाने को कम करना और कुछ CO₂ धाराओं को पकड़ना और संग्रहित करना। ये उपाय आपूर्ति श्रृंखला के कुछ हिस्सों में सुधार कर सकते हैं, लेकिन इनसे सभी उत्सर्जन स्वतः समाप्त नहीं हो जाते।.
निवेशकों और ग्राहकों के लिए, ऐसे अंतर आर्थिक रूप से महत्वपूर्ण हैं। उत्सर्जन संबंधी आवश्यकताएं कुछ बाजारों तक पहुंच को प्रभावित कर सकती हैं। मापने योग्य और सत्यापित रूप से कम उत्सर्जन प्रतिस्पर्धात्मक लाभ का प्रतिनिधित्व कर सकता है। इसके विपरीत, अपर्याप्त डेटा या मीथेन की अधिक हानि अतिरिक्त जोखिम पैदा कर सकती है।.
विश्वसनीय, परियोजना-विशिष्ट परिचालन डेटा के बिना एसटी एलएनजी के लिए कोई निश्चित जलवायु मूल्यांकन नहीं किया जा सकता है। न तो अपतटीय स्थान और न ही प्रौद्योगिकी की नवीनता अकेले ही विशेष रूप से अच्छे या विशेष रूप से खराब पर्यावरणीय प्रदर्शन का संकेत देती है।.
विश्वसनीय आकलन के लिए वास्तविक ऊर्जा खपत, उपयोग की गई ऊर्जा का स्रोत, मीथेन की हानि और परिवहन मार्गों को ध्यान में रखना आवश्यक होगा। तभी यह निर्धारित किया जा सकता है कि एलएनजी बाजार में संयंत्र की स्थिति कैसी है।.
कई प्रदाताओं के बावजूद, क्षेत्रीय एकाग्रता एक कमजोरी बन सकती है।
एलएनजी अवसंरचना के विस्तार के कारण टेक्सास और लुइसियाना का महत्व और भी बढ़ रहा है। व्यावसायिक दृष्टिकोण से, यह एकाग्रता समझ में आती है: मौजूदा अवसंरचना, औद्योगिक अनुभव और गैस आपूर्ति एवं निर्यात रसद की निकटता से स्थान संबंधी लाभ प्राप्त हो सकते हैं।.
हालांकि, आपूर्ति की सुरक्षा के परिप्रेक्ष्य से देखें तो स्थिति अलग है। किसी क्षेत्र में स्थित कई संयंत्र आपूर्ति के पूरी तरह से स्वतंत्र स्रोत नहीं होते हैं। साझा मौसम की स्थिति, ग्रिड कनेक्शन या सेवा प्रदाताओं के कारण व्यवधान उत्पन्न हो सकते हैं जो एक साथ कई स्थानों को प्रभावित कर सकते हैं।.
जोखिम मूल्यांकन का यह एक सामान्य सिद्धांत है: विविधीकरण तभी पूरी तरह प्रभावी होता है जब व्यक्तिगत जोखिम आपस में बहुत अधिक संबंधित न हों। यदि सभी आपूर्तियाँ एक ही क्षेत्रीय बाधाओं पर निर्भर हों तो बड़ी संख्या में अनुबंध सुरक्षा की झूठी भावना पैदा कर सकते हैं।.
यूरोपीय आयातकों के लिए, इसका अर्थ यह है कि आपूर्तिकर्ताओं की संख्या ही पर्याप्त मानदंड नहीं है। मूल्यांकन में भौगोलिक वितरण, तकनीकी स्वतंत्रता और वैकल्पिक परिवहन मार्गों पर भी विचार किया जाना चाहिए।.
एसटी एलएनजी की अपतटीय प्रकृति इस समस्या का स्वतः समाधान नहीं करती। यद्यपि यह सुविधा तटीय बाधाओं को कुछ हद तक दरकिनार कर सकती है, फिर भी यह क्षेत्रीय गैस आपूर्ति, मौसम की स्थिति और समुद्री सेवाओं पर निर्भर रहती है।.
इसलिए, आपूर्ति की सुरक्षा खरीद पोर्टफोलियो में यथासंभव अधिक से अधिक नाम शामिल करने से नहीं, बल्कि वास्तव में अलग-अलग विफलता प्रोफाइल से प्राप्त होती है। यह अंतर विशेष रूप से तब महत्वपूर्ण हो जाता है जब नई क्षमताएं मुख्य रूप से कुछ निर्यात क्षेत्रों में विकसित की जा रही हों।.
तीन बाजार घटनाक्रम सफलता निर्धारित करते हैं
एसटी एलएनजी के आर्थिक वर्गीकरण के लिए, एक सटीक पूर्वानुमान की तुलना में कई भावी परिदृश्य अधिक उपयोगी होते हैं।.
पहले परिदृश्य में, एलएनजी की आपूर्ति मांग से अधिक तेजी से बढ़ती है। नए संयंत्र योजना के अनुसार ही बाजार में आ रहे हैं, जबकि ऊर्जा बचत और वैकल्पिक ऊर्जा प्रौद्योगिकियां प्रमुख बिक्री क्षेत्रों में खपत को सीमित करती हैं। खरीदारों को सौदेबाजी की शक्ति मिलती है। एसटी एलएनजी के लिए, प्रमुख कारक यह होगा कि क्या निर्माण लागत, वित्तपोषण और निरंतर संचालन प्रतिस्पर्धी बने रह सकते हैं।.
दूसरे परिदृश्य में, मांग काफी हद तक अतिरिक्त आपूर्ति को अवशोषित कर लेती है। सस्ता और आसानी से उपलब्ध एलएनजी नए ग्राहकों को आकर्षित करता है, जबकि मौजूदा बाजारों में इसकी काफी मात्रा की आवश्यकता होती है। उत्पादकों के लिए, यह अपेक्षाकृत अनुकूल वातावरण होगा, बशर्ते उनकी संयंत्र विश्वसनीय रूप से आपूर्ति करें। आईईए द्वारा वर्णित मूल्य-संवेदनशील बाजारों में अतिरिक्त मांग की संभावना इस विकास पथ के अनुरूप है।.
तीसरे परिदृश्य में, बार-बार होने वाली रुकावटें एक प्रमुख विशेषता बनी रहती हैं। परियोजनाओं के शुभारंभ में देरी, बिजली कटौती या अन्य व्यवधान घोषित क्षमता को लगातार विश्वसनीय आपूर्ति के रूप में उपलब्ध होने से रोकते हैं। ऐसे मामलों में, समग्र रूप से बड़े बुनियादी ढांचे के बावजूद, कीमतों में महत्वपूर्ण उतार-चढ़ाव हो सकते हैं।.
इनमें से किसी भी भावी परिदृश्य का चयन केवल परियोजना आंकड़ों के आधार पर निश्चित रूप से नहीं किया जा सकता है। हालांकि, ये दर्शाते हैं कि कौन सी विशेषताएं आर्थिक रूप से मूल्यवान हैं: कम लागत, उच्च उपलब्धता, लचीला विपणन और विश्वसनीय वित्तपोषण।.
जर्मनी में खरीदारों के लिए भी यही तर्क लागू होता है। केवल स्थायी रूप से कम कीमतों पर निर्भर रहने वाली खरीद उतनी ही जोखिम भरी होती है जितनी कि कमी के कारण असीमित उच्च कीमतों की धारणा पर आधारित रणनीति।.
सबसे सशक्त ऊर्जा नीति विकल्पों को संरक्षित रखती है।
ST LNG ऊर्जा आपूर्ति की क्षमता में वास्तविक विस्तार का प्रतिनिधित्व करता है। यदि परियोजना को वित्तपोषित किया जाता है, निर्मित किया जाता है और विश्वसनीय रूप से संचालित किया जाता है, तो यह प्रतिवर्ष LNG की महत्वपूर्ण अतिरिक्त मात्रा प्रदान कर सकता है। इसका बाजार मूल्य केवल उत्पादन में ही नहीं, बल्कि खरीदारों के लिए विकल्पों में वृद्धि में भी निहित है।.
इसलिए परियोजना पर तर्कसंगत दृष्टिकोण न तो पूरी तरह से स्वीकृति है और न ही पूर्णतः अस्वीकृति। निर्यात क्षमता में वृद्धि से आपूर्ति की सुरक्षा में सुधार हो सकता है और बाजार की शक्ति सीमित हो सकती है। साथ ही, इससे नए दीर्घकालिक दायित्व, क्षेत्रीय एकाग्रता और निवेश संबंधी जोखिम भी उत्पन्न हो सकते हैं।.
जर्मनी के लिए ऊर्जा स्रोतों और समाधानों के बीच बदलाव करने की क्षमता अत्यंत महत्वपूर्ण है। इसमें विभिन्न आपूर्तिकर्ता देश, मजबूत बुनियादी ढांचा, पर्याप्त भंडार और गैस की बदलती मांग के अनुरूप ढलने वाले अनुबंध शामिल हैं। तकनीकी और आर्थिक रूप से व्यवहार्य तरीके से प्रतिस्थापित की जा सकने वाली मांग को कम करना भी उतना ही महत्वपूर्ण है।.
सबसे बड़ा खतरा अमेरिकी एलएनजी के उपयोग से नहीं है। समस्या उस रणनीति में निहित है जो अल्पकालिक राहत को स्थायी सुरक्षा समझ लेती है। कोई भी आपूर्तिकर्ता देश, कोई भी अनुबंध और कोई भी तकनीक सभी जोखिमों को समाप्त नहीं कर सकती।.
टेक्सास के तट पर स्थित नया बंदरगाह यूरोप की गतिविधियों के लिए अधिक अवसर प्रदान कर सकता है। हालांकि, यूरोप इन अवसरों का उपयोग करेगा या नहीं, यह माटागोर्डा के फैसले से नहीं, बल्कि उसकी अपनी खरीद, औद्योगिक और ऊर्जा नीतियों से तय होगा। स्थायी सुरक्षा तभी प्राप्त होती है जब अतिरिक्त आपूर्ति से सुविधा में वृद्धि न होकर आर्थिक विकल्पों में वृद्धि हो।.
🎯🎯🎯 डेटा-संचालित बी2बी उद्योग हब, एक तरह से इन-हाउस समाधान के रूप में

लगभग आंतरिक समाधान: Xpert.Digital किस प्रकार B2B मार्केटिंग और बिक्री में परिचालन संबंधी कमियों को दूर करता है – स्मार्ट कंटेंट-ड्रिवन बिजनेस - चित्र: Xpert.Digital
Xpert.Digital एक डेटा-आधारित B2B उद्योग केंद्र है जिसका नेतृत्व Konrad Wolfenstein करते हैं। यह कंपनी औद्योगिक भागीदारों के लिए एक बाहरी, लगभग आंतरिक समाधान के रूप में कार्य करती है, जो ग्राहकों की ओर से अतिरिक्त संसाधनों की आवश्यकता के बिना मार्केटिंग, कंटेंट और बिक्री में परिचालन संबंधी कमियों को दूर करती है।.
अधिक जानकारी यहाँ:
आपका वैश्विक विपणन और व्यवसाय विकास भागीदार
☑️ हमारी व्यावसायिक भाषा अंग्रेजी या जर्मन है।
☑️ नया: अपनी मातृभाषा में पत्राचार करें!

Konrad Wolfenstein
मुझे और मेरी टीम को आपके व्यक्तिगत सलाहकार के रूप में आपकी सेवा करने में खुशी होगी।.
आप यहां दिए गए संपर्क फ़ॉर्म को भरकर मुझसे संपर्क कर सकते हैं [email protected]:या मुझे +49 7348 4088 965 पर कॉल कर सकते हैं । मेरा ईमेल पता है
मैं हमारी संयुक्त परियोजना के लिए उत्सुक हूं।.