ציר הלוגיסטיקה החדש של מזרח אירופה: ממרכז עלות לעמוד שדרה אסטרטגי של אירופה – תדמית יצירתית בנושא, עם בינה מלאכותית: Xpert.Digital
מרכזי הלוגיסטיקה החדשים של מזרח אירופה: פולין, רומניה ובולגריה במוקד
מסחר אלקטרוני וניירשורינג: כיצד מזרח אירופה משנה את נוף הלוגיסטיקה
מהפחתת עלויות ליעילות: הטרנספורמציה של מזרח אירופה במגזר הלוגיסטיקה
מזרח אירופה הפכה בשנים האחרונות ממיקום פשוט לחיסכון בעלויות לעמוד שדרה אסטרטגי עבור כל מגזר הלוגיסטיקה האירופי. האזור, שנחשב בעבר בעיקר כהרחבה של התעשייה המערבית האירופית, הפך לרשת דינמית של פארקי לוגיסטיקה, מרכזי הפצה ומסדרונות תחבורה בעלי ביצועים גבוהים. הנחת היסוד הכלכלית המרכזית היא שהשקעות עתידיות ייקבעו לא רק על ידי שכר נמוך, אלא מעל הכל על ידי שילוב אמין של מיקום, תפוקה, אספקת אנרגיה, כוח אדם מוסמך ויציבות פוליטית. שינויים אלה אינם רק תוצאה של גידול בנפחי הסחר וארגון מחדש של שרשראות האספקה התעשייתיות, אלא גם של סיכונים גיאופוליטיים ושיקום אוקראינה. האתגרים וההזדמנויות הנובעים מהתפתחות זו הם רב-גוניים ודורשים חשיבה מחודשת על תכנון לוגיסטי. המיקוד עובר יותר ויותר מיעילות טהורה לכפיירות מבוקרת כדי להבטיח יכולת אספקה בסביבה עולמית המשתנה במהירות.
מי שישלוט במסדרונות ישלוט ביכולתה של אירופה לספק סחורות בעתיד: ארגון מחדש שקט של זרימות הסחר
התשתית הלוגיסטית של מזרח אירופה עוברת טרנספורמציה מבנית עמוקה. הדימוי של אזור המשמש בעיקר כבסיס עבודה מורחב וחסכוני עבור מערב אירופה אינו מדויק עוד. רשת של פארקים לוגיסטיים, מרכזי הפצה, נמלים, מסופי רכבת ופרוזדורים תחבורה חוצי גבולות מתהווה בין הים הבלטי, הים האדריאטי והים השחור, וצוברת חשיבות לביטחון האספקה של האיחוד האירופי כולו. התפתחות זו מונעת לא רק על ידי גידול בנפחי הסחר אלא גם על ידי ארגון מחדש של שרשראות אספקה תעשייתיות, הרחבת המסחר המקוון, סיכונים גיאופוליטיים, שיקום אוקראינה ושיפור אסטרטגי של קשרים צפון-דרום.
עם זאת, התפתחות זו אינה אחידה ואינה חפה מסתירות. לפולין ולצ'כיה כבר יש שווקי נדל"ן לוגיסטיים גדולים ומקצועיים וקשרים הדוקים עם גרמניה. רומניה צומחת והפכה למרכז משמעותי של ייצור, הפצה וים שחור. בולגריה מחברת את השוק היחיד של האיחוד האירופי עם טורקיה, יוון ואזור הים השחור המערבי. מדינות הבלקן המערביות, מצידן, צוברות חשיבות כאזור הרחבה ומעבר עתידי, אך ממשיכות לסבול מעיכובי גבולות, חיכוכים מוסדיים ותשתיות לא שלמות. לכן, אין להבין את מזרח אירופה כשוק יחיד, אלא כמערכת מדורגת של אזורי לוגיסטיקה בשלבי פיתוח שונים.
התזה הכלכלית המרכזית היא זו: גל ההשקעות הבא לא ייקבע על ידי השכר הנמוך ביותר, אלא על ידי השילוב האמין ביותר של מיקום, תפוקה, אספקת אנרגיה, כוח אדם, ניהול דיגיטלי וחיזוי פוליטי. בניית מחסנים בלבד אינה יוצרת מרכז לוגיסטי תחרותי. רק יחסי הגומלין בין נדל"ן, אמצעי תחבורה, תהליכי מכס, תשתית נתונים ושרשראות אספקה חזקות יוצרים מרכז פרודוקטיבי.
מיקומים בפריפריה הופכים לממשקים אסטרטגיים
מיקומה הגיאוגרפי של מזרח אירופה היה במשך זמן רב אמביוולנטי. מצד אחד, האזור שוכן בין מרכזי הצריכה והתעשייה העיקריים של מערב אירופה, נמלי הים הבלטי, הים האדריאטי והים השחור, והשווקים של טורקיה והמזרח התיכון. מצד שני, רשתות תחבורה רבות היו מכוונות מבחינה היסטורית יותר לבירות לאומיות או לקשרים מזרח-מערב מאשר לצירים חוצי גבולות צפון-דרום. סטנדרטים טכניים שונים, כבישים מהירים מקוטעים, קשרי רכבת חלשים ומעברי גבול איטיים הגבילו את היתרונות הכלכליים של מיקום זה.
חולשות אלו הופכות כעת, במקרים מסוימים, לטיעונים בעד השקעה. חברות מכירות בכך שמסדרונות נוספים לא רק מפחיתים עלויות אלא גם מפחיתים תלות. המגפה, חסימת נתיבי ים מסוימים, מלחמת התוקפנות של רוסיה נגד אוקראינה, ושיבושים חוזרים ונשנים בשרשראות האספקה הגלובליות הדגישו את ערכם של נתיבים חלופיים. לכן, מיקום ברומניה, בולגריה, פולין או הבלקן המערבי אינו מוערך עוד אך ורק על סמך ריחוקו משוק מכירות. הגורם המכריע, יותר ויותר, הוא האם הוא מתפקד כנקודת גיבוי, חיץ או קונסולידציה בתרחישים מרובים.
זה משנה את ההיגיון מיעילות מקסימלית לשליטה ביתירה. חברות מקבלות לעיתים עלויות שוטפות גבוהות יותר בתמורה ליכולת אספקה משופרת, זמני תגובה קצרים יותר ואפשרות רכש או הפצה שנייה. פרמיית סיכון זו מיטיבה עם מזרח אירופה. האזור יכול לשלב קרבה לייצור, עלויות תחרותיות יחסית וגישה לשוק היחיד של האיחוד האירופי. יחד עם זאת, זה מאלץ משקיעים לערוך הערכה יסודית של האתר, משום שמיקום גיאוגרפי טוב אינו מבטיח חיבור אמין בעולם האמיתי.
פולין קובעת את הסטנדרט, הדרום-מזרח מדביק את הפער
שוק הנדל"ן הלוגיסטי במזרח אירופה מאופיין בפער משמעותי בבגרות. עם יותר מ-36 מיליון מטרים רבועים של שטחי מחסנים ותעשייה מודרניים הצפויים לשנת 2025, פולין מייצגת ללא ספק את הפלטפורמה הגדולה ביותר באזור. המדינה נהנית מקרבתה לגרמניה, שוק מקומי גדול, רשתות כבישים מהירים יעילות, מספר אזורים מטרופוליניים חזקים ותפקידה כגשר למדינות הבלטיות ואוקראינה. ורשה, שלזיה עילית, מרכז פולין, פוזנן וורוצלאב התפתחו לאשכולות לוגיסטיים נפרדים. עומק שוק זה מאפשר פרויקטים ספקולטיביים גדולים, אם כי יזמים מתמקדים יותר ויותר בהשכרה מוקדמת עקב ריביות גבוהות יותר ועלויות בנייה מוגברות.
רומניה עוקבת אחריה עם כ-8 מיליון מ"ר של שטחי תעשייה ולוגיסטיקה מודרניים עד סוף 2025, אם כי בקנה מידה שונה אך עם מומנטום גבוה. הביקוש לשטחים הגיע ליותר מ-1.2 מיליון מ"ר בשנת 2025. שיעורי ריקנות סביב ארבעה אחוזים ושכר דירה פריים בטווח של כ-4.50 עד 5.00 אירו למטר רבוע לחודש מצביעים על שוק שלמרות אי הוודאות הכלכלית, יש בסיס שוכרים איתן. בוקרשט שולטת, אך טימישוארה, קלוז'-נאפוקה, בראשוב, פלוישטי וקונסטנץ צוברות תאוצה.
בולגריה קטנה יותר ומרוכזת יותר בסופיה ובאזור פלובדיב. עם זאת, ההתכנסות של פונקציות תעשייתיות ולוגיסטיות ניכרת שם במיוחד. האזור הכלכלי התראקי סביב פלובדיב מחבר מתקני ייצור, ספקים, אזורי אחסון ומסדרון הכבישים לטורקיה. סופיה נותרה מרכז הצריכה וההפצה המרכזי. רוסה, ורנה, בורגס, סטארה זגורה ושומן יכולות ליהנות מחיבורי מסדרון, נמל, תעשייה או אנרגיה ספציפיים. בבלקן המערבי, מלאי האתרים התעשייתיים המודרניים קטן יותר, כלומר פרויקטים בקנה מידה גדול יכולים לשנות באופן משמעותי את מבנה השוק בצורה דרמטית יותר מאשר בפולין או ברומניה.
רשתות קמעונאיות בונות תשתית משלהן
השינוי ניכר במיוחד בהשקעות של קמעונאים גדולים. רשתות קמעונאיות מודרניות דורשות לא רק סניפים, אלא גם מחסנים מבוקרי טמפרטורה, ליקוט הזמנות אוטומטי, שיעורי תחלופה גבוהים ונתוני מלאי מדויקים. לכן, מרכז הפצה אינו פונקציה משנית ונלווית, אלא תנאי מוקדם תפעולי לכניסה לשוק, התרחבות ומחירים יציבים.
מרכז הלוגיסטיקה וההפצה של לידל, הנמצא כעת בבנייה בקיסליאק ולפניצה בבוסניה והרצגובינה, ממחיש את היקף הפרויקט. הוא משתרע על פני כ-60,000 מ"ר, ומייצג השקעה של כ-100 מיליון אירו. הוא מניח את היסודות לרשת חנויות ארצית ובו זמנית מאותת שקבוצת קמעונאית בינלאומית רואה פוטנציאל ביקוש מספיק כדי להצדיק השקעה בתשתית לטווח ארוך. ההשפעה הכלכלית משתרעת מעבר לבניין עצמו: יצרנים מקומיים עשויים לקבל גישה לשרשראות אספקה סטנדרטיות, ספקי תחבורה נהנים מכמויות צפויות יותר, וקמעונאים מתחרים נמצאים תחת לחץ לחדש את המערכות שלהם.
ההרחבות החוזרות ונשנות של אתר קאופלנד בסטריאמה ליד פלובדיב מדגימות גם כיצד תשתית הלוגיסטיקה משתפרת עם צמיחת מגזר הקמעונאות. בעקבות השקעות גדולות קודמות, המתקן הורחב וכלל אזור הקפאה עמוקה עם מקומות נוספים למשטחים. בסוף 2023 הוכרז על שלב הרחבה גדול משמעותית עם היקף השקעה של 64 מיליון לבה. פרויקטים כאלה אינם מתרחשים בבידוד. הם מושכים חברות אריזה, שירותי תחזוקה, ספקי טכנולוגיית קירור, ספקי תוכנה ויכולות הובלה אזוריות. מרכז הלוגיסטיקה הופך אפוא למרכז פרודוקטיביות מקומי.
בולגריה הופכת ממדינת מעבר לשוק פלטפורמות
לבולגריה מספר יתרונות מיקום המחזקים זה את זה. המדינה שוכנת בצומת של מרכז אירופה, הים השחור, יוון וטורקיה. מאז ביטול בקרת הגבולות בגבולות היבשתיים הפנימיים של האיחוד האירופי ב-1 בינואר 2025, בולגריה שולבה במלואה באזור שנגן. יתר על כן, היא משתמשת באירו מאז 1 בינואר 2026. עבור משקיעים לוגיסטיים, צעדים אלה מפחיתים את עלויות העסקה, מבטלים חלק מעומס שער החליפין והסדרי יישוב, ומקלים על שילובם של מיקומים בולגריים ברשתות אזוריות.
ההתקדמות המכרעת טמונה פחות בפרויקט יוקרה יחיד ויותר באיחוד של מספר פונקציות. סופיה מרכזת כוח קנייה, כוח אדם ומבני עסקים בינלאומיים. פלובדיב מחברת בין תעשייה להפצה. בורגס וורנה מספקות גישה לים השחור. רוסה מהווה מרכז דנובה וגבול עם רומניה. הציר לכיוון קפיטן אנדרייבו נותר בעל חשיבות מרכזית לסחר עם טורקיה ומחוצה לה. במקביל, צפון מזרח בולגריה מציעה עתודות קרקע ופוטנציאל לאשכולות אחסון, חקלאות ואנרגיה ייעודיים.
המחסן והבסיס הלוגיסטי המתוכננים של חברת AmonRa Energy, מפיצת מערכות סולאריות, בפארק התעשייה שומן, מדגים את הקשר בין מעבר האנרגיה ללוגיסטיקה. מודולים סולאריים, ממירים, מערכות הרכבה ואחסון סוללות דורשים מלאי זמין אזורית, אבטחת איכות טכנית ואספקה מהירה. מחסן מסורתי הופך אפוא לאבן בניין של שרשרת ערך תעשייתית חדשה. עבור בולגריה, זה מציג הזדמנות לא רק לטפל בסחורות אלא גם לאחד שירותים טכניים, הרכבה מקדימה, תיקונים, לוגיסטיקת פרויקטים והפצה אזורית.
רומניה מחברת את השוק היחיד, את הדנובה ואת הים השחור
התקדמותה הלוגיסטית של רומניה מבוססת על גודלה וגמישותה. המדינה מתגאה בשוק מקומי גדול, בסיס תעשייתי רחב, נהר הדנובה, נמל קונסטנץ בים השחור, וגובלת באוקראינה, מולדובה, הונגריה, סרביה ובולגריה. שילוב זה הופך את רומניה בו זמנית למקום ייצור, שוק מכירות, מדינת מעבר ומרכז גיאופוליטי.
נמל קונסטנץ צבר חשיבות משמעותית לאחר 2022 משום שזרמי החקלאות והיצוא האוקראיניים דרשו נתיבים חלופיים. בשנת 2023, תפוקת המטענים הגיעה לשיא של כ-92.6 מיליון טון. לאחר מכן, הנפח ירד לכ-77.5 מיליון טון בשנת 2024 וכ-67 מיליון טון בשנת 2025, כאשר חלק מהתנועה האוקראינית חזרה לנתיבים אחרים. ירידה זו אינה עדות לחוסר חשיבות אסטרטגית, אלא ממחישה עד כמה נפחים נוספים המונעים על ידי גיאופוליטיקה יכולים להיות תנודתיים. הלקח עבור מפעילים ומשקיעים הוא לפתח קיבולות באופן שיישארו בת קיימא מבחינה כלכלית גם עם שינויים בזרמי הסחר.
קונסטנץ יכולה להבטיח את מעמדה בעיקר באמצעות שילוב הדוק יותר של הנמלים, הרכבות, הכבישים, נהר הדנובה וטרמינלים שלה. צווארי בקבוק ביכולת העתק, נתיבי גישה, תהליכים דיגיטליים או שיט בדנובה משפיעים ישירות על התחרותיות. לכן, רומניה זקוקה לא רק לקרקע נוספת אלא גם למסדרונות אמינים לכיוון בוקרשט, הונגריה, בולגריה, מולדובה ואוקראינה. שילוב מלא של שנגן משפר את תנועת הנוסעים ומפחית את החיכוך בגבולות הפנימיים של האיחוד האירופי, אך הוא אינו מחליף השקעות בגשרים, קווי רכבת ותשתיות הסמוכות לטרמינלים.
מדינות הבלקן המערביות יהפכו לאזור הצמיחה הבא
סרביה, בוסניה והרצגובינה, מקדוניה הצפונית, אלבניה, מונטנגרו וקוסובו יוצרות אזור לוגיסטי הטרוגני בעל חשיבות אסטרטגית גוברת. האזור, הממוקם בין מדינות החברות באיחוד האירופי, מחבר את הים האדריאטי עם אזורי הדנובה והים השחור, כמו גם את מרכז אירופה עם יוון וטורקיה. עם זאת, האינטגרציה הכלכלית שלו מוגבלת על ידי גבולות מרובים, שווקים לאומיים קטנים, נהלים אדמיניסטרטיביים שונים, ובמקרים מסוימים, קשרי רכבת חלשים.
זו בדיוק הסיבה שמרכזי הפצה מודרניים יכולים לגרום לעלייה משמעותית בפריון. הם מאפשרים איחוד יבוא, מייצבים את זמינות המוצרים ויוצרים את היסודות לרשתות קמעונאיות גדולות יותר. פרויקט לידל בבוסניה והרצגובינה הוא דוגמה בולטת במיוחד לכך. הוא גם מדגים אסטרטגיית כניסה אופיינית לשוק: ראשית, מוכנים קרקע, לוגיסטיקה מרכזית ומספר מיקומי חנויות לפני השקת הרשת בקנה מידה גדול יותר. ההשקעה הראשונית הגבוהה משמשת להפחתת עלויות יחידה עוקבות ולהבטחת רמת שירות עקבית.
האיחוד האירופי תומך במערב הבלקן בין השנים 2024 ו-2027 באמצעות מתקן צמיחה של עד שישה מיליארד אירו, מתוכם שני מיליארד אירו הם מענקים שאינם ניתנים להחזר וארבעה מיליארד אירו הם הלוואות מסובסדות. לא כל אירו יופנה לתשתיות תחבורה, אך המתקן מגביר את הלחץ לרפורמות ולהשקעות. חשוב לציין, כבישים ומסילות ברזל טובים יותר יהיו תלויים בהליכי מכס מהירים יותר, מסמכים מוכרים הדדית והצהרות דיגיטליות מראש. ללא "תשתית רכה" זו, משאית עדיין עלולה להיתקע בגבול במשך שעות על כביש מהיר חדש.
כבישים נותרו דומיננטיים, אך לא ללא חלופות
הובלת מטענים בכבישים נותרה עמוד השדרה של הלוגיסטיקה במזרח אירופה. ברמת האיחוד האירופי, כ-1,869 מיליארד טון-קילומטרים הובלו בכבישים בשנת 2024, מעט יותר מאשר בשנה הקודמת. דומיננטיות זו נובעת מגמישותה, רשתותיה הצפופות והיכולת לחבר ישירות שערי מפעלים, מחסנים וסניפים. עבור משלוחים קריטיים בזמן, מטען כללי, מזון וקמעונאות, משאיות הן כמעט בלתי ניתנות להחלפה בטווח הקצר.
חוזק זה יוצר גם סיכונים מבניים. עומסי תנועה, מחסור בנהגים, עלויות אגרה, זמני המתנה בגבולות ודרישות פליטה גוברות מעלות את העלויות. תלות זו בעייתית במיוחד במקרים בהם חסרים מסופי רכבת או שתשתית הרכבת איטית ולא אמינה. פארק לוגיסטי ללא חיבור רכבת יעיל עשוי להיראות אטרקטיבי בטווח הקצר, אך בטווח הארוך, הוא קושר את המשתמש לתחבורה בכבישים.
לכן, מה שהגיוני מבחינה כלכלית אינו תחרות מלאכותית בין כביש לרכבת, אלא חלוקת עבודה. משאיות מטפלות בהובלה לפני ואחרי הובלה וכן בהובלה קריטית לזמן; רכבת מבצעת הובלה למרחקים ארוכים והובלה המונית מתוכננת; נמלים ודרכי מים פנימיות מרחיבות את טווח ההגעה. תנאי הכרחי הוא טרמינלים המארגנים את המעבר בין אמצעי תחבורה במהירות, דיגיטלית וחסכונית. מזרח אירופה יכולה לעשות קפיצת מדרגה משמעותית בתחום זה אם אזורים לוגיסטיים חדשים יתוכננו באופן רב-מודאלי מלכתחילה, במקום להוסיף חיבורי רכבת מאוחר יותר בעלות רבה.
מערכת הרכבות קובעת את רמת הפרודוקטיביות הבאה
לרשתות רכבות רבות במזרח אירופה יש טווח גיאוגרפי רחב, אך חסרה להן האיכות הטכנית והתפעולית הנדרשת על ידי שרשראות אספקה מודרניות. מקטעים איטיים, הצורך בשדרוגים, חשמול לא מספק, אורכי רכבות מוגבלים, מערכות איתות לא תואמות וצווארי בקבוק במעברי גבול מפחיתים את התחרותיות שלהן. יתר על כן, הובלת מטענים חוצת גבולות דורשת לא רק תשתית, אלא גם לוחות זמנים מתואמים, זמינות קטרים ונתיבי רכבת אמינים.
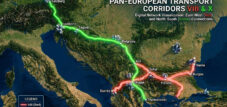
הרחבת רשתות התחבורה הטרנס-אירופיות מתחילה כאן. תקנת TEN-T, שחודשה בשנת 2024, בונה את הרשת האירופית באמצעות תשעה מסדרונות תחבורה ואופקי יעד מחייבים. עבור מזרח אירופה, הקשרים בין הים הבלטי, הים האדריאטי, הים השחור, הבלקן ומרכז אירופה רלוונטיים במיוחד. למסדרון VIII, בין חוף הים השחור הבולגרי, צפון מקדוניה ואלבניה, יש ערך אסטרטגי מיוחד משום שהוא נועד ליצור קשר רציף מזרח-מערב ברחבי דרום הבלקן. בולגריה וצפון מקדוניה אישרו מחדש את מחויבותן להמשך בנייתו, אך המימון, התקדמות הבנייה והתיאום הטכני נותרו מאתגרים.
ההשפעה הכלכלית של תשתית מסילות ברזל משופרת חורגת מחיסכון גרידא בעלויות הובלה. היא מרחיבה את אזור הקיטור של נמלים, מגבירה את האטרקטיביות של אתרי ייצור ומפחיתה את התלות במחסור בנהגים. יתר על כן, היא מקלה על הובלת סחורות תעשייתיות כבדות, מכולות ומטענים רלוונטיים לצבא. החסרונות כוללים השקעות ראשוניות גבוהות, תהליכי אישור ארוכים והסיכון שמקטעים לאומיים בודדים יושלמו בעוד פערים חוצי גבולות נותרו.
הים הבלטי, הים האדריאטי והים השחור מתקרבים זה לזה
נמלי מזרח אירופה מתפתחים לשערי כניסה מתחרים אך משלימים. גדנסק טיפלה בכ-80.4 מיליון טון של מטען בשנת 2025, ובכך ביססה את מעמדה בין נמלי אירופה הגדולים. לאחר שנת השיא יוצאת הדופן שלה בשנת 2023, קונסטנץ עדיין ניהלה כ-67 מיליון טון בשנת 2025. בחוף האדריאטי, נמלים כמו קופר, רייקה וטריאסטה מתחרים על תנועה יבשתית למרכז אירופה. ורנה ובורגס מטפלות בכמויות קטנות יותר אך יכולות להיות בעלות חשיבות אסטרטגית עבור בולגריה, דרום הבלקן ונתיבי מטען מסוימים בים השחור.
עבור משלחים, גודל הנמל לבדו אינו הגורם המכריע. גורמים מכריעים כוללים תדירות מעבורות, פרודוקטיביות הטרמינלים, שחרור ממכס, קיבולת אחסון, קשרי רכבת וזמינות של מכולות ריקות. נמל קטן יותר יכול להיות חסכוני יותר עבור זרימות מטענים מסוימות אם התחבורה בעורף מהירה וצפויה יותר. לעומת זאת, נמל גדול הופך פחות אטרקטיבי אם נתיבי הגישה או מרכזי הרכבת עמוסים.
החשיבות הגוברת של צירי צפון-דרום משנה את נוף ההשקעות. מבחינה היסטורית, רשתות רבות כוונו לחיבורים מערב-מזרח. כיום, ערך המסדרונות בין פולין, סלובקיה, הונגריה, רומניה, בולגריה, יוון והים האדריאטי עולה. אזור שלושת הימים לבדו מעריך את צורכי ההשקעה שלו במגזר התחבורה בכ-120 מיליארד אירו. קנה מידה זה מדגים כי פרויקטים בודדים אינם מספיקים. מה שנדרש הוא רשת מגובשת שמתאמת השקעות בנמלים, כבישים, מסילות ברזל, אנרגיה ותשתיות דיגיטליות.
הדנובה נותרה משאב שלא מוערך מספיק
הדנובה היא מסדרון המטענים הכבדים הטבעי של דרום מזרח אירופה, אך הפוטנציאל הכלכלי שלה אינו ממומש במלואו, בהתחשב בהישג ידו הגיאוגרפי. היא מחברת את גרמניה ואוסטריה עם סלובקיה, הונגריה, קרואטיה, סרביה, בולגריה, רומניה והים השחור. סחורות בתפזורת, תוצרת חקלאית, חומרי בניין, מטענים כבדים ומשלוחי מכולות מסוימים ניתנים להובלה יעילה באנרגיה באמצעות המים.
החולשות ידועות היטב: תנודות במפלסי המים, צווארי בקבוק, איכות נמל לא עקבית, דיגיטציה מוגבלת ותהליכי שינוע איטיים לעיתים. במחצית הראשונה של 2024 הועברו כ-10.2 מיליון טון של מטען בתעלת הדנובה-ים השחור, מעט פחות מאשר בתקופה המקבילה של 2023. תנודות כאלה מראות כי שיט פנים-יבשתי אינו יכול להיחשב קיבולת קבועה. יש לקחת בחשבון סיכונים אקלימיים בתכנון הצי, טיוטה, רמות מלאי ונתיבים חלופיים.
אף על פי כן, מנקודת מבט כלכלית, הדנובה יקרה מכדי להתייחס אליה רק כאל אמצעי תחבורה נישתי. נמלים פנים-יבשתיים מודרניים יכולים לשלב אזורי תעשייה, חיבורי רכבת, תפקידי מכס ולוגיסטיקה של אנרגיה. עבור בולגריה, רוסה, לום ווידין רלוונטיות; עבור רומניה, בין היתר, גאלאץ, בריילה וג'ורג'יו; ועבור סרביה, בלגרד, נובי סאד ופנצ'בו. השקעות בערוצי ניווט, גשרים, טרמינלים ומידע דיגיטלי על הנהרות לא רק מגדילות את התפוקה אלא גם יוצרות חוסן בפני שיבושים בכבישים ובמסילות ברזל.
פתרונות אינטרלוגיסטיים של LTW

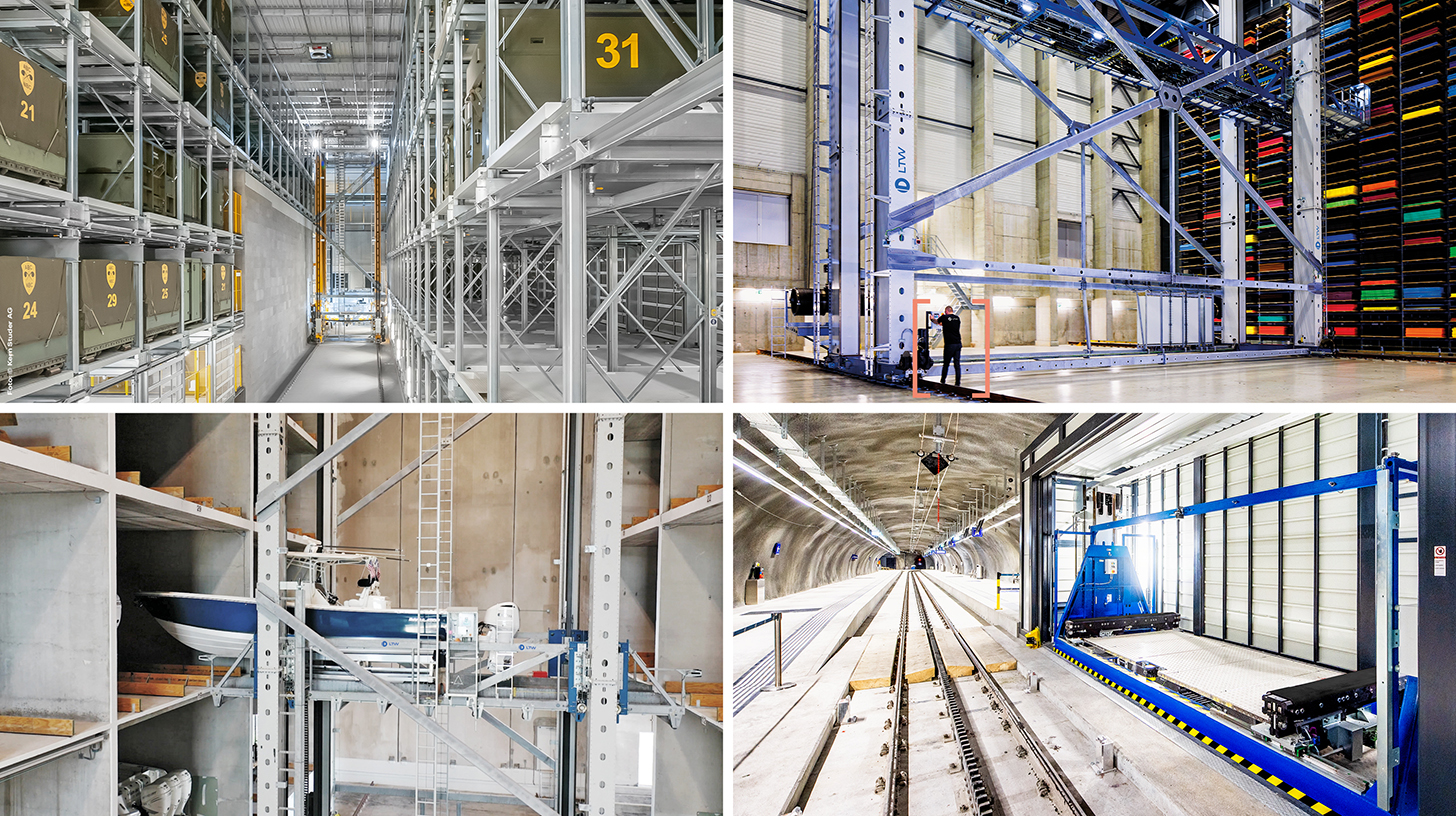
LTW Intralogistics – מהנדסי זרימה - תמונה: LTW Intralogistics GmbH
LTW מציעה ללקוחותיה לא רכיבים בודדים, אלא פתרונות מקיפים משולבים. ייעוץ, תכנון, רכיבים מכניים ואלקטרוטכניים, טכנולוגיית בקרה ואוטומציה, כמו גם תוכנה ושירות - הכל מחובר לרשת ומתואם במדויק.
ייצור פנימי של רכיבים מרכזיים הוא יתרון במיוחד. זה מאפשר שליטה אופטימלית באיכות, בשרשראות אספקה ובממשקים.
LTW מייצג אמינות, שקיפות ושותפות שיתופית. נאמנות וכנות מעוגנים היטב בפילוסופיה של החברה - לחיצת יד עדיין משמעותית כאן.
קשור לזה:
Nearshoring נותר סלקטיבי ולא אוטומטי
מחסנים הופכים למערכות ייצור טכנולוגיות
האיכות הכלכלית של מיקום לוגיסטי אינה ניתנת עוד למדידה אך ורק על פי שטח מחסן ומרחק מהכביש המהיר. מרכזים מודרניים פועלים עם מערכות ניהול מחסנים, מערכות מסועים אוטומטיות, רובוטיקה, חיישנים, תאומים דיגיטליים וחיזוי מלאי מדויק. בלוגיסטיקה מקוררת ופרמצבטית, מתווספים ניטור טמפרטורה חלק ותיעוד רגולטורי. זה הופך את הנכס למערכת ייצור סייבר-פיזית לזרימת סחורות.
התפתחות זו משנה את מבנה העלויות. שיעור המשימות הידניות הפשוטות יורד יחסית, בעוד שדרישות ההון, המומחיות בתוכנה ודרישות התחזוקה עולות. מזרח אירופה אינה מאבדת באופן אוטומטי את יתרון עלות העבודה שלה כתוצאה מכך. אלא, היתרון עובר למיקומים שיכולים לספק טכנאים מוסמכים, חשמלאים, מומחי נתונים ומנהלי תהליכים. קרקע זולה אינה יכולה לפצות על מחסור בעובדים מיומנים או על אספקת חשמל לא יציבה.
אוטומציה אטרקטיבית במיוחד כאשר נפחים גבוהים, מוצרים סטנדרטיים וכוח אדם מוגבל מתכנסים יחד. קמעונאות, לוגיסטיקת חבילות, חלקי חילוף ומוצרי צריכה הנעים במהירות מציעים יישומים מתאימים. עם זאת, עם טווחי מוצרים משתנים מאוד או כמויות לא ודאיות, טכנולוגיה מוגדלת עלולה לקשור הון. משקיעים מצליחים משלבים אפוא מבנים מודולריים, טכנולוגיית מסועים גמישה ותוכנה ניתנת להרחבה. זה רלוונטי במיוחד לשווקים מתעוררים בבלקן, שבהם תחזיות הביקוש יכולות להיות כפופות לחוסר ודאות גדול יותר.
המסחר האלקטרוני מגביר את הלחץ על רשתות אזוריות
בשנת 2024, חברות באיחוד האירופי ייצרו כ-19.5 אחוז מהכנסותיהן באמצעות מכירות אלקטרוניות. בעוד שממוצע זה משקף הבדלים משמעותיים בין מגזרים ומדינות, המגמה ברורה: הזמנות דיגיטליות דורשות תדירות אספקה גבוהה יותר, מידע משופר על המלאי ותהליכי החזרה יעילים. זה מציג הזדמנות כפולה עבור מזרח אירופה. האזור הוא גם שוק מכירות וגם מיקום חסכוני עבור מרכזי אספקה והחזרה אזוריים.
האתגר הלוגיסטי טמון בקילומטר האחרון. מרכזי הפצה גדולים במחלפי כבישים מהירים יעילים לאגירת מלאי ארצית, אך הם אינם פותרים את בעיית המשלוחים באזורים מטרופוליניים צומחים או באזורים דלילי אוכלוסין. תאי חלוקה לחבילות, מיקרו-מחסנים, נקודות שינוע אזוריות ותכנון מסלולים מבוסס נתונים צוברים חשיבות. במקביל, מפעילים נאלצים להתמודד עם תשלום במזומן, הרגלי תשלום שונים, החזרות חוצות גבולות ואיכות כתובת לא עקבית.
בשווקים קטנים יותר, מחסן לאומי יחיד עשוי לא להציע יתרונות גודל מספיקים. לכן, רשתות אזוריות המחברות מדינות כמו בולגריה, רומניה, יוון וחלקים ממערב הבלקן הן אטרקטיביות כלכלית. עם זאת, יישומן תלוי בזמני מעבר יציבים ונהלי מכס יעילים. כל אי ודאות נוספת בגבולות מגדילה את מלאי הביטחון הנדרש ומפחיתה את היתרון של אחסנה מרכזית.
Nearshoring נותר סלקטיבי ולא אוטומטי
העברת הייצור קרוב יותר לשווקים האירופיים מתוארת לעתים קרובות כפריחה כמעט בלתי נמנעת עבור מזרח אירופה. תפיסה זו פשטנית מדי. Nearshoring מתרחשת, אך זו אינה מגמה אחידה. חברות עוברות בעיקר למקומות בהם עלויות הובלה, זמני אספקה, סיכונים פוליטיים ודרישות איכות מצדיקים בניית קיבולת אירופית נוספת. ייצור עתיר אנרגיה או עתיר עבודה במיוחד, לעומת זאת, נשאר לעתים קרובות זול יותר בחלקים אחרים של העולם.
מזרח אירופה אטרקטיבית במיוחד עבור ספקי רכב, הנדסת חשמל, הנדסת מכונות, מכשירי חשמל ביתיים, עיבוד מזון, תרופות, אריזות וטכנולוגיות אנרגיה נבחרות. לוגיסטיקה הופכת לקריטריון מפתח לבחירה. מפעל דורש אספקה בזמן, אספקת חלקי חילוף, כושר ייצוא, ובמידת הצורך, תשתית מבוקרת טמפרטורה או מתאימה לחומרים מסוכנים. אזורים עם כבישים מהירים, מסופי רכבת, אנרגיה אמינה וקרקעות תעשייתיות זמינות יכולים לפיכך להשיג פרמיית מיקום משמעותית.
היתרונות הגדולים ביותר נובעים כאשר nearshoring בונה שרשראות ערך אזוריות, במקום רק להעביר את ההרכבה הסופית. ספקים מקומיים, ייצור כלים, תחזוקה, אריזה, תוכנה ולוגיסטיקה טכנית מגבירים את נאמנות המשקיעים. ללא רשתות כאלה, השקעה נשארת ניידת וניתן להעביר אותה שוב אם העלויות משתנות. לכן, מדיניות כלכלית צריכה לא רק לסבסד מיקומי עסקים חדשים, אלא גם לקדם פיתוח אשכולות, הכשרה וקשרים חוצי גבולות עם אספקה.
מחסור בכוח אדם הופך למגבלה חמורה של קיבולת
המחסור בנהגים ובמומחים טכניים הוא בין הסיכונים הגדולים ביותר לצמיחה. נהגי משאיות כבדות דווחו כמקצוע מחסור ב-21 מדינות אירופאיות בשנת 2024. חברות תחבורה במזרח אירופה מושפעות כפליים: הן משרתות חלקים גדולים מהשוק האירופי אך ממשיכות לאבד עובדים למשרות בעלות שכר טוב יותר בחו"ל. ירידה דמוגרפית וכוח עבודה מזדקן מחמירים את הבעיה.
שכר גבוה יותר הוא בלתי נמנע, אך לא מספיק. תנאי עבודה, חזרה הביתה צפויה, חניה מאובטחת, שיגור דיגיטלי וכלי רכב מודרניים - כל אלה משפיעים על האטרקטיביות של המקצוע. חברות המתמקדות אך ורק בעלויות כוח אדם נמוכות נקלעות לספירלה של תחלופת עובדים, בעיות איכות וקיבולת רכב לא מנוצלת. אוטומציה במחסן יכולה להקל על צווארי בקבוק מסוימים, אך היא אינה מחליפה לחלוטין נהגים או אנשי תחזוקה.
עבור מיקומים, משמעות הדבר היא שיש לבחון את זמינות כוח האדם באופן יסודי באותה מידה כמו את חיבורי התחבורה. פארק לוגיסטי באזור חלש כלכלית עשוי להציע קרקע זולה אך יש בו מעט מדי עובדים באזור הקיטור שלו. חיבורי נוסעים, אוטובוסים של החברה, תוכניות הכשרה ושילוב עובדים זרים הופכים אפוא לחלק מאסטרטגיית התשתית. בטווח הארוך, הפריון לשעת עבודה הוא מכריע יותר מהשכר הנומינלי לשעה.
אנרגיה ופליטת פחמן משנים את החישובים
נכסי לוגיסטיקה הופכים לצרכני אנרגיה, ויותר ויותר גם ליצרני אנרגיה. שטחי גגות גדולים מתאימים לאנרגיה פוטו-וולטאית, מערכות אחסון סוללות יכולות ליישר עומסי שיא, וציי רכב מחושמלים דורשים חיבורים לרשת בעלי ביצועים גבוהים. מתקני אחסון בקירור, מחסנים אוטומטיים ותשתיות מחשוב מגדילים בו זמנית את הביקוש לחשמל. לכן, זמינות קיבולת החיבור לרשת יכולה להיות חשובה יותר ממחיר הקרקע.
החל משנת 2027, מערכת הסחר האירופית בפליטות (ETS2) הנפרדת לדלקים המשמשים בתחבורה בכבישים, בבניינים ובמגזרים אחרים תיכנס לתוקף במלואה. חובות ישירות מוטלות על ספקי הדלק, אך ניתן יהיה לגלגל את העלויות לחברות התחבורה ולמשלוחים. זה יגביר את התמריצים הכלכליים לכלי רכב יעילים יותר, מערכות הנעה חלופיות, ניצול טוב יותר של הקיבולת ומעבר של תחבורה מתאימה לרכבות או נתיבי מים.
המעבר יתרחש במהירויות שונות באזורים שונים. משאיות חשמליות מתאימות בתחילה במיוחד לתנועת נוסעים צפויה ולהפצה אזורית עם חזרה למחסן. מסלולים בינלאומיים למרחקים ארוכים דורשים רשת טעינה צפופה ובעלת ביצועים גבוהים, רשתות חזקות ותקופות מנוחה מתואמות. דלקים ביולוגיים, סולר מתחדש, ואולי מימן, יכולים למלא תפקידים זמניים או מיוחדים. חשוב לציין, פתיחות טכנולוגית ללא שרירותיות היא חיונית: יש להתאים את ההשקעות לפרופילי נהיגה, מחירי אנרגיה ותשתיות ריאליסטיים.
גבולות נותרו מתקני האחסון הבלתי נראים היקרים ביותר
הובלה חוצת גבולות כרוכה בעלויות גבוהות לא רק בשל קילומטראז' אלא גם בשל אי ודאות. כאשר זמני ההמתנה בגבול משתנים באופן משמעותי, חברות חייבות לתכנן כלי רכב נוספים, זמן נהג ומלאי בטיחות. משאית נייחת הופכת למעשה למחסן נייד יקר. השפעה זו בולטת במיוחד במדינות הבלקן המערבי מכיוון ששרשראות אספקה יכולות לחצות גבולות מכס ומנהליים מרובים על פני מרחקים קצרים.
לכן, הליכים מזורזים ושיתוף פעולה מכס משופר בין האיחוד האירופי לשותפותיו במערב הבלקן משמעותיים כלכלית יותר ממה שמרמז הפרופיל הציבורי שלהם. הודעות מראש, הערכת סיכונים, בדיקות משותפות וגישה הדדית לנתונים יכולים להפחית את זמני העיבוד מבלי לפגוע בדרישות האבטחה. עם זאת, יתרונות אלה יתממשו רק אם המערכות ניתנות להפעלה הדדית ומספיק צוות זמין בלילה ובסופי שבוע.
החברות המלאה של בולגריה ורומניה בהסכם שנגן ביטלה את בקרות הגבולות על אנשים בגבולות היבשתיים הפנימיים של האיחוד האירופי החל משנת 2025 ואילך. עם זאת, בדיקות תפעוליות, הקשורות למסים וביטחוניות נותרו אפשריות עבור הובלת מטענים. לכן, אמנת שנגן מהווה דחיפה חשובה לפרודוקטיביות, אך אינה ערובה ללוגיסטיקה חלקה לחלוטין. חברות צריכות למדוד את זמני המעבר בפועל במקום להשוות אוטומטית אבני דרך רגולטוריות עם חיסכון בזמן מובטח.
מיליארדי ציבור זקוקים למשמעת פרטית
פיתוח תשתיות ממומן ברובו על ידי קרנות אירופיות. עבור מדיניות הלכידות של האיחוד האירופי, 392 מיליארד אירו היו זמינים במקור לתקופה 2021 עד 2027; יחד עם מימון משותף לאומי, המסגרת המתוכננת מתקרבת לחצי טריליון אירו. קרן הלכידות תומכת, בפרט, במדינות חברות חלשות כלכלית באמצעות השקעות סביבתיות ו-TEN-T. מימון נוסף מגיע ממתקן Connecting Europe, תוכניות לאומיות, בנקים לפיתוח ומימון ציבורי-פרטי.
עם זאת, כסף לבדו אינו מבטיח מסדרון תקין. פרויקטים בקנה מידה גדול סובלים לעתים קרובות משינויים בתכנון, בעיות בהיתרים, חריגות עלויות ואי-רציפות פוליטית. בחמישה פרויקטים גדולים של תחבורה שנבדקו לאחרונה, העיכוב הממוצע היה 17 שנים. עבור תעשיית הלוגיסטיקה, קטע מתעכב הוא בעייתי במיוחד משום שהשפעות הרשת מתממשות רק עם שימושיות רציפה. קו רכבת כמעט גמור יכול להיות בעל ערך כלכלי נמוך בהרבה מכמה שיפורים קטנים יותר, אך פעילים במלואם.
לכן, יש לתעדף השקעות ציבוריות בהתאם להשפעתן המדידת על צווארי בקבוק. זה כולל קטעי גבול חסרים, צמתים עמוסים, גשרים עם הגבלות משקל, דרכי גישה לנמלים, תאי איתות דיגיטליים וטרמינלים רב-מודאליים. משקיעים פרטיים, בתורם, חייבים לשאת בסיכוני ביקוש, אנרגיה ושכירות במקום להסתמך על ערכי קרקע שעולים באופן קבוע. חוזי השכרה מוקדמים, בנייה מודולרית וחוזי אנרגיה ברורים צוברים חשיבות בסביבה של ריביות גבוהות יותר.
גיאופוליטיקה הופכת לוגיסטיקה לתשתית ביטחונית
מאז 2022, תשתיות התחבורה במזרח אירופה אינן מוערכות עוד אך ורק על פי קריטריונים של סחר ואקלים. כבישים, מסילות ברזל, נמלים, גשרים ונקודות העמסה חייבים לתמוך גם בניידות צבאית, סיוע הומניטרי ואספקה לתעשיות קריטיות בעתות משבר. האיחוד האירופי שואף לאזור ניידות צבאית משולב יותר עד סוף 2027. זה דורש רשתות רב-מודאליות, נהלים סטנדרטיים ותשתיות המתאימות לעומסים כבדים.
פרספקטיבה זו של שימוש כפול משנה החלטות השקעה. גשר בעל כושר נשיאה גבוה יותר, לולאת מעבר ארוכה יותר או טרמינל חזק יותר יכולים להיות בעלי יתרונות אזרחיים וביטחוניים כאחד. פולין, רומניה והמדינות הבלטיות חשובות במיוחד בהקשר זה, אך בולגריה והבלקן המערבי רלוונטיות גם למסדרונות הדרום-מזרחיים. היתרון הכלכלי טמון במימון נוסף ובעדיפות גבוהה יותר; הסיכון טמון ביעדים פוליטיים סותרים ובתחרות פוטנציאלית על קיבולת.
שיקום אוקראינה יגביר עוד יותר את החשיבות הזו. חומרי בניין, מכונות, מתקני אנרגיה, כלי רכב ומוצרי צריכה יועברו דרך נתיבי פולין, סלובקיה, הונגריה, רומניה והים השחור. יחד עם זאת, העיתוי נותר לא ודאי. אלו שבונים כיום אך ורק למען פריחת שיקום לטווח קצר ניצבים בפני סיכון גבוה של תת-ניצול. הגיוניים יותר הם מתקנים שכבר רווחיים עם לקוחות אזוריים ויכולים להתרחב כדי לענות על ביקוש נוסף מאוקראינה.
לא כל פארק לוגיסטי הופך למנצח
היסטוריית ההשקעות החזקה לא צריכה לטשטש את העובדה שהקצאות שגויות אפשריות. באזורים מתפתחים, נכסים מפורסמים לעתים קרובות עם הבטחה לכבישים מהירים עתידיים, חיבורי רכבת או אזורי תעשייה שהשלמתם אינה ודאית. במקביל, רשויות מקומיות עשויות לייעד אזורים לפיתוח מבלי לספק תשתית חשמל, מים או תחבורה מספקת. מחיר התחלתי נמוך מתבטל לאחר מכן על ידי השקעות עוקבות גבוהות.
הסיכון הגדול ביותר טמון בבלבול בין מרכזיות גיאוגרפית לנגישות תפעולית. מיקום עשוי תיאורטית להגיע למספר ערי בירה תוך מספר שעות, אך להיות לא אמין עקב עיכובים בגבולות, איסורי כניסת משאיות, כבישי טבעת עמוסים או מחסור בנהגים. באופן דומה, מחסן עשוי להיראות מודרני, אך לא לעמוד בדרישות של משתמשים תובעניים מבחינת קיבולת העמסה ברצפה, גובה התקרה, הגנה מפני אש, קירור או קישוריות נתונים.
סיכוני שוק נובעים גם מייצור יתר ספקולטיבי. בשווקים בוגרים בפולין, תיקי נכסים גדולים וגלים מחזוריים של בנייה חדשה יכולים להפעיל לחץ זמני על שכר הדירה ושיעורי הריקנות. בשווקים קטנים יותר, אפילו פרויקט בודד יכול להוביל לעלייה ניכרת בהיצע. לכן, על משקיעים לא רק לשקול שיעורי צמיחה ארציים, אלא גם לבחון פרופילי משתמשים ספציפיים, תנאי שכירות, כושר אשראי ושימושים חלופיים לנכס.
המנצחים הם מסדרונות עם מקורות ביקוש מרובים
מיקומים שאינם תלויים בזרימת תנועה אחת הם חזקים במיוחד. באופן אידיאלי, מרכז לוגיסטי צריך לחבר בין ביקוש צרכני מקומי, היצע תעשייתי, תחבורה בינלאומית ולפחות מגזר מיוחד נוסף. זה יכול לכלול שרשראות קירור, תרופות, לוגיסטיקה חקלאית, חלקי חילוף, רכיבי אנרגיה או מסחר אלקטרוני. מקורות ביקוש מרובים מיישרים מחזורים ומשפרים את ניצול התשתיות.
פולין כבר עומדת בדרישה זו במספר אזורים. רומניה יכולה להרחיב אותה בין בוקרשט, מרכזי התעשייה המערביים וקונסטנצה. לבולגריה יש הזדמנויות לאורך הצירים סופיה-פלובדיב-טורקיה, סופיה-סלוניקי, רוסה-בוקרשט ובורגס/ורנה-הים השחור. סרביה נהנית ממיקומה בין מרכז אירופה, הים האדריאטי, הים האגאי והים השחור, אך צריכה לשפר עוד יותר את תהליכי הגבול והרכבת. בוסניה והרצגובינה זקוקה לרשתות לאומיות ואזוריות משולבות יותר, אך ניתן להפוך אותה למקצועית מהר יותר באמצעות השקעות סחר בקנה מידה גדול.
לא כל עיר צריכה להפוך למרכז בינלאומי. התמחות אזורית היא לרוב יעילה יותר. שומן, למשל, יכולה למנף את משאבי האנרגיה והחקלאות שלה, רוסה את הדנובה ורומניה, פלובדיב את התעשייה והמסחר הקמעונאי שלה, וקונסטנצה את הנמל והלוגיסטיקה הכבדה שלה. ניסיון להקים את אותן פונקציות בכל מקום יפזר הון וימנע היווצרות אשכולות.
הון עוקב אחר אמינות, לא אחר הכרזות
עבור משקיעים מוסדיים, האטרקטיביות של נכסי לוגיסטיקה במזרח אירופה תלויה בתשואות צפויות, עלויות מימון, אכיפה משפטית והזדמנויות יציאה. שיעורי ריקנות נמוכים וחוזי שכירות צמודים למדד הם חיוביים, אך יש לשקול אותם מול סיכוני מטבע, ריבית, בנייה וריכוזיות שוכרים. אימוץ האירו על ידי בולגריה מאז 2026 ביטל חלק מהחיכוכים הקשורים למטבע. במדינות שאינן חברות באיחוד האירופי ובמדינות שאינן חברות באירופה, פרמיית הסיכון נותרה גבוהה יותר.
דרישות קיימות משפיעות על מימון והערכה. מבנים עם בידוד טוב, אנרגיה פוטו-וולטאית, משאבות חום, מדידה חכמה ותשתית טעינה מותקנת מראש אינם רק ידידותיים יותר לסביבה אלא גם עמידים יותר מבחינה מסחרית. משתמשים מקדישים תשומת לב רבה יותר לעלויות התפעול הכוללות, בעוד שבנקים וקרנות משלבים את איכות האנרגיה בהחלטותיהם. כתוצאה מכך, מבנים ישנים יותר ללא סיכויי מודרניזציה עשויים להיות כפופים להנחה בהערכה.
המדד החשוב ביותר בטווח הארוך אינו השטח החדש שנבנה, אלא השימוש הפרודוקטיבי בו. מרכז מושכר במלואו, יעיל באנרגיה ומחובר למגוון תחומים מייצר תזרימי מזומנים יציבים וערך מוסף אזורי. פרויקט ספקולטיבי ללא ביקוש מובטח, לעומת זאת, נותר הימור יקר על תשתיות עתידיות. במיוחד בשווקים עם פיקוח פוליטי גבוה, משקיעים צריכים להבחין בין נפח שהוכרז, תחילת בנייה בפועל והפעלה תפעולית.
התחרות תוכרע על סמך נתונים
תשתית פיזית נותרה הכרחית, אך ביצועיה נקבעים יותר ויותר על ידי נתונים. מידע בזמן אמת על זמני הגעה, הזמנות משבצות, מצב מכס, רמות מלאי ותנאי תנועה מקטין את זמני ההמתנה ומאפשר ניצול טוב יותר של הקיבולת. נמלים וטרמינלים המחליפים מידע רק באמצעות מערכות נפרדות או מסמכים ידניים מפסידים למתחרים משולבים דיגיטלית.
מזרח אירופה יכולה, במקרים מסוימים, לדלג על שלבי פיתוח ישנים יותר. ניתן לצייד מערכות חדשות ישירות במערכות ענן, חיישנים, זיהוי אוטומטי של לוחיות רישוי וממשקים סטנדרטיים. זה מפחית את שיעורי השגיאות ומפשט את ניהול הרשתות האזוריות. במקביל, התלות באבטחת סייבר, רשתות תקשורת יציבות וכוח אדם מוסמך הולכת וגוברת.
המכשול הגדול ביותר לרוב אינו הטכנולוגיה, אלא הפיצול המוסדי. משלחי מטענים, נמלים, רכבות, רשויות מכס ומפעילי מחסנים משתמשים במודלים שונים של נתונים ומגנים על המידע שלהם. מנקודת מבט של מדיניות כלכלית, סטנדרטים פתוחים, ממשקים מחייבים וכללים ברורים לשימוש בנתונים הם לכן חיוניים. מסדרונות דיגיטליים יכולים להגדיל משמעותית את היתרונות של השקעות פיזיות, בעוד שחוסר יכולת פעולה הדדית מאט אפילו מתקנים מודרניים.
סדר יום ריאלי עד 2030
עד שנת 2030, מזרח אירופה צפויה להיות בעלת מרחב לוגיסטי מודרני משמעותית, קיבולות נמלים וטרמינלים יעילות יותר, ומסדרונות תחבורה ראשיים משופרים. עם זאת, הרחבה זו לא תסגור את כל הפערים ההיסטוריים. פרויקטים של רכבות חוצי גבולות, גשרים גדולים ומסדרונות מורכבים, בפרט, נותרו פגיעים לעיכובים. במקביל, דה-קרבוניזציה, מחסור במיומנויות ודיגיטציה מגדילים את צורכי ההשקעה בכל מיקום.
על ממשלות לתעדף מסדרונות רציפים על פני פרויקטים לאומיים יוקרתיים. קטע גבול חסר יכול לפגוע ביתרונות של מאות קילומטרים שעברו מודרניזציה. קיבולת תכנון והיתרים, רכש שקוף, תקציבי תחזוקה ותהליכים דיגיטליים חשובים לא פחות מבנייה חדשה. במערב הבלקן, פרויקטים פיזיים חייבים להיות מקושרים באופן עקבי לרפורמות מכס ומנהליות.
עבור חברות לוגיסטיקה, האתגר הוא לתכנן רשתות בעלות חוסן גדול יותר ויעילות עלויות כוללת. זה כולל אפשרויות מסלול מרובות, נתוני זמן יציאה ריאליסטיים, רמות מלאי מדורגות וחוזים לאנרגיה וקיבולת תחבורה. עבור יזמי נדל"ן, חללים מודולריים, חיבורי אנרגיה, יכולות אוטומציה ואפשרויות רב-מודאליות הם מאפייני איכות מרכזיים. עבור חברות תעשייתיות, השאלה המכרעת היא האם מיקום מסוים הוא לא רק חסכוני כיום, אלא גם יהיה בר קיימא מבחינת כוח אדם, אנרגיה ואקלים בעוד עשר שנים.
המרכז החדש של אירופה צץ בקצוותיו הישנים
התשתית הלוגיסטית של מזרח אירופה היא יותר מסתם תוצאה של השקעות גוברות באחסנה. היא מהווה את הבסיס החומרי לגיאוגרפיה כלכלית אירופאית משתנה. פולין מדגימה כיצד שוק גדול יכול לפתח פלטפורמה לוגיסטית עצמאית באמצעות תשתית, תעשייה וקרבה למערב אירופה. רומניה מחברת את השוק היחיד, הדנובה והים השחור. בולגריה צוברת עומק אסטרטגי באמצעות אמנת שנגן, האירו, אשכולות תעשייתיים ומיקומה ליד טורקיה. מדינות הבלקן המערביות מתקרבות בהדרגה לשוק היחיד באמצעות השקעות סחר ואינטגרציה אירופית.
עם זאת, האזור לא ייצא אוטומטית כמנצח. יתרונותיו עלולים להישחק עקב עיכובים בפרויקטים, מחסור בנהגים, חיבורי רכבת גרועים, צווארי בקבוק באנרגיה ומכשולים אדמיניסטרטיביים. איכות החיבור היא קריטית, ולא מספר ההכרזות. השלב הבא בפיתוח הוא חיבור אולמות, כבישים וטרמינלים בודדים למסדרונות משולבים.
האמת המעוררת, אם כן, היא זו: כושר האספקה העתידי של אירופה יהיה תלוי יותר בפלובדיב, קונסטנץ, גדנסק, בלגרד, קיסליאק או רוסה מאשר מוכנים להודות במטה חברות רבות במערב. מיקומים אלה לא יחליפו את רוטרדם או דיסבורג, וגם לא את האשכולות התעשייתיים הגדולים בגרמניה. עם זאת, הם ירחיבו את הרשת בקיבולת, חלופות וקרבה לשוק הנדרשים בדחיפות. כל מי שמתייחס לפיתוחם כאל עניין של השלמת פערים בלבד, ממזער את השינוי האסטרטגי. לעומת זאת, כל מי שמתכנן תשתיות, נתונים, אנרגיה וכוח אדם יחד יכול ליצור עמוד שדרה כלכלי חדש מהפריפריה לכאורה של אירופה.
ייעוץ - תכנון - יישום

Konrad Wolfenstein
אשמח לשמש כיועץ האישי שלך.
ניתן ליצור איתי קשר בכתובת wolfenstein∂xpert.digital או
פשוט התקשרו אליי למספר +49 7348 4088 965 .
מומחי האינטרלוגיסטיקה שלכם

ייעוץ, תכנון ויישום של פתרונות מלאים למחסני אחסון גבוהים ומערכות אחסון אוטומטיות - תמונה: Xpert.Digital
מידע נוסף כאן: