ענקית פארקי השמש Enerparc במשבר: מדוע מימון של מיליארדים לא הצליח להציל את החברה – תדמית יצירתית בנושא, עם בינה מלאכותית: Xpert.Digital
תעשיית האנרגיה הסולארית תחת לחץ: אילו לקחים טומנים בחובם מקרה אנפרק עבור משקיעים?
מדוע אפילו תיק גדול של פארקים סולאריים אינו מגן מפני חדלות פירעון
מימון של מיליארדי דולרים, ואז חדלות פירעון: מקרה אנפרק מוסבר
במרץ 2026, הכריזה חברת Enerparc על חבילת מימון של עד מיליארד יורו. מספר חודשים לאחר מכן, הגישה החברה בקשה לחדלות פירעון. במבט ראשון, פער זה נראה כמעט בלתי מוסבר: כיצד יכול יזם פארק סולארי גדול עם תיק גדול של תחנות להיתקל בקשיי תשלום כאשר מימון של מיליארדים צפויים? התשובה טמונה בעובדה שמסגרת מימון שהוכרזה אינה כספים זמינים בחינם. מימון פרויקטים קשור לפרויקטים, תנאים ותאריכי תשלום ספציפיים - הוא אינו מכסה אוטומטית את החשבונות השוטפים של קבוצה תאגידית.
במקרה של Enerparc, מימון נוסף, שקשור בעיקר לפרויקטים של אחסון סוללות, נפל בסוף יוני. הגירעון שנוצר השפיע על התחייבויות קיימות, כולל אלו עבור רכיבים שהוזמנו. בעוד ש-Enerparc, כמפתחת הפרויקט וכקבלן ראשי, יכלה לקחת על עצמה התחייבויות תשלום, מימון של מפעלים בודדים אורגן לעתים קרובות ברמת חברות פרויקט נפרדות. אם המימון הצפוי לא התממש, החשבוניות שטרם נפרעו לא נעלמו. לפיכך, בעיית מימון בפרויקטים בודדים עלולה לסכן את נזילותה של החברה האם - למרות שחלקים אחרים בתיק נותרו שלמים.
מקרה זה ממחיש מדוע נכסים וכושר פירעון אינם זהים. פארקים סולאריים יכולים להיות בעלי ערך בטווח הארוך, אך לא לייצר מספיק הכנסות בזמן כדי לעמוד בהתחייבויות לטווח קצר. לכך מתווספות העלויות הראשוניות לתכנון ובנייה, עיכובים פוטנציאליים בחיבור לרשת, הכנסות חשמל משתנות וההון הנוסף הנדרש לצמיחה. אפילו מערכות אחסון סוללות, שיכולות להגדיל את ערך האנרגיה הסולארית בעתיד, דורשות בתחילה השקעה משמעותית.
אז מה המשמעות של חדלות הפירעון עבור Enerparc, עובדיה ושותפיה העסקיים - ומה היא מגלה על הסיכונים הכלכליים של המעבר האנרגטי? הערכה חייבת להבחין בין מימון תאגידי ומימון פרויקטים, הון עצמי והלוואות, והשקעות שהוכרזו לעומת כספים זמינים בפועל. יש לקחת בחשבון גם שחדלות פירעון של חברות בודדות אינה משפיעה אוטומטית על כל הקבוצה או על כל הפארקים הסולאריים המסונפים. דווקא הבחנות אלו הן שהופכות את מקרה Enerparc ליותר מסתם סיפור של מימון כושל: הוא מדגים שמעבר האנרגיה דורש לא רק הון ומתקנים, אלא גם מבני מימון חזקים, רשתות אמינות ונזילות מספקת כדי לגשר על הפער עד להפקת ההכנסות הראשונות.
אנפרק בפשיטת רגל: מדוע מימון של מיליארדים לא יוצר ביטחון
מיליארד על הנייר לא משלם חשבונות
חדלות הפירעון של Enerparc ממחישה סתירה מהותית במעבר האנרגיה: טכנולוגיה יכולה להיות בת קיימא מבחינה כלכלית, תיק נכסים יכול לשמור על ערכו בטווח הארוך, ובכל זאת חברה עדיין יכולה להיות חדלת פירעון בטווח הקצר. הגורם המכריע אינו רק מספר הפארקים הסולאריים שבבעלות יזם או סכום המימון שהוכרז. מה שחשוב הוא האם ניתן לעמוד בהתחייבויות הנכונות בכספים הזמינים בפועל. ההבדל בין התרחבות מוצלחת לפער מימון מסכן חיים טמון בין שני גורמים אלה.
חברת הפיתוח והמפעילה של פארק הסולארי שבסיסה בהמבורג הודיעה על חבילת מימון של עד מיליארד יורו ב-12 במרץ 2026. הליכי חדלות פירעון נפתחו בתחילת ספטמבר. ב-7 בספטמבר מינה בית המשפט המחוזי של המבורג את מומחה הרה-ארגון סטפן דנקהאוס כמנהל חדלות פירעון זמני. תזמון צפוף זה נראה דרמטי, אך ניתן להסבירו מבחינה כלכלית: מסגרת המימון שהוכרזה לא כללה הון זמין, והמימון שנכשל לאחר מכן היה פרויקט נפרד.
הניתוח, מיום 28 באוקטובר 2026, חייב אפוא לחרוג מהשוואה פשטנית של מיליארדי דולרים במימון וחדלות פירעון. עליו להבחין בין נזילות תאגידית למימון פרויקטים, בין הון עצמי להלוואות דמויות הון עצמי, ובין כושר הייצור המותקן לעודפי מזומנים זמינים בפועל. רק אז יתברר מה מקרה זה מגלה על אנרפארק, תעשיית האנרגיה הסולארית והתנאים המוקדמים הפיננסיים למעבר אנרגיה בת קיימא.
בסיס נכסים גדול אינו מגן
Enerparc היא אחת מחברות היזמות והמפעילות העצמאיות המובילות באירופה של פארקים סולאריים. החברה משלבת פיתוח פרויקטים, בנייה, תפעול ושיווק חשמל. באביב 2026, הקבוצה העסיקה כ-700 עובדים. Enerparc AG עצמה העסיקה כ-380 עובדים כאשר הגישה בקשה לחדלות פירעון. הבחנה זו היא קריטית: אין להשוות את מספר העובדים בקבוצת חברות שלמה למספר האנשים המועסקים ישירות על ידי חברה חדלת פירעון.
לצורך הערכה כלכלית נכונה, נדרשים גם נתונים מוגדרים בבירור עבור הנכסים. בקשר לבקשת חדלות הפירעון, הוזכרו למעלה מ-500 פארקים סולאריים וקיבולת כוללת של כ-5.5 ג'יגה-וואט; מתוכם, כ-3.8 ג'יגה-וואט חוברו לרשת החשמל. נתונים שונים לגבי נכסים שפותחו, נבנו, מחוברים ובבעלות אינם מתארים באופן אוטומטי את אותו תיק. ללא ניתוח נוסף, לא ניתן לחשב את שווי החברה ולא את הנזילות הזמינה שלה מנתונים אלה בלבד.
פארק סולארי הוא נכס לטווח ארוך אשר יתרונותיו הכלכליים מצטברים לאורך שנים רבות. לעומת זאת, חשבוניות ספקים, משכורות ותשלומי ריבית מועדים לפירעון בתאריכים ספציפיים. לכן, חברה יכולה להחזיק בנכסים משמעותיים ועדיין להיעדר תזרים מזומנים מספיק. בעוד שגודל בדרך כלל משפר את פיזור הסיכונים, הוא גם מגדיל את הסכום הכולל של עלויות והתחייבויות ראשוניות כאשר פרויקטים רבים פועלים בו זמנית.
מה עמד מאחורי סכום מיליארד הדולר
חבילת המימון החל ממרץ 2026 כללה שני מרכיבים נפרדים. הלוואה זוטרה בסך 500 מיליון אירו ניתנה על ידי EIG, Schroders Capital ו-Eiffel Investment Group. מסגרת מימון לפרויקטים לטווח ארוך עם LBBW, בתחילה בסכום של עד 425 מיליון אירו. לרכיב השני הייתה אופציה להגדלה עד 500 מיליון אירו.
ההיקפים הראשוניים שצוינו ישירות הסתכמו אפוא ב-925 מיליון אירו. המיליארד, שמודגש לעתים קרובות, התייחס לגבול העליון הפוטנציאלי לאחר הרחבה של 75 מיליון אירו נוספים. הבחנה זו לבדה מדגימה מדוע הביטוי "עד" רלוונטי מבחינה כלכלית. הוא מתאר מסגרת, לא יתרת חשבון. יתר על כן, שני הרכיבים מממנים פוזיציות שונות בתוך מבנה מימון רב-שכבתי.
ההלוואה הזוטרה נועדה לשמש כמימון גישור, שיספק תחליף הון עצמי לפרויקטים בגרמניה, צרפת וספרד בחמש השנים הבאות. מסגרת LBBW נועדה לכסות את הבנייה והתפעול של פרויקטים סולאריים ואגירת חשמל מתאימים. ניתן היה לכלול את הפרויקטים בהדרגה תוך 36 חודשים, ברגע שיהיו מוכנים לבנייה. זה כלל במפורש הקצאה ספציפית להשקעות בודדות, הן מבחינת העיתוי והן מבחינת הנושא.
מבנה כזה יכול לממן ביעילות את ההתרחבות. עם זאת, הוא אינו מחליף את עתודות הנזילות הזמינות בקלות של חברת האם. התייחסות למסגרת כולה כאילו מדובר בכספים שכבר חולקו, מהווה הערכת יתר של הגמישות הפיננסית הזמינה. אפילו מימון משמעותי, שאושר בתחילה באופן עקרוני, מוכיח את עצמו כמועיל בפועל רק אם דרישות החלוקה מתקיימות והכספים מאושרים לשימושם המיועד.
כושל המימון הנוסף היה הטריגר
המידע הזמין כעת מאפשר הסבר מדויק יותר מההערכה הראשונית לפיה הסיבות עדיין לא ברורות לחלוטין. בסוף יוני 2026, מימון נוסף, שקשור בעיקר לפרויקטים של אחסון אנרגיה, לא התממש. מימון זה לא היה זהה לחבילת מיליארד האירו שהוכרזה במרץ. משא ומתן לאחר מכן לא הצליח לייצב את המצב כראוי.
חלוקת ההתחייבויות בתוך הקבוצה חשובה במיוחד. אנפרק, כמפתחת הפרויקט וכקבלנית ראשית, הזמינה רכיבים מספקים. עם זאת, המימון למתקנים הנלווים אורגן ברמת חברת הפרויקט הרלוונטית. אם מימון הפרויקט הצפוי לא יתממש, התחייבויות התשלום הקיימות של החברה המזמינה אינן נעלמות. גירעון בפרויקט בודד עלול להסלים לבעיית נזילות עבור חברת האם.
זה חושף שרשרת סיבה ותוצאה קונקרטית: השקעות מוכנות, רכיבים מוזמנים והתחייבויות נוצרות. המימון הצפוי אינו מתממש כמתוכנן. הרזרבות הקיימות אינן מספיקות כדי לכסות את תקופת הביניים או את הגירעון. הנזילות נמצאת תחת לחץ, למרות שחלקים אחרים של התיק ממשיכים להתקיים ולייצר תשואות.
לא כל פרטי החוזה, הבטוחות ותהליכי קבלת ההחלטות סביב כושל המימון נחשפו במלואם. דבר זה מוביל למגבלה ברורה על ההערכה: ניתן לזהות את חדלות הפירעון במימון כגורם מעורר, אך לא כהסבר מלא לכל הסיבות הכלכליות. באופן דומה, ייחוס גורף של האשמה לבנקים בודדים, פוליטיקאים או טכנולוגיית אחסון אינו מוצדק.
מדוע עושר וכושר פירעון שונים זה מזה
כדי להעריך יזם פרויקט, יש לשקול שלוש רמות בנפרד: רווחיות לטווח ארוך, שווי נכסים במאזן וכושר פירעון לטווח קצר. חברה עשויה להיות הבעלים של פרויקטים שצפויים לתרום תרומה כלכלית חיובית לאורך כל אורך חייהם. עם זאת, היא עשויה למצוא את עצמה במצב לפני השלמתם שבו היא לא תוכל עוד לבצע תשלומים המגיעים לה.
הסיבה טמונה במבנה הזמן של העסק. זכויות קרקע, תכנון, הכנה טכנית ובניית מפעלים - כולם מייצרים הוצאות לפני תחילת מכירת החשמל בפועל. עלויות מימון עשויות להיווצר גם בתקופה ללא הכנסות תפעוליות מקבילות. ככל שזמן זה נמשך זמן רב יותר, כך נותר יותר הון קשור. לכן, תשואה צפויה חיובית של הפרויקט אינה שקולה ליתרה חיובית בחשבון השוטף.
גם מכירה אינה מספקת פתרון מהיר. קונה חייב להעריך סיכונים טכניים, משפטיים וכלכליים. הסכמי מימון קיימים עשויים להכיל דרישות אישור או תנאי החזר. יתר על כן, לחץ זמן לעיתים קרובות מפחית את כוח המשא ומתן של המוכר. לכן, נכס יקר ערך לא יכול להיות מומר אוטומטית למזומן זמין במהירות וללא הנחה.
עבור אנפרק, הבחנה זו היא קריטית. חדלות הפירעון של החברה אינה מוכיחה שכל הפארקים הסולאריים אינם רווחיים. היא מדגימה בעיקר שהמימון וההתחייבויות שטרם נפרעו ברמת התאגיד לא היו עוד תואמים כראוי. יש להעריך באופן עצמאי את כדאיותם הכלכלית של פרויקטים בודדים, בהתבסס על הכנסותיהם, עלויותיהם ותנאי המימון שלהם.
צמיחה יכולה להחריף את דרישות ההון
חברת Enerparc דיווחה על הרחבה של 1.2 ג'יגה-וואט של קיבולת סולארית לשנת 2025 וצפתה צמיחה נוספת במרץ 2026. הרחבה כזו מדגימה יכולות טכניות וארגוניות ניכרות. עם זאת, היא גם יוצרת צרכים נוספים במימון: פרויקטים רבים יותר משמעותם יותר כוח אדם, עלויות ראשוניות גבוהות יותר, יותר אתרי בנייה וצבר השקעות גדול יותר שטרם הושלמו במלואם.
עבור מודלים עסקיים עתירי הון, חברה יכולה להיות פגיעה במיוחד בתקופות של התרחבות חזקה. מיזמים חדשים דורשים מימון, בעוד שפרויקטים מוקדמים יותר עשויים להניב תשואות רק מאוחר יותר. אם הצמיחה עולה על הצטברות עתודות בנות קיימא, התלות בהבטחת מימון בזמן לכל פרויקט נוסף גוברת. שיבוש בודד יכול להשפיע על מספר תזרימי מזומנים מתוכננים בו זמנית.
בנוסף, קיים עומס ארגוני. פרויקטים רבים הפועלים במקביל מגבירים את הדרישות לניהול חוזים, בקרת עלויות ותכנון נזילות. לא ניתן עוד להעריך סיכונים אך ורק על ידי בחינת פרויקט מצליח באופן ממוצע. במקום זאת, הגורם המכריע הוא כיצד עיכובים ועלויות נוספות מתפזרים על פני כל תיק ההשקעות והאם הם יכולים להתרחש בו זמנית.
לכן, צמיחה אינה בעייתית מטבעה וגם לא מתייצבת באופן אוטומטי. היא משפרת את החוסן רק אם המימון, חוסם הסיכון והניהול התפעולי גדלים בהתאם. מספר המגה-וואטים החדשים בלבד אומר מעט מאוד על האם תנאי זה מתקיים. התרחבות זהירה יותר יכולה להיות עדיפה כלכלית אם היא משמרת את החוסן הפיננסי של החברה.
החלפת הון עצמי אינה בהכרח הון עצמי
המונח "תחליף הון עצמי" למימון עלול בקלות להתבלבל. הלוואה זוטרה כפופה כלכלית למימון בכיר ולכן יכולה לאפשר פרויקטים הדורשים הון סיכון נוסף. אף על פי כן, הלוואה נותרת ביסודה התחייבות חוזית עם תנאים משלה. לא ניתן להשוות אותה בפשטות להון עצמי זמין באופן קבוע ונושא הפסדים מלא.
הון עצמי אמיתי משרת תפקיד שונה ממסגרת אשראי נוספת. הוא יכול לספוג הפסדים מבלי ליצור אוטומטית התחייבות פירעון במועד קבוע. הון חוב, לעומת זאת, חייב להיות ממומן בהתאם לתנאים המוסכמים. מימון נדחה אכן משנה את סדר התביעות, אך הוא אינו מבטל את הנטל הפיננסי של עלויות מימון ופירעון מאוחר יותר.
מנהל חדלות הפירעון הזמני של חברת Enerparc הצביע במפורש על יחס חוב להון עצמי לא חיובי. זה משמעותי לניתוח משום שהוא מעביר את המיקוד מגורמים חיצוניים לחוסן פנימי. חדלות פירעון פיננסית משפיעה על חברות בדרגות שונות, בהתאם לעתודות הזמינות שלהן ולדרכי פעולה חלופיות.
חישוב אמין של בסיס ההון המאוחד דורש דוחות כספיים מלאים, תאריכי דיווח עקביים וידע על הסכמי המימון. לא ניתן לגזור יחס הון עצמי תקין מגדלי חבילות שנחשפו לציבור. באופן דומה, יהיה זה שגוי להתייחס לכל מיליארד האירו שהוכרז כחוב נוסף שנצבר ישירות של חברת האם ללא בדיקה נוספת.
קיים גבול פיננסי בין חברת האם לפארק הסולארי
תיקי פרויקטים גדולים של אנרגיה מורכבים לעתים קרובות מחברות פרויקטים עצמאיות מבחינה משפטית. אלה עשויות, למשל, להחזיק בפארק סולארי יחיד או בתיק מוגדר של מתקנים. מימון הפרויקט הנלווה תלוי במידה רבה בתזרימי המזומנים הצפויים ממתקנים אלה. חברת האם, לעומת זאת, נוטלת על עצמה תפקידים מקיפים ועשויה לשאת בהתחייבויות פיתוח, בנייה ומימון נוספות.
הפרדה זו מסבירה מדוע חדלות פירעון אינה משפיעה אוטומטית על כל החברות המסונפות. במקרה של Enerparc, בתחילה הושפעה החברה הציבורית (AG), ולאחר מכן חברות הבנייה PVWerk ו-Sonnen Tiefbau. לעומת זאת, Sunnic Lighthouse ו-Enerparc Service תוארו לאחרונה כלא חדלות פירעון. לכן, יהיה זה שגוי עובדתית להציג את כל הקבוצה כחדלת פירעון באופן אחיד ללא הבחנה.
יחד עם זאת, עצמאות משפטית אינה זהה לעצמאות כלכלית מוחלטת. חברות פרויקטים עשויות להסתמך על כוח אדם, שירותים, מערכות IT או התחייבויות חוזיות מחברות קבוצתיות אחרות. ערבויות, ערבויות משותפות ויחסי תשלום פנימיים יכולים גם הם ליצור קשרים. הסיכון בפועל להידבקות תלוי במבנה החוזי הספציפי.
לכן, עבור נושים, איכות תיק ההשקעות הכולל אינה הגורם המכריע היחיד. באופן מכריע, הדבר תלוי גם בחברה כנגדה מוגשת תביעתם ובאילו בטחונות הם יכולים לגשת. פארק סולארי מתפקד יכול לספק ביטחון טוב יחסית למממן פרויקט, בעוד שספק לא מובטח לחברת האם נמצא במצב קשה משמעותית. שניהם קשורים כלכלית לאותה קבוצה, אך נושאים סיכונים שונים.
ליצירת ערך משולבת יש שני צדדים
חברת Enerparc מכסה שלבים רבים בשרשרת הערך הסולארית עצמה. לפיכך, ניתן לתאם בצורה הדוק יותר את הפיתוח, הבנייה, התפעול, השירותים הטכניים והשיווק. חברה משולבת יכולה ליישם את הניסיון שנצבר מפעילות שוטפת בפרויקטים חדשים ולהפחית את הממשקים בין ספקי שירותים שונים. יתר על כן, היא יוצרת הזדמנויות לייצר הכנסות על פני שלבים מרובים של מחזור חיי הפרויקט.
החיסרון הוא פרופיל סיכונים רחב יותר. מנהל תפעול טהור נושא בסיכונים שונים מחברה שמזמינה רכיבים, מארגנת עבודות בנייה, מממנת מפעלים ומשווקת חשמל בו זמנית. אינטגרציה לא רק מאגדת יכולות אלא גם התחייבויות. אם צורכי המימון של השלבים השונים אינם מתואמים כראוי, שיבוש בתחום אחד יכול להתפשט ליחידות עסקיות אחרות.
עבור פרויקט ארגון מחדש, המבנה המשולב עדיין יכול להוות יתרון. קונה רוכש אז לא רק זכויות בקרקע או תחנות כוח בודדות, אלא פוטנציאלית גם ארגון מתפקד במלואו עם ידע מיוחד ותהליכים מבוססים. עם זאת, הדבר מותנה ביתרונות הארגון שעולים על העלויות והסיכונים הנוספים. לכן, שמירה על יחידה שלמה ככל האפשר היא אופציה כלכלית, אך אינה מטרה בפני עצמה.
גיגה-וואטים עדיין לא נחשבים לחישוב הכנסה
תעשיית האנרגיה הסולארית מתקשרת לעתים קרובות במונחים של קיבולת מותקנת וגודל צבר הפרויקטים שלה. בעוד שמדדים אלה חשובים מבחינה טכנית, הם עלולים ליצור תמונה פיננסית מעוותת. למגה-וואט בשלב תכנון מוקדם יש משמעות כלכלית שונה מתיק עבודות ממומן במלואו, מחובר ומאובטח חוזית. לכן, אין לחבר את שני הנתונים הללו יחד או להתייחס אליהם כאל שווי ערך ללא הסבר.
הערכת צינור תלויה בשלב הפיתוח שלו. האם זכויות הקרקע מובטחות? האם ההיתרים הדרושים קיימים? האם החיבור לרשת הוסכם במפורש? האם עלויות הבנייה אמינות וההכנסות מובטחות כראוי? ככל שיותר שאלות אלו נותרות ללא מענה, כך גוברת אי הוודאות לגבי עיתוי וסכום תזרים המזומנים הסופי. יתר על כן, ייתכן שיידרשו הוצאות נוספות לפני השלמת הצינור.
אין לבלבל בין מתקנים שנבנו לאורך זמן לבין בעלות נוכחית. ייתכן שיזם בנה פארק ולאחר מכן מכר אותו. עבודות הבנייה ההיסטוריות מתעדות ניסיון אך אינן בהכרח ממשיכות לתרום לבסיס ההכנסות. לעומת זאת, פארק בבעלות עצמית יכול לייצר הכנסות מחשמל בטווח הארוך מבלי להיות מסוגל לחלק נזילות משמעותית לטווח קצר לחברה האם.
לכן, הגורם המכריע אינו רק כמות הקיבולת הזמינה או המתוכננת. מדובר באיזה חלק מהקיבולת הזו, באילו תנאים ומתי, מייצר עודף פיננסי זמין בקלות. צינור קטן ומתקדם יותר יכול להיות עמיד יותר מבחינה כלכלית מאשר צבר גדול מאוד של רעיונות לפרויקטים מוקדמים.
חדש: פטנט מארה"ב - התקנת פארקים סולאריים עד 30% זולה יותר ו-40% מהירה וקלה יותר - עם סרטוני הסבר!

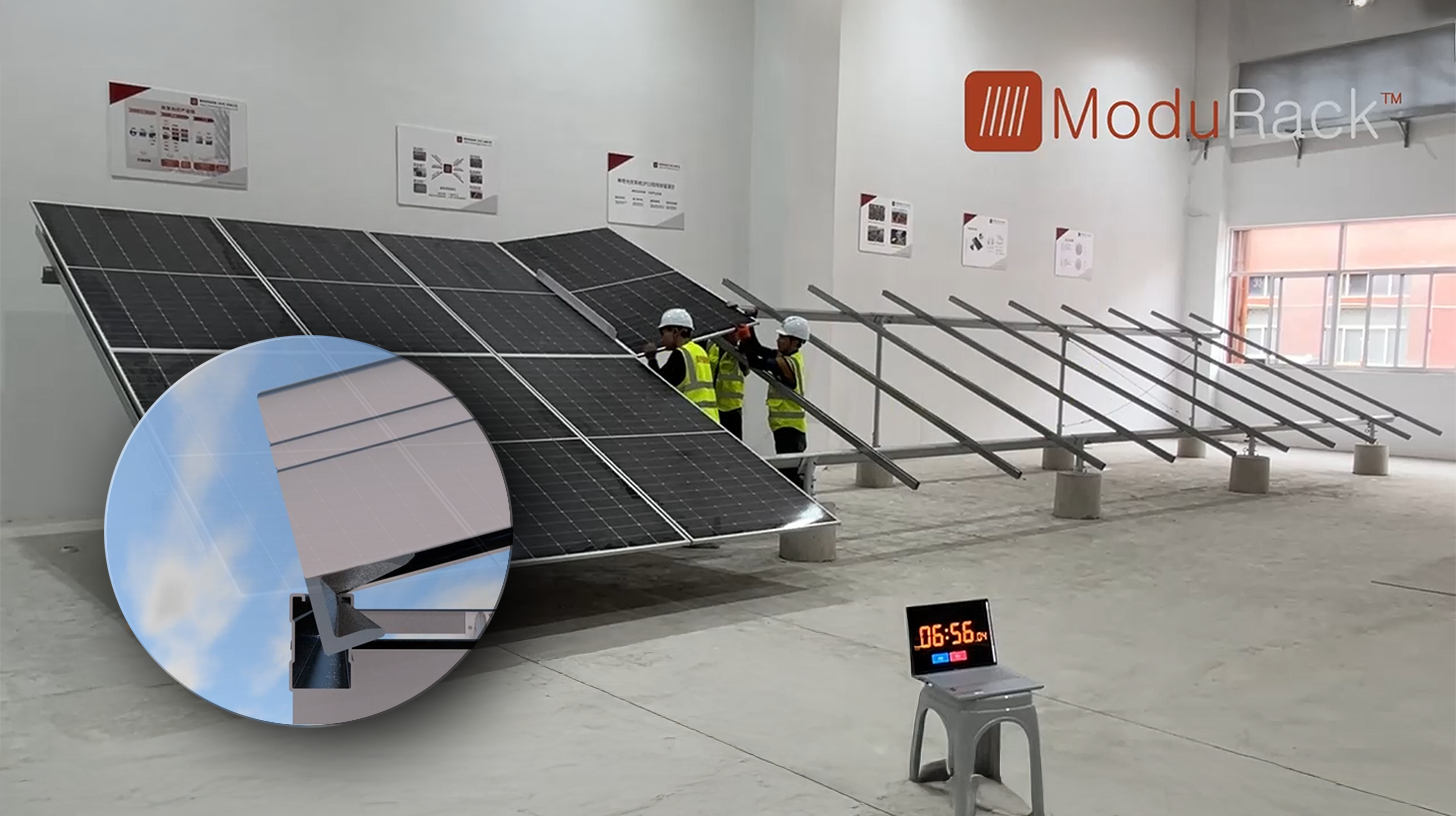
חדש: פטנט מארה"ב - התקנת פארקים סולאריים עד 30% זולים יותר ו-40% מהירים וקלים יותר - עם סרטוני הסבר! - תמונה: Xpert.Digital
ליבת ההתקדמות הטכנולוגית הזו היא הסטייה המכוונת מהרכבת מהדק קונבנציונלית, שהייתה הסטנדרט במשך עשרות שנים. מערכת ההרכבה החדשה, היעילה יותר מבחינת זמן וחסכונית, עונה על כך באמצעות קונספט שונה מהותי וחכם יותר. במקום להדק את המודולים בנקודות ספציפיות, הם מוכנסים למסילת תמיכה רציפה ומעוצבת במיוחד ומוחזקים במקומם בצורה בטוחה. עיצוב זה מבטיח שכל הכוחות - בין אם עומסים סטטיים משלג או עומסים דינמיים מרוח - יחולקו באופן שווה על פני כל אורך מסגרת המודול.
מידע נוסף כאן:
אנפרק: בין חדלות פירעון להתחלה חדשה
שוק האנרגיה הסולארית צומח למרות משברים תאגידיים
הקשיים העומדים בפני חברות בודדות אינם סותרים את העובדה שהשוק נותר גדול. על פי נתונים שפורסמו בתחילת 2026, כ-16.4 ג'יגה-וואט של קיבולת סולארית נוספו בגרמניה בשנת 2025. סך הקיבולת המותקנת הגיע לכ-117 ג'יגה-וואט עד סוף השנה. מערכות סולאריות משולבות בבניינים ומערכות קרקעיות תרמו כל אחת כמחצית מהקיבולת החדשה. לפיכך, פוטו-וולטאיקה נותרה מגזר השקעה משמעותי.
יעד ההרחבה המחייב בחוק לשנת 2030 הוא 215 ג'יגה-וואט. בהתבסס על נתוני הקיבולת הקיימים באותה עת, הדבר ידרוש תוספת שנתית ממוצעת של כ-19.6 ג'יגה-וואט. לכן, הצורך הבסיסי בהתקנות נוספות הוא ניכר. עם זאת, דרישה גדולה להרחבה, המונעת על ידי גורמים פוליטיים ואנרגטיים-כלכליים, אינה מבטיחה שולי רווח מספקים לפרויקט וגם לא את היציבות הכלכלית של כל משתתף בשוק.
להיפך, שוק מתרחב יכול ליצור תחרות עזה. יזמים רבים מתחרים על אתרים מתאימים, חיבורים אמינים לרשת, צוות מוסמך והסכמי רכישה במחירים נוחים. במקביל, רכיבים זולים יותר יכולים להוריד את חסמי הכניסה עבור ספקים נוספים. לכן, נפח מכירות גבוה ולחץ עז על שולי הרווח יכולים להתקיים יחד.
האבחנה המתאימה אינה שאנרגיה סולארית נכשלה כלכלית עקב פשיטות רגל של יחידים. במקום זאת, מה שמתברר הוא מעבר משוק המונע מאוד על ידי נפח התרחבות לשוק שבו מימון, איכות האתר והתזמון ממלאים תפקיד משמעותי יותר בקביעת ההצלחה. התקדמות טכנולוגית ורווחיות יזמית קשורות זו לזו, אך אינן זהות.
הרבה אנרגיה סולארית יכולה להוריד את ערך השוק שלה
מנגנון כלכלי חשוב במיוחד הוא הסימולטניות של ייצור אנרגיה סולארית. תחנות כוח רבות מייצרות כמות גדולה במיוחד של חשמל באותה שעה ביום בתנאי מזג אוויר דומים. דבר זה גורם לאספקה לעלות בחדות דווקא כאשר פארקים סולאריים אחרים מזינים גם הם כמויות גדולות. ללא אפשרויות ביקוש, אחסון או הולכה גמישות מספיק, המחירים נמצאים תחת לחץ בשעות אלו.
הנתונים השנתיים לשנת 2025 ממחישים את ההבדל בין מחיר החשמל הכללי לבין רמת ההכנסה הספציפית לטכנולוגיה. המחיר הממוצע בשוק הסיטונאי לטווח קצר של "יום קדימה" היה 89.32 אירו למגה-וואט-שעה. לעומת זאת, ערך השוק השנתי שפורסם עבור אנרגיה סולארית, על פי מערכת EEG (חוק מקורות אנרגיה מתחדשים) המתאימה, היה 4.508 סנט לקילוואט-שעה, או 45.08 אירו למגה-וואט-שעה. לפיכך, ערך סולארי זה, המבוסס על נפח, היה כמחצית מהמחיר הממוצע הכללי.
אין זה אומר בהכרח שכל מפעיל תחנת כוח קיבל בדיוק את הסכום הזה. סובסידיות, הסכמי רכישת חשמל אישיים, עלויות שיווק ופרופיל הייצור הספציפי - כולם משפיעים על ההכנסה בפועל. עם זאת, ההבדל ממחיש מדוע הכפלת מחיר שוק ממוצע כללי בייצור השנתי הצפוי אינה מספיקה לצורך חישוב תמחור הפרויקט.
הטכנולוגיה יכולה להפוך לזולה יותר ובמקביל להשיג מחיר נמוך יותר עבור זמן הייצור הטיפוסי שלה. תופעה זו, המכונה קניבליזציה, הופכת את הגמישות הנוספת לבעלת ערך כלכלי רב יותר. עבור מפתחים, משמעות הדבר היא שמיקום, כיוון, שיווק ושילוב אחסון אינם עוד רק שיקולים טכניים נוספים. הם משפיעים ישירות על איזה חלק מהחשמל המיוצר ניתן למכור במחירים אטרקטיביים.
מחירים שליליים מחריפים את אי הוודאות בהכנסות
בשנת 2025, מחירי סיטונאות שליליים נרשמו בגרמניה ב-573 מתוך 8,760 שעות. בשנה הקודמת, נתון זה עמד על 457 מתוך 8,784 שעות. במקביל, מחיר הסיטונאות הממוצע עלה בהשוואה לשנת 2024. אין בכך סתירה: תקופות תכופות יותר של עודף ותקופות יקרות של מחסור יכולות להתרחש בו זמנית באותה שנה.
עבור פארק סולארי, התפלגות זו חשובה יותר מממוצע שנתי מבודד. אם נפחי ייצור גבוהים חופפים לתקופות של מחירים נמוכים או שליליים, ייצור חשמל גבוה עשוי להיות פחות שווה מבחינה כלכלית מהצפוי. בהתאם לגיל המפעל, לתקנות החוק ולתנאי החוזה, זכאות לסובסידיות עשויה להיפגע גם בתקופות מסוימות של מחירים שליליים. לכן, יש להעריך את ההשפעה עבור כל פרויקט ספציפי.
עם זאת, ערכי שוק אלה אינם מאפשרים חישוב ישיר של הפסדי Enerparc. מידע מפורט מספיק בנוגע לגידור ההכנסות של תיק ההשקעות כולו אינו זמין לציבור. הנתונים מסבירים מנגנון סיכון כלל-ענפי, אך לא באופן אוטומטי את הסיבה הספציפית לחדלות פירעון. הבחנה זו מונעת שימוש בבעיית שוק סבירה כהסבר היחיד לחדלות פירעון של חברה בודדת ללא ראיות.
חיבור הרשת קובע את זרימת הכסף
פארק סולארי מורכב במלואו אינו מייצר הכנסות רק משום שהמודולים נמצאים במקומם. הגורם הכלכלי המכריע הוא האם התחנה יכולה בפועל להזין את החשמל שלה לרשת ולייצר הכנסות. אם חיבור הרשת מתעכב, עלויות ההשקעה עלולות כבר להיגרם ברובן, בעוד שההכנסה התפעולית הצפויה לא תתממש. פער הזמן בין התקדמות הבנייה לתחילת ייצור ההכנסות הופך אפוא לגורם מימון מרכזי.
עיכובים כאלה לא רק משפיעים על ההכנסות. הם יכולים להאריך את מימון הבנייה, לקשור הון עצמי לתקופה ארוכה יותר ולדחות את שחרור ההון לפרויקטים אחרים. אם זה קורה עם מספר פרויקטים בו זמנית, הנזילות של כל תיק ההשקעות משתנה. בעיה שנראית ניתנת לניהול ברמת הנכסים הבודדים עלולה להפוך לצוואר בקבוק כלל-חברתי.
לכן, על התכנון להבחין בין השלמת עבודות הבנייה, החיבור המובטח מבחינה חוקית, לבין ההיתכנות בפועל של הזנת החשמל לרשת. חשוב לא פחות לקבוע מי נושא בסיכונים הכרוכים בעיכובים ואילו משאבים פיננסיים זמינים להפעלה מאוחרת יותר. מנקודת מבט מימון, תאריך חיבור צפוי בלבד פחות אמין מפתרון מוסכם מבחינה טכנית ותקין.
זה מוביל לעדיפות מפוכחת למעבר האנרגיה: כושר ייצור נוסף מגלה את יתרונותיו הכלכליים רק בשילוב עם רשתות חשמל בעלות ביצועים גבוהים ושימוש גמיש. אסור שהרחבת המודולים ופיתוח התנאים המוקדמים להפעלתם יתפצלו לצמיתות.
הסכמי רכישת חשמל מפזרים סיכונים, אך אינם מבטלים אותם
הסכמי רכישת חשמל ארוכי טווח (PPA) יכולים להקל על מימון פרויקטים של אנרגיה. הם יוצרים בסיס חוזי להכנסות עתידיות ויכולים להפחית את התלות במחירי שוק לטווח קצר. זה חשוב במיוחד עבור מלווים מכיוון שתשלום ההלוואה לאורך שנים רבות חייב להתבסס על תזרימי מזומנים אמינים מספיק.
עם זאת, לא כל חוזה אספקה מציע את אותה רמת אבטחה. גורמים מכריעים כוללים את כושר האשראי של הקונה, התקופה המוסכמת, מבנה התמחור והטיפול בחריגות כמותיות. יתר על כן, עולה השאלה מי נושא בסיכונים הנובעים ממחירי שוק שליליים, טעויות חיזוי או שינויים בפרופילי האספקה. חוזה מעביר סיכונים אלה בין הצדדים; הוא לא פשוט גורם להם להיעלם.
הזמן עד לתחילת תקופת האספקה נותר רלוונטי גם כן. מכירת חשמל עתידית מובטחת לא תשלם את חשבון הספק של היום אם המימון הביניים לא יובטח. לכן יש לתאם גידור הכנסות ומימון בנייה, אך הם אינם סותרים זה את זה. עבור אנפרק, הערכה מלאה תתאפשר רק עם הכרת הפרויקט הרלוונטי והסכמי הצריכה.
אחסון סוללות פותר בעיית שוק ויוצר שירותים חדשים במעלה הזרם
הדגש המוגבר על אחסון סוללות מובן מנקודת מבט של כלכלת אנרגיה. מערכות אחסון יכולות לספוג חשמל בתקופות של היצע גבוה ולשחרר אותו מאוחר יותר. בשילוב עם פארקים סולאריים, הדבר מאפשר להעביר חלק מהייצור לאורך זמן. זה יכול לשפר את ההכנסות הניתנות להשגה ובמקביל לסייע באיזון חוסר איזון לטווח קצר במערכת החשמל.
במרץ 2026, דיווחה Enerparc על סך של 24 מערכות אחסון סוללות בקיבולת של כ-220 מגה-וואט-שעה, בין אם בפעולה ובין אם בבנייה. עד ספטמבר, היא דיווחה על כ-150 מגה-וואט-שעה בפעולה ועוד 160 מגה-וואט-שעה בצנרת. לא ניתן להשוות נתונים אלה ישירות עקב תאריכי הדיווח ושלבי הפיתוח השונים. עם זאת, הם מראים כי אחסון היווה תחום משמעותי נוסף להשקעה.
לצורך מימון, חיוני להבין שמערכת אחסון כרוכה בתחילה בהון. טכנולוגיית סוללות, אלקטרוניקת הספק, בנייה, חיבור לרשת ומערכות בקרה תפעוליות חייבים להיות מוכנים ומשולמים לפני שניתן יהיה לייצר הכנסות אמינות. הערך הכלכלי של גמישות מועיל ליזם רק אם הוא יכול לממן את הזמן עד שהמערכת תהיה פעילה. דווקא בצומת הזה בין השקעה אסטרטגית נבונה למימון לטווח קצר, נתקלה Enerparc בפער הקריטי שלה.
לכן, אחסון אינו בעיה מהותית וגם לא הצלה אוטומטית עבור תיקי נכסים סולאריים מתקשים. הוא יכול לשפר את איכות מודל העסק תוך הגדלת דרישות ההון שלו בתחילה. השאלה המכרעת היא לא רק האם יהיה צורך באחסון בעתיד, אלא האם החברה הרלוונטית תוכל לממן את בנייתו תחת הנחות ריאליות.
בתנופת האחסון, לא כל צינור הוא השקעה מוכנה מראש
נתוני החיבור לשנת 2025 מדגימים את רמת העניין הגבוהה באחסון סוללות. סך של 18,158 בקשות לחיבור לרשת נרשמו, המייצגות כ-573.5 ג'יגה-וואט של חשמל וכ-1,583 ג'יגה-וואט-שעה של קיבולת אחסון. אין לבלבל נתונים אלה עם הרחבת קיבולת מובטחת. פרויקטים רבים הוגשו מספר פעמים עבור מיקומים פוטנציאליים שונים.
לעומת זאת, נתוני ההערכה שפורסמו באוגוסט 2026 הראו כ-3.6 ג'יגה-וואט של הספק נטו מדורג וכ-6 ג'יגה-וואט-שעה של קיבולת אחסון בפעולה עבור מערכות אחסון סוללות ברמת מתח בינוני ומעלה. ההבדל העצום בין פניות למערכות המיושמות מדגים בעיקר את האופי הדינמי של תהליך התכנון. אין בכך ראיה ישירה לביקוש עתידי מקביל לתאי סוללה וגם לא להכנסות עתידיות גבוהות באותה מידה.
עקרון המשוב הכלכלי חל גם על מערכות אחסון. אם מערכות רבות משתמשות באותם הפרשי מחירים בין שעות זולות ויקרות, הן עצמן משנות את הפרשי המחירים הללו. ככל שהגמישות הנוספת מאזנת בהצלחה רבה יותר עודפים ומחסורים, כך פרויקטים עוקבים חייבים להצדיק בקפידה רבה יותר את ציפיות ההכנסות שלהם. אין לחשב את תנודות המחירים הנוכחיות ללא שינוי לאורך כל תקופת ההשקעה.
לכן, פרויקטים של אחסון בעלי פוטנציאל פיננסי דורשים זכויות רשת מאובטחות, תפיסות תפעול ריאליות והנחות שמרניות בנוגע לזרמי הכנסה פוטנציאליים. יש לשלב הזדמנויות הכנסה מרובות רק במידה שהן אפשריות מבחינה טכנית וחוזית בו זמנית. השוק העתידי נותר אטרקטיבי, אך שוק אטרקטיבי אינו מתורגם אוטומטית לתוכנית עסקית איתנה לכל פרויקט בנפרד.
ההליך המקדים נועד לשמר ערכים
מינוי מנהל חדלות פירעון זמני אינו משמעו בהכרח הפסקת הפעילות. ההליכים המקדימים נועדו להבטיח נכסים, להבהיר את המצב הפיננסי וליצור את התנאים להחלטות נוספות. עבור חברה עם תחנות כוח פעילות ואתרי בנייה לא גמורים, שלב זה חשוב במיוחד משום שגם השבתה לא מסודרת וגם התחייבויות חדשות בלתי מבוקרות עלולות לסכן נכסים משמעותיים.
המצב התפתח מאז ההודעה הראשונית על חדלות פירעון. ב-26 באוקטובר 2026, בית המשפט המחוזי של המבורג הורה על ניהול חדלות פירעון ראשוני חזק. בתנאים הסטטוטוריים, הסמכות לנהל ולממש נכסים מועברת למנהל הראשוני. צורת ניהול זו מספקת מסגרת משפטית ברורה יותר לייצוב תפעולי ולקביעת התחייבויות חדשות.
מנקודת מבט כלכלית, השאלות המרכזיות כעת הן אילו פרויקטים ניתן להמשיך, אילו משאבים נדרשים, ואיזה ערך נוסף ניתן להשיג באמצעות השלמתם. פרויקט בנייה מתקדם היטב יכול לייצר תשואה בת קיימא על ההשקעה לאחר הוצאות נוספות הניתנות לניהול. תכנון מוקדם, לעומת זאת, עשוי בתחילה להוביל לדרישות הון נוספות מבלי לתרום לפתרון לטווח קצר.
פתיחת הליכי חדלות הפירעון בפועל הייתה צפויה לאחרונה ל-1 בדצמבר 2026. נכון למועד ניתוח זה, זוהי ציפייה ולא אירוע מאושר. באופן דומה, מועדי מכירה פוטנציאליים נותרו יעדים של תהליך מתמשך ואין להציגם כהליך חילוץ שהושלם.
עניין הקונה הוא איתות ערך, לא ערובה לארגון מחדש
ב-27 באוקטובר 2026 הוכרז כי התקבלו יותר מעשר הצעות לא מחייבות עבור Enerparc. בעלי עניין נבחרים היו אמורים לבחון את החברה ואת נכסיה מקרוב בשלב נוסף. המטרה הייתה לסיים את המכירות בדצמבר 2026. העסקאות כללו תיקי נכסים של פארקים סולאריים, צנרת הפרויקטים ואחזקות, כגון אלו בחברות הסולביות Sunnic Lighthouse ו-Enerparc Service.
עניין זה מצביע על כך שקונים פוטנציאליים מזהים ערך כלכלי בר-קיימא בנכסים ובארגון. עם זאת, הוא עדיין אינו מהווה הסכמה על מחיר הרכישה, האחריות, המימון או העסקה. בין הצעה לא מחייבת לבין רכישה סופית נמצאים בדיקת נאותות, משא ומתן, ולעתים קרובות אישורים נוספים. אפילו חוזה נוטריוני לא תמיד מבטיח שהעסקה תושלם באותו היום.
הערך שניתן להשיג תלוי באופן מכריע בהשקעות הנותרות שעל הקונה לקחת על עצמו ובהתחייבויות הכרוכות ברכישה. מחיר רכישה נמוך לכאורה יכול להיות מלווה בדרישות מימון נוספות ניכרות. לעומת זאת, קונה ממומן היטב יכול לפתוח ערך באמצעות השלמת מתקנים מבטיחים ומבנה הון איתן יותר שהחברה הקודמת לא יכלה עוד לממש.
יתר על כן, פתרון עבור חלקים מרכזיים של העסק אינו בהכרח אומר שכל המשקיעים הקיימים יהיו מרוצים לחלוטין. המשך העסק והפסדי נושים אינם סותרים זה את זה. חברת טכנולוגיית האנרגיה יכולה להמשיך לפעול בעוד שהבעלות, מבנה המימון והתביעות הכלכליות עוברים שינויים מהותיים.
עובדים ושותפים עסקיים נושאים בסיכונים שונים
עבור עובדים, הרבה תלוי בכישורים ובתפקודים שקונה פוטנציאלי דורש לפעילות עתידית. מומחיות טכנית, ניסיון בפרויקטים וצוותים מבוססים יכולים להוות חלק משמעותי משווי החברה. יחד עם זאת, קונים עשויים לשאוף למבנה ארגוני שונה, עלויות נמוכות יותר או צבר פרויקטים קטן יותר. לכן, העניין ב-Enerparc אינו מרמז בהכרח על צמצום מוחלט של כוח אדם או על הבטחת עבודה מקיפה.
על הספקים להבחין, בפרט, בין חובות קיימים לבין שירותים חדשים. חיוני עבורם לדעת איזו חברה היא השותפה החוזית, אילו בטחונות קיימים, ובאילו תנאים תימשך העבודה. המשך הפרויקט יכול להיות כדאי אם הוא מאפשר השלמת פרויקט בר-קיימא מבחינה כלכלית ואם התשלום עבור שירותים חדשים מובטח כראוי.
בעלי קרקעות, ספקי שירותים וצרכני חשמל לא צריכים להתמקד אך ורק בשם הכללי של הקבוצה התאגידית. הגורמים המכריעים הם החוזים האישיים וההקצאה החוקית של שירותים. חדלות פירעון של חברת האם אינה מבטלת באופן אוטומטי כל הסכם עם חברת פרויקטים עצמאית. לעומת זאת, אין לטעות בהמשך הפעלתה של תחנת כוח כשחרור מוחלט של כל הקשרים החוזיים הקשורים.
לכן, המשימה הכלכלית של ארגון מחדש כוללת גם ביסוס אמון על בסיס חדש ויציב. שרשראות אספקה, אתרי בנייה וניהול תפעולי אינם פועלים אך ורק באמצעות טכנולוגיה קיימת. הם דורשים קשרים אמינים, אחריות ברורה והתחייבויות תשלום ניתנות לאימות.
עבור משקיעים, גישה לתזרימי מזומנים היא קריטית
עבור משקיעים פרטיים, Enerparc היא בעיקר הזדמנות לחדד את הערכת הסיכונים שלהם על פני כל המגזר. זה לא מתורגם אוטומטית להחלטת קנייה או מכירה קונקרטית עבור חברות אחרות. ליצרן מודולים, לסוחר, למפתח פרויקטים ולמפעיל תחנת כוח טהורה יש מודלים עסקיים שונים. הסיווג המשותף שלהם בתוך תעשיית האנרגיה הסולארית אינו מספיק להערכה משמעותית.
כאשר בוחנים מכשיר השקעה או מימון, חשוב להבהיר תחילה מי החייב החוקי וכיצד ההחזר מובטח כלכלית. חשובים לא פחות הם דירוג העדיפויות במשבר, בטחונות קיימים וכל הגבלה פוטנציאלית על גישה לרווחי חברות הפרויקט. תיק נכסים גדול ברמת הקבוצה אינו מבטיח באופן אוטומטי ביטחון עבור כל נייר ערך או הלוואה בודדים.
יתר על כן, לא ניתן לשפוט את איכות המימון אך ורק על פי הסכום הכולל שהוכרז. גורמים רלוונטיים כוללים את הסכום ששולם בפועל, התחייבויות מחייבות שנותרו, תנאי תשלום ותקופות פירעון של התחייבויות קיימות. בנוסף, עולה השאלה כמה נזילות, לאחר שירות מימון הפרויקט, עשויה לזרום בפועל לחברת האם.
ניתוח מעמיק דורש התחשבות בהשלכות הפיננסיות של התפתחויות שליליות. מה קורה עם עיכובים בחיבורים לרשת, הכנסות נמוכות יותר ממכירות, או היעדר מימון המשך? כמה זמן יספיקו הרזרבות הקיימות? מודל עסקי אמין עונה על שאלות אלו לא רק באמצעות צמיחה נוספת, אלא גם באמצעות מבני חיץ ומימון שקופים.
תעשייה תחת לחץ לא בהכרח אומרת שהתרחש גל של פשיטות רגל
חברת Enerparc אינה היחידה המתמודדת עם האתגרים הכלכליים של מגזר האנרגיה המתחדשת. סיכוני מימון, עיכובים בפרויקטים, לחץ על שולי הרווח וציפיות הכנסות לא ודאיות משפיעים גם על משתתפי שוק אחרים. עם זאת, הטענה על גל נרחב של פשיטות רגל דורשת יותר מכמה מקרים בודדים בולטים. שיעורי חדלות פירעון השוואתיים על פני תקופות ארוכות יותר ותיחום ברור של תתי-השווקים השונים יהיו הכרחיים.
בידול חשוב גם משום שלקשיים כלכליים אין אותן סיבות בכל מקום. חברת התקנה עשויה להיות תחת לחץ עקב הזמנות חלשות ורמות מלאי גבוהות. יזם עשוי להתקשות בהתחייבויות הון לטווח ארוך ובמימון נדחה. מפעיל, לעומת זאת, תלוי יותר בפרופיל הייצור, בעלויות השוטפות ובגידור הכנסות. מודלים עסקיים אלה מגיבים בצורה שונה לאותם שינויים בשוק.
לכן, מקרה Enerparc הוא אות אזהרה רציני, אך לא פסק דין גורף לגבי עתיד האנרגיה הסולארית. הוא מצביע על הפגיעות של מבני מימון וצמיחה מסוימים. האם הדבר יביא לירידה רחבה יותר בהשקעות או, מעל הכל, לחלוקה מחדש של מפעלים ונתחי שוק תלוי בזמינות הון בר-קיימא ובאיכות הפרויקטים.
התחרות הבאה תוכרע על סמך חוסן
האטרקטיביות ארוכת הטווח של אנרגיה פוטו-וולטאית אינה נעלמת רק בגלל שיזם גדול מגיש בקשה לפשיטת רגל. עם זאת, הכדאיות הכלכלית בפועל שלה אינה תלויה אך ורק בירידה בעלויות הטכנולוגיה. מודול זול לא יניב תשואה אמינה אם חיבור לרשת, שיווק ומימון אינם מתואמים. לכן, התחרות הרלוונטית עוברת מנפח התקנה טהור ליכולת לתאם תנאים אלה באופן אמין.
חברות עם הון סיכון מספיק, בחירת פרויקטים ממושמעת והנחות הכנסה ריאליות יכולות לצאת חזקות יותר מתיקון שוק. הן אינן חייבות להשיק כל פרויקט מבטיח בו זמנית. הן יכולות להתאים את קצב ההתרחבות שלהן לזמינות ההון ולוותר על התחייבויות נוספות בתנאים קשים. ריסון זה אינו ההפך מצמיחה, אלא תנאי הכרחי לשמירה על צמיחה כלכלית.
המשימה של מדיניות האנרגיה היא לשלב תנאי מסגרת אמינים, רשתות יעילות ושימוש גמיש בחשמל. אין בכך כדי לשלב חובה כללית להציל כל חברה בנפרד. אלא, מבחינה כלכלית, מבנה שבו מפעלים בני קיימא ממשיכים לפעול גם לאחר שינוי בעלות, והון חדש מושקע על פי קריטריונים שקופים.
לפיכך, Enerparc מדגישה הבחנה שלעתים קרובות אובדת בשיח הציבורי: הביקוש לחשמל מתחדש יכול לעלות בעוד שיזמים בודדים נכשלים. מיליארדי דולרים במימון יכולים לאפשר השקעות מבלי לספק הגנה מספקת מפני משברי נזילות. ותיק נכסים גדול יכול להיות בעל ערך כלכלי גם אם המימון הקיים שלו אינו בר קיימא עוד. הצלחה לטווח ארוך אינה טמונה בהכרזה על הסכום הגדול ביותר, אלא בהתמודדות עם התקופה שבין השקעה לזרימת כספים אמינה.
השותף שלך לפיתוח עסקי בתחומי הפוטו-וולטאית והבנייה
מפוטו-וולטאית תעשייתית על גגות ועד פארקים סולאריים וחניונים סולאריים גדולים יותר
☑️ שפת העסקים שלנו היא אנגלית או גרמנית
☑️ חדש: התכתבות בשפת האם שלך!

Konrad Wolfenstein
אני והצוות שלי שמחים לעמוד לרשותכם כיועצים האישיים שלכם.
ניתן ליצור איתי קשר על ידי מילוי טופס יצירת הקשר כאן wolfenstein@xpert.digital:או פשוט להתקשר אליי למספר 49 7348 4088 965+. כתובת הדוא"ל שלי היא
אני מצפה בקוצר רוח לפרויקט המשותף שלנו.