התרחבות שיא ועדיין פשיטות רגל: מדוע תעשיית האנרגיה הסולארית הגרמנית נמצאת במשבר – תמונה יצירתית בנושא, עם בינה מלאכותית: Xpert.Digital
התרסקות בשנת הגאות 2026: מדוע חלוצים סולאריים גדולים נלחמים לפתע על הישרדותם
"אפקט הקניבליזציה" בשוק החשמל: האם הפריחה הירוקה תהפוך לפיאסקו פיננסי?
בשנת 2026, גרמניה חווה פרדוקס חסר תקדים במדיניות האנרגיה: מעולם לא נבנו כל כך הרבה תחנות כוח פוטו-וולטאיות ורוח, מעולם לא נראו יעדי הרחבה כה ברי השגה - ובכל זאת, חלוצי התעשייה נלחמים על הישרדותם. בעוד שהקיבולת המותקנת מגיעה לשיאים היסטוריים, יזמי פרויקטים בולטים גולשים לחדלות פירעון למרות התחייבויות מימון של מיליארדים. במקביל, שולי הרווח של המתקינים מצטמצמים, ומחירי החשמל היורדים שוחקים את הרווחים. כיצד זה יכול להיות? התשובה טמונה בשינוי מערכתי רדיקלי: המעבר האנרגטי הגרמני עובר מחיפוש אחר מתקנים המונע אך ורק על ידי סובסידיות לשלב שוק מורכב ביותר. הון יקר, רשתות עמוסות, כללי משחק פוליטיים חדשים, ומה שנקרא אפקט הקניבליזציה על בורסת החשמל מפרידים כעת ללא רחם את התבן מהמוץ. שנות הבהלה לזהב הסתיימו - כל מי שרוצה לשרוד כעת זקוק ליותר מנתוני הרחבה מרשימים. צלילה מעמיקה אל מבחן הלחץ הכלכלי האכזרי שעומד בפני מגזר האנרגיה המתחדשת.
המעבר האנרגטי של גרמניה צומח - ובולע את חלוציו
התרחבות שיאית, ירידה ברווחים, חברות כושלות: הפריחה הירוקה הופכת למבחן לחץ כלכלי
גרמניה תחווה פרדוקס לכאורה בשנת 2026. מעולם לא הותקנה קיבולת פוטו-וולטאית כה גדולה, הרחבת אנרגיית הרוח הואצה משמעותית, היתרים וחוזים מגיעים לשיאים - ובכל זאת, דווקא אותן חברות שהניעו את הפיתוח הזה במשך שנים נתקלות בקשיים. יזמי פרויקטים נאלצים לבצע ארגון מחדש, חברות התקנה נעלמות מהשוק, שחקנים גדולים נאבקים על נזילות, ואפילו התחייבויות מימון של מיליארדי יורו אינן מציעות הגנה אמינה מפני חדלות פירעון.
סתירה זו מתפתרת ברגע שמבחינים בין צמיחת שוק לבין רווחיות החברות בו. קיבולת מותקנת גדולה יותר אינה משמעותה בהכרח רווחים גבוהים יותר עבור יצרנים, מתקינים או מפתחי פרויקטים. שוק יכול לפרוח מבחינת נפח ובו זמנית להישחק כלכלית אם מחירי המכירה יורדים מהר יותר מהעלויות, אם ההון מתייקר, פרויקטים נמשכים זמן רב יותר, ושינויים רגולטוריים מעכבים את התשואות הצפויות. זה בדיוק מה שקורה כיום בחלקים ממגזר האנרגיה המתחדשת הגרמני.
לכן, המשבר אינו הוכחה לכישלון המעבר האנרגטי וגם לא סתם תיקון שוק טיפוסי. הוא תוצאה של מעבר. השלב הראשון של המעבר האנרגטי התמקד בעיקר במקסום כושר הייצור החדש. השלב השני דורש כעת שילוב חזק יותר של אנרגיית שמש ואנרגיית רוח ברשתות, באחסון, בביקוש גמיש ובשוק החשמל. שינוי מערכתי זה תובעני כלכלית יותר מאשר בניית תחנות כוח בלבד. הוא משנה מודלים של הכנסות, מעביר סיכונים ומפריד בין חברות בעלות מבני מימון בני קיימא לבין חברות שצמיחתן הסתמכה יתר על המידה על רכישה מתמדת של פרויקטים חדשים וגישה להון זול.
ההתרחבות פורחת, אבל לא בכל מקום
הנתונים הראשוניים מצביעים על סיפור הצלחה. באוגוסט 2026, קיבולת הפוטו-וולטאית המותקנת בגרמניה עברה את השיא של 128 ג'יגה-וואט. משמעות הדבר היא שהיעד החוקי לסוף השנה הושג מוקדם מהצפוי. יותר משישה מיליון מתקנים סולאריים יוצרים כיום רשת תחנות כוח מבוזרות, החל ממערכות מרפסות קטנות וגגות פרטיים ועד לפרויקטים קרקעיים בקנה מידה גדול. עם זאת, כדי להשיג את היעד של 215 ג'יגה-וואט עד 2030, יש להמשיך את ההתרחבות ברמה גבוהה.
אנרגיית הרוח היבשתית צברה תאוצה גם היא לאחר שנים של היתרים איטיים. מינואר עד יולי 2026, 816 טורבינות בהספק משותף של 5.29 ג'יגה-וואט נכנסו לפעולה. כבר בשנת 2025, מספר ההתקנות החדשות היה גבוה משמעותית מהשנה הקודמת. במקביל, טורבינות חדשות רבות אושרו וזכו בחוזים במכרזים, כך שצבר הפרויקטים מסוגל באופן בסיסי לצמיחה נוספת. לכן, צוואר הבקבוק אינו עוד רק חוסר בהיתרים, אלא טמון יותר ויותר במימון, כושר בנייה, חיבורים לרשת, והשאלה האם פרויקטים שהוענקו עדיין ניתנים ליישום רווחי בתנאי העלות בפועל.
הנתונים המצטברים גם מסתירים שינוי משמעותי בין פלחי שוק. פארקים סולאריים גדולים חוו לאחרונה צמיחה חזקה, בעוד ששוק התקנות הגגות הפרטיות ירד במידה ניכרת. בשנת 2025, קיבולת הבנייה החדשה של פארקים סולאריים קרקעיים גדלה בכ-רבע, בעוד שההרחבה של בתים צמודי קרקע ירדה בשיעור דומה. גגות מסחריים גם הם הציגו ביצועים חלשים. בסטטיסטיקה הכוללת, פארק סולארי גדול אחד יכול לפצות ביותר מכישלון של אלפי התקנות קטנות יותר. עם זאת, צמיחה זו אינה עוזרת כלל לחברת התקנות אזורית שמודל העסקי שלה מסתמך על בתים צמודי קרקע.
כאן בדיוק טמונה סיבה מרכזית לבלבול הציבורי. המעבר האנרגטי אינו שוק מאוחד, אלא רשת מורכבת של שלבי שרשרת ערך וקבוצות לקוחות שונות. יצרני מודולים, ממירים וטורבינות רוח כפופים לתנאים שונים מאשר יזמי פרויקטים, קבלנים כלליים, מתקיני גגות, מפעילים, סוחרי חשמל או ספקי אחסון. לכן, שיא בהרחבת הקיבולת הכוללת יכול לחפוף לירידה במגזרים בודדים, ירידת מחירי יצרנים ופשיטות רגל בקרב ספקי שירותים.
כאשר מיליארד לא מגן מפני פשיטת רגל
מקרה Enerparc ממחיש בבירור את הפער העצום בין גודל תפעולי לבין כושר פירעון לטווח קצר. חברת Enerparc, שבסיסה בהמבורג, הגישה בקשה לפשיטת רגל בתחילת ספטמבר 2026, למרות שהודיעה על מסגרת מימון של עד מיליארד יורו רק במרץ. עם כמה מאות פארקים סולאריים וכמה ג'יגה-וואט של כושר ייצור מותקן, החברה היא אחת היזמיות העצמאיות הגדולות באירופה. בדיוק מסיבה זו, חדלות הפירעון שלה הגיעה כהלם לתעשייה.
הסתירה לכאורה מוסברת על ידי מבנה המימון הזה. מסגרת מוכרזת של מיליארדי יורו אינה רק כספים זמינים בחינם בחשבון החברה. היא מורכבת בדרך כלל מהלוואות וקווי אשראי הקשורים לפרויקטים ספציפיים, התקדמות הבנייה, בטחונות, סקירות טכניות ותנאים מוגדרים בחוזה. כספים משוחררים רק לאחר שפרויקט עומד בתנאים מוקדמים מסוימים. אם מימון נפרד נכשל, חיבור לרשת מתעכב, או שלא ניתן לספק בטחונות נחוצים, חברת האחזקות נותרת ללא נזילות מספקת למרות צינור פרויקטים יקר ערך.
בסוף יוני, המימון של Enerparc לפרויקטים פוטו-וולטאיים עם אחסון סוללות נכשל. עם זאת, רכיבים שכבר הוזמנו והתחייבויות שכבר נעשו עדיין היו צריכים לעמוד. תוך מספר שבועות בלבד, פער מימון הסלים למשבר נזילות. דוגמה זו מדגישה חולשה מהותית של יזמי פרויקטים הצומחים במהירות: לעתים קרובות קיים פער ניכר בין ההוצאות המוקדמות לאבטחת קרקע, תכנון, היתרים, אישור רשת, כוח אדם והזמנת רכיבים, מצד אחד, לבין זרימת הכספים הנכנסת לאחר מכן ממכירת פרויקטים או מימון לטווח ארוך, מצד שני.
באופן פרדוקסלי, ככל שצינור הבנייה גדול יותר, כך דרישת המימון הראשונית יכולה להיות גבוהה יותר. צמיחה קושרת בתחילה הון לפני שהיא מניבה תשואות. אם הבנקים הופכים זהירים יותר, משקיעים דורשים תשואות גבוהות יותר, או פרויקטים מגיעים למוכנות לבנייה באיחור, תיק גדול יכול למעשה להחריף את הלחץ הפיננסי. יתר על כן, נכסים במאזן כגון זכויות בפרויקט לא יכולים להימכר אוטומטית במהירות ובמחיר המתוכנן במצב לחץ. ערך הצינור תלוי במצב ההיתרים, בחיבור לרשת, במחיר החשמל הצפוי, בתוכנית הסובסידיות ובלוח הזמנים. תחת לחץ למכור, כוח המשא ומתן של היזם פוחת.
לכן, Enerparc אינה הוכחה לכך שפארקים סולאריים אינם כלכליים מטבעם. במקום זאת, המקרה מדגים שפרויקטים בודדים רווחיים וחברת אם חדלת פירעון יכולים להתקיים יחד. חברות פרויקטים לרוב נפרדות מבחינה משפטית וכלכלית מחברת האם. פארקים שכבר פועלים ממשיכים לייצר חשמל בזמן שחברת האחזקות לפיתוח עוברת ארגון מחדש. הפרדה זו מייצבת את אספקת האנרגיה; עם זאת, היא נותרה כואבת עבור עובדים, ספקים ונושים.
ממקרים בודדים ועד לאיחוד ענפי
אנראפרק אינה לבד. חברת Sowitec, מפתחת פרויקטי אנרגיית רוח ואנרגיה סולארית שבסיסה בבאדן-וירטמברג, הגישה בקשה לפשיטת רגל ביולי 2026. בנוסף למצב הקשה בשוק הרוח הגרמני, החברה סבלה מתשלומים שטרם נפרעו מפרויקטים בינלאומיים בסכום של כמה מיליוני יורו. מקרה זה ממחיש שגיוון גלובלי אינו מציע רק הזדמנויות. הוא מביא עמו גם סיכוני מטבע, סיכוני מדינה, סיכוני חוזים וסיכוני צד נגדי. ההכנסות הצפויות במאזן אינן מסייעות בתשלומים עד לקבלת הכסף בפועל.
ABO Energy עוברת גם תהליך מקיף של ארגון מחדש. החברה חתמה על הסכמי קיפאון עם שותפי מימון, יזמה תוכנית התייעלות, מכרה תיקי פרויקטים ועובדת על מבנה מימון בר-קיימא לטווח ארוך. BayWa r.e. מבצעת ארגון מחדש אסטרטגי, מוכרת פעילויות שאינן בליבת הפעילות ומתמקדת בשווקים נבחרים. חברת האם, BayWa, נאלצה להתאים את תוכנית הארגון מחדש שלה מכיוון שהתמורה הצפויה במקור למכירות ותרומות הרווחים מחברת הבת שלה מאנרגיה מתחדשת אינה ניתנת עוד למימוש ברמות המתוכננות בתנאי השוק המידרדרים.
הקושי במציאת רכישות אטרקטיביות מיזמי פרויקטים אחרים תואם גם הוא לתמונה זו. לעתים קרובות קיים פער בין הערך האסטרטגי ארוך הטווח של צינורות פרויקטים נרחבים לבין המחיר שמשקיעים מוכנים לשלם בתנאי המימון הנוכחיים. מוכרים מצביעים על יעדי התרחבות עתידיים שאפתניים ומחסור באתרים מאושרים. קונים, לעומת זאת, לוקחים בחשבון עלויות הון גבוהות יותר, סיכוני רשת, ירידה במחירי הצעות והתערבויות רגולטוריות פוטנציאליות. כל עוד שני הצדדים משתמשים בהנחות תשואה שונות, אפילו רכישות אסטרטגיות טובות נותרות מאתגרות.
התפתחות זו היא יותר מסתם אוסף אקראי של טעויות ספציפיות לחברה. כמובן, החלטות גרועות, צמיחה מהירה מדי, בקרת סיכונים לא מספקת או מימון אגרסיבי מדי משחקים תפקיד במקרים בודדים. אף על פי כן, הבעיות המקבילות של מספר חברות מצביעות על לחץ מבני. התעשייה מתמודדת בו זמנית עם ירידה בהכנסות, עלויות מימון גבוהות מראש, ריביות מוגברות, זמני אספקה ארוכים יותר ודרישות גוברות לאינטגרציה ושיווק ברשתות.
מצב כזה מוביל בדרך כלל לקונסולידציה. ספקי אנרגיה בעלי הון גבוה, משקיעי תשתית וקרנות בינלאומיות יכולים לרכוש פרויקטים או תיקי השקעות שלמים. יזמים חלשים יותר מוכרים זכויות מוקדם מהמתוכנן, מקצצים כוח אדם או נסוגים ממדינות בודדות. זה לא בהכרח עוצר את ההתרחבות באופן מיידי, אך זה משנה את מבנה השוק. מגזר המאופיין בחלוצים בינוניים רבים יכול להפוך לשוק מרוכז יותר שבו כמה שחקנים גדולים משלבים מימון, בנייה, תפעול, אחסון ושיווק חשמל.
משוק פריחה לקונסולידציה אכזרית
השנים 2022 ו-2023 היו יוצאות דופן עבור חלקים מתעשיית האנרגיה הסולארית. מחירי חשמל גבוהים, חששות לגבי אספקת אנרגיה, חשבונות צריכה עצמית אטרקטיביים ועלייה חדה בעניין הציבורי גרמו לעלייה בביקוש. חברות התקנה הרחיבו את כוח העבודה שלהן, סוחרים הצטיידו במלאי וספקים חדשים נכנסו לשוק. מאז 2020, מספר מתקיני הפוטו-וולטאים כמעט הוכפל. מודלים עסקיים רבים כוונו לביקוש גבוה ומתמשך ולרווחים נוחים.
ככל שמחירי האנרגיה ושרשראות האספקה חזרו לנורמל, המצב השתנה. משקי בית דחו השקעות, המימון נותר יקר, והרצון המיידי לעצמאות אנרגטית מקסימלית איבד את דחיפותו. במקביל, ספרי ההזמנות משנות הגאות נוקו. התוצאה לא הייתה קריסה מוחלטת של הביקוש לאנרגיה סולארית, אלא חזרה לרמה נורמלית נמוכה יותר - אם כי עם בסיס עלויות שנבנה עבור הצמיחה יוצאת הדופן הקודמת.
ספקים בשוק האנרגיה הסולארית למגורים נפגעו במיוחד. מספר המערכות שהותקנו לאחרונה בפלח זה כבר ירד בשנת 2024, כאשר מערכות קטנות על גגות חוו ירידה חדה אף יותר. חולשה זו נמשכה גם בשנת 2025. חברות עם הוצאות שיווק גבוהות, מכירות מרכזיות, שטחי מחסן שכורים וצוותי התקנה גדולים וקבועים לא הצליחו להתאים את עלויותיהן במהירות מספקת. יתר על כן, אלו שרכשו רכיבים במחירים מנופחים נאלצו מאוחר יותר למחוק מלאי קיים או למכור אותו בהפסד בשוק בירידה חדה.
בעוד שירידת מחירי המודולים הסולאריים מפחיתה את העלויות ארוכות הטווח של המעבר האנרגטי, היא מהווה איום בטווח הקצר על קמעונאים ויצרנים. אם מחיר השוק של מודול יורד משמעותית תוך מספר חודשים, המלאי הקיים מאבד מערכו. לקוחות מצפים שמחירי הרכיבים הנמוכים יותר יועברו במלואם, למרות ששכר, פיגומים, עבודות חשמל, תכנון, חיבור לרשת ושירות לקוחות לא יורדים באותה מידה. זה מצמצם את שולי הרווח של המתקין, בעוד שההיבטים עתירי העבודה של השירות נשארים יקרים.
לכן, קונסולידציה בשוק אינה משפיעה רק על ספקים חסרי ניסיון. היא משפיעה גם על חברות מבוססות כאשר העלויות הקבועות שלהן, ניהול המלאי או מודל המכירות שלהן אינן תואמות את הביקוש החדש. עם זאת, ההצהרה שרק אופורטוניסטים ייעלמו היא פשטנית מדי. בתיקון מהיר, אפילו חברות בעלות קיימא בסיסית נמצאות תחת לחץ מכיוון שבנקים מפחיתים קווי אשראי, לקוחות מעכבים מקדמות וספקים דורשים תנאי תשלום מחמירים יותר. האמון יכול אז להתדרדר מהר יותר מהמהות התפעולית של החברה.
הפחתת בונוסים, הגדלת דרישות
עבור פרויקטים גדולים של אנרגיה סולארית ורוח, הלחץ על הרווחיות נובע ממקור אחר. מכרזים לתחנות חדשות הפכו לתחרותיים יותר ויותר. עבור אנרגיה פוטו-וולטאית קרקעית, ההצעה הזוכה הממוצעת ירדה מכ-6.23 סנט לקילוואט-שעה בשנת 2023 לכ-4.83 עד 4.84 סנט בשנת 2025. זוהי ירידה של כ-23 אחוזים. באופן דומה, הרישום המשמעותי למכרזים לאנרגיית רוח גם הוא דיכא את התגמול. בסוף 2025, ההצעה הזוכה המשוקללת בנפח לאנרגיית רוח יבשתית הייתה כ-6.06 סנט לקילוואט-שעה.
מכרזים תחרותיים נועדו להשיג בדיוק את האפקט הזה: פרויקטים בעלות נמוכה גוברים, נטל הסובסידיות פוחת, והקרקע מנוצלת ביעילות. בעיות מתעוררות כאשר הצעות המחיר מבוססות על הנחות אופטימיות שמתבררות מאוחר יותר כלא מבוססות. בין מתן החוזה להפעלה, שיעורי הריבית, מחירי הטורבינות, עלויות החיבור לרשת, שכר או דרישות לאמצעי פיצוי יכולים להשתנות. לעומת זאת, המחיר שנקבע נשאר קבוע ברובו. לפיכך, היזם נושא בחלק משמעותי מסיכון העלות והלוח הזמנים.
לחץ על הרווחיות מגיע משני הצדדים. בצד ההכנסות, מחירי ההצעות יורדים, הסכמי רכישת חשמל מנוהלים בצורה אינטנסיבית יותר, ומחירי שוק שליליים מפחיתים את ערך ההזנה הלא גמישה. בצד העלויות, הנדסה אזרחית, טכנולוגיית רשת החשמל, כוח אדם ומימון נותרים יקרים. בעוד שמודולים סולאריים הפכו זולים משמעותית, תחנת כוח אינה כדאית כלכלית רק בגלל המודולים. קרקע, שנאים, כבלים, תחנות משנה, תכנון, היתרים, ביטוח ועלויות הון מהווים חלק גדול מהעלות הכוללת.
מימון משחק תפקיד משמעותי במיוחד בפרויקטים של אנרגיית רוח משום שהשקעות גדולות ממומנות מראש על פני תקופות ארוכות. אפילו עלייה קטנה יחסית בריבית ההיוון או בריבית על חוב מפחיתה משמעותית את הערך הנוכחי של הכנסות החשמל העתידיות. לכך מתווספים צווארי בקבוק באספקת רכיבי טורבינות, קיבולת מוגבלת להובלה מיוחדת ודרישות גוברות ליסודות, חיבורי רשת והגנה על מינים. פרויקט יכול לקבל אישור טכני ועדיין להיות על סף כדאיות כלכלית.
תחרות עזה יוצרת גם תמריץ מסוכן. יזמים עלולים להתפתות לחשב בצורה הדוקה מאוד על מנת להבטיח חוזה ולהגדיל את הערך הנתפס של צנרת הפרויקטים שלהם למשקיעים. אם רק הנחה מרכזית אחת מתבררת כשגויה, כמעט ולא נותרה מאגר השקעה. מה שנראה בתחילה כהצלחה חיובית במכרז מנקודת מבט ממשלתית יכול להוביל בהמשך לעיכובים, משא ומתן מחדש או פרויקטים נטושים. לכן, מחירי חוזים נמוכים מייצגים רווח יעילות רק אם המפעלים נבנים ומופעלים בפועל באופן בר-קיימא.
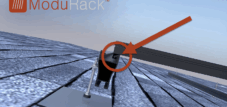
חדש: פטנט מארה"ב - התקנת פארקים סולאריים עד 30% זולה יותר ו-40% מהירה וקלה יותר - עם סרטוני הסבר!

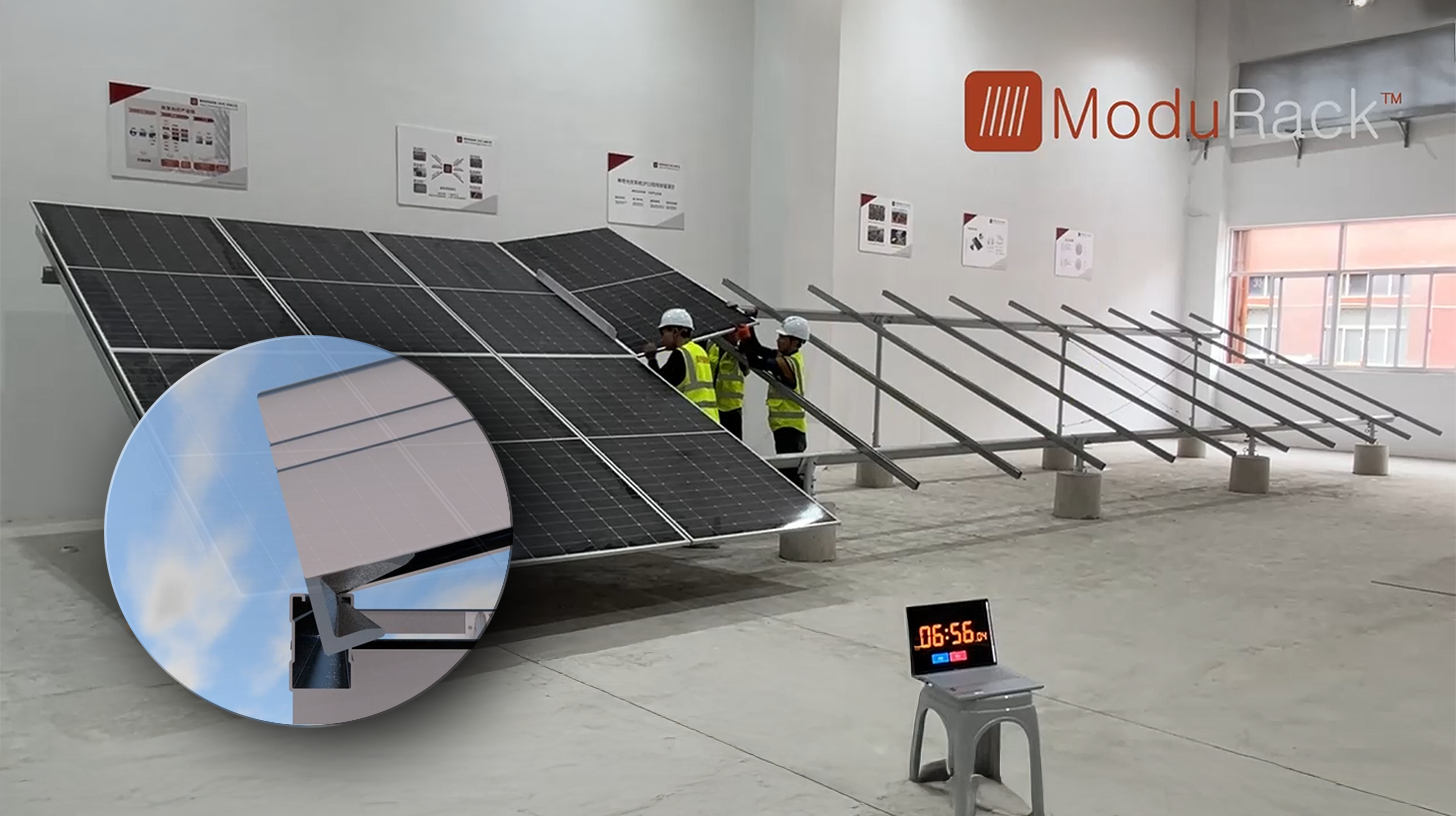
חדש: פטנט מארה"ב - התקנת פארקים סולאריים עד 30% זולים יותר ו-40% מהירים וקלים יותר - עם סרטוני הסבר! - תמונה: Xpert.Digital
ליבת ההתקדמות הטכנולוגית הזו היא הסטייה המכוונת מהרכבת מהדק קונבנציונלית, שהייתה הסטנדרט במשך עשרות שנים. מערכת ההרכבה החדשה, היעילה יותר מבחינת זמן וחסכונית, עונה על כך באמצעות קונספט שונה מהותי וחכם יותר. במקום להדק את המודולים בנקודות ספציפיות, הם מוכנסים למסילת תמיכה רציפה ומעוצבת במיוחד ומוחזקים במקומם בצורה בטוחה. עיצוב זה מבטיח שכל הכוחות - בין אם עומסים סטטיים משלג או עומסים דינמיים מרוח - יחולקו באופן שווה על פני כל אורך מסגרת המודול.
מידע נוסף כאן:
שוק החשמל והאתגרים שלו עבור אנרגיות מתחדשות
שוק החשמל מוריד מערכו של הייצור הזול ביותר שלו
עם הגידול בנתח האנרגיה הסולארית והרוח, מתעוררת בעיה כלכלית נוספת: תחנות כוח מתחדשות מייצרות לעתים קרובות חשמל בו זמנית. בצהריים שטופי שמש, מיליוני פאנלים סולאריים מזינים חשמל לרשת, וכאשר יש רוח נרחבת, חוות רוח רבות פועלות במקביל. אספקה נוספת זו מורידה את מחיר השוק דווקא בשעות בהן תחנות אלו מייצרות את כמות החשמל הרבה ביותר. אפקט קניבליזציה זה, המכונה "אפקט קניבליזציה", מפחית את ערך השוק הממוצע שניתן להשיג של אנרגיה סולארית ורוח.
בשנת 2025, מחירי סיטונאות שליליים נרשמו בגרמניה במשך 573 שעות, בתדירות גבוהה משמעותית מאשר בשנה הקודמת. מחירים שליליים אינם הוכחה לכך שחשמל מתחדש חסר ערך. הם מצביעים על כך שייצור, רשתות, אחסון וביקוש גמיש אינם מתואמים מספיק מבחינת תזמון. עם זאת, עבור מפעילים ללא גידור יעיל, שעות כאלה משמעותן הפסדי הכנסות ממשיים. מודלים עסקיים נוקשים המתמקדים אך ורק במקסום הזנה הם בעייתיים במיוחד.
לכן, יצירת ערך עתידית עוברת מקילוואט-שעה טהורה לשליטה זמנית. פארק סולארי עם אחסון סוללות יכול לספוג חשמל בשעות של מחירים נמוכים ולמכור אותו מאוחר יותר. חוות רוח עם הסכם רכישת חשמל חכם יכולה לחלוק סיכוני מחיר. חברות תעשייתיות, אלקטרוליזרים, משאבות חום, מרכזי נתונים ותשתיות טעינה יכולים להסיט את הביקוש לזמנים של ייצור אנרגיה מתחדשת גבוה. עבור מפתחי פרויקטים, היכולת לבנות שילובים כאלה תהיה חשובה לא פחות מהבנייה הטכנית של המפעל.
זה משנה גם את המימון. בנקים ומשקיעים כבר לא צריכים רק להעריך את הייצור השנתי הצפוי, אלא גם פרופילי מחירים שעתיים, סיכוני קיצוץ, מחזורי אחסון, חוזי שיווק וזרמי הכנסה פוטנציאליים משווקי גמישות. מודלים הופכים מורכבים יותר, חוות דעת מומחים נרחבות יותר ועסקאות איטיות יותר. חברות גדולות יותר יכולות לבנות יכולות אלו באופן פנימי. יזמים קטנים יותר זקוקים לשותפים או לספקי שירותים מיוחדים, מה שיוצר לחץ נוסף לקונסולידציה.
לפיכך, התעשייה עוברת מפרויקטים סטנדרטיים מסובסדים לפלטפורמות אנרגיה מוכוונות שוק יותר. זה פותח הזדמנויות הכנסה חדשות אך בתחילה מגביר את אי הוודאות. לא כל סוללה משפרת באופן אוטומטי את הרווחיות, ולא כל הסכם רכישת חשמל ארוך טווח מגן מפני כל הסיכונים. גורמים מכריעים כוללים מיקום, מצב הרשת, פרופיל העומס, תנאי החוזה ואמינות האשראי של הצד הנגדי.
אי ודאות פוליטית הופכת לסיכון השקעה
חברות יכולות להתמודד עם תקנות מחמירות יותר אם הן מתועברות מוקדם, יהיו עקביות ואמינות בטווח הארוך. סביבה מאתגרת יותר נוצרת כאשר תנאי ההכנסה והחיבור לרשת הבסיסיים משתנים במהלך פיתוח פרויקטים רב-שנתיים. זו בדיוק הסיבה שהתעשייה מגיבה ברגישות כה רבה לרפורמה בחוק מקורות האנרגיה המתחדשת ולחבילת הרשת, שבאמצעותה ממשלת גרמניה שואפת להתאים את ההתרחבות בצורה הדוקה יותר לכוחות השוק וקיבולת הרשת.
הבונדסטאג הגרמני קיים את קריאה ראשונה של התיקון לחוק מקורות האנרגיה המתחדשים (EEG) ב-24 בספטמבר 2026. התיקונים כוללים ביטול הדרגתי של תעריף ההזנה הקבוע המסורתי עבור מתקנים חדשים, חובה רחבה יותר לשיווק ישיר, חוזי הפרשים חדשים עבור מתקנים גדולים יותר ושינויים בהיקפי המכרז. מערכות פוטו-וולטאיות חדשות וקטנות ימשיכו לקבל תשלום מעבר של 5.2 סנט לקילוואט-שעה למשך שלוש שנים; לאחר מכן, גם תחום זה יהיה כפוף לאחריות שוק גדולה יותר.
מבחינה כלכלית, כיוון זה מובן. עם העלייה בשיעור האנרגיות המתחדשות, המדינה אינה יכולה להתייחס באופן קבוע לכל קילוואט-שעה המיוצר באופן שווה, ללא קשר לזמן, למיקום או לתנאי הרשת. תעריף הזנה שאינו משדר אות מחיר מתמרץ הזנה גם כאשר החשמל בקושי נספג על ידי הרשת המקומית או שאין לו ערך בשוק הסיטונאי. שיווק ישיר, תעריפים גמישים וחוזי הפרשים יכולים להתאים טוב יותר את היצרנים לתנאי השוק והמערכת.
הסיכונים טמונים בתכנון ובמהירות היישום. מפעילי תחנות כוח קטנות חסרים הן מחלקות מסחר והן את כוח המשא ומתן של חברות אנרגיה גדולות. אם הם נאלצים לשיווק ישיר ללא מוצרים סטנדרטיים פשוטים ותהליכים דיגיטליים, עלויות העסקה והמורכבות שלהן גדלות. מודל מבוסס שוק תיאורטית יכול להפוך למכשול מעשי להשקעה. עבור מתקינים, כל אי ודאות נוספת פירושה שלקוחות דוחים החלטות.
משמעותית אף יותר היא ההשפעה על פרויקטים שכבר מתוכננים. יזם מתחיל להבטיח קרקע ולתכנן שנים לפני ההפעלה. חישוביו מבוססים על מסגרת רגולטורית צפויה. אם במהלך תקופה זו, התגמול, תנאי החיבור או קיבולת ההזנה המותרת משתנים, פרויקט שהיה בעבר רווחי יכול להפוך ללא כלכלי. גם אם הרגולציה החדשה חלה רק על התקנות עתידיות, הבנקים כבר הופכים לזהירים יותר משום שהם לוקחים בחשבון שינויים נוספים.
צווארי בקבוק ברשת מאיימים לחנוק גיאוגרפית את ההתרחבות
חבילת הרשת נועדה למנוע בניית תחנות ייצור חדשות ללא התחשבות במגבלות קיבולת אזוריות. היא כוללת הכנסת אזורי רשת מוגבלים בקיבולת שבהם מפעילי הפרויקטים יצטרכו לוותר באופן זמני על חלק מהפיצוי עבור קיצוצים הקשורים לרשת. עבור פארקים סולאריים חדשים המותקנים על הקרקע, הזנת ההספק הפעיל המרבית בנקודת החיבור לרשת תוגבל בדרך כלל ל-70 אחוז מהקיבולת המותקנת. מגבלה מחמירה יותר מתוכננת עבור מתקנים קטנים ובינוניים על הגג.
ההיגיון מאחורי זה אינו רציונלי. פארקים סולאריים מגיעים לתפוקה הנומינלית שלהם רק במשך מספר שעות בכל שנה. אם כל רשת הייתה מתוכננת לתפוקה המקסימלית התיאורטית בו-זמנית של כל התחנות, היו מתעוררות עלויות גבוהות עבור קיבולות הנדרשות לעיתים רחוקות בלבד. לכן, שינון מתון של שיא האנרגיה יכול לאפשר חיבור לרשת של תחנות נוספות מבלי לדרוש בניית כמות גדולה של קיבולת הולכה חדשה. בשילוב עם מערכות אחסון, ניתן להעביר חלק מהאנרגיה המגולחת למועד מאוחר יותר במקום לאבד אותה.
הכלי הופך לבעייתי כאשר הוא מיושם באופן גורף או כאשר מספר נטלים מתקיימים במקביל. מגבלת הזנה נמוכה יותר, ויתור פוטנציאלי על פיצוי, עלויות שיווק נוספות וירידה במחירי הצעות מחיר יכולים יחד לדחוף את שיעור התשואה הפנימי של הפרויקט מתחת לסף המימון. בנקים אינם בוחנים כל מדד בנפרד, אלא את השפעתו המצטברת על שירות החוב. לכן, תעשיית האנרגיה הסולארית מזהירה מפני אזורי אי הכללה דה פקטו שבהם פרויקטים חדשים מותרים מבחינה חוקית אך בקושי ישימים מבחינה כלכלית.
אפקט ההיגוי המרחבי מצדיק גם הערכה מובחנת. הגיוני למקם את הייצור קרוב יותר לצריכה, למתקני אחסון ולקיבולת הרשת הזמינה. עם זאת, לא ניתן להזיז אתרים טובים לאנרגיית אנרגיה סולארית ורוח באופן שרירותי. זמינות הקרקע, אישור עירוני, שימור טבע ומינים, משאבי רוח וקרינת שמש מגבילים את הבחירה. ענישה כלכלית של אזורים עמוסים יתר על המידה, מבלי להאיץ בו זמנית את הרחבת הרשת, האחסון והצריכה הגמישה, לא תפתור את הבעיה אלא רק יעביר אותה ליזמי הפרויקטים.
עלויות ניהול עומסי הרשת הסתכמו בכ-3.1 מיליארד אירו בשנת 2025. עם זאת, סכום זה לא כלל אך ורק פיצוי על אנרגיה מתחדשת שהוגבלה. חלק גדול ממנו יוחס לפריסה ותחזוקה של תחנות כוח קונבנציונליות, כמו גם לאמצעים אחרים לייצוב הרשת. הפיצוי על אנרגיה מתחדשת שהוגבלה היה נמוך משמעותית. הבחנה זו חיונית לדיון אובייקטיבי. כל מי שמייחס בפשטות את כל עלויות המערכת לתחנות אנרגיה מתחדשת מבלבל בין הסיבה, אמצעי הנגד ומבנה הרשת שפותח היסטורית.
צוואר הבקבוק האמיתי טמון בין הרשת להון
בגרמניה יש כיום הרבה יותר פרויקטים שאושרו מאשר לפני מספר שנים בלבד. זה משנה את הבעיה. השאלה אינה עוד רק האם הפרויקטים יאושרו, אלא האם חיבורי רשת, שנאים, כבלים, כושר בנייה ומימון יהיו זמינים בזמן. היתר הוא בעל ערך כלכלי, אך הוא עדיין לא מייצר חשמל או תזרים מזומנים.
חיבורי רשת הופכים לנכס קריטי. פרויקטים יכולים להיות מוכנים לבנייה ועדיין להמתין שנים לנקודת חיבור או תחנת משנה מתאימה. במהלך תקופה זו, תשלומי קרקע, עלויות כוח אדם וריבית ממשיכים להצטבר. ייתכן שיהיה צורך לאחסן רכיבים שהוזמנו, להתאים חוזי אספקה ולנהל משא ומתן מחדש על מועדי אספקה. כל עיכוב מאריך את תקופת תזרים המזומנים השלילי.
זה יוצר סיכון תזמון עבור בנקים. הם מעדיפים לממן פרויקטים עם היתרים ברורים, חיבור מאובטח לרשת, חוזה בנייה חזק ומודל הכנסה אמין. אם אפילו אחד מהאלמנטים הללו חסר, הם דורשים יותר הון עצמי, ריביות גבוהות יותר או בטחונות נוספים. לכן, יזמי פרויקטים חייבים לממן חלק הולך וגדל של השלב המוקדם ממאזן מאוחד. מאזן זה לרוב חלש מדי, במיוחד עבור חברות המתרחבות במהירות.
הדיון הציבורי מתמקד לעתים קרובות בגודל ההשקעות שהוכרזו. עם זאת, איכותן היא קריטית. חברה עם צבר פרויקטים של עשרה מיליארד אירו אינה מחזיקה בהכרח בנכסים יקרי ערך של עשרה מיליארד אירו. פרויקטים בשלבים מוקדמים נוטים לכישלון בהסתברות גבוהה. ערכם עולה בהדרגה עם הבטחת קרקע, קבלת היתרים, חיבור לרשת החשמל, זכייה בחוזה והבטחת מימון. אלו המממנים שלבים אלה באמצעות הלוואות לטווח קצר או אג"ח יקרות נושאים בסיכון משמעותי לפדיון.
לכן, המשבר הנוכחי הוא גם משבר מאזן. חברות רבות ניסו להפוך ליזמים, בעלים ומפעילים בו זמנית. בניית תיקי ייצור חשמל משלהן מבטיחה הכנסות יציבות לטווח ארוך, אך כובלת הון רב. כל עוד הפרויקטים נמכרים באופן קבוע, התמורה מממנת את שלב הפיתוח הבא. אם שוק העסקאות מתערער, הנזילות מתייבשת לפתע. המטרה האטרקטיבית האסטרטגית של תיק קנייני גדול עלולה להפוך לחוב בטווח הקצר.
לא הטכנולוגיה, אלא מודל העסקי, היא שקרס
אנרגיית שמש ורוח הן אנרגיה בוגרת מבחינה טכנית ונמנות עם צורות הייצור היעילות ביותר מבחינת עלות עבור פרויקטים חדשים של תחנות כוח. המשברים התאגידיים הנוכחיים אינם סותרים ממצא זה. עלות חשמל מפולסת נמוכה (LCOE) פירושה שתחנה יכולה לייצר ביעילות לאורך חייה. זה אומר מעט מאוד על השאלה האם יזם יישאר בעל יכולת פירעון במהלך שלב התכנון והבנייה הרב-שנתי, או האם מתקין יכסה את עלויות המכירות והכוח אדם שלו.
אפילו שוק עתידי שצומח אינו מגן מפני פשיטות רגל. ההיסטוריה של תעשיות אחרות מראה כי ביקוש גבוה הולך לעתים קרובות יד ביד עם תחרות עזה, ירידת מחירים וקונסולידציה. חברות תעופה, ספקי תקשורת או יצרני מוליכים למחצה יכולים לספק שירותים חיוניים לחברה ועדיין להיות בעלי שולי רווח נמוכים או סיכוני חדלות פירעון גבוהים. אותו הדבר חל על אנרגיות מתחדשות: הצורך הכלכלי של טכנולוגיה אינו מבטיח את הרווחיות של כל חברה.
לכן, התזה של כישלון פוליטי גרידא היא פשטנית בדיוק כמו הטענה שהשוק יפתור את כל הבעיות בכוחות עצמו. הנחיות פוליטיות האיצו את ההתרחבות ובמקביל שינו את כללי המשחק מספר פעמים. חברות, מצידן, ניצלו הון זול, בנו צינורות צמיחה אגרסיביים, ובמקרים מסוימים לא העריכו נכון את הסיכונים של הנורמליזציה. המצב הנוכחי הוא תוצר של שני הצדדים: עיצוב שוק שעדיין לא שלם, ובמקרים מסוימים, אסטרטגיות תאגידיות שבריריות מדי.
הערכה אובייקטיבית חייבת להכיר גם ביתרונות של איחוד. מבנים לא יעילים נעלמים, עובדים מיומנים במחסור ופרויקטים עוברים לחברות יעילות יותר, והערכות שווי לא מציאותיות מתוקנות. בעיות מתעוררות כאשר פרויקטים יציבים מיסודם ננטשים עקב מחסור בנזילות לטווח קצר, ידע אובדן, או שכוח השוק הופך מרוכז יתר על המידה. זה מוביל לעלויות הון גבוהות יותר ופחות תחרות, מה שיכול להגדיל את העלות ארוכת הטווח של המעבר לאנרגיה.
מי ייצא חזק יותר מהמשבר?
המנצחים בשלב השוק הבא יהיו ככל הנראה חברות שישלבו טוב יותר מימון, פיתוח פרויקטים, תפעול ושיווק. אסטרטגיות המונעות על ידי נפח בלבד אינן מספיקות עוד. גורמים מכריעים יהיו כמה מהר הפרויקט עובר משלב הקונספט לתזרים מזומנים, כמה חזקים החוזים כנגד עיכובים, והאם ההכנסות יישארו יציבות גם לנוכח מחירים שליליים ועומס ברשת.
פרויקטים היברידיים המשלבים אנרגיה פוטו-וולטאית או אנרגיית רוח עם אחסון סוללות הם אטרקטיביים במיוחד. הם יכולים לנצל טוב יותר את חיבורי הרשת הקיימים ולהעביר את ייצור החשמל לאורך זמן. עם זאת, מודלים כאלה מצליחים כלכלית רק אם האחסון אינו נתפס כתוספת בלבד. הם דורשים אופטימיזציה עצמאית על פני מספר זרמי הכנסה, כגון ארביטראז' מחירים, איזון חשמל, שירותי רשת והפחתת נזקים להזנת חשמל בשיא.
הסכמי רכישת חשמל ארוכי טווח (PPA) גם הם צוברים חשיבות. הם יכולים לפזר סיכוני מחירים בין יצרנים לצרכנים ולספק לחברות תעשייתיות גישה לכמויות צפויות של חשמל ירוק. עם זאת, הם אינם מחליפים בדיקה מדוקדקת של דיוק אשראי ובדיקת חוזים. משך החוזה, נוסחת התמחור, סיכון הכמות, ערבויות המקור, שעות מחיר שלילי ועלויות אנרגיה איזון קובעים האם חוזה הוא אכן בר-קיימא.
לחברות שירות עירוניות, ספקי אנרגיה ומשקיעי תשתית בעלי הון גבוה יש יתרון בשלב זה. הם יכולים להחזיק בפרויקטים זמן רב יותר, להפחית עלויות מימון ולפזר סיכונים על פני תיקי השקעות גדולים יותר. עם זאת, יזמים בינוניים נותרים חשובים בשל הידע המקומי שלהם, קשריהם המבוססים עם רשויות מקומיות ומהירות הפיתוח המהירה. מודלים של שותפויות צפויים להצליח, שבהם היזם מנהל את שלב הפרויקט המוקדם ומשקיע לטווח ארוך מספק הון לאחר שהושג שלב פיתוח מוגדר בבירור.
עבור חברות התקנה, ההזדמנות טמונה באוריינטציה שירותית חזקה יותר. תחזוקה, ניהול אנרגיה, שילוב אחסון, תשתית טעינה, משאבות חום ואופטימיזציה של צריכה עצמית מייצרים הכנסות חוזרות. אלו שמוכרים באופן בלעדי מערכות גגות סטנדרטיות באמצעות פרסום מקוון יקר נותרים פגיעים למלחמות מחירים. בשוק בוגר יותר, מוניטין אזורי, שירות לקוחות מוסמך ומומחיות טכנית חשובים יותר מצמיחה אגרסיבית.
מדיניות חכמה יותר במקום סובסידיות קבועות חדשות
התשובה למשבר לא יכולה להיות לחלץ כל חברה מתקשה או להבטיח שכר גבוה יותר לצמיתות ללא קשר ליעילות ולתועלת מערכתית. מדיניות כזו תהפוך החלטות גרועות לחברותיות ותחליש את התחרות ההכרחית. עם זאת, באותה מידה, לא חכם להחמיר את הרגולציות בפתאומיות ולבטוח שהשוק יספוג את השיבושים הנובעים מכך ללא השלכות. פיתוח פרויקטים הוא מאמץ ארוך טווח; לכן, אמינות פוליטית חייבת להיות גם ארוכת טווח.
ראשית, יש צורך במסלול התרחבות אמין עם תקופות מעבר ארוכות מספיק. שינויים בכללי התגמול, השיווק הישיר והחיבור צריכים לספק הגנה על ציפיות לגיטימיות עבור פרויקטים שכבר מתקדמים. שנית, יש לשלב באופן הדוק יותר את ההיתרים וחיבור לרשת. אין טעם לאשר עוד ועוד פרויקטים אם לאחר מכן חסרה להם נקודת חיבור במשך שנים.
שלישית, רגולציה צריכה לתגמל התנהגות ידידותית למערכת במקום רק להגביל את הייצור. אחסון, צרכנים גמישים ונקודות חיבור משותפות לאנרגיית רוח, שמש וסוללות יכולים לנצל את הרשתות בצורה יעילה יותר. זה דורש סטנדרטים טכניים ברורים, תהליכים דיגיטליים מהירים ומבני תעריפים שמפצים באמת על גמישות. לעומת זאת, מגבלה גורפת ללא כל תמריץ כלכלי להעברת חשמל נותרה פתרון גולמי.
רביעית, יש לשפר את שקיפות העלויות. יש לדווח בנפרד ובשקיפות על עלויות עומס ברשת, תחנות כוח רזרבית, פיצוי על קיצוצים והרחבת הרשת. רק אז ניתן להעריך אילו צעדים כרוכים בפועל בעלויות ואילו עלויות ניתן להימנע מהן באמצעות השקעות חלופיות. סכומים מוגזמים פוליטית עשויים למשוך תשומת לב, אך הם מובילים בקלות לסדרי עדיפויות שגויים.
חמישית, על המדינה לשמור על תחרות מבלי לשמר באופן מלאכותי מודלים עסקיים אינדיבידואליים. חוזים סטנדרטיים, נתוני פרויקטים משופרים ויכולות רשת שקופות יכולים להפחית את עלויות המימון מבלי להכניס סובסידיות נוספות לטווח ארוך. יזמים קטנים ובינוניים, בפרט, נהנים כאשר בנקים ומשקיעים יכולים להעריך סיכונים מהר יותר ובאמינות רבה יותר.
מעבר האנרגיה נכנס לשלב הקשה ביותר שלו
שלב ההתרחבות הגדול הראשון הונע על ידי אופטימיות טכנולוגית, ירידת מחירי רכיבים והכנסות מגובות על ידי הממשלה. השלב הבא מורכב יותר. גרמניה חייבת לא רק לבנות תחנות חשמל נוספות, אלא גם לארגן מערכת חשמל המאופיינת בתקופות של זמינות גבוהה של אנרגיה מתחדשת ותקופות של קיבולת מובטחת לא מספקת. רשתות חשמל, מתקני אחסון, ביקוש גמיש, סחר אירופי ותחנות כוח ניתנות להפצה - כולם חייבים לעבוד יחד.
עבור חברות, זהו שינוי מהותי. היזם המצליח של המחר לא ימכור עוד רק מגה-וואט, אלא פרופילי אנרגיה צפויים, גמישות ושירותי רשת. מומחיות טכנית בפרויקטים נותרה חשובה, אך אינה מספיקה עוד בפני עצמה. ניהול פיננסי, ניתוח נתונים, מסחר בחשמל וניסוח חוזים הופכים ליכולות ליבה. חברות שמצליחות לנווט במעבר זה יכולות להפיק תועלת משוק גדול מאוד. חברות שימשיכו לפעול לפי הכללים של שלב המימון המוקדם יעמדו תחת לחץ.
חדלות הפירעון והרה-ארגון של 2026 אינם מסמנים אפוא נקודת סיום, אלא ארגון מחדש. חלק מהחברות ייעלמו, אחרות יירכשו או יצומצמו. במקביל, צצים מודלים עסקיים חדשים סביב אחסון סוללות, שיווק ישיר, צריכת חשמל תעשייתית, בקרה דיגיטלית וחיבורים משותפים לרשת. יצירת ערך עוברת מבנייה של מתקנים בודדים בלבד לאופטימיזציה של מערכת אנרגיה משולבת.
מעבר זה הכרחי מבחינה כלכלית, אך אסור לטעות בו כשרירותיות. אם המסגרת הרגולטורית משתנה לעתים קרובות מדי, פרמיות הסיכון ועלויות המימון עולות. אז, בסופו של דבר, לא רק יזם הפרויקט אלא גם לקוח החשמל משלם. לכן, מדיניות אמינה אינה ויתור לתעשייה אחת, אלא כלי להפחתת העלויות הכוללות.
הפריחה אמיתית, וכך גם המשבר
המעבר האנרגטי של גרמניה פורח, והחברות שלה נלחמות על הישרדותן – שתי ההצהרות יכולות להיות נכונות בו זמנית. כושר הייצור המותקן גדל משום שהטכנולוגיות תחרותיות, מטרות פוליטיות תומכות בהתרחבות, ופרויקטים רבים משנים קודמות מתממשים כעת. אף על פי כן, רווחי החברות נמצאים תחת לחץ משום שהתחרות, המימון והרגולציה השתנו מהר יותר ממבני עלויות ומודלים עסקיים רבים.
התובנה הכלכלית המרכזית היא זו: נפח ההתרחבות, רווחיות החברות ויעילות המערכת הם שלושה גורמים נפרדים. גרמניה יכולה להגיע לרמות שיא ברמת הצמיחה הראשונה, לחוות גל של פשיטות רגל בשנייה, ועדיין צריכה להדביק פערים משמעותיים ברמת הצמיחה השלישית. מדיניות אנרגיה נבונה חייבת לשלב את שלושת הרמות. עליה לאפשר קיבולת חדשה מספקת, ליצור תנאי השקעה נוחים, ובמקביל להבטיח שייצור ייצור יהיה זמין במקום ובזמן שהוא נחוץ.
הקונסולידציה הנוכחית עשויה להוביל לתעשייה מקצועית יותר, בעלת הון טוב יותר ומשולבת יותר בטווח הארוך. עם זאת, היא טומנת בחובה גם סיכון של אובדן ידע יקר ערך, הפחתת התחרות ועיכוב פרויקטים. לכן, הנקודה המכרעת אינה למנוע כל חדלות פירעון. מה שחשוב הוא להפחית סיכונים מערכתיים שניתן למנוע ולהגן על פרויקטים בעלי קיימא מבחינה כלכלית מפני שיבושים הנגזרים מרגולציה.
השוק הגרמני נותר אטרקטיבי ביסודו. הביקוש לחשמל יגדל בטווח הארוך עקב חשמול, משאבות חום, ניידות חשמלית, טרנספורמציה תעשייתית, ייצור מימן ומרכזי נתונים. במקביל, יש להחליף תחנות כוח המופעלות על דלקים מאובנים ולעמוד ביעדי האקלים. לכן, הביקוש לייצור אנרגיה מתחדשת אינו נעלם. מה שנעלם הוא התפיסה שכמעט כל פרויקט וכל חברה יכולים להצליח אך ורק באמצעות צמיחת שוק.
שנות הבהלה לזהב הסתיימו. זה לא בהכרח דבר רע. שווקים בוגרים זקוקים למשמעת, מימון אמין ואיתותי מחירים ברורים. הפיתוח הופך מסוכן רק אם המשמעת הנדרשת הופכת להקפאת השקעות מונעת פוליטית. גרמניה חייבת לעבור מכלכלת התרחבות מסובסדת למערכת חשמל משולבת, גמישה ובת קיימא כלכלית. אם זה יצליח, פשיטות הרגל של היום ייראו כתוצר לוואי כואב של מעבר מבני. אם זה ייכשל, משבר של חברות בודדות עלול להסלים למשבר של קצב ההתרחבות עצמו.
הפרדוקס האמיתי הוא אפוא פחות תמוה ממה שהוא נראה במבט ראשון. לא המעבר האנרגטי כפרויקט טכנולוגי עומד בפני פשיטת רגל. מה שנמצא תחת לחץ הוא מודל עסקי ששגשג בזכות הון זול, תקנות מימון יציבות, הערכות פרויקטים גבוהות ומכירות יציבות. השלב הבא של הפיתוח דורש פחות אופוריה ויותר דיוק תעשייתי. זה בדיוק מה שיקבע האם גרמניה תהפוך את הפריחה הנוכחית למערכת אנרגיה בת קיימא לצמיתות.
השותף שלך לפיתוח עסקי בתחומי הפוטו-וולטאית והבנייה
מפוטו-וולטאית תעשייתית על גגות ועד פארקים סולאריים וחניונים סולאריים גדולים יותר
☑️ שפת העסקים שלנו היא אנגלית או גרמנית
☑️ חדש: התכתבות בשפת האם שלך!

Konrad Wolfenstein
אני והצוות שלי שמחים לעמוד לרשותכם כיועצים האישיים שלכם.
ניתן ליצור איתי קשר על ידי מילוי טופס יצירת הקשר כאן wolfenstein@xpert.digital:או פשוט להתקשר אליי למספר 49 7348 4088 965+. כתובת הדוא"ל שלי היא
אני מצפה בקוצר רוח לפרויקט המשותף שלנו.