הקאמבק של גרמניה מתחיל בהתפכחות ממודל ההצלחה הישן: דרך להתחדשות כלכלית - תדמית יצירתית בנושא, עם בינה מלאכותית: Xpert.Digital
רפורמות לעתיד: השינוי המבני של גרמניה במוקד
ממשבר להזדמנות: האתגרים התעשייתיים של גרמניה
הדרך להתאוששות: מחירי אנרגיה ובירוקרטיה – גורמי מיקום של גרמניה בתקופת מעבר
הקשיים הכלכליים המתמשכים אינם תופעה זמנית, אלא ביטוי לשינוי מבני עמוק של המודל הכלכלי. במשך עשרות שנים, המדינה נהנתה ממגזר תעשייתי חזק, מחירי אנרגיה נוחים ואינטגרציה הדוקה עם השווקים הגלובליים. אבל הזמנים השתנו: עלויות עבודה גבוהות, אתגרים דמוגרפיים, פיגורים דיגיטליים ומתחים גיאופוליטיים גובים מחיר מהכלכלה הגרמנית.
בעוד שנתונים כלכליים עדכניים עשויים להצביע על התאוששות, אין בכך כדי לטשטש את הבעיות הקיימות. צמיחה מבוססת לעתים קרובות על הוצאות ממשלתיות ולא על בסיס כלכלי איתן. חברות כמו פולקסווגן מדגימות את האתגרים הנובעים ממודל עסקי מיושן. רפורמות נועזות חיוניות לשמירה על התחרותיות וליזום קאמבק. גרמניה חייבת לא רק לייעל את התהליכים התעשייתיים שלה, אלא גם ליצור את המסגרת לחדשנות, השקעות ועובדים מיומנים. רק אז המדינה תוכל להפוך שוב למקום מוביל לעסקים ולתעשייה.
לא ירידה היא בלתי נמנעת – אלא כישלון ללא רצון רדיקלי לרפורמה
גרמניה אינה חווה מיתון כלכלי טיפוסי שייפתר מעצמו עם ריביות נמוכות יותר, הוצאות ממשלתיות מוגברות וקצת יותר אופטימיות. המדינה עוברת שינוי מבני של המודל הכלכלי שלה. במשך עשרות שנים, הצלחתה התבססה על מגזר תעשייתי בעל ביצועים גבוהים, אנרגיה זולה יחסית, קשרים הדוקים עם סין, שווקים גלובליים פתוחים, מוצרים מובילים טכנולוגית וממשלה אמינה. כמה מהתנאים המוקדמים הללו חלים כעת במידה מוגבלת בלבד או כלל לא. במקביל, צצו נטלים חדשים: לחץ דמוגרפי, עלויות עבודה גבוהות, תהליכי היתר איטיים, מערכת מס והעברות מורכבת, רשויות מקומיות עמוסות יתר, פיגורים דיגיטליים ופיצול גיאופוליטי גובר.
המצב חמור, אך בשום אופן לא חסר סיכוי. גרמניה עדיין מחזיקה בהון תעשייתי גדול, אנשי מקצוע מיומנים ביותר, ארגוני מחקר יעילים, חברות בינוניות חזקות, מותגים מוכרים ברחבי העולם ומיקום מרכזי בשוק האירופי המשותף. הבעיה, אם כן, אינה חוסר במהות כלכלית, אלא היכולת הפוחתת לתרגם את המהות הקיימת במהירות מספקת למוצרים חדשים, מודלים עסקיים ניתנים להרחבה והשקעות יצרניות. כאן בדיוק טמונה הסכנה האמיתית: גרמניה עדיין חזקה מספיק כדי לדכא את הלחץ לרפורמה, אך כבר חלשה מדי מכדי להרשות לעצמה שנים נוספות של היסוס.
העלייה מסתירה את השחיקה המבנית
במבט ראשון, הנתונים הכלכליים לשנת 2026 שולחים איתות מרגיע. לאחר שנתיים חלשות מאוד וצמיחה ריאלית של 0.2 אחוז בלבד בשנת 2025, התפוקה הכלכלית צפויה להתאושש שוב. בסתיו 2026, תחזיות מפתח לשנה כולה נעו בין 1.1 ל-1.3 אחוזים בקירוב. שיפור זה מבורך, אך אין לטעות בו כמהפך מתמשך. חלק ניכר מהצמיחה נובע מהוצאות ממשלתיות, תוכניות תשתית, השקעות ביטחוניות, תמריצי מס וביקוש מקומי יציב יותר. סחר החוץ, שהיה בעבר עמוד תווך קבוע של הצמיחה הגרמנית, מספק רק תנופה חלשה או אפילו שלילית.
ההבדל המכריע טמון בין צמיחה מחזורית לצמיחה פוטנציאלית. צמיחה מחזורית מציינת עד כמה כלכלה יכולה להתאושש מתקופה של חולשה בטווח הקצר. צמיחה פוטנציאלית, לעומת זאת, מתארת כמה מהר היא יכולה לצמוח באופן בר-קיימא מבלי ליצור חוסר איזון חדש. כאן בדיוק טמונה הבעיה המרכזית של גרמניה. הערכות לצמיחת התפוקה הפוטנציאלית נמצאות כעת רק בטווח של כמה עשיריות האחוז. ללא רפורמות, הצמיחה עלולה להגיע כמעט לעצירה עד סוף העשור. עלייה זמנית תהיה אז רק התאוששות בתוך מסלול צמיחה ארוך טווח שהולך ומתיישר.
אבחנה זו מסבירה מדוע הסנטימנט הכלכלי והביצועים הכלכליים הנמדדים יכולים להתפצל באופן זמני. גם אם ספרי ההזמנות עולים, הצרכנים מוציאים יותר שוב וההשקעות הציבוריות מתחזקות, עלויות תפעול גבוהות, עלייה נמוכה בפריון והצטמקות בהיצע העבודה נמשכות. כלכלה חזקה יותר קונה זמן, אך היא אינה מחליפה רפורמות. בתרחיש הגרוע ביותר, היא אף מסירה את הלחץ הפוליטי לפעול מהדיון לפני שהבעיות הבסיסיות נפתרות.
פולקסווגן היא מבחן הלחץ של המודל התעשייתי
פולקסווגן מדגימה את המשבר התעשייתי הגרמני משום שכמעט כל הסכסוכים במדינה מרוכזים בתוך התאגיד. אלה כוללים עלויות קבועות גבוהות, מבנים תאגידיים מורכבים, השפעה פוליטית, הסכמי משא ומתן קיבוציים תובעניים, אסטרטגיות טכנולוגיות מקבילות, לחץ תחרותי גובר מצד סין, פרויקטי תוכנה מאתגרים, חסמי סחר חדשים והמעבר היקר לתחבורה חשמלית. התאגיד אינו חלש משום שאינו יכול לייצר מכוניות. הוא נמצא תחת לחץ משום שההיגיון הכלכלי של המודל הקודם והמוצלח שלו כבר אינו פועל באופן אמין.
הנתונים ממחישים את הלחץ. בעוד שפולקסווגן השיגה מכירות של כ-321.9 מיליארד אירו בשנת 2025, הרווח התפעולי שלה ירד לכ-8.9 מיליארד אירו, ירידה של יותר ממחצית. התשואה התפעולית על המכירות ירדה מ-5.9% ל-2.8%. חיובים מיוחדים, מכסים אמריקאיים, השפעות מטבע והתאמת אסטרטגיית המוצר של פורשה מילאו תפקיד משמעותי בכך. עם זאת, גם לאחר התאמה לגורמים אלה, הרווחיות נותרה מתחת לרמה הנדרשת מתאגיד גלובלי עתיר הון כדי להצדיק השקעות משמעותיות בסוללות, תוכנה, ארכיטקטורות אלקטרוניות, פלטפורמות חדשות ושדרוגי מפעל.
לכן, פולקסווגן אינה הוכחה לדעיכה הבלתי נמנעת של התעשייה הגרמנית, אלא לעיכוב המסוכן בהתאמות הנדרשות. יותר מדי גרסאות, מותגים, פלטפורמות ושלבי קבלת החלטות מגדילים את העלויות ומאטים תהליכים. במקביל, יש לנצל את המפעלים עד תום, להבטיח מקומות עבודה ולהתחשב באינטרסים אזוריים. מה שנראה מנקודת מבט עסקית כפישוט עקבי הופך במהרה לסכסוך פוליטי וחברתי. מתח זה מאפיין את כל הנוף התעשייתי: גרמניה יודעת לעתים קרובות אילו שינויים נדרשים, אך חסרה לה מסגרת חזקה מספיק כדי לפזר עלויות, סיכונים ומעברים במהירות.
הלקח המרכזי, אם כן, אינו שגרמניה חייבת להציל את פולקסווגן. אלא, המדינה חייבת ליצור תנאים שבהם אפילו תאגיד תעשייתי גדול יוכל לקבל החלטות מהירות יותר, לייצר בצורה חסכונית יותר, ולהגדיל את היקף הטכנולוגיות החדשות בצורה רווחית. החברות עצמן נשארות אחראיות בתהליך זה. מדיניות מיקום לא צריכה להנציח מבנים לא יעילים. עליה להקל על השקעות, לאפשר תחרות ולספק ביטחון סוציאלי במהלך שינוי מבני, מבלי להכתיב את תוצאותיו.
עלייתה של סין מסיימת את חלוקת העבודה הנוחה
המודל הגרמני-סיני הקודם היה פשוט ורווחי במיוחד: חברות גרמניות מכרו כלי רכב, מכונות, מוצרים כימיים וציוד באיכות גבוהה לשוק שגדל במהירות. בתמורה, סין סיפקה מוצרי צריכה ומוצרי ביניים זולים. חלוקת עבודה זו הסתיימה. חברות סיניות אינן עוד רק ספקיות חסכוניות בתעשיות רבות, אלא מתחרות חזקות מבחינה טכנולוגית. הדבר ניכר במיוחד בכלי רכב חשמליים, סוללות, טכנולוגיה סולארית, אלקטרוניקה להספק, פלטפורמות דיגיטליות, ובאופן גובר גם בהנדסת מכונות.
בשוק הרכב הסיני, כמעט 55 אחוז מהרכבים החדשים שנמכרו היו חשמליים עד שנת 2025. יותר מ-13 מיליון מכוניות חשמליות נמכרו שם תוך שנה אחת. נתח של כ-60 אחוז צפוי לשנת 2026. במקביל, שבעה מתוך עשרה כלי רכב חשמליים המונעים בסוללות בסין כבר היו זולים יותר מרכב ממוצע דומה עם מנוע בעירה עד שנת 2025. זה משנה באופן מהותי את הנוף התחרותי. יצרנים גרמנים כבר לא מתמודדים רק עם ספקים בעלות נמוכה הנתמכים על ידי המדינה, אלא עם תאגידים משולבים מאוד עם שווקים מקומיים גדולים, מחזורי פיתוח קצרים, מומחיות פנימית בתחום הסוללות, תוכנה בעלת ביצועים גבוהים ואסטרטגיות תמחור אגרסיביות.
השוק הסיני הפך אפוא ממקור הכנסה לקרקע ניסויים אסטרטגית. ספקים גרמנים חייבים לפתח מוצרים מקומיים שם מהר יותר, להסתגל בצורה יעילה יותר למערכות אקולוגיות של תוכנה סיניות, ובמקביל למנוע נדידה מוחלטת של יכולות טכנולוגיות מרכזיות מחוץ לאירופה. לכך מתווסף לחץ היצוא הגובר. כאשר השוק המקומי הסיני נחלש בשנת 2026, יצרנים סינים הגדילו משמעותית את יצוא כלי הרכב שלהם. דגמים חשמליים מילאו תפקיד חשוב במיוחד בכך. לכן, התחרות מתעצמת לא רק בסין, אלא גם באירופה, דרום אמריקה, דרום מזרח אסיה והמזרח התיכון.
עם זאת, בידוד אירופה יהיה התשובה הלא נכונה. מכסים יכולים לפצות על תנאי תחרות לא הוגנים וליצור זמן להתאמות, אך הם אינם יכולים לפצות על חוסר פריון. אלו המתחרים אך ורק על בסיס אמצעי הגנה מגדילים את עלות הטרנספורמציה ומחלישים את התמריצים לחדשנות. במקום זאת, גרמניה ואירופה זקוקות לאסטרטגיה כפולה: התנגדות עקבית למדיניות סחר במקרים של עיוותים ניכרים, ובמקביל, שוק יחיד פתוח ותחרותי המאפשר השקעות, צמיחה ושיתוף פעולה תעשייתי מהיר יותר.
תעשיית הרכב לא רק מאבדת מכירות, אלא גם מאבדת רווחיות
תעשיית הרכב הגרמנית נותרה מעצמה כלכלית. בשנת 2025 היא ייצרה הכנסות של כ-533.7 מיליארד אירו והעסיקה בממוצע כמעט 732,000 איש. במקביל, סך ההכנסות ירד ב-1.5 אחוז והתעסוקה ירדה ב-5.3 אחוז. אובדן מקומות עבודה היה בולט במיוחד בקרב ספקים ויצרני חלקים. המכירות בחו"ל ירדו, בעוד שההשקעות מחוץ לגרמניה גדלו באופן משמעותי יותר. התפתחות זו מדגימה שהתעשייה לא פשוט נעלמת, אלא שיצירת הערך שלה מתפזרת מחדש מבחינה גיאוגרפית וטכנולוגית.
במחצית הראשונה של 2026 הלחץ התגבר. ההכנסות המשולבות של שלוש היצרניות הגרמניות הגדולות, פולקסווגן, מרצדס-בנץ ו-BMW, הסתכמו בכ-284 מיליארד אירו, 2.9 אחוזים מתחת לרמה של השנה הקודמת. הרווחים שלהן לפני ריבית ומסים (EBIT) ירדו בכ-19 אחוזים ל-13 מיליארד אירו. היבט בעייתי במיוחד הוא שלא רק מכירות היחידות ונתח השוק יורדים, אלא גם היכולת לייצר רווחים מספיקים מהכנסות גבוהות. שולי רווח נמוכים יותר, בתורם, מחלישים את מימון הטרנספורמציה.
לתעשייה עדיין יש כוח חדשני ניכר. בשנת 2024, חברות רכב גרמניות הוציאו כ-59.4 מיליארד אירו ברחבי העולם על מחקר ופיתוח, מתוכם יותר מ-31 מיליארד אירו הושקעו באופן מקומי. עובדה זו מפריכה את הטענה הפשטנית שהתעשייה החמיצה לחלוטין את התקדמות הטכנולוגית. הבעיה האמיתית טמונה פחות בחוסר מחקר ויותר במהירות שבה המחקר מתורגם למוצרים תחרותיים, במחירים נוחים וניתנים להרחבה. גרמניה מפתחת הרבה, אך לעתים קרובות מתועשת לאט מדי ובמחיר יקר מדי.
לכן, עוצמתה העתידית של התעשייה לא תימדד אך ורק על פי חלקם של מותגים גרמניים בייצור רכב מסורתי. באופן מכריע, מה שחשוב הוא איזה חלק משרשרת הערך החדשה יישאר במדינה: תאי סוללה וניהול סוללות, אלקטרוניקת הספק, מוליכים למחצה, תוכנת רכב, נהיגה אוטומטית, מרחבי נתונים תעשייתיים, מיחזור ושירותים דיגיטליים. מדינה יכולה להמשיך להרכיב כלי רכב רבים ועדיין לאבד חשיבות אסטרטגית אם הטכנולוגיות, הפלטפורמות ומערכות האקולוגיות של הנתונים הרווחיות ביותר נשלטות במקום אחר.
מחירי האנרגיה הם מדד למיקום, לא בעיה שולית
בעיית האנרגיה של גרמניה לעתים קרובות מוצגת בצורה דרמטית או ממעיטה בחשיבותה. שניהם מטעים. לא כל חברה עתירת אנרגיה, ולקוחות תעשייתיים גדולים משלמים תעריפים שונים מאשר עסקים בינוניים. אף על פי כן, עלויות החשמל בגרמניה מהוות חיסרון משמעותי בהשוואה למדינות אירופאיות אחרות. עבור צרכנים מסחריים בינוניים עם צריכה שנתית בין 500 ל-2,000 מגה-וואט-שעה, המחיר במחצית השנייה של 2025 היה 22.64 אירו ל-100 קילוואט-שעה. הממוצע באיחוד האירופי היה 18.37 אירו. זה הציב את גרמניה בין המקומות היקרים ביותר באיחוד האירופי.
עבור כימיקלים, מתכות, זכוכית, נייר, חומרי בניין וחלקים מתעשיית אספקת הרכב, הבדלים כאלה משפיעים ישירות על החלטות השקעה. חשוב עוד יותר הוא הציפייה לעלויות עתידיות. חברות משקיעות במתקנים עם אורך חיים של עשר, עשרים שנים או יותר. תקנות לא ברורות בנוגע לתעריפי רשת, קיבולות תחנות כוח, מימן, תמחור פליטות CO₂ ואמצעי סיוע תעשייתיים, לכן לא רק מגדילות את העלויות השוטפות אלא גם את הסיכון הנתפס. מיקום יכול להפוך ללא אטרקטיבי מבחינה כלכלית לפני שמתרחש מחסור באנרגיה בפועל, מכיוון שחוסר הוודאות מגדיל את עלות ההון.
מחיר חשמל תעשייתי זמני יכול לייצב יצירת ערך עתירת אנרגיה, אך אסור שיהפוך לתחליף קבוע למערכת אנרגיה מתפקדת. גורמים מכריעים כוללים הרחבה מהירה יותר של הרשת, קיבולת מובטחת יותר, תמריצים מבוססי שוק לאחסון וביקוש גמיש, אפשרויות יבוא ריאליות למימן ונגזרותיו, ותיאום אירופי טוב יותר. יש לבחון גם את רכיבי המחיר המוטלים על ידי הממשלה ואת עלויות הרשת. הצלחת המעבר האנרגטי נמדדת לא רק על פי חלקן של אנרגיות מתחדשות, אלא גם על פי האם מושגות בו זמנית ביטחון אספקה, הגנת האקלים ועלויות כוללות תחרותיות.
בירוקרטיה עולה בעיקר מהירות
הדיון הגרמני בנושא הבירוקרטיה סובל מהעובדה שהוא מתנהל לעתים קרובות מדי אך ורק במונחים של שעות עבודה וסכומי אירו. העלויות הבירוקרטיות הנרשמות מדי שנה לעסקים מסתכמות ביותר מ-60 מיליארד אירו. סכום זה ניכר, אך הוא מייצג רק חלק מהנטל. הנזק הגדול יותר נובע מעיכובים, אי ודאות ואובדן תשומת לב יזמית. כאשר השקעות מאושרות על פני מספר שנים, יש למלא את חובות הדיווח מספר פעמים, והרשויות אינן יכולות להחליף נתונים, נוצרות עלויות אלטרנטיביות שלא ניתן ללכוד במלואן על ידי חישוב סטנדרטי כלשהו.
מצב זה פוגע קשות במיוחד בעסקים קטנים ובינוניים (SMEs). תאגידים גדולים יכולים לשמור על מחלקות משלהם לעניינים משפטיים, דיווח קיימות, בקרות יצוא, הגנת מידע וניהול היתרים. עבור עסק קטן ובינוני, אותן התחייבויות כובלות חלק גדול משמעותית מהעובדים המיומנים הזמינים. סקרים מראים שרוב ברור של חברות חשו עלייה בנטל הבירוקרטי בשנים האחרונות. חלקן אף נאלצו לגייס עובדים נוספים, לא כדי לפתח מוצרים חדשים או לרכוש לקוחות, אלא כדי לעבד תקנות.
צמצום בירוקרטיה יעיל דורש יותר מאשר ביטול טפסים בודדים בלבד. ראשית, יש לאחד את חובות הדיווח בין משרדים ורמות ממשלה. שנית, על הממשלה, באופן עקרוני, לאסוף נתונים פעם אחת בלבד ולאחר מכן לעשות בהם שימוש חוזר באופן תואם את החוק. שלישית, חוקים חדשים דורשים בדיקות מעשיות חובה עם עסקים קטנים ובינוניים. רביעית, תהליכי היתר צריכים להתנהל במקביל ולא ברצף. חמישית, מועדים, תחומי אחריות וממשקים דיגיטליים חייבים להיות מוגדרים בבירור וניתנים לאכיפה.
דה-רגולציה אינה אומרת חוסר בכללים. סטנדרטים אמינים של הגנת סביבה, עבודה והגנת צרכן הם יתרון תחרותי כאשר הם מיושמים בצורה מובנת, ניטרלית מבחינה טכנולוגית ויעילה. המטרה, אם כן, אינה שלטון חוק חלש יותר, אלא שלטון יעיל יותר. כלל שלא ניתן לפקח עליו, ממתין שנים להחלטות, או דורש שכבות מרובות של תיעוד אינו מספק הגנה טובה יותר. הוא רק מחליש את קבלת הרגולציה הגיונית.
על המדינה להפוך את עצמה ממבקש לגורם מאפשר
החולשה הדיגיטלית של המנהל הציבורי אינה עניין של נוחות, אלא מכשול לפרודוקטיביות. לגרמניה מומחיות מובילה בתחומי המוליכים למחצה, אוטומציה תעשייתית, הנדסת מכונות וטכנולוגיות קצה. יחד עם זאת, ביצועיה בתחום המנהל הדיגיטלי נותרו מתחת לממוצע האירופי. בשנת 2025, גרמניה השיגה 78.11 מתוך 100 נקודות עבור שירותים דיגיטליים לאזרחים, בעוד שהממוצע באיחוד האירופי עמד על 84.64 נקודות. עבור שירותים לעסקים, הציון הגרמני היה 77.76 נקודות לעומת 88.59 נקודות באיחוד האירופי.
הפיגור אינו נובע אך ורק מחוסר בתוכנה. חלוקת האחריות הפדרלית, רישומים לא עקביים, סטנדרטים טכניים שונים ומסגרות משפטיות מורכבות מונעים דיגיטציה מקיפה. תהליכים רבים עוברים דיגיטציה שטחית בלבד: ניתן להוריד קובץ PDF באופן מקוון, אך לאחר השלמתו, הוא מעובד באופן ידני באופן פנימי. עם זאת, ניהול פרודוקטיבי דורש זרימות עבודה דיגיטליות מהבקשה ועד להחלטה, זהויות משותפות, רישומים ניתנים לפעולה הדדית ובדיקות סבירות אוטומטיות.
עבור עסקים, חשבון עסקי דיגיטלי מרכזי אמור לרכז את כל האינטראקציות עם הממשלה וביטוח לאומי. ניתן לנהל שם נתוני אב, היתרים, דוחות סטטיסטיים, מידע על מס ובקשות למענקים על סמך עקרון הזנת נתונים אחת. בינה מלאכותית יכולה לסייע עוד יותר על ידי סינון מוקדם של בקשות, יישום שינויים משפטיים והקלה על הנטל על הצוות המנהלי. עם זאת, הדבר דורש תחומי אחריות ברורים, מרחבי נתונים מאובטחים וממשקים סטנדרטיים.
הרפורמה המכרעת נוגעת, אם כן, לארכיטקטורה של המדינה. גרמניה זקוקה לתקנים משותפים מחייבים ולרכיבים בסיסיים מרכזיים, מבלי לשלוט באופן מרכזי בכל יישום עירוני. פדרליזם צריך לאפשר גיוון, אך לא להצדיק אי התאמה טכנית קבועה. במקומות בהם ניתנים שירותים אדמיניסטרטיביים זהים, יש להשתמש באבני בניין דיגיטליות זהות. המדינה חייבת להתפתח מיצרנית של פתרונות אינדיבידואליים ומבודדים למפעילה של פלטפורמה אמינה.
המומחיות שלנו באיחוד האירופי ובגרמניה בפיתוח עסקי, מכירות ושיווק

המומחיות שלנו באיחוד האירופי ובגרמניה בפיתוח עסקי, מכירות ושיווק - תמונה: Xpert.Digital
תחומי מיקוד בתעשייה: B2B, דיגיטציה (מבינה מלאכותית ל-XR), הנדסת מכונות, לוגיסטיקה, אנרגיות מתחדשות ותעשייה
מידע נוסף כאן:
מרכז נושאי המציע תובנות ומומחיות:
- פלטפורמת ידע המכסה כלכלות גלובליות ואזוריות, חדשנות ומגמות ספציפיות לתעשייה
- אוסף של ניתוחים, תובנות ומידע רקע מתחומי המיקוד המרכזיים שלנו
- מקום למומחיות ומידע על התפתחויות עדכניות בעסקים ובטכנולוגיה
- מרכז לחברות המחפשות מידע על שווקים, דיגיטציה וחדשנות בתעשייה
השקעות בתשתיות: המפתח להצלחה
מיסים גבוהים מחריפים את המחסור בעובדים מיומנים
בגרמניה לא רק שיש מעט מדי עובדים, אלא גם אינה מנצלת מספיק את כוח העבודה הקיים. בשנת 2024, נטל המס על מרוויח ממוצע יחיד הסתכם ב-47.9 אחוזים מסך עלויות העבודה, השני בגובהו מבין מדינות ה-OECD. ממוצע ה-OECD עמד על 34.9 אחוזים. זה הופך את ההעסקה ליקרה יותר עבור חברות ובו זמנית מפחית את התועלת הכספית של עבודה נוספת עבור עובדים.
שיעורי מס שולי גבוהים הם בעייתיים במיוחד. אלו המגדילים את שעות עבודתם או עוברים מעבודה שולית לעבודה קבועה עלולים בו זמנית לאבד הטבות ולשלם מיסים גבוהים יותר ותשלומי ביטוח לאומי. דבר זה משפיע לעתים קרובות על בעלי מפרנסים משניים, הורים יחידנים ומשקי בית בעלי הכנסה נמוכה או בינונית. לכן, כל רפורמה חייבת להתחשב ביחסי הגומלין בין מס הכנסה, תשלומי ביטוח לאומי, הטבות דיור, קצבאות ילדים והטבות אחרות. הטבות מס אישיות הופכות לחסרות תועלת אם זכויות מבוטלות בפתאומיות במקום אחר.
הפחתת נטל המס על עבודה היא אפשרית מבחינה כלכלית אם הממשלה תבחן מחדש את הטבות המס, תרחיב את בסיס המס ותעדף את ההוצאות בצורה עקבית יותר. מיסוי משותף של זוגות נשואים צריך להיות גם מותאם בצורה חזקה יותר לתמריצי עבודה אישיים. אין פירוש הדבר פגיעה במשפחות. המטרה חייבת להיות להתאים טוב יותר את התמיכה לילדים ולצורך בפועל, במקום להעדיף השתתפות נמוכה בכוח העבודה.
בנוסף, גרמניה זקוקה למודלים גמישים יותר של שעות עבודה, טיפול בילדים טוב יותר, הכרה מהירה יותר בהסמכות זרות והגירה מבוססת מיומנויות. מקומות עבודה נוספים לא נוצרים באמצעות פניות מוסריות, אלא באמצעות תמריצים טובים יותר ותשתיות אמינות. אלו הדורשים תעסוקה במשרה מלאה חייבים להבטיח שטיפול בילדים, ניידות, הכשרה נוספת והכנסה נטו אכן יהפכו עבודה במשרה מלאה לאטרקטיבית.
הדמוגרפיה הופכת רפורמות לבלתי נמנעות
שינוי דמוגרפי משנה את הנוף הכלכלי בצורה עמוקה יותר מכל תנודה כלכלית לטווח קצר. אוכלוסיית גיל העבודה בגרמניה עלולה להתכווץ בכ-9 אחוזים בתוך עשור. בטווח הארוך, ירידה של כ-22 אחוזים אפשרית אף עד 2060. במקביל, היחס בין קשישים לאוכלוסייה בגיל העבודה עולה משמעותית. זה לא רק מפחית את היצע העבודה אלא גם מפעיל לחץ על מימון הפנסיות, שירותי הבריאות והטיפול ארוך הטווח.
ללא אמצעי נגד, נוצר מעגל חיזוק עצמי. תשלומי ביטוח לאומי גבוהים יותר מגדילים את עלויות העבודה, מחלישים את תמריצי התעסוקה ומכבידים על עסקים. היצע עבודה קטן יותר מגביל את הייצור וההכנסות ממסים. במקביל, ההוצאות הקשורות לגיל עולות. למדינה יש אז פחות תמרון לחינוך, דיגיטציה, ביטחון ותשתיות. אם נטל נוסף מוטל בעיקר על עובדים וחברות צעירים יותר, הדבר מאיץ את ההגירה ואת הרתיעה מהשקעה.
פתרון בר-קיימא מורכב מכמה מרכיבים. יש להעלות את גיל הפרישה בפועל, להפחית את התמריצים לפרישה מוקדמת, ולהפוך את המשך התעסוקה מרצון לאטרקטיבי משמעותית. נשים צריכות להיות מסוגלות לעבוד יותר שעות בקלות רבה יותר באמצעות טיפול בילדים אמין ופחות תמריצים שליליים הקשורים למס. הגירה מקצועית דורשת אשרות מהירות יותר, תהליכים דיגיטליים, דיור בר השגה ואינטגרציה חברתית טובה יותר. יש לפרוס אוטומציה ובינה מלאכותית באופן אסטרטגי במקומות בהם מחסור בכוח אדם מגביל את הצמיחה.
אף צעד בודד לא ינטרל את ההשפעה הדמוגרפית. עם זאת, יחד, השתתפות גבוהה יותר בכוח העבודה, חיי עבודה ארוכים יותר, הגירה ועלייה בפריון יכולים למתן משמעותית את הירידה. ההיבט הלא נוח מבחינה פוליטית הוא שההצלחות יהיו גלויות רק לאחר מספר שנים. בדיוק מסיבה זו, יש להתחיל את היישום באופן מיידי.
תשתיות קובעות השקעות פרטיות
במשך זמן רב, גרמניה הסתמכה על מלאי הון שאיכותו נבנתה בטרם עת. כבישים, גשרים, בתי ספר, מסילות ברזל, רשתות חשמל ומבני מנהלה עברו מודרניזציה איטית מדי במקומות רבים. צבר ההשקעות שנתפס על ידי רשויות מקומיות הגיע לכ-215.7 מיליארד אירו בשנת 2024, עלייה של 15.9 אחוזים בתוך שנה אחת. מבני בתי ספר לבדם היוו 67.8 מיליארד אירו, בעוד שכבישים ותשתיות תחבורה היוו 53.4 מיליארד אירו.
לעברנות זו יש השפעה ישירה על עסקים. גשר רעוע מאריך את זמני האספקה, מחסור בחיבורי חשמל מונע בנייה של מתקנים חדשים, רשתות איטיות מעכבות מודלים עסקיים דיגיטליים, ובתי ספר גרועים מחריפים את המחסור בכוח אדם מיומן בטווח הארוך. לכן, השקעות ציבוריות ופרטיות אינן סותרות זו את זו. תשתיות מודרניות מגדילות את התשואה על פרויקטים פרטיים ומגייסות הון נוסף.
היקף ההשקעה החדש של הממשלה עשוי לסמן נקודת מפנה משמעותית. עם זאת, כסף לבדו אינו מבטיח יעילות. אם קיבולת התכנון חסרה, המכרזים מורכבים מדי, עלויות הבנייה עולות והיתרים נמשכים שנים להשגתם, תקציב גדול יותר יוביל בעיקר למחירים גבוהים יותר. מה שנדרש הוא הליכי בנייה סטנדרטיים יותר, צינורות פרויקטים ארוכי טווח, מומחיות משותפת ומשאבים כספיים טובים יותר עבור הרשויות המקומיות. יש להקצות כספים לפי סדרי עדיפויות שקופים למקומות בהם הם מייצרים את התועלת הכלכלית הכוללת הגדולה ביותר.
לכן, המדד המרכזי לא צריך להיות כמה כסף הובטח פוליטית, אלא כמה מתקנים, רשתות, בתי ספר וקישורי תחבורה פונקציונליים נבנים בפועל. מדינה משקיעה מקדמת צמיחה רק אם היא יכולה לבחור, לאשר וליישם פרויקטים. יכולת היישום הופכת אפוא לסוג של תשתית כלכלית בפני עצמה.
חוב מממן זמן, אך לא תחרותיות
הקלת תמרון פיסקאלי מאפשרת הוצאות גבוהות יותר על תשתיות וביטחון. בהתחשב בצבר ההשקעות ובמצב הגיאופוליטי, הדבר מוצדק מיסודו. עם זאת, יהיה מסוכן להניח שחוב נוסף עלול להסוות חולשות מבניות. הוצאות ממשלתיות יכולות לשמור על פעילות מפעלים במלוא תפוקתם ולייצב את ההכנסות. אך הן אינן מורידות באופן אוטומטי את עלויות האנרגיה, מאיצות את תהליך מתן היתרים או משפרות את הפריון בפני עצמן.
חוב הוא בר-קיימא בעיקר כאשר הוא מגדיל את פוטנציאל הייצור העתידי. השקעות ברשתות, חינוך, מחקר, ניהול דיגיטלי ויכולות הגנה יכולות לעמוד בתנאי זה. הוצאות מבוססות צריכה, עלויות תפעול מסובסדות לצמיתות וחבילות סיוע אישיות ממניעים פוליטיים לרוב אינן עומדות בקריטריונים אלה. לכן, כל תוכנית הוצאות גדולה זקוקה להערכת השפעה חזקה ולקריטריונים ברורים להצלחה.
חשובה לא פחות היא התוספתיות של המימון. אם קרנות מיוחדות חדשות יחליפו רק השקעות קיימות מהתקציב הרגיל, לא יתרחש דחיפה נוספת למודרניזציה. תקציב הליבה מקבל אז מרווח תמרון להוצאות אחרות, בעוד שהשפעת ההשקעה הנראית לעין נותרת קטנה מהמובטחת. לכן, הפרדה שקופה של קרנות, תכנון רב שנתי ופיקוח עצמאי הם חיוניים.
מדיניות פיסקלית ומבנית חייבת לעבוד יחד. השקעות ללא רפורמות מסתכנות בהיתקעות עקב אילוצי תקציב. רפורמות ללא השקעה מותירות עסקים ואזרחים להתמודד עם תשתיות מיושנות. החזרה של גרמניה דורשת את שניהם: הון יצרני יותר וכללים טובים יותר לשימוש בו.
חדשנות נכשלת לעתים קרובות מדי עקב חוסר גמישות
גרמניה אינה מדינה חסרת חדשנות. היא מתגאה באוניברסיטאות חזקות, מכוני פראונהופר, מחקר תעשייתי, פטנטים וחברות בינוניות המתמחות מאוד. גם רוח היזמות מראה סימנים חיוביים. במחצית הראשונה של 2026 נוסדו 3,053 סטארט-אפים, מספר שיא. בשנת 2025, כ-7.2 מיליארד אירו בהון סיכון זרמו לסטארט-אפים גרמניים. מגזרים כמו טכנולוגיית ביטחון, בינה מלאכותית וטכנולוגיית אקלים ואנרגיה התפתחו באופן דינמי במיוחד.
החולשה מתחילה לעתים קרובות לאחר הקמה מוצלחת. חברות בצמיחה דורשות סבבי גיוס גדולים, יכולות מכירות בינלאומיות, כוח מחשוב, כוח אדם מיומן ורכישה מהירה של לקוחות ציבוריים. שוקי ההון הגרמניים והאירופיים נותרים פחות עמוקים מאשר השווקים האמריקאים במהלך שלבי צמיחה מאוחרים יותר. כתוצאה מכך, חברות מעבירות את המטה שלהן, מוכרות מוקדם או מתרחבות לאט יותר. התוצאה היא דפוס שבו מחקר וחדשנות מוקדמת מתרחשים בגרמניה, אך יצירת הערך הגדולה ביותר מתרחשת במקום אחר.
אסטרטגיה יעילה חייבת לגייס יותר הון מוסדי למימון צמיחה. חברות ביטוח, קרנות פנסיה וקרנות ציבוריות יכולות לספק נתח גדול יותר של הון לטווח ארוך תחת כללי סיכון ברורים. במקביל, אירופה זקוקה לבורסות אטרקטיביות יותר, תנאי השתתפות טובים יותר של עובדים ושוק הון משולב באמת. קרנות ציבוריות צריכות להשלים משקיעים פרטיים, לא לדחוק אותם החוצה.
גם הממשלה יכולה לשמש כגורם חכם ומאמצ מוקדם. במיוחד בתחומי הביטחון, הסייבר, המינהל הציבורי, האנרגיה והבריאות, רכש ציבורי יכול להקל על כניסתן לשוק עבור חברות טכנולוגיה צעירות. הגורם המכריע לא צריך להיות מקור הספק בלבד, אלא יכולתו לפתור בעיה בצורה טובה יותר, מהירה יותר ויעילה יותר. מדיניות ביקוש מוכוונת חדשנות יעילה לעתים קרובות יותר מסובסידיות חלקיות נוספות.
פרודוקטיביות היא השאלה האמיתית של שגשוג
הדיון על רפורמות בגרמניה מתמקד לעתים קרובות בחלוקת ההכנסות הקיימות. בחברה מזדקנת עם פוטנציאל צמיחה חלש, זה אינו מספיק. ללא פריון גבוה יותר, כל סכסוך חלוקתי יתעצם. שכר, פנסיות, רווחי תאגידים, הוצאות ביטחון והשקעות אקלימיות יתחרו אז על תפוקה כלכלית בקושי צומחת.
פרודוקטיביות אינה פירושה הגדלת עומס העבודה של העובדים או העצמת זרימות עבודה ללא רחם. היא מתארת כמה ערך נוצר עם כמות נתונה של עבודה והון. תוכנה מודרנית, תהליכים אוטומטיים, מכונות טובות יותר, ניהול מהיר יותר, עובדים מיומנים ואספקת אנרגיה יעילה יותר - כל אלה יכולים להגדיל את הפרודוקטיביות. בגרמניה, יש פוטנציאל גדול במיוחד ביישום נרחב של טכנולוגיות קיימות.
בינה מלאכותית אינה תרופת פלא ואינה איום. היא יכולה להפוך תיעוד לאוטומטי, לתחזק באופן ניבוי מתקני ייצור, לקצר את זמני הפיתוח ולהקל על המחסור בעובדים מיומנים במנהלה ובעסקים. היתרונות הגדולים ביותר נובעים ככל הנראה לא מכמה מודלים מרהיבים, אלא מאלפי יישומים קונקרטיים בעסקים קטנים ובינוניים (SMEs). דרישות מוקדמות כוללות תשתיות ענן ונתונים מאובטחות, תקנות ברורות בנוגע לאחריות, כוח מחשוב זמין ועובדים המוסמכים להשתמש במערכות.
מדיניות מוכוונת פרודוקטיביות מעריכה את האמצעים על סמך האם הם מאפשרים תהליכי למידה, השקעה וניצול טוב יותר של משאבים נדירים. זה דורש גם סיום של תוכניות לא מוצלחות. גרמניה זקוקה לפחות מדיניות סובסידיות סמלית ויותר יכולת מוסדית ללמידה.
מדיניות תעשייתית זקוקה למטרות, לא לחברות מועדפות
המדינה אינה יכולה להשאיר את השינוי המבני לחלוטין לשוק, משום שאספקת אנרגיה, ביטחון, תשתיות ותלות טכנולוגית משפיעות על האינטרסים הציבוריים. יחד עם זאת, המדינה לעיתים רחוקות טובה בחיזוי מנצחים בודדים. לכן, מדיניות תעשייתית מודרנית צריכה לקבוע מטרות ומסגרות ברורות, אך לשמור על תחרות על הפתרונות הטובים ביותר.
מטרות אסטרטגיות יכולות לכלול ביטחון אספקה, ייצור ניטרלי מבחינת אקלים, ריבונות טכנולוגית ויכולת צבאית. עם זאת, אין פירוש הדבר שכל מפעל או חברה לאומית קיימת צריכה להיות מוגנת לצמיתות. סובסידיות צריכות להיות קשורות להשקעות מדידות, חדשנות, עלייה בפריון ומגבלות זמן. כישלון חייב להישאר אפשרות; אחרת, סובסידיות הופכות לפוליסת ביטוח מפני אחריות תאגידית.
קנה מידה אירופאי חשוב במיוחד. גרמניה לבדה קטנה מדי עבור פרויקטים רבים בתחומי הפלטפורמות, הענן, המוליכים למחצה והביטחון. השוק האירופי היחיד מציע ביקוש והון מספיקים, אך נותר מקוטע עקב כללים, אישורים ואינטרסים לאומיים שונים. לכן, מדיניות תעשייתית אירופית רצינית אינה מתחילה בתוכניות מימון נוספות והולכות, אלא בתקנים משותפים, שווקי רכש פתוחים ושוק הון משולב.
עבור גרמניה, זה מסמל שינוי מנטליות. שליטה לאומית אינה תמיד שם נרדף לריבונות כלכלית. ספק אירופאי תחרותי יכול להיות בעל ערך אסטרטגי יותר מאשר יצרן לאומי המסובסד לצמיתות. ריבונות נובעת מאפשרויות פעולה, לא מאוטרקיות.
רפורמות דורשות סדר ברור
אסור שריבוי הבעיות יוביל לרשימת רפורמות ללא סדרי עדיפויות. יש לתעדף צעדים המאיצים ישירות השקעות. אלה כוללים מועדים מחייבים להיתרים, תהליכי סקירה מקבילים, חשבונות עסקיים דיגיטליים, דרישות נתונים סטנדרטיות וחיבורי רשת מהירים יותר. רפורמות אלו עולות יחסית מעט אך יכולות לגייס במהירות פרויקטים פרטיים.
בשלב הבא, יש לחזק את היצע העבודה ואת הפריון. הורדת שיעור המס השולי על עבודה נוספת, שיפור הטיפול בילדים, משיכת מהגרים מיומנים, מתן הכשרה נוספת והפיכת התעסוקה לאטרקטיבית יותר עבור קשישים מנטרלים ישירות את הלחץ הדמוגרפי. במקביל, חברות צריכות להיות מסוגלות לפחות ביתר קלות השקעות באוטומציה, תוכנה ובינה מלאכותית.
הרמה השלישית נוגעת למערכות העיקריות: פנסיות, שירותי בריאות, טיפול ארוך טווח, אנרגיה וכספי עירייה. תקופות מעבר ופיצוי סוציאלי נחוצות כאן, אך בדיוק מסיבה זו, אסור לדחות עוד את ההכנות. אלו שיתחילו ברפורמות אלה רק במהלך משבר פיננסי חריף ייאלצו ליישם צעדים קשים ולא הוגנים יותר.
לבסוף, גרמניה זקוקה לרפורמה מוסדית ביישום. חוקים צריכים לכלול יעדים, אחריות, מועדים ומדדים. ההתקדמות חייבת להיות ניתנת להשוואה לציבור. משרדים וסוכנויות זקוקים ליותר מומחיות בדיגיטציה, ניהול פרויקטים ומדידת השפעה. הצלחה פוליטית לא צריכה להימדד עוד לפי מספר התוכניות החדשות, אלא לפי תוצאות ניתנות לאימות.
אסור שאיזון חברתי ימנע שינוי
השינוי התעשייתי ייצור מנצחים ומפסידים. אזורים עם שיעור גבוה של אספקת רכב מסורתית או ייצור עתיר אנרגיה פגיעים במיוחד. מדיניות אחראית אסור שתנטוש עובדים רק על ידי הצבעה על כוחות שוק מופשטים. עליה לקדם השכלה נוספת, ניידות, יזמות ותשתיות אזוריות.
עם זאת, פיצוי חברתי הופך ללא יעיל אם הוא משמר כל מבנה קיים. עבודות קצרות, חברות העברה וסיוע אזורי יכולים להקל על מעברים. מצד שני, סובסידיות קבועות למודלים עסקיים לא תחרותיים כובלות הון ועבודה שחסרים אז במקומות אחרים. המשימה היא להגן על אנשים, לא לשמור על כל עבודה ללא שינוי.
כנות היא קריטית כאן. לא כל עבודה תישאר בצורתה הנוכחית. במקביל, צצות עבודות חדשות בתחומי טכנולוגיית האנרגיה, הביטחון, התוכנה, מרכזי הנתונים, הרחבת הרשתות, שירותי הבריאות והשירותים התעשייתיים. קובעי המדיניות חייבים להאיץ את השינוי הזה במקום להכחישו באופן רטורי. מדיניות מבנית טובה משלבת אותות ברורים של הסתגלות עם תמיכה אמינה.
גם לחברות יש אחריות. אלו שחילקו רווחים גבוהים במשך שנים, דחו החלטות טכנולוגיות או בנו מבנים מורכבים, לא יכולים פשוט לגלגל את מלוא עלות הפעולות המתקנות על העובדים ועל המדינה. מערכת רפורמה אמינה דורשת תרומה מכל בעלי העניין: חברות יעילות יותר, מדינה יעילה יותר והתאמות סבירות לעובדים.
כוחה של גרמניה טמון בפוטנציאל שלה לשיתוף פעולה
הכלכלה הגרמנית ממשיכה להחזיק ביכולות יוצאות דופן. עסקים קטנים ובינוניים (SME) משלבים מומחיות הנדסית עם קשרי לקוחות גלובליים. לתאגידים גדולים יש גישה להון, מותגים ורשתות ייצור בינלאומיות. מוסדות מחקר מניחים את היסודות הטכנולוגיים. השוק האירופי היחיד מציע הזדמנויות להתרחבות, והמעבר האנרגטי מייצר ביקוש חדש למכונות, רשתות, טכנולוגיית אחסון ומערכות דיגיטליות. הוצאות ביטחון מוגברות יכולות גם לחזק את הקיבולת התעשייתית ואת הפיתוח הטכנולוגי.
עם זאת, חוזקות אלו מתפתחות רק כאשר הן קשורות זו בזו. מחקר ללא הון צמיחה נשאר במעבדה. הון ללא אישורים מהירים נודד למקומות אחרים. אנרגיה מתחדשת ללא רשתות חשמל אינה מפחיתה את עלויות התעשייה. הגירה ללא דיור וניהול דיגיטלי אינה פותרת את המחסור במיומנויות. השקעה ממשלתית ללא יכולת תכנון אינה יוצרת תשתית. לכן, איכותו של מיקום תלויה פחות במדד יחיד ויותר בפונקציונליות של המערכת הכוללת.
כאן בדיוק טמונה ההזדמנות. רבות מבעיותיה של גרמניה הן תוצאה של גרימת נזק עצמי ולכן, באופן עקרוני, ניתנות לפתרון. למדינה יש מספיק משאבים כדי למודרניזציה של התשתיות, להפחית את הנטל על העובדים, לדיגיטציה של המנהל הציבורי ולממן חדשנות. הבעיה אינה מחסור בכסף, אלא חוסר בסדר עדיפויות, מהירות ועקביות. לכן, מדיניות רפורמה אינה צריכה לפרק את מדינת הרווחה או לזנוח מסורות תעשייתיות. עליה להתאים את המדינה, העסקים ומערכות הביטוח הלאומי למציאות המשתנה.
הקאמבק מתחיל בכנות לא נוחה
גרמניה אינה עומדת בפני בחירה בין דעיכה לחזרה לשגרה הישנה. הנורמלי הישן לא חוזר. אנרגיה רוסית זולה, עסקים נטולי סיכון עם סין, היצע עבודה הולך וגדל בהתמדה ומנהיגות טכנולוגית בלתי מעורערת היו תנאים היסטוריים, לא ערבויות ארוכות טווח. לכן, סדר יום משכנע לקאמבק חייב להיות צופה פני עתיד.
הרציונל הוא זה: גרמניה יכולה שוב להפוך למקום מוביל בצמיחה ותעשייה, אך לא פשוט על ידי חזרה למודל הישן. מה שדרוש הוא כלכלה פרודוקטיבית יותר, דיגיטלית, אירופאית וגמישה יותר. פולקסווגן מדגימה את העלויות הגבוהות של שינויים שעוכבים. במקביל, חוזקה התעשייתי של החברה מראה שהתחדשות נותרת אפשרית כאשר המורכבות פוחתת, החלטות מתקבלות מהר יותר וחדשנות מתרחבת בצורה כלכלית.
הסכנה הגדולה ביותר אינה מחסור ברעיונות לרפורמה. מחירי אנרגיה, בירוקרטיה, מיסים, דמוגרפיה, תשתיות, שוקי הון ודיגיטציה היו סוגיות ידועות מזה שנים. הסכנה האמיתית טמונה בשאננות פוליטית בנוגע לאובדן הזוחל של התחרותיות. מדינה יכולה להיראות משגשגת במשך זמן רב בעוד שבסיס יצירת הערך העתידי שלה נשחק. זו בדיוק הסיבה ששלב הרפורמה חייב להתחיל לפני שמשבר חריף מבטל את כל האפשרויות.
קאמבק גרמני הוא ריאלי אם השקעות ציבוריות מקושרות לרפורמות מבניות, מעברים חברתיים מאורגנים ותוצאות מדידות יידרשו. זה לא יהיה חופשי ולא נטול סכסוכים. אבל האלטרנטיבה תהיה יקרה יותר: פחות יצירת ערך תעשייתי, הכנסות מס נמוכות יותר, ביטחון לאומי חלש יותר ואובדן הולך וגובר של סוכנות פוליטית. גרמניה לא צריכה לחשוב בקטן. היא צריכה לקבל החלטות מהירות יותר, לתעדף בצורה ברורה יותר וללמוד מחדש כיצד לתרגם ידע לחוזק כלכלי.
🎯🎯🎯 מרכז תעשייה B2B מונחה נתונים כפתרון כמעט פנימי

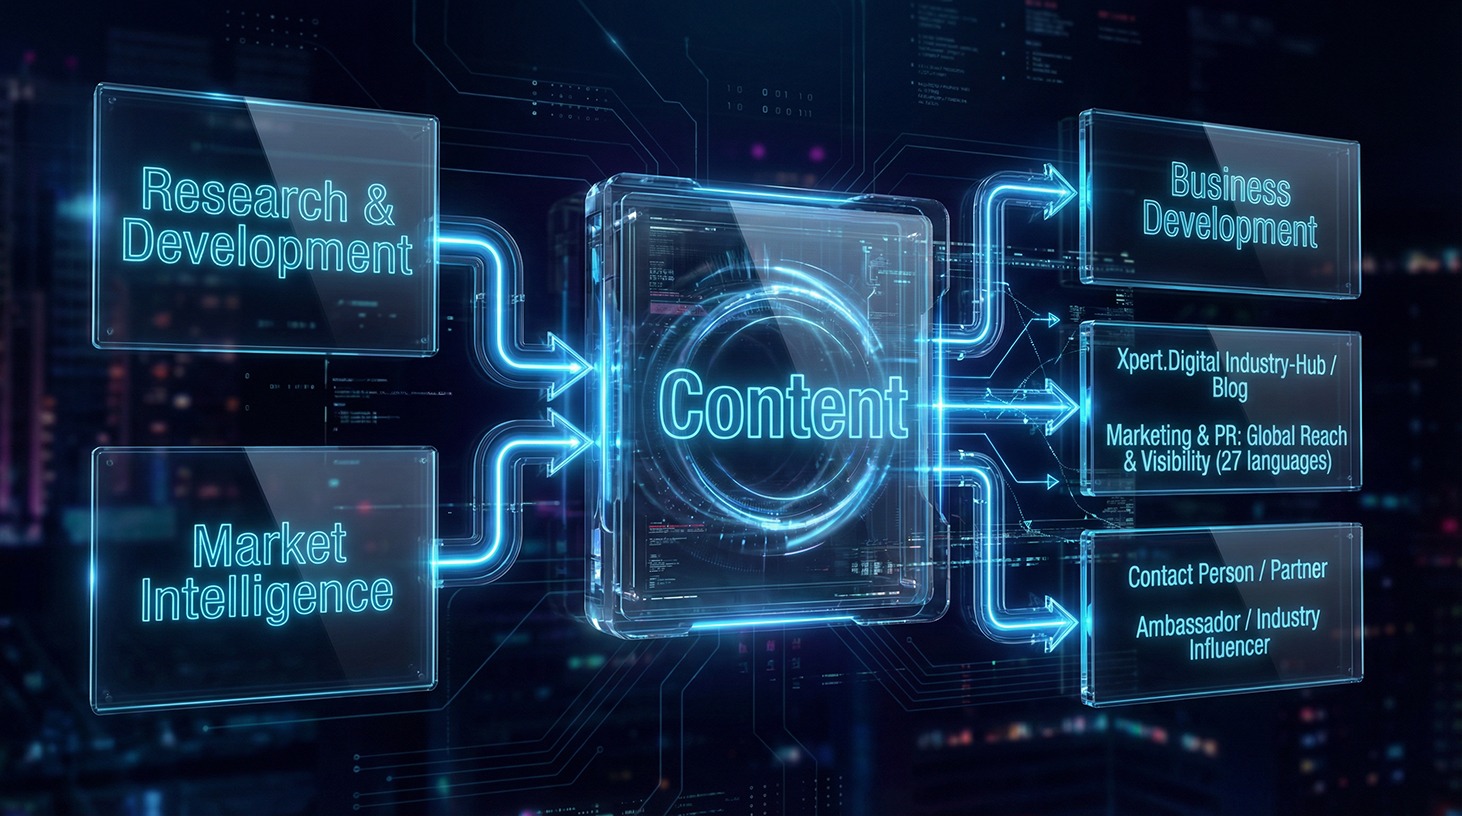
הפתרון הכמעט-פנים-ארגוני: כיצד Xpert.Digital סוגרת פערים תפעוליים בשיווק ומכירות B2B – עסק חכם מונחה תוכן - תמונה: Xpert.Digital
Xpert.Digital הוא מרכז תעשייתי B2B מונחה נתונים בראשות Konrad Wolfenstein . החברה משמשת כפתרון חיצוני, מעין פנימי, עבור שותפים תעשייתיים, וסוגרת פערים תפעוליים בשיווק, תוכן ומכירות - מבלי לדרוש משאבים נוספים מצד הלקוח.
מידע נוסף כאן:
שותף השיווק והפיתוח העסקי הגלובלי שלך
☑️ שפת העסקים שלנו היא אנגלית או גרמנית
☑️ חדש: התכתבות בשפת האם שלך!

Konrad Wolfenstein
אני והצוות שלי שמחים לעמוד לרשותכם כיועצים האישיים שלכם.
ניתן ליצור איתי קשר על ידי מילוי טופס יצירת הקשר כאן wolfenstein@xpert.digital:או פשוט להתקשר אליי למספר 49 7348 4088 965+. כתובת הדוא"ל שלי היא
אני מצפה בקוצר רוח לפרויקט המשותף שלנו.