
ייצור מקומי בהודו: הודו בתנועה - המפתח לשרשראות אספקה בנות קיימא יותר וייצור מקומי
אקספרט טרום-השקה

Available in 27 languages 📢
העדיפו את Xpert.Digital בגוגלⓘפורסם בתאריך: 29 בספטמבר 2026 / עודכן בתאריך: 29 בספטמבר 2026 – מחבר: Konrad Wolfenstein
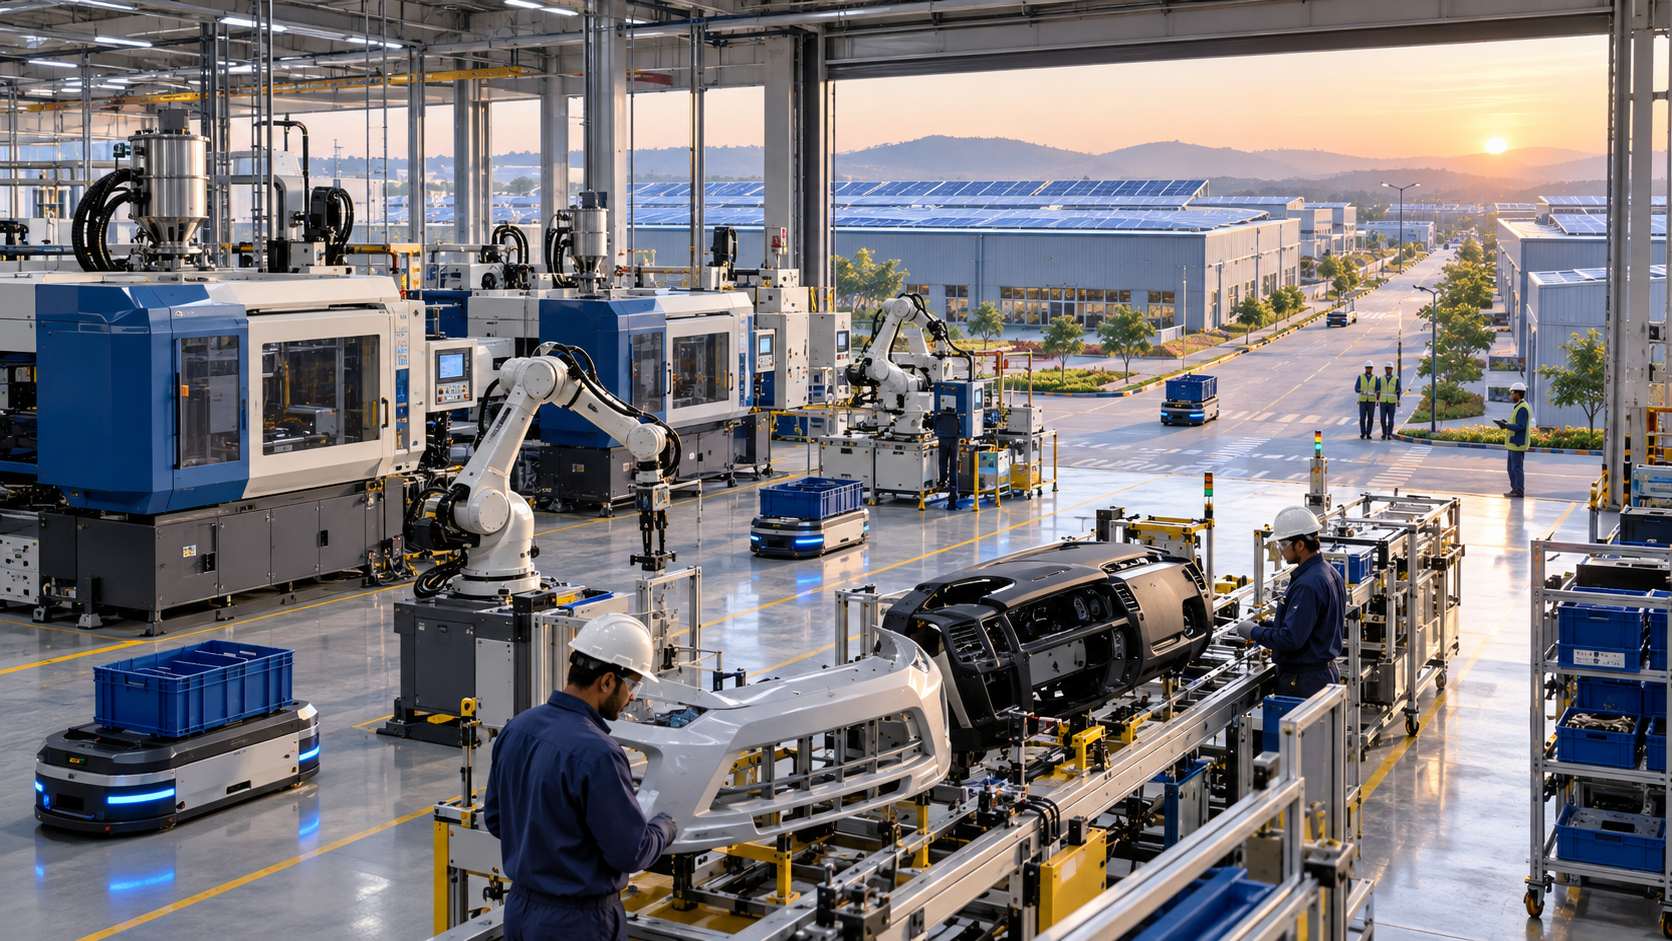
ייצור מקומי בהודו: הודו בתנועה - המפתח לשרשראות אספקה בנות-קיימא יותר וייצור מקומי - תדמית יצירתית בנושא, עם בינה מלאכותית: Xpert.Digital
הודו כמרכז הייצור העולמי החדש: מה המשמעות של זה עבור אירופה?
המהפכה התעשייתית של הודו: הזדמנויות ואתגרים למשקיעים
הודו נמצאת על סף עידן תעשייתי חדש, כאשר חברות זרות משקיעות מיליארדים ביכולת ייצור מקומית. גל השקעות זה בולט במיוחד בתעשיות מפתח כמו רכב ואריזות, שבהן תאגידים רב-לאומיים מקרבים את הייצור שלהם לשוק המקומי הגדל ולשרשראות האספקה האזוריות. אך מגמה זו מונעת על ידי יותר מאשר רק בריחה מעלויות עולות בסין. השילוב של הודו בין שוק עצום ופורח ולוקליזציה הנתמכת פוליטית הופך אותה למיקום מבטיח לפיתוח תעשייתי עתידי.
יחד עם זאת, אין לזלזל באתגר. למרות הצמיחה המהירה והביקוש הגובר, חלקו של מגזר הייצור בתפוקה הכלכלית נותר קטן יחסית. כדי להפוך השקעות בודדות למערכת תעשייתית תחרותית בת קיימא, יש לשפר את הפריון, התשתיות ופיתוח המיומנויות. השנים הקרובות יהיו קריטיות לקביעת הכיוון הנכון ולמימוש מלא של הפוטנציאל של הודו כמרכז ייצור עולמי. מאמר זה בוחן את הרקע להתפתחות זו, את ההזדמנויות הספציפיות למשקיעים ואת האתגרים שיש להתגבר עליהם.
המפעלים החדשים של הודו: מדוע חברות תעשייתיות זרות משקיעות כעת מיליארדים בייצור מקומי
אלו הרואים בהודו רק שוק מכירות משאירים את העתיד התעשייתי לאחרים
הודו חווה מחזור השקעה חדש בבניית מפעלים. הדבר ניכר במיוחד בתעשיית הרכב, בקרב ספקים, יצרני אריזות ותעשיות הקשורות לבנייה. תאגידים זרים בונים מפעלים נוספים, מרחיבים קיבולות קיימות או רוכשים פלטפורמות ייצור קיימות כדי להיות קרובים יותר ללקוחות, לשווקים צומחים ולשרשראות אספקה אזוריות. פרויקטים אחרונים של ספקי רכב יפניים כמו טויוטה גוסיי, טויוטה בושוקו ו-NITTAN, כמו גם תוכניות ההתרחבות של חברת האריזות האמריקאית Ball, מדגימים כי אין מדובר במגמה מבודדת בתעשייה. במקביל, רכישת מתקן ייצור גדול של כלים סניטריים בנימרנה מדגישה את החשיבות הגוברת של מפעלים תעשייתיים קיימים כאמצעי להאצת הגישה לקיבולת, לשווקים ולהזדמנויות יצוא.
התפתחות זו מונעת על ידי יותר מאשר אסטרטגיית "סין ועוד אחת" המוכרת. הודו אינה מפותחת רק כמקום ייצור אלטרנטיבי וחסכוני. ההבדל המכריע בהשוואה לכלכלות מתפתחות רבות אחרות טמון בשילוב של שוק מקומי גדול, ביקוש תעשייתי גובר, לוקליזציה נתמכת פוליטית, מערכת אקולוגית רחבה של ספקים והסיכוי לשרת שווקים נוספים ממפעלים הודים. עבור יצרנים, מפעל בהודו יכול למלא מספר פונקציות בו זמנית: הוא מספק לקוחות מקומיים, מפחית סיכוני יבוא ולוגיסטיקה, עומד בדרישות ליצירת ערך מקומי, פותח פלחי לקוחות חדשים ויוצר בסיס לייצוא אזורי.
עם זאת, אין לפרש את פריחת ההשקעות כהוכחה לכך שהודו היא כבר רצפת המפעלים החדשה בעולם. חלקו של מגזר הייצור בתפוקה הכלכלית נותר רק כ-16 עד 17 אחוזים. לפיכך, הטרנספורמציה התעשייתית אינה עומדת בשאיפה הפוליטית להפוך את הייצור למנוע צמיחה גדול משמעותית. לכן, פרויקטים של מפעלים הם גם סימן להצלחה וגם אינדיקציה לפיתוח לא שלם. להודו יש ביקוש וזרימת הון מספיקים כדי למשוך מפעלים בקנה מידה גדול, אך עליה לשפר עוד יותר את הפריון, המיומנויות, התשתיות, אמינות התכנון ועומק שרשרת האספקה המקומית אם השקעות בודדות יתפתחו למערכת תעשייתית תחרותית בת קיימא.
השוק המקומי הופך ליתרון המיקום החשוב ביותר
הדינמיקה הכלכלית הבסיסית של הודו היא יוצאת דופן. התמ"ג הריאלי צמח בכ-7.6 אחוזים בשנת הכספים 2025/26, על פי הערכות עדכניות. צמיחה של כ-7 אחוזים צפויה לשנת הקלנדרית 2026, בעוד שהכלכלה העולמית התרחבה לאט יותר באופן משמעותי. במקביל, הודו מתגאה באוכלוסייה צעירה של למעלה מ-1.4 מיליארד איש. עלייה בהכנסות, עיור, צריכה רשמית, זמינות אשראי גוברת ופיתוח מבנים דיגיטליים ותשלומים מינהליים מרחיבים את הבסיס המסחרי למוצרים תעשייתיים.
עבור משקיעים במפעלים, לא רק גודל השוק הוא קריטי, אלא גם קיבולת הייצור הגדלה שלו. בשנת הכספים 2025/26 של הודו נמכרו כ-28.3 מיליון כלי רכב מקומיים. המכירות עלו ב-10 אחוזים טובים. כל קטגוריות הרכב העיקריות יחד הגיעו לשיאים בפעם הראשונה מזה שבע שנים. מכירות מכוניות נוסעים הסתכמו בכ-4.64 מיליון כלי רכב, בעוד שרכבי דו-גלגליים הגיעו לכ-21.7 מיליון. שוק בסדר גודל כזה מצדיק כושר ייצור מקומי, המתמקד בלקוח, גם אם נתח היצוא נותר מוגבל בתחילה.
גם שוק הרכב משנה את מבנהו. במשך זמן רב, הביקוש הונע בעיקר על ידי מכוניות קטנות ואופנועים זולים. כעת, רכבי שטח ספורטיביים, דגמים מאובזרים יותר, רכיבי בטיחות ועיצוב פנים איכותי יותר צוברים חשיבות. זה מגדיל את הערך המוסף לכל רכב. עבור ספקים, זה יוצר הזדמנויות מכירה של פגושים, לוחות מחוונים, מושבים, כריות אוויר, גלגלי הגה, קווי פלסטיק ורכיבים אלקטרוניים או עתירי חומרים רבים. לכן, הצמיחה מונעת לא רק על ידי נפח ייצור אלא גם על ידי תכונות איכותיות יותר.
מגמה דומה קיימת גם מחוץ לתעשיית הרכב. צריכת משקאות ארוזים הולכת וגוברת, פורמטים קמעונאיים מודרניים מתרחבים, ומותגים לאומיים ובינלאומיים גדולים מגבירים את נוכחותם. עובדה זו מניע את הביקוש לפחיות אלומיניום ולפתרונות אריזה סטנדרטיים אחרים. במקביל, בנייה למגורים, מלונות, נדל"ן מסחרי ותשתיות עירוניות מזינות את הצורך במוצרים סניטריים. לכן, הרחבת מפעלים אינה מונעת על ידי מטרה מופשטת של מדיניות תעשייתית, אלא על ידי שווקים קונקרטיים שנפחם, דרישות האיכות וההישג הגיאוגרפי שלהם גדלים.
ספקי רכב בונים אשכולות ייצור שלמים
הרחבת חברת טויודה גוסיי במאהרשטרה ממחישה בבירור את ההיגיון של בניית מפעלים חדשים. החברה מתכננת מפעל חדש באזור התעשייה בידקין על מגרש בגודל של כ-78,400 מ"ר. שטח הבנייה מתוכנן להשתרע על פני כ-29,200 מ"ר. ההשקעה צפויה להיות כ-5.758 מיליארד רופי, או כ-9.3 מיליארד ין. הייצור מתוכנן להתחיל במחצית הראשונה של 2029. עד 2030, האתר צפוי להעסיק כ-570 עובדים.
המפעל ייצר רכיבים פנימיים וחיצוניים גדולים כגון פגושים ולוחות מחוונים. כמו כן, הוא ייצר מערכות בטיחות, כולל כריות אוויר וגלגלי הגה, וכן חלקי פלסטיק פונקציונליים כמו פתחי מילוי דלק. פעולה זו תיצור פלטפורמה לקבוצות מוצרים מרובות עם דרישות ייצור משתנות, במקום תהליך הרכבה צר של מוצר יחיד. מכונות הזרקה חשמליות גדולות, סדנת צביעה איכותית לפגושים, מערכות הובלה ללא נהג ופאנלים סולאריים הם בין הציוד המתוכנן. בקרת ייצור דיגיטלית, תהליכים מקושרים והחלפות כלים אוטומטיות נועדו להפחית את זמני ההקמה ולהגדיל את ניצולת המפעל.
מה שמדהים הוא השילוב של אוטומציה עתירת הון ופתרונות מכניים פשוטים. רובוטים שיתופיים ישולבו עם טכנולוגיית Karakuri, שבה מנופים, קפיצים, כוח משיכה ותנועות מכניות תומכים במשימות מורכבות עם דרישות אנרגיה והשקעה נמוכות. עבור שוק רגיש לעלויות, זה הגיוני יותר מבחינה כלכלית מאשר אוטומציה מקסימלית בכל מחיר. המפתח אינו צפיפות הרובוטים הגבוהה ביותר, אלא האיזון הטוב ביותר בין איכות, גמישות, עלויות הון ופריון עבודה מקומי.
המפעל נבנה כשלוחה של טויוטה גוסיי דרום הודו ויהיה הנוכחות השמינית של הקבוצה בהודו. משמעותי עוד יותר הוא קרבתו למפעל הרכב העתידי של טויוטה קירלוסקר באותו פארק תעשייה, שייצורו מתוכנן גם הוא להתחיל במחצית הראשונה של 2029. הסנכרון של לוחות זמנים אלה מדגים כי קיבולת הספק והרכבת הרכב נשקלות יחד. רכיבים גדולים ומגושמים כמו פגושים או לוחות מחוונים יקרים ונוטים להפרעות במהלך הובלה למרחקים ארוכים. ייצור בקרבת לקוחות מקצר את נתיבי ההובלה, מפחית את המלאי, מקל על השקות דגמים ומאפשר תגובה מהירה יותר לשינויים בתוכנית הייצור.
טויוטה בושוקו מרחיבה גם את נוכחותה במערב הודו. מפעל חדש למושבי רכב ורכיבי פנים אחרים מתוכנן באזור סמבהג'ינגאר במהרשטרה. ההשקעה המתוכננת היא כ-4 מיליארד רופי, או כ-7 מיליארד ין. השלמת הפרויקט מתוכננת לאוקטובר 2027. הפרויקט יגדיל את כושר האספקה באזורים בהם מפותחים קווי הרכבה ותוכניות רכב חדשות. מושבים הם מודולים מורכבים מאוד מבחינה לוגיסטית, המסופקים למפעלי רכב במרווחי זמן קצרים. ככל שייצור הרכב האזורי גדול יותר, כך הייצור המקומי יעלה על הצרכן.
NITTAN נוקטת באסטרטגיית צמיחה דומה, אך שונה מבחינה טכנולוגית. החברה מייצרת שסתומי מנוע מחושלים בדיוק רב עבור כלי רכב דו-גלגליים וארבעה גלגלים. באתר שלה באנדרה פרדש, הקיבולת כבר הוכפלה ממיליון לשני מיליון שסתומים לחודש עם הוספת מקטע בניין של כ-7,350 מ"ר. נתון זה מקביל לעלייה מ-12 ל-24 מיליון יחידות בשנה. מספר העובדים גדל מכ-270 ל-370 כתוצאה מההתרחבות. צמיחה זו נבעה, בין היתר, מהזמנות חדשות מיצרנית רכב גדולה.
כעת, מתוכנן מפעל נוסף על מגרש סמוך בשטח של כ-30,000 מ"ר, כאשר הפעילות צפויה להתחיל במחצית השנייה של 2027. NITTAN שואפת לשלש בערך את הכנסותיה בהודו עד 2030 ולהרחיב משמעותית את כושר הייצור שלה. במבט ראשון, השקעה זו נראית סותרת את המגמה העולמית לכיוון ניידות חשמלית, שכן כלי רכב חשמליים לחלוטין אינם דורשים שסתומי מנוע קונבנציונליים. עם זאת, יש לכך היגיון כלכלי: צי הרכב של הודו, פלח הדו-גלגלי החזק שלה, הנעות היברידיות, כלי רכב מסחריים והביקוש המתמשך לטווח ארוך למנועי בעירה יוצרים פרופיל ביקוש שונה מזה של מערב אירופה. נתיב הטרנספורמציה אינו אחיד ברחבי האזור.
רשת הספקים עוקבת אחר היצרן הסופי
המפעלים החדשים מדגימים בבירור שהחלטות במפעלים מתקבלות לעיתים רחוקות באופן מבודד. יצרן סופי יוצר ביקוש למושבים, תאי טייס, פגושים, מודולי בטיחות, חלקי מנוע, אריזות ושירותים תעשייתיים. ספקים, בתורם, זקוקים ליצרני כלים, ספקי חומרים, ספקי לוגיסטיקה, מומחי תחזוקה, שותפי אוטומציה, מעבדות בדיקה וכוח אדם מוסמך. ברגע שמספיק שחקנים מתרכזים באזור, עלויות העסקה יורדות, והסבירות שחברות נוספות יקימו פעילות עולה.
מהרשטרה נהנית מאפקט מחזק זה. המדינה משלבת שווקי מכירות עיקריים, מרכזים תעשייתיים מבוססים, מומחיות ספקים, נמלים וכוח עבודה מיומן. המסדרון סביב פונה, מומבאי, נאשיק, אורנגאבאד/סמבהג'ינגאר ואזור התעשייה בידקין מציע לחברות הזדמנות למנף רשתות קיימות ובמקביל לפתח אזורים חדשים. הקמת מפעל רכב גדול משמשת כעוגן בתהליך זה. היא משפרת את סיכויי ניצול הקיבולת לטווח ארוך עבור ספקים ומפחיתה את הסיכון שמפעל חדש לא יצליח לייצר הזמנות מקומיות מספיקות.
אנדרה פרדש ופארק התעשייה סרי סיטי פועלים לפי מודל דומה בדרום. האזור נמצא במרחק נגיעה מאזור צ'נאי רבתי, אחד מאשכולות הרכב והיצוא החשובים ביותר בהודו. חברות יכולות למנף קשרי נמל קיימים, ספקים וכוח אדם מבלי בהכרח לשאת בעלויות המופקעות של מיקומים מרכזיים מבוססים. אוטר פרדש, לעומת זאת, מסתמכת על אוכלוסייתה העצומה ובסיס הצרכנים שלה, הרחבת רשת הכבישים המהירים שלה, מרכזים לוגיסטיים חדשים וקרבתה לאזור הבירה. רג'סטאן, יחד עם נימרנה, מציעה מיקום במסדרון התעשייתי בין דלהי למומבאי והיא אטרקטיבית עבור יצרנים המשרתים את צפון הודו או המעוניינים לרכוש מתקנים תעשייתיים קיימים.
תחרות פדרלית זו היא מרכיב מרכזי במודל ההשקעה ההודי. מדינות מתחרות על קרקעות, תשתיות, תמריצי מס, היתרים מזורזים ותמיכה ספציפית למגזר. זה יוצר מנוף משא ומתן עבור משקיעים אך גם מגביר את המורכבות. "הודו" אינה מיקום הומוגני. מחירי החשמל, הגישה לקרקע, חוקי העבודה, מהירות ההיתרים, זמינות המים, עלויות הלוגיסטיקה והמומחיות המנהלית משתנים במידה ניכרת. לכן, יש לפרט את החלטת המיקום לרמת המדינה, רמת הפארק התעשייתי ורמת אשכול הלקוחות הספציפי.
בול מהמר על גל הצריכה הבא של הודו
המפעל המתוכנן של Ball באוטר פרדש מרחיב את פעילותו מעבר למגזר הרכב. החברה כבר מפעילה מפעלים בטלוג'ה, מהרשטרה, ובסרי סיטי, אנדרה פרדש. כעת, מתוכנן מפעל חדש לפחיות משקה עם שני קווי ייצור, שצפוי להתחיל לפעול בשנת 2029. יחד, שלושת האתרים יהוו רשת גיאוגרפית שתשרת טוב יותר את מערב, דרום וצפון הודו.
ההשקעה עוקבת אחר ביקוש שונה מזה של פרויקטי הרכב, אך מבוססת על אותו היגיון כלכלי בסיסי. לפחיות אלומיניום נפח הובלה גבוה ביחס לערכן. מרחקים ארוכים מגדילים את עלויות המשלוח ואת הצורך במלאי ביטחון. רשת אזורית של מפעלים מפחיתה את עלויות ההובלה, מקצרת את זמני האספקה ומפחיתה את הסיכון שלקוחות לא יקבלו אספקה מספקת במהלך שיא הביקוש. מכיוון שהמפעל החדש נועד להיתמך על ידי חוזי לקוחות, הוא גם פחות ספקולטיבי מאשר פשוט הרחבת הקיבולת בציפייה לביקוש עתידי.
מאז כניסתה לשוק ההודי בשנת 2016, חברת Ball הרחיבה בהדרגה את נוכחותה. החברה מספקת למותגי משקאות בינלאומיים ומקומיים גדולים פחיות בפורמטים שונים. התרחבות זו מונעת מהציפייה ששוק האריזות ההודי לא רק יגדל בנפח אלא גם יעבור שינוי מבני. יצרני מותגים דורשים איכות סטנדרטית, ייצור אמין בנפח גבוה, משטחים להדפסה וחומרים הניתנים למחזור. אלומיניום נהנה גם מיכולת המחזור הגבוהה שלו. עם זאת, התועלת הסביבתית בפועל תלויה במערכות איסוף, שיעורי מיחזור, מקורות אנרגיה ומחזורי חומרים. לכן, מפעל חדש אינו בר-קיימא באופן אוטומטי; עליו להיות משולב בתשתית החזרה ומיחזור מתפקדת.
בחירת המיקום באוטר פרדש מדגימה גם שצפון הודו מדביקה את הפער מבחינה תעשייתית. המדינה היא לא רק שוק קצה עצום, אלא גם מרחיבה את מסדרונות הייצור והלוגיסטיקה שלה. עבור בול, מיקום שלישי משפר את טווח ההגעה שלו לרוב המדינות ההודיות. זה מפחית את התלות במפעלים בודדים ויוצר יתירות. במדינה עם מרחקים עצומים, דפוסי ביקוש משתנים אזורית וצווארי בקבוק בתשתיות מדי פעם, רשת ייצור מבוזרת יכולה להיות חזקה יותר מבחינה כלכלית ממפעל מרכזי יחיד וגדול מדי.
עבודות קיימות הופכות לקיצור דרך אסטרטגי
לא כל התרחבות תעשייתית מתחילה באתר חדש. רכישת מתקן הייצור של כלי הסניטריים של Global Ceramics בנימרנה על ידי Jaipur Capital מדגימה את החשיבות של מה שנקרא אסטרטגיות Brownfield. האתר התעשייתי, מבני המפעל, המכונות ונכסים תפעוליים אחרים הועברו. הייצור יימשך תחת פלטפורמת פתרונות חדרי האמבטיה והמגורים Melozzo Living. משמעות הדבר היא שמתקן קיים לא ייסגר, אלא ישמש כבסיס להרחבת קיבולת, פיתוח מוצרים ושיתופי פעולה חדשים.
האתר משתרע על פני כ-20 דונם, או קצת יותר משמונה דונם, ויש בו שטח בנוי של כ-900,000 רגל מרובע. תפוקת הייצור הנוכחית היא כ-62 טון, ולדברי החברה, ניתן להכפיל אותה ל-124 טון תוך 30 עד 60 יום. המתקן ייצר בעבר כלים סניטריים תחת המותגים שלו וכיצרן קבלני עבור מותגים הודיים ובינלאומיים. לפיכך, ניתן להמשיך במוצרים קיימים ולקוח קשרים, בעוד שמבנה הבעלות החדש פותח שווקים נוספים.
מבחינה כלכלית, רכישה מציעה מספר יתרונות. מפעל קיים מקצר משמעותית את זמן הייצור. קרקע, מבנים, טכנולוגיית שריפה ויציקה, קשרי ספקים ועובדים מנוסים כבר קיימים. זה מפחית את הסיכונים בפרויקט בהשוואה לבנייה חדשה, שהיתרים, בנייה, הפעלה והקמה שלה יכולים להימשך מספר שנים. יחד עם זאת, קיים סיכון לירושה של ציוד מיושן, תבניות לא יעילות או התחייבויות סביבתיות ותחזוקה נסתרות. לכן, חשוב מאוד האם מחיר הרכישה משקף כראוי את המודרניזציות הנדרשות ואת הסיכונים התפעוליים.
הודו מציעה פרספקטיבה כפולה עבור כלי סניטריים. השוק המקומי צומח עם עיור, בנייה חדשה, שיפוצים, תעשיית המלונאות ותשתיות ציבוריות. במקביל, מפעל תחרותי יכול לשרת לקוחות במזרח התיכון, דרום מזרח אסיה ואפריקה. זה משנה את מודל העסקים ממותג לאומי גרידא לפלטפורמה משולבת של ייצור פנימי, ייצור חוזי וייצוא. שותף ייצור הודי יכול להיות אטרקטיבי במיוחד עבור מותגים בינלאומיים בינוניים אם הם יכולים להציע עיצוב, איכות עקבית, גמישות וזמני אספקה אמינים.
המומחיות שלנו באסיה בפיתוח עסקי, מכירות ושיווק

המומחיות שלנו באסיה בפיתוח עסקי, מכירות ושיווק - תמונה: Xpert.Digital
תחומי מיקוד בתעשייה: B2B, דיגיטציה (מבינה מלאכותית ל-XR), הנדסת מכונות, לוגיסטיקה, אנרגיות מתחדשות ותעשייה
מידע נוסף כאן:
מרכז נושאי המציע תובנות ומומחיות:
- פלטפורמת ידע המכסה כלכלות גלובליות ואזוריות, חדשנות ומגמות ספציפיות לתעשייה
- אוסף של ניתוחים, תובנות ומידע רקע מתחומי המיקוד המרכזיים שלנו
- מקום למומחיות ומידע על התפתחויות עדכניות בעסקים ובטכנולוגיה
- מרכז לחברות המחפשות מידע על שווקים, דיגיטציה וחדשנות בתעשייה
מדיניות תעשייתית ופריון בהודו: הזדמנויות ואתגרים
מדיניות תעשייתית יוצרת הון, אך לא פריון
ממשלת הודו תומכת בבניית מפעלים באמצעות תמריצים הקשורים לייצור, תוכניות תשתית, קידום השקעות ומשטר פתוח ברובו להון זר. במגזרים תעשייתיים רבים, השקעות זרות ישירות של עד 100 אחוז אפשריות באמצעות תהליך אישור אוטומטי; הגבלות חלות על משקיעים ממדינות שחולקות גבול יבשתי. המדיניות המרכזית אינה רק להקל על זרימת הון אלא גם לתגמל ייצור, תעסוקה, יצוא ויצירת ערך מקומית.
תוכניות התמריצים הקשורים לייצור (PCI) מכסות 14 מגזרים אסטרטגיים. עד סוף מרץ 2026 אושרו 892 בקשות. ההשקעות בפועל שהופעלו על ידי התוכניות עלו על 2.40 טריליון רופי, הייצור והמכירות המדווחים עלו על 22.66 טריליון רופי, והיצוא עלה על 15.2 טריליון רופי. ההערכה היא שהתוכניות תמכו בכ-1.415 מיליון מקומות עבודה ישירים ועקיפים, כולל כ-840,000 מקומות עבודה ישירים. עד סוף יוני 2026, ההשקעות המצטברות עלו לכ-2.58 טריליון רופי, על פי נתונים עדכניים יותר.
נתונים אלה מראים כי מדיניות תעשייתית יכולה להשפיע על החלטות פרטיות. עם זאת, הם אינם מוכיחים שכל ייצור מסובסד יהיה תחרותי ברמה בינלאומית ללא סובסידיות. פרמיות ייצור יכולות להוריד ספי השקעה ולהאיץ את יתרונות הגודל. עם זאת, אם ספקים מקומיים, מחקר, ייצור כלים ופיתוח מיומנויות יישארו חלשים, קיים סיכון להרכבה סופית הנתמכת על ידי סובסידיות עם יצירת ערך מקומית מוגבלת. לכן, אין למדוד הצלחה רק לפי נפחי השקעה או מכירות ברוטו, אלא גם לפי פריון, כושר ייצוא, רכש מקומי, מומחיות טכנית ויכולת לייצר ברווחיות לאחר פקיעת התמריצים.
גם התזמון הוא קריטי. פרויקט מפעל עם תחילת ייצור בשנת 2029 מתוכנן על סמך הנחות ביקוש ועלויות המשתרעות על פני מספר שנים. בעוד שסובסידיות מועילות, חברות זקוקות גם לתקנות אמינות, מכסים צפויים, סטנדרטים טכניים יציבים וודאות משפטית. שינויים תכופים עלולים לפגוע בערכו של תמריץ. מדיניות תעשייתית יעילה ביותר כאשר היא אינה מגינה לצמיתות על השקעות בודדות, אלא מבטלת צווארי בקבוק ומעודדת תחרות.
תשתיות מפחיתה עלויות - אך נותרות צוואר בקבוק
הודו השקיעה רבות בשנים האחרונות בכבישים, מסילות ברזל, נמלים, שדות תעופה, פארקים תעשייתיים וניהול דיגיטלי. מחקר ממשלתי שנערך לאחרונה מעריך את עלויות הלוגיסטיקה לשנת 2023/24 בכ-7.97 אחוזים מהתוצר המקומי הגולמי, או 9.09 אחוזים מהתפוקה של המגזר שאינו שירותים. במונחים מוחלטים, מדובר בכ-24.01 טריליון רופי. נתונים אלה נמוכים יותר מהערכות ישנות רבות, שלעתים קרובות מוכללות, ומצביעים על התקדמות מדידה.
עבור חברות בודדות, לעומת זאת, הממוצע הארצי אינו משמעותי במיוחד. מה שחשוב הוא העלויות של שרשרת אספקה ספציפית: מרחק מהלקוח, גישה לנמל, אמינות הובלה ברכבת, אגרות, נסיעות ריקות, זמני טיפול, דרישות לסחורות מקוררות או מסוכנות, ואיכות המייל האחרון. למפעל פגושים יש פרופיל לוגיסטי שונה ממפעל שסתומים. חלקי פלסטיק מגושמים דורשים קרבה ללקוח, בעוד שחלקים קומפקטיים מדויקים ניתנים להובלה ולייצוא למרחקים ארוכים יותר.
אנרגיה ומים הם גם גורמים מכריעים. מכונות הזרקה מודרניות, בתי צבע, מתקני מתכת ותנורי קרמיקה הן בעלות פרופילי צריכה שונים מאוד. פאנלים סולאריים על גגות מפעלים יכולים להפחית את עלויות החשמל והפליטות, אך הם אינם מחליפים אוטומטית אספקת חשמל יציבה 24/7. חברות זקוקות לגישה לרשת, מערכות גיבוי, אחסון או אנרגיה מתחדשת המובטחת בחוזה. באזורים עם מחסור במים, צריכת האנרגיה של צביעה, קירור ותהליכי קרמיקה סניטריים עלולה להוות סיכון לבחירת האתר ולהיתרים.
לכן, איכותו של פארק תעשייה אינה נקבעת אך ורק על ידי קרקע זולה. מיקום הוא תחרותי באמת כאשר הוא משלב אנרגיה אמינה, מים, טיפול בשפכים, קישוריות נתונים, מכבי אש של החברה, שחרור ממכס, דיור, הזדמנויות הכשרה וקישורי תחבורה אמינים. זה בדיוק המקום שבו נקבע האם פרויקט עומד בלוח הזמנים או מתייקר עקב חוסר יעילות קטן ומגוון.
אוטומציה אינה מחליפה את שאלת הכישורים
מגזר הייצור תורם כ-16 עד 17 אחוזים לתפוקה הכלכלית של הודו ומעסיק יותר מ-27 מיליון איש. בהתחשב בגודל האוכלוסייה בגיל העבודה, נתון זה אינו מספיק כדי לענות על הביקוש למשרות פורמליות ופרודוקטיביות. לכן, לגל החדש של בניית מפעלים יש משמעות מקרו-כלכלית המשתרעת מעבר להשקעות ולהכנסות ממסים. הוא יכול להעביר עובדים מעבודות פחות פרודוקטיביות לתהליכים תעשייתיים מודרניים יותר.
במקביל, מפעלים חדשים אוטומטיים יותר מדורות קודמים. מערכות תחבורה ללא נהג, תכנון ייצור דיגיטלי, בקרת איכות ברשת ורובוטים שיתופיים מפחיתים את מספר המשימות הפשוטות. כ-570 המשרות המתוכננות בטויודה גוסיי חשובות, אך הן מייצגות השקעה משמעותית ורמה גבוהה של אוטומציה. לכן, השפעת התעסוקה העיקרית תתרחש לא רק בתוך המפעל עצמו, אלא גם אצל ספקים, חברות לוגיסטיקה, חברות תחזוקה, חברות בנייה וספקי שירותים מקומיים.
עבור הודו, זה לא טיעון נגד אוטומציה. ללא איכות עקבית, בקרת תהליכים ופריון, מפעלים אינם יכולים לעמוד בדרישות הלקוחות הגלובליות או לייצא באופן בר-קיימא. האתגר טמון בהכשרת עובדים למשימות תובעניות יותר: הפעלת מכונות, רובוטיקה, החלפת כלים, תחזוקה, צביעה, אבטחת איכות, ניתוח נתונים, בטיחות במקום העבודה וניהול אנרגיה. חברות, בתי ספר מקצועיים ומדינות חייבות לפתח מודלים של הכשרה שעומדים בקצב הרחבת הקיבולת.
קרן המטבע הבינלאומית מעריכה כי תנאי מסגרת ידידותיים יותר לחדשנות והפחתת חסמים עסקיים יוכלו להגדיל את צמיחת הפריון של הודו בכמעט 40 אחוזים. נתון זה ממחיש כי השלב הבא של הפיתוח תלוי פחות בשעות עבודה נוספות ויותר בארגון טוב יותר, אימוץ טכנולוגיה ודינמיות עסקית. מפעלים חדשים יכולים לשמש כמרכזי למידה, בתנאי שהידע מוטמע באופן מקומי ולא יישאר כולו במטה בחו"ל.
לוקליזציה קובעת את הערך הכלכלי
הכנסות תעשיית ספקי הרכב ההודית הגיעו לכ-7.6 טריליון רופי, או 85.9 מיליארד דולר, בשנת הכספים 2025/26, צמיחה של 12.7 אחוזים. האספקות ליצרני רכב גדלו ב-16.3 אחוזים, בעוד שהיצוא הגיע לכ-24 מיליארד דולר. למרות הסיכונים הגיאופוליטיים, צפויה צמיחה נוספת של 8 עד 10 אחוזים בתעשייה לשנת הכספים 2026/27.
דינמיקה זו ראויה לציון, אך סחר החוץ עדיין מתאפיין בתלות. במחצית הראשונה של 2025/26, יצוא רכיבי רכב עלה ב-9.3 אחוזים ל-12.1 מיליארד דולר. במקביל, היבוא גדל בכ-12.5 אחוזים ל-12.3 מיליארד דולר, מה שהביא לגירעון סחר קטן. לכן, תעשייה מתרחבת עדיין דורשת מוצרי אלקטרוניקה מיובאים, חומרים מיוחדים, מכונות, כלים מדויקים ומוצרי ביניים אחרים.
לכן, היתרונות הכלכליים של מפעלים זרים תלויים במידה רבה במקורות מקומיים. אם רכיבים מיובאים מורכבים בלבד, התעסוקה, בסיס המס והעברת הידע יישארו מוגבלים. עם זאת, אם ייצור תבניות, גרגירי פלסטיק, חלקי מתכת, טקסטיל, אלקטרוניקה, תוכנה, תחזוקה ופיתוח מגיעים מהודו, נוצרות שרשראות ערך עמוקות יותר. עם זאת, אין לאכוף לוקליזציה באמצעות מכסות נוקשות אם איכות ויכולת הרחבה מקומיות עדיין חסרות. אחרת, העלויות יעלו והתחרותיות הבינלאומית תיפגע.
גישה נבונה משלבת לוקליזציה בשלבים עם פיתוח ספקים. תאגידים גדולים יכולים לבקר ספקים הודים, לתקשר סטנדרטים טכניים, להתחייב להיקפי רכישה ארוכי טווח ולספק תמיכה באוטומציה ובניהול איכות. במקביל, עליהם להקים מקורות אספקה מרובים כך שתלות מקומית לא תחליף רק את ההסתמכות הקודמת על יבוא. זהו שוק משמעותי עבור יצרני מכונות גרמנים, ספקי אוטומציה וספקי שירותים תעשייתיים: לא רק המפעלים עצמם, אלא גם הספקים שלהם זקוקים לציוד, תוכנה, מתקני בדיקה, אמצעי יעילות אנרגטית והכשרה נוספת.
הניידות החשמלית משנה את המנצחים של הגאות
שוק הרכב ההודי צומח, אך כיוונו הטכנולוגי אינו ברור. מנועי בעירה פנימית ימשיכו למלא תפקיד מרכזי עוד זמן רב, במיוחד באופנועים, כלי רכב מסחריים ומכוניות נוסעים רגישות למחיר. במקביל, רישומי כלי רכב חשמליים נמצאים במגמת עלייה, בעוד שדגמים היברידיים צוברים חשיבות. לכן, ספקים חייבים להשקיע מבלי לדעת בוודאות מה יהיה תמהיל מערכת ההנעה העתידי.
ניטן חשופה במיוחד לסיכון זה משום ששסתומי המנוע מקושרים ישירות למנוע הבעירה הפנימית. הרחבת הקיבולת המתוכננת עדיין עשויה להיות רווחית אם הודו תעבור תקופת מעבר ארוכה יותר ואם המפעלים יספקו גם שווקי יצוא. עם זאת, על החברה לתכנן בקפידה תקופות פחת, ניצול קיבולת וגמישות טכנולוגית. מפעל שיופעל בשנת 2027 לא צריך להתבסס על ההנחה שפרופורציות מערכת ההנעה של היום יישארו ללא שינוי עד שנות ה-2040.
מוצרים אחרים של ספקים ניטרליים יותר מבחינת מערכת ההנעה. מושבים, פגושים, לוחות מחוונים, כריות אוויר והגה נדרשים הן ברכבים עם מנוע בעירה והן ברכבים חשמליים. הם נהנים מגידול במכירות הרכבים ומרמות אבזור גבוהות יותר, ללא קשר למנוע. עם זאת, רכבים חשמליים משנים את הארכיטקטורה, דרישות המשקל, תפיסות הפנים והשילוב האלקטרוני. יצרנים שפשוט רוכשים רכיבים קיימים עלולים להחמיץ את הקפיצה הטכנולוגית הבאה.
לכן, ההזדמנות התעשייתית של הודו טמונה לא רק בשחזור של מוצרים מבוססים. השוק יכול להפוך לבסיס פיתוח לפתרונות חסכוניים, חזקים וחסכוניים באנרגיה. אלה כוללים חומרים קלים, שילוב תוכנה, ניהול סוללות, אלקטרוניקת הספק, מערכות תרמיות וקונספטים חדשים של ניידות. חברות זרות שבונות מומחיות פיתוח מקומית מרוויחות יותר מאשר רק עלויות ייצור: הן לומדות לתכנן מוצרים עבור שווקים הצומחים במהירות ורגישים למחיר.
הסיכונים טמונים בביצוע וביכולת יתר
תנופת ההשקעות החיובית לא צריכה להסתיר את העובדה שבניית מפעלים בהודו נותרה מאתגרת. רכישת קרקעות עלולה להתעכב עקב סוגיות בעלות, פיצויים ואינטרסים מקומיים. היתרים מפוזרים על פני מספר רמות מנהליות. יש להבהיר מוקדם את תקנות הסביבה, זכויות המים, חיבורי החשמל ודרכי הגישה. אפילו פרויקט שהוכרז היטב עלול להיכשל במהלך הפרויקט עקב מחסור בעובדים מיומנים, איכות ספקים לא מספקת או עיכוב בבניית כלים.
סיכון נוסף הוא עודף כושר ייצור. אם מספר ספקים שואפים בו זמנית לשיעורי צמיחה גבוהים, ההיצע יכול לעלות על הביקוש בפועל. מוצרים סטנדרטיים בעלי עלויות קבועות גבוהות פגיעים במיוחד. תחרות מחירים לוחצת על הרווחיות לפני שהמפעלים פועלים במלוא התפוקה. לכן, חוזי לקוחות, התחייבויות פלטפורמה ותרחישי כמות מציאותיים חשובים יותר מתחזיות שוק אופטימיות.
תנודות מטבע פועלות בשני הכיוונים. רופי חלש יותר יכול להפוך את היצוא לתחרותי יותר, אך הוא מגדיל את עלות המכונות, חומרי הגלם והרכיבים המיובאים. אם ההשקעות ממומנות בין, דולר או יורו, וההכנסות נוצרות בעיקר ברופי, מתעוררים סיכונים נוספים. לכן, חברות זקוקות למבנה מימון ורכש המספק גידור טבעי, במקום להסתמך על שערי חליפין נוחים באופן קבוע.
מבחינה גיאופוליטית, הודו נהנית מגיוון שרשראות האספקה הגלובליות. עם זאת, אין פירוש הדבר שתאגידים יחליפו לחלוטין את סין. לסין עדיין יש רשתות אספקה צפופות במיוחד, קיבולות תשתית גדולות ורמה גבוהה של אינטגרציה אנכית. עבור חברות רבות, הודו היא עמוד תווך נוסף, לא תחליף מלא. אלו הרואים בהודו אך ורק אמצעי הגנה פוליטי ממעיטים בערך הדינמיקה של השוק שלה ומעריכים יתר על המידה את פוטנציאל היצוא לטווח קצר שלה.
קיימות הופכת מטיעון פרסומי לשאלה של עלות
מפעלים חדשים מתוכננים יותר ויותר עם פאנלים סולאריים, מכונות חשמליות, אמצעי יעילות חומרים וניהול צריכה דיגיטלי. גורמים אלה מונעים הן מגורמים סביבתיים והן מגורמים כלכליים. מחירי אנרגיה, דרישות פליטות CO₂ מלקוחות בינלאומיים, חובות דיווח ותנאי מימון הופכים את צריכת המשאבים לגורם עלות משמעותי. מפעל יעיל אנרגטית פחות פגיע לעליות מחירים ויכול להציע מוצרים עם פרופיל פליטות נמוך יותר.
עם זאת, ההשפעה תלויה בפרטים הקטנים. מכונת הזרקה חשמלית יכולה לחסוך באנרגיה ולפעול בצורה מדויקת יותר ממערכות הידראוליות. סדנת צבע מודרנית יכולה להפחית בזבוז חומרים ופליטות. כלי רכב ללא נהג מייעלים את המסלולים הפנימיים. פאנלים סולאריים מפחיתים את צריכת החשמל מרשת החשמל בשעות מסוימות של היום. אף אחד מהגורמים הללו לבדו אינו מבטיח ייצור בר-קיימא. גורמים מכריעים כוללים ניצול קיבולת, תמהיל אנרגיה, שיעורי דחייה, צריכת מים, ניהול כימיקלים, מיחזור ואורך חיים של המוצר.
תהליך השריפה ממלא תפקיד מרכזי בייצור כלים סניטריים. הכפלת הקיבולת ללא כבשנים יעילים יותר תגדיל את צריכת האנרגיה והפליטות באופן כמעט פרופורציונלי. עבור אריזות אלומיניום, שיעור החומר הממוחזר רלוונטי במיוחד מכיוון שייצור אלומיניום ראשוני הוא עתיר אנרגיה. בייצור רכב, בחירת חומרים, משקל ויכולת מיחזור קובעים את טביעת הרגל האקולוגית. קיימות הופכת אפוא לאתגר הנדסי, לא רק עניין של מחוות סמליות.
זה מציג הזדמנות עבור הודו. מפעלים חדשים יכולים להיות יעילים יותר ממפעלים ישנים יותר במדינות מתועשות מבוססות. אם אנרגיות מתחדשות, תכנון תהליכים מודרני וכלכלה מעגלית ישולבו מלכתחילה, המדינה לא תצטרך לחזור על כל שלב היסטורי של פיתוח. לעומת זאת, אם יציבות רשת החשמל, תשתית מיחזור ובקרות סביבתיות חסרות, קיים סיכון להעתקת ייצור עתיר אנרגיה ומשאבים ללא אפקט מודרניזציה מקביל.
מה המשמעות של פריחת המפעלים עבור חברות אירופאיות
עבור חברות אירופאיות וגרמניות, התיעוש של הודו פותח שלושה תפקידים נפרדים. ראשית, יצרנים יכולים לייצר בעצמם אם השוק המקומי מבטיח יכולת הרחבה מספקת. שנית, בוני מכונות, ספקי תוכנה, מומחי אוטומציה, חברות אנרגיה וייעוץ טכני יכולים לצייד את המפעלים החדשים. שלישית, ספקים בינוניים יכולים לשתף פעולה עם חברות הודיות כדי לייצר באופן מקומי או לשרת שווקים אזוריים.
כניסה לשוק לא צריכה להתבסס אך ורק על שכר נמוך. עלויות עבודה מייצגות לעתים קרובות רק חלק מוגבל מסך העלויות של מערכות אוטומטיות. חשובים יותר הם קרבת הלקוח, זמינות המערכת, שיעורי גריטה, אנרגיה, לוגיסטיקה, מימון, מיסים, איכות הספק ומאמץ ניהולי. אמת המידה המתאימה אינה השכר השעתי, אלא העלות הכוללת של מוצר איכותי עבור הלקוח.
הבחירה בין גרינפילד, בראוןפילד ומיזם משותף דורשת גם היא החלטה מעמיקה. בנייה חדשה מציעה תהליכים אופטימליים, סטנדרטים מודרניים של קיימות ושליטה מלאה, אך דורשת זמן. רכישה מאיצה את הגישה לשוק אך עשויה לכלול בעיות טכניות מדור קודם. מיזם משותף מקל על קשרים, גיוס והזנת מקורות מקומיים, אך יוצר ממשל וניגודי עניינים. הדוגמה של נימרנה מדגימה את המהירות של גישת הבראוןפילד; הפרויקטים בבידקין ובאוטר פראדש ממחישים את ההישג האסטרטגי של בנייה חדשה בהתאמה אישית.
חברות שלא מתייחסות להודו כאל אתר ייצור מורחב בלבד יצליחו. מנהיגות מקומית, התאמת מוצרים, רכש, פיתוח וקבלת החלטות מהירה חיוניים לתגובה לשוק מגוון. תוכנית הרחבה רב שנתית חשובה באותה מידה. קרקע, בנייה ומכונות הם רק החלק הנראה לעין. הסמכת ספקים, פיתוח מנהיגות, יחסי ממשל, תרבות עבודה ורכישת לקוחות קובעים הצלחה אמיתית.
המבחן התעשייתי של הודו מתחיל לאחר טקס הנחת אבן הפינה
המפעלים החדשים של ספקי רכב, יצרני אריזות ויצרנים הקשורים לבנייה שולחים איתות חזק. הם מדגימים שחברות כבר לא רק צופות בהודו, אלא בונות באופן פעיל יכולת למחצית השנייה של העשור הזה. השקות הייצור ב-2027 וב-2029 משקפות ציפיות ארוכות טווח בנוגע למכירות כלי רכב, צריכה, עיור ושרשראות אספקה אזוריות. משכנעת במיוחד היא העובדה שפרויקטים רבים קשורים ללקוחות ספציפיים, אשכולות קיימים או פלחי מכירות שכבר צומחים.
במקביל, הפער בין הכרזות השקעה לבין התחרותיות התעשייתית נותר משמעותי. מפעל יוצר ערך בר-קיימא רק כאשר הוא מגביר את הייצור על פי לוח הזמנים, עומד בתקני איכות, מפתח את הספקים שלו, מכשיר את עובדיו ונשאר רווחי מבלי להזדקק ליחס מיוחד קבוע. לכן, השלב המכריע מתחיל לא בטקס הנחת אבן הפינה, אלא בסבבי הייצור הראשונים, תלונות לקוחות, שינויי דגמים וסבבי הפחתת עלויות.
האתגר המרכזי של הכלכלה ההודית הוא להפוך מפעלים בודדים למערכת ייצור צפופה. זה דורש מפעלים בינוניים בעלי ביצועים גבוהים, ייצור כלים, מחקר, הכשרה טכנית, תשתית אמינה ושוק הון תחרותי. אם זה יצליח, נתח התעשייה יוכל לגדול מבלי שהודו תצטרך לנטוש את המודל המוצלח שלה המבוסס על שירותים. תעשייה ושירותים, למעשה, מחזקים זה את זה: מפעלים זקוקים לתוכנה, לוגיסטיקה, מימון, פיתוח וניתוח נתונים; שירותים מודרניים, בתורם, מושכים לקוחות תעשייתיים יציבים.
לכן, ההיגיון אינו אופורי ואינו ספקני. הודו לא תחליף את סין כמרכז ייצור מקיף בטווח הקצר. עם זאת, היא מתפתחת למרכז תעשייתי שני הכרחי עם בסיס ביקוש משלה. דווקא עצמאות זו היא שהופכת את המיקום לאטרקטיבי יותר מאשר אפשרות גיבוי גרידא. אלו המקימים רשת מקומית, מוצרים מתאימים ושרשראות אספקה חזקות בשלב מוקדם יכולים להשתתף בשינוי מבני רב שנתי. לעומת זאת, אלו המסתמכים על יתרונות עלות מהירים או סיסמאות פוליטיות צפויים להיכשל עקב מורכבות השוק.
פריחת המפעלים היא אפוא אמיתית, אך עדיין לא דבר ודאי. היא משקפת הבטחה כלכלית גדולה: הודו יכולה לשלב צמיחה, תעסוקה ומודרניזציה טכנולוגית. האם זה יוביל לעידן תעשייתי חדש תלוי בפריון, בביצוע וביצירת ערך מקומי. שם בדיוק טמונה התחרות האמיתית - לא בין הכרזות, אלא בין מפעלים שמייצרים תוצאות טובות יותר באופן עקבי.
🎯🎯🎯 מרכז תעשייה B2B מונחה נתונים כפתרון כמעט פנימי

הפתרון הכמעט-פנים-ארגוני: כיצד Xpert.Digital סוגרת פערים תפעוליים בשיווק ומכירות B2B – עסק חכם מונחה תוכן - תמונה: Xpert.Digital
Xpert.Digital הוא מרכז תעשייתי B2B מונחה נתונים בראשות Konrad Wolfenstein . החברה משמשת כפתרון חיצוני, מעין פנימי, עבור שותפים תעשייתיים, וסוגרת פערים תפעוליים בשיווק, תוכן ומכירות - מבלי לדרוש משאבים נוספים מצד הלקוח.
מידע נוסף כאן:
שותף השיווק והפיתוח העסקי הגלובלי שלך
☑️ שפת העסקים שלנו היא אנגלית או גרמנית
☑️ חדש: התכתבות בשפת האם שלך!

Konrad Wolfenstein
אני והצוות שלי שמחים לעמוד לרשותכם כיועצים האישיים שלכם.
ניתן ליצור איתי קשר על ידי מילוי טופס יצירת הקשר כאן [email protected]:או פשוט להתקשר אליי למספר 49 7348 4088 965+. כתובת הדוא"ל שלי היא
אני מצפה בקוצר רוח לפרויקט המשותף שלנו.







