

מרכזי לוגיסטיקה בטירוף השקעות: שרשראות קירור ואוטומציה - האתגרים החדשים של תעשיית הלוגיסטיקה
אקספרט טרום-השקה

זמין ב-27 שפות 📢
העדיפו את Xpert.Digital בגוגלⓘפורסם בתאריך: 27 בספטמבר 2026 / עודכן בתאריך: 27 בספטמבר 2026 – מחבר: Konrad Wolfenstein
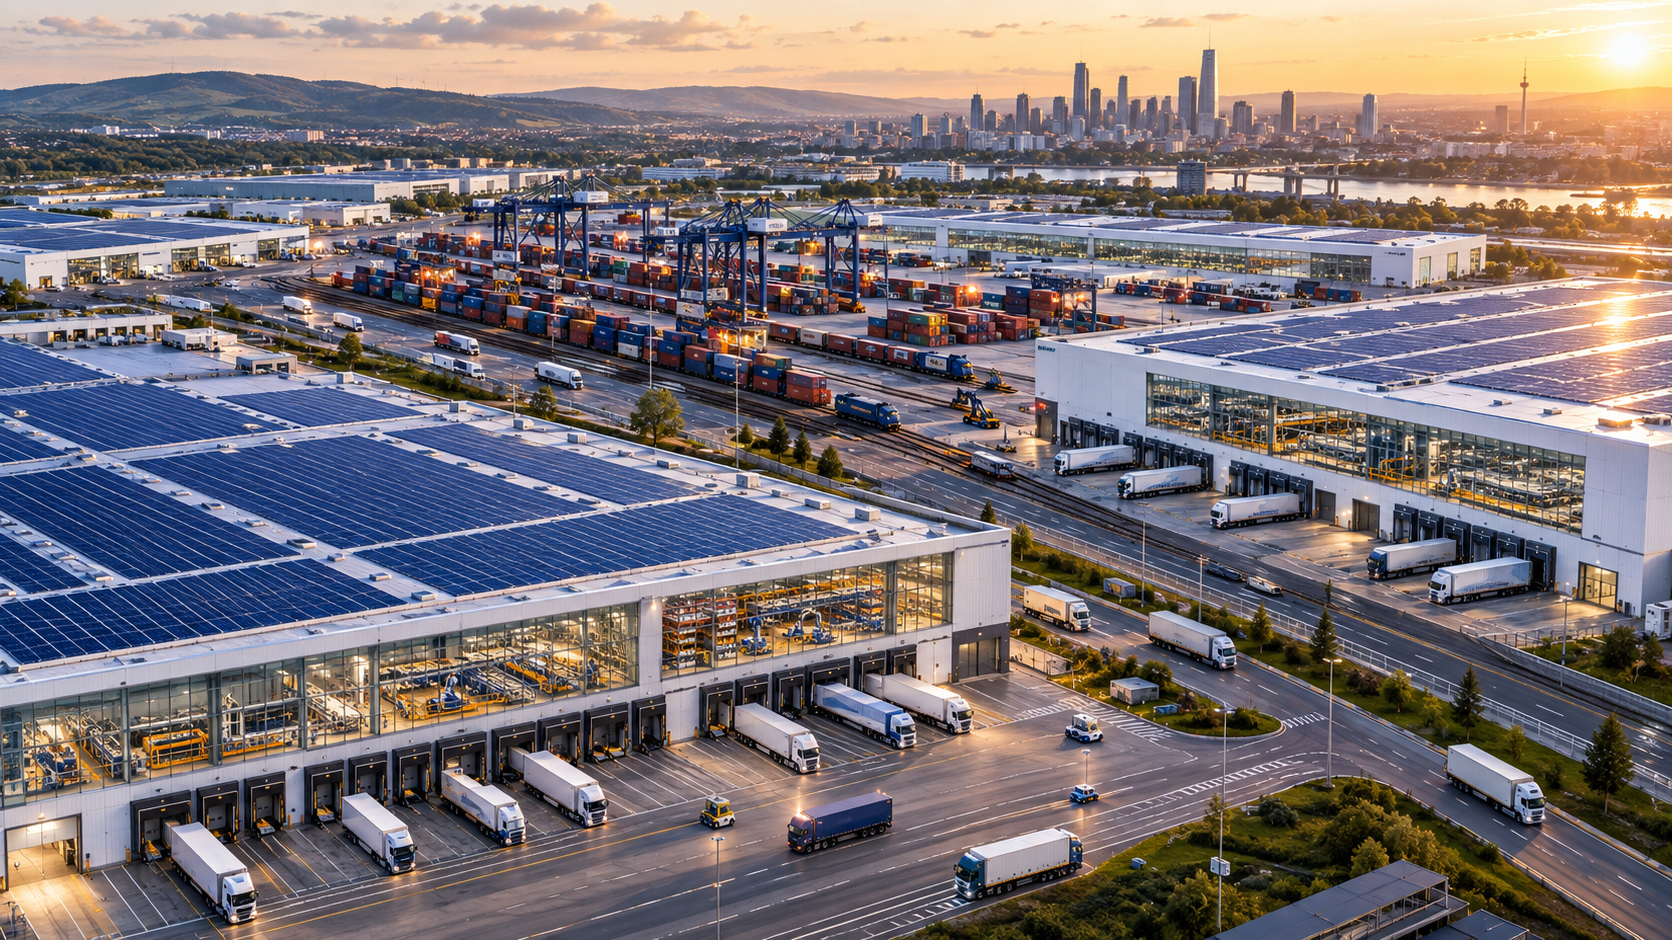
מרכזי לוגיסטיקה בטירוף השקעות: שרשראות קירור ואוטומציה - האתגרים החדשים של תעשיית הלוגיסטיקה - תדמית יצירתית בנושא, עם בינה מלאכותית: Xpert.Digital
כיצד מרכזים לוגיסטיים מעצבים את עתיד הסחר והייצור
פריחת הנדל"ן הלוגיסטי: סיכונים, הזדמנויות ותלות חדשה
האבולוציה של מחסנים: מאחסון לתשתיות קריטיות
הפריחה העולמית של מרכזי לוגיסטיקה אינה רק תופעה חולפת, אלא משקפת שינויים עמוקים בייצור, בסחר ובצריכה. בהתבסס על העלייה המהירה של קמעונאות מקוונת, שהואצה עוד יותר על ידי המגפה והמתחים הגיאופוליטיים, הון זורם למגוון רחב של נכסים לוגיסטיים - כולל מרכזי הפצה, מתקני אספקה ומחסני אחסון בקירור. מתקנים אלה הפכו מאתרי אחסון פסיביים למרכזים קריטיים בכלכלה העולמית, וקבעו את מהירות זרימת הסחורות, את זמינותן ואת עמידותן של שרשראות האספקה לנוכח שיבושים.
אי אפשר לזלזל בחשיבות הכלכלית של מרכזים לוגיסטיים מודרניים. הם מאחדים לא רק מלאי ונתונים, אלא גם אנרגיה ועבודה במקום אחד, מה שמגדיל משמעותית את היעילות והסתגלות של זרימת הסחורות. עם זאת, פריחה זו מביאה גם אתגרים. בעוד שחברות מבקשות לגוון את תלותן ולחזק את חוסנן, הן בו זמנית ממקדות חשיבות תפעולית גוברת במתקנים גדולים ומורכבים ביותר ולעתים קרובות פגיעים. בנוף דינמי ומתפתח ללא הרף זה, השאלה המרכזית היא איזה סוג של קיבולת לוגיסטית נוצרת, היכן, והאם השקעות אלו באמת מובילות לרשתות חזקות או סתם יוצרות תלות חדשות.
העולם בונה את עצמו להיות עמיד - ובעשותו כן, ייתכן שהוא מחזק את תלותו הבאה
ממחסן לתשתית קריטית
ההתרחבות הגלובלית של מרכזים לוגיסטיים היא הרבה יותר ממעגל נדל"ן. זוהי התגובה הבנויה לשינוי עמוק של ייצור, סחר וצריכה. מאז עליית המסחר האלקטרוני, שהואצה על ידי המגפה, סכסוכים גיאופוליטיים, חסמי סחר והפגיעות הגוברת של שרשראות אספקה גלובליות, הון זורם למרכזי הפצה, מתקני אספקה, מחסני אחסון בקירור ומרכזי שינוע בין-מודאליים. מבנים אלה אינם עוד אתרי אחסון פסיביים. הם מקבלים על עצמם פונקציות שחולקו בעבר בין חנויות, מחסני מפעלים, סיטונאים ומחסנים אזוריים.
זה משנה גם את משמעותם הכלכלית. מרכז לוגיסטי מודרני מאחד מלאי, נתונים, אנרגיה, טכנולוגיה ועבודה במקום אחד. הוא ממלא תפקיד מכריע בקביעת האם קווי הייצור יכולים להמשיך לפעול, האם תרופות נשארות זמינות, האם שרשראות אספקת המזון מתפקדות והזמנות מקוונות יכולות להגיע תוך מספר שעות. המחסן הופך לפלטפורמה פיזית לכלכלה הדיגיטלית. לכן, ערכו נמדד לא רק במטרים רבועים או בהכנסות משכירות, אלא גם במהירות, באמינות וביכולת ההסתגלות של זרימת הסחורות שהוא מאפשר.
עם זאת, פריחה זו טומנת בחובה סתירה אינהרנטית. חברות בונות קיבולת נוספת כדי להיות פחות פגיעות, אך בכך הן מרכזים יותר ויותר את חשיבותן התפעולית במתקנים מורכבים וגדולי היקף. הן מחליפות חלקית את התלות בכוח אדם נדיר בתלות בחשמל, תוכנה, רובוטיקה, מוליכים למחצה ושירותי תחזוקה מיוחדים. השאלה הכלכלית המכרעת, אם כן, אינה האם העולם זקוק ליותר שטח לוגיסטי. השאלה המכרעת היא איזה סוג של קיבולת נוצרת, היכן היא נבנית, והאם השקעות אלו אכן יוצרות רשתות חזקות או רק מייצרות צווארי בקבוק מערכתיים חדשים.
שוק אחד, גדלים רבים סותרים
לא ניתן לתאר את גודל שוק הנדל"ן הלוגיסטי העולמי בנתון אחד ואמין. בהתאם להגדרה שבה משתמשים, המחקרים כוללים רק פיתוחים ועסקאות של פרויקטים, הכנסות שנתיות משכירות וניהול, ערך המחסנים המודרניים, או את כל תיק הנכסים, כולל קרקעות ואתרים תעשייתיים ישנים. בהתאם לכך, ההערכות לשנת 2025 נעות בין פחות מ-200 מיליארד דולר להרבה יותר מטריליון דולר. טווח זה אינו טעות סטטיסטית מינורית, אלא תוצאה של הגדרות שונות.
לצורך ניתוח כלכלי, נתון השוק המרהיב ביותר פחות רלוונטי מהכיוון הכללי של התחזיות. רוב המחקרים צופים שיעורי צמיחה שנתיים נומינליים בשיעורים חד-ספרתיים בינוניים עד גבוהים עד תחילת שנות ה-2030. עבור פלחים מוגדרים יותר של נדל"ן לוגיסטי מודרני, תחזיות רבות נעות סביב שישה עד שמונה אחוזים. עבור אוטומציה של מחסנים, רובוטיקה ותוכנות תזמור, השיעורים הצפויים לעיתים גבוהים משמעותית. לפיכך, שטח הבניין גדל לאט יותר מהערך הטכני המותקן למ"ר.
המונח "פריחה של טריליון דולר" מוצדק בכל זאת אם לוקחים בחשבון יותר מאשר רק את ההכנסות השנתיות של פלח נדל"ן מוגדר באופן צר. קרקעות, מחסנים, קשרי תחבורה, טכנולוגיית מסועים, רובוטיקה, תשתיות אנרגיה, תוכנה, קירור ומימון תיקי השקעות ארוכי טווח יוצרים יחד מערכת השקעות בעלת ממדים עצומים. לכך מתווספות הוצאות עקיפות עבור כבישים, קשרי רכבת, תחנות משנה, קישורי נתונים ותשתיות עירוניות. לכן, המגמה הגדולה האמיתית אינה טמונה בתחזית שוק ספציפית, אלא במעבר מתמשך של הון לתשתית הפיזית והדיגיטלית של הפצת סחורות.
קמעונאות מקוונת כמכונת מכירות
מסחר אלקטרוני נותר המניע המבני הבולט ביותר. רשת קמעונאית מסורתית מאחסנת כמויות גדולות במספר קטן של מרכזי הפצה ומשתמשת בסניפיה כנקודות מלאי, תצוגה ומסירה נוספות. לעומת זאת, בקמעונאות מקוונת, כל פריט חייב להיות מאותר, נבחר, ארוז, ממוין ונשלח לכתובת ספציפית בנפרד. זה גם יוצר דרישות שטח נוספות עבור החזרות, חומרי אריזה, בקרת איכות, שיפוץ ותפעול בו זמנית של ערוצי מכירה שונים.
כלל אצבע נפוץ הוא שמיליארד דולרים נוספים במכירות מקוונות יכולים לדרוש כ-1 עד 1.25 מיליון רגל מרובע של שטח הפצה. זה שווה ערך לכ-93,000 עד 116,000 מטרים רבועים. מדד זה נובע מסביבת שוק ספציפית ואין ליישם אותו באופן מכני על כל מדינה, תעשייה או שנה. אוטומציה, בניינים גבוהים יותר, אחסון צפוף יותר וניהול מלאי משופר מפחיתים את השטח הנדרש ליחידה. יחד עם זאת, זמני אספקה קצרים יותר ומגוון גדול יותר של מוצרים מגבירים את הצורך במלאי מבוזר. לכן, כלל אצבע זה מתאר בעיקר את סדר הגודל של הקשר, ולא את עתידם המדויק.
ההשפעה המשמעותית ביותר על שטחי הקמעונאות אינה בהכרח נוצרת עוד על ידי קמעונאים מקוונים בלבד. קמעונאים מסורתיים רבים בונים רשתות רב-ערוציות המחברות חנויות, מחסנים מרכזיים, מרכזי אספקה אזוריים ונקודות איסוף. מצב זה מטשטש את הגבולות בין קמעונאות פיזית למסחר אלקטרוני. הזמנה יכולה להתחיל במחסן גדול, להיות מורכבת בחנות, מעובדת במרכז עירוני קטן, ואם מוחזרת, להיבדק במרכז החזרות ייעודי. ככל שקמעונאים נותנים יותר הבטחות ללקוחותיהם, כך הרשת הבסיסית הופכת מורכבת ועתירת הון יותר.
משלוחים באותו היום והיום למחרת מחריפים את ההיגיון הזה. לא ניתן להשיג מהירות פשוט על ידי שימוש בכלי רכב מהירים יותר. סחורות חייבות להיות ממוקמות כבר בסמוך לנקודת הביקוש. זה מוביל להיררכיה של מרכזים לאומיים גדולים, מתקנים אזוריים ומיקומים קטנים יותר באזורים מטרופוליניים. בעוד שמחסנים גדולים מציעים יתרונות לגודל, שטח קרוב יותר לערים הוא נדיר ויקר. לכן, חברות כבר לא רק מייעלות את עלויות ההובלה או את שכר הדירה של המחסנים, אלא מערכת שלמה הכוללת זמן אספקה, מלאי, החזרות, כוח אדם, אנרגיה ואיכות שירות.
חוסן מגיע במחיר
המגפה והשיבושים שבאו בעקבותיה לא ביטלו את עקרון ה-"Just-in-Time" (עיקרון ה-"Just-in-Time"), אשר שולט זמן רב, אך הם ריככו אותו. חברות מנסות כעת לשלב יעילות עם חיץ נוסף. רכיבים קריטיים נרכשים בתדירות גבוהה יותר בכפולות, מלאי הביטחון גדל בקבוצות מוצרים נבחרות, ורשתות הייצור וההפצה מאורגנות באופן אזורי יותר. "Just-in-Time" אינו הופך אוטומטית ל"Just-in-Time" (רק במקרה הצורך). במקום זאת, מתפתח מודל מפולח: סחורות נדירות או אסטרטגיות מאוחסנות בכמויות גדולות יותר וניתנות להן נתיבי אספקה חלופיים, בעוד שמוצרים סטנדרטיים וזמינים בקלות ממשיכים להיות מנוהלים בצורה רזה ככל האפשר.
מלאי נוסף קושר הון. הוא כרוך בעלויות מימון, הוצאות ביטוח, התכווצות, קלקול וסיכון של התיישנות טכנולוגית. עבור מוצרי אלקטרוניקה בתנועה מהירה, מאגר גדול יכול להיות מסוכן כלכלית יותר ממחסור באספקה לטווח קצר. עם זאת, עבור תרופות, חלקי חילוף או מוצרים ביניים ללא חלופות מיידיות, אותו מלאי יכול למנוע סגירת מפעלים או משברי אספקה. לכן, חוסן אינו עוסק במקסום רמות המלאי, אלא ביכולת כלכלית נבונה לספוג שיבושים ולהתארגן מחדש.
Nearshoring ו-friendshoring מגבירים את הצורך במבנים לוגיסטיים אזוריים. הייצור עובר, במקרים מסוימים, קרוב יותר לשווקי מכירות או למדינות הנתפסות כאמינות יותר מבחינה פוליטית. מקסיקו נהנית מקרבתה לארה"ב, מדינות מזרח אירופה מהשתלבותן בשוק היחיד של האיחוד האירופי, ווייטנאם ומקומות אחרים בדרום מזרח אסיה מגיוון מחוץ לסין. שינויים אלה מקצרים נתיבי תחבורה בודדים אך יוצרים קשרי ספקים חדשים, תנועה חוצת גבולות ואחסון ביניים. אזוריות אינה מפשטת באופן אוטומטי שרשרת אספקה; לעתים קרובות, היא הופכת בתחילה למקוטעת יותר.
מעבר מוחלט של כל שלבי הייצור יהיה יקר ביותר ואף עלול לפגוע ביציבות. כלכלות שמבודדות את עצמן באופן קיצוני מאבדות את יתרונות ההתמחות, אך עדיין נותרות פגיעות לאסונות טבע מקומיים, מחסור באנרגיה או מחסור בכוח אדם. שרשראות אספקה חזקות נוטות יותר לצמוח מגיוון, שקיפות, נתיבים חלופיים ושותפים מהימנים מאשר מעצמאות לאומית. עבור מרכזים לוגיסטיים, משמעות הדבר היא שמה שנדרש הוא לא רק מלאי גדול יותר, אלא מרכזים גמישים שיכולים לחבר ספקים שונים, אמצעי תחבורה וערוצי מכירה.
המפה החדשה של הלוגיסטיקה
צפון אמריקה נותרה הבמה הבולטת ביותר לפרויקטים גדולים של הפצה. ארצות הברית מתגאה בשוק צרכני עמוק, מרחקים עצומים, רשת כבישים צפופה ונכונות חזקה בקרב משקיעים מוסדיים לממן נכסים תעשייתיים מודרניים. בעקבות השנים הרזות במיוחד של המגפה, פעילות בנייה חזקה הובילה זמנית לשיעורי ריקנות גבוהים יותר. עם זאת, ברבעון השני של 2026, שיעור הריקנות התעשייתית הארצי ירד חזרה לטווח של כ-6.5 עד 7 אחוזים, בהתאם למערך הנתונים. במקביל, קצב ספיגת הקרקעות הואץ, בעוד שפחות בנייה חדשה ספקולטיבית הושלמו. זה מצביע על נורמליזציה מחזורית, לא על סוף המגמה המבנית.
בתוך ארה"ב, דפוסי הצמיחה משתנים. טקסס, דרום מזרח ארה"ב, חלקים מהמערב התיכון ואזורים הסמוכים לגבול מקסיקו נהנים מגידול אוכלוסין, מפעלים חדשים ומימוש קרקעות קרובות (nearshoring). שווקי נמלים ושערים מסורתיים נותרו חשובים אך מוגבלים על ידי מחירי קרקע גבוהים, בעיות היתרים ועומסי תנועה. קנדה משלימה את הרשת הצפון אמריקאית עם מתקנים אוטומטיים ביותר באונטריו ויכולות לוגיסטיקה קירור ורפואיות הולכות וגדלות בקולומביה הבריטית. הגורם המרכזי אינו הגבול הלאומי, אלא שילובו של מיקום במסדרונות הייצור והצריכה היבשתיים.
הצמיחה של אירופה פחות מרהיבה, אך תובענית יותר מבחינה מבנית. במחצית הראשונה של 2026, שיעור התפוסה בעשרת השווקים האירופיים החשובים ביותר גדל שוב בהשוואה לתקופה המקבילה בשנה הקודמת, בעוד ששיעור הריקנות הכולל עמד על קצת יותר מחמישה אחוזים. גרמניה, הולנד, צרפת, ספרד, פולין ובריטניה נותרו שווקים מרכזיים. עם זאת, המוקד עובר ממקסום בנייה חדשה למיקומים טובים יותר, אספקת אנרגיה מודרנית ופוטנציאל גדול יותר לשימושים חלופיים. מכיוון ששטחים פתוחים הם נדירים ומעוררי מחלוקת פוליטית, פרויקטים של שדות בנייה חומים, צפיפות והחלפת מחסנים מיושנים צוברים חשיבות.
אסיה אינה שוק הומוגני. יפן, עם אזורי המטרופולין הגדולים שלה, דרישות השירות הגבוהות ושחקני הנדל"ן מבוססים, מציעה תנאים יציבים למרכזים מרובי קומות או מרובי שוכרים. באזורים כמו הוקאידו ואזור סאפורו רבתי, מפותחים מתקנים שיכולים להכיל משתמשים מגוונים ממגזרי הקמעונאות, הייצור והלוגיסטיקה. סין כבר מחזיקה במלאי עצום והיא מתמקדת יותר ויותר במודרניזציה, אוטומציה ואופטימיזציה של רשתות. בהודו ובדרום מזרח אסיה, עיור, פיתוח תעשייתי ושוקי צרכנים הולכים וגדלים מניעים בנייה חדשה. במקביל, אוסטרליה משקיעה במרכזים בין-מודאליים כדי לחלק מרחקים ארוכים בצורה יעילה יותר בין כביש לרכבת.
אמריקה הלטינית ואפריקה נותרות קטנות יותר בשוק הנדל"ן המוסדי העולמי, אך בעלות פוטנציאל פיתוח ניכר. מקסיקו היא כבר מקרה מיוחד עקב נוכחותה הקרובה של ארה"ב. בצפון אפריקה, קרבה לאירופה, עלויות תחרותיות ופרויקטים תעשייתיים חדשים יכולים לייצר ביקוש נוסף. צוואר הבקבוק שם לרוב אינו המחסן עצמו, אלא איכות הכבישים, הנמלים, שחרור המכס, אספקת האנרגיה והמערכות הדיגיטליות. נכסי לוגיסטיקה מממשים את מלוא ערכם רק בשילוב עם תשתית מתפקדת.
כאשר האולם הופך למפעל
התקדמות טכנולוגית משנה את התפקוד הכלכלי של מחסנים. רובוטים ניידים אוטונומיים מובילים מדפים או מכולות, מערכות ללא נהג מזיזות משטחים, מחסני חלקים קטנים אוטומטיים מאחדים מלאי, וזרועות רובוטיות מונחות תמונה משתלטות על מספר הולך וגדל של משימות ליקוט הזמנות. מעל כל זה ניצבת שכבת תוכנה הכוללת ניהול מחסן, בקרת הזמנות, סימולציה ובינה מלאכותית. שכבה זו קובעת היכן ממוקמות סחורות, אילו הזמנות מקבלות עדיפות, והאם בני אדם, מערכות מסועים או רובוטים מבצעים את שלב העבודה הבא.
על פי תחזיות נרחבות בתעשייה, עד שנת 2028 צפויים כ-80 אחוז מהמחסנים ומרכזי ההפצה להשתמש לפחות בצורה כלשהי של רובוטיקה או אוטומציה. אין זה אומר שארבעה מתוך חמישה מחסנים יהיו בלתי מאוישים לחלוטין. סורקים, מיון אוטומטי, איסוף קולי, רובוטים ניידים או אריזה חצי אוטומטית כבר עונים על הגדרה זו. מערכות אוטומטיות לחלוטין נותרות עתירות הון ומתאימות בעיקר לנפחים גבוהים ויציבים יחסית. המציאות תורכב ממערכות היברידיות שבהן בני אדם מטפלים בחריגים, בעיות איכות ומשימות בלתי צפויות, בעוד שמכונות משתלטות על פעולות סטנדרטיות.
אוטומציה משנה גם את אדריכלות הבניינים. תקרות גבוהות יותר מאפשרות צפיפות אחסון גדולה יותר, במיוחד רצפות ישרות ונושאות עומס המבטיחות נתיבי נסיעה מדויקים, חיבורי חשמל נוספים מספקים רובוטים ותשתית טעינה, וחיבורי נתונים בעלי ביצועים גבוהים הופכים חיוניים לפעילות. יש לקחת בחשבון הגנה מפני אש, אזורי תחזוקה ויתירות במהלך שלב התכנון. לכן, מחסן ישן יותר במיקום טוב עשוי להיות פחות אטרקטיבי מבחינה כלכלית מבניין חדש, גם אם שניהם מציעים את אותה טביעת רגל.
שיפורי פרודוקטיביות הם משמעותיים, אך אינם מובטחים. מערכת אוטומטית יכולה לשפר את התפוקה, הדיוק וזמן הפעילות. עם זאת, אם היא מתוכננת בצורה גרועה, היא עלולה להפוך לצוואר בקבוק יקר. גדלי פריטים משתנים, ביקוש בלתי צפוי או טווחי מוצרים המשתנים לעתים קרובות מקשים על הפחתות. לכן, חברות צריכות לבחור לא את האוטומציה המרבית האפשרית, אלא את הרמה הסבירת מבחינה כלכלית. מערכות מודולריות ורובוטיקה להשכרה מורידות את חסמי הכניסה, בעוד שמערכות בקנה מידה גדול ומשולבות מאוד מדגימות את יתרונותיהן בעיקר עם נפחים גבוהים באופן עקבי.
הון לא מחפש מרחב, אלא איכות
נדל"ן לוגיסטי התפתח משוק נישה לסוג נכסים מוסדי. בעלים גדולים ויזמים כמו Prologis, Blackstone, GLP, Goodman ו-Segro מנהלים תיקי השקעות בינלאומיים, בעוד שחברות ביטוח, קרנות פנסיה וקרנות עושר ריבוניות משקיעות באמצעות אחזקות הון וקרנות מיוחדות. בתחילת 2026, Prologis החזיקה בזכויות בכ-1.3 מיליארד רגל מרובע של שטחי לוגיסטיקה ופרויקטים של פיתוח, הן בבעלות והן בניהול. קנה מידה זה מדגים את המידה שבה התחום התמקצע והתרכז.
לאחר סיום סביבת הריבית האפסית, היה צורך להתאים את הערכות השווי. עלויות מימון גבוהות יותר מורידות את המחיר שמשקיעים יכולים לשלם עבור הכנסות שכירות עתידיות. במקביל, נכסי לוגיסטיקה מודרניים מציעים עליות שכר דירה מותאמות לאינפלציה, ביקוש לטווח ארוך, ובהשוואה לחלק מנכסי המשרדים, פרספקטיבה ברורה יותר לשימוש. תשואות הפריים בשווקים אירופיים מבוססים רבים נעות בערך בטווח של ארבעה עד שישה אחוזים, אם כי מיקום, תקופת חכירה, איכות הבנייה והמימון משפיעים מאוד על התשואה בפועל.
היתרון התחרותי המכריע כבר אינו טמון אך ורק בקבלת חלקת הקרקע הגדולה ביותר האפשרית. משקיעים מעריכים כעת את הקרבה לאוכלוסייה ולתשתיות, את זמינות החשמל והעבודה, את יכולת ההרחבה ואת יעילות האנרגיה. בניין עם גג סולארי, אחסון סוללות, חימום יעיל וחיבור אמין לרשת יכול להשיג דמי שכירות גבוהים יותר, עלויות תפעול נמוכות יותר ואפשרויות מימון טובות יותר. לעומת זאת, בניינים מיושנים מסתכנים בדרישה להשקעה, בהתמודדות עם מגבלות רגולטוריות ובמכירה בהנחה.
מתקנים מרובי שוכרים מפזרים את הסיכון לריקנות ומאפשרים התאמה לדרישות שטח משתנות. מרכזים גדולים עם שוכר יחיד ניתנים להתאמה יעילה יותר למשתמש יחיד, אך יוצרים סיכוני ריכוזיות. אם קמעונאי מקוון דומיננטי או קבוצת קמעונאית עוזבים את המיקום, מתקן מיוחד ביותר עשוי להיות מושכר מחדש רק בעלות ניכרת. לכן, יכולת הסתגלות לשימושים של צד שלישי הופכת למעין ביטוח מפני שינויים טכנולוגיים וכלכליים.

שותף מומחה בתכנון ובנייה של מחסנים
גישות חדשניות ללוגיסטיקה מבוקרת טמפרטורה
שרשראות קירור כנישת צמיחה עתירת הון
לוגיסטיקה מבוקרת טמפרטורה צומחת מכמה סיבות. צרכנים דורשים יותר מזון טרי וקפוא, קמעונאי מכולת מקוונים דורשים משלוחים מבוקרים, ותעשיית התרופות מעבירה תרופות ביולוגיות רגישות, חיסונים ותרופות מיוחדות. שלא כמו במחסן יבש קונבנציונלי, קרע בשרשרת הקירור יכול להרוס את מלוא ערך הסחורה או לפגוע בבטיחות המוצר. לכן, יתירות אינה נוחות, אלא חלק בלתי נפרד ממודל העסקי.
מתקני אחסון בקירור הם מורכבים מבחינה טכנית. הם דורשים בידוד חזק, מעטפת מבנה אטומה, מערכות קירור בעלות ביצועים גבוהים, ספקי כוח לשעת חירום או גיבוי וניטור טמפרטורה מדויק. יש לקחת בחשבון גם תקנות היגיינה, אזורי טמפרטורה שונים, ובמקרים רבים, מערכות ארונות מיוחדות. צריכת אנרגיה גבוהה הופכת את מחירי החשמל ויציבות הרשת לגורמי מיקום מכריעים. נוזלי קירור מודרניים, שחזור חום וניהול עומסים חכם יכולים להפחית עלויות ופליטות, אך אלה דורשים השקעות הון נוספות.
התמחות מציעה הגנה מסוימת מפני תנודות כלכליות מכיוון שניתן להעביר מזון ותרופות גם בתקופות כלכליות חלשות יותר. יחד עם זאת, היא מצמצמת את מאגר המשתמשים הפוטנציאליים. לא ניתן להפעיל מתקן אחסון בקירור כמחסן סטנדרטי, ותקלות טכניות עלולות לגרום לעלויות גבוהות במיוחד. לכן, משקיעים מקבלים פרמיית תשואה פוטנציאלית אך גם נוטלים על עצמם סיכונים תפעוליים, אנרגטיים ורגולטוריים, שהם נמוכים יותר בלוגיסטיקה סטנדרטית.
עבודה לא נעלמת, היא משתנה
פריחת הלוגיסטיקה יוצרת תעסוקה ישירה בתחומי האחסנה, התחבורה, הטכנולוגיה והמנהלה, כמו גם מקומות עבודה עקיפים בחברות בנייה, ספקים, שירותי תחזוקה וספקי שירותים מקומיים. עבור אזורים חלשים מבחינה מבנית, מרכז לוגיסטי גדול יכול להיות מעסיק משמעותי ומשלם מסים. עם זאת, ההשפעה תלויה ברמת האינטגרציה האנכית. מחסן מעבר אוטומטי ברובו עם מעט משרות מיומנות מייצר השפעות אזוריות שונות מאשר אתר עם פונקציות תיקון, אריזה, עיבוד החזרות וניהול.
אוטומציה מפחיתה משמעותית את משימות ההליכה, הרמה וההובלה החוזרות ונשנות. במקביל, הביקוש למהנדסי מכטרוניקה, חשמלאים, מומחי תוכנה, אנליסטים של נתונים ומפקחי משמרת בעלי הבנה טכנית הולך וגובר. מעבר זה אינו פותר באופן אוטומטי את מחסור בכוח אדם; הוא רק מעביר אותו לקבוצות תעסוקתיות שכבר חוות מחסור. לכן, ההצלחה הכלכלית של מפעל תלויה יותר ויותר בכישורים, ארגון תחזוקה ויכולת לפתח צוות תפעולי לתפקידים טכניים.
ההשפעה החברתית נותרת אמביוולנטית. מערכות ארגונומיות יכולות להפחית עומס פיזי ולהשתלט על משימות מסוכנות. עם זאת, אותן מערכות נתונים ובקרה יכולות למדוד ביצועים בכל שנייה, להגביר את מקצבי העבודה ולהגביל את האוטונומיה של העובדים. פרודוקטיביות לבדה אומרת מעט על איכות מקום העבודה. תחלופת עובדים, היעדרויות ועלויות גיוס יכולות לבטל חלק מרווחי היעילות הצפויים.
לכן, מפעילים מצליחים אינם מתייחסים לצוות כאל מרכיב שיורי של מערכת אוטומטית. הם משתפים עובדים בשלב מוקדם של שינויים בתהליך, יוצרים סטנדרטים שקופים של ביצועים ומשלבים השקעות טכנולוגיות עם הכשרה. תוכניות הסמכה במרכזי הפצה יכולות לפתוח נתיבי קריירה לעובדים ללא תארים אקדמיים. זה מציג מנוף מרכזי עבור רשויות מקומיות ואזורים: מדיניות מיקום צריכה להתחשב לא רק במספר המשרות הפתוחות המוכרזות, אלא גם בכישורים, בשכר וביכולת העסקה לטווח ארוך.
אדמה, חשמל וקבלה הופכים לנדירים
מרכזים לוגיסטיים גדולים דורשים קרקע משמעותית ומייצרים תנועה נוספת. באתרים חדשים, הם מתחרים בחקלאות, שימור טבע ופיתוח למגורים. באזורים מטרופוליניים, הם נתקלים בקרקע שכבר נמצאת במחסור וברשתות כבישים עמוסות. לכן, התשואה הכלכלית של הפרויקט יכולה להיות חיובית, בעוד שהשפעתו החברתית, עקב רעש, איטום קרקע ועלויות תשתית, פחות חיובית בהרבה.
בניינים מודרניים מציעים שטחי גג גדולים ולא מוצלים המתאימים לאנרגיה פוטו-וולטאית. בשילוב עם אחסון סוללות, משאבות חום ותשתית טעינה, בניין יכול לכסות חלק מצרכי האנרגיה שלו ולייצר חשמל באופן זמני. הפוטנציאל גבוה במיוחד כאשר מבנה הגג, חיבור לרשת וניהול האנרגיה מתוכננים יחד מלכתחילה. עם זאת, גג סולארי לבדו אינו הופך את התחבורה לנייטרלית מבחינה אקלימית, וגם אינו מבטל את הבעיות הקשורות לשימוש בקרקע.
תקנות אירופאיות מגבירות את הלחץ על בעלי נכסים. דרישות האנרגיה עבור מבנים חדשים שאינם למגורים עולות, דוחות קיימות דורשים נתונים אמינים, והטקסונומיה של האיחוד האירופי משפיעה על החלטות מימון והשקעה. עבור נכסים קיימים, הסיכון לאובדן יכולת השכירות וערך ללא שיפוצים חסכוניים באנרגיה הולך וגובר. לפיכך, קיימות הופכת מעניין של תדמית למרכיב בעלויות ההון והתפעול.
קבלה ציבורית אינה מושגת באמצעות ויזואליזציות מבריקות, אלא באמצעות יתרונות מקומיים ניתנים להדגמה. הגנה מפני רעש, אזורי חיץ ירוקים, ניהול תנועה חכם, חיבורי רכבת ותוכניות הכשרה חובה יכולים להפחית את ההשפעות השליליות. רשויות מקומיות צריכות לשקול במלואן את העלויות עבור כבישים, מכבי אש, ניקוז והרחבת רשת. פרויקט מועיל למיקום רק אם היתרונות הכלכליים הנוספים שלו עולים על העלויות הציבוריות והסביבתיות הנובעות מכך.
יותר אולמות לא אומר בהכרח יותר בטיחות
מחסן נוסף יכול להפוך שרשרת אספקה לחסונה יותר על ידי שמירת מלאי קריטי במיקום מתאים או פתיחת נתיב חלופי. עם זאת, הוא יכול גם להגביר את הפגיעות אם זרימת סחורות רבה מדי מרוכזת במתקן יחיד ואוטומטי ביותר. שריפה, הפסקת חשמל, מתקפת סייבר או שגיאת תוכנה עלולות להשפיע על אזור שלם. לכן, יתרונות הגודל והחוסן נמצאים לעתים קרובות במתח.
תלות דיגיטלית היא קריטית במיוחד. ניהול מחסנים, בקרת רובוטים, תכנון הובלה ונתוני מלאי שלובים זה בזה באופן הדוק. אם התוכנה המרכזית נכשלת או שממשקים נפגעים, הסחורה הפיזית נשארת, אך לא ניתן עוד לאתר ולהעביר אותה ביעילות. לכן, מערכות מיותרות, נהלים לא מקוונים, רשתות מפולחות ותרגילי חירום קבועים חשובים לא פחות ממערכות ספרינקלרים או גיבוי חשמל.
גם אנרגיה הופכת לגורם מערכתי. מחסנים אוטומטיים, מתקני אחסון בקירור, פארקי טעינה ותשתיות נתונים מגדילים את קיבולת החיבור לחשמל. באזורים עם קיבולת רשת מוגבלת, מרכזים לוגיסטיים מתחרים עם מפעלים, אזורי מגורים ומרכזי נתונים. מיקום אידיאלי תיאורטית יכול להיות בלתי מתאים באופן מעשי אם חיבור לרשת זמין רק שנים לאחר מכן. החיפוש אחר מקום הופך יותר ויותר לחיפוש אחר חשמל מובטח.
לכן, חוסן נובע מכפירות ללא כפילויות עיוורות. חברות זקוקות לספקים חלופיים, נתיבי הובלה ודרכי פעולה, אך לא למחסן זהה שני לכל מוצר. פילוח מבוסס סיכונים לפי קריטיות, זמן חידוש מלאי, ערך, חיי מדף ותחליפות הוא הגיוני יותר. רק אז ניתן לקבוע היכן מלאי נוסף, מרכזים אזוריים או חוזים גמישים מוצדקים כלכלית.
פרויקטים שולחים אותות בין תעשיות שונות
מגוון הפרויקטים הנוכחיים מדגים שהפריחה אינה מונעת אך ורק על ידי קמעונאות מקוונת. ביפן, מרכזים מרובי שוכרים צצים גם מחוץ לאזורים המטרופוליניים הגדולים ביותר. הם מסתמכים על יחידות גמישות ובסיס משתמשים רחב. זה מאותת על אמון בביקוש האזורי ומגן על הבעלים מתלות בדייר יחיד. במקביל, מבנים כאלה מאפשרים לחברות קטנות יותר גישה לתשתיות מודרניות מבלי שיהיה צורך לממן מתקן בקנה מידה גדול בעצמן.
בצפון אמריקה, ספקי שירותי בריאות וסיטונאי מזון משקיעים בקיבולת אחסון וקירור נוספת. לעתים קרובות זה כרוך ברכישת מבנים קיימים ושדרוג הטכנולוגיה שלהם. אסטרטגיה זו יכולה להיות מהירה ויעילה יותר בחלל מאשר בנייה חדשה, אך דורשת הערכה יסודית של בידוד, אספקת חשמל, קיבולת עומס רצפה ויכולת הרחבה. בינתיים, מתקנים חדשים בקנה מידה גדול המופעלים על ידי קמעונאים מקוונים בינלאומיים מדגימים שמהירות אספקה אזורית נותרה יתרון תחרותי.
יצרני מזון ומשקאות אירופאים מרחיבים את מתקני הייצור והאחסון שלהם כדי לשלב צמיחה עם ביטחון אספקה. בווייטנאם, צצים פרויקטים לוגיסטיים אזוריים חדשים, שנהנים מהגיוון התעשייתי של דרום מזרח אסיה. אוסטרליה מפתחת מרכזים בין-מודאליים כדי להעביר מכולות בצורה יעילה יותר בין רכבת לכביש. המשותף לפרויקטים אלה אינו מודל בנייה ספציפי, אלא הניסיון לקרב את זרימת הסחורות לייצור, לביקוש או למרכזי תחבורה בעלי ביצועים גבוהים.
הלקח החשוב ביותר מהפרויקטים השונים הוא אפוא זה: המגמה העולמית רחבה, אך הכלכלה המקומית שלה נותרת ספציפית. מה שעובד במסדרון צרכנים בצפון אמריקה לא בהכרח מתאים לשוק אזורי יפני או לאתר בנייה אירופאי. ניתן לפזר הון באופן גלובלי; תפעול, היתרים, כוח אדם ותחבורה יישארו מקומיים.
אסטרטגיות לחברות
חברות לא צריכות עוד להתייחס ללוגיסטיקה כאל מרכז עלות מבודד. יכולת האספקה משפיעה על הכנסות, נאמנות לקוחות, ניצול כושר הייצור והון חוזר. המחסן הזול ביותר יכול להתגלות כיקר בתוך המערכת הכוללת אם הוא מצריך הובלה נוספת, הגדלת המלאי או זמני אספקה ארוכים יותר. לכן, החלטות מיקום דורשות מודל שמעריך באופן הוליסטי את עלויות הנדל"ן, כוח האדם, האנרגיה, המסים, התנועה, הסיכונים ורמות השירות.
עיקרון שני הוא פתיחות טכנולוגית. יש לתכנן מבנים ואוטומציה באופן מודולרי כדי לאפשר שינויים בטווחי המוצרים, בתפוקה ובדיירים. בעוד שטכנולוגיה קבועה בקנה מידה גדול משיגה יעילות גבוהה בנפחים מתאימים, היא עלולה לסבך התאמות. רובוטיקה ניידת, ממשקים סטנדרטיים ותוכנה ניתנת להרחבה מגבירים את הגמישות. באופן מכריע, הדבר דורש מסד נתונים חזק המכסה פרופילי הזמנות, מבנה מוצרים, עומסי שיא, עלויות שגיאות וזמינות צוות.
שלישית, חברות חייבות להפוך את חוסן הארגון למדיד. הצהרות כלליות לגבי שרשראות אספקה מאובטחות אינן מספיקות. מדדי ביצועים מרכזיים (KPI) מתאימים כוללים זמן הפעלה מחדש, כיסוי מלאי קריטי, שיעור הרכיבים שמקורם במקורות מיותרים, קיבולת הובלה חלופית וזמן השבתה מקסימלי נסבל. יש להעריך מרכז על סמך תרומתו הספציפית להפחתת סיכונים. אחרת, קיים סיכון לבניית מתקנים יקרים מבלי לטפל בפגיעויות הקריטיות ביותר.
עבור עסקים קטנים ובינוניים (SME), שיתוף פעולה יכול להיות חסכוני יותר מבעלות. מתקנים מרובי שוכרים, לוגיסטיקה חוזית ואוטומציה משותפת מספקים גישה לטכנולוגיה ויתרונות לגודל. עם זאת, הדבר יוצר גם תלות בספק השירות. חוזים צריכים להגדיר בבירור גישה לנתונים, רמות שירות, נהלי חירום, שינויי מחירים ואפשרויות מעבר. מיקור חוץ מעביר תהליכים, אך לא את האחריות האסטרטגית ליכולת האספקה.
מה מדינות ואזורים יכולים להרוויח
לוגיסטיקה יעילה מפחיתה את עלויות המסחר, מרחיבה את שווקי המכירות ומגבירה את האטרקטיביות של מיקום לייצור. אזורים עם נמלים טובים, קשרי רכבת, תהליכי מכס ורשתות דיגיטליות יכולים להשתלב בצורה יעילה יותר בשרשראות ערך בינלאומיות. יתר על כן, מרכזי לוגיסטיקה מייצרים ביקוש לבנייה, טכנולוגיה, אנרגיה, תחזוקה ושירותים עסקיים. השפעתם הכלכלית חורגת אפוא מעבר לעבודות המחסן הנראות לעין באופן מיידי.
במקביל, מדינות אינן צריכות להתחרות בסובסידיות עבור כל מחסן. לוגיסטיקה סטנדרטית היא ניידת יחסית ולעיתים מייצרת ערך מוסף נמוך למטר מרובע. מימון ציבורי צריך להתמקד בתשתיות ויכולות המועילות לחברות מרובות: חיבורי רכבת, מערכות מכס דיגיטליות, הרחבת רשת, הכשרה מקצועית ופיתוח מואץ של תחומים חדשים. סובסידיות ישירות מוצדקות יותר כאשר נוצרים אספקה אסטרטגית, חדשנות או ערך מוסף אזורי גבוה במיוחד.
מדיניות התכנון חייבת לפתור סכסוכים בנוגע לשימוש בקרקע בשלב מוקדם. מסדרונות מתאימים צריכים לשלב תחבורה, חשמל ועבודה, במקום לאפשר רק מבני תעשייה במקומות בהם הקרקע זמינה בקלות. גבולות עירוניים לא צריכים לגרום לכך שקהילה אחת תקבל הכנסות ממסים בעוד שערים שכנות נושאות בנטל התנועה. תיאום אזורי ותרומות לתשתיות המבוססות על סיבתיות עלות משפרות את האיזון הכלכלי.
עבור בולגריה ומקומות אחרים בדרום מזרח אירופה, הזדמנות ייחודית טמונה בשילוב של nearshoring, השוק היחיד של האיחוד האירופי, ומסדרונות המובילים לטורקיה, הים השחור ומרכז אירופה. עם זאת, יתרונות עלות גרידא אינם מספיקים. גורמים מכריעים כוללים היתרים אמינים, תהליכי גבול ומכס יעילים, כוח אדם מיומן, קיבולת רשת ושילוב תשתיות כבישים, רכבות, נמלים ושדות תעופה. בניית מחסנים בלבד יוצרת נדל"ן. שילוב גורמים אלה יוצר מרכז לוגיסטי.
הגאות נותרה פגיעה מבחינה מחזורית
למרות מניעי הצמיחה המבניים, השוק אינו חסין מפני עודף כושר ייצור. השנים 2021 עד 2023 עוררו גל של פרויקטים ספקולטיביים במספר אזורים. ככל שהריביות עלו וחברות התאימו את התרחבותן המונעת על ידי המגפה, שיעורי הריקנות עלו. שלבים כאלה אופייניים לשוקי נדל"ן: שנים חולפות בין תכנון להשלמה, כך שהיצע חדש מגיע לעתים קרובות כאשר הביקוש כבר יורד.
עלויות בנייה ומימון גבוהות מחריפות את הסיכון. פרויקט עשוי להיות תקין מבחינה תפעולית אך להפוך ללא רווחי עקב מימון חוב יקר. יזמים מגיבים עם פחות השקות ספקולטיביות ודורשים לעתים קרובות יותר השכרה מוקדמת. זה מאט את הבנייה החדשה בטווח הקצר ועלול ליצור מחסור מחודש בטווח הבינוני. צנרת הבנייה המצטמצמת בארה"ב ובחלקים מאירופה כבר תורמת לאיזון מחדש של היצע וביקוש.
סיכוני ריכוזיות נותרים נפוצים במיוחד בקרב שוכרים גדולים. קמעונאים מקוונים, קבוצות קמעונאיות וספקי לוגיסטיקה יכולים לשלוט בשווקים מקומיים שלמים. כאשר חברה משנה את הרשת שלה, מספר חללים מתפנים בו זמנית. התמחות טכנולוגית יכולה גם היא להפוך לסיכון אם המתקנים הקיימים אינם מתאימים לשוכר הבא. לכן, על משקיעים לבחון לא רק את כושר האשראי של השוכר הנוכחי, אלא גם את פוטנציאל השימוש החלופי בנכס.
לשינויים גיאופוליטיים יש השפעות הדדיות. מחסומי סחר וייצור אזורי יכולים ליצור צורכי אחסון נוספים, ובמקביל להפחית את זרימת הסחורות ולחסוך מערך ההשקעות. הסלמה בפיצול תכביד על הכלכלה והסחר העולמיים. מגזר הלוגיסטיקה יכול למתן שיבושים בודדים, אך אינו יכול לפצות על אובדן מתמשך של חלוקת עבודה בינלאומית. מחסנים נוספים אינם תחליף ליחסי סחר יציבים.
איכות הצמיחה תיקבע עד שנת 2030
הביקוש למרחבי לוגיסטיקה מודרניים צפוי להמשיך ולעלות עד 2030. קמעונאות מקוונת, מלאי מזדקן, אתרי ייצור חדשים, סחורות מבוקרות טמפרטורה ודרישות אמינות אספקה מוגברות - כל אלה מצביעים על צמיחה זו. עם זאת, עליות הערך החזקות ביותר לא צפויות להתרחש עם כל מרחב, אלא עם מתקנים חסכוניים באנרגיה, מחוברים היטב וניתנים לאוטומציה גמישה. השוק יבחין יותר ויותר בין מבנים עתידיים לבין מבנים מיושנים מבחינה טכנולוגית.
בינה מלאכותית תשנה בעיקר את התכנון והבקרה. היא יכולה לחזות ביקוש, למקם מלאי, לתאם כוח אדם ורובוטים ולזהות צורכי תחזוקה. יתרונותיה תלויים באיכות הנתונים, בתהליכים ברורים ובאינטגרציה אמינה. שרשרת אספקה מאורגנת בצורה גרועה לא יכולה להיבנות חזקה רק באמצעות אלגוריתם. הרווחים הגדולים ביותר נובעים כאשר החלטות דיגיטליות ותשתית פיזית מפותחות יחד.
אנרגיה הופכת לקריטריון המיקום השלישי הדומיננטי, לצד מיקום וכוח אדם. מפעילים זקוקים לא רק לחשמל במחיר סביר, אלא גם לקיבולת חיבור אמינה לרשת ומחירים צפויים. גגות סולאריים, מערכות אחסון ועומסים גמישים יכולים להציע יתרונות, אך הם אינם יכולים להחליף רשת בעלת ביצועים גבוהים. פרויקטים הממטבים את הביקוש לחשמל, טעינת רכבים, קירור וטכנולוגיית בנייה באופן משולב יניבו עלויות תפעול נמוכות יותר והזדמנויות מימון טובות יותר.
מחסור בקרקעות יגביל בנייה חדשה באזורים צפופי אוכלוסין. אתרי בנייה בנויים, בניינים רבי קומות ומודרניזציה של מתקנים קיימים צוברים חשיבות. במקביל, לא כל הלוגיסטיקה במרכזי הערים נותרת בת קיימא מבחינה כלכלית. עלויות קרקע גבוהות וסכסוכי שכונות מטילים מגבלות. לכן, רשת העתיד תורכב מכמה מרכזים גדולים מאוד, מרכזים אזוריים ומיקומים עירוניים הפרוסים אסטרטגית.
התקדמות עשויה מבטון - עם סיכון מובנה
פריחת מרכזי הלוגיסטיקה העולמיים אינה גחמה ספקולטיבית וגם לא סיפור הצלחה מוחלט. היא משקפת שינויים אמיתיים בסחר, בטכנולוגיה ובתפיסת הסיכונים הגיאופוליטיים. מרכזים מודרניים יכולים להגביר את הפרודוקטיביות, לקצר את זמני האספקה, להבטיח שרשראות אספקה של מזון ותרופות ולשלב אזורים בשרשראות ערך בינלאומיות. בכך הם יוצרים יתרונות כלכליים המשתרעים הרבה מעבר לגבולותיהם הפיזיים.
עם זאת, בניית קיבולת נוספת אינה שם נרדף לחוסן. מתקנים גדולים במיוחד כורכים הון, מפעלים גדולים מרכזים סיכוני כשל, אוטומציה מגבירה את התלות באנרגיה ובתוכנה, וניצול קרקע מייצר עלויות מקומיות. הגישה הכלכלית הנבונה נעוצה בין יעילות מקסימלית לבין יתירות מקסימלית. חברות חייבות להבדיל בין סיכונים, לתכנן מתקנים גמישים ולשלב אבטחה פיזית ודיגיטלית.
לכן, המנצחים לא יהיו אלה שפשוט יבנו את מספר המטרים הרבועים הרב ביותר. אתרים ומפעילים מצליחים יהיו אלה שישלבו שטח, תחבורה, אנרגיה, נתונים ומיומנויות למערכת עמידה. זה כולל מבנים בני קיימא, טכנולוגיה ניתנת להפעלה הדדית, שיטות תפעול חלופיות ועובדים שיכולים לשלוט במערכות מורכבות. גם מקבלי החלטות פוליטיים חייבים לעשות הבחנות מדויקות יותר: בין תשתית אסטרטגית למחסנים הניתנים להחלפה, בין יצירת ערך אזורית לבין מחזור קרקעות גרידא, בין דה-קרבוניזציה אמיתית לגרינוושינג.
העולם זקוק למרכזי לוגיסטיקה יעילים יותר, אך לא בכל מחיר ולא בכל מקום. הפריחה הופכת את שרשראות האספקה לעמידות יותר כאשר מרכזים חדשים יוצרים גיוון, שקיפות ואפשרויות פעולה. היא יוצרת תלות חדשות כאשר קנה מידה הופך למטרה בפני עצמה, וחשמל, תוכנה, כוח אדם או משתמש עיקרי יחיד הופכים לצוואר בקבוק שאין לו תחליף. לכן, עד 2030, הגורם המכריע יהיה פחות כמה נבנה, אלא האם ההשקעות העצומות הביאו לרשת ניתנת להתאמה. זוהי בדיוק האמת הפרובוקטיבית של מגה-טרנד זה: משבר האספקה הבא עלול לא להיכשל בגלל מחסור במחסנים, אלא בגלל יותר מדי מחסנים מותאמים, כולם תלויים באותן מערכות פגיעות.
מומחי האינטרלוגיסטיקה שלכם

ייעוץ, תכנון ויישום של פתרונות מלאים למחסני אחסון גבוהים ומערכות אחסון אוטומטיות - תמונה: Xpert.Digital
מידע נוסף כאן:
שותף השיווק והפיתוח העסקי הגלובלי שלך
☑️ שפת העסקים שלנו היא אנגלית או גרמנית
☑️ חדש: התכתבות בשפת האם שלך!

Konrad Wolfenstein
אני והצוות שלי שמחים לעמוד לרשותכם כיועצים האישיים שלכם.
ניתן ליצור איתי קשר על ידי מילוי טופס יצירת הקשר כאן [email protected]:או פשוט להתקשר אליי למספר 49 7348 4088 965+. כתובת הדוא"ל שלי היא
אני מצפה בקוצר רוח לפרויקט המשותף שלנו.
☑️ תמיכה לעסקים קטנים ובינוניים באסטרטגיה, ייעוץ, תכנון ויישום
☑️ יצירה או התאמה מחדש של האסטרטגיה הדיגיטלית והדיגיטציה
☑️ הרחבה ואופטימיזציה של תהליכי מכירה בינלאומיים
☑️ פלטפורמות מסחר B2B גלובליות ודיגיטליות
☑️ פיתוח עסקי חלוצי / שיווק / יחסי ציבור / ירידי סחר
המומחיות הגלובלית שלנו בתעשייה ובכלכלה בפיתוח עסקי, מכירות ושיווק

המומחיות הגלובלית שלנו בתעשייה ובכלכלה בפיתוח עסקי, מכירות ושיווק - תמונה: Xpert.Digital
תחומי מיקוד בתעשייה: B2B, דיגיטציה (מבינה מלאכותית ל-XR), הנדסת מכונות, לוגיסטיקה, אנרגיות מתחדשות ותעשייה
מידע נוסף כאן:
מרכז נושאי המציע תובנות ומומחיות:
- פלטפורמת ידע המכסה כלכלות גלובליות ואזוריות, חדשנות ומגמות ספציפיות לתעשייה
- אוסף של ניתוחים, תובנות ומידע רקע מתחומי המיקוד המרכזיים שלנו
- מקום למומחיות ומידע על התפתחויות עדכניות בעסקים ובטכנולוגיה
- מרכז לחברות המחפשות מידע על שווקים, דיגיטציה וחדשנות בתעשייה







