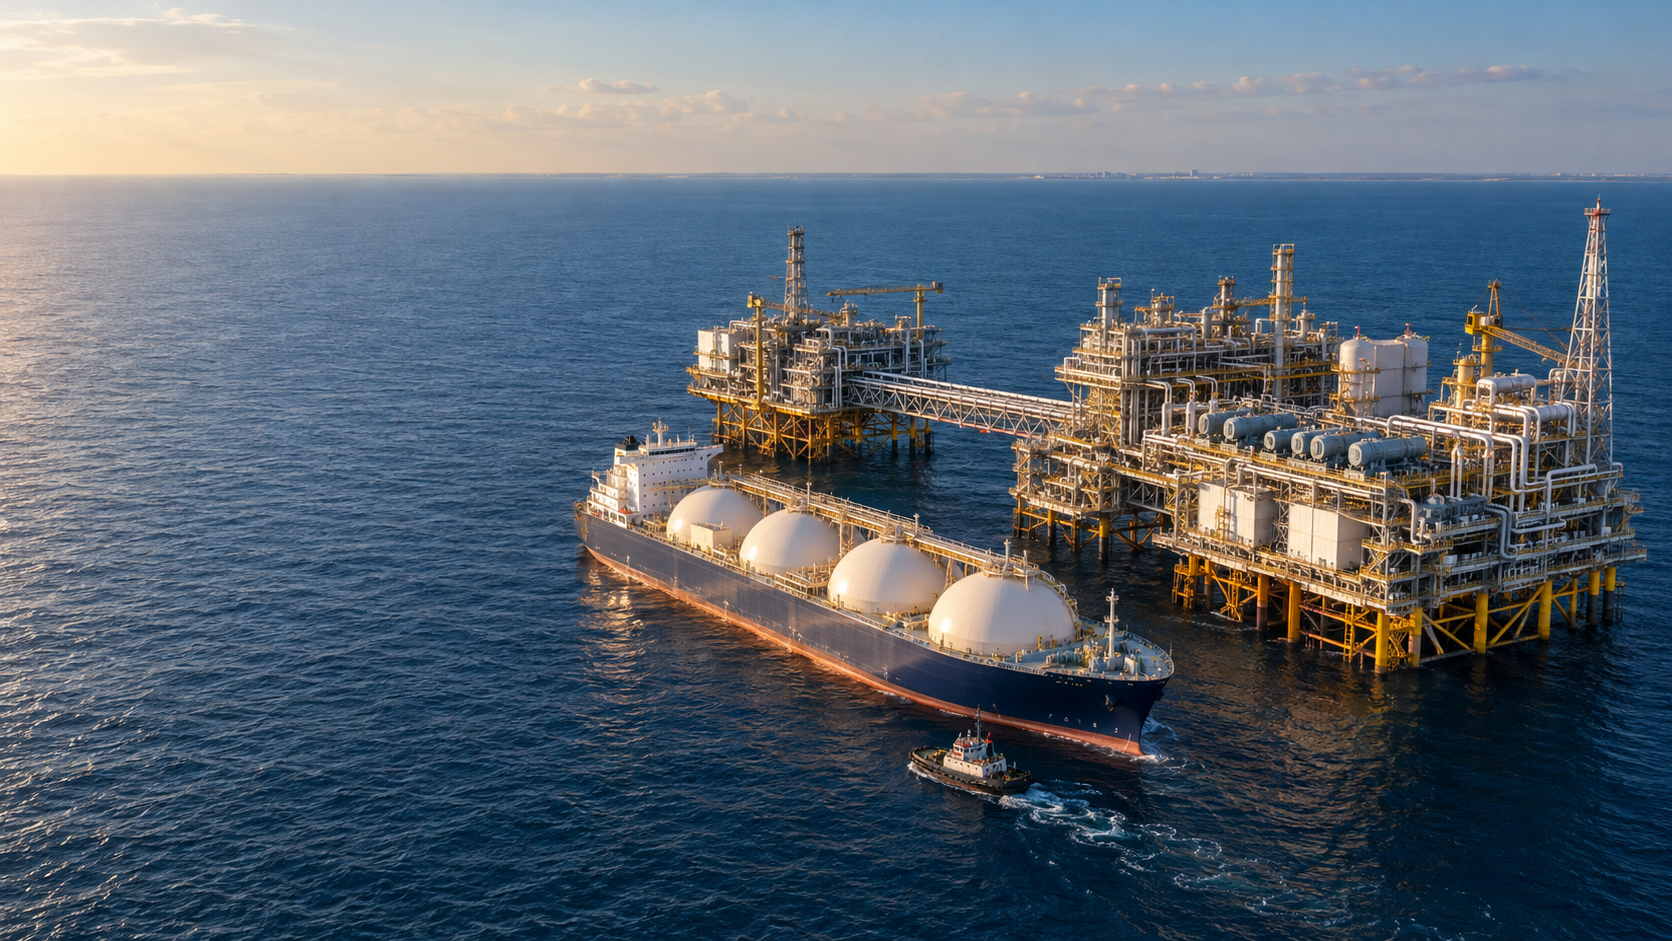
מתקפת הגז האמריקאית: נמל גז טבעי נוזלי חדש מול חופי טקסס – מה המשמעות של הפרויקט של מיליארדי דולרים עבור אספקת הגז של אירופה – תמונה יצירתית בנושא, נוצרה באמצעות בינה מלאכותית: Xpert.Digital
עוד גז טבעי נוזלי (LNG) מארה"ב: כיצד אספקת הגז הטבעי של אירופה יכולה להפוך לבטוחה יותר - ואילו סיכונים נותרו?
האם נמל חדש מול חופי טקסס יכול לשנות את שוק האנרגיה של אירופה? 8.4 מיליון טון של גז טבעי נוזלי (LNG) בשנה: מה עומד מאחורי פרויקט הייצוא החדש של ארה"ב?
מקור גז חדש או תלות חדשה? הדילמה של אירופה עם גז טבעי נוזלי (LNG) אמריקאי - פרויקט גז טבעי נוזלי מול חופי טקסס:
מסוף גז טבעי נוזלי (LNG) בים עמוק בשווי מיליארדי דולרים מתוכנן מול חופי טקסס, דבר שעשוי לשנות את שוק הגז הבינלאומי. פרויקט ST LNG צפוי לייצא עד 8.4 מיליון טון של גז טבעי נוזלי מדי שנה. מנהל הימאות של ארה"ב לפיתוח ובקרת ייצוא (MARAD) אישר את הבקשה לרישיון מסוף בים עמוק בסוף אוקטובר 2026. הבנייה מתוכננת להתחיל בשנת 2027, כאשר ההפעלה הראשונית מתוכננת לשנת 2029. עם זאת, נותרו צעדים משמעותיים בין אישור לאספקות אמינות: החלטת ההשקעה הסופית עדיין תלויה ועומדת, יש לעמוד בדרישות נוספות, וחוזי הלקוחות טרם הובטחו במלואם.
עבור אירופה, המפעל יכול ליצור מקור אספקה נוסף ולהגביר את התחרות על גז טבעי נוזלי (LNG). היצע מוגבר בדרך כלל מחזק את אפשרויות היבואנים - אך הוא אינו מבטיח מחירים נמוכים באופן קבוע או אספקה ללא הפרעה. גורמים מכריעים כוללים גם את עלויות ההנזלה וההובלה, ניצול קיבולת המפעל, הסכמי קליטה ארוכי טווח ועיכובים פוטנציאליים. יתר על כן, עולה שאלה מהותית עבור גרמניה: כיצד ניתן לגוון את האספקה מבלי פשוט להעביר את התלות למדינת ספק אחרת? מבט מקרוב על הפרויקט חושף את ההזדמנויות ש-ST LNG מציע, את הסיכונים הכרוכים בכך, ומדוע ביטחון האנרגיה של אירופה בסופו של דבר אינו תלוי אך ורק בנמל חדש בטקסס.
מתקפת ה-LNG של אמריקה: כיצד נמל חדש מול חופי טקסס עשוי לשנות את שוק האנרגיה של אירופה
יותר חופש בים, תלות חדשה ביבשה
מול חופי טקסס מתוכנן פרויקט אנרגיה שעשויות להיות לו השלכות מרחיקות לכת מעבר למיקומו המיידי. מסוף ה-ST LNG המוצע בים העמוק מייצג את עלייתה המתמשכת של ארצות הברית להיות ספק מרכזי בשוק הגז הטבעי הנוזלי העולמי. התפתחות זו פותחת הזדמנויות רכש נוספות עבור אירופה. במקביל, היא מעצימה שאלה מהותית: כיצד ניתן להשיג ביטחון אספקה מבלי פשוט להעביר תלות כלכלית ממדינת ספק אחת לאחרת?
בסוף אוקטובר 2026, אישר המינהל הימי של ארה"ב לפיתוח ופיקוח על הייצוא (MARAD) את הבקשה לרישיון נמל עמוק בים עבור הפרויקט. ארבעה מתקני הנזלה בעלי קיבולת שנתית כוללת של 8.4 מיליון טון של גז טבעי נוזלי (LNG) מתוכננים כ-16.7 קילומטרים מחופי מטגורדה, טקסס. ההשקעה המשוערת היא 8.2 מיליארד דולר. תאריכי היעד הם תחילת בנייה בשנת 2027 והפעלה ראשונית בשנת 2029. עם זאת, תאריכים אלה מייצגים תוכנית פרויקט, לא תחילת ייצור מובטחת.
הליבה הכלכלית אינה טמונה אך ורק בכמויות יצוא נוספות. הפרויקט משלב ייצור גז אמריקאי, תשתית ימית, מימון בינלאומי וביקוש אנרגיה לטווח ארוך. לפיכך, הוא מדגים כיצד ביטחון האנרגיה משתנה: תלות אינה נקבעת עוד אך ורק על ידי מיקום מתקני אחסון וצינורות, אלא גם על ידי זמינות קיבולת הנזלה, ספינות, מסופי יבוא וחוזי אספקה אמינים.
כתוצאה מכך, גרמניה מקבלת פרספקטיבה מורכבת יותר. גז טבעי נוזלי (LNG) אמריקאי רב יותר יכול להרחיב את ההיצע ולחזק את כוח המשא ומתן של היבואנים. עם זאת, הוא אינו מחליף גיוון מתוכנן היטב או השקעות ביעילות אנרגטית ובטכנולוגיות אספקה חלופיות. נמל יצוא חדש משפר את מגוון האפשרויות. האם הדבר יוביל להורדת עלויות לצמיתות ולביטחון רב יותר ייקבע רק על ידי יחסי הגומלין בין כוחות השוק, התשתיות ומדיניות האנרגיה.
פרויקט של מיליארד דולר תקוע בין אישור ליכולת ביצוע בפועל
ההחלטה הרגולטורית היא צעד משמעותי קדימה עבור ST LNG, אך היא עדיין לא שווה ערך לפרויקט ממומן במלואו ומוכן לבנייה. בהתבסס על סטטוס הפרויקט שהוכרז בסוף אוקטובר, החברה שואפת לקבל החלטת השקעה סופית עד אמצע עד סוף 2027. יתר על כן, יש לעמוד בדרישות פדרליות ומדינתיות נוספות לפני שניתן יהיה להעניק את הרישיון הסופי.
הבחנה זו היא קריטית מבחינה כלכלית. פרויקט שאושר מייצג מקור אספקה עתידי פוטנציאלי. תחנת כוח עם מימון מחייב בעלת סבירות גבוהה משמעותית להתממש. רק תחנת כוח שהושלמה, נבדקה ומופעלת בצורה אמינה אכן מספקת גז.
סיכונים משמעותיים יכולים להימצא בין שלבי פיתוח אלה. עלויות הבנייה יכולות לעלות, עלויות המימון יכולות להשתנות, ציוד טכני יכול להגיע באיחור, ולקוחות פוטנציאליים יכולים לדחות החלטות חוזיות. לכן, לא ניתן פשוט לחבר יחד קיבולות שהוכרזו, שאושרו, ממומנות וקיבולות שכבר פועלות כדי להעריך את היצע השוק העולמי.
לוח הזמנים ראוי לתשומת לב מיוחדת. אם החלטת ההשקעה לא תתקבל עד מאוחר יותר בשנת 2027, ההפעלה הראשונית בשנת 2029 תהיה מאתגרת. תחילת ייצור מדורגת, כאשר רכיבים בודדים של המפעל יופעלו מוקדם יותר מאחרים, תהיה אפשרית. עם זאת, הנתונים המרכזיים שפורסמו אינם מצביעים על כך שכל הקיבולת השנתית המתוכננת תהיה זמינה כבר בשנת 2029.
בנוסף, קיים צורך בביטחון מסחרי. החברה קבעה התחייבויות מינימליות ללקוחות בסך שני מיליון טון בשנה כתנאי מוקדם לאישור הפרויקט. נתון זה מקביל לקצת פחות מרבע מהקיבולת הכוללת המתוכננת. התחייבויות כאלה הן נקודת התחלה חשובה, אך הן עדיין אינן עונות על כל השאלות בנוגע למימון, איכות החוזה וניצול הקיבולת העתידי.
עבור קונים, משמעות הדבר היא שגז טבעי נוזלי (ST LNG) הוא מקור אספקה פוטנציאלי נוסף לקראת סוף העשור, אך אינו עתודה ביטחונית זמינה כבר. אלו המתכננים את אספקתם חייבים להבחין בין אופציה אסטרטגית לבין התחייבות אספקה מובטחת.
מדוע 8.4 מיליון טון הם יותר מסתם נתון טכני
הקיבולת המתוכננת מחולקת על פני ארבעה מפעלי הנזלה, כל אחד בקיבולת של 2.1 מיליון טון בשנה. בהשוואה לקיבולת גז טבעי נוזלי (LNG) אמריקאית של יותר מ-100 מיליון טון בשנה, מדובר בעלייה משמעותית. בזמן ההכרזה, היקף הפרויקט תואר ככ-8% מהקיבולת הקיימת בארה"ב. עם זאת, נתון זה הוא רק תמונת מצב: אם שאר האספקה האמריקאית תמשיך לגדול, החלק היחסי של ST LNG יהיה נמוך יותר בזמן הפעלתו.
חלוקת המפעל לארבע יחידות היא יתרון כלכלי משום שהיא מאפשרת מידה מסוימת של מודולריות. בנייה, הפעלה ותחזוקה ניתנים למעשה לחלוקה על פני מספר יחידות. כשל של יחידה בודדת אינו בהכרח מחייב השבתת הייצור כולו. במקביל, נוצרות תלות משותפת, למשל, בנוגע לאספקת גז, אספקת אנרגיה, מערכות בקרה וטיפול באוניות.
ההבדל בין קיבולת לייצור הוא גם חשוב. קיבולת שנתית מתארת את התפוקה הטכנית המיועדת. נפחי היצוא בפועל תלויים בגורמים כגון זמני תחזוקה, תקלות טכניות, תנאי מזג אוויר, זמינות גז גולמי וביקוש.
בהנחה של ניצול קיבולת היפותטי לחלוטין של 90 אחוזים, קיבולת שנתית של 8.4 מיליון טון תתורגם לכ-7.56 מיליון טון של ייצור שנתי בפועל. חישוב זה אינו תחזית עבור ST LNG. במקום זאת, הוא ממחיש מדוע אין להשוות קיבולות נומינליות לנפחי אספקה מובטחים.
מתקן בגודל כזה יכול להיות רלוונטי לשוק גם אם הוא אינו מספק ישירות ללקוחות גרמנים. מטענים נוספים יכולים לדחוק או להפנות מחדש זרימות אספקה אחרות. לדוגמה, אם לקוח אסייתי מקבל אספקה מטקסס, כמויות מיצרן אחר יכולות להיות זמינות עבור אירופה. לכן, גז טבעי נוזלי (LNG) פועל באמצעות רשת בינלאומית של החלטות סחר, ולא רק באמצעות יחסי אספקה ישירים בין שתי מדינות.
מה סכום ההשקעה מגלה על רווחיות
הסכום המוערך של 8.2 מיליארד דולר שווה ערך לכ-976 דולר לטון של כושר ייצור שנתי. נתון זה מחושב על ידי חלוקת ההשקעה הכוללת בקיבולת השנתית המתוכננת. זהו מדד לעצימות הון, אך אינו מחיר מכירה לטון של גז טבעי נוזלי (LNG).
הבחנה זו מונעת פרשנות מוטעית נפוצה. באופן אידיאלי, מפעל מייצר במשך שנים רבות. עלויות ההשקעה מתפרשות על פני הכמויות שנמכרות בפועל במהלך חייו. בנוסף, יש לכסות הוצאות שוטפות, מימון, תחזוקה ודרישות התשואה של המשקיעים.
חישוב מודל פשוט ממחיש את היקף הפרויקט. אם 8.2 מיליארד הדולר היו מפוזרים באופן שווה על פני 20 שנה ללא ריבית, זה היה מביא לתשואה שנתית של 410 מיליון דולר. בתפוקת מלאה, זה היה שווה ערך לכמעט 49 דולר לטון המיוצר. בתפוקת 90 אחוז, נתון זה היה עולה לקצת יותר מ-54 דולר.
נתונים אלה אינם מהווים במפורש הערכה של עלויות הייצור בפועל. הם מתעלמים מריבית על חוב, תשואה על ההון העצמי, מיסים, זמן בנייה, הוצאות תפעול ועלויות אחרות. ערכם האנליטי טמון בהדגמת השפעת ניצול הקיבולת: ככל שמפעל עתיר הון מייצר פחות גז טבעי נוזלי (LNG), כך ההון הנדרש לטון שנמכר גבוה יותר.
לכן, כדאיות כלכלית תלויה לא רק בגובה עלויות הבנייה. חשובים לא פחות הם שנות פעילות אמינות, זמינות טכנית גבוהה ומבנה חוזי המייצב את ההכנסות גם בתקופות חלשות יותר של השוק.
לא ניתן לגלגל באופן אוטומטי חריגות בעלויות במלואן על הלקוחות. האם הדבר אפשרי תלוי בחוזים ובנוף התחרותי. בשוק עם היצע שופע, פרויקט יקר יותר עלול להימצא תחת לחץ, בעוד שמערכות עם מבני עלויות נוחים יותר יישארו רווחיות לאורך זמן.
המיקום בחו"ל מעביר את הסיכונים במקום לגרום להם להיעלם
הנמל המתוכנן אינו ממוקם ישירות על החוף, אלא בים. תיאור הפרויקט שפורסם כולל, בין היתר, 20 אסדות, ארבע יחידות אחסון גז טבעי נוזלי צף, ארבע מערכות עגינה ותשתית צינורות נוספת. זה הופך אותו למערכת ייצור ולוגיסטיקה מורכבת, ולא רק נקודת עגינה חדשה.
יתרון פוטנציאלי אחד טמון בהעברת תנועת הספנות מאזורי חוף עמוסי תנועה. אם מכליות גדולות של גז טבעי נוזלי (LNG) צריכות להשתמש בתעלות צרות או עמוסות בתדירות נמוכה יותר, העימותים עם תנועת ספנות אחרת יכולים להפחית. עם זאת, אין בכך כדי להסיק מסקנה כללית שמתקנים ימיים בטוחים יותר או חסכוניים יותר בסך הכל.
הסיכונים משתנים באופיים. בים, גלים, רוח, קורוזיה ונגישות למתקנים טכניים הופכים משמעותיים יותר. תחזוקה ותיקונים יכולים להפוך למורכבים יותר אם יש להעביר תחילה כוח אדם, חומרים וציוד מיוחד לאתר. החיבור בין מתקני אחסון צפים, טכנולוגיית הנזלה ומכליות ייצוא חייב לתפקד באופן אמין גם בתנאים משתנים.
לצורך הערכה כלכלית, שרשרת האספקה כולה היא קריטית. מיקום עשוי להציע יתרונות בתפעול הנמל ובמקביל להטיל דרישות גבוהות יותר לתחזוקה ולהיערכות למזג האוויר. הגורם המכריע הוא האם הדבר מפחית את העלות ליחידה המסופקת בפועל ומשפר את האמינות.
לכן, הגישה הימית אינה עדיפה מטבעה וגם לא בעייתית מטבעה. איכותה מתבטאת בתכנון הטכני, ברזרבות התפעוליות ובתדירות שבה המפעל משיג את התפוקה המתוכננת שלו בתנאים אמיתיים.
ההתרחבות האמריקאית משנה את היקף השוק העולמי
ST LNG הוא חלק מפיתוח גדול בהרבה. מינהל המידע לאנרגיה של ארה"ב (EIA) מתאר מסלול הרחבה שיכול להוסיף כ-13.9 מיליארד רגל מעוקב של קיבולת הנזלה נוספת בארה"ב ליום בין 2025 ל-2029. הוא מציין את הקיבולת הנוכחית כ-15.4 מיליארד רגל מעוקב ליום. זוהי הרחבה שכמעט תכפיל את הקיבולת הקיימת, בתנאי שהפרויקטים המתוכננים יתממשו.
חיוני להבחין בבירור בין שנות ייחוס לגבולות גיאוגרפיים. הכפלה בהשוואה לנקודת בסיס קודמת שונה מהכפלה בהשוואה לרמה בסוף 2026. באופן דומה, קיבולות אמריקאיות וצפון אמריקה אינן זהות. בהקשר זה, צפון אמריקה כוללת גם את קנדה ומקסיקו.
לפיכך, ה-EIA מציג גם מסלול התרחבות בצפון אמריקה: מ-11.4 מיליארד רגל מעוקב ליום בתחילת 2024 לפוטנציאל של 28.7 מיליארד רגל מעוקב בשנת 2029. זה מותנה גם בכך שהמתקנים הנמצאים כעת בבנייה ייכנסו לפעילות כמתוכנן.
המשמעות הכלכלית של התפתחות זו חורגת מעבר לכמויות בודדות. כאשר ספק גדול מרחיב משמעותית את יכולות הייצוא שלו, זמינות המטענים הנוספים משתנה. קונים מקבלים יותר אפשרויות, סוחרים יכולים לנתב מחדש משלוחים בצורה גמישה יותר, ויצרנים חייבים להתחרות ביתר שאת על לקוחות ארוכי טווח.
במקביל, חלק משמעותי מהתשתית האמריקאית החדשה מרוכזת בטקסס ובלואיזיאנה. ריכוז אזורי זה מאפשר שימוש ברשתות קיימות ובמבנים תעשייתיים. עם זאת, הוא גם יוצר סיכונים משותפים אם מספר מתקנים מושפעים מאותו אירוע מזג אוויר או משיבושים בתשתיות המחוברות זה לזה.
היצע רב יותר מחזק את הקונים, אך אינו מבטיח מחירים נמוכים לצמיתות
ההתרחבות הבינלאומית של גז טבעי נוזלי (LNG) מצביעה בדרך כלל על הקלה בלחצי האספקה. בניתוח לטווח הבינוני שלה, הסוכנות הבינלאומית לאנרגיה צופה כושר ייצוא עולמי נוסף של כ-300 מיליארד מטרים מעוקבים בשנה עד 2030. ארה"ב וקטאר אחראיות יחד לכ-70 אחוז מהגידול הצפוי בקיבולת.
עבור קונים, אלו הן חדשות טובות בתחילה. היצע רחב יותר יכול להפחית את הסבירות שאפילו עליות קטנות בביקוש יגרמו לתנודות מחירים קיצוניות. זה יכול גם לשפר את עמדת המשא ומתן שלהם עם הספקים.
עם זאת, קיבולת נוספת אינה זהה לאספקה נטו נוספת. מפעלים קיימים עשויים לייצר פחות, תקלות טכניות עלולות להתרחש, והשקות פרויקטים עלולות להתעכב. לכן, ה-IEA מבחינה בין הגדלת הקיבולת לבין עלייה פוטנציאלית נטו באספקת גז טבעי נוזלי (LNG) של כ-250 מיליארד מטרים מעוקבים בשנה עד 2030.
גם צד הביקוש מגיב. ירידת מחירים יכולה למשוך קונים נוספים או להפוך את הביקוש לגז, שנדחה בעבר, לכדאי מבחינה כלכלית. שווקים רגישים במיוחד למחיר עשויים לספוג יותר גז טבעי נוזלי (LNG) ברגע שהוא יהפוך לנגיש יותר. חלק מההיצע החדש ייספג לאחר מכן על ידי ביקוש נוסף.
אין בכך כדי ליצור זכות בלתי ניתנת לשינוי עבור אירופה להובלה זולה. יבואנים אירופאים נשארים חלק מהתחרות הבינלאומית. מה שחשוב הם המחירים שקונים אחרים מוכנים לשלם, עלויות ההובלה שנגרמו, וההתחייבויות הנובעות מחוזים קיימים.
לכן, הציפייה המוצדקת באופן אובייקטיבי אינה בהכרח שגז טבעי נוזלי (LNG) יהפוך לזול. סביר יותר שהרחבת קיבולת מוצלחת תגדיל את מגוון האפשרויות ותגביל את שיא המחסור. זה כבר יהיה יתרון כלכלי משמעותי, גם אם רמת המחירים לא תחזור לשפל הקודמות.
המומחיות שלנו בארה"ב בפיתוח עסקי, מכירות ושיווק


המומחיות שלנו בארה"ב בפיתוח עסקי, מכירות ושיווק - תמונה: Xpert.Digital
תחומי מיקוד בתעשייה: B2B, דיגיטציה (מבינה מלאכותית ל-XR), הנדסת מכונות, לוגיסטיקה, אנרגיות מתחדשות ותעשייה
מידע נוסף כאן:
מרכז נושאי המציע תובנות ומומחיות:
- פלטפורמת ידע המכסה כלכלות גלובליות ואזוריות, חדשנות ומגמות ספציפיות לתעשייה
- אוסף של ניתוחים, תובנות ומידע רקע מתחומי המיקוד המרכזיים שלנו
- מקום למומחיות ומידע על התפתחויות עדכניות בעסקים ובטכנולוגיה
- מרכז לחברות המחפשות מידע על שווקים, דיגיטציה וחדשנות בתעשייה
תפקידו של גז טבעי נוזלי (LNG) בשוק האנרגיה האירופי
בין גז גולמי זול למשלוח יקר שוכנת תעשייה שלמה
עבור צרכן גרמני, מחיר הגז האמריקאי אינו הגורם היחיד. מה שחשוב הוא מחיר הגז השמיש בנקודת הצריכה האירופית.
מספר שלבים כלכליים קיימים בין ייצור לצריכה: עיבוד, הובלת צינורות, הנזלה, אחסון, הובלה ימית, גיזוז מחדש והפצה ברשת הגז. יש לקחת בחשבון גם מימון, גידור והפסדים פוטנציאליים לאורך השרשרת. ניתוח פליטות ה-LNG של ה-IEA בוחן במפורש שלבים אלה בנפרד, משום שלכל אחד מהם דרישות טכניות ואנרגטיות משלו.
לכן, יכול להתקיים הפרש מחירים גדול בין זירות מסחר אמריקאיות לאירופיות מבלי שהפרש זה בהכרח יצטבר כולו כרווח לכל משתתף בשוק בודד. חלק ממנו מכסה את עלויות שרשרת האספקה האמיתיות. חלק אחר עשוי לשקף פרמיות סיכון ומגבלות קיבולת.
מבנה העלויות הללו הוא קריטי לתחרותיות. אם מחירי הגז בארה"ב נמוכים, עלויות הנזלה או הובלה גבוהות יכולות לבטל חלקית את היתרון. לעומת זאת, שרשרת אספקה יעילה יכולה להישאר תחרותית גם עם עליית מחירי הגז הגולמי.
עבור חברות, מומלץ להשתמש בגישה אנליטית כדי להפריד בין מחירי חומרי גלם, עלויות תשתית, עלויות הובלה ופרמיות סיכון. רק בדרך זו ניתן לקבוע האם חוזה נוח מציע אכן יתרון עלות בר-קיימא או שמא רק גורם לרכיב מחיר יחיד להיראות אטרקטיבי.
לכן, ST LNG לא רק תהיה יצרנית של כמות אנרגיה סחירה. הפרויקט יצטרך להוכיח את עצמו כחלק משרשרת עלויות בינלאומית שמרכיביה השונים משתנים באופן שונה, ובמקרים מסוימים ניתנים לשליטה חלקית בלבד.
יש למדוד את תלותה של גרמניה בארה"ב במכנה הנכון
עבור גרמניה מוזכרים שני נתונים שניתן בקלות לבלבל ביניהם: גז טבעי נוזלי (LNG) מהווה כעשרה אחוזים מיבוא הגז, ויותר מ-95 אחוזים ממנו מגיע מארצות הברית. לכן, הנתון השני מתייחס לפלח ה-LNG ולא לכלל יבוא הגז הגרמני.
תחת הנחות אלו, גז טבעי נוזלי (LNG) שמקורו ישירות בארה"ב מהווה תיאורטית כ-9.5 אחוזים מכלל יבוא הגז. זהו נתון משמעותי, אך שונה באופן מהותי מדומיננטיות אמריקאית של 95 אחוזים על כלל אספקת הגז הגרמנית.
יתר על כן, פרופורציות כאלה תלויות בזמן. בשנת 2024 יובאו 69 טרה-וואט-שעה של גז טבעי דרך מסופי גז טבעי נוזלי גרמני. עם סך יבוא הגז של 865 טרה-וואט-שעה, נתון זה מייצג כשמונה אחוזים. נתונים שנתיים אלה ממחישים מדוע יש תמיד להתייחס לאחוזים בהקשר של תקופת הזמן וההגדרה.
עם זאת, סטטיסטיקות קצה ישירות אינן מתארות כל קשר כלכלי. גרמניה משולבת בשוק הגז האירופי. גז יכול להיכנס לרשת הגרמנית דרך מדינות אחרות והתשתיות שלהן. לכן, מדינת המוצא של מולקולה, שותף הסחר המיידי ומדינת חציית הגבול אינם בהכרח זהים.
הערכת סיכונים דורשת גם היא מספר רבדים. מהו חלקה של מדינת ספק מסוימת? באיזו קלות יכולים ספקים אחרים להתערב? כמה כושר ייבוא פנוי קיים? עד כמה החוזים גמישים? וכמה רגישה שרשרת האספקה הכוללת לשיבוש?
המסקנה הנכונה אינה שנתח אמריקאי גבוה במגזר ה-LNG אינו משמעותי, וגם לא שהוא מוכיח תלות לאומית מקיפה. הגורם המכריע הוא השילוב של ריכוזיות, תחליפיות ומהירות הסתגלות.
מדוע תלות העבר ברוסיה אינה מדד פשוט להשוואה
הדאגה לגבי תלות חדשה מובנת. עם זאת, היא הופכת ללא מדויקת מבחינה אנליטית כאשר מערכות טיפול שונות משוות זו לזו.
צינור יוצר קשר קבוע בין אזור הייצור לשוק המכירות. חשיבותו הכלכלית נובעת מעלויות השקעה גבוהות ומגוון מוגבל של שימושים חלופיים. גז טבעי נוזלי (LNG) דורש גם תשתית עתירת הון, אך מאפשר באופן בסיסי הובלה בין אתרי יצוא וייבוא שונים.
הבדל זה יכול להגביר את התחלופה. עם זאת, הוא אינו מבטל את כל התלות. אם ספקים רבים כפופים לאותה סמכות שיפוט משפטית, החלטות פוליטיות או רגולטוריות יכולות להשפיע על מספר חברות בו זמנית. באופן דומה, מספר יצרנים עצמאיים רשמית עשויים להיות תלויים באותה תשתית אזורית.
להערכה שהוצגה במקרה הראשוני, דהיינו שחברות ומנגנוני שוק קיימים מגבילים את הסיכונים, יש, אם כן, ליבה סבירה. גורמים פרטיים מגיבים למחירים, סוגרים חוזים ומחפשים הזדמנויות מכירה. זה מבדיל בין יחסי מסחר רחבי היקף לבין מבנה אספקה הנשלט באופן מרכזי לחלוטין.
מידע זה לבדו אינו מספיק כדי להפיג חששות. גיוון חברות וגיוון בין מדינות הן קטגוריות שונות. עשרה ספקים ממדינה אחת יכולים להציע תחרות רבה יותר מספק יחיד. עם זאת, הם מציעים הגנה מוגבלת בלבד מפני התערבות פוליטית משותפת או שיבוש אזורי משמעותי.
לכן, הערכה מבוססת לא צריכה לשאול האם גז טבעי נוזלי (LNG) אמריקאי בטוח או לא בטוח ביסודו. עליה לבחון אילו סיכונים מופחתים על ידי משלוחים אמריקאים ואילו ריכוזים חדשים נוצרים כתוצאה מכך.
חוזים ארוכי טווח קונים ביטחון ומוכרים גמישות
עבור פרויקט של מיליארדי יורו כמו ST LNG, התחייבויות ארוכות טווח ללקוחות הן מרכיב חיוני בביטחון פיננסי. הן יכולות לייצב את ההכנסות הצפויות ובכך להקל על המימון. סף המינימום הנ"ל של שני מיליון טון של התחייבויות שנתיות ללקוחות מדגים עד כמה פיתוח פרויקטים ושיווק קשורים זה לזה.
חוזים כאלה מציעים גם יתרונות לקונים. הם יכולים להבטיח גישה לכמויות מסוימות ולהפוך החלטות רכש לחיזוי יותר לאורך תקופות ארוכות יותר. לאמינות זו יש ערך כלכלי מהותי, במיוחד כאשר אנרגיה חיונית לתהליכים תעשייתיים.
המחיר לכך הוא ירידה ביכולת ההסתגלות. אם ביקוש הגז של חברה יורד בצורה חדה מהצפוי, התחייבויות רכישה ארוכות טווח עלולות להפוך לנטל. האם זה אכן יקרה תלוי באופן הגמישות שבה ניתן יהיה להתאים כמויות, למכור אותן מחדש או להפנות אותן ללקוחות אחרים.
נוסחת התמחור היא גם קריטית. חוזה ארוך טווח אינו מגן באופן אוטומטי מפני עלויות גבוהות. הוא יכול להבטיח כמויות אספקה, בעוד שהמחיר נשאר קשור לתנאי שוק משתנים.
עבור חברות גרמניות, לכן, משך החוזה לבדו אינו הגורם המכריע, אלא יחסי הגומלין בין קביעת מחירים, התחייבויות כמות, מיקום אספקה, זכויות מכירה חוזרת וסעיפי ברירת מחדל. חוזה שנראה נוח יכול להיות לא אטרקטיבי כלכלית אם הוא מציע גמישות מועטה. לעומת זאת, מחיר גבוה יותר יכול להיות הגיוני אם הוא מגביל סיכונים משמעותיים.
האתגר טמון באי השוואה בין אבטחת אספקה לבין התחייבות מקסימלית לטווח ארוך. תיק רכש מאוזן יכול לשלב משכי חוזים שונים ומקורות אספקה, במקום לבסס את כל הציפיות על תנאי שוק יחידים.
עבור התעשייה, המחיר הסופי חשוב יותר ממוצא פוליטי
התעשייה הגרמנית מרוויחה מגז טבעי נוזלי נוסף בעיקר כאשר הוא מפחית את עלויות האספקה בפועל ואת הסיכון לשיבושים. עצם הזמינות של מקור אספקה נוסף אינה מספיקה כדי לקזז את החסרונות התחרותיים הבינלאומיים.
גז רלוונטי במיוחד כאשר הוא נדרש כאנרגיה לתהליך או כחומר גלם. ביישומים כאלה, הבדלי מחירים יכולים להשפיע ישירות על עלויות הייצור והחלטות השקעה. יחד עם זאת, תעשיות וחברות נבדלות במידה ניכרת במהירות שבה הן יכולות להתאים את צריכת האנרגיה שלהן.
חברה עם מעט חלופות לטווח קצר מעריכה את אבטחת האספקה בצורה שונה מחברה שיכולה לבחור בין מספר מקורות אנרגיה. באופן דומה, לחברה עם מכירות מובטחות לטווח ארוך יש אפשרויות שונות לכיסוי עלויות אנרגיה רב שנתיות מאשר ליצרן עם ביקוש משתנה מאוד.
אספקת גז טבעי נוזלי מוגברת יכולה לשפר את הרכש. עם זאת, היא אינה פותרת באופן אוטומטי את כל הבעיות הקשורות למיקום. המחיר הסופי מושפע גם מעלויות הרשת, היטלים, התשתיות והיעילות התפעולית.
יתר על כן, קיים ניגוד מטרות: מחירי גז גבוהים באופן עקבי עלולים לדחוק את הביקוש התעשייתי. מחירים נמוכים יותר יכולים לייצב את הייצור הקיים, אך בו זמנית לגרום להשקעות בתהליכים חלופיים להיראות פחות דחופות. לכן, מדיניות כלכלית חייבת לשלב ביטחון אספקה ותחרותיות עם אותות השקעה אמינים לטווח ארוך.
השאלה התעשייתית-כלכלית המרכזית אינה אם גרמניה זקוקה ליותר גז טבעי נוזלי (LNG). השאלה המכרעת היא איזו כמות גז נותרת בת קיימא מבחינה כלכלית עבור אילו יישומים וכיצד ניתן להשיג כמות זו בצורה אמינה בתנאי שוק משתנים.
המעבר לאנרגיה משנה את סיכון המכירות של מפעלי גז טבעי נוזלי (LNG) חדשים
מפעל ייצוא שלא יתחיל לפעול עד סוף העשור לכל המוקדם לא יחזיר את עלויות ההשקעה שלו רק בשנים הראשונות לפעילותו. רווחיותו תלויה בתקופת שימוש ארוכה משמעותית.
זה יוצר ניגוד מטרות. גז טבעי נוזלי (LNG) יכול למלא גירעונות ולסגור פערים באספקה בטווח הקצר. עם זאת, מימון מפעלים חדשים דורש לעתים קרובות תחזיות ארוכות טווח. ככל ששוקי המכירות המרכזיים יפחיתו את צריכת הגז שלהם מהר יותר, כך יצרנים יצטרכו לעבור לאזורים או יישומים אחרים.
ה-IEA צופה כי אספקת גז טבעי נוזלי (LNG) נוספת תוכל לשפר את המחירים הנגישים, במיוחד בשווקי יבוא רגישים למחיר. הדבר פותח הזדמנויות צמיחה ליצואנים מחוץ לאירופה. יחד עם זאת, משמעות הדבר היא שהביקוש לטווח ארוך לא צריך לנבוע אך ורק מצרכי הביטחון האירופיים הנוכחיים.
עבור ST LNG, ההרכב הגיאוגרפי של תיק הלקוחות שלה חשוב אפוא. מפעל עם שווקי מכירה מגוונים יכול לקזז חלקית תנודות שונות בביקוש. עם זאת, הוא נותר כפוף להתפתחויות גלובליות.
קונים אירופאים מתמודדים עם בעיה הפוכה. אלו המבטיחים כמויות ארוכות טווח חייבים להתאים את ההתחייבויות הללו לצריכת הגז הצפויה שלהם. חוזה המציע ביטחון כיום עלול לגרור עלויות הסתגלות בהמשך.
נקודת מבט מאוזנת נמנעת אפוא משני קצוות. תשתית גז טבעי נוזלי (LNG) חדשה אינה מיותרת באופן אוטומטי וגם לא בת קיימא מבחינה כלכלית לצמיתות אך ורק בשל צרכי אבטחה לטווח קצר. איכותה תלויה בשאלה האם הביקוש, העלויות ומשך החוזים יישארו תואמים גם בתנאים משתנים.
עלויות האקלים מתחילות הרבה לפני מעבר ברנר הגרמני
ניתוח כלכלי מלא אינו יכול להתעלם מפליטות שרשרת האספקה. עם גז טבעי נוזלי (LNG), פליטות אלו מתרחשות לא רק במהלך הבעירה שלאחר מכן, אלא גם במהלך הפקה, עיבוד, הובלה, הנזלה, שילוח ואידוי חוזר. יש לקחת בחשבון גם פליטות מתאן פוטנציאליות. ה-IEA בוחן במפורש את השלבים הללו כמערכת מקושרת.
לכן, לא מספיק להעריך גז טבעי אך ורק על סמך השימוש בו בתחנות כוח או דוודים תעשייתיים. שתי שרשראות אספקה יכולות לספק את אותו דלק ועדיין לגרום לפליטות שונות במעלה הזרם.
הסוכנות הבינלאומית לאנרגיה אטומית (IEA) מזהה מספר אפשרויות טכניות להפחתת נטל זה: הגבלת אובדן מתאן, תהליכים יעילים יותר, שימוש בחשמל בעל פליטות נמוכות, צמצום התלקחויות שגרתיות ולכידה ואחסון של זרמי CO₂ מסוימים. אמצעים אלה יכולים לשפר חלקים משרשרת האספקה, אך הם אינם מבטלים באופן אוטומטי את כל הפליטות.
עבור משקיעים ולקוחות, הבדלים כאלה הם משמעותיים כלכלית. דרישות פליטה יכולות להשפיע על הגישה לשווקים מסוימים. פליטות נמוכות הניתנות למדידה ומאומתות יכולות להוות יתרון תחרותי. לעומת זאת, נתונים לא מספקים או הפסדי מתאן גבוהים עלולים ליצור סיכונים נוספים.
לא ניתן לבצע הערכה אקלימית סופית עבור ST LNG ללא נתוני תפעול אמינים וספציפיים לפרויקט. לא המיקום ימי ולא החידוש של הטכנולוגיה כשלעצמם מרמזים על ביצועים סביבתיים טובים במיוחד או גרועים במיוחד.
הערכה אמינה תצטרך לקחת בחשבון את צריכת האנרגיה בפועל, את מקור האנרגיה שבה נעשה שימוש, את הפסדי המתאן ואת נתיבי ההובלה. רק לאחר מכן ניתן לקבוע כיצד המפעל ממקם את עצמו בשוק ה-LNG.
למרות ספקים רבים, ריכוזיות אזורית יכולה להפוך לנקודת תורפה
טקסס ולואיזיאנה צוברות חשיבות עוד יותר עקב הרחבת תשתית ה-LNG. מנקודת מבט עסקית, ריכוזיות זו מובנת: תשתית קיימת, ניסיון תעשייתי וקרבה לאספקת גז ולוגיסטיקה לייצוא יכולים ליצור יתרונות מיקום.
עם זאת, מנקודת מבט של ביטחון אספקה, תמונה שונה מצטיירת. מספר מפעלים באזור אינם מקורות אספקה עצמאיים לחלוטין. תנאי מזג אוויר משותפים, חיבורי רשת או ספקי שירותים משותפים עלולים להוביל לשיבושים המשפיעים על מספר מיקומים בו זמנית.
זהו עיקרון כללי של הערכת סיכונים: גיוון יעיל במלואו רק אם הסיכונים האינדיבידואליים אינם קשורים זה בזה באופן הדוק מדי. מספר רב של חוזים יכול ליצור תחושת ביטחון כוזבת אם כל האספקות תלויות באותם צווארי בקבוק אזוריים.
עבור יבואנים אירופאים, משמעות הדבר היא שמספר הספקים לבדו אינו קריטריון מספיק. יש לקחת בחשבון גם פיזור גיאוגרפי, עצמאות טכנולוגית ודרכי תחבורה חלופיות בהערכה.
האופי הימי של ST LNG אינו פותר באופן אוטומטי בעיה זו. בעוד שהמתקן יכול לעקוף צווארי בקבוק מסוימים בחוף, הוא נותר תלוי באספקת גז אזורית, תנאי מזג אוויר ושירותים ימיים.
לכן, אבטחת אספקה אינה מושגת על ידי כמה שיותר שמות בתיק הרכש, אלא על ידי פרופילי כשל שונים באמת. הבחנה זו חשובה במיוחד כאשר קיבולות חדשות מפותחות בעיקר באזורי יצוא בודדים.
שלוש התפתחויות בשוק קובעות את ההצלחה
עבור הסיווג הכלכלי של גז טבעי גז טבעי (ST LNG), מספר תרחישים עתידיים שימושיים יותר מתחזית אחת, לכאורה מדויקת.
בתרחיש הראשון, היצע ה-LNG גדל מהר יותר מהביקוש. מפעלים חדשים מגיעים לשוק במידה רבה כמתוכנן, בעוד שחיסכון באנרגיה וטכנולוגיות אנרגיה חלופיות מגבילות את הצריכה באזורי מכירה מרכזיים. קונים צוברים כוח מיקוח. עבור ST LNG, הגורמים המרכזיים יהיו אם כן האם עלויות הבנייה, המימון והתפעול השוטף יוכלו להישאר תחרותיים.
בתרחיש השני, הביקוש סופג במידה רבה את ההיצע הנוסף. גז טבעי נוזלי (LNG) זול וזמין יותר מושך לקוחות חדשים, בעוד ששווקים קיימים דורשים כמויות משמעותיות. עבור יצרנים, זו תהיה סביבה נוחה יחסית, בתנאי שהמתקנים שלהם יספקו אנרגיה באופן אמין. האפשרות לביקוש נוסף בשווקים רגישים למחיר, כפי שתואר על ידי ה-IEA, מתאימה למסלול פיתוח זה.
בתרחיש השלישי, שיבושים חוזרים ונשנים נותרים מאפיין בולט. השקות פרויקטים עיכובות, הפסקות או הפרעות אחרות מונעות מהקיבולת המוצהרת להיות זמינה באופן עקבי כאספקה אמינה. במקרים כאלה, למרות תשתית רחבה יותר באופן כללי, עדיין עלולות להתרחש תנודות משמעותיות במחירים.
אף אחד מהתרחישים העתידיים הללו לא ניתן לבחור באופן סופי על סמך נתוני הפרויקט בלבד. עם זאת, הם ממחישים אילו מאפיינים הם בעלי ערך כלכלי: עלויות נמוכות, זמינות גבוהה, שיווק גמיש ומימון אמין.
אותו היגיון חל על קונים בגרמניה. רכש שמסתמך אך ורק על מחירים נמוכים באופן קבוע פגיע בדיוק כמו אסטרטגיה שמניחה מחירים גבוהים בלתי מוגבלים עקב מחסור.
מדיניות האנרגיה החזקה ביותר משמרת את האפשרויות
גז טבעי נוזלי (LNG) מסוג ST מייצג הרחבה ממשית של אספקת האנרגיה הפוטנציאלית. אם הפרויקט ימומן, ייבנה ויופעל בצורה אמינה, הוא יוכל לספק כמויות נוספות משמעותיות של גז טבעי נוזלי מדי שנה. ערך השוק שלו טמון לא רק בייצור אלא גם בהגדלת האפשרויות עבור הקונים.
לכן, הפרספקטיבה המנומקת לגבי הפרויקט אינה אישור בלתי מסויג וגם לא דחייה גורפת. הגדלת כושר הייצוא יכולה לשפר את ביטחון האספקה ולהגביל את כוח השוק. יחד עם זאת, היא יכולה ליצור התחייבויות חדשות לטווח ארוך, ריכוזיות אזורית וסיכוני השקעה.
עבור גרמניה, היכולת לעבור בין מקורות אנרגיה ופתרונות היא קריטית. זה כולל מדינות ספק מגוונות, תשתית איתנה, עתודות נאותות וחוזים שניתן להתאים לביקוש המשתנה לגז. חשוב לא פחות הוא הפחתת הביקוש שניתן להחליף אותו בצורה בת קיימא מבחינה טכנית וכלכלית.
הסכנה הגדולה ביותר לא תהיה השימוש בגז טבעי נוזלי (LNG) אמריקאי כשלעצמו. הבעיה טמונה באסטרטגיה שמבלבלת בין סיוע לטווח קצר לבין חסינות קבועה. אף מדינה ספקית, אף חוזה ואף טכנולוגיה לא יכולים לבטל את כל הסיכונים.
הנמל החדש מול חופי טקסס עשוי להרחיב את מרחב התמרון של אירופה. עם זאת, האם אירופה תנצל את מרחב התמרון הזה לא יוכרע על ידי מטגורדה, אלא על ידי מדיניות הרכש, התעשייה והאנרגיה שלה. ביטחון מתמשך נוצר כאשר אספקה נוספת מובילה לא לנוחות מוגברת, אלא לאפשרויות כלכליות גדולות יותר.
🎯🎯🎯 מרכז תעשייה B2B מונחה נתונים כפתרון כמעט פנימי


הפתרון הכמעט-פנים-ארגוני: כיצד Xpert.Digital סוגרת פערים תפעוליים בשיווק ומכירות B2B – עסק חכם מונחה תוכן - תמונה: Xpert.Digital
Xpert.Digital הוא מרכז תעשייתי B2B מונחה נתונים בראשות Konrad Wolfenstein . החברה משמשת כפתרון חיצוני, מעין פנימי, עבור שותפים תעשייתיים, וסוגרת פערים תפעוליים בשיווק, תוכן ומכירות - מבלי לדרוש משאבים נוספים מצד הלקוח.
מידע נוסף כאן:
שותף השיווק והפיתוח העסקי הגלובלי שלך
☑️ שפת העסקים שלנו היא אנגלית או גרמנית
☑️ חדש: התכתבות בשפת האם שלך!

Konrad Wolfenstein
אני והצוות שלי שמחים לעמוד לרשותכם כיועצים האישיים שלכם.
ניתן ליצור איתי קשר על ידי מילוי טופס יצירת הקשר כאן wolfenstein@xpert.digital:או פשוט להתקשר אליי למספר 49 7348 4088 965+. כתובת הדוא"ל שלי היא
אני מצפה בקוצר רוח לפרויקט המשותף שלנו.