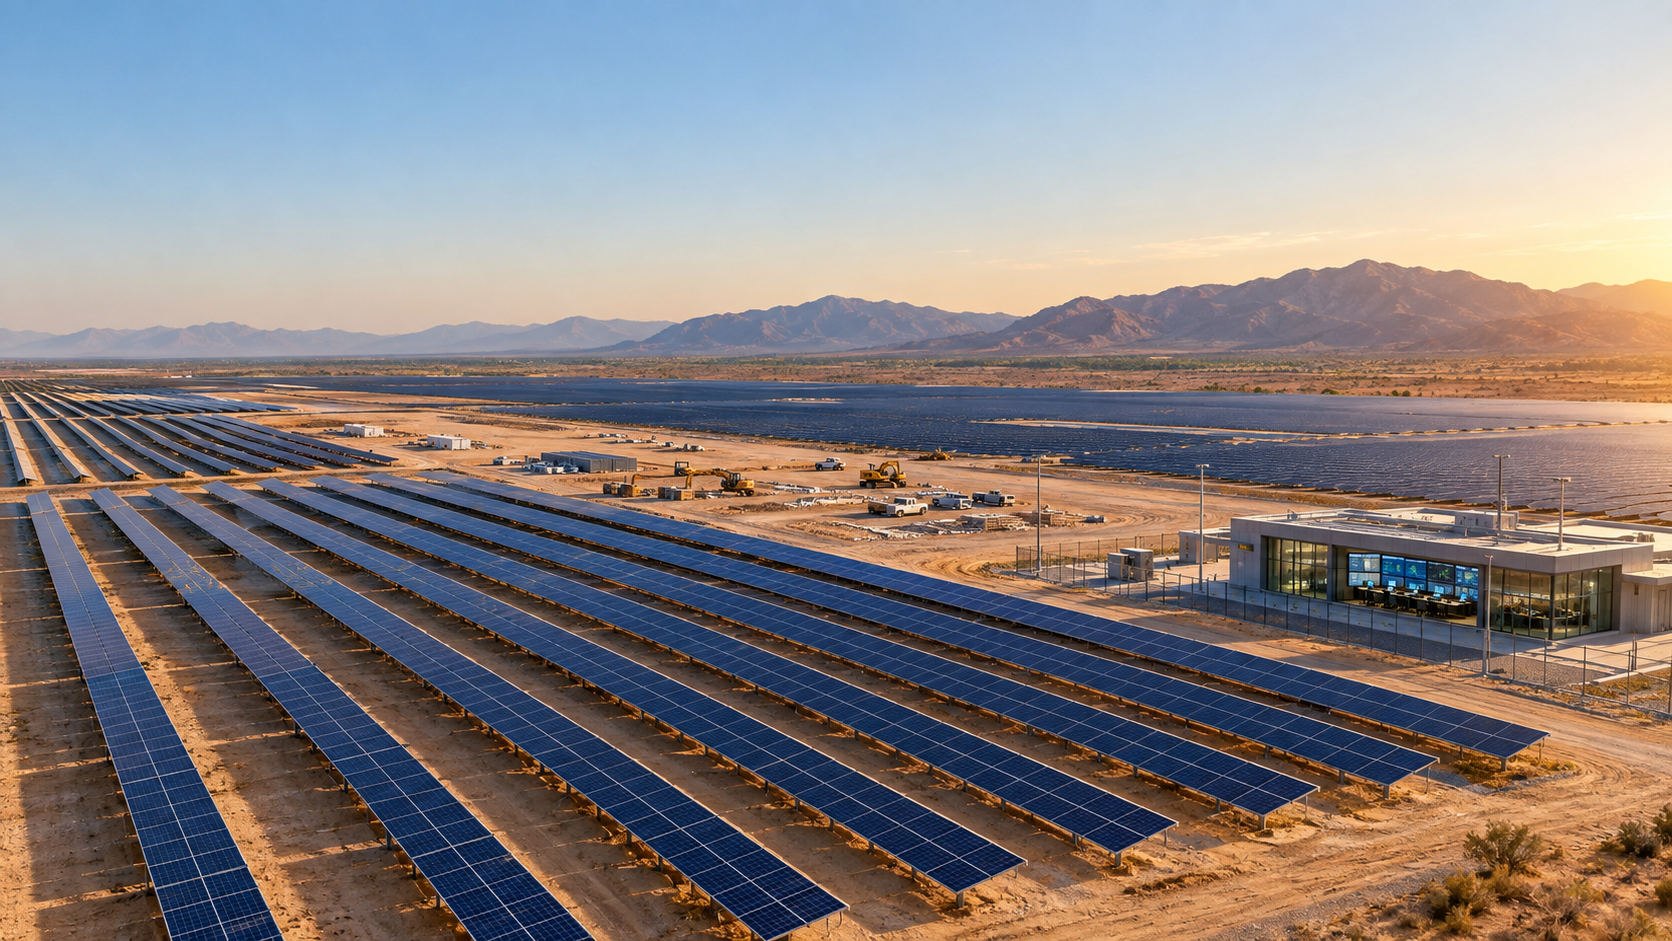
אנרגיה חוזרת: מרוץ נגד הזמן – מה חושף פרויקט "קובלט סולארי" בעלות 695 מיליון מיליונים על מעבר האנרגיה – תמונה יצירתית בנושא, עם בינה מלאכותית: Xpert.Digital
695 מיליון דולר עבור 330 מגה-וואט: מדוע כסף כבר אינו הבעיה הסולארית הגדולה ביותר
העידן החדש של מעבר האנרגיה: מדוע רשתות חשמל ואחסון חשובים יותר ממודולים סולאריים כיום
הפרדוקס הסולארי: קליפורניה בונה תחנות כוח ענקיות - ולעתים קרובות נאלצת לזרוק את החשמל
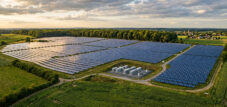
תחנת הכוח הסולארית קובלט בקליפורניה, בהספק של 330 מגה-וואט, גייסה סכום מרשים של 695 מיליון דולר. במבט ראשון, נראה שמדובר בסיפור הצלחה קלאסי נוסף של תעשיית הפוטו-וולטאית המשגשגת - אך מאחורי ההשקעה הענקית הזו מסתתר טרנספורמציה עמוקה בשווקי החשמל העולמיים. בעוד שהעסקה מוכיחה כי הון זמין ברחבי העולם למעבר האנרגיה, היא חושפת בו זמנית את צווארי הבקבוק האמיתיים של זמננו.
בעוד שפאנלים סולאריים הופכים לנגישים ויעילים יותר ויותר, התשתית מגיעה לקצה גבול היכולת שלה. "פרדוקס הסולארי" המפחיד כבר גורם לצמצום כמויות אדירות של חשמל ירוק בקליפורניה, משום שהוא מיוצר כאשר הרשת אינה יכולה לספוג אותו. מקרה קובלט סולאר מדגים זאת: עתיד המעבר האנרגטי כבר אינו תלוי במספר העצום של פאנלים סולאריים המותקנים. אלו שמשקיעים מיליארדים כיום חייבים להתמודד עם האתגרים האמיתיים - אחסון חכם, תהליכי היתר ארוכים, רשתות חשמל עמוסות ויכולת לספק אנרגיה בדיוק כשהיא בעלת הערך הכלכלי הגבוה ביותר.
695 מיליון דולר עבור 330 מגה-וואט: מה שקובלט סולאר מגלה על הכלכלה החדשה של מעבר האנרגיה
המעבר האנרגטי וצוואר הבקבוק של קליפורניה אינם נובעים מחוסר הון - אלא מחוסר ברשת חשמל
מימון פרויקט קובלט סולאר בקליפורניה, בהספק של 330 מגה-וואט, הוא הרבה יותר מסיפור הצלחה נוסף מתעשיית הפוטו-וולטאית. חברת Recurrent Energy, חברת בת של קנדיאן סולאר, גייסה סכום כולל של 695 מיליון דולר במימון חוב והון עצמי מס עבור תחנת הכוח, שכבר נמצאת בבנייה. מתוכם, כ-484 מיליון דולר הם חבילת מימון חוב בהובלת קבוצת מיצובישי UFJ Financial ו-Nord/LB, ו-211 מיליון דולר הם הון עצמי מס מוולס פארגו. הפרויקט ממוקם כ-32 קילומטרים מערבית לבלית' במחוז ריברסייד ומתוכנן להתחיל לפעול מסחרית עד סוף 2027.
העסקה מדגימה כי חוות סולאריות גדולות בארצות הברית נותרות בנקאיות למרות עלויות מימון גבוהות, אי ודאות סחר, עומס גובר ברשת ותנאי סבסוד משתנים. עם זאת, היא אינה מוכיחה שכל פרויקט פוטו-וולטאי גדול הוא אוטומטית רווחי או שקיבולת סולארית נוספת לבדה תפתור את בעיות האספקה של קליפורניה. במיוחד בשוק חשמל עם עודפי ייצור סולארי משמעותיים בצהריים, איכות הפרויקט נקבעת יותר ויותר לא רק על ידי הקיבולת המותקנת שלו, אלא גם על ידי מיקומו, חיבורו לרשת, ערבויות חוזיות להכנסותיו, תאריך ההפעלה ויכולתו לספק חשמל בשעות יקרות ערך.
לכן, קובלט סולאר מדגימה שלב חדש במעבר האנרגיה. השלב הראשון התמקד בעיקר בהוזלת מודולים סולאריים ובהגדלת פרויקטים. השלב המכריע כעת מתמקד בשילוב כלכלי של כמויות גדולות של ייצור תלוי מזג אוויר לתוך מערכת חשמל עמוסה ולעיתים לא גמישה. ההון זמין אם הסיכונים נראים ניתנים לניהול באמצעות חוזים. עם זאת, צוואר הבקבוק האמיתי עובר לרשתות, מתקני אחסון, היתרים, שרשראות אספקה והסכמי רכישת חשמל אמינים.
מימון בעל השפעה איתותית פוליטית ואסטרטגית
הסכום של 695 מיליון דולר הוא, קודם כל, הבעת אמון ברורה מצד משקיעים מוסדיים. MUFG, Nord/LB ו-Wells Fargo אינן בין המשקיעים המממנים פרויקטים אך ורק על סמך תחזיות צמיחה אופטימיות. מימון פרויקטים בדרך כלל אינו מתמקד בעיקר במאזן הכולל של נותן החסות, אלא ביכולתו של הפרויקט הבודד לייצר תזרימי מזומנים יציבים מספיק לאורך שנים רבות. בנקים בוחנים את עלויות הבנייה, לוח הזמנים, חיבור לרשת, תכנון טכני, יכולת ביטוח, חוזי הכנסות, סיכוני צד נגדי, השלכות מס ויכולת שירות החוב הצפויה.
העובדה שמספר מוסדות פיננסיים מבוססים לוקחים על עצמם חלקים שונים של מבנה ההון מפחיתה את סיכון הריכוזיות ומחלקת משימות בהתאם להתמחויותיהם. הבנקים מספקים מימון לבנייה וחוב לטווח ארוך, מימון גישור להון העצמי של המס, וקווי אשראי או מסגרת ערבויות. וולס פארגו, כמשקיעה בהון העצמי של המס, לוקחת על עצמה חלק מעמדת המס של הפרויקט. מבנה זה מורכב יותר מהלוואה תאגידית מסורתית, אך הוא משקף את ההיגיון של שוק האנרגיה המתחדשת בארה"ב, שבו תמריצי מס מהווים חלק משמעותי מכלכלת הפרויקט.
לעסקה יש גם משמעות פוליטית. היא מגיעה בתקופה שבה מדיניות האנרגיה של ארה"ב מאזנת יותר ויותר בין הרצון להגדלת ייצור החשמל, שליטה תעשייתית בשרשראות האספקה וגישה מגבילה יותר לתמריצים לאנרגיית רוח ואנרגיה סולארית. עבור יזמים, הדבר מגדיל את ערך הפרויקטים שכבר מאושרים, נמצאים בבנייה ובעלי תאריך ריאלי להפעלה. פרויקט מתקדם אינו עוד רק מתקן טכני, אלא חבילה צפופה של זכויות קרקע, היתרים, חיבור לרשת, מצב מס, חוזי אספקה ויתרון.
מה המשמעות האמיתית של 695 מיליון דולר אמריקאי
חלוקת נפח המימון הכולל בתפוקה הנומינלית של 330 מגה-וואט מניבה ערך מחושב של כ-2.11 מיליון דולר למגה-וואט. עם זאת, אין להשוות נתון זה לעלויות הבנייה הטהורות של הפארק הסולארי. הסכום שפורסם מתאר את רכיבי המימון שהושלמו ולאו דווקא את מלוא תקציב ההשקעה. המימון עשוי לכלול הלוואות גישור, עתודות, ערבויות, ריבית בנייה, עלויות עסקה או סכומים הנמשכים בזמנים שונים וממומנים מחדש מאוחר יותר. יתר על כן, לא צוין בפומבי האם התפוקה המוצהרת מוגדרת כזרם חילופין (AC) או זרם ישר (DC).
חבילת מימון החוב בסך של כ-484 מיליון דולר מייצגת כמעט 69.6 אחוזים מהסכום הכולל שפורסם. הון עצמי מס של 211 מיליון דולר מהווה כ-30.4 אחוזים. פירוט זה ממחיש את המשמעות של ערכי המס למימון אך אינו מספק אינדיקציה ישירה ליחס ההון העצמי הכלכלי של נותן החסות. הון עצמי מס אינו הלוואה בנקאית קונבנציונלית וגם לא הון עצמי מסורתי. המשקיע מקבל זכויות כלכליות שערכן נובע בעיקר מטיכויי מס והטבות פחת. לכן, המבנה המשפטי יכול להיות שונה במידה ניכרת מהרעיון הפשוט שוולס פארגו מחזיקה בכ-30 אחוזים מתחנת הכוח.
יש לגשת בזהירות להשוואות עם מדדי עלויות כלליים. עבור תחנות כוח סולאריות גדולות בארה"ב, עלויות המערכת הטהורה דווחו בשנים האחרונות לעתים קרובות בכמיליון דולר אמריקאי למגה-וואט של חשמל ישר, בהתאם לשיטת המדידה, המיקום, החיבור לרשת, הרכש והעיתוי. עם זאת, לקובלט סולאר עשויים להיות תקציב כולל או נפח מימון גבוהים משמעותית. הסיבות לכך יכולות לכלול עבודות חיבור לרשת יקרות, שנאים, תשתית מתח גבוה, עלויות בנייה ספציפיות לפרויקט, עתודות, הוצאות פיתוח, עלויות מימון או הבדל גדול בין תפוקת חשמל ישר לזרם חילופין. ללא חישוב השקעה גלוי, טענה שהפרויקט יקר במיוחד או זול במיוחד תהיה בלתי הגיונית מבחינה כלכלית.
מודל העסקי שמאחורי שוויון מס
שוויון מס הוא אחד המאפיינים הייחודיים ביותר של מימון אנרגיה מתחדשת בארה"ב. יזם יכול לייצר זיכויי מס משמעותיים ופחת מואץ, אך לא תמיד יהיו לו רווחים חייבים במס מספיקים כדי לנצל את מלוא היתרונות הללו בטווח הקצר. מוסד פיננסי גדול עם נטל מס גבוה יכול למנף עמדה זו כלכלית, ובתמורה, להזרים הון לחברת הפרויקט. זה מפחית את צורכי המימון המיידיים של נותן החסות והופך את המימון הממשלתי להמרה להון פרויקט בר השקעה.
התועלות הכלכליות תלויות בתנאים רבים. אלה כוללים את בסיס העלות המוכר למס, הבחירה בין זיכויים הקשורים לייצור להשקעה, תוספות פוטנציאליות, דרישות דיני עבודה, מועדים אחרונים, חובות תיעוד וסיכוני החזר מס. לכן, משקיע ההון העצמי בוחן לא רק את האיכות הטכנית של הפארק הסולארי, אלא גם את מהימנות הנחות המס. אם הטבות המס יידחו מאוחר יותר, הכספים ינוצלו בצורה לא נכונה, או שיש סטייה מהתנאים המוסכמים, עשויים לחול מנגנוני פיצויים וחבות.
לכן, 211 מיליון הדולר מוולס פארגו הם אינדיקציה חזקה לכך שמבנה הפרויקט מתקדם וניתן לאימות מנקודת מבטו של משקיע. עם זאת, אין זו הוכחה שכל הסיכונים נעלמו. שוויון מס יכול להפחית את עלויות המימון, אך בו זמנית מגביר את המורכבות החוזית. יש ליישר קו בין האינטרסים של נותן החסות, המלווים וספקי השוויון המס במבנה שנקרא מפל מים. במשבר, חיוני למי יש את הסמכות להחליט על חלוקות, תרומות נוספות, החלטות תפעוליות, תשלומי ביטוח ומכירה פוטנציאלית.
המירוץ לסוף 2027
תחילת הפעילות המתוכננת עד סוף 2027 אינה רק יעד טכני. עקב שינוי במסגרת מדיניות המס, יש לה משקל אסטרטגי. זיכויי המס הנייטרליים מבחינה טכנולוגית לייצור אנרגיה נקייה, שהונהגו לאחר חוק הפחתת האינפלציה, הוגבלו משמעותית במשך הזמן שלהם עבור פרויקטים חדשים של אנרגיית רוח ואנרגיה סולארית. עבור פרויקטים מסוימים, הן תחילת הבנייה והן הפעלה מאומתת עד 31 בדצמבר 2027 ממלאים תפקיד מכריע. פרויקט שכבר מאושר במלואו ונראה כי הוא נמצא בבנייה נמצא בעמדה חזקה משמעותית מאשר אפשרות פיתוח מוקדמת ללא חיבור לרשת מובטחת.
חברת קובלט סולאר מתוכננת להתחיל לפעול עד סוף שנה קריטית זו. אין פירוש הדבר בהכרח שהמועד האחרון מונע אך ורק משיקולי מס, וגם לא שהפרויקט יאבד את מימוןו אם לא יעמוד בו. הטיפול המס הספציפי תלוי בתחילת הבנייה בפועל, בזיכוי המס שנבחר, במבנה הפרויקט ובגורמים נוספים. עם זאת, ברור שעיכובים כיום עלולים לגרום נזק כלכלי גדול יותר מאשר תחת משטר מימון יציב יותר. עיכוב בשנאי, בעיה בחיבור לרשת החשמל או הפרעה בבנייה עלולים לא רק לייצר ריבית נוספת, אלא גם לשנות באופן פוטנציאלי את כל בסיס המס של החישובים.
זה מגדיל את הערך של ספק שירותי EPC מנוסה. Blattner Energy אחראית על הנדסה, רכש ובנייה. חוזה ה-EPC הוא מנגנון מפתח להעברת והגבלת סיכונים. מחירים קבועים, לוחות זמנים, התחייבויות ביצוע, קנסות, אחריות וסעיפי כוח עליון קובעים כיצד עלויות נוספות מחולקות בין חברת הפרויקט לקבלן. במיוחד בסביבה עם מחירי חומרים תנודתיים, זמני אספקה ארוכים לטכנולוגיית מתח גבוה ומגבלות סחר פוטנציאליות, איכות החוזה הופכת לחשובה כמעט כמו היעילות הטכנית של המודולים.
מדוע בנקים יכולים לממן קובלט סולאר
הבנקאיות אינה נקבעת אך ורק על ידי מגה-וואט מותקנים. מלווה דורש שרשרת ראיות ניתנת לאימות, החל מקרינה סולארית וייצור חשמל טכני ועד לתזרים מזומנים זמין. זה כולל הערכות תשואה אמינות, הנחות ריאליות לגבי פגיעה במודולים, ערבויות זמינות, עלויות תפעול ותחזוקה, כיסוי ביטוחי וחיץ מספיק לשנים עם קרינה סולארית נמוכה. המדד המכריע אינו הייצור התיאורטי בתנאים אידיאליים, אלא ההכנסה הצפויה באופן שמרני לאחר הפסדים, צמצום ועלויות תפעול.
צד המכירות חשוב במיוחד. הודעת הפרויקט הנוכחית אינה מציינת קונה חשמל, וגם לא את משך הזמן ומבנה התמחור של הסכם רכישת חשמל פוטנציאלי. זהו פער מידע משמעותי לצורך הערכה כלכלית מלאה. חוזה ארוך טווח עם חברת חשמל ראויה לאשראי, ארגון רכש עירוני או חברה יכול לייצר הכנסות יציבות ובכך לאפשר מימון חוב משמעותי. פרויקט עם שיעור גבוה של הכנסות ממחירי שוק לא מובטחים יהיה חשוף הרבה יותר לפרופילי מחירים בקליפורניה, מחירי צהריים שליליים וצמצום הוצאות.
העובדה שהמלווים בכל זאת מספקים חבילה גדולה מצביעה על כך שסיכוני הכנסות וסיכוני פרויקט משמעותיים גודרו כראוי בתיעוד שלא פורסם. עם זאת, לא ניתן להעריך את האיכות המדויקת של גידור זה ללא גישה לפרטי החוזה. לא מחיר החשמל ולא כל הצמדה פוטנציאלית, כמויות רכישה מינימליות, פיצוי על קיצוץ או תקנות הנוגעות לשיבושים ברשת ידועים לציבור. ניתוח אובייקטיבי חייב להכיר במגבלות אלה במקום להפיק תשואה מובטחת אך ורק מהסכם המימון.
פרדוקס הסולארי של קליפורניה
קליפורניה זקוקה לייצור אנרגיה נקייה נוסף, אך המדינה כבר מייצרת בשעות מסוימות יותר אנרגיה סולארית ממה שהרשת יכולה להתמודד איתה כלכלית. בשנת 2024, כ-3.4 מיליון מגה-וואט-שעה של אנרגיית רוח ואנרגיה סולארית צומצמו באזור המנוהל על ידי מפעילת המערכת העצמאית של קליפורניה. זה היה 29 אחוז יותר מהשנה הקודמת. כ-93 אחוז מהצמצום נבע מאנרגיה סולארית. השיא הוא לרוב באביב, כאשר קרינת השמש גבוהה אך הביקוש לקירור עדיין נמוך יחסית.
פרדוקס האנרגיה הסולארית הזה משנה את כלכלת הפרויקטים. עלות החשמל המפולסת (LCOE) עבור פארק סולארי יכולה להיות נמוכה מאוד, בעוד ששווי השוק של החשמל המיוצר יורד בו זמנית. מה שחשוב הוא לא רק כמה מפעל מייצר במהלך השנה, אלא גם מתי ובאיזה צומת רשת מתרחש הייצור. מגה-וואט-שעה נוספת בצהריים ביום שמש יכול להביא מחיר שוק נמוך או אפילו שלילי. לעומת זאת, מגה-וואט-שעה בערב חם שווה הרבה יותר, אך פארק סולארי לא יספק אותו לאחר השקיעה.
לכן, יש להעריך את קובלט סולאר בהקשר של קיבולת הרשת, מיקום וגמישות פוטנציאלית. האתר ליד בליית' מכיל משאבים סולאריים מצוינים והוא ממוקם באזור עם תשתית אנרגיה נרחבת. יחד עם זאת, קרבתו לפרויקטים סולאריים אחרים עלולה להוביל לריכוזיות מקומית. השאלה האם קובלט סולאר תושפע בתדירות גבוהה יותר מצווארי בקבוק תלויה בנקודת החיבור הספציפית לרשת, בזכויות ההולכה המחויבות, בפרויקטי הרחבה אזוריים ובכללים החוזיים. פרטים אלה אינם כלולים בהודעה לציבור.
השאלה הכלכלית המרכזית, אם כן, אינה האם קליפורניה עדיין זקוקה לאנרגיה סולארית. אלא איזה סוג של קיבולת סולארית, באיזה מיקום, ועם אילו מערכות משלימות יהיו בעלות ערך מערכתי גבוה. פרויקטים עם חיבורים נוחים לרשת, אפשרויות אחסון, הזנה גמישה או צרכנים עם פרופילי עומס מתאימים יקבלו חשיבות בהשוואה למערכות מבודדות בנקודות רשת עמוסות.
חדש: פטנט מארה"ב - התקנת פארקים סולאריים עד 30% זולה יותר ו-40% מהירה וקלה יותר - עם סרטוני הסבר!

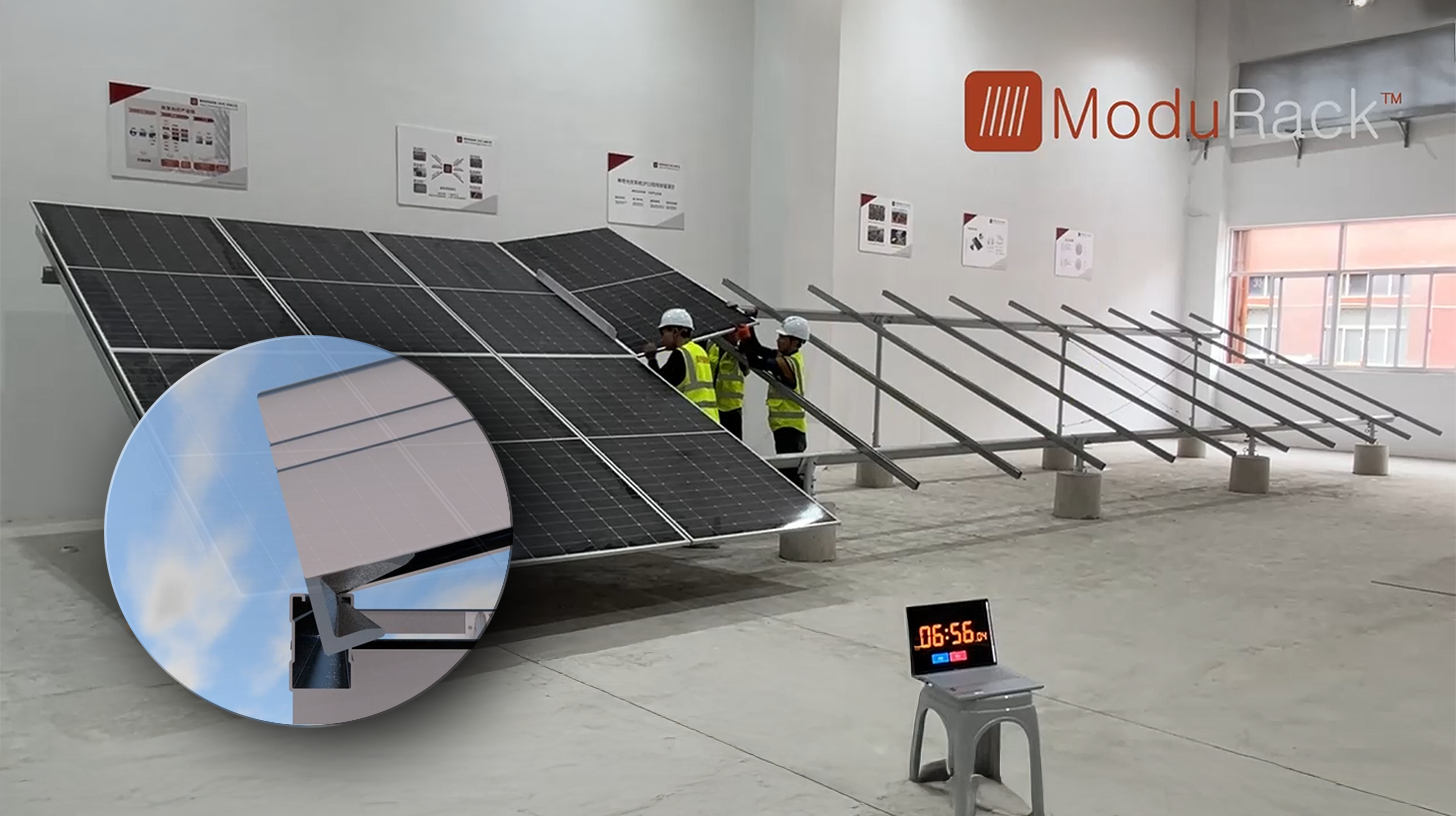
חדש: פטנט מארה"ב - התקנת פארקים סולאריים עד 30% זולים יותר ו-40% מהירים וקלים יותר - עם סרטוני הסבר! - תמונה: Xpert.Digital
ליבת ההתקדמות הטכנולוגית הזו היא הסטייה המכוונת מהרכבת מהדק קונבנציונלית, שהייתה הסטנדרט במשך עשרות שנים. מערכת ההרכבה החדשה, היעילה יותר מבחינת זמן וחסכונית, עונה על כך באמצעות קונספט שונה מהותי וחכם יותר. במקום להדק את המודולים בנקודות ספציפיות, הם מוכנסים למסילת תמיכה רציפה ומעוצבת במיוחד ומוחזקים במקומם בצורה בטוחה. עיצוב זה מבטיח שכל הכוחות - בין אם עומסים סטטיים משלג או עומסים דינמיים מרוח - יחולקו באופן שווה על פני כל אורך מסגרת המודול.
מידע נוסף כאן:
אנרגיה חוזרת: מיזם לבעל תשתית לטווח ארוך
התקני אחסון מתווספים לרכיב המערכת
אחסון סוללות הפך לכלי החשוב ביותר בקליפורניה להעברת אנרגיה סולארית משעות הצהריים לשעות הערב. קיבולת הסוללה המותקנת באזור CAISO גדלה מכ-8.0 ל-11.6 ג'יגה-וואט בשנת 2024 בלבד. מערכות אופייניות נטענות כאשר ייצור האנרגיה הסולארית גבוה והמחירים נמוכים יותר, ומשחררות את האנרגיה ארבע עד שמונה שעות מאוחר יותר. זה מאפשר להן להפחית את ההגבלות, לעמוד בשיאי הערב, לספק איזון חשמל ולשפר את ניצול חיבורי הרשת הקיימים.
תיאור הפרויקט שפורסם עבור Cobalt Solar אינו מזכיר מערכת אחסון סוללות נלווית. ראוי לציין זאת מכיוון של-Recurrent Energy יש צינור אחסון עולמי גדול, ולקליפורניה יש ביקוש גבוה לייצור אנרגיה בזמן. עם זאת, אין לפרש זאת כמשמעות שהפרויקט יישאר לצמיתות ללא אחסון. האפשרויות כוללות שיפוץ מאוחר יותר, מתקן אחסון נפרד באותה נקודת חיבור לרשת, או שילוב חוזי עם משאבים גמישים אחרים. ייתכן גם שהסכם צריכת חשמל ארוך טווח כבר מקטין כראוי את סיכוני ההכנסות הקשורים לתיק האנרגיה הסולארית הטהורה.
מערכת אחסון אינה משפרת באופן אוטומטי כל ניתוח כלכלי. היא מגדילה את עלויות ההשקעה, גורמת להפסדי המרה, מזדקנת עם מספר ועומק מחזורי הטעינה, ודורשת מודל הכנסות משלה. ערכה תלוי בהפרשי מחירים בין זמני טעינה ופריקה, תשלומי קיבולת, שירותי רשת, טיפול במס ודרישות חיבור. יתר על כן, בשוק עם סוללות רבות המנוהלות באופן דומה, הפרשי מחירים יומיים עשויים להצטמצם. המסקנה הנכונה, אם כן, אינה שכל פרויקט סולארי זקוק בהכרח למערכת אחסון, אלא שערך האנרגיה הסולארית נמצא תחת לחץ מבני ללא גמישות זמנית.
ביקוש גובר לחשמל ככוח נגד
בצד הביקוש, מספר התפתחויות מצביעות על ייצור חשמל נוסף. חשמול התחבורה, הרחבת מערכות החימום החשמליות, פיתוחים תעשייתיים חדשים, תשתיות מים ומרכזי נתונים מגדילים את הביקוש לחשמל. מרכזי נתונים ותשתיות בינה מלאכותית, בפרט, יכולים לייצר עומסים גדולים וקבועים יחסית. עם זאת, הם אינם משפרים באופן אוטומטי את ערך האנרגיה הסולארית מכיוון שהביקוש שלהם קבוע והם לעתים קרובות מציבים דרישות גבוהות במיוחד לאבטחת האספקה ולאיכות הרשת.
עבור יזמים, הביקוש הגובר פותח הזדמנויות חדשות להסכמי רכישת חשמל ארוכי טווח (PPA). חברות טכנולוגיה גדולות ותאגידים אחרים יכולים לרכוש חשמל מתחדש, תעודות מקור או פרופילי אספקה מובנים. במקביל, התחרות על חיבורי רשת מתאימים מתעצמת. עומס גדול חדש ותחנת כוח חדשה יכולים להשלים זה את זה באותה רשת אזורית, אך שניהם דורשים קיבולת הולכה בזמן. לכן, בניית קיבולת ייצור נוספת ללא הרחבת רשת מקבילה עלולה להוביל לצמצום מוגבר, בעוד שעומסים חדשים ללא ייצור מובטח מחריפים את אילוצי האספקה.
קובלט סולאר צפויה לייצר חשמל שיספיק לכ-82,000 משקי בית בשנה. נתון זה ממחיש את היקף הפרויקט אך אינו מהווה ערובה טכנית לאספקה רציפה ל-82,000 משקי בית. הוא משווה את הייצור השנתי הצפוי לצריכה שנתית אופיינית של משק בית. הייצור והצריכה אינם תמיד חופפים. משקי בית זקוקים לחשמל גם בלילה, בעוד שפארק הסולארי אינו מייצר חשמל בחושך. לכן, לתכנון המערכת, פרופילים שעתיים, תרומות עומס שיא וגמישות זמינה משמעותיים יותר מאשר שווה ערך פשוט למשק בית.
יתרונות ומגבלות של יצירת ערך מקומית
מחוז ריברסייד צופה לייצר כ-14 מיליון דולר בהכנסות מארנונה במהלך חיי הפרויקט. הכנסות אלו יכולות לחזק את התקציבים המקומיים, שירותים ציבוריים ותשתיות מבלי שהמחוז יצטרך לממן את הפרויקט עצמו. הכנסות נוספות יגיעו מתעסוקה זמנית במהלך שלב הבנייה, מחוזים עם ספקי שירותים מקומיים והוצאות פוטנציאליות עבור לינה, אוכל, תחבורה ותחזוקה.
עם זאת, יש להתייחס לסכום של 14 מיליון דולר בפרופורציה. יחסית להיקף המימון שפורסם, הוא מייצג כשני אחוזים, אך נתון זה מתפרס על פני כל אורך חיי הפרויקט. מכיוון שלא צוינו תקופת ההפעלה המשוערת ולא לוח הזמנים המדויק לתשלומים, לא ניתן לגזור מכך השפעה שנתית אמינה. יתר על כן, היקף המימון אינו תחליף מתאים לבסיס המס. לכן, התועלת המקומית עשויה להיות רלוונטית, אך נותרה מוגבלת ביחס לעוצמת ההון ולמשמעות העל-אזורית של הפרויקט.
ההשפעה על התעסוקה משתנה משמעותית גם היא בהתאם לשלב הפרויקט. פארקים סולאריים גדולים דורשים עובדים רבים בשלבי התכנון והבנייה, אך יחסית מעט כוח אדם במהלך פעילות רציפה. ניטור אוטומטי, תחזוקה סטנדרטית וניהול תפעול מרכזי מפחיתים את עצימות העבודה לטווח ארוך. לכן, חיוני לכלכלה המקומית האם חוזי בנייה, הכשרה, תחזוקה ורכש מושרשים באמת באזור או מטופלים בעיקר על ידי מומחים חיצוניים.
בנוסף, מתעוררים סכסוכים בנוגע לשימוש בקרקע ודרישות אקולוגיות. אזורי מדבר עשויים להיראות ריקים במבט ראשון, אך הם מכילים מערכות אקולוגיות רגישות, בתי גידול ואילוצי מים. אישור מלא פירושו שהפרויקט השלים את ההליכים הנדרשים; אין זה אומר שכל ההשפעות האקולוגיות או החברתיות נעלמות. לכן, פרויקטים בעלי קיימא מבחינה כלכלית חייבים לא רק לייצר חשמל, אלא גם לקחת בחשבון את הגנת הקרקע, ניהול בתי הגידול, בקרת אבק, התחייבויות פירוק וקבלה מקומית.
חברת Recurrent Energy עוברת שינוי מיזם לבעל תשתית
Recurrent Energy אינה רק מפתחת פרויקטים, אלא נוקטת יותר ויותר במודל שבו תחנות כוח סולאריות ואגירה נבחרות מוחזקות ומופעלות לטווח ארוך. מודל זה משנה את פרופיל הסיכון. יזם טהור מייצר חלק משמעותי מרווחיו ממכירת פרויקטים מוכנים לבנייה או שהושלמו. בעלים לטווח ארוך, לעומת זאת, מקבל הכנסות חוזרות של חשמל ותפעול, אך קושר יותר הון וסיכוני שוק דובי, תפעול, צד נגדי וערך שיורי למשך עשרות שנים.
נתוני החברה המוזכרים בהודעת הפרויקט ממחישים את קנה המידה התעשייתי. נכון לתאריך זה, Recurrent Energy פיתחה, בנתה וחיברה 12 פרויקטים סולאריים בשיא ג'יגה-וואט ויותר מ-5 ג'יגה-וואט-שעה של קיבולת אחסון. הצינור העולמי כלל כ-23 ג'יגה-וואט של אנרגיה סולארית בשיא ו-73 ג'יגה-וואט-שעה של קיבולת אחסון נכון ל-30 בספטמבר 2025, לא כולל סין. יתר על כן, יותר מ-14 ג'יגה-וואט של פרויקטים סולאריים ואחסון היו תחת חוזי תפעול ותחזוקה.
נקודת הייחוס לנתונים אלה חשובה. המימון הוכרז באוגוסט 2026, אך חלק מנתוני התיק המצוטטים מתייחסים לספטמבר 2025. לכן, אין לראותם כמעודכנים לחלוטין נכון לתאריך סגירת המימון. צינורות משתנים ללא הרף עקב מכירות, היתרים, עיכובים, שינוי גודל והתקדמות לשלבי פיתוח מאוחרים יותר. יתר על כן, כניסה מוקדמת לצינור אינה בעלת אותו ערך כלכלי כמו פרויקט ממומן בבנייה.
עבור Recurrent Energy, Cobalt Solar היא אפוא יותר מסתם עוד ערך ברשימת פרויקטים גדולה. הסכם המימון הופך את זכויות הפיתוח לנכס ממשי. הוא מדגים לבנקים, משקיעים, לקוחות וספקים שהחברה יכולה לבנות עסקאות מורכבות בארה"ב. חזרתיות זו יכולה להקל על מימון פרויקטים עתידיים, בתנאי ש-Cobalt Solar תיבנה כמתוכנן ותספק את תזרימי המזומנים הצפויים.
קנדיאן סולאר בין ייצור להתחייבות הון
עבור קנדיאן סולאר, קובלט סולאר מחזקת את מעמדה האנכי, מיצרן מודולים ועד למפתח, בעלים ומפעיל של תחנות אנרגיה גדולות. שילוב זה יכול ליצור יתרונות. הקבוצה מבינה ברכש, טכנולוגיה, פיתוח פרויקטים, תיאום בנייה, פתרונות אחסון ותפעול מפעלים. היא יכולה לתמוך בפרויקטים בשלבים מרובים של שרשרת הערך, ובהתאם לדרישות ההון, למכור, לממן מחדש או להחזיק אותם לטווח ארוך.
במקביל, מודל זה מגביר את מורכבות המאזן. ייצור מודולים סולאריים הוא מחזורי, עתיר הון ונתון ללחץ מחירים חזק. החזקת תחנות כוח לטווח ארוך גם כובלת הון אך מבטיחה תשואות יציבות יותר. מימון פרויקטים ברמת החברה הבודדת יכול להקל על הנטל על המאזן המאוחד ולהפחית סיכונים, אך הוא אינו מבטל את כל ההתחייבויות. ערבויות של נותני חסות, התחייבויות השלמה, תרומות הון והתחייבויות מימון נוספות פוטנציאליות עדיין עשויות להיות רלוונטיות.
מנקודת מבט תאגידית, מימון גדול הוא לפיכך גם איתות צמיחה וגם מנגנון משמעת. בנקים דורשים דיווח מפורט, בטחונות, מגבלות דיבידנד ויחסים פיננסיים. כל עוד הפרויקט עומד בתנאים המוסכמים, מודל זה יכול ליצור ערך אטרקטיבי לטווח ארוך. עם זאת, במקרה של עיכובים בבנייה, גירעונות מס או הכנסות חלשות יותר, מבנה ההון הנוקשה יכול להגביל את מרחב הפעולה. לכן, הצלחה אסטרטגית תלויה פחות בגודל המרבי של צינור ההשקעות ויותר באיכות המפעלים המוזמנים ובמהירות מיחזור ההון.
שיעורי ריבית, אינפלציה ושרשראות אספקה נותרו סיכונים ממשיים
השלמת הפרויקט בהצלחה מפריכה את הטענה כי שיעורי ריבית גבוהים יותר הביאו לקיפאון בשוק הפרויקטים הסולאריים בקנה מידה גדול. עם זאת, היא אינה מוכיחה כי שיעורי הריבית הפכו ללא רלוונטיים. לתחנות כוח מתחדשות יש השקעות ראשוניות גבוהות ועלויות דלק שוטפות נמוכות יחסית. לכן, חלק גדול מעלויות החשמל נובע מעלויות הון. אם שיעור ההיוון או ריבית ההלוואה עולים, הפרויקט חייב לייצר הכנסות גבוהות יותר, להשיג עלויות בנייה נמוכות יותר או להשקיע יותר הון עצמי.
במהלך שלב הבנייה, ריבית על הון שטרם הופק עלולה להגדיל משמעותית את העלויות. לעיכובים יש השפעה כפולה: הפרויקט מייצר הכנסות בהמשך, בעוד שעלויות ריבית, כוח אדם, ביטוח והספקה ממשיכות להצטבר. מבנה הלוואה לטווח קצר מפחית את הסיכון למימון מחדש לאחר השלמתו, אך דורש עמידה בקריטריונים טכניים וכלכליים לקבלה. מימון גישור מגשר על פער הזמן בין הוצאות הבנייה לבין הזרמת ההון העצמי החייב במס. תזמון מדויק זה הוא בדיוק מה שהופך את ניהול הפרויקט המקצועי לחיוני.
סיכוני שרשרת האספקה גם הם נכנסים לתמונה. מודולים הם רק חלק אחד מהמערכת. ממירים, שנאים, ציוד מיתוג, כבלים, עוקבים, פלדה, טכנולוגיית הגנה וטכנולוגיית בקרת רשת - כולם יכולים להשפיע על לוח הזמנים. שנאים במתח גבוה, בפרט, נושאים זמני אספקה ארוכים בשווקים צפופים. מכסי סחר, תעודות מקור, הגבלות יבוא ודרישות לרכיבים מקומיים יכולים לשנות עלויות ואסטרטגיות רכש בהתראה קצרה. לכן, מחיר מודול שנראה נמוך אינו מגן על פרויקט מפני עליית עלויות כוללות.
לאינפלציה יש גם השפעה מעורבת. שכר גבוה יותר ומחירי חומרים גבוהים יותר מגדילים את עלויות הבנייה, בעוד שחוזי חשמל ארוכי טווח, המוצמדים חלקית, יכולים לייצב את ההכנסות. אם מחיר הרכישה קבוע נומינלית, ערכו הריאלי יורד בתקופות של אינפלציה גבוהה. אם הוא צמוד במידה רבה, הסיכון של הקונה עולה, וייתכן שגם המחיר החוזי ההתחלתי עולה. לכן, הכדאיות הכלכלית של פרויקט תלויה באיזון בין פרופילי עלות, חוב והכנסות, ולא בהנחה אינפלציונית אחת.
הרחבת הרשת הופכת להיות המנוע האמיתי של התשואות
הלקח המבני החשוב ביותר מקובלט סולאר נוגע לרשת החשמל. מודולים סולאריים ניתנים לייצור ולהתקנה במהירות יחסית. קווי תמסורת, תחנות משנה והיתרים חדשים, לעומת זאת, לוקחים לעתים קרובות שנים רבות. זה יוצר פער הולך וגדל בין קצב ההשקעה בייצור לבין מהירות הרחבת הרשת. זכויות חיבור לרשת הופכות לנכס נדיר שיכול להשפיע על ערך הפרויקט יותר מאשר הבדלים קלים ביעילות המודולים או בעלויות הבנייה.
קליפורניה מנסה לנצל טוב יותר עודפי אנרגיה סולארית באמצעות שווקי חשמל אזוריים, אחסון סוללות, ביקוש גמיש ויכולת הולכה נוספת. בשוק חוסר האיזון באנרגיה המערבי, נמנעו בשנת 2024 יותר מ-274,000 מגה-וואט-שעה של צמצום פוטנציאלי אחרת. שוק האנרגיה המורחב של "יום קדימה" שואף לשפר את המסחר על פני אזור רחב יותר. מנגנוני שוק כאלה יכולים לפזר גיאוגרפית אנרגיה סולארית אך אינם מחליפים קווי הולכה פיזיים. אם קיים צוואר בקבוק מקומי בין חוות סולארית לרשת האזורית, שוק מסחר גדול יותר מציע רק עזרה מוגבלת.
עבור משקיעים, ניתוח רשת החשמל הוא קריטי. מחירי חשמל ממוצעים בקליפורניה או תחזיות סולאריות ארציות אינן מספיקות. גורמים רלוונטיים כוללים מחירים שוליים מקומיים, גורמי הפסד, היסטוריית קיצוצים, פרויקטים מתוכננים של קווי תמסורת, עדיפות לחיבור לרשת והקצאה חוזית של סיכוני רשת. כתוצאה מכך, שני פארקים סולאריים זהים מבחינה טכנית יכולים להיות בעלי ערכים כלכליים שונים לחלוטין.
קובלט סולאר כבר מאושרת במלואה ונמצאת בבנייה. עובדה זו מצביעה על כך שבעיות מפתח בחיבור לרשת מתקדמות מאוד. עם זאת, זמינות הרשת בפועל נותרה סיכון תפעולי הן לפני והן אחרי ההפעלה. פארק סולארי שהושלם יוצר ערך רק אם הוא יכול להעביר ולמכור את החשמל שלו. לכן, המעבר האנרגטי מוגבל יותר ויותר לא על ידי טכנולוגיית הייצור הזולה ביותר, אלא על ידי רכיב המערכת היקר והאיטי ביותר הדרוש.
התחזית עבור לקוחות החשמל
עבור צרכנים, בניית פארק סולארי גדול אינה מתורגמת באופן אוטומטי למחירים נמוכים יותר ללקוח הסופי. עלויות הייצור הן רק מרכיב אחד בחשבון החשמל. הרחבת הרשת, עתודות קיבולת, אחסון, רכש, חלוקה, היטלים ציבוריים, מניעת שריפות יער ומימון תשתיות קיימות משפיעים גם הם על המחיר הסופי. אנרגיה סולארית זולה בצהריים יכולה להיות מלווה בעלויות גבוהות עבור קיבולת ערב וחיזוק הרשת.
אף על פי כן, אנרגיה סולארית מקובלט יכולה לתרום לייצוב מחירים. המערכת אינה דורשת דלק ולכן מגנה חלקית מפני תנודות במחירי הגז. חוזים ארוכי טווח יכולים להבטיח עלויות ייצור צפויות. בתקופות חמות, אנרגיה סולארית מייצרת לעתים קרובות הרבה חשמל במהלך היום, דווקא כאשר מזגנים מייצרים עומסים גבוהים. עם זאת, התועלת פוחתת ברגע שהשיא הקריטי בביקוש למערכת עובר לשעות שלאחר השקיעה.
לכן, הערכה הוגנת חייבת להבחין בין ערך הייצור לבין עלויות המערכת. השוואה פשוטה של עלויות ייצור חשמל עלולה לזלזל בעלויות הרשתות, האחסון ויכולות הרזרבה. לעומת זאת, יהיה זה שגוי לייחס את כל עלויות האינטגרציה לתחנת כוח סולארית אחת. תחנות כוח קונבנציונליות דורשות גם רשתות, תשתית דלק, רזרבות ותקנות סביבתיות. השאלה הרלוונטית היא: איזה תיק כולל של אנרגיה סולארית, אחסון, תחנות כוח גמישות, יבוא, ניהול צד הביקוש והולכה משיג את אבטחת האספקה הרצויה בעלות הכוללת הנמוכה ביותר?.
אשר העסקה אינה מוכיחה
המימון אינו מוכיח שקובלט סולאר תהיה בת קיימא מבחינה כלכלית ללא סובסידיות ממשלתיות. במקום זאת, יחס ההון העצמי הגבוה במס מדגים כי תמריצי מס הם מרכיב מרכזי במבנה ההון. זה לא ייחודי לאנרגיות מתחדשות; מקורות אנרגיה קונבנציונליים נהנים גם מתקנות מס, תשתיות ומסגרות פוליטיות. עם זאת, חשוב לצורכי הערכה לא לבלבל בין ביצועי השוק לבין השפעת הסובסידיות.
העסקה גם אינה מוכיחה שהתשואה הצפויה גבוהה. בנקים מעדיפים תשלומים צפויים ומגבילים את הסיכון שלהם להפסד באמצעות בטחונות, עתודות והתחייבויות חוזיות. פרויקט בנקאי עשוי להציע תשואה מתונה עבור נותן החסות. לעומת זאת, תשואה אטרקטיבית על ההון עשויה להיות קשורה לסיכונים גבוהים יותר. ללא מידע על עלויות בנייה, מחירי חשמל, משך הפרויקט, ייצור צפוי, צמצום, עלויות תפעול וריבית הון, לא ניתן לחשב באופן מהימן את תשואת הפרויקט.
כמו כן, לא ניתן להסיק מ-82,000 משקי בית שהפרויקט יגדיל בהתאם את ביטחון האנרגיה האזורי. במודלים של אמינות בקליפורניה, לאנרגיה סולארית נוספת בשעות הערב הקריטיות יש ערך קיבולת מוגבל בלבד. מערכות אחסון תורמות תרומה גדולה משמעותית בזמנים אלה, בתנאי שהן טעונות וזמינות. קובלט סולאר מגדילה משמעותית את כמות החשמל הנקי השנתית; תרומתה להספק שיא מובטח היא שאלה אחרת.
בסופו של דבר, תוצאה זו אינה מוכיחה שכל הפרויקטים הסולאריים הגדולים ימשיכו להיות ממומנים בקלות. קובלט סולאר היא חברה גדולה, מאושרת, נמצאת בבנייה ומגובה על ידי תאגיד בינלאומי מנוסה. פרויקטים בשלבים מוקדמים, כאלה עם תשתית רשת חלשה, שרשראות אספקה לא ברורות או לקוחות לא ודאיים, עשויים להתמודד עם תנאים פחות נוחים משמעותית. לכן, המימון מעיד יותר על סלקטיביות ובגרות בשוק מאשר על זמינות הון בלתי מוגבלת.
נקודת מפנה בכלכלת פארקים סולאריים גדולים
קובלט סולאר מגלמת את המעבר מכלכלה סולארית מונעת טכנולוגיה לכלכלה סולארית מונעת מערכת. פוטו-וולטאיקה הוכיחה את יכולת ההרחבה הטכנית והפיננסית הבסיסית שלה. האתגר הבא הוא לשלב את החשמל המיוצר במערכת באופן כזה, הן מבחינה זמנית והן מבחינה מרחבית, שהוא יישאר בעל ערך כלכלי. זה מציב את הרשתות, האחסון, העומסים הגמישים והשווקים האזוריים בחזית.
חוזקו של הפרויקט טמון בשלב הפיתוח המתקדם שלו. הוא קיבל היתרים, נמצא בבנייה, יש לו שותף EPC מנוסה, והוא הבטיח מימון מורכב משלושה מוסדות פיננסיים גדולים. תחילת הפעילות המתוכננת בסוף 2027 מציבה אותו במסגרת זמן רגישה מבחינה פוליטית ופיסקלית. הכנסות הארנונה הצפויות ייצרו יתרונות מקומיים, בעוד שהייצור השנתי צפוי לעמוד בצריכה של כ-82,000 משקי בית.
חולשת המידע הזמין לציבור טמונה בפרטי החוזה החיוניים מבחינה כלכלית. לקוחות, מחיר חשמל, משך החוזה, כללי קיצוץ, תקציב השקעה, אסטרטגיית אחסון ותשואות צפויות אינם נחשפים. לכן, הערכה חד משמעית של הרווחיות אינה אפשרית. הסכם המימון הוא מדד חזק לאיכות, אך אינו תחליף לשקיפות.
הפרספקטיבה המנומקת בבירור היא זו: קובלט סולאר הוא פרויקט תשתית משמעותי וסביר להניח מובנה היטב, שמימונו מאשר את האטרקטיביות המתמשכת של התקנות סולאריות גדולות בארה"ב. עם זאת, הכדאיות הכלכלית ארוכת הטווח שלו תימדד פחות על ידי האם 330 מגה-וואט של מודולים מותקנים בזמן, אלא על ידי כמה חשמל מגיע בפועל לרשת ובאילו מחירים. הפרויקט מדגים כי הון נותר בר גיוס למעבר האנרגיה. הוא גם מראה שצוואר הבקבוק הבא לא בהכרח חייב להיות בשווקים הפיננסיים. ללא הרחבה מהירה יותר של הרשת, שילוב אחסון חכם והערכה מדויקת יותר של ערך החשמל לאורך זמן, קליפורניה מסתכנת במימון עוד ועוד אנרגיה סולארית ששוויה הנוסף בקילוואט-שעה הוא הנמוך ביותר דווקא כשהוא מיוצר.
השותף שלך לפיתוח עסקי בתחומי הפוטו-וולטאית והבנייה
מפוטו-וולטאית תעשייתית על גגות ועד פארקים סולאריים וחניונים סולאריים גדולים יותר
☑️ שפת העסקים שלנו היא אנגלית או גרמנית
☑️ חדש: התכתבות בשפת האם שלך!

Konrad Wolfenstein
אני והצוות שלי שמחים לעמוד לרשותכם כיועצים האישיים שלכם.
ניתן ליצור איתי קשר על ידי מילוי טופס יצירת הקשר כאן wolfenstein@xpert.digital:או פשוט להתקשר אליי למספר 49 7348 4088 965+. כתובת הדוא"ל שלי היא
אני מצפה בקוצר רוח לפרויקט המשותף שלנו.