הלם בשוק המניות: מה עומד מאחורי הירידה במניות של בינה מלאכותית – שלושה טריליון דולר פחות שווי שוק – תדמית יצירתית בנושא, עם בינה מלאכותית: Xpert.Digital
פריחת הבינה המלאכותית עוברת בדיקת מציאות: סיכונים אלה הופכים כעת למוקד
אחרי ההייפ של הבינה המלאכותית, רווחיות היא מה שחשוב: אילו חברות נמצאות כעת תחת לחץ?
מרכזי נתונים, חשמל, רווחים: מדוע אופוריית הבינה המלאכותית מגיעה לקצה גבול היכולת שלה
פריחת הבינה המלאכותית הזינה את שוקי המניות במשך שנים. אך כעת משקיעים שואלים שאלה לא נוחה: האם ההשקעות העצומות בשבבים, מרכזי נתונים ותשתיות אנרגיה אכן ייצרו את הרווחים שכבר משולבים במחירי המניות? מכירה חדה של מניות טכנולוגיה מראה שהשוק כבר אינו מתמקד אך ורק בהבטחות גדולות לעתיד. יותר ויותר, תשואות קונקרטיות, לקוחות אמינים ויכולת מימון השקעות גדולות הן מה שחשוב.
מדובר ביותר מסתם יום מסחר חלש. עיכובים בבניית מרכזי נתונים, ביקוש גובר לחשמל וחוסר ודאות פוליטי עלולים לשנות את הציפיות לצמיחת תעשיית הבינה המלאכותית. יחד עם זאת, השקעות גבוהות אינן בהכרח הוכחה למודלים עסקיים רווחיים בני קיימא: הגורם המכריע הוא האם חברות יכולות למשוך מספיק לקוחות משלמים עם הצעות הבינה המלאכותית שלהן ולכסות את עלויותיהן. לכן, זעזוע שוק המניות אינו הוכחה לסוף פריחת הבינה המלאכותית וגם לא סיבה לפטור הפסדים בקלות ראש כהזדמנות קנייה בלבד. במקום זאת, הוא מסמן הערכה מחודשת שאמורה לחשוף אילו חברות באמת יוצרות ערך - ואילו חברות הונעו בעיקר על ידי ציפיות גבוהות.
קשור לזה:

כאשר העתיד הופך יקר מדי: כעת לא ההבטחה היא שקובעת, אלא הרווח
זעזוע בשוק המניות משמעותי יותר מיום מסחר גרוע
שוקי המניות הבינלאומיים עוברים הערכה מחדש שמשמעותה חורגת מעבר להפסדים של ימי מסחר בודדים. בליבתה טמונה שאלה שלעתים קרובות הועמדה בצל ההתלהבות הטכנולוגית במהלך העלייה המהירה של הבינה המלאכותית: כמה צריכות חברות להיות שוות כיום, כאשר חלק ניכר מהרווחים הצפויים שלהן ייווצר רק בעתיד לא ברור? המכירות האחרונות מראות שמשקיעים עונים שוב על שאלה זו בצורה קפדנית יותר.
ביום חמישי, 5 בנובמבר 2026, מדד נאסד"ק 100 ירד בכ-6.4 אחוזים. מדד נאסד"ק הרחב ירד בכ-5.5 אחוזים, וירד ביותר מעשרה אחוזים מתחת לשיא האחרון שלו. הבחנה זו חשובה: שני המדדים מייצגים קבוצות שונות של חברות ואין להתייחס אליהם כאל שם נרדף למרות שמותיהם הדומים. הירידות היו בולטות במיוחד בקרב חברות מוליכים למחצה וחברות אחרות שעסקיהן קשורים קשר הדוק להרחבת תשתית הבינה המלאכותית.
ההפסד הכולל של שוק המניות האמריקאי הוערך בכשלושה טריליון דולר אמריקאי בשווי שוק. הסכום המקביל באירו, כ-2.68 טריליון דולר, הוא המרה תלוית שער חליפין, ולא נתון הפסד עצמאי. אי הוודאות הבינלאומית נמשכה ביום שישי. שוק המניות של דרום קוריאה ירד זמנית כמעט תשעה אחוזים, בעוד שמדד ה-DAX ירד בכ-2.4 אחוזים ביום שלאחר שהגיע לשיא כללי.
נתונים אלה מתארים אובדן אמון חד, אך עדיין לא משבר כלכלי אחיד. חשוב לציין, שההפסדים מתחלקים באופן לא אחיד. בעוד שמודלים עסקיים שאפתניים במיוחד של בינה מלאכותית נמצאים תחת לחץ, חלק מחברות הבריאות, המזון והתעשייה מציגות ביצועים טובים יותר באופן יחסי. שוק המניות שוב מבחין בצורה חדה יותר בין צמיחה מובטחת לתשואות שכבר נוצרו.
מדוע ערך שוק אבוד אינו מזומן שנעלם
הרעיון שטרליליוני דולרים נמחקו ביום אחד ממחיש את גודל ההלם, אך יכול להיות מטעה מבחינה כלכלית. שווי השוק מחושב על ידי הכפלת מספר המניות הקיימות במחיר השוק הנוכחי. אם מחיר זה יורד, הערך התיאורטי של כל המניות יורד, למרות שרק חלק מהן נסחרו בפועל.
לכן, שלושה טריליון דולר לא בהכרח נמשכו מתיקי ההשקעות והושקעו במקומות אחרים. במקום זאת, קונים ומוכרים קיבלו מחירים נמוכים יותר. מחירים חדשים אלה גם משדרגים את ערך המניות שאף אחד לא מכר. מכאן נובע, אם כן, שירידות מחירים אינן אומרות באופן אוטומטי שסכום כסף מקביל חייב כעת לזרום למגזרים אחרים.
מבחינה כלכלית, שינויי שווי כאלה אינם חסרי משמעות כלל. למשקיעים יש פחות הון, חברות עשויות לקבל פחות כסף למניה בהגדלות הון, ופוזיציות ממונפות עלולות להימצא תחת לחץ. אם ביטחונות מאבדים מערכם, ייתכן שיידרשו כספים נוספים או שפוזיציות יימכרו בכפייה.
גם הכלכלה הריאלית יכולה להיות מושפעת. אנשים שמרגישים עניים יותר עשויים לדחות הוצאות גדולות. חברות בוחנות השקעות כאשר המימון הופך קשה יותר. לכן, זעזוע בשוק המניות אינו בהכרח מוגבל למסכי מסחר. עם זאת, האם זה יוביל לנטל כלכלי רחב יותר תלוי עד כמה ההפסדים מתמשכים ובמידת חומרתם משפיעה על המימון, הצריכה וההשקעות.
אחרי ההקלה הפוליטית מגיעה חשבונאות העלויות
השינוי המהיר ברגשות בעקבות בחירות האמצע בארה"ב ממחיש כיצד אירועים פוליטיים מעובדים בשוקי ההון. בתחילה, תוצאת בחירות ברורה יכולה להביא הקלה מכיוון שחוסר הוודאות לגבי רוב ואחריות פוחת. רק לאחר מכן משקיעים בוחנים מקרוב יותר אילו השלכות כלכליות עשויות להיות למצב הפוליטי החדש על מגזרים בודדים.
עבור מניות בתחום הבינה המלאכותית, הגבלות פוטנציאליות על מרכזי נתונים הפכו למוקד מרכזי. ההצלחות האלקטורליות של פוליטיקאים שרוצים להגביל, להשעות זמנית או להכפיף מיקומים חדשים לתקנות מחמירות יותר הגבירו את החששות לגבי התרחבות איטית יותר. זה לא בהכרח שינה את המשמעות ארוכת הטווח של הבינה המלאכותית, אך כן שינה את הקצב הצפוי של התרחבות התשתית שלה.
עבור שוק המניות, שינוי בהסתברות מספיק. אפילו לא צריך לחוקק חוק ספציפי כדי שמשקיעים יוכלו להפחית את ציפיות הרווח שלהם. אם פרויקט יתחיל באופן פוטנציאלי מאוחר יותר, הזמנות, מכירות ותזרימי מזומנים נכנסים מתעכבים. במקביל, עלויות התכנון והמימון יכולות לעלות.
ניתוח מפוכח חייב בכל זאת להבחין בין הבטחות קמפיין, אפשרויות משפטיות וצעדים המיושמים בפועל. לא כל דרישה פוליטית הופכת למציאות באותו אופן. אחריות שונה של המדינה והרשות המקומית, חוזים קיימים ואינטרסים כלכליים מגבילים את מרחב הפעולה.
אי הוודאות היא אפוא אמיתית, אך היקפה הסופי פתוח. היא הופכת לבעיית במיוחד כאשר ההערכה כבר מניחה מראש התרחבות כמעט נטולת בעיות.
הדיגיטציה כביכול בלתי מוגבלת נתקלת בצווארי בקבוק פיזיים
בינה מלאכותית נתפסת לעתים קרובות כפיתוח דיגיטלי גרידא. במציאות, היא מסתמכת על תשתית פיזית שלא ניתן לבנות במהירות שרירותית. מעבדים רבי עוצמה דורשים מבנים, חיבורי חשמל, קירור, קווי נתונים ותנאי פעולה אמינים. כל אחד מהגורמים הללו יכול להפוך לצוואר בקבוק.
שבב שהוזמן אינו מייצר כל תועלת כלכלית אם מרכז הנתונים לא יושלם בזמן. בניין גמור נשאר לא פרודוקטיבי אם קיבולת הרשת המובטחת חסרה. ומתקן בעל ביצועים גבוהים אינו מייצר הכנסות באופן אוטומטי אם הקיבולת שלו מנוצלת רק באופן חלקי או אם הלקוחות מנהלים משא ומתן על מחירים נמוכים יותר.
תלות זו מסבירה מדוע בעיה במיקום יחיד יכולה להתפשט לכל שרשרת האספקה. מפעילי מרכזי נתונים דוחים הזמנות חומרה. ספקים מתאימים את תוכניות הייצור שלהם. יצרני ציוד צופים עיכובים בהכנסות. מימון נאלץ לגשר על לוחות זמנים ארוכים יותר.
לפיכך, התקדמות טכנולוגית פועלת במסגרת גבולות כלכליים ופיזיים. התיאום בין מחזורי חדשנות קצרים עבור מעבדים ומחזורי תכנון ארוכים עבור תשתיות אנרגיה רלוונטי במיוחד. אם חומרה מוחלפת במהירות בדורות חזקים יותר בעוד שפרויקטים של בנייה מתעכבים, עולה הסיכון שתוכניות השקעה יצטרכו לעבור עדכון עוד לפני יישומן המלא.
זה יוצר אתגר מרכזי: הצלחה אינה נקבעת על ידי המהירות המרבית של חברה בודדת, אלא על ידי פיתוח מתואם של התשתית כולה.
התנגדות למרכזי נתונים היא בעיית הפצה
התנגדות פוליטית למרכזי נתונים חדשים אינה ניתנת להסבר כראוי כטכנופוביה גרידא. לעתים קרובות, מדובר בחלוקת עלויות ותועלות. עבור עירייה, פרויקט גדול יכול להיות בעל משמעות של השקעות נוספות והכנסות ממסים. במקביל, הוא יוצר עומסים כגון שימוש בקרקע, תנועת בנייה, ביקוש לחשמל והרחבת תשתיות מקומיות.
השאלה מי משלם עבור קיבולת רשת נוספת היא רגישה במיוחד. אם העלויות יפוזרו באופן נרחב באמצעות עמלות, משקי בית ועסקים אחרים עלולים להיות נטל. אם מפעילי מרכזי נתונים יישאו בעצמם נתח גדול יותר, רווחיות הפרויקט שלהם עלולה להיפגע. לשתי האפשרויות יש השלכות פוליטיות וכלכליות.
גם מספר המשרות הקבועות משחק תפקיד. מרכז נתונים עתיר הון יכול להוביל להשקעה גבוהה מבלי להעסיק מספר דומה של אנשים במהלך פעילותו כמו אתר תעשייתי דומה. לכן, סכום ההשקעה לבדו אינו מדד מספיק לתועלת אזורית.
מחקרים של קרן המטבע הבינלאומית מדגישים את חשיבות הביקוש לחשמל. בחברות עם פעילויות בינה מלאכותית משולבות אנכית, חלקן של עלויות החשמל מסך ההוצאות עלה בממוצע מ-0.8 ל-1.6 אחוזים בין 2019 ל-2023. עבור חברות מרכזי נתונים טהורות, הוא היה גבוה משמעותית, ועמד על 13 עד 15 אחוזים. נתונים אלה משקפים מודלים עסקיים שונים ואינם ניתנים ליישום ישירות על כל חברה. עם זאת, הם מראים כי אספקת אנרגיה היא מרכיב מכריע במשוואה הכלכלית.
השאלה המכרעת היא: מי באמת מרוויח מבינה מלאכותית?
גודל ההשקעה בתחילה אומר מעט מאוד על רווחיותה המאוחרת יותר. חברה יכולה להשקיע מיליארדים בכוח מחשוב ועדיין להתקשות להשיג תשואה סבירה. הגורם המכריע הוא האם הלקוחות מוכנים באופן עקבי לשלם מחירים המכסים את עלויות התפעול, הפחת, המימון ותשואה סבירה על ההון.
תחומי העניין משתנים לאורך שרשרת הערך. ספק שבבים יכול לייצר רווחים גבוהים בעת המכירה. לאחר מכן, הלקוח שלו צריך לנצל את החומרה שנרכשה בצורה כלכלית. ספק ענן יכול לרשום הכנסות נוספות, בעוד שהחברות המשתמשות בשירותיו עדיין לא מפיקות תועלת מספקת מיישומי הבינה המלאכותית שלהם.
לעומת זאת, טכנולוגיה יכולה להיות בעלת ערך רב למשתמשים מבלי לאפשר לספקיה להשיג שולי רווח יוצאי דופן בטווח הארוך. כאשר תחרות ויעילות טכנית מורידות מחירים, הלקוחות מרוויחים, בעוד שהתשואה על ההשקעה עבור מפעילי תשתית בודדים נמצאת תחת לחץ.
לכן, התקדמות כלכלית כוללת ותשואות לבעלי המניות הן גורמים שונים. הפצה מוצלחת של בינה מלאכותית אינה מבטיחה שכל מניה המעורבת תהיה השקעה אטרקטיבית.
מחזור ההשקעה הופך בר-קיימא בטווח הארוך בעיקר כאשר לקוחות עצמאיים משיגים יתרונות ניתנים להדגמה: זמן עיבוד מופחת, שיעורי שגיאות נמוכים יותר, ניצול טוב יותר של קיבולת או הכנסות נוספות. רק תוצאות כאלה יוצרות ביקוש אמין שאינו תלוי באופן קבוע בסבבי מימון חדשים או בהנחות עתידיות אופטימיות יותר ויותר.
ציפיות גבוהות הופכות אפילו חברות טובות לפגיעות
חברה מצוינת יכולה להיות השקעה גרועה אם מחירה משקף יותר מדי את הצלחתה. הבחנה פשוטה זו מסבירה חלק משמעותי מתנועת השוק הנוכחית.
מחירי המניות משקפים לא רק את הרווחים הנוכחיים, אלא גם את הציפיות לתזרימי מזומנים עתידיים. ככל שהתשואות הצפויות הללו צפויות לגדול חזקות יותר וככל שהן רחוקות יותר בעתיד, כך הערכת השווי נעשית רגישה יותר להנחות משתנות.
דוגמה להמחשה בלבד מדגימה את הקשר. אם חברה מוערכת פי 50 מהרווח השנתי הצפוי שלה, והשוק מקבל מאוחר יותר רק פי 35 מסכום זה, השווי המחושב שלה יורד ב-30 אחוזים, בהנחה שהרווחים יישארו ללא שינוי. אם, באותו הזמן, ציפיות הרווח יורדות בעשרה אחוזים, הירידה המשולבת היא 37 אחוזים. זה לא ידרוש לא חדלות פירעון או קריסה מוחלטת של העסק.
זו בדיוק הסיבה שמניות יכולות לרדת בחדות למרות שהחברה המדוברת ממשיכה לצמוח. ייתכן שהיא פשוט צומחת לאט יותר ממה שציפה מחיר המניה הקודם.
מניות מבוססות בינה מלאכותית עלולות להתמודד עם שילוב של גורמים: הכנסות מאוחרות, שולי רווח נמוכים יותר, עלויות מימון גבוהות יותר ומדד הערכה זהיר יותר. לאחר מכן, השוק מתאים לא רק תחזית רבעונית אחת, אלא פוטנציאלית את כל התחזית הצפויה.
לכן, כל מי שמעריך ירידת מחירים חייב לשאול אילו הנחות תומחרו בעבר. מחיר השיא הקודם אינו הוכחה עצמאית לערך כלכלי.
מדוע חברות מוליכים למחצה מגיבות בעוצמה רבה במיוחד
תעשיית המוליכים למחצה נמצאת במרכז הירידה, משום שהביקוש שלה קשור קשר הדוק לתקציבי ההשקעה של חברות אחרות. אם הרחבת מרכזי הנתונים תואץ, הזמנות למעבדים, זיכרון ורכיבים אחרים יגדלו. אם הדבר יידחה, תחזיות ההכנסות עלולות להיקלע במהירות ללחץ.
הירידות של כמעט 16 אחוזים במניות השבבים האמריקאיות מתחילת השבוע ממחישות את הרגישות הזו. העובדה שאפילו אנבידיה גלשה לטריטוריה שלילית מתחילת השנה מראה עד כמה מעטה ההגנה שמציעה עמדה חזקה בשוק מפני שינויים קצרי טווח בשווי.
עם זאת, התעשייה אינה הומוגנית. חברות נבדלות מבחינת מוצרים, לקוחות, מודלים של ייצור ושווקי מכירה. חברה המספקת בעיקר למרכזי נתונים ניצבת בפני סיכונים שונים מאשר ספק בעל פעילות עסקית רחבה באלקטרוניקה תעשייתית, טכנולוגיית רכב או תקשורת. גם יכולת ההחלפה של מוצרים וכוח המשא ומתן עם הלקוחות משתנים.
יתר על כן, יש להבחין בין ביקוש נדחה לבין ביקוש אבוד. אם מרכז נתונים נבנה מספר חודשים לאחר מכן, ניתן לבצע הזמנה לאחר מכן. אם פרויקט מבוטל לצמיתות או מוחלף בפתרון טכני יעיל יותר, הביקוש לטווח ארוך משתנה.
ירידות קודמות של 30 עד 40 אחוזים ואחריהן התאוששות מדגימות כי מתרחשת תנודתיות גבוהה במגזר זה. עם זאת, הן אינן מהוות כלל קנייה אוטומטי. ייתכן שהתנאים השוררים, הערכות השווי ומחזורי הביקוש אינם תואמים את המצב הנוכחי.
🎯🎯🎯 מרכז תעשייה B2B מונחה נתונים כפתרון כמעט פנימי


הפתרון הכמעט-פנים-ארגוני: כיצד Xpert.Digital סוגרת פערים תפעוליים בשיווק ומכירות B2B – עסק חכם מונחה תוכן - תמונה: Xpert.Digital
Xpert.Digital הוא מרכז תעשייתי B2B מונחה נתונים בראשות Konrad Wolfenstein . החברה משמשת כפתרון חיצוני, מעין פנימי, עבור שותפים תעשייתיים, וסוגרת פערים תפעוליים בשיווק, תוכן ומכירות - מבלי לדרוש משאבים נוספים מצד הלקוח.
מידע נוסף כאן:
חוזקה היחסי של אירופה בהשוואה למגזר הבינה המלאכותית
הלקח מבועת הדוט-קום אינו פסימיות טכנולוגית
ההשוואה לשנת 2000 ברורה מאליה, אך יש להשתמש בה בצורה מדויקת. בועת הדוט-קום לא הוכיחה שהאינטרנט חסר משמעות כלכלית. היא הראתה שהערכה נכונה של הכיוון הטכנולוגי יכולה להיות קשורה להערכות שווי של חברות שגויות לחלוטין.
בעזרת בינה מלאכותית, שתי ההצהרות יכולות להיות נכונות בו זמנית: הטכנולוגיה משנה באופן מהותי תהליכים כלכליים, אך חלק מהמניות עדיין יקרות מדי. כל מי שרואה באפשרויות אלה סתירה, מבלבל בין תועלת חברתית לבין תשואות השקעה שניתן להשיג באופן אישי.
עם זאת, השוואה גורפת של השווקים של היום עם המצב אז תהיה בעייתית. בתוך מגזר הטכנולוגיה, קיימים הבדלים משמעותיים בין תאגידים גדולים רווחיים, ספקים מתמחים ומפעילים עתירי הון עם צורכי מימון גבוהים. לכן, תגובת יתר אינה בהכרח משפיעה על השוק כולו באופן שווה.
כדאי להפריד בין שלוש שאלות. האם הטכנולוגיה רלוונטית לטווח ארוך? האם החברה הספציפית יכולה לייצר ממנה רווחים בני קיימא? והאם מחיר המניה הנוכחי סביר ביחס לרווחים אלה?
רק כאשר שלוש הרמות מתאימות באופן משכנע, עולה רציונל השקעה תקין. עצם האמירה שבינה מלאכותית תהיה חשובה יותר בעוד עשר שנים מאשר היא כיום אינה עונה על שאלת ההערכה. באופן דומה, ירידה חדה במחיר אינה מוכיחה שהטכנולוגיה הוערכה יתר על המידה. זה יכול רק להעיד על כך שהשוק העריך יתר על המידה את היתרונות הכלכליים שלה, הן מבחינת התזמון והן מבחינת ההשפעה הפיננסית.
מתוך התנועה המשותפת כלפי מעלה, תתבצע בחירה המבוססת על איכות התשואה
במהלך הגאות, חברות שונות מאוד יכלו ליהנות מאותו נרטיב מקיף. מנקודת מבט זו, יותר בינה מלאכותית פירושה יותר מרכזי נתונים, יותר שבבים, יותר ביקוש לחשמל, וכך עלייה ברווחים לאורך כל שרשרת הערך. התיקון האחרון מעמיד בספק קשר פשטני זה.
כעת, ההבדלים הופכים בולטים יותר. חברה עם חוזים ארוכי טווח ובטוחים ומאזן מוצק חייבת להיבחן בצורה שונה מספק שמממן מראש את קיבולת הייצור שלו וצריך לרכוש לקוחות רק מאוחר יותר. ליצרן עם טכנולוגיה שקשה להחליף יש אפשרויות שונות מאשר לספק שירותים ניתנים להחלפה.
אפילו מחוץ למגזר הבינה המלאכותית, מתבצעת בדיקה מדוקדקת יותר. מגזרי הבריאות והמזון יכולים להפיק תועלת מביקוש יציב יחסית. אף על פי כן, לא מובטחות עלייה ברווחים ולא יציבות במחירי המניות. רגולציה, תחרות, עליות עלויות והערכות שווי גבוהות ממילא נותרות רלוונטיות.
יש להתייחס לזהירות מיוחדת למגזר התעשייתי, הנחשב לעתים קרובות לקטגוריה הגנתית. קבוצות תעשייתיות רבות תלויות במידה רבה במחזורים כלכליים, בביקוש למוצרי הון ובסחר בינלאומי. אחרות מסתמכות יותר על הכנסות חוזרות מתחזוקה או ממוצרי צריכה מיוחדים.
לכן, קו ההפרדה החדש עובר פחות בין תעשיות מודרניות למסורתיות ויותר בין איכויות רווח שונות. ביקוש אמין, שולי רווח מספקים וצורכי מימון מוגבלים צוברים חשיבות בהשוואה להבטחות צמיחה גרידא.
חוזקה היחסי של אירופה נובע בתחילה מהרכבה
שוקי המניות האירופיים יכולים להפיק תועלת ממשקל נמוך יותר של חברות בינה מלאכותית שנפגעו קשות במיוחד. לחברות גדולות בתחום הבריאות, המזון והתעשייה יש השפעה גדולה יותר על מדדים אירופיים רבים מאשר על מדד נאסד"ק 100.
עם זאת, אין בכך כדי להצביע באופן אוטומטי על עליונות כלכלית כוללת של אירופה. אם שוק נופל פחות עקב תמהיל התעשיות שלו, זהו בתחילה הבדל מבני בהרכב המדד. השוואה משמעותית תצטרך גם להשוות חברות מענפים דומים ועם מודלים עסקיים דומים.
מיקום מטה החברה אינו בהכרח זהה לטריטוריה הכלכלית שלה. יצרן אירופאי עשוי להיות תלוי במידה רבה בעסקיו האמריקאים. חברת שירותי בריאות אמריקאית עשויה לייצר הכנסות ברחבי העולם. לכן, התמקדות אך ורק בשקלולי מדינות לוכדת רק חלק מהתפלגות הסיכון האמיתית.
עבור משקיעים בגוש האירו, גם שערי חליפין נכנסים לתמונה. עלייה במונחים דולריים יכולה להיות מופחתת על ידי התפתחויות שליליות במטבע. לעומת זאת, דולר חזק יותר יכול לקזז חלק מההפסדים במניות.
לכן, יש להבין את חוזקה היחסי של אירופה יותר כשינוי בהעדפות התעשייה מאשר כעצירתה ברורה מארצות הברית. חברות אירופאיות לא יהפכו לאטרקטיביות לצמיתות רק באמצעות פחות בינה מלאכותית במדד, אלא באמצעות מוצרים תחרותיים, השקעות יצרניות והערכות שווי סבירות.
סיכון הריכוזיות הגדול ביותר מסתתר לעתים קרובות בתוך תיק ההשקעות של האדם עצמו
משקיעים רבים נושאים סיכון טכנולוגי ובינה מלאכותית רב יותר ממה שהם מבינים. קרן סל גלובלית, מניות נוספות של Nvidia, קרן מוליכים למחצה וקרן בנושא בינה מלאכותית עשויות להיראות ככמה השקעות נפרדות. עם זאת, מנקודת מבט כלכלית, הן יכולות להכיל את אותן חברות ואותן ציפיות עתידיות מספר פעמים.
לכן, מספר הפוזיציות אומר מעט מאוד על הפיזור בפועל. מה שחשוב הוא עד כמה התשואות שלהן תלויות בגורמים משותפים. אם מספר השקעות מסתמכות על השקעות מהירות במרכזי נתונים, הערכות שווי טכנולוגיה מתקדמת ומימון נוח, כולן יכולות ליפול בו זמנית במהלך תקופה של לחץ בשוק.
מדדים גלובליים משוקללים לפי שווי שוק אינם מחזקים במכוון קשר זה, אך הם משקפים אותו. אם שווי השוק של חברות גדולות בודדות עולה, משקל המדד שלהן עולה. כל מי שקונה לאחר מכן מניות נוספות של חברות אלו מגביר עוד יותר את הריכוזיות הקיימת.
ניתוח תיק עבודות משמעותי מתחשב אפוא לא רק בשמות ובמדינות, אלא גם בתלות כלכלית משותפת. אלה כוללים תעשיות, לקוחות, מטבעות, מימון, והאם רווחים צפויים כעת או רק בעתיד הרחוק.
בנוסף לנכסים אחרים, יש לקחת בחשבון את המצב הפיננסי הכללי. אלו שחייהם המקצועיים תלויים במידה רבה בהשקעות בטכנולוגיה, או שבבעלותם חברה קשורה, עשויים כבר להתמודד עם סיכונים פיננסיים משמעותיים בתחום זה, בנוסף לתיק ההשקעות שלהם. לכן, גיוון צריך לקחת בחשבון את המצב הפיננסי כולו, ולא רק את תיק ניירות הערך.
מדוע המדד העולמי נראה פחות דרמטי מהכותרות
מדד MSCI All Country World נסחר לאחרונה בכ-6% מתחת לשיאו ועדיין עולה בכ-8% מתחילת השנה. תמונת מצב זו מראה כי ירידה חדה בפלחי שוק בודדים אינה מתורגמת אוטומטית לירידה גדולה באותה מידה בשוק המניות העולמי.
יחד עם זאת, מומלץ לנקוט משנה זהירות בפירוש התוצאות. מדד רחב מחליק הבדלים בין מדינות, מגזרים וחברות. הוא יכול להיראות יציב יחסית למרות שתיקי השקעות בודדים כבר ספגו הפסדים משמעותיים.
יתר על כן, התשואות האישיות תלויות בנקודת הכניסה. אדם שהשקיע בתחילת השנה חווה את אותה תנועת שוק בצורה שונה מאדם שקנה ממש לפני השיא. שניהם יכולים להסתכל על אותו מדד ועדיין לראות תוצאות שונות מאוד.
אפילו פער קטן מהשיא הסופי אינו בהכרח מצביע על הערכה חיובית. אם ציפיות הרווח יורדות בצורה חדה יותר ממחירי המניות, ייתכן שמניה הפכה יקרה יותר, בהשוואה לרווחים הצפויים, למרות הירידה.
הנתונים מהמדד העולמי מעמידים, אם כן, את הרעיון של קריסה עולמית מוחלטת בפרספקטיבה. עם זאת, הם אינם שוללים הפסדים נוספים או הסלמה של הבעיות. השאלה המכרעת נותרת האם התיקון יוגבל להערכות שווי שאפתניות במיוחד או שמא הוא ישפיע על פעילות המימון וההשקעות של פלחים רחבים במשק.
כיצד התאמת שווי יכולה להפוך לבעיית מימון
מכירה הופכת למסוכנת במיוחד כאשר היא מעכבת את יישום אותם פרויקטים עליהם התבססו ציפיות הצמיחה הקודמות. ירידת מחירי המניות עלולה להפוך את הגדלת ההון לפחות אטרקטיבית. פרמיות סיכון גבוהות יותר הופכות הלוואות ליקרות יותר. סיכויי רווח לא ודאיים עלולים להוביל מלווים לדחות השקעות.
זה יוצר לולאת משוב פוטנציאלית: ספקות לגבי התרחבות מורידים את הערכות השווי, הערכות שווי נמוכות יותר מקשות על המימון, ומימון קשה יותר בתורו מאט את ההתרחבות. מנגנון זה אינו משפיע על כל חברה באופן שווה.
תאגידים חזקים מבחינה פיננסית עם תזרים מזומנים שוטף גבוה נוטים יותר לגשר על שלבי השקעה בכוחות עצמם. ספקים מיוחדים עם צורכי מימון חוב גבוהים תלויים יותר באמון המתמשך של משקיעיהם.
יתר על כן, קשרים עסקיים קרובים יכולים להעביר סיכונים. אם לקוח גדול מקצץ בהוצאות, הדבר משפיע לא רק על הספק המיידי, אלא גם על יצרני ציוד אחרים ושותפי מימון. ככל שחברה מרוכזת יותר במספר קטן של לקוחות גדולים, כך מתאם זה הופך משמעותי יותר.
זה מוביל לקריטריון הערכה מעשי: יש תמיד לשקול את צמיחת ההכנסות בשילוב עם תזרים מזומנים, חוב ודרישות הון. חברה שצומחת במהירות יכולה להיות פגיעה יותר מבחינה כלכלית מחברה שצומחת לאט יותר עם נזילות יציבה וצורכי השקעה מוגבלים.
אנרגיה ותשתיות נותרו תחומי הזדמנויות עם סיכונים משלהם
החיפוש אחר חלופות מוביל בהכרח לתחומי אספקת אנרגיה, רשתות, קירור ותשתיות תעשייתיות. מגזרים אלה יכולים להפיק תועלת מהצרכים ארוכי הטווח של הכלכלה הדיגיטלית. אף על פי כן, יהיה זה שגוי לראות בהם תחליפים בטוחים אוטומטית.
יצרן חשמל לא מרוויח יותר רק בגלל ביקוש נוסף שנוצר איפשהו. מיקום, קיבולת זמינה, תנאי חוזה ותנאים רגולטוריים - כולם רלוונטיים. ספק ציוד רשת יכול לקבל הזמנות גדולות ועדיין לסבול מעליות עלויות או עיכובים בפרויקטים.
עצימות ההון היא גם קריטית. אם מתקנים חדשים הופכים יקרים ועלויות המימון שלהם עולות, צמיחה נוספת עלולה לדלל את התשואות. הכנסות גבוהות יותר לא בהכרח מתורגמות לערך רב יותר עבור בעלי המניות.
גם לזמינות ייצור חשמל נוסף יש תפקיד בהערכה הכלכלית הכוללת. חישובי מודל של קרן המטבע הבינלאומית מראים כי ביקוש גובר בחדות למרכזי נתונים, יחד עם התרחבות מוגבלת של אנרגיות מתחדשות ורשתות הולכה, עלולים להפעיל לחץ ניכר על מחירי החשמל. אלו תרחישים מותנים, לא תחזיות מחירים אמינות.
לכן, ההזדמנות הכלכלית אינה טמונה במילת הבאזז "אנרגיה", אלא במודלים עסקיים קונקרטיים שפותרים ביעילות צווארי בקבוק ומקבלים תשלום הולם על כך.
מלבד בינה מלאכותית, אותם כללי הערכה חלים
מובן שאנליסטים רואים פוטנציאל במגזרים אחרים. אם תשומת הלב וההון התמקדו במספר מצומצם של מניות טכנולוגיה במשך תקופה ממושכת, ייתכן שחברות אחרות היו זוכות לפחות תשומת לב. זה יכול ליצור הזדמנויות, אך זה לא בהכרח אומר הערכה נמוכה כללי.
עבור חברות שירותי בריאות, איכות המוצר, מערכות החזר כספי, סיכונים רגולטוריים, ובמידת הצורך, הגנת פטנטים הם קריטיים. עבור יצרני מוצרי צריכה, חוזק המותג, נפחי המכירות והיכולת לגלגל עלויות גבוהות יותר הם המפתח. עבור קבוצות תעשייתיות, איכות ההזמנות, ניצול הקיבולת ותשואה על ההון הם בעלי חשיבות עליונה.
מחיר יעד של אנליסט אינו תשואה מובטחת. הוא מבוסס על הנחות לגבי רווחים, מדדי הערכה ותנאים כלכליים. לאחר אירוע שוק משמעותי, הנחות אלו עשויות להתיישן, גם אם מחיר היעד עדיין מתפרסם ללא שינוי.
פער גדול יותר בין המחיר הנוכחי לערך היעד יכול אפוא להעיד על שני דברים שונים לחלוטין: הזדמנות כניסה נוחה יותר או התאמה מאוחרת של המודל לסיכויים גרועים יותר.
גישה הגיונית יותר מאשר חיפוש אחר מחיר היעד הגבוה ביותר היא להשוות תרחישים שונים. כיצד תפעל החברה בתנאי עסקים רגילים? מה קורה אם הביקוש ייחלש? כמה גמישות פיננסית יש לה אם ההתאוששות אורכת זמן רב יותר? שאלות אלו מבחינות בין ניתוח תקין לבין תקווה גרידא להתאוששות מחירים.
נקודת הכניסה הנכונה אינה תלויה במחיר הגבוה הקודם
לאחר הפסדים משמעותיים, הפיתוי לרכוש מניות גובר רק בגלל ההנחה במחירן. ירידה של 30 אחוזים מרגישה כמו מציאה. עם זאת, היא אטרקטיבית כלכלית רק אם הערך הפנימי לא התדרדר באותה מידה.
ירידה במחיר יכולה לתקן הרחבת יתר מבלי בהכרח להיות מציאה. באופן דומה, ירידה קטנה יחסית יכולה להוות הזדמנות אטרקטיבית אם התשואות לטווח ארוך יישארו כמעט ללא שינוי. המרחק מהשיא הקודם אינו עונה על שאלה זו.
אופק ההשקעה גם הוא לעתים קרובות אינו מובן כראוי. פרספקטיבה ארוכת טווח אינה אומרת להתעלם מכל התפתחות ביניים. היא מועילה במיוחד כאשר החברה נשארת בת קיימא מבחינה כלכלית וההון המושקע אינו באמת נחוץ לתקופה ממושכת.
רכישות מדורגות יכולות להפחית את הסיכון של השקעה מלאה של הסכום בזמן לא נוח. עם זאת, הן אינן מונעות הפסדים עקב מודל עסקי חלש או הערכה מוגזמת. רכישה שיטתית אינה מדד אוטומטי לבקרת איכות.
חשוב במיוחד להפריד בין הון השקעה לבין התחייבויות צפויות. כסף עבור מיסים, הוצאות שוטפות או רכישות מתוכננות גדולות משרת מטרה שונה מנכסים זמינים לטווח ארוך. אסטרטגיה היא עמידה רק אם היא יכולה לעמוד בתקופה ממושכת של תנאי שוק לא טובים.
מבחן הלחץ הפסיכולוגי הוא גורם כלכלי
השאלה האם משקיעים יכולים לעמוד בהפסדים אינה רק עניין של קור רוח אישי. היא משפיעה ישירות על תוצאת ההשקעה בפועל. אלו שמוכרים בחיפזון לאחר ירידות חדות ואז חוזרים לאחר התאוששות יכולים להשיג תוצאות גרועות אפילו עם השקעות נבונות מיסודן.
סבילות להפסדים פיננסיים ותיאבון רגשי לסיכון אינם אותו הדבר. משקיע יכול להיות בעל עתודות פיננסיות מספיקות ועדיין לסבול מאוד מתנודות יומיומיות. לעומת זאת, אדם עשוי לקחת מרצונו סיכונים גבוהים למרות שמצבו הכלכלי אינו תומך בהם.
ניטור תכוף של תיק ההשקעות מגביר גם את המודעות לשינויים לטווח קצר. במניות תנודתיות מאוד, זה יכול בקלות ליצור את הרושם שיש להגיב לכל תנועה. גישה לטווח ארוך יכולה להפוך, בטעות, למסחר לטווח קצר.
לוגיקה מוגדרת מראש מועילה: מהי מטרת הפוזיציה? אילו הנחות תומכות בהשקעה? אילו שינויים בפועל יפריכו הנחות אלו? זה מקל על ההבחנה בין תנודות מחירים רגילות לבין הידרדרות יסודית.
לכן, מבחן הלחץ של המכירה הנוכחית אינו טמון רק בנשיאת הפסדים. הוא טמון בזיהוי האם תיק ההשקעות של אדם מתאים למצבו הפיננסי והפסיכולוגי בפועל.
שלושה נתיבי התפתחות במקום תחזית אחת שנראית ודאית
ניתן לתאר התפתחויות נוספות בצורה משמעותית יותר בתרחישים מאשר בתחזית מחירים אחת. בתרחיש הטוב ביותר, המגבלות הפוליטיות יישארו מוגבלות, צווארי בקבוק באנרגיה ייפתרו בהדרגה, והשימוש בבינה מלאכותית יגדל בצורה רווחית מספיק. במקרה כזה, הירידה עלולה, במבט לאחור, להתגלות כתיקון משמעותי אך זמני בשווי.
תרחיש מתון יכלול התרחבות איטית יותר ופיזור אזורי יותר. ההשקעות יישארו גבוהות אך יקבלו סדרי עדיפויות מדויקים יותר. חברות עם מימון חלש או הצעות ניתנות להחלפה ייכנסו ללחץ, בעוד שמובילי שוק רווחיים ומשתמשים מצליחים יוכלו לשרוד. מחירי המניות יתפצלו באופן משמעותי יותר בהתאם לאיכות החברה.
בתרחיש הגרוע ביותר, הביקוש ליישומי בינה מלאכותית בתשלום, אפשרויות מימון ומהירות הרחבת התשתיות עלולים לאכזב בו זמנית. מצב זה עלול להוביל לביטולי פרויקטים, ירידה בהזמנות ותיקונים נוספים ברווחים. התפתחות כזו תתרחב מעבר למגזר הטכנולוגיה.
תרחישים אלה אינם הסתברויות. הם ממחישים אילו קשרים כלכליים יש לנטר. משמעותם מיוחדת היא הוצאות השקעה בפועל, איכות החוזה, ניצול הקיבולת, תזרים המזומנים התפעולי ועלייה ניתנת להוכחה בפריון בקרב המשתמשים.
לא כל דור דגמים חדש ולא כל השקת מוצר מרהיבה עונים על שאלות כלכליות אלה.
תקנות הבורסה החדשות מתגמלות יצירת ערך מוכחת
המכירה האחרונה מרמזת פחות על סופה של הבינה המלאכותית ויותר על סופה של הערכת שווי מוכללת מדי של המרוויחים ממנה. הטכנולוגיה יכולה להישאר משמעותית כלכלית בעוד שחברות בודדות מציגות תשואות חלשות יותר וחלק מהמניות ממשיכות לרדת.
השינוי המכריע טמון בקנה המידה. משקיעים שואלים שאלות מדויקות יותר לגבי האופן שבו כוח מחשוב נוסף מתורגם בפועל לביקוש ממס, כמה זמן לוקח להשקעות להחזיר את עצמן, ומי נושא בעלויות של רשתות חשמל, אתרים ומימון. שאלות אלה אינן מהוות מכשול להתקדמות כלכלית, אלא תנאי הכרחי להבטחת מימון בר-קיימא של ההתקדמות.
זה מציג הזדמנויות יחסיות לאירופה ולמגזרים מחוץ למרכז המסורתי של בינה מלאכותית. עם זאת, הזדמנויות אלו יתורגמו לסיכויי השקעה בני קיימא רק אם מודלים עסקיים מוצקים יעמדו במחירים סבירים. נטישה פשוטה של המועדפת הקודמת בשוק המניות אינה מספיקה.
הפרספקטיבה הכלכלית המנומקת בבירור היא אפוא זו: השוק אינו צריך להחליט האם בינה מלאכותית היא טובה או רעה. עליו להבחין אילו השקעות הן פרודוקטיביות, אילו חברות יכולות לקצור את הפירות, ואילו הערכות שווי מתאימות. אותה בידול חוזרת כעת בעוצמה ניכרת.
לכן, עתידה של הבינה המלאכותית אינו תלוי אך ורק במודלים הולכים וגדלים. הוא תלוי גם בחיבורי חשמל, ביחסי לקוחות אמינים, בפריסת הון יעילה וברווחים שניתן לממן מבלי לפתח תקוות חדשות כל הזמן.
📈🚀 מנראות לאמון 👀🤝 הנתיב הניתן להרחבה שלך עם Xpert.Digital

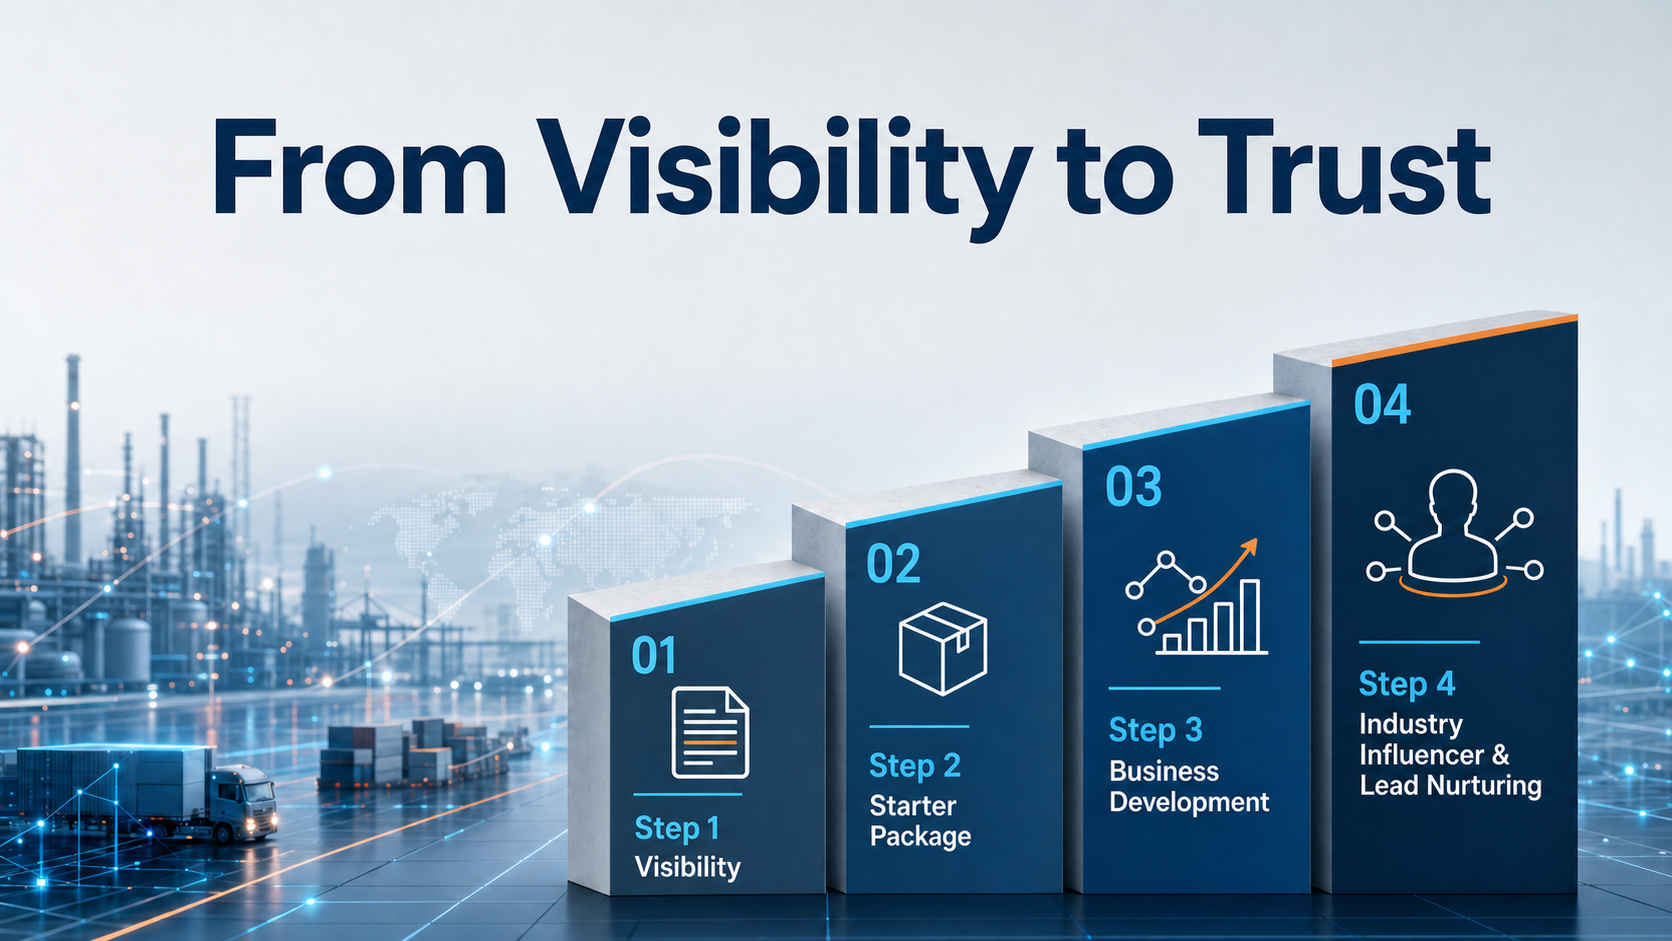
מנראות לאמון: הנתיב הניתן להרחבה שלך עם Xpert.Digital - תמונה: Xpert.Digital
ב-B2B תעשייתי, קשרים עסקיים בני קיימא לעיתים רחוקות נוצרים בן לילה. הם מתפתחים צעד אחר צעד - באמצעות נראות, רלוונטיות מקצועית, נקודות מגע חוזרות ואמון גובר. מודל 4 השלבים של Xpert.Digital מטפל בדיוק בזה: הוא מציע נתיב מובנה שמתחיל בנקודת כניסה ניתנת לניהול ויכול להתפתח לשיתוף פעולה מעמיק יותר בפיתוח עסקי במידת הצורך.
במקום להסתמך על הבטחות שיווקיות קולניות, מודל זה שם את מערכת היחסים בחזית. חברות מתחילות עם מדדים מוגדרים בבירור וניתנים לחישוב בקלות, ולאחר מכן מחליטות, בהתבסס על ניסיונן האישי, עד כמה הן רוצות להרחיב את שיתוף הפעולה. גורם מפתח לתהליך בניית האמון הבלתי מופרע הזה: הפלטפורמה נמנעת לחלוטין ממודעות פרסום מעצבנות, כך שהמוקד העריכה נשאר אך ורק על המומחיות של החברות.
מידע נוסף כאן:
שותף השיווק והפיתוח העסקי הגלובלי שלך
☑️ שפת העסקים שלנו היא אנגלית או גרמנית
☑️ חדש: התכתבות בשפת האם שלך!

Konrad Wolfenstein
אני והצוות שלי שמחים לעמוד לרשותכם כיועצים האישיים שלכם.
ניתן ליצור איתי קשר על ידי מילוי טופס יצירת הקשר כאן wolfenstein@xpert.digital:או פשוט להתקשר אליי למספר 49 7348 4088 965+. כתובת הדוא"ל שלי היא
אני מצפה בקוצר רוח לפרויקט המשותף שלנו.