

הלם מחירים בתחנות הדלק: מחירי הדלק ומשבר האנרגיה - מדוע תדלוק זול יותר לבדו לא יפתור את המשבר
אקספרט טרום-השקה

Available in 27 languages 📢
העדיפו את Xpert.Digital בגוגלⓘפורסם בתאריך: 17 בספטמבר 2026 / עודכן בתאריך: 17 בספטמבר 2026 – מחבר: Konrad Wolfenstein
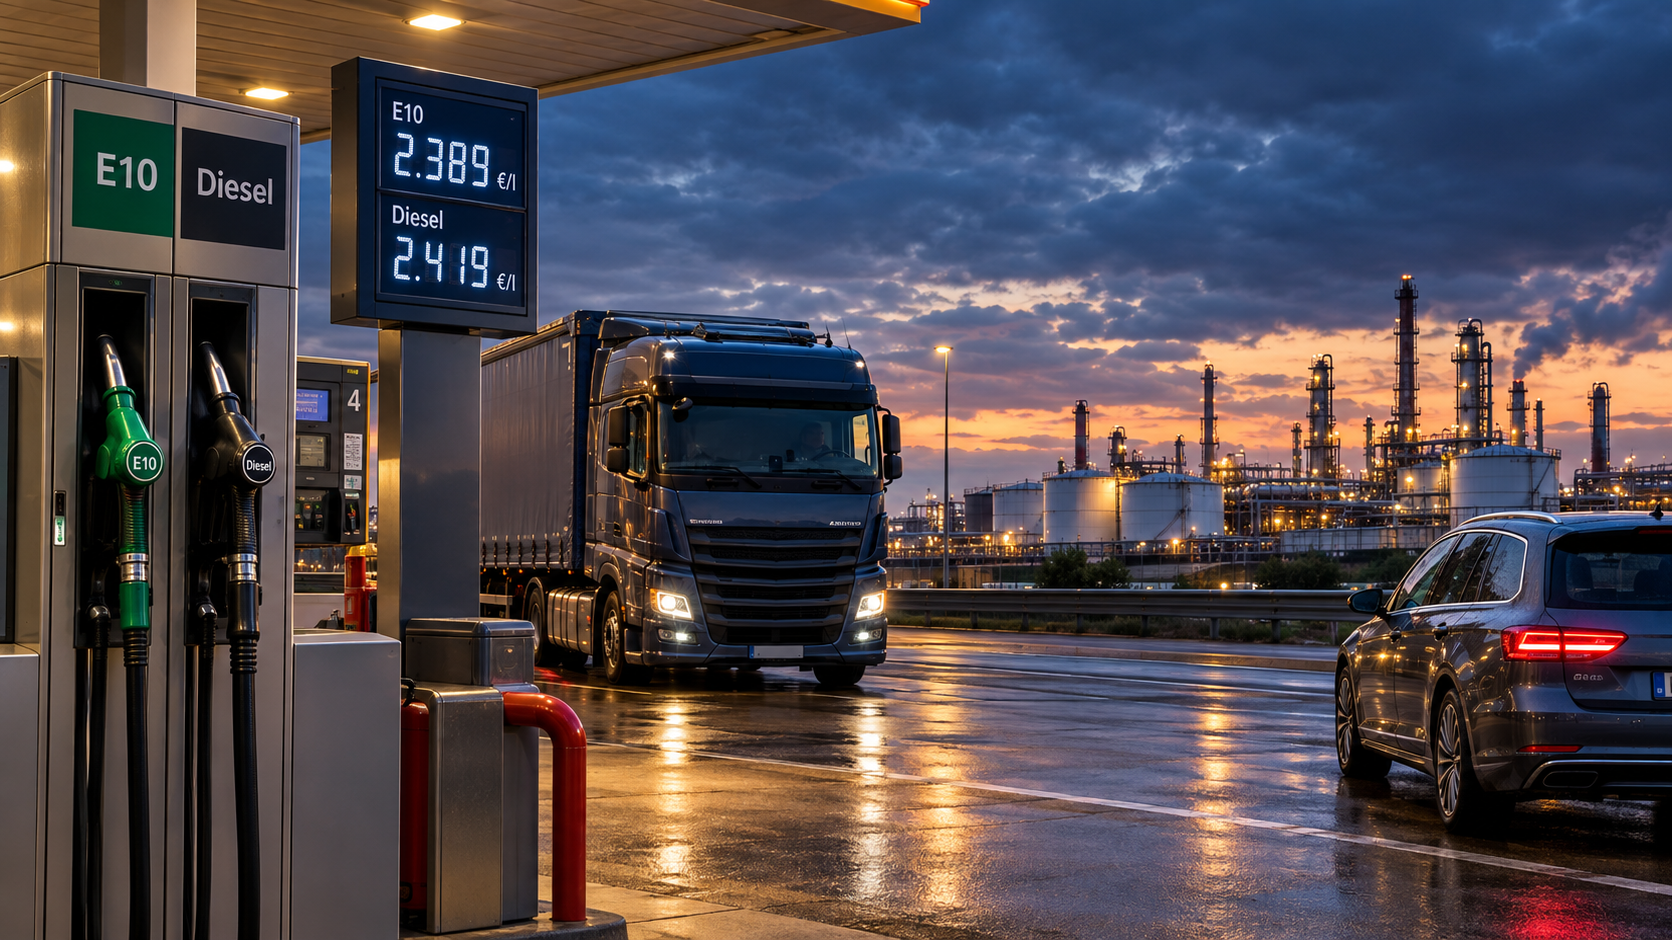
הלם מחירים בתחנות הדלק: מחירי הדלק ומשבר האנרגיה – מדוע תדלוק זול יותר לבדו לא יפתור את המשבר – תמונה יצירתית בנושא, נוצרה באמצעות בינה מלאכותית: Xpert.Digital
מעל 2.40 אירו לסולר! מה באמת עומד מאחורי פיצוץ המחירים החדש?
משבר האנרגיה 2026: מדוע הנחה חדשה על דלק לא תפתור את הבעיות שלנו עכשיו
הסיבה האמיתית להלם המחירים: מה באמת יהפוך את הדלק לכל כך יקר בשנת 2026
תדלוק בגרמניה יהווה שוב עומס על הארנק בסתיו 2026:
עם מחיר ממוצע של 2.30 אירו לליטר עבור סופר E10 ו-2.42 אירו כואבים לסולר, מחירי הדלק שוברים את כל השיאים הקודמים. אבל אלה שמאשימים את פיצוץ המחירים הזה אך ורק את ברלין או את חברות הנפט החמדניות מפספסים את הנקודה. במקום זאת, תערובת רעילה של סכסוכים גלובליים, שרשראות אספקה חסומות במזרח התיכון וקיבולת זיקוק מוגבלת מתנגשת בכלכלה האירופית שנותרה תלויה במידה רבה בנפט במגזר התחבורה. התוצאה היא זעזוע היצע אכזרי שלא רק מכביד על משקי בית פרטיים, אלא גם, כגורם מסוכן למחירים, משפיע על כל תעשיית הלוגיסטיקה והאינפלציה. הניתוח המקיף שלנו בוחן אילו צעדים פוליטיים באמת יעזרו, מדוע מושגים פופולריים כמו תקרת מחירים נוקשה או הנחה גורפת על דלק הם מסוכנים, וכיצד גרמניה חייבת למצוא את דרכה לצאת ממלכודת הנפט הקטלנית הזו.
המדינה יכולה להפחית את המחיר - אבל היא לא יכולה להעלות על הדעת את פוטנציאל הנפט וגם לא להתעלם מפגיעותה של אירופה
מחירי הדלק בגרמניה הגיעו לרמה באמצע ספטמבר 2026 שהפכה שוב מטרד יומיומי לנטל כלכלי משמעותי. על פי הניתוח האחרון של ADAC, ליטר של סופר E10 עלה בממוצע 2.30 אירו ברחבי המדינה ב-15 בספטמבר. זה היה שיא חדש של כל הזמנים ויותר ב-4.1 סנט מהשבוע הקודם. מחירי הסולר אף עלו ב-10.1 סנט תוך שבוע ל-2.422 אירו לליטר, מעט פחות משיא השיא של 2.447 אירו שהגיע באפריל. לשם השוואה, באמצע ינואר, המחירים הממוצעים היו 1.743 אירו עבור E10 ו-1.687 אירו עבור סולר.
הבדל זה ממחיש את גודל ההלם טוב יותר מכל רטוריקה פוליטית. בתוך שמונה חודשים, מחיר ה-E10 עלה בכ-56 סנט לליטר, ומחיר הסולר בכ-74 סנט. עבור מיכל של 50 ליטר, זה שווה ערך לעלות נוספת של כ-28 אירו עבור E10 ו-37 אירו עבור סולר. מי שצורך 150 ליטר לחודש ישלם כ-84 אירו או 110 אירו יותר בהשוואה לינואר. זה מורגש עבור משקי בית פרטיים; עבור ציי רכב מסחריים, זה יכול לשנות לחלוטין את חישובי העלויות של חוזים שלמים.
עם זאת, המצב הנוכחי אינו רק חזרה על משבר האנרגיה של 2022. אז, במקביל התרחשה ההתקפה הרוסית על אוקראינה, צמצום דרסטי באספקת הגז, ושוק אנרגיה אירופי שכבר היה מתוח. בשנת 2026, המוקד הוא ביתר שאת על שוק הנפט העולמי. המלחמה במזרח התיכון, השיבוש הזמני והמשמעותי במשלוחי נפט דרך מצר הורמוז, פרמיות סיכון גבוהות ומחסור במוצרים מזוקקים משפיעים על כלכלה אשר, למרות שהפכה לחסינה יותר מבחינת גז, נותרה תלויה במידה רבה בדלקים מאובנים נוזליים לתחבורה.
לכן, המונח "משבר אנרגיה" מוצדק, אך יש להשתמש בו בצורה מדויקת. גרמניה אינה סובלת ממחסור פיזי כללי באנרגיה. חשמל, גז ומוצרי נפט זמינים. הבעיה המרכזית היא זעזוע היצע חיצוני: אנרגיה מיובאת הופכת נדירה יותר, מסוכנת יותר ויקרה יותר. כתוצאה מכך, יותר הכנסות זורמות ליצרנים זרים, בעוד שכוח הקנייה, הרווחיות התאגידית והזדמנויות ההשקעה יורדים באופן מקומי. מצב כזה קשה במיוחד מבחינה כלכלית משום שהוא בו זמנית מגביר את האינפלציה ומעכב את הצמיחה.
המקור נמצא מעבר למשאבת הדלק
הגורם המיידי לעליית המחירים אינו טמון בתחנות הדלק הגרמניות, אלא בשווקי הנפט הגולמי והמוצרים הבינלאומיים. מאז תחילת מלחמת המזרח התיכון בסוף פברואר 2026, זרימת הנפט דרך מצר הורמוז צומצמה באופן זמני לפחות מעשירית מרמות טרום המשבר. הסוכנות הבינלאומית לאנרגיה הגיבה בשחרור המתואם הגדול ביותר של עתודות חירום בתולדותיה: 400 מיליון חביות היו אמורות להיות זמינות לשוק. קנה מידה זה לבדו מבהיר כי לא מדובר בתנודת מחירים רגילה, אלא בהפרעה חריגה באספקה.
עבור צרכנים גרמנים, מחיר הנפט ברנט לבדו אינו הגורם המכריע. בין מחיר חבית נפט גולמי למחיר ליטר סולר או בנזין נמצאים עלויות זיקוק, זמינות מוצרים, עלויות הובלה, ביטוח, אחסון, ערבוב דלק ביולוגי, תמחור פליטות CO₂, מס אנרגיה, מרווחי הפצה ומס ערך מוסף. במשבר, רכיבים אלה יכולים להתפצל. לכן, אם מחיר הנפט הגולמי יורד, מחירי הדלק לא בהכרח יורדים באותה מידה. אם קיבולת בית הזיקוק מוגבלת או שזרמי מוצרים מסוימים מופרעים, בנזין ובמיוחד סולר יכולים להישאר יקרים.
אפקט זה של בתי זיקוק ימלא תפקיד מכריע בשנת 2026. הבנק המרכזי האירופי מציין כי העלייה באינפלציית האנרגיה מחריפה לא רק עקב עליית מחירי הסחורות, אלא גם עקב עלייה בשולי הרווח על מוצרי נפט מזוקקים. סולר רגיש במיוחד משום שאירופה תלויה יותר מבחינה מבנית ביבוא של תזקיקים בינוניים, והדלק נדרש גם בהובלת מטענים בכבישים, בבנייה ובציוד חקלאי, ובמידה מסוימת, כשווה ערך לנפט לחימום. לכן, מחסור ישפיע בו זמנית על מספר מגזרי ביקוש.
גם השפעות שער החליפין משחקות תפקיד. נפט גולמי ומוצרי נפט רבים נסחרים בדולרים אמריקאים. יורו חלש יותר מייקר את יבוא האנרגיה, גם אם מחיר הדולר נשאר ללא שינוי. לעומת זאת, יורו חזק יותר יכול לרכך עלייה במחירי הנפט, אך לעיתים רחוקות לנטרל אותה לחלוטין. לכן, המחיר הסופי תלוי לא רק במצב במזרח התיכון, אלא גם בתגובת השווקים הפיננסיים הבינלאומיים.
בפנים הארץ, צווארי בקבוק לוגיסטיים עלולים להחריף עוד יותר את המצב. מפלס מים נמוך בנהר הריין מגדיל את עלות הובלת מוצרי נפט מכיוון שמכליות יכולות לשאת פחות מטען ודורשות יותר נסיעות. השפעות אלו משתנות מאזור לאזור ומסבירות מדוע המחירים אינם עולים באופן אחיד בכל מקום. משבר האנרגיה הוא אפוא גם משבר תחבורה: אנרגיה לא רק צריכה להיות מיוצרת או מיובאת, אלא גם מועברת למקום הנכון בזמן הנכון.
מה כלול במחיר לליטר
המחיר בתחנות הדלק מוצג לעתים קרובות כתוצאה פשוטה של היטלים ממשלתיים או מרווחי רווח גבוהים של תאגידים. במציאות, הוא מורכב מכמה רכיבים שמשקלם משתנה עם מחיר השוק. מס האנרגיה הוא מס כמות קבוע ועומד בדרך כלל על 65.45 סנט לליטר בנזין ו-47.04 סנט לליטר סולר. הוא אינו עולה אוטומטית כאשר הנפט הגולמי מתייקר. לכך מתווספים עלויות מערכת הסחר הלאומית בפליטות, רכש וזיקוק, הובלה ואחסון, מרווחי הרווח של השלבים השונים של שרשרת האספקה, ולבסוף, מס ערך מוסף של 19 אחוזים על המחיר הנקי הכולל, כולל מס אנרגיה ועלויות פליטות CO₂.
מחיר ה-CO₂ הארצי בשנת 2026 ינוע בין 55 ל-65 אירו לטון. המכירה הפומבית הראשונה ביולי הסתיימה בקצה העליון של טווח זה, ב-65 אירו. בהשוואה למחיר של 55 אירו בשנת 2025, רמה של 65 אירו מעלה את המחיר הסופי בכ-2.8 סנט לליטר בנזין ו-3.2 סנט לליטר סולר. מחיר ה-CO₂ תורם אפוא לעליית המחירים, אך אפילו לא מתקרב להסבר העלייה של כמה עשרות סנט מתחילת השנה. הגורם הדומיננטי הוא מחיר רכש ועיבוד דלקי המאובנים כתוצאה מהפרעה הגיאופוליטית באספקה.
הטענה שהמדינה נהנית אוטומטית ממחירי דלק גבוהים היא גם פישוט יתר. בעוד שמע"מ לליטר נמכר עולה עם המחיר ברוטו, נפחי המכירות עשויים לרדת, בעוד שמס האנרגיה המבוסס על נפח נשאר ללא שינוי או מייצר פחות הכנסות עקב צריכה נמוכה יותר. יתר על כן, אנרגיה יקרה מפעילה לחץ על הכלכלה ולכן על מקורות מס אחרים. בהתבסס על הנתונים הזמינים כעת, משרד האוצר הפדרלי אינו צופה שהמדינה תייצר הכנסות נוספות בסך הכל מהלם המחירים. עם זאת, עדיין נדרשים נתוני צריכה ומסים מלאים לשנת 2026 לצורך הערכה סופית.
אין זה אומר שהיטלים ממשלתיים הם חסרי משמעות. במחיר של 2.30 אירו לליטר, מס האנרגיה הרגיל על בנזין לבדו מהווה יותר מרבע מהמחיר הסופי; עלויות פליטת CO₂ ומס מכירה מתווספים לכך. לפיכך, לממשלה יש מנוף לטווח קצר. עם זאת, היא יכולה לשנות רק את חלקם המקומי של המסים. היא אינה יכולה להסיט את מחיר השוק העולמי, צווארי בקבוק בבתי זיקוק ופרמיות סיכון גיאופוליטיות.
מדוע סולר הופך למדד למשבר
מחיר הסולר חשוב יותר לניתוח כלכלי ממה שהתמקדות במכוניות פרטיות בלבד עשויה להצביע. סולר מניע את הרוב המכריע של כלי רכב מסחריים כבדים ולכן הוא גורם קלט מרכזי לאספקת מזון, סחורות תעשייתיות, חומרי בניין ושירותי חבילות. אם מחירו עולה, לא רק שהניידות הופכת יקרה יותר, אלא גם התנועה הפיזית של כמעט כל הסחורות.
על פי האיגוד הפדרלי הגרמני להובלת כבישים, לוגיסטיקה וסילוק פסולת (BGL), עלויות הדלק מהוות כשליש מסך העלויות עבור חברות הובלה רבות. ככלל אצבע גס, עלייה של 10 אחוזים במחירי הסולר מובילה לעלייה של כ-3 אחוזים בעלויות הכוללות. זינוק במחיר של כמעט 30 אחוזים יכול להגדיל את בסיס העלויות של חברה בכ-9 אחוזים. זהו נתון משמעותי במגזר בעל שולי רווח נמוכים, במיוחד בהתחשב בנטל בו זמנית של שכר, ביטוח, מימון, כלי רכב ואגרה.
בשוק הסיטונאי, מחיר הסולר ביולי 2026 היה 171.61 אירו ל-100 ליטר לא כולל מע"מ. מחיר זה היה גבוה ב-36.5 אחוזים בהשוואה לשנה הקודמת וב-24 אחוזים בהשוואה ליוני. התנודות המהירות בין המחירים החודשיים הגבוהים והנמוכים מקשות על חישוב הצעות המחיר. חברת הובלה שחותמת על חוזה המבוסס על מחיר יוני עשויה להתמודד עם עלייה דו-ספרתית במחיר רק כמה שבועות לאחר מכן.
חברות לוגיסטיקה גדולות יכולות להשתמש בסעיפי התאמת מחירים, במחסני דלק משלהן, במודלים של אספקה מתוזמנת או בבריתות רכש. לחברות הובלה קטנות ובינוניות יש לעתים קרובות פחות כוח משא ומתן ונזילות. הן צריכות לשלם עבור דלק באופן מיידי, אך לעתים קרובות יכולות לגלגל את התוספות ללקוחותיהן רק באיחור. זה יוצר אפקט מימון: גם אם העלויות הגבוהות יותר מגולגלות מאוחר יותר, החברה צריכה לגשר על תקופת הביניים.
אם תוספות הסולר יועברו באופן עקבי, עלויות ההובלה יעלו. זה הכרחי מבחינה עסקית, אך זה פועל כסבב שני של אינפלציה עבור הכלכלה כולה. הנטל על כל פריט בודד נשאר לעתים קרובות קטן, אך הוא מצטבר דרך מוצרי ביניים, תנועות מלאי, חלוקה אזורית וה"מייל האחרון". מוצרים בעלי ערך נמוך ומשקל או נפח גבוהים מושפעים במיוחד, כגון חומרי בניין, משקאות, תוצרת חקלאית והובלת פסולת.
אם חברות אינן יכולות לגלגל את העלויות, הרווחיות שלהן מצטמצמת. השקעות בכלי רכב חדשים, דיגיטציה או מערכות הנעה חלופיות נדחות. במקרים קיצוניים, ספקים עוזבים את השוק, מה שבטווח הבינוני מפחית את הקיבולת ומגדיל עוד יותר את תעריפי ההובלה. לפיכך, למשבר יש השפעה פרדוקסלית: בעוד שמחירי דלקים מאובנים גבוהים יוצרים תמריץ חזק יותר לעבור למערכות הנעה חלופיות, הם עלולים בו זמנית להרוס את המשאבים הפיננסיים שחברות צריכות למעבר זה.
משקי בית פרטיים מושפעים בצורה שונה
תמונה כוללת של כל נהגי המכוניות מטשטשת הבדלים משמעותיים בחלוקה. משקי בית בערים גדולות יכולים לנקוט לעתים קרובות יותר בתחבורה ציבורית, אופניים או נסיעות קצרות יותר. באזורים כפריים, מכונית היא לעתים קרובות תנאי הכרחי לתעסוקה, חינוך, טיפול רפואי וקניות. לעובדי משמרות גם לעתים קרובות חסרה אלטרנטיבה מתאימה, גם אם מקום מגוריהם מקושר היטב באופן רשמי.
החיסכון המוחלט כתוצאה ממחיר נמוך יותר לליטר עולה עם הצריכה. נהגים תכופים, כלי רכב גדולים ומשקי בית בעלי הכנסה גבוהה עם מספר מכוניות נהנים במיוחד. יחד עם זאת, הנטל היחסי, הנמדד מול ההכנסה הפנויה, יכול להיות גבוה משמעותית עבור בעלי הכנסה נמוכה. לכן, קיצוץ מס גורף הוא מהיר ומורגש, אך יעיל רק באופן חלקי במיקוד בקבוצות חברתיות.
יתר על כן, משקי בית לא רק משלמים בתחנות הדלק. מחירי סולר גבוהים יותר מגדילים את עלות שירותי המשלוחים, בעלי המקצוע, הובלת מזון ושירותים עירוניים. עליית מחירי נפט להסקה מכבידה על בעלי ודיירי מבנים המחוממים בנפט. חברות יכולות גם לנסות לגלגל את עלויות האנרגיה הגבוהות יותר דרך התמחור או לקזז אותן באמצעות עליות שכר והשקעות נמוכות יותר. לכן, אובדן כוח הקנייה האמיתי גדול יותר מחשבון הדלק הנוסף.
המצב הופך לבעייתי במיוחד עבור משקי בית שיש להם בו זמנית הכנסה נמוכה, נסיעות ארוכות לעבודה ורכב לא יעיל. הם אינם יכולים לעבור או לקנות מכונית חשמלית בטווח הקצר ואינם נהנים אוטומטית מתוכניות סובסידיות הדורשות השקעה ראשונית גבוהה. מדיניות משבר נבונה כלכלית חייבת לקחת בחשבון את מגבלות הנזילות וההסתגלות הללו. לא מספיק להצביע על חלופות טכנולוגיות בטווח הארוך כאשר החשבון הנוכחי מגיע היום.
זעזוע המחירים משפיע על האינפלציה ועל הריבית
באוגוסט 2026, שיעור האינפלציה בגרמניה עמד על 2.9 אחוזים, בהשוואה ל-2.8 אחוזים ביולי ו-2.3 אחוזים ביוני. מוצרי אנרגיה היו יקרים יותר ב-10.5 אחוזים משנה קודם לכן, ודלקים היו יקרים אף ב-27.7 אחוזים. ללא אנרגיה, שיעור האינפלציה היה עומד על 2.2 אחוזים בלבד, וללא נפט ודלקים לחימום, 2.0 אחוזים. הבדל זה ממחיש עד כמה חזקה עליות המחירים הנוכחיות מונעות על ידי אנרגיה.
לזעזוע מחירי הנפט יש בתחילה השפעה ישירה על דלקים ונפט לחימום. לאחר מכן מגיעות השפעות עקיפות דרך הייצור והתחבורה. אם חברות צופות עלויות גבוהות יותר באופן קבוע, הן מתאימות רשימות מחירים, חוזי אספקה וחישובי השקעה. העובדים, בתורם, מנסים לפצות על הפסדי שכר ריאליים במסגרת משא ומתן קיבוצי. לפיכך, עלייה זמנית במחירי האנרגיה יכולה להוביל לאינפלציה רחבה יותר, למרות שהסיבה המקורית נמצאת מחוץ לכלכלה הגרמנית.
הבנק המרכזי האירופי (ECB) צופה אינפלציה ממוצעת של 3.0 אחוזים בגוש האירו בתרחיש הבסיס שלו לשנת 2026, שתגיע לשיא של 3.6 אחוזים ברבעון הרביעי. הוא צופה 2.5 אחוזים לשנת 2027 ו-2.1 אחוזים לשנת 2028. במקביל, הבנק המרכזי האירופי צופה צמיחה ריאלית של 0.9 אחוזים בלבד בשנת 2026. זה ממחיש את הדילמה הקלאסית של הלם היצע שלילי: מדיניות מוניטרית הדוקה יותר יכולה להגביל את השפעות הסיבוב השני, אך היא אינה מייצרת נפט נוסף ונוטה להחליש את הביקוש.
עבור עסקים, משמעות הדבר היא נטל כפול. אנרגיה ולוגיסטיקה הופכות יקרות יותר, בעוד שעלויות המימון עשויות להישאר גבוהות לאורך זמן רב יותר. בנייה, הנדסת מכונות, כימיקלים, עיבוד מתכות ותעשיות אחרות עתירות הון או אנרגיה מושפעות במיוחד ממנגנון זה. בנייה פרטית וביקוש צרכני סובלים גם כאשר משקי בית מוציאים יותר על ניידות וחימום והלוואות נותרות יקרות.
הבנק המרכזי של הודו צופה כי השפעות עליית מחירי האנרגיה על יוקר המחיה יתבטאו בהדרגה בלבד. ממצא זה סותר את ההנחה שירידה קצרת טווח במחירי הנפט תפתור את הבעיה באופן מיידי. חוזי אספקה, מלאי ומשא ומתן על מחירים יוצרים עיכובים. לעומת זאת, פירוש הדבר גם שאם ההלם יישאר זמני, השפעות עקיפות רבות יהיו פחות חמורות מאשר במקרה של מחסור שנמשך שנים.
המומחיות שלנו באיחוד האירופי ובגרמניה בפיתוח עסקי, מכירות ושיווק

המומחיות שלנו באיחוד האירופי ובגרמניה בפיתוח עסקי, מכירות ושיווק - תמונה: Xpert.Digital
תחומי מיקוד בתעשייה: B2B, דיגיטציה (מבינה מלאכותית ל-XR), הנדסת מכונות, לוגיסטיקה, אנרגיות מתחדשות ותעשייה
מידע נוסף כאן:
מרכז נושאי המציע תובנות ומומחיות:
- פלטפורמת ידע המכסה כלכלות גלובליות ואזוריות, חדשנות ומגמות ספציפיות לתעשייה
- אוסף של ניתוחים, תובנות ומידע רקע מתחומי המיקוד המרכזיים שלנו
- מקום למומחיות ומידע על התפתחויות עדכניות בעסקים ובטכנולוגיה
- מרכז לחברות המחפשות מידע על שווקים, דיגיטציה וחדשנות בתעשייה
האמת על הנחות דלק: מדוע סיוע ממשלתי לעתים קרובות נעלם כלא היה
הנחת הדלק מספקת לקח מעורב
בין ה-1 במאי ל-30 ביוני 2026, גרמניה הפחיתה את מס האנרגיה על בנזין וסולר ב-14.04 סנט לליטר. מכיוון שגם מס זה הוריד את בסיס המס עבור מע"מ, ההקלה הפוטנציאלית לצרכנים הסתכמה בכ-16.7 סנט לליטר. הצעד עלה לממשלה כ-1.6 מיליארד אירו למשך חודשיים.
השאלה המכרעת הייתה האם תעשיית הנפט העבירה את הפחתת המס בתחנות הדלק. יחידת שקיפות השוק של משרד הקרטלים הפדרלי מעריכה את התמסורת הממוצעת על פני כל שרשרת הערך ב-13.8 סנט לליטר עבור סולר ו-13 סנט עבור סופר E5. נתון זה תאם ל-82.6 ו-77.8 אחוזים, בהתאמה, מההטבה הפוטנציאלית במס ברוטו. לפיכך, הנחת הדלק הייתה יעילה במידה רבה, אך לא לחלוטין.
ההערכה מסתבכת בשל העובדה שמחירי הנפט הגולמי והסיטונאות השתנו בחדות במקביל. בתחילת מאי, מחירי הדלק במשאבות ירדו בתחילה בכמעט 12 סנט, ומחירי הסולר בכמעט 15 סנט. ביוני, מחירי הנפט הגולמי הנמוכים תרמו עוד יותר להקלה על המצב. לאחר סיום קיצוץ המס, מחירי הדלק עלו ב-9.6 סנט ומחירי הסולר ב-10.4 סנט בין ה-30 ביוני ל-1 ביולי. במבט מספר ימים קדימה, העלייה הייתה בולטת אף יותר.
לפיכך, מקרה זה אינו הוכחה לכשל שוק מוחלט וגם לא לתמסורת מושלמת. קיצוץ מס רחב יכול להגיע במהירות לצרכנים, אך חלק מההקלה עשויה להישאר בתוך שרשרת הערך. בשווקים צפופים עם נדירות במוצרי זיקוק ופערים אזוריים באספקה, קשה להשיג תמיסה של 100%. יתר על כן, ככל שאמצעי זמני נמשך זמן רב יותר, כך קשה יותר להבחין בין השפעות מס, נפט גולמי, שער חליפין ושולי רווח.
הפשטות המנהלית של המס מדברת בעד חידושו. הוא מוטל בשלב מוקדם של שרשרת האספקה; אין צורך בבקשה מכל משק בית. הטיעונים נגד חידושו כוללים עלויות פיסקליות גבוהות, מיקוד חברתי מוגבל והחלשת אות המחסור. יתר על כן, תורגש אפקט מחירים קשה כאשר ההקלה תסתיים. לכן, החזר דלק מתאים יותר כאמצעי חירום לטווח קצר מאשר כתגובה קבועה למחירי נפט גבוהים יותר מבחינה מבנית.
הפחתת מע"מ עם מנוף משמעותי
כחלופה, נדונה הפחתה זמנית של המע"מ על דלקים מ-19% ל-7%. בהנחה של שינוי במחיר נטו, תיאורטית הדבר יפחית את מחיר ה-E10 (החל מ-2.30 אירו) בכ-23 סנט לליטר ואת מחיר הסולר (החל מ-2.422 אירו) בכ-24 סנט לליטר. לכן, ההשפעה הפוטנציאלית תהיה גדולה יותר מזו של הפחתת מחירי הדלק במאי וביוני.
ההבדל טמון במבנה. מס האנרגיה הוא סכום קבוע בסנטים לליטר. הפחתה במס ערך מוסף (מע"מ) היא פרופורציונלית למחיר הנקי ולכן מספקת הקלה גדולה יותר כאשר מחירי השוק גבוהים במיוחד. זה בדיוק מה שהופך אותו לאטרקטיבי מבחינה פוליטית במשבר חריף. עם זאת, פירוש הדבר גם שהנטל הפיסקלי הוא משמעותי וההקלה גוברת עם הצריכה.
הסיכון של התמסורת נותר ברמה הכלכלית. עם תחרות עזה ופיקוח שקוף על המחירים, חלק משמעותי מהירידה אמור להיות מועבר הלאה. עם זאת, אין ערובה לכך. יתר על כן, חלק מירידת המחירים עשוי להתקזז על ידי ביקוש גבוה יותר או שינויים בשולי הרווח. ככל שהשוק צפוף יותר, כך גדל הסיכוי שעלייה בביקוש תביא למחירים גבוהים יותר לפני מס.
יש לשקול גם את החוק האירופי ואת חוקי המס. שינוי בשיעור המע"מ דורש יישום תקין מבחינה משפטית וחייב להיות תואם למסגרת המע"מ האירופית. לכן, תאריך ההתחלה המוצע מבחינה פוליטית, 1 באוקטובר, הוא שאפתני. בעוד שהעובדה שהוחלט על הפחתת מס אנרגיה במהירות רבה בשנת 2026 מדגימה את יכולתו המבצעית של המחוקק, היא אינה מחליפה את הצורך לבחון את הכלי הספציפי.
הפחתת מע"מ תהיה משכנעת ביותר אם היא תהיה מוגבלת בזמן באופן ברור, מקושרת לניטור שוק צמוד, ומשולבת בסובסידיות ממוקדות. ללא הגבלת זמן, היא תיצור גירעון תקציבי קבוע ותחליש את המעבר למערכות נהיגה יעילות יותר. ללא צעדי תמיכה חברתית, סכום האירו הגדול ביותר יישאר אצל הצרכנים הגדולים ביותר.
מגבלות מחירים מבטיחות יותר ממה שהן מקיימות
תקרת מחיר דלק שהוטלה על ידי הממשלה נשמעת סבירה באופן מיידי: המחיר לליטר לא יעלה על מגבלה קבועה. עבור הצרכנים, ההשפעה תהיה מובנת וגלויה בקלות. עם זאת, הכלי מסוכן מבחינה כלכלית אם המחיר הסופי המוגבל יורד מתחת לעלויות הרכש וההפצה.
במקרה זה, או שהמדינה חייבת להחזיר את ההפרש או שהספקים חייבים להפחית את ההיצע שלהם. החזר מעביר את העלויות מהתחנה למשק הבית ויוצר בעיות ביקורת מורכבות. ללא החזר, סביר להניח שייווצרו מחסור מקומי, ירידה באיכות או נסיגת תחנות דלק עצמאיות. מגבלה לא פותרת את המחסור הפיזי; היא רק מסווה אותו.
מודלים מלוקסמבורג או בלגיה לא ניתנים להעברה פשוטה. מדינות קטנות יותר, מבני שוק שונים, הובלת דלק חוצת גבולות וכללי מרווח קבועים יוצרים תנאים שונים. לגרמניה שוק גדול והטרוגני מבחינה אזורית עם בתי זיקוק, מסופי יבוא, הובלה במים פנימיים, סיטונאים וכ-15,000 תחנות תדלוק מפוקחות. ויסות מחירים מרכזי יצטרך לשקף מורכבות זו.
ייתכן שהגיוני יותר ממגבלת מחיר סופית נוקשה יהיו כללים מוגבלים בזמן למרווחים או עליות מחירים חריגות, בתנאי שהם מוגדרים במדויק וניתנים לאכיפה במסגרת חוקי התחרות. עם זאת, התערבויות כאלה דורשות גם מחירי ייחוס אמינים. אחרת, קיים סיכון שהמדינה תבלבל בין סיכון רגיל ועלויות לוגיסטיקה לבין תמחור פוגעני.
מס על רווחים עודפים פותר בעיה אחרת
מס הרווח העודף המוצע על ידי חלק מחברי ה-SPD נועד בעיקר למטרות חלוקתיות ומימון. הוא נועד ללכוד רווחים יוצאי דופן שחברות מייצרות לא באמצעות ביצועים נוספים, אלא כתוצאה מהמשבר. ניתן להשתמש בהכנסות למימון צעדי סיוע. עם זאת, מס כזה לא יוריד אוטומטית את מחירי הדלק.
הקושי המרכזי טמון בהגדרת רווח עודף. השוואות לשנים קודמות עלולות להיות מעוותות עקב הפסדים קודמים, מחזורי השקעה, הפסקות בתי זיקוק, מבני תאגידים והסטת רווחים בינלאומית. אם בסיס המס מוגדר בצורה צרה מדי, רווחים משמעותיים נותרים ללא מס. אם הוא מוגדר באופן רחב מדי, רווחים רגילים או פרמיות סיכון הכרחיות עשויים להיכלל.
גם ההשפעה על ההשקעה היא אמביוולנטית. מס מיוחד שהוא רטרואקטיבי או בלתי צפוי מגביר את אי הוודאות הרגולטורית ויכול לחנוק השקעות בבתי זיקוק, מתקני אחסון, תשתיות יבוא או עיבוד. מצד שני, כלל מוגדר בבירור, מתואם כלל-אירופי ומוגבל בזמן יכול להפחית עיוותים בתחרות ולהגביר את קבלת הציבור את צעדי החירום.
הנקודה המכרעת היא הפרדת המטרות. אלו שרוצים להוריד את מחיר הליטר בטווח הקצר זקוקים לכלי שפונה או למחיר או לביקוש. אלו שרוצים לקזז את רווחי המשבר זקוקים לכלי מבוסס מס. אלו שרוצים להגן על משקי בית בעלי הכנסה נמוכה זקוקים להעברות ממוקדות. צעד אחד בקושי יכול למלא את שלוש המשימות בו זמנית.
סיוע ישיר מדויק יותר, אך איטי יותר
תשלומים ישירים למשקי בית בעלי הכנסה נמוכה משכנעים יותר מנקודת מבט של מדיניות חלוקתית מאשר סובסידיות דלק בשיעור קבוע. המדינה יכולה להגדיל את התמיכה בהתאם להכנסה, גודל משק הבית, מקום מגורים או ניידות הקשורה לעבודה. זה ימנע מבעלי כלי רכב גדולים לקבל את הסובסידיות הגדולות ביותר רק בגלל צריכת הדלק הגבוהה שלהם.
הבעיה טמונה ביישום. מנגנון תשלום תקין דורש נתוני הכנסה ופרטי חשבון בנק עדכניים. על פי הממשל הפדרלי, פרטי החשבון הדרושים זמינים כיום רק עבור מספר מוגבל של משלמי מס. לכן, תשלום מיידי ארצי ב-1 באוקטובר נראה פחות ריאלי משינוי בשיעורי המס הקיימים.
עבור שכירים, ניתן להשתמש במערכות קיימות כגון מס הכנסה, דמי נסיעות לעבודה או בונוס ניידות. עם זאת, דמי הנסיעה לעבודה מספקים הקלה רק באמצעות דוח המס ומציעים פחות הטבות לבעלי נטל מס נמוך. בונוס ניידות מוגדל או תשלום מקדמה חודשי יהיו ממוקדים יותר, אך מורכבים יותר מבחינה אדמיניסטרטיבית. עצמאים, גמלאים, מתלמדים ואלו שאינם מגישים דוח מס הכנסה יצטרכו להיבחן בנפרד.
פתרון פרגמטי יכול להיות דו-שלבי. בטווח הקצר, הקלה מוגבלת ושקופה במחירים תרכך את ההלם החריף. במקביל, משקי בית וחברות תחבורה קטנות שנפגעו במיוחד יקבלו סיוע נזילות ממוקד. לאחר שמערכות התשלום יפעלו, ניתן יהיה לבטל בהדרגה את הסובסידיה הרחבה ולהחליפה בתמיכה מבוססת הכנסה.
מדיניות התחרות נותרה הכרחית
מחירים גבוהים אינם בהכרח הוכחה לקנוניה או ניצול לרעה. הם יכולים להיווצר גם בשוק תחרותי מתפקד כאשר קיים מחסור אמיתי. עם זאת, יש לפקח על שולי הרווח ורמות התמחור, במיוחד במהלך משבר, מכיוון שצווארי בקבוק באספקה יכולים להגביר את כוח השוק.
יחידת שקיפות השוק לדלקים מקבלת דוחות מחירים מכ-15,000 תחנות דלק ויכולה לנתח שינויים כמעט בזמן אמת. מאז אפריל 2026, תחנות דלק רשאיות להעלות את מחיריהן רק פעם ביום בצהריים; ירידות מחירים מותרות בכל עת. צעד זה נועד להפחית את מספר תנודות המחירים שקשה להבין. ברבעון השני, כ-2.1 אחוזים משינויי המחירים שדווחו הפרו כלל זה, כאשר האכיפה היא באחריות רשויות המדינה הרלוונטיות.
שקיפות מסייעת לצרכנים למצוא עסקאות טובות יותר ומגבירה את הלחץ התחרותי. עם זאת, היא אינה מחליפה חקירה של שלבי העלייה במעלה. בתי זיקוק, מסופי יבוא, צינורות, מתקני אחסון וסיטונאים קובעים חלק גדול מהמחיר עוד לפני שהדלק מגיע למשאבה. מחסור אזורי, בפרט, יכול להיווצר בנקודות אלה.
משרד הקרטלים הפדרלי אינו רשות לבקרת מחירים ואינו יכול להתערב רק בגלל שהמחירים גבוהים. עליו להוכיח כוח שוק ופרקטיקות פוגעניות. זה הכרחי על פי שלטון החוק, אך קשה במשברים דינמיים. מסד נתונים טוב יותר על מרווחי זיקוק, עלויות יבוא, רמות מלאי ומחירים סיטונאיים אזוריים יאיץ את הניתוח מבלי להתערב אוטומטית בהיווצרות המחירים.
מדיניות האקלים נמצאת תחת לחץ פוליטי
בכל משבר אנרגיה, הלחץ להשעות את תמחור פליטות ה-CO₂ גובר. המחיר הארצי לשנת 2026 נע בין 55 ל-65 יורו לטון; תוספת השוק בהשוואה לשנת 2025 מסתכמת בכמה סנטים בלבד לליטר, בהתאם לתוצאות המכירה הפומבית. לכן, ביטול מוחלט יפצה רק באופן חלקי על הלם המחירים הנוכחי, ובמקביל יחליש אות אקלימי מכריע.
הסכסוך הפוליטי הוא אמיתי. מחירי דלקים מאובנים גבוהים מקדמים יעילות, תחבורה משותפת, תחבורה ציבורית ומערכות הנעה חלופיות. עם זאת, אם העלייה היא פתאומית עקב מלחמה ומחסור, היא אינה צפויה ואינה מאוזנת חברתית. משקי בית ועסקים זקוקים לזמן והון כדי להסתגל. מדיניות האקלים הופכת לא אמינה אם היא מתעלמת מעלויות המעבר הללו; אך היא גם מאבדת אמינות אם כל איתות שוק מנוטרל באופן מיידי.
לכן, התשובה הנכונה אינה טמונה בהורדה קבועה של מחירי הדלקים המאובנים, אלא בהזדמנויות חלוקה מחדש והשקעות. ניתן להשתמש בהכנסות מתמחור פליטות CO₂ כפיצוי על רקע אקלים, להקלה חברתית, לתשתיות טעינה, לתחבורה רכבתית או לחשמול ציי רכב מסחריים. חשוב מכל, יש להציע לאלו שנפגעו אלטרנטיבה ריאלית.
עבור הובלת מטענים בכבישים, הצבעה פשוטה על משאיות חשמליות אינה מספיקה בטווח הקצר. כלי רכב יקרים, עמדות טעינה בתחנות ולאורך כבישים מהירים לעיתים חסרות, חיבורים לרשת דורשים זמן, ופרופילי נסיעות ארוכות טווח משתנים. אף על פי כן, כל עלייה מתמשכת במחירי הסולר משפרת את הכדאיות הכלכלית היחסית של משאיות חשמליות. קובעי המדיניות לא צריכים לבטל את תמריץ ההשקעה הזה באמצעות סובסידיות קבועות לסולר, אלא למנף אותו באמצעות תהליכי היתר מהירים יותר, דמי רשת אמינים, תשתית טעינה וסובסידיות צפויות.
המשבר חושף חולשות אסטרטגיות
הלקח החשוב ביותר נוגע לתלותה של אירופה בדלקים מאובנים מיובאים. כל קיצוץ מס יכול לחלק מחדש את הנטל הלאומי, אך הוא לא יכול לבטל את חשבון היבוא. כל עוד התחבורה, הפטרוכימיה, החקלאות וחלקים ממגזר החימום מסתמכים על נפט, סכסוכים לאורך נתיבי תחבורה מרכזיים יישארו סיכון כלכלי ישיר.
לכן, חוסן אסטרטגי פירושו יותר מאשר עתודות חירום. עתודות יכולות לגשר על מחסור חמור ולמנוע פאניקה, אך הן אינן יכולות לסגור פער אספקה שנמשך שנים. מה שדרוש הם מקורות אספקה מגוונים, נמלים וצינורות יעילים, קיבולות זיקוק ואחסון מספיקות וירידה מהירה יותר בביקוש לנפט. דלקים סינתטיים ודלקים ביולוגיים בני קיימא יכולים גם הם למלא תפקיד במגזרים שקשה לחשמל, אך הם יישארו נדירים ויקרים בעתיד הנראה לעין.
עבור חברות, סיכון אנרגיה ודלק הופך לאתגר ניהולי אסטרטגי. סעיפי התאמת מחירים, ניטור צריכה, אופטימיזציה של מסלולים, רכש משותף, אמצעי תחבורה חלופיים והמרת צי רכב בשלבים מפחיתים את החשיפה. אף מכשיר בודד אינו מבטל את הסיכון, אך שילוב של צעדים מפחית את התלות בשיאי שוק לטווח קצר.
גם המדינה חייבת לשפר את אסטרטגיית ניהול המשברים שלה. דיונים אד-הוק חוזרים ונשנים על הנחות דלק, מגבלות מחירים ומסים מיוחדים מבזבזים זמן ויוצרים אי ודאות. מודל מוגדר מראש ומדורג עם קריטריונים ברורים להפעלת מתח יהיה הגיוני יותר. מנגנון כזה יכול להתבסס על רמות מחירים, משך ההלם, אינדיקטורים להיצע והשפעה חברתית, ולקבוע מתי מופעלים עתודות, בקרות תחרות, העברות או קיצוצי מס זמניים.
שלושה מסלולים לחודשים הקרובים
בתרחיש שבו המצב יוקל, משלוחי הנפט דרך מצר הורמוז יגיעו למצב נורמלי, פרמיות הסיכון יפחתו, ומוצרי זיקוק יהיו זמינים יותר. מחירי המשאבות עלולים לרדת במהירות יחסית. קיצוץ מס משמעותי יהיה יקר במקרה זה, וייתכן שכבר יהיה מיושן עד למועד כניסתו לתוקף. חשוב לציין, שיהיה צורך לעקוב אחר ההפחתה בעלויות הרכש בצורה שקופה עד לתחנת הדלק באמצעות ניטור מקיף של השוק.
בתרחיש הבסיס, הסכסוך נותר בלתי פתור, אך האספקה מתפקדת במידה מוגבלת. מחירי הנפט ומרווחי בתי הזיקוק נותרים תנודתיים מבלי להמשיך ולעלות. מחירי הדלק עשויים להתייצב ברמה גבוהה. במקרה כזה, שילוב של הקלה זמנית, העברות ממוקדות וסיוע להשקעות יהיה הגיוני יותר מאשר תקרת מחירים נוקשה.
בתרחיש של הסלמה, נתיבי האספקה שוב ייפגעו קשות או שמתקני ייצור נוספים ייכשלו. כלי מס לאומיים לא יהיו מספיקים. אירופה תצטרך לתאם עתודות חירום, רכש משותף, הפחתת צריכה, ובמידת הצורך, אספקה מתעדפת של מגזרים קריטיים. במחסור פיזי אמיתי, השאלה מי מקבל דלק הופכת לחשובה יותר מהשאלה איזה שיעור מס חל.
התרחישים של הבנק המרכזי האירופי מדגישים את מגוון האפשרויות הרחב. תרחיש הבסיס צופה הקלה הדרגתית של זעזוע האנרגיה, ובמקביל, הסיכונים לאינפלציה נותרים גבוהים והסיכונים לצמיחה נמוכים. לכן, המדיניות הכלכלית צריכה להיות הפיכה. יש ליישם את הצעדים במהירות, אך גם לבטל אותם באותה מהירות לאחר שהשוק יירגע.
אסטרטגיית סיוע בת קיימא
אסטרטגיה כלכלית נבונה צריכה לשלב חמש מטרות: הפחתת זעזוע הנזילות החריף, הגנה על משקי בית ועסקים שנפגעו במיוחד, שמירה על התחרות, ייצוב ציפיות האינפלציה והפחתת התלות בנפט. מטרות אלו לרוב סותרות זו את זו. סובסידיה רחבה פועלת במהירות אך היא יקרה ומחלישה את התמריץ לחסוך. תשלום ממוקד הוא הוגן יותר אך דורש נתונים וזמן. מס על רווחים עודפים יכול לייצר הכנסות אך אינו מוריד מחירים באופן מיידי.
עבור השלב האקוטי, הפחתה מוגדרת ומוגבלת בזמן של מס אנרגיה או מס ערך מוסף תהיה מוצדקת אם ההלם הגיאופוליטי יימשך. הצעד צריך להיות קצר טווח ולכלול תאריך סיום קבוע או סעיף יציאה אוטומטי. במקביל, משרד הקרטלים הפדרלי יצטרך לעקוב מקרוב אחר העברת החיסכון הזה לאורך שרשרת הערך. זה ימנע מאמצעי חירום להפוך לסובסידיה קבועה של דלקי מאובנים.
עבור נוסעים נוסעים בעלי הכנסה נמוכה ומשקי בית באזורים כפריים, תשלומים ישירים בשיעור קבוע הם הגיוניים יותר מאשר מס נמוך יותר לצמיתות לליטר. סובסידיות לא צריכות להיות קשורות למקסום הצריכה, אלא לצורכי ניידות ויכולת כלכלית מוכחים. עבור חברות תחבורה קטנות, הלוואות הון חוזר בריבית נמוכה, העברה מהירה של הפסדים קדימה או סיוע זמני עקב קשיים יכולים לגשר על פערי נזילות מבלי לסבסד לצמיתות כל ליטר סולר.
סעיפי התאמת מחירי סולר שקופים צריכים להפוך לנוהג סטנדרטי יותר בחוזים לוגיסטיים. סעיפים אלה מפזרים את סיכון המחיר בין לקוחות לחברות התחבורה ומונעים מזעזועי מחירי הנפט לטווח קצר להשפיע באופן לא פרופורציונלי על עסקים קטנים. לקוחות במגזר הציבורי יכולים להוביל את הדרך עם סעיפים מנוסחים היטב. במקביל, יש להימנע מניצול לרעה ופיצוי כפול.
בטווח הבינוני, חלק מהוצאות המשבר צריכות להיות מופנות לעבר חוסן מבני. זה כולל רשתות חשמל בעלות ביצועים גבוהים, חניוני טעינה למשאיות, טעינת תחנה, קיבולת רכבות, ניהול תנועה דיגיטלי ותהליכי היתר מהירים יותר. תוכניות מימון חייבות להיות צפויות ולא להשתנות בכל פעם שיש קונפליקט תקציבי. חברות ישקיעו רק אם יוכלו לחשב את העלויות הכוללות על פני מספר שנים.
ההחלטה בפועל
הדיון על מחירי הדלק הוא רגשי, באופן מובן, משום שהמחיר גבוה, גלוי לעין וכמעט בלתי נמנע עבור אנשים רבים. מבחינה כלכלית, לעומת זאת, מדובר ביותר מכמה סנטים בתחנת הדלק. ההלם הנוכחי מדגים כיצד סיכונים גיאופוליטיים, באמצעות נפט, בתי זיקוק, שערי חליפין ולוגיסטיקה, חודרים כמעט לכל מגזר בכלכלה הגרמנית.
ממשלה יכולה וצריכה להגביל קשיים חריגים. עם זאת, עליה לקבוע בבירור שכל הקלה חייבת להיות ממומנת - באמצעות מיסים, חובות, קיצוצים בהוצאות או גזירת רווחים מסוימים. הרעיון שניתן לבטל מחירים גבוהים לצמיתות מבלי לעלות לאף אחד הוא שגוי.
הגישה המשכנעת ביותר משלבת הקלה זמנית לטווח קצר במחירים עם תמיכה חברתית ממוקדת, ניטור שוק קפדני והשקעה מואצת בחלופות. הנחה גורפת על דלק לבדה תהיה דרסטית מדי. תקרת מחירים תדרוש התערבות רבה מדי. מס רווח לבדו לא יגיע לתחנת הדלק מספיק מהר. תשלומים ישירים לבדן לא יוכלו להתגבר על לחץ הזמן החריף.
לכן, התגובה האסטרטגית חייבת להיות כפולה: היום, להבטיח את כושר הפירעון של משקי בית ועסקים פגיעים; מחר, להפחית באופן מבני את צריכת הנפט. רק אז המשבר הגיאופוליטי הבא לא יהפוך לעוד ויכוח לאומי על האופן שבו המדינה יכולה להסוות את מחיר השוק העולמי למשך מספר שבועות. דלק זול יותר יכול לקנות זמן. ביטחון אנרגטי יושג רק אם גרמניה אכן תנצל את הזמן הזה.
🎯🎯🎯 מרכז תעשייה B2B מונחה נתונים כפתרון כמעט פנימי

הפתרון הכמעט-פנים-ארגוני: כיצד Xpert.Digital סוגרת פערים תפעוליים בשיווק ומכירות B2B – עסק חכם מונחה תוכן - תמונה: Xpert.Digital
Xpert.Digital הוא מרכז תעשייתי B2B מונחה נתונים בראשות Konrad Wolfenstein . החברה משמשת כפתרון חיצוני, מעין פנימי, עבור שותפים תעשייתיים, וסוגרת פערים תפעוליים בשיווק, תוכן ומכירות - מבלי לדרוש משאבים נוספים מצד הלקוח.
מידע נוסף כאן:
שותף השיווק והפיתוח העסקי הגלובלי שלך
☑️ שפת העסקים שלנו היא אנגלית או גרמנית
☑️ חדש: התכתבות בשפת האם שלך!

Konrad Wolfenstein
אני והצוות שלי שמחים לעמוד לרשותכם כיועצים האישיים שלכם.
ניתן ליצור איתי קשר על ידי מילוי טופס יצירת הקשר כאן [email protected]:או פשוט להתקשר אליי למספר 49 7348 4088 965+. כתובת הדוא"ל שלי היא
אני מצפה בקוצר רוח לפרויקט המשותף שלנו.







