Offensive gazière américaine : Nouveau port GNL au large des côtes du Texas – Quelles conséquences ce projet de plusieurs milliards de dollars aura-t-il sur l’approvisionnement en gaz de l’Europe ?
Xpert Pré-lancement

Available in 27 languages 📢
Préférez Xpert.Digital sur GoogleⓘPublié le : 3 novembre 2026 / Mis à jour le : 3 novembre 2026 – Auteur : Konrad Wolfenstein
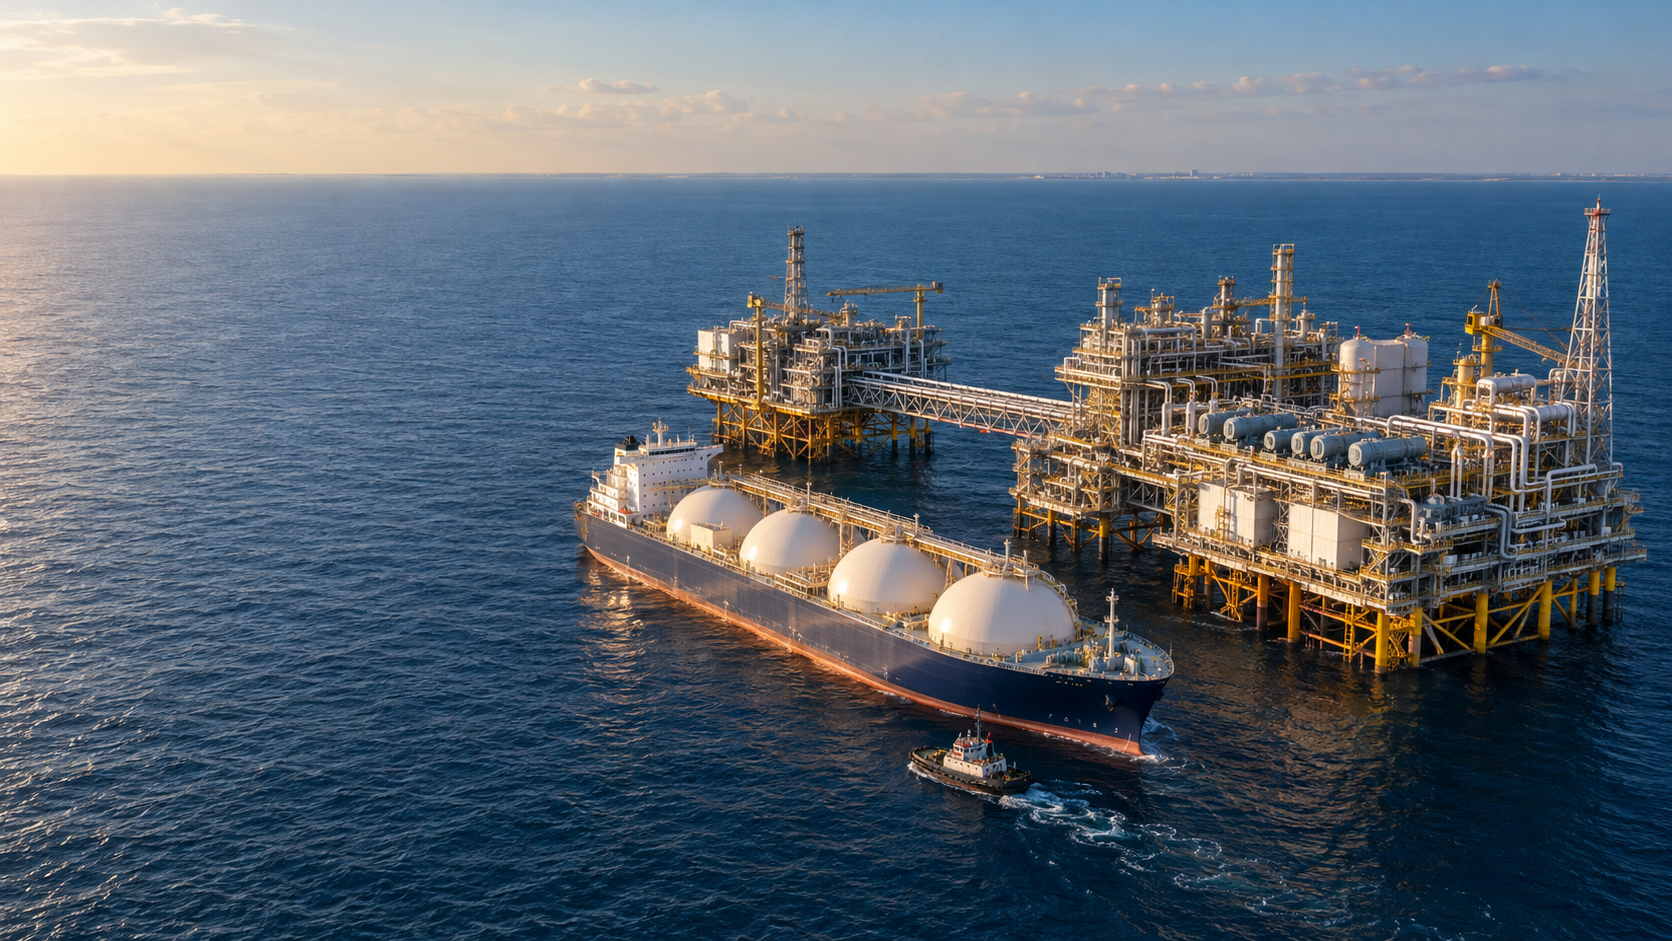
Offensive gazière américaine : nouveau terminal GNL au large du Texas – Ce projet de plusieurs milliards de dollars et ses conséquences sur l’approvisionnement en gaz de l’Europe – Image créative sur le sujet, réalisée par IA : Xpert.Digital
Plus de GNL américain : comment sécuriser l’approvisionnement de l’Europe et quels risques subsistent ?
Un nouveau port au large des côtes texanes pourrait-il transformer le marché européen de l'énergie ? 8,4 millions de tonnes de GNL par an : que cache ce nouveau projet d'exportation américain ?
Nouvelle source de gaz ou nouvelle dépendance ? Le dilemme de l’Europe face au GNL américain – Projet de GNL au large des côtes du Texas :
Un terminal GNL en eaux profondes, d'un coût de plusieurs milliards de dollars, est prévu au large des côtes du Texas. Ce projet pourrait transformer le marché international du gaz. Le projet ST LNG devrait exporter jusqu'à 8,4 millions de tonnes de gaz naturel liquéfié par an. L'Administration maritime américaine pour le développement et le contrôle des exportations (MARAD) a approuvé la demande de licence de terminal en eaux profondes fin octobre 2026. La construction devrait débuter en 2027, la mise en service initiale étant prévue pour 2029. Cependant, des étapes importantes restent à franchir entre l'approbation et des livraisons fiables : la décision finale d'investissement est toujours en suspens, d'autres exigences doivent être satisfaites et les contrats clients ne sont pas encore définitivement conclus.
Pour l'Europe, cette usine pourrait constituer une source d'approvisionnement supplémentaire et intensifier la concurrence sur le marché du GNL. Une offre accrue renforce généralement les options des importateurs, mais ne garantit ni des prix durablement bas ni un approvisionnement continu. Parmi les autres facteurs cruciaux figurent les coûts de liquéfaction et de transport, le taux d'utilisation des capacités de l'usine, les contrats d'achat à long terme et les retards potentiels. Par ailleurs, une question fondamentale se pose pour l'Allemagne : comment diversifier son approvisionnement sans simplement transférer sa dépendance vers un autre pays fournisseur ? Un examen plus approfondi du projet révèle les opportunités offertes par ST LNG, les risques encourus et explique pourquoi la sécurité énergétique de l'Europe ne repose pas, en définitive, uniquement sur un nouveau port au Texas.
L'offensive américaine sur le GNL : comment un nouveau port au large des côtes du Texas pourrait bouleverser le marché énergétique européen
Plus de liberté en mer, une nouvelle dépendance à la terre ferme
Au large des côtes du Texas, un projet énergétique est prévu, susceptible d'avoir des répercussions considérables bien au-delà de sa zone d'intervention immédiate. Le terminal GNL en eaux profondes proposé par ST témoigne de la montée en puissance des États-Unis en tant que fournisseur central sur le marché mondial du gaz naturel liquéfié. Ce développement ouvre de nouvelles perspectives d'approvisionnement pour l'Europe. Parallèlement, il soulève une question fondamentale : comment garantir la sécurité d'approvisionnement sans simplement déplacer les dépendances économiques d'un pays fournisseur à un autre ?
Fin octobre 2026, l'Administration maritime américaine pour le développement et le contrôle des exportations (MARAD) a approuvé la demande de licence de port en eau profonde pour ce projet. Quatre usines de liquéfaction, d'une capacité annuelle totale de 8,4 millions de tonnes de GNL, sont prévues à environ 16,7 kilomètres au large de Matagorda, au Texas. L'investissement estimé s'élève à 8,2 milliards de dollars. Le calendrier cible prévoit un début de construction en 2027 et une mise en service initiale en 2029. Toutefois, ces dates correspondent à un plan de projet et ne garantissent pas un démarrage de la production.
Le cœur économique du projet ne réside pas uniquement dans l'augmentation des volumes d'exportation. Il combine la production américaine de gaz, les infrastructures maritimes, le financement international et la demande énergétique à long terme. Il illustre ainsi l'évolution de la sécurité énergétique : les dépendances ne sont plus uniquement déterminées par l'emplacement des installations de stockage et des gazoducs, mais aussi par la disponibilité de capacités de liquéfaction, de navires, de terminaux d'importation et de contrats d'approvisionnement fiables.
Il en résulte une perspective plus nuancée pour l'Allemagne. Un approvisionnement accru en GNL américain peut diversifier l'offre et renforcer le pouvoir de négociation des importateurs. Toutefois, il ne saurait remplacer une diversification réfléchie ni des investissements dans l'efficacité énergétique et les technologies d'approvisionnement alternatives. Un nouveau port d'exportation élargit l'éventail des options. Seul l'interaction des forces du marché, des infrastructures et de la politique énergétique déterminera si cela se traduira par une baisse durable des coûts et une sécurité accrue.
Un projet d'un milliard de dollars bloqué entre l'approbation et la capacité de livraison réelle
La décision réglementaire représente une avancée significative pour ST LNG, mais ne signifie pas encore que le projet est entièrement financé et prêt pour la construction. Compte tenu de l'état d'avancement du projet annoncé fin octobre, la société vise une décision d'investissement finale d'ici mi-2027. Par ailleurs, des exigences fédérales et étatiques supplémentaires doivent être satisfaites avant l'octroi de la licence définitive.
Cette distinction est cruciale sur le plan économique. Un projet approuvé représente une source d'approvisionnement potentielle pour l'avenir. Une centrale bénéficiant d'un financement ferme a une probabilité de réalisation nettement plus élevée. Seule une centrale achevée, testée et exploitée de manière fiable fournit effectivement du gaz.
Des risques importants peuvent survenir entre ces différentes étapes de développement. Les coûts de construction peuvent augmenter, les coûts de financement évoluer, le matériel technique peut arriver en retard et les clients potentiels peuvent reporter leurs décisions contractuelles. Par conséquent, les capacités annoncées, approuvées, financées et déjà opérationnelles ne peuvent être simplement additionnées pour évaluer l'offre du marché mondial.
Le calendrier mérite une attention particulière. Si la décision d'investissement n'est prise que plus tard en 2027, la mise en service initiale en 2029 s'avérerait complexe. Un démarrage progressif de la production, avec la mise en service de certains composants de l'usine avant les autres, serait envisageable. Cependant, les données clés publiées n'indiquent pas que la totalité de la capacité annuelle prévue serait disponible dès 2029.
Par ailleurs, la sécurité commerciale est indispensable. L'entreprise a exigé des engagements clients minimaux totalisant deux millions de tonnes par an comme condition préalable à l'approbation du projet. Cela correspond à un peu moins du quart de la capacité totale prévue. Ces engagements constituent un point de départ important, mais ils ne permettent pas encore de répondre à toutes les questions relatives au financement, à la qualité du contrat et à l'utilisation future des capacités.
Pour les acheteurs, cela signifie que le GNL de ST représente une source d'approvisionnement supplémentaire potentielle vers la fin de la décennie, mais pas une réserve de sécurité déjà disponible. Ceux qui planifient leur approvisionnement doivent faire la distinction entre une option stratégique et une obligation de livraison garantie.
Pourquoi 8,4 millions de tonnes représentent bien plus qu'un simple chiffre technique
La capacité prévue est répartie sur quatre usines de liquéfaction, chacune d'une capacité de 2,1 millions de tonnes par an. Comparée à la capacité américaine de GNL, qui dépasse les 100 millions de tonnes par an, cela représenterait une augmentation significative. Lors de l'annonce, l'ampleur du projet était décrite comme représentant environ huit pour cent de la capacité américaine existante. Cependant, ce chiffre n'est qu'une indication : si le reste de l'offre américaine continue de croître, la part relative du GNL de Southwest sera plus faible au moment de sa mise en service.
La division de l'usine en quatre unités présente des avantages économiques car elle permet une certaine modularité. La construction, la mise en service et la maintenance peuvent ainsi être réparties entre plusieurs unités. La défaillance d'une seule unité n'entraîne donc pas nécessairement l'arrêt de toute la production. Parallèlement, des interdépendances apparaissent, notamment en ce qui concerne l'approvisionnement en gaz et en énergie, les systèmes de contrôle et la manutention des navires.
Il est également important de faire la distinction entre capacité et production. La capacité annuelle correspond à la production technique prévue. Les volumes d'exportation réels dépendent de facteurs tels que les temps de maintenance, les pannes techniques, les conditions météorologiques, la disponibilité du gaz naturel et la demande.
En supposant un taux d'utilisation purement hypothétique de 90 %, une capacité annuelle de 8,4 millions de tonnes correspondrait à une production annuelle réelle d'environ 7,56 millions de tonnes. Ce calcul ne constitue pas une prévision pour ST LNG. Il illustre plutôt pourquoi les capacités nominales ne doivent pas être assimilées à des volumes de livraison garantis.
Une installation de cette envergure peut avoir un impact sur le marché même si elle ne fournit pas directement de clients allemands. Des cargaisons supplémentaires peuvent modifier ou réorienter d'autres flux d'approvisionnement. Par exemple, si un client asiatique est approvisionné depuis le Texas, des quantités provenant d'un autre producteur peuvent devenir disponibles pour l'Europe. Le GNL fonctionne donc grâce à un réseau international de décisions commerciales, et non uniquement par le biais de relations d'approvisionnement directes entre deux pays.
Ce que le montant de l'investissement révèle sur la rentabilité
L'investissement estimé à 8,2 milliards de dollars américains correspond à environ 976 dollars américains par tonne de capacité de production annuelle. Ce chiffre est obtenu en divisant l'investissement total par la capacité annuelle prévue. Il s'agit d'une mesure de l'intensité capitalistique, et non d'un prix de vente par tonne de GNL.
Cette distinction permet d'éviter une confusion fréquente. Idéalement, une usine produit pendant de nombreuses années. Les coûts d'investissement sont alors répartis sur les quantités effectivement vendues durant sa durée de vie. De plus, il faut couvrir les frais courants, le financement, la maintenance et les exigences de rendement des investisseurs.
Un calcul simplifié permet d'illustrer l'ampleur du projet. Si les 8,2 milliards de dollars étaient répartis uniformément sur 20 ans sans intérêts, cela générerait un rendement annuel de 410 millions de dollars. À pleine capacité, cela équivaudrait à près de 49 dollars par tonne produite. À 90 % de la capacité, ce chiffre atteindrait un peu plus de 54 dollars.
Ces chiffres ne constituent pas une estimation des coûts de production réels. Ils ne tiennent pas compte des intérêts sur la dette, du rendement des capitaux propres, des impôts, du temps de construction, des frais d'exploitation et autres coûts. Leur intérêt analytique réside dans la mise en évidence de l'influence du taux d'utilisation des capacités : moins une usine à forte intensité capitalistique produit de GNL, plus le capital requis par tonne vendue est élevé.
Par conséquent, la viabilité économique ne dépend pas uniquement du montant des coûts de construction. Des années d'exploitation fiables, une disponibilité technique élevée et une structure contractuelle qui stabilise les revenus, même en période de ralentissement du marché, sont tout aussi cruciales.
Les dépassements de coûts ne peuvent pas être automatiquement et intégralement répercutés sur les clients. La possibilité de le faire dépend des contrats et du contexte concurrentiel. Sur un marché où l'offre est abondante, un projet plus onéreux peut se retrouver en difficulté, tandis que les systèmes présentant des structures de coûts plus avantageuses restent rentables plus longtemps.
La localisation en mer déplace les risques au lieu de les faire disparaître
Le port projeté n'est pas situé directement sur la côte, mais en mer. La description du projet publiée mentionne notamment 20 plateformes, quatre unités flottantes de stockage de GNL, quatre systèmes d'amarrage et des infrastructures de pipelines supplémentaires. Il s'agit donc d'un système complexe de production et de logistique, et non d'un simple nouveau point d'amarrage.
Un avantage potentiel réside dans le détournement du trafic maritime des zones côtières les plus fréquentées. Si les grands méthaniers empruntent moins fréquemment certains chenaux étroits ou très encombrés, les conflits avec les autres navires peuvent diminuer. Toutefois, cela ne permet pas de conclure de manière générale que les installations offshore sont globalement plus sûres ou plus rentables.
La nature des risques évolue. En mer, les vagues, le vent, la corrosion et l'accessibilité des installations techniques prennent une importance accrue. La maintenance et les réparations peuvent se complexifier si le personnel, les matériaux et les équipements spécialisés doivent être acheminés sur place. La liaison entre les unités flottantes de stockage, les technologies de liquéfaction et les pétroliers d'exportation doit également être fiable quelles que soient les conditions.
Pour une évaluation économique, l'ensemble de la chaîne d'approvisionnement est donc crucial. Un emplacement peut offrir des avantages en matière d'opérations portuaires tout en imposant des exigences plus élevées en matière de maintenance et de préparation aux intempéries. Le facteur déterminant est de savoir si cela permet de réduire le coût unitaire effectivement livré et d'améliorer la fiabilité.
L'approche en mer n'est donc ni intrinsèquement supérieure ni intrinsèquement problématique. Sa qualité se démontre par la conception technique, les réserves opérationnelles et la fréquence à laquelle la centrale atteint sa production prévue en conditions réelles.
L'expansion américaine modifie l'échelle du marché mondial
Le projet ST LNG s'inscrit dans un développement beaucoup plus vaste. L'Agence américaine d'information sur l'énergie (EIA) décrit un plan d'expansion qui pourrait ajouter environ 13,9 milliards de pieds cubes de capacité de liquéfaction américaine par jour entre 2025 et 2029. Elle indique que la capacité actuelle est de 15,4 milliards de pieds cubes par jour. Cette expansion représenterait un quasi-doublement de la capacité existante, à condition que les projets prévus soient réalisés.
Il est essentiel de bien distinguer les années de référence des limites géographiques. Un doublement par rapport à une année de référence antérieure est différent d'un doublement par rapport au niveau de fin 2026. De même, les capacités américaines et nord-américaines ne sont pas identiques. Dans ce contexte, l'Amérique du Nord inclut également le Canada et le Mexique.
L’EIA présente donc également une trajectoire d’expansion en Amérique du Nord : de 11,4 milliards de pieds cubes par jour début 2024 à potentiellement 28,7 milliards de pieds cubes en 2029. Ceci est également conditionné par la mise en service, comme prévu, des installations actuellement en construction.
La portée économique de cette évolution dépasse le simple cadre des volumes individuels. Lorsqu'un fournisseur majeur accroît considérablement ses capacités d'exportation, la disponibilité de marchandises supplémentaires s'en trouve modifiée. Les acheteurs bénéficient d'un choix plus large, les négociants peuvent acheminer leurs expéditions avec plus de souplesse et les producteurs doivent redoubler de concurrence pour fidéliser leur clientèle.
Parallèlement, une part importante des nouvelles infrastructures américaines est concentrée au Texas et en Louisiane. Cette concentration régionale facilite l'utilisation des réseaux et des structures industrielles existants. Toutefois, elle engendre également des risques partagés si plusieurs installations sont affectées par un même événement météorologique ou par des perturbations des infrastructures interconnectées.
Une offre plus importante renforce la position des acheteurs, mais ne garantit pas des prix durablement bas
L'expansion internationale du GNL laisse généralement présager un allègement des tensions sur l'offre. Dans ses analyses à moyen terme, l'Agence internationale de l'énergie prévoit une augmentation de la capacité d'exportation mondiale d'environ 300 milliards de mètres cubes par an d'ici 2030. Les États-Unis et le Qatar représentent à eux deux environ 70 % de cette augmentation de capacité attendue.
Pour les acheteurs, c'est dans un premier temps une bonne nouvelle. Une offre plus abondante peut réduire la probabilité que même de faibles hausses de la demande entraînent des fluctuations de prix extrêmes. Cela peut également améliorer leur position de négociation avec les fournisseurs.
Toutefois, une capacité supplémentaire ne se traduit pas nécessairement par une augmentation de l'offre nette. Les installations existantes peuvent produire moins, des pannes techniques peuvent survenir et le lancement de projets peut être retardé. L'AIE établit donc une distinction entre l'augmentation de capacité et une augmentation nette potentielle de l'offre de GNL d'environ 250 milliards de mètres cubes par an d'ici à 2030.
La demande réagit également. La baisse des prix peut attirer de nouveaux acheteurs ou rendre économiquement viable une demande de gaz initialement reportée. Les marchés particulièrement sensibles aux prix pourraient absorber davantage de GNL une fois qu'il sera devenu plus abordable. Une partie de cette nouvelle offre serait ensuite absorbée par la demande additionnelle.
Cela ne confère pas à l'Europe un droit inaliénable à des tarifs de transport avantageux. Les importateurs européens restent soumis à la concurrence internationale. Ce qui importe, ce sont les prix que les autres acheteurs sont prêts à payer, les coûts de transport engagés et les obligations découlant des contrats existants.
L'attente objectivement justifiée n'est donc pas que le GNL devienne nécessairement bon marché. Il est plus plausible qu'une augmentation réussie des capacités de production élargisse la gamme d'options et limite les pénuries de pointe. Cela constituerait déjà un avantage économique considérable, même si les prix ne retrouvent pas leurs niveaux les plus bas antérieurs.
Notre expertise américaine en matière de développement commercial, de ventes et de marketing

Notre expertise américaine en développement commercial, ventes et marketing - Image : Xpert.Digital
Domaines d'intervention prioritaires : B2B, numérisation (de l'IA à la XR), ingénierie mécanique, logistique, énergies renouvelables et industrie
Plus d'informations ici :
Un centre thématique offrant des informations et une expertise :
- Plateforme de connaissances couvrant les économies mondiales et régionales, l'innovation et les tendances spécifiques à l'industrie
- Un recueil d'analyses, d'idées et d'informations générales issues de nos principaux domaines d'intervention
- Un lieu d'expertise et d'information sur les développements actuels dans le monde des affaires et des technologies
- Un centre névralgique pour les entreprises en quête d'informations sur les marchés, la numérisation et les innovations industrielles
Le rôle du GNL sur le marché européen de l'énergie
Entre le gaz brut bon marché et son transport coûteux se cache toute une industrie
Pour un consommateur allemand, le prix du gaz américain n'est pas le seul facteur à prendre en compte. Ce qui importe, c'est le prix du gaz utilisable au point de consommation européen.
Plusieurs étapes économiques séparent la production et la consommation : traitement, transport par pipeline, liquéfaction, stockage, transport maritime, regazéification et distribution dans le réseau gazier. Le financement, la couverture des risques et les pertes potentielles tout au long de la chaîne doivent également être pris en compte. L’analyse des émissions de GNL de l’AIE considère explicitement ces étapes séparément, car chacune a ses propres exigences techniques et énergétiques.
Par conséquent, un écart de prix important peut exister entre les plateformes de négociation américaines et européennes sans que cet écart ne se traduise nécessairement par un profit intégral pour un seul acteur du marché. Une partie de cet écart couvre les coûts réels de la chaîne d'approvisionnement. Une autre partie peut refléter des primes de risque et des contraintes de capacité.
La structure de ces coûts est cruciale pour la compétitivité. Si les prix du gaz sont bas aux États-Unis, des coûts élevés de liquéfaction ou de transport peuvent partiellement annuler cet avantage. Inversement, une chaîne d'approvisionnement efficace peut rester compétitive même en cas de hausse des prix du gaz naturel.
Il est recommandé aux entreprises d'adopter une approche analytique afin de distinguer les prix des matières premières, les frais d'infrastructure, les coûts de transport et les primes de risque. Ce n'est qu'ainsi qu'il est possible de déterminer si un contrat avantageux offre réellement un avantage concurrentiel durable ou s'il ne fait que rendre attractif un seul élément du prix.
ST LNG ne se contenterait donc pas de produire une quantité d'énergie commercialisable. Le projet devrait faire ses preuves au sein d'une chaîne de coûts internationale dont les composantes fluctuent différemment et ne sont, dans certains cas, que partiellement maîtrisables.
La dépendance de l'Allemagne vis-à-vis des États-Unis doit être mesurée en fonction du bon dénominateur
Deux chiffres concernant l'Allemagne prêtent à confusion : le GNL représente environ 10 % des importations de gaz, et plus de 95 % de ce GNL provient des États-Unis. Le second chiffre se rapporte donc au segment du GNL et non à l'ensemble des importations allemandes de gaz.
Dans ces conditions, le GNL américain importé directement représenterait théoriquement environ 9,5 % des importations totales de gaz. Ce chiffre est significatif, mais fondamentalement différent de la domination américaine à hauteur de 95 % sur l'ensemble de l'approvisionnement en gaz allemand.
De plus, ces proportions varient dans le temps. En 2024, 69 térawattheures de gaz naturel ont été importés via les terminaux GNL allemands. Sur un total d'importations de gaz de 865 térawattheures, cela représentait environ 8 %. Ces chiffres annuels illustrent pourquoi les pourcentages doivent toujours être considérés dans le contexte de la période et de la définition qui les caractérisent.
Cependant, les statistiques de distribution directe ne rendent pas compte de toutes les interactions économiques. L'Allemagne est intégrée au marché européen du gaz. Le gaz peut entrer dans le réseau allemand via d'autres pays et leurs infrastructures. Par conséquent, le pays d'origine d'une molécule, le partenaire commercial direct et le pays de passage de la frontière ne sont pas nécessairement identiques.
L'évaluation des risques nécessite également plusieurs niveaux d'analyse. Quelle est la part d'un pays fournisseur donné ? Dans quelle mesure d'autres fournisseurs peuvent-ils facilement prendre le relais ? Quelle est la capacité d'importation excédentaire disponible ? Les contrats sont-ils suffisamment flexibles ? Et dans quelle mesure la chaîne d'approvisionnement globale est-elle vulnérable à une perturbation ?
La conclusion correcte n'est ni que la part américaine importante dans le secteur du GNL soit insignifiante, ni qu'elle prouve une dépendance nationale généralisée. Le facteur crucial réside dans la combinaison de la concentration, de la substituabilité et de la rapidité d'adaptation.
Pourquoi la dépendance passée à l'égard de la Russie ne constitue pas un simple point de comparaison
L’inquiétude suscitée par une nouvelle dépendance est compréhensible. Cependant, elle devient analytiquement imprécise lorsqu’on compare différents systèmes de soins.
Un gazoduc établit une liaison fixe entre la région de production et le marché de vente. Son importance économique découle de coûts d'investissement élevés et d'un nombre limité d'utilisations alternatives. Le GNL nécessite également des infrastructures à forte intensité de capital, mais permet fondamentalement le transport entre différents lieux d'exportation et d'importation.
Cette différence peut accroître la substituabilité. Toutefois, elle n'élimine pas toutes les dépendances. Si de nombreux fournisseurs relèvent de la même juridiction, des décisions politiques ou réglementaires peuvent affecter simultanément plusieurs entreprises. De même, plusieurs producteurs formellement indépendants peuvent dépendre d'une même infrastructure régionale.
L'analyse présentée dans l'étude de cas initiale, selon laquelle les entreprises et les mécanismes de marché existants limitent les risques, repose donc sur des bases plausibles. Les acteurs privés réagissent aux prix, concluent des contrats et recherchent des opportunités commerciales. Ceci distingue une relation commerciale à grande échelle d'une structure d'approvisionnement entièrement centralisée.
Ces informations, à elles seules, ne suffisent pas à dissiper les inquiétudes. La diversité des entreprises et la diversité des pays sont deux choses différentes. Dix fournisseurs d'un même pays peuvent être plus concurrentiels qu'un fournisseur unique. Toutefois, ils n'offrent qu'une protection limitée contre une intervention politique concertée ou une perturbation régionale majeure.
Une évaluation rigoureuse ne devrait donc pas s'interroger sur la sécurité ou l'insécurité intrinsèque du GNL américain. Elle devrait plutôt examiner quels risques sont réduits par les livraisons américaines et quelles nouvelles concentrations en résultent.
Les contrats à long terme garantissent la sécurité et offrent une plus grande flexibilité
Pour un projet de plusieurs milliards d'euros comme ST LNG, les engagements clients à long terme constituent un élément essentiel de la sécurité financière. Ils permettent de stabiliser les revenus prévus et, par conséquent, de faciliter le financement. Le seuil minimal de deux millions de tonnes d'engagements clients annuels, mentionné précédemment, illustre le lien étroit entre le développement et la commercialisation du projet.
Ces contrats présentent également des avantages pour les acheteurs. Ils leur permettent de garantir l'accès à certaines quantités et de rendre leurs décisions d'approvisionnement plus prévisibles sur le long terme. Cette fiabilité a une valeur économique intrinsèque, notamment lorsque l'énergie est essentielle aux processus industriels.
Le prix à payer est une moindre flexibilité. Si la demande de gaz d'une entreprise chute plus brutalement que prévu, les engagements d'achat à long terme peuvent devenir un fardeau. La survenue de ce problème dépend de la capacité à ajuster, revendre ou réorienter les quantités vers d'autres clients.
La formule de tarification est également cruciale. Un contrat à long terme ne protège pas automatiquement contre les coûts élevés. Il peut garantir les volumes de livraison, mais le prix reste tributaire des fluctuations du marché.
Pour les entreprises allemandes, la durée du contrat n'est donc pas le seul facteur déterminant ; c'est plutôt l'interaction entre la fixation des prix, les obligations de quantité, le lieu de livraison, les droits de revente et les clauses de défaillance qui compte. Un contrat apparemment avantageux peut s'avérer économiquement peu intéressant s'il offre peu de flexibilité. Inversement, un prix plus élevé peut se justifier s'il permet de limiter les risques importants.
Le défi consiste à ne pas confondre sécurité d'approvisionnement et engagement maximal à long terme. Un portefeuille d'approvisionnement équilibré peut combiner différentes durées de contrat et sources d'approvisionnement, au lieu de fonder toutes les attentes sur une seule et même conjoncture de marché.
Pour l'industrie, le prix final importe plus que l'origine politique
L'industrie allemande tire profit d'un approvisionnement supplémentaire en GNL principalement lorsque celui-ci réduit les coûts d'approvisionnement et le risque de rupture. La simple disponibilité d'une source d'approvisionnement supplémentaire ne suffit pas à compenser les désavantages concurrentiels à l'échelle internationale.
Le gaz est particulièrement important lorsqu'il est utilisé comme énergie de procédé ou comme matière première. Dans ces applications, les écarts de prix peuvent avoir un impact direct sur les coûts de production et les décisions d'investissement. Par ailleurs, la capacité d'adaptation de la consommation énergétique varie considérablement d'une industrie et d'une entreprise à l'autre.
Une entreprise disposant de peu d'alternatives à court terme évalue différemment la sécurité de son approvisionnement par rapport à une entreprise pouvant choisir entre plusieurs sources d'énergie. De même, une entreprise bénéficiant de ventes garanties à long terme a des options différentes pour couvrir ses coûts énergétiques pluriannuels par rapport à un fabricant dont la demande est très fluctuante.
L'augmentation de l'offre de GNL peut améliorer l'approvisionnement. Cependant, elle ne résout pas automatiquement tous les problèmes liés à la localisation. Le prix final est également influencé par les coûts de réseau, les redevances, les infrastructures et l'efficacité opérationnelle.
Par ailleurs, un conflit d'objectifs se pose : des prix du gaz constamment élevés peuvent freiner la demande industrielle. Des prix plus bas peuvent stabiliser la production existante, mais dans le même temps, rendre les investissements dans des procédés alternatifs moins urgents. La politique économique doit donc concilier sécurité d'approvisionnement et compétitivité avec des signaux crédibles d'investissement à long terme.
La question industrielle et économique centrale n'est donc pas de savoir si l'Allemagne a besoin de davantage de GNL. La question cruciale est de savoir quelle quantité de gaz reste économiquement viable pour quelles applications et comment cette quantité peut être approvisionnée de manière fiable dans des conditions de marché fluctuantes.
La transition énergétique modifie le risque commercial des nouvelles usines de GNL
Une usine d'exportation qui ne démarrera pas ses activités avant la fin de la décennie au plus tôt ne pourra pas amortir ses coûts d'investissement au cours des premières années d'exploitation. Sa rentabilité dépend d'une période d'utilisation nettement plus longue.
Cela crée un conflit d'objectifs. Le GNL peut pallier les pénuries et combler les déficits d'approvisionnement à court terme. Cependant, le financement de nouvelles installations nécessite souvent des projections à long terme. Plus les principaux marchés de vente réduisent rapidement leur consommation de gaz, plus les producteurs devront se tourner vers d'autres régions ou d'autres applications.
L’AIE prévoit qu’un approvisionnement accru en GNL peut améliorer l’accessibilité financière, notamment sur les marchés d’importation sensibles aux prix. Cela ouvre des perspectives de croissance pour les exportateurs hors d’Europe. Parallèlement, cela signifie que la demande à long terme ne doit pas reposer uniquement sur les besoins actuels de sécurité énergétique de l’Europe.
Pour ST LNG, la composition géographique de son portefeuille clients est donc importante. Une usine présente sur divers marchés de vente peut compenser partiellement les fluctuations de la demande. Cependant, elle reste soumise aux aléas de la conjoncture mondiale.
Les acheteurs européens sont confrontés au problème inverse. Ceux qui sécurisent des volumes à long terme doivent adapter ces engagements à leur consommation de gaz prévue. Un contrat offrant une sécurité aujourd'hui peut engendrer des coûts d'ajustement ultérieurement.
Une perspective équilibrée permet donc d'éviter deux extrêmes. Les nouvelles infrastructures de GNL ne sont ni automatiquement superflues ni économiquement viables à long terme du seul fait de besoins de sécurité à court terme. Leur qualité dépend de la capacité à maintenir l'adéquation entre la demande, les coûts et la durée des contrats, même en cas d'évolution de la conjoncture.
Les coûts climatiques commencent bien avant le col du Brenner en Allemagne
Une analyse économique complète ne peut ignorer les émissions de la chaîne d'approvisionnement. Dans le cas du GNL, ces émissions surviennent non seulement lors de la combustion, mais aussi lors de l'extraction, du traitement, du transport, de la liquéfaction, du transport maritime et de la réévaporation. Les rejets potentiels de méthane doivent également être pris en compte. L'AIE examine explicitement ces étapes comme un système interconnecté.
Il est donc insuffisant d'évaluer le gaz naturel uniquement en fonction de son utilisation dans les centrales électriques ou les chaudières industrielles. Deux chaînes d'approvisionnement peuvent fournir le même combustible et pourtant engendrer des émissions différentes en amont.
L’AIE recense plusieurs options techniques pour réduire ce fardeau : limiter les pertes de méthane, améliorer l’efficacité des procédés, utiliser de l’électricité à faibles émissions, réduire le torchage de routine et capter et stocker certains flux de CO₂. Ces mesures peuvent améliorer certains maillons de la chaîne d’approvisionnement, mais elles n’éliminent pas automatiquement toutes les émissions.
Pour les investisseurs et les clients, ces différences ont des conséquences économiques importantes. Les exigences en matière d'émissions peuvent influencer l'accès à certains marchés. Des émissions faibles, mesurables et vérifiables, peuvent constituer un avantage concurrentiel. À l'inverse, des données insuffisantes ou des pertes de méthane élevées peuvent engendrer des risques supplémentaires.
Une évaluation climatique définitive du projet ST LNG ne peut être réalisée sans données d'exploitation fiables et spécifiques à ce projet. Ni l'emplacement en mer ni la nouveauté de la technologie ne permettent, à eux seuls, d'affirmer une performance environnementale particulièrement bonne ou particulièrement mauvaise.
Une évaluation fiable devrait prendre en compte la consommation énergétique réelle, l'origine de l'énergie utilisée, les pertes de méthane et les voies de transport. Ce n'est qu'alors qu'il sera possible de déterminer la position de l'usine sur le marché du GNL.
Malgré la multitude de fournisseurs, la concentration régionale peut devenir un point faible
Le Texas et la Louisiane prennent une importance croissante grâce au développement des infrastructures de GNL. D'un point de vue commercial, cette concentration se comprend aisément : les infrastructures existantes, l'expérience industrielle et la proximité des réseaux d'approvisionnement et d'exportation de gaz constituent des atouts concurrentiels.
Toutefois, du point de vue de la sécurité d'approvisionnement, la situation est différente. Plusieurs usines d'une même région ne constituent pas des sources d'approvisionnement totalement indépendantes. Des conditions météorologiques, des interconnexions au réseau ou des prestataires de services communs peuvent entraîner des perturbations affectant simultanément plusieurs sites.
Il s'agit d'un principe général d'évaluation des risques : la diversification n'est pleinement efficace que si les risques individuels ne sont pas trop étroitement liés. Un grand nombre de contrats peut créer un faux sentiment de sécurité si toutes les livraisons dépendent des mêmes points de blocage régionaux.
Pour les importateurs européens, cela signifie que le nombre de fournisseurs à lui seul ne constitue pas un critère suffisant. La répartition géographique, l'indépendance technologique et les alternatives de transport doivent également être prises en compte dans l'évaluation.
Le fait que ST LNG soit situé en mer ne résout pas automatiquement ce problème. Bien que l'installation puisse contourner certains goulets d'étranglement côtiers, elle reste dépendante des approvisionnements régionaux en gaz, des conditions météorologiques et des services maritimes.
La sécurité d'approvisionnement ne s'obtient donc pas en multipliant les fournisseurs, mais en présentant des profils de défaillance réellement différents. Cette distinction est particulièrement importante lorsque les nouvelles capacités sont développées principalement dans quelques régions d'exportation.
Trois facteurs de marché déterminent le succès
Pour la classification économique du GNL ST, plusieurs scénarios futurs sont plus utiles qu'une seule prévision, aussi précise soit-elle en apparence.
Dans le premier scénario, l'offre de GNL croît plus rapidement que la demande. Les nouvelles usines arrivent en grande partie sur le marché comme prévu, tandis que les économies d'énergie et les technologies d'énergies alternatives limitent la consommation dans les principales régions commerciales. Les acheteurs gagnent en pouvoir de négociation. Pour ST LNG, les facteurs clés seront alors la compétitivité des coûts de construction, de financement et d'exploitation.
Dans le second scénario, la demande absorbe en grande partie l'offre supplémentaire. Un GNL moins cher et plus facilement disponible attire de nouveaux clients, tandis que les marchés existants requièrent des quantités importantes. Pour les producteurs, il s'agirait d'un environnement relativement favorable, à condition que leurs installations fonctionnent de manière fiable. L'éventualité d'une demande additionnelle sur les marchés sensibles aux prix, telle que décrite par l'AIE, s'inscrit dans cette trajectoire.
Dans le troisième scénario, les perturbations récurrentes demeurent une caractéristique déterminante. Les retards dans le lancement de projets, les pannes ou autres interruptions empêchent la capacité annoncée d'être disponible de manière constante et fiable. Dans de tels cas, malgré une infrastructure globale plus importante, des fluctuations de prix significatives peuvent persister.
Aucun de ces scénarios futurs ne peut être définitivement retenu sur la seule base des données du projet. Ils illustrent toutefois les caractéristiques économiquement avantageuses : faibles coûts, grande disponibilité, commercialisation flexible et financement fiable.
La même logique s'applique aux acheteurs en Allemagne. Une stratégie d'approvisionnement fondée uniquement sur des prix durablement bas est tout aussi vulnérable qu'une stratégie qui table sur des prix élevés et illimités dus à la rareté.
La politique énergétique la plus rigoureuse préserve les choix
Le projet ST LNG représente un véritable atout pour l'approvisionnement énergétique potentiel. Si le financement, la construction et l'exploitation sont menés à bien, il pourrait fournir chaque année des quantités supplémentaires importantes de GNL. Sa valeur marchande réside non seulement dans la production, mais aussi dans l'élargissement du choix offert aux acheteurs.
L'analyse raisonnée du projet ne se limite donc ni à une approbation sans réserve ni à un rejet catégorique. L'augmentation des capacités d'exportation peut améliorer la sécurité d'approvisionnement et limiter le pouvoir de marché. Parallèlement, elle peut engendrer de nouveaux engagements à long terme, des concentrations régionales et des risques d'investissement.
Pour l'Allemagne, la capacité de moduler ses sources d'énergie et ses solutions est essentielle. Cela implique de diversifier ses fournisseurs, de disposer d'infrastructures robustes, de réserves suffisantes et de contrats adaptables à l'évolution de la demande de gaz. Il est tout aussi important de réduire la demande lorsque cela est techniquement et économiquement viable.
Le plus grand danger ne réside pas dans l'utilisation du GNL américain en soi. Le problème tient à une stratégie qui confond soulagement à court terme et invulnérabilité permanente. Aucun pays fournisseur, aucun contrat, aucune technologie ne peut éliminer tous les risques.
Le nouveau port au large des côtes texanes pourrait accroître la marge de manœuvre de l'Europe. Cependant, la capacité de l'Europe à exploiter cette marge de manœuvre ne dépendra pas de Matagorda, mais plutôt de ses propres politiques d'approvisionnement, industrielles et énergétiques. Une sécurité durable repose sur une offre accrue qui, au-delà d'un simple confort, offre un plus grand choix économique.
🎯🎯🎯 Plateforme B2B axée sur les données, une solution quasi interne

La solution quasi-interne : comment Xpert.Digital comble les lacunes opérationnelles du marketing et des ventes B2B – Entreprise axée sur le contenu intelligent – Image : Xpert.Digital
Xpert.Digital est une plateforme B2B axée sur les données, dirigée par Konrad Wolfenstein . L'entreprise propose aux partenaires industriels une solution externe quasi intégrée, comblant leurs lacunes opérationnelles en matière de marketing, de contenu et de ventes, sans nécessiter de ressources supplémentaires de leur côté.
Plus d'informations ici :
Votre partenaire mondial en marketing et développement commercial
☑️ Notre langue de travail est l'anglais ou l'allemand
☑️ NOUVEAU : Correspondance dans votre langue maternelle !

Konrad Wolfenstein
Mon équipe et moi-même sommes heureux de pouvoir vous accompagner en tant que conseiller personnel.
Vous pouvez me contacter en remplissant le formulaire de contact ici [email protected] :ou simplement m'appeler au +49 7348 4088 965. Mon adresse e-mail est
J'attends avec impatience notre projet commun.